
Tamaño y participación del mercado de interiores automotrices
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 175.14 Mil millones de dólares |
| Tamaño del Mercado (2031) | 214.96 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.18 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
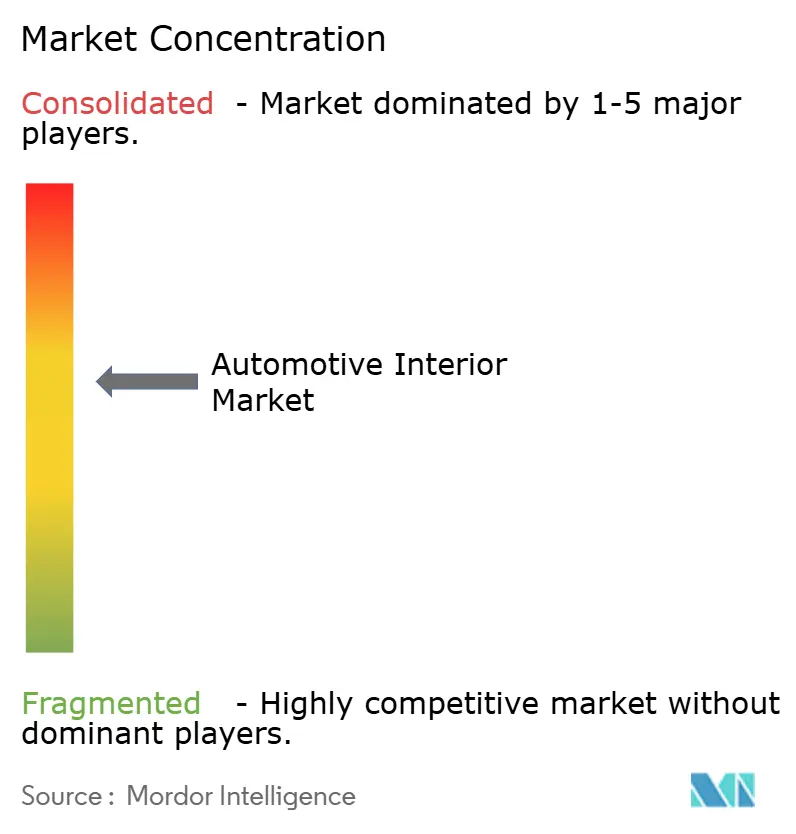
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de interiores automotrices por Mordor Intelligence
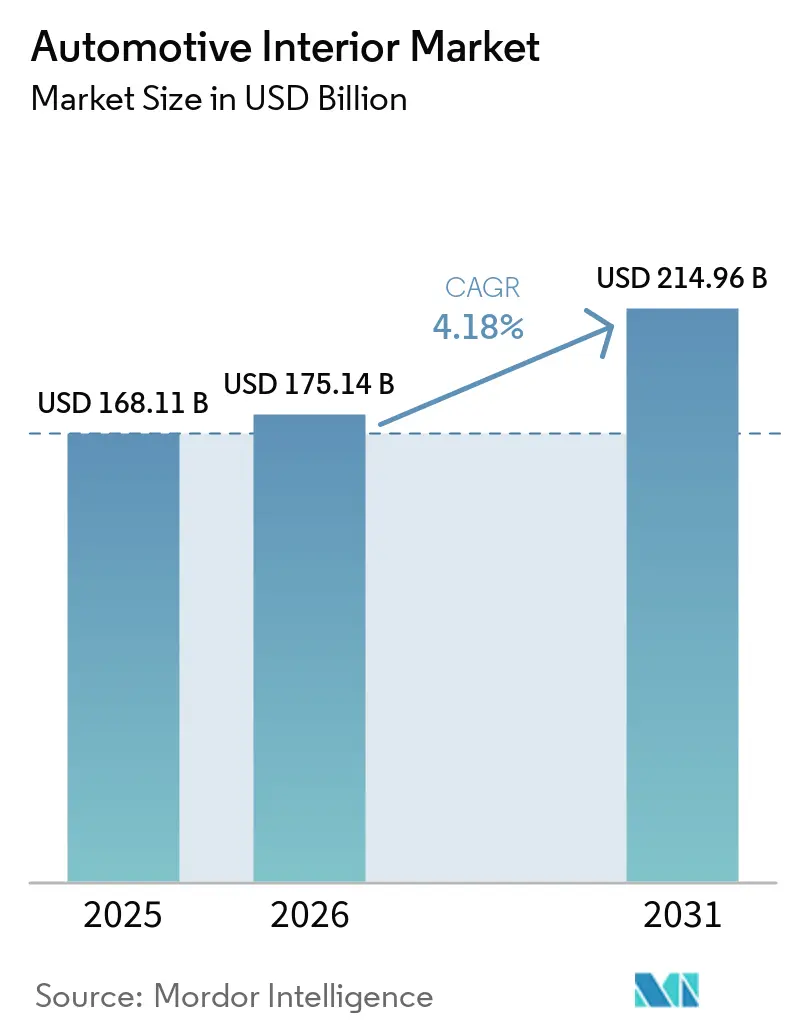
El tamaño del mercado de interiores automotrices en 2026 se estima en USD 175.14 mil millones, creciendo desde el valor de 2025 de USD 168.11 mil millones, con proyecciones para 2031 que muestran USD 214.96 mil millones, creciendo a una CAGR del 4,18% durante 2026-2031. Esta expansión moderada oculta una transformación más profunda, ya que las cabinas definidas por software, el monitoreo biométrico y los materiales sostenibles pasan de opciones de nicho a especificaciones convencionales. Los OEM automotrices rediseñan los diseños de la cabina en torno a pantallas de alta densidad y unidades de cómputo centralizadas, mientras que los proveedores exploran ingresos por suscripción vinculados a actualizaciones de funciones por vía inalámbrica. Las plataformas de vehículos eléctricos añaden más contenido por automóvil porque las cabinas silenciosas realzan la importancia de las superficies premium, la iluminación ambiental y las características de bienestar. La región de Asia-Pacífico ya marca el ritmo de estas mejoras, y su ventaja de volumen fomenta una iteración local rápida. Al mismo tiempo, la demanda del mercado posventa se mantiene resiliente porque los operadores de flotas y los propietarios minoristas continúan renovando los acabados desgastados con módulos de mayor durabilidad y actualizables digitalmente, disminuyendo los temores de que la movilidad compartida erosione los ciclos de reemplazo.
Conclusiones clave del informe
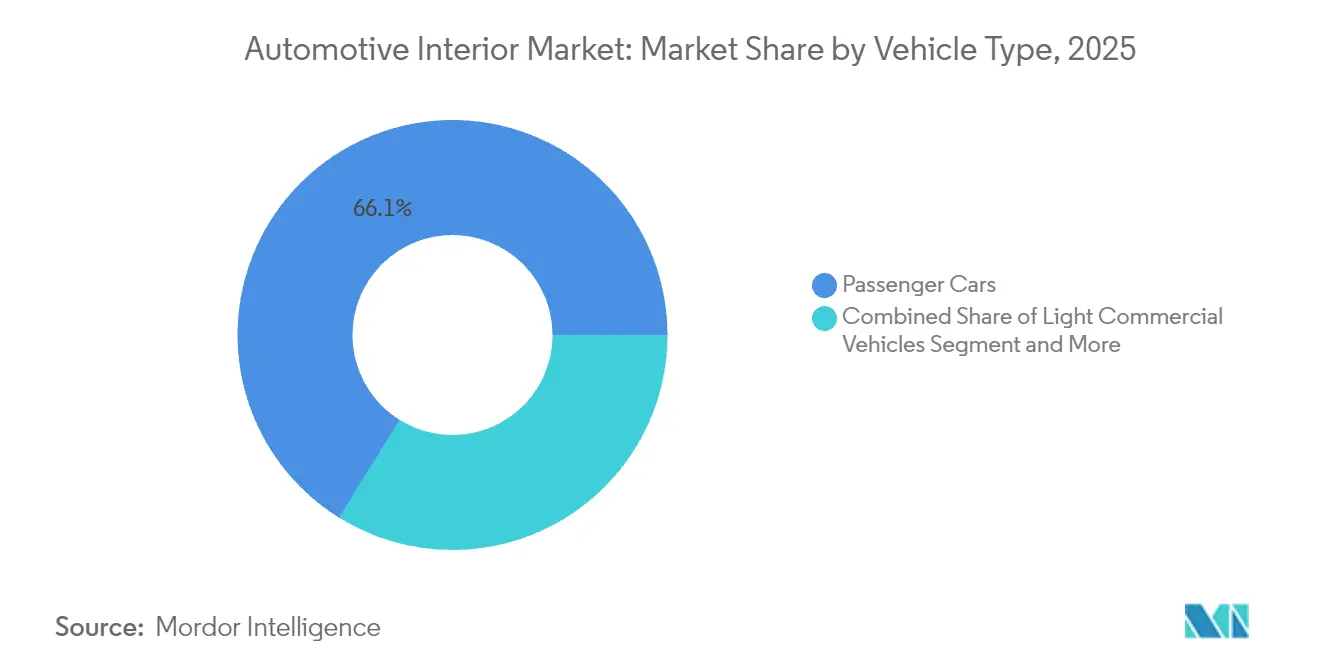
- Por tipo de vehículo, los automóviles de pasajeros representaron el 66,13% del tamaño del mercado de interiores automotrices en 2025, mientras que se proyecta que los automóviles de pasajeros eléctricos crezcan a una CAGR del 4,21% hasta 2031.
- Por propulsión, los vehículos con motor de combustión interna mantuvieron el 72,47% de la cuota del mercado de interiores automotrices en 2025, mientras que se prevé que los vehículos eléctricos registren el crecimiento más rápido con una CAGR del 4,27% hasta 2031.
- Por componente, los sistemas de asientos capturaron el 34,05% de la cuota de ingresos en 2025; los sistemas de monitoreo del conductor y los ocupantes tienen la CAGR proyectada más alta del 4,23% durante el período de previsión.
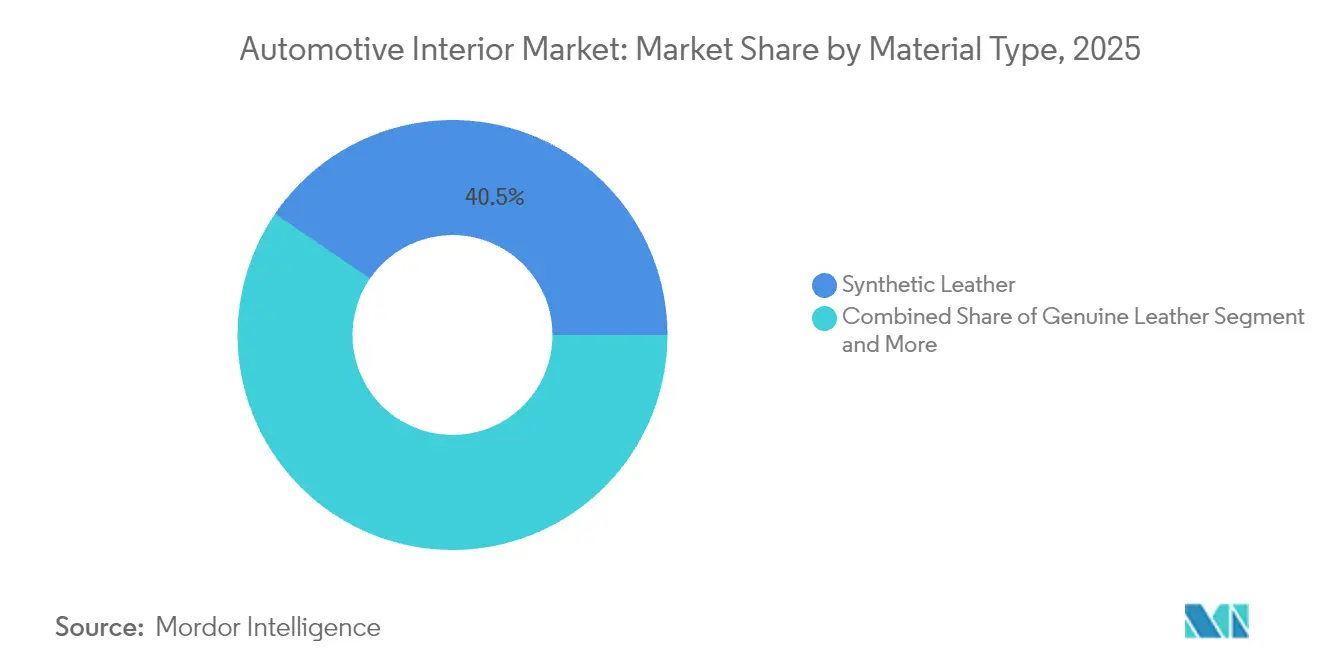
- Por material, el cuero sintético mantuvo el 40,46% de la cuota del tamaño del mercado de interiores automotrices en 2025, mientras que los materiales naturales y reciclados avanzarán a una CAGR del 4,24% hasta 2031.
- Por canal de ventas, el segmento de posventa representó el 72,77% del tamaño del mercado de interiores automotrices en 2025 y mantiene una perspectiva de CAGR del 4,29% hasta 2031.
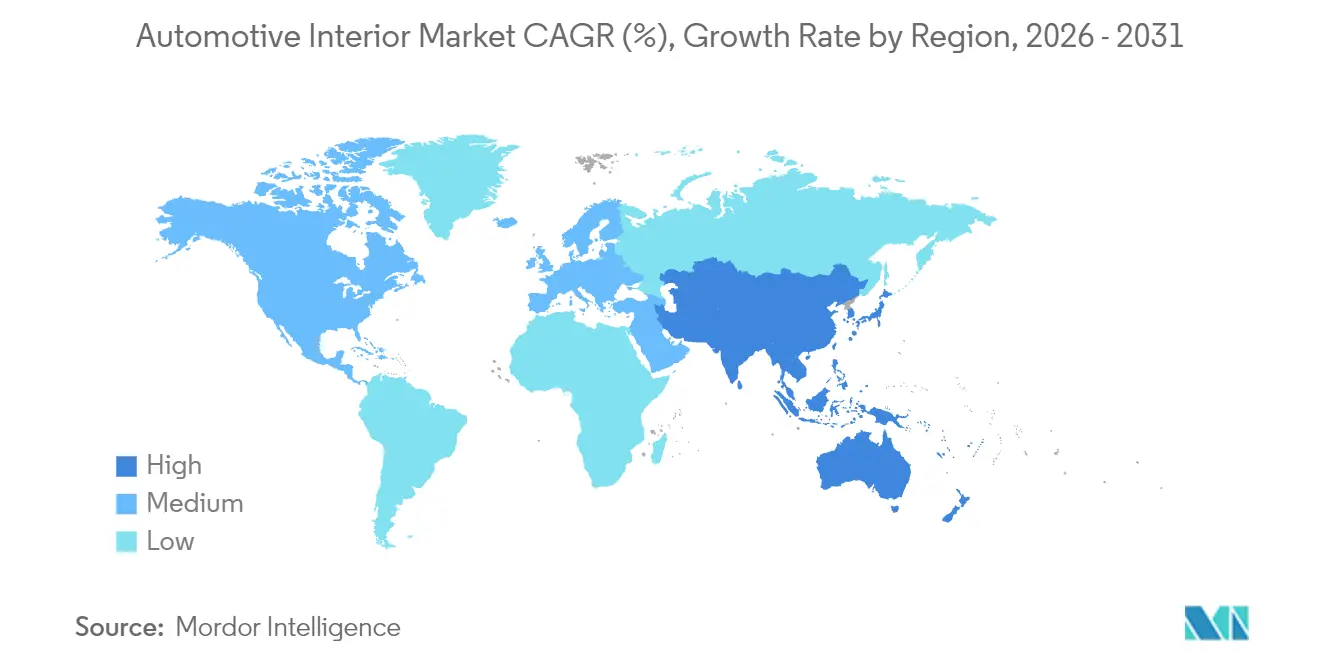
- Por geografía, Asia-Pacífico lideró con el 37,43% de la cuota del mercado de interiores automotrices en 2025; la región está en camino de expandirse a una CAGR del 4,31% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de impacto de los impulsores*
| Impulsor | Impacto (~) % en el pronóstico de CAGR | Relevancia geográfica | Cronograma de impacto |
|---|---|---|---|
| Cambio hacia vehículos definidos por software | +0.8% | Global, liderado por América del Norte y China | Mediano plazo (2-4 años) |
| Creciente Demanda de SUV Premium y Eléctricos | +0.6% | Núcleo en Asia-Pacífico, expansión al resto del mundo | Corto plazo (≤ 2 años) |
| Arquitecturas de Cabina Actualizables por Vía Inalámbrica | +0.5% | Adopción temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| Materiales Sostenibles Ligeros Exigidos por los Objetivos de Carbono de los OEM | +0.4% | Global, liderazgo regulatorio de la UE | Largo plazo (≥ 4 años) |
| Adopción de Salud y Seguridad en el Habitáculo | +0.3% | Liderazgo de la UE, adopción global | Mediano plazo (2-4 años) |
| Iluminación Ambiental de Estado Sólido como Diferenciador de Marca | +0.2% | Global, segmentos premium primero | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Transición hacia Vehículos Definidos por Software y Pantallas de Alta Definición
El diseño centrado en el software desacopla las funciones de la cabina del hardware fijo y permite actualizaciones continuas mediante parches seguros por vía inalámbrica. Continental ahora ofrece dominios de cabina que albergan tres o más pantallas de ultra alta resolución impulsadas por procesadores que superan los 1.000 DMIPS [1]"Plataformas de Cabina Integradas de Alto Rendimiento," Continental AG, continental-automotive.com. El Snapdragon Digital Chassis de Qualcomm impulsa numerosos modelos de vehículos y subraya cómo los actores del sector de semiconductores influyen en la electrónica de la cabina [2]"Actualización de Adopción del Snapdragon Digital Chassis," Qualcomm Incorporated, qualcomm.com . Los proveedores que integran electrónica, software y diseño de experiencia de usuario están monetizando cada vez más nuevas funciones mucho después de la producción inicial del vehículo, transformando los contratos tradicionales de costo más margen en modelos de ingresos recurrentes que amplían el valor del ciclo de vida. Los conjuntos avanzados de sensores de interiores permiten el mantenimiento predictivo, los seguros basados en el uso y las experiencias personalizadas en la cabina, creando flujos de ingresos adicionales y fortaleciendo el compromiso con el cliente. Los datos recopilados de los sistemas de asientos, infoentretenimiento y monitoreo de ocupantes forman una columna vertebral compartida que respalda las actualizaciones continuas de software, las mejoras de funciones por vía inalámbrica y los servicios de análisis. Este cambio está fomentando la colaboración entre los fabricantes de componentes centrados en el hardware y las empresas de tecnología digital para ofrecer experiencias conectadas y sin interrupciones. Los proveedores tradicionales de solo componentes enfrentan el riesgo de erosión de ingresos si no se adaptan, ya que sus productos por sí solos ya no capturan el valor total de los interiores inteligentes.
Creciente Demanda de SUV Premium y Eléctricos en China y la ASEAN
Los SUV eléctricos premium vendidos en China tienen una lista de materiales de interior aproximadamente un quinto más alta que los modelos ICE comparables, impulsada por características como la iluminación ambiental, el infoentretenimiento multipantalla y los sistemas avanzados de monitoreo de ocupantes. Empresas como NIO y XPeng han integrado sensores biométricos incluso en versiones de gama media, lo que alienta a los proveedores globales a establecer producción local de módulos avanzados en Changzhou, Wuhan y Rayong. La base de exportación de vehículos eléctricos en rápida expansión de Tailandia está atrayendo a proveedores de asientos, revestimientos y cabinas hacia el Sudeste Asiático, reduciendo los plazos de entrega para los OEM japoneses, coreanos y occidentales que ensamblan vehículos en la región. La creciente población de ingresos medios de la ASEAN considera cada vez más la experiencia en el habitáculo al adquirir su primer SUV, lo que lleva a los proveedores locales de Nivel 1 a invertir en estudios de color, material y acabado cerca de Bangkok y Ciudad Ho Chi Minh.
Arquitecturas de Cabina Actualizables por Vía Inalámbrica
Stellantis equipa el STLA Brain con cómputo centralizado y pasarelas seguras, lo que permite que las funciones de la cabina se actualicen en minutos en lugar de durante las visitas anuales al taller, mejorando significativamente la funcionalidad del vehículo y la experiencia del usuario. Para los proveedores, los niveles basados en suscripción para patrones de masaje de asientos, temas de iluminación ambiental y monitoreo avanzado del conductor crean flujos de ingresos de por vida que escalan con los kilómetros recorridos, transformando las ventas tradicionales de hardware en ingresos digitales recurrentes. Los costos de garantía disminuyen a medida que los diagnósticos remotos permiten abordar las fallas de software sin reemplazar piezas, mejorando la eficiencia del servicio y la satisfacción del cliente. Los componentes de hardware aún deben cumplir con estrictos estándares de calidad automotriz, lo que lleva a los proveedores a invertir en certificación de ciberseguridad y cumplimiento de la norma ISO 21434. Aunque la inversión inicial es alta, los primeros en moverse aseguran asociaciones con OEM en múltiples ciclos de programa, lo que hace que el cambio sea costoso y refuerza el bloqueo de proveedores a largo plazo.
Materiales ligeros y sostenibles obligados por los objetivos de carbono de los OEM
Los fabricantes de automóviles se están comprometiendo con objetivos de cero emisiones netas e incorporando estos compromisos en las reglas de adquisición que priorizan materias primas recicladas o de base biológica, remodelando las estrategias de abastecimiento de materiales en toda la industria. BMW apunta a un contenido del 50% de plástico reciclado en todos los interiores nuevos para 2030, estableciendo un referente para el diseño sostenible de cabinas. El fabricante de asientos Adient se ha asociado con múltiples empresas emergentes de biomateriales para proporcionar alternativas de sustitución directa a las espumas petroquímicas tradicionales, acelerando la adopción de materiales sostenibles. Los últimos estándares vehiculares de California reflejan las iniciativas de economía circular de Europa, ofreciendo a los proveedores norteamericanos señales de incentivo comparables para invertir en producción ecológica. Los proveedores que escalan el poliuretano a base de algas o los tejidos de PET reciclado pueden capturar primas de precio mientras aseguran contratos de larga duración con OEM enfocados en objetivos de sostenibilidad. Los actores petroquímicos establecidos enfrentan compresión de márgenes al buscar el cumplimiento mediante compensaciones costosas o materiales adaptados.
Análisis de impacto de las restricciones*
| Restricción | Impacto (~) % en el pronóstico de CAGR | Relevancia geográfica | Cronograma de impacto |
|---|---|---|---|
| Escasez persistente de chipsets | -0.3% | Global, aguda en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Menor Ciclo de Renovación en Flotas de Movilidad Compartida | -0.2% | Mercados de flotas de América del Norte y la UE | Mediano plazo (2-4 años) |
| Alta volatilidad de materias primas | -0.2% | Global, complejidad regulatoria de la UE | Mediano plazo (2-4 años) |
| Fragmentación de Propiedad Intelectual y Estándares | -0.1% | Global, aguda en Android Automotive | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez persistente de chipsets en el dominio del infoentretenimiento
Los plazos de entrega para los procesadores de grado automotriz continúan oscilando entre 26 y 52 semanas, perturbando los calendarios de producción de interiores y obligando a los OEM a priorizar los controladores de seguridad sobre las unidades principales de infoentretenimiento. Los proveedores de Nivel 1 que implementan arquitecturas agnósticas en cuanto a chips pueden amortiguar parte de este riesgo, pero los actores más pequeños tienen dificultades para asegurar asignaciones frente a empresas de electrónica de consumo más grandes, lo que limita su flexibilidad de producción. Los márgenes se comprimen aún más a medida que los proveedores acumulan semiconductores a precios al contado máximos, inmovilizando capital de trabajo significativo y aumentando la presión financiera. En los mercados emergentes, los OEM sensibles al costo están reduciendo las especificaciones de la cabina o posponiendo el lanzamiento de sistemas de monitoreo con múltiples cámaras para gestionar las restricciones de adquisición. La escasez también está acelerando la integración vertical, con empresas como Continental y ZF añadiendo capacidades internas de diseño de ASIC para asegurar componentes estratégicos. Los proveedores y OEM están explorando cada vez más estrategias alternativas de abastecimiento, enfoques de diseño modular y contratos a largo plazo para mitigar la disrupción continua. En conjunto, estas dinámicas están remodelando la economía, los plazos y las prioridades de diseño para los proveedores de interiores automotrices en todo el mundo.
Alta Volatilidad de Materias Primas para Poliuretano y Polímeros de Base Biológica
Los costos de la espuma de poliuretano aumentaron aproximadamente una cuarta parte en 2024, reflejando picos paralelos en el precio del petróleo crudo, mientras que las alternativas de base biológica experimentaron una volatilidad aún mayor debido a la incertidumbre en los rendimientos de los cultivos. Los fabricantes de asientos y revestimientos se cubren mediante contratos de futuros, pero los proveedores de nivel 2 a menudo carecen de la escala para absorber los choques de precios o renegociar los términos con los OEM, dejando los márgenes bajo presión. Esta volatilidad complica la transición hacia insumos más ecológicos, ya que el precio de los materiales de base biológica depende en gran medida de las cosechas de maíz, soja o caña de azúcar, que fluctúan de año en año. Los proveedores con divisiones químicas propias, como Lear, reportan una utilidad bruta más estable gracias al abastecimiento integrado y la mitigación de riesgos. Las empresas más pequeñas están explorando contratos indexados a largo plazo o adoptando diseños de múltiples materiales que reducen el volumen de poliuretano por asiento, equilibrando los objetivos de sostenibilidad con la gestión de costos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de vehículo:
la premiumización eléctrica impulsa el crecimiento del contenidoLos automóviles de pasajeros sostuvieron el 66,13% de los ingresos totales en 2025, mostrando la ventaja de escala del segmento en el mercado de interiores automotrices. Los automóviles de pasajeros eléctricos representan el segmento de más rápido crecimiento con una CAGR del 4,21%, ya que la mayor densidad tecnológica en la cabina eleva el valor de la cesta por unidad. El tamaño del mercado de interiores automotrices para los automóviles eléctricos se beneficia de pisos amplios y planos que liberan módulos de almacenamiento, asientos de estilo salón y superficies de pantalla panorámicas. Los vehículos comerciales ligeros siguen la expansión de la entrega de paquetes, pero las mejoras de la cabina se mantienen utilitarias, por lo que el crecimiento proviene principalmente del monitoreo obligatorio del conductor en lugar de acabados de lujo. Los camiones medianos y pesados siguen siendo sensibles al tiempo de inactividad; por lo tanto, los proveedores ofrecen telas duraderas y superficies antimicrobianas a los compradores de flotas.
La ola de electrificación permite a los proveedores insertar funciones de bienestar como la cancelación activa de ruido y los ionizadores de aire que antes eran prohibitivamente costosos. Tesla impulsó los diseños minimalistas, pero los OEM tradicionales demuestran que todavía hay apetito por los controles robustos combinados con grupos de múltiples pantallas. Las nuevas normas de la UE que requieren cámaras orientadas hacia adentro en los camiones pesados generan demanda incremental de kits de monitoreo de ocupantes. Con el tiempo, la diferenciación de la cabina pasará de la artesanía mecánica a la personalización impulsada por software que se actualiza a lo largo de la vida del vehículo, ampliando el potencial del mercado posventa incluso en las flotas comerciales.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe


Por tipo de propulsión:
el dominio de los motores de combustión interna enmascara la trayectoria de crecimiento de los vehículos eléctricosLos vehículos de combustión interna todavía representaron el 72,47% de los ingresos en 2025, anclando los volúmenes en todo el mercado de interiores automotrices. Sin embargo, los modelos eléctricos crecen un 4,27% anual y dictan el lenguaje de diseño futuro. Las disposiciones de las baterías eliminan los túneles de transmisión, por lo que los módulos de sensores montados en el piso y los compartimentos de almacenamiento iluminados ganan protagonismo. La participación del mercado de interiores automotrices para los componentes específicos de vehículos eléctricos se expande a medida que el bajo ruido de la cabina aumenta la percepción de los ocupantes de los crujidos y las holguras de los paneles, lo que exige tolerancias de fabricación más estrictas. Los vehículos híbridos sirven como productos de transición y a menudo incluyen pantallas más grandes y telas premium para justificar los precios más altos a pesar de una autonomía eléctrica pura modesta.
La arquitectura de los vehículos eléctricos aumenta la demanda de visualizaciones de energía en tiempo real, lo que lleva a los proveedores a reconfigurar los gráficos de los grupos de instrumentos y la interfaz del usuario de la consola central para mostrar datos de carga. El silencio en la cabina acentúa la calidad de audio e impulsa a los OEM a especificar altavoces de mayor potencia y tapetes de amortiguación de vibraciones, lo que aumenta aún más el contenido por automóvil. La gestión térmica para la longevidad de la batería influye en el enrutamiento del sistema de climatización, lo que otorga a los proveedores con experiencia en control de clima de doble zona y tres zonas una ventaja competitiva.
Por Tipo de Componente:
Los Sistemas de Monitoreo Eclipsan las Prioridades TradicionalesLos asientos siguieron siendo el grupo de componentes más grande, representando el 34,05% del tamaño del mercado de interiores automotrices en 2025, porque todos los vehículos necesitan asientos y la mayoría de los acabados ofrecen múltiples paquetes de actualización. Sin embargo, las unidades de monitoreo de conductor y ocupantes registraron la CAGR más rápida del 4,23%, impulsadas por los requisitos del Reglamento General de Seguridad de la UE y los descuentos de las aseguradoras para automóviles con detección de fatiga. El infoentretenimiento ocupa el segundo lugar en valor y se beneficia de la computación centralizada que admite hojas de ruta de software de seis años. La iluminación ambiental va más allá de la estética y ahora señala el estado de carga, las indicaciones de navegación y las alertas al conductor.
Los proveedores de puertas y paneles laterales introducen compuestos espumados ligeros que integran sensores táctiles. Los módulos de climatización evolucionan hacia microclimas individualizados con filtración activa de polen y partículas. Los fabricantes de tapicería adoptan el reciclaje de circuito cerrado, recuperando la tela de los asientos cuando los vehículos llegan a los desguaces. El segmento 'otros', compuesto principalmente por módulos biométricos y de bienestar, registra ganancias de participación de dos dígitos, desde una base baja, lo que sugiere una futura adopción generalizada.
Por tipo de material:
los mandatos de sostenibilidad reconfiguran las preferenciasEl cuero sintético lideró con el 40,46% de los ingresos en 2025 gracias a su rentabilidad y una amplia paleta de colores. El cuero genuino sigue siendo aspiracional pero siente la presión de las críticas veganas y de carbono. El tamaño del mercado de interiores automotrices vinculado a los insumos naturales y reciclados crece a una CAGR del 4,24% porque los créditos regulatorios inclinan la selección del costo de materiales hacia emisiones de ciclo de vida más bajas. Las telas de PET reciclado ahora cumplen con especificaciones de durabilidad que antes eran exclusivas del PVC, reduciendo las brechas de rendimiento. Las empresas de plásticos adaptan sus líneas de extrusión para acomodar bio-PA y PP reciclado, absorbiendo la inversión de capital para mantenerse en las listas de proveedores de los OEM.
El aprovisionamiento de materiales evoluciona hacia una historia de marca que los OEM comercializan directamente a los consumidores, por lo que las plataformas de trazabilidad mapean las cadenas de suministro hasta la plantación o la refinería. Los proveedores que gestionan ciclos completos de la cuna a la tumba aseguran una nominación preferencial a medida que los fabricantes de automóviles esperan la devolución al final de la vida útil. Las primas de costo se mitigan gradualmente por la escala y el financiamiento de bonos verdes que financian la expansión de capacidad de nuevos biomateriales.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe
Por canal de ventas:
la resiliencia del mercado posventa desafía las predicciones sobre las flotasA pesar de las narrativas de los servicios de transporte bajo demanda y el uso compartido de automóviles, el mercado posventa mantuvo el 72,77% de los ingresos en 2025 y mantiene una perspectiva de CAGR del 4,29%. Los gestores de flotas prolongan la vida de los activos pero exigen acabados resistentes y fáciles de mantener; por lo tanto, los proveedores se centran en módulos de inserción que minimizan el tiempo de inactividad. Los canales integrados de OEM generan un margen más alto por unidad, pero avanzan más lentamente en volumen, lo que mantiene el mercado posventa como crucial para el crecimiento en el mercado de interiores automotrices. Los portales de comercio electrónico dan a las marcas pequeñas alcance global, aumentando la competencia.
El hardware actualizable digitalmente, como los controladores de asientos o los controladores de iluminación ambiental, permite a los propietarios desbloquear funciones después de la compra, entrelazando los ingresos del mercado posventa y del software. Los kits directos al consumidor incluyen arneses de cableado enchufables con códigos de activación en la nube, reduciendo las barreras de instalación. La combinación de canales subraya que el desgaste físico, los derrames y las preferencias personales impulsan el reemplazo incluso a medida que evolucionan los modelos de propiedad.
Análisis geográfico
Mercado de Interiores Automotrices de Asia-Pacífico
Asia-Pacífico representó el 37,43% de los ingresos globales del mercado de interiores automotrices en 2025 y se proyecta que crecerá a la tasa CAGR más rápida del 4,31% hasta 2031. Las marcas domésticas de China equipan cada vez más los SUV compactos con cabinas de múltiples pantallas y asientos orientados al bienestar, impulsando un mayor gasto promedio en interiores. Los volúmenes de producción en China continental, combinados con las zonas de libre comercio regionales, incentivan a proveedores como Yanfeng y Magna a localizar la I+D y establecer laboratorios de materiales cerca de los centros de diseño de los fabricantes de equipos originales. La creciente industria de ensamblaje de vehículos eléctricos en Tailandia para exportación a Australia y Oriente Medio está catalizando nuevos clústeres de Nivel 2 que suministran marcos de asientos, molduras y sistemas de visualización, mientras que Japón y Corea del Sur aprovechan algoritmos avanzados de sensores para el monitoreo de ocupantes, licenciando frecuentemente el software a nivel global. El aumento de los ingresos disponibles en Indonesia y Vietnam también está impulsando la demanda de características de confort y conveniencia, sosteniendo el crecimiento a pesar de las fluctuaciones macroeconómicas.
Mercado de Interiores Automotrices de América del Norte
América del Norte sigue siendo el segundo mayor grupo de ingresos para los interiores automotrices. En los Estados Unidos, la expansión de los requisitos de monitoreo del conductor de la FMVSS está elevando el contenido base de sensores en automóviles de pasajeros y SUV, mientras que la popularidad de las camionetas y los SUV aumenta la superficie interior de la cabina, respaldando mejoras de alto margen en tapicería y sistemas de infoentretenimiento. Los inviernos rigurosos de Canadá impulsan características adicionales como volantes y asientos calefaccionados, ampliando aún más el contenido del vehículo. México se beneficia de costos laborales competitivos y las reglas de origen del T-MEC, manteniendo activa la fabricación de interiores tanto para ventas regionales como para volúmenes de exportación. Los fabricantes de equipos originales de la región también están invirtiendo en diseños modulares y capacidades de actualización inalámbrica para mejorar la funcionalidad de la cabina.
Mercado de Interiores Automotrices de Europa
Europa mantiene un crecimiento moderado, respaldado por estrictos mandatos de sostenibilidad y seguridad. El Reglamento General de Seguridad de la UE exige el monitoreo pasivo del conductor para todos los automóviles nuevos a partir de 2026, garantizando una demanda constante de cámaras orientadas hacia el interior y conjuntos de sensores. Las marcas premium de Alemania continúan experimentando con instrumentos OLED de alta resolución y materiales compuestos reciclados, mientras que Europa del Este ofrece opciones de ensamblaje rentables para modelos de gran volumen. Los requisitos de circularidad están impulsando a los proveedores a implementar flujos de materiales de ciclo cerrado, y la reconfiguración de la cadena de suministro tras el Brexit presenta oportunidades para los productores continentales que pueden abastecer a las plantas del Reino Unido sin exposición arancelaria. En conjunto, los factores regulatorios, tecnológicos y económicos están configurando trayectorias de crecimiento diferenciadas en toda la región, equilibrando innovación, sostenibilidad y eficiencia de costos.

Panorama regulatorio
Los proveedores de interiores operan bajo una combinación de requisitos de seguridad, incendio y materiales de habitáculo que varían según la región, lo que convierte a la validación multiestándar en un componente central del lanzamiento de programas. En Estados Unidos, los materiales de interior deben cumplir los requisitos de inflamabilidad de la FMVSS 302 (49 CFR 571.302), mientras que la NHTSA también actualizó la FMVSS 208 mediante una norma final provisional sobre protección de ocupantes en caso de colisión y sistemas de aviso de cinturón de seguridad, con una fecha de entrada en vigor en abril de 2026 y un nuevo hito de cumplimiento más adelante en 2026.
Análisis de la cadena de valor
La cadena de valor de los interiores automotrices comienza con productores upstream de productos químicos, polímeros y textiles que suministran termoplásticos (por ejemplo, TPO y ABS), espumas de poliuretano, adhesivos especiales y textiles, seguidos por fabricantes de nivel 2 y nivel 3 que transforman estos insumos en subcomponentes (revestimientos, almohadillas de espuma, estructuras, pieles de acabado, elementos de iluminación y piezas relacionadas con pantallas). Los integradores de módulos de nivel 1 ensamblan módulos de cabina, paneles de puerta y sistemas de asientos, y gestionan las nominaciones directas e interfaces de ingeniería con los equipos de compras y plataformas de vehículos de los OEM; entre las empresas activas como integradores o proveedores de sistemas se encuentran Grupo Antolin, Inteva Products, Tata AutoComp (sistemas de interior Artifex), Zettl Group y Hope Global.
La logística downstream está dominada por el suministro justo a tiempo (just-in-time) y en secuencia (just-in-sequence), utilizando centros de secuenciación cerca de las plantas de ensamblaje de vehículos para cumplir con calendarios de producción con muchas variantes. Las principales restricciones se sitúan en el utillaje y la validación, con largos plazos de entrega para moldes de inyección complejos (a menudo entre 12 y 18 meses) y ciclos prolongados de validación y utillaje por parte de los OEM (comúnmente entre 18 y 36 meses), lo que incrementa el costo de los cambios de diseño tardíos en cabinas con muchas pantallas y acabados multimaterial. La persistente volatilidad de los precios de las materias primas y la asignación de semiconductores para infoentretenimiento y electrónica de monitoreo continúan presionando el capital de trabajo y el desempeño en las entregas, lo que refuerza el movimiento de los proveedores hacia el abastecimiento regionalizado, la doble calificación de materiales y una integración más estrecha del diseño, las pruebas y la fabricación cerca de los principales centros de los OEM.
Panorama competitivo
Los proveedores globales de Nivel 1 retienen un poder de negociación significativo debido a su profunda integración de diseño, escala logística y asociaciones con OEM de décadas de antigüedad, con Adient, Lear y Magna controlando aproximadamente dos quintos del gasto total en interiores automotrices, lo que refleja un mercado moderadamente concentrado. Los actores regionales como Yanfeng y Hyundai Mobis aprovechan las ventajas de costo y los ciclos de desarrollo rápidos para asegurar contratos de OEM chinos y coreanos, mientras que los nuevos participantes nativos en software colaboran cada vez más con los actores establecidos, licenciando algoritmos de monitoreo del conductor o controladores de iluminación ambiental que se superponen al hardware existente. Esta dinámica subraya un mercado donde la escala, la experiencia tecnológica y las asociaciones estratégicas determinan el posicionamiento competitivo e influyen en el ritmo de innovación en los interiores automotrices.
Los movimientos estratégicos en el mercado de interiores automotrices se centran cada vez más en la integración vertical y la adquisición de capacidades digitales, lo que permite a los proveedores mejorar tanto la funcionalidad del producto como la velocidad de innovación. Lear adquirió boutiques de software integrado para acelerar el lanzamiento de las funciones de inteligencia de asientos ComfortMax en colaboración con General Motors, integrando sensores avanzados y software de experiencia de usuario directamente en los sistemas de asientos. De manera similar, FORVIA emitió notas de financiamiento para respaldar la I+D de materiales sostenibles y el desarrollo de plataformas de cabina modulares, reforzando su capacidad de ofrecer soluciones de interior de extremo a extremo mientras cumple con los requisitos evolutivos de sostenibilidad y tecnología de los OEM. Estas iniciativas destacan una tendencia del mercado donde la consolidación de proveedores, la digitalización y la inversión en sostenibilidad son fundamentales para mantener la ventaja competitiva [3]"Finalización de la Oferta de Notas Sénior," FORVIA SE, forvia.com .
En el año en curso, las solicitudes de patentes en tecnología de interiores se dispararon, subrayando la mayor competencia, particularmente en análisis y ecomateriales. Las empresas emergentes enfrentan desafíos debido a los estrictos requisitos de cumplimiento con las normas ISO 26262 e ISO 21434, lo que lleva a muchas a evitar confrontaciones directas con los actores establecidos. Como resultado, la diferenciación del mercado se centra cada vez más en experiencias impulsadas por software y sostenibilidad validada, alejándose de un énfasis exclusivo en la artesanía mecánica.
Líderes de la industria de interiores automotrices
Adient plc
Lear Corporation
Yanfeng Automotive Interiors
Magna International Inc.
FORVIA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Interiores Automotrices
- Adient plc
- FORVIA
- Lear Corporation
- Magna International Inc.
- Yanfeng Automotive Interiors
- Grupo Antolin
- Toyota Boshoku Corp.
- Hyundai Mobis Co.
- Panasonic Holdings Corp.
- Robert Bosch GmbH
- Continental AG
- DENSO Corp.
- Valeo SA
- JVCKENWOOD Corp.
- Pioneer Corp.
- Visteon Corp.
- Grammer AG
- Haartz Corporation
- Huayu Automotive Systems (HASCO)
- Seoyon E-Hwa

Oportunidades de mercado y perspectivas futuras
Los requisitos de circularidad de la UE para el diseño de vehículos y la gestión del fin de vida útil crean una vía clara de comercialización para plásticos de interior y sistemas de acabado con contenido reciclado verificado y trazabilidad. En junio de 2026, el Consejo de la Unión Europea adoptó un reglamento centrado en la circularidad que establece umbrales mínimos de contenido de plástico reciclado dentro de plazos definidos, y también prevé actos de ejecución (con un plazo límite de diciembre de 2026) para estandarizar la forma en que se evalúa y certifica el contenido de plástico reciclado. Esta combinación eleva las oportunidades para los compuestistas y proveedores de componentes de interior capaces de ofrecer polímeros reciclados conformes, con acabado visible, y cadenas de materiales listas para documentación, especialmente para piezas de alto volumen como sustratos de tableros de instrumentos, componentes de consola, revestimientos de puerta e insertos funcionales de interior.
China e India también muestran espacios de oportunidad concretos en torno a asientos localizados y módulos de interior integrados vinculados a plataformas de vehículos eléctricos en rápida evolución y a la premiumización. En China, Faurecia, vinculada a FORVIA, inició la producción por fases de sistemas de estructuras de asiento en Jiaxing en mayo de 2026 para clientes como Leapmotor, Luxeed y Chery, y FORVIA hizo referencia a un inicio de producción en agosto de 2026 de conjuntos completos de asientos para automóviles destinados a Luxeed en Wuhu, lo que indica que se está priorizando la localización de sistemas de asientos y una rápida industrialización para los programas de vehículos de nueva energía. En India, Uno Minda aprobó una inversión greenfield (320 crore de INR) en julio de 2026 para entrar en el segmento de sistemas de asientos para vehículos de pasajeros de cuatro ruedas, lo que señala margen para nueva capacidad y diversificación de proveedores más allá de los actores tradicionales de asientos, a medida que los OEM elevan sus expectativas en materia de confort, personalización y sostenibilidad de materiales.
Recent Industry Developments in Mercado de Interiores Automotrices
- Agosto de 2026: FORVIA inició la producción de conjuntos completos de asientos para automóviles destinados a Luxeed en Wuhu, lo que marca una expansión de las soluciones integradas de asientos para apoyar los programas de vehículos eléctricos de Luxeed en China. Este movimiento amplía la capacidad para módulos de interior de alto volumen y se alinea con la tendencia de los OEM hacia plataformas de interior modulares.
- Octubre de 2025: Adient y Autoliv presentaron un concepto de solución dinámica de seguridad en el asiento que vincula la arquitectura de asientos con el desempeño del sistema de retención. La colaboración pone de relieve un cambio hacia la protección integrada de ocupantes a nivel del asiento, lo que puede reconfigurar la forma en que los OEM adquieren asientos, airbags y contenido de interior relacionado como un módulo combinado.
- Noviembre de 2024: Adient firmó un acuerdo de desarrollo conjunto con Paslin Company para automatizar las líneas de ensamblaje de asientos, reduciendo costos y aumentando el rendimiento de personalización. Este movimiento respalda una mayor complejidad de variantes en los programas de asientos y aborda las restricciones de eficiencia y mano de obra en la fabricación de asientos a gran escala.


Mercado de Interiores Automotrices Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado de interiores automotrices abarca el valor de los componentes y sistemas de interior instalados en automóviles de pasajeros y vehículos comerciales, incluidas las piezas de cabina y habitáculo que influyen directamente en el confort, la seguridad y la experiencia a bordo del vehículo.
Exclusiones del alcance: Se excluyen las piezas exteriores, los componentes bajo el capó y la electrónica de vehículos independiente que no forma parte de la cabina.
Descripción General de la Segmentación
- Por tipo de vehículo
- Automóviles de pasajeros
- Vehículos comerciales ligeros
- Vehículos comerciales medianos y pesados
- Por tipo de propulsión
- Motor de combustión interna (MCI)
- Vehículo eléctrico (VE)
- Por tipo de componente
- Paneles de instrumentos y módulos de cabina
- Pantallas de infoentretenimiento y conectadas
- Sistemas de asientos
- Iluminación interior (ambiental, funcional)
- Paneles de puertas y carrocería
- Climatización y confort térmico
- Tapicería y materiales de superficie
- Sistemas de monitoreo del conductor y ocupantes
- Otros componentes
- Por tipo de material
- Cuero sintético (PU, PVC)
- Cuero genuino
- Telas y textiles
- Plásticos y compuestos
- Materiales naturales y reciclados
- Por canal de ventas
- OEM
- Posventa
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Egipto
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos con datos públicos que explican cuántos vehículos se fabrican y venden, y cómo cambia el contenido de interior por vehículo a lo largo del tiempo. Los puntos de partida habituales incluyeron fuentes como las series de producción vehicular de la OICA, estadísticas nacionales de transporte e industria, flujos comerciales de UN Comtrade para materiales y piezas de interior relevantes, y aranceles aduaneros que ayudan a mapear lo que se encuentra dentro de la cabina.
A continuación, utilizamos presentaciones de empresas, informes anuales, presentaciones para inversores, sitios web de asociaciones y prensa de reputación para rastrear los cambios en la combinación de productos, como pantallas más grandes, mayor iluminación ambiental y especificaciones más altas de materiales de cabina. Se utilizó selectivamente una suscripción de pago para información financiera y noticias de empresas con el fin de verificar la dirección de los ingresos y los principales contratos obtenidos. También consultamos una base de datos de patentes para verificar el momento de adopción de tecnología (por ejemplo, integración de cabina y características de iluminación interior). Las fuentes documentales enumeradas aquí son meramente ilustrativas, y se utilizaron referencias públicas adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y Encuestas Primarias
Para ajustar los supuestos, conversamos con una combinación de proveedores de componentes, partes interesadas en programas de vehículos, distribuidores y canales de reparación y adaptación. Los aportes de los encuestados ayudaron a confirmar qué se contabiliza como contenido de interior y cómo se mueven los precios según el nivel de características. Dado que se trata de un mercado global, equilibramos la cobertura entre Asia-Pacífico, EMEA y las Américas para que las diferencias regionales en la producción de vehículos y el contenido pudieran reflejarse y verificarse con lo observado en la investigación documental.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 14% | Asia-Pacífico: 40% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 33% | EMEA: 33% |
| Actores más pequeños: 17% | Gerentes: 53% | Américas: 27% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento se construyó utilizando un enfoque de reconstrucción de arriba hacia abajo, donde la producción y las ventas de vehículos por región se traducen en un conjunto de demanda de interiores. Aplicamos indicadores de penetración y contenido por vehículo para los principales sistemas de cabina con el fin de pasar de los volúmenes de vehículos al valor de los componentes de interior. Una vez formado el conjunto de demanda principal, lo verificamos mediante aproximaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestral de componentes multiplicado por los volúmenes de vehículos, verificaciones de razonabilidad de los ingresos de los proveedores y retroalimentación del canal sobre los cambios en la combinación, lo que ayudó a ajustar los valores atípicos.
Los insumos utilizados en el modelo incluyeron la producción global y regional de vehículos, la combinación de producción de pasajeros frente a comerciales, la proporción de vehículos que adoptan infoentretenimiento avanzado y módulos de cabina integrados, las tasas de adopción de iluminación interior y los cambios en la combinación de materiales que modifican el valor promedio por vehículo (por ejemplo, niveles de equipamiento más altos y adopción de materiales ligeros). Cuando apareció una brecha de datos para un componente en un país más pequeño, utilizamos proxies regionales vinculados a la producción de vehículos y el nivel de características, y luego probamos esos proxies con la retroalimentación de las entrevistas.
Para las previsiones, se utilizó el análisis de escenarios para reflejar diferentes trayectorias para la producción de vehículos, la penetración de características premium y la normalización de precios en las distintas regiones. La curva de proyección final se alineó luego con la visión más consistente de los expertos sobre el ritmo de los programas de los OEM y la visibilidad de los pedidos de los proveedores, de modo que la previsión sea explicable y reproducible.
Validación de Datos y Ciclo de Actualización
Validamos el modelo en varios pasos verificando que el valor implícito de interior por vehículo no rompa las realidades de precios conocidas, y comparando los patrones de crecimiento con señales independientes como las tendencias de producción de vehículos y las tasas de adopción de características. Si una región muestra un cambio repentino, volvemos a analizar los factores determinantes y luego realizamos una revisión de segunda pasada para confirmar que el cambio está respaldado tanto por los indicadores documentales como por la lógica de las entrevistas.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales modifican las perspectivas, como reajustes bruscos en la producción de vehículos o cambios importantes en la seguridad interior de los vehículos impulsados por regulaciones. Antes de la entrega, un analista realiza una revisión actualizada de los supuestos clave y el momento de las divisas para que los clientes reciban la visión más reciente y actualizada.
Estimación del Mercado de Interiores Automotrices de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los interiores automotrices pueden parecer muy diferentes incluso cuando el tema suena igual, porque las fuentes contabilizan distintos elementos de la cabina, aplican diferentes supuestos de producción de vehículos y utilizan sus propias progresiones de precios para los interiores con muchas características.
Los adhesivos y cintas utilizados en toda la cabina son un elemento de variación habitual, y quedan fuera del alcance de Mordor Intelligence. Esta es una razón por la que algunos totales publicados resultan más altos incluso antes de comparar los supuestos de crecimiento. Las diferencias también provienen de si las mejoras de interior del mercado de posventa se suman al equipamiento de los OEM, de cómo se trata el agrupamiento de módulos de cabina frente a partidas separadas, y de si la conversión de divisas se fija en un año o se promedia a lo largo del período.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 175,14 mil millones de USD (2026) | |
| Consultora Global A | 181,68 mil millones de USD (2025) | Utiliza un año diferente y una cesta de componentes más amplia que puede incluir consumibles de cabina adyacentes y materiales de unión, lo que eleva el valor implícito por vehículo en comparación con una construcción basada únicamente en componentes. |
| Editorial del Sector B | 185,43 mil millones de USD (2025) | A menudo combina el valor de las características de interior premium con alcances más amplios de tecnología de interior y aplica una expansión del precio de venta promedio más rápida impulsada por características, lo que puede elevar los totales en comparación con los conjuntos de demanda vinculados a la producción. |
La diferencia en la tabla se explica principalmente por lo que se contabiliza como contenido de interior, cómo se asigna el valor de la cabina agrupada y el año exacto utilizado para los supuestos de divisas y precios. Al mantener el modelo anclado a la producción de vehículos y a tasas de adopción de características claras, la estimación permanece rastreable a insumos reproducibles que pueden verificarse nuevamente a medida que cambian las tendencias de producción y contenido.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de interiores automotrices en 2026?
El tamaño del mercado de interiores automotrices es igual a USD 175.14 mil millones en 2026 y se proyecta que alcance USD 214.96 mil millones en 2031 a una CAGR del 4,18%.
¿Qué categoría de componentes lidera actualmente en gasto?
Los sistemas de asientos lideran con una participación de ingresos del 34,05% en 2025, lo que refleja su instalación universal y su potencial de actualización.
¿Qué región muestra el crecimiento más rápido hasta 2031?
Asia-Pacífico exhibe la CAGR más rápida del 4,31% gracias al auge de los SUV premium de China y las exportaciones de vehículos eléctricos del sudeste asiático.
¿Por qué los sistemas de monitoreo del conductor están ganando terreno?
Las regulaciones de la UE y los EE. UU. ahora exigen la detección de fatiga y distracción, impulsando el segmento a una CAGR del 4,23%.
¿Cómo influye la sostenibilidad en la elección de materiales?
Los objetivos de neutralidad de carbono de los OEM impulsan los insumos reciclados y de base biológica, lo que permite que los materiales naturales y reciclados crezcan a una CAGR del 4,24% hasta 2031.
Última actualización de la página el:



