
Tamaño y participación del mercado de racks para centros de datos de Alemania
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
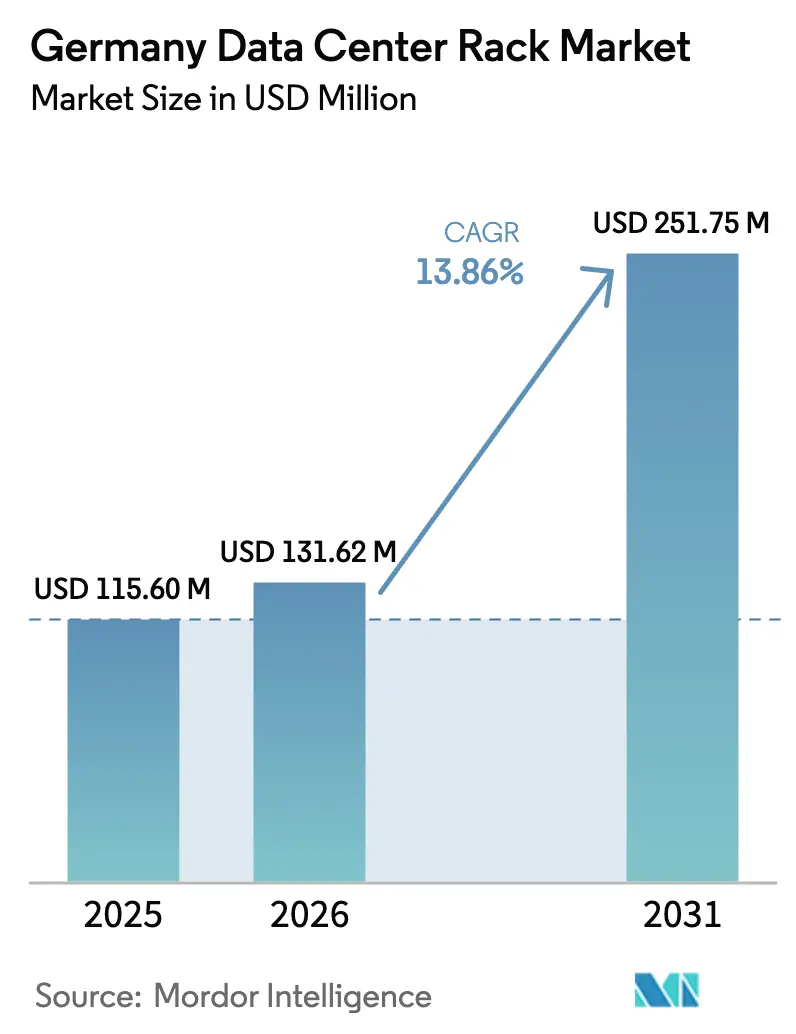
| Tamaño del mercado en el año base (2025) | 115.6 Millones de dólares |
| Tamaño del Mercado (2026) | 131.62 Millones de dólares |
| Tamaño del Mercado (2031) | 251.75 Millones de dólares |
| Growth Rate (2026 - 2031) | 13.86 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de racks para centros de datos de Alemania por Mordor Intelligence
El tamaño del mercado de racks para centros de datos de Alemania en 2026 se estima en 131,62 millones de USD, creciendo desde el valor de 2025 de 115,6 millones de USD con proyecciones para 2031 que muestran 251,75 millones de USD, creciendo a una CAGR del 13,86% durante 2026-2031. El gasto de capital sostenido por parte de operadores de nube de hiperescala en Fráncfort, el despliegue nacional de nodos de borde 5G por parte de empresas de telecomunicaciones, y la agenda federal de soberanía de datos GAIA-X sustentan esta vigorosa trayectoria. Los gabinetes preparados para refrigeración líquida están pasando del concepto experimental al uso generalizado a medida que los servidores de inteligencia artificial (IA) duplican las densidades de potencia promedio por rack, mientras que la Ley de Eficiencia Energética (EnEfG) orienta a los compradores hacia soluciones integradas de refrigeración y monitoreo que pueden ayudar a los futuros sitios a alcanzar un objetivo de PUE de 1,2. Los gabinetes de tipo cerrado mantienen una ventaja estructural porque las aseguradoras alemanas, los reguladores financieros y los auditores del RGPD exigen altos niveles de seguridad física, impulsando ciclos de renovación continua. Por último, las conversiones de recuperación de edificios industriales en desuso en micro instalaciones están extendiendo la demanda hacia ubicaciones secundarias y abriendo nuevas fuentes de ingresos para los proveedores alemanes de racks que pueden ofrecer soluciones modulares y precertificadas.
Conclusiones clave del informe
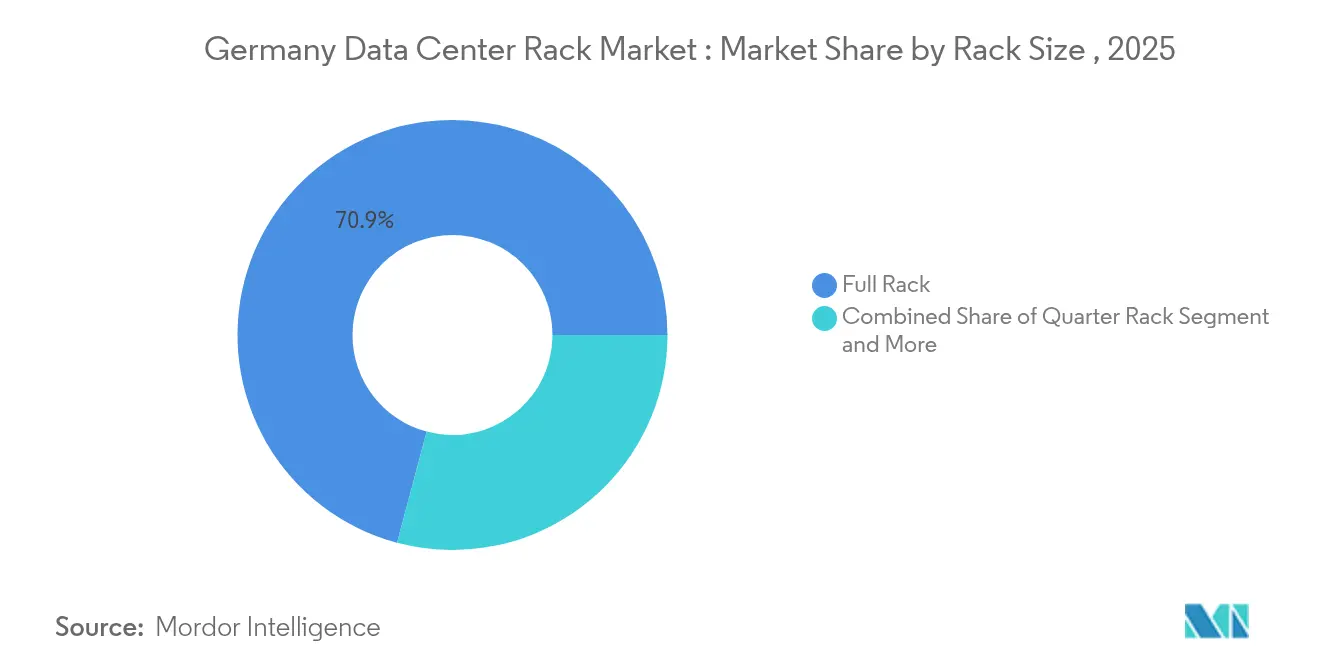
- Por tamaño de rack: los racks completos lideraron con el 70,85% de la participación del mercado de racks para centros de datos de Alemania en 2025, mientras que la misma categoría se expande a una CAGR del 15,91% hasta 2031.
- Por altura de rack: los racks de 42U mantuvieron el 55,12% de participación en el tamaño del mercado de racks para centros de datos de Alemania en 2025; los racks de 48U registran la CAGR más alta del 17,08% hasta 2031.
- Por tipo de rack: las soluciones de gabinete (cerrado) capturaron el 74,68% de la participación en ingresos en 2025 y avanzan a una CAGR del 15,64% hasta 2031.
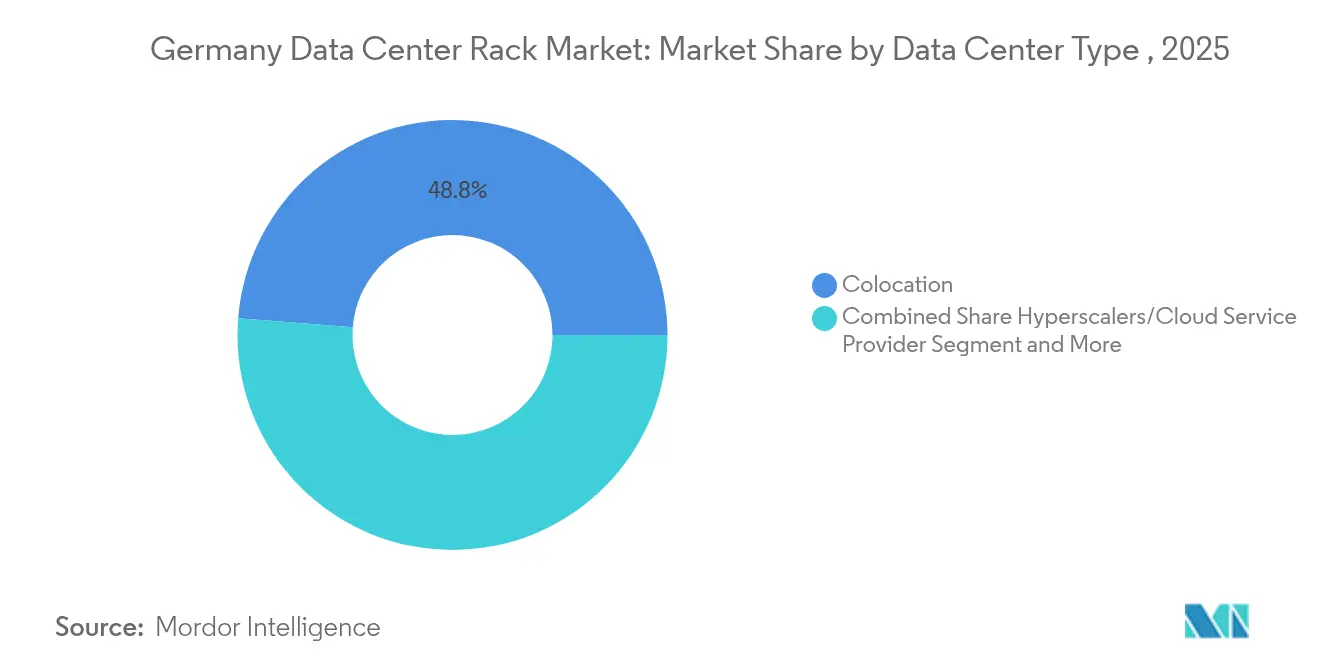
- Por tipo de centro de datos: las instalaciones de colocación representaron el 48,75% del tamaño del mercado de racks para centros de datos de Alemania en 2025, mientras que los sitios de hiperescala y nube registran la CAGR más alta del 18,12% hasta 2031.
- Por material: los marcos de acero retuvieron el 81,47% de la participación en 2025; los racks de aluminio avanzan a una CAGR del 16,98% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de racks para centros de datos de Alemania
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de las inversiones de nube de hiperescala en la región de Fráncfort | +3.2% | Área metropolitana de Fráncfort, extensión hacia Rhine-Main | Mediano plazo (2-4 años) |
| Rápido crecimiento en los despliegues de computación de borde por parte de operadores de telecomunicaciones | +2.8% | Nacional, con ganancias tempranas en Berlín, Múnich, Hamburgo | Corto plazo (≤2 años) |
| Apoyo gubernamental a la digitalización (iniciativa GAIA-X) | +2.1% | Nacional, concentrado en los principales centros urbanos | Largo plazo (≥4 años) |
| La adopción de servidores de alta densidad y refrigeración líquida impulsa los ciclos de renovación de racks | +3.5% | Fráncfort, Berlín, mercados secundarios | Mediano plazo (2-4 años) |
| Demanda de racks con certificación sísmica para cumplir con los estándares de seguros alemanes | +1.2% | Nacional, zonas industriales | Largo plazo (≥4 años) |
| Reconversión de sitios industriales abandonados en micro centros de datos | +1.0% | Regional, antiguas zonas industriales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las inversiones de nube de hiperescala en la región de Fráncfort
El papel de Fráncfort como principal centro de interconexión de Europa impulsa una expansión agresiva que compromete más de 24.000 millones de EUR en capacidad entre 2024 y 2029. [1]Asociación Alemana de Centros de Datos, "Estudio de mercado 2024," germandatacenterassociation.orgMicrosoft ha comprometido 3.200 millones de EUR y Amazon Web Services 16.600 millones de EUR para ampliar sus presencias regionales, orientando el mercado de racks para centros de datos de Alemania hacia gabinetes más altos de 48U capaces de alojar tarjetas GPU para IA. El sitio FRA18 de Digital Realty, instalado dentro de un edificio catalogado, demuestra cómo la escasez de terreno impulsa diseños innovadores que aún requieren racks de profundidad completa y preparados para refrigeración líquida en datacenterknowledge.com. Los marcos con certificación sísmica también experimentan una mayor adopción porque las aseguradoras alemanas vinculan las primas más bajas a la construcción robusta de gabinetes. En general, el gasto de capital de los hiperescaladores concentra la demanda, acorta los ciclos de reemplazo y consolida contratos de volumen que favorecen a los proveedores con plantas de ensamblaje local y plazos de entrega rápidos.
Rápido crecimiento en los despliegues de computación de borde por parte de operadores de telecomunicaciones
Los operadores de telecomunicaciones introducen minihubs distribuidos para admitir la segmentación de red 5G y el IoT industrial de baja latencia, lo que amplía la distribución geográfica del mercado de racks para centros de datos de Alemania. La participación de Deutsche Telekom en la Gigafábrica de IA financiada por la Unión Europea posiciona decenas de microinstalaciones en los corredores manufactureros, generando pedidos constantes de racks de cuarto y de medio que pueden ser instalados por un equipo de dos personas. El diseño de referencia de Cisco para nodos de borde de telecomunicaciones requiere gabinetes unificados, administrados de forma remota y basados en estándares que simplifican las operaciones de sitios sin personal. Los nodos de borde estimulan una demanda incremental porque cada región 5G necesita su propia microfacilidad, pero los operadores insisten en marcos certificados por TÜV que cumplan los códigos de seguridad alemanes, lo que permite a proveedores locales como Rittal capitalizar la proximidad y la rápida respuesta de servicio.
Apoyo gubernamental a la digitalización (iniciativa GAIA-X)
GAIA-X refuerza el requisito nacional de procesamiento soberano de datos y acelera la migración de cargas de trabajo desde nubes no europeas hacia infraestructura nacional. Más de 300 empresas partes interesadas, entre ellas Deutsche Telekom, dan forma a una arquitectura de referencia que estandariza el cumplimiento normativo, la seguridad y la interoperabilidad. Dado que GAIA-X prescribe dónde pueden residir los datos, los clientes prefieren suites de colocación dentro del país y solicitan racks con registros de acceso integrados y sensores ambientales que satisfagan las auditorías del RGPD. Las perspectivas de política garantizan una demanda constante de gabinetes conformes y otorgan a los fabricantes alemanes una ventaja sobre los competidores extraterritoriales que carecen de credenciales de certificación local.
Adopción de servidores de alta densidad y refrigeración líquida que impulsa los ciclos de renovación de racks
Los clústeres de entrenamiento de IA ahora superan los 30 kW por rack en las salas más recientes de Fráncfort, el doble del promedio de 2017, lo que obliga a una transición hacia intercambiadores de calor de puerta trasera, placas de frío de contacto directo con el chip y opciones de inmersión. El prototipo de 400 kW de Rittal, presentado en la Cumbre Global OCP 2024, demuestra cómo la cadena de suministro rediseña los marcos para alojar colectores, bombas y acoplamientos de desconexión rápida. Los productos preparados para refrigeración líquida tienen precios premium, pero también acortan el despliegue porque las líneas de refrigeración llegan preintegradas. Los operadores valoran la resiliencia operativa y la capacidad de cumplir con el mandato de PUE 1,2 de la EnEfG a partir de julio de 2026, garantizando así una oportunidad de renovación sostenida para el mercado de racks para centros de datos de Alemania.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Escalada de los costos de terreno y energía en los principales clústeres de colocación | -2.8% | Fráncfort, Berlín | Corto plazo (≤2 años) |
| Brechas de seguridad de datos y escalada de costos de cumplimiento normativo | -1.5% | Nacional, centros financieros | Mediano plazo (2-4 años) |
| Largos procesos de obtención de permisos bajo la Ley Federal de Control de Emisiones | -2.1% | Nacional, áreas urbanas | Mediano plazo (2-4 años) |
| Escasez de instaladores certificados por TÜV para sistemas avanzados de contención | -1.3% | Nacional, mercados secundarios | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Largos procesos de obtención de permisos bajo la Ley Federal de Control de Emisiones
Los proyectos que instalan más de 2 MW de respaldo diésel deben obtener una licencia de la Ley Federal de Control de Emisiones, lo que prolonga los plazos entre 12 y 18 meses debido a las consultas públicas y las revisiones ambientales. Cada nuevo requisito —planes de captura de calor residual, auditorías de gestión energética, informes de biodiversidad— añade alcance de ingeniería, lo que a su vez retrasa la etapa de adquisición de racks. Los nuevos participantes internacionales sin socios locales establecidos tienen dificultades para navegar por las capas de aprobación municipales y estatales separadas, y en ocasiones abandonan las intenciones de compra o trasladan capacidad a los Países Bajos. Para el mercado de racks para centros de datos de Alemania, el mayor impacto es un patrón de pedidos intermitente que complica la planificación de fábrica y la gestión de inventario para los proveedores nacionales.
Escalada de los costos de terreno y energía en los principales clústeres de colocación
Los precios de construcción promediaron 9,1 millones de USD por megavatio en Fráncfort durante 2024, un aumento del 6,5% interanual, lo que erosiona el margen para los presupuestos de equipos y ralentiza las órdenes de compra de nuevos gabinetes.
[2]Savills, "Rastreador de costos de construcción de centros de datos de Fráncfort 2024," savills.de Los cuellos de botella en la red eléctrica significan que ciertos proyectos esperan hasta dos años para obtener espacios de transformadores, lo que lleva a los operadores a suscribir acuerdos de intercambio de capacidad y ubicaciones secundarias. Las tarifas eléctricas en alza, junto con el requisito de energía 100% renovable para 2027, obligan a los operadores a coinvertir en activos solares y de baterías, dejando menos fondos para actualizaciones discrecionales de racks. Las empresas de colocación más pequeñas que compiten por precio han pospuesto programas de renovación no críticos, lo que se traduce en un lastre a corto plazo para la expansión del mercado de racks para centros de datos de Alemania.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tamaño de rack: los racks completos dominan los despliegues empresariales
Los racks completos mantuvieron el 70,85% de la participación del mercado de racks para centros de datos de Alemania en 2025, avanzando a una CAGR del 15,91% hasta 2031 a medida que las salas de hiperescala estandarizan en huellas de 42U y más altas para clústeres de GPU. Este dominio refleja las economías de escala, los diseños uniformes de gestión de cables y la mayor facilidad de integración de la contención de pasillo caliente. Los racks de cuarto y de medio sirven a ubicaciones de borde especializadas o sótanos de oficinas reconvertidos donde prevalecen las limitaciones de profundidad o altura del techo, pero sus ingresos combinados permanecen por debajo de un tercio del tamaño del mercado de racks para centros de datos de Alemania. La preferencia por los racks completos también se alinea con la cláusula de calor residual de la EnEfG, porque las filas contiguas mejoran el modelado del flujo de aire y permiten las retroinstalaciones de intercambiadores de puerta trasera que capturan la producción térmica para los circuitos de calefacción urbana. A medida que más nodos de inferencia de IA migran a fábricas y almacenes logísticos, las variantes compactas crecerán, pero los racks completos estandarizados deberían retener la posición superior dado los considerables contratos de compra anticipada de los hiperescaladores.
Los grupos de ingeniería alemanes han respondido desarrollando módulos prefabricados donde los racks completos salen de la fábrica preconectados, reduciendo el trabajo en obra de semanas a días. Siemens y Cadolto promueven un diseño de contenedor ISO que incluye doce gabinetes de 42U, refrigeración en línea y un módulo de batería dedicado, reduciendo el costo total instalado para flotas de borde multirregionales. Los fabricantes locales también aseguran una ventaja logística; la proximidad a Fráncfort permite la entrega al día siguiente de piezas de repuesto, lo que sigue siendo un factor crítico para los inquilinos de colocación sujetos a acuerdos de nivel de servicio estrictos. A medida que la demanda del mercado de racks para centros de datos de Alemania se amplía a ciudades secundarias, la cobertura de servicio flexible y las opciones de reemplazo rápido reforzarán aún más la adopción de racks completos.


Por altura de rack: las configuraciones de 48U lideran la innovación
Los marcos de 42U, el referente global, retuvieron el 55,12% de participación en el tamaño del mercado de racks para centros de datos de Alemania en 2025. Sin embargo, los operadores actualizan a unidades más altas de 48U para alojar servidores adicionales en huellas sin cambios, logrando hasta un 14% de ahorro de espacio por rack. Esta tendencia produce la CAGR más alta del segmento del 17,08% hasta 2031. Los diseños más altos ofrecen el espacio necesario para montar colectores de distribución de líquido por encima del área del servidor, lo que mantiene el mantenimiento alejado de las barras de alimentación activas. También permiten a los operadores instalar dos bandejas de cables —una para fibra, una para alimentación— mejorando el aislamiento de fallas.
Una participación menor aunque visible de compradores selecciona alturas personalizadas de 45U o 52U para laboratorios de investigación y celdas de prueba automotriz que alojan clústeres de cómputo experimentales. El ejemplar de 400 kW de Rittal, efectivamente un chasis personalizado de 52U con montantes reforzados, demuestra cómo se están ampliando los límites de diseño para acomodar aceleradores de IA que consumen más de 130 kW por gabinete. La altura libre del techo en el céntrico Fráncfort sigue siendo el factor limitante práctico; la mayoría de las nuevas construcciones mantienen una altura de suelo elevado de 3,6 m, lo que impone un tope físico a la altura del rack. En consecuencia, el mercado de racks para centros de datos de Alemania continuará registrando una migración de 42U hacia 48U sin desplazar completamente el factor de forma heredado.
Por tipo de rack: las soluciones de gabinete garantizan el cumplimiento de seguridad
Los gabinetes cerrados aseguraron el 74,68% de participación en 2025 y mantienen una perspectiva de CAGR del 15,64%, impulsados por las directrices de soberanía de datos, los requisitos de las aseguradoras y la necesidad práctica de segregar a los inquilinos de colocación. Los modelos de gabinete llegan con puertas frontales y traseras con cerradura, paneles laterales ajustables y registros de acceso integrados que se conectan con los sistemas de gestión de edificios, todo lo cual agiliza las auditorías de ISO 27001. Los racks de marco abierto se dirigen principalmente a los interiores de hiperescala donde cada sala ya es una zona restringida, pero sus lados abiertos complican las retroinstalaciones de contención de pasillo caliente, retrasando el paso a la refrigeración líquida.
Las variantes de montaje en pared y micro sirven a pequeñas cabinas de telecomunicaciones e instalaciones de campus donde el espacio en el suelo es escaso. Los operadores alemanes valoran la certificación TÜV, por lo que los proveedores deben proporcionar documentación sobre clasificaciones de carga, resistencia a la corrosión y puntuaciones sísmicas. Las soluciones de gabinete permanecen, por tanto, como la opción predeterminada en los servicios financieros, el alojamiento del sector público y las regiones en la nube que requieren vallado de seguridad por inquilino. A medida que la adopción de refrigeración líquida se acelera, las puertas de gabinete con un 70% de perforación o los intercambiadores de calor de puerta trasera reforzarán la primacía continua del modelo de gabinete dentro del mercado de racks para centros de datos de Alemania.
Por tipo de centro de datos: los hiperescaladores impulsan la transformación de la infraestructura
Los proveedores de colocación representaron el 48,75% de la participación del mercado de racks para centros de datos de Alemania en 2025, ya que los propietarios reparten los costos de infraestructura fija entre múltiples inquilinos. Sin embargo, los sitios de hiperescala y nube registran la CAGR más alta del 18,12% porque las inversiones en IA requieren enormes densidades de potencia que los centros de datos internos no pueden acomodar. Los constructores de nube negocian acuerdos de volumen plurianuales que agrupan racks, barras de alimentación y contención de pasillo caliente en una sola factura, ejerciendo así presión sobre los precios pero ofreciendo un flujo de ingresos predecible a los proveedores.
Las empresas están ajustando sus huellas locales y trasladando cargas no esenciales a nubes alojadas, lo que libera capital pero también desplaza el calendario de adquisiciones. Los despliegues de borde aumentan dentro de los sectores manufacturero y automotriz donde los objetivos de latencia caen por debajo de los 10 milisegundos. Cada fábrica automatizada o centro logístico inteligente solicita entre dos y ocho gabinetes, proporcionando un ritmo de ventas diferente —lotes pequeños con entrega rápida—. En general, el tamaño del mercado de racks para centros de datos de Alemania se inclina hacia los compradores de hiperescala, aunque el potencial de crecimiento permanece diversificado a lo largo del continuo de despliegue.
Por material: el dominio del acero enfrenta el desafío del aluminio
Los marcos de acero capturaron el 81,47% de los ingresos en 2025 porque ofrecen una sólida capacidad de carga, resistencia a las vibraciones y ventajas de costo. El mercado de racks para centros de datos de Alemania adopta gradualmente el aluminio a una CAGR del 16,98% hasta 2031 a medida que los operadores tienen en cuenta las restricciones de peso en salas de varios pisos y los requisitos sísmicos exigidos por las aseguradoras. El aluminio disipa el calor más rápido que el acero, lo que lo convierte en una opción adecuada para las bases de refrigeración líquida, y facilita la manipulación manual durante el ensamblaje in situ. Los proveedores contrarrestan la desventaja de peso del acero ofreciendo láminas pregalvanizadas con calibres más delgados mientras mantienen la clasificación de carga de 1.500 kg típica para las salas de hiperescala de Fráncfort.
Las aleaciones compuestas e híbridas siguen siendo especializadas y aparecen con frecuencia en institutos de investigación o instalaciones militares que requieren blindaje electromagnético. Los esfuerzos de certificación añaden costo, limitando una adopción más amplia. Sin embargo, la norma de calor residual de la EnEfG introduce temperaturas operativas permisibles más altas, por lo que los materiales que mantienen la integridad estructural a 45 °C ganarán relevancia. Las empresas locales ya integran aluminio reciclado en nuevos modelos, alineándose con los objetivos de economía circular de la Unión Europea y añadiendo una etiqueta ecológica que resuena con los inquilinos de colocación orientados a la sostenibilidad.
Análisis geográfico
Alemania alberga 522 centros de datos operativos, lo que la convierte en el segundo mercado global más grande detrás de los Estados Unidos y la mayor red nacional de Europa. Fráncfort lidera con 745 MW de capacidad de TI activa y el intercambio de internet DE-CIX, concentrando más de un tercio del tamaño del mercado de racks para centros de datos de Alemania en un radio de 25 km. Sin embargo, la escasez de terreno y la congestión de la red eléctrica están redirigiendo la expansión hacia las ciudades adyacentes de Rhine-Main, que atraen una demanda incremental de racks a medida que los hiperescaladores adoptan un modelo de campus que abarca diez o más edificios.
Berlín ha pasado de ser un nodo emergente a convertirse en un sólido centro alternativo. Google y NTT aseguraron cada uno parcelas de varios hectáreas, y las nuevas salas respaldarán más de 200 MW de carga adicional para 2030 en cushmanwakefield.com. Los valores de terreno más bajos de la capital y el acceso a energía renovable atraen a inquilinos de IA y computación de alto rendimiento que prefieren el conjunto de talento tecnológico de la región. Múnich sigue con nueva actividad, incluidos proyectos de Portus y PGIM Real Estate que anclan fases de 5,5 MW y 30 MVA respectivamente, ampliando el mercado de racks para centros de datos de Alemania hacia el sur de Baviera. En consonancia con la política de la EnEfG, las empresas de servicios públicos de Múnich promueven la captura de calor residual, impulsando rediseños de racks que integran intercambiadores de puerta trasera compatibles con los circuitos de calefacción urbana.
Las ciudades secundarias como Hamburgo, Düsseldorf y Stuttgart aumentan su atractivo porque los gobiernos locales ofrecen permisos simplificados y créditos de energía renovable. Los despliegues de borde difundieron aún más la demanda hacia ciudades industriales donde las fábricas automotrices y las plantas químicas requieren enlaces de latencia inferior a 10 ms hacia cargas de trabajo en la nube. Las conversiones de recuperación de acerías y plantas de papel en desuso en el Valle del Ruhr demuestran que los proveedores de racks capaces de suministrar gabinetes modulares y resistentes a la corrosión pueden asegurar proyectos de alto margen. En consecuencia, si bien Fráncfort sigue siendo el punto focal, una narrativa de construcción distribuida da forma ahora a la geografía del mercado de racks para centros de datos de Alemania y refuerza la necesidad de una cobertura de servicio a escala nacional.
Panorama regulatorio
Los requisitos operativos de Alemania para la infraestructura de centros de datos vinculan cada vez más la selección de racks con el rendimiento energético y de sostenibilidad medido, la protección de datos y el cumplimiento de normas de seguridad. Un pilar clave a corto plazo es la Ley de Eficiencia Energética (EnEfG), que fija un objetivo de PUE de 1,2 para nuevos emplazamientos a partir de julio de 2026, impulsando a los compradores hacia racks capaces de soportar monitoreo integrado, contención y diseños preparados para refrigeración líquida. En marzo de 2026, el Gobierno Federal alemán adoptó una Estrategia Nacional de Centros de Datos a través del Ministerio Federal de Asuntos Digitales y Modernización del Estado (BMDS), enmarcando explícitamente la energía, la ubicación y la soberanía tecnológica como prioridades para la nueva capacidad. Esto refuerza la demanda de plataformas de rack estandarizadas y auditables en implementaciones de colocación y adyacentes al sector público.
A nivel de la UE, la Comisión Europea avanzó en marzo de 2026 un borrador de Reglamento Delegado para un esquema común de calificación de la UE para centros de datos que utiliza las métricas PUE y WUE, aumentando el valor de la instrumentación y la medición a nivel de rack que pueden alimentar los informes de las instalaciones. En cuanto a las interfaces de red y red eléctrica, los procesos nacionales y locales, incluidas las vías de permisos y los procedimientos de conexión a la red supervisados por los operadores de transmisión y distribución, afectan a los plazos de construcción, lo que a su vez condiciona el ritmo de adquisición de racks y distribución de energía. En conjunto, estos marcos elevan el papel de los sistemas de gabinetes certificados y documentados alineados con las prácticas de auditoría del RGPD y las expectativas de reporte energético, en particular en las industrias reguladas y los entornos de colocación de Alemania.
Análisis de la cadena de valor
La cadena de valor de racks de centros de datos en Alemania va desde la fabricación de metal y estructuras (acero y aluminio) hasta la ingeniería de gabinetes (puertas, paneles laterales, montantes con clasificación sísmica) y accesorios (gestión de cables, rieles, paneles ciegos). Una capa cada vez más importante es la integración térmica y de energía para implementaciones de IA de alta densidad. Los principales OEM y proveedores de sistemas, como Rittal, Schneider Electric, Eaton, Vertiv, Legrand y nVent (Schroff), suministran familias de racks estandarizadas y opciones de contención y refrigeración por puerta trasera. Luego dependen de distribuidores locales, integradores de sistemas y socios EPC para empaquetar racks con PDU, canalizaciones eléctricas (busways) y monitoreo en filas y salas desplegables. Río abajo, los operadores hyperscale y de colocación en Fráncfort y los campus emergentes en Berlín y otras áreas metropolitanas impulsan las compras por volumen, mientras que los operadores de telecomunicaciones y los sitios de borde industrial demandan formatos más pequeños que priorizan la instalación rápida y la gestión remota.
La integración se está desplazando río arriba hacia bloques de construcción modulares preparados en fábrica que reducen las limitaciones de mano de obra en el sitio y el tiempo de puesta en marcha. Un ejemplo de marzo de 2026 es la asociación entre Siemens Smart Infrastructure y Rittal, centrada en infraestructura modular estandarizada y conceptos de racks de potencia dedicados para densidades de potencia de nivel IA. Esto alinea la demanda de racks con la distribución de baja tensión, la electrónica de potencia y el monitoreo como una especificación combinada en lugar de una compra de gabinete independiente. La coordinación impulsada por políticas, destacada por la Estrategia Nacional de Centros de Datos del BMDS adoptada en marzo de 2026, conecta además a las partes interesadas de la industria en torno a objetivos de infraestructura soberana, fortaleciendo la demanda de productos certificados localmente y cadenas de suministro documentadas que puedan satisfacer los requisitos de energía, seguridad y protección.
Panorama competitivo
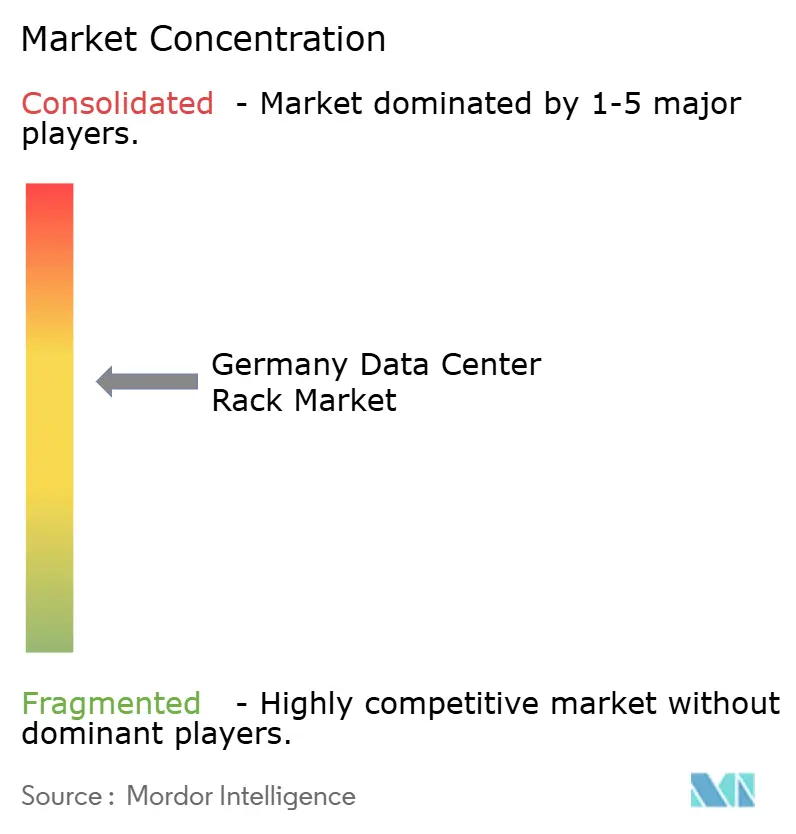
El mercado de racks para centros de datos de Alemania muestra una concentración moderada. Rittal, Schneider Electric y Eaton combinan una sólida producción nacional con redes de servicio globales, mientras que Vertiv utiliza su liderazgo en gestión térmica para vender de forma cruzada racks integrados con refrigeradores de puerta trasera. Los líderes locales se diferencian mediante documentación de cumplimiento, certificaciones TÜV y proximidad, lo que reduce los plazos de entrega a menos de una semana para SKU estándar. Los participantes globales, incluidos Legrand y Huawei Technologies Co. Ltd., buscan posicionarse a través de asociaciones con contratistas alemanes de ingeniería, adquisiciones y construcción que pueden navegar por la zonificación municipal y las leyes federales de emisiones.
La diferenciación tecnológica se inclina hacia los paquetes de plataforma. La actualización de EcoStruxure IT Gateway de Schneider Electric en 2025 añadió mapeo de dispositivos de múltiples proveedores, satisfaciendo una solicitud del mercado de monitoreo unificado en flotas de activos mixtos. Siemens avanzó un concepto llave en mano con Cadolto y Legrand que combina salas prefabricadas con racks de 42U instalados en fábrica, reduciendo así el trabajo de adecuación in situ en un 40% y respondiendo a los ajustados calendarios de despliegue de borde. Northern Data Group señala un nuevo perfil de comprador: operadores de infraestructura centrados en IA que demandan marcos preparados para refrigeración líquida de 48U, clasificaciones de alta carga de peso en cobre y amplias matrices de sensores para la optimización de potencia mediante aprendizaje automático.
Las fusiones y los acuerdos de suministro a largo plazo intensifican la competencia. Rittal firmó un marco de cinco años con dos propietarios de instalaciones de hiperescala que consolida una base de 100.000 gabinetes en sitios europeos. Vertiv respondió alineándose con un proveedor alemán de colocación para integrar sus intercambiadores de calor de puerta trasera CoolLoop como opción estándar. Los nuevos participantes persiguen la diferenciación en sostenibilidad comercializando marcos de aluminio con una declaración de contenido reciclado del 70%, dirigida a clientes que divulgan evaluaciones de carbono de cuna a tumba a los inversores. El cambiante tablero competitivo combina, por tanto, la capacidad de ingeniería, el dominio regulatorio y las credenciales verdes como los principales vectores de éxito en el mercado de racks para centros de datos de Alemania.
Líderes de la industria de racks para centros de datos de Alemania
Eaton Corporation
Rittal GMBH & Co.KG
Schneider Electric SE
Vertiv Holdings Co
nVent Electric plc (incl. Schroff)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La política nacional y la expansión de campus al estilo hyperscale están creando espacio en blanco para los proveedores de racks capaces de ofrecer plataformas de gabinetes estandarizadas, con capacidad de reporte energético y preparadas para IA. La Estrategia Nacional de Centros de Datos del BMDS, adoptada en marzo de 2026, establece objetivos de duplicar la capacidad total nacional de centros de datos y cuadruplicar la capacidad de IA y computación de alto rendimiento para 2030. Organiza medidas en torno a energía y sostenibilidad, ubicación y espacio, y tecnología y soberanía. Esta agenda aumenta la necesidad abordable de configuraciones de rack de mayor densidad, incluidos marcos de 48U y preparados para líquido, y de sensores y medición a nivel de rack que respalden los informes de PUE y WUE, especialmente a medida que la Comisión Europea avanza en un esquema común de calificación de la UE utilizando estas métricas.
Una segunda área de oportunidad es la expansión de nuevos campus grandes y la reubicación de capacidad hacia corredores secundarios, donde los permisos y el acceso a la red condicionan los diseños de implementación. Por ejemplo, Virtus ha anunciado un campus de 204 MW en Wustermark (en las afueras de Berlín) con una construcción escalonada de varios años, lo que apunta a una demanda sostenida de SKU de rack repetibles, programas de entrega por etapas y cobertura de servicio más allá de Fráncfort. El enfoque estratégico en el aprovechamiento del calor residual en regiones alrededor de Berlín, incluidas Havelland y Potsdam, también favorece arquitecturas de rack compatibles con intercambiadores de calor de puerta trasera y distribución de refrigerante integrada en salas de alta densidad. Al mismo tiempo, los movimientos de la industria hacia una infraestructura de IA estandarizada, como la colaboración de marzo de 2026 entre Siemens y Rittal en conceptos modulares de energía y racks, amplían el espacio comercial para ofertas combinadas de rack más energía más térmica que acortan los plazos de entrega tanto para nuevas construcciones como para conversiones de instalaciones existentes.
Desarrollos recientes del sector
- Junio de 2026: Vertiv copatrocinó el evento Next Level Data Center en el House of Logistics and Mobility (HOLM) en Fráncfort del Meno para promover infraestructura de IA escalable. El encuentro destaca la demanda de racks modulares de borde y preparados para IA en Alemania. Refuerza el papel de Vertiv en la habilitación de implementaciones de IA escalables en centros de datos regionales.
- Mayo de 2026: Vertiv anunció la disponibilidad europea de los CDU CoolChip 2300 de Vertiv y de colectores de fila de red de fluidos para la refrigeración de racks de IA de alta densidad. El lanzamiento apunta a los crecientes requisitos de densidad en racks alemanes e instalaciones de borde. Amplía la presencia de Vertiv en los mercados europeos y respalda las cargas de trabajo de IA con refrigeración avanzada.
- Abril de 2026: Vertiv desplegó PDU conmutados PowerIT en centros de datos y sitios de red troncal en Alemania para el monitoreo en tiempo real a nivel de rack. El despliegue mejora la visibilidad de energía, capacidad y temperatura en los racks de centros de datos alemanes. Impulsa la inteligencia operativa y la fiabilidad para las implementaciones de IA y de borde en la región.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los racks físicos de centros de datos vendidos e instalados en Alemania, incluidas las estructuras de gabinete y de bastidor abierto utilizadas para montar servidores, almacenamiento y equipos de red en salas de datos y salas de borde.
Exclusiones de alcance: se excluyen de este dimensionamiento del mercado los servicios, los equipos de energía y refrigeración, las PDU de rack, los KVM y el hardware de TI.
Descripción general de la segmentación
- Por tamaño de rack
- Rack de cuarto
- Rack de medio
- Rack completo
- Por altura de rack
- 42U
- 45U
- 48U
- Otras alturas (52U y personalizado)
- Por tipo de rack
- Racks de gabinete (cerrado)
- Racks de marco abierto
- Racks de montaje en pared
- Por tipo de centro de datos
- Instalaciones de colocación
- Centros de datos de hiperescala y proveedores de servicios en la nube
- Empresarial y de borde
- Por material
- Acero
- Aluminio
- Otras aleaciones y compuestos
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer los límites del mercado y construir una visión más clara de la demanda antes de la modelización. Revisamos datos públicos y materiales de referencia, como publicaciones sobre energía e infraestructura digital de Alemania (incluida la Agencia Federal de Redes), series macroeconómicas de Destatis e indicadores comerciales e industriales de Eurostat, además de notas de política de la Comisión Europea que condicionan la actividad de construcción de centros de datos y el cumplimiento de la eficiencia energética.
Para traducir las señales macro en demanda de racks, también revisamos publicaciones y conjuntos de datos del ecosistema de centros de datos e internet, incluidos materiales de la Asociación Alemana de Centros de Datos, actualizaciones de tráfico de DE-CIX y comentarios públicos sobre construcción y permisos en medios de prensa de reputación. Se utilizaron informes de empresas, catálogos de productos y presentaciones a inversores para validar los formatos de rack habituales, las características de los gabinetes y los rangos de precios. Cuando fue necesario, se utilizó de forma selectiva una suscripción de pago para datos financieros de empresas y una base de datos de patentes para verificar la actividad de los proveedores y los ciclos de cambio de productos. Las fuentes aquí listadas son ilustrativas y no exhaustivas, y también se utilizaron materiales públicos adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en alinear el modelo con lo que realmente se está instalando en los sitios de colocación, hyperscale y empresariales alemanes, y en cómo difiere la compra entre nuevas salas y actualizaciones de retrofit. Hablamos con proveedores de racks y socios de canal, operadores de centros de datos, integradores de sistemas y equipos de instalaciones. Estas conversaciones se utilizaron luego para confirmar la mezcla de racks, las especificaciones típicas de gabinetes para cargas de mayor densidad, los plazos de entrega y el calendario de proyectos en los principales núcleos (especialmente Fráncfort) y ciudades secundarias.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 36% | CXO: 17% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 18% | Gerentes: 45% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con un conjunto de demanda de arriba hacia abajo reconstruido a partir de la actividad de construcción de centros de datos en Alemania, las ampliaciones de sitios y la creación de espacio apto para racks. Ese conjunto se traduce luego en adiciones anuales de unidades de rack y ciclos de reemplazo. Para mantener totales realistas, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, incluidos precios muestreados utilizados para estimar volúmenes de gabinetes por tipo de rack, además de retroalimentación de canal sobre el ritmo de envíos y la cartera pendiente, y luego ajustamos el modelo cuando aparecían brechas.
Las entradas clave incluyen el ritmo de puesta en marcha de nuevas salas de datos, la intensidad de retrofit impulsada por mayores densidades de potencia de rack, la preferencia entre gabinete y bastidor abierto en entornos auditados, las alturas típicas de rack y el espacio en U utilizable, el movimiento del precio de venta promedio vinculado al acero y al contenido de características, y la proporción de implementaciones de borde frente a instalaciones de grandes campus. La previsión utiliza análisis de escenarios respaldado por opiniones de expertos sobre despliegues hyperscale, el impulso de prealquiler de colocación y los plazos de cumplimiento de eficiencia energética. Se aplica una verificación de series temporales de estilo ARIMA breve para suavizar las variaciones interanuales de instalación. Cuando los datos de volumen de los proveedores están incompletos, las partes faltantes se completan utilizando ratios de adopción conservadores y luego se vuelven a probar con los patrones de compra del lado del operador para que las cifras finales sigan siendo trazables.
Validación de datos y ciclo de actualización
Los resultados del modelo se verifican frente a señales independientes, como las adiciones de capacidad de centros de datos, las carteras públicas de proyectos y la dirección de los plazos de entrega de adquisiciones, y luego se marcan las variaciones para su revisión. Se realizan verificaciones de anomalías por año y por categoría de rack, de modo que los saltos repentinos puedan vincularse a un factor específico, como la puesta en marcha de una fase de un gran campus o una ola de retrofit.
Antes de la aprobación final, el trabajo se revisa por etapas, comenzando con la evaluación de supuestos, luego verificaciones cruzadas frente a las notas de las entrevistas, y terminando con una revisión de coherencia interna entre mercados de infraestructura relacionados. El informe se actualiza anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, como anuncios importantes de capacidad o cambios de política que afecten el calendario de implementación. Justo antes de la entrega, se completa un nuevo rastreo de las publicaciones públicas recientes para que los clientes reciban la visión más actualizada.
Tamaño del mercado alemán de racks para centros de datos de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados pueden variar porque los equipos no siempre definen de la misma manera qué cuenta como una venta de rack, y el año y la base de precios también pueden diferir. Aquí, la lógica de dimensionamiento se mantiene vinculada a los ingresos por racks físicos en Alemania, y luego se utiliza la actividad de instalación y los ciclos de reemplazo para que los picos de proyectos puntuales no inflen el total.
Las PDU de rack y los complementos de monitoreo a nivel de rack quedan fuera del alcance de Mordor Intelligence, lo cual es una razón práctica por la que algunas cifras más amplias resultan más altas cuando agrupan accesorios de gabinete adyacentes en la misma cifra. Otro factor común es la rapidez con la que se supone que aumentan los precios de venta promedio de los gabinetes preparados para refrigeración líquida, ya que algunas estimaciones aplican un incremento más rápido sin verificar qué proporción de sitios está realmente adquiriendo esas configuraciones a corto plazo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 115,60 millones de USD (2025) | |
| Casa de Investigación Industrial A | 271,52 millones de USD (2025) | Puede incluir una canasta más amplia que combina gabinetes de rack con sistemas y complementos de rack relacionados, y también puede aplicar precios combinados más altos entre tipos de gabinete sin separar la renovación por retrofit de las instalaciones en salas nuevas. |
| Casa de Investigación Industrial B | 153,65 millones de USD (2020) | Utiliza un año de comparación diferente y puede depender más de una extrapolación suave a largo plazo, lo que puede infravalorar los cambios abruptos derivados de las fases de grandes campus y simplificar en exceso los años en que la puesta en marcha es irregular. |
La tabla muestra que las diferencias suelen deberse a los elementos de alcance incluidos con el rack, al año de comparación elegido y a cómo se gestiona la evolución de precios cuando los gabinetes de alta densidad crecen más rápido que los racks estándar. Al mantener la estimación trazable a las señales de demanda de unidades de rack, verificaciones de precios realistas y pasos de revisión repetibles, el resultado sigue siendo más fácil de conciliar con los patrones reales de adquisición en Alemania.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de racks para centros de datos de Alemania?
El mercado generó 131,62 millones de USD en 2026 y se proyecta que alcance los 251,75 millones de USD para 2031.
¿Qué tipo de rack lidera en Alemania?
Los racks de gabinete (cerrado) dominan con el 74,68% de participación en ingresos, impulsados por los requisitos de seguridad del RGPD y eficiencia de refrigeración.
¿Por qué los racks de 48U están ganando popularidad?
Los marcos de 48U permiten a los operadores alojar más servidores en la misma huella y proporcionan espacio para los colectores de refrigeración líquida, respaldando una CAGR del 17,08% hasta 2031.
¿Cómo influyen las regulaciones energéticas en el diseño de racks?
La Ley de Eficiencia Energética exige un PUE de 1,2 para nuevos sitios a partir de julio de 2026, lo que lleva a los compradores a adoptar racks con refrigeración y monitoreo integrados.
Última actualización de la página el:
- Mercado de Racks para Centros de Datos en el Reino Unido
- Mercado de Racks para Centros de Datos de España
- Mercado de Racks para Centros de Datos en Europa
- Mercado de Racks para Centros de Datos de Oriente Medio
- Mercado de Racks de Centros de Datos
- Mercado de Racks para Centros de Datos de Singapur
- Mercado de Racks para Centros de Datos de India
- Mercado de Racks para Centros de Datos en Vietnam
- Mercado de Racks para Centros de Datos de EE. UU.
- Mercado de racks de centros de datos de Polonia
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en todas las regiones, divididas por tipo de instalación, componente y nivel.
- Mercado de Servidores para Centros de Datos Servidores en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Construcción de Centros de Datos Demanda global de construcción, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Energía para Centros de Datos de España La demanda de sistemas de energía en España, cubriendo componente, tipo de instalación y tamaño de instalación.



