
Tamaño y participación del mercado de centros de datos de hiperescala de los Emiratos Árabes Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.39 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.78 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 48.74 % |
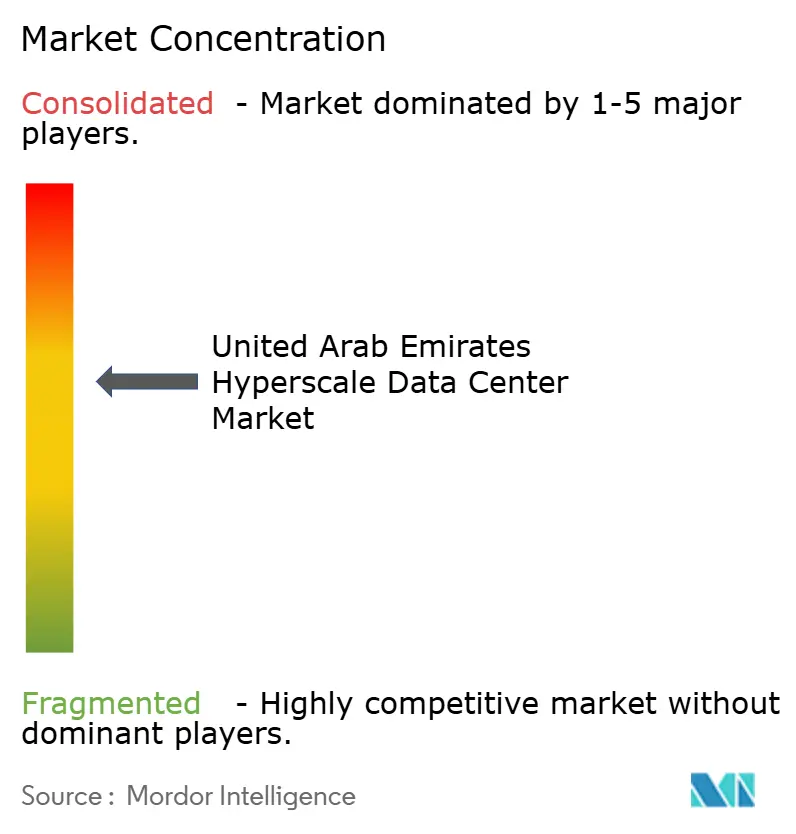
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de centros de datos de hiperescala de los Emiratos Árabes Unidos por Mordor Intelligence
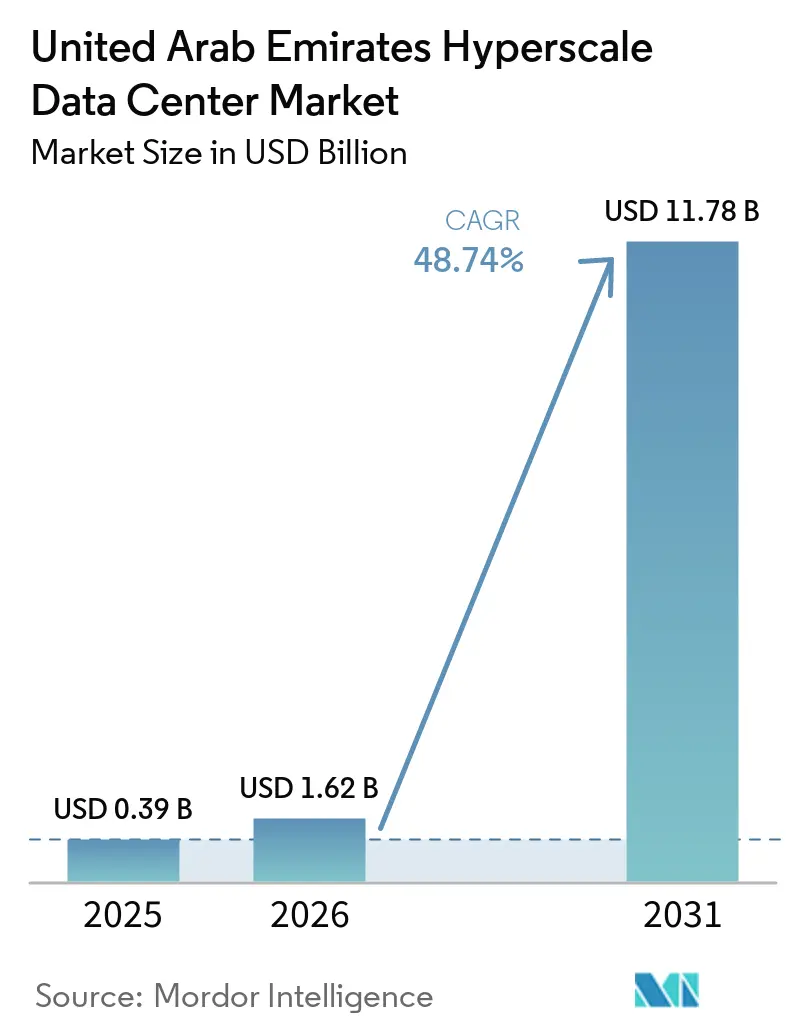
Se espera que el tamaño del Mercado de Centros de Datos Hiperescala de los Emiratos Árabes Unidos crezca de 0,39 mil millones de USD en 2025 a 1,62 mil millones de USD en 2026 y se prevé que alcance los 11,78 mil millones de USD en 2031 a una CAGR del 48,74% durante 2026-2031. En términos de base instalada, el mercado fue valorado en 0,26 mil megavatios en 2025 y se espera que crezca de 0,98 mil megavatios en 2026 a 6,75 mil megavatios en 2031, a una CAGR del 47,03% durante el período de pronóstico (2026-2031).
Los mandatos acelerados de nube soberana, las crecientes cargas de trabajo de inteligencia artificial y las competitivas tarifas de energía renovable están posicionando conjuntamente el mercado de centros de datos hiperescala de los Emiratos Árabes Unidos como el principal centro de infraestructura de IA de Oriente Medio. Los compromisos de capital gubernamental que superan los 13 mil millones de AED, las alianzas estratégicas como la de Microsoft–G42, y una cartera de proyectos de generación nuclear y solar están ampliando aún más la oportunidad de mercado disponible. Al mismo tiempo, la escasez de mano de obra cualificada y las restricciones en el uso del agua están obligando a los operadores a implementar automatización, recuperación de calor y sistemas de agua no potable para preservar los márgenes y cumplir los objetivos de sostenibilidad. La intensidad competitiva se está intensificando a medida que los proveedores internacionales de nube pasan de modelos de concentrador y radio en el Golfo a regiones dedicadas en los Emiratos, lo que está reconfigurando la dinámica de precio-rendimiento en todo el mercado de centros de datos hiperescala de los Emiratos Árabes Unidos.
Conclusiones clave del informe
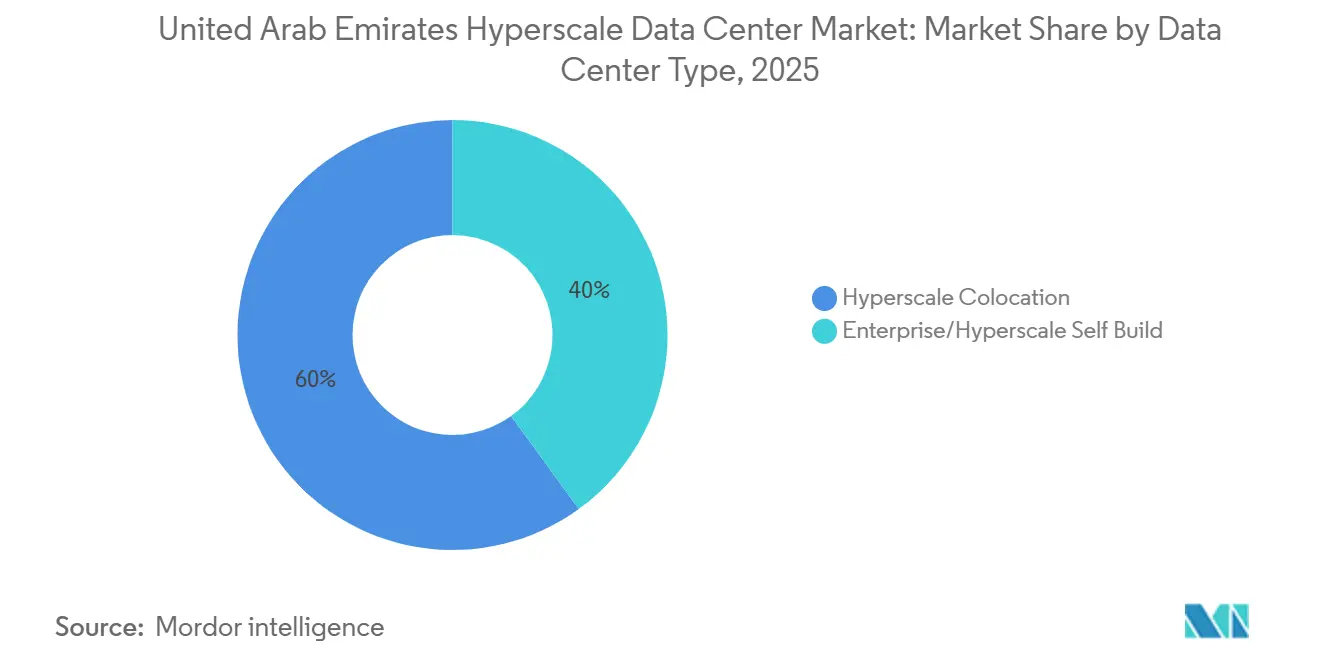
- Por tipo de centro de datos, la coubicación hiperescala lideró con el 60% de la participación del mercado de centros de datos hiperescala de los Emiratos Árabes Unidos en 2025, mientras que los despliegues de construcción propia por parte de hiperescaladores se proyecta que crezcan a una CAGR del 49,74% hasta 2031.
- Por componente, la infraestructura de TI representó el 41% del tamaño del mercado de centros de datos hiperescala de los Emiratos Árabes Unidos en 2025, con los sistemas de enfriamiento líquido expandiéndose a una CAGR del 50,63% hasta 2031.
- Por estndar de nivel, se proyecta que las instalaciones de Nivel IV registren el mayor crecimiento, a una CAGR del 49,81% hasta 2031, aunque el Nivel III mantiene una participación del 71% del mercado de centros de datos hiperescala de los Emiratos Árabes Unidos en 2025.
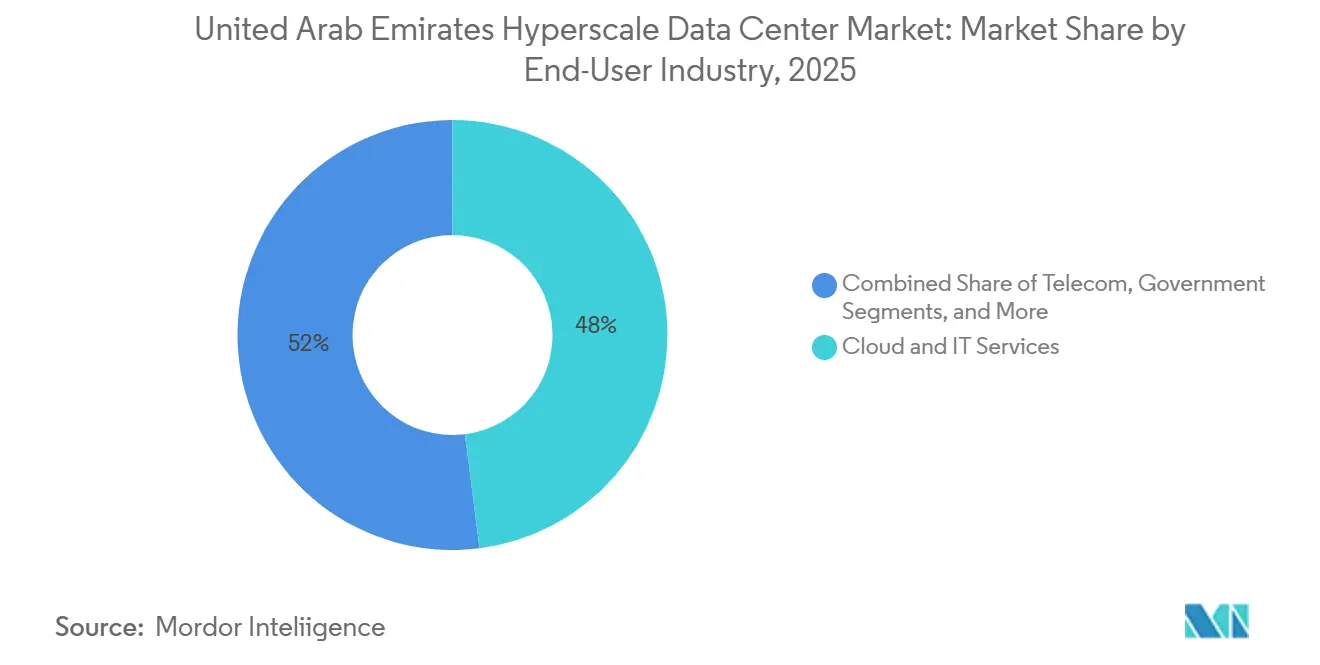
- Por industria de usuario final, los servicios en la nube y de TI retuvieron una participación del 48% del mercado de centros de datos hiperescala de los Emiratos Árabes Unidos en 2025; los proveedores de nube de IA están en camino de alcanzar una CAGR del 49,40% hasta 2031.
- Por tamaño de centro de datos, las instalaciones mega se están expandiendo más rápidamente a una CAGR del 49,12%, incluso cuando las instalaciones masivas mantuvieron el 44% del tamaño del mercado de centros de datos hiperescala de los Emiratos Árabes Unidos en 2025.
Tendencias e información del mercado de centros de datos de hiperescala de los Emiratos Árabes Unidos
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Mandatos de nube soberana bajo la Política de Gobierno Digital de los EAU | +14.2% | Nacional, con mayor intensidad en Abu Dabi | Mediano plazo (2-4 años) |
| Densidades de bastidores de IA/ML en cargas de trabajo públicas y del sector BFSI | +11.8% | Centro nacional para IA regional | Corto plazo (≤2 años) |
| Normas de localización de datos en DIFC / ADGM | +8.4% | Zonas financieras de Dubái y Abu Dabi | Mediano plazo (2-4 años) |
| Tarifas competitivas de energía verde a través de los APE de EWEC / DEWA | +6.1% | Dubái y Abu Dabi | Largo plazo (≥4 años) |
| Acuerdos de reutilización de calor con sistemas de enfriamiento de distrito | +5.6% | Centros urbanos | Mediano plazo (2-4 años) |
| Bloques piloto de reactores modulares pequeños de Barakah para campus | +2.8% | Nacional, piloto en Abu Dabi | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de nube soberana bajo la Política de Gobierno Digital de los EAU
Las entidades gubernamentales ahora exigen el procesamiento local de cargas de trabajo sensibles, lo que empuja a los hiperescaladores a lanzar regiones dedicadas en los Emiratos en lugar de atender a los clientes desde centros vecinos. Abu Dabi ha presupuestado AED 13.000 millones para convertirse en la primera administración pública completamente nativa de IA para 2027, impulsando la demanda de clústeres de GPU de alta densidad y sistemas especializados de enfriamiento líquido.[1] La política acelera la construcción de capacidad porque el cumplimiento normativo abarca tanto la residencia de datos como el entrenamiento de modelos de IA, lo que efectivamente consolida el mercado de centros de datos de hiperescala de los Emiratos Árabes Unidos en el mediano plazo. Los operadores internacionales están transfiriendo conocimiento técnico a socios locales, como ilustra la colaboración de región soberana entre Microsoft y G42, profundizando la cadena de valor estratégica.
Densidades de bastidores de IA/ML que superan los 100 kW en cargas de trabajo públicas y del sector BFSI
Los clústeres ricos en GPU que soportan inferencia de lenguaje natural y algoritmos de detección de fraude requieren una potencia por bastidor de cinco a diez veces mayor que los gabinetes empresariales heredados. El campus de 100 MW de Khazna en Ajmán está optimizado para bastidores de más de 100 kW y emplea enfriamiento directo al chip para mantener objetivos de PUE de 1,25.[2] La adopción de IA por parte del sector BFSI también se ha acelerado: la transformación de USD 270 millones de Emirates NBD trasladó más de 1.000 aplicaciones en contenedores a la nube privada, subrayando la demanda de hiperescala. Estas cargas de trabajo obligan a los operadores a rediseñar planos de planta, canalizaciones y contención de pasillos, sosteniendo precios premium dentro del mercado de centros de datos de hiperescala de los Emiratos Árabes Unidos.
Normas de localización de datos en DIFC / ADGM que impulsan construcciones en el país
Las estrictas directivas estipulan que los datos financieros, de salud y públicos permanezcan en el país, disuadiendo la replicación transfronteriza. Por lo tanto, las multinacionales deben contratar capacidad dentro de las zonas de Dubái o Abu Dabi, garantizando efectivamente una utilización base para los nuevos pabellones. Clifford Chance señala que el incumplimiento conlleva multas civiles y suspensión de licencias, elevando el cálculo de riesgo para las estrategias extranjeras exclusivas en la nube.[3] La complejidad regulatoria favorece a los operadores establecidos que ya cuentan con oficiales de cumplimiento, otorgando al mercado de centros de datos de hiperescala de los Emiratos Árabes Unidos un foso protector contra el exceso de oferta.
Acuerdos de reutilización de calor con sistemas de enfriamiento de distrito que habilitan sitios en el centro urbano
El enfriamiento de distrito municipal permite a los operadores descargar el calor residual en las redes de la ciudad, liberando valioso suelo urbano donde los enfriadores convencionales infringirían los límites de ruido o emisiones. En el distrito Business Bay de Dubái, las pruebas de reutilización de calor han permitido 25 MW de capacidad incremental sin permisos adicionales de subestación, probando una plantilla para la futura densificación urbana. Los proyectos de integración energética acortan los plazos de entrega y dan a los operadores opciones de uso de agua casi nulo, cumpliendo con los objetivos ESG a largo plazo.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Escasez de mano de obra acreditada por Uptime en operaciones y mantenimiento que infla el costo laboral | -9.7% | Nacional en los EAU, agudo en Abu Dabi y Dubái | Corto plazo (≤ 2 años) |
| Suministro limitado de agua dulce que limita la adopción del enfriamiento evaporativo | -7.8% | Nacional en los EAU, crítico en los Emiratos del Norte | Mediano plazo (2-4 años) |
| Límites de altura del corredor de drones en aeropuertos que retrasan las construcciones metropolitanas | -7.5% | Dubái y Abu Dabi, proximidad a aeropuertos internacionales | Mediano plazo (2-4 años) |
| Límites de licencias de aterrizaje de fibra que restringen nuevos entrantes de hiperescala | -2.1% | Nacional en los EAU, concentrado en Dubái y Abu Dabi | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de mano de obra acreditada por Uptime en operaciones y mantenimiento
El mercado de centros de datos de hiperescala de los Emiratos Árabes Unidos está añadiendo cientos de megavatios por año, sin embargo, solo unas pocas docenas de ingenieros se gradúan anualmente con credenciales de Nivel III/IV. El Instituto Uptime informa que los salarios iniciales para técnicos acreditados en el Golfo han aumentado un 40% desde 2023, comprimiendo los márgenes de EBITDA. Los operadores ahora cofinancian academias de formación profesional y automatizan el mantenimiento rutinario para mitigar los cuellos de botella de personal. Los hiperescaladores internacionales requieren acreditación de seguridad dual más experiencia en enfriamiento líquido, lo que hace que los ciclos de contratación sean más largos que los ciclos de construcción y ocasionalmente retrasa la energización de los pabellones.
Suministro limitado de agua dulce que limita la adopción del enfriamiento evaporativo
Los enfriadores evaporativos o adiabáticos ofrecen baja intensidad energética pero pueden consumir entre 5 y 8 litros/kWh, en conflicto con las prioridades de conservación de agua del Estado. Estudios de casos del MDPI muestran que las modernizaciones de unidades de condensación en Dubái ahorraron un 25% de electricidad pero triplicaron la demanda de agua, impulsando a los reguladores a limitar las asignaciones de agua de reposición. En consecuencia, los operadores de hiperescala están pivotando hacia híbridos de inmersión de circuito cerrado en líquido y enfriamiento de distrito, incluso con mayor inversión de capital inicial. La reutilización de agua no potable sigue estando insuficientemente regulada, lo que introduce riesgo de planificación en los proyectos de los Emiratos del Norte, donde la infraestructura de desalinización es modesta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de centro de datos: de la dominación de la colocación a la expansión de la autoconstrucción
Los proveedores de colocación suministraron el 60% de la carga de TI instalada en 2025 en el mercado de centros de datos hiperescala de los Emiratos Árabes Unidos, aprovechando los hoteles de operadores maduros y los diseños de salas modulares que se adaptaron a la llegada temprana de la nube. El segmento se benefició de la diversidad de inquilinos y la incorporación rápida, traduciéndose en una utilización promedio de bastidores superior al 80%. Sin embargo, los proyectos de construcción propia de hiperescaladores están escalando a una CAGR del 31,74% y se espera que superen a la colocación en valor antes de 2031, ya que las cargas de trabajo de IA requieren canalizaciones de energía a medida, colectores de líquido y zonas de control soberano. La construcción propia de Microsoft por AED 2.000 millones en Jebel Ali ejemplifica este giro, incorporando alimentadores duales de 100 MVA y 35 MW de capacidad de UPS de iones de litio. El tamaño del mercado de centros de datos hiperescala de los Emiratos Árabes Unidos para instalaciones de construcción propia de hiperescaladores se proyecta que añada más de 3 mil millones de USD entre 2025 y 2031, transformando las relaciones entre desarrolladores e inquilinos al tiempo que desplaza los diseños genéricos de múltiples inquilinos.
La economía de la construcción propia depende de un mayor gasto de capital pero un menor costo total de propiedad a largo plazo, con contratos de energía alineados directamente con la absorción de riesgo de los hiperescaladores y fibra oscura, al tiempo que desplaza capacidad entre 2025 y 2031. Los socios locales como du y Khazna proporcionan terrenos, permisos y bucles de fibra oscura, acortando el tiempo de comercialización de 24 meses a aproximadamente 14 meses. Los operadores de colocación establecidos están reaccionando creando suites preparadas para IA con bastidores listos para líquido de 90 kW y objetivos de PUE variables, preservando su relevancia para cargas de trabajo reguladas de BFSI y desbordamiento empresarial. También están surgiendo acuerdos de intercambio de talento y modelos de construcción-operación-transferencia, que permiten a los operadores de colocación capturar honorarios de desarrollo mientras transfieren el riesgo de la segunda fase de vuelta a los hiperescaladores.
Por componente: los sistemas de enfriamiento líquido redefinen la combinación de infraestructura
La infraestructura de TI representó el 41% del gasto agregado de 2025 en el mercado de centros de datos hiperescala de los Emiratos Árabes Unidos, abarcando GPU de memoria de alto ancho de banda, tejidos NVMe y matrices de almacenamiento nativas de la nube. Sin embargo, los sistemas de enfriamiento líquido están experimentando la expansión más rápida con una CAGR del 32,63%. Los bucles de placa fría, los intercambiadores de calor de puerta trasera y los tanques de inmersión total son ahora estándar en las nuevas salas de IA, permitiendo densidades superiores a 100 kW mientras se limita la deriva del PUE. El tamaño del mercado de centros de datos hiperescala de los Emiratos Árabes Unidos para hardware de enfriamiento líquido se prevé que supere los 600 millones de USD en 2031, superando el valor combinado de los enfriadores mecánicos y las unidades CRAC.
La infraestructura eléctrica está evolucionando simultáneamente: las canalizaciones de 415 V están cediendo paso a microrredes de CC de 240 V y equipos de conmutación de derivación estática optimizados para ciclos de ráfaga de IA rápidos. Los operadores presupuestan casi 150 millones de USD por bloque de 100 MW para transformadores redundantes, granjas de generadores y estabilizadores STATCOM. La infraestructura mecánica todavía representa entre el 25% y el 30% del gasto de capital, pero la participación está pasando de enfriadores de uso general a unidades de distribución de refrigerante a medida y plantas de purificación de fluido dieléctrico. Mientras tanto, los costos de construcción general están aumentando debido a mayores alturas, losas más gruesas y refuerzos sísmicos necesarios para soportar los tanques de inmersión.
Por estándar de nivel: la IA de misión crítica acelera la adopción del Nivel IV
Las salas de Nivel III proporcionan redundancia N+1 tolerante a fallos y dominan el 71% del inventario de construcción de 2025, alineándose con la sensibilidad al costo empresarial. No obstante, las implementaciones de Nivel IV que ofrecen una arquitectura 2N mantenible de forma concurrente están escalando a una CAGR del 31,81%, reflejando el énfasis del mercado de centros de datos hiperescala de los Emiratos Árabes Unidos en la investigación de IA, la banca digital y los servicios electrónicos gubernamentales. El sitio de recuperación certificado Nivel IV del Municipio de Abu Dabi registró cero tiempo de inactividad durante los eventos de red del verano de 2024, reforzando los argumentos de retorno sobre la inversión. El tamaño del mercado de centros de datos hiperescala de los Emiratos Árabes Unidos para la capacidad de Nivel IV se proyecta que se aproxime a los 2,3 mil millones de USD en 2031, representando aproximadamente un tercio de la inversión agregada.
Alcanzar el Nivel IV en el desierto implica subestaciones de servicios públicos con triple alimentación más microrredes solares o de reactores modulares pequeños independientes, lo que aumenta el tiempo de construcción pero desbloquea acuerdos de proveedor preferido con hiperescaladores que valoran el tiempo de inactividad en más de 10 millones de USD por hora. El Nivel III seguirá siendo relevante para pruebas, desarrollo y agregación de registros no críticos, aunque los clústeres de entrenamiento de IA premium, las plataformas de negociación y las cargas de trabajo soberanas gravitarán hacia marcos de Nivel IV o equivalentes al Nivel IV.
Por industria de usuario final: los proveedores de nube de IA redefinen los patrones de demanda
Los servicios en la nube y de TI retuvieron el 48% de la demanda de 2025, reflejando las continuas migraciones de traslado y cambio. Sin embargo, los proveedores de nube de IA cuya principal fuente de ingresos proviene de ofertas de modelo como servicio se están expandiendo más rápidamente, a una CAGR del 32,40%. El tamaño del mercado de centros de datos hiperescala de los Emiratos Árabes Unidos atribuible a las plataformas de IA está en camino de superar los 2 mil millones de USD en 2031 a medida que las organizaciones externalizan el entrenamiento de modelos multimodales. El clúster Stargate de cinco gigavatios de OpenAI subraya la magnitud de los campus de un solo inquilino de IA que ahora anclan la estrategia de infraestructura de los Emiratos.
Los proyectos gubernamentales forman el segundo vertical de más rápido crecimiento, impulsados por la ciudad inteligente y la analítica de defensa. La demanda de BFSI se mantiene sólida: la latencia de los conmutadores de pago y el comercio algorítmico están impulsando referencias de ida y vuelta de 50 μs. Los operadores de telecomunicaciones invierten en MEC (computación en el borde de acceso múltiple) para monetizar el 5G, mientras que los sectores de manufactura y comercio electrónico aceleran la analítica de IoT y optimizan la logística de última milla. En conjunto, estos crean un perfil de utilización granular, combinando cargas de trabajo de línea base constante con picos de inferencia de IA de alta ráfaga, favoreciendo los diseños de campus elásticos.

Por tamaño del centro de datos: las instalaciones mega impulsan las economías de escala
Las instalaciones masivas representaron el 44% de la carga en 2025, ofreciendo economías de escala sin un impacto desproporcionado en la red. Sin embargo, los campus mega de más de 60 MW están creciendo a una CAGR del 33,12% y representarán más de la mitad de las adiciones acumuladas al mercado de centros de datos hiperescala de los Emiratos Árabes Unidos en 2031. El ancla de la fase uno de 1 GW de Stargate EAU y los anuncios de 100 MW de Vantage ejemplifican el cambio de escala. El diseño mega centraliza enfriadores, bombas y transformadores, generando hasta un 12% de ahorro en gasto de capital por kW. También desbloquean interconexiones directas con plantas nucleares o solares, asegurando tarifas de menos de 0,02 USD/kWh en acuerdos de compra de energía a 20 años.
Sin embargo, los proyectos mega introducen riesgo de concentración; los modos de fallo escalan proporcionalmente. La mitigación de riesgos ahora incluye matrices de baterías de 200 MWh en el sitio y barras colectoras seccionadas que aíslan fallos en bloques de 20 MW. Los sitios grandes más pequeños (≤25 MW) siguen siendo atractivos para la latencia en el borde y la preparación, sirviendo al distrito financiero de Dubái y los corredores de medios. Los desarrolladores emplean cada vez más una topología de concentrador y borde donde los campus mega en Abu Dabi retransmiten cargas de trabajo cognitivas, y los pods satélite en Dubái gestionan el tráfico sensible a la latencia.
Análisis geográfico
El mercado de centros de datos de hiperescala de los EAU exhibe una consolidación moderada con intensa competencia entre operadores internacionales establecidos y actores locales emergentes que aprovechan las asociaciones gubernamentales y la experiencia regional. El liderazgo del mercado se distribuye entre hiperescaladores que persiguen estrategias de autoconstrucción, proveedores de colocación establecidos que amplían su presencia regional y operadores locales con relaciones estratégicas con el gobierno. La fusión de G42 con Etisalat para formar Khazna Data Centers, creando el mayor proveedor de centros de datos de los EAU con una capacidad de 300 MW, demuestra cómo la consolidación local está remodelando la dinámica competitiva. La intensidad competitiva se ha escalado con los operadores internacionales estableciendo regiones dedicadas en los EAU en lugar de servir al mercado desde países vecinos, impulsada por los requisitos de localización de datos y los mandatos de nube soberana que favorecen la infraestructura local.
Están surgiendo oportunidades en espacios en blanco en infraestructura de IA especializada, despliegues de cómputo de borde y tecnologías de centros de datos sostenibles que aprovechan las ventajas de energía renovable de los EAU. Los proveedores de nube chinos, incluidos Alibaba Group Holding Ltd. y Huawei, están ganando participación de mercado a través de precios competitivos y asociaciones estratégicas con operadores de telecomunicaciones regionales, desafiando el dominio de los hiperescaladores occidentales establecidos. La diferenciación tecnológica se centra cada vez más en la eficiencia del enfriamiento, la efectividad de la utilización de energía y las configuraciones de infraestructura optimizadas para IA, con operadores que invierten en sistemas de enfriamiento líquido y distribución avanzada de energía para soportar cargas de trabajo de alta densidad. El panorama competitivo está siendo remodelado por enormes compromisos de capital, con Vantage Data Centers LLC asegurando USD 13.000 millones en financiamiento para expansión global y Digital Realty Trust Inc. obteniendo más de USD 12.000 millones en compromisos de capital de socios de hiperescala, lo que indica la escala de inversión requerida para competir eficazmente en el mercado en evolución.
Panorama competitivo
Khazna Data Centers lidera el mercado de centros de datos hiperescala de los EAU con una participación de ingresos del 45,8% y la cartera de proyectos más amplia. Su adopción temprana de acuerdos de compra de energía 100% renovable ofrece a los inquilinos certeza de precios y ayuda a las empresas internacionales a cumplir los mandatos ambientales, sociales y de gobernanza. Los hiperescaladores globales AWS, Microsoft, Oracle y Google Cloud combinan campus de construcción propia con bloques de coubicación a largo plazo, garantizando un escalado rápido al tiempo que mantienen el control sobre los conjuntos de chips propietarios y las estructuras de red.
La actividad de inversión se aceleró en 2025 cuando KKR comprometió 5 mil millones de USD a Gulf Data Hub, lo que señala una profunda confianza del capital privado. Los fondos de infraestructura apuntan a rendimientos superiores al 11% suscribiendo modernizaciones de enfriamiento líquido que elevan las densidades por bastidor sin ampliar las huellas inmobiliarias. e& aprovecha su red de operador para agrupar acceso submarino, interconexiones y seguridad gestionada en torno a su campus de Fujairah, dirigiéndose a los editores de medios que valoran las soluciones integrales.
La diferenciación tecnológica se centra en la gestión térmica. Socios como Intel y Johnson Controls prototipan baños de inmersión que utilizan fluidos dieléctricos biodegradables, reduciendo el consumo de agua en un 80% y recortando las facturas de electricidad. Los operadores que pueden certificar un PUE de instalación por debajo de 1,2 aseguran precios premium. Las variantes de nube soberana de los servicios hiperescala populares también proliferan; los paquetes de cumplimiento de ADGM ahora incluyen plantillas de prevención de pérdida de datos ajustadas a las regulaciones locales. En este contexto, persisten oportunidades de espacio en blanco en nodos de borde para telemetría de vehículos autónomos, bancos de pruebas de red de acceso de radio abierta 5G y enclaves seguros para claves de cifrado resistentes a la computación cuántica.
Líderes de la industria de centros de datos de hiperescala de los Emiratos Árabes Unidos
-
Khazna Data Centers
-
Equinix Inc.
-
Amazon Web Services
-
Microsoft Corporation
-
Oracle Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Mayo de 2025: OpenAI se asoció con las autoridades de los EAU para desarrollar un campus de IA de 5 GW en Abu Dabi, programado para la finalización de la primera fase de 1 GW en 2026.
- Abril de 2025: du y Microsoft firmaron un acuerdo de centro de datos de hiperescala de AED 2.000 millones para anclar la región de IA soberana de Dubái.
- Marzo de 2025: ADQ se asoció con Energy Capital Partners, asignando más de USD 25.000 millones hacia proyectos de energía dedicados al crecimiento de los centros de datos.
- Febrero de 2025: Khazna inició la construcción de un sitio de 100 MW optimizado para IA en Ajmán, con entrega prevista en el tercer trimestre de 2025.
Marco de la metodología de investigación y alcance del informe
Definiciones del Mercado y Cobertura Principal
Nuestro estudio define el mercado de centros de datos hiperescala de los Emiratos Árabes Unidos como los ingresos anuales que los operadores obtienen de instalaciones diseñadas para soportar cargas a escala de nube superiores a 25 MW, construidas con rutas eléctricas totalmente redundantes, automatización definida por software y bloques de expansión replicables en múltiples salas. Las adiciones de capacidad medidas en megavatios de carga de TI crítica se convierten en ingresos utilizando las bandas de precios de colocación mayorista vigentes, y luego se suman con los ingresos por servicios de construcción propia.
Exclusión del alcance: Las salas de servidores empresariales, los micrositios de borde por debajo de 1 MW y los refugios de telecomunicaciones sin cómputo quedan fuera de esta evaluación.
Descripción General de la Segmentación
- Por tipo de centro de datos
- Autoconstrucción de hiperescala
- Colocación de hiperescala
- Por componente
- Infraestructura de TI
- Infraestructura de servidores
- Infraestructura de almacenamiento
- Infraestructura de red
- Infraestructura eléctrica
- Unidad de distribución de energía
- Interruptores de transferencia y equipos de maniobra
- Sistemas de alimentación ininterrumpida
- Generadores
- Otra infraestructura eléctrica
- Infraestructura mecánica
- Sistemas de enfriamiento
- Bastidores
- Otra infraestructura mecánica
- Construcción general
- Desarrollo de núcleo y envolvente
- Servicios de instalación y puesta en marcha
- Diseño e ingeniería
- Sistemas de incendio y seguridad
- Soluciones de DCIM / sistemas de gestión de edificios
- Infraestructura de TI
- Por estándar de nivel
- Nivel III
- Nivel IV
- Por industria de usuario final
- Servicios en la nube y de TI
- Telecomunicaciones
- Gobierno
- BFSI
- Medios y entretenimiento
- Manufactura
- Comercio electrónico
- Otros usuarios finales
- Por tamaño del centro de datos
- Grande (menor o igual a 25 MW)
- Masivo (mayor a 25 MW y menor o igual a 60 MW)
- Mega (mayor a 60 MW)
Metodología de Investigación Detallada y Validación de Datos
Investigación Documental
Los analistas compilaron métricas fundamentales a partir de fuentes abiertas como el Centro Federal de Competitividad y Estadísticas de los EAU, la Autoridad Reguladora de Telecomunicaciones y Gobierno Digital, los archivos tarifarios de la Autoridad de Electricidad y Agua de Dubái y los registros de certificación del Uptime Institute, que en conjunto aclaran los impulsores de la demanda, los precios de la energía y la adopción por niveles. Se obtuvieron perspectivas complementarias a partir de datos de pagos del banco central, registros de envíos de hardware de TI de la Aduana de los Emiratos y presentaciones para inversores divulgadas en ADX. La inteligencia de pago de D&B Hoovers y Dow Jones Factiva enriqueció las divisiones de ingresos a nivel empresarial y las carteras de proyectos. Estas fuentes, aunque fundamentales, son ilustrativas; numerosos materiales públicos y de suscriptores adicionales respaldaron la recopilación de datos, la verificación y la aclaración.
Investigación Primaria
Entrevistamos a operadores de instalaciones regionales, planificadores de servicios públicos, arquitectos de nube hiperescala y contratistas especializados que abarcan Abu Dabi, Dubái y Sharjah. Sus comentarios validaron los supuestos de crecimiento de carga, los períodos típicos de arrendamiento, los plazos de adopción de enfriamiento líquido y las densidades de bastidores previstas, llenando así las brechas de información que dejan las estadísticas publicadas.
Dimensionamiento del Mercado y Previsión
Una construcción descendente transforma las proyecciones nacionales de demanda de energía en un conjunto de ingresos exclusivo de hiperescala aplicando tasas de penetración para el arrendamiento de grandes bloques y la cuota de construcción propia; las verificaciones cruzadas selectivas ascendentes (precio de venta promedio muestral × MW encargados) moderan los totales. Las variables clave incluyen las nuevas aprobaciones de subestaciones de grado utilitario, la absorción del banco de terrenos, la progresión de la densidad promedio de bastidores de 42 kW, las tarifas de electricidad PPA y los índices de despliegue de GPU relacionados con la IA. Las previsiones hasta 2031 se basan en una regresión multivariante que vincula esos impulsores con los megavatios encargados anualmente, con coeficientes ajustados mediante el consenso de expertos primarios. Las brechas de datos en los resúmenes de proveedores se salvan utilizando estimaciones conservadoras del punto medio que posteriormente se validan con bandas de varianza históricas.
Ciclo de Validación de Datos y Actualización
Los resultados pasan por revisiones de tres capas: análisis automatizados de valores atípicos, comparación entre pares con rastreadores de capacidad independientes y aprobación de analistas sénior. Los modelos se actualizan cada doce meses, con actualizaciones a mitad de ciclo activadas por eventos materiales como anuncios de campus de varios gigavatios. Un barrido final previo a la publicación garantiza que los clientes reciban la visión más actualizada.
Por Qué Nuestra Línea de Base del Mercado de Centros de Datos Hiperescala de los Emiratos Árabes Unidos se Distingue
Las estimaciones publicadas suelen divergir porque las empresas eligen diferentes tipos de instalaciones, métricas de ingresos, bases monetarias y cadencias de actualización.
Los principales factores de divergencia aquí derivan de si las salas de colocación empresarial y minorista están dentro del alcance, si las cifras reflejan capital instalado frente a ingresos por servicios, y con qué agresividad se incorporan en las previsiones las futuras densidades de bastidores de IA. El enfoque disciplinado y actualizado anualmente de Mordor se ancla en los ingresos por servicios realizados de campus de >=25 MW, moderados por los precios de venta promedio verificados por los operadores, lo que proporciona una línea de base equilibrada para los responsables de la toma de decisiones.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de divergencia |
|---|---|---|
| 0,39 mil millones de USD (2025) | Mordor Intelligence | - |
| 1,26 mil millones de USD (2024) | Consultora Regional A | Incluye colocación empresarial y minorista; métrica de inversión combinada con ingresos por servicios |
| 2,65 mil millones de USD (2029) | Publicación Especializada del Sector B | Captura el gasto de capital acumulado, no los ingresos anuales del operador; el alcance abarca todos los niveles de instalaciones |
En conjunto, la comparación muestra que cuando se aplica la alineación del alcance y el enfoque exclusivo en ingresos, nuestra cifra sigue siendo la línea de base más transparente y reproducible, fundamentada en las divulgaciones de los operadores, los indicadores de demanda validados y una metodología que los clientes pueden auditar fácilmente.
Preguntas clave respondidas en el informe
¿Cuáles son las perspectivas de crecimiento del mercado de centros de datos de hiperescala de los Emiratos Árabes Unidos?
Se prevé que el mercado de centros de datos hiperescala de los Emiratos Árabes Unidos se expanda desde 0,39 mil millones de USD en 2025 hasta 11,78 mil millones de USD en 2031, a una CAGR del 48,74%.
¿Qué emirato está atrayendo más inversión de hiperescala?
Abu Dabi lidera las adiciones de capacidad, impulsado por el campus Stargate EAU de 5 GW y el fuerte respaldo gubernamental.
¿Por qué las cargas de trabajo de IA están redefiniendo el diseño de las instalaciones?
El entrenamiento de modelos de IA requiere densidades de bastidores superiores a 100 kW, lo que empuja a los operadores a adoptar enfriamiento líquido, energía 2N y campus de escala mega para lograr eficiencia.
¿Cómo se abordan los objetivos de sostenibilidad?
Los operadores aseguran APE solares y nucleares a largo plazo, despliegan la reutilización de calor con sistemas de enfriamiento de distrito y realizan la transición hacia arquitecturas de enfriamiento líquido eficientes en el uso del agua.
¿Cuáles son las principales restricciones para el crecimiento del mercado?
La escasez de ingenieros acreditados por Uptime y el agua dulce limitada para el enfriamiento evaporativo son los principales desafíos a corto plazo.
¿Qué segmentos están creciendo más rápidamente?
Las instalaciones de construcción propia por hiperescaladores, los sistemas de enfriamiento líquido y los sitios mega (>60 MW) superan cada uno aproximadamente el 50% de CAGR proyectado hasta 2031 dentro del mercado de centros de datos hiperescala de los Emiratos Árabes Unidos.
- Mercado de Centros de Datos Hyperscale de Indonesia
- Mercado de Centros de Datos Hyperscale de Malasia
- Mercado de Centros de Datos Hiperescala en Singapur
- Mercado de Centros de Datos Hyperscale de Tailandia
- Mercado de Centros de Datos Hyperscale de Chile
- Mercado de Centros de Datos Hiperescala de Israel
- Mercado de Energía para Centros de Datos Sistemas de energía en el mercado global, abarcando componente, nivel (tier) y tamaño de instalación.
- Mercado de Construcción de Centros de Datos Construcción en todas las regiones, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en todas las regiones, divididas por tipo de instalación, componente y nivel.
- Mercado de Almacenamiento de Centros de Datos de Vietnam Almacenamiento de Vietnam, por tecnología de almacenamiento, tipo de almacenamiento y tipo de instalación.
- Mercado de Energía de Centros de Datos de Indonesia Demanda de sistemas de energía en Indonesia, cubriendo componente, tipo de instalación y tamaño de instalación.