
Tamaño y participación del mercado de centros de datos hiperescala en África
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 5.90 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.01 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 20.55 % |
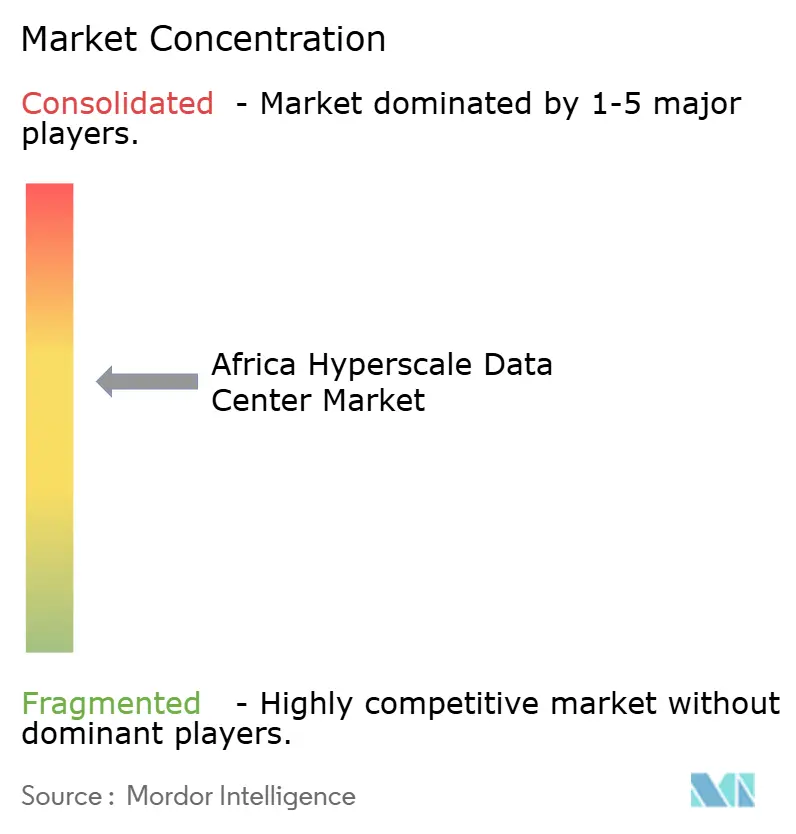
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de centros de datos hiperescala en África por Mordor Intelligence
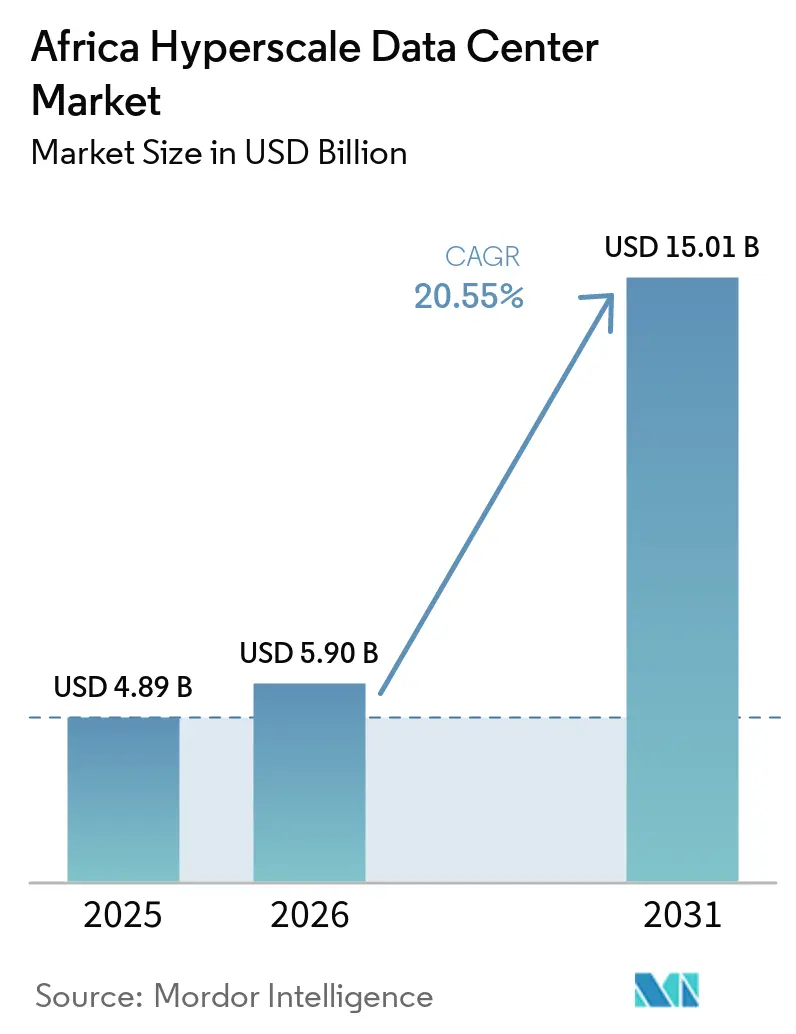
Se proyecta que el tamaño del Mercado de Centros de Datos Hiperescala en África se expanda desde 4,89 mil millones de USD en 2025 y 5,90 mil millones de USD en 2026 hasta 15,01 mil millones de USD en 2031, registrando una CAGR del 20,55% entre 2026 y 2031. En términos de volumen de producción, el mercado fue valorado en 0,35 mil megavatios en 2025 y se espera que crezca desde 0,42 mil megavatios en 2026 hasta 4,98 mil megavatios en 2031, a una CAGR del 20,55% durante el período de pronóstico (2026-2031).
La colocación hiperescala continúa dominando la demanda general, aunque las instalaciones de construcción propia se están acelerando a medida que los proveedores globales de nube buscan control directo sobre el cumplimiento normativo y la estrategia energética. Los diseños con refrigeración líquida, los acuerdos de compra de energa renovable y las leyes más estrictas de soberanía digital conforman el conjunto de oportunidades centrales que dan forma a la próxima ola de inversión en el mercado de centros de datos hiperescala en África.
Conclusiones clave del informe
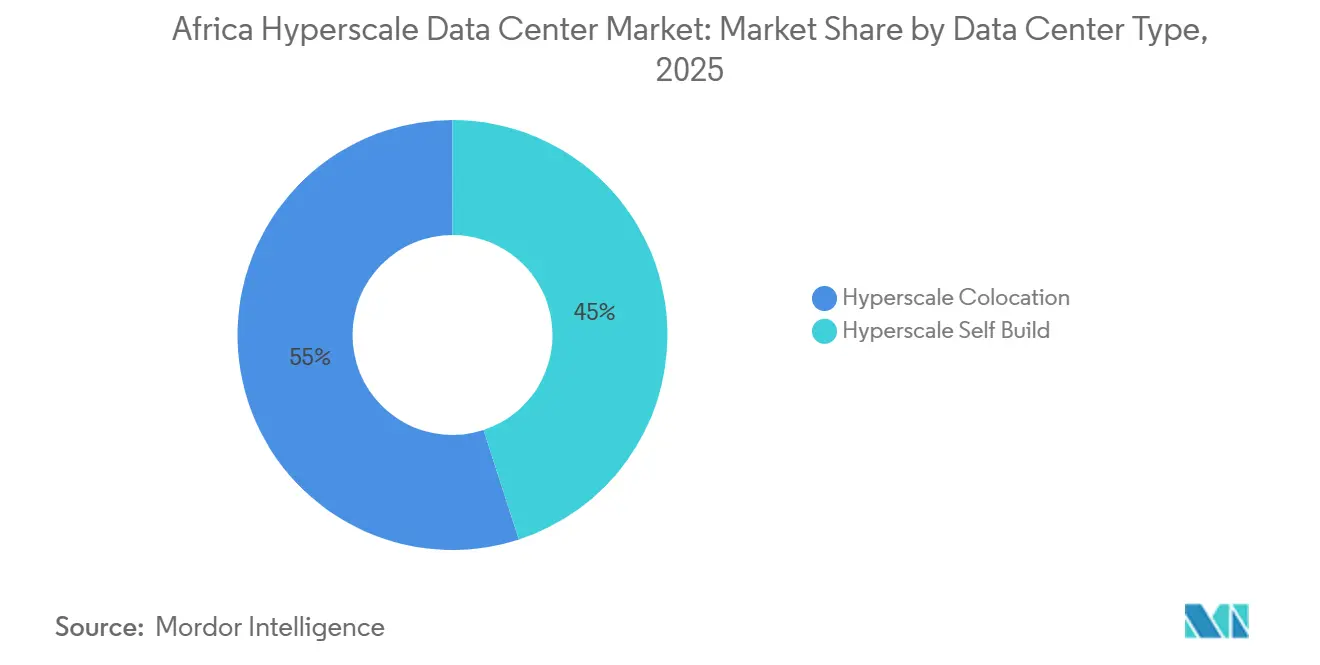
- Por tipo de centro de datos, la colocación hiperescala lideró con una participación de ingresos del 55% en 2025, mientras que las instalaciones de construcción propia de hiperescaladores avanzan a una CAGR del 23,40% hasta 2031.
- Por componente, la infraestructura de TI representó el 46% del gasto en 2025, mientras que los sistemas de refrigeración son los de mayor crecimiento con una CAGR del 22,70%.
- Por nivel, las instalaciones de Nivel III concentraron el 68% de la participación en 2025 y el Nivel IV se expande a una CAGR del 24,20% hasta 2031.
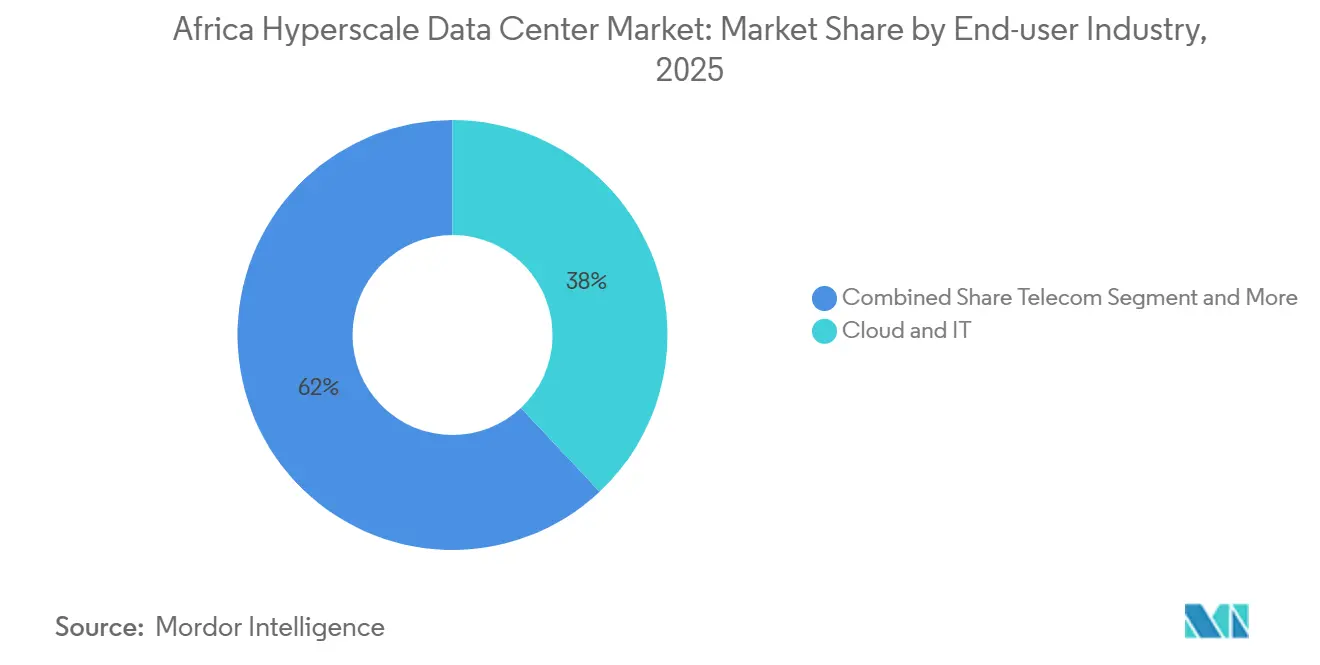
- Por industria de usuario final, la nube y las TI mantuvieron una participación del 38% en 2025 y crecen a una CAGR del 23,23% hasta 2031.
- Por tamaño de centro de datos, las instalaciones grandes captaron el 51% de la participación del mercado de centros de datos hiperescala en África en 2025, mientras que los sitios mega aumentan a una CAGR del 23,10%.
- Por geografía, Sudáfrica contribuyó con el 33% de los ingresos de 2025 y continúa registrando una CAGR del 26,51% hasta 2031.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~)% de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Auge en el lanzamiento de regiones de nube por parte de los proveedores hiperescala | +5.6% | Global, con concentración en el sur y oeste de África | Mediano plazo (2-4 años) |
| Llegadas de cables submarinos (2Africa, Equiano) | +4.9% | Regiones costeras, particularmente el oeste y el este de África | Corto plazo (≤ 2 años) |
| Leyes de soberanía digital que obligan al alojamiento local | +3.6% | Global, con adopción temprana en Nigeria, Sudáfrica y Kenia | Largo plazo (≥ 4 años) |
| Acuerdos de compra de energía renovable que aprovechan la abundante energía solar y eólica | +3.5% | África del Sur, Norte de África, mercados selectos del este de África | Mediano plazo (2-4 años) |
| Auge del dinero móvil y el sistema de pagos en tiempo real que impulsa centros fintech de Nivel IV | +2.7% | Este y oeste de África, particularmente Kenia, Nigeria y Ghana | Mediano plazo (2-4 años) |
| Nodos de inferencia de IA generativa que requieren borde con enfriamiento líquido | +2.5% | Principales áreas metropolitanas en todas las regiones | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge en el lanzamiento de regiones de nube por parte de los proveedores hiperescala
Los proveedores hiperescala están desplegando regiones de nube completas en África para reducir la latencia y cumplir con los mandatos de residencia de datos. El programa de USD 1.000 millones de Microsoft en Kenia y su campus alimentado con energía geotérmica muestran cómo las estrategias corporativas ahora dependen de la alineación energética y regulatoria localizada. Amazon Web Services y Google Cloud siguen el mismo esquema, compitiendo por captar clientes empresariales anticipados antes de que normas más estrictas eleven las barreras de entrada. Los incentivos a nivel país, como las exenciones fiscales sobre equipos de TI importados en Kenia, aceleran los plazos de construcción y reducen los gastos operativos. Las apuestas competitivas están aumentando porque el primer proveedor que logra una latencia inferior a 100 ms en un mercado generalmente se convierte en la plataforma predeterminada para las cargas de trabajo de tecnología financiera y comercio electrónico. Como resultado, el mercado de centros de datos hiperescala en África registra nuevas adquisiciones de terrenos en los alrededores de Nairobi, Lagos y Johannesburgo cada trimestre.
Llegadas de cables submarinos (2Africa, Equiano)
La finalización del sistema 2Africa de 45.000 km y el cable Equiano de 144 Tbps de Google han reducido los precios del tránsito internacional hasta en un 40% en Nigeria y Sudáfrica [1]. Los menores costos de backhaul permiten a los operadores hiperescala construir dentro del país en lugar de depender de centros en Europa, cambiando la economía de las construcciones a escala de megavatios. Los sitios de llegada de cables neutros con respecto a los operadores en Lagos y Ciudad del Cabo están evolucionando hacia puntos naturales de agregación para nodos de borde y clústeres de inferencia de IA. La abundancia de ancho de banda desbloquea nuevos casos de uso, como los juegos en la nube y el análisis en tiempo real, que requieren alto rendimiento y fluctuación inferior a 10 ms. El excedente de rendimiento también da confianza a las empresas de telecomunicaciones para agrupar la entrega de contenido y la nube gestionada en el mismo campus, reforzando el efecto de tracción para nuevas adiciones de capacidad dentro del mercado de centros de datos hiperescala en África.
Leyes de soberanía digital que obligan al alojamiento local
El Reglamento de Protección de Datos de Nigeria, la POPIA de Sudáfrica y la Ley de Protección de Datos de Kenia obligan a las empresas a almacenar los datos de los residentes localmente, lo que obliga a las multinacionales a adquirir bastidores domésticos en lugar de coubicarse en el extranjero [2]. El Marco de Política de Datos de la Unión Africana de 2024 proporciona una plantilla pancontinental que prioriza la captura de valor local, aunque la aplicación desigual entre jurisdicciones favorece a los operadores capaces de cumplimiento multirregional. Las sanciones por incumplimiento ahora superan los USD 250.000 por incidente en algunos mercados, lo que motiva a los bancos y empresas de telecomunicaciones a migrar a bóvedas de Nivel IV dentro del país. En consecuencia, el mercado de centros de datos hiperescala en África ve proyectos de autoconstrucción acelerados por bancos extranjeros que anteriormente dependían de instalaciones europeas. La creciente demanda de bastidores dedicados con hardware a prueba de manipulaciones eleva el atractivo de las asociaciones de nube soberana entre los gobiernos y los principales proveedores hiperescala.
Acuerdos de compra de energía renovable que aprovechan la abundante energía solar y eólica
Las empresas impulsadas por datos insisten en el alojamiento neutro en carbono, y el recurso solar de África permite contratos por debajo de USD 0,05/kWh, superando a Europa y América del Norte por un amplio margen. La granja solar de 120 MW de Teraco en Sudáfrica ilustra cómo los desarrolladores combinan las energías renovables detrás del medidor con el suministro de la red para cubrir los shocks de precios del diésel. Los gobiernos del norte de África comercializan corredores de energía limpia a escala de gigavatios para atraer megacampus listos para IA que exportan capacidad de cómputo a Europa. Los modelos flexibles de acuerdos de compra de energía permiten a los operadores suscribir energía solar diurna y luego combinarla con baterías in situ o turbinas de gas para los picos nocturnos. Las credenciales de sostenibilidad ahora figuran en la puntuación de solicitudes de propuesta de los proveedores hiperescala, haciendo de la integración de energías renovables una palanca competitiva dentro del mercado de centros de datos hiperescala en África.
Análisis del impacto de las restricciones*
| Restricción | (~)% de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Inestabilidad de la red eléctrica e inflación del costo del diésel | -2.30% | África subsahariana, particularmente Nigeria, Ghana y Kenia | Corto plazo (≤ 2 años) |
| Escasez de talento calificado en operaciones y mantenimiento eléctrico de alta tensión y mecánico | -2.80% | Global, con escasez aguda en el centro y el este de África | Mediano plazo (2-4 años) |
| Moratorias por estrés hídrico en el enfriamiento evaporativo | -1.20% | Centros urbanos en el sur y el oeste de África | Largo plazo (≥ 4 años) |
| Sesgo en la asignación de GPU y componentes ópticos hacia regiones de Nivel 1 | -1.90% | Global, que afecta los plazos de despliegue de infraestructura de IA | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inestabilidad de la red eléctrica e inflación del costo del diésel
Las redes eléctricas del África subsahariana ofrecen un tiempo de actividad del 60% o menos, lo que obliga a los centros de datos a mantener el 100% de capacidad de generación de respaldo. Los precios del diésel aumentaron un 35% entre 2024 y 2025, elevando los costos de energía a USD 0,25/kWh durante los cortes prolongados [3]. Los operadores sobredimensionan los interruptores y las líneas de sistemas de alimentación ininterrumpida entre un 15% y un 20% para acomodar la conmutación a grupos electrógenos, lo que infla el gasto de capital en millones de USD por sitio. Los modelos híbridos emergentes combinan energía solar, almacenamiento y biodiésel para reducir el tiempo de funcionamiento de los generadores, aunque la adopción es lenta en los densos entornos urbanos donde el espacio escasea. Los clústeres de entrenamiento de IA, que no pueden tolerar caídas de tensión, trasladan las cargas de trabajo a sitios con doble alimentación de 132 kV, lo que refuerza la disparidad geográfica en el mercado de centros de datos hiperescala en África.
Escasez de talento calificado en operaciones y mantenimiento eléctrico de alta tensión y mecánico
Las tasas de vacantes para operadores de alta tensión y técnicos de sistemas de enfriamiento líquido alcanzan el 40% en varias áreas metropolitanas africanas. La fuga de cerebros hacia centros europeos y los limitados programas universitarios prolongan los ciclos de contratación más allá de los nueve meses. Los operadores importan especialistas en contratos rotativos, añadiendo más de USD 200.000 a los presupuestos operativos anuales de una planta de 10 MW. La brecha es más aguda en los sistemas de enfriamiento líquido que soportan bastidores de 40 a 140 kW, donde incluso los fabricantes de equipos originales carecen de socios de servicio locales. Existen programas de aprendizaje, pero tardan entre 18 y 24 meses en madurar, lo que significa que la escasez de talento restringirá la velocidad a la que el mercado de centros de datos hiperescala en África puede poner en servicio nueva capacidad hasta 2027.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de centro de datos:
el impulso de la autoconstrucción se aceleraEl tamaño del mercado de centros de datos hiperescala en África para colocación se situó en una participación de ingresos del 55% en 2025, respaldado por clientes empresariales que prefieren modelos de gasto operativo. Sin embargo, los proyectos de construcción propia escalan a una CAGR del 23,40%, reduciendo la brecha a medida que los proveedores de nube internalizan el control.
Los hiperescaladores comprometen presupuestos globales multimillonarios que reservan capital para los campus de Nairobi, Lagos y Ciudad del Cabo. El programa global de 150 mil millones de USD de Amazon asigna nuevos megavatios a África, mientras que los propios sitios de Microsoft en Kenia marcan una disposición a gestionar el cumplimiento normativo directamente. Las empresas de colocación responden incorporando módulos listos para IA y zonas de nube soberana, manteniéndose relevantes para los inquilinos de servicios financieros y gubernamentales cuyas políticas aún exigen segregación de terceros.
Por componente:
los sistemas de enfriamiento impulsan la evolución de la infraestructuraEl equipamiento de TI captó el 46% del gasto de 2025, aunque el presupuesto de refrigeración crece más rápido a una CAGR del 22,70% a medida que las densidades de bastidores superan los umbrales de 40 kW. El tamaño del mercado de centros de datos hiperescala en África para hardware de refrigeración se acelera porque las soluciones de refrigeración directa al chip e inmersión ahora se suministran junto con los clústeres de GPU H100.
La recaudación de 20 millones de USD de LiquidStack señala un sólido apetito inversor por la tecnología de inmersión. La adopción de refrigeración líquida directa comprime las superficies de espacio blanco, permitiendo mayor potencia en megavatios por acre, pero incrementa la complejidad mecánica. El gasto en construcción tiende hacia módulos prefabricados con colectores de refrigerante integrados, reduciendo el tiempo de comercialización hasta en un 20%.
Por estándar de nivel:
la adopción del Nivel IV se aceleraLos sitios de Nivel III concentran el 68% de la participación, ofreciendo un tiempo de actividad del 99,98% aceptable para la mayoría de las cargas de trabajo de la economía digital. La participación del Nivel IV es pequeña pero crece a una CAGR del 24,20% porque los reguladores vinculan las licencias bancarias y de infraestructura crítica a una disponibilidad del 99,995%.
Los ecosistemas de dinero móvil, como MTN MoMo con 338 millones de transacciones anuales, migran los núcleos de pago a bóvedas de Nivel IV para evitar penalizaciones por tiempo de inactividad. Los gobiernos también encargan instalaciones tolerantes a fallos, como lo ejemplifica el centro de datos nacional de Uganda que sirve a 57 agencias. Dichos mandatos impulsan el mercado de centros de datos hiperescala en África hacia diseños eléctricos de doble bus más complejos.
Por industria de usuario final:
el dominio de la nube y TI continúaLas cargas de trabajo de nube y TI representaron el 38% de los ingresos en 2025 y registran una CAGR del 23,23%, reflejando su doble papel como inquilinos y constructores. Las empresas de telecomunicaciones les siguen a medida que densifican los puntos de presencia de 5G y de borde.
La innovación en fintech sigue siendo un vector de demanda primordial: Moniepoint procesa 650 millones de transacciones por valor de 14 mil millones de USD cada mes, apoyándose en 600 microservicios distribuidos en nodos hiperescala. La digitalización gubernamental y la expansión del comercio electrónico añaden cargas incrementales, sustentando una diversificación de base amplia dentro de la industria de centros de datos hiperescala en África.

Por tamaño de centro de datos:
las instalaciones mega ganan impulsoLos sitios grandes (menor o igual a 25 MW) captan el 51% de la capacidad de 2025 porque se adaptan perfectamente a la economía de colocación empresarial. Los sitios mega (mayor a 60 MW) crecen más rápido a una CAGR del 23,10% a medida que el entrenamiento de IA generativa se traslada al territorio nacional.
La planeada fábrica de IA de Cassava Technologies en Sudáfrica anclará más de 60 MW de carga de TI mientras exporta servicios de inferencia a Egipto, Kenia y Nigeria. Dichas construcciones mega presionan a las empresas de servicios públicos para obtener conexiones de 132 kV e impulsan inversiones en granjas solares dedicadas, desplazando el centro de gravedad del mercado de centros de datos hiperescala en África.
Análisis geográfico
Mercado de Centros de Datos Hiperescala en Sudáfrica y África Occidental
Sudáfrica controla el 33% de los ingresos y mantiene una CAGR del 11,20% respaldada por la red eléctrica madura del país, la mano de obra calificada y la densidad de cables. África Occidental le sigue, impulsada por Nigeria y Ghana, aunque enfrenta un OPEX de diésel más elevado.
Sudáfrica sigue siendo el núcleo de la infraestructura cloud en África. Ofrece transmisión estable a 400 kV, contratistas de ingeniería experimentados y múltiples conexiones de los cables Equiano y 2Africa. La expansión del campus de Johannesburgo de Teraco por 442 millones de USD casi duplica su plataforma hasta los 200 MW, y la adquisición por parte de Digital Realty integra esos sitios en su malla global, garantizando interconexiones instantáneas para las multinacionales. Las políticas que agilizan los contratos de compra de energía renovable (PPA) impulsan un mayor crecimiento; la dirección tiene como objetivo alcanzar el 100% de energía limpia para 2035.
África Occidental ofrece la mayor base de consumidores potenciales. Los cables Equiano y 2Africa convergen en Lagos, lo que provoca caídas en los precios mayoristas que estimulan el nuevo tráfico de transmisión de video y videojuegos. Sin embargo, la fiabilidad de la red eléctrica del 60% obliga a las instalaciones a gastar en exceso en diésel y almacenamiento. La nueva región cloud de Huawei en Nigeria demuestra que los hiperescaladores seguirán invirtiendo donde el tráfico fintech justifique un OPEX premium.
Mercado de Centros de Datos Hiperescala en África Oriental, África del Norte y África Central
África Oriental se apoya en la cartera geotérmica de Kenia y en la liberalización del sector de telecomunicaciones de Etiopía. El sitio geotérmico de Microsoft y G42 muestra las posibilidades de neutralidad en carbono respaldadas por compromisos de suministro eléctrico las 24 horas, los 7 días de la semana. África del Norte aprovecha los sistemas híbridos de energía solar y eólica de Marruecos para posicionarse como exportador de cómputo con impacto climático positivo hacia Europa. La República Democrática del Congo y Mozambique representan los primeros brotes verdes de África Central, con Raxio y OADC demostrando que las metrópolis secundarias pueden ser rentables una vez que mejore la diversidad de cables. En conjunto, estos patrones distribuyen la inversión más allá del eje tradicional Johannesburgo-Ciudad del Cabo, cultivando un mercado de centros de datos hiperescala en África más equilibrado.
Panorama competitivo
El mercado de centros de datos hiperescala en África muestra una concentración moderada: ningún actor individual tiene más del 15% de participación, mientras que los cinco principales representan aproximadamente el 45%. Los fondos de inversión inmobiliaria globales y los gigantes de la nube impulsan la escala a través de fusiones y adquisiciones, mientras que los especialistas regionales ganan con su conocimiento regulatorio y las asociaciones locales.
Los campeones regionales Teraco, Africa Data Centres y Raxio Group se expanden mediante préstamos sindicados y financiamiento de la Corporación Financiera Internacional que priorizan las huellas en múltiples países. Su estrategia se basa en zonas de nube soberana, módulos listos para IA y acuerdos de compra de energía renovable para diferenciarse de los sitios de proveedores hiperescala puramente de autoconstrucción. Las oportunidades de espacio sin explotar persisten en las metrópolis del África central menos atendidas y en las ciudades secundarias de Sudáfrica, lo que permite a los nuevos actores ágiles capturar primas de ser el primero en moverse y fragmentar aún más el orden competitivo dentro de la industria de centros de datos hiperescala en África.
Líderes de la industria de centros de datos hiperescala en África
-
Amazon Web Services
-
Microsoft Corporation
-
Digital Realty (Teraco)
-
Vantage Data Centers LLC
-
Africa Data Centres (Liquid Intelligent)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros de Datos Hiperescala en África Empresas cubiertas en este informe
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Alibaba Group Holding Ltd.
- Tencent Holdings Ltd.
- Oracle Corporation
- International Business Machines Corp.
- Digital Realty (Teraco)
- Equinix Inc.
- NTT Global Data Centers
- Vantage Data Centers LLC
- Africa Data Centres (Liquid Intelligent)
- Raxio Group
- Open Access Data Centres (OADC)
- IXAfrica
- Wingu Africa
- Airtel Africa Nxtra
- Paratus Group
- Rack Centre Nigeria
- MainOne (Data Centers)
- Orange Data Centres
- BCX
- Inq Digital
- PAIX Data Centres
Desarrollos recientes de la industria en Mercado de Centros de Datos Hiperescala en África
- Marzo de 2025: Cassava Technologies se asoció con NVIDIA para construir la primera fábrica de IA de África en Sudáfrica, con planes de extenderse a Egipto, Kenia, Marruecos y Nigeria.
- Enero de 2025: Vantage Data Centers aseguró USD 13.000 millones en financiamiento durante 2024, expandiendo la capacidad global a 2,6 GW.
- Diciembre de 2024: Huawei lanzó una región de nube en Nigeria, ampliando el acceso local a recursos de nube pública.
- Noviembre de 2024: Teraco obtuvo un préstamo de 8.000 millones de rands (USD 442 millones) para construir un centro de datos enfocado en IA con enfriamiento líquido.
- Noviembre de 2024: ST Digital comenzó a construir un centro de datos en Costa de Marfil, lo que refleja la creciente demanda en el oeste de África.
- Octubre de 2024: Deep Atomic lanzó el reactor modular pequeño MK60 diseñado para campus de centros de datos.
Mercado de Centros de Datos Hiperescala en África Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Clave
Nuestro estudio define el mercado de centros de datos hiperescala en África como todas las instalaciones de un solo inquilino o de múltiples inquilinos capaces de suministrar al menos 10 MW de carga de TI crítica por edificio y diseñadas según los estándares de Nivel III o Nivel IV; se incluyen tanto los campus de construcción propia en la nube como las salas de colocación de clase hiperescala. Las ampliaciones de capacidad anunciadas pero aún no energizadas se contabilizan una vez verificada la construcción física.
Exclusión del alcance: Las salas de servidores empresariales más pequeñas, los micrositios de borde por debajo de 5 MW y las salas heredadas de Nivel II quedan fuera del alcance actual.
Descripción General de la Segmentación
- Por tipo de centro de datos
- Autoconstrucción hiperescala
- Coubicación hiperescala
- Por componente
- Infraestructura de TI
- Infraestructura de servidores
- Infraestructura de almacenamiento
- Infraestructura de red
- Infraestructura eléctrica
- Unidad de distribución de energía
- Interruptores de transferencia y equipos de conmutación
- Sistemas de alimentación ininterrumpida
- Generadores
- Otra infraestructura eléctrica
- Infraestructura mecánica
- Sistemas de enfriamiento
- Bastidores
- Otra infraestructura mecánica
- Construcción general
- Desarrollo del núcleo y la envolvente del edificio
- Servicios de instalación y puesta en marcha
- Ingeniería de diseño
- Detección de incendios, supresión y seguridad física
- Soluciones de gestión de infraestructura de centros de datos y sistemas de gestión de edificios
- Infraestructura de TI
- Por estándar de nivel
- Nivel III
- Nivel IV
- Por industria de usuario final
- Nube y TI
- Telecomunicaciones
- Medios de comunicación y entretenimiento
- Gobierno
- Banca, servicios financieros y seguros
- Manufactura
- Comercio electrónico
- Otros usuarios finales
- Por tamaño de centro de datos
- Grande (menor o igual a 25 MW)
- Masivo (mayor a 25 MW y menor o igual a 60 MW)
- Mega (mayor a 60 MW)
- Por geografía
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Se realizaron múltiples entrevistas semiestructuradas con ingenieros de diseño de instalaciones, directores de ventas de colocación, planificadores de capacidad en la nube, ejecutivos de empresas de servicios públicos de energía y operadores de cables submarinos en Sudáfrica, Nigeria y Kenia. Estas conversaciones validaron los incrementos de megavatios en tiempo real, las densidades promedio de bastidores, las bandas de precios contractuales y las fechas de entrada en operación planificadas, al tiempo que pusieron a prueba los resultados preliminares del modelo en cuanto a su plausibilidad.
Investigación Documental
Los analistas de Mordor primero compilaron un universo de datos a nivel de sitio a partir de presentaciones regulatorias abiertas, estadísticas nacionales de energía y mapas de espectro o fibra emitidos por organismos como la Unión Africana, la UIT, TeleGeography, el Departamento de Comunicaciones de Sudáfrica y la CAK de Kenia. Estos se complementaron con datos de importación aduanera sobre servidores y equipos de conmutación, códigos HS de UN COMTRADE para unidades de refrigeración y comunicados de prensa proyecto por proyecto recuperados a través de Dow Jones Factiva y D&B Hoovers. Los libros blancos de asociaciones comerciales, los libros de tarifas de empresas de servicios públicos de energía y los artículos revisados por pares sobre los índices de eficiencia de uso de energía (PUE) africanos completaron la evidencia sobre los factores de costo y la utilización. Las fuentes enumeradas son ilustrativas; se consultaron docenas más para corroboración y llenado de brechas.
Dimensionamiento del Mercado y Pronóstico
Se utilizó un modelo combinado de arriba hacia abajo y de abajo hacia arriba. De arriba hacia abajo, reconstruimos los grupos de demanda a partir de los megavatios hiperescala activos y comprometidos, aplicando el precio promedio de servicio por kilovatio y los incrementos de utilización esperados. Las verificaciones cruzadas de abajo hacia arriba consolidaron los ingresos de proveedores muestreados y las verificaciones de canal sobre los envíos de servidores. Las variables clave incluyen: (1) carga de TI instalada por ciudad, (2) crecimiento del gasto en IaaS en la nube, (3) ancho de banda internacional aterrizado, (4) tráfico de datos móviles per cápita, (5) tarifas eléctricas promedio y (6) trayectorias de PUE de las instalaciones. Una regresión multivariante vincula los ingresos a estos factores y proyecta hasta 2031, con análisis de escenarios en torno a las restricciones de la red eléctrica. Las brechas donde las divulgaciones de los sitios no eran explícitas se cubrieron utilizando rangos de precio promedio de servicio por kilovatio específicos de la región, confirmados durante las entrevistas.
Ciclo de Validación de Datos y Actualización
Los resultados se someten a verificaciones de varianza frente a recuentos independientes de capacidad de energía; las alertas de anomalías se escalan a un segundo analista y la revisión senior precede a la aprobación. Actualizamos el conjunto de datos anualmente y emitimos actualizaciones provisionales cuando ocurren eventos materiales, como el anuncio de un campus de más de 100 MW. Se realiza una nueva validación exhaustiva justo antes de la publicación.
Por qué la Línea de Base del Mercado de Centros de Datos Hiperescala en África de Mordor Merece Confianza
Las estimaciones de mercado publicadas suelen divergir; las cifras varían según los límites geográficos, si se contabiliza el gasto de capital en construcción o los ingresos recurrentes por servicios, y la rapidez con que se monetiza el espacio blanco no utilizado.
Los principales factores de brecha incluyen: algunos editores combinan Oriente Medio y África, otros contabilizan la inversión total en centros de datos en lugar de los ingresos por servicios, y varios incluyen las salas empresariales de Nivel II. Mordor reporta una línea de base de ingresos por servicios de 2025 porque los responsables de la toma de decisiones contratan sobre esos flujos; separamos África del Golfo y mantenemos actualizaciones anuales frente a los ciclos plurianuales de otros.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de brecha |
|---|---|---|
| 4,89 mil millones de USD (2025) | Mordor Intelligence | |
| 1,74 mil millones de USD (2023) | Consultora Global A | Combina Oriente Medio con África; omite las ampliaciones de capacidad de construcción propia |
| 3,49 mil millones de USD (2024) | Consultora Regional B | Mide la inversión total en centros de datos, no los ingresos recurrentes por servicios |
| 1,76 mil millones de USD (2023) | Revista Especializada de la Industria C | Incluye sitios de Nivel II y por debajo de 5 MW; aplica supuestos uniformes de precio promedio de servicio |
En conjunto, la comparación muestra que cuando el alcance, las variables de entrada y la cadencia de actualización se estandarizan, el enfoque disciplinado de Mordor produce una línea de base equilibrada y transparentemente trazable que los ejecutivos pueden reproducir y someter a pruebas de estrés con facilidad.
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de centros de datos hiperescala en África?
El mercado vale USD 4.890 millones en 2025.
¿Qué tan rápido está creciendo el mercado?
Se prevé que los ingresos se expandan a una CAGR del 20,55% para alcanzar los USD 15.000 millones en 2031.
¿Qué región lidera el despliegue de capacidad?
El sur de África concentra el 33% de los ingresos de 2025 y mantiene una CAGR del 23,10% hasta 2031.
¿Por qué los sistemas de enfriamiento son el componente de mayor crecimiento?
Las cargas de trabajo de IA impulsan las densidades de bastidores más allá de los 40 kW, generando una CAGR del 24,70% en el gasto en refrigeración líquida.
¿Cuáles son los principales obstáculos para una expansión más rápida?
La inestabilidad de la red eléctrica y la escasez de talento calificado en operaciones de alta tensión reducen cada uno el CAGR pronosticado en más de 1,8%.
- Mercado de Construcción de Centros de Datos Demanda global de construcción, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en todas las regiones, divididas por tipo de instalación, componente y nivel.
- Mercado de Refrigeración de Centros de Datos Refrigeración en todas las regiones, dividida por tecnología de refrigeración, componente de refrigeración y tipo de instalación.
- Mercado de Construcción de Centros de Datos de Sudáfrica Demanda de construcción en Sudáfrica, que abarca nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) de Sudáfrica Instalaciones de IA en Sudáfrica, desglosadas por tipo de instalación, componente y nivel (tier).
- Mercado de Seguridad Física en Centros de Datos de India Demanda de seguridad física en India, que abarca solución de seguridad, servicio y nivel.
- Mercado de Seguridad Física para Centros de Datos de Vietnam Seguridad física de Vietnam, dividida por tipo de solución y tipo de servicio.
- Mercado de Seguridad Física de Centros de Datos de Japón Seguridad física en Japón, dividida por tipo de solución y tipo de servicio.
- Mercado de Seguridad Física en Centros de Datos de China Seguridad física en China, dividida por tipo de solución y tipo de servicio.
- Mercado de Energía de Centros de Datos de México Sistemas de energía en México, divididos por componente, tipo de instalación y tamaño de instalación.
- Mercado de Seguridad Física en Centros de Datos de España Seguridad física en España, dividida por componente, nivel de centro de datos y tipo de instalación.
- Mercado de Energía para Centros de Datos de Hong Kong Sistemas de energía en Hong Kong, divididos por componente, tipo de instalación y tamaño de instalación.