
Tamaño y Participación del Mercado de Diagnósticos de Trasplante
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.88 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.98 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.71 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Diagnósticos de Trasplante por Mordor Intelligence
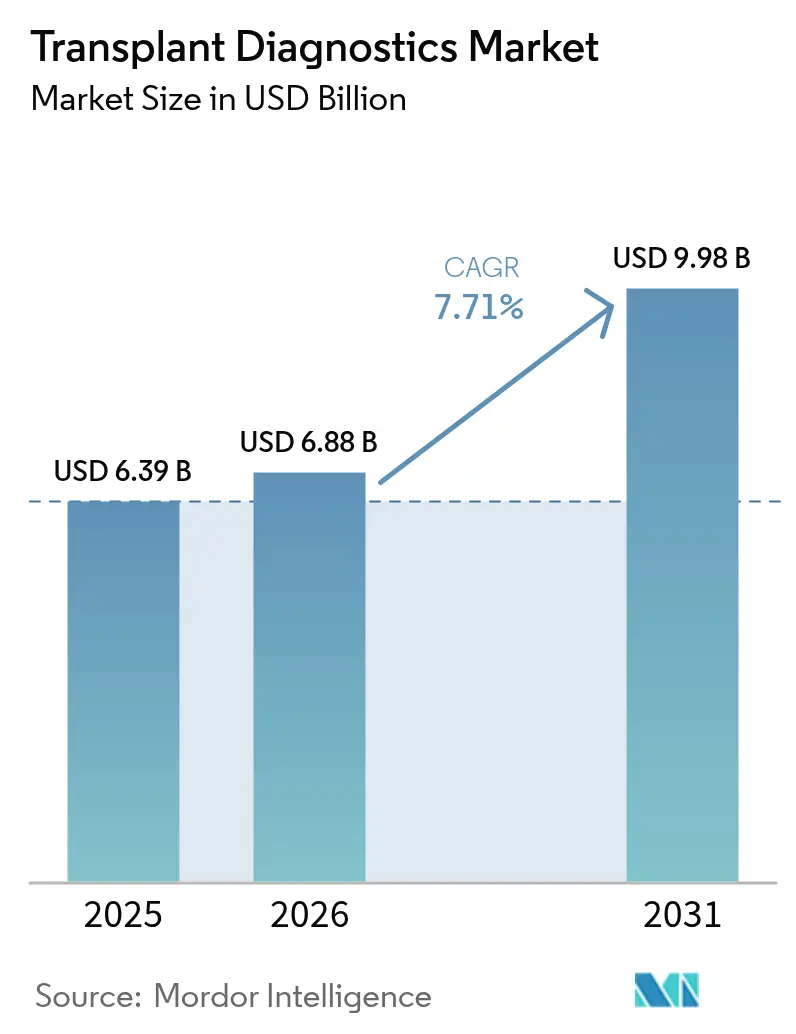
El tamaño del mercado de diagnósticos de trasplante en 2026 se estima en USD 6,88 mil millones, creciendo desde el valor de 2025 de USD 6,39 mil millones con proyecciones para 2031 que muestran USD 9,98 mil millones, creciendo a una CAGR del 7,71% durante 2026-2031. Los sólidos volúmenes de trasplante, la rápida adopción de la secuenciación de nueva generación (NGS), el soporte de decisiones impulsado por inteligencia artificial (IA) y el reconocimiento por parte de los pagadores de la medicina de precisión sostienen colectivamente un impulso de ingresos de dos dígitos en los principales laboratorios y proveedores de kits. La secuenciación de antígenos leucocitarios humanos (HLA) de alta resolución ofrece ganancias decisivas en los tiempos de respuesta y la resolución alélica, fomentando modelos de adquisición de pago por uso que reducen las barreras de capital para los programas más pequeños. El consumo de reactivos sigue siendo sólido porque los flujos de trabajo de NGS requieren kits de biblioteca validados, mientras que la vigilancia predictiva de ADN libre de células derivado del donante (dd-cfDNA) está desplazando a las biopsias invasivas en el seguimiento rutinario. La intensidad competitiva está aumentando a medida que los grandes de diagnóstico y los especialistas enfocados en trasplantes compiten por integrar análisis, automatización y patología digital en ofertas unificadas.
Conclusiones Clave del Informe
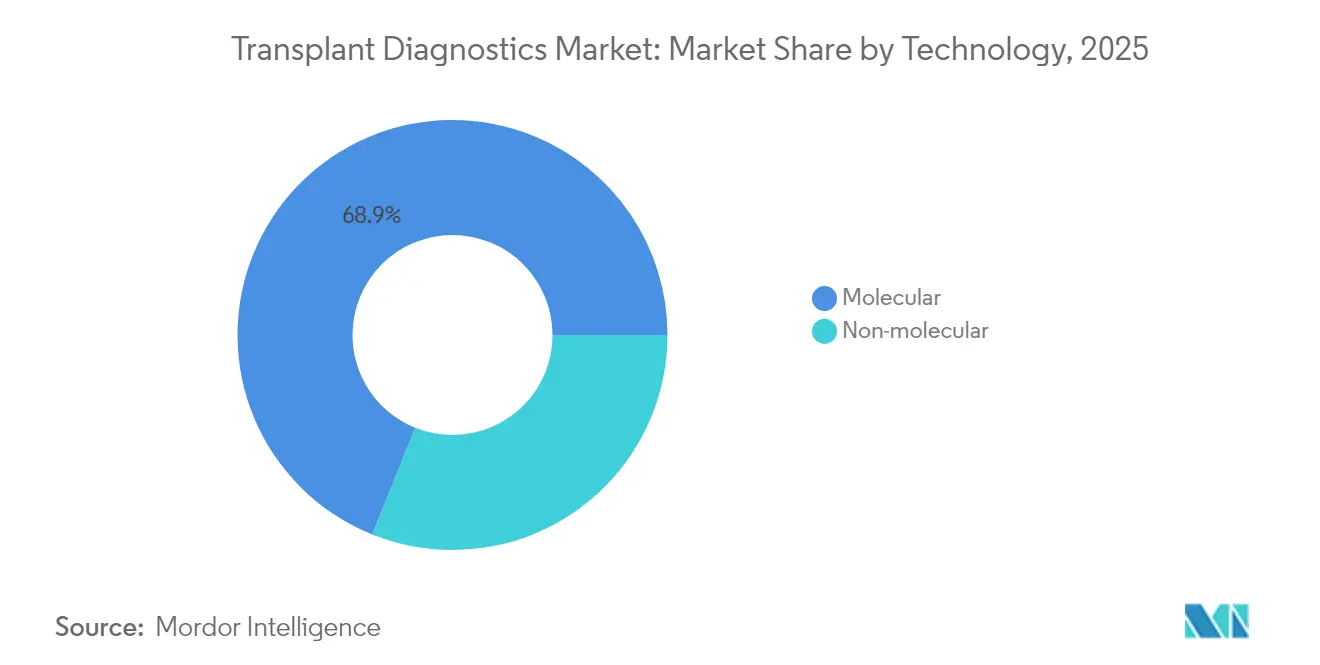
- Por tecnología, las plataformas moleculares lideraron con el 68,92% de la participación del mercado de diagnósticos de trasplante en 2025.
- Por producto, los reactivos y consumibles representaron el 64,93% de los ingresos en 2025; el software y los análisis se están expandiendo a una CAGR del 13,58% hasta 2031.
- Por tipo de trasplante, los órganos sólidos tuvieron una participación del 76,12% en 2025, mientras que los procedimientos de células madre están creciendo a una CAGR del 10,29%.
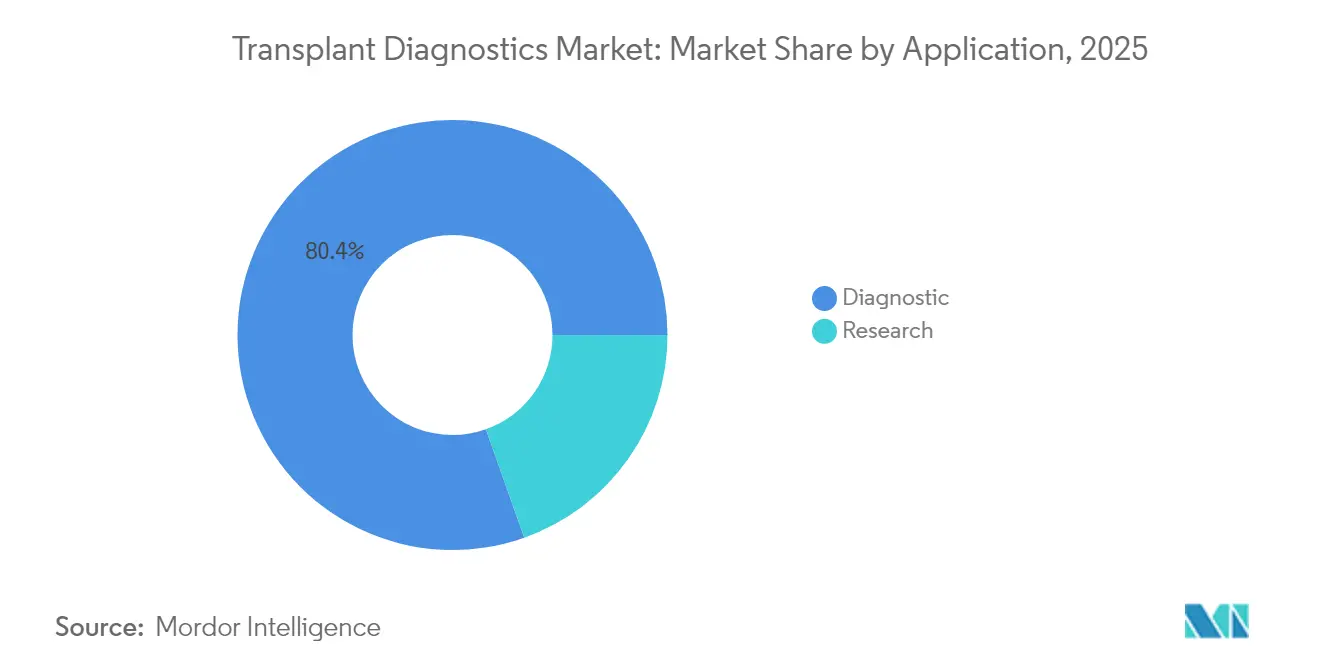
- Por aplicación, el segmento de diagnóstico representó el 80,42% de los ingresos de 2025; se prevé que el segmento de investigación aumente a una CAGR del 11,34% hasta 2031.
- Por usuario final, los hospitales y centros de trasplante captaron el 54,48% de los ingresos en 2025; los institutos académicos y de investigación registran las ganancias más rápidas con una CAGR del 12,28%.
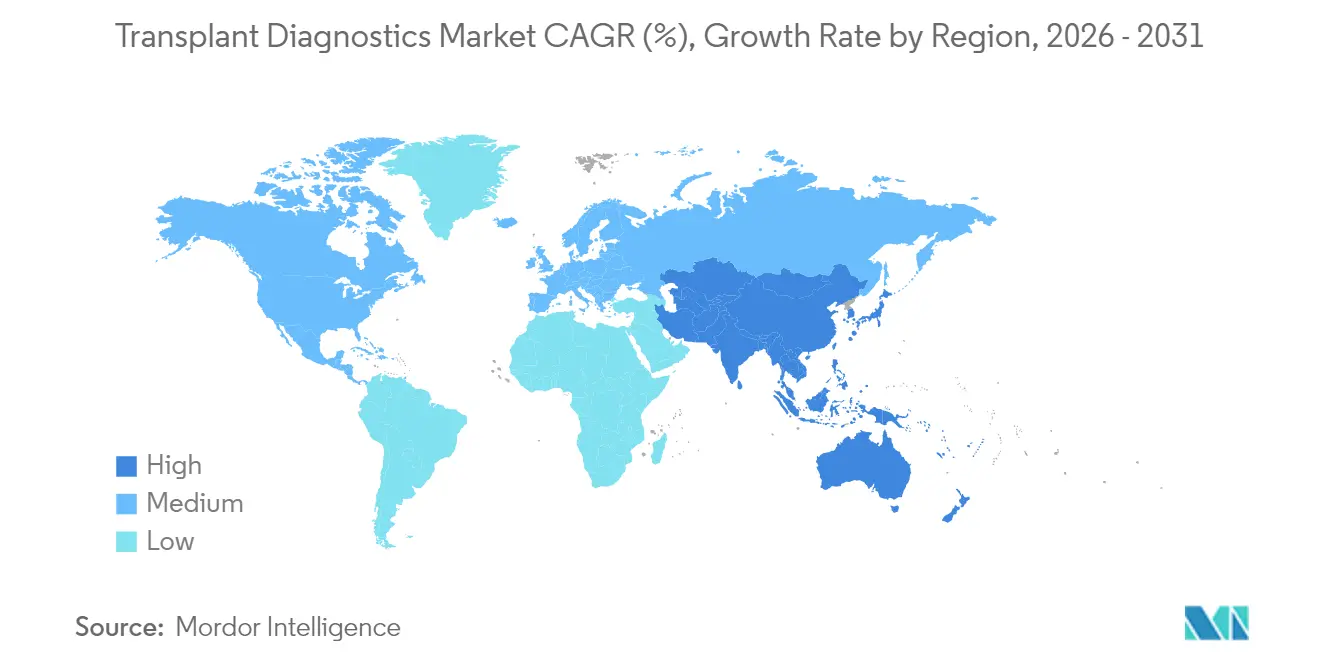
- Por geografía, América del Norte dominó con una participación del 42,42% en 2025, mientras que Asia-Pacífico avanza a una CAGR del 11,36%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de los Volúmenes de Trasplante (Órgano Sólido y Terapia Celular) | +2.1% | Global, con mayor impacto en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Transición hacia la Vigilancia de HLA y dd-cfDNA Basada en NGS | +1.8% | Global, liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Alquiler de Reactivos + Precios de Pago por Uso por Parte de los Proveedores | +0.9% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Compatibilidad de Histocompatibilidad Asistida por IA | +1.2% | Global, con adopción temprana en América del Norte | Largo plazo (≥ 4 años) |
| Micro-Órganos Impresos en 3D como Controles de Referencia | +0.4% | América del Norte y Europa, enfocado en investigación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de los Volúmenes de Trasplante (Órgano Sólido y Terapia Celular)
Los hospitales de EE. UU. realizaron más de 48.000 trasplantes de órganos en 2024, un aumento del 3,3% que refleja las ganancias globales más amplias. Los injertos de donación tras muerte circulatoria ahora contribuyen al 36% de los procedimientos de donantes fallecidos, ampliando el grupo de receptores. El impulso paralelo en los trasplantes de células madre hematopoyéticas está vinculado a la tipificación de HLA de alta resolución que valida a los donantes con incompatibilidad parcial, beneficiando especialmente a los pacientes de diversidad étnica. La distribución continua para pulmones ya ha elevado las tasas de trasplante un 16% en 12 meses[1]Red de Adquisición y Trasplante de Órganos, "Los Trasplantes de Órganos Superaron los 48.000 en 2024," optn.transplant.hrsa.gov. Cada incremento en el volumen de procedimientos se convierte en una mayor demanda de ensayos de compatibilidad, monitoreo postoperatorio y vigilancia longitudinal del rechazo. En consecuencia, el mercado de diagnósticos de trasplante registra un consumo sostenido de reactivos y una mayor utilización de la base instalada.
Transición hacia la Vigilancia de HLA y dd-cfDNA Basada en NGS
Las plataformas de NGS proporcionan tipificación simultánea de alta resolución de múltiples loci de HLA mediante el marcado de muestras, aumentando el rendimiento y reduciendo el costo por alelo. Los ensayos de dd-cfDNA ahora detectan la lesión del injerto antes que la histología, con cocientes de riesgo de 2,56 para señales elevadas en receptores de corazón. Los pagadores nacionales reconocen cada vez más los ahorros derivados de menos complicaciones por biopsia, acelerando las aprobaciones de reembolso. Los laboratorios ganan flexibilidad a través de contratos de alquiler de reactivos que agrupan secuenciadores, software y consumibles en tarifas predecibles por muestra, impulsando una adopción más amplia de NGS en los centros de nivel medio.
Compatibilidad de Histocompatibilidad Asistida por IA
Los algoritmos de aprendizaje automático superan a la puntuación convencional en la predicción del rechazo celular, logrando una precisión del 98% en la compatibilidad donante-receptor en cohortes de riñón. Los clasificadores de imágenes de biopsia cardíaca que cubren 2.900 pacientes ofrecen mayor precisión diagnóstica que los métodos de revisión manual. Plataformas como Smart Match integran la telemetría del Internet de las Cosas (IoT) con análisis predictivos para actualizar las decisiones de asignación en tiempo real. La integración de IA incorpora suscripciones de software en cada pedido de ensayo, abriendo canales de ingresos recurrentes y reforzando la dependencia del proveedor en el mercado de diagnósticos de trasplante.
Alquiler de Reactivos y Precios de Pago por Uso
Un menor capital inicial alienta a los centros más pequeños a adoptar ensayos avanzados. Los proveedores replican los modelos de suscripción de terapia génica agrupando consumibles, servicio y análisis en tarifas mensuales fijas para pruebas ilimitadas. Este acuerdo suaviza los picos presupuestarios y garantiza la certeza de los reactivos durante los períodos de mayor demanda. A medida que los laboratorios amplían sus menús de pruebas, la economía por muestra mejora, haciendo que los diagnósticos de precisión sean accesibles más allá de las instituciones de primer nivel.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Ensayo y Desembolso de Capital | -1.4% | Global, que afecta particularmente a los mercados emergentes | Corto plazo (≤ 2 años) |
| Reembolso Global Fragmentado | -1.1% | Global, con impacto regional variable | Mediano plazo (2-4 años) |
| Obstáculos de Privacidad de Datos en Registros Transfronterizos | -0.7% | Principalmente Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Ensayo y Desembolso de Capital
Los sistemas integrales de NGS pueden superar los USD 500.000 antes de la validación, mientras que los reactivos premium alcanzan los USD 400 por muestra en aruplab.com. La supervisión de la Administración de Alimentos y Medicamentos (FDA) de las Pruebas Desarrolladas en Laboratorio añade gastos de cumplimiento cercanos a USD 1.290 millones durante 10 años[2]Administración de Alimentos y Medicamentos, "Análisis del Impacto Regulatorio de las Pruebas Desarrolladas en Laboratorio," fda.gov. Los laboratorios con rendimiento limitado tienen dificultades para amortizar estos gastos, lo que impulsa la consolidación hacia centros de referencia de alto volumen. La presión de costos también afecta a los ensayos de dd-cfDNA donde los baremos de tarifas de los pagadores se quedan atrás de la complejidad analítica, retrasando la implementación generalizada en entornos de bajos ingresos.
Reembolso Global Fragmentado
La adjudicación de AlloSure y AlloMap por parte de Medicare subrayó cómo los cambios en la cobertura pueden restablecer las trayectorias de demanda de la noche a la mañana. Europa requiere expedientes clínicos de varios años para las nuevas pruebas, extendiendo los plazos de entrada al mercado y aumentando los costos de generación de evidencia. Las restricciones del Reglamento General de Protección de Datos (RGPD) ya han reducido los estudios basados en registros en un 46,9%, ralentizando la validación de biomarcadores que sustenta las presentaciones de reembolso. Estas discrepancias fragmentan la hoja de ruta comercial global e inhiben la escalabilidad uniforme de las ofertas del mercado de diagnósticos de trasplante.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
Las Plataformas Moleculares Extienden su DominioLos ensayos moleculares capturaron el 68,92% de la participación del mercado de diagnósticos de trasplante en 2025 debido a su incomparable resolución alélica y capacidad de multiplexación. La CAGR del 7,63% del segmento hasta 2031 se beneficia de la automatización de laboratorio que consolida la extracción, la preparación de bibliotecas y la secuenciación en plataformas unificadas, reduciendo el tiempo de manipulación. Las pruebas no moleculares complementarias, como la prueba cruzada por citometría de flujo, siguen siendo indispensables para la asignación urgente de donantes fallecidos, con una CAGR del 12,02% en casos de uso especializados.
Las mejoras de la plataforma ahora fusionan las lecturas de NGS con la imputación basada en IA para reconciliar alelos ambiguos, aumentando la confianza en las llamadas en regiones con secuenciación insuficiente. Los kits de dd-cfDNA integrados en los mismos secuenciadores aumentan el consumo de reactivos por episodio de paciente, elevando el tamaño del mercado de diagnósticos de trasplante para los flujos de trabajo moleculares. Los programas externos de competencia que cubren 19 años de evaluación comparativa muestran una concordancia de genotipo en constante aumento, lo que subraya la madurez de la tecnología.


Por Producto:
Los Análisis Digitales se AceleranLos reactivos y consumibles se mantuvieron como el ancla de ingresos con una participación del 64,93% en 2025 porque cada ejecución de NGS consume cebadores con código de barras, polimerasas y sondas de captura. Sin embargo, se espera que el software y los análisis registren una CAGR del 13,58%, expandiendo el tamaño del mercado de diagnósticos de trasplante para los servicios digitales a medida que los algoritmos automatizan el control de calidad, el faseado y los informes clínicos.
Las plataformas nativas en la nube reducen las necesidades de infraestructura local y admiten bases de datos de variantes en tiempo real que se actualizan con cada envío de alelos global. Los instrumentos se orientan hacia arrendamientos basados en el uso, reasignando el gasto de capital a los presupuestos operativos y amortiguando el crecimiento del hardware. Los proveedores agrupan las licencias de IA con los kits de reactivos, incorporando suscripciones de datos en cada ciclo de ensayo para capturar ingresos recurrentes.
Por Tipo de Trasplante:
Los Procedimientos de Células Madre se DisparanLos programas de órganos sólidos representaron el 76,12% de los ingresos globales en 2025, anclados por las cargas de casos de riñón e hígado que exigen un monitoreo de alta frecuencia. Sin embargo, el trasplante de células madre muestra una CAGR del 10,29% hasta 2031 a medida que los donantes no relacionados con incompatibilidad parcial logran una paridad de supervivencia con las fuentes totalmente compatibles.
Los criterios ampliados intensifican los volúmenes de pruebas porque cada compatibilidad parcial requiere una interrogación alélica más profunda más la vigilancia del quimerismo. Los éxitos del xenotrasplante, incluida la función del hígado porcino durante 10 días sin rechazo, anuncian nuevos ensayos de compatibilidad que diversificarán el mercado de diagnósticos de trasplante.
Por Aplicación:
Las Líneas de Investigación Impulsan la InnovaciónLos diagnósticos clínicos generaron el 80,42% de los ingresos en 2025, abarcando la tipificación previa al implante, la prueba cruzada virtual y el monitoreo longitudinal del rechazo. El uso en investigación está aumentando a una CAGR del 11,34% a medida que los modelos de tejido bioimpresos, los organoides y los análisis de vesículas extracelulares demandan una secuenciación ultrasensible para la elaboración de perfiles inmunológicos.
Los proyectos financiados con subvenciones adquieren cada vez más flujos de trabajo multiómicos que integran la secuenciación de ARN de célula única con la genotipificación de HLA. Estos estudios impulsan una demanda incremental de consumibles e incuban biomarcadores que eventualmente se incorporan a los paneles clínicos, ampliando continuamente el mercado de diagnósticos de trasplante.
Por Usuario Final:
Los Centros Académicos Lideran las Curvas de AdopciónLos hospitales y los centros de trasplante dedicados retuvieron una participación del 54,48% en 2025 porque las decisiones en el punto de atención dependen de los laboratorios internos. Los institutos académicos y de investigación se están expandiendo a una CAGR del 12,28% a medida que combinan la prestación de atención con ensayos de medicina de precisión que requieren ensayos de alta complejidad.
Los laboratorios de referencia independientes recopilan muestras excedentes y satisfacen la complejidad regulatoria para los hospitales comunitarios más pequeños, reforzando las tendencias de consolidación. Los "laboratorios oscuros" totalmente automatizados que funcionan las 24 horas del día, los 7 días de la semana con carga robótica de muestras están emergiendo en las instituciones líderes, señalando el próximo salto de productividad para el mercado de diagnósticos de trasplante.
Análisis Geográfico
Mercado de Diagnósticos para Trasplantes en América del Norte
América del Norte concentró el 42,42% de los ingresos globales en 2025 gracias a las políticas integrales de Medicare, 48.000 procedimientos de trasplante y densas redes de centros que implementan de forma rutinaria el monitoreo de ADN fetal libre derivado del donante (dd-cfDNA). La adopción generalizada de analizadores con inteligencia artificial y las tempranas decisiones de reembolso respaldan primas de precio unitario de un dígito medio. La regulación de la FDA sobre los ensayos desarrollados en laboratorio (LDT) puede afectar a los centros más pequeños, impulsando la externalización hacia laboratorios de referencia nacionales que aprovechan economías de escala.
Mercado de Diagnósticos para Trasplantes en Europa
Europa presenta una infraestructura madura con esquemas de calidad armonizados; sin embargo, el RGPD limita el intercambio de datos de alelos raros, lo que complica el diseño de estudios multicéntricos y ralentiza la validación de biomarcadores. Los organismos de evaluación de tecnologías sanitarias suelen solicitar datos extendidos de resultados clínicos, lo que alarga los períodos de recuperación de la inversión para los proveedores. No obstante, el envejecimiento de la población y el crecimiento de las listas de espera de órganos sólidos sostienen volúmenes de pruebas estables.
Mercado de Diagnósticos para Trasplantes en Asia-Pacífico
Asia-Pacífico registra la expansión más rápida con una CAGR del 11,36%, dado que Japón lidera la preparación para xenoinjertos editados genéticamente e India amplía su capacidad de trasplante con índices de supervivencia a un año del 85-90%. Los gobiernos invierten en biofabricación local y manufactura de secuenciación de nueva generación (NGS) para reducir la dependencia de importaciones, lo que amplía la accesibilidad a reactivos. La diversidad de perfiles HLA en grandes poblaciones eleva aún más la demanda de genotipificación de alta resolución, expandiendo el mercado de diagnósticos para trasplantes.

Panorama Competitivo
El sector exhibe una concentración moderada con conglomerados de diagnóstico y especialistas enfocados en trasplantes compitiendo por participación. Abbott, Roche y Thermo Fisher aprovechan sus carteras de múltiples segmentos para suministrar paquetes de instrumentos, reactivos e informática que los integran en los laboratorios hospitalarios. CareDx y Natera mantienen la exclusividad en trasplantes, registrando un crecimiento de ingresos del 30% en 2024 gracias a las indicaciones ampliadas de AlloSure y los acuerdos con pagadores.
Las adquisiciones estratégicas se intensifican: Werfen adquirió Omixon por USD 25 millones para ampliar su franquicia de NGS, mientras que Quest Diagnostics compró los activos de pruebas renales de Fresenius para aumentar el alcance hospitalario. Los proveedores se diferencian combinando consumibles con paneles de control de IA que interpretan el riesgo inmunológico y se vinculan directamente a los registros electrónicos de salud. Las carteras de bioinformática generan ingresos de suscripción incrementales y aumentan los costos de cambio.
Se avecinan reestructuraciones inminentes a medida que Becton Dickinson explora la desinversión de su división de diagnóstico valorada en USD 3.400 millones, lo que podría permitir a los actores de nicho consolidar líneas de ensayo especializadas. Las oportunidades de espacio en blanco persisten en las economías emergentes, la inmunología personalizada mejorada por IA y las pruebas de compatibilidad para xenotrasplante. Los proveedores que armonizan la secuenciación, la patología digital y los análisis predictivos dentro de marcos de nube seguros están posicionados para acelerar las ganancias de participación en el mercado de diagnósticos de trasplante.
Líderes de la Industria de Diagnósticos de Trasplante
Abbott Laboratories
Biomérieux SA
Qiagen NV
F Hoffman La Roche AG
Bio-Rad Laboratories, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Diagnósticos para Trasplantes
- Abbott Laboratories
- Becton, Dickinson & Co
- bioMérieux
- Bio-Rad Laboratories
- CareDx Inc.
- Roche
- Hologic
- Illumina
- QIAGEN
- Thermo Fisher Scientific
- Immucor
- Omixon
- GenDx (GenCell)
- BioGenuix
- Oxford Nanopore Technologies
- Eurofins
- Natera
- BGI
- Eurofins Transplant Genomics
- Genetron Health
- Pacific Biosciences
Lea el análisis de las empresas de diagnósticos para trasplantes

Oportunidades de mercado y perspectivas futuras
El espacio en blanco de productos se está ampliando en torno a las pruebas estandarizadas y reguladas de rechazo de trasplantes y riesgo inmunológico, particularmente aquellas que pueden escalar más allá de las limitaciones de las LDT de un solo sitio. En 2026, Insight Molecular Diagnostics presentó su prueba de rechazo de trasplante renal GraftAssureDx a la FDA a través de la vía de novo, lo que apunta a un impulso continuo hacia ofertas basadas en kits con un posicionamiento regulatorio más claro y rutas de comercialización más amplias para los centros de trasplante de nivel medio.
También son visibles oportunidades de expansión de flujo de trabajo y menú en la tipificación de HLA de próxima generación y una cobertura más amplia de pruebas de seguridad pretrasplante. CareDx presentó AlloSeq Nano en abril de 2026, incorporando la genotipificación de HLA y ABO basada en nanoporos al portafolio de tipificación para trasplantes y reforzando la demanda de software y análisis asociados que interpretan resultados de alta resolución. En el lado de los servicios, Stanford Blood Center lanzó servicios especializados de pruebas de enfermedades infecciosas e inmunohematología para organizaciones de procuración de órganos y tejidos de donantes en julio de 2026, destacando la construcción de capacidad en torno a la calificación de donantes y la logística. En Estados Unidos, las aprobaciones del estado de Nueva York continúan actuando como una palanca de comercialización, ya que Verici Dx recibió la certificación del NYSDOH para Tutivia en junio de 2026 para permitir la disponibilidad a nivel nacional y respaldar una adopción más amplia del monitoreo no invasivo donde ya existen vías de reembolso y operativas.
Recent Industry Developments in Mercado de Diagnósticos para Trasplantes
- Julio de 2026: Stanford Blood Center lanzó servicios especializados de pruebas de enfermedades infecciosas e inmunohematología para organizaciones de procuración de órganos y tejidos de donantes. La expansión añade capacidad operativa para los flujos de trabajo de calificación de donantes que alimentan a los programas de trasplante. También respalda una cobertura de pruebas más estandarizada y multiestatal para la logística de procuración sensible al tiempo.
- Junio de 2026: Verici Dx recibió la certificación del Departamento de Salud del Estado de Nueva York para su prueba Tutivia, permitiendo la disponibilidad a nivel nacional en los 50 estados de EE. UU. Este hito a nivel estatal elimina una barrera de acceso para una prueba de monitoreo de rechazo de trasplante renal de uso clínico. Una disponibilidad geográfica más amplia respalda la escalabilidad con redes nacionales de centros de trasplante.
- Octubre de 2024: QIAGEN amplió su portafolio automatizado de biopsia líquida con nuevos kits para la plataforma EZ2 Connect, incluyendo aplicaciones relevantes para el trasplante de órganos. La actualización refuerza los flujos de trabajo de preparación de muestras orientados a la automatización que ayudan a los laboratorios a gestionar los requisitos de rendimiento y consistencia. También fortalece la posición de QIAGEN en consumibles estandarizados y vinculados a instrumentos que se ajustan a los menús de pruebas de trasplante.


Mercado de Diagnósticos para Trasplantes Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por pruebas y herramientas relacionadas utilizadas para respaldar la compatibilidad entre donante y receptor y para monitorear la salud del injerto antes y después del trasplante, en laboratorios clínicos y centros de trasplante.
Exclusiones de alcance: excluye la cirugía de trasplante, los fármacos terapéuticos, los sistemas de preservación de órganos y los reactivos o instrumentos de laboratorio de uso general que no están posicionados para flujos de trabajo de compatibilidad de trasplante.
Descripción general de la segmentación
- Por Tecnología
- Molecular
- Ensayos Moleculares Basados en PCR
- Ensayos Moleculares Basados en Secuenciación
- No Molecular
- Molecular
- Por Producto
- Instrumentos
- Reactivos y Consumibles
- Software / Análisis
- Por Tipo de Trasplante
- Órgano Sólido
- Células Madre / Médula Ósea
- Tejido Blando
- Por Aplicación
- Diagnóstico
- Investigación
- Por Usuario Final
- Laboratorios de Referencia Independientes
- Hospitales y Centros de Trasplante
- Institutos Académicos y de Investigación
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo (CCG)
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para definir el grupo de demanda básico y mantener los supuestos vinculados a conjuntos de datos públicos y repetibles. Nos referimos a fuentes como la United Network for Organ Sharing (UNOS) y la Organ Procurement and Transplantation Network (OPTN) para los volúmenes de procedimientos de trasplante, y al Observatorio Global de la OMS sobre Donación y Trasplante para los patrones de actividad de donación y trasplante entre países.
Para vincular la actividad clínica con el gasto en diagnóstico, también revisamos publicaciones y conjuntos de datos de la FDA de EE. UU. para el contexto de pruebas y plataformas, del CDC para señales de carga de enfermedad que influyen en la demanda de trasplantes, y revistas revisadas por pares indexadas en PubMed para tendencias como los enfoques de tipificación de HLA y la vigilancia postrasplante. Se utilizaron presentaciones de empresas, presentaciones para inversores y prensa de buena reputación para confirmar el posicionamiento de productos y la exposición geográfica. Se utilizaron suscripciones de pago para datos financieros de empresas y bases de datos de patentes de forma selectiva para respaldar el mapeo de ingresos y las señales de cambio tecnológico. Estos ejemplos no son exhaustivos, y se revisaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Las entrevistas primarias se centraron en lo que realmente se factura y adopta en las vías de trasplante rutinarias, y luego en probar los supuestos sobre cómo cambia la combinación de pruebas con el tiempo. Hablamos con una combinación de clínicos de trasplante, directores de laboratorio, equipos de procuración y expertos de la industria de diagnóstico en las principales regiones para poder abordar las brechas en los informes públicos, especialmente en torno a los precios y la utilización.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 13% | APAC: 45% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 28% | EMEA: 35% |
| Actores más pequeños: 18% | Gerentes: 59% | América: 20% |
Dimensionamiento y previsión del mercado
El modelo de dimensionamiento comienza con una construcción de arriba hacia abajo en la que los volúmenes de procedimientos de trasplante, los requisitos de pruebas de donantes y la intensidad del monitoreo postrasplante se utilizan para reconstruir la demanda de pruebas abordable por región. Luego convertimos la demanda en valor utilizando bandas de precios típicas y las cuotas observadas de la combinación de pruebas.
Para mantener el resultado realista, verificamos los datos con aproximaciones selectivas de abajo hacia arriba, como los ingresos muestreados de reactivos y kits por familias de productos principales, comprobaciones de canales de laboratorio, y comprobaciones de coherencia de volumen por ASP para ensayos de alta frecuencia.
Las entradas clave rastreadas incluyen los volúmenes de trasplantes de órganos sólidos y células madre, la frecuencia de tipificación de HLA y detección de anticuerpos por trayectoria del paciente, el cambio hacia métodos moleculares de mayor resolución (incluidos los flujos de trabajo basados en secuenciación), la participación de reactivos y consumibles frente a la colocación de instrumentos, y el ritmo de adopción de pruebas de vigilancia no invasivas cuando sean clínicamente relevantes. Si las divisiones públicas eran inconsistentes en algunas regiones, utilizamos indicadores proxy como la densidad de centros de trasplante y la capacidad de laboratorio, seguidos de reverificaciones de expertos para garantizar que no persistieran valores atípicos.
Para la previsión, realizamos un análisis de escenarios en torno al crecimiento del volumen de trasplantes y la evolución de la combinación de pruebas. Luego aplicamos una superposición basada en regresión utilizando variables como la dirección del gasto en salud, las señales de crecimiento de las listas de espera de trasplantes y las tendencias de disponibilidad de donantes para suavizar la curva año tras año. Los supuestos se finalizaron solo después de verificarlos con lo que los expertos esperaban en el comportamiento de pedidos y la viabilidad de reembolso.
Validación de datos y ciclo de actualización
La validación se realizó en múltiples pasos para evitar la dependencia de un único conjunto de datos o supuesto. Los totales modelados se compararon con señales independientes, como los totales de procedimientos de trasplante, los puntos de referencia de intensidad de pruebas de laboratorio y los patrones regionales de ingresos, y se investigaron las variaciones significativas antes de la aprobación final.
Si una entrada cambiaba de manera inusual, por ejemplo un cambio abrupto en los volúmenes de trasplante o un cambio de precios visible, los analistas reverificaron la lógica y, cuando fue necesario, volvieron a contactar a los expertos para confirmar si el cambio era temporal o estructural. El informe se actualiza anualmente, con actualizaciones provisionales cuando eventos importantes afectan la demanda, los precios o el alcance. Antes de la entrega, completamos una revisión final para que la vista publicada refleje las entradas más actuales disponibles.
Comparación del dimensionamiento del mercado de diagnóstico de trasplantes de Mordor Intelligence con otras estimaciones publicadas
Es común ver diferentes tamaños de mercado publicados para el diagnóstico de trasplantes porque cada editor establece su propia lista de inclusión y su propio calendario para lo que cuenta como el año de mercado. Las diferencias también provienen de cómo se estima la utilización de pruebas, si el software y los servicios están incluidos, y cómo se maneja la conversión de divisas o la inflación.
Los principales factores de diferencia en este mercado suelen ser si la estimación cuenta solo los ensayos de compatibilidad y monitoreo específicos de trasplante, o si también incorpora pruebas de inmunología y genética más amplias realizadas fuera de los episodios de trasplante. Otro factor es el método de precios, ya que usar precios de lista o asumir una disminución uniforme del ASP puede cambiar los totales cuando predominan los flujos de trabajo intensivos en reactivos, y no todos los estudios reverifican estos supuestos frente al comportamiento de compra actual de los laboratorios. Una actualización más frecuente también cambia los resultados aquí, porque los cambios en la adopción, especialmente en torno a los enfoques moleculares, pueden mover la combinación en un período corto, y esos cambios en la combinación alteran los ingresos incluso cuando el volumen de procedimientos es estable.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6,88 mil millones de USD (2026) | |
| Editor de investigación de la industria A | 6,39 mil millones de USD (2024) | Utiliza un año base anterior y una ventana de previsión diferente, y puede ampliar el alcance al agrupar el diagnóstico de trasplantes con ingresos de software y servicios adyacentes que no siempre están vinculados a volúmenes facturables de pruebas de trasplante. |
| Editor de investigación de la industria B | 4,94 mil millones de USD (2024) | Aplica un grupo de demanda con precios más estrecho en algunas regiones al apoyarse más en supuestos de utilización conservadores para las pruebas moleculares avanzadas, lo que puede subestimar la intensidad de reactivos y consumibles frente a la práctica actual de laboratorio. |
La diferencia se explica en gran medida por el momento del año base y lo que se cuenta como ingresos de pruebas específicas de trasplante frente a categorías adyacentes. Al anclar la demanda a la actividad de procedimientos de trasplante y luego ajustar la combinación de pruebas y los ASP mediante verificaciones repetidas de expertos, la estimación se mantiene trazable a variables claras y pasos repetibles, que es el enfoque aplicado por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de diagnósticos de trasplante?
El tamaño del mercado de diagnósticos de trasplante es de USD 6,88 mil millones en 2026 y se proyecta que alcance USD 9,98 mil millones para 2031 a una CAGR del 7,71%.
¿Qué segmento tecnológico lidera los ingresos?
Los ensayos moleculares dominan con una participación de mercado del 68,92% en 2025 debido a la precisión clínica de la secuenciación de nueva generación.
¿Por qué los diagnósticos de células madre están creciendo más rápido que las pruebas de órganos sólidos?
Los criterios ampliados de compatibilidad de HLA ahora validan a los donantes con incompatibilidad parcial, impulsando una CAGR del 10,29% para los diagnósticos de trasplante de células madre.
¿Qué región se está expandiendo más rápido?
Asia-Pacífico registra el crecimiento más rápido con una CAGR del 11,36% gracias a la rápida expansión de los programas de trasplante y la inversión gubernamental en medicina de precisión.
¿Cómo están reduciendo los proveedores las barreras de capital para los centros más pequeños?
Los modelos de alquiler de reactivos y pago por uso agrupan secuenciadores, consumibles y software en tarifas operativas predecibles, lo que permite a los hospitales de nivel medio adoptar flujos de trabajo de NGS sin grandes compras iniciales.
Última actualización de la página el:



