
Tamaño y participación del mercado de diagnóstico in vitro de Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 25.59 Mil millones de dólares |
| Tamaño del Mercado (2026) | 27.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 35.4 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.54 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de diagnóstico in vitro de Asia Pacífico por Mordor Intelligence
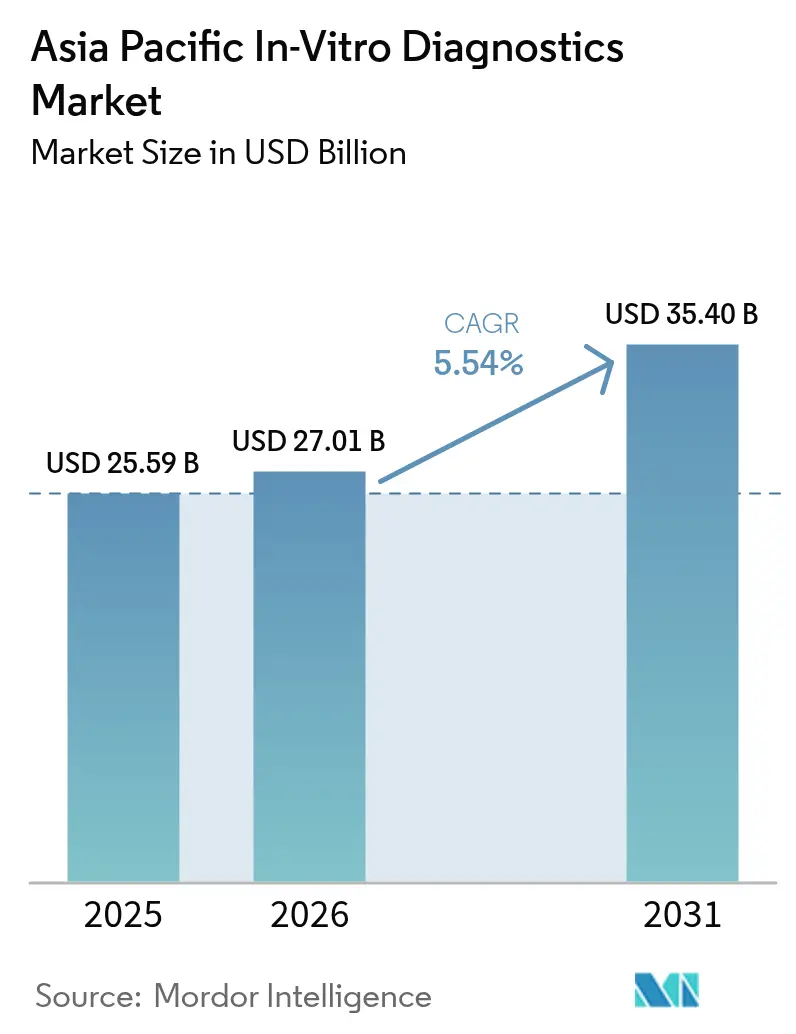
El tamaño del mercado de diagnóstico in vitro de Asia Pacífico en 2026 se estima en USD 27,01 mil millones, creciendo desde el valor de 2025 de USD 25,59 mil millones, con proyecciones para 2031 que muestran USD 35,4 mil millones, creciendo a una CAGR del 5,54% durante 2026-2031. El sólido gasto en salud, la mayor cobertura diagnóstica y la creciente carga de enfermedades crónicas sustentan esta trayectoria constante. Los mandatos gubernamentales de detección sistemática en aumento, el envejecimiento de la población y los incentivos de localización favorables a la industria están abriendo nichos rentables, mientras que las tecnologías de medicina de precisión —especialmente los ensayos moleculares— están cambiando las reglas de la competencia. Los fabricantes multinacionales y regionales están acelerando la construcción de plantas y las mejoras digitales para obtener autorizaciones regulatorias con mayor rapidez, capturar el crecimiento en las ciudades de nivel 2 y 3, y atender la creciente preferencia por las autopruebas. La intensidad competitiva sigue siendo moderada, aunque la presión sobre los precios y las preocupaciones de calidad en torno a los reactivos de costo ultrareducido continúan configurando las decisiones de compra.
Conclusiones clave del informe
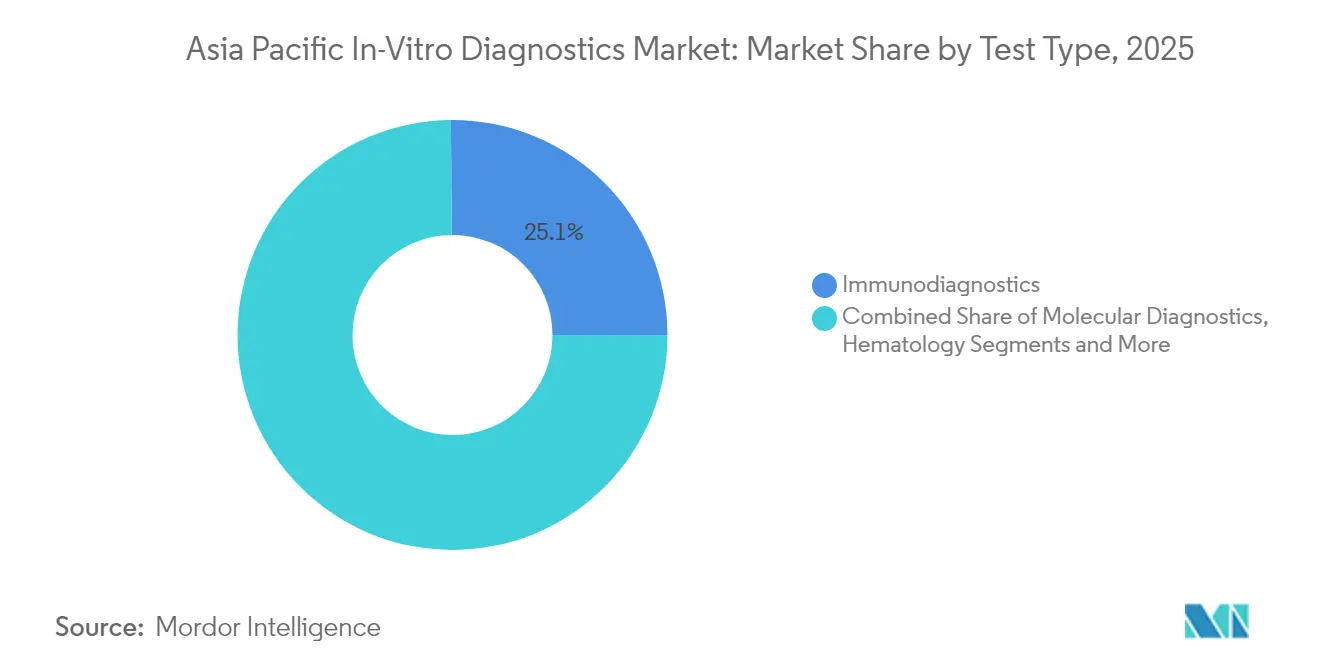
- Por tipo de prueba, el inmunodiagnóstico lideró con el 25,12% de la participación del mercado de diagnóstico in vitro de Asia Pacífico en 2025; se proyecta que el diagnóstico molecular registre la CAGR más rápida del 9,71% hasta 2031.
- Por producto, los reactivos y kits captaron el 59,65% del tamaño del mercado de diagnóstico in vitro de Asia Pacífico en 2025, mientras que el software y los servicios avanzan a una CAGR del 11,07% entre 2026 y 2031.
- Por usabilidad, los dispositivos reutilizables mantuvieron una participación de ingresos del 69,92% en 2025; se prevé que los dispositivos desechables se expandan a una CAGR del 9,84% para 2031.
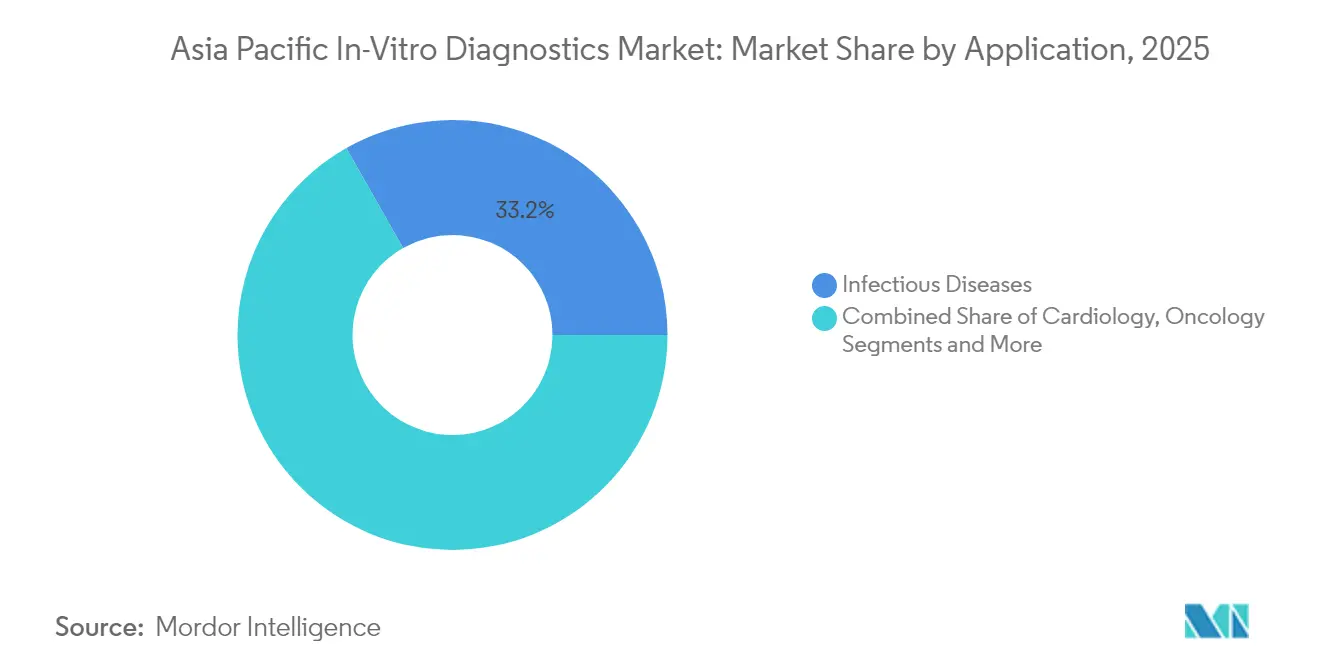
- Por aplicación, las pruebas de enfermedades infecciosas representaron una participación del 33,22% del tamaño del mercado de diagnóstico in vitro de Asia Pacífico en 2025, mientras que la oncología crece a una CAGR del 10,98% hasta 2031.
- Por usuario final, los laboratorios de diagnóstico dominaron con una participación del 54,67% en 2025, y se espera que las autopruebas de atención domiciliaria registren una CAGR del 12,06% durante 2026-2031.
- Por país, China dominó con el 45,05% de los ingresos regionales en 2025; India está en camino de alcanzar la CAGR más sólida del 11,68% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % Impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Envejecimiento demográfico | +1.5% | Japón, China, Corea del Sur, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Detección gubernamental de cáncer y enfermedades infecciosas | +1.2% | China, India, Australia, Tailandia | Mediano plazo (2-4 años) |
| Centros de laboratorio automatizados en ciudades de nivel 2 y 3 | +0.9% | India, China, Indonesia | Mediano plazo (2-4 años) |
| Incentivos de localización para la fabricación de diagnóstico in vitro | +0.7% | India, China, Vietnam | Corto plazo (≤ 2 años) |
| Creciente carga de diabetes y síndrome metabólico | +0.5% | China, India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El envejecimiento demográfico impulsa la demanda de diagnósticos de alto valor
La cohorte de mayores de 65 años de Japón alcanzó el 29,1% en 2024 y la población anciana de China crece un 3,2% anual, lo que se traduce en mayores volúmenes para los ensayos de oncología y enfermedades cardiovasculares. Los ministerios de salud respaldan la detección proactiva para reducir el gasto en tratamientos posteriores, dado que cada USD 1 invertido en pruebas tempranas ahorra USD 3,4 en atención futura. Biomarcadores como el pTau181 están entrando en los flujos de trabajo de rutina tras el lanzamiento en 2025 del ensayo Elecsys pTau181 de Roche. Los diagnósticos geriátricos especializados —paneles de Alzheimer, fragilidad y marcadores cardiorrenal— comienzan a formar microsegmentos que exigen precios premium.
Programas gubernamentales obligatorios de detección de cáncer y enfermedades infecciosas
La iniciativa China Saludable 2030 destinó USD 8,7 mil millones a infraestructura de detección de cáncer en 2024, mientras que India incrementó las asignaciones para diagnóstico en un 43% para 2024-2025. Los protocolos nacionales estandarizados favorecen las plataformas automatizadas de alto rendimiento e incentivan a las empresas alineadas con las enfermedades prioritarias. bioMérieux destina ahora el 75% de su presupuesto global de I+D a ensayos de resistencia antimicrobiana para responder a estas agendas de salud pública[1]bioMérieux, "Documento de Registro Universal 2024," biomerieux.com. Los planificadores económicos vinculan la cobertura de detección sistemática a las ganancias de productividad laboral, integrando aún más los diagnósticos en la estrategia de desarrollo macroeconómico.
Expansión de centros de laboratorio automatizados en ciudades de nivel 2 y 3 para mejorar la accesibilidad a las pruebas
Más de 450 laboratorios automatizados abrieron en ciudades más pequeñas de India en 2024, reduciendo el tiempo de entrega de resultados en un 62% y el costo operativo por prueba en un 28%. El programa de salud rural de China vincula los subsidios a redes de laboratorio en modelo radial. Estas instalaciones centralizan las pruebas de alta complejidad, permiten el procesamiento en turno nocturno e integran paneles de informes en la nube para los médicos que trabajan a distancia. Los proveedores capaces de configurar sistemas escalables y modulares adaptados a entornos de volumen medio están ganando licitaciones marco de considerable envergadura.
Incentivos de localización que atraen inversión en fabricación de diagnóstico in vitro
El plan de Incentivos Vinculados a la Producción de India destinó USD 400 millones a dispositivos médicos, impulsando el anuncio de 17 nuevas plantas de diagnóstico in vitro en 2024. La fabricación local otorga a los proveedores preferencia en licitaciones y acorta los plazos de las licencias de importación. Sysmex inició la producción de reactivos e instrumentos en su primera planta en India en abril de 2025 para reforzar su liderazgo en hematología. Beneficios comparables existen en los parques tecnológicos de Vietnam, donde las exenciones de uso del suelo y los créditos fiscales para I+D atraen a fabricantes de nivel intermedio.
Análisis del impacto de las restricciones*
| Restricción | (~) % Impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aprobaciones regulatorias multiagencia de larga duración | −0.8% | Japón, China, Corea del Sur | Mediano plazo (2-4 años) |
| Escasez de competencias en diagnóstico molecular y bioinformática | −0.6% | India, Indonesia, Vietnam, Filipinas | Corto plazo (≤ 2 años) |
| Variabilidad de calidad en reactivos de costo ultrareducido | −0.4% | India, China, Tailandia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aprobaciones regulatorias multiagencia de larga duración que retrasan el lanzamiento de productos
Los plazos promedio de autorización son de 18 a 24 meses en Japón y de 14 a 20 meses en China, frente a los 9 a 12 meses de los expedientes occidentales. Los gastos de cumplimiento normativo son un 37% más elevados a nivel regional, lo que lleva a los innovadores más pequeños a asociarse o ceder cuota a las multinacionales capaces de desplegar equipos regulatorios dedicados[2]Asociación de Tecnología Médica de Asia Pacífico, "Panorama Regulatorio del LDT en APAC," apacmed.org. La hoja de ruta de armonización de la ASEAN muestra avances, aunque la transposición nacional desigual ralentiza los beneficios. Las tecnologías de ciclo rápido corren el riesgo de quedar obsoletas antes de su aprobación, lo que obliga a las empresas a secuenciar sus lanzamientos o a adoptar expedientes modulares que puedan acomodar mejoras iterativas.
Escasez de competencias en diagnóstico molecular y bioinformática fuera de los laboratorios metropolitanos
Los laboratorios regionales carecen de aproximadamente 45.000 tecnólogos moleculares cualificados, lo que limita la adopción de ensayos de alta complejidad. Las primas por talento inflan las nóminas entre un 15 y un 25%, impulsando a los laboratorios hacia la automatización y la interpretación asistida por IA. Los módulos de aprendizaje electrónico a distancia y los servicios de anotación en la nube ofrecen un alivio provisional, mientras las universidades amplían sus planes de estudio en genómica. Las plataformas cobas de Roche ilustran flujos de trabajo simplificados que reducen los umbrales de personal y aceleran la incorporación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de prueba:
el diagnóstico molecular redefine la práctica clínicaEl inmunodiagnóstico mantuvo una participación del 25,12% del mercado de diagnóstico in vitro de Asia Pacífico en 2025, lo que refleja su uso consolidado en el control de infecciones y el seguimiento de enfermedades crónicas. Se prevé que el diagnóstico molecular registre una CAGR del 9,71%, muy por encima de la tendencia general del 5,54%, y su contribución al tamaño del mercado de diagnóstico in vitro de Asia Pacífico aumentará de manera constante hasta 2031. La inversión se canaliza hacia la oncología de precisión y la vigilancia de patógenos en tiempo real, siendo la PCR el método principal mientras la secuenciación de próxima generación avanza hacia la práctica clínica habitual.
Las plataformas moleculares de diagnóstico en el punto de atención ofrecen ahora resultados en menos de una hora, lo cual es vital para el triaje de sepsis y enfermedades respiratorias. Los algoritmos con apoyo de IA incrementan la precisión diagnóstica en un 28% cuando se combinan con resultados moleculares. El auge de la infraestructura impulsado por el COVID-19 dejó una base instalada duradera, reduciendo las barreras de entrada para ensayos más amplios. Los proveedores que integran capacidad multiplex, simplicidad de muestra a respuesta y análisis en la nube están mejor posicionados para captar los presupuestos de los microlaboratorios y los servicios de urgencias.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por producto:
la integración de software impulsa la creación de valorLos reactivos y kits aportaron el 59,65% de los ingresos en 2025 gracias a la economía de compras recurrentes propia de los flujos de trabajo de diagnóstico. Los instrumentos siguen siendo fundamentales, aunque el software y los servicios crecerán a una tasa anual del 11,07% y representarán una proporción creciente del tamaño del mercado de diagnóstico in vitro de Asia Pacífico. Los laboratorios demandan sistemas de información de laboratorio en la nube, análisis de middleware e inteligencia artificial para la toma de decisiones clínicas, con el fin de convertir los datos brutos en información clínica práctica.
La hoja de ruta cobas 2025 de Roche incorpora módulos de aprendizaje automático que identifican brechas de utilización y recomiendan paneles de pruebas, ayudando a las instalaciones a equilibrar el costo y el rendimiento clínico. Los modelos de suscripción vinculados a garantías de tiempo de actividad y actualizaciones continuas de algoritmos amplían las fuentes de ingresos recurrentes. La interoperabilidad con los registros médicos electrónicos y los portales de pagadores se ha convertido en un criterio de licitación clave, lo que beneficia a los proveedores que defienden estrategias de API abiertas.
Por usabilidad:
los dispositivos desechables amplían los puntos de accesoLos analizadores reutilizables dominaron con una participación del 69,92% en 2025, pero los dispositivos desechables superarán el crecimiento agregado con una CAGR del 9,84%. Los cartuchos microfluídicos albergan ahora química de inmunoensayo y diagnóstico molecular multiplex, llevando la precisión de laboratorio a los consultorios médicos, clínicas minoristas y hogares. El mantenimiento reducido, la ausencia de flujos de calibración y la conveniencia en materia de bioseguridad sustentan la adopción clínica.
La detección de enfermedades infecciosas se beneficia notablemente; los paneles moleculares de un solo uso para influenza y virus sincitial respiratorio se incorporaron a la práctica pediátrica convencional tras su evaluación en la era pandémica. La adquisición de SpinChip por parte de bioMérieux en 2024 proporciona dispositivos desechables microfluídicos de impresión en el borde capaces de ejecutar ensayos enzimáticos en menos de 15 minutos. Los materiales sostenibles y las soluciones de reciclaje de microchips están surgiendo para contrarrestar las críticas sobre el costo medioambiental.
Por aplicación:
la oncología impulsa la adopción de la medicina de precisiónLas pruebas de enfermedades infecciosas representaron el 33,22% de los ingresos de 2025, aunque el diagnóstico oncológico registrará una CAGR del 10,98% hasta 2031, casi el doble del ritmo de crecimiento del mercado de diagnóstico in vitro de Asia Pacífico. Los avances en biopsia líquida permiten la detección temprana de recaídas y el seguimiento terapéutico sin necesidad de muestras de tejido invasivas. Los paneles genómicos integrales y los diagnósticos complementarios sustentan el tratamiento personalizado, siendo el cáncer de mama, pulmón y colorrectal los primeros beneficiarios.
El reconocimiento de patrones asistido por IA en conjuntos de datos de imagen y moleculares ofrece tasas de descubrimiento en estadio temprano un 31% más elevadas. Los pagadores reembolsan progresivamente la genómica de alto valor a medida que se acumula evidencia de rentabilidad. Los proveedores que ofrecen soluciones oncológicas integrales —desde la detección hasta el seguimiento de la enfermedad residual mínima— consolidarán la fidelidad entre los principales centros oncológicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final:
la revolución de las autopruebas transforma los modelos de atenciónLos laboratorios de diagnóstico procesaron el 54,67% de los volúmenes en 2025, aprovechando las compras a granel y la robótica sofisticada. Sin embargo, la atención domiciliaria y las autopruebas se acelerarán a una CAGR del 12,06%, abriendo nuevo potencial en el mercado de diagnóstico in vitro de Asia Pacífico. Los casetes de flujo lateral conectados a teléfonos inteligentes y los lectores de glucosa por Bluetooth demuestran cómo los ecosistemas de electrónica de consumo absorben funciones de salud.
La orientación de la Administración de Alimentos y Medicamentos de 2025 sobre el hogar como centro de atención médica impulsa diseños de dispositivos que priorizan interfaces de aplicaciones intuitivas y supervisión médica remota. El Accu-Chek SmartGuide de Roche combina la lectura continua de glucosa con orientación generada por IA, destacando cómo se interrelacionan el hardware, el software y los estímulos conductuales. Los aseguradores nacionales exploran el reembolso de autopruebas validadas que reduzcan las visitas a urgencias y permitan la vigilancia a nivel poblacional.
Análisis geográfico
Mercado de Diagnóstico In Vitro de China
China capturó el 45,05% del mercado de diagnóstico in vitro de Asia-Pacífico en 2025, impulsado por su vasta población, la digitalización hospitalaria y políticas estratégicas como la licitación agrupada para sistemas de alto rendimiento. A pesar de los topes de precios a corto plazo que comprimieron los márgenes de las multinacionales, las reformas en curso de la NMPA prometen vías simplificadas para la producción localizada y los ensayos innovadores. Las redes de diagnóstico rural respaldadas por enlaces en la nube 5G extienden las pruebas mucho más allá de las megaciudades.
Mercado de Diagnóstico In Vitro de APAC
India es el líder de crecimiento con una CAGR del 11,68%. Los incentivos gubernamentales PLI, el aumento de la cobertura de seguros y las cadenas de laboratorios público-privados impulsan una expansión de ingresos de dos dígitos. Se prevé que la demanda en inmunología se duplique de INR 160 mil millones a INR 320 mil millones en la próxima década, lo que señala segmentos lucrativos en pruebas de hepatitis viral y enfermedades autoinmunes. La predominancia urbana persiste, pero los despliegues en modelo de concentrador y radio más las unidades móviles reducen gradualmente las brechas de diagnóstico en zonas rurales. Japón y Corea del Sur siguen siendo mercados de alto valor gracias a su demografía envejecida y adinerada, los megalaboratorios automatizados y una cultura de detección preventiva. La sólida contratación basada en evidencia de Australia sostiene precios premium para ensayos de precisión, mientras que Indonesia, Tailandia y Vietnam escalan desde bases bajas con mejoras de infraestructura y programas de enfermedades respaldados por donantes. El InnoLife Healthtech Hub de Hong Kong posiciona a la ciudad como puerta de entrada de I+D y financiamiento para las empresas emergentes de genómica regional.
Panorama regulatorio
El acceso a productos de diagnóstico in vitro (IVD) en Asia-Pacífico sigue estando moldeado por modelos de autorización basados en el riesgo y requisitos de evidencia que varían país por país, con los plazos de aprobación como una restricción clave (comúnmente de 18-24 meses en Japón y de 14-20 meses en China, según se refleja en el contexto del informe). Australia mantiene una vía estructurada a través de la Therapeutic Goods Administration (TGA), donde los IVD deben cumplir requisitos de seguridad, calidad y desempeño para su inclusión en el Australian Register of Therapeutic Goods (ARTG), y la profundidad de la evaluación varía según la clasificación de riesgo y la solidez de la evidencia de evaluación de conformidad. India opera un marco basado en el riesgo bajo las Medical Device Rules, junto con esfuerzos para fortalecer la capacidad regulatoria y aclarar los requisitos en las distintas clases de IVD.
A nivel regional, el trabajo de convergencia regulatoria se vuelve cada vez más visible a través de iniciativas de dependencia (reliance) y armonización. APACMed rastrea vías formales de dependencia regulatoria en múltiples economías de APAC (incluidas Australia, India, Singapur, Malasia, Tailandia, Vietnam y Filipinas), que respaldan rutas abreviadas capaces de aprovechar aprobaciones previas y evidencia clínica extranjera cuando es aceptada. Plataformas impulsadas por la industria y el ámbito académico, como los programas del Duke-NUS Centre of Regulatory Excellence (incluido el trabajo de la iniciativa CREATING), también ayudan a mantener activo el diálogo entre reguladores y fabricantes sobre un acceso al mercado más rápido y coherente, incluida la gobernanza de las Laboratory Developed Tests (LDT), donde la fragmentación complica la planificación de lanzamientos en múltiples países.
Panorama competitivo
Aproximadamente 200 fabricantes compiten por una participación; los 10 principales controlan una cuota significativa, lo que indica una concentración moderada. Abbott, Roche y Siemens Healthineers aprovechan sus amplias carteras y redes de servicio para asegurar contratos plurianuales de reactivos. Mindray y Seegene explotan su agilidad en costos y su conocimiento local para penetrar en los hospitales de nivel intermedio. La localización de la fabricación —por ejemplo, la planta de India de Sysmex en 2025— reduce los aranceles y gana licitaciones públicas que estipulan la adición de valor nacional.
Los segmentos de diagnóstico molecular y diagnóstico en el punto de atención registran lanzamientos de productos ágiles, con actores más pequeños introduciendo plataformas de nicho que aceleran la rotación de los ciclos tecnológicos. La integración de análisis de software en los instrumentos añade nuevas barreras de entrada; los proveedores capaces de combinar la química de ensayo con paneles de IA logran relaciones con los clientes de alta fidelización. Las alianzas entre empresas de diagnóstico y plataformas de telesalud señalan futuras apuestas ecosistémicas en las que los resultados de las pruebas desencadenan rutas de atención automatizadas.
La gestión regulatoria sigue siendo un factor diferenciador. Las empresas aventajadas se relacionan proactivamente con las agencias, aprovechan la evidencia del mundo real para expedientes condicionales y adoptan presentaciones modulares para acortar el tiempo de comercialización. Las presiones de la reforma de precios obligan a innovar en la contratación basada en valor, agrupando reactivos, servicios y análisis de datos para pagos vinculados a resultados, especialmente en oncología y gestión de la diabetes.
Líderes de la industria de diagnóstico in vitro de Asia Pacífico
Siemens Healthineers AG
bioMérieux SA
Thermo Fisher Scientific
F Hoffmann-La Roche Ltd
Abbott Laboratories
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Diagnóstico In Vitro de Asia Pacífico
- Abbott Laboratories
- Roche
- Danaher
- Siemens Healthineers
- Thermo Fisher Scientific
- bioMérieux
- Sysmex
- QIAGEN
- Beckton Dickinson
- Bio-Rad Laboratories
- Arkray
- Tosoh
- QuidelOrtho
- Agilent Technologies
- Mindray
- Seegene
- DiaSorin S.p.A. (Luminex)
- Genrui Biotech Inc.
- Werfen Life Diagnostic
- Fujirebio Holdings Inc.
- Meril Life Science
Lea el análisis de las empresas de diagnóstico in vitro de asia pacífico

Oportunidades de mercado y perspectivas futuras
Dos áreas de oportunidad a corto plazo se están ampliando en torno a (1) la integración de flujos de trabajo habilitados por software para laboratorios y (2) los programas de genómica y proteómica a escala poblacional, que elevan la demanda de manejo estandarizado de muestras, biobancos y pruebas de alto rendimiento. La expansión de Thermo Fisher Scientific en diciembre de 2025 de centros de diseño de bioprocesos en Hyderabad (India), Incheon (Corea del Sur) y Singapur apunta a un despliegue continuo de capital en centros de capacidades con base en Asia que respaldan el desarrollo, la validación y la escalabilidad de ensayos a nivel local. En 2026, Thermo Fisher también anunció una colaboración con PRECISE-SG100K de Singapur para avanzar en proteómica y biobancos a escala poblacional, reforzando el impulso hacia herramientas, servicios y flujos de trabajo complementarios que conectan la logística de muestras con las lecturas moleculares posteriores.
Un segundo conjunto de oportunidades se ubica en la intersección entre la modernización regulatoria y la resiliencia de la salud pública. Las empresas que construyen expedientes y sistemas de calidad para presentaciones en múltiples mercados pueden usar vías de dependencia (reliance) y rutas de autorización estructuradas (por ejemplo, los procesos de inclusión en el ARTG de la TGA en Australia) para limitar la repetición de trabajo entre países. APACMed ha priorizado el fortalecimiento de capacidades en diagnóstico alineado con la Resolución 76.5 de la Asamblea Mundial de la Salud, y ha promovido enfoques de evaluación de valor más coherentes para el diagnóstico, lo que abre espacio para paquetes de evidencia que vinculan el desempeño de las pruebas con los resultados en la vía de atención, no solo con el precio unitario. Dentro de este entorno operativo, los incentivos regionales de manufactura y localización ya visibles en el contexto del informe (incluido el esquema PLI para dispositivos médicos de India) se combinan con estos impulsos de política para respaldar estrategias diferenciadas en la expansión de acceso en niveles 2/3, ecosistemas de autodiagnóstico y menús moleculares de mayor complejidad, donde la capacitación y el apoyo digital a la decisión pueden integrarse en la compra.
Recent Industry Developments in Mercado de Diagnóstico In Vitro de Asia Pacífico
- Mayo de 2026: Roche Diagnostics y AstraZeneca firmaron un memorando de entendimiento de tres años para acelerar la adopción de patología digital y computacional impulsada por IA en nueve mercados de Asia-Pacífico. La colaboración se centra en casos de uso avanzados de patología en cáncer de mama y de pulmón, reforzando un cambio hacia diagnósticos vinculados al software y flujos de trabajo más estandarizados en redes de proveedores de múltiples países.
- Noviembre de 2025: Siemens Healthineers presentó planes para lanzar 30 nuevos ensayos para los analizadores Atellica Solution y Atellica CI durante 2026, que abarcan áreas como salud cerebral, enfermedad hepática, condiciones cardiometabólicas, enfermedades infecciosas, cáncer y salud reproductiva. Un menú de ensayos más amplio dentro del sistema respalda la retención de cuentas en laboratorios de alto rendimiento y fortalece el modelo de consumo de reactivos que sustenta los ingresos recurrentes de IVD.
- Abril de 2024: APACMed continuó avanzando en líneas de trabajo regionales sobre política y asuntos regulatorios de IVD, incluidas herramientas que rastrean las vías de dependencia regulatoria en múltiples economías de Asia-Pacífico. Estos esfuerzos respaldan una secuenciación de lanzamiento más predecible en múltiples países para los fabricantes y pueden reducir la generación duplicada de evidencia cuando las autoridades nacionales reconocen mecanismos formales de dependencia.


Mercado de Diagnóstico In Vitro de Asia Pacífico Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor total de las pruebas de diagnóstico in vitro (IVD) utilizadas para detectar, diagnosticar y monitorear enfermedades en Asia-Pacífico, contabilizado a través de las ventas de productos de IVD y servicios relacionados utilizados en laboratorios y entornos cercanos al paciente.
Exclusiones de alcance: se excluyen los diagnósticos por imágenes, los reactivos de uso exclusivo en investigación no destinados a pruebas clínicas, y los dispositivos puramente terapéuticos.
Descripción general de la segmentación
- Por tipo de prueba
- Química clínica
- Diagnóstico molecular
- Inmunodiagnóstico
- Hematología
- Coagulación
- Microbiología
- Urianálisis
- Por producto
- Instrumentos
- Reactivos y kits
- Software y servicios
- Por usabilidad
- Dispositivos de diagnóstico in vitro desechables
- Dispositivos de diagnóstico in vitro reutilizables
- Por aplicación
- Enfermedades infecciosas
- Diabetes
- Oncología
- Cardiología
- Enfermedades autoinmunes
- Nefrología
- Enfermedades respiratorias
- Otras aplicaciones
- Por usuario final
- Laboratorios de diagnóstico
- Hospitales y clínicas
- Institutos académicos y de investigación
- Atención domiciliaria y autopruebas
- Por país
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza por construir una base de hechos sobre la demanda y la oferta de pruebas, antes de finalizar cualquier modelo. Utilizamos señales de salud pública y del sistema de salud que explican por qué se mueven los volúmenes de pruebas, como actualizaciones de vigilancia, directrices de detección y ampliaciones de la capacidad de laboratorio.
Las fuentes típicas revisadas incluyen ministerios de salud gubernamentales y oficinas de estadística en toda Asia-Pacífico, actualizaciones de la Organización Mundial de la Salud, indicadores de salud del Banco Mundial y publicaciones clínicas revisadas por pares sobre tendencias de utilización de pruebas y sensibilidad. También utilizamos estadísticas de aduanas o comercio cuando están disponibles, ya que pueden mostrar dónde se rastrean instrumentos de IVD y reactivos clave por país.
Los informes anuales de empresas, las presentaciones a inversores y la cobertura de prensa confiable nos ayudan a interpretar la dirección de los precios y los cambios en la combinación de productos, por ejemplo, reactivos frente a instrumentos, y el momento práctico de implementación por país. Cuando es necesario, utilizamos fuentes de suscripción de pago para detalles financieros de empresas y una base de datos de patentes para verificar de forma cruzada las carteras de productos y la probable exposición de ingresos por segmento. Las fuentes anteriores son solo ilustrativas, y se utilizan otras referencias públicas y con licencia para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Los insumos primarios se recopilan mediante entrevistas a expertos y encuestas estructuradas con directores de laboratorio, equipos de compras hospitalarias, distribuidores y especialistas en productos de IVD en los principales países de Asia-Pacífico. Estas conversaciones ponen a prueba supuestos sobre volúmenes de pruebas, ciclos de reemplazo de analizadores, patrones de consumo de reactivos y el ritmo de adopción en áreas como el diagnóstico molecular. Los hallazgos se utilizan luego para refinar los resultados del modelo para cada país, incluida la rapidez con la que los instrumentos se convierten en un uso recurrente de reactivos.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 31% | Directivos (CXO): 14% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 18% | Gerentes: 59% |
Dimensionamiento de mercado y previsión
El dimensionamiento comienza con una construcción de arriba hacia abajo, donde la demanda de pruebas de salud se reconstruye país por país utilizando indicadores que se vinculan directamente con el uso de IVD, y luego se consolida en un total para Asia-Pacífico. Los insumos suelen incluir la intensidad de las pruebas de enfermedades infecciosas, la cobertura de detección de enfermedades crónicas (como las necesidades de monitoreo de la diabetes), la base instalada y el ciclo de reemplazo de los analizadores de laboratorio centrales, la combinación de ingresos entre reactivos e instrumentos, y la presión de precios y reembolso a nivel de país que modifica los precios de venta promedio.
Una vez formado el total, lo corroboramos con verificaciones selectivas de abajo hacia arriba, como divisiones de ingresos de proveedores muestreadas por geografía, retroalimentación de distribuidores sobre la colocación de instrumentos y cálculos de volumen por precio para áreas de pruebas de alto uso. Cuando las divulgaciones son incompletas, las brechas se abordan utilizando referencias comparativas entre pares y lógica de combinación por país, las cuales se revisan nuevamente durante las entrevistas.
Para la previsión, se utiliza un análisis de escenarios de manera que la trayectoria refleje rangos realistas en los programas de detección pública, el gasto hospitalario y de laboratorio, y la velocidad de adopción de las tecnologías de prueba más nuevas. La trayectoria final se selecciona después de que los expertos confirman que los supuestos se ajustan a los ciclos de compra y a las restricciones de rendimiento de laboratorio en toda la región.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples verificaciones para que las cifras se mantengan coherentes con las señales del mundo real. Comparamos los totales modelados con indicadores independientes, como las tendencias de actividad diagnóstica reportadas, los patrones de importación de instrumentos y los planes de expansión declarados para las redes de laboratorios, y luego investigamos y corregimos saltos inusuales cuando entran en conflicto con otras evidencias.
Antes de la aprobación final, el modelo pasa por una revisión analítica paso a paso, con nuevos contactos que se activan cuando un supuesto de país o una tendencia de precios parece incoherente con la retroalimentación de las entrevistas. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, incluidos cambios significativos en las directrices o fluctuaciones abruptas de divisas y costos de insumos. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la vista más actualizada del mercado de Asia-Pacífico.
Tamaño del mercado de diagnóstico in vitro de Asia-Pacífico de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para IVD en Asia-Pacífico pueden parecer muy dispares porque el alcance no siempre está alineado y no siempre se utiliza el mismo año. Las diferencias generalmente provienen de lo que se cuenta como valor de IVD, cómo se tratan los instrumentos frente a los reactivos y con qué rapidez se actualizan los precios y la combinación de productos.
En la práctica, las mayores brechas aparecen cuando algunas estimaciones se apoyan en años base más antiguos, asumen un cambio más rápido o más lento hacia el diagnóstico molecular, o incluyen categorías adyacentes como suministros de uso exclusivo en investigación y servicios de laboratorio más amplios sin una delimitación clara. El momento de la conversión de divisas y si la validación a nivel de país se realiza con compradores locales también cambia el total, especialmente cuando la demanda se concentra en unos pocos mercados grandes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 25,59 mil millones de USD (2025) | |
| Publicación comercial A | 16,22 mil millones de USD (2023) | Utiliza un año base anterior y tiende a enfatizar las señales de demanda actuales, lo que puede subestimar el crecimiento de reactivos en períodos posteriores y la recuperación posterior a 2023 en los volúmenes de pruebas en algunos países. |
| Boletín sectorial B | 34,20 mil millones de USD (2025) | Parece aplicar inclusiones más amplias y niveles de precios asumidos más altos en toda la región, y ofrece una transparencia limitada sobre cómo se separan los instrumentos, los reactivos y el software o los servicios. |
La diferencia se reduce principalmente a la selección del año y a lo que se trata como ingresos de IVD dentro del alcance, además de cómo se actualizan los precios y la combinación por país. Al mantener el conteo vinculado a los productos clínicos de IVD y al software o servicios relacionados, y al poner a prueba los supuestos a nivel de país con retroalimentación de canales y laboratorios, la estimación se mantiene trazable a pasos repetibles, que es el enfoque aplicado por Mordor Intelligence.


Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de diagnóstico in vitro de Asia Pacífico en 2026?
El mercado está valorado en USD 27,01 mil millones en 2026 y se prevé que alcance USD 35,4 mil millones para 2031.
¿Qué tipo de prueba se expande con mayor rapidez en Asia Pacífico?
El diagnóstico molecular crece a una CAGR del 9,71% debido a los crecientes casos de uso en oncología de precisión y enfermedades infecciosas.
¿Por qué se considera a India el mercado más dinámico dentro de Asia Pacífico?
La CAGR del 11,68% de India se debe a las grandes inversiones en infraestructura, los incentivos favorables a la fabricación y la creciente concienciación sobre las enfermedades.
¿Cómo afectan las regulaciones a los plazos de lanzamiento de productos?
Las aprobaciones multiagencia en Japón y China extienden los plazos de lanzamiento a entre 14 y 24 meses, aumentando los costos de cumplimiento y favoreciendo a las empresas con equipos regulatorios dedicados.
¿Qué empresas han ampliado recientemente su fabricación en la región?
Sysmex inauguró una nueva planta en India en abril de 2025, y Roche obtuvo aprobaciones para su sistema de secuenciación SBX en Japón y Australia en febrero de 2025.
Última actualización de la página el:



