
Tamaño y participación del mercado de fluido de transmisión
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 9.03 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.07 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.16 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de fluido de transmisión por Mordor Intelligence
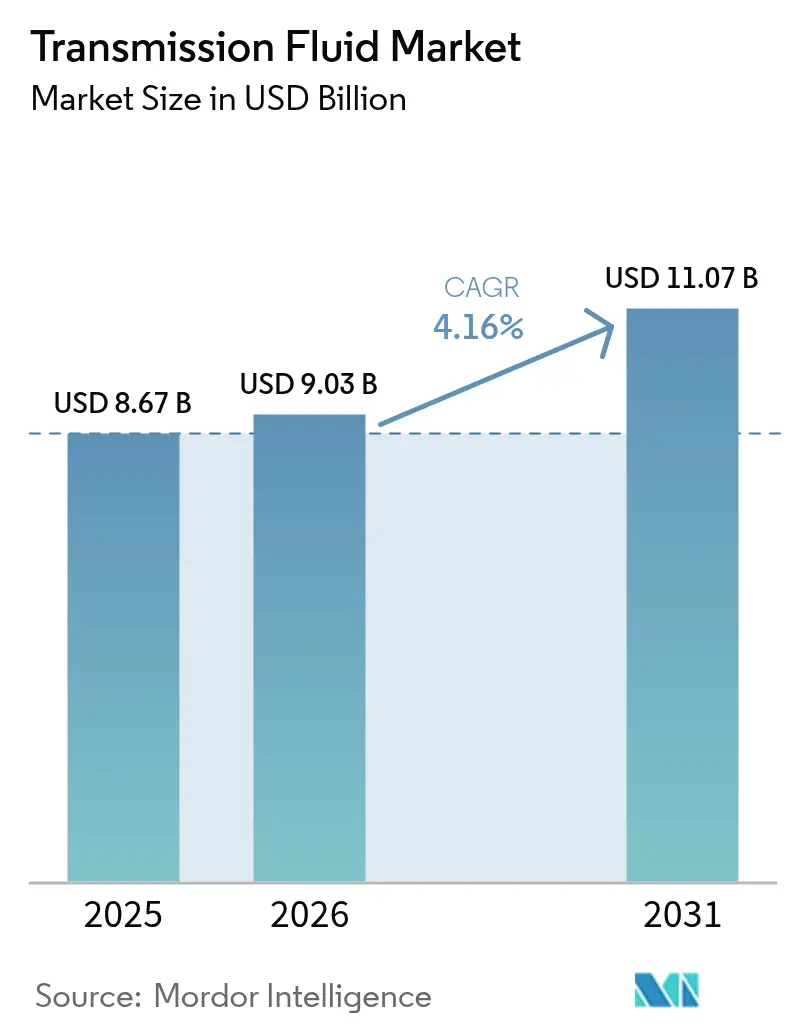
El tamaño del mercado de fluido de transmisión fue valorado en 8.670 millones de USD en 2025 y se estima que crecerá desde 9.030 millones de USD en 2026 hasta alcanzar los 11.070 millones de USD en 2031, a una CAGR del 4,16% durante el período de pronóstico (2026-2031). Este crecimiento sostenido refleja el desplazamiento del sector desde los trenes de potencia de combustión interna hacia los trenes de potencia electrificados, en los que los e-fluidos con propiedades dieléctricas se comercializan a un precio superior, aunque cada vehículo utilice menos fluido en términos absolutos. Las configuraciones de e-motor húmedo en vehículos eléctricos de batería también requieren una mayor conductividad térmica y compatibilidad eléctrica que la que pueden ofrecer los fluidos de transmisión automática convencionales. Asia-Pacífico lidera el mercado de fluido de transmisión, impulsado por el incremento de más del 50% en la producción de vehículos eléctricos de China durante 2024. Las formulaciones de aceite base sintético, aunque de menor tamaño en la actualidad, crecen a una CAGR del 5,10% debido a que los OEM especifican la química de polialfaolefina (PAO) para intervalos de drenaje prolongados y una superior estabilidad a altas temperaturas.
Conclusiones clave del informe
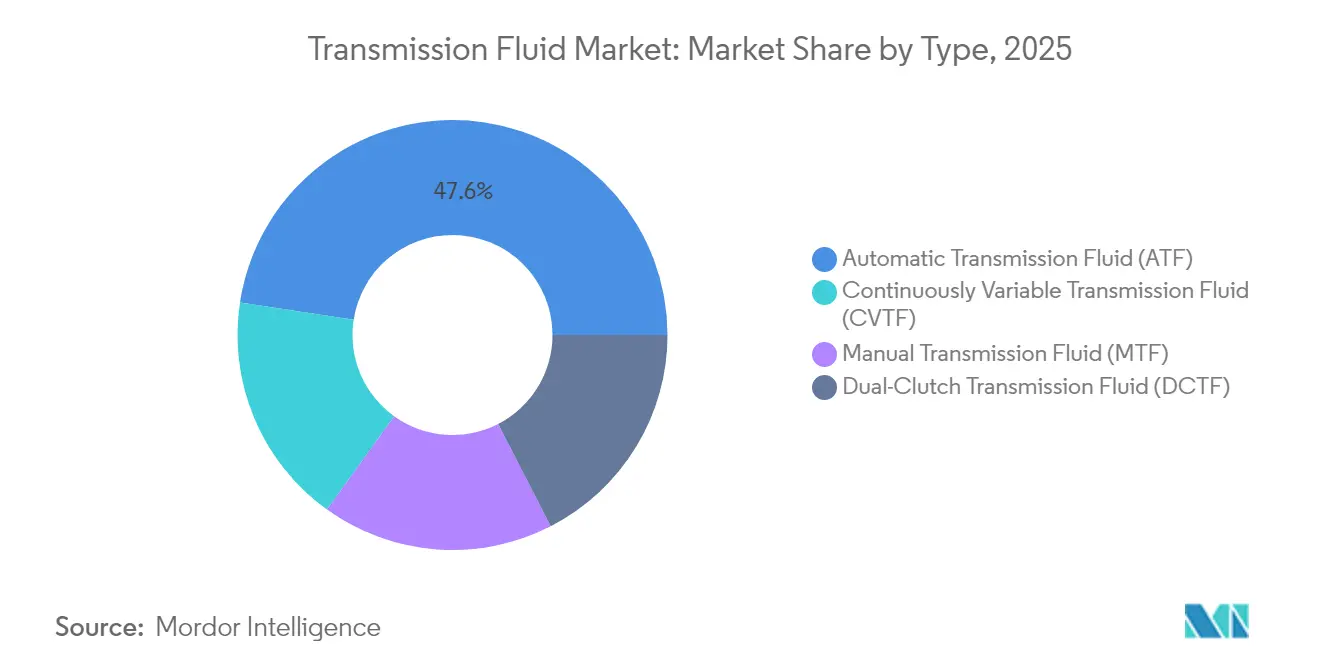
- Por tipo de producto, el fluido de transmisión automática lideró con el 47,58% de la participación del mercado de fluido de transmisión en 2025, mientras que el fluido de transmisión de doble embrague registró la CAGR más alta del 4,79% hasta 2031.
- Por aceite base, los aceites minerales representaron el 55,92% del tamaño del mercado de fluido de transmisión en 2025; se prevé que los grados sintéticos crezcan a una CAGR del 5,02% durante 2026-2031.
- Por canal de ventas, las cargas de fábrica OEM representaron el 64,92% del mercado de fluido de transmisión en 2025, mientras que se proyecta que el mercado de posventa registre una CAGR del 5,83% hasta 2031.
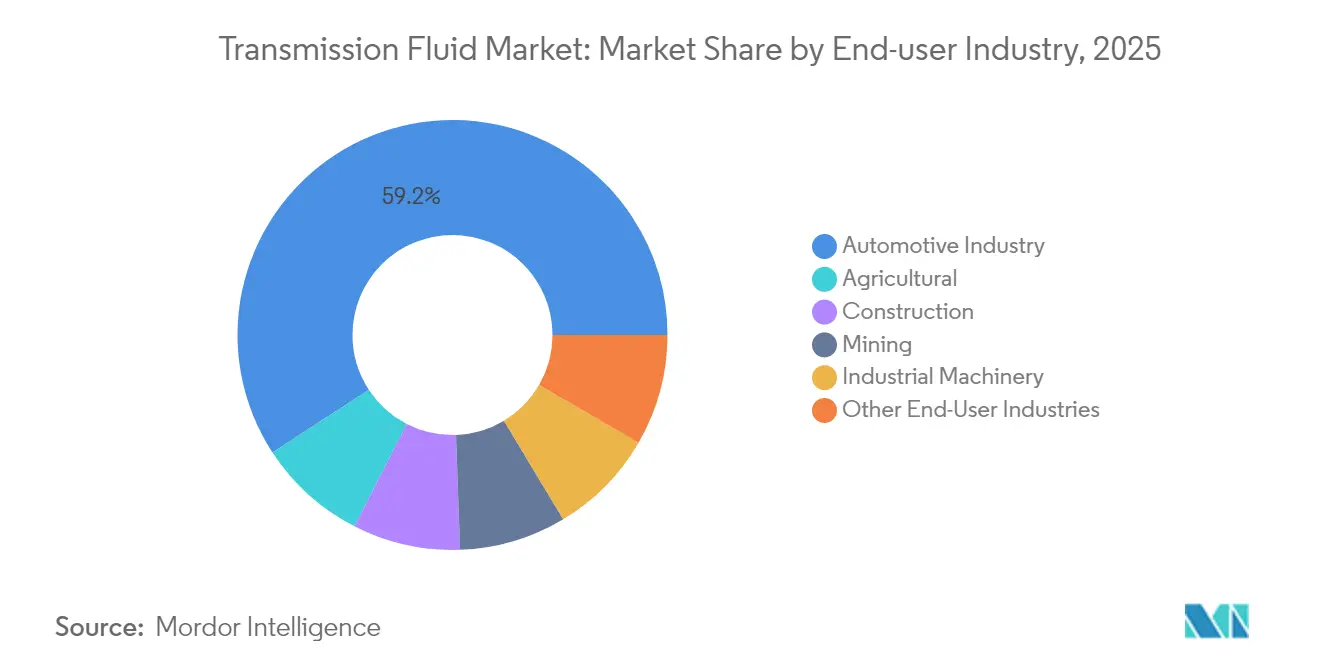
- Por industria del usuario final, el sector automotriz representó el 59,21% del tamaño del mercado de fluido de transmisión en 2025, y se prevé que la maquinaria agrícola se expanda a una CAGR del 5,15% entre 2026 y 2031.
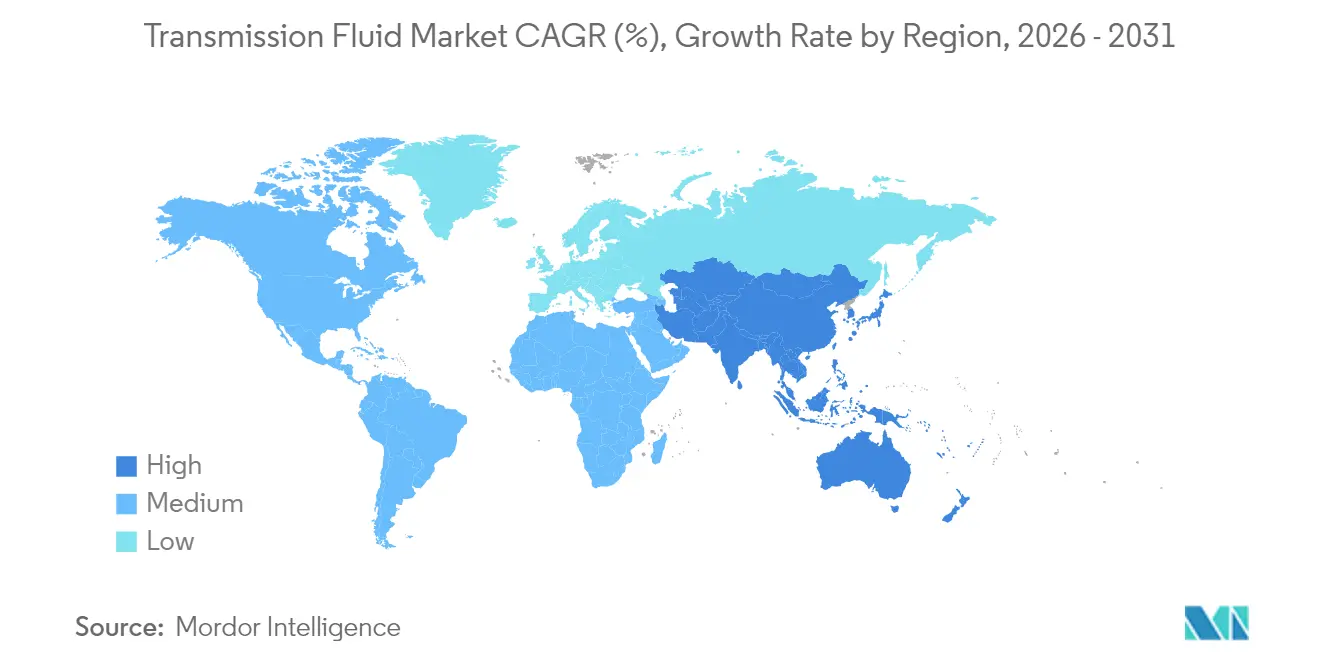
- Por geografía, Asia-Pacífico captó el 56,02% de la participación del mercado de fluido de transmisión en 2025 y avanza a una CAGR del 5,16% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente producción mundial de vehículos con transmisión automática y de doble embrague | +1.5% | Global – APAC a la vanguardia | Mediano plazo (2-4 años) |
| Desplazamiento de las cargas de fábrica OEM hacia ATF de ultrabaja viscosidad | +1.2% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Trenes de potencia electrificados que demandan e-fluidos con propiedades dieléctricas | +0.8% | APAC como núcleo, con expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| Envejecimiento del parque vehicular que impulsa los cambios de fluido en el mercado de posventa | +0.6% | Global – concentrado en mercados maduros | Mediano plazo (2-4 años) |
| Expansión de los segmentos OEM y de posventa | +0.3% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente producción mundial de vehículos con transmisión automática y de doble embrague
La creciente preferencia de los consumidores por los cambios de marcha sin esfuerzo está impulsando a los fabricantes de automóviles a instalar cajas de cambios automáticas y de doble embrague en una proporción cada vez mayor de vehículos nuevos. Cada DCT requiere un fluido que gestione simultáneamente la fricción del embrague húmedo y la lubricación de los engranajes, y el coste por vehículo puede superar los 50 USD, frente a los aproximadamente 25 USD de una carga de caja de cambios manual[1]Artículo, Sociedad de Tribólogos e Ingenieros de Lubricación, stle.org. Los híbridos añaden mayor complejidad, ya que requieren fluidos que toleren los ciclos térmicos de los motores al tiempo que refrigeran los motores eléctricos. En conjunto, estos factores elevan el crecimiento del valor unitario incluso cuando el volumen total de fluido por vehículo tiende a la baja.
Desplazamiento de las cargas de fábrica OEM hacia fluidos de transmisión automática de ultrabaja viscosidad
Los mandatos de eficiencia de combustible están impulsando a los fabricantes de automóviles hacia ATF de ultrabaja viscosidad que reducen las pérdidas parásitas y al mismo tiempo protegen los engranajes y los embragues. La nueva categoría de rendimiento ILSAC GF-7, vigente desde marzo de 2025, exige paquetes de aditivos que protejan contra la preignición a bajas velocidades y proporcionen ganancias de eficiencia adicionales. Esta especificación acelera la obsolescencia de los fluidos heredados y orienta la demanda hacia formulaciones sintéticas capaces de alcanzar los 150.000 miles de intervalo de drenaje. El mayor rendimiento del fluido eleva los precios de venta medios, compensando en parte la caída de volumen vinculada a intervalos de servicio más prolongados.
Trenes de potencia electrificados que demandan e-fluidos con propiedades dieléctricas
Los trenes de potencia eléctricos de batería e híbridos plantean nuevos desafíos que los ATF convencionales no pueden afrontar. Los e-fluidos deben gestionar la conductividad eléctrica para evitar el arco eléctrico, resistir la corrosión del cobre en los devanados del motor y circular el calor alejándolo de los estatores de alta velocidad. Los trenes de potencia eléctricos de batería e híbridos plantean nuevos desafíos que los ATF convencionales no pueden afrontar. Los e-fluidos deben gestionar la conductividad eléctrica para evitar el arco eléctrico, resistir la corrosión del cobre en los devanados del motor y circular el calor alejándolo de los estatores de alta velocidad.
Envejecimiento del parque vehicular que impulsa los cambios de fluido en el mercado de posventa
La edad media de los vehículos ligeros en las regiones desarrolladas supera ahora los 12 años. Los consumidores que conservan sus vehículos por más tiempo se enfrentan a decisiones de reconstrucción de la transmisión o de intercambio de fluido, y los centros de servicio recomiendan cada vez más las actualizaciones sintéticas que pueden duplicar los intervalos de drenaje. Los retrasos en las entregas de vehículos nuevos durante la pandemia prolongaron aún más la retención de vehículos, reforzando esta oportunidad en el mercado de posventa. Como resultado, se espera que el segmento de posventa supere a las cargas de fábrica OEM hasta 2030.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad del precio del petróleo crudo que afecta los costes del aceite base | -0.7% | Global – centros de refinación de la OPEP+ | Corto plazo (≤ 2 años) |
| Intervalos de drenaje OEM extendidos que reducen el volumen de carga de servicio | -0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Complejidad regulatoria y presión en investigación y desarrollo | -0.4% | Global, con mayor aplicación en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del precio del petróleo crudo que afecta los costes del aceite base
Los aceites base representan entre el 70 y el 80% del coste del fluido terminado, lo que deja los márgenes expuestos a las fluctuaciones de la materia prima. Durante los primeros meses del conflicto entre Rusia y Ucrania, los precios de referencia del petróleo crudo se dispararon más de un 50%, lo que provocó múltiples aumentos de precios en los lubricantes. Aunque la Administración de Información Energética de los Estados Unidos proyecta que el Brent promediará 79 USD por barril en 2025, las tensiones geopolíticas y las interrupciones en la refinación aún pueden presionar a los mezcladores independientes que carecen de integración vertical[2]Perspectiva energética a corto plazo, Administración de Información Energética de los Estados Unidos, eia.gov. Los productores de bases sintéticas enfrentan un riesgo adicional derivado de las materias primas de alfaolefina, cuyo seguimiento responde a la dinámica de oferta petroquímica y no a la del petróleo crudo.
Intervalos de drenaje OEM extendidos que reducen el volumen de carga de servicio
Los fabricantes de camiones de servicio pesado ahora especifican cambios de fluido de transmisión a los 500.000 miles, mientras que los intervalos para automóviles de pasajeros llegan comúnmente a los 60.000-100.000 miles para fluidos sintéticos completos. Las cajas de cambios selladas de por vida eliminan el servicio de rutina por completo. En consecuencia, el crecimiento en volumen queda rezagado respecto a la expansión del parque vehicular, lo que obliga a los proveedores a enfocarse en formulaciones de mayor valor que justifiquen precios premium a pesar de un menor número de intercambios de fluido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
la dominancia del fluido de transmisión automática (ATF) se enfrenta a la innovación del fluido de transmisión de doble embrague (DCTF)El fluido de transmisión automática capturó el 47,58% de los ingresos de 2025, lo que refleja décadas de estandarización global en sistemas de engranajes planetarios. Sin embargo, se proyecta que el fluido de transmisión de doble embrague crezca a una CAGR del 4,79% hasta 2031, a medida que los OEM implementen DCT que ofrecen la eficiencia del nivel manual con la comodidad automática. Los fluidos de transmisión manual y de transmisión continuamente variable atienden aplicaciones especializadas pero estables en vehículos comerciales e híbridos pequeños. El tamaño del mercado de fluido de transmisión para el DCTF es probable que aumente considerablemente a medida que más automóviles compactos adopten cajas de cambios duales de embrague húmedo. Por lo tanto, la intensidad competitiva dentro del mercado de fluido de transmisión está desplazándose desde las mezclas de ATF heredadas hacia formulaciones de DCT especializadas y de alto margen.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la adquisición del informe


Por aceite base:
el crecimiento sintético se aceleraLos aceites minerales representaron el 55,92% de la demanda de 2025, pero se prevé que las formulaciones sintéticas crezcan a una CAGR del 5,02% a medida que los OEM busquen grados de viscosidad 0W-20 y 5W-20 inalcanzables con bases convencionales. La participación del mercado de fluido de transmisión en poder de los sintéticos se ampliará porque las químicas de PAO y ésteres mantienen la resistencia de la película a temperaturas extremas y resisten la pérdida por cizallamiento. Nueva capacidad, como el aceite base EHC 340 MAX de ExxonMobil que entrará en operación en Singapur en 2025, respalda este desplazamiento estructural hacia fluidos de mayor rendimiento.
Las mezclas semisintéticas ofrecen un puente de precio intermedio para las flotas que realizan la transición desde los aceites minerales del Grupo II, pero los sintéticos puros están destinados a dominar las cargas de fábrica en los trenes de potencia electrificados, donde la resistencia dieléctrica no es negociable. En consecuencia, la premiumización contribuirá a sostener los ingresos incluso cuando el total de litros por vehículo disminuya.
Por canal de ventas:
las especificaciones OEM impulsan el mercado de posventaLos contratos OEM representaron el 64,92% del volumen de 2025, dado que los proveedores de transmisiones exigen la aprobación de carga de fábrica para garantizar las garantías del sistema. Sin embargo, el mercado de posventa está preparado para una CAGR del 5,83%, ya que las flotas envejecidas y las extensiones de los intervalos de servicio impulsan a los propietarios hacia reemplazos sintéticos premium durante el mantenimiento fuera de garantía. El tamaño del mercado de fluido de transmisión para el segmento de posventa se beneficiará de las plataformas de venta minorista digital que otorgan a los consumidores acceso transparente a productos aprobados por OEM y de marca de rendimiento.
Los propios OEM están accediendo a canales de venta directa al consumidor, creando líneas de fluidos "genuinos" que replican la química de las cargas de fábrica. Esta convergencia obliga a los distribuidores tradicionales a proporcionar diagnósticos de valor agregado o servicios agrupados en lugar de competir únicamente por el precio del fluido.
Por industria del usuario final:
el núcleo automotriz expande el segmento agrícolaLos automóviles de pasajeros, los camiones ligeros y los vehículos comerciales absorbieron colectivamente el 59,21% de la demanda de 2025, posicionando al sector automotriz como la base del mercado de fluido de transmisión. La agricultura es el nicho de mayor crecimiento con una CAGR del 5,15%, dado que los tractores modernos dependen de transmisiones hidrostáticas de velocidad variable y alta carga que requieren fluidos especializados. Los equipos de construcción y minería prefieren formulaciones de alta presión capaces de soportar cargas de choque, mientras que las aplicaciones de maquinaria industrial están muy fragmentadas.
Los OEM agrícolas frecuentemente co-marcan los fluidos con los principales fabricantes de lubricantes para garantizar el cumplimiento de la garantía en campo, creando flujos de ingresos estables menos sensibles a los ciclos de ventas automotrices. Esta diversificación apoya la resiliencia general del mercado de fluido de transmisión durante las caídas en el segmento de vehículos de pasajeros.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la adquisición del informe
Análisis geográfico
Mercado de Fluidos de Transmisión de APAC
Asia Pacífico dominó el mercado de fluidos de transmisión con una participación de ingresos del 56,02% en 2025, impulsado por la enorme base de producción de vehículos de China y sus agresivos objetivos de adopción de vehículos eléctricos. Se prevé que la región registre una CAGR del 5,16% hasta 2031, a medida que marcas nacionales como BYD y Geely integran circuitos avanzados de refrigeración de motores eléctricos que requieren fluidos electrónicos diseñados específicamente para ese fin. La emergente plataforma exportadora de automóviles compactos de India aporta volumen adicional, mientras que la investigación y el desarrollo en sistemas de transmisión de Corea del Sur sustenta la adopción de lubricantes sintéticos de alto margen.
Mercado de Fluidos de Transmisión de América del Norte
América del Norte mantiene una combinación equilibrada de llenados de fábrica y negocio de posventa de larga duración. Las normas de emisiones de la EPA vigentes para los modelos del año 2027 están orientando a los fabricantes de equipos originales de vehículos ligeros hacia fluidos de transmisión automática de menor viscosidad, lo que eleva las tasas de penetración de los sintéticos. Las flotas priorizan el costo total de propiedad, lo que incentiva a los proveedores a demostrar los beneficios de los servicios extendidos en pruebas de campo.
Mercado de Fluidos de Transmisión de Europa y Turquía
El mercado europeo se inclina hacia los fluidos premium dadas las estrictas normas de CO₂ y durabilidad. Las marcas alemanas de automóviles de lujo prefieren transmisiones de doble embrague e híbridas que requieren fluidos a medida, mientras que la temprana adopción de vehículos eléctricos en los países escandinavos impulsa la demanda de fluidos eléctricos dieléctricos. La reconfiguración logística relacionada con el Brexit ha fomentado la capacidad de mezcla regional para atender a los fabricantes de equipos originales continentales de manera más eficiente. El papel de Turquía como puerta de entrada productiva hacia el Medio Oriente amplía la demanda regional de mezclas minerales-sintéticas de bajo costo.
Mercado de Fluidos de Transmisión de América del Sur y MEA
América del Sur, y el Medio Oriente y África representan segmentos más pequeños pero en crecimiento, donde el desarrollo de infraestructura impulsa la demanda de fluidos para equipos fuera de carretera. La volatilidad cambiaria puede afectar la adopción de sintéticos; sin embargo, las tendencias de mecanización agrícola en Brasil y Sudáfrica ofrecen perspectivas de crecimiento a largo plazo para formulaciones especializadas.

Panorama regulatorio
Las formulaciones de fluidos de transmisión están cada vez más determinadas por una combinación de normas técnicas y reglas de gestión química. SAE International actualizó la norma SAE J311 en febrero de 2024 para fluidos de transmisión automática de vehículos de pasajeros, endureciendo la viscosidad Brookfield a baja temperatura (a -40 °C) y elevando los requisitos de estabilidad a la oxidación. Esta dirección impulsa a los formuladores hacia bases de mayor rendimiento y sistemas de aditivos más robustos para cumplir con las necesidades de durabilidad de las transmisiones multivelocidad modernas.
En la Unión Europea, las medidas relacionadas con REACH influyen en la elección de aditivos y materiales, incluidas las restricciones sobre microplásticos añadidos intencionalmente (Anexo XVII, entrada 78, en vigor desde 2023), que pueden afectar a determinados componentes que contienen polímeros utilizados en formulaciones de lubricantes y en el envasado. Organismos del sector como ACEA y UEIL han participado en el debate sobre la revisión de REACH durante 2025, destacando la carga de cumplimiento y reformulación para los lubricantes automotrices, incluidos los fluidos de transmisión, a medida que los OEM endurecen los requisitos de homologación en distintas regiones.
Análisis de la cadena de valor
La cadena de valor de los fluidos de transmisión comienza con los aceites base (Grupo II/III/III+ y sintéticos como PAO/ésteres) y una capa de suministro de aditivos relativamente concentrada. Un pequeño grupo de grandes empresas de aditivos, entre ellas Afton Chemical, Chevron Oronite, Infineum y Lubrizol, controla las tecnologías de aditivos clave y el conocimiento de validación utilizados para desarrollar paquetes de ATF, DCTF y los emergentes fluidos electrónicos aprobados por los OEM. Como resultado, la selección y calificación de aditivos sigue siendo un paso de acceso central para la entrada al mercado y los ciclos de renovación de productos.
La mezcla y la fabricación de fluidos terminados las realizan grandes petroleras integradas y mezcladores independientes de lubricantes a través de plantas regionales, y luego se distribuyen mediante contratos de llenado de fábrica de los OEM y canales de llenado de servicio (mayoristas, talleres y una creciente adquisición directa a flotas en segmentos comerciales). Las interrupciones logísticas en grandes centros (por ejemplo, Rotterdam y Houston) y la exposición a una única fuente para químicas especializadas, como determinados modificadores de fricción, son puntos de friccción habituales. En estos casos, las obligaciones de cumplimiento bajo las normas químicas de la UE pueden acelerar la reformulación y restringir las opciones de suministro para fluidos de bajísima viscosidad y alta especificación.
Panorama competitivo
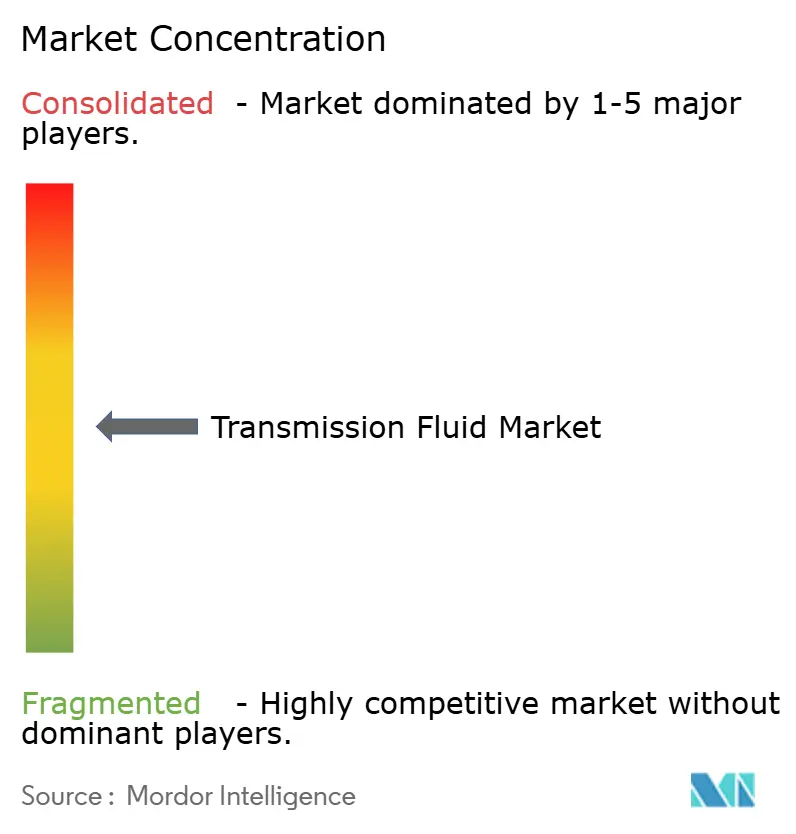
La concentración del sector es moderadamente fragmentada. Las empresas energéticas integradas, ExxonMobil, Shell y TotalEnergies, ejercen el liderazgo en costes gracias a la producción interna de aceite base y a sus redes globales de mezcla. Los especialistas de nivel intermedio como FUCHS se diferencian mediante ingeniería de aplicaciones y pruebas personalizadas. Las colaboraciones estratégicas entre los OEM de transmisiones y los proveedores de lubricantes se intensifican. Por ejemplo, ExxonMobil colabora con fabricantes líderes de e-motores para co-desarrollar fluidos de refrigeración de rotor húmedo, garantizando la exclusividad en la primera carga. Las plataformas digitales que ofrecen análisis de fluidos y monitoreo de condiciones están emergiendo como diferenciadores de servicio que consolidan las relaciones con los clientes a largo plazo.
Líderes del sector de fluido de transmisión
BP p.l.c.
Chevron Corporation
Exxon Mobil Corporation
Shell plc
TotalEnergies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fluidos de Transmisión
- Afton Chemical
- Amalie Oil Co.
- AMSOIL INC.
- BASF
- BP p.l.c.
- Chevron Corporation
- Exxon Mobil Corporation
- FUCHS
- Idemitsu Kosan Co., Ltd.
- Kemipex
- Motul
- Shell plc
- The Lubrizol Corporation
- TotalEnergies
- Valvoline

Oportunidades de mercado y perspectivas futuras
La electrificación está ampliando el rango de rendimiento exigido a los fluidos de transmisión y está desplazando el desarrollo hacia fluidos para unidades de accionamiento eléctrico y transejes que combinan capacidad de refrigeración, comportamiento dieléctrico y compatibilidad con cobre y polímeros, junto con una viscosidad muy baja. Este segmento premium está respaldado por una actividad visible de OEM y proveedores, incluidos los Castrol ON EV Transmission Fluids (W2 y W5) de BP Castrol, presentados en agosto de 2024, y el lanzamiento por parte de ADDINOL de un fluido de transmisión sintético orientado a vehículos eléctricos (ADDINOL EV Fluid ET) en abril de 2026. En conjunto, estos pasos muestran una comercialización continua de fluidos de transmisión orientados a vehículos eléctricos.
La inversión del lado de la oferta en bases de alta calidad también genera espacio en blanco para los proveedores que puedan asegurar insumos de Grupo III y sintéticos avanzados para formulaciones de ATF de viscosidad ultrabaja y fluidos electrónicos. Ejemplos incluyen el Proyecto de Reconfiguración de la Refinería de Baytown de ExxonMobil (inicio de obras en enero de 2026), que añade nueva capacidad de aceite base de Grupo III, y la decisión final de inversión de Shell (enero de 2024) para convertir Wesseling en Alemania a producción de Grupo III, ambos alineados con la tendencia hacia fluidos de baja viscosidad y mayor estabilidad térmica. Estos proyectos, junto con las medidas de expansión de fabricantes regionales de lubricantes, como el hito de producción anunciado por Mannol y las mejoras de laboratorio para la investigación en electromovilidad en febrero de 2026, respaldan oportunidades de diferenciación de formulación, homologaciones de OEM y estrategias de suministro localizadas en Asia-Pacífico, América del Norte y Europa.
Recent Industry Developments in Mercado de Fluidos de Transmisión
- Abril de 2026: ADDINOL lanzó ADDINOL EV Fluid ET, un aceite de transmisión sintético formulado para vehículos eléctricos con requisitos de estabilidad térmica, aislamiento eléctrico y refrigeración. El producto se suma al conjunto creciente de fluidos de transmisión orientados a vehículos eléctricos y aumenta la presión competitiva sobre los proveedores para demostrar el rendimiento dieléctrico y la compatibilidad de materiales junto con la protección tradicional contra el desgaste.
- Mayo de 2025: Lubrizol presentó Lubrizol AT9311, un aditivo de ATF multivehículo diseñado tanto para aplicaciones convencionales como híbridas, validado para su uso en transmisiones de 9 y 10 velocidades. Al ampliar la cobertura de aditivos entre distintos tipos de tren motriz, el lanzamiento respalda actualizaciones de formulación más rápidas para los mezcladores que atienden programas de ATF de viscosidad ultrabaja según especificación de OEM.
- Noviembre de 2024: AMSOIL presentó el fluido de transmisión automática 100 % sintético de viscosidad ultrabaja Signature Series para aplicaciones Ford MERCON ULV y GM DEXRON ULV. El lanzamiento subraya el cambio en curso hacia los fluidos ULV especificados por los OEM, donde cumplir con requisitos de viscosidad y durabilidad estrictamente definidos puede desbloquear una demanda de llenado de servicio de mayor margen.


Mercado de Fluidos de Transmisión Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de fluidos de transmisión abarca los fluidos formulados para lubricar, enfriar y proteger los sistemas de transmisión de vehículos y equipos. Incluye productos utilizados en aplicaciones automáticas, manuales, CVT y de doble embrague, tanto en uso en carretera como fuera de ella.
Exclusiones del alcance: esta estimación excluye los aceites de motor, los fluidos hidráulicos que no están especificados para transmisiones y las grasas que no se usan como fluidos de transmisión.
Descripción general de la segmentación
- Por tipo
- Fluido de transmisión automática (ATF)
- Fluido de transmisión manual (MTF)
- Fluido de transmisión de doble embrague (DCTF)
- Fluido de transmisión continuamente variable (CVTF)
- Por aceite base
- Mineral
- Sintético (PAO, ésteres)
- Semisintético
- Por canal de ventas
- OEM
- Posventa
- Por industria del usuario final
- Industria automotriz
- Construcción
- Minería
- Maquinaria industrial
- Sector agrícola
- Otras industrias del usuario final
- Por geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países nórdicos
- Rusia
- Turquía
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Egipto
- Nigeria
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo una base de datos objetivos en torno al parque de vehículos y equipos, los intervalos de servicio y los patrones de demanda de lubricantes. Nos basamos en fuentes públicas como la Organización Internacional de Constructores de Automóviles (OICA) para la producción, la Agencia Internacional de Energía para las señales de electrificación, y las agencias gubernamentales de transporte para indicadores de flota y matriculaciones.
Después añadimos contexto comercial e industrial utilizando fuentes como UN Comtrade para flujos de importación y exportación, la Agencia de Protección Ambiental de EE. UU. para la orientación de políticas de emisiones que afectan la elección de transmisiones, y publicaciones académicas revisadas por pares sobre viscosidad y tendencias de intervalos de cambio. Se revisaron los informes corporativos y las presentaciones a inversores para conocer el posicionamiento de producto y la exposición regional. Para los datos financieros de empresas y bases de datos de patentes, utilizamos una fuente de suscripción de pago para seguir la dirección tecnológica. Estos ejemplos no son exhaustivos, y utilizamos fuentes de referencia públicas e internas adicionales para la recopilación, validación y aclaración.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para poner a prueba el conjunto de demanda y la lógica de precios, especialmente donde los datos públicos no son suficientemente granulares por tipo de transmisión y uso final. Hablamos con partes interesadas de proveedores de aditivos, mezcladores de lubricantes, distribuidores, redes de servicio y grandes usuarios finales. Las aportaciones se equilibraron entre Asia-Pacífico, EMEA y América para evitar suponer en exceso los patrones regionales de cambio de fluido y las combinaciones de productos.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 19% | Asia-Pacífico: 45% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 39% | EMEA: 32% |
| Actores más pequeños: 21% | Gerentes: 42% | América: 23% |
Dimensionamiento y previsión del mercado
El dimensionamiento se elabora utilizando un enfoque descendente basado en el conjunto de demanda. El parque de vehículos y equipos, el llenado medio del cárter, el intervalo de cambio y la penetración del servicio se combinan para reconstruir el consumo anual de fluido, que luego se convierte en valor utilizando bandas de precios a nivel regional. Para asegurarnos de que los totales no estén sobremodelados, también realizamos verificaciones ascendentes selectivas utilizando comprobaciones de precios de canal muestreadas y señales de volumen de proveedores, que luego se usan para ajustar los totales finales.
Los insumos clave que suelen influir en el modelo incluyen la proporción de transmisiones automáticas frente a manuales y CVT en la flota activa, el kilometraje o las horas de operación medias anuales según el caso de uso, el desplazamiento hacia especificaciones de baja viscosidad, y la tasa de adopción de trenes motrices electrificados que cambia las necesidades de fluido (incluida la demanda de fluidos electrónicos donde corresponda). También tenemos en cuenta la combinación regional entre mantenimiento por parte del propio usuario y en taller. Cuando faltan insumos directos para países más pequeños o usos finales de nicho, se aplican indicadores sustitutos de mercados comparables, y las suposiciones se validan nuevamente mediante entrevistas antes de ser fijadas.
Las previsiones se elaboran mediante análisis de escenarios respaldado por un suavizado de series temporales de corto plazo. Los escenarios se basan en el crecimiento esperado de la flota, los cambios en la combinación tecnológica y el comportamiento de servicio en el mundo real compartido por expertos. La trayectoria final de previsión solo se acepta una vez que se alinea con al menos dos señales de demanda independientes, como las tendencias de producción y el perfil de envejecimiento del parque de vehículos.
Validación de datos y ciclo de actualización
Los resultados se verifican en capas para que las matemáticas y el relato coincidan. Comparamos el consumo de fluido implícito por vehículo y la realización de precios frente a señales independientes, y luego investigamos los valores atípicos, como cambios repentinos en la combinación de productos o cambios poco realistas en los intervalos de cambio, antes de la aprobación interna.
Una segunda revisión confirma que las unidades, el momento de la moneda y las consolidaciones regionales concuerdan correctamente. Se activa un seguimiento adicional cuando las suposiciones cambian de manera significativa. El informe se actualiza anualmente, con revisiones intermedias cuando eventos importantes de política, tecnología o comercio afectan de manera significativa el conjunto de demanda. Antes de la entrega, se vuelven a verificar los últimos datos para que los clientes reciban una visión actualizada.
Comparación del dimensionamiento del mercado de fluidos de transmisión de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para los fluidos de transmisión no siempre coinciden, ya que los productos contabilizados, el límite de uso final y la forma en que se promedian los precios pueden variar entre publicaciones. Las diferencias también pueden originarse en si un estudio utiliza un conjunto de demanda de uso real (parque y comportamiento de cambio) o depende más de atajos basados en producción o ventas.
La tabla de referencia muestra una dispersión notable. En el modelo de Mordor Intelligence, el total se construye a partir de una base de consumo en uso que incluye usuarios finales automotrices y todoterreno, manteniendo al mismo tiempo el alcance limitado a los fluidos específicos de transmisión (incluidas las categorías CVT y de doble embrague) en lugar de incorporar lubricantes de tren motriz adyacentes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9,03 mil millones de USD (2026) | |
| Editorial de investigación del sector A | 9,90 mil millones de USD (2025) | Utiliza un año base diferente y a menudo aplica una agrupación de aplicaciones más amplia, lo que puede alterar los totales si la cobertura todoterreno y la asignación de productos a fluidos exclusivos de transmisión no se mantienen coherentes entre regiones. |
| Editorial global B | 8,83 mil millones de USD (2025) | Reporta un año diferente y puede subestimar el valor si los precios se promedian a un nivel alto sin ajustar por la combinación sintética regional y las diferencias de precios entre canales de servicio. |
Al observar las tres cifras en conjunto, la mayor parte de la brecha puede atribuirse a la selección del año, a cuán estrictamente se definen los productos exclusivos de transmisión, y a cómo las bandas de precios reflejan la proporción de sintéticos por región. Al mantener el conjunto de demanda vinculado al parque, el comportamiento de servicio y una realización de precios realista, el valor de mercado resultante sigue siendo explicable y repetible a medida que se actualizan las suposiciones.


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de fluido de transmisión?
El tamaño del mercado de fluido de transmisión ascendió a 9.030 millones de USD en 2026.
¿A qué velocidad se espera que crezca el mercado?
Se proyecta que los ingresos del sector aumenten a una CAGR del 4,16% durante 2026-2031, alcanzando los 11.070 millones de USD en 2031.
¿Qué región lidera la demanda mundial?
Asia-Pacífico representó el 56,02% de las ventas globales en 2025 y es también la región de mayor crecimiento con una CAGR del 5,16%.
¿Qué segmento de producto se expande con mayor rapidez?
Se prevé que el fluido de transmisión de doble embrague registre la CAGR de segmento más alta del 4,79% hasta 2031.
¿Por qué los aceites base sintéticos están ganando participación?
Las formulaciones sintéticas ofrecen intervalos de drenaje más prolongados, mejor estabilidad a altas temperaturas y las propiedades dieléctricas necesarias para los trenes de potencia eléctricos, impulsando una CAGR del 5,02% para los sintéticos.
Última actualización de la página el:



