
Tamaño y Participación del Mercado de Lubricantes Automotrices
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 24.10 Mil millones de litros |
| Volumen del Mercado (2031) | 28.99 Mil millones de litros |
| Tasa de crecimiento (2026 - 2031) | 3.76 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
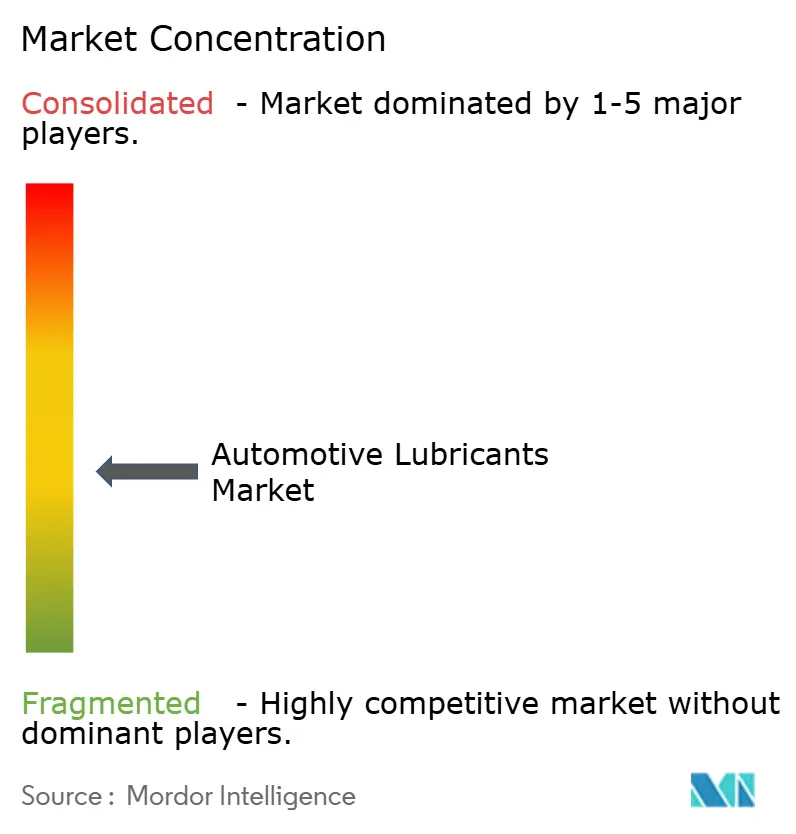
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lubricantes Automotrices por Mordor Intelligence
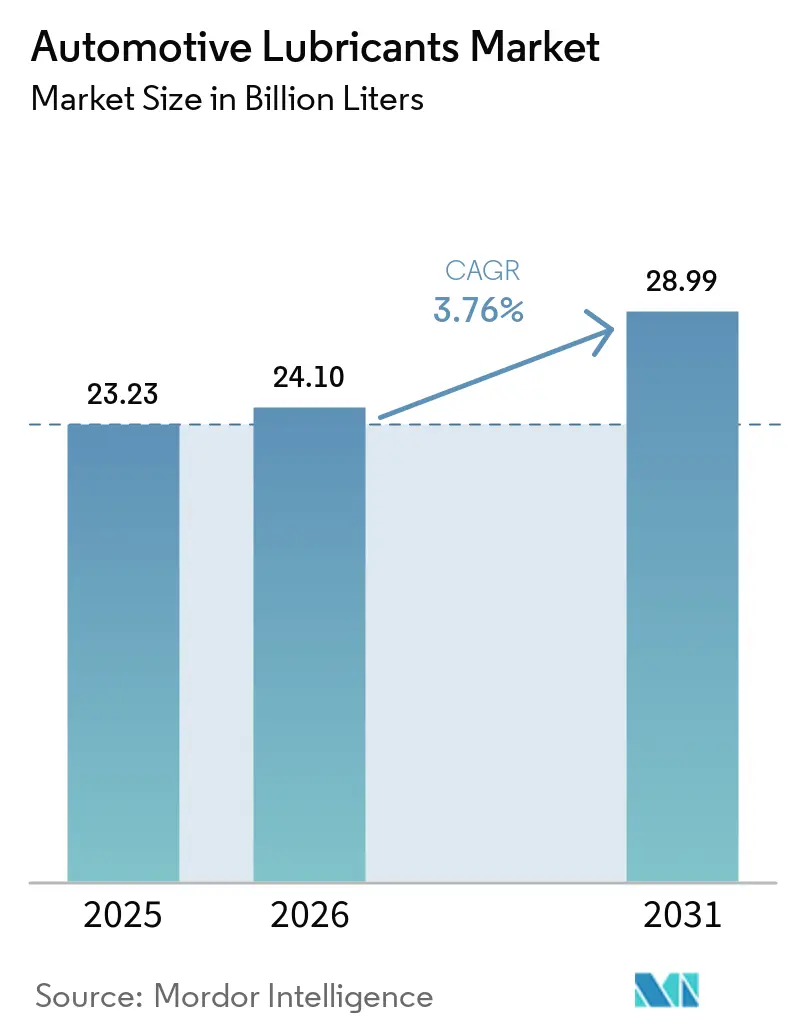
El tamaño del Mercado de Lubricantes Automotrices fue valorado en 23.230 millones de litros en 2025 y se estima que crecerá desde 24.100 millones de litros en 2026 hasta alcanzar 28.990 millones de litros en 2031, a una CAGR del 3,76% durante el período de pronóstico (2026-2031). El crecimiento está anclado en el envejecimiento del parque vehicular mundial en las regiones desarrolladas, la constante incorporación de motocicletas y vehículos comerciales en las economías emergentes, y el giro del sector hacia sintéticos premium que mejoran la economía de combustible y amplían los intervalos de cambio. Asia-Pacífico sigue siendo el núcleo de la demanda gracias al aumento de los niveles de propiedad vehicular y las inversiones en manufactura local, mientras que América del Norte y Europa dependen de la longevidad de los vehículos para sostener las ventas en el mercado de posventa. La intensidad competitiva se mantiene moderada: Shell lideró por 18.º año consecutivo en 2024, pero los mezcladores regionales ganan terreno mediante adiciones de capacidad local y formulaciones personalizadas. Los vientos en contra, como la aceleración de la penetración de vehículos eléctricos (EV) —31,4 millones de unidades en las carreteras chinas en 2024— y los intervalos de cambio prolongados especificados por los fabricantes de equipos originales (OEM) se ven mitigados por los mayores valores unitarios de los sintéticos de baja viscosidad API SQ y similares.
Conclusiones Clave del Informe
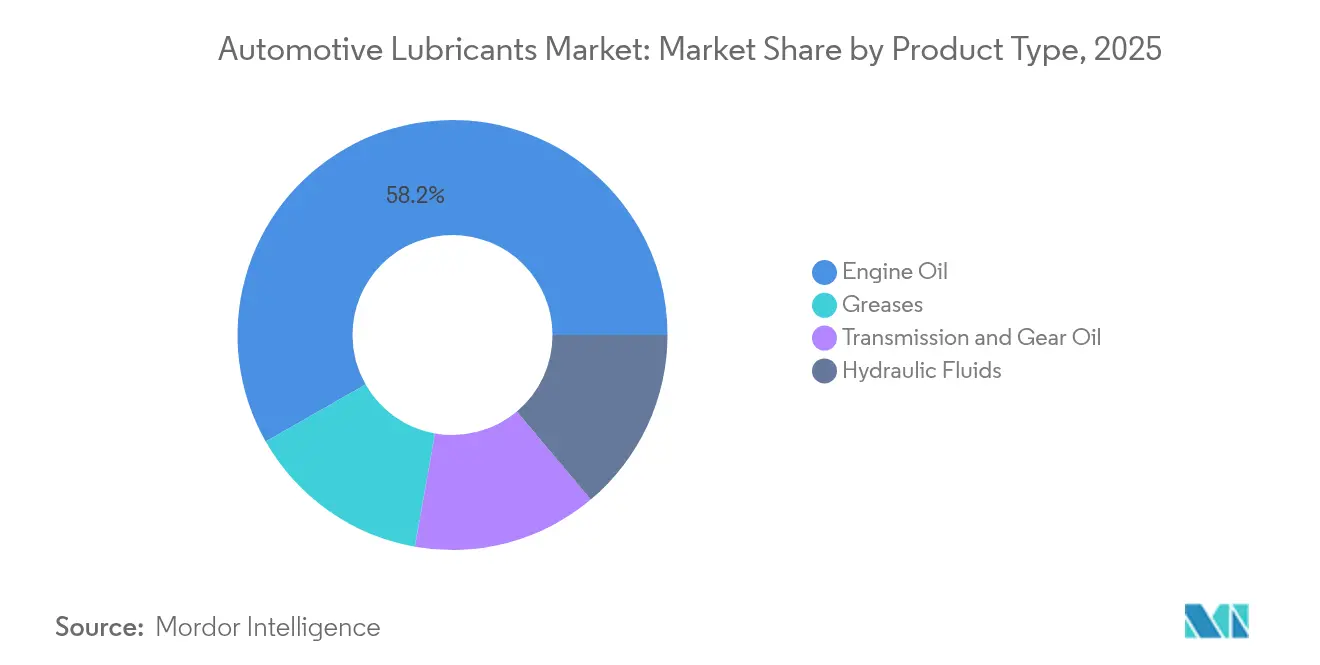
- Por tipo de producto, el aceite de motor lideró con una participación de ingresos del 58,24% en 2025, mientras que las grasas registraron la CAGR más rápida del 4,12% hasta 2031.
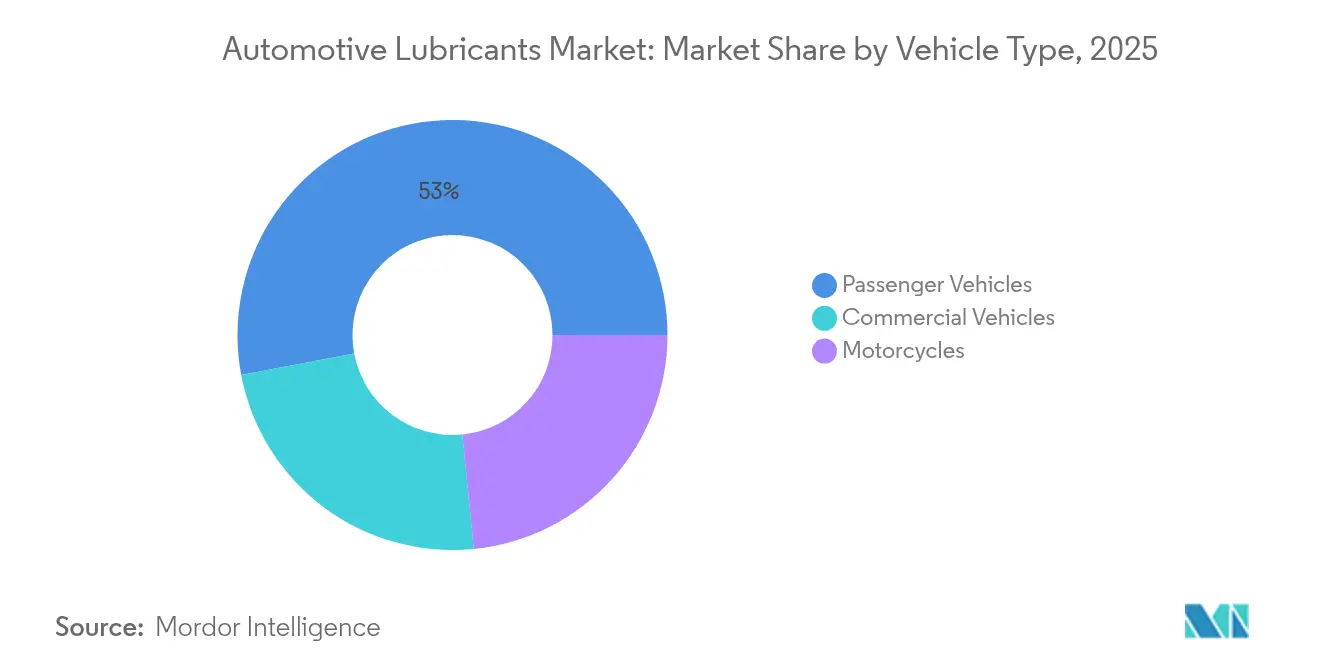
- Por tipo de vehículo, los vehículos de pasajeros representaron el 52,97% de la participación del mercado de lubricantes automotrices en 2025, mientras que las motocicletas registraron la CAGR proyectada más alta del 5,68% hasta 2031.
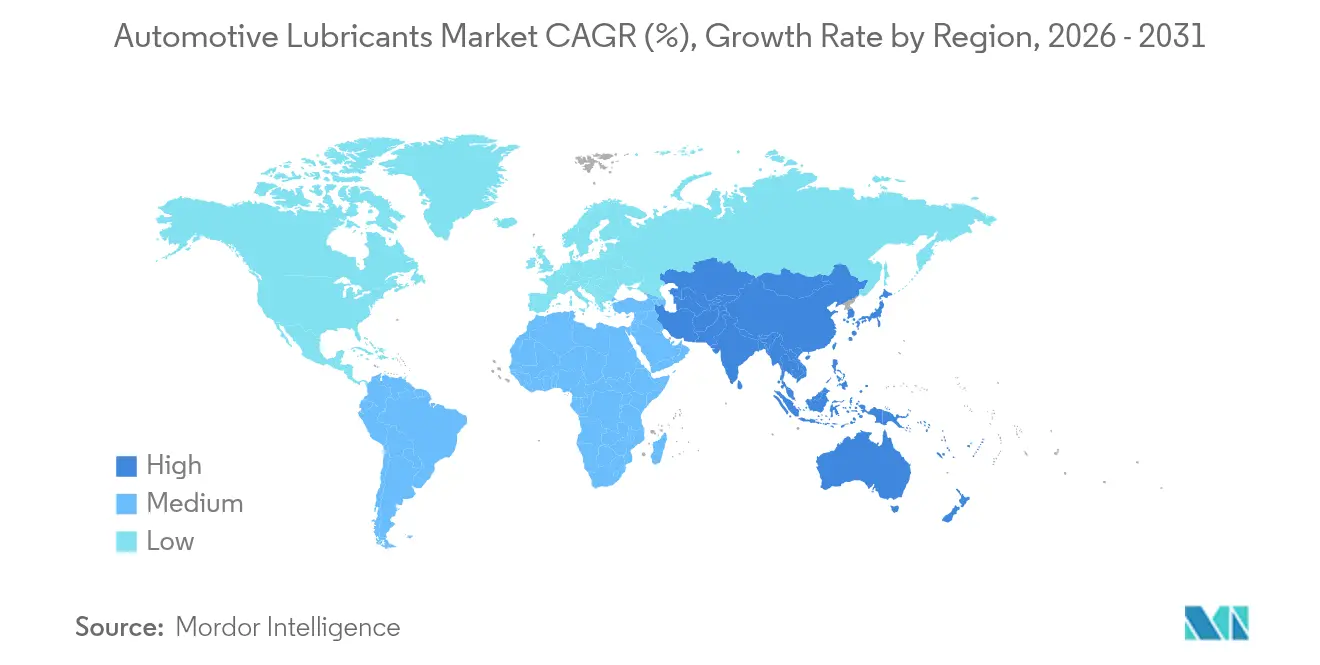
- Por geografía, Asia-Pacífico representó el 42,10% del tamaño del mercado de lubricantes automotrices en 2025 y avanza a una CAGR del 4,10% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la edad promedio de los vehículos en las principales economías | +0.80% | América del Norte, Europa, APAC desarrollado | Largo plazo (≥ 4 años) |
| Crecimiento del parque vehicular mundial en mercados emergentes | +0.90% | Núcleo APAC, MEA, América Latina | Mediano plazo (2-4 años) |
| Recuperación del volumen de carga de fábrica de los OEM tras la pandemia | +0.70% | Global | Corto plazo (≤ 2 años) |
| Rápido cambio hacia sintéticos de menor viscosidad | +1.20% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Inversiones locales en mezcla en África y el Sudeste Asiático | +0.60% | África Subsahariana, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Edad Promedio de los Vehículos en las Principales Economías
La longevidad de los vehículos está redefiniendo los perfiles de demanda de lubricantes. La escasez de semiconductores y la inflación han ralentizado las tasas de reemplazo de vehículos en los EE. UU., lo que lleva a los propietarios a aumentar la frecuencia de cambio de aceite e invertir en aceites sintéticos de mayor calidad. La flota europea es aún más antigua —18,1 años en el oeste y 28,4 años en el este—, lo que impulsa más visitas a talleres y eleva el consumo de lubricantes por vehículo. Los motores más antiguos sufren degradación de sellos, estrés térmico y contaminación, todo lo cual acelera la degradación del aceite y estimula la demanda de bases lubricantes premium. Los gastos de mantenimiento para vehículos de entre 6 y 15 años aumentaron de USD 514 a USD 537 en tan solo un año, lo que subraya el vínculo entre la antigüedad y el gasto[1]. El desguace ha caído al 4,20%, el nivel más bajo en dos décadas, prolongando los flujos de ingresos del mercado de posventa. Los sintéticos de mayor valor ahora dominan los talleres de servicio, ya que los propietarios buscan protección extendida y un menor costo total de propiedad.
Crecimiento del Parque Vehicular Mundial en Mercados Emergentes
Las economías emergentes compensan la erosión de volumen relacionada con los vehículos eléctricos en los mercados maduros. El parque de vehículos de motor de China alcanzó 453 millones de unidades, respaldado por 35,83 millones de nuevas matriculaciones en 2024. La propiedad de motocicletas continúa aumentando en India y el Sudeste Asiático, impulsada por el alivio de la congestión urbana y la movilidad asequible. Las flotas comerciales que operan rutas de comercio electrónico y entrega de última milla acumulan mayor kilometraje, lo que impulsa los múltiplos de frecuencia de cambio. Los fabricantes de automóviles locales en estas regiones colaboran con mezcladores locales, lo que permite el desarrollo ágil de aceites rentables adaptados a la variada calidad del combustible y los extremos climáticos. Como resultado, el mercado de lubricantes automotrices sigue expandiéndose incluso en medio de la moderación global.
Recuperación del Volumen de Carga de Fábrica de los OEM Tras la Pandemia
La producción automotriz repuntó en 2025 a medida que el suministro de chips se estabilizó y las líneas de ensamblaje volvieron a operar en dos turnos. La reactivación de la unidad de aceite base de Pascagoula de Chevron eliminó un cuello de botella clave, aliviando la escasez de aditivos y restaurando las normas de tasa de llenado. Más del 90% de los vehículos recién fabricados ahora se entregan con cargas de fábrica totalmente sintéticas para cumplir con los objetivos de emisiones y garantía. API SQ entró en vigor en marzo de 2025, añadiendo métricas de desgaste de la cadena de distribución y defensas contra la preignición a baja velocidad al conjunto de pruebas. Para los proveedores, la recuperación de los OEM ofrece oportunidades de acuerdos de suministro a varios años y posiciona las mezclas sintéticas para márgenes más altos por litro.
Inversiones Locales en Mezcla en África y el Sudeste Asiático
La localización reduce los costos de flete, acorta los plazos de entrega y se adapta a la química regional del combustible. Shell triplicó la producción de grasa tailandesa a 15.000 t, satisfaciendo más de la mitad de la demanda nacional mientras exporta a 40 mercados de Asia-Pacífico. Vivo Energy extendió la distribución de Shell y Engen en 23 países africanos, añadiendo líneas de productos neutras en carbono como Helix Ultra. TotalEnergies opera ahora 37 plantas de lubricantes en todo el mundo, utilizando centros regionales para adaptar los paquetes de aditivos a los climas tropicales. Estos movimientos se alinean con las políticas de contenido industrial gubernamental y protegen a los proveedores de la volatilidad cambiaria.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la penetración de vehículos eléctricos | -0.40% | Global, liderado por China y Europa | Mediano plazo (2-4 años) |
| Aceites de motor falsificados y adulterados | -0.30% | APAC, África | Corto plazo (≤ 2 años) |
| Especificaciones de intervalos de cambio prolongados de los OEM | -0.30% | Global, vehículos pesados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Penetración de Vehículos Eléctricos
Los vehículos eléctricos eliminan los aceites de cárter y muchos fluidos de transmisión de los menús de servicio. China registró 31,4 millones de vehículos de nueva energía en sus carreteras a finales de 2024, un aumento del 51,49% interanual. La Agencia Internacional de Energía (AIE) proyecta que el parque mundial podría superar los 250 millones para 2030, reduciendo la demanda de petróleo en hasta 4,3 millones de barriles por día[2]. No obstante, los vehículos eléctricos introducen nuevos nichos: ésteres para rodamientos de motores eléctricos, refrigerantes dieléctricos y grasas para engranajes optimizadas para altas RPM y compatibilidad electromagnética. Para los proveedores, el desafío pasa del volumen al valor, ya que los fluidos especializados alcanzan precios dos o tres veces superiores a los del aceite de motor convencional.
Especificaciones de Intervalos de Cambio Prolongados de los OEM
Detroit Diesel y plataformas de vehículos pesados comparables ahora permiten intervalos de cambio de aceite de 75.000 millas, con automóviles de pasajeros que comúnmente se extienden a 7.500 millas con sintéticos. Los intervalos más largos reducen las ventas a granel, pero aumentan la demanda de aditivos por litro para combatir la oxidación, el hollín y la corrosión. Los estudios advierten que los cambios extendidos pueden disparar el desgaste abrasivo si la filtración es subóptima, lo que representa riesgos de garantía para las flotas. En consecuencia, los gestores de flotas sopesan la menor frecuencia de servicio frente a posibles sorpresas de mantenimiento, lo que sostiene el interés en formulaciones premium.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Escala del Aceite de Motor se Encuentra con el Impulso de las GrasasEl aceite de motor representó el 58,24% de los volúmenes de 2025, siendo el pilar del mercado de lubricantes automotrices gracias a su uso generalizado en motores de encendido por chispa y de encendido por compresión. Las mayores capacidades del cárter en camionetas ligeras y maquinaria fuera de carretera amplían su participación. Los fluidos de transmisión, los aceites hidráulicos y el aceite de engranajes automotriz sirven a aplicaciones más específicas, pero siguen siendo vitales para cajas manuales, frenos húmedos y circuitos de dirección asistida. Las grasas, aunque representan solo una fracción del tamaño del mercado de lubricantes automotrices, son el segmento de mayor crecimiento con una CAGR del 4,12%, ya que los vehículos eléctricos requieren grasas de rodamientos especializadas que soporten altas RPM y el deterioro eléctrico. Los proveedores mezclan ésteres sintéticos y espesantes de poliurea para ofrecer control de conductividad y estabilidad térmica, elevando el valor de la mezcla de productos.
La combinación de ingresos del segmento se inclina hacia los sintéticos a medida que los aceites conformes con la norma API SQ ganan terreno. Las formulaciones de viscosidad ultrabaja, como 0W-16 y 0W-12, permiten a los fabricantes de equipos originales cumplir los objetivos de CO₂ promedio de la flota, especialmente en Japón y Europa. Incluso dentro de los aceites para uso intensivo, el cambio de 15W-40 a 5W-30 ilustra la demanda de mezclas más fluidas y de alto HTHS que reducen los costos de combustible. A medida que los grados de viscosidad se reducen, los paquetes de aditivos se diversifican: los ésteres de boro, el disulfuro de molibdeno y los detergentes sin cenizas se convierten en pilares de las SKU de próxima generación. El mercado de lubricantes automotrices equilibra, por tanto, la disminución de los volúmenes unitarios frente a márgenes más elevados por unidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Vehículo:
La Escala de los Automóviles de Pasajeros Frente a la Velocidad de las MotocicletasLos vehículos de pasajeros representaron el 52,97% del consumo de 2025, beneficiándose de su gran número y de la cadencia rutinaria de servicio de aceite. Los sedanes y los SUV suelen contar con motores turboalimentados de inyección directa que imponen cargas térmicas severas, lo que requiere químicas de dispersantes y antioxidantes de alto rendimiento. Los vehículos comerciales tienen menor presencia en número, pero superan su participación en el tamaño del mercado de lubricantes automotrices gracias a las grandes capacidades de cárter y al kilometraje anual que supera los 100.000 km para los tractores de larga distancia.
Las motocicletas aportan impulso de crecimiento, expandiéndose a una CAGR del 5,68% a medida que los atascos urbanos y los servicios de entrega de la economía colaborativa proliferan en Asia-Pacífico. Las arquitecturas integradas de motor-embrague-caja de cambios significan que los lubricantes deben equilibrar las características de fricción para los embragues húmedos con la estabilidad a la oxidación para los motores refrigerados por aire. La diferenciación de productos ahora incluye aceites de baja fricción certificados JASO MB para scooters y grados MA2 de alto rendimiento para motocicletas con cambio manual. Con intervalos de cambio promedio tan bajos como 3.000 km, las motocicletas ofrecen un alto rendimiento de volumen en relación con el tamaño del motor, sosteniendo los ingresos del mercado de posventa en naciones populosas como India, Indonesia y Vietnam.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Lubricantes Automotrices de Asia-Pacífico
Asia-Pacífico dominó el mercado de lubricantes automotrices con una participación del 42,10% en 2025 y se prevé que crezca un 4,10% anual hasta 2031. Solo China alberga 453 millones de vehículos y registró 35,83 millones de nuevas matriculaciones en 2024, combinando una enorme demanda de llenado de fábrica con un colosal mercado de servicios. Los gobiernos de la ASEAN fomentan centros de ensamblaje de vehículos eléctricos; los planes del Corredor Económico del Este de Tailandia impulsaron a Shell a triplicar su capacidad de producción de grasas en ese país, garantizando la resiliencia del suministro regional. La penetración de motocicletas supera el 70% de los hogares en Vietnam e Indonesia, lo que impulsa los volúmenes de aceite para motocicletas.
Mercado de Lubricantes Automotrices de América del Norte
América del Norte contribuye a un crecimiento estable aunque moderado. Las ventas de vehículos eléctricos superan 1,40 millones de unidades anuales, pero siguen representando menos del 8% de los vehículos en circulación, lo que preserva una flota de combustión interna considerable hasta 2030. Los fabricantes de equipos originales enfatizan los sintéticos API SQ con intervalos de drenaje superiores a 10.000 millas, lo que lleva a las cadenas de cambio rápido de aceite a actualizar sus inventarios con formulaciones de baja viscosidad.
Mercado de Lubricantes Automotrices de Europa
La flota de automóviles de entre 18 y 28 años de Europa sostiene la demanda de lubricantes a pesar del estancamiento en las matriculaciones de vehículos nuevos. El continente lidera el cumplimiento de los límites de CO₂, impulsando la adopción de aceites 0W-20 y 0W-16 respaldados por las especificaciones PSA, VW 508/509 y ACEA C6. Los intervalos de servicio extendidos de hasta 30.000 km compensan parcialmente la pérdida de volumen al incentivar la compra de productos de gama premium.
Mercado de Lubricantes Automotrices de Oriente Medio, África y América del Sur
Oriente Medio y África, junto con América del Sur, contribuyen hoy con una participación menor del volumen global, pero ofrecen un potencial de crecimiento extraordinario. La expansión de lubricantes de marca de Vivo Energy en 23 naciones africanas y la adquisición de Raj Petro por parte de Shell en India ponen de relieve una tendencia competitiva sur-sur. El desarrollo de infraestructuras, la mecanización agrícola y los proyectos mineros generan demanda de fluidos hidráulicos y aceites para motores de servicio pesado resistentes al polvo y a las altas temperaturas ambientales.
Análisis de la cadena de valor
La cadena de valor de los lubricantes automotrices comienza con las materias primas y aceites base, y luego pasa por la fabricación de aditivos y la mezcla de lubricantes terminados hasta el envasado, la distribución y la entrega minorista o de servicio. Los aceites base (Grupos I-III y sintéticos) son suministrados por refinadores integrados y proveedores comerciales, mientras que la tecnología de aditivos se concentra entre los principales proveedores como Lubrizol, Infineum, Afton Chemical y Chevron Oronite. Los mezcladores de lubricantes terminados abarcan tanto grandes empresas totalmente integradas (por ejemplo, Shell y ExxonMobil) como mezcladores independientes que dependen de la adquisición de aceite base y aditivos de terceros, lo que hace que los términos contractuales, las asignaciones y las aprobaciones técnicas sean fundamentales para la continuidad del suministro.
Aguas abajo, los lubricantes envasados y a granel llegan a distribuidores, mayoristas, cadenas de cambio rápido de aceite, talleres, concesionarios (incluido el servicio de marca OEM) y redes de mantenimiento de flotas. La reciente escasez de aceites base premium ha puesto de relieve la exposición al riesgo de interrupción en rutas de transporte marítimo y puertos, en particular en materiales de embalaje en contenedores y flexibags. En mayo de 2026, la Independent Lubricant Manufacturers Association (ILMA) señaló graves escasez de suministro de Grupo III en los Estados Unidos vinculadas a daños en refinerías del Golfo Pérsico y al desvío de materias primas hacia la producción de diésel, lo que resalta la diversificación de proveedores, la huella regional de mezcla y la gestión de inventarios como diferenciadores para los comercializadores de lubricantes.
Panorama Competitivo
El mercado de lubricantes automotrices sigue siendo moderadamente fragmentado. Los principales actores son Shell, ExxonMobil, BP-Castrol, TotalEnergies y Chevron. Saudi Aramco fortaleció su alcance en el sector de aguas abajo al adquirir el negocio de productos globales de Valvoline por USD 2.650 millones en abril de 2025, añadiendo marcas icónicas y activos de mezcla en todo el mundo. Los rumores de una adquisición de BP-Castrol ilustran la continua reconfiguración de carteras entre las compañías petroleras nacionales que buscan exposición al comercio minorista de marca.
La tecnología es ahora el principal campo de batalla. Los estándares API SQ, ILSAC GF-8 y ACEA 2025 elevan el listón para el control de la oxidación y la preignición a baja velocidad, lo que obliga a las empresas de aditivos como Lubrizol e Infineum a desarrollar nuevos modificadores de fricción y supresores de desgaste de cadenas. Los competidores se diferencian mediante químicas propietarias de aceites base: bases hidrocraquizadas Grupo III+ para sintéticos de mercado masivo y mezclas de PAO-éster para líneas ultra premium. Los actores locales prosperan gracias a su agilidad: los envasadores indonesios y kenianos, por ejemplo, personalizan las dosis de aditivos para adaptarse al contenido de azufre del combustible y al estrés climático, al tiempo que superan a las multinacionales en costos logísticos.
Los movimientos estratégicos se centran en la resiliencia de la cadena de suministro y la imagen de marca ecológica. TotalEnergies lanzó los lubricantes Quartz EV3R y Rubia EV3R derivados de aceites base regenerados, obteniendo aprobaciones de OEM y alineándose con los objetivos de economía circular. Shell lanzó variantes neutras en carbono certificadas bajo ISO 14067. A medida que las métricas de sostenibilidad se convierten en criterios de adquisición, los actores con capacidades de evaluación del ciclo de vida ganarán flotas empresariales y contratos gubernamentales.
Líderes de la Industria de Lubricantes Automotrices
-
BP p.l.c. (Castrol)
-
Chevron Corporation
-
Exxon Mobil Corporation
-
Shell plc
-
TotalEnergies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lubricantes Automotrices Empresas cubiertas en este informe
- AMSOIL Inc.
- Bharat Petroleum Corporation Limited
- BP p.l.c. (Castrol)
- Chevron Corporation
- China National Petroleum Corporation (CNPC)
- China Petroleum & Chemical Corporation
- ENEOS
- Exxon Mobil Corporation
- FUCHS
- Gazprom Neft PJSC
- Gulf Oil International Ltd
- Hindustan Petroleum Corporation Limited
- Idemitsu Kosan Co.,Ltd.
- Indian Oil Corporation Ltd
- Lukoil
- Motul
- Petrobras
- PETRONAS Lubricants International
- Phillips 66 Company
- PT Pertamina Lubricants
- Repsol
- Saudi Arabian Oil Co.
- Shell plc
- SK Lubricants Co. Ltd.
- TotalEnergies
- Veedol International
Oportunidades de mercado y perspectivas futuras
El espacio en blanco de productos y canales se centra en formulaciones premium basadas en especificaciones y fluidos especializados vinculados a trenes motrices mixtos. La aplicación de API SQ (vigente desde marzo de 2025) eleva el nivel técnico de referencia para los aceites de motor convencionales y acelera la migración hacia sintéticos de baja viscosidad, creando oportunidades para SKU ricos en aditivos y alineados con los OEM que ayudan a talleres y distribuidores a gestionar menos grados, pero de mayor rendimiento. A medida que avanza la electrificación, el desplazamiento de volumen en los aceites de cárter se combina con necesidades de mayor valor en grasas para motores eléctricos, aceites de engranajes y química de gestión térmica y refrigerantes dieléctricos, creando espacio para proveedores capaces de validar el rendimiento en requisitos de motores de combustión interna, híbridos y vehículos eléctricos de batería.
La resiliencia del suministro y la circularidad también son áreas de oportunidad actuales, moldeadas por la escasa disponibilidad de aceites base del Grupo III y por la adquisición impulsada por la sostenibilidad. En junio de 2026, PETRONAS Lubricants International lanzó una gama Syntium actualizada que cumple con API SQ e ILSAC GF-7 en múltiples mercados (incluidos Malasia, Japón, Europa, China, Indonesia y Tailandia), lo que indica una base direccionable más amplia para los aceites de próxima generación para vehículos de pasajeros. Las iniciativas de capacidad y localización respaldan el espacio en blanco en regiones de mayor crecimiento: Gulf Oil Lubricants India anunció planes en junio de 2026 para aumentar la capacidad de fabricación en un 70% para el año fiscal 2027, mientras que FUCHS inauguró una planta de mezcla ampliada en Johannesburgo en febrero de 2025 con un aumento de capacidad de producción de más del 40%, fortaleciendo el cumplimiento más rápido y las formulaciones adaptadas a la región en África.
Desarrollos recientes de la industria en Mercado de Lubricantes Automotrices
- Junio de 2026: PETRONAS Lubricants International lanzó una gama actualizada de lubricantes para vehículos de pasajeros Syntium que cumple con API SQ e ILSAC GF-7, con implementación en Malasia, Japón, Europa, China, Indonesia y Tailandia para fin de año. La actualización amplía la disponibilidad de formulaciones de próxima generación y baja viscosidad, alineadas con requisitos cada vez más estrictos relacionados con OEM y emisiones. También aumenta la presión competitiva sobre marcas y talleres para que mantengan en existencia productos de mayor especificación a medida que la mezcla de categorías se premiumiza.
- Septiembre de 2025: ExxonMobil puso en marcha nueva tecnología de fabricación en Singapur, aumentando la capacidad de producción de aceites base del Grupo II en 20.000 barriles por día, incluido el aceite base EHC 340 MAX. La producción adicional fortalece la opcionalidad de suministro regional para mezcladores y comercializadores que dependen de una disponibilidad constante del Grupo II para formulaciones de vehículos de pasajeros y de servicio pesado. También respalda una mayor flexibilidad de formulación a medida que proliferan las pruebas de rendimiento y las aprobaciones de los OEM.
- Junio de 2024: TotalEnergies Lubrifiants presentó Quartz EV3R para automóviles de pasajeros y Rubia EV3R para camiones, formulados con aceites base regenerados de alta calidad y respaldados por aprobaciones de varios fabricantes de vehículos. El lanzamiento amplía las opciones comercializadas de lubricantes de economía circular sin cambiar la vía de validación de los OEM. También aumenta la presión sobre los competidores para desarrollar líneas de productos regenerados y de menor huella creíbles, tanto para los canales minoristas como de flotas.
Mercado de Lubricantes Automotrices Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de lubricantes automotrices se define como los fluidos lubricantes y grasas utilizados para reducir la fricción, enfriar y proteger las piezas de los vehículos de carretera durante su operación y mantenimiento, medido a través del consumo de lubricantes y las necesidades de reemplazo en las principales geografías.
Exclusiones del alcance: Este dimensionamiento excluye los lubricantes industriales y los lubricantes para equipos fuera de carretera, así como los refrigerantes automotrices, los fluidos de frenos y los aditivos para combustible.
Descripción General de la Segmentación
- Por Tipo de Producto
- Aceite de Motor
- Aceite de Transmisión y Engranajes
- Fluidos Hidráulicos
- Grasas
- Por Tipo de Vehículo
- Vehículos de Pasajeros
- Vehículos Comerciales
- Motocicletas
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Indonesia
- Tailandia
- Malasia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Turquía
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Egipto
- Nigeria
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para delimitar el conjunto de demanda y los límites prácticos de lo que se considera consumo de lubricantes automotrices por país y categoría de vehículo. Nos apoyamos en fuentes públicas y oficiales, como estadísticas de transporte y registro de vehículos de portales gubernamentales, indicadores de producción energética y de refinerías de organismos como la AIE y la EIA, estadísticas de comercio y aduanas para flujos de aceites base y aditivos, y normas técnicas y orientaciones de organismos como API y ACEA.
Más allá de las series públicas, también revisamos informes anuales de empresas, presentaciones para inversores y cobertura de prensa de reputación para comprender los movimientos de capacidad, los cambios en las formulaciones (como los aceites de baja viscosidad) y los cambios de canal entre el mercado de equipos originales y el mercado de posventa. Cuando fue necesario, se utilizaron suscripciones de pago que cubren información financiera e inteligencia empresarial, bases de datos de patentes e información de mercado específica de lubricantes para verificar las tendencias direccionales y evitar depender de un único indicador. Las fuentes mencionadas aquí son meramente ilustrativas, y se utilizaron muchas referencias adicionales para la recopilación, validación y aclaración de datos durante el estudio.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para contrastar supuestos que son difíciles de leer con claridad a partir de datos públicos, especialmente los intervalos de drenaje, la migración de viscosidad y la distribución entre vehículos de pasajeros, vehículos comerciales y motocicletas en las distintas regiones. Conversamos con una combinación de mezcladores de lubricantes, participantes del sector de aditivos, distribuidores, redes de talleres y partes interesadas en flotas y mantenimiento, y luego utilizamos esos insumos para corregir el modelo donde las señales documentales no se alineaban. La cobertura se equilibró entre las principales regiones consumidoras para que los patrones a nivel de país, los cambios impulsados por la regulación y la dinámica de los canales pudieran verificarse de manera consistente.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 17% | APAC: 41% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 24% | EMEA: 34% |
| Actores más pequeños: 19% | Gerentes: 59% | Américas: 25% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo, en el que la población de vehículos y los patrones de uso se reconstruyeron por geografía y luego se tradujeron en demanda de lubricantes a través de factores de consumo a nivel de aplicación. En la práctica, el modelo parte de indicadores como el parque vehicular y las ventas de vehículos nuevos, el kilometraje anual promedio, los tamaños del cárter de aceite y los intervalos de drenaje típicos, y luego añade factores de ajuste por clima, condiciones de conducción y cumplimiento de las especificaciones más recientes de aceite de motor.
Una vez establecido el conjunto de demanda, los resultados se corroboraron con aproximaciones selectivas de abajo hacia arriba, incluidos precios muestreados por litro según el tipo de producto y canal, verificaciones de sentido por parte de proveedores y distribuidores sobre el movimiento de volúmenes, y patrones de consumo a nivel de taller. Donde existían brechas en los datos por país, se completaron con ratios de referencia tomados de flotas de vehículos y prácticas de servicio similares, y luego se corrigieron mediante retroalimentación de entrevistas para que los totales finales se mantuvieran realistas. El pronóstico se basó en un análisis de escenarios anclado en los cambios esperados en la combinación de motores de combustión interna frente a vehículos eléctricos, los cambios en los intervalos de drenaje promedio y la dirección del precio de los aceites base, seguido de verificaciones del crecimiento del volumen a nivel de país frente al parque vehicular y las tendencias macroeconómicas de movilidad.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se verificaron con señales independientes, como las tendencias de consumo de lubricantes regionales, los cambios reportados en la utilización de la capacidad y los movimientos en el comercio de aceites base y aditivos donde resultaba pertinente. Cuando un resultado por país parecía desalineado con el crecimiento del parque vehicular o con el ciclo de servicio esperado, se revisaron los supuestos subyacentes y se realizaron nuevos contactos específicos para confirmar si la variación era real o estaba impulsada por el modelo.
Antes de la aprobación final, el trabajo pasa por revisiones analíticas de múltiples etapas, que incluyen verificaciones de consistencia entre tipos de productos y regiones, seguidas de una revisión final de cordura sobre los litros implícitos por vehículo y la progresión de precios. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios que afectan los grados de viscosidad o cambios importantes en la producción de vehículos. Justo antes de la entrega, se realiza una revisión actualizada para que los clientes reciban la perspectiva más reciente disponible en ese momento.
Tamaño del Mercado de Lubricantes Automotrices de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para lubricantes automotrices pueden parecer diferentes incluso cuando se refieren al mismo uso final, porque el límite del alcance y la unidad de medida no siempre están alineados. Las diferencias también aparecen cuando una estimación se apoya más en supuestos de valor, mientras que otra se apoya más en volúmenes de consumo y comportamiento de reemplazo.
Al rastrear los litros por aplicación y luego actualizar los supuestos de precio por litro por región y canal, Mordor Intelligence mantiene la estimación vinculada a lo que los vehículos realmente consumen, en lugar de mezclar categorías de fluidos adyacentes o cestas químicas amplias. Una segunda brecha común proviene de cómo se trata el impacto de los vehículos eléctricos, ya que algunos modelos aplican descensos de volumen agresivos a todos los lubricantes relacionados con el motor sin verificar el ritmo del cambio del parque vehicular y las normas de servicio país por país.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 23,23 mil millones de USD (2025) | |
| Global Consultancy A | 79,17 mil millones de USD (2025) | Utiliza un marco basado en valor con una cobertura de productos más amplia y un conjunto de inclusiones diferente que puede incorporar fluidos más allá de los lubricantes, y también puede aplicar precios combinados más elevados en todas las regiones sin verificaciones a nivel de canal. |
| Industry Publisher B | 76,79 mil millones de USD (2025) | Construye una cesta de fluidos automotrices más amplia y supuestos de horizonte más largo, lo que puede elevar el valor de 2025 cuando se agrupan múltiples grupos de productos y definiciones de grado más amplias. |
La dispersión en la tabla se explica principalmente por las elecciones de alcance y unidad, seguidas de cómo se combinan los precios entre tipos de productos y canales. Nuestro enfoque está diseñado para ser reproducible por país porque el conjunto de demanda se construye primero a partir de indicadores de vehículos y servicios, y los precios se utilizan como una capa controlada en lugar del punto de partida.
Preguntas Clave Respondidas en el Informe
¿Qué tan grande es el mercado de lubricantes automotrices hoy en día?
La demanda global alcanzó 24.100 millones de litros en 2026 y se proyecta en 28.990 millones de litros para 2031, lo que refleja una CAGR del 3,76%.
¿Qué región consume más lubricantes?
Asia-Pacífico representó el 42,10% del volumen global en 2025 gracias a su vasto parque vehicular y al aumento de las tasas de propiedad.
¿Qué segmento de producto domina las ventas?
El aceite de motor siguió siendo la mayor porción con una participación del 58,24% en 2025, ya que todos los vehículos de motor de combustión requieren cambios de aceite regulares.
¿Son los vehículos eléctricos una amenaza importante para la demanda de lubricantes?
Los vehículos eléctricos reducen el volumen de aceite de motor, pero crean nichos de alto valor para grasas de motores eléctricos y refrigerantes dieléctricos, limitando el descenso neto.
¿Qué estándares dan forma a la innovación de productos?
La categoría API SQ, vigente desde 2025, impulsa el desarrollo de sintéticos de ultra baja viscosidad que mejoran la economía de combustible hasta en un 8%.