
Tamaño y Participación del Mercado de Fluidos Hidráulicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 1.84 Mil millones de litros |
| Volumen del Mercado (2031) | 2.27 Mil millones de litros |
| Tasa de crecimiento (2026 - 2031) | 4.32 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fluidos Hidráulicos por Mordor Intelligence
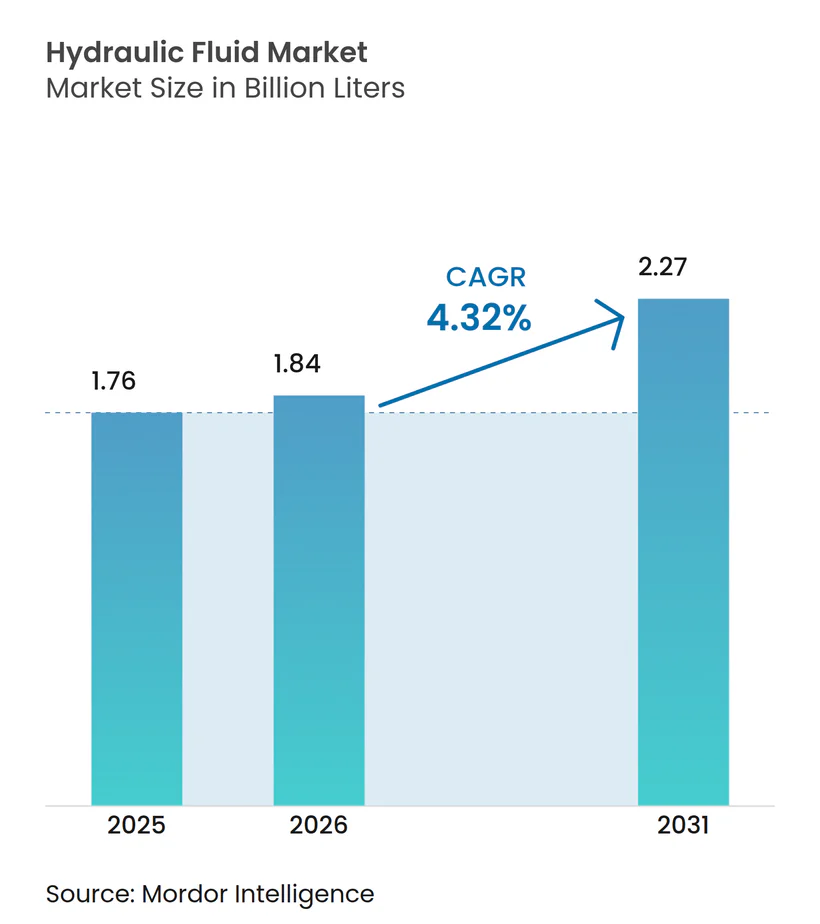
El Mercado de Fluidos Hidráulicos fue valorado en 1,76 mil millones de litros en 2025 y se estima que crecerá desde 1,84 mil millones de litros en 2026 hasta alcanzar 2,27 mil millones de litros en 2031, a una CAGR del 4,32% durante el período de previsión (2026-2031). Esta sostenida trayectoria de crecimiento se deriva del gasto constante en infraestructura, una amplia ola de modernización de equipos y la incomparable densidad de potencia que ofrece la transmisión de potencia por fluidos en maquinaria de construcción, minería y agricultura. Los desembolsos de capital para nuevos equipos de movimiento de tierras, la creciente automatización en fábricas y la mecanización de grandes explotaciones agrícolas sustentan la demanda recurrente de fluidos de alta calidad. Los impulsos regulatorios hacia operaciones más limpias están animando a los usuarios finales a alejarse de las formulaciones tradicionales hacia mezclas de baja viscosidad y biodegradables; sin embargo, los aceites minerales rentables siguen dominando las aplicaciones de alto volumen. La intensidad competitiva se mantiene moderada: los principales proveedores de lubricantes aprovechan amplias redes de distribución y servicios técnicos para asegurar contratos de servicio a largo plazo, mientras que los especialistas regionales se centran en aplicaciones de nicho, como los fluidos resistentes al fuego para uso aeroespacial.
Conclusiones Clave del Informe
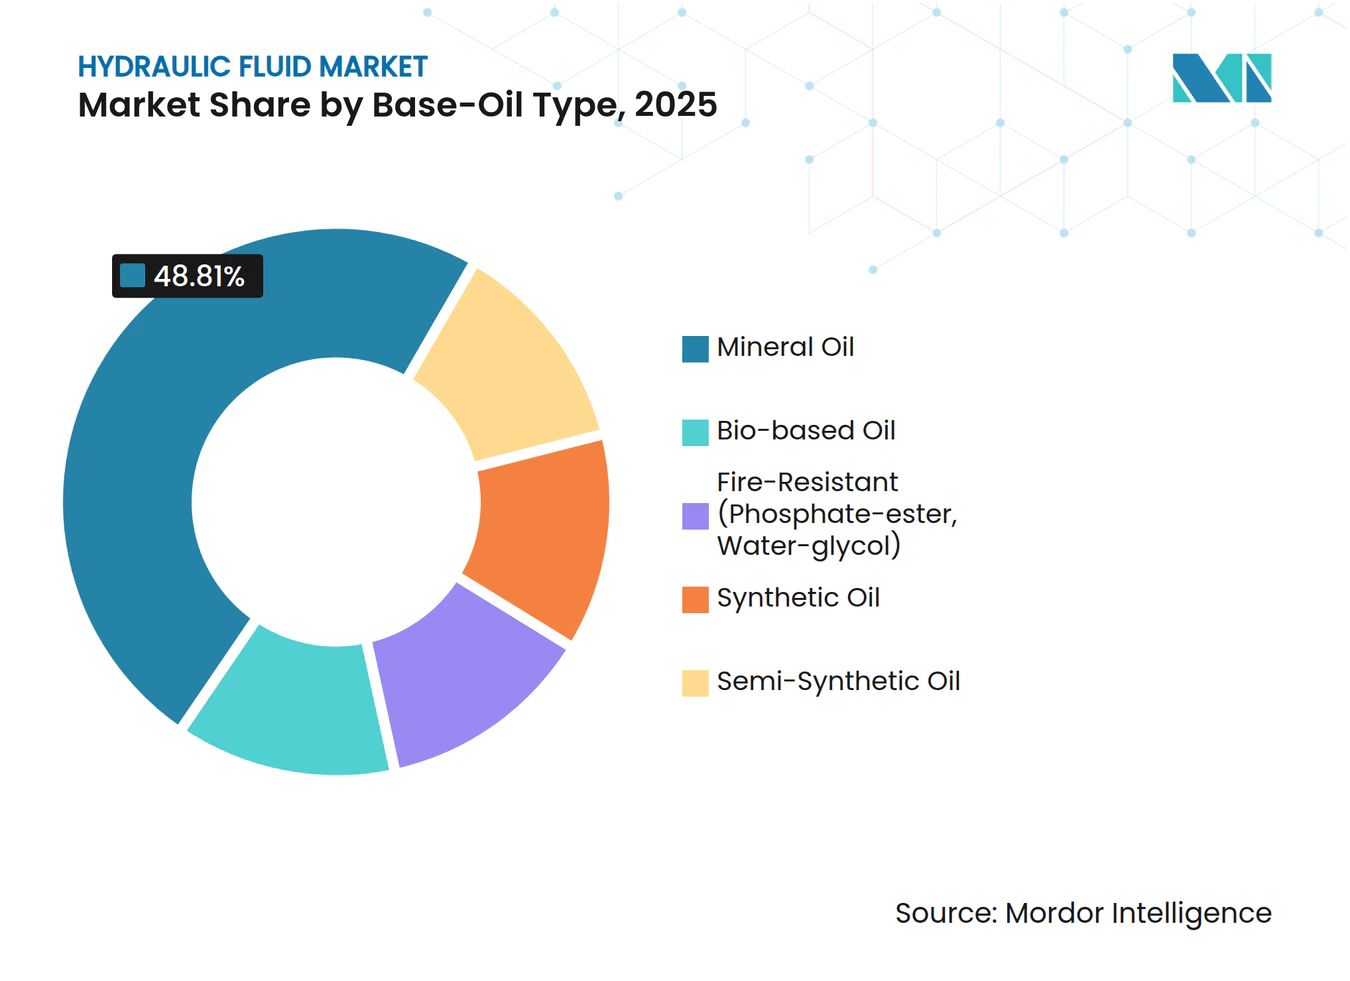
- Por tipo de aceite base, los aceites minerales lideraron con el 48,81% de la participación del mercado de fluidos hidráulicos en 2025, mientras que se prevé que los productos de base biológica se expandan a una CAGR del 5,03% hasta 2031.
- Por aplicación, los sistemas hidráulicos móviles capturaron el 54,76% de la participación del mercado de fluidos hidráulicos en 2025; se proyecta que los sistemas estacionarios industriales crezcan a una CAGR del 4,26% hasta 2031.
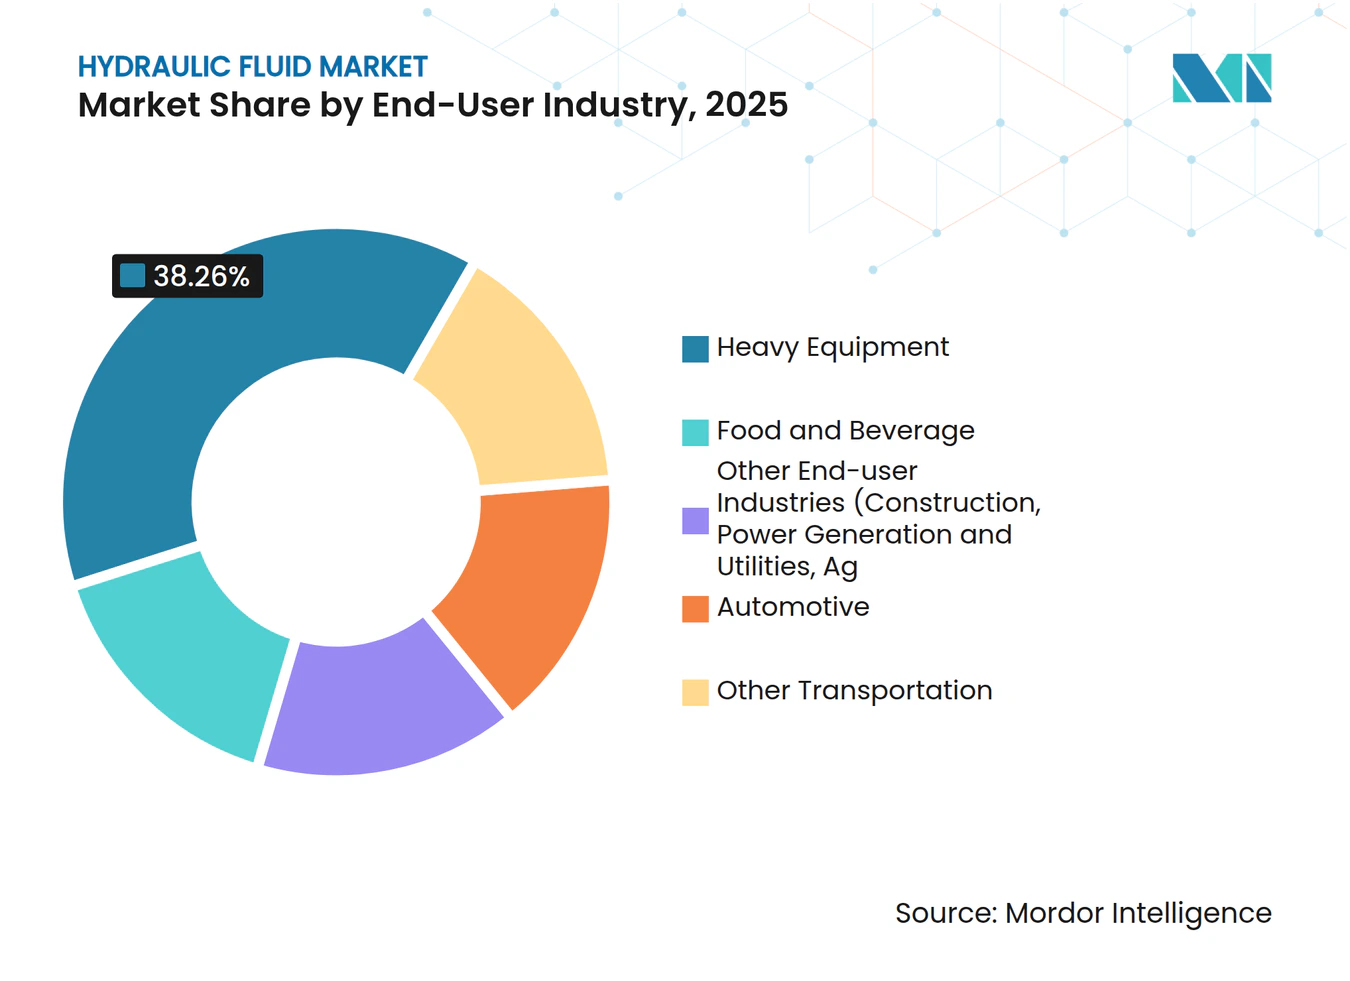
- Por industria de usuario final, los equipos pesados representaron el 38,26% del tamaño del mercado de fluidos hidráulicos en 2025, mientras que la categoría de "Otras Industrias de Usuario Final" está proyectada para avanzar a una CAGR del 5,94% entre 2026 y 2031.
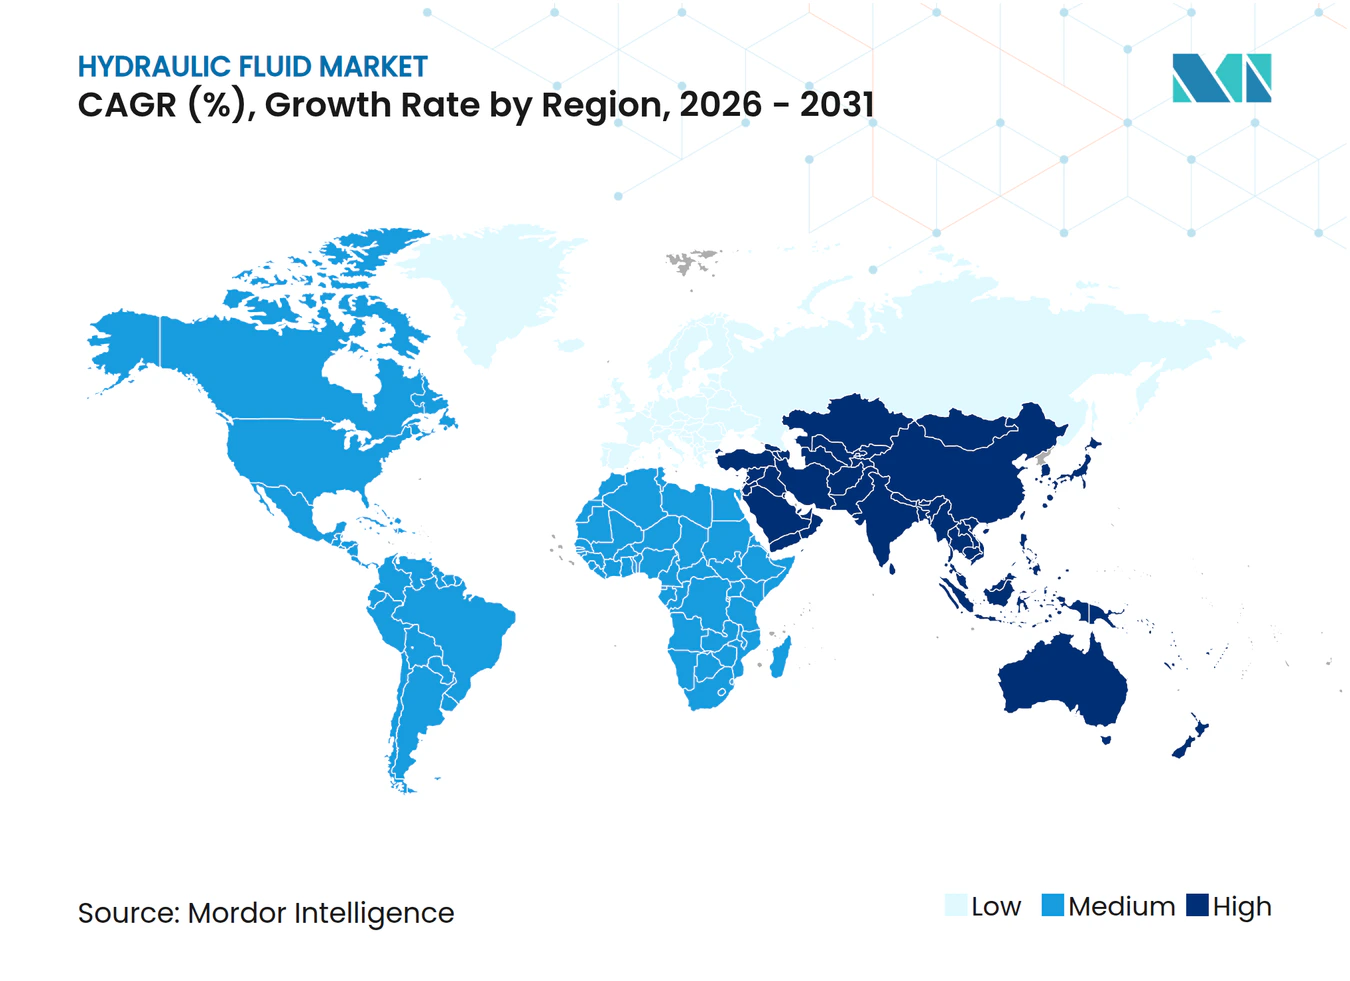
- Por geografía, Asia-Pacífico lideró con una participación de ingresos del 40,75% en 2025, y la región está posicionada para registrar la CAGR más rápida del 5,36% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de actividades de construcción y minería | +1.2% | Global con énfasis en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Crecimiento de la producción automotriz y de vehículos eléctricos | +0.8% | Global, liderado por centros de fabricación de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Cambio hacia hidráulica energéticamente eficiente | +0.6% | América del Norte y Europa, extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Auge de la mecanización agrícola | +0.9% | Núcleo de Asia-Pacífico, con extensión a América Latina y África | Largo plazo (≥ 4 años) |
| Adopción de fluidos resistentes al fuego para uso aeroespacial | +0.3% | Global, concentrado en regiones de fabricación aeroespacial | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Actividades de Construcción y Minería
Los equipos de construcción representan el 76% del uso de equipos hidráulicos y, por lo tanto, dominan el consumo de fluidos. Los sólidos proyectos de infraestructura bajo el marco de la Iniciativa de la Franja y la Ruta de China y el Plan Nacional de Infraestructura de India se traducen en compras sostenidas de excavadoras, cargadoras y grúas que demandan fluidos premium capaces de hacer frente al calor, el polvo y los ciclos de trabajo prolongados. Las regulaciones de seguridad en la minería subterránea de los Estados Unidos estipulan fluidos resistentes al fuego aprobados por la MSHA (Administración de Seguridad y Salud en Minas), impulsando la demanda de mezclas de éster fosfato y agua-glicol[1]. El repunte pospandemia en megaproyectos, junto con la urbanización y la extracción de recursos, crea un viento de cola duradero para el mercado de fluidos hidráulicos.
Crecimiento de la Producción Automotriz y de Vehículos Eléctricos que Impulsa la Demanda de Hidráulica Avanzada
Las líneas de ensamblaje de vehículos eléctricos todavía dependen de prensas hidráulicas de alta fuerza y plataformas de elevación de paquetes de baterías. Estas estaciones requieren fluidos con superior aislamiento eléctrico y estabilidad térmica, lo que impulsa innovaciones en formulaciones como ésteres de base acuosa y baja conductividad. TotalEnergies presentó recientemente lubricantes de base acuosa orientados a los circuitos de refrigeración de vehículos eléctricos, poniendo de relieve cómo los proveedores de fluidos están reposicionándose en torno a nuevas arquitecturas de tren motriz[2]. Si bien la dirección por cable y el frenado por cable reducen los volúmenes de fluidos hidráulicos convencionales en automoción, las oportunidades incrementales en la producción de baterías para vehículos eléctricos, las gigaprensas y las operaciones de carrocería en blanco compensan las pérdidas de volumen.
Cambio Hacia Equipos Hidráulicos Energéticamente Eficientes en la Fabricación
Los operadores de planta apuntan a un menor costo total de propiedad, por lo que el interés en fluidos hidráulicos de baja tracción y baja viscosidad está en aumento. Las pruebas de laboratorio muestran que las pérdidas de par caen hasta un 30% cuando los sistemas se llenan con mezclas avanzadas y optimizadas en fricción. Las normas de eficiencia energética del Departamento de Energía de los Estados Unidos para bombas y compresores amplifican este cambio al inducir a los fabricantes de equipos originales (OEM) y a los usuarios a combinar variadores de velocidad variable con fluidos de ultraestabilidad al cizallamiento. Las directrices de diseño de la norma ISO 4413 también destacan las consideraciones energéticas, fomentando la adopción de fluidos que reducen las fugas internas y la generación de calor.
Auge de la Mecanización Agrícola en Economías Emergentes
India produjo más de 1 millón de tractores en 2024 y ahora muestra una mecanización del trigo del 69% y del arroz del 50%. Los programas de subsidios como la Submisión sobre Mecanización Agrícola reducen los costos iniciales de los equipos, acelerando la demanda de fluidos provenientes de la hidráulica de bombas, cosechadoras y plantadoras. Los OEM como Kubota están ampliando su producción interna de componentes hidráulicos para asegurar el suministro de máquinas de agricultura de precisión, ampliando aún más la base instalada que consume fluidos biodegradables aceptables para entornos de suelo sensibles. Tendencias similares en el Sudeste Asiático y África fortalecen las perspectivas de crecimiento.
Análisis de Impacto de Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad del precio del petróleo crudo | -0.7% | Global, mayor efecto en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Alto costo y oferta limitada de fluidos bio y sintéticos | -0.5% | Global, más fuerte en economías emergentes | Mediano plazo (2-4 años) |
| Rápida electrificación de maquinaria móvil | -0.4% | Mercados desarrollados a la cabeza, con expansión gradual en otros lugares | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios del Petróleo Crudo que Impacta los Costos de Fluidos de Aceite Mineral
Los precios del aceite base siguen las fluctuaciones del petróleo crudo. Los ajustes de producción de la OPEP+ repercuten en los insumos del Grupo II y Grupo III, creando problemas de presupuestación para los usuarios finales que dependen de grandes inventarios de fluidos hidráulicos. Las interrupciones de suministro causadas por paradas de refinerías o tensiones geopolíticas pueden reducir rápidamente los márgenes de los mezcladores que operan bajo contratos de suministro a precio fijo. Dado que el aceite mineral representa casi la mitad de todos los litros vendidos, los picos de precios se propagan por el mercado de fluidos hidráulicos y pueden provocar un aplazamiento de la demanda a corto plazo.
Alto Costo y Oferta Limitada de Fluidos Sintéticos y de Base Biológica
Los ésteres de aceite vegetal pueden costar hasta tres veces más que los aceites minerales, principalmente debido a la escasa oferta de insumos de alto contenido oleico y los paquetes de aditivos especializados. La estabilidad en almacenamiento sigue siendo una preocupación; los datos de laboratorio revelan una degradación oxidativa tras un almacenamiento prolongado, lo que lleva a los usuarios a intervalos de cambio más cortos. Los aditivos de rendimiento requeridos para el servicio a temperaturas extremas elevan los costos de mezcla, lo que limita su adopción a aplicaciones donde el riesgo de derrames o la seguridad contra incendios supera la sensibilidad al precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Aceite Base:
La Innovación de Base Biológica Desafía el Dominio del Aceite MineralLos aceites minerales controlaron el 48,81% del mercado de fluidos hidráulicos en 2025, una posición respaldada por favorables relaciones costo-rendimiento y amplias aprobaciones de OEM. Los productos de base biológica, aunque representan solo una participación de dígito medio, están previstos para registrar la CAGR más rápida del 5,03% a medida que los usuarios finales buscan certificaciones de sostenibilidad y los reguladores endurecen las normas de prevención de derrames. Se espera que el tamaño del mercado de fluidos hidráulicos para los grados de base biológica se amplíe notablemente en los sectores agrícola y marino, ya que las características biodegradables se alinean con los mandatos ambientales. Los riesgos de oxidación de los bio-ésteres limitaban en un principio la adopción; sin embargo, los modernos paquetes antioxidantes ahora extienden la vida útil del fluido, como lo demuestra el lanzamiento del Clarity Bio EliteSyn AW de Chevron, que utiliza una base sintética renovable para combatir la formación de lodos. Los ésteres sintéticos siguen arraigados en los sistemas de control de vuelo aeroespaciales donde el rendimiento del éster fosfato no puede verse comprometido.
Las perspectivas de crecimiento difieren entre regiones. Europa impulsa a los operadores marítimos hacia fluidos con certificación Ecolabel de la UE, impulsando la demanda de la serie PLANTOHYD de FUCHS que cumple con los criterios de biodegradabilidad rápida. América del Norte se centra en mezclas de Grupo III de alto rendimiento orientadas al ahorro energético. Asia-Pacífico combina la ventaja de costos con crecientes requisitos medioambientales, por lo que los mezcladores regionales equilibran los insumos de aceite mineral y vegetal para mantener la competitividad. A pesar del impulso al alza, los diferenciales de precio ralentizarán la sustitución masiva, asegurando que el aceite mineral siga siendo el pilar volumétrico del mercado de fluidos hidráulicos hasta 2031.



Por Aplicación:
Los Sistemas Móviles Impulsan el Crecimiento a Pesar de la ElectrificaciónLos sistemas hidráulicos móviles mantuvieron el 54,76% del volumen de 2025 y se proyecta que crezcan a una CAGR del 5,98%, reflejando la ágil renovación de equipos de construcción y una flota en expansión de maquinaria agrícola mecanizada. En términos de valor, este segmento obtiene márgenes premium porque los OEM especifican estándares más estrictos de limpieza y oxidación para prolongar los intervalos de servicio. El tamaño del mercado de fluidos hidráulicos para sistemas móviles podría superar los 1.350 millones de litros en 2031 si los ciclos de reemplazo en las flotas de alquiler de Asia se mantienen en curso. La integración electro-hidráulica sigue siendo un punto de transición clave; la Motoniveladora Cat 651 de Caterpillar combina control eléctrico con bombas de alta presión, requiriendo fluidos que resistan el micro-diésel bajo carga dinámica.
Los sistemas estacionarios industriales presentan un crecimiento unitario más lento pero un consumo estable por máquina. Las máquinas de automatización de fábrica, fundición a presión e inyección de plástico dependen de un control de presión preciso, por lo que los proveedores de fluidos promueven quimios antidesgaste libres de zinc para proteger las servoválvulas. Los proyectos de mantenimiento predictivo utilizan sensores en línea para monitorear la viscosidad y la contaminación, permitiendo reposiciones proactivas y drenajes más prolongados. Los conceptos de accionamiento híbrido pueden reducir los litros agregados en algunas prensas; sin embargo, las operaciones de alta fuerza, como las acerías, seguirán dependiendo de la transmisión de potencia por fluidos. En general, la combinación de aplicaciones refuerza el papel crítico de la hidráulica donde los motores eléctricos por sí solos no pueden ofrecer una densidad de potencia comparable.
Por Industria de Usuario Final:
El Dominio de los Equipos Pesados Enfrenta la DiversificaciónLos equipos pesados, que abarcan flotas de movimiento de tierras y minería, contribuyeron con el 38,26% del total de litros en 2025. Las grandes excavadoras, bulldozers y camiones de volteo dependen de múltiples circuitos de alta capacidad, por lo que siguen siendo el mayor grupo de consumidores individuales en el mercado de fluidos hidráulicos. Los programas de renovación de OEM enfatizan fluidos de baja viscosidad que pueden reducir el consumo de combustible en ralentí y cumplir con las reglas de emisiones finales Tier 4. Paralelamente, las "Otras Industrias de Usuario Final", como el procesamiento de alimentos, la marina y las energías renovables, exhiben la CAGR más rápida del 5,94%, respaldada por la automatización y códigos de seguridad estrictos. La participación del mercado de fluidos hidráulicos para estos segmentos emergentes es modesta hoy en día, pero su adopción de dos dígitos de fluidos biodegradables y de grado alimentario H1 eleva los ingresos unitarios.
Las fábricas automotrices representan un sector de cambio. Las plataformas tradicionales eliminan gradualmente la dirección servo-hidráulica y los frenos hidráulicos, pero las inversiones en gigaprensas para carrocerías de vehículos eléctricos aumentan la demanda de prensas hidráulicas de gran tonelaje. Las plantas de alimentos y bebidas reemplazan los aceites minerales por ésteres sintéticos aprobados NSF-H1 para eliminar los riesgos de contaminación, abriendo oportunidades premium de nicho. Los operadores ferroviarios y marinos también se están orientando hacia mezclas especializadas resistentes al fuego para cumplir con regulaciones ambientales más estrictas en zonas costeras. El amplio panorama de industrias de usuarios finales ilustra cómo los proveedores de fluidos se diversifican para protegerse contra las fluctuaciones cíclicas de la demanda de equipos pesados.

Análisis Geográfico
Mercado de Fluidos Hidráulicos de Asia-Pacífico
Asia-Pacífico se mantuvo como el epicentro del consumo de fluidos hidráulicos, con una participación del 40,75% del volumen global en 2025 y el ritmo de crecimiento más rápido, con una perspectiva de CAGR del 5,36%. El liderazgo de China en maquinaria de construcción y el auge del sector de tractores en India sustentan la dominancia regional. ExxonMobil reforzó su cadena de suministro local al completar el Proyecto de Mejora de Residuos de Singapur en 2025, añadiendo 20.000 barriles por día de aceite base EHC 340 MAX que respalda una adopción más amplia de fluidos de alto rendimiento. Kawasaki Heavy Industries duplicó la capacidad de componentes hidráulicos en India para atender la demanda interna y reducir la dependencia de las importaciones. La expansión de infraestructura impulsada por políticas públicas, combinada con la mecanización agrícola a gran escala, consolida la preeminencia de Asia-Pacífico en el mercado de fluidos hidráulicos.
Mercado de Fluidos Hidráulicos en las Américas y EMEA
América del Norte sigue siendo tecnológicamente influyente a pesar de un crecimiento unitario más lento. El continente lidera los ensayos de fluidos integrados con sensores que permiten análisis predictivos, y grandes mezcladores como Chevron están lanzando aceites base renovables para alinearse con los objetivos ESG. La relocalización de la manufactura genera una demanda incremental de lubricación para máquinas herramienta y celdas robóticas, compensando parcialmente las pérdidas derivadas de los vehículos ligeros exclusivamente eléctricos que utilizan menos componentes hidráulicos. El papel de Canadá como co-anfitrión en Hannover Messe 2025 pone de relieve las iniciativas transfronterizas en torno a tecnologías limpias que requieren fluidos especiales. Europa prioriza el cumplimiento medioambiental, favoreciendo así las formulaciones biodegradables en proyectos forestales, marinos y de obras civiles. Los avanzados centros de forja y fundición a presión de Alemania dependen de mezclas premium sin zinc que soportan presiones ultraelevadas. Francia e Italia, ambas con una fuerte presencia en el sector aeroespacial, impulsan la demanda de ésteres de fosfato resistentes al fuego. Por su parte, América del Sur y Oriente Medio y África, aunque de menor tamaño en la actualidad, muestran un alto potencial de crecimiento a medida que se aceleran los proyectos mineros y los gobiernos se comprometen con corredores de carreteras y ferrocarriles. Las cadenas de suministro locales siguen siendo poco desarrolladas, por lo que las importaciones dominan el mercado, lo que convierte las fluctuaciones cambiarias en una preocupación estratégica para los compradores de estas regiones. En general, los factores impulsores específicos de cada geografía añaden matices a la narrativa de crecimiento del mercado global de fluidos hidráulicos, aunque el denominador común en todos los continentes es el papel indispensable de la potencia hidráulica en las tareas de alta exigencia.
Análisis de la cadena de valor
La creación de valor en los fluidos hidráulicos comienza aguas arriba con las materias primas para los aceites base minerales y sintéticos (gasóleo de vacío derivado del crudo e intermedios químicos especializados), seguida de la producción de aceites base (Grupos I/II/III y sintéticos) y la fabricación de aditivos (antidesgaste, inhibidores de oxidación, modificadores de viscosidad, inhibidores de corrosión y desemulsionantes). Los formuladores y mezcladores combinan aceites base y paquetes de aditivos en grados específicos para fabricantes de equipos originales y aplicaciones (incluidos ésteres biodegradables y fluidos resistentes al fuego), y luego validan el rendimiento mediante pruebas de laboratorio y de campo para cumplir con los requisitos clave de los sistemas hidráulicos, como la protección contra el desgaste, la filtrabilidad y la estabilidad frente a la oxidación.
Aguas abajo, la distribución se realiza a través de cuentas industriales directas, redes de fabricantes de equipos originales y concesionarios, distribuidores de lubricantes y proveedores de servicios de posventa que combinan los fluidos con programas de mantenimiento, monitoreo de condición y servicios de filtración. La cadena es sensible a la disponibilidad de aceites base y a las interrupciones logísticas, por lo que los principales proveedores integrados aprovechan aceites base propios y centros regionales (por ejemplo, el suministro de aceites base de ExxonMobil desde Singapur y Estados Unidos, y la producción de aceites base de Luberef en Arabia Saudita) para respaldar una calidad y unos plazos de entrega constantes en los grados hidráulicos de alto volumen.
Panorama Competitivo
Concentración del Mercado
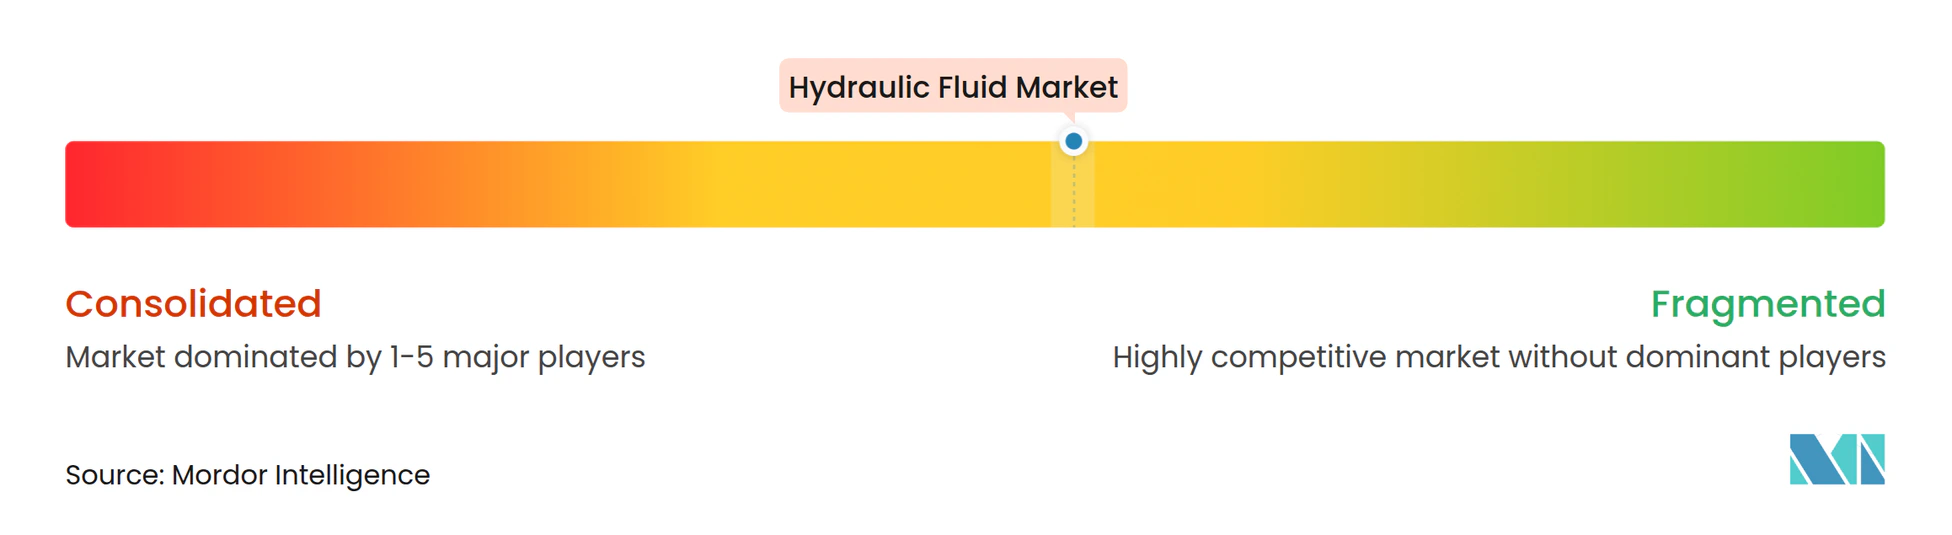
El mercado de fluidos hidráulicos presenta una fragmentación moderada. La reciente revisión estratégica de BP de su negocio Castrol sugiere una realineación de la cartera que podría redefinir la dinámica competitiva. ExxonMobil, Chevron y TotalEnergies completan el nivel superior al combinar la autosuficiencia en aceite base con aprobaciones de OEM codiseñadas, mientras que campeones regionales como FUCHS, Sinopec y CNPC se centran en mezclas localizadas que se adaptan a condiciones climáticas y ciclos de trabajo específicos.
La diferenciación de productos se orienta hacia la sostenibilidad y el rendimiento. El lubricante de base acuosa de TotalEnergies para los circuitos de refrigeración de vehículos eléctricos destaca como un giro radical en la química que aborda los límites de conductividad eléctrica en las fábricas de próxima generación. FUCHS avanza en su gama biodegradable PLANTOHYD para satisfacer las estrictas regulaciones europeas sobre derrames. La digitalización proporciona una palanca competitiva secundaria: los proveedores integran sensores de monitoreo de condiciones en los puertos de llenado, combinando paneles de datos con contratos de fluidos para fidelizar a los clientes. Estos modelos basados en servicios elevan los costos de cambio y difuminan la línea entre el producto y el análisis posventa.
Líderes de la Industria de Fluidos Hidráulicos
-
Chevron Corporation
-
Exxon Mobil Corporation
-
BP p.l.c
-
Shell plc
-
TotalEnergies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fluidos Hidráulicos Empresas cubiertas en este informe
- BP p.l.c
- Castrol Limited
- Chevron Corporation
- China Petroleum & Chemical Corporation (Sinopec)
- CITGO Petroleum Corporation
- CNPC
- Croda International PLC
- Eni SpA
- Exxon Mobil Corporation
- FUCHS
- Gazpromneft - Lubricants Ltd.
- Idemitsu Kosan Co.,Ltd.
- LUKOIL
- PETRONAS Lubricants International
- Phillips 66 Company
- Quaker Chemical Corporation
- Repsol
- Shell plc
- TotalEnergies
Oportunidades de mercado y perspectivas futuras
Los espacios en blanco se concentran en formulaciones que abordan simultáneamente el cumplimiento del riesgo de derrames y la eficiencia energética en los sistemas hidráulicos, donde los usuarios finales buscan menores pérdidas de tracción sin sacrificar la protección contra el desgaste ni la limpieza. El tirón de la demanda es visible en sectores que ya especifican fluidos de mayor rendimiento, incluidas las aplicaciones resistentes al fuego impulsadas por MSHA en minería y los casos de uso de éster fosfato en la industria aeroespacial, junto con el interés de fabricantes de equipos originales y operadores en fluidos de baja viscosidad y alta estabilidad al corte para sistemas hidráulicos energéticamente eficientes.
Los movimientos en el lado de la oferta también generan margen para una adopción más rápida de fluidos especializados en regiones que históricamente dependían de las importaciones. En julio de 2026, LANXESS inició la producción local de fluidos hidráulicos resistentes al fuego a base de éster fosfato Reolube en su planta de Jhagadia en India para atender la región de India, Oriente Medio y África, mejorando la disponibilidad para aplicaciones de alta seguridad donde se especifican fluidos de agua-glicol y de éster fosfato. En el frente tecnológico, el desarrollo de ésteres sintéticos y las actividades de validación por terceros (como la publicación de pruebas de VBASE Oil Company sobre tecnología de éster de poliol secundario en febrero de 2026) refuerzan una vía para fluidos hidráulicos premium posicionados en torno a un rendimiento medible en eficiencia y estabilidad, apoyando las actualizaciones en flotas industriales y móviles que están modernizando su equipamiento y sus prácticas de mantenimiento.
Desarrollos recientes de la industria en Mercado de Fluidos Hidráulicos
- Abril de 2026: Shell actualizó las especificaciones de su fluido hidráulico resistente al fuego Shell Fire-Resistant Hydraulic Fluid S1 DU en su plataforma oficial de lubricantes industriales. La actualización respalda los requisitos de adquisición y cumplimiento de los usuarios que operan en entornos de mayor riesgo de incendio, como el trabajo de metales, la minería y la construcción de túneles, donde la documentación y la conformidad del producto son clave para la planificación del mantenimiento.
- Febrero de 2025: BP anunció una revisión estratégica de su negocio global de lubricantes Castrol. El movimiento señaló una optimización de la cartera en lubricantes industriales, un área que incluye los fluidos hidráulicos, y estableció posibles cambios en el enfoque de inversión, la priorización de productos o la alineación de activos en todo el sector.
- Septiembre de 2024: Chevron introdujo Clarity Bio EliteSyn AW, posicionando el producto para aplicaciones marinas y de construcción donde se valora el rendimiento biodegradable. El lanzamiento amplió las opciones para los operadores que equilibran los requisitos ambientales con las necesidades de protección hidráulica en entornos sensibles a los derrames.
Mercado de Fluidos Hidráulicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los fluidos hidráulicos utilizados como medio de trabajo en sistemas hidráulicos de equipos industriales y móviles. La estimación se basa en el consumo de fluidos hidráulicos en campo y la demanda de recarga vinculada a la actividad de servicio y mantenimiento, rastreada según el lugar donde operan los sistemas hidráulicos y donde se realiza la recarga.
Exclusiones del alcance: Excluye los lubricantes adyacentes que no se utilizan para la transmisión de potencia en sistemas hidráulicos, como aceites de motor, grasas y la mayoría de los aceites de engranajes.
Descripción General de la Segmentación
- Por Tipo de Aceite Base
- Aceite Mineral
- Aceite Sintético
- Aceite Semisintético
- Aceite de Base Biológica
- Resistente al Fuego (Éster fosfato, Agua-glicol)
- Por Aplicación
- Sistemas Hidráulicos Móviles
- Sistemas Hidráulicos Industriales/Estacionarios
- Por Industria de Usuario Final
- Automotriz
- Otro Transporte
- Equipos Pesados
- Alimentos y Bebidas
- Otras Industrias de Usuario Final (Construcción, Generación de Energía y Servicios Públicos, Agricultura, etc.)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con conjuntos de datos públicos que ayudan a mapear dónde se utiliza el equipo hidráulico y cómo la demanda de fluidos generalmente sigue los niveles de actividad. Consultamos fuentes como la Administración de Información Energética de los Estados Unidos para indicadores de aceite base y materias primas, el Servicio Geológico de los Estados Unidos para el contexto de la actividad minera, Eurostat y UN Comtrade para los flujos comerciales de preparaciones lubricantes, y la OSHA para el contexto de seguridad y uso en torno a los fluidos industriales.
También revisamos presentaciones de resultados e informes para inversores de proveedores de fluidos y lubricantes, junto con comunicados de prensa, catálogos de distribuidores y publicaciones de asociaciones comerciales que abordan los estándares de fluidos e intervalos de cambio. En algunos casos, complementamos con suscripciones de pago para información financiera de empresas, noticias y datos financieros, bases de datos de patentes y una base de datos de envíos de importación y exportación a nivel de cargamento para verificar tendencias direccionales. Estas son fuentes meramente ilustrativas, y se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para anclar el modelo en el comportamiento de compra, especialmente en lo que respecta a los intervalos de drenaje, las tasas de recarga y cómo varía la demanda entre los equipos móviles y la hidráulica de fábrica. Conversamos con una combinación de fabricantes de fluidos, participantes del sector de aditivos y aceites base, distribuidores y grandes usuarios finales, y luego reconciliamos los datos entre APAC, EMEA y las Américas para que la visión final no sobrerrepresente una sola región.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 14% | APAC: 47% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 29% | EMEA: 34% |
| Actores menores: 14% | Gerentes: 57% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento combina lógica descendente y ascendente. La visión descendente reconstruye la demanda a partir de la base instalada de equipos hidráulicos y el consumo típico de fluidos por unidad; luego sometemos los totales a pruebas de estrés con verificaciones selectivas de proveedores y canales. Antes de finalizar el agregado, ajustamos las diferencias en la intensidad operativa y las prácticas de servicio que se manifiestan entre industrias.
Los insumos clave incluyen las horas de operación de los equipos en construcción y minería, los patrones de reemplazo e intervalos de drenaje, la proporción de sistemas hidráulicos que utilizan formulaciones minerales frente a sintéticas, los volúmenes promedio de recarga por evento de mantenimiento y el impacto de las normativas ambientales que incrementan la demanda de ciertos casos de uso biodegradables o resistentes al fuego. Los pronósticos se ejecutan principalmente mediante análisis de escenarios, donde los factores mencionados se mueven dentro de rangos realistas y luego se alinean con las expectativas de los entrevistados respecto a la actividad de la flota, el gasto en mantenimiento y las tasas de actualización de fluidos. Cuando las piezas ascendentes son incompletas en países más pequeños o usos finales de nicho, llenamos los vacíos utilizando proxies comparables de densidad de equipos y cadencia de servicio, y luego verificamos nuevamente con señales de comercio y producción.
Ciclo de Validación de Datos y Actualización
La validación contrasta los litros modelados con señales independientes, como los flujos comerciales de lubricantes, las tendencias de disponibilidad de aceite base y la dirección de la producción y utilización de equipos. Revisamos los valores atípicos a nivel de segmento y país, y cuando un número parece inconsistente con un cambio conocido en la industria, verificamos nuevamente los supuestos y volvemos a contactar a las fuentes para confirmar qué cambió.
Cada conjunto de datos y paso de cálculo pasa por más de una revisión analítica antes de su aprobación, de modo que los errores de cálculo y las unidades no coincidentes se detecten a tiempo. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos materiales afectan los precios de las materias primas, las regulaciones o la demanda de equipos. Antes de la entrega, realizamos una revisión final para garantizar que los últimos indicadores públicos y los comentarios de las entrevistas queden reflejados en el modelo.
Tamaño del Mercado de Fluidos Hidráulicos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los fluidos hidráulicos a menudo no coinciden porque el alcance se define de maneras diferentes y porque la unidad de medida no es consistente entre los informes. Las diferencias también se manifiestan en cómo se trata la demanda de recarga, con qué rapidez se actualizan los cambios de precio o formulación, y si la estimación está vinculada a señales de actividad de los equipos.
Los lubricantes de motor y de tren de transmisión quedan fuera del alcance de los fluidos hidráulicos de Mordor Intelligence, lo que mantiene el total anclado a los fluidos utilizados para la transmisión de potencia hidráulica en lugar del conjunto más amplio de lubricantes que algunas publicaciones incluyen. Las diferencias también aparecen cuando una estimación reporta el valor en USD y otra reporta el volumen en litros, o cuando se realizan suposiciones agresivas sobre el cambio en la mezcla de sintéticos y el ajuste de los intervalos de drenaje sin validación en campo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,76 mil millones de litros (2025) | |
| Revista Especializada A | 8,70 mil millones de USD (2024) | Utiliza una perspectiva basada en valor que parece incluir lubricantes hidráulicos más amplios vendidos junto a categorías de lubricantes cercanas, y la segmentación declarada enfatiza los equipos móviles y el punto de venta, lo que puede incorporar gasto en fluidos adyacentes. |
| Editorial Global B | 18,26 mil millones de USD (2024) | Presenta un total de ingresos que probablemente refleja un conjunto de fluidos más amplio y diferentes reglas de conteo entre tipos y aplicaciones, y no queda claro cómo las conversiones de unidades y la cobertura por países se alinean con un conjunto de demanda basado en litros. |
La tabla muestra que la mayor parte de la dispersión se explica por la elección de unidades y por lo que se contabiliza como parte de la demanda de fluidos hidráulicos frente al gasto más amplio en lubricantes. Nuestro modelo se mantiene trazable porque la construcción en litros se vincula de nuevo al uso de los equipos y a la cadencia de mantenimiento, y luego el valor implícito se trata como una capa de traducción en lugar del punto de partida.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Fluidos Hidráulicos?
Se espera que el tamaño del Mercado de Fluidos Hidráulicos alcance 1,84 mil millones de litros en 2026 y crezca a una CAGR del 4,32% para llegar a 2,27 mil millones de litros en 2031.
¿Cuál es el tamaño actual del Mercado de Fluidos Hidráulicos?
En 2026, se espera que el tamaño del Mercado de Fluidos Hidráulicos alcance 1,84 mil millones de litros.
¿Cómo está influyendo la electrificación de la maquinaria en el consumo de fluidos hidráulicos?
La electrificación reduce los volúmenes de fluidos en algunos equipos móviles; sin embargo, las tareas de alta fuerza siguen requiriendo hidráulica, manteniendo la demanda resiliente.
¿Cuál es la región de más rápido crecimiento en el Mercado de Fluidos Hidráulicos?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de previsión (2026-2031).