
Tamaño y Cuota del Mercado de Lubricantes Industriales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
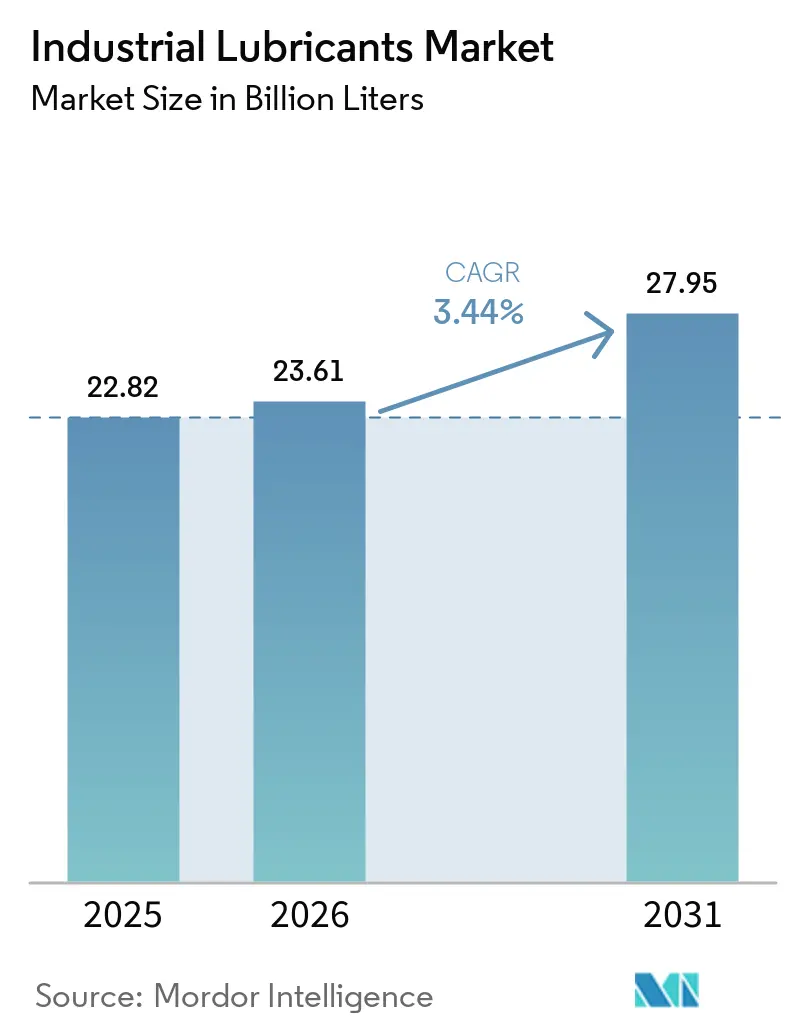
| Volumen del Mercado (2026) | 23.61 Mil millones de litros |
| Volumen del Mercado (2031) | 27.95 Mil millones de litros |
| Tasa de crecimiento (2026 - 2031) | 3.44 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
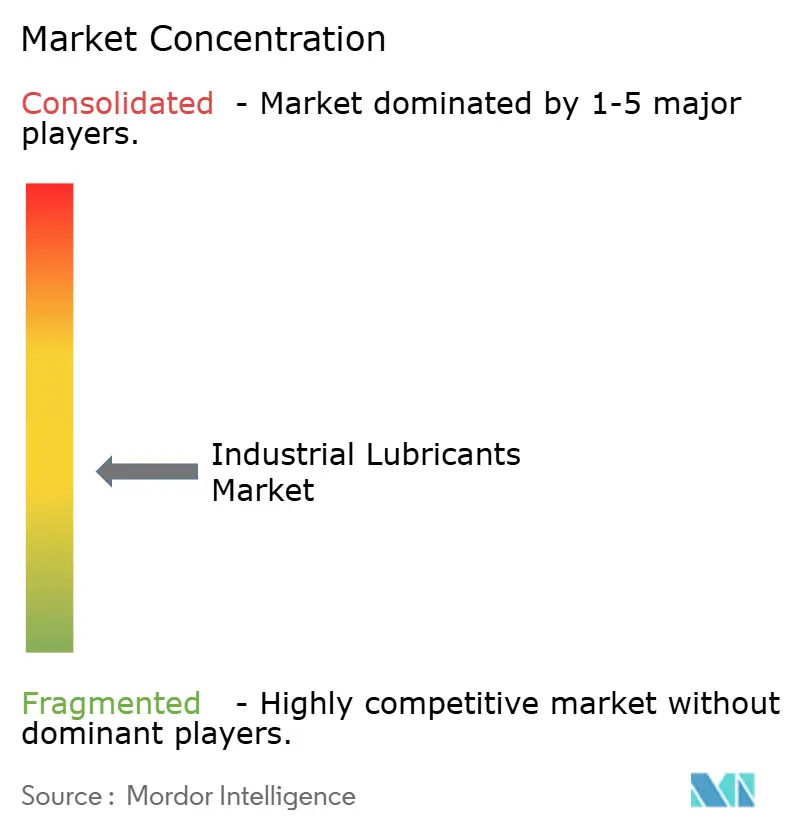
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lubricantes Industriales por Mordor Intelligence
Se espera que el mercado de lubricantes industriales crezca de 22,82 mil millones de litros en 2025 a 23,61 mil millones de litros en 2026 y se prevé que alcance los 27,95 mil millones de litros para 2031 con una CAGR del 3,44% durante el período 2026-2031. Esta trayectoria constante muestra el cambio del sector desde las ventas de productos a granel hacia fluidos a medida que maximizan el tiempo de actividad del equipo y la eficiencia energética. Las rápidas instalaciones de turbinas eólicas y las actualizaciones de la Industria 4.0 están ampliando los requisitos de rendimiento de los lubricantes más allá de las especificaciones heredadas, impulsando la demanda de formulaciones sintéticas y de base biológica. Asia-Pacífico domina el consumo actual gracias a las grandes inversiones en manufactura y a los complejos integrados de refinería-petroquímica que capturan márgenes de lubricantes de mayor valor. Los productores de todo el mundo también están canalizando la I+D hacia aditivos libres de PFAS y fluidos preparados para el monitoreo de condiciones en respuesta al endurecimiento de las normativas medioambientales y la adopción del mantenimiento predictivo.
Conclusiones Clave del Informe
- Por tipo de producto, el aceite de motor lideró con el 23,29% de la cuota del mercado de lubricantes industriales en 2025; se proyecta que el fluido hidráulico y de transmisión avance a una CAGR del 3,92% hasta 2031.
- Por industria de usuario final, los equipos pesados representaron una cuota del 28,96% del tamaño del mercado de lubricantes industriales en 2025; se prevé que la generación de energía se expanda a una CAGR del 4,27% hasta 2031.
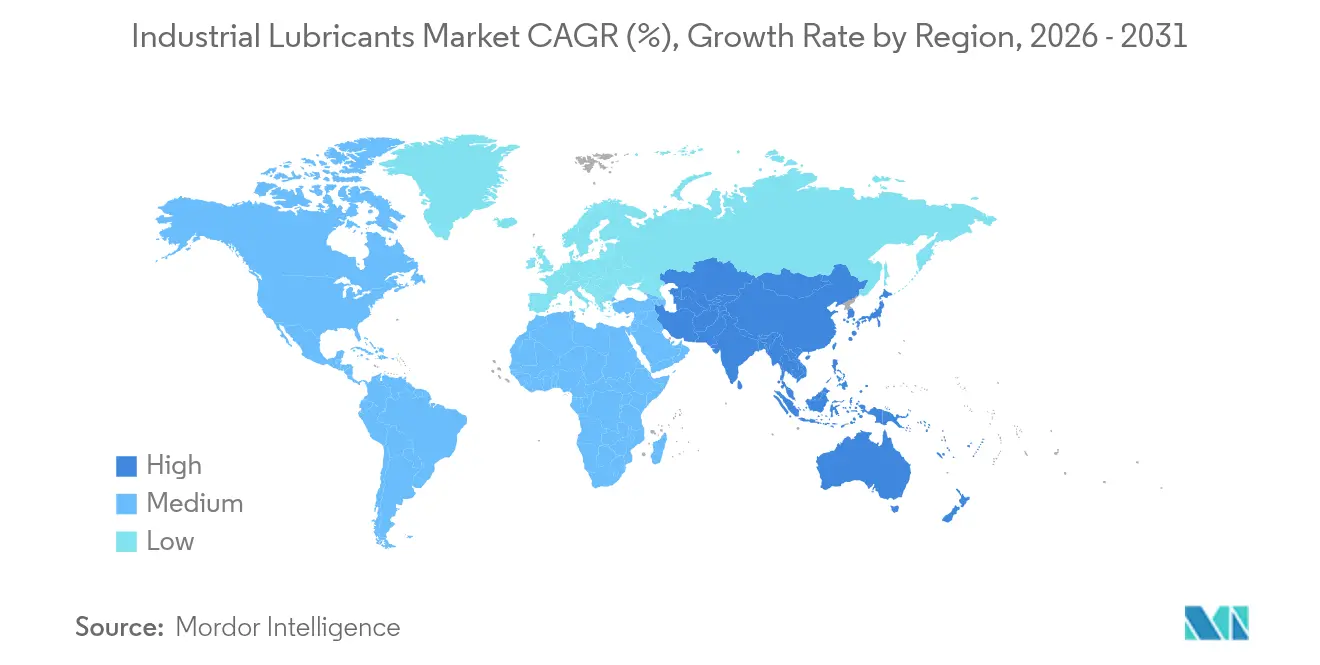
- Por geografía, Asia-Pacífico registró una cuota del 46,88% en 2025 y entregó el crecimiento regional más rápido con una CAGR del 3,61% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento vertiginoso de la demanda de lubricantes para cajas de engranajes de turbinas eólicas | +0.8% | Global, concentrado en APAC y Europa | Mediano plazo (2-4 años) |
| Automatización industrial e intensidad de lubricación de la Industria 4.0 | +0.6% | América del Norte y UE, con expansión hacia APAC | Largo plazo (≥ 4 años) |
| Cambio hacia aceites sintéticos y semisintéticos de larga duración | +0.5% | Global, liderado por mercados desarrollados | Mediano plazo (2-4 años) |
| Expansión de flotas de equipos de minería y construcción | +0.4% | APAC como núcleo, con derrame hacia MEA y América del Sur | Corto plazo (≤ 2 años) |
| Atracción de la fijación de precios al carbono hacia biolubricantes de ultra baja fricción | +0.3% | UE y América del Norte, programas piloto en APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento Vertiginoso de la Demanda de Lubricantes para Cajas de Engranajes de Turbinas Eólicas
Las expansiones globales de energía eólica están multiplicando los requisitos especializados de aceites para cajas de engranajes que los fluidos estándar no pueden satisfacer. La capacidad eólica instalada de China alcanzó los 440 GW en diciembre de 2023, con muchas fallas en turbinas atribuidas a deficiencias en la lubricación. Los aceites sintéticos reforzados con inhibidores antidesgaste y anticorrosión extienden los intervalos de servicio de 6 meses a 3 años, reduciendo los costos de mantenimiento en alta mar. Las propiedades robustas de separación de agua son esenciales, ya que las turbinas remotas deben minimizar el servicio basado en helicópteros. Los desarrolladores especifican cada vez más mezclas de PAO ISO VG 320-460 que preservan la viscosidad en amplias variaciones de temperatura, protegiendo los conjuntos de engranajes de varios megavatios durante fuertes eventos de ráfagas. Cada turbina eólica marina de 15 MW puede consumir más de 800 litros por ciclo de servicio, por lo que el mercado de lubricantes industriales experimenta un impulso directo en volumen a partir de clasificaciones de unidades más grandes.
Automatización Industrial e Intensidad de Lubricación de la Industria 4.0
Las fábricas inteligentes despliegan equipos de precisión que funcionan a mayor temperatura y velocidad, exigiendo fluidos con tolerancias de viscosidad estrechas e interferencia mínima con los sensores. Los sistemas de lubricación automatizados dosifican cantidades basadas en análisis en tiempo real, reduciendo el consumo entre un 30% y un 40% a la vez que mejoran el tiempo de actividad. Los fluidos deben mantener la estabilidad tribológica cuando se exponen al monitoreo de residuos por tapón magnético o infrarrojo, por lo que la solubilidad de los aditivos y el contenido de iones metálicos están estrictamente especificados. Las plataformas de inteligencia artificial ahora ajustan las recomendaciones de formulación leyendo señales de vibración y temperatura, lo que impulsa a los proveedores a crear paquetes de aditivos modulares para la personalización en el lugar. Estos desarrollos anclan un cambio positivo de mezcla a largo plazo dentro del mercado de lubricantes industriales hacia productos sintéticos e híbridos premium.
Cambio hacia Aceites Sintéticos y Semisintéticos de Larga Duración
Los equipos de mantenimiento industrial que enfrentan escasez de mano de obra prefieren aceites con una duración de 8.000 a 12.000 horas en comparación con las 2.000 a 4.000 horas de los grados minerales. Las bases del Grupo III y PAO ofrecen estabilidad a la oxidación que suprime el lodo incluso a temperaturas de cárter de 120 °C. Los aceites industriales semisintéticos equilibran el costo y el rendimiento, ganando terreno en operaciones sensibles al precio, como molinos de cemento y plantas textiles. Los intervalos de drenaje extendidos reducen los volúmenes de aceite residual hasta en un 70%, alineándose con las políticas de reducción de residuos y disminuyendo las tarifas de eliminación. Esta transición se complementa con los compromisos corporativos de cero emisiones netas, consolidando aún más la adopción de sintéticos en el mercado de lubricantes industriales.
Expansión de Flotas de Equipos de Minería y Construcción
Los paquetes de infraestructura en India, Indonesia y los estados del Golfo están desplegando excavadoras y camiones de acarreo de alta potencia que operan en polvo abrasivo y climas fluctuantes. Los fabricantes de equipos originales especifican fluidos hidráulicos libres de zinc con mayor resistencia de película para cumplir con los sistemas de emisiones Tier 4F. En la minería a cielo abierto, las grasas biodegradables formuladas con complejos de sulfonato de calcio protegen los pasadores de cucharón que soportan cargas estáticas de 300 toneladas. Los intervalos de servicio de 1.000 horas se están convirtiendo en estándar para reducir el tiempo de inactividad en sitios remotos. Estas exigentes demandas de trabajo pesado se traducen en un crecimiento de volumen sostenido para fluidos de grado de viscosidad 46-68 dentro del mercado de lubricantes industriales.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones más estrictas sobre aceite residual y derrames | -0.4% | Global, más estrictas en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Volatilidad del precio del aceite base derivado del crudo | -0.3% | Global, con mayor impacto en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Motores eléctricos de accionamiento en seco que reducen la demanda de aceite | -0.2% | América del Norte y UE, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones más Estrictas sobre Aceite Residual y Derrames
Los mandatos de eliminación gradual de PFAS en la UE y varios estados de EE. UU. obligan a los formuladores a rediseñar productos de larga data[1]. La certificación de formulaciones alternativas ralentiza el tiempo de comercialización e infla los presupuestos de I+D. A nivel del usuario, los sistemas de recolección ahora deben documentar la trazabilidad de principio a fin, elevando los costos de eliminación y los desembolsos de capital para la contención. Las directivas de prevención de derrames requieren tanques de doble pared y alarmas de fuga en tiempo real, lo que aumenta los costos de infraestructura para los talleres pequeños. Si bien estos obstáculos frenan la demanda a corto plazo, también abren nichos para formulaciones conformes de mayor margen dentro del mercado de lubricantes industriales.
Volatilidad del Precio del Aceite Base Derivado del Crudo
Los precios de los aceites base del Grupo II y del Grupo III oscilan con las interrupciones de las refinerías y los choques geopolíticos, comprimiendo los márgenes de los mezcladores. Los compradores resisten los ajustes de precios trimestrales, lo que lleva a los proveedores a cubrir inventario o renegociar contratos mensualmente. La volatilidad lleva a algunos usuarios hacia fluidos de especificación inferior, arriesgando el desgaste prematuro del equipo y erosionando los ahorros del ciclo de vida de los sintéticos. Las grandes petroleras integradas contrarrestan la volatilidad actualizando las corrientes de residuos, como se vio en el proyecto de Exxon Mobil en Singapur que añadió 20.000 barriles por día de existencias premium[2]. Sin embargo, las empresas independientes sin activos en producción enfrentan mayores necesidades de capital de trabajo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Liderazgo del Aceite de Motor se Mantiene, los Fluidos Hidráulicos se AceleranEl aceite de motor contribuyó con el 23,29% de las ventas de 2025, protegiendo generadores críticos y compresores estacionarios en industrias pesadas. Esta cuota subraya las rutinas de mantenimiento arraigadas que favorecen los multigrados monogrado SAE 40 y 15W-40 compatibles con motores heredados. Sin embargo, la demanda se estabiliza a medida que los fabricantes de equipos originales pivotan hacia motores de gas con especificaciones de drenaje más prolongadas. Los fluidos hidráulicos y de transmisión, en cambio, están destinados a crecer a una CAGR del 3,92% a medida que se expanden la robótica, las máquinas de moldeo por inyección y los sistemas de paso de turbinas eólicas. Los fluidos de metalurgia se benefician de las inversiones en máquinas-herramienta en Asia-Pacífico, y los aceites de corte de líquido iónico ofrecen una vida útil de herramienta más larga que los estándares minerales.
Las mezclas de grasa sintética que incorporan disulfuro de molibdeno y grafito están ganando cuota en cojinetes de presión extrema expuestos a salidas de hornos a 200 °C. Mientras tanto, la demanda de aceites de proceso está directamente vinculada al desestrangulamiento petroquímico en China, India y EE. UU. Los aceites de enfriamiento para motores eléctricos emergentes ilustran cómo los perfiles de maquinaria en evolución reconfiguran continuamente el mercado de lubricantes industriales.
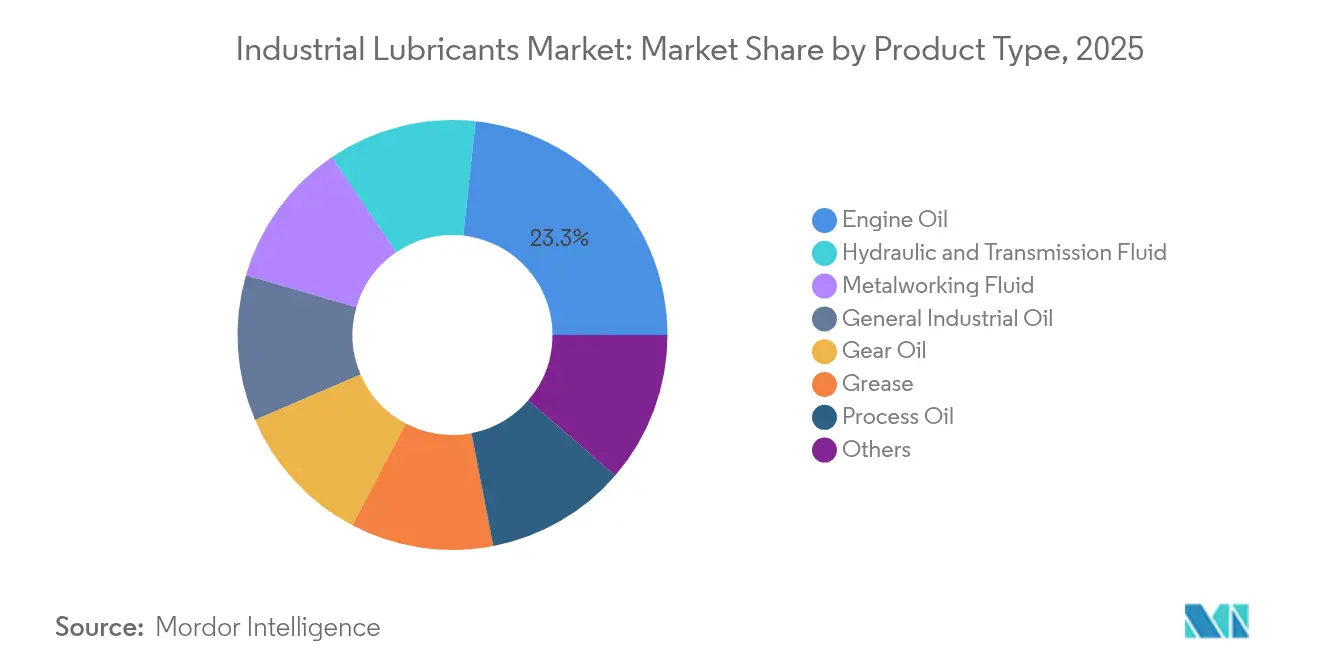
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria de Usuario Final:
Los Equipos Pesados Lideran, la Generación de Energía Gana RitmoLos equipos pesados retuvieron el 28,96% de los volúmenes en 2025, atendiendo a cargadoras de construcción, camiones de minería a cielo abierto y cosechadoras agrícolas que operan en polvo abrasivo y ciclos de alta impacto. Estas máquinas requieren aceites de motor de alta dispersión y fluidos hidráulicos libres de zinc capaces de sostener presiones de 5.000 psi. La generación de energía se clasifica como el consumidor de más rápido crecimiento con una CAGR del 4,27% hasta 2031, impulsada por el despliegue de turbinas eólicas y plantas de pico de motores de gas que respaldan las energías renovables. Los procesadores de alimentos y bebidas adoptan fluidos NSF-H1 que pueden costar un 30% más pero mitigan el riesgo de contaminación, mientras que los talleres de conformado de metales mantienen los fluidos de eliminación de metal en demanda constante. En general, los objetivos de longevidad del equipo y los proyectos de expansión de la red garantizan patrones de crecimiento equilibrados dentro del mercado de lubricantes industriales.
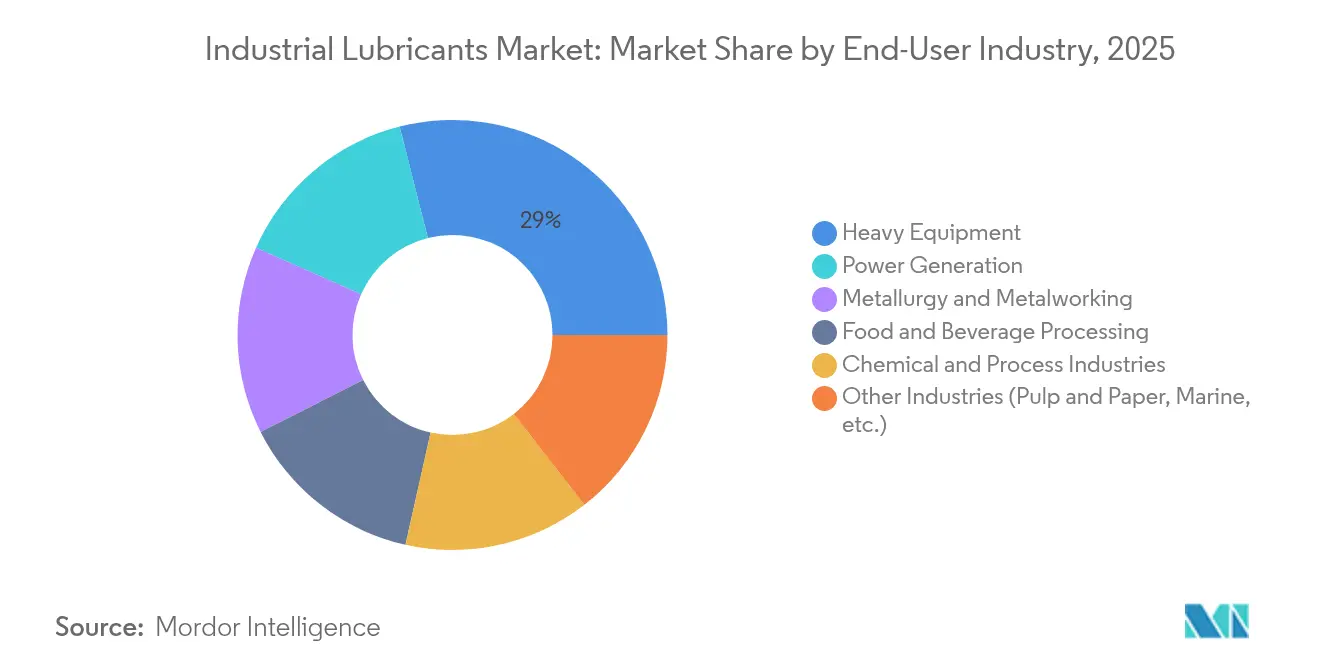
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Lubricantes Industriales de Asia-Pacífico
Asia-Pacífico representó el 46,88% de los volúmenes de 2025 y registra una CAGR del 3,61% hasta 2031, donde las refinerías chinas integran productos químicos para aumentar los márgenes de los lubricantes. India atrae fuertes inversiones extranjeras, con Lubrizol destinando 200 millones de USD para una nueva planta en Aurangabad que será la segunda más grande del mundo. Los países del Sudeste Asiático acogen reubicaciones de fábricas y proyectos de energía renovable, impulsando la demanda de aceites hidráulicos y de engranajes. Japón y Corea del Sur mantienen una penetración sintética superior al promedio debido a la fabricación de precisión y a estrictos objetivos de ahorro energético.
Mercado de Lubricantes Industriales de América del Norte y Europa
América del Norte y Europa se concentran en formulaciones libres de PFAS y en ganancias de eficiencia vinculadas al carbono. Estados Unidos aprovecha las materias primas derivadas del esquisto, aunque la adopción de vehículos eléctricos reduce gradualmente la demanda tradicional de aceites de motor. Europa lidera el impulso normativo que eleva los biolubricantes, obligando a cambios rápidos en las formulaciones. La minería de arenas petrolíferas de Canadá mantiene activos los requisitos de lubricantes de alta temperatura, mientras que las inversiones automotrices de México amplían la demanda local.
Mercado de Lubricantes Industriales de Oriente Medio, África y América del Sur
Oriente Medio y África dependen de los proyectos de extracción de hidrocarburos que sustentan el suministro de aceite base y diversifican hacia productos químicos. Una nueva planta de aditivos de la empresa conjunta Richful–Farabi en Arabia Saudita acortará las cadenas de suministro para los mezcladores regionales. La minería de gran profundidad de Sudáfrica y las mejoras en la refinación de Nigeria aportan oportunidades de nicho. América del Sur muestra focos de alto crecimiento en torno a la eliminación de cuellos de botella petroquímicos en Brasil y las expansiones de cobre en Chile, consolidando su papel como un mercado de salida importante, aunque más pequeño, para los proveedores del mercado de lubricantes industriales.
Panorama regulatorio
Los lubricantes industriales están cada vez más determinados por normativas de gestión de sustancias químicas y de emisiones al agua que buscan controlar sustancias persistentes y exigen una divulgación de producto más detallada. En la Unión Europea, la Agencia Europea de Sustancias y Mezclas Químicas (ECHA) está evaluando una propuesta de restricción universal de PFAS en el marco de REACH, con el objetivo declarado de completar su evaluación científica antes de finales de 2026, lo que ofrece a los formuladores que utilizan químicas fluoradas en aplicaciones industriales y de metalurgia un horizonte de planificación de cumplimiento más claro. Por separado, el Anexo XVII de REACH incluye la restricción de microplásticos (Entrada 78), vigente desde 2023, que impulsa obligaciones de información en etiquetas y fichas de datos de seguridad para micropartículas de polímeros sintéticos que pueden aparecer en algunos sistemas de lubricantes.
Más allá de las restricciones a los ingredientes, los requisitos de transparencia de datos avanzan hacia una trazabilidad a nivel de producto. En el marco del Reglamento de la UE sobre Diseño Ecológico para Productos Sostenibles (ESPR), la Comisión Europea ha comunicado su intención de establecer un registro en línea de Pasaporte Digital de Producto (DPP) antes del 19 de julio de 2026, lo que empuja a las cadenas de suministro de lubricantes hacia una captura de datos estandarizada, incluso cuando los actos delegados específicos para lubricantes lleguen en oleadas posteriores. En los Estados Unidos, las acciones de la EPA en torno a los PFAS están estrechando el perímetro para los fluidos industriales mediante una mayor exigencia de reporte bajo el Inventario de Emisiones Tóxicas (TRI) y un enfoque continuo en los PFAS dentro de la política de agua y efluentes. Esto está aumentando la presión sobre los fabricantes para documentar sustancias, gestionar las interfaces de aguas residuales y acelerar los programas de sustitución cuando sea factible.
Análisis de la cadena de valor
La cadena de valor de los lubricantes industriales abarca desde el refinado de petróleo crudo y la producción de aceites base (Grupo I/II/III y sintéticos) hasta la fabricación de aditivos, la mezcla y la producción de lubricantes terminados, el envasado y la distribución multinivel a través de ventas directas a fabricantes de equipos originales (OEM) y sitios industriales, distribuidores y talleres de servicio. Los aceites base suelen representar entre el 75% y el 98% de una formulación, por lo que la disponibilidad de suministro y la economía de las materias primas determinan el contexto de costos y continuidad para los mezcladores. Los aditivos se obtienen de un conjunto relativamente concentrado de proveedores químicos especializados y pueden convertirse en el insumo limitante para los grados de alto rendimiento.
La reciente tensión en la cadena de suministro ha reforzado la necesidad de resiliencia y flexibilidad en la formulación. Las comunicaciones del sector en 2026 pusieron de relieve una dinámica de escasez en la que los programas de asignación a clientes y el abastecimiento alternativo se volvieron más comunes, citándose una restricción de alrededor del 30% de la capacidad global del Grupo III fuera de línea debido a daños físicos en instalaciones de Baréin, Catar y los Emiratos Árabes Unidos. La optimización de las refinerías, que favorece la producción de diésel y combustible para aviones frente a la de aceites base, también puede reducir la disponibilidad, lo que aumenta el valor estratégico de la integración vertical y del abastecimiento regional diversificado. Los grandes proveedores integrados han respondido ajustando la combinación de producción de aceites base y adquiriendo materias primas alternativas, incluidas comunicaciones de ExxonMobil en junio de 2026, mientras que distribuidores e intermediarios gestionan cada vez más la sustitución, la constitución de inventarios de reserva y el servicio de última milla para mantener abastecidos a los usuarios finales críticos.
Panorama Competitivo
El liderazgo global sigue siendo moderadamente fragmentado. Los actores independientes regionales capturan cuota a través de formulaciones personalizadas y un servicio técnico ágil, especialmente en Asia-Pacífico, donde la proximidad reduce los tiempos de entrega. Los lubricantes compatibles con IoT y la mezcla impulsada por inteligencia artificial representan diferenciadores emergentes a medida que los usuarios buscan reducir los costos del ciclo de vida. Los fluidos térmicos libres de PFAS, biodegradables y para e-mobility forman arenas clave de espacio en blanco donde los recién llegados pueden superar a los productos heredados. El impulso de fusiones y adquisiciones continúa, ejemplificado por Valvoline adquiriendo Oil Changers por 630 millones de USD para reforzar el alcance del canal aguas abajo.
Líderes de la Industria de Lubricantes Industriales
-
Shell plc
-
Exxon Mobil Corporation
-
BP p.l.c. (Castrol)
-
Chevron Corporation
-
TotalEnergies SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lubricantes Industriales Empresas cubiertas en este informe
- AMSOIL Inc.
- Bharat Petroleum Corp. Ltd
- Blaser Swisslube AG
- BP p.l.c. (Castrol)
- Carl Bechem GmbH
- Chevron Corporation
- China National Petroleum Corporation (PetroChina)
- China Petroleum & Chemical Corp. (Sinopec)
- ENEOS Corporation
- Eni SpA
- Exxon Mobil Corporation
- FUCHS SE
- Gazprom Neft PJSC
- GS Caltex Corporation
- Gulf Oil International
- Hindustan Petroleum Corp. Ltd
- Idemitsu Kosan Co. Ltd
- Indian Oil Corporation Ltd.
- Klüber Lubrication
- LUKOIL
- Motul
- Petrobras
- Petronas Lubricants International
- Phillips 66 Company
- PT Pertamina (Persero)
- Repsol
- ROCOL
- ROSNEFT
- Shell plc
- TotalEnergies SE
- Valvoline Inc.
Oportunidades de mercado y perspectivas futuras
Las oportunidades se están concentrando allí donde los proveedores pueden satisfacer las exigencias de rendimiento (mayor intervalo de cambio, temperaturas más altas, compatibilidad con sensores) al tiempo que abordan la presión regulatoria, incluido el escrutinio de los PFAS, la divulgación de microplásticos y la trazabilidad de datos del ciclo de vida. Los compradores industriales que implementan prácticas de mantenimiento de la Industria 4.0 están generando espacio para fluidos preparados para el monitoreo de condiciones y sistemas de aditivos modulares que preservan el rendimiento tribológico sin interferir con el monitoreo de residuos ni el diagnóstico por sensores. En los mercados regulados, los programas de reformulación para eliminar los PFAS y reducir la dependencia de los paquetes antidesgaste convencionales a base de azufre y fósforo se combinan con mayores requisitos de documentación, lo que convierte al servicio técnico diferenciado y a los datos de producto conformes en una palanca competitiva.
Del lado de la oferta, la localización de la fabricación de aditivos y productos especializados, junto con las inversiones en aceites base premium, ofrece vías concretas para captar segmentos de demanda de mayor margen. LANXESS inauguró una planta de mezcla de aditivos para lubricantes en su sede de Jhagadia, Gujarat, en abril de 2026, apoyando el suministro local para local en una de las regiones de consumo de más rápido crecimiento. DuPont celebró la primera piedra en noviembre de 2025 de una planta de fabricación de MOLYKOTE en Zhangjiagang, China, reforzando la capacidad cerca de los usuarios finales industriales asiáticos. Movimientos de mayor plazo en aceites base, como la decisión final de inversión de Shell para convertir la refinería de Wesseling (Alemania) a la producción de aceite base del Grupo III (anunciada en enero de 2024, con finalización prevista para 2028) y el trabajo de expansión del Grupo III de ExxonMobil en Baytown (Texas), se alinean con un giro del sector hacia aceites base de mayor nivel que permiten formulaciones industriales sintéticas y de mayor intervalo de cambio. Al mismo tiempo, la volatilidad de precios de 2026 ha vuelto a poner de relieve la estrategia de adquisiciones como factor diferenciador.
Desarrollos recientes de la industria en Mercado de Lubricantes Industriales
- Junio de 2026: Shell renovó su asociación de larga data con BMW M Motorsport en Le Mans 2026 y destacó el trabajo de I+D en tecnologías de fluidos más sostenibles, incluido un lubricante de competición formulado con aceite base re-refinado. La iniciativa apunta a una integración más profunda de vías de aceite base circulares en formulaciones de alto rendimiento, lo que puede respaldar una credibilidad más amplia del contenido re-refinado en aplicaciones de lubricantes premium.
- Julio de 2025: Shell adquirió el 100% del capital de Raj Petro Specialities Pvt. Ltd. a Brenntag Group, sumando a su cartera aceites y ceras especializados como aceites para transformadores, aceites blancos, vaselinas y ceras. El acuerdo fortalece la posición de Shell en segmentos especializados de mayor valor que atienden la transmisión de energía, la industria farmacéutica y el cuidado personal, mejorando la combinación de productos y ampliando las oportunidades de venta cruzada a través de sus canales de lubricantes.
- Enero de 2024: Shell Lubricants completó la adquisición de las líneas de productos MIDEL y MIVOLT de M&I Materials Ltd en el Reino Unido. La incorporación de fluidos dieléctricos a base de ésteres a la cartera de lubricantes de Shell amplía su exposición a aplicaciones relacionadas con la energía y la electrificación, donde cada vez se especifican más atributos de seguridad contra incendios y biodegradabilidad.
Mercado de Lubricantes Industriales Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de lubricantes industriales abarca los lubricantes consumidos en equipos y procesos industriales, y su tamaño se mide en litros en función de la demanda aparente en las industrias de uso final y geografías.
Exclusiones del alcance: Este dimensionamiento excluye los lubricantes terminados orientados al sector automotriz y las transferencias internas puramente cautivas y no comerciales que no se reflejan en las ventas del mercado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Aceite de Motor
- Fluido Hidráulico y de Transmisión
- Fluido de Metalurgia
- Aceite Industrial General
- Aceite para Engranajes
- Grasa
- Aceite de Proceso
- Otros
- Por Industria de Usuario Final
- Generación de Energía
- Equipos Pesados
- Procesamiento de Alimentos y Bebidas
- Metalurgia y Trabajo de Metales
- Industrias Químicas y de Procesos
- Otras Industrias (Pasta de Papel y Papel, Marino, etc.)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Indonesia
- Tailandia
- Vietnam
- Malasia
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental se utilizó para establecer el marco de la demanda de volumen y mantener los supuestos realistas antes de pasar al modelado. Se revisaron fuentes públicas y oficiales para obtener señales de actividad industrial y comercio, como UN Comtrade para los flujos comerciales relacionados con lubricantes, las series macroeconómicas del Banco Mundial y el FMI para los indicadores de producción manufacturera, y las publicaciones de la AIE para el contexto energético industrial y de generación de energía. También consultamos fuentes como el USGS y las oficinas estadísticas nacionales cuando fue pertinente, ya que la producción de industria pesada y metales puede explicar las variaciones en el uso de fluidos hidráulicos y de mecanizado de metales.
En cuanto al mercado, utilizamos informes anuales de empresas, presentaciones para inversores y literatura técnica para comprender las familias de productos, los intervalos de cambio típicos y dónde los sintéticos están ganando participación en aplicaciones críticas. Las bases de datos de patentes nos ayudaron a rastrear las tendencias en aditivos y formulaciones que pueden influir en los intervalos de drenaje y la intensidad de consumo a lo largo del tiempo. Se utilizó selectivamente una suscripción de pago enfocada en información de mercado específica de lubricantes para verificar la taxonomía de productos y validar las divisiones de volumen regional. Estas fuentes documentales son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar cómo el volumen se mueve a través de las principales industrias de uso final y dónde el consumo reportado difiere de la capacidad instalada o la producción. Hablamos con partes interesadas en roles de suministro, distribución y consumo industrial de lubricantes, y probamos los supuestos sobre intervalos de drenaje, prácticas de mantenimiento y sustitución entre tipos de lubricantes en las principales regiones, de modo que las brechas identificadas en la investigación documental pudieran cerrarse con verificaciones del mundo real.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 12% | APAC: 47% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 31% | EMEA: 34% |
| Actores menores: 20% | Gerentes: 57% | Américas: 19% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento comenzó con una reconstrucción de arriba hacia abajo del consumo de lubricantes en litros, vinculando la actividad industrial a la intensidad de uso y luego consolidándola por regiones e industrias de uso final. Los insumos tratados como impulsores clave incluyeron las tendencias de producción manufacturera, la producción de metales y la actividad de mecanizado, la base instalada y los patrones de utilización de equipos pesados, los perfiles operativos de generación de energía que influyen en los aceites de turbinas e hidráulicos, y el ritmo de extensión de los intervalos de mantenimiento (que modifica los litros consumidos por unidad de producción).
Tras la construcción principal, los resultados se corroboraron con aproximaciones selectivas de abajo hacia arriba, incluidas tasas de volumen muestreadas de distribuidores, verificaciones de canal sobre la mezcla de productos y comprobaciones puntuales utilizando volúmenes y intervalos de cambio típicos para los principales tipos de equipos. Donde los datos a nivel de país eran escasos, las brechas se gestionaron mediante indicadores proxy como los índices de producción industrial y los flujos comerciales, seguidos de ajustes basados en la retroalimentación de expertos para que los totales se mantuvieran coherentes con lo que el mercado puede absorber de manera plausible.
Para las previsiones, nos apoyamos en la regresión multivariante para que la demanda pudiera moverse con las mismas variables macroeconómicas e industriales utilizadas en el año base, y luego la sometimos a pruebas de estrés con análisis de escenarios en torno a los ciclos industriales y los cambios en el comportamiento de mantenimiento. Las tasas de crecimiento finales se alinearon con las expectativas de consenso recopiladas de los encuestados del sector, lo que ayudó a evitar reacciones exageradas ante eventos puntuales en cualquier indicador individual.
Ciclo de Validación y Actualización de Datos
La validación se realizó mediante múltiples verificaciones para que los volúmenes finales no dependieran de una sola serie de datos o un único supuesto. Comparamos los totales modelados con señales independientes como la direccionalidad del comercio, el movimiento de la producción industrial y los patrones de actividad industrial a nivel regional, y luego las grandes variaciones fueron revisadas y corregidas antes de la aprobación final.
Los valores atípicos fueron marcados para una revisión más profunda, y se activó un seguimiento adicional cuando un cambio en un factor generaba un desplazamiento irreal en los litros implícitos por unidad de producción industrial. Cada informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales que pueden afectar la actividad industrial o el comportamiento de uso de lubricantes. Antes de la entrega, ejecutamos una revisión actualizada del modelo para que los clientes reciban la perspectiva más reciente.
Tamaño del Mercado de Lubricantes Industriales de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es normal observar diferentes tamaños de mercado para los lubricantes industriales porque los editores no siempre miden lo mismo en la misma unidad ni para los mismos usos finales. Las diferencias suelen provenir de si la estimación está basada en valor o en volumen, las familias de productos incluidas y cómo se aplican supuestos como los cambios en los intervalos de drenaje a lo largo de los años de previsión.
Algunas cifras publicadas presentan un número de ingresos que también puede incluir categorías de lubricantes adyacentes y efectos de inflación de precios que no son fáciles de separar. Para Mordor Intelligence, este estudio se mantiene en litros y vincula el recuento al consumo industrial en tipos de productos y sectores de uso final definidos, y luego se verifica con señales de actividad industrial y rangos de intensidad de uso basados en entrevistas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 23,61 mil millones de USD (2026) | |
| Consultora Global A | 58,12 mil millones de USD (2025) | Reportado en ingresos en USD, por lo que el total puede variar con los supuestos de precios y el momento de la conversión de divisas, y puede capturar un conjunto más amplio de ingresos por lubricantes industriales más allá de una construcción estricta basada en litros de consumo. |
| Editorial del Sector B | 76,81 mil millones de USD (2025) | Utiliza una perspectiva de ingresos y una ventana de previsión más larga, lo que puede incorporar diferentes supuestos de inflación y cobertura de aplicaciones, y no vincula claramente los totales a verificaciones de rendimiento en litros por actividad de uso final. |
La dispersión en la tabla proviene principalmente de la elección de la unidad y el tratamiento del alcance, ya que los estudios basados en valor pueden aumentar incluso cuando el consumo físico es estable. Al mantener el modelo anclado en los impulsores de demanda industrial observables y luego confirmar la intensidad de consumo implícita mediante verificaciones primarias, nuestra estimación permanece trazable a variables prácticas que pueden revisarse y repetirse en cada ciclo de actualización.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de lubricantes industriales en 2026?
Las ventas alcanzaron los 23,61 mil millones de litros en 2026, y se proyecta que el tamaño del mercado de lubricantes industriales aumente a 27,95 mil millones de litros para 2031 con una CAGR del 3,44%.
¿Qué región compra más lubricantes industriales?
Asia-Pacífico lidera con el 46,88% del volumen de 2025 y sigue siendo la región de más rápido crecimiento.
¿Qué categoría de producto crece más rápidamente?
Los fluidos hidráulicos y de transmisión se expandirán a una CAGR del 3,92% hasta 2031 a medida que la automatización y las flotas de turbinas eólicas se expandan.
¿Por qué los aceites sintéticos están ganando cuota?
Permiten intervalos de drenaje de 8.000 a 12.000 horas, reducen el aceite de desecho en hasta un 70% y apoyan el monitoreo de condiciones de la Industria 4.0.
¿Cómo están afectando las políticas medioambientales a la demanda de lubricantes?
La fijación de precios al carbono y las prohibiciones de PFAS fomentan formulaciones de base biológica, de ultra baja fricción y libres de PFAS, desplazando la demanda hacia formulaciones premium.