
Tamaño y Participación del Mercado de Aceite para Transformadores
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
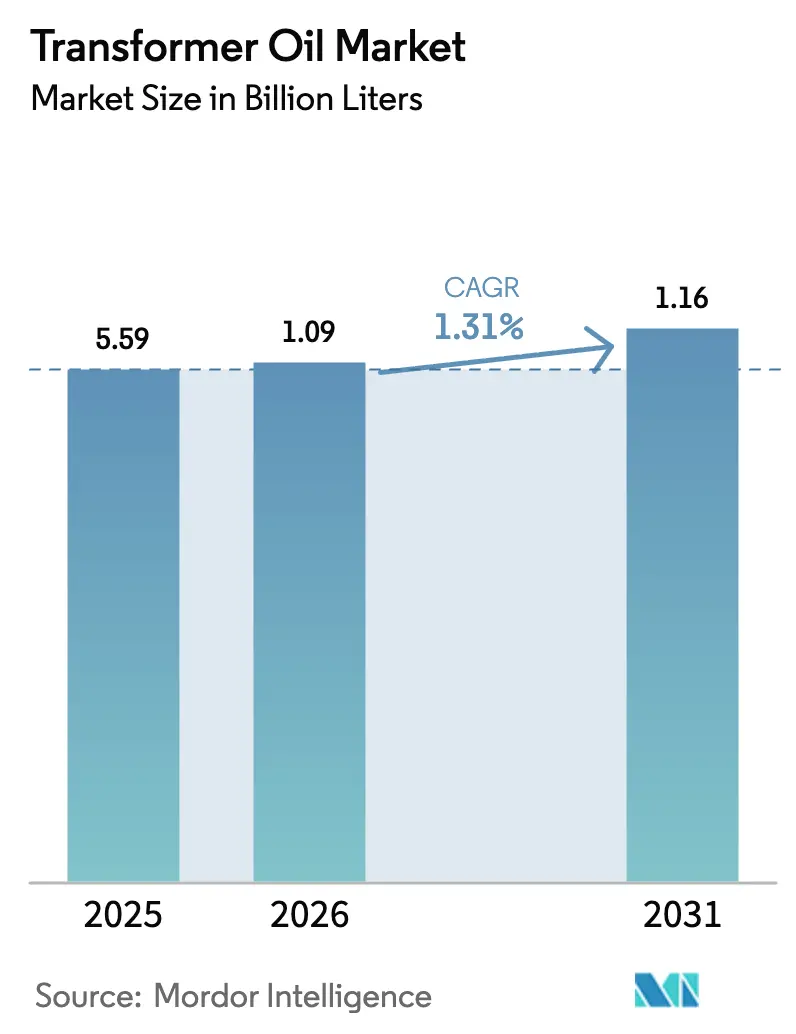
| Volumen del Mercado (2026) | 1.09 Mil millones de litros |
| Volumen del Mercado (2031) | 1.16 Mil millones de litros |
| Growth Rate (2026 - 2031) | 1.31 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aceite para Transformadores por Mordor Intelligence
Se espera que el tamaño del Mercado de Aceite para Transformadores crezca de 5,59 mil millones de litros en 2025 a 1,09 mil millones de litros en 2026 y se prevé que alcance 1,16 mil millones de litros en 2031 a una CAGR del 1,31% durante 2026-2031. Los programas de refuerzo de redes en Asia-Pacífico, la sustitución obligatoria de unidades envejecidas en Estados Unidos y Europa, y el auge de las plataformas de conversión de energía eólica marina están sosteniendo un crecimiento constante impulsado por el volumen. Las formulaciones de base mineral siguen dominando la demanda mundial, aunque su ventaja en costes se está reduciendo a medida que se ajustan los suministros de aceite base del Grupo I y aumentan los pasivos por eliminación de residuos. Los ésteres de base biológica, respaldados por los códigos de seguridad contra incendios y las normativas de biodegradabilidad, están ganando terreno en subestaciones urbanas, centros de datos y zonas ambientalmente sensibles. La dinámica competitiva depende de la resiliencia de la cadena de suministro, la amplitud de la cartera de productos y la capacidad de ofrecer modelos de coste del ciclo de vida en lugar de precios de producto básico.
Conclusiones Clave del Informe
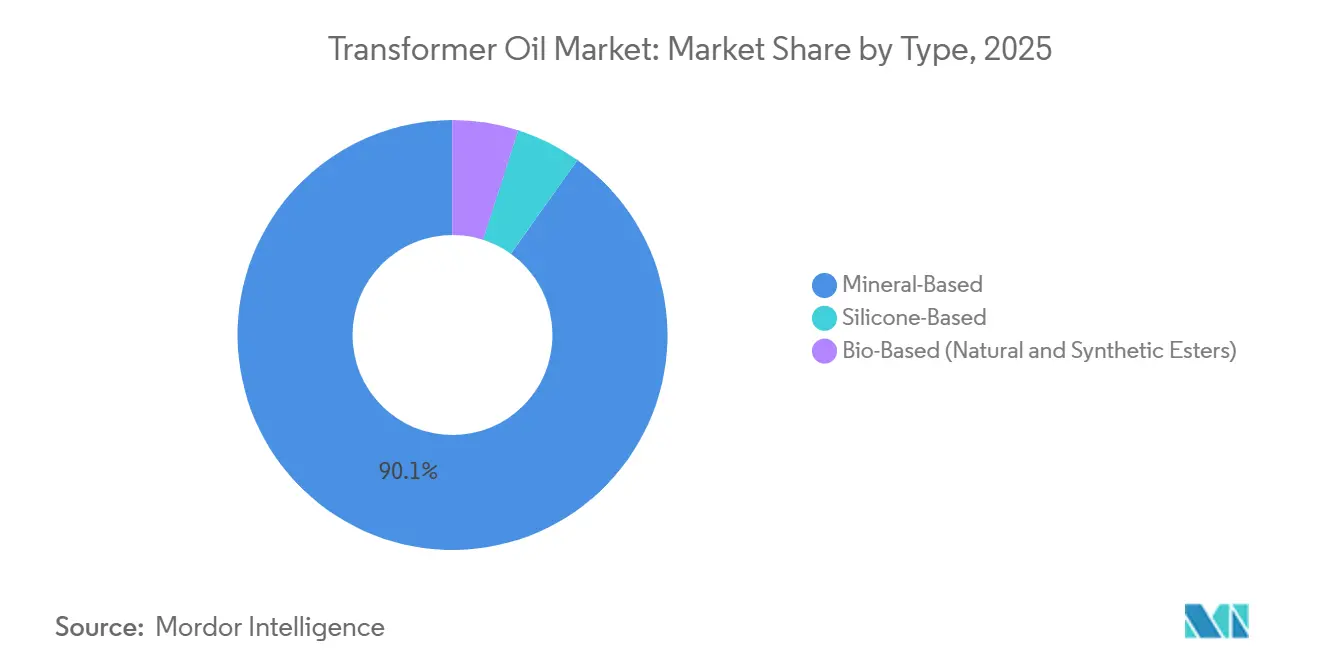
- Por tipo, los productos de base mineral representaron la mayor participación del 90,12% en 2025, mientras que se espera que los ésteres de base biológica crezcan a una CAGR del 7,92% durante el período de previsión (2026-2031).
- Por aplicación, los transformadores representaron la mayor participación de mercado del 73,83% en 2025 y se espera que crezcan a una CAGR del 1,86% durante el período de previsión (2026-2031).
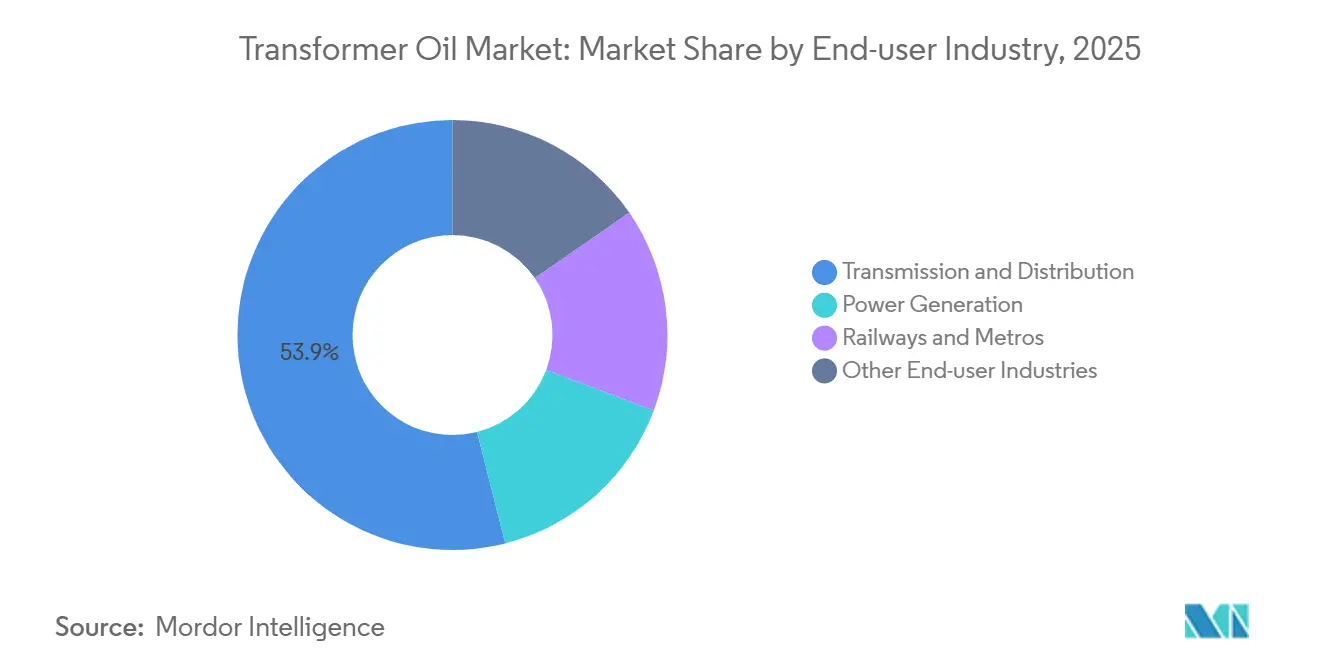
- Por industria de usuario final, la transmisión y distribución representó una participación de mercado del 53,94% en 2025 y se espera que crezca a una CAGR del 1,75% durante el período de previsión (2026-2031).
- Por geografía, la región de Asia-Pacífico tuvo la mayor participación del 47,77% en 2025, y se espera que esta participación crezca a la CAGR más rápida del 1,82% durante el período de previsión (2026-2031).
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de las redes eléctricas en Asia-Pacífico | +0.6% | Núcleo de Asia-Pacífico, con efecto secundario en Oriente Medio y África | Mediano plazo (2-4 años) |
| Modernización de transformadores envejecidos en mercados de la OCDE | +0.4% | América del Norte y Europa | Largo plazo (≥4 años) |
| Normas de eficiencia obligadas por el Departamento de Energía para transformadores de distribución | +0.3% | Estados Unidos, con influencia en Canadá y México | Corto plazo (≤2 años) |
| Plataformas de conversión de energía eólica marina que demandan aceites de alto punto de inflamación | +0.2% | Europa (Mar del Norte), Estados Unidos (Costa Este), Asia (Estrecho de Taiwán) | Mediano plazo (2-4 años) |
| Desarrollo de almacenamiento de energía en baterías a escala de servicios públicos | +0.2% | Global, con concentración temprana en California, Texas y Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de las Redes Eléctricas en Asia-Pacífico
Las empresas de servicios públicos de Asia-Pacífico están incorporando redundancia en sus redes, impulsando un aumento escalonado en la demanda de aceite para transformadores. La Red Estatal de China invirtió 89.000 millones de USD en 2025 para ampliar los corredores de ultra-alta tensión, y cada unidad de 1.000 kV requiere entre 10.000 y 20.000 litros de aceite[1]State Grid Corporation of China, "Plan de Inversión Anual 2025," sgcc.com.cn. India ha destinado 9,16 billones de rupias (109.000 millones de USD) para 1.274 GVA de nueva capacidad de transformación para 2032. Los proyectos de la ASEAN añadirán hasta 13.780 MW de enlaces transfronterizos que dependen de fluidos de éster sintético o silicona resistentes a la humedad tropical. La inversión está impulsada menos por la electrificación y más por la fiabilidad de la red, creando una base estable para el mercado de aceite para transformadores.
Modernización de Transformadores Envejecidos en Mercados de la OCDE
Las empresas de servicios públicos de América del Norte y Europa se enfrentan a flotas al final de su vida útil instaladas durante las décadas de 1970 y 1980. Los plazos de entrega en Estados Unidos se han alargado a 24 meses para las unidades de reemplazo, en parte debido a la escasez de acero eléctrico. Europa prevé 34.000 toneladas de demanda anual de aceite para 2030 a medida que se modernizan las subestaciones de 400/100 kV para integrar la energía eólica marina. Australia está modernizando sus activos rurales con ésteres resistentes al fuego por insistencia de las aseguradoras. Los calendarios de sustitución siguen siendo irregulares; Japón y Corea del Sur están retrasando las actualizaciones por razones presupuestarias, preservando la demanda residual de aceite mineral.
Normas de Eficiencia Obligadas por el Departamento de Energía para Transformadores de Distribución
La normativa estadounidense de 2024 obliga a los fabricantes a adoptar núcleos de metal amorfo que aumentan el volumen de aceite por unidad hasta en un 15%. Los costes de cumplimiento de entre 300 y 500 USD por transformador recaen principalmente sobre las pequeñas cooperativas. Canadá y México están alineando sus diseños para evitar fricciones en la cadena de suministro transfronteriza. Los fabricantes de equipos originales y los productores de aceite están co-desarrollando paquetes antioxidantes capaces de soportar temperaturas de núcleo más elevadas sin formación de lodos. La contratación pública a corto plazo en Estados Unidos es, por tanto, un acelerador de la demanda para el mercado de aceite para transformadores.
Plataformas de Conversión de Energía Eólica Marina que Demandan Aceites de Alto Punto de Inflamación
La flota de energía eólica marina de Europa alcanzó los 30 GW en 2025, y cada gigavatio requiere hasta 300 toneladas de aceite en las estaciones de conversión[2]WindEurope, "Estadísticas de Energía Eólica Marina 2025," windeurope.org. Las concesiones del Atlántico estadounidense suman 8 GW con los primeros proyectos previstos para 2027. Los ésteres sintéticos dominan porque cumplen las clasificaciones de fuego clase K y las normas medioambientales marinas. Taiwán aspira a 15 GW para 2035, impulsando la mezcla local de fluidos de alto punto de inflamación. Los proveedores capaces de certificar formulaciones según la norma IEC 61039 obtienen precios premium y contratos a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de aceite base del Grupo I tras el cierre de refinerías europeas | -0.2% | Europa, con efecto secundario en América del Norte y Asia-Pacífico | Corto plazo (≤2 años) |
| Pasivos medioambientales y costes de eliminación del aceite mineral | -0.1% | América del Norte y Europa, con presión emergente en Asia-Pacífico | Largo plazo (≥4 años) |
| Prima de precio de los fluidos de éster en empresas de servicios públicos de Asia-Pacífico sensibles al coste | -0.1% | Asia-Pacífico, particularmente India, Indonesia y Vietnam | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Aceite Base del Grupo I tras el Cierre de Refinerías Europeas
Los cierres europeos han eliminado 2 millones de toneladas de capacidad del Grupo I desde 2024, obligando a los mezcladores a importar materias primas a precios más elevados. Las primas de flete del 15-20% y los retrasos en la entrega de seis meses socavan la visibilidad de los precios. Los formuladores norteamericanos están migrando a aceites base del Grupo II, lo que requiere reformulación para igualar el rendimiento dieléctrico. Los proveedores asiáticos de Corea del Sur y Singapur están ampliando sus exportaciones, pero sus cadenas logísticas añaden costes y variabilidad de calidad. La escasez de suministro resta, por tanto, aproximadamente 0,2 puntos porcentuales a la CAGR del mercado de aceite para transformadores.
Pasivos Medioambientales y Costes de Eliminación del Aceite Mineral
La Agencia de Protección Ambiental de Estados Unidos clasifica el aceite que contiene >50 ppm de PCB como peligroso, elevando los costes de eliminación a entre 1.500 y 3.000 USD por tonelada. Las aseguradoras europeas están aumentando las primas para las subestaciones urbanas con relleno mineral. Las empresas de servicios públicos, al internalizar estos pasivos, aplican ahora modelos de coste del ciclo de vida que favorecen los ésteres biodegradables a pesar de una prima de precio del 20-30%. China e India están elaborando normativas sobre contaminación del suelo que reflejan los estándares occidentales, lo que indica una adopción más amplia de fluidos de base biológica. La presión de cumplimiento a largo plazo erosiona la demanda de aceite mineral en las redes maduras y conforma la dinámica futura del mercado de aceite para transformadores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Ésteres de Base Biológica Ganan Terreno en Seguridad contra IncendiosLos productos de base mineral representaron el 90,12% del volumen de 2025, lo que refleja hábitos de adquisición arraigados y un menor coste unitario. Los ésteres de base biológica avanzan a una CAGR del 7,92% hasta 2031, anclados en el rendimiento de seguridad contra incendios de clase K y la rápida biodegradabilidad. Los ésteres naturales son preferidos en centros de datos y hospitales donde los riesgos de incendio y los pasivos medioambientales son más elevados. Los ésteres sintéticos, elaborados a partir de bases de poliol, superan el rendimiento bajo ciclos térmicos elevados, lo que los convierte en la opción preferida para plataformas de energía eólica marina y transformadores de tracción ferroviaria. El tamaño del mercado de aceite para transformadores para los ésteres de base biológica se está expandiendo, por tanto, más rápido que el segmento mineral heredado.
Europa especifica ésteres naturales en aproximadamente un tercio de las nuevas instalaciones, impulsado por los incentivos de las aseguradoras y los mandatos de divulgación de carbono. La adopción en América del Norte se mantiene en el 15-20% a medida que las empresas de servicios públicos validan el rendimiento a largo plazo. Asia-Pacífico sigue siendo impulsada por el precio, aunque el proyecto de ley de China que exige fluidos biodegradables cerca de masas de agua podría trasladar entre el 10 y el 15% de su base instalada a ésteres para 2030. Los aceites de silicona ocupan un nicho para temperaturas superiores a 200 °C, notablemente en transformadores de hornos, pero se enfrentan a obstáculos de coste. En conjunto, estas tendencias reconfiguran la combinación de productos dentro del mercado de aceite para transformadores.


Por Aplicación:
Los Transformadores Dominan en Medio de la Modernización de la RedLos transformadores consumieron el 73,83% del volumen global en 2025 y se prevé que se expandan a una CAGR del 1,86%, respaldados por las normas de eficiencia de Estados Unidos y los proyectos de ultra-alta tensión de Asia. Las unidades de distribución, que operan a 11-33 kV, anclan la demanda de reemplazo en las redes de la OCDE. Los transformadores de potencia por encima de 132 kV impulsan los volúmenes en nuevas instalaciones en China e India, donde una sola unidad puede requerir hasta 20.000 litros de fluido. El tamaño del mercado de aceite para transformadores para estos activos de alta potencia está, por tanto, aumentando en paralelo con los objetivos de integración de energías renovables.
Los equipos de maniobra representan entre el 12 y el 15% de la demanda, creciendo con la automatización de subestaciones. Los interruptores automáticos y los condensadores juntos representan menos del 10%, pero una proporción creciente se desplaza hacia los ésteres sintéticos para una vida útil prolongada. Los usos especializados, incluidos los reactores y los reguladores de tensión, completan el balance. Cada kilovatio de electricidad pasa a través de al menos un transformador, lo que convierte esta aplicación en un pilar duradero del mercado de aceite para transformadores.
Por Industria de Usuario Final:
La Transmisión y Distribución Lidera la InversiónLas empresas de servicios públicos de transmisión y distribución absorbieron el 53,94% del volumen de 2025 y se proyecta que crezcan a una CAGR del 5,75% hasta 2031 sobre la base de programas de red multimillonarios en China, India y Estados Unidos. Los sitios de generación de energía están liderados por las reconversiones de carbón en India y las instalaciones de plantas de energías renovables en todo el mundo. Los ferrocarriles y metros también están creciendo a medida que los corredores electrificados se expanden por Asia y Europa. El tamaño del mercado de aceite para transformadores vinculado a proyectos ferroviarios aumenta en línea con la electrificación del material rodante.
Otros usuarios finales industriales, incluidos la minería y los centros de datos, representan la participación residual, con especificaciones específicas de proyecto que dictan la elección del fluido. La importancia estratégica del suministro ininterrumpido en las redes de transmisión garantiza que la adquisición de aceite para transformadores siga siendo un gasto no discrecional, amortiguando el mercado de los ciclos económicos a corto plazo.
Análisis Geográfico
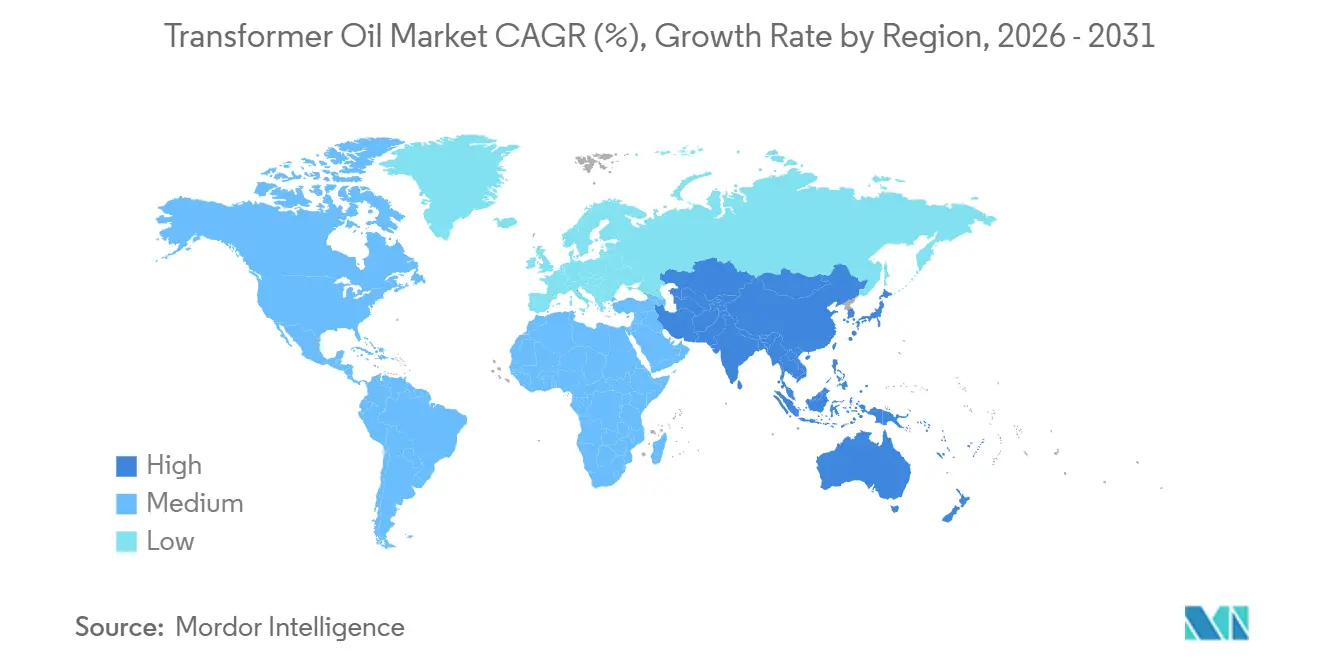
Mercado de Aceite para Transformadores en Asia-Pacífico
Asia-Pacífico concentró el 47,77% del volumen global en 2025 y se espera que crezca a una tasa anual del 1,82% hasta 2031. El programa de red eléctrica de China por 89 mil millones de USD y el plan de transmisión de India por 109 mil millones de USD sustentan el liderazgo de la región. Los proyectos de interconexión de la ASEAN requieren ésteres de alto rendimiento capaces de operar en entornos húmedos y con niebla salina. Los mercados maduros como Japón y Corea del Sur generan una demanda de reemplazo constante de unidades de mayor eficiencia.
Mercado de Aceite para Transformadores en América del Norte
América del Norte contribuyó con algo más de una parte del volumen de 2025. Las normativas del Departamento de Energía de los Estados Unidos, las inversiones en energía eólica marina y los 12 GW de nuevo almacenamiento en baterías sustentan el crecimiento. Las actualizaciones de transmisión orientadas a la exportación de Canadá y las modernizaciones de subestaciones de México añaden demanda incremental.
Mercado de Aceite para Transformadores en Europa
La cuota de mercado de Europa está impulsada por 30 GW de energía eólica marina y las renovaciones de subestaciones urbanas que especifican fluidos resistentes al fuego. La sustitución de transformadores de 400/100 kV añade 34.000 toneladas de demanda anual de aceite para 2030.
Mercado de Aceite para Transformadores en Oriente Medio, África y América del Sur
América del Sur y Oriente Medio y África representan conjuntamente una cuota de mercado significativamente menor. Brasil está extendiendo líneas de transmisión hacia la Amazonía para integrar activos hidroeléctricos, mientras que la Visión 2030 de Arabia Saudita destina 50 mil millones de USD a mejoras de la red eléctrica. Sudáfrica y Nigeria se centran en la fiabilidad urbana y la electrificación rural, respectivamente, favoreciendo los aceites minerales de menor coste, aunque gradualmente están probando ésteres en proyectos financiados por donantes.

Panorama regulatorio
Los aceites para transformadores están condicionados por normas de rendimiento y regulaciones ambientales que afectan cada vez más a la selección de fluidos, el mantenimiento y la gestión al final de su vida útil. Las principales líneas base técnicas incluyen la IEC 60296:2020 para aceites minerales aislantes, la IEC 62770:2024 para ésteres naturales sin usar y la ASTM D3487 (última revisión de 2025) para líquidos minerales aislantes utilizados en aparatos eléctricos, junto con los requisitos de calificación de OEM y compañías eléctricas.
China endureció su marco normativo en 2026 mediante la implementación por parte de la Administración Estatal de Regulación del Mercado (SAMR) de la norma GB/T 46134-2025 (vigente desde el 1 de marzo de 2026), que abarca la orientación de mantenimiento y uso de ésteres naturales en equipos eléctricos, y la GB 2536-2025 (vigente desde el 1 de julio de 2026) para aceites minerales aislantes sin usar destinados a transformadores y equipos de conmutación, que reemplaza la edición de 2011. En Europa, la adopción por parte del Consejo de la Unión Europea de una Directiva Marco del Agua revisada en febrero de 2026 añadió normas de calidad ambiental relacionadas con las PFAS, lo que aumenta el enfoque práctico en el drenaje de subestaciones y el monitoreo de contaminación cerca de activos eléctricos, y eleva el valor operativo de las opciones de fluidos biodegradables y resistentes al fuego en ubicaciones sensibles.
Análisis de la cadena de valor
La cadena de valor abarca desde el abastecimiento de materias primas (crudos nafténicos y aceites base refinados) hasta la formulación de fluidos dieléctricos, la mezcla y el aseguramiento de calidad, la distribución, y los servicios de calificación y ciclo de vida en etapas posteriores. Los fabricantes de equipos originales (OEM) de transformadores y las compañías eléctricas suelen requerir pruebas y aprobaciones extensas antes de que un líquido aislante se incorpore a las listas de proveedores aprobados, con ciclos de calificación que habitualmente abarcan de 12 a 24 meses. Ese plazo aumenta los costos de cambio y tiende a favorecer a los proveedores con datos de prueba, referencias y soporte de laboratorio ya establecidos.
Las acciones recientes en la cadena de suministro muestran un desplazamiento hacia una capacidad regionalizada y una ampliación de la cartera de productos. En marzo de 2026, Cargill inauguró una nueva planta de producción de éster natural FR3 en Gouda, Países Bajos, con el objetivo de aumentar la disponibilidad regional de fluido dieléctrico de base biológica. En junio de 2026, Apar Industries firmó un acuerdo de suministro estratégico con Saudi Aramco Base Oil Company (Luberef) en el Yanbu Lubehub Value Park para asegurar aceites base y localizar la fabricación de aceites especiales en Arabia Saudita. La tendencia más amplia de consolidación también respalda un control más estrecho sobre las marcas de dieléctricos especiales y la documentación técnica, ya que Eastman Chemical adquirió el negocio de fluidos dieléctricos Jarylec de Arkema France en junio de 2026.
Panorama Competitivo
El mercado de aceite para transformadores está moderadamente consolidado. El equilibrio está fragmentado entre pequeños mezcladores que atienden mercados especializados o geográficamente aislados. La innovación se centra en las formulaciones de base biológica; el éster natural FR3 de Cargill, Incorporated ahora compite directamente en coste en mercados selectos tras obtener las aprobaciones de clase K. Los movimientos estratégicos incluyen la asociación de TotalEnergies con Siemens Energy en ésteres sintéticos para convertidores marinos y el lanzamiento por parte de Exxon Mobil Corporation del Mobil Transformer Oil 500E para tracción ferroviaria.
Líderes de la Industria del Aceite para Transformadores
Shell plc
NYNAS AB
China Petrochemical Corporation
CNPC
Ergon, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Aceite para Transformadores
- APAR Industries Ltd.
- Calumet, Inc.
- Cargill, Incorporated
- Chevron Corporation
- China Petrochemical Corporation
- Ergon, Inc.
- Exxon Mobil Corporation
- Gulf Oil International Ltd
- Lukoil
- NYNAS AB
- Petro‐Canada Lubricants Inc.
- Phillips 66 Company
- Raj Petro
- Repsol
- San Joaquin Refining Co. Inc.
- Saudi Arabian Oil Co.
- SAVITA OIL TECHNOLOGIES LIMITED
- Shell plc
- TotalEnergies

Oportunidades de mercado y perspectivas futuras
La penetración de ésteres de base biológica sigue creando espacios en blanco donde las restricciones de seguridad contra incendios y ambientales son más estrictas, incluidas las subestaciones urbanas, los activos costeros y en alta mar, y las zonas sensibles de agua o suelo. Las normas y las directrices nacionales están generando confianza operativa para la adopción de ésteres, respaldada por la IEC 62770:2024 para ésteres naturales y la implementación por parte de la SAMR de China de la GB/T 46134-2025 en marzo de 2026, que formaliza las prácticas de mantenimiento y uso de ésteres naturales en equipos eléctricos.
Los movimientos de capacidad y localización ofrecen vías tangibles para que los proveedores conviertan ese espacio en blanco en volúmenes regionales. Cargill amplió el suministro europeo de FR3 al inaugurar una nueva planta de producción en Gouda en marzo de 2026, mientras que Savita Oil Technologies puso en marcha la Fase 2 de su planta de fabricación de éster sintético en Mahad, Maharashtra, en marzo de 2026 para respaldar la disponibilidad local para compradores sensibles al costo. Los proyectos piloto de compañías eléctricas también están traduciendo las especificaciones en demanda real, incluido el de Karnataka Power Transmission Corporation Limited (KPTCL), que inició en junio de 2026 un piloto para reemplazar el aceite mineral por aceite de éster natural en 45 transformadores de alta tensión. Las inversiones en capacidad de los OEM elevan aún más la base instalada que necesita fluidos dieléctricos calificados y soporte de servicio posterior al llenado, incluida la puesta en marcha de una expansión de Hitachi Energy de 457 millones de USD en South Boston, Virginia, en junio de 2026, junto con una inversión de aproximadamente 2.000 crore de INR en una fábrica de transformadores de gran potencia en Vadodara, India (anunciada en junio de 2026).
Recent Industry Developments in Mercado de Aceite para Transformadores
- Junio de 2026: Shell plc lanzó la marca Shell MIDEL a nivel mundial dentro de su cartera de líquidos para transformadores, integrando los activos MIDEL y MIVOLT adquiridos de M&I Materials. El lanzamiento amplía la presencia de Shell en fluidos para transformadores basados en ésteres, donde la seguridad contra incendios y el rendimiento ambiental influyen en las especificaciones.
- Noviembre de 2025: el transformador de distribución de 630 kVA de KONCAR en Zagreb se llenó con NYTRO BIO 300X, un fluido para transformadores de base biológica de Nynas AB, marcando el primer uso de este líquido aislante totalmente renovable. El proyecto, realizado con KONCAR - D&ST y HEP ODS, ofrece un punto de referencia de nivel de compañía eléctrica para fluidos de base biológica en activos de distribución.
- Enero de 2024: Shell plc completó la adquisición de MIDEL y MIVOLT de la empresa británica M&I Materials Ltd, incorporando fluidos para transformadores a base de ésteres a su cartera de lubricantes. Esta adquisición reforzó la amplitud de productos de Shell más allá de los aceites de base mineral y la posicionó para licitaciones de líquidos para transformadores de mayor especificación vinculadas a requisitos de seguridad contra incendios y sostenibilidad.


Mercado de Aceite para Transformadores Alcance del informe y metodología de investigación
Definición y alcance del mercado
El mercado de aceites para transformadores se define como el valor de la demanda anual de fluidos líquidos aislantes y refrigerantes utilizados dentro de equipos eléctricos llenos de aceite, principalmente transformadores de potencia y de distribución, y equipos de conmutación seleccionados llenos de aceite donde se requiere fluido dieléctrico.
Exclusiones del alcance: se excluyen los transformadores de tipo seco y otros equipos que utilizan aislamiento sólido, de aire o de gas en lugar de aceites aislantes.
Descripción general de la segmentación
- Por Tipo
- Base Mineral
- Base Silicona
- Base Biológica (Ésteres Naturales y Sintéticos)
- Por Aplicación
- Transformadores
- Equipos de Maniobra
- Interruptores Automáticos
- Condensadores
- Otras Aplicaciones (reactor, etc.)
- Por Industria de Usuario Final
- Generación de Energía
- Transmisión y Distribución
- Ferrocarriles y Metros
- Otras Industrias de Usuario Final
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Indonesia
- Malasia
- Tailandia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Rusia
- Turquía
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Sudáfrica
- Nigeria
- Egipto
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para mapear cómo se forma la demanda de aceite para transformadores a través de la expansión de la red, los ciclos de reemplazo y el cambio hacia fluidos más seguros. Revisamos estadísticas públicas de energía y de la red, flujos comerciales y normas técnicas para mantener el modelo basado en señales medibles y no solo en comentarios de empresas.
Las fuentes públicas comunes que consultamos incluyen, por ejemplo, la Agencia Internacional de Energía (IEA), la Administración de Información Energética de EE. UU. (EIA), Eurostat, UN Comtrade, y organismos de normalización como la IEC y el IEEE para definiciones relacionadas con líquidos aislantes. También utilizamos informes anuales, presentaciones para inversores y cobertura de prensa fiable para identificar adiciones de capacidad, indicios de utilización de plantas y la dirección de la combinación de productos, y luego contrastamos puntos específicos con suscripciones de pago para datos financieros e inteligencia de empresas, además de datos de importación y exportación a nivel de envío. Estas fuentes no son exhaustivas, y también se utilizaron otros documentos públicos para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar lo que realmente se consume en servicio, no solo lo que se produce, ya que los volúmenes de reemplazo y recarga pueden variar según la región y la antigüedad del parque de transformadores. Hablamos con productores de aceite, distribuidores, compañías eléctricas, empresas de servicio de transformadores e ingenieros especializados en equipos en las principales regiones de demanda para confirmar la lógica de precios, el ritmo de adopción de ésteres y cómo se divide la contratación entre nuevas instalaciones y mantenimiento.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 13% | APAC: 46% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 31% | EMEA: 33% |
| Actores más pequeños: 17% | Gerentes: 56% | Américas: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que las adiciones y sustituciones del parque de transformadores se traducen en demanda de aceite utilizando volúmenes de llenado típicos, prácticas de drenaje y recarga, e intervalos de servicio promedio por clase de equipo. Una vez construido ese conjunto de demanda por región, se convierte en valor utilizando una escala de precios simple pero defendible que refleja la combinación de tipos de aceite y los diferenciales regionales.
Para mantener totales realistas, corroboramos el resultado con verificaciones selectivas de abajo hacia arriba, principalmente contexto de ingresos de proveedores, conversaciones con canales, y pruebas de precio de venta promedio (ASP) por volumen muestreadas por tipo de aceite. Los principales insumos utilizados en el modelo incluyen la actividad de puesta en marcha de nuevos transformadores, el momento de renovación y reemplazo de la red, la penetración de ésteres y siliconas (especialmente en ubicaciones con requisitos de seguridad contra incendios), el volumen promedio de llenado de aceite por clase de transformador y los movimientos de precios observados vinculados a los costos de aceite base y aditivos. Cuando las observaciones directas eran escasas, las brechas se manejaron utilizando rangos conservadores que luego se acotaron mediante entrevistas y comparaciones entre regiones.
Para la previsión, se utilizó un análisis de escenarios porque la demanda está condicionada por los ciclos de gasto de capital en redes, el momento de las renovaciones y la adopción impulsada por políticas de fluidos de éster natural, que no se mueven de forma lineal. Los escenarios se anclaron a las opiniones de consenso de los entrevistados sobre las tasas de reemplazo, el ritmo de integración de renovables y limitaciones prácticas como la capacidad de servicio y los plazos de entrega, y luego se promediaron en un caso central.
Validación de datos y ciclo de actualización
La validación se gestiona mediante un conjunto de verificaciones cruzadas antes de aprobar las cifras finales. Comparamos la demanda modelada con señales independientes, como flujos comerciales, proyectos de red anunciados e indicadores de actividad regional de transformadores, y luego investigamos los valores atípicos que no concuerdan con esas señales.
Si aparecen grandes variaciones, se revisan las hipótesis y se activan recontactos específicos con los encuestados más relevantes, por ejemplo, con contratistas de servicio cuando los ciclos de recarga parecen incorrectos, o con distribuidores cuando las escalas de precios no coinciden con la realidad del mercado. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios bruscos en los precios de las materias primas o cambios de política que afectan la adopción de ésteres. Antes de la entrega, un analista completa una revisión final para que los clientes reciban la visión más actual disponible.
Tamaño del mercado de aceites para transformadores de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para el aceite para transformadores a menudo difieren porque algunos estudios dimensionan el consumo físico en litros, mientras que otros solo informan ingresos, y el cambio del aceite mineral a fluidos a base de ésteres modifica el precio promedio por litro a lo largo del tiempo. Las diferencias también surgen según se incluya o no la demanda de mantenimiento en servicio, ya que las recargas y los rellenos pueden ser significativos en regiones con parques de transformadores más antiguos.
Los principales factores de discrepancia suelen residir en el alcance y los pasos de conversión, como si se incluyen los fluidos aislantes de equipos de conmutación y condensadores, cómo se escala el precio de los ésteres frente al del aceite mineral, y si el momento de conversión de divisas se promedia a lo largo del año o se toma en un momento puntual. Cuando el mercado se rastrea primero en litros y luego se traduce a dólares utilizando escalas de precios específicas por región que se actualizan con verificaciones de canal, la dispersión se reduce, que es el enfoque utilizado aquí y aplicado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,03 mil millones de USD (2024) | |
| Revista Comercial A | 2,52 mil millones de USD (2025) | Utiliza un precio promedio amplio y trata el aceite de base biológica como un complemento menor, lo que puede subestimar el valor cuando la adopción de ésteres está creciendo en instalaciones críticas para la seguridad. |
| Informe Sectorial B | 2,25 mil millones de USD (2025) | Se centra en la demanda de producción de nuevos transformadores y no considera plenamente los volúmenes de drenaje, recarga y relleno impulsados por el mantenimiento, lo que puede modificar el total en redes maduras. |
En conjunto, las diferencias provienen en gran medida de las decisiones de conversión de precios y de si se incluye el consumo continuo por servicio. Al vincular el tamaño a un conjunto de demanda claro y luego validar la conversión de valor con verificaciones de precios basadas en entrevistas, la cifra final se mantiene trazable a insumos que pueden volver a probarse a medida que cambian las condiciones del mercado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de aceite para transformadores en 2026?
El tamaño del mercado de aceite para transformadores alcanzó 1,09 mil millones de litros en 2026 y está previsto que crezca a una CAGR del 1,31% hasta 2031.
¿Qué tipo de producto está creciendo más rápido?
Los ésteres de base biológica están creciendo a una CAGR del 7,92%, impulsados por los mandatos de seguridad contra incendios y biodegradabilidad.
¿Por qué las empresas de servicios públicos están cambiando hacia fluidos de base éster?
Las empresas de servicios públicos se enfrentan a crecientes pasivos medioambientales y primas de seguros sobre los aceites minerales, lo que hace que los ésteres sean más atractivos a lo largo del ciclo de vida a pesar del mayor coste inicial.
¿Qué región contribuye con el mayor volumen?
Asia-Pacífico representa el 47,77% del volumen global en 2025, impulsado por las inversiones a gran escala en redes en China, India y los países de la ASEAN.
¿Cómo afectarán las normas de eficiencia de Estados Unidos a la demanda?
Las normas del Departamento de Energía de 2024 aumentan el volumen de aceite por transformador de distribución hasta en un 15%, impulsando la demanda a corto plazo en América del Norte.
Última actualización de la página el:



