
Análisis del Mercado Textil de Tailandia por Mordor Intelligence
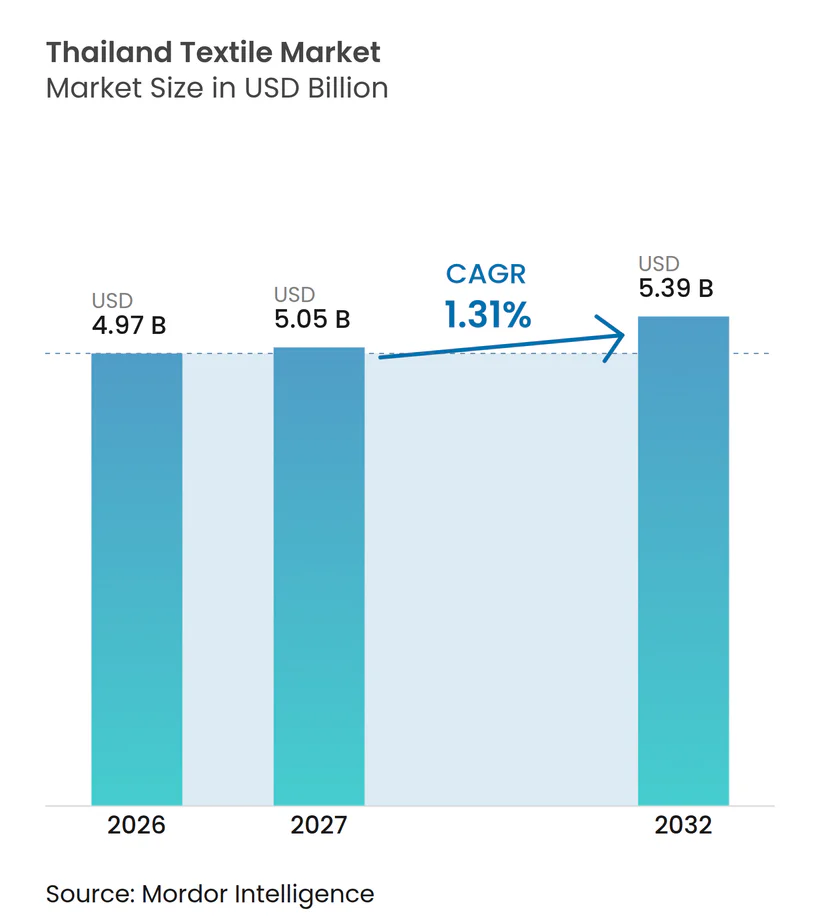
El tamaño del mercado textil de Tailandia fue valorado en 4,97 mil millones de USD en 2026 y se estima que crecerá desde 5,05 mil millones de USD en 2027 hasta alcanzar los 5,39 mil millones de USD en 2032, con una CAGR del 1,31% durante el período de previsión (2027-2032).
El crecimiento en Tailandia depende de combinar la producción de prendas de vestir con rutas más rápidas desde la demanda del consumidor hasta la reposición de prendas. La fabricación local de fibras e hilados ofrece opciones de materiales, mientras que los incentivos de maquinaria elegibles pueden respaldar la renovación de la eficiencia. Las importaciones de prendas más baratas procedentes de China y Vietnam y el costo de desarrollar trabajadores productivos en la confección pueden limitar los rendimientos de la expansión. La competencia abarca, en consecuencia, proveedores integrados de prendas de vestir y productores de artículos no tejidos específicos para cada aplicación. En conjunto, estas presiones favorecen la renovación de maquinaria vinculada a un uso final definido, lo que reduce el alcance de una expansión amplia de la capacidad de confección.
Conclusiones Clave del Informe
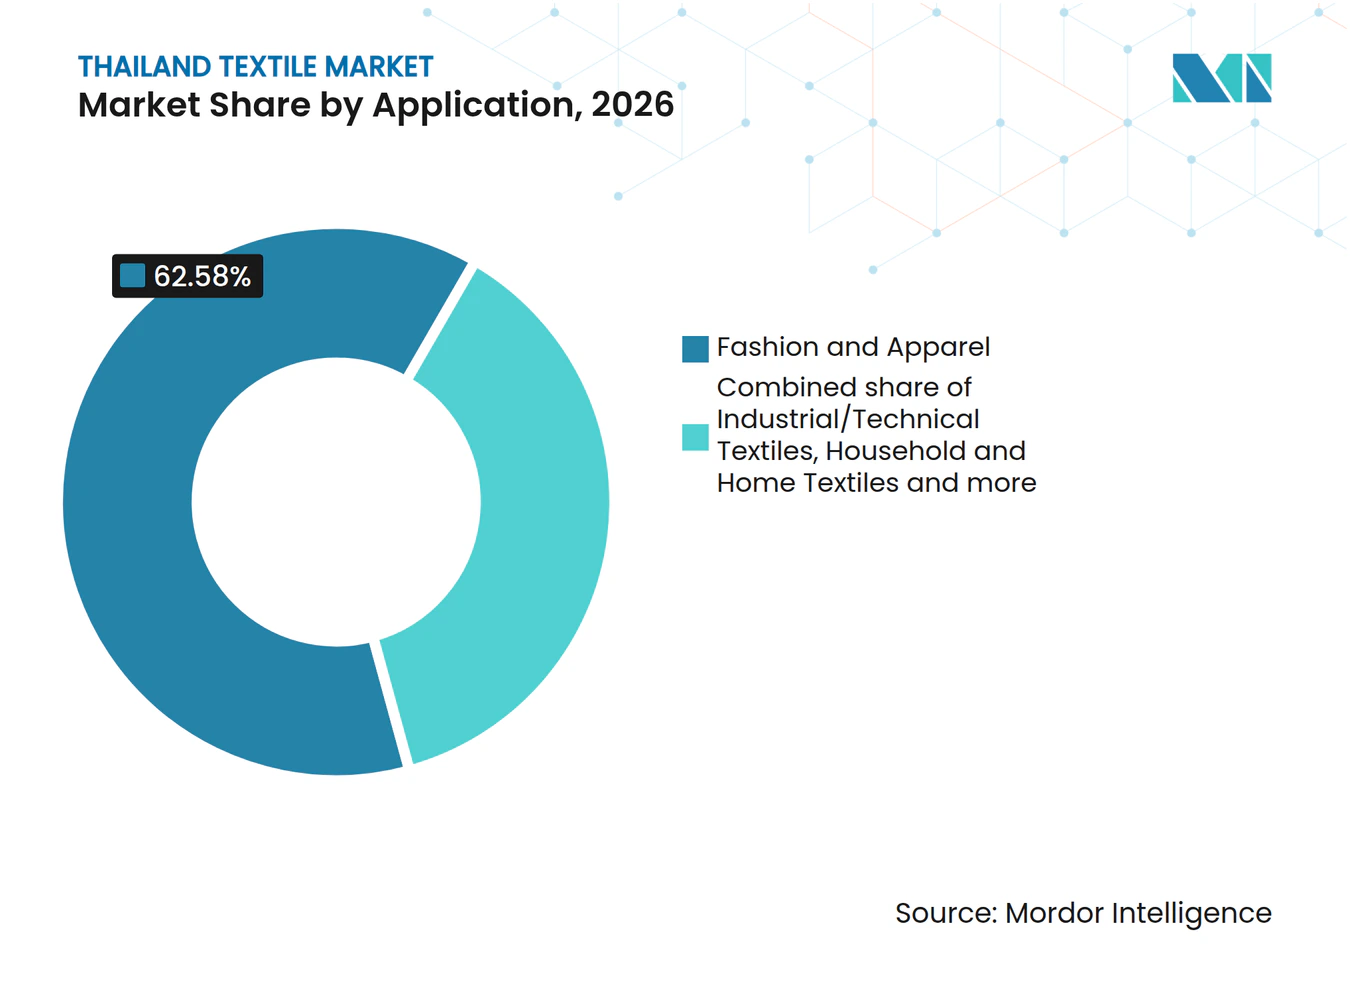
- Por aplicación, la moda y confección representó una participación del 62,58% en el mercado textil de Tailandia en 2026, mientras que se prevé que los textiles industriales/técnicos sean los de mayor crecimiento, con una CAGR del 1,72% durante 2027-2032.
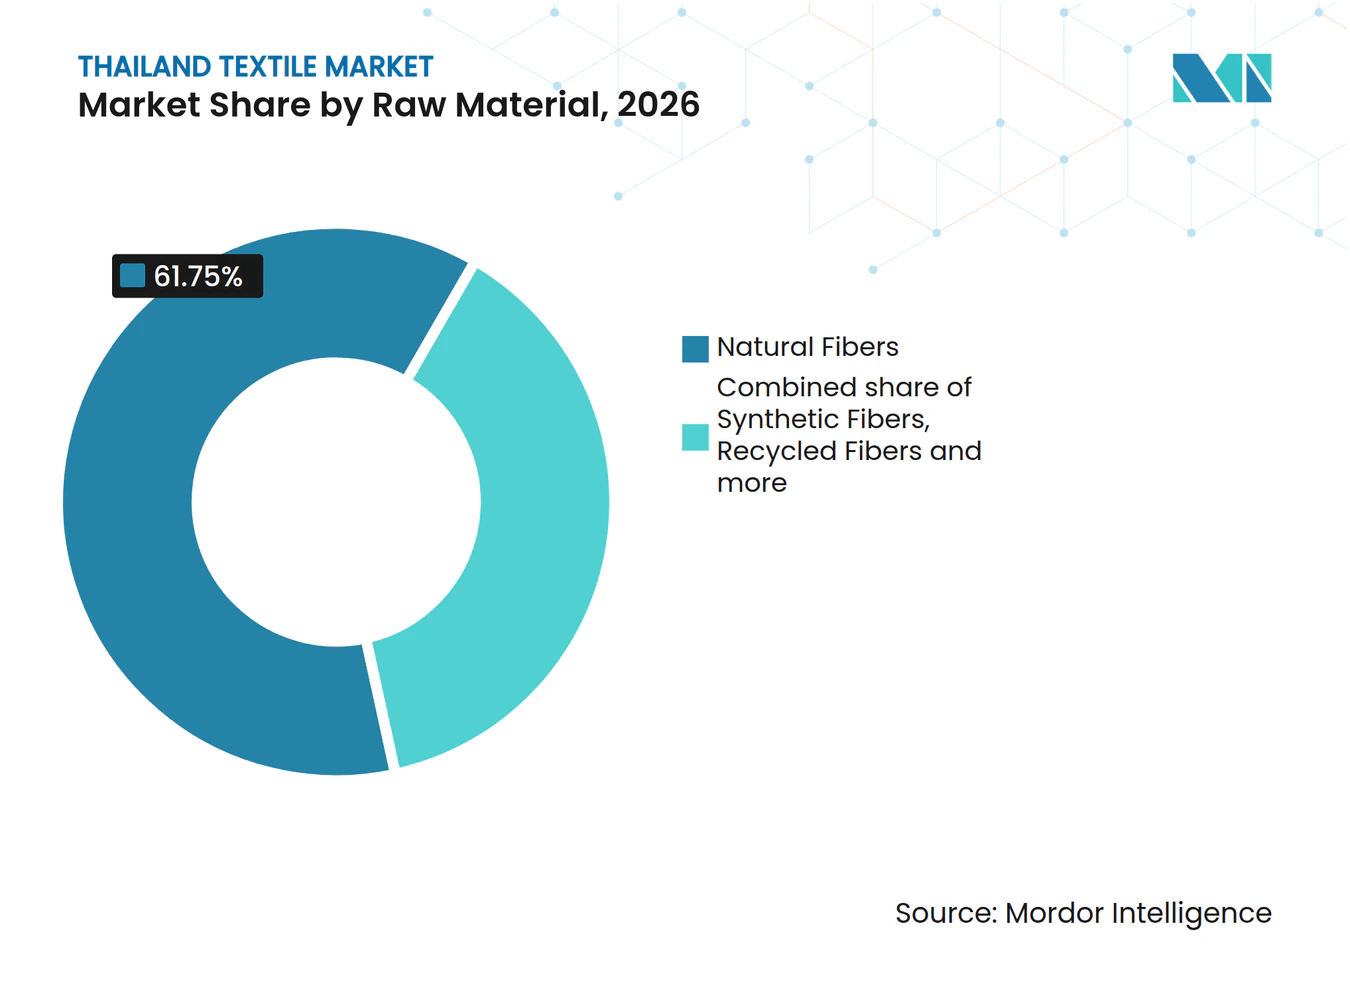
- En cuanto a materias primas, las fibras naturales representaron una participación del 61,75% del tamaño del mercado textil de Tailandia en 2026, y se proyecta que las fibras sintéticas lideren el crecimiento con una CAGR del 1,62% durante 2027-2032.
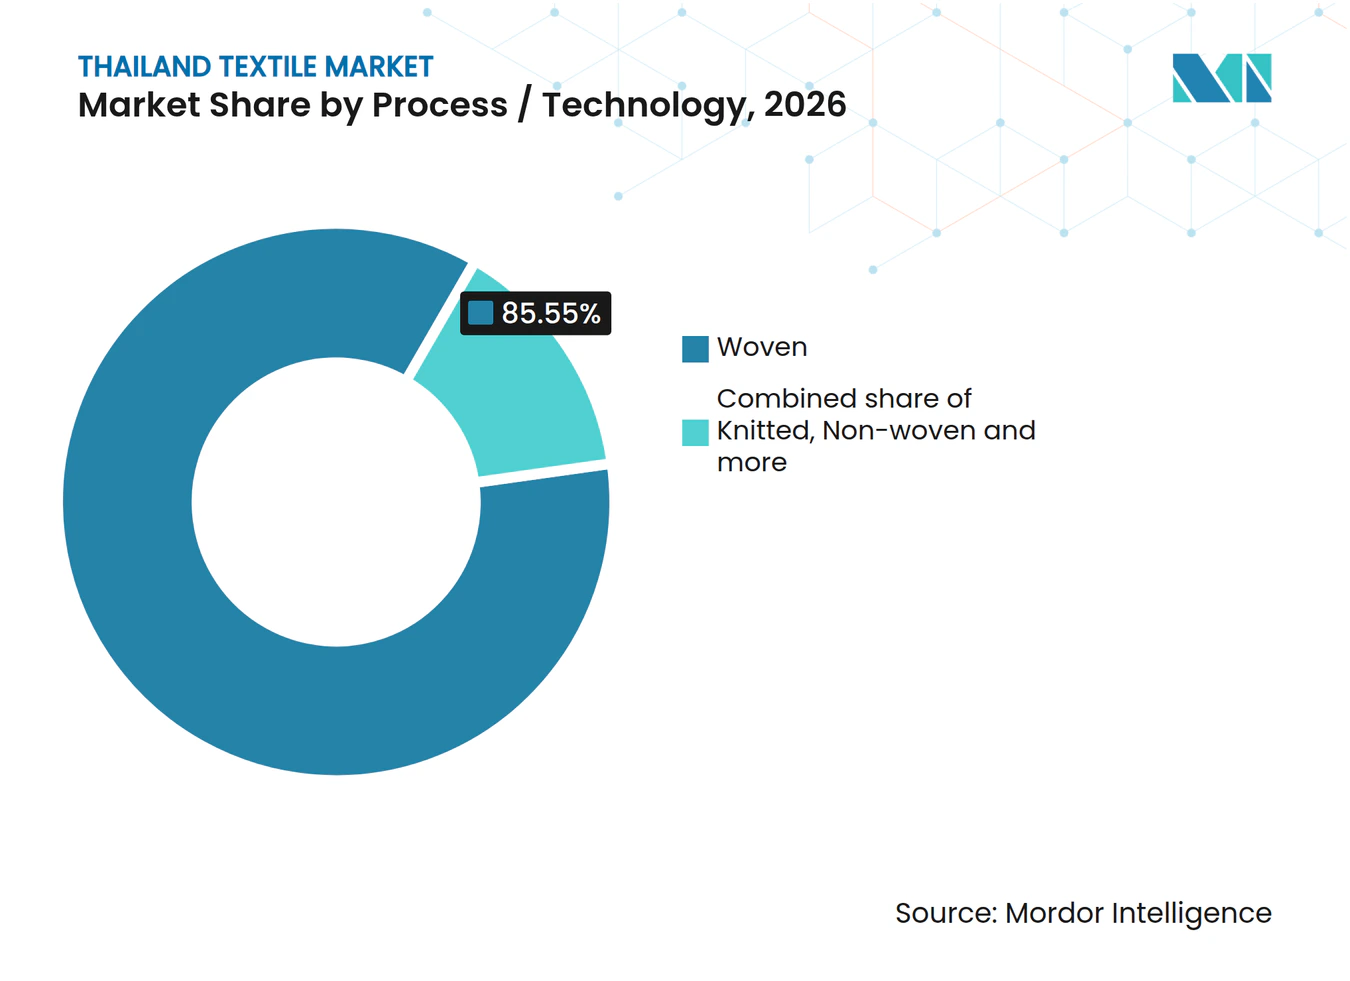
- Dentro de los procesos y tecnologías, los textiles tejidos planos lideraron con el 85,55% del mercado en 2026, con los textiles no tejidos previstos para expandirse más rápidamente con una CAGR del 1,66% durante 2027-2032.
- Geográficamente, el Gran Bangkok y la cercana Samut Prakan fueron la mayor geografía en 2025, mientras que se prevé que el Corredor Económico del Este crezca más rápidamente con una CAGR del 1,85% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Recuperación de la confección impulsada por el turismo doméstico | +0.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Incentivos BOI del gobierno para la modernización de maquinaria | +0.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Cadenas de suministro de respuesta rápida impulsadas por el comercio electrónico | +0.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Disponibilidad local de capacidad de fibra sintética y viscosa | +0.6% | Ban Bueng, Chonburi | Mediano plazo (2-4 años) |
| Demanda de textiles técnicos de los clústeres automotriz y médico tailandeses | +0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Adopción de trazabilidad blockchain para el cumplimiento ESG (poco reportado) | +0.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Recuperación de la confección impulsada por el turismo doméstico
El turismo doméstico puede generar demanda de prendas tailandesas cuando los residentes compran ropa casual para sus viajes o ropa de resort en sus destinos. Los fabricantes de prendas que atienden esas compras traducirían las ventas de camisas, pantalones cortos y prendas ligeras en pedidos de tela de reposición. Dado que la compra está vinculada a una ocasión de viaje, las tiradas de producción cortas pueden limitar el compromiso con un diseño específico del destino. La reposición rápida puede dar a una prenda exitosa otra ventana de ventas dentro de la temporada de viajes correspondiente. Los pedidos repetidos de tela en pequeñas cantidades favorecerían a los fabricantes capaces de cambiar entre diseños de prendas para viajes sin exigir a los confeccionistas comprometerse con grandes tiradas iniciales.
Incentivos BOI del gobierno para la modernización de maquinaria
El BOI recibió 135 solicitudes de cambio de maquinaria en 2025, frente a las 54 de 2024, en todos los sectores. Su guía de 2026 clasifica la fabricación de otras fibras, hilados o tejidos que impliquen una transformación sustancial de materias primas, y la fabricación de prendas de vestir y textiles para el hogar, como Grupo B. Los proyectos existentes que cumplan los requisitos pueden recibir exenciones de derechos de importación de maquinaria y una exención del impuesto sobre la renta de sociedades de 3 años sobre los ingresos de proyectos existentes, con un límite del 50% de la inversión de mejora, excluidos terrenos y capital de trabajo. Los solicitantes deben cumplir los mínimos de inversión y los criterios del plan de mejora, mientras que los proyectos previamente promovidos solo califican después de que expiren las exenciones o reducciones fiscales, o cuando no se haya concedido ninguna exención. Con vínculos con la industria de automatización doméstica que cubran al menos el 30% del valor del sistema, el límite de exención sube al 100% de la inversión de mejora, excluidos terrenos y capital de trabajo. La automatización que cumpla los requisitos puede así mejorar el caso de costos de un fabricante elegible para atender pedidos de tela y prendas, haciendo de la selección de proveedores parte de la economía de la modernización.
Cadenas de suministro de respuesta rápida impulsadas por el comercio electrónico
La venta en línea crea una oportunidad de demanda textil cuando los distribuidores conectan la actividad del canal con la disponibilidad de productos físicos. El distribuidor de productos de moda ICC International informó en 2025 que vinculó el inventario de tiendas y almacenes en línea para responder al crecimiento en línea y redistribuir productos hacia los canales de mayor demanda. En toda su red de sucursales, la empresa también utilizó datos diarios de ventas y compras para pronosticar la demanda y señalar ajustes flexibles en los planes de producción. Para los proveedores de prendas, estos acuerdos ofrecen una ruta potencial desde la demanda observada por un distribuidor hasta las decisiones de producción posteriores. La redistribución puede atender a los compradores a partir de productos existentes, mientras que las señales de producción pueden orientar el siguiente ciclo de reposición. Los fabricantes de prendas con capacidad de respuesta pueden, por tanto, atender la demanda revelada en los canales de venta sin tratar cada transacción en línea como un requisito de producción adicional.
Disponibilidad local de capacidad de fibra sintética y viscosa
La disponibilidad local de fibras ofrece a los fabricantes tailandeses de tejidos una base de producción de insumos que puede respaldar la selección de materiales antes de que se produzca el tejido terminado. Thai Polyester Co., Ltd. informa una capacidad combinada de fibra y hilado de poliéster de 350.000 toneladas métricas anuales en su fábrica en Ban Bueng, Chonburi. Ese alcance de producción combinado conecta la fabricación de fibras con el suministro de hilados, situando etapas de procesamiento ascendente sucesivas dentro de la cadena local de poliéster. Thai Rayon PCL también fabrica fibra de viscosa cortada en Tailandia. Para los fabricantes de tejidos, la oportunidad de demanda consiste en convertir estas vías de materiales disponibles en programas de producción, vinculando las especificaciones de fibra e hilado al tejido terminado previsto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los costos laborales y escasez de mano de obra cualificada | -0.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Importaciones de prendas más baratas de China y Vietnam | -0.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Crédito ajustado para las pymes causado por elevadas tasas de morosidad (poco reportado) | -0.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Regulaciones de estrés hídrico sobre efluentes de teñido/acabado (poco reportado) | -0.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los costos laborales y escasez de mano de obra cualificada
La exposición laboral combina el costo de desarrollar trabajadores productivos con el riesgo de reemplazar una fuerza laboral envejecida en el sector de la confección. En 2025, la Asociación Tailandesa de Fabricantes de Prendas de Vestir advirtió que un aumento del salario mínimo elevaría los costos para los empleadores, en particular para los trabajadores nuevos y no calificados con baja productividad. El Banco de Tailandia señaló en abril de 2026 que la mayoría de los trabajadores tailandeses de la confección tenían más de 45 años y recomendó desarrollar más trabajadores calificados para reducir los riesgos de escasez futura.[1] Estas evaluaciones distinguen el costo de emplear a trabajadores menos experimentados de la dificultad de mantener las competencias a medida que la fuerza laboral envejece. La capacitación puede aliviar ese desequilibrio, pero los fabricantes deben formar a los nuevos trabajadores antes de poder contar con su contribución productiva. La expansión en confección conlleva, por tanto, una carga de desarrollo de la fuerza laboral junto con los previsibles aumentos en los costos salariales.
Importaciones de prendas más baratas de China y Vietnam
Las prendas importadas a precios más bajos limitan el margen de los productores tailandeses de confección para recuperar los costos de fabricación mediante precios de venta más elevados. Las importaciones de prendas de vestir de Tailandia alcanzaron 514,38 millones de USD en el primer trimestre de 2026, un aumento del 16,23% interanual. La Oficina de Economía Industrial señaló que la mayoría eran productos de bajo precio procedentes de China, Vietnam y Bangladesh, más baratos que la producción nacional y con cantidades mínimas de pedido más reducidas.[2] Para los compradores, esos mínimos más bajos pueden reducir el tamaño de un compromiso inicial de prendas. Para los fabricantes nacionales que compiten por esos compradores, igualar los precios de importación puede comprimir el margen disponible en cada pedido de prendas. Mantener precios por encima de esas alternativas, en cambio, arriesga perder la demanda sensible al precio, dejando a los productores ante una difícil disyuntiva entre la retención de pedidos y los rendimientos de fabricación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
La Escala de la Confección se Encuentra con la Diversificación TécnicaLa moda y confección representó una participación del 62,58% en el tamaño del mercado textil de Tailandia en 2026. La producción tailandesa de prendas de vestir confeccionadas se estimó en 186,1 millones de piezas en 2025. En el primer trimestre de 2026, las ventas de ropa y prendas de vestir aumentaron un 2,97% interanual en prendas tejidas y de punto, según la Oficina de Economía Industrial. La preocupación por futuros aumentos de precios derivados del conflicto en Oriente Medio impulsó en parte a los consumidores a comprar con anticipación ante la expectativa de mayores costos energéticos. Para las fábricas de tejidos para confección, esa compra anticipada significa que un período de ventas más sólido puede adelantar los requerimientos de tela sin establecer un aumento duradero en la demanda de prendas.
Se prevé que los textiles industriales/técnicos sean el segmento de mayor crecimiento en el mercado textil de Tailandia, con una CAGR del 1,72% durante 2027-2032. Lenzing comenzó a producir fibras de lyocell de grado no tejido en su planta de Prachinburi, en Tailandia, en marzo de 2026, antes de la comercialización completa de la nueva capacidad.[3] Las fibras están destinadas a productos no tejidos, incluidas toallitas para bebés, mascarillas faciales en lámina y artículos de higiene personal. Para los convertidores de textiles técnicos, la producción de este grado en Tailandia ofrece una opción de suministro en torno a la cual desarrollar esas aplicaciones. Ese cambio amplía las aplicaciones que una instalación de fibras existente puede atender, convirtiendo la comercialización posterior de toallitas y materiales de higiene en la vía hacia una demanda adicional.



Por Materia Prima:
Liderazgo de las Fibras Naturales y Crecimiento de las SintéticasLas fibras naturales representaron una participación del 61,75% en el mercado textil de Tailandia en 2026. El Departamento de Sericicultura de la Reina Sirikit estimó que los agricultores produjeron 132,55 toneladas métricas de seda a partir de los huevos que distribuyó en Tailandia en 2025. Para los tejedores de seda, ampliar la capacidad de las fábricas no puede sustituir a la obtención de materia prima producida en las granjas.
Las fibras sintéticas se prevé que sean el segmento de mayor crecimiento en el mercado textil de Tailandia, con una CAGR del 1,62% durante 2027-2032. Para los fabricantes de prendas de respuesta rápida en Tailandia, una especificación de hilo sintético reproducible permitiría que los pedidos de reposición reutilicen una elección de material ya establecida. Los convertidores de no tejidos presentan una apertura diferente porque sus requisitos de fibra siguen el producto técnico previsto y el proceso de conversión. Los proveedores que persigan ambos grupos de compradores necesitarían programas de calificación separados, ya que un insumo para confección no se adaptaría automáticamente a la producción de no tejidos. Ese enfoque podría diversificar los pedidos nacionales entre la reposición de prendas y la conversión técnica, convirtiendo los programas de aplicación separados en la vía desde el suministro de fibra aguas arriba hacia una demanda más amplia entre los compradores tailandeses.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Proceso/Tecnología:
La Capacidad de Tejido Plano Ancla la Diversidad de ProcesosLos textiles tejidos mantuvieron la mayor participación de segmento en la industria textil de Tailandia, con un 85,55% en 2026. Toray Textiles (Thailand) PCL reportó una capacidad anual de tela cruda de 28,9 millones de yardas en la Planta 1 en Phra Pradaeng, Samut Prakan, para su período de reporte de abril de 2025 a marzo de 2026. La planta hila y teje telas hiladas, incluidas telas de poliéster y poli-algodón. Ese rango conecta una plataforma de producción tejida con varias especificaciones de material, lo que permite a los compradores de tela buscar diferentes composiciones dentro de una base de fabricación establecida. La fortaleza comercial de la producción tejida reside, por tanto, en la combinación de capacidad instalada de tela y flexibilidad en las composiciones de tela hilada.
Se prevé que los textiles no tejidos sean el segmento de mayor crecimiento en la industria textil de Tailandia, con una CAGR del 1,66% durante 2027-2032. Narula Nonwoven Company Limited reporta una capacidad instalada de 23.500 toneladas métricas por año para la producción de tela no tejida en Tailandia. Su producción abarca telas de polipropileno spunbond, spunmelt y meltblown, atendiendo aplicaciones que incluyen productos médicos y de higiene. Ese rango de procesos ofrece a los convertidores varias vías para adaptar un material terminado a su aplicación prevista dentro de la categoría de no tejidos. La selección del proceso se convierte, en consecuencia, en un diferenciador comercial para los productores que atienden esas aplicaciones, ya que ampliar la capacidad crea valor solo cuando la tela resultante cumple con los requisitos del convertidor.
Análisis Geográfico
Mercado Textil del Gran Bangkok y la Cercana Samut Prakan
El Gran Bangkok y la cercana Samut Prakan fueron la mayor geografía en el mercado textil de Tailandia en 2025. Los densos centros de tejido, teñido y confección de la zona estaban vinculados al Aeropuerto de Suvarnabhumi y al Puerto de Laem Chabang. La Planta 1 de Toray Textiles (Thailand) PCL en Phra Pradaeng tenía una capacidad anual de hilado declarada de 8,11 millones de libras en el informe que cubre abril de 2025 a marzo de 2026. La planta sitúa el hilado y el tejido junto a los centros de teñido y confección de la zona, acercando la producción de hilados y tejidos aguas arriba a los procesadores aguas abajo y sus enlaces con el aeropuerto y el puerto.
Mercado Textil del Corredor Económico del Este
Se prevé que el Corredor Económico del Este, que comprende Rayong, Chonburi y Chachoengsao, sea la geografía de mayor crecimiento, con una CAGR del 1,85% durante 2027-2032. World Flex operaba una planta de hilado elástico en Pluak Daeng, Rayong, con una capacidad instalada de 63.000 toneladas métricas por año a 31 de diciembre de 2025. Toyobo Indorama Advanced Fibers fabrica y vende hilado para airbags en su fábrica en la Provincia de Rayong. Estas operaciones ofrecen a los fabricantes de textiles y prendas aguas abajo un acceso potencial a la producción de hilado elástico y de seguridad automotriz dentro del corredor. Para los convertidores, la diferencia relevante es que el hilado elástico y el hilado para airbags sirven a diferentes productos terminados, por lo que la oportunidad comercial depende de adaptar cada hilado a su aplicación textil en lugar de depender únicamente de la capacidad instalada.
La producción textil provincial difiere tanto en el modelo de fabricación como en el material que se transforma, ampliando el rango de roles industriales más allá del clúster metropolitano. Thai Wacoal informó que su filial de prendas terminadas Wacoal Lamphun Co., Ltd. contaba con 191 empleados y 2 fábricas con un total de 10.152 metros cuadrados en Muang Lamphun en 2025. En Chiang Mai, Studio Naenna produce eco-textiles tejidos a mano en seda y eco-algodón con tejedoras Karen. Asia Kangnam fabrica y distribuye tejidos de vidrio, carbono, aramida y sílice y productos técnicos de fibra relacionados desde Chachoengsao. Estas ubicaciones ofrecen diferentes vías hacia el valor textil a través de la fabricación de prendas en filiales, la producción tejida a mano y los tejidos industriales, convirtiendo la expansión provincial en una elección sobre la actividad de producción que se está desarrollando.
Marco Regulatorio y Perspectivas
Esta comparación evalúa jurisdicciones seleccionadas desde la perspectiva de los fabricantes textiles que planifican inversiones en procesamiento húmedo. El Ministerio de Industria de Tailandia exige que las aguas residuales de las fábricas sean tratadas más allá de la dilución y que cumplan los límites de efluentes prescritos antes de su descarga, en virtud de una notificación vigente desde el 7 de junio de 2017. Para los proyectos de Samut Prakan que buscan la promoción de la actividad BOI 9.6, la guía de 2026 generalmente requiere parques industriales o zonas promovidas que cumplan los requisitos, con tecnología respetuosa con el medio ambiente requerida en todos los casos. La guía permite excepciones para las ampliaciones de proyectos existentes con medidas de reducción del impacto, la impresión digital textil en todas las áreas y los proyectos de mejora ambiental que cumplan los requisitos en áreas de negocio existentes.
Tabla Regulatoria
| Factor de decisión | Tailandia | Samut Prakan |
|---|---|---|
| Autoridad principal | Departamento de Obras Industriales para la regulación de fábricas; Junta de Inversiones para la promoción | Departamento de Obras Industriales bajo el marco nacional de fábricas; Junta de Inversiones para la promoción |
| Instrumentos clave o dirección | Notificación de efluentes de fábricas vigente desde el 7 de junio de 2017; actividad de procesamiento textil BOI 9.6 en la guía de 2025 | Requisitos nacionales de efluentes y condiciones de la actividad BOI 9.6 aplicadas a proyectos elegibles en la provincia |
| Efecto comercial | Tratamiento más allá de la dilución antes de la descarga; zonas de calificación generalmente requeridas para el procesamiento húmedo promovido, con tecnología respetuosa con el medio ambiente en todos los casos | Fuera de las zonas de calificación, las ampliaciones de proyectos existentes requieren medidas de reducción del impacto; la impresión digital puede ubicarse en todas las áreas, y los solicitantes de mejora ambiental que cumplan los requisitos pueden utilizar sitios existentes |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de Tailandia equilibra una vía de promoción de inversiones para el procesamiento textil elegible frente a las obligaciones de tratamiento y la selección condicional de sitios. Samut Prakan también obtiene una calificación Media porque la expansión en sitios existentes tiene una vía de promoción condicional, mientras que la obligación nacional de aguas residuales continúa rigiendo la descarga de las fábricas. La dirección Sin cambios refleja el requisito de descarga establecido y las condiciones de promoción organizadas en torno al tipo de proyecto y la ubicación, lo que respalda la continuidad en el trabajo de tratamiento y diseño de sitios que los fabricantes deben planificar.
Etapas de la Cadena de Valor
Esta comparación sigue cómo los proveedores capturan valor a medida que las fibras se convierten en tejidos y prendas terminadas. La producción tailandesa incluye el suministro de fibra de viscosa, la fabricación integrada de tejidos y negocios de confección que también venden sus productos terminados. Toray Textiles (Thailand) PCL transfiere tejidos hilados de la Planta 1 a su propia Planta 2 para el blanqueo, teñido y acabado. Esa conexión interna ilustra por qué el control de etapas de procesamiento sucesivas puede importar tanto como el número de proveedores independientes involucrados.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de fibras | Productores de fibra de viscosa cortada como Thai Rayon PCL; proveedores de algodón como Thai Textile Industry PCL | Ventas de fibras y materias primas | Adecuación de las especificaciones de fibra con los requisitos de tejido aguas abajo | Calificar las especificaciones de materiales con los productores de tejidos antes de la producción |
| Formación de hilados y tejidos | Productores integrados de hilados y tejidos como Toray Textiles (Thailand) PCL y Thai Textile Industry PCL | Ventas de hilados y tejidos | Desequilibrio entre la formación de tejidos y las cargas de procesamiento aguas abajo | Coordinar las tiradas de hilado y tejido con los calendarios de acabado |
| Blanqueo, teñido y acabado | Procesadores integrados de tejidos como Toray Textiles (Thailand) PCL | Ventas de tejidos terminados que incorporan el valor del procesamiento | Secuenciación del procesamiento de tejidos hilados y de filamentos | Agrupar tiradas de procesamiento compatibles y alinear los traspasos con la formación de tejidos |
| Fabricación y venta de prendas | Productores de prendas como TNLX Co Ltd y Thai Wacoal PCL con sus filiales de fabricación | Ventas de prendas terminadas | Alineación entre las unidades de fabricación y la empresa vendedora | Vincular las liberaciones de producción de prendas con los requisitos de la operación de venta |
| Fuente: Mordor Intelligence | ||||
La integración concentra la responsabilidad del traspaso entre la formación de tejidos y el procesamiento húmedo, convirtiendo el rendimiento equilibrado en una decisión operativa central. Las filiales de Thai Wacoal actúan como unidades de fabricación y venden la mayor parte de su producción a la empresa matriz. Esa estructura sitúa la conexión entre producción y ventas comerciales dentro del grupo. Internalizar el traspaso puede, por tanto, concentrar el rendimiento de las ventas de tejidos terminados y prendas dentro del grupo productor, al tiempo que lo expone a cuellos de botella en cada etapa de transformación.
Panorama Competitivo
Concentración del Mercado
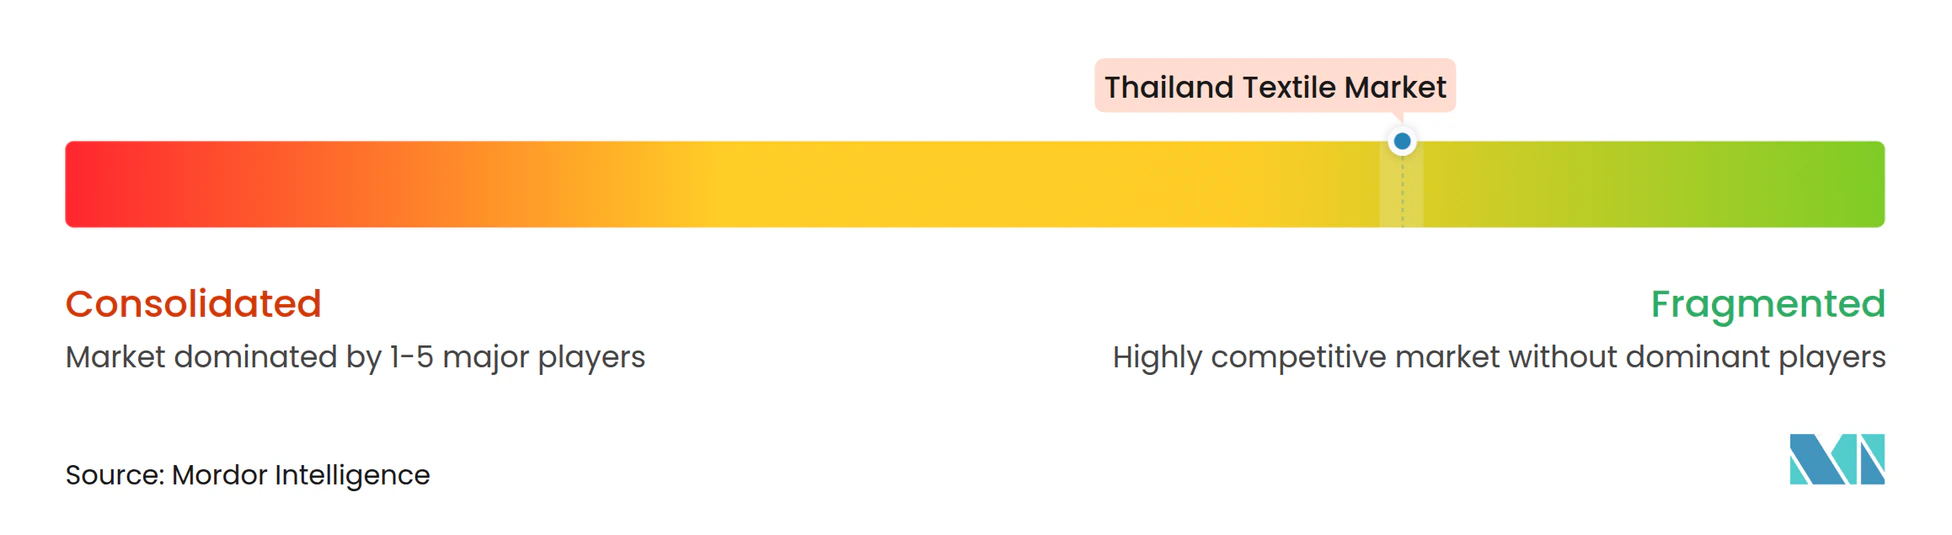
La competencia abarca fabricantes de prendas y especialistas en materiales, incluida TNLX Co Ltd, que recibió el negocio textil de Thanulux PCL con efecto a partir del 1 de julio de 2023 y era propiedad en un 70,00% de I.C.C. International PCL a 31 de diciembre de 2025. TPCS PCL (anteriormente Textile Prestige PCL) adoptó su nombre actual el 28 de abril de 2021 y fabrica telas y productos no tejidos. Nan Yang Textile Group es un fabricante de prendas de vestir, mientras que Thai Textile Industry PCL fabrica, importa y distribuye algodón, hilados, tejidos y prendas. Erawan Textile Co Ltd producía hilo de algodón y poliéster T/C en Samut Prakan y era una inversión asociada de ICC International en 2025. El informe de 2025 de TPCS describió una mayor competencia de precios y un crecimiento más lento del mercado automotriz en Tailandia y en el extranjero, lo que muestra la presión de precios dentro de esta estructura de proveedores especializados.
Nan Yang Textile Group opera 6 fábricas de prendas en Tailandia, Laos y Vietnam. Su capacidad anual combinada es de 58 millones de prendas. Esas fábricas tienen una fuerza laboral combinada de 11.000 personas. Para un competidor de un solo país, igualar la oferta de esa red requeriría acceso a producción en países adicionales junto con capacidad de fabricación de prendas.
La amplia categoría de Productos para Uso Industrial de TPCS representó el 62,04% de los ingresos por ventas y servicios en 2025, frente al 64,27% en 2024. La categoría incluye aplicaciones automotrices y de fábrica. En 2025, TPCS también informó investigación y desarrollo conjunto con clientes en India, Malasia y Vietnam sobre productos que incluyen revestimientos de techo y filtros de aire. Los nuevos participantes en la fabricación de tejidos que persigan ese enfoque necesitarían recursos de diseño de aplicaciones antes de ofrecer un revestimiento de techo o filtro de aire terminado.
Líderes de la Industria Textil de Tailandia
-
TNLX Co Ltd
-
TPCS PCL
-
Nan Yang Textile Group
-
Thai Textile Industry PCL
-
Erawan Textile Co Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Textil de Tailandia Empresas cubiertas en este informe
- TNLX Co Ltd
- TPCS PCL
- Nan Yang Textile Group
- Thai Textile Industry PCL
- Erawan Textile Co Ltd
- Toray Textiles (Thailand) PCL
- High-Tech Apparel Co Ltd
- Hong Seng Knitting Co Ltd
- Thai Acrylic Fibre Co Ltd
- Thai Rayon PCL
- Indorama Polyester Industries PCL
- Kangwal Textile Co Ltd
- Indo Thai Synthetics Co Ltd
- Thai Wacoal PCL
- PASAYA (Tara Textile Co Ltd)
- Perma Corporation Co Ltd
- Sahapattanapibul Textile Unit
- Empire Textile Co Ltd
Oportunidades Clave para los Participantes del Mercado
La comparación examina el suministro de fibras recicladas y dos aplicaciones textiles aguas abajo que pueden utilizar materiales recuperados. La guía del BOI de 2026 enumera la promoción A4 para la fabricación de fibras recicladas, actividad 9.4, solo para proyectos que utilicen desechos o residuos nacionales. Thai Polyester fabrica hilado de poliéster reciclado a partir de botellas de PET, residuos de hilado y residuos de tejido, mientras que SC GRAND convierte residuos textiles y plásticos en fibras, hilados y tejidos para usos en confección y textiles para el hogar. Estas vías de producción convierten la apertura comercial en una secuencia desde el material recuperado hasta los productos textiles utilizables, con tareas de desarrollo distintas en las etapas de fibra, tejido para confección y tejido para el hogar.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador/líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro de fibras recicladas a partir de desechos nacionales | Se incluyó una vía de producción de fibras en el marco de promoción de 2025 | Hilanderos textiles y productores de materiales | Construir la propuesta de fibra en torno a desechos o residuos nacionales calificados | Lograr propiedades de fibra repetibles a partir del material de alimentación seleccionado | Proveedores de materiales reciclados como Thai Polyester Co., Ltd. |
| Hilados y tejidos reciclados para confección | Las capacidades de reciclaje comercial conectan los materiales recuperados con la producción de hilados y tejidos para confección | Fabricantes de moda y confección | Desarrollar programas repetibles de tejido para prendas utilizando insumos reciclados calificados | Mantener la consistencia a través de la conversión de hilados y tejidos | SC GRAND y Thai Polyester Co., Ltd. |
| Tejidos reciclados para textiles del hogar | La producción de residuos a tejido incluye aplicaciones de mobiliario | Fabricantes de textiles para el hogar y mobiliario | Desarrollar construcciones de tejido reciclado para programas de sillas y sofás | Calificar la construcción del tejido para su uso previsto en mobiliario | Productores de materiales para textiles del hogar como SC GRAND |
| Fuente: Mordor Intelligence | |||||
La apertura central consiste en conectar la producción de materiales recuperados con una aplicación textil repetible que un fabricante aguas abajo pueda utilizar. La fabricación de fibras, la conversión de hilados y el desarrollo de tejidos añaden cada uno una tarea comercial diferente, por lo que la estrategia más sólida conecta esas etapas en torno a un producto de prenda o textil para el hogar definido. Los proveedores exclusivos de fibras necesitarían un convertidor para desarrollar el hilado o tejido requerido, mientras que productores como SC GRAND pueden desarrollar esas formas dentro de sus propias operaciones.
Desarrollos recientes de la industria en Mercado Textil de Tailandia
- Agosto de 2026: Toyobo Co., Ltd. acordó adquirir la participación del 50% de Indorama Polyester Industries PCL en el productor de hilado para airbags con sede en Bangkok, Toyobo Indorama Advanced Fibers Co., Ltd., con la adquisición programada para finales de octubre de 2026.
- Marzo de 2026: Lenzing comenzó a producir fibras de lyocell de grado no tejido en Prachinburi, Tailandia, la primera producción de esas fibras en Asia, antes de la comercialización completa de la nueva capacidad.
- Diciembre de 2025: El Departamento de Obras Industriales otorgó licencia a 3 nuevas fábricas de prendas confeccionadas en Tailandia.
Mercado Textil de Tailandia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado textil de Tailandia mide el gasto anual en materiales textiles y productos textiles vendidos a compradores en Tailandia, en USD. Abarca bienes utilizados en aplicaciones textiles de confección, hogar, industrial, médica, transporte y otras.
Exclusiones del alcance: Se excluyen los márgenes minoristas posteriores en prendas de vestir y productos textiles terminados, la maquinaria y el equipo textil, y los productos químicos y tintes para el procesamiento textil vendidos por separado.
Descripción General de la Segmentación
- Por Aplicación
- Moda y Confección
- Textiles Industriales/Técnicos
- Textiles para el Hogar y Decoración
- Textiles Médicos y Sanitarios
- Textiles Automotrices y de Transporte
- Otros (Textiles Protectores, Deportivos, etc.)
- Por Materia Prima
- Fibras Naturales
- Algodón
- Lana
- Seda
- Fibras Sintéticas
- Poliéster
- Nailon
- Rayón / Viscosa
- Acrílico
- Polipropileno
- Fibras Recicladas
- Otros (Fibras Especiales de Alto Rendimiento (Aramida, Carbono, UHMWPE))
- Fibras Naturales
- Por Proceso / Tecnología
- Tejido Plano
- Tejido de Punto
- No Tejido
- Hilado por Fusión (Hilado por Fusión / Soplado por Fusión)
- Hidroentrelazado por Vía Seca
- Vía Húmeda
- Agujeteado
- Tejido 3D y Telas Espaciadoras
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El análisis secundario se basa en fuentes como la Oficina de Economía Industrial (OIE), el Instituto Textil de Tailandia, el Banco de Tailandia y la Junta de Inversiones de Tailandia. Las series de producción, ventas y comercio de la OIE ayudan a rastrear fibras, telas y prendas, y las estadísticas textiles anuales del instituto proporcionan contexto de productos e industria. El trabajo sectorial del banco central y las normas de promoción de inversiones aclaran las condiciones laborales y las actividades de modernización elegibles.
Los archivos de empresas, informes anuales, materiales para inversores y reportes comerciales de reputación pueden añadir evidencia a nivel de empresa sobre capacidad, productos y operaciones, y luego ser verificados con los indicadores oficiales de la industria y el comercio. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y una encuesta breve pueden dirigirse a productores, importadores, convertidores y compradores textiles con sede en Tailandia, incluidas aplicaciones de confección, hogar, técnicas, médicas y de transporte. Los encuestados pueden verificar los hallazgos secundarios sobre canales de venta, combinación de productos, uso de capacidad, precios realizados y condiciones de demanda, con discrepancias que se investigan según su período y base de transacción subyacentes. Cuando la evidencia sigue siendo escasa, los analistas pueden marcar el supuesto afectado para un seguimiento específico y triangularlo con otro tipo de encuestado y la evidencia disponible de producción, comercio o empresa.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 40% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsiones
Una estimación de arriba hacia abajo parte del suministro doméstico aparente de Tailandia de materiales y productos textiles, utilizando la producción local y las importaciones mientras se ajusta por exportaciones e inventarios donde la evidencia lo permite, y valora las primeras ventas comerciales calificadas a precios de productor o de primer mayorista. Las series de producción, ventas domésticas y comercio de la OIE, las estadísticas de productos del Instituto Textil de Tailandia, las divulgaciones de capacidad y utilización de las empresas, y las tendencias observadas en los precios de fibras o telas proporcionan verificaciones sobre oferta, demanda, combinación de productos y valor, mientras que la demanda de prendas vinculada al turismo, la inversión en maquinaria y la actividad de textiles técnicos ayudan a interpretar los cambios en las aplicaciones. Las participaciones de segmento se construyen a partir de la evidencia disponible de productos, materiales y procesos y se reconcilian dentro de cada eje, mientras que los consolidados selectivos de proveedores o las verificaciones de precio de venta muestreado por volumen comprueban el total y los segmentos de materiales. Una regresión multivariante puede proyectar el mercado a partir de patrones históricos de ventas y comercio junto con producción, producción de prendas, utilización de capacidad y movimientos relevantes de precios de insumos, con análisis de escenarios utilizado cuando las trayectorias de política, comercio o demanda divergen, y los encuestados primarios pueden verificar la dirección y plausibilidad de los impulsores individuales. Cuando falta una serie, los analistas pueden utilizar el período oficial consistente más cercano, divulgar el supuesto en los registros de trabajo y probar su efecto frente a años adyacentes e indicadores independientes de empresas o comercio.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon la estimación con señales independientes de producción, importación-exportación, ventas domésticas y empresas, luego investigan movimientos y varianzas inusuales verificando el período, la cobertura del producto, la unidad y la base de precios antes de la aprobación. Una segunda revisión verifica el límite del mercado, la aritmética y la reconciliación de segmentos, y se activa un nuevo contacto cuando la explicación de un encuestado entra en conflicto con otra evidencia o cambia un supuesto material. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos tras eventos materiales de la industria o de política, y recibe una revisión previa a la entrega.
Tamaño del Mercado Textil de Tailandia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado textil de Tailandia mide el gasto anual en materiales textiles y productos textiles vendidos a compradores en Tailandia, en USD.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Una regresión multivariante puede proyectar el mercado a partir de patrones históricos de ventas y comercio junto con producción, producción de prendas, utilización de capacidad y movimientos relevantes de precios de insumos, con análisis de escenarios utilizado cuando las trayectorias de política, comercio o demanda divergen, y los encuestados primarios pueden verificar la dirección y plausibilidad de los impulsores individuales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,05 mil millones de USD (2027) | |
| Consultora Regional A | 22 mil millones de USD (2024) | Con su base de 2024, esta estimación supera en un 335,6% el valor de este informe para 2027 de 5,05 mil millones de USD, 3 años después. Su método declarado incluye ventas de fabricantes y minoristas y se basa en el desempeño de las exportaciones, lo que puede extenderse más allá de las primeras ventas comerciales a compradores tailandeses. |
| Plataforma de Inteligencia de Mercado B | 23,21 mil millones de USD (2026) | Con su base de 2026, esta estimación supera en un 359,6% el valor de este informe para 2027 de 5,05 mil millones de USD, 1 año después. Su cobertura declarada de demanda internacional puede incluir ventas fuera del límite de primera venta doméstica. |
Los analistas de Mordor Intelligence triangularon la estimación con señales independientes de producción, importación-exportación, ventas domésticas y empresas, luego investigan movimientos y varianzas inusuales verificando el período, la cobertura del producto, la unidad y la base de precios antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado textil de Tailandia?
El mercado fue valorado en 4,97 mil millones de USD en 2026 y se estima que crecerá desde 5,05 mil millones de USD en 2027 hasta 5,39 mil millones de USD en 2032, con una CAGR del 1,31% durante 2027-2032.
¿Qué respalda la demanda de textiles en Tailandia?
Una distribución más rápida y la producción local de insumos respaldan la demanda textil. ICC International vinculó el inventario de tiendas y almacenes en línea en 2025 para responder al crecimiento en línea.
¿Qué aplicación lidera la industria textil de Tailandia?
La moda y confección representó el 62,58% del mercado en 2026. Se prevé que los textiles industriales/técnicos crezcan más rápidamente con una CAGR del 1,72% durante 2027-2032.
¿Qué empresas compiten en el sector textil tailandés?
Los competidores incluyen TNLX Co Ltd, propiedad en un 70,00% de I.C.C. International PCL a 31 de diciembre de 2025, y TPCS PCL (anteriormente Textile Prestige PCL), seguidos de Nan Yang Textile Group, Thai Textile Industry PCL y Erawan Textile Co Ltd.
¿Cuál es un desafío importante para los productores tailandeses de prendas?
La Oficina de Economía Industrial informó importaciones de prendas de vestir por valor de 514,38 millones de USD en el primer trimestre de 2026, un 16,23% más interanual. La mayoría eran productos de menor precio procedentes de China, Vietnam y Bangladesh.
¿Qué áreas lideran el sector textil en Tailandia?
El Gran Bangkok y la cercana Samut Prakan fueron la mayor geografía en 2025. Se prevé que el Corredor Económico del Este crezca más rápidamente con una CAGR del 1,85% durante 2027-2032.