
Analyse des Thailand-Textilmarkts von Mordor Intelligence
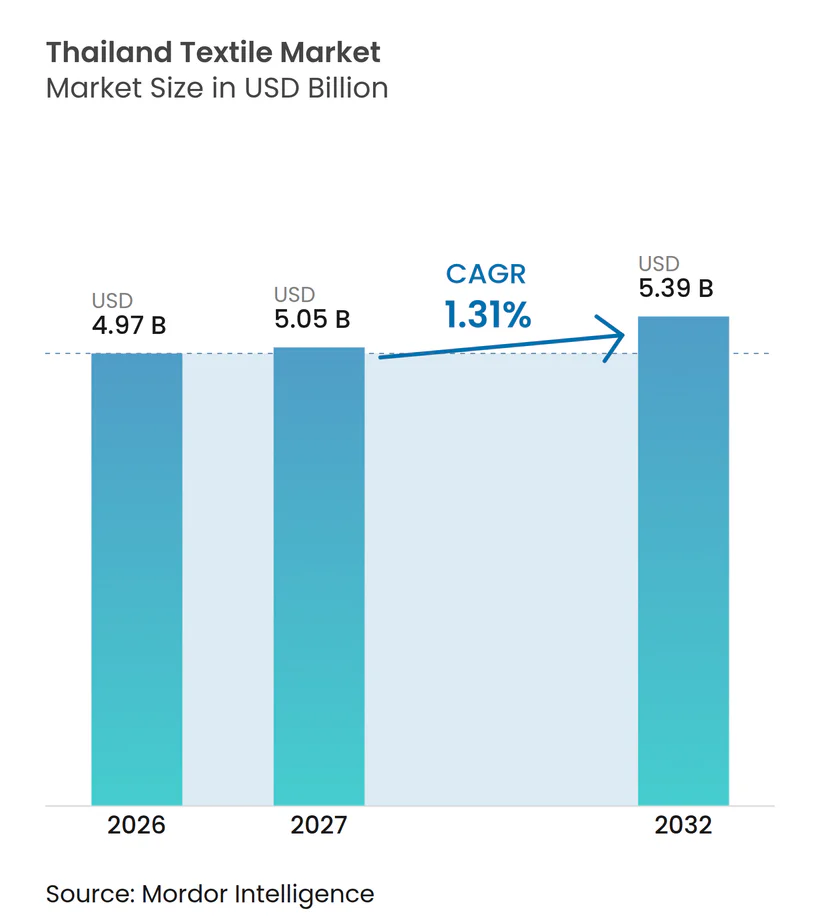
Das Thailand Textilmarktvolumen wurde im Jahr 2026 auf 4,97 Milliarden USD geschätzt und soll von 5,05 Milliarden USD im Jahr 2027 auf 5,39 Milliarden USD bis 2032 wachsen, bei einer CAGR von 1,31 % während des Prognosezeitraums (2027–2032).
Das Wachstum in Thailand hängt davon ab, die Bekleidungsproduktion mit schnelleren Wegen von der Verbrauchernachfrage zur Bekleidungsauffüllung zu verbinden. Die lokale Faser- und Garnherstellung bietet Materialoptionen, während förderfähige Maschinenanreize die Effizienzmodernisierung unterstützen können. Günstigere Bekleidungsimporte aus China und Vietnam sowie die Kosten für die Entwicklung produktiver Bekleidungsarbeiter können die Erträge aus der Expansion begrenzen. Der Wettbewerb erstreckt sich daher auf integrierte Bekleidungslieferanten und Hersteller von anwendungsspezifischen Vliesartikeln. Zusammen begünstigen diese Drücke eine Maschinenmodernisierung, die an einen definierten Endverwendungszweck geknüpft ist, und schränken den Spielraum für eine breite Bekleidungskapazitätserweiterung ein.
Wichtigste Erkenntnisse des Berichts
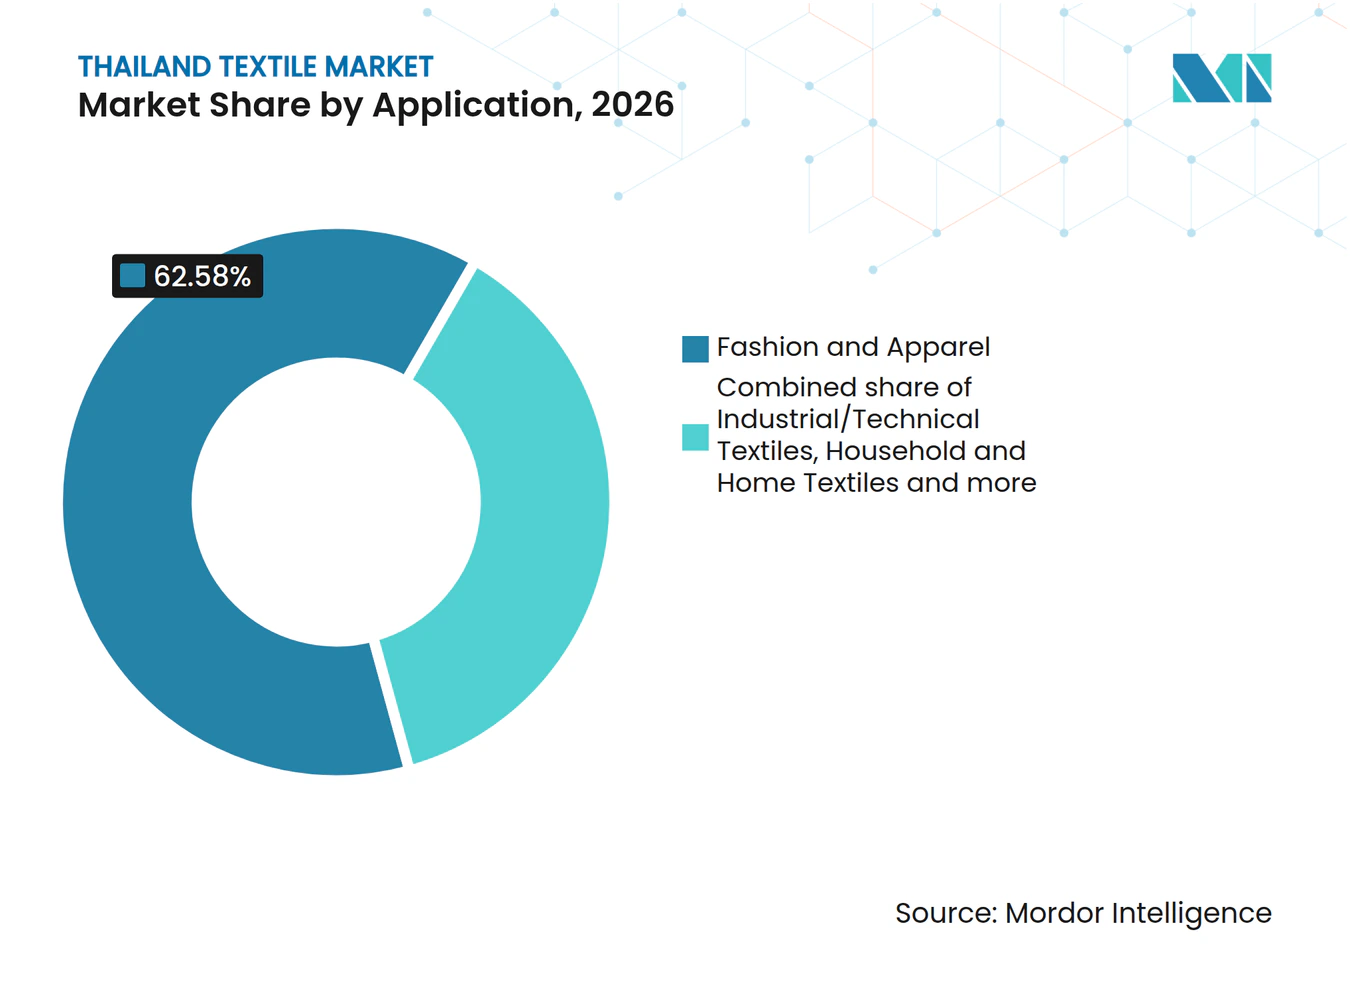
- Nach Anwendung hielt Mode und Bekleidung im Jahr 2026 einen Marktanteil von 62,58 % am Thailand Textilmarkt, während Industrie-/Technische Textilien mit einer CAGR von 1,72 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
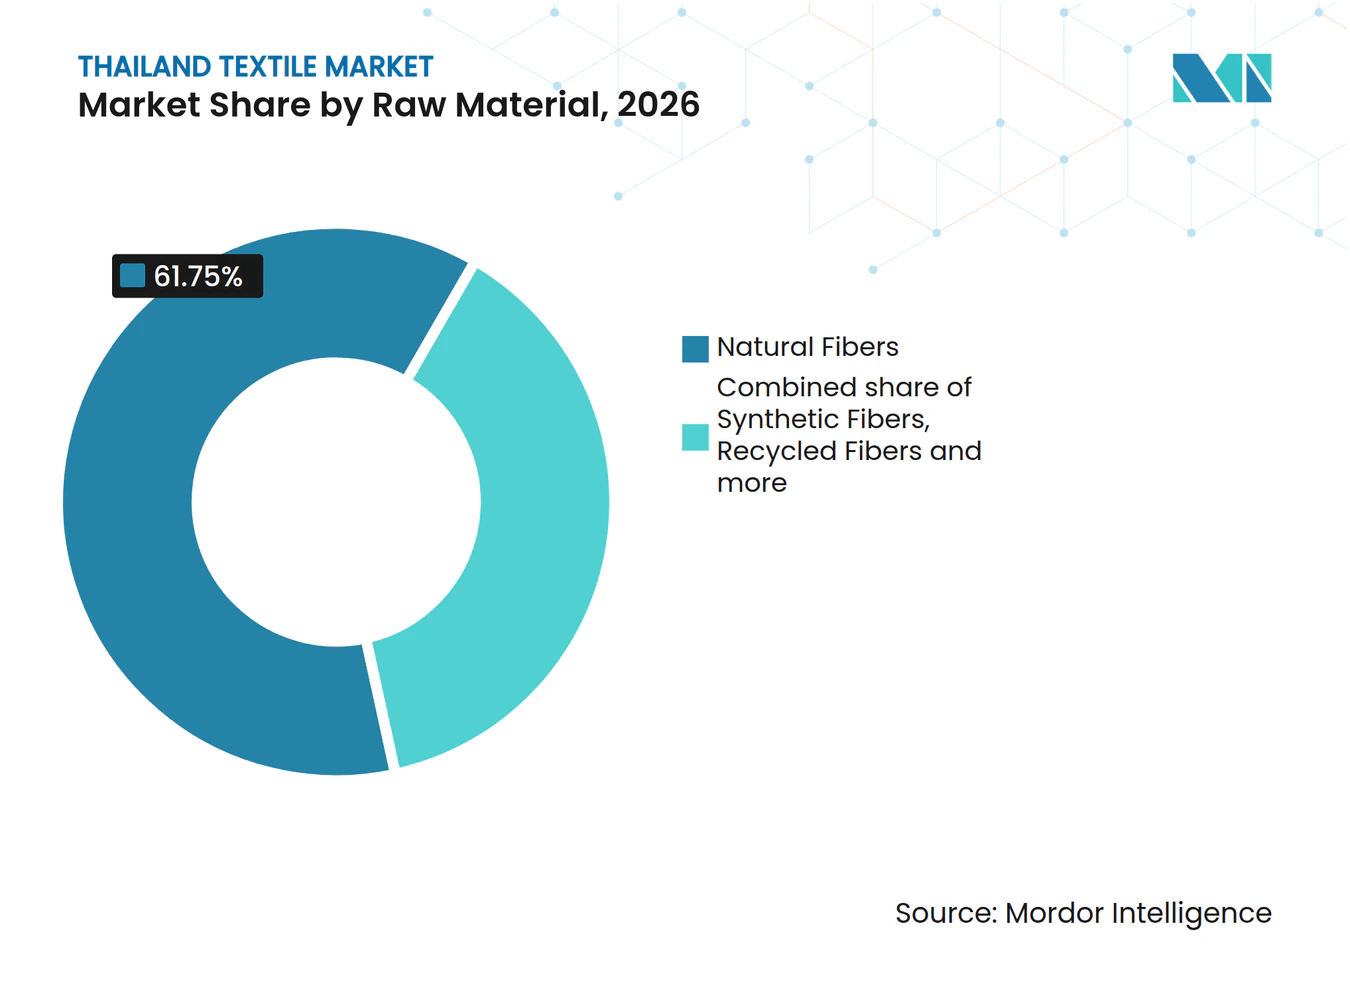
- Bei den Rohmaterialien entfielen im Jahr 2026 61,75 % des Thailand Textilmarktvolumens auf Naturfasern, und Synthetikfasern sollen mit einer CAGR von 1,62 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen.
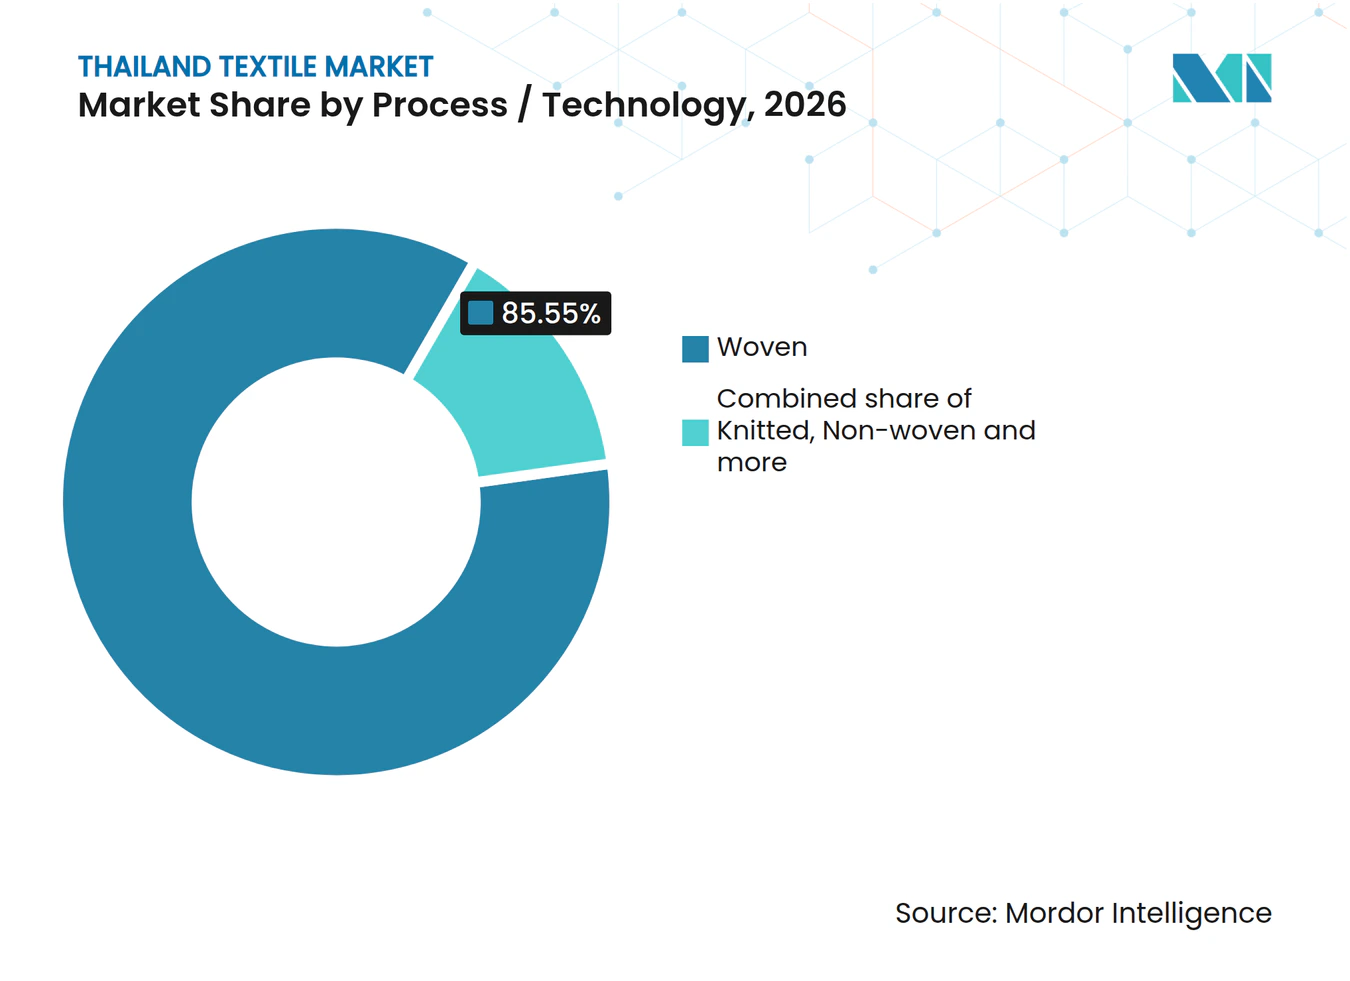
- Bei den Prozessen und Technologien führten gewebte Textilien im Jahr 2026 mit einem Marktanteil von 85,55 %, wobei Vliestextilien mit einer CAGR von 1,66 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
- Geografisch gesehen waren Groß-Bangkok und das nahe gelegene Samut Prakan im Jahr 2025 die größte Region, während der Östliche Wirtschaftskorridor mit einer CAGR von 1,85 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Inländischer tourismusbedingter Bekleidungsaufschwung | +0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Staatliche BOI-Anreize zur Maschinenmodernisierung | +0.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Durch E-Commerce getriebene schnelle Reaktionslieferketten | +0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Lokale Verfügbarkeit von Synthese- und Viskosefaserkapazitäten | +0.6% | Ban Bueng, Chonburi | Mittelfristig (2–4 Jahre) |
| Nachfrage nach technischen Textilien aus thailändischen Automobil- und Medizinclustern | +0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Einführung von Blockchain-Rückverfolgbarkeit für ESG-Compliance (unterberichtet) | +0.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inländischer tourismusbedingter Bekleidungsaufschwung
Inlandsreisen können die Nachfrage nach thailändischer Bekleidung ankurbeln, wenn Einwohner Freizeitkleidung für Reisen oder Urlaubskleidung an ihren Reisezielen kaufen. Bekleidungshersteller, die diese Käufe bedienen, würden Verkäufe von Hemden, Shorts und leichten Überwürfen in Ersatzstoffbestellungen umwandeln. Da der Kauf an einen Reiseanlass geknüpft ist, können kurze Produktionsläufe das Engagement für ein reisezielspezifisches Design begrenzen. Eine schnelle Nachlieferung kann einem erfolgreichen Kleidungsstück ein weiteres Verkaufsfenster innerhalb der relevanten Reisesaison verschaffen. Wiederholte kleine Stoffbestellungen würden Webereien begünstigen, die zwischen Reisebekleidungsdesigns wechseln können, ohne dass Bekleidungshersteller große Erstauflagen eingehen müssen.
Staatliche BOI-Anreize zur Maschinenmodernisierung
Das BOI erhielt im Jahr 2025 135 Anträge auf Maschinenwechsel, gegenüber 54 im Jahr 2024, branchenübergreifend. Sein Leitfaden für 2026 klassifiziert die Herstellung anderer Fasern, Garne oder Stoffe mit wesentlicher Rohstofftransformation sowie die Herstellung von Bekleidung und Haushaltstextilien als Gruppe B. Förderfähige bestehende Projekte können Befreiungen von Maschineneinfuhrzöllen und eine dreijährige Befreiung von der Körperschaftsteuer auf Einnahmen aus bestehenden Projekten erhalten, begrenzt auf 50 % der Verbesserungsinvestition ohne Grundstück und Betriebskapital. Antragsteller müssen Mindestinvestitionsanforderungen und Kriterien für Modernisierungspläne erfüllen, während zuvor geförderte Projekte erst nach Ablauf von Steuerbefreiungen oder -ermäßigungen oder bei fehlender Befreiung förderfähig sind. Mit inländischen Automatisierungsbranchenverflechtungen, die mindestens 30 % des Systemwerts abdecken, steigt die Befreiungsgrenze auf 100 % der Verbesserungsinvestition ohne Grundstück und Betriebskapital. Qualifizierende Automatisierung kann somit die Kostenposition einer förderfähigen Weberei für die Bedienung von Stoff- und Bekleidungsaufträgen verbessern und die Lieferantenauswahl zu einem Teil der Modernisierungsökonomie machen.
E-Commerce-getriebene Schnellreaktions-Lieferketten
Der Online-Verkauf schafft eine Textilnachfragechance, wenn Händler die Kanalaktivität mit der Verfügbarkeit physischer Produkte verknüpfen. Der Modeprodukthändler ICC International berichtete, dass er im Jahr 2025 Filial- und Online-Lagerbestände verknüpfte, um auf das Online-Wachstum zu reagieren und Produkte in Richtung nachfragestarker Kanäle umzuverteilen. In seinem Filialnetz nutzte das Unternehmen auch tägliche Verkaufs- und Einkaufsdaten, um die Nachfrage zu prognostizieren und flexible Produktionsplananpassungen zu signalisieren. Für Bekleidungslieferanten bieten diese Vereinbarungen einen potenziellen Weg von der durch einen Händler beobachteten Nachfrage zu nachfolgenden Produktionsentscheidungen. Die Umverteilung kann Käufer aus bestehenden Produkten bedienen, während Produktionssignale den nächsten Nachlieferungszyklus steuern können. Reaktionsfähige Bekleidungshersteller können daher die über Verkaufskanäle offenbarte Nachfrage verfolgen, ohne jede Online-Transaktion als Anforderung für zusätzliche Produktion zu behandeln.
Lokale Verfügbarkeit von Synthese- und Viskosefaserkapazitäten
Die lokale Faserverfügbarkeit gibt thailändischen Stoffherstellern eine Inputproduktionsbasis, die die Materialauswahl vor der Herstellung des fertigen Stoffs unterstützen kann. Thai Polyester Co., Ltd. berichtet von einer kombinierten Polyesterfaser- und Garnkapazität von 350.000 Tonnen jährlich in seiner Fabrik in Ban Bueng, Chonburi. Dieser kombinierte Produktionsumfang verbindet die Faserherstellung mit der Garnversorgung und platziert aufeinanderfolgende vorgelagerte Verarbeitungsschritte innerhalb der lokalen Polyesterkette. Thai Rayon PCL stellt ebenfalls Viskosestapelfasern in Thailand her. Für Stoffhersteller besteht die Nachfragechance darin, diese verfügbaren Materialwege in Produktionsprogramme umzuwandeln und Faser- und Garnspezifikationen mit dem beabsichtigten fertigen Textil zu verknüpfen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Arbeitskosten und Fachkräftemangel | -0.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Günstigere Bekleidungsimporte aus China und Vietnam | -0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Enge KMU-Kreditvergabe durch erhöhte NPL-Quoten (unterberichtet) | -0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wasserknappheitsvorschriften für Färberei-/Veredelungsabwässer (unterberichtet) | -0.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Arbeitskosten und Fachkräftemangel
Die Arbeitsmarktexposition verbindet die Kosten der Entwicklung produktiver Arbeitskräfte mit dem Risiko, eine alternde Belegschaft in der Bekleidungsindustrie zu ersetzen. Im Jahr 2025 warnte der Thailändische Bekleidungshersteller-Verband, dass eine Mindestlohnerhöhung die Arbeitgeberkosten steigern würde, insbesondere für neue und ungelernte Arbeitskräfte mit geringer Produktivität. Die Bank of Thailand erklärte im April 2026, dass die meisten thailändischen Bekleidungsarbeiter über 45 Jahre alt seien, und empfahl die Entwicklung qualifizierterer Arbeitskräfte, um künftige Engpassrisiken zu reduzieren.[1] Diese Einschätzungen unterscheiden die Kosten der Beschäftigung weniger erfahrener Arbeitskräfte von der Schwierigkeit, Fachkenntnisse bei einer alternden Belegschaft aufrechtzuerhalten. Schulungsmaßnahmen können dieses Missverhältnis abmildern, doch müssen Hersteller Berufseinsteiger erst entwickeln, bevor sie auf deren produktiven Beitrag zählen können. Eine Expansion in der Bekleidungsindustrie ist daher mit einer Belegschaftsentwicklungslast verbunden, zusätzlich zu den zu erwartenden Lohnkostensteigerungen.
Günstigere Bekleidungsimporte aus China und Vietnam
Günstigere importierte Bekleidung schränkt den Spielraum thailändischer Bekleidungshersteller ein, Produktionskosten über höhere Verkaufspreise zu decken. Thailands Bekleidungsimporte erreichten im ersten Quartal 2026 514,38 Millionen USD, ein Anstieg von 16,23 % im Jahresvergleich. Das Amt für Industriewirtschaft erklärte, dass es sich bei den meisten um Niedrigpreisprodukte aus China, Vietnam und Bangladesch handelte, die günstiger als die inländische Produktion waren und geringere Mindestbestellmengen erforderten.[2] Für Käufer können diese geringeren Mindestmengen die Größe einer anfänglichen Bekleidungsverpflichtung reduzieren. Für inländische Hersteller, die um diese Käufer konkurrieren, kann die Anpassung an Importpreise die Rendite je Bekleidungsauftrag schmälern. Preise oberhalb dieser Alternativen zu halten, riskiert hingegen den Verlust preissensitiver Nachfrage und stellt Hersteller vor einen schwierigen Zielkonflikt zwischen Auftragserhalt und Produktionsrenditen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Bekleidungsvolumen trifft auf technische DiversifizierungMode und Bekleidung machten 2026 einen Anteil von 62,58 % an der Größe des Thailand Textilmarkts aus. Die Produktion konfektionierter Bekleidung in Thailand wurde für 2025 auf 186,1 Millionen Stück geschätzt. Im ersten Quartal 2026 stiegen die Verkäufe von Bekleidung und Kleidungsstücken laut dem Amt für Industriewirtschaft um 2,97 % im Jahresvergleich, sowohl bei gewebten als auch bei gestrickten Kleidungsstücken. Die Sorge vor künftigen Preissteigerungen infolge des Nahost-Konflikts veranlasste Verbraucher teilweise zu Vorratskäufen in Erwartung höherer Energiekosten. Für Bekleidungsmühlen bedeutet dieses frühe Kaufverhalten, dass eine stärkere Verkaufsperiode den Bedarf an Stoffen vorziehen kann, ohne einen dauerhaften Anstieg der Bekleidungsnachfrage zu begründen.
Industrie-/Technische Textilien werden voraussichtlich das am schnellsten wachsende Segment im Thailand Textilmarkt sein, mit einer CAGR von 1,72 % im Zeitraum 2027–2032. Lenzing begann im März 2026 mit der Produktion von Lyocellfasern in Vliesstoffqualität in seinem Werk in Prachinburi, Thailand, noch vor der vollständigen Kommerzialisierung dieser neuen Kapazität.[3] Die Fasern sind für Vliesstoffprodukte wie Babytücher, Gesichtsmasken und Körperpflegeartikel bestimmt. Für Verarbeiter technischer Textilien bietet die Produktion dieser Qualität in Thailand eine Versorgungsoption, auf deren Basis diese Anwendungen entwickelt werden können. Diese Veränderung erweitert die Anwendungen, die eine bestehende Faseranlage bedienen kann, und macht die nachgelagerte Kommerzialisierung von Tüchern und Hygieneprodukten zum Weg zu zusätzlicher Nachfrage.



Nach Rohmaterial:
Führungsposition der Naturfasern und Wachstum der SynthetikfasernNaturfasern repräsentierten 2026 einen Marktanteil von 61,75 % im Thailand Textilmarkt. Das Seidenzucht-Departement Königin Sirikit schätzte, dass Landwirte 2025 132,55 Tonnen Seide aus den von ihm in Thailand verteilten Eiern produzierten. Für Seidenweber kann eine Erweiterung der Fabrikkapazität die Sicherung landwirtschaftlich erzeugter Rohstoffe nicht ersetzen.
Synthetikfasern werden voraussichtlich das am schnellsten wachsende Segment im Thailand Textilmarkt sein, mit einer CAGR von 1,62 % im Zeitraum 2027–2032. Für Bekleidungshersteller mit schneller Reaktionszeit in Thailand würde eine reproduzierbare Synthetikgarnspezifikation es ermöglichen, Nachbestellungen mit einer etablierten Materialwahl zu bedienen. Vliesstoffverarbeiter bieten eine andere Möglichkeit, da ihr Faserbedarf dem beabsichtigten technischen Produkt und dem Verarbeitungsprozess folgt. Lieferanten, die beide Käufergruppen ansprechen, benötigen separate Qualifizierungsprogramme, da ein Bekleidungsrohstoff nicht automatisch für die Vliesstoffproduktion geeignet ist. Dieser Ansatz könnte inländische Aufträge über Bekleidungsnachbestellungen und technische Verarbeitung diversifizieren und separate Anwendungsprogramme zum Weg von der vorgelagerten Faserversorgung zu einer breiteren Nachfrage bei thailändischen Käufern machen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Prozess / Technologie:
Gewebte Kapazität verankert ProzessvielfaltGewebte Textilien hielten 2026 den größten Segmentanteil in der Thailand Textilindustrie mit 85,55 %. Toray Textiles (Thailand) PCL meldete für den Berichtszeitraum April 2025 bis März 2026 eine jährliche Rohgewebekapazität von 28,9 Millionen Yards in Werk 1 in Phra Pradaeng, Samut Prakan. Das Werk spinnt und webt gesponnene Stoffe, darunter Polyester- und Poly-Baumwollstoffe. Diese Bandbreite verbindet eine gewebte Produktionsplattform mit mehreren Materialspezifikationen und ermöglicht es Stoffkäufern, verschiedene Zusammensetzungen innerhalb einer etablierten Fertigungsbasis zu verfolgen. Die kommerzielle Stärke der Gewebproduktion liegt daher in der Kombination aus installierter Stoffkapazität und Flexibilität bei gesponnenen Stoffzusammensetzungen.
Vliesstoffe werden voraussichtlich das am schnellsten wachsende Segment in der Thailand Textilindustrie sein, mit einer CAGR von 1,66 % im Zeitraum 2027–2032. Narula Nonwoven Company Limited meldet eine installierte Kapazität von 23.500 Tonnen pro Jahr für die Vliesstoffproduktion in Thailand. Die Produktion umfasst Polypropylen-Spunbond-, Spunmelt- und Meltblown-Stoffe für Anwendungen wie Medizin- und Hygieneprodukte. Diese Prozessvielfalt bietet Verarbeitern mehrere Wege, ein Fertigmaterial seiner beabsichtigten Anwendung innerhalb der Vliesstoffkategorie anzupassen. Die Prozessauswahl wird daher zu einem kommerziellen Differenzierungsmerkmal für Hersteller, die diese Anwendungen bedienen, da eine Kapazitätserweiterung nur dann Wert schafft, wenn der resultierende Stoff den Anforderungen des Verarbeiters entspricht.
Geografische Analyse
Textilmarkt Groß-Bangkok und nahegelegenes Samut Prakan
Groß-Bangkok und das nahegelegene Samut Prakan waren im Jahr 2025 die größte Region im Thailand Textilmarkt. Die dichten Web-, Färberei- und Bekleidungszentren der Region waren mit dem Suvarnabhumi-Flughafen und dem Hafen Laem Chabang verbunden. Toray Textiles (Thailand) PCL's Werk 1 in Phra Pradaeng hatte im Bericht für April 2025–März 2026 eine angegebene jährliche Garnkapazität von 8,11 Millionen Pfund. Das Werk platziert Spinnen und Weben neben den Färberei- und Bekleidungszentren der Region und bringt die vorgelagerte Garn- und Stoffproduktion in die Nähe nachgelagerter Verarbeiter und ihrer Flughafen- und Hafenanbindungen.
Textilmarkt Östlicher Wirtschaftskorridor
Der Östliche Wirtschaftskorridor, bestehend aus Rayong, Chonburi und Chachoengsao, soll die am schnellsten wachsende Region sein, mit einer CAGR von 1,85 % im Zeitraum 2027–2032. World Flex betrieb zum 31. Dezember 2025 eine Elastikgarnanlage in Pluak Daeng, Rayong, mit einer installierten Kapazität von 63.000 Tonnen pro Jahr. Toyobo Indorama Advanced Fibers stellt Airbag-Garn in seiner Fabrik in der Provinz Rayong her und vertreibt es. Diese Betriebe geben nachgelagerten Textil- und Bekleidungsherstellern potenziellen Zugang zur Elastik- und Automobil-Sicherheitsgarnproduktion innerhalb des Korridors. Für Verarbeiter besteht der relevante Unterschied darin, dass Elastikgarn und Airbag-Garn verschiedenen Fertigprodukten dienen, sodass die kommerzielle Chance davon abhängt, jedes Garn seiner Textilverwendung zuzuordnen, und nicht allein von der installierten Kapazität.
Die provinzielle Textilproduktion unterscheidet sich sowohl im Fertigungsmodell als auch im transformierten Material und erweitert die Bandbreite industrieller Rollen über den Ballungsraumcluster hinaus. Thai Wacoal berichtete, dass seine Fertigbekleidungstochter Wacoal Lamphun Co., Ltd. im Jahr 2025 in Muang Lamphun 191 Mitarbeiter und 2 Fabriken mit insgesamt 10.152 Quadratmetern hatte. In Chiang Mai produziert Studio Naenna handgewebte Ökotextilien aus Seide und Öko-Baumwolle mit Karen-Webern. Asia Kangnam stellt Glas-, Kohlenstoff-, Aramid- und Kieselsäurestoffe sowie verwandte technische Faserprodukte aus Chachoengsao her und vertreibt sie. Diese Standorte bieten verschiedene Wege zur Textilwertschöpfung durch Tochtergesellschaften für die Bekleidungsherstellung, handgewebte Produktion und Industriestoffe, was die provinzielle Expansion zu einer Entscheidung über die zu entwickelnde Produktionstätigkeit macht.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive von Textilherstellern, die Nassverarbeitungsinvestitionen planen. Thailands Industrieministerium verlangt, dass Fabrikabwässer über eine bloße Verdünnung hinaus behandelt werden und vorgeschriebene Ablaufgrenzwerte vor der Einleitung einhalten, gemäß einer Bekanntmachung, die am 7. Juni 2017 in Kraft getreten ist. Für Samut-Prakan-Projekte, die eine BOI-Aktivitätsförderung 9.6 anstreben, erfordert der Leitfaden für 2026 im Allgemeinen qualifizierende Industriegebiete oder geförderte Zonen, wobei in jedem Fall umweltfreundliche Technologie erforderlich ist. Der Leitfaden erlaubt Ausnahmen für Erweiterungen bestehender Projekte mit Maßnahmen zur Auswirkungsreduzierung, digitalen Textildruck in allen Bereichen und qualifizierende Umweltverbesserungsprojekte in bestehenden Geschäftsbereichen.
Regulatorische Tabelle
| Entscheidungsfaktor | Thailand | Samut Prakan |
|---|---|---|
| Primäre Behörde | Abteilung für Industriearbeiten für die Fabrikregulierung; Investitionsförderungsbehörde für die Förderung | Abteilung für Industriearbeiten im Rahmen des nationalen Fabrikrahmens; Investitionsförderungsbehörde für die Förderung |
| Wesentliche Instrumente oder Ausrichtung | Fabrikabwasserbekanntmachung vom 7. Juni 2017; BOI-Textilverarbeitungsaktivität 9.6 im Leitfaden 2025 | Nationale Abwasseranforderungen und BOI-Aktivität 9.6 Bedingungen für förderfähige Projekte in der Provinz |
| Kommerzielle Auswirkung | Behandlung über Verdünnung hinaus vor der Einleitung; qualifizierende Zonen im Allgemeinen für geförderte Nassverarbeitung erforderlich, mit umweltfreundlicher Technologie in allen Fällen | Außerhalb qualifizierender Zonen erfordern Erweiterungen bestehender Projekte Maßnahmen zur Auswirkungsreduzierung; digitaler Druck kann in allen Bereichen angesiedelt werden, und qualifizierende Antragsteller für Umweltverbesserungen können bestehende Standorte nutzen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Ausrichtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Thailands mittlere Bewertung balanciert einen Investitionsförderungsweg für förderfähige Textilverarbeitung gegen Behandlungspflichten und bedingte Standortauswahl. Samut Prakan erhält ebenfalls eine mittlere Bewertung, da die Erweiterung bestehender Standorte einen bedingten Förderungsweg hat, während die nationale Abwasserverpflichtung weiterhin die Fabrikeinleitung regelt. Die Richtung „Keine Änderung” spiegelt die etablierte Einleitungsanforderung und Förderungsbedingungen wider, die nach Projekttyp und Standort organisiert sind und die Kontinuität bei der Behandlungs- und Standortplanungsarbeit der Hersteller unterstützen.
Wertschöpfungskettenstufen
Dieser Vergleich verfolgt, wie Lieferanten Wert schöpfen, wenn Fasern zu Stoffen und fertigen Kleidungsstücken werden. Die thailändische Produktion umfasst Viskosefaserversorgung, integrierte Stoffherstellung und Bekleidungsunternehmen, die auch ihre Fertigprodukte verkaufen. Toray Textiles (Thailand) PCL überträgt gesponnene Stoffe von Werk 1 zu seinem eigenen Werk 2 zum Bleichen, Färben und Veredeln. Diese interne Verbindung veranschaulicht, warum die Kontrolle aufeinanderfolgender Verarbeitungsstufen genauso wichtig sein kann wie die Anzahl der beteiligten unabhängigen Lieferanten.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Faserversorgung | Viskosestapelfaserproduzenten wie Thai Rayon PCL; Baumwolllieferanten wie Thai Textile Industry PCL | Faser- und Rohmaterialverkäufe | Abstimmung der Faserspezifikationen mit nachgelagerten Stoffanforderungen | Materialspezifikationen mit Stoffproduzenten vor der Produktion qualifizieren |
| Garn- und Stoffbildung | Integrierte Garn- und Stoffproduzenten wie Toray Textiles (Thailand) PCL und Thai Textile Industry PCL | Garn- und Stoffverkäufe | Ungleichgewicht zwischen Stoffbildung und nachgelagerten Verarbeitungslasten | Spinn- und Webläufe mit Veredelungsplänen koordinieren |
| Bleichen, Färben und Veredeln | Integrierte Stoffverarbeiter wie Toray Textiles (Thailand) PCL | Fertigstoffverkäufe einschließlich Verarbeitungswert | Sequenzierung der Verarbeitung gesponnener und filamentierter Stoffe | Kompatible Verarbeitungsläufe gruppieren und Übergaben mit der Stoffbildung abstimmen |
| Bekleidungsherstellung und -verkauf | Bekleidungsproduzenten wie TNLX Co Ltd und Thai Wacoal PCL mit seinen Fertigungstöchtern | Fertigbekleidungsverkäufe | Abstimmung zwischen Fertigungseinheiten und dem verkaufenden Unternehmen | Bekleidungsproduktionsfreigaben mit den Anforderungen des Verkaufsbetriebs verknüpfen |
| Quelle: Mordor Intelligence | ||||
Die Integration konzentriert die Verantwortung für die Übergabe zwischen Stoffbildung und Nassverarbeitung und macht einen ausgewogenen Durchsatz zu einer zentralen Betriebsentscheidung. Thai Wacoals Tochtergesellschaften dienen als Fertigungseinheiten und verkaufen den größten Teil ihrer Produktion an das Mutterunternehmen. Diese Struktur platziert die Verbindung zwischen Produktion und kommerziellem Verkauf innerhalb der Gruppe. Die Internalisierung der Übergabe kann daher die Rendite aus Fertigstoff- und Bekleidungsverkäufen innerhalb der Produzentengruppe konzentrieren, während sie Engpässen in jeder Transformationsstufe ausgesetzt ist.
Wettbewerbslandschaft
Marktkonzentration
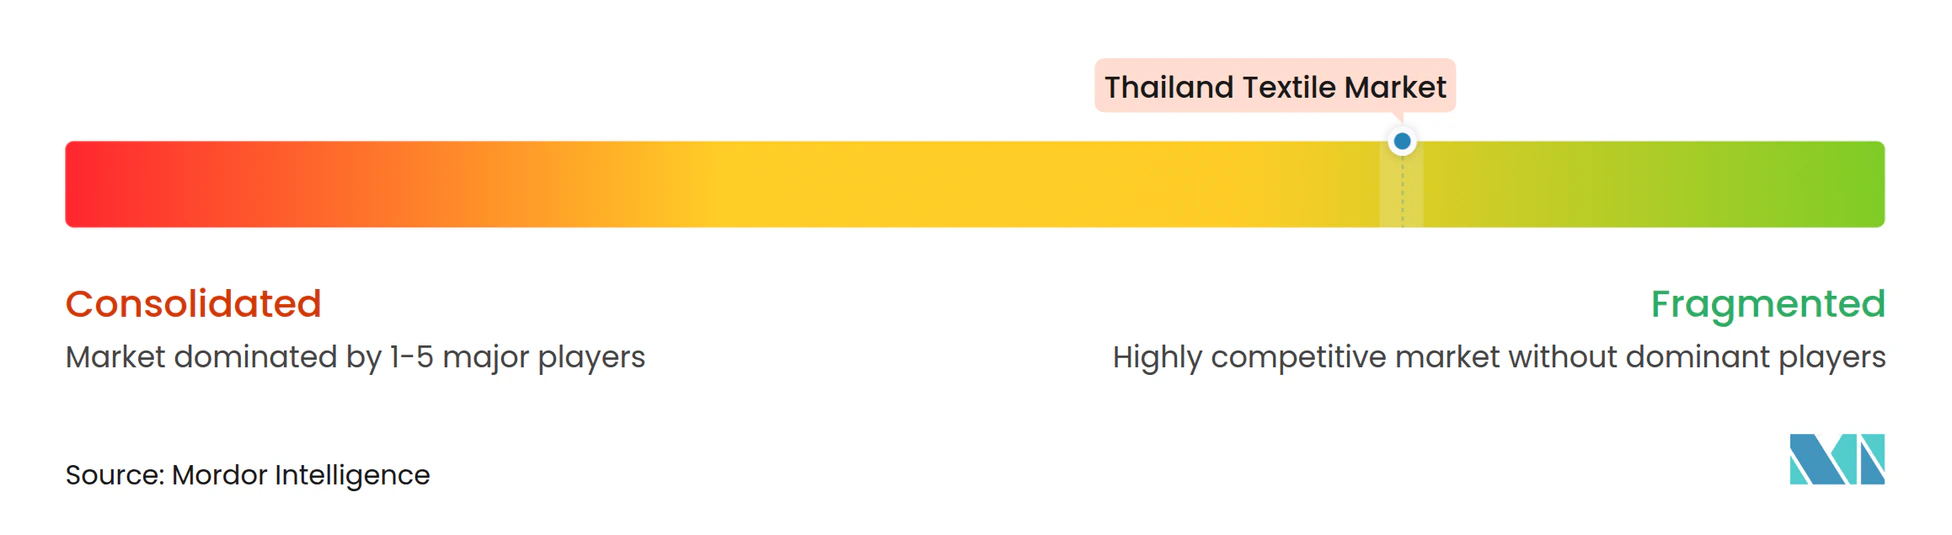
Der Wettbewerb erstreckt sich auf Bekleidungshersteller und Materialspezialisten, darunter TNLX Co Ltd, das das Textilgeschäft von Thanulux PCL mit Wirkung zum 1. Juli 2023 übernahm und am 31. Dezember 2025 zu 70,00 % von I.C.C. International PCL gehalten wurde. TPCS PCL (ehemals Textile Prestige PCL) nahm seinen aktuellen Namen am 28. April 2021 an und stellt Vliesstoffe und -produkte her. Nan Yang Textile Group ist ein Bekleidungshersteller, während Thai Textile Industry PCL Baumwolle, Garne, Stoffe und Bekleidung herstellt, importiert und vertreibt. Erawan Textile Co Ltd produzierte Baumwoll- und Polyester-T/C-Garn in Samut Prakan und war 2025 eine assoziierte Beteiligung von ICC International. TPCS's Bericht für 2025 beschrieb stärkeren Preiswettbewerb und langsameres Automobilmarktwachstum in Thailand und im Ausland, was den Preisdruck innerhalb dieser spezialisierten Lieferantenstruktur zeigt.
Nan Yang Textile Group betreibt 6 Bekleidungsfabriken in Thailand, Laos und Vietnam. Ihre kombinierte Jahreskapazität beträgt 58 Millionen Kleidungsstücke. Diese Fabriken haben zusammen eine Belegschaft von 11.000 Personen. Für einen Einzelland-Herausforderer würde die Angleichung an das Angebot dieses Netzwerks den Zugang zur Produktion in weiteren Ländern neben der Bekleidungsherstellungskapazität erfordern.
TPCS's breite Kategorie Produkte für die Industrie machte im Jahr 2025 62,04 % der Verkaufs- und Serviceerlöse aus, gegenüber 64,27 % im Jahr 2024. Die Kategorie umfasst Automobil- und Fabriksanwendungen. Im Jahr 2025 berichtete TPCS auch über gemeinsame Forschung und Entwicklung mit Kunden in Indien, Malaysia und Vietnam zu Produkten einschließlich Dachhimmeln und Luftfiltern. Stoffherstellungseinsteiger, die diesen Ansatz verfolgen, würden Anwendungsdesignressourcen benötigen, bevor sie einen fertigen Dachhimmel oder Luftfilter anbieten können.
Marktführer der Textilindustrie Thailand
-
TNLX Co Ltd
-
TPCS PCL
-
Nan Yang Textile Group
-
Thai Textile Industry PCL
-
Erawan Textile Co Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Thailand Textilmarkt Unternehmen in diesem Bericht
- TNLX Co Ltd
- TPCS PCL
- Nan Yang Textile Group
- Thai Textile Industry PCL
- Erawan Textile Co Ltd
- Toray Textiles (Thailand) PCL
- High-Tech Apparel Co Ltd
- Hong Seng Knitting Co Ltd
- Thai Acrylic Fibre Co Ltd
- Thai Rayon PCL
- Indorama Polyester Industries PCL
- Kangwal Textile Co Ltd
- Indo Thai Synthetics Co Ltd
- Thai Wacoal PCL
- PASAYA (Tara Textile Co Ltd)
- Perma Corporation Co Ltd
- Sahapattanapibul Textile Unit
- Empire Textile Co Ltd
Wesentliche Chancen für Marktteilnehmer
Der Vergleich untersucht die Recyclingfaserversorgung und zwei nachgelagerte Textilverwendungen, die Recyclingmaterialien nutzen können. Der BOI-Leitfaden für 2026 listet A4-Förderung für die Recyclingfaserherstellung, Aktivität 9.4, nur für Projekte auf, die inländische Abfälle oder Reststoffe verwenden. Thai Polyester stellt recyceltes Polyestergarn aus PET-Flaschen, Garnabfällen und Stoffabfällen her, während SC GRAND Textil- und Kunststoffabfälle in Fasern, Garne und Stoffe für Bekleidungs- und Heimtextilzwecke umwandelt. Diese Produktionswege machen die kommerzielle Öffnung zu einer Abfolge von Recyclingmaterial zu verwendbaren Textilprodukten, mit unterschiedlichen Entwicklungsaufgaben auf der Faser-, Bekleidungsstoff- und Heimstoffstufe.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Inländische Recyclingfaserversorgung aus Abfällen | Ein Faserproduktionsweg wurde in den Förderrahmen 2025 aufgenommen | Textilspinner und Materialproduzenten | Die Faserproposition um qualifizierte inländische Abfälle oder Reststoffe aufbauen | Wiederholbare Fasereigenschaften aus dem ausgewählten Ausgangsmaterial erzielen | Recyclingmateriallieferanten wie Thai Polyester Co., Ltd. |
| Recyclinggarne und -stoffe für Bekleidung | Kommerzielle Recyclingfähigkeiten verbinden Recyclingmaterialien mit Garn- und Bekleidungsstoffproduktion | Mode- und Bekleidungshersteller | Wiederholbare Bekleidungsstoffprogramme mit qualifizierten Recyclinginputs entwickeln | Konsistenz durch Garn- und Stoffumwandlung aufrechterhalten | SC GRAND und Thai Polyester Co., Ltd. |
| Recycelte Heimtextilstoffe | Die Abfall-zu-Stoff-Produktion umfasst Möbelanwendungen | Heimtextil- und Möbelhersteller | Recycelte Stoffkonstruktionen für Stuhl- und Sofaprogramme entwickeln | Die Stoffkonstruktion für ihre beabsichtigte Möbelverwendung qualifizieren | Heimtextilmaterialproduzenten wie SC GRAND |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung besteht darin, die Recyclingmaterialproduktion mit einer wiederholbaren Textilverwendung zu verbinden, die ein nachgelagerter Hersteller nutzen kann. Faserherstellung, Garnumwandlung und Stoffentwicklung fügen jeweils eine andere kommerzielle Aufgabe hinzu, sodass die stärkste Vorgehensweise diese Stufen um ein definiertes Bekleidungs- oder Heimtextilprodukt herum verbindet. Nur-Faser-Lieferanten würden einen Verarbeiter benötigen, um das erforderliche Garn oder den erforderlichen Stoff zu entwickeln, während Produzenten wie SC GRAND diese Formen innerhalb ihrer eigenen Betriebe entwickeln können.
Neueste Industrielle Entwicklungen in Thailand Textilmarkt
- Aug. 2026: Toyobo Co., Ltd. stimmte zu, den 50-%-Anteil von Indorama Polyester Industries PCL am Airbag-Garnproduzenten Toyobo Indorama Advanced Fibers Co., Ltd. mit Sitz in Bangkok zu erwerben, wobei die Übernahme für Ende Oktober 2026 geplant war.
- März 2026: Lenzing begann mit der Produktion von Lyocellfasern in Vliesqualität in Prachinburi, Thailand, der ersten Produktion dieser Fasern in Asien, vor der vollständigen Kommerzialisierung der neuen Kapazität.
- Dez. 2025: Das Ministerium für Industriearbeiten lizenzierte 3 neue Konfektionsbekleidungsfabriken in Thailand.
Thailand Textilmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Thailand Textilmarkt misst die jährlichen Ausgaben für Textilmaterialien und Textilprodukte, die an Käufer in Thailand verkauft werden, in USD. Er umfasst Waren, die in Bekleidungs-, Haushalts-, Industrie-, Medizin-, Transport- und anderen Textilbereichen verwendet werden.
Ausschlüsse aus dem Geltungsbereich: Nachgelagerte Einzelhandelsaufschläge auf fertige Bekleidungs- und Textilprodukte, Textilmaschinen und -ausrüstungen sowie separat verkaufte Textilverarbeitungschemikalien und Farbstoffe sind ausgeschlossen.
Segmentierungsübersicht
- Nach Anwendung
- Mode & Bekleidung
- Industrie- und technische Textilien
- Haushalt und Heimtextilien
- Medizin- und Gesundheitstextilien
- Automobil- und Transporttextilien
- Sonstiges (Schutz-, Sporttextilien usw.)
- Nach Rohmaterial
- Naturfasern
- Baumwolle
- Wolle
- Seide
- Synthetikfasern
- Polyester
- Nylon
- Rayon / Viskose
- Acryl
- Polypropylen
- Recyclingfasern
- Sonstiges (Spezielle Hochleistungsfasern (Aramid, Kohlenstoff, UHMWPE))
- Naturfasern
- Nach Verfahren / Technologie
- Gewebt
- Gestrickt
- Vliesstoff
- Spinnvlies (Spunbond / Schmelzgeblasen)
- Trockengelegt Hydrovernadelt
- Nassgelegt
- Nadelvernadelt
- 3D-Weben und Abstandsgewebe
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Sekundäranalyse stützt sich auf Quellen wie das Amt für Industriewirtschaft (OIE), das Thailand Textile Institute, die Bank of Thailand und das Thailand Board of Investment. Die Produktions-, Verkaufs- und Handelsreihen des OIE helfen bei der Verfolgung von Fasern, Stoffen und Bekleidungsstücken, und die jährlichen Textilstatistiken des Instituts liefern Produkt- und Branchenkontext. Die Sektorarbeit der Zentralbank und die Investitionsförderungsregeln klären Arbeitsbedingungen und förderfähige Modernisierungsmaßnahmen.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien und seriöse Handelsberichte können unternehmensspezifische Kapazitäts-, Produkt- und Betriebsnachweise liefern und dann mit offiziellen Branchen- und Handelsindikatoren abgeglichen werden. Diese genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews und eine kurze Umfrage können an in Thailand ansässige Textilhersteller, Importeure, Verarbeiter und Käufer gerichtet werden, einschließlich Bekleidungs-, Haushalts-, Technologie-, Medizin- und Transportanwendungen. Befragte können Sekundärbefunde zu Vertriebskanälen, Produktmix, Kapazitätsauslastung, realisierten Preisen und Nachfragebedingungen überprüfen, wobei Abweichungen anhand ihrer zugrunde liegenden Perioden- und Transaktionsbasis nachverfolgt werden. Wo die Belege spärlich bleiben, können Analysten die betroffene Annahme für eine gezielte Nachverfolgung markieren und sie mit einem anderen Befragtentyp sowie verfügbaren Produktions-, Handels- oder Unternehmensnachweisen triangulieren.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 20 % | |
| Mittlere Ebene: 40 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Marktteilnehmer: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung beginnt mit Thailands offensichtlichem inländischen Angebot an Textilmaterialien und -produkten, unter Verwendung der lokalen Produktion und der Importe, während für Exporte und Lagerbestände angepasst wird, sofern Belege vorliegen, und bewertet qualifizierende erste Handelsverkäufe zu Hersteller- oder Erstgroßhandelspreisen. Die Produktions-, Inlandsverkaufs- und Handelsreihen des OIE, die Produktstatistiken des Thailand Textile Institute, Unternehmenskapazitäts- und Auslastungsangaben sowie beobachtete Faser- oder Stoffpreistrends liefern Überprüfungen zu Angebot, Nachfrage, Produktmix und Wert, während tourismusbezogene Bekleidungsnachfrage, Maschinerieinvestitionen und technische Textilaktivitäten bei der Interpretation von Anwendungsveränderungen helfen. Segmentanteile werden aus den verfügbaren Produkt-, Material- und Prozessbelegen aufgebaut und innerhalb jeder Achse abgestimmt, während selektive Lieferantenzusammenfassungen oder Stichproben von Verkaufspreisen multipliziert mit Volumen das Gesamt- und Materialsegment testen. Eine multivariate Regression kann den Markt aus historischen Verkaufs- und Handelsmustern zusammen mit Produktion, Bekleidungsproduktion, Kapazitätsauslastung und relevanten Inputpreisbewegungen projizieren, wobei Szenarioanalysen eingesetzt werden, wenn Politik-, Handels- oder Nachfragepfade divergieren, und Primärbefragte die Richtung und Plausibilität einzelner Treiber überprüfen können. Wenn eine Reihe fehlt, können Analysten die nächste konsistente offizielle Periode verwenden, die Annahme in den Arbeitsunterlagen offenlegen und ihre Auswirkung anhand benachbarter Jahre und unabhängiger Unternehmens- oder Handelsindikatoren testen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Schätzung anhand unabhängiger Produktions-, Import-Export-, Inlandsverkaufs- und Unternehmenssignale und untersuchen dann ungewöhnliche Bewegungen und Abweichungen, indem sie Periode, Produktabdeckung, Einheit und Preisbasis vor der Freigabe prüfen. Eine zweite Überprüfung kontrolliert die Marktgrenze, die Arithmetik und die Segmentabstimmung, und eine erneute Kontaktaufnahme wird ausgelöst, wenn die Erklärung eines Befragten mit anderen Belegen in Konflikt steht oder sich eine wesentliche Annahme ändert. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Branchen- oder Politikereignissen aktualisiert und vor der Lieferung einer neuen Überprüfung unterzogen.
Vergleich der Marktgröße des Thailand Textilmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Thailand Textilmarkt misst die jährlichen Ausgaben für Textilmaterialien und Textilprodukte, die an Käufer in Thailand verkauft werden, in USD.
Wesentliche Unterschiede in der Methodik umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression kann den Markt aus historischen Verkaufs- und Handelsmustern zusammen mit Produktion, Bekleidungsproduktion, Kapazitätsauslastung und relevanten Inputpreisbewegungen projizieren, wobei Szenarioanalysen eingesetzt werden, wenn Politik-, Handels- oder Nachfragepfade divergieren, und Primärbefragte die Richtung und Plausibilität einzelner Treiber überprüfen können.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,05 Mrd. USD (2027) | |
| Regionale Unternehmensberatung A | 22 Mrd. USD (2024) | Auf Basis des Jahres 2024 liegt diese Schätzung 335,6 % über dem Wert dieses Berichts für 2027 von 5,05 Mrd. USD, drei Jahre später. Die angegebene Methode umfasst Hersteller- und Einzelhändlerumsätze und stützt sich auf die Exportleistung, was über erste Handelsverkäufe an thailändische Käufer hinausgehen kann. |
| Marktinformationsplattform B | 23,21 Mrd. USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 359,6 % über dem Wert dieses Berichts für 2027 von 5,05 Mrd. USD, ein Jahr später. Die angegebene internationale Nachfrageabdeckung kann Verkäufe außerhalb der inländischen Erstverkaufsgrenze einschließen. |
Die Analysten von Mordor Intelligence triangulieren die Schätzung anhand unabhängiger Produktions-, Import-Export-, Inlandsverkaufs- und Unternehmenssignale und untersuchen dann ungewöhnliche Bewegungen und Abweichungen, indem sie Periode, Produktabdeckung, Einheit und Preisbasis vor der Freigabe prüfen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Thailand Textilmarkt und wie ist der Wachstumsausblick?
Der Markt wurde im Jahr 2026 auf 4,97 Milliarden USD geschätzt und soll von 5,05 Milliarden USD im Jahr 2027 auf 5,39 Milliarden USD bis 2032 wachsen, bei einer CAGR von 1,31 % im Zeitraum 2027–2032.
Was unterstützt die Nachfrage nach Textilien in Thailand?
Schnellere Distribution und lokale Inputproduktion unterstützen die Textilnachfrage. ICC International verknüpfte im Jahr 2025 Filial- und Online-Lagerbestände, um auf das Online-Wachstum zu reagieren.
Welche Anwendung führt Thailands Textilindustrie an?
Mode und Bekleidung hielten im Jahr 2026 einen Marktanteil von 62,58 %. Industrie-/Technische Textilien sollen mit einer CAGR von 1,72 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren im thailändischen Textilbereich?
Zu den Wettbewerbern gehören TNLX Co Ltd, das am 31. Dezember 2025 zu 70,00 % von I.C.C. International PCL gehalten wurde, und TPCS PCL (ehemals Textile Prestige PCL), gefolgt von Nan Yang Textile Group, Thai Textile Industry PCL und Erawan Textile Co Ltd.
Was ist eine wesentliche Herausforderung für thailändische Bekleidungshersteller?
Das Büro für Industriewirtschaft berichtete von Bekleidungsimporten in Höhe von 514,38 Millionen USD im ersten Quartal 2026, ein Anstieg von 16,23 % im Jahresvergleich. Die meisten waren günstigere Produkte aus China, Vietnam und Bangladesch.
Welche Regionen führen den Textilsektor in Thailand an?
Groß-Bangkok und das nahegelegene Samut Prakan waren im Jahr 2025 die größte Region. Der Östliche Wirtschaftskorridor soll mit einer CAGR von 1,85 % im Zeitraum 2027–2032 am schnellsten wachsen.