
Análise do Mercado Têxtil da Tailândia por Mordor Intelligence
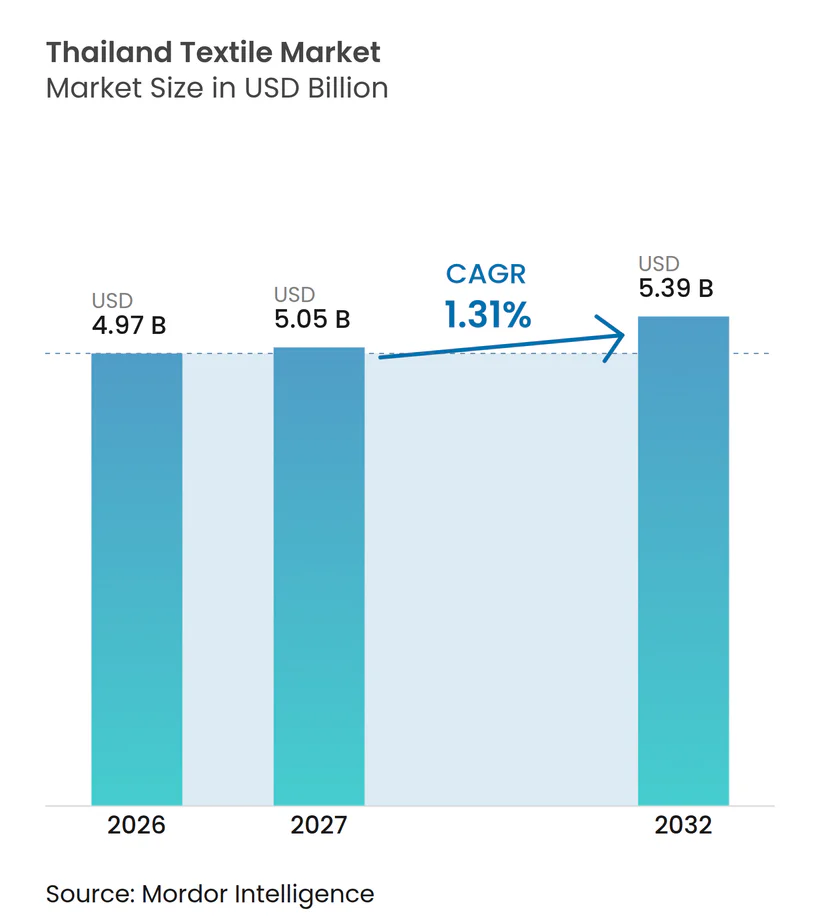
O tamanho do mercado têxtil da Tailândia foi avaliado em 4,97 bilhões de USD em 2026 e estima-se que cresça de 5,05 bilhões de USD em 2027 para atingir 5,39 bilhões de USD até 2032, a um CAGR de 1,31% durante o período de previsão (2027-2032).
O crescimento na Tailândia depende da combinação da produção de vestuário com rotas mais rápidas da demanda do consumidor ao reabastecimento de peças de roupa. A fabricação local de fibras e fios oferece opções de materiais, enquanto os incentivos elegíveis para maquinário podem apoiar a renovação da eficiência. Importações de vestuário mais baratas da China e do Vietnã e o custo de desenvolver trabalhadores produtivos no setor de confecção podem limitar os retornos da expansão. A concorrência, consequentemente, abrange fornecedores integrados de vestuário e produtores de artigos não tecidos específicos para cada aplicação. Em conjunto, essas pressões favorecem a renovação de maquinário vinculada a um uso final definido, estreitando o escopo para uma expansão ampla da capacidade de confecção.
Principais Conclusões do Relatório
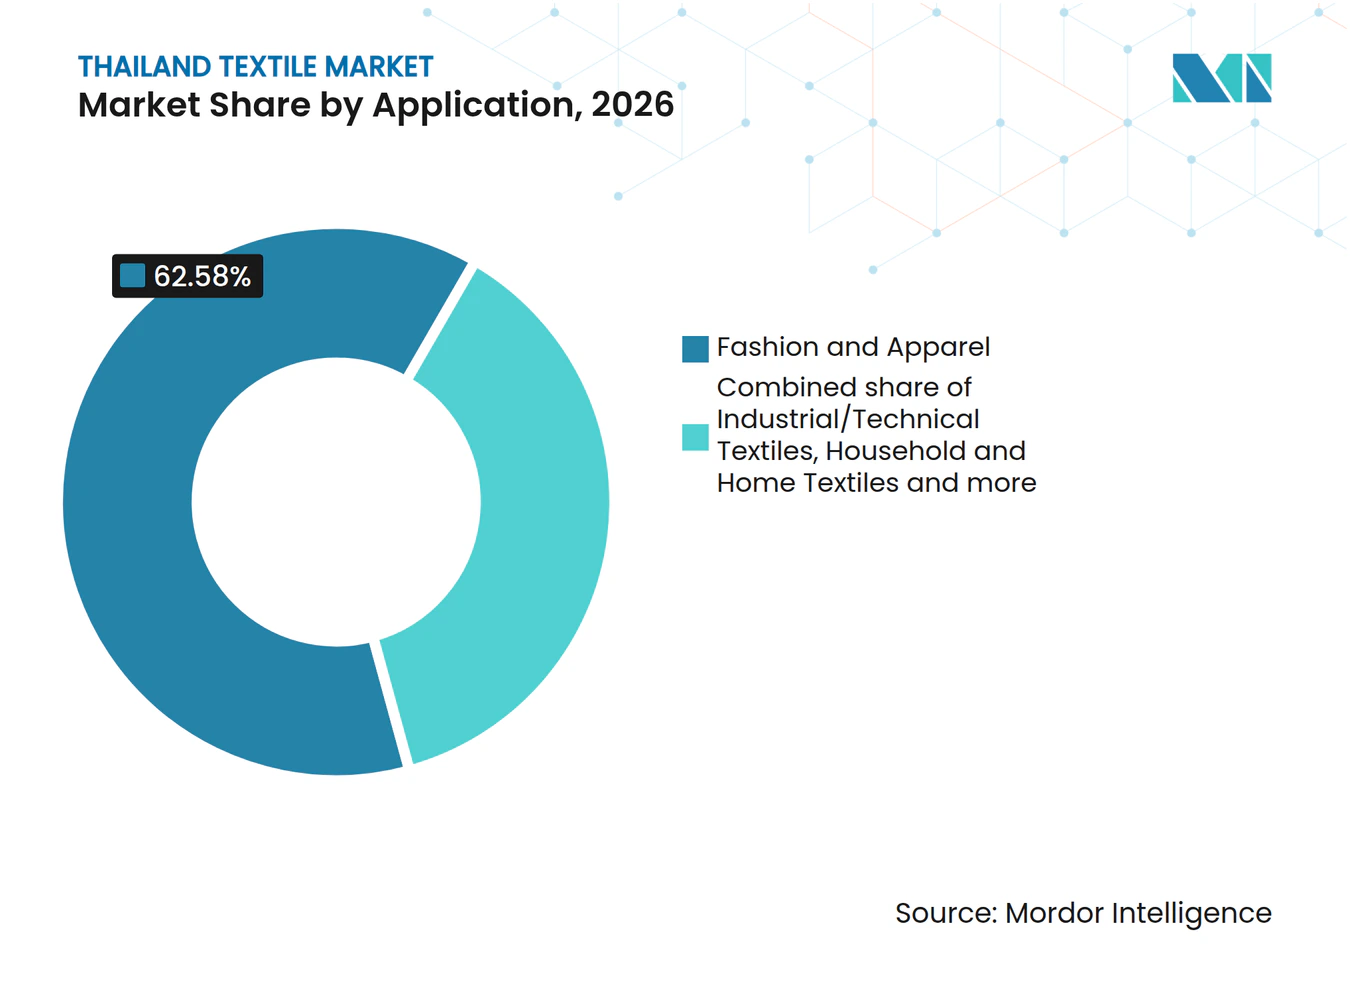
- Por aplicação, moda e vestuário detinham uma participação de 62,58% no mercado têxtil da Tailândia em 2026, enquanto os têxteis industriais/técnicos têm previsão de crescimento mais rápido, com um CAGR de 1,72% durante 2027-2032.
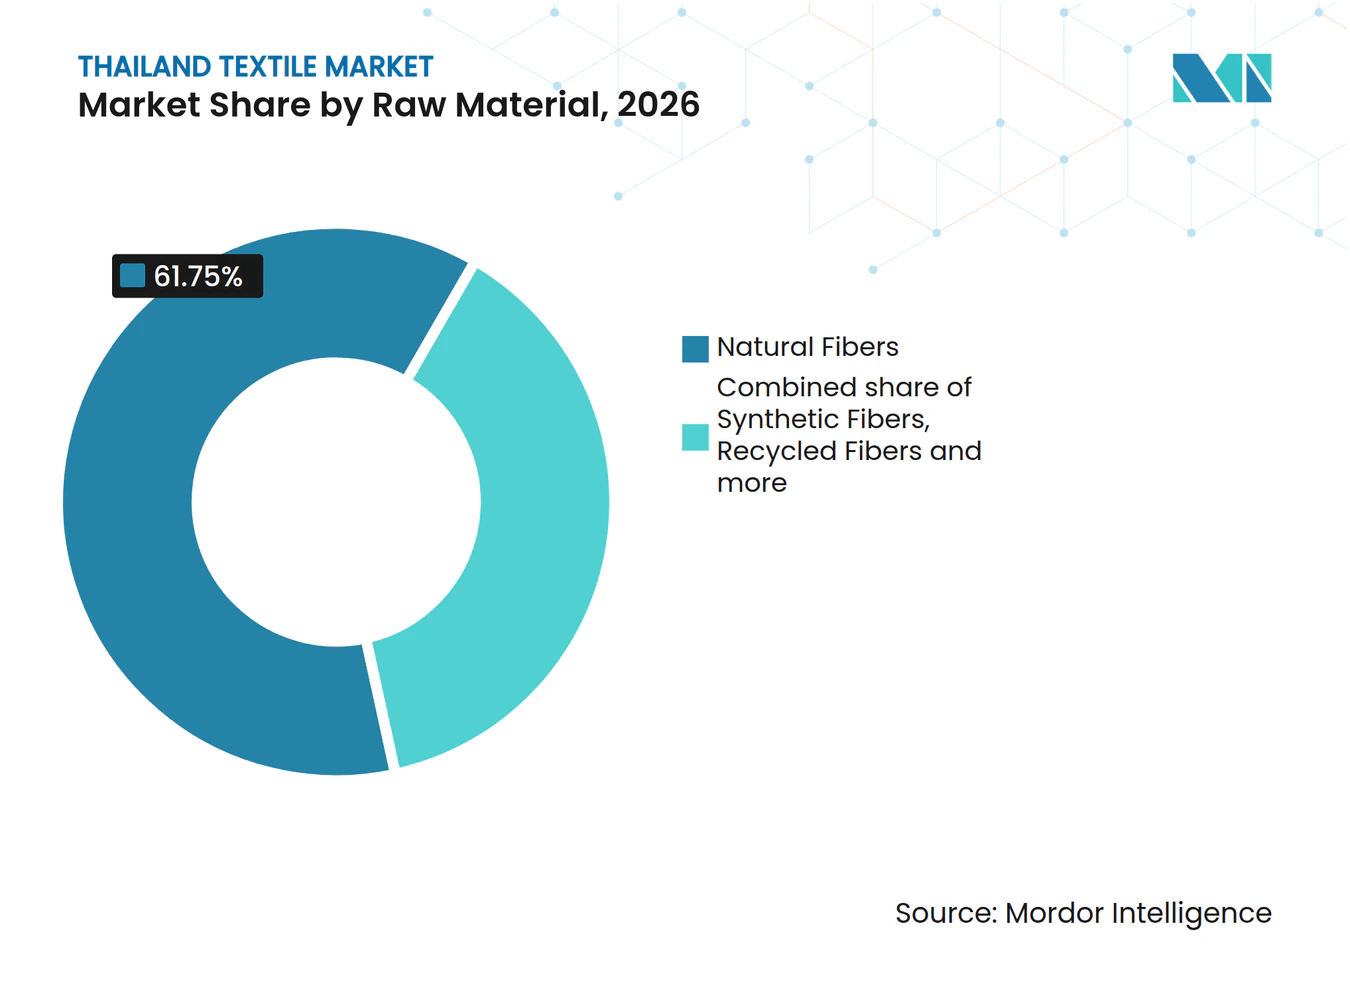
- Em termos de matérias-primas, as fibras naturais representaram uma participação de 61,75% no tamanho do mercado têxtil da Tailândia em 2026, e as fibras sintéticas têm projeção de liderar o crescimento com um CAGR de 1,62% durante 2027-2032.
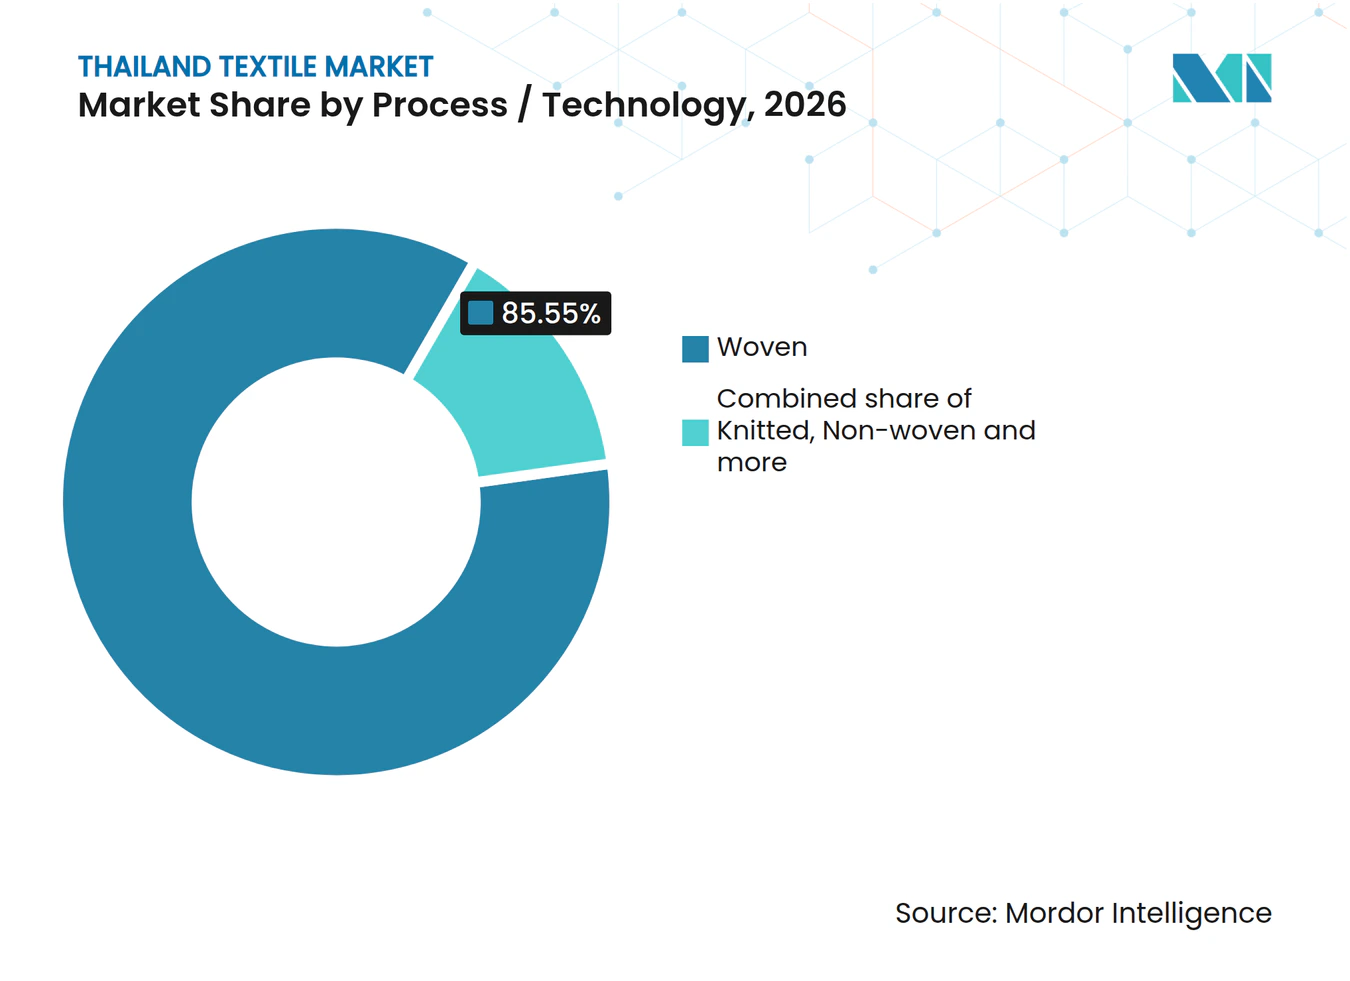
- Em processos e tecnologias, os têxteis tecidos lideraram com 85,55% do mercado em 2026, com os têxteis não tecidos com previsão de expansão mais rápida, a um CAGR de 1,66% durante 2027-2032.
- Geograficamente, a Grande Bangkok e a próxima Samut Prakan foram a maior região em 2025, enquanto o Corredor Econômico Oriental tem previsão de crescimento mais rápido, com um CAGR de 1,85% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Recuperação do vestuário impulsionada pelo turismo doméstico | +0.7% | Nacional | Curto prazo (≤ 2 anos) |
| Incentivos BOI do governo para modernização de maquinário | +0.9% | Nacional | Médio prazo (2-4 anos) |
| Cadeias de suprimentos de resposta rápida impulsionadas pelo comércio eletrônico | +0.8% | Nacional | Curto prazo (≤ 2 anos) |
| Disponibilidade local de capacidade de fibras sintéticas e de viscose | +0.6% | Ban Bueng, Chonburi | Médio prazo (2-4 anos) |
| Demanda por têxteis técnicos dos clusters automotivos e médicos tailandeses | +0.4% | Nacional | Médio prazo (2-4 anos) |
| Adoção de rastreabilidade por blockchain para conformidade com ESG (sub-relatada) | +0.2% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Recuperação do vestuário impulsionada pelo turismo doméstico
O turismo doméstico pode gerar demanda tailandesa por vestuário quando os residentes compram roupas casuais para viagens ou roupas de resort em seus destinos. Os fabricantes de vestuário que atendem a essas compras traduziriam as vendas de camisas, shorts e coberturas leves em pedidos de reposição de tecido. Como a compra está vinculada a uma ocasião de viagem, as produções curtas podem limitar o compromisso com um design específico do destino. O reabastecimento rápido pode dar a uma peça de roupa bem-sucedida outra janela de vendas dentro da temporada de viagem relevante. Pedidos repetidos de pequenos volumes de tecido favoreceriam as tecelagens capazes de alternar entre designs de vestuário para viagens sem exigir que os fabricantes de vestuário se comprometam com grandes produções iniciais.
Incentivos BOI do governo para modernização de maquinário
O BOI recebeu 135 solicitações de troca de maquinário em 2025, ante 54 em 2024, em todos os setores. Seu guia de 2026 classifica a fabricação de outras fibras, fios ou tecidos envolvendo transformação substancial de matéria-prima, e a fabricação de vestuário e têxteis domésticos, como Grupo B. Os projetos existentes qualificados podem receber isenções de imposto de importação sobre maquinário e uma isenção de imposto de renda corporativo de 3 anos sobre a receita de projetos existentes, limitada a 50% do investimento de melhoria, excluindo terrenos e capital de giro. Os solicitantes devem atender a requisitos mínimos de investimento e critérios de plano de atualização, enquanto projetos anteriormente promovidos se qualificam apenas após o vencimento das isenções ou reduções fiscais, ou quando nenhuma isenção foi concedida. Com vínculos domésticos com a indústria de automação cobrindo pelo menos 30% do valor do sistema, o limite de isenção sobe para 100% do investimento de melhoria, excluindo terrenos e capital de giro. A automação qualificada pode, portanto, melhorar o caso de custo de uma tecelagem elegível para atender pedidos de tecido e vestuário, tornando a seleção de fornecedores parte da economia de modernização.
Cadeias de suprimento de resposta rápida impulsionadas pelo comércio eletrônico
A venda online cria uma oportunidade de demanda têxtil quando os distribuidores conectam a atividade do canal com a disponibilidade de produtos físicos. A distribuidora de produtos de moda ICC International relatou a vinculação do estoque de lojas e armazéns online em 2025 para responder ao crescimento online e redistribuir produtos para canais de alta demanda. Em sua rede de filiais, a empresa também utilizou dados diários de vendas e compras para prever a demanda e sinalizar ajustes flexíveis no plano de produção. Para os fornecedores de vestuário, esses arranjos oferecem uma rota potencial da demanda observada por um distribuidor para as decisões de produção subsequentes. A redistribuição pode atender compradores a partir de produtos existentes, enquanto os sinais de produção podem orientar o próximo ciclo de reabastecimento. Os fabricantes de vestuário responsivos podem, portanto, perseguir a demanda revelada nos canais de venda sem tratar cada transação online como um requisito para produção adicional.
Disponibilidade local de capacidade de fibras sintéticas e de viscose
A disponibilidade local de fibras oferece aos fabricantes de tecidos tailandeses uma base de produção de insumos que pode apoiar a seleção de materiais antes que o tecido acabado seja produzido. A Thai Polyester Co., Ltd. reporta capacidade combinada de fibra e fio de poliéster de 350.000 toneladas métricas anuais em sua fábrica em Ban Bueng, Chonburi. Esse escopo de produção combinado conecta a fabricação de fibras com o fornecimento de fios, colocando etapas sucessivas de processamento upstream dentro da cadeia local de poliéster. A Thai Rayon PCL também fabrica fibra de viscose cortada na Tailândia. Para os fabricantes de tecidos, a oportunidade de demanda é converter essas vias de materiais disponíveis em programas de produção, vinculando as especificações de fibra e fio ao têxtil acabado pretendido.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos custos de mão de obra e escassez de mão de obra qualificada | -0.9% | Nacional | Médio prazo (2-4 anos) |
| Importações de vestuário mais baratas da China e do Vietnã | -0.7% | Nacional | Curto prazo (≤ 2 anos) |
| Crédito restrito para PMEs causado por elevadas taxas de inadimplência (sub-relatado) | -0.5% | Nacional | Médio prazo (2-4 anos) |
| Regulamentações de estresse hídrico sobre efluentes de tingimento/acabamento (sub-relatadas) | -0.2% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos custos de mão de obra e escassez de mão de obra qualificada
A exposição à mão de obra combina o custo de desenvolver trabalhadores produtivos com o risco de substituir uma força de trabalho envelhecida no setor de vestuário. Em 2025, a Associação de Fabricantes de Vestuário da Tailândia alertou que um aumento do salário mínimo elevaria os custos dos empregadores, particularmente para trabalhadores novos e não qualificados com baixa produtividade. O Banco da Tailândia afirmou em abril de 2026 que a maioria dos trabalhadores do setor de vestuário tailandês tinha mais de 45 anos e recomendou o desenvolvimento de mais trabalhadores qualificados para reduzir os riscos de escassez futura.[1] Essas avaliações distinguem o custo de empregar trabalhadores menos experientes da dificuldade de manter competências à medida que a força de trabalho envelhece. O treinamento pode amenizar esse descompasso, mas os fabricantes precisam desenvolver os novos ingressantes antes de contar com sua contribuição produtiva. A expansão do setor de vestuário, portanto, carrega um ônus de desenvolvimento da força de trabalho, além dos potenciais aumentos nos custos salariais.
Importações de vestuário mais baratas da China e do Vietnã
As importações de vestuário a preços mais baixos limitam a margem para que os produtores tailandeses de vestuário recuperem os custos de fabricação por meio de preços de venda mais elevados. As importações de vestuário da Tailândia atingiram 514,38 milhões de USD no primeiro trimestre de 2026, alta de 16,23% em relação ao mesmo período do ano anterior. O Escritório de Economia Industrial afirmou que a maioria eram produtos de baixo preço provenientes da China, do Vietnã e de Bangladesh, mais baratos do que a produção doméstica e com quantidades mínimas de pedido menores.[2] Para os compradores, esses mínimos mais baixos podem reduzir o tamanho de um compromisso inicial com vestuário. Para os fabricantes domésticos que competem por esses compradores, equiparar os preços das importações pode comprimir o retorno disponível em cada pedido de vestuário. Manter os preços acima dessas alternativas, por outro lado, arrisca perder a demanda sensível ao preço, deixando os produtores diante de um difícil equilíbrio entre a retenção de pedidos e os retornos de fabricação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Escala de Vestuário Encontra Diversificação TécnicaModa e vestuário representaram uma participação de 62,58% no tamanho do mercado têxtil da Tailândia em 2026. A produção tailandesa de vestuário pronto foi estimada em 186,1 milhões de peças em 2025. No primeiro trimestre de 2026, as vendas de roupas e vestuário cresceram 2,97% em relação ao mesmo período do ano anterior, abrangendo peças de tecido e malha, de acordo com o Escritório de Economia Industrial. A preocupação com futuros aumentos de preços decorrentes do conflito no Oriente Médio levou parcialmente os consumidores a antecipar compras em antecipação a custos de energia mais elevados. Para as fábricas de vestuário, essa antecipação de compras significa que um período de vendas mais forte pode adiantar as necessidades de tecido sem estabelecer um aumento duradouro na demanda por vestuário.
Os têxteis industriais/técnicos devem ser o segmento de crescimento mais rápido no mercado têxtil da Tailândia, com um CAGR de 1,72% durante 2027-2032. A Lenzing iniciou a produção de fibras de lyocell para uso em não tecidos em sua planta em Prachinburi, na Tailândia, em março de 2026, antes da plena comercialização da nova capacidade.[3] As fibras são destinadas a produtos não tecidos, incluindo lenços umedecidos para bebês, máscaras faciais em folha e itens de higiene pessoal. Para os conversores de têxteis técnicos, a produção desse tipo de fibra na Tailândia oferece uma opção de fornecimento em torno da qual desenvolver essas aplicações. Essa mudança amplia as aplicações que uma instalação de fibras existente pode atender, tornando a comercialização a jusante de lenços umedecidos e materiais de higiene a rota para demanda adicional.



Por Matéria-Prima:
Liderança das Fibras Naturais e Crescimento das SintéticasAs fibras naturais representaram uma participação de 61,75% no mercado têxtil da Tailândia em 2026. O Departamento de Sericicultura da Rainha Sirikit estimou que os agricultores produziram 132,55 toneladas métricas de seda a partir dos ovos distribuídos na Tailândia em 2025. Para os tecelões de seda, a expansão da capacidade fabril não pode substituir a garantia de matéria-prima produzida nas fazendas.
As fibras sintéticas devem ser o segmento de crescimento mais rápido no mercado têxtil da Tailândia, com um CAGR de 1,62% durante 2027-2032. Para os fabricantes de vestuário de resposta rápida na Tailândia, uma especificação de fio sintético reproduzível permitiria que os pedidos de reposição reutilizassem uma escolha de material já estabelecida. Os conversores de não tecidos apresentam uma abertura diferente, pois seus requisitos de fibra seguem o produto técnico pretendido e o processo de conversão. Os fornecedores que buscam ambos os grupos de compradores precisariam de programas de qualificação separados, uma vez que um insumo para vestuário não se adequaria automaticamente à produção de não tecidos. Essa abordagem poderia diversificar os pedidos domésticos entre a reposição de vestuário e a conversão técnica, tornando programas de aplicação separados a rota do fornecimento de fibras a montante para uma demanda mais ampla entre os compradores tailandeses.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Processo/Tecnologia:
A Capacidade de Tecidos Ancora a Diversidade de ProcessosOs têxteis tecidos detiveram a maior participação de segmento na indústria têxtil da Tailândia, com 85,55% em 2026. A Toray Textiles (Thailand) PCL reportou capacidade anual de tecido cru de 28,9 milhões de jardas na Fábrica 1 em Phra Pradaeng, Samut Prakan, para o período de relatório de abril de 2025 a março de 2026. A fábrica fia e tece tecidos fiados, incluindo tecidos de poliéster e poli-algodão. Essa variedade conecta uma plataforma de produção de tecidos a diversas especificações de materiais, permitindo que os compradores de tecidos busquem diferentes composições dentro de uma base de fabricação estabelecida. A força comercial da produção de tecidos reside, portanto, na combinação de capacidade instalada de tecidos e flexibilidade entre composições de tecidos fiados.
Os têxteis não tecidos devem ser o segmento de crescimento mais rápido na indústria têxtil da Tailândia, com um CAGR de 1,66% durante 2027-2032. A Narula Nonwoven Company Limited reporta capacidade instalada de 23.500 toneladas métricas por ano para a produção de tecidos não tecidos na Tailândia. Sua produção abrange tecidos spunbond, spunmelt e meltblown de polipropileno, atendendo a aplicações que incluem produtos médicos e de higiene. Essa variedade de processos oferece aos conversores diversas rotas para adequar um material acabado à sua aplicação pretendida dentro da categoria de não tecidos. A seleção do processo torna-se, consequentemente, um diferenciador comercial para os produtores que atendem a essas aplicações, pois a expansão da capacidade só gera valor quando o tecido resultante atende aos requisitos do conversor.
Análise Geográfica
Mercado Têxtil da Grande Bangkok e da próxima Samut Prakan
A Grande Bangkok e a próxima Samut Prakan foram a maior região no mercado têxtil da Tailândia em 2025. Os densos polos de tecelagem, tingimento e confecção da área estavam conectados ao Aeroporto de Suvarnabhumi e ao Porto de Laem Chabang. A Fábrica 1 da Toray Textiles (Thailand) PCL em Phra Pradaeng tinha capacidade anual declarada de fios de 8,11 milhões de libras no relatório referente ao período de abril de 2025 a março de 2026. A fábrica posiciona a fiação e a tecelagem ao lado dos polos de tingimento e confecção da área, aproximando a produção upstream de fios e tecidos dos processadores downstream e de seus vínculos com o aeroporto e o porto.
Mercado Têxtil do Corredor Econômico Oriental
O Corredor Econômico Oriental, composto por Rayong, Chonburi e Chachoengsao, tem previsão de ser a região de crescimento mais rápido, com um CAGR de 1,85% durante 2027-2032. A World Flex operava uma planta de fio elástico em Pluak Daeng, Rayong, com capacidade instalada de 63.000 toneladas métricas por ano em 31 de dezembro de 2025. A Toyobo Indorama Advanced Fibers fabrica e vende fio para airbag em sua fábrica na Província de Rayong. Essas operações oferecem aos fabricantes têxteis e de vestuário downstream acesso potencial à produção de fio elástico e de fio para airbag dentro do corredor. Para os conversores, a diferença relevante é que o fio elástico e o fio para airbag atendem a produtos acabados diferentes, de modo que a oportunidade comercial depende de adequar cada fio à sua aplicação têxtil, e não apenas da capacidade instalada.
A produção têxtil provincial difere tanto no modelo de fabricação quanto no material sendo transformado, ampliando o leque de funções industriais além do cluster metropolitano. A Thai Wacoal reportou que sua subsidiária de vestuário acabado Wacoal Lamphun Co., Ltd. tinha 191 funcionários e 2 fábricas totalizando 10.152 metros quadrados em Muang Lamphun em 2025. Em Chiang Mai, a Studio Naenna produz eco-têxteis tecidos à mão em seda e eco-algodão com tecelões Karen. A Asia Kangnam fabrica e distribui tecidos de vidro, carbono, aramida e sílica e produtos técnicos de fibra relacionados a partir de Chachoengsao. Essas localidades oferecem diferentes rotas para o valor têxtil por meio de fabricação de vestuário por subsidiária, produção artesanal e tecidos industriais, tornando a expansão provincial uma escolha sobre a atividade de produção a ser desenvolvida.
Estrutura Regulatória e Perspectivas
Esta comparação avalia jurisdições selecionadas sob a perspectiva de fabricantes têxteis que planejam investimentos em processamento úmido. O Ministério da Indústria da Tailândia exige que o efluente industrial das fábricas seja tratado além da diluição e atenda aos limites de efluentes prescritos antes do descarte, sob uma notificação em vigor desde 7 de junho de 2017. Para projetos em Samut Prakan que buscam a promoção da atividade BOI 9.6, o guia de 2026 geralmente exige zonas industriais qualificadas ou zonas promovidas, com tecnologia ambientalmente amigável exigida em todos os casos. O guia permite exceções para expansões de projetos existentes com medidas de redução de impacto, impressão digital têxtil em todas as áreas e projetos qualificados de atualização ambiental em áreas de negócios existentes.
Tabela Regulatória
| Fator de decisão | Tailândia | Samut Prakan |
|---|---|---|
| Autoridade principal | Departamento de Obras Industriais para regulamentação de fábricas; Conselho de Investimento para promoção | Departamento de Obras Industriais sob o marco regulatório nacional de fábricas; Conselho de Investimento para promoção |
| Instrumentos ou diretrizes principais | Notificação de efluentes industriais em vigor desde 7 de junho de 2017; atividade de processamento têxtil BOI 9.6 no guia de 2025 | Requisitos nacionais de efluentes e condições da atividade BOI 9.6 aplicadas a projetos elegíveis na província |
| Efeito comercial | Tratamento além da diluição antes do descarte; zonas qualificadas geralmente exigidas para processamento úmido promovido, com tecnologia ambientalmente amigável em todos os casos | Fora das zonas qualificadas, as expansões de projetos existentes exigem medidas de redução de impacto; a impressão digital pode se localizar em todas as áreas, e os solicitantes qualificados de atualização ambiental podem usar locais existentes |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação Média da Tailândia equilibra uma rota de promoção de investimentos para o processamento têxtil elegível com obrigações de tratamento e seleção condicional de locais. Samut Prakan também recebe classificação Média porque a expansão em locais existentes tem uma rota de promoção condicional, enquanto a obrigação nacional de tratamento de efluentes continua a reger o descarte das fábricas. A direção Sem alteração reflete o requisito de descarte estabelecido e as condições de promoção organizadas em torno do tipo e localização do projeto, apoiando a continuidade no trabalho de tratamento e projeto de locais que os fabricantes devem planejar.
Etapas da Cadeia de Valor
Esta comparação acompanha como os fornecedores capturam valor à medida que as fibras se tornam tecidos e vestuário acabado. A produção tailandesa inclui fornecimento de fibra de viscose, fabricação integrada de tecidos e empresas de vestuário que também vendem seus produtos acabados. A Toray Textiles (Thailand) PCL transfere tecidos fiados da Fábrica 1 para sua própria Fábrica 2 para branqueamento, tingimento e acabamento. Essa conexão interna ilustra por que o controle de etapas sucessivas de processamento pode importar tanto quanto o número de fornecedores independentes envolvidos.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de fibras | Produtores de fibra de viscose cortada, como a Thai Rayon PCL; fornecedores de algodão, como a Thai Textile Industry PCL | Vendas de fibras e matérias-primas | Adequação das especificações de fibra com os requisitos de tecido downstream | Qualificar as especificações de material com os produtores de tecido antes da produção |
| Formação de fios e tecidos | Produtores integrados de fios e tecidos, como a Toray Textiles (Thailand) PCL e a Thai Textile Industry PCL | Vendas de fios e tecidos | Desequilíbrio entre a formação de tecidos e as cargas de processamento downstream | Coordenar as produções de fiação e tecelagem com os cronogramas de acabamento |
| Branqueamento, tingimento e acabamento | Processadores integrados de tecidos, como a Toray Textiles (Thailand) PCL | Vendas de tecido acabado incorporando valor de processamento | Sequenciamento do processamento de tecidos fiados e filamentados | Agrupar produções de processamento compatíveis e alinhar as transferências com a formação de tecidos |
| Fabricação e venda de vestuário | Produtores de vestuário, como a TNLX Co Ltd e a Thai Wacoal PCL com suas subsidiárias de fabricação | Vendas de vestuário acabado | Alinhamento entre as unidades de fabricação e a empresa vendedora | Vincular os lançamentos de produção de vestuário aos requisitos da operação de vendas |
| Fonte: Mordor Intelligence | ||||
A integração concentra a responsabilidade pela transferência entre a formação de tecidos e o processamento úmido, tornando o throughput equilibrado uma decisão operacional central. As subsidiárias da Thai Wacoal atuam como unidades de fabricação e vendem a maior parte de sua produção para a empresa-mãe. Essa estrutura coloca a conexão entre produção e vendas comerciais dentro do grupo. A internalização da transferência pode, portanto, concentrar o retorno das vendas de tecido acabado e vestuário dentro do grupo produtor, ao mesmo tempo em que o expõe a gargalos em cada etapa de transformação.
Cenário Competitivo
Concentração do Mercado
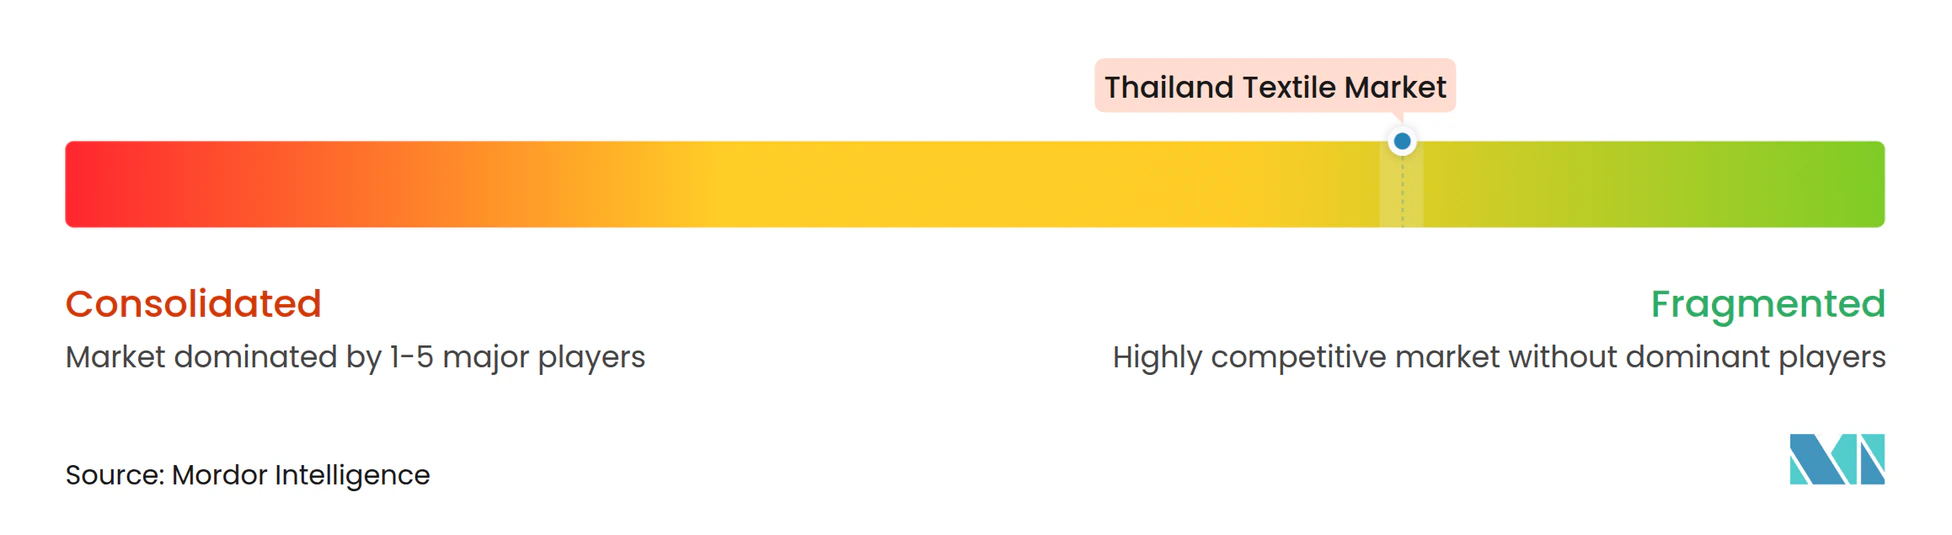
A concorrência abrange fabricantes de vestuário e especialistas em materiais, incluindo a TNLX Co Ltd, que recebeu o negócio têxtil da Thanulux PCL com vigência a partir de 1º de julho de 2023 e era detida em 70,00% pela I.C.C. International PCL em 31 de dezembro de 2025. A TPCS PCL (anteriormente Textile Prestige PCL) adotou seu nome atual em 28 de abril de 2021 e fabrica tecidos e produtos não tecidos. O Nan Yang Textile Group é um fabricante de vestuário, enquanto a Thai Textile Industry PCL fabrica, importa e distribui algodão, fios, tecidos e vestuário. A Erawan Textile Co Ltd produzia fio de algodão e poliéster T/C em Samut Prakan e era um investimento associado da ICC International em 2025. O relatório de 2025 da TPCS descreveu uma concorrência de preços mais intensa e um crescimento mais lento do mercado automotivo na Tailândia e no exterior, evidenciando pressão de preços dentro dessa estrutura especializada de fornecedores.
O Nan Yang Textile Group opera 6 fábricas de vestuário na Tailândia, Laos e Vietnã. Sua capacidade anual combinada é de 58 milhões de peças de vestuário. Essas fábricas têm uma força de trabalho combinada de 11.000 pessoas. Para um concorrente de um único país, igualar a oferta dessa rede exigiria acesso à produção em países adicionais, além da capacidade de fabricação de vestuário.
A ampla categoria Produtos para Uso Industrial da TPCS representou 62,04% da receita de vendas e serviços em 2025, ante 64,27% em 2024. A categoria inclui aplicações automotivas e industriais. Em 2025, a TPCS também reportou pesquisa e desenvolvimento conjunto com clientes na Índia, Malásia e Vietnã em produtos que incluem forros de teto e filtros de ar. Os entrantes na fabricação de tecidos que buscam essa abordagem precisariam de recursos de design de aplicações antes de oferecer um forro de teto ou filtro de ar acabado.
Líderes do Setor Têxtil da Tailândia
-
TNLX Co Ltd
-
TPCS PCL
-
Nan Yang Textile Group
-
Thai Textile Industry PCL
-
Erawan Textile Co Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Têxtil da Tailândia Empresas cobertas neste relatório
- TNLX Co Ltd
- TPCS PCL
- Nan Yang Textile Group
- Thai Textile Industry PCL
- Erawan Textile Co Ltd
- Toray Textiles (Thailand) PCL
- High-Tech Apparel Co Ltd
- Hong Seng Knitting Co Ltd
- Thai Acrylic Fibre Co Ltd
- Thai Rayon PCL
- Indorama Polyester Industries PCL
- Kangwal Textile Co Ltd
- Indo Thai Synthetics Co Ltd
- Thai Wacoal PCL
- PASAYA (Tara Textile Co Ltd)
- Perma Corporation Co Ltd
- Sahapattanapibul Textile Unit
- Empire Textile Co Ltd
Principais Oportunidades para os Participantes do Mercado
A comparação examina o fornecimento de fibras recicladas e duas aplicações têxteis downstream que podem usar materiais recuperados. O guia do BOI de 2026 lista a promoção A4 para a fabricação de fibras recicladas, atividade 9.4, apenas para projetos que utilizam resíduos ou sucata domésticos. A Thai Polyester fabrica fio de poliéster reciclado a partir de garrafas PET, resíduos de fio e resíduos de tecido, enquanto a SC GRAND transforma resíduos têxteis e plásticos em fibras, fios e tecidos para usos em vestuário e têxteis domésticos. Essas rotas de produção tornam a abertura comercial uma sequência de material recuperado a produtos têxteis utilizáveis, com tarefas de desenvolvimento distintas nas etapas de fibra, tecido para vestuário e tecido para uso doméstico.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador/líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Fornecimento doméstico de fibras recicladas a partir de sucata | Uma rota de produção de fibras foi incluída no marco de promoção de 2025 | Fiandeiros têxteis e produtores de materiais | Construir a proposta de fibra em torno de sucata ou resíduos domésticos qualificados | Alcançar propriedades de fibra repetíveis a partir da matéria-prima selecionada | Fornecedores de materiais reciclados, como a Thai Polyester Co., Ltd. |
| Fios e tecidos reciclados para vestuário | As capacidades de reciclagem comercial conectam materiais recuperados com a produção de fios e tecidos para vestuário | Fabricantes de moda e vestuário | Desenvolver programas repetíveis de tecido para vestuário usando insumos reciclados qualificados | Manter a consistência ao longo da conversão de fios e tecidos | SC GRAND e Thai Polyester Co., Ltd. |
| Tecidos domésticos reciclados | A produção de resíduo a tecido inclui aplicações para mobiliário | Fabricantes de têxteis domésticos e mobiliário | Desenvolver construções de tecido reciclado para programas de cadeiras e sofás | Qualificar a construção do tecido para seu uso pretendido em mobiliário | Produtores de materiais para têxteis domésticos, como a SC GRAND |
| Fonte: Mordor Intelligence | |||||
A abertura central é conectar a produção de materiais recuperados com uma aplicação têxtil repetível que um fabricante downstream possa utilizar. A fabricação de fibras, a conversão de fios e o desenvolvimento de tecidos adicionam cada um uma tarefa comercial diferente, de modo que a estratégia mais sólida conecta essas etapas em torno de um produto de vestuário ou têxtil doméstico definido. Os fornecedores exclusivos de fibras precisariam de um conversor para desenvolver o fio ou tecido necessário, enquanto produtores como a SC GRAND podem desenvolver essas formas dentro de suas próprias operações.
Desenvolvimentos industriais recentes em Mercado Têxtil da Tailândia
- Ago 2026: A Toyobo Co., Ltd. concordou em adquirir a participação de 50% da Indorama Polyester Industries PCL na produtora de fio para airbag com sede em Bangkok, Toyobo Indorama Advanced Fibers Co., Ltd., com a aquisição programada para o final de outubro de 2026.
- Mar 2026: A Lenzing começou a produzir fibras de lyocell de grau não tecido em Prachinburi, Tailândia, a primeira produção dessas fibras na Ásia, antes da comercialização completa da nova capacidade.
- Dez 2025: O Departamento de Obras Industriais licenciou 3 novas fábricas de vestuário pronto na Tailândia.
Mercado Têxtil da Tailândia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado têxtil da Tailândia mede os gastos anuais com materiais têxteis e produtos têxteis vendidos a compradores na Tailândia, em USD. Abrange produtos utilizados em aplicações de vestuário, doméstico, industrial, médico, transporte e outras aplicações têxteis.
Exclusões de escopo: Margens de varejo a jusante sobre vestuário acabado e produtos têxteis, maquinário e equipamentos têxteis, e produtos químicos e corantes para processamento têxtil vendidos separadamente estão excluídos.
Visão Geral da Segmentação
- Por Aplicação
- Moda e Vestuário
- Têxteis Industriais/Técnicos
- Têxteis Domésticos e Residenciais
- Têxteis Médicos e de Saúde
- Têxteis Automotivos e de Transporte
- Outros (Têxteis de Proteção, Esportivos, etc.)
- Por Matéria-Prima
- Fibras Naturais
- Algodão
- Lã
- Seda
- Fibras Sintéticas
- Poliéster
- Nylon
- Raiom / Viscose
- Acrílico
- Polipropileno
- Fibras Recicladas
- Outros (Fibras Especiais de Alto Desempenho (Aramida, Carbono, UHMWPE))
- Fibras Naturais
- Por Processo / Tecnologia
- Tecido
- Malha
- Não Tecido
- Spunlaid (Spunbond / Melt-blown)
- Hidro-entrelaçado a Seco
- Via Úmida
- Agulhado
- Tecidos 3D e Espaçadores
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A análise secundária baseia-se em fontes como o Escritório de Economia Industrial (OIE), o Instituto Têxtil da Tailândia, o Banco da Tailândia e o Conselho de Investimentos da Tailândia. As sries de produção, vendas e comércio do OIE ajudam a acompanhar fibras, tecidos e vestuário, e as estatísticas têxteis anuais do instituto fornecem contexto de produto e setor. O trabalho setorial do banco central e as regras de promoção de investimentos esclarecem as condições de trabalho e as atividades de modernização elegíveis.
Registros de empresas, relatórios anuais, materiais para investidores e reportagens comerciais de fontes confiáveis podem acrescentar evidências de capacidade, produto e operação em nível de empresa, sendo então verificados em relação a indicadores oficiais do setor e do comércio. Essas fontes nominadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e uma pesquisa breve podem ser direcionadas a produtores, importadores, conversores e compradores têxteis com sede na Tailândia, incluindo aplicações de vestuário, doméstico, técnico, médico e transporte. Os respondentes podem verificar as conclusões secundárias sobre canais de vendas, mix de produtos, utilização de capacidade, preços realizados e condições de demanda, com discrepâncias acompanhadas em relação ao período e à base de transação subjacentes. Quando as evidências permanecerem escassas, os analistas podem marcar a premissa afetada para acompanhamento direcionado e triangulá-la com outro tipo de respondente e com as evidências disponíveis de produção, comércio ou empresa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 40% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
Uma estimativa de cima para baixo começa com o fornecimento doméstico aparente da Tailândia de materiais e produtos têxteis, utilizando a produção local e as importações, com ajustes para exportações e estoques quando as evidências permitirem, e valoriza as primeiras vendas comerciais qualificadas a preços de produtor ou de primeiro atacado. As séries de produção, vendas domésticas e comércio do OIE, as estatísticas de produtos do Instituto Têxtil da Tailândia, as divulgações de capacidade e utilização das empresas e as tendências observadas de preços de fibras ou tecidos fornecem verificações sobre oferta, demanda, mix de produtos e valor, enquanto a demanda de vestuário ligada ao turismo, o investimento em maquinário e a atividade de têxteis técnicos ajudam a interpretar as mudanças nas aplicações. As participações de segmento são construídas a partir das evidências disponíveis de produto, material e processo e reconciliadas dentro de cada eixo, enquanto consolidações seletivas de fornecedores ou verificações de preço de venda amostrado multiplicado pelo volume testam o total e os segmentos de material. Uma regressão multivariada pode projetar o mercado a partir de padrões históricos de vendas e comércio, juntamente com produção, produção de vestuário, utilização de capacidade e movimentos relevantes de preços de insumos, com análise de cenários utilizada quando as trajetórias de política, comércio ou demanda divergem, e os respondentes primários podem verificar a direção e a plausibilidade dos fatores individuais. Quando uma série estiver ausente, os analistas podem usar o período oficial consistente mais próximo, divulgar a premissa nos registros de trabalho e testar seu efeito em relação a anos adjacentes e indicadores independentes de empresa ou comércio.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a estimativa em relação a sinais independentes de produção, importação-exportação, vendas domésticas e empresa, e então investigam movimentos e variações incomuns verificando o período, a cobertura do produto, a unidade e a base de preço antes da aprovação. Uma segunda revisão verifica o limite do mercado, a aritmética e a reconciliação de segmentos, e um novo contato é acionado quando a explicação de um respondente conflita com outras evidências ou uma premissa material muda. O conjunto de dados é atualizado anualmente, revisado entre ciclos após eventos materiais do setor ou de política, e submetido a uma nova revisão pré-entrega.
Tamanho do Mercado Têxtil da Tailândia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado têxtil da Tailândia mede os gastos anuais com materiais têxteis e produtos têxteis vendidos a compradores na Tailândia, em USD.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Uma regressão multivariada pode projetar o mercado a partir de padrões históricos de vendas e comércio, juntamente com produção, produção de vestuário, utilização de capacidade e movimentos relevantes de preços de insumos, com análise de cenários utilizada quando as trajetórias de política, comércio ou demanda divergem, e os respondentes primários podem verificar a direção e a plausibilidade dos fatores individuais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,05 bilhões de USD (2027) | |
| Consultoria Regional A | 22 bilhões de USD (2024) | Com base em 2024, esta estimativa é 335,6% superior ao valor de 2027 deste relatório de 5,05 bilhões de USD, 3 anos depois. Seu método declarado inclui vendas de fabricantes e varejistas e baseia-se no desempenho de exportações, o que pode ir além das primeiras vendas comerciais a compradores tailandeses. |
| Plataforma de Inteligência de Mercado B | 23,21 bilhões de USD (2026) | Com base em 2026, esta estimativa é 359,6% superior ao valor de 2027 deste relatório de 5,05 bilhões de USD, 1 ano depois. Sua cobertura declarada de demanda internacional pode incluir vendas fora do limite de primeira venda doméstica. |
Os analistas da Mordor Intelligence triangulam a estimativa em relação a sinais independentes de produção, importação-exportação, vendas domésticas e empresa, e então investigam movimentos e variações incomuns verificando o período, a cobertura do produto, a unidade e a base de preço antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado têxtil da Tailândia?
O mercado foi avaliado em 4,97 bilhões de USD em 2026 e estima-se que cresça de 5,05 bilhões de USD em 2027 para 5,39 bilhões de USD até 2032, a um CAGR de 1,31% durante 2027-2032.
O que sustenta a demanda por têxteis na Tailândia?
A distribuição mais rápida e a produção local de insumos sustentam a demanda têxtil. A ICC International vinculou o estoque de lojas e armazéns online em 2025 para responder ao crescimento online.
Qual aplicação lidera a indústria têxtil da Tailândia?
Moda e vestuário detinham 62,58% do mercado em 2026. Os têxteis industriais/técnicos têm previsão de crescimento mais rápido, com um CAGR de 1,72% durante 2027-2032.
Quais empresas competem no setor têxtil tailandês?
Os concorrentes incluem a TNLX Co Ltd, detida em 70,00% pela I.C.C. International PCL em 31 de dezembro de 2025, e a TPCS PCL (anteriormente Textile Prestige PCL), seguidas pelo Nan Yang Textile Group, Thai Textile Industry PCL e Erawan Textile Co Ltd.
Qual é o principal desafio para os produtores tailandeses de vestuário?
O Escritório de Economia Industrial reportou importações de vestuário de 514,38 milhões de USD no primeiro trimestre de 2026, alta de 16,23% em relação ao mesmo período do ano anterior. A maioria eram produtos de preço mais baixo da China, Vietnã e Bangladesh.
Quais regiões lideram o setor têxtil na Tailândia?
A Grande Bangkok e a próxima Samut Prakan foram a maior região em 2025. O Corredor Econômico Oriental tem previsão de crescimento mais rápido, com um CAGR de 1,85% durante 2027-2032.