
Tamaño y Participación del Mercado de Fibra Sintética
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 92.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 122.46 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.87 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fibra Sintética por Mordor Intelligence
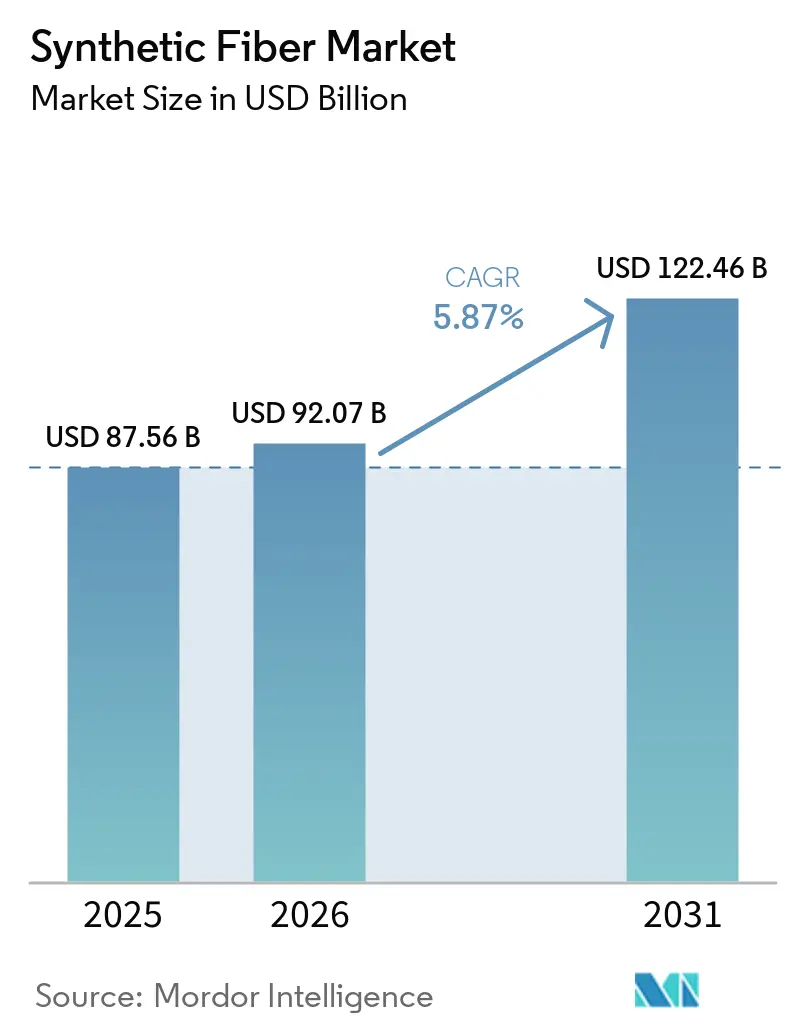
El tamaño del mercado de Fibra Sintética fue valorado en 87,56 mil millones de USD en 2025 y se estima que crecerá desde 92,07 mil millones de USD en 2026 hasta alcanzar los 122,46 mil millones de USD en 2031, a una CAGR del 5,87% durante el período de pronóstico (2026-2031). La competitividad en costos en relación con las fibras naturales continúa respaldando el uso generalizado en prendas de vestir, mobiliario, textiles industriales y no tejidos. La demanda también está creciendo en desechables médicos, medios de filtración, componentes para vehículos eléctricos y geotextiles, donde el rendimiento del material tiene mayor peso en las decisiones de compra. Los requisitos de contenido reciclado están cambiando las prácticas de adquisición y dirigiendo el capital hacia tecnologías de reciclaje en toda la cadena de valor. Esta combinación de aplicaciones establecidas de alta demanda y usos especializados proporciona al mercado de fibra sintética una base de demanda más amplia durante el período de pronóstico.
Conclusiones Clave del Informe
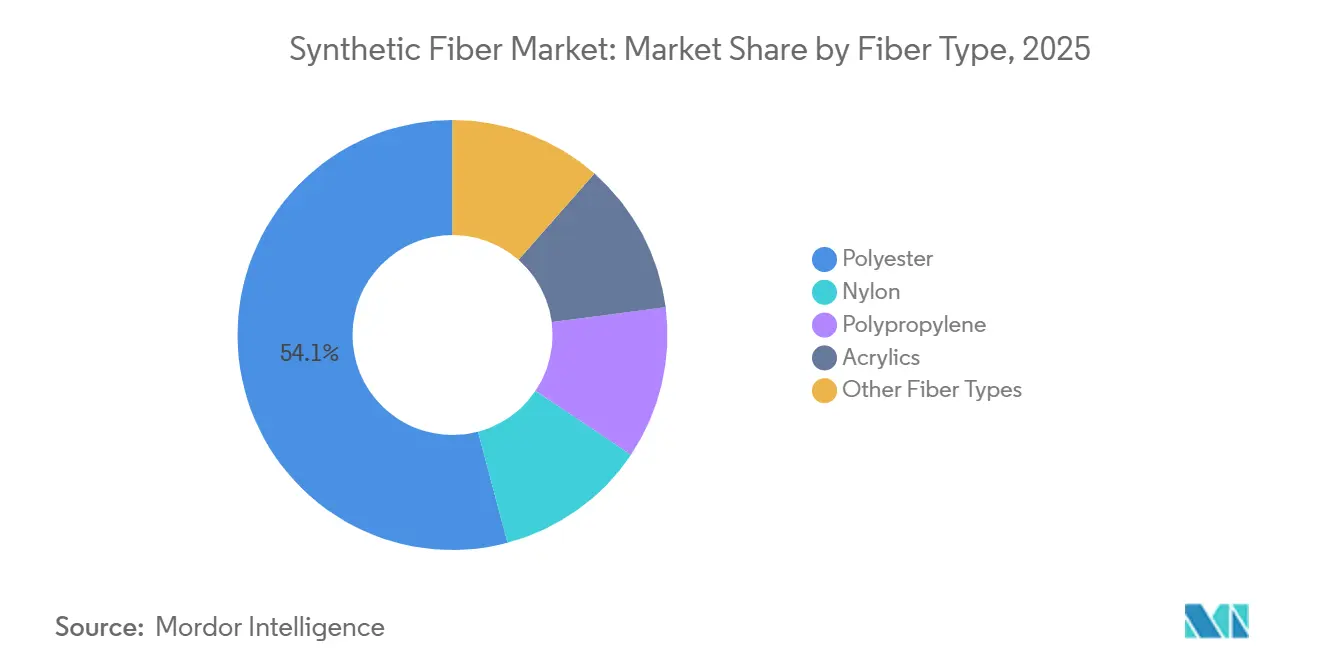
- Por tipo de fibra, el poliéster tuvo una participación de ingresos del 54,12% en 2025, mientras que se prevé que el nailon se expanda a una CAGR del 6,34% hasta 2031.
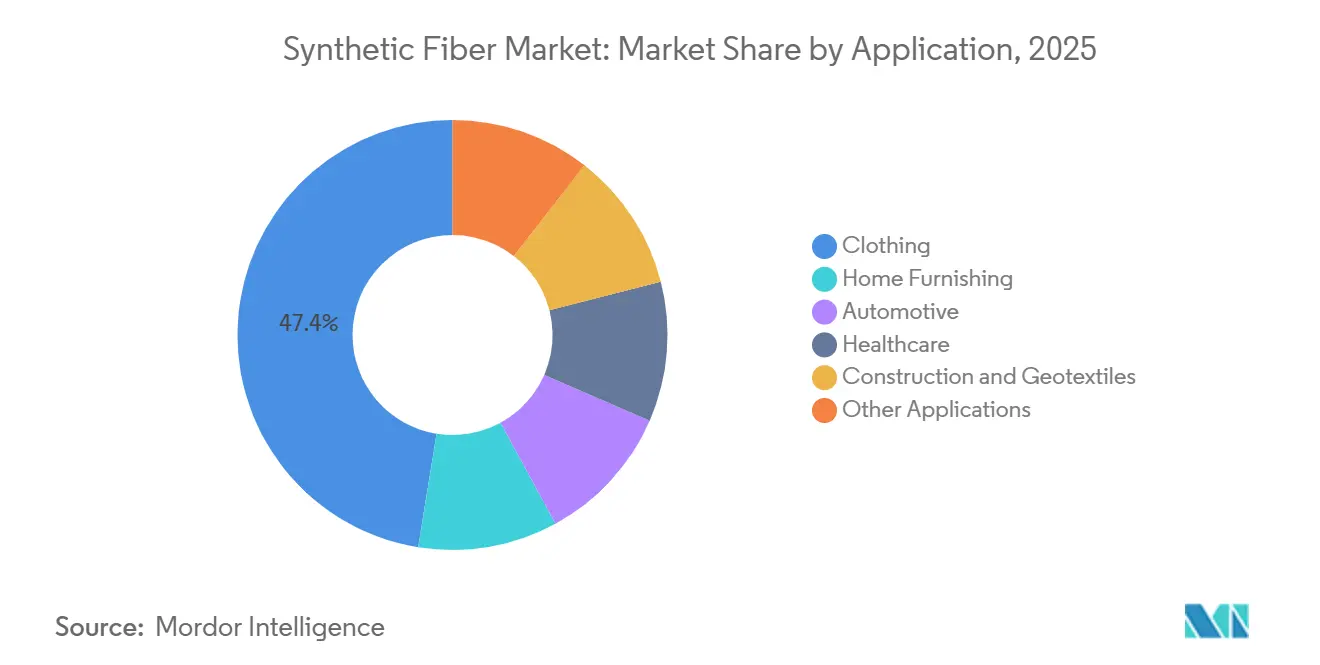
- Por aplicación, la ropa representó el 47,45% de los ingresos en 2025, mientras que se prevé que la salud se expanda a una CAGR del 6,72% hasta 2031.
- Por geografía, Asia-Pacífico representó el 51,56% de los ingresos en 2025 y se prevé que se expanda a una CAGR del 6,63% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ventaja de Costo y Rendimiento sobre las Fibras Naturales | +1.8% | Global, particularmente en el Sur y Sudeste de Asia, y África Subsahariana | Corto plazo (≤ 2 años) |
| Expansión de Usos en No Tejidos de Higiene, Filtración y Aplicaciones Médicas | +1.4% | Global, con fuerte relevancia en el Sur de Asia, ASEAN, Oriente Medio y África | Mediano plazo (2-4 años) |
| Demanda de Reducción de Peso en Automotriz y Vehículos Eléctricos | +0.9% | América del Norte, Europa, China y Corea del Sur | Largo plazo (≥ 4 años) |
| Demanda de Ropa Athleisure, Ropa de Rendimiento y Comercio Electrónico | +1.2% | Global, liderado por América del Norte, Europa Occidental y los mercados urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mandatos de Contenido Reciclado y Adquisición Circular | +0.8% | Europa y América del Norte, con repercusión en las cadenas de suministro de exportación de ASEAN | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ventaja de Costo y Rendimiento sobre las Fibras Naturales
Las fibras sintéticas mantienen una ventaja de costo sobre las alternativas naturales, en particular el algodón. El suministro de algodón enfrenta restricciones relacionadas con la disponibilidad de agua, la variabilidad climática y la competencia por tierras agrícolas. La fibra de poliéster cortada ha tenido típicamente un precio con un descuento del 20-35% respecto a los grados de algodón comparables, lo que respalda las decisiones de compra de los fabricantes de prendas de vestir y textiles técnicos. La calidad constante, el rendimiento de tracción repetible y la compatibilidad con maquinaria de alta velocidad respaldan aún más la selección de materiales sintéticos. Estos factores mantienen al poliéster y al polipropileno como elementos centrales en las aplicaciones del mercado de fibra sintética, incluidas las prendas de vestir, los artículos para el hogar y los no tejidos industriales.
Expansión de Usos en No Tejidos de Higiene, Filtración y Aplicaciones Médicas
Los no tejidos médicos y de higiene representan una participación creciente de la producción global de fibra sintética. La demanda en este segmento está menos expuesta a los ciclos de compra de prendas de vestir y está impulsada por aplicaciones con requisitos de rendimiento estrictos. Las telas hiladas-sopladas-hiladas se utilizan en batas quirúrgicas, paños, medios de filtración y productos de protección. Las prácticas más sólidas de control de infecciones han sostenido la demanda en hospitales y entornos de atención médica domiciliaria. La expansión de la atención médica en Arabia Saudita, Nigeria y Bangladesh está ampliando la demanda de fibra más allá de los mercados anteriormente liderados por la ropa. El polipropileno sigue siendo ampliamente utilizado en no tejidos de higiene, mientras que el poliéster y el nailon se utilizan en aplicaciones de mayor barrera que requieren estabilidad térmica y resistencia a la tracción.
Demanda de Reducción de Peso en Automotriz y Vehículos Eléctricos
La electrificación de vehículos está aumentando el interés en los compuestos de fibra sintética para piezas estructurales y semiestructurales. Los compuestos híbridos de fibra de carbono y vidrio pueden lograr una reducción de peso del 45% en comparación con el acero convencional, manteniendo la resistencia estructural[1]"Diseño del Genoma de Materiales Acelerado por Aprendizaje Automático de Compuestos de Fibra Híbrida para la Reducción de Peso en Vehículos Eléctricos," Journal of Polymer and Composites, doi.org.. Una menor masa del vehículo puede mejorar la autonomía de los vehículos eléctricos de batería. El nailon se utiliza en piezas bajo el capó y carcasas de transmisión que requieren resistencia al calor. Los compuestos de fibra de poliéster se utilizan en revestimientos interiores, aislamiento acústico y revestimientos de áreas de carga. El trabajo de Kia con Bcomp en paneles para el Concept EV2 refleja el interés continuo en materiales interiores a base de fibra.
Demanda de Ropa Athleisure, Ropa de Rendimiento y Comercio Electrónico
El athleisure y la ropa casual continúan respaldando la demanda de telas de rendimiento. El poliéster y el nailon se utilizan comúnmente en construcciones de prendas con gestión de la humedad, elasticidad y durabilidad. Las ventas de ropa en línea favorecen las telas que mantienen su forma durante el almacenamiento, el envío y la manipulación repetida. La información digital del producto también proporciona a las marcas un canal directo para divulgar el contenido reciclado, el origen de la fibra y las instrucciones de cuidado, lo que puede hacer que los hilos reciclados trazables sean más útiles para el posicionamiento del producto. Por lo tanto, la demanda de ropa sigue siendo importante para el mercado de fibra sintética, incluso cuando otras aplicaciones crecen más rápidamente.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Ácido Tereftálico Purificado (PTA), el Monoetilenglicol (MEG) y las Materias Primas Petroquímicas | -0.6% | Global, con fuerte exposición en India, ASEAN y Europa | Corto plazo (≤ 2 años) |
| Expansión de Capacidad Liderada por China y Compresión de Márgenes | -0.5% | Global, con los efectos más fuertes fuera de China y entre los productores no integrados | Mediano plazo (2-4 años) |
| Preocupaciones por la Liberación de Microfibras y la No Biodegradabilidad | -0.3% | Europa, América del Norte y Japón, con creciente conciencia en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del PTA, MEG y las Materias Primas Petroquímicas
La volatilidad del precio de las materias primas sigue siendo un riesgo operativo inmediato para los productores de fibra sintética. Los precios del PTA y el MEG en India aumentaron en dos semanas a principios de 2026 tras las interrupciones en los flujos de petróleo a través del Estrecho de Ormuz. Los precios de la fibra terminada tienden a ajustarse más lentamente que los costos de los insumos, y esta diferencia de tiempo puede resultar en pérdidas de inventario y presión sobre los márgenes de conversión. Los productores con integración en refinación o PTA tienen mayor control sobre su base de costos que los molinos independientes. La volatilidad de los precios puede, por lo tanto, ampliar la brecha de rentabilidad entre los productores integrados y los operadores más pequeños en India, Turquía y el Sudeste Asiático.
Preocupaciones por la Liberación de Microfibras y la No Biodegradabilidad
La liberación de microfibras y la no biodegradabilidad siguen siendo preocupaciones a largo plazo para las fibras sintéticas convencionales. La atención política en torno a los residuos textiles, la liberación de microplásticos y la responsabilidad del productor ha aumentado. La Ley de Recuperación Responsable de Textiles de California de 2024 estableció un marco para la recolección, reparación, reutilización y reciclaje de textiles[2]"Ley de Recuperación Responsable de Textiles de 2024," Legislatura del Estado de California, leginfo.legislature.ca.gov.. La investigación también ha examinado enfoques de producción que reducen la liberación de microfibras de las telas de poliéster. Estas presiones podrían favorecer plataformas de materiales reciclados, biodegradables o de menor liberación de fibras, y pueden requerir que los productores inviertan en diseño de productos, pruebas y trazabilidad de materiales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fibra:
La Escala del Poliéster se Encuentra con el Crecimiento del NailonEl poliéster representó el 54,12% de la participación del mercado de fibra sintética en 2025. Su posición está respaldada por su papel establecido en prendas de vestir, productos de higiene no tejidos, filtración y geotextiles. El material combina un costo accesible, un rendimiento repetible y una amplia compatibilidad de procesamiento, dejando pocas alternativas directas en aplicaciones de alta producción. Los productores están enfatizando cada vez más los grados diferenciados, incluidos los filamentos ultrafinos, los productos ignífugos y las variantes de base biológica, lo que refleja un alejamiento de la competencia basada únicamente en el tonelaje y el precio.
El polipropileno satisface requisitos distintos en no tejidos médicos y de higiene y geotextiles de construcción. Su baja densidad y resistencia a la absorción de humedad respaldan un procesamiento eficiente en esas aplicaciones. Las fibras acrílicas continúan utilizándose en textiles para el hogar y géneros de punto en climas más fríos, aunque su uso está bajo presión de las mezclas de poliéster, que ofrecen un rendimiento similar a un costo menor. El nailon es el tipo de fibra de más rápido crecimiento, con un tamaño del mercado de fibra sintética proyectado para crecer a una CAGR del 6,34% hasta 2031. La demanda proviene de textiles automotrices, filtración industrial y ropa de rendimiento, donde una mayor resistencia y resistencia al calor justifican una prima de precio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Aplicación:
La Salud Amplía la Demanda Más Allá de la RopaLa ropa capturó el 47,45% de la participación del mercado de fibra sintética en 2025. El segmento sigue siendo significativo porque las telas de poliéster y nailon de alto rendimiento están bien establecidas en las cadenas de suministro de athleisure, ropa casual y moda rápida. El comercio minorista digital favorece los materiales que mantienen su forma durante la logística multicanal y la manipulación repetida. Los artículos para el hogar son otra aplicación importante para la ropa de cama rellena de poliéster, los hilos de tapicería y las fibras de nailon para alfombras, con la demanda de reemplazo y la formación de hogares en el Sur y Sudeste Asiático respaldando este segmento. El uso automotriz incluye tela de airbag de nailon, relleno de asientos de poliéster, no tejidos acústicos y compuestos de fibra utilizados en interiores y componentes de vehículos.
La construcción y los geotextiles representan una fuente adicional de demanda de polipropileno y poliéster. El desarrollo de infraestructura en Oriente Medio, África e India respalda el uso en estabilización de suelos, drenaje y control de erosión. La salud es la aplicación de más rápido crecimiento, con el tamaño del mercado de fibra sintética para este segmento proyectado para avanzar a una CAGR del 6,72% hasta 2031. Los no tejidos desechables siguen siendo importantes en usos quirúrgicos, de filtración, de higiene y de atención médica domiciliaria. Las telas quirúrgicas de mayor calidad y los sustratos antimicrobianos para el cuidado de heridas logran mayores realizaciones que el poliéster de uso general utilizado en prendas de vestir. Los no tejidos biodegradables, incluidos los materiales a base de ácido poliláctico, podrían ganar relevancia a medida que los sistemas de salud incorporen requisitos de sostenibilidad en las decisiones de compra.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Fibras Sintéticas de Asia-Pacífico
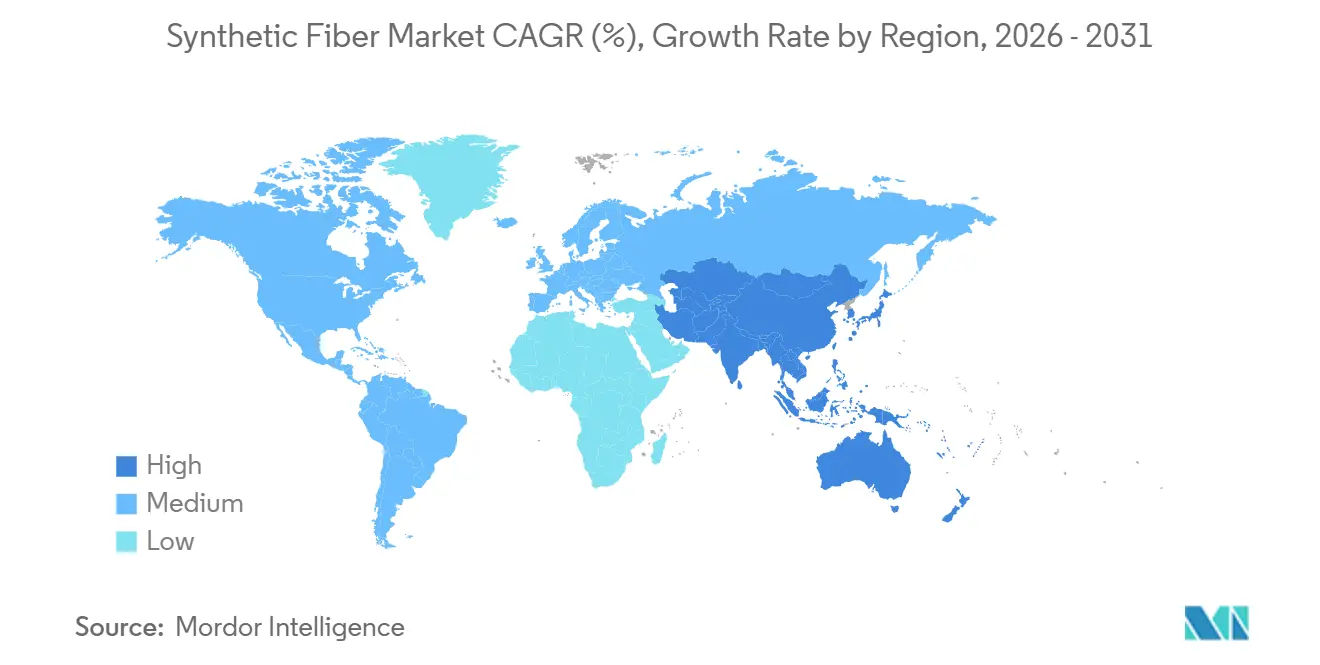
Asia-Pacífico concentró el 51,56% del valor del mercado global en 2025 y se proyecta que crecerá a una CAGR del 6,63% hasta 2031. La región desempeña un papel central en la oferta y la demanda global de poliéster, nailon, polipropileno y otras fibras sintéticas. La sólida integración de China en refinación, materias primas petroquímicas y hilado de fibras sustenta una base de costos competitiva. India y los países de la ASEAN están ampliando su capacidad y satisfaciendo las crecientes necesidades de consumo regional. Los cambios en las normas comerciales pueden redirigir los flujos rápidamente dentro de la región. Corea del Sur y Japón mantienen posiciones importantes en nailon de especialidad, spandex, poliéster de alto rendimiento y materiales compuestos.
Mercado de Fibras Sintéticas de Asia-Pacífico, América del Norte y Europa
La posición de Asia-Pacífico en el mercado de fibras sintéticas se ve reforzada por su amplia base de producción de prendas de vestir e industria. Los productores chinos están gestionando el exceso de capacidad mediante la consolidación y un mayor enfoque en grados diferenciados. Los productores indios están ampliando su capacidad anticipándose al crecimiento esperado en la demanda interna de prendas de vestir. Las empresas japonesas continúan desarrollando fibras de alto rendimiento y materiales compuestos para aplicaciones automotrices e industriales. América del Norte y Europa están más orientadas hacia grados de especialidad y materiales reciclados que hacia la producción de fibra virgen de alto volumen. Los mayores costos de energía y materias primas han reducido la competitividad de algunos activos europeos en la cadena de valor ascendente.
Mercado de Fibras Sintéticas en las Américas y Oriente Medio y África
América del Norte continúa generando demanda de textiles técnicos, aplicaciones automotrices y productos reciclados. El papel de México como proveedor cercano impulsa la demanda de fibras en las cadenas de suministro de prendas de vestir y automoción que abastecen a marcas estadounidenses. América del Sur, Oriente Medio y África representan áreas de consumo en crecimiento a pesar de la limitada capacidad de producción doméstica. Brasil combina la demanda de prendas de vestir, el uso de geotextiles agrícolas y una cadena de valor en desarrollo de tereftalato de polietileno (PET) reciclado. Arabia Saudita, Nigeria y Sudáfrica aportan cada una fuentes diferenciadas de demanda de infraestructura, textiles y procesamiento regional para el mercado de fibras sintéticas.

Panorama Competitivo
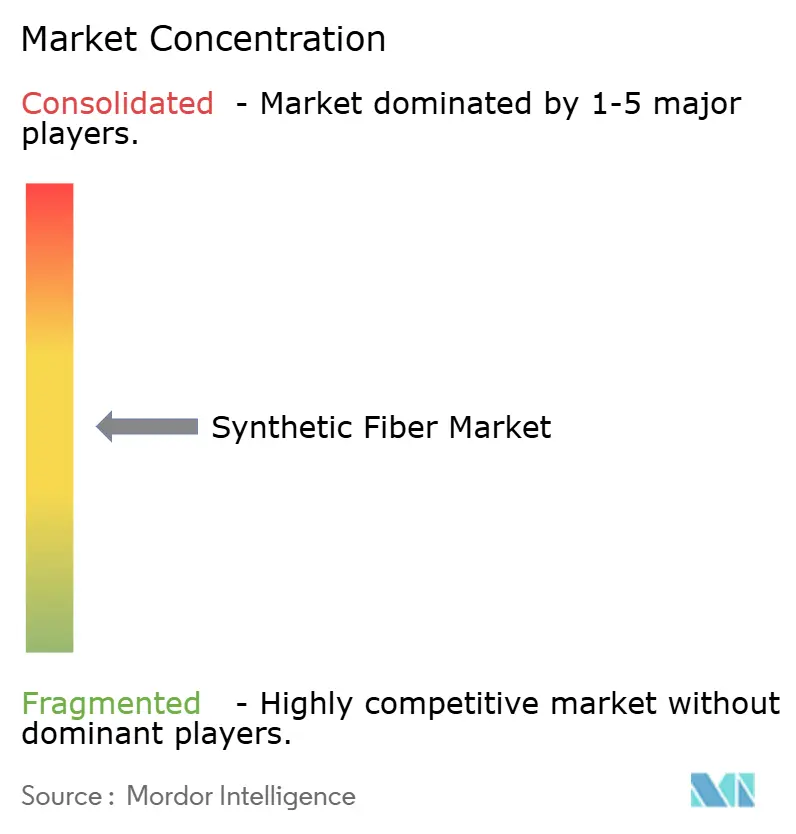
El mercado de fibra sintética está moderadamente fragmentado. Hengli Group, Tongkun Holding, Indorama Ventures, Reliance Industries y Toray Industries se encuentran entre los productores integrados con acceso significativo a materias primas y capacidades de fabricación. Los molinos más pequeños a menudo compiten a través de márgenes de conversión, servicio local y especialización de productos. La posición competitiva de los grandes productores se fortalece cuando la refinación, los petroquímicos, la producción de polímeros y el hilado de fibras están vinculados verticalmente. Esta integración puede reducir la exposición a la volatilidad del precio de las materias primas y las interrupciones del suministro.
Las estrategias competitivas se centran cada vez más en el contenido reciclado, los materiales de base biológica y el desarrollo técnico específico para cada aplicación. Indorama Ventures y Jiaren Chemical Recycling formaron una empresa conjunta en noviembre de 2025 para ampliar la capacidad de PET reciclado de textil a textil. UNIFI informó que su plataforma REPREVE recicló el equivalente a 1.000 millones de camisetas en residuos de textiles e hilos para el año fiscal 2025. En mayo de 2026, Toray Industries y PTT Global Chemical desarrollaron tecnología de fabricación para nailon 66 100% de base biológica utilizando una ruta de materia prima de base biológica, con productos textiles comerciales dirigidos al año fiscal 2028. Estas inversiones tienen como objetivo abordar la demanda de circularidad y un mejor rendimiento de los materiales.
El reciclaje químico de textiles mezclados sigue siendo técnicamente difícil a escala industrial, y las fibras sintéticas de alta tenacidad totalmente de base biológica aún no se han comercializado a escala. Las tecnologías de aditivos biodegradables representan otra respuesta a las preocupaciones regulatorias y de los clientes sobre la contaminación por microfibras. UNIFI lanzó REPREVE con tecnología CiCLO en abril de 2025 para aplicaciones de poliéster y nailon reciclados. Estos desarrollos respaldan la diferenciación en el mercado de fibra sintética mientras la capacidad de uso general continúa dando forma a la competencia de precios.
Líderes de la Industria de Fibra Sintética
Indorama Ventures Public Company Limited
China Petrochemical Corporation
Reliance Industries Limited
TORAY INDUSTRIES, INC.
Far Eastern New Century Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fibras Sintéticas
- Alpek S.A.B. de C.V.
- China Petrochemical Corporation
- Far Eastern New Century Corporation
- Hengli Group Co., Ltd.
- HYOSUNG TNC
- Indorama Ventures Public Company Limited
- Kolon Industries, Inc.
- Reliance Industries Limited
- Shenghong Holding Group
- Teijin Limited
- Tongkun Holding Group
- TORAY INDUSTRIES, INC.
- TOYOBO CO., LTD.
- UNIFI, Inc.
- Xin Feng Ming Group

Recent Industry Developments in Mercado de Fibras Sintéticas
- Agosto de 2026: Hengyi Petrochemical anunció planes para construir un proyecto de hilado directo por fusión de Poliamida 6 (PA6) de 400.000 toneladas/año a través de sus subsidiarias Guangxi Hengyi New Materials y Hangzhou Yizhijin New Materials. El proyecto implica una inversión total de 4,87 mil millones de CNY (~675 millones de USD) y un cronograma de construcción de 18 meses, en medio de un exceso de oferta existente en el mercado global de PA6.
- Mayo de 2026: Toray Industries y PTT Global Chemical (GC) desarrollaron conjuntamente una tecnología de fabricación para nailon 66 (PA66) 100% de base biológica utilizando ácido adípico de base biológica derivado de la fermentación de yuca, con un lanzamiento de producto textil comercial previsto para el año fiscal 2028, ofreciendo una alternativa al PA66 derivado del petróleo para aplicaciones textiles premium.


Alcance del Informe del Mercado Global de Fibra Sintética
Las fibras sintéticas son materiales fabricados por el hombre producidos mediante la unión de pequeñas unidades químicas llamadas monómeros en largas cadenas de polímeros, típicamente utilizando subproductos del petróleo o el carbón.
El mercado de fibra sintética está segmentado por tipo de fibra, aplicación y geografía. Por tipo de fibra, el mercado está segmentado en poliéster, nailon, polipropileno, acrílicos y otros tipos de fibra. Por aplicación, el mercado está segmentado en ropa, mobiliario del hogar, automotriz, salud, construcción, geotextiles y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para la fibra sintética en 15 países en las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Poliéster |
| Nailon |
| Polipropileno |
| Acrílicos |
| Otros Tipos de Fibra |
| Ropa |
| Mobiliario del Hogar |
| Automotriz |
| Salud |
| Construcción y Geotextiles |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Fibra | Poliéster | |
| Nailon | ||
| Polipropileno | ||
| Acrílicos | ||
| Otros Tipos de Fibra | ||
| Por Aplicación | Ropa | |
| Mobiliario del Hogar | ||
| Automotriz | ||
| Salud | ||
| Construcción y Geotextiles | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Fibra Sintética?
El tamaño del mercado de Fibra Sintética fue valorado en 87,56 mil millones de USD en 2025 y se estima que crecerá desde 92,07 mil millones de USD en 2026 hasta alcanzar los 122,46 mil millones de USD en 2031, a una CAGR del 5,87% durante el período de pronóstico (2026-2031).
¿Qué tipo de fibra tiene la mayor participación en la demanda de fibra sintética?
El poliéster representó el 54,12% de los ingresos en 2025 porque se utiliza ampliamente en prendas de vestir, no tejidos, filtración y geotextiles.
¿Qué aplicación está creciendo rápidamente para las fibras sintéticas?
Se prevé que la salud crezca a una CAGR del 6,72% hasta 2031, ya que los no tejidos médicos desechables, los medios de filtración y los productos de higiene tienen un uso más amplio.
¿Qué región lidera la demanda global de fibra sintética?
Asia-Pacífico representó el 51,56% del valor global en 2025 y se prevé que crezca a una CAGR del 6,63% hasta 2031.
Última actualización de la página el:



