
Tamaño y Cuota del Mercado Textil de Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
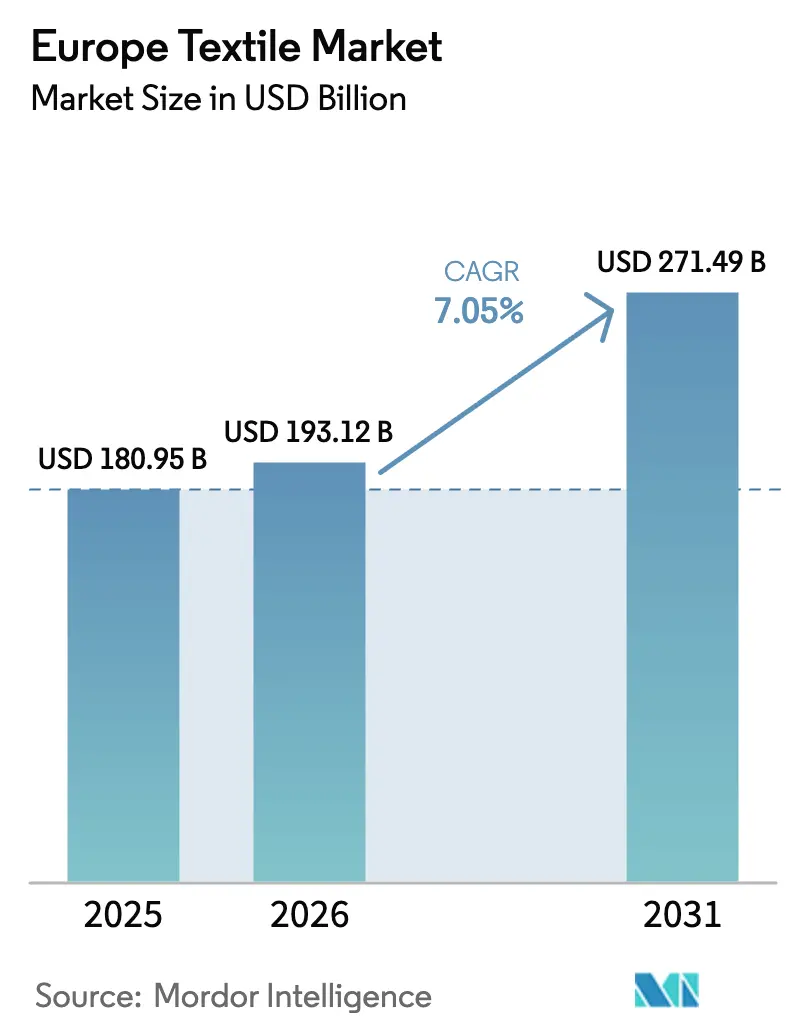
| Tamaño del mercado en el año base (2025) | 180.95 Mil millones de dólares |
| Tamaño del Mercado (2026) | 193.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 271.49 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.05 % |
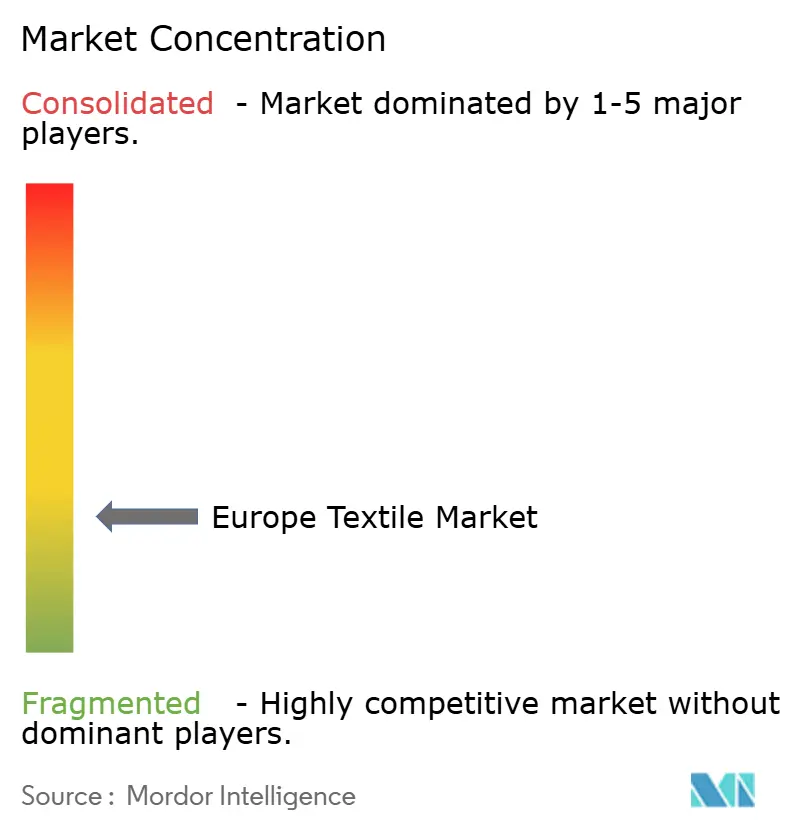
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Textil de Europa por Mordor Intelligence
Se proyecta que el tamaño del Mercado Textil de Europa se expanda desde 180,95 mil millones de USD en 2025 y 193,12 mil millones de USD en 2026 hasta 271,49 mil millones de USD en 2031, registrando una CAGR del 7,05% entre 2026 y 2031.
La legislación de economía circular, los ciclos de moda más rápidos y la creciente demanda de tejidos técnicos son las fuerzas fundamentales que dan forma al mercado textil europeo. La recogida separada obligatoria de residuos textiles en los 27 países de la UE, junto con el lanzamiento escalonado del Pasaporte Digital de Producto, está canalizando capital hacia plantas de reciclaje y herramientas de trazabilidad. Las plataformas de comercio electrónico han reducido los plazos de diseño a estantería a menos de cuatro semanas, lo que impulsa a los fabricantes a adoptar el tejido digital, las tintorerías automatizadas y la clasificación por infrarrojo cercano. La inversión también se desplaza hacia aplicaciones de alto margen, como tejidos ignífugos para carcasas de baterías de vehículos eléctricos y geotextiles para mejoras ferroviarias y de carreteras. Al mismo tiempo, la demanda de lino, cáñamo y lana cultivados localmente está aumentando, ya que las marcas destacan la reducción de la huella de transporte y las historias de fibra «fabricada en Europa».
Conclusiones Clave del Informe
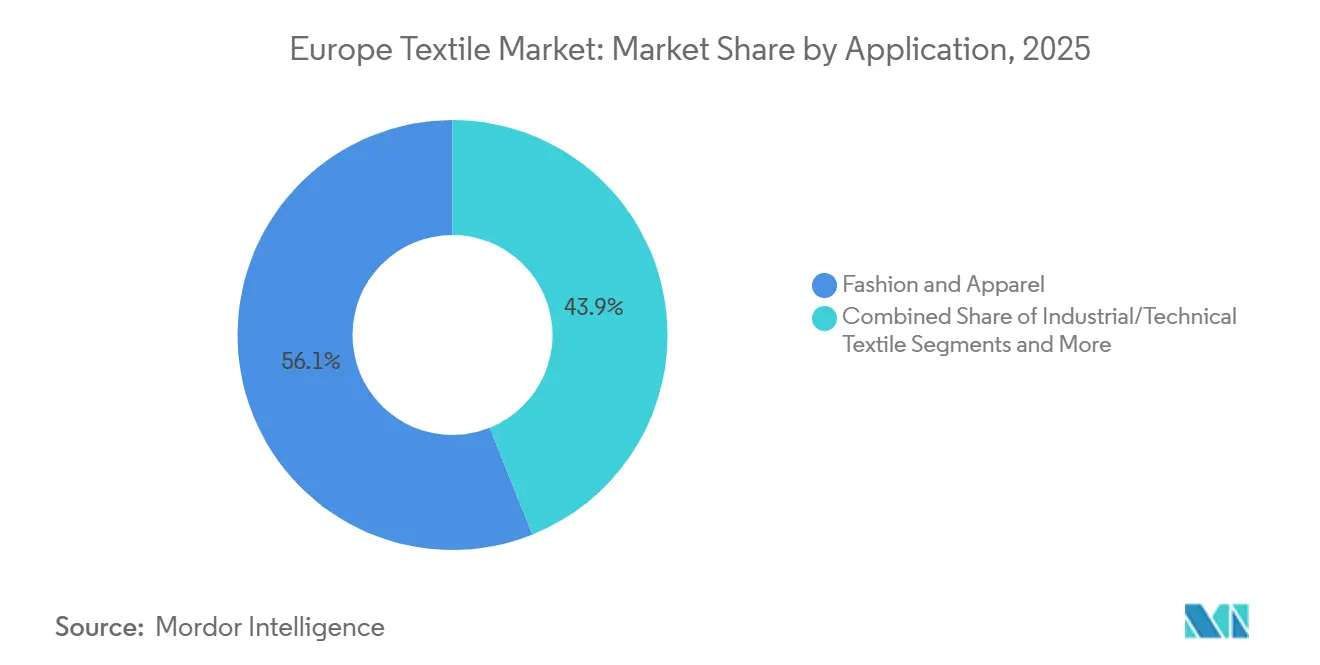
- Por aplicación, la moda y la confección representaron el 56,06% de la cuota del mercado textil europeo en 2025, mientras que se prevé que los textiles industriales y técnicos se expandan a una CAGR del 6,15% hasta 2031.
- Por materia prima, las fibras sintéticas representaron el 53,96% del tamaño del mercado textil europeo en 2025, y se proyecta que el poliéster por sí solo registre una CAGR del 6,56% entre 2026 y 2031.
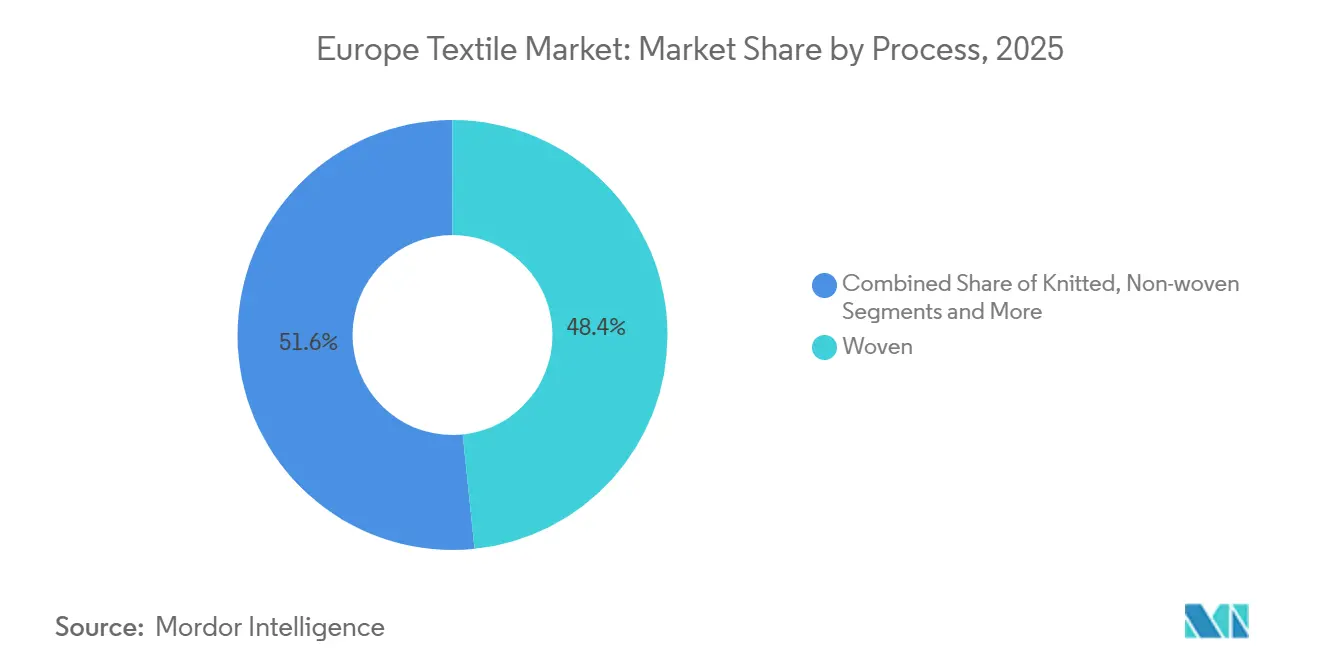
- Por proceso, los tejidos planos aportaron el 48,36% de los ingresos en 2025, mientras que se anticipa que las tecnologías no tejidas registren una CAGR del 6,05% hasta 2031.
- Por geografía, Alemania capturó el 25,45% de la cuota del mercado textil europeo en 2025, y España está previsto que registre el crecimiento más rápido con una CAGR del 5,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Recogida Separada Obligatoria de Residuos Textiles en los 27 países de la UE a partir de 2025 | +1.5% | UE-27 | Medio plazo (2–4 años) |
| Crecimiento de los Textiles Técnicos de Alto Rendimiento para Movilidad e Infraestructura | +1.3% | Alemania, Francia, Países Nórdicos | Largo plazo (≥ 4 años) |
| Cambios Rápidos en los Ciclos de Moda y Auge de la Moda Rápida | +1.2% | España, Italia, Portugal | Corto plazo (≤ 2 años) |
| Pasaporte Digital de Producto de la UE que Habilita Modelos de Negocio Circulares con Datos Enriquecidos | +1.0% | UE-27 | Medio plazo (2–4 años) |
| Plataformas de Comercio Electrónico y Comercio Social que Acortan los Plazos de Diseño a Estantería | +0.9% | Alemania, Francia, Reino Unido | Corto plazo (≤ 2 años) |
| Aumento de la Demanda de Lino, Cáñamo y Lana Cultivados en Europa como Fibras Locales de Bajo Carbono | +0.8% | Francia, Bélgica, Países Bajos | Medio plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Recogida Separada Obligatoria de Residuos Textiles en los 27 países de la UE a partir de 2025
A partir de enero de 2025, todos los municipios estaban obligados a instalar puntos de recogida de textiles dedicados, redirigiendo aproximadamente 5 millones de toneladas de prendas al año hacia centros de clasificación europeos[1]Comisión Europea, "Directiva Marco de Residuos," environment.ec.europa.eu. Los primeros en actuar, como Francia y los Países Bajos, lograron tasas de recogida superiores al 60% combinando contenedores en la acera con socios de empresas sociales. La regulación puso de manifiesto una carencia: Europa contaba con menos de 50 líneas de clasificación automatizadas a mediados de 2025, por lo que los inversores comprometieron 870 millones de USD en nuevas plantas en Polonia, España y Portugal. Los productores se enfrentan ahora a tasas de ecomodulación, lo que les impulsa a diseñar prendas monomaterial con adornos desmontables. A medio plazo, se espera que el mandato de recogida incremente la disponibilidad de fibras recicladas y sustente contratos de suministro circulares.
Crecimiento de los Textiles Técnicos de Alto Rendimiento para Movilidad e Infraestructura
Los fabricantes de vehículos eléctricos aumentaron el contenido de textiles técnicos a más de 12 kg por vehículo en 2025, sustituyendo el acero en las carcasas de baterías por compuestos de fibra de carbono para reducir el peso. Los estados de la UE destinaron 130 mil millones de USD a mejoras ferroviarias y de carreteras, impulsando la demanda de geotextiles que estabilizan el suelo y reducen el espesor del asfalto. Los hospitales exigieron tejidos de barrera lavables que cumplan la norma ISO 16604, impulsando las compras de materiales ignífugos y antimicrobianos. Las solicitudes de patentes para arquitecturas híbridas de compuestos espaciadores aumentaron un 18% en 2024, lo que indica un nuevo gasto en I+D[2]Oficina Europea de Patentes, "Estadísticas de Patentes 2024," epo.org. El impulsor a largo plazo orienta la inversión hacia el polietileno de ultra alto peso molecular y los filamentos de aramida que generan márgenes tres a cinco veces superiores a los del poliéster de uso general.
Cambios Rápidos en los Ciclos de Moda y Auge de la Moda Rápida
Las plataformas de moda ultrarrápida publican ahora nuevos estilos cada 48 horas, lo que obliga a los fabricantes europeos a pasar de tiradas de producción de seis meses a microlotes de 500–1.000 metros. La impresión digital, el corte automatizado y el teñido interno permiten a los grupos verticalmente integrados atender pedidos para el día siguiente, mientras que los tejedores por contrato corren el riesgo de cancelación si no cumplen los estrechos plazos de entrega. Entre 2023 y 2025, las marcas de confección europeas aumentaron el número de referencias en un 35%, aunque las ventas unitarias globales se mantuvieron estables, lo que evidencia un giro hacia la variedad frente al volumen. Está surgiendo una reacción de los consumidores en el segmento premium, donde las marcas de «moda lenta» que ofrecen servicios de reparación y divulgación de fibras están ganando terreno. El impulsor eleva las expectativas de velocidad, pero también amplía los nichos para tejidos trazables y duraderos.
Pasaporte Digital de Producto de la UE que Habilita Modelos de Negocio Circulares con Datos Enriquecidos
El Reglamento de Diseño Ecológico para Productos Sostenibles introduce un Pasaporte Digital de Producto escalonado, que exige que cada textil lleve datos de trazabilidad integrados para 2030[3]Comisión Europea, "Reglamento de Diseño Ecológico para Productos Sostenibles," commission.europa.eu. Los proyectos piloto ya vinculan códigos QR a registros de la cadena de suministro, lo que permite a los mercados de reventa, las plataformas de alquiler y las redes de reparación verificar el contenido de fibra y el historial de cuidado. Los primeros en adoptarlo obtienen confianza de marca y precios premium, mientras que los rezagados corren el riesgo de quedar excluidos de los mercados regulados. El pasaporte también sustenta las tasas de responsabilidad del productor, recompensando la construcción monomaterial que simplifica el reciclaje al final de la vida útil. A medio plazo, se espera que las prendas con datos enriquecidos desbloqueen fuentes de ingresos secundarias y estrechen los ciclos de materiales.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los precios de la energía y las materias primas que presiona a los productores de bajo margen | -0.8% | UE-27 | Corto plazo (≤ 2 años) |
| Elevados requisitos de inversión de capital para capacidad de reciclaje y clasificación de última generación | -0.6% | Europa Occidental | Medio plazo (2–4 años) |
| Escasez de mano de obra cualificada en tintorería, acabado y tejido avanzado | -0.5% | Alemania, Italia, Francia | Largo plazo (≥ 4 años) |
| Base fragmentada de pymes que complica el cumplimiento de las nuevas normas de diligencia debida de la UE | -0.4% | Italia, España, Portugal | Medio plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios de la Energía y las Materias Primas que Presiona a los Productores de Bajo Margen
Los costes del gas natural alcanzaron un máximo de 130 USD por MWh a principios de 2024 antes de caer a 43 USD a finales de 2025, desestabilizando a las tintorerías donde la energía puede representar el 70% de los costes operativos. Las oscilaciones del crudo de 10 USD por barril provocaron movimientos del 8% en los precios de los polímeros, mientras que los futuros del algodón oscilaron entre 75 y 95 USD por libra. Las pymes sin herramientas de cobertura vieron cómo sus márgenes se evaporaban, lo que provocó ventas de activos en Polonia y Rumanía. Los contratos de coste más margen que comparten el riesgo siguen siendo escasos fuera de las asociaciones profundas. La inestabilidad de precios, por tanto, amenaza la capacidad y alimenta la consolidación.
Elevados Requisitos de Inversión de Capital para Capacidad de Reciclaje y Clasificación de Última Generación
Una planta de fibra a fibra de 20.000 toneladas requiere hasta 87 millones de USD, incluidos la clasificación por infrarrojo cercano y los reactores de despolimerización química. Los bancos insisten en acuerdos de compra garantizada y coinversión gubernamental, lo que ralentiza la financiación de proyectos. Se han comprometido subvenciones públicas por valor de 1.300 millones de USD, pero avanzan lentamente a través de los canales de permisos. Los operadores de pymes no pueden absorber líneas de clasificación por inteligencia artificial de 5 millones de USD, lo que amplía la brecha tecnológica. El obstáculo de financiación limitará el suministro de fibras recicladas hasta al menos 2027.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Los Textiles Industriales Superan la Base de Volumen de la ModaEn 2025, el segmento de moda y confección representó una mayoría significativa del mercado textil europeo en su conjunto, con el 56,06% del tamaño total del mercado. Se prevé que el segmento técnico de mayor crecimiento registre una CAGR del 6,15% hasta 2031, impulsado por los interiores de vehículos eléctricos, los tejidos de barrera médica y el refuerzo geotextil. Los fabricantes de automóviles alemanes utilizaron más de 12 kg de textiles técnicos por vehículo en 2025, frente a los 9 kg de 2020, para aligerar las plataformas de baterías. Los hospitales exigieron telas conformes con la norma ISO 16604, ampliando los contratos de textiles médicos. La ropa de trabajo de protección se beneficia de normas ignífugas más estrictas, y la ropa deportiva integra hilos conductores que capturan datos biométricos, respaldados por un crecimiento del 18% en patentes de textiles inteligentes en 2024.
Las marcas de moda premium se orientan hacia sitios de venta directa al consumidor y eventos en tienda, aunque la confección de gama media se enfrenta a competidores ultrarrápidos que publican estilos cada dos días. Esta bifurcación anima a los fabricantes a equilibrar los pedidos de confección básica con contratos técnicos de alto margen. La producción regional también se realinea: Italia sigue siendo el ancla de las camisas de lujo, mientras que Alemania y Francia lideran la I+D de tejidos técnicos para socios del sector automotriz y aeroespacial. A lo largo del horizonte de previsión, el mercado textil europeo dependerá de la demanda industrial para compensar los menores volúmenes de confección.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Materia Prima:
El Poliéster Lidera el Resurgimiento SintéticoLas fibras sintéticas dominaron con el 53,96% de la cuota del mercado textil europeo en 2025, y se prevé que el poliéster por sí solo registre una CAGR del 6,56% hasta 2031. Las plantas de glicólisis y metanólisis respaldadas por Lenzing e Indorama planean añadir 200.000 toneladas de producción de poliéster reciclado para 2028, elevando el contenido circular sin sacrificar la resistencia del hilo. El nailon y el acrílico ocupan posiciones de nicho en airbags y tapicería de exterior. Las fibras naturales se mantienen estables en volumen, pero se desplazan hacia grados premium certificados; los fabricantes europeos pagan primas del 15–25% por el algodón orgánico para satisfacer los compromisos de las marcas. El lino y el cáñamo cultivados localmente aportan seguridad a la cadena de suministro y menores emisiones, en consonancia con el Pacto Verde Europeo. Las fibras especiales, como la aramida y el polietileno de ultra alto peso molecular, ofrecen márgenes hasta cinco veces superiores a los del poliéster de uso general, atrayendo I+D y financiación de capital riesgo.
Los residuos de corte preconsumo y las prendas posconsumo representan un conjunto de fibras recicladas pequeño pero en rápido crecimiento. El mandato de recogida de residuos de la UE podría canalizar 5 millones de toneladas anuales hacia centros de clasificación, aunque la complejidad de las mezclas significa que hoy solo el 20% puede reciclarse a escala. Las inversiones en reciclaje químico tienen como objetivo elevar esa tasa a lo largo de la década, apoyando los objetivos de contenido reciclado integrados en los cuadros de mando de las marcas.
Por Proceso:
La Innovación en No Tejidos Desafía la Madurez de los Tejidos PlanosLos tejidos planos aún generaron el 48,36% de los ingresos basados en procesos en 2025, pero se prevé que las tecnologías no tejidas se aceleren a una CAGR del 6,05% entre 2026 y 2031. Las líneas de hilado por fusión y soplado por fusión añadidas desde 2024 sirven a los filtros de climatización y a los tejidos de barrera médica EN 14683, aprovechando la sostenida concienciación sobre la salud pública. Los velos hidroentrelazados gozan de demanda en toallitas domésticas por su suavidad y absorbencia, mientras que las esteras agujadas aseguran contratos de alfombras de automóviles. Los fabricantes de tejidos planos se enfrentan a la presión de precios asiática, lo que les impulsa a diferenciarse mediante diseños jacquard e hilos trazables.
Las máquinas digitales de tejido de urdimbre, capaces de personalización masiva con residuos casi nulos, apoyan las fábricas de moda bajo demanda en Portugal y España. El tejido tridimensional para telas espaciadoras creció gracias a los avances de equipos alemanes y suizos que redujeron los costes laborales en un 40%. Los no tejidos por vía húmeda atienden a los separadores de baterías y a los filtros de alto rendimiento, con un alto valor unitario a pesar de un tonelaje modesto. La automatización, la manipulación robótica de materiales y la inspección visual por inteligencia artificial elevan la inversión de capital, pero reducen los costes variables, favoreciendo a los grupos verticalmente integrados.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado Textil Alemán
Alemania capturó el 25,45% del tamaño del mercado textil europeo en 2025, impulsada por los clústeres de textiles automotrices e industriales en Baden-Württemberg y Renania del Norte-Westfalia. Los estrechos vínculos con los fabricantes de equipos originales agilizan la aprobación de muestras para tapizados de asientos, airbags y telas para carcasas de baterías. Los programas federales de formación profesional combinan habilidades artesanales con control de procesos digitales para paliar la escasez de mano de obra. Las subvenciones para eficiencia energética ayudan a las fábricas a reducir el consumo de gas en las tintorerías.
Mercado Textil Español
España es el mercado de mayor crecimiento, con una CAGR del 5,8% prevista hasta 2031. Los incentivos gubernamentales fomentan la relocalización de la confección desde el norte de África, mientras que los fondos de recuperación de la UE subvencionan la modernización de maquinaria. La proximidad a Marruecos y Túnez permite una aprovisionamiento flexible, y las marcas españolas de comercio electrónico dependen de las fábricas locales para reabastecer microcolecciones en cuestión de días. Los clústeres textiles de Cataluña y Valencia también están pilotando líneas de clasificación por infrarrojo cercano para residuos posconsumo.
Mercados Europeos más Amplios
Italia mantiene una posición dominante en tejidos de lujo y técnicos. Las fábricas de Lombardía suministran camisería de alta gama y géneros de punto de merino, mientras que el Véneto se centra en preimpregnados de fibra de carbono para el sector aeroespacial. Las solicitudes de patentes superaron las 200 en 2024, la cifra más alta de Europa. Francia combina la moda de patrimonio con la innovación en no tejidos y domina el cultivo del lino, exportando a fábricas de Bélgica y los Países Bajos. Los países del BENELUX destacan en pilotos de spunbond y economía circular, mientras que las empresas nórdicas prueban fibras de origen maderero. Las naciones de Europa Central y Oriental ofrecen capacidad de tejido a bajo coste, pero se enfrentan a limitaciones de mano de obra cualificada y volatilidad energética.
Panorama regulatorio
La normativa textil de la UE se está endureciendo en torno a la circularidad y la transparencia, con la Comisión Europea utilizando el Reglamento sobre el Diseño Ecológico para Productos Sostenibles (ESPR), en vigor desde el 18 de julio de 2024, como marco para los requisitos de sostenibilidad a nivel de producto. Esto incluye una implementación por fases de los Pasaportes Digitales de Producto respaldada por el trabajo de normalización de CEN-CENELEC (JTC24). Un desencadenante a corto plazo es la revisión específica de la Directiva Marco de Residuos, que entró en vigor el 16 de octubre de 2025 e introduce esquemas obligatorios de Responsabilidad Ampliada del Productor (EPR) para textiles y calzado, con los Estados miembros avanzando en los plazos de transposición y puesta en marcha operativa.
Los hitos de implementación se extienden hasta 2026: la prohibición del ESPR sobre la destrucción de ropa, accesorios de vestir y calzado no vendidos se aplica a partir del 18 de julio de 2026, y los requisitos de la Directiva sobre normas comunes que promueven la reparación de bienes se aplican a partir del 27 de septiembre de 2026. Junto con los mecanismos de eco-modulación vinculados al diseño para el reciclaje y la divulgación de datos, estas medidas están impulsando a las marcas y fábricas a orientar el diseño del surtido hacia construcciones monomaterial, a expandir los canales de reparación y devolución, y a invertir en sistemas de trazabilidad que puedan alimentar los pasaportes de producto y respaldar la elaboración de informes de EPR.
Análisis de la cadena de valor
La cadena de valor textil europea abarca el suministro de materias primas (fibras naturales como lino, cáñamo, lana y algodón importado; sintéticos y fibras especiales de alto rendimiento), productores de fibra e hilo en las primeras etapas, fabricación de tejidos (tejido plano, de punto y no tejido), procesamiento en húmedo (teñido y acabado), confección y conversión técnica, y distribución en las etapas finales a través de marcas, mayoristas y comercio electrónico. La circularidad genera flujos paralelos entre operadores de recolección y clasificación, canales de reutilización, recicladores mecánicos y químicos, proveedores de tecnología (clasificación por infrarrojo cercano, tejido digital, inspección con IA, plataformas de trazabilidad) y Organizaciones de Responsabilidad del Productor (PRO) que coordinan la financiación y los informes de EPR. El sector textil y de confección de la UE está muy fragmentado, con alrededor de 197.000 empresas que emplean a unas 1,3 millones de personas y generan una facturación de 170.000 millones de EUR en 2023, lo que afecta la rapidez con la que las empresas pueden adoptar mejoras que requieren un gran gasto de capital.
Los cuellos de botella se concentran en torno a brechas de costo y capacidad. El procesamiento en húmedo, intensivo en energía y mano de obra, sigue siendo sensible a las fluctuaciones de precios de los servicios públicos, mientras que la economía de las fibras recicladas está limitada por una brecha de precios persistente frente a los insumos vírgenes y una capacidad limitada de clasificación automatizada y reciclaje fibra a fibra. El impulso regulatorio (EPR bajo la Directiva Marco de Residuos revisada y las obligaciones del Pasaporte Digital de Producto vinculadas al ESPR con implementación escalonada a partir de 2026) está reponderando la creación de valor hacia datos verificados en origen, cadena de custodia auditable y soluciones de fin de vida. El trabajo de mapeo publicado por el consorcio TexMat (mayo de 2026) destaca las dependencias entre nueve grupos de partes interesadas en el ecosistema textil circular, reforzando que los flujos materiales y financieros dependen cada vez más de datos interoperables y acuerdos de compra a largo plazo que reducen el riesgo de las inversiones en reciclaje.
Panorama Competitivo
La competencia sigue siendo fragmentada; los diez mayores productores ostentan menos del 30% de cuota combinada, lo que otorga al mercado textil europeo un perfil de baja concentración. Los segmentos de productos básicos, los tejidos de confección estándar y los no tejidos convencionales luchan contra márgenes decrecientes debido a las importaciones asiáticas y las oscilaciones energéticas. Sin embargo, los textiles técnicos de alto rendimiento y los tejidos de lujo exigen primas gracias al conocimiento propietario y las asociaciones con marcas.
Los movimientos estratégicos se centran en la integración vertical y la ampliación circular. La adquisición en 2025 por parte de Lenzing de una empresa emergente de reciclaje químico asegura el suministro de monoetilenglicol como materia prima para las líneas de lyocell. Indorama Ventures adquirió una planta española de despolimerización capaz de convertir 30.000 toneladas de residuos de poliéster en pellets de calidad virgen, asegurando el contenido reciclado para los hilos europeos. Freudenberg se asoció con un fabricante de equipos originales alemán para codesarrollar carcasas de baterías de no tejido de aramida, con el objetivo de reducir el peso un 25% respecto al acero.
Los disruptores atacan nichos. Las empresas emergentes de reciclaje enzimático prometen una despolimerización a menor temperatura. Las plataformas de tejido digital aceptan pedidos de tan solo 100 metros, reduciendo el riesgo de inventario para las marcas de moda. Las colaboraciones de investigación suizas producen hilos conductores que integran sensores biométricos en las prendas, abriendo canales médicos y de ropa deportiva. La preparación para el cumplimiento normativo es también una palanca competitiva: los fabricantes que implementen capas de datos del Pasaporte Digital de Producto y clasificación por inteligencia artificial antes de las normas de residuos de 2025 ganarán contratos de suministro, mientras que los rezagados corren el riesgo de descalificación.
Líderes de la Industria Textil de Europa
Lenzing AG
Freudenberg Performance Materials
Indorama Ventures (M&G Fibras Europe)
Albini Group
Marzotto Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Textil Europeo
- Lenzing AG
- Freudenberg Performance Materials
- Indorama Ventures (M&G Fibras Europe)
- Albini Group
- Marzotto Group
- Klopman International
- Schoeller Textil AG
- Borgers SE & Co. KG
- Ahlstrom-Munksjö
- Beaulieu Technical Textiles
- Don & Low Ltd
- ITV Denkendorf Produktservice
- Holland & Sherry
- Gebrüder Otto
- TWE Group
- PFNonwovens Czech s.r.o
- HUESKER Synthetic GmbH
- Tirotex Textile Company
- Baltex
- Statex Produktions GmbH

Oportunidades de mercado y perspectivas futuras
La circularidad impulsada por el cumplimiento normativo crea espacio para infraestructura y servicios que conecten la recolección, la clasificación, la reutilización y el reciclaje en contratos de suministro bancarizables. La Directiva Marco de Residuos revisada, en vigor desde el 16 de octubre de 2025, exige esquemas de EPR para textiles y calzado, mientras que el ESPR, en vigor desde el 18 de julio de 2024, endurece la sostenibilidad a nivel de producto e introduce la prohibición del 18 de julio de 2026 de destruir prendas no vendidas. Esto aumenta el valor de los canales de reparación, reventa y devolución que pueden documentar resultados. Con el flujo de trabajo del Pasaporte Digital de Producto avanzando a través de una implementación por fases respaldada por la actividad de normalización de CEN-CENELEC JTC24, se está generando demanda de pilas de trazabilidad interoperables, herramientas de verificación de proveedores e integración de datos que puedan servir tanto para la divulgación del pasaporte como para la elaboración de informes de EPR en bases de suministro de pymes fragmentadas.
La modernización de la fabricación también está atrayendo inversión hacia tecnologías que facilitan la relocalización cercana y usos finales de mayor margen. En 2026, Durst Group respaldó el centro industrial Durst Como para impresión textil digital con una inversión de 20 millones de EUR (junio de 2026), y Alchemie Technology anunció el Proyecto Wave en Portugal para implementar sistemas de teñido y acabado de precisión por chorro digital (15 millones de EUR, mayo de 2026). Estos proyectos apuntan a reducir los plazos de entrega, disminuir el uso de recursos y aumentar la flexibilidad por lotes para la moda rápida y la producción a demanda. Por el lado de la demanda, los textiles técnicos siguen ampliando la combinación abordable para las fábricas europeas, desde aplicaciones de vehículos eléctricos e infraestructura hasta textiles médicos, donde el Grupo URGO anunció una inversión de 60 millones de EUR para construir una fábrica de 35.000 m² de textiles médicos en la región del Loira en Francia (enero de 2026), respaldando la expansión de capacidad en segmentos regulados y basados en especificaciones.
Recent Industry Developments in Mercado Textil Europeo
- Junio de 2026: Durst Group lanzó el proyecto Durst Como en Italia, posicionándolo como un centro industrial para la impresión textil digital respaldado por una inversión de 20 millones de EUR. La medida refuerza la capacidad regional para tiradas cortas y producción de alta mezcla, apoyando modelos de reposición más rápidos utilizados por los convertidores europeos de moda y tejidos especiales.
- Mayo de 2026: Alchemie Technology anunció el Proyecto Wave, una inversión de 15 millones de EUR en Portugal para implementar sistemas de teñido y acabado de precisión por chorro digital. Al centrarse en las etapas de procesamiento en húmedo intensivas en agua, productos químicos y energía, el proyecto respalda la economía de la producción relocalizada y la modernización de procesos orientada al cumplimiento normativo para fábricas y acabadores europeos.
- Septiembre de 2024: Freudenberg Performance Materials adquirió partes importantes del Grupo Heytex, añadiendo capacidades de textiles técnicos recubiertos y ampliando su cartera en aplicaciones industriales. La transacción aumentó la escala en materiales de alto rendimiento diseñados utilizados en movilidad, arquitectura y mercados finales de protección, fortaleciendo un segmento de mayor valor del ecosistema textil europeo.


Mercado Textil Europeo Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este informe, el mercado europeo de textiles se define como el valor de los textiles producidos y consumidos en los países europeos, cubriendo los principales insumos de fibra y las rutas de formación de tejidos, así como la producción textil de las etapas finales utilizada en usos de indumentaria, hogar y técnicos.
Exclusiones de alcance: Esta medición excluye el valor de la venta al por menor de indumentaria terminada y se centra en los textiles y productos textiles en lugar de en los ingresos totales de las marcas de moda.
Descripción general de la segmentación
- Por Aplicación
- Moda y Confección
- Textiles Industriales/Técnicos
- Textiles para el Hogar y la Decoración
- Textiles Médicos y Sanitarios
- Textiles para Automoción y Transporte
- Otros (Textiles de Protección, Deportivos, etc.)
- Por Materia Prima
- Fibras Naturales
- Algodón
- Lana
- Seda
- Fibras Sintéticas
- Poliéster
- Nailon
- Rayón / Viscosa
- Acrílico
- Polipropileno
- Fibras Recicladas
- Otros (Fibras Especiales de Alto Rendimiento (Aramida, Carbono, Polietileno de Ultra Alto Peso Molecular))
- Fibras Naturales
- Por Proceso / Tecnología
- Tejido Plano
- Tejido de Punto
- No Tejido
- Hilado por Fusión (Hilado por Fusión / Soplado por Fusión)
- Hidroentrelazado por Vía Seca
- Vía Húmeda
- Agujado
- Tejido 3D y Telas Espaciadoras
- Por Geografía
- Reino Unido
- Alemania
- Francia
- Italia
- España
- BENELUX (Bélgica, Países Bajos y Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer la estructura básica del mercado y verificar la coherencia de la dirección del cambio en la demanda y el comercio en toda Europa. Las fuentes incluyeron estadísticas públicas y publicaciones del sector, como las series de producción industrial y comercio de Eurostat, los datos comerciales de UN Comtrade, los indicadores de la OCDE, las notas de política de la Comisión Europea sobre textiles y circularidad, y publicaciones de asociaciones como los datos y cifras clave de EURATEX.
Para vincular estos datos con el valor del mercado, también revisamos informes anuales de empresas, presentaciones para inversores y cobertura de prensa creíble para comprender las ampliaciones de capacidad, los cierres y los cambios de materiales. Cuando resultó útil, las suscripciones de pago para datos financieros de empresas e inteligencia de noticias respaldaron verificaciones rápidas sobre las combinaciones de ingresos y la exposición geográfica. Las fuentes documentales citadas anteriormente son ilustrativas, y también se utilizaron referencias públicas y de pago adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se llevó a cabo mediante entrevistas con expertos y encuestas estructuradas con fabricantes, convertidores, distribuidores y grandes organizaciones de compra que se abastecen de textiles para usos de indumentaria, hogar, automotriz y técnicos. Las respuestas de los encuestados se utilizaron para validar la lógica de precios, las tendencias de utilización y el reparto práctico entre la demanda de tejido plano, de punto y no tejido. Cuando las respuestas mostraron una gran variación entre Europa Occidental y los focos emergentes de fabricación, revisamos los supuestos y ajustamos los rangos utilizados en el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 14% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 17% | Gerentes: 45% |
Dimensionamiento y previsión del mercado
El modelo de mercado parte de una construcción de arriba hacia abajo en la que se reconstruyen las señales de producción, flujos comerciales y consumo aparente para Europa, y luego se traducen en valor utilizando referencias de precios combinadas por tipo de fibra y tejido. Esos totales se corroboran con aproximaciones selectivas de abajo hacia arriba, incluyendo el muestreo de la exposición de ingresos de los proveedores, la verificación de la producción típica por tipo de instalación, y el uso del volumen por ruta de tejido multiplicado por el precio de venta promedio para ajustar los totales cuando es necesario.
Los insumos clave utilizados en el modelo incluyen las tendencias de producción textil por país, los balances de importación y exportación de categorías textiles, los cambios en la combinación de fibras (algodón, lana, poliéster, viscosa, fibras recicladas), los cambios en la penetración de no tejidos en usos de higiene y médicos, y los patrones de traspaso de costos de energía e insumos que influyen en los precios. Cuando una subcategoría específica presentaba poca visibilidad pública, gestionamos la brecha utilizando indicadores de volumen conservadores y rangos guiados por entrevistas, y luego los alineamos con los totales generales.
Para la previsión, se utilizó un análisis de escenarios con un caso central guiado por el consenso de expertos sobre la recuperación de la demanda, la utilización de la capacidad y los cambios de materiales relacionados con la sostenibilidad, seguido de pruebas de sensibilidad sobre la intensidad comercial y la evolución de los precios. Los resultados se mantuvieron trazables para que otro analista pueda reproducir el resultado con la misma serie de datos y el mismo conjunto de supuestos.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones cruzadas escalonadas para que las cifras finales permanezcan coherentes con las señales de la economía real en toda Europa. Comparamos los resultados con indicadores independientes, como la dirección de la producción industrial, los movimientos de la balanza comercial y los cambios de capacidad declarados, y luego investigamos cualquier pico que no coincida con la evidencia de respaldo.
Antes de la aprobación final, el modelo se revisa a través de múltiples controles de analistas, y se activan llamadas de seguimiento cuando la retroalimentación de las entrevistas contradice sustancialmente las señales documentales. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios de política, interrupciones comerciales o grandes movimientos de capacidad. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la última versión actualizada.
Dimensionamiento del mercado europeo de textiles de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los textiles europeos pueden diferir incluso cuando parecen medir lo mismo, porque cada editor traza los límites de alcance y periodo a su manera. Las diferencias también surgen de cómo se incorporan los precios al modelo y de si los datos comerciales y de producción se utilizan como restricciones fijas.
La tabla de referencia muestra un valor de 2025 más ajustado que algunas cifras más amplias, y en el modelo de Mordor Intelligence el recuento se mantiene en textiles y productos textiles en toda Europa, con el valor construido a partir de precios a nivel de fibra y formación de tejidos en lugar de sumar márgenes de venta al por menor de indumentaria terminada.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 180,95 mil millones de USD (2025) | |
| Consultora Regional A | 187,59 mil millones de USD (2025) | Utiliza una lista de países y un mapeo de categorías más amplios que pueden incorporar el valor de la indumentaria adyacente dentro de los textiles, y aplica un horizonte más largo de menor crecimiento que puede comprimir los ajustes de precios a corto plazo. |
| Editorial Sectorial B | 261,70 mil millones de USD (2024) | Reporta un año base anterior y parece incluir una canasta más amplia de productos relacionados con textiles con supuestos de precios promedio más altos, lo que puede elevar el total al convertirlo a USD y proyectarlo hacia adelante. |
Entre las tres cifras, la diferencia se explica principalmente por lo que se cuenta como valor textil frente al valor de la indumentaria de las etapas finales, además de la selección del año y cómo se maneja la evolución de los precios. Al mantener los insumos vinculados a señales observables de producción y comercio, y luego someterlos a pruebas de estrés con rangos de entrevistas, nuestra estimación resulta más fácil de conciliar con el conjunto de demanda que los compradores de la región realmente gestionan.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado textil de Europa en 2026?
El tamaño del mercado textil de Europa alcanzó los 193,12 mil millones de USD en 2026.
¿Cuál es la CAGR prevista para los textiles europeos hasta 2031?
Se prevé que el mercado en su conjunto crezca a una CAGR del 7,05% entre 2026 y 2031.
¿Qué segmento crece más rápido dentro de los textiles europeos?
Se proyecta que los textiles industriales y técnicos aumenten a una CAGR del 6,15%, superando a la confección.
¿Qué materia prima lidera en cuota de mercado?
Las fibras sintéticas dominan con una cuota del 53,96%, lideradas por el poliéster.
¿Qué país de la UE es el mayor contribuyente por ingresos?
Alemania aportó el 25,45% de los ingresos regionales en 2025 gracias a su clúster automotriz.
¿Qué cambio regulatorio afecta más a los objetivos de circularidad?
La recogida separada obligatoria de residuos textiles en los 27 países de la UE a partir de enero de 2025 impulsa la inversión en infraestructura de reciclaje.
Última actualización de la página el:


