
Analyse du marché textile thaïlandais par Mordor Intelligence
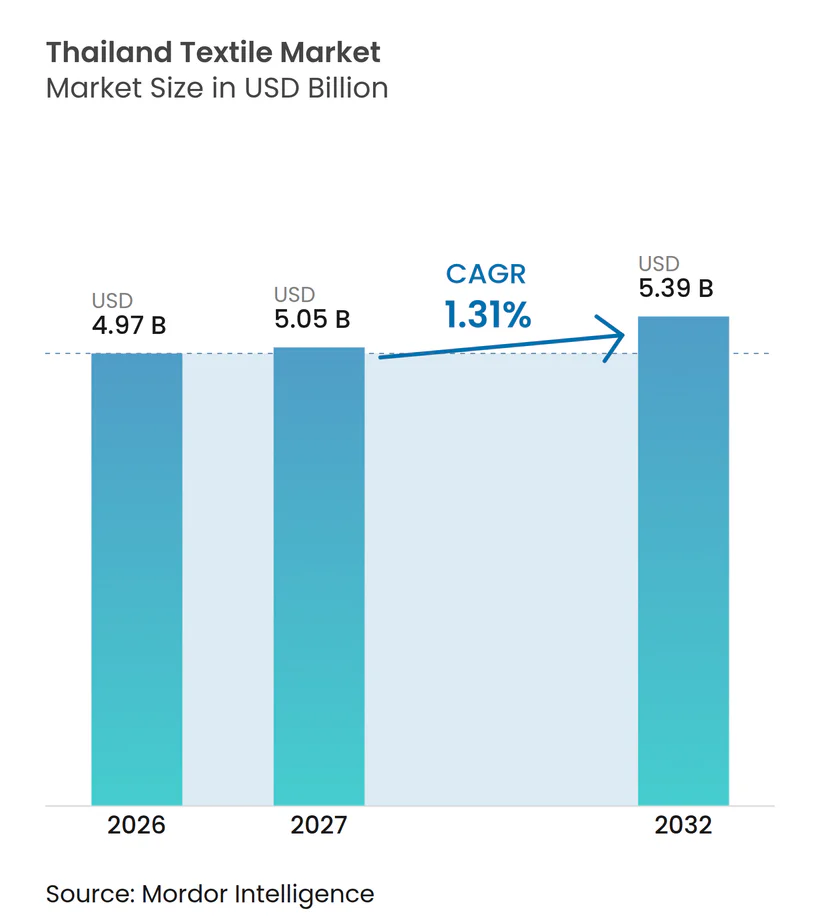
La taille du marché du textile en Thaïlande était évaluée à 4,97 milliards USD en 2026 et devrait croître de 5,05 milliards USD en 2027 pour atteindre 5,39 milliards USD d'ici 2032, à un CAGR de 1,31 % durant la période de prévision (2027-2032).
La croissance en Thaïlande dépend de la combinaison de la production de vêtements avec des circuits plus rapides allant de la demande des consommateurs au réapprovisionnement en vêtements. La fabrication locale de fibres et de fils offre des options en matière de matériaux, tandis que les incitations éligibles à la modernisation des équipements peuvent soutenir le renouvellement de l'efficacité. Les importations de vêtements moins chers en provenance de Chine et du Vietnam ainsi que le coût de développement de travailleurs productifs dans la confection peuvent limiter les rendements de l'expansion. La concurrence s'étend par conséquent aux fournisseurs de vêtements intégrés et aux producteurs d'articles non tissés à application spécifique. Ensemble, ces pressions favorisent le renouvellement des équipements lié à un usage final défini, réduisant la portée d'une expansion large des capacités de confection.
Principaux enseignements du rapport
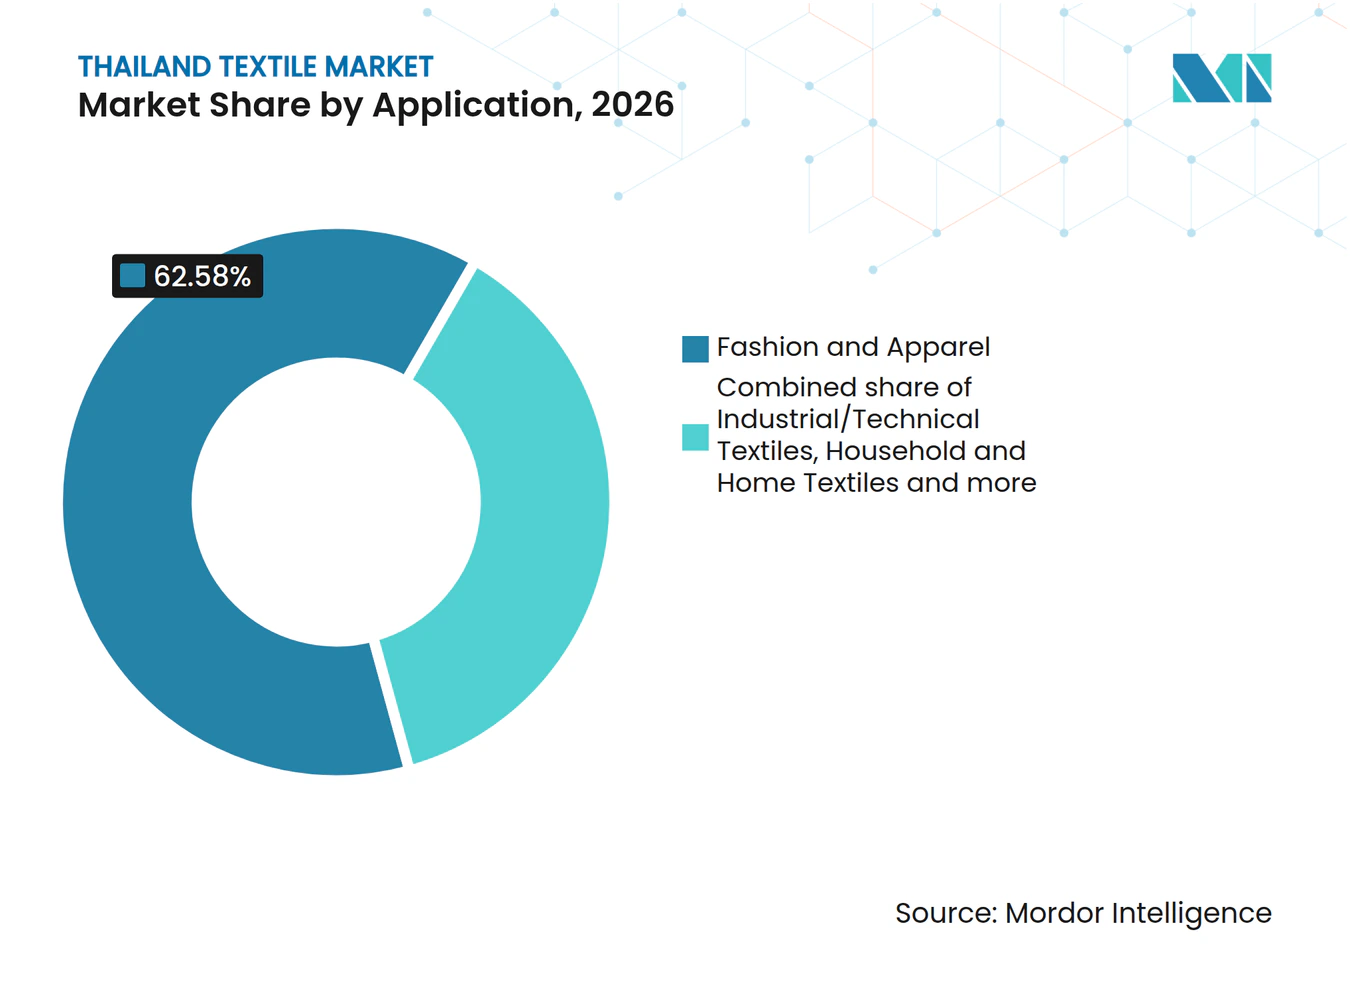
- Par application, la mode et l'habillement détenaient une part de marché de 62,58 % sur le marché du textile en Thaïlande en 2026, tandis que les textiles industriels/techniques devraient connaître la croissance la plus rapide avec un CAGR de 1,72 % durant la période 2027-2032.
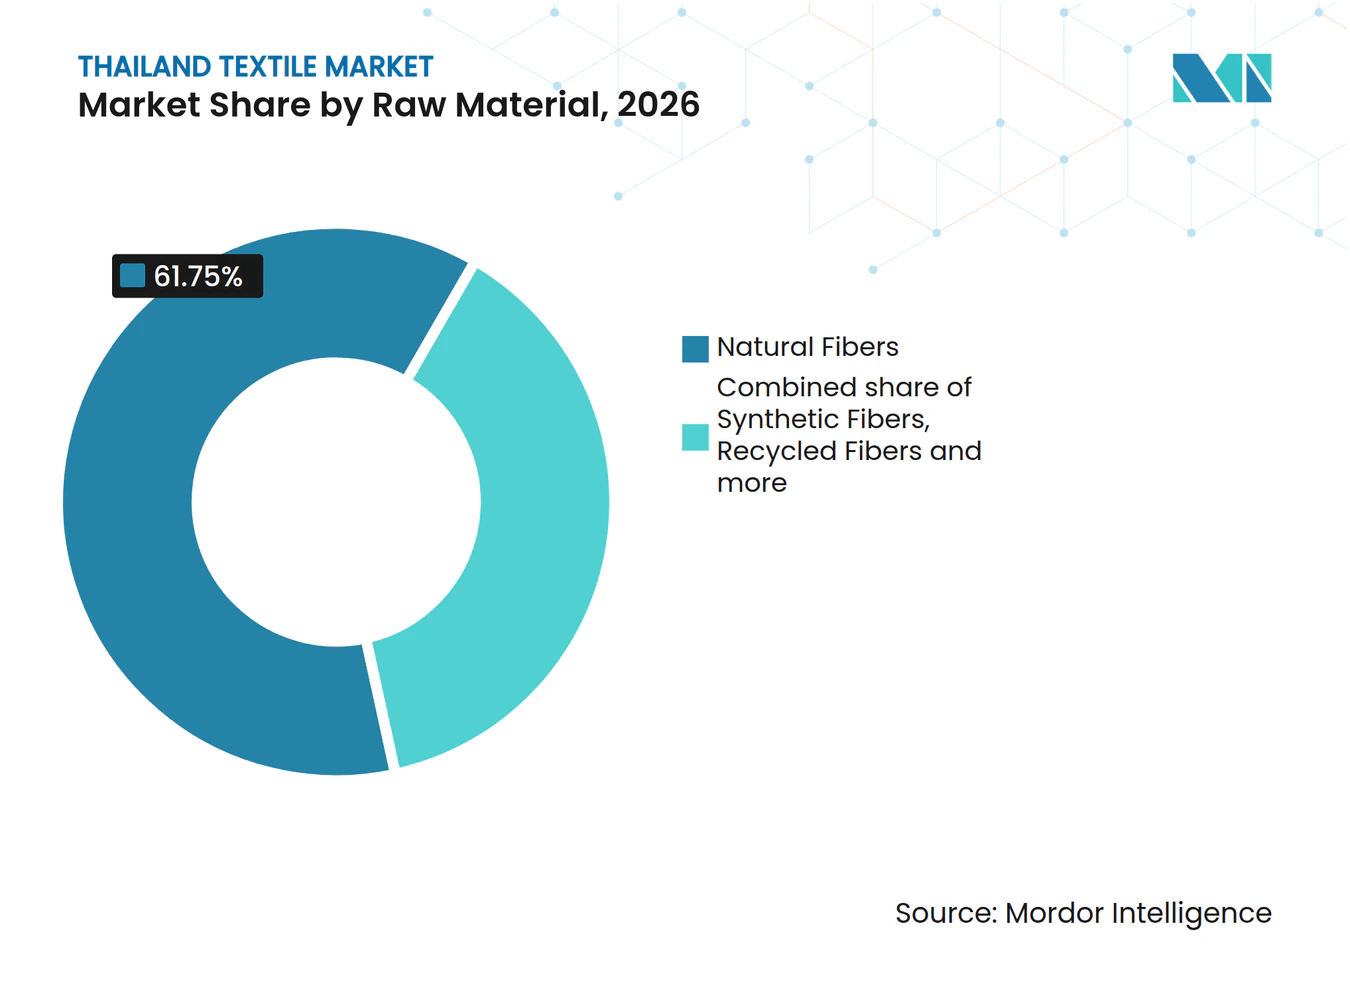
- En ce qui concerne les matières premières, les fibres naturelles représentaient une part de 61,75 % de la taille du marché du textile en Thaïlande en 2026, et les fibres synthétiques devraient mener la croissance avec un CAGR de 1,62 % durant la période 2027-2032.
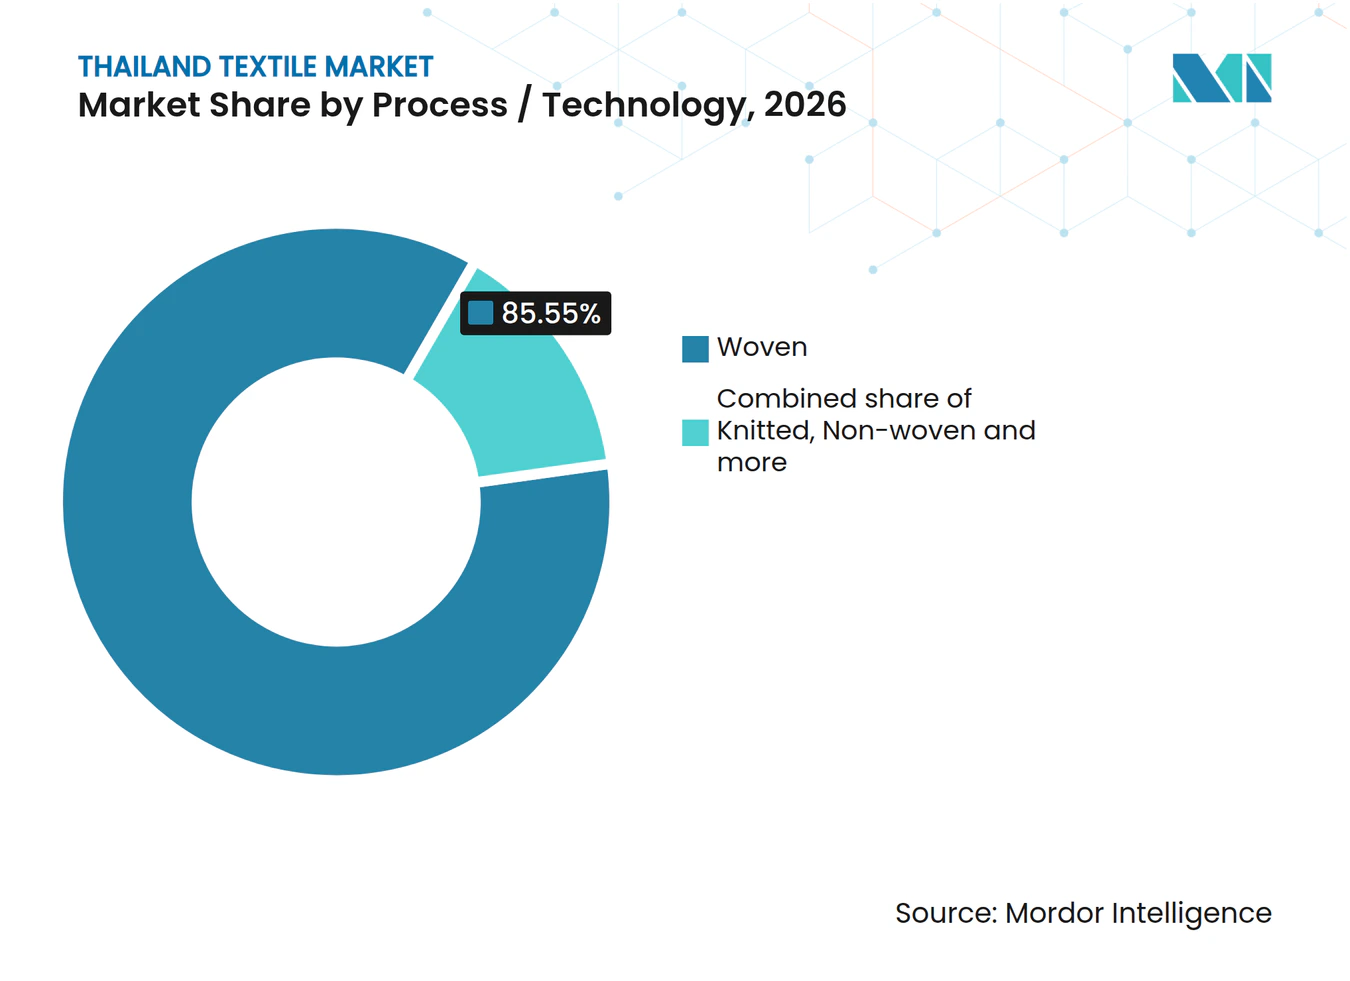
- En matière de procédés et technologies, les textiles tissés étaient en tête avec 85,55 % du marché en 2026, les textiles non tissés devant se développer le plus rapidement avec un CAGR de 1,66 % durant la période 2027-2032.
- Sur le plan géographique, le Grand Bangkok et la province voisine de Samut Prakan constituaient la plus grande zone géographique en 2025, tandis que le Corridor Économique de l'Est devrait connaître la croissance la plus rapide avec un CAGR de 1,85 % durant la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rebond de l'habillement lié au tourisme intérieur | +0.7% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Incitations BOI gouvernementales à la modernisation des équipements | +0.9% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Chaînes d'approvisionnement à réponse rapide portées par le commerce électronique | +0.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Disponibilité locale de capacités en fibres synthétiques et viscose | +0.6% | Ban Bueng, Chonburi | Moyen terme (2-4 ans) |
| Demande en textiles techniques des clusters automobiles et médicaux thaïlandais | +0.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Adoption de la traçabilité par blockchain pour la conformité ESG (sous-déclarée) | +0.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rebond de l'habillement lié au tourisme intérieur
Le tourisme intérieur peut générer une demande thaïlandaise en habillement lorsque les résidents achètent des vêtements décontractés pour leurs voyages ou des tenues de villégiature à leurs destinations. Les fabricants de vêtements répondant à ces achats traduiraient les ventes de chemises, shorts et couvre-tout légers en commandes de tissu de remplacement. L'achat étant lié à une occasion de voyage, les petites séries de production peuvent limiter l'engagement envers un design spécifique à une destination. Le réapprovisionnement rapide peut offrir à un vêtement réussi une nouvelle fenêtre de vente au cours de la saison de voyage concernée. Des commandes de tissu répétées et de faible volume favoriseraient les filatures capables de passer d'un design de vêtement de voyage à un autre sans obliger les fabricants de vêtements à s'engager sur de grandes séries initiales.
Incitations BOI gouvernementales à la modernisation des équipements
Le BOI a reçu 135 demandes de remplacement d'équipements en 2025, contre 54 en 2024, dans l'ensemble des secteurs. Son guide 2026 classe la fabrication d'autres fibres, fils ou tissus impliquant une transformation substantielle des matières premières, ainsi que la fabrication de vêtements et de textiles ménagers, dans le Groupe B. Les projets existants éligibles peuvent bénéficier d'exemptions de droits d'importation sur les équipements et d'une exemption d'impôt sur les sociétés de 3 ans sur les revenus des projets existants, plafonnée à 50 % de l'investissement d'amélioration hors terrain et fonds de roulement. Les candidats doivent satisfaire aux minimums d'investissement et aux critères du plan de mise à niveau, tandis que les projets précédemment promus ne sont éligibles qu'après l'expiration des exemptions ou réductions fiscales, ou lorsqu'aucune exemption n'a été accordée. Avec des liens avec l'industrie nationale de l'automatisation couvrant au moins 30 % de la valeur du système, le plafond d'exemption passe à 100 % de l'investissement d'amélioration hors terrain et fonds de roulement. L'automatisation éligible peut ainsi améliorer le dossier de coûts d'une filature éligible pour répondre aux commandes de tissu et de vêtements, faisant de la sélection des fournisseurs un élément de l'économie de la modernisation.
Chaînes d'approvisionnement à réponse rapide pilotées par le commerce électronique
La vente en ligne crée une opportunité de demande textile lorsque les distributeurs relient l'activité des canaux à la disponibilité des produits physiques. Le distributeur de produits de mode ICC International a signalé en 2025 avoir lié les stocks en magasin et en entrepôt en ligne pour répondre à la croissance du commerce en ligne et redistribuer les produits vers les canaux à forte demande. Sur l'ensemble de son réseau d'agences, la société a également utilisé les données quotidiennes de ventes et d'achats pour prévoir la demande et signaler des ajustements flexibles du plan de production. Pour les fournisseurs de vêtements, ces dispositifs offrent une voie potentielle allant de la demande observée par un distributeur aux décisions de production ultérieures. La redistribution peut servir les acheteurs à partir des produits existants, tandis que les signaux de production peuvent guider le prochain cycle de réapprovisionnement. Les fabricants de vêtements réactifs peuvent ainsi poursuivre la demande révélée sur les canaux de vente sans traiter chaque transaction en ligne comme une exigence de production supplémentaire.
Disponibilité locale de capacités en fibres synthétiques et viscose
La disponibilité locale de fibres offre aux fabricants de tissus thaïlandais une base de production d'intrants pouvant soutenir la sélection des matériaux avant la production du tissu fini. Thai Polyester Co., Ltd. déclare une capacité combinée de fibres et fils polyester de 350 000 tonnes métriques par an dans son usine de Ban Bueng, Chonburi. Cette portée de production combinée relie la fabrication de fibres à l'approvisionnement en fils, plaçant des étapes de traitement en amont successives au sein de la chaîne polyester locale. Thai Rayon PCL fabrique également de la fibre de viscose en Thaïlande. Pour les fabricants de tissus, l'opportunité commerciale consiste à convertir ces voies d'approvisionnement en matériaux disponibles en programmes de production, reliant les spécifications de fibres et de fils au textile fini visé.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Hausse des coûts de main-d'œuvre et pénuries de main-d'œuvre qualifiée | -0.9% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Importations de vêtements moins chers en provenance de Chine et du Vietnam | -0.7% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Crédit PME restreint en raison de ratios élevés de créances douteuses (sous-déclaré) | -0.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Réglementations sur le stress hydrique concernant les effluents de teinture/finissage (sous-déclarées) | -0.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts de main-d'œuvre et pénuries de main-d'œuvre qualifiée
L'exposition à la main-d'œuvre combine le coût de développement de travailleurs productifs et le risque de remplacement d'une main-d'œuvre vieillissante dans le secteur de la confection. En 2025, l'Association des fabricants de vêtements thaïlandais a averti qu'une hausse du salaire minimum augmenterait les coûts des employeurs, en particulier pour les travailleurs nouveaux et non qualifiés à faible productivité. La Banque de Thaïlande a indiqué en avril 2026 que la plupart des travailleurs thaïlandais du secteur de la confection avaient plus de 45 ans et a recommandé de former davantage de travailleurs qualifiés afin de réduire les risques de pénurie future.[1] Ces évaluations distinguent le coût d'emploi de travailleurs moins expérimentés de la difficulté à maintenir les compétences à mesure que la main-d'œuvre vieillit. La formation peut atténuer ce déséquilibre, mais les fabricants doivent former les nouveaux entrants avant de pouvoir compter sur leur contribution productive. L'expansion dans la confection implique donc une charge de développement de la main-d'œuvre, en plus des hausses prospectives des coûts salariaux.
Importations de vêtements moins chers en provenance de Chine et du Vietnam
Les vêtements importés à bas prix limitent la marge dont disposent les producteurs thaïlandais de confection pour récupérer leurs coûts de fabrication par des prix de vente plus élevés. Les importations de vêtements de la Thaïlande ont atteint 514,38 millions USD au premier trimestre 2026, en hausse de 16,23 % en glissement annuel. Le Bureau de l'économie industrielle a indiqué que la plupart étaient des produits à bas prix en provenance de Chine, du Vietnam et du Bangladesh, moins chers que la production nationale et nécessitant des quantités minimales de commande plus faibles.[2] Pour les acheteurs, ces minimums plus faibles peuvent réduire la taille d'un engagement initial en matière de vêtements. Pour les fabricants nationaux qui se disputent ces acheteurs, s'aligner sur les prix des importations peut comprimer le rendement disponible pour chaque commande de vêtements. Maintenir des prix supérieurs à ces alternatives risque en revanche de perdre la demande sensible aux prix, laissant les producteurs face à un difficile arbitrage entre la fidélisation des commandes et les rendements de fabrication.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
l'échelle de l'habillement rencontre la diversification techniqueLa mode et l'habillement représentaient une part de 62,58 % de la taille du marché du textile en Thaïlande en 2026. La production thaïlandaise de vêtements prêts-à-porter était estimée à 186,1 millions de pièces en 2025. Au premier trimestre 2026, les ventes de vêtements et d'habillement ont progressé de 2,97 % en glissement annuel pour les vêtements tissés et tricotés, selon le Bureau de l'économie industrielle. Les inquiétudes concernant de futures hausses de prix liées au conflit au Moyen-Orient ont en partie incité les consommateurs à acheter par anticipation, en prévision d'une hausse des coûts énergétiques. Pour les filatures d'habillement, ces achats anticipés signifient qu'une période de ventes plus soutenue peut avancer les besoins en tissu sans établir une augmentation durable de la demande en vêtements.
Les textiles industriels/techniques sont prévus comme le segment à la croissance la plus rapide du marché du textile en Thaïlande, avec un CAGR de 1,72 % durant la période 2027-2032. Lenzing a commencé à produire des fibres lyocell de qualité non tissée dans son usine de Prachinburi en Thaïlande en mars 2026, avant la commercialisation complète de cette nouvelle capacité.[3] Ces fibres sont destinées aux produits non tissés, notamment les lingettes pour bébés, les masques faciaux en feuille et les articles d'hygiène personnelle. Pour les transformateurs de textiles techniques, la production de cette qualité en Thaïlande offre une option d'approvisionnement autour de laquelle développer ces applications. Ce changement élargit les applications qu'une installation de fibres existante peut servir, faisant de la commercialisation en aval des lingettes et des matériaux d'hygiène la voie vers une demande supplémentaire.



Par matière première :
leadership des fibres naturelles et croissance des fibres synthétiquesLes fibres naturelles représentaient une part de marché du textile en Thaïlande de 61,75 % en 2026. Le Département de sériciculture de la Reine Sirikit a estimé que les agriculteurs ont produit 132,55 tonnes métriques de soie à partir des œufs qu'il a distribués en Thaïlande en 2025. Pour les tisserands de soie, l'expansion de la capacité d'usine ne peut pas se substituer à la sécurisation de la matière première produite à la ferme.
Les fibres synthétiques sont prévues comme le segment à la croissance la plus rapide du marché du textile en Thaïlande, avec un CAGR de 1,62 % durant la période 2027-2032. Pour les fabricants de vêtements à réponse rapide en Thaïlande, une spécification de fil synthétique reproductible permettrait aux commandes de réapprovisionnement de réutiliser un choix de matériau établi. Les transformateurs de non-tissés présentent une ouverture différente, car leurs besoins en fibres suivent le produit technique visé et le procédé de transformation. Les fournisseurs ciblant les deux groupes d'acheteurs auraient besoin de programmes de qualification distincts, car une matière première pour l'habillement ne conviendrait pas automatiquement à la production de non-tissés. Cette approche pourrait diversifier les commandes nationales entre le réapprovisionnement en vêtements et la transformation technique, faisant de programmes d'application distincts la voie allant de l'approvisionnement en fibres en amont vers une demande plus large parmi les acheteurs thaïlandais.

Par procédé/technologie :
la capacité tissée ancre la diversité des procédésLes textiles tissés détenaient la plus grande part de segment dans l'industrie textile en Thaïlande, à 85,55 % en 2026. Toray Textiles (Thailand) PCL a déclaré une capacité annuelle de tissu écru de 28,9 millions de yards à l'usine 1 de Phra Pradaeng, Samut Prakan, pour sa période de reporting d'avril 2025 à mars 2026. L'usine file et tisse des tissus filés, notamment des tissus en polyester et en poly-coton. Cette gamme relie une plateforme de production tissée à plusieurs spécifications de matériaux, permettant aux acheteurs de tissu de rechercher différentes compositions au sein d'une base de fabrication établie. La force commerciale de la production tissée réside donc dans la combinaison de la capacité de tissu installée et de la flexibilité entre les compositions de tissus filés.
Les textiles non tissés sont prévus comme le segment à la croissance la plus rapide de l'industrie textile en Thaïlande, avec un CAGR de 1,66 % durant la période 2027-2032. Narula Nonwoven Company Limited déclare une capacité installée de 23 500 tonnes métriques par an pour la production de tissu non tissé en Thaïlande. Sa production englobe les tissus polypropylène spunbond, spunmelt et meltblown, servant des applications incluant les produits médicaux et d'hygiène. Cette gamme de procédés offre aux transformateurs plusieurs voies pour adapter un matériau fini à son application prévue dans la catégorie des non-tissés. La sélection du procédé devient par conséquent un facteur de différenciation commerciale pour les producteurs servant ces applications, car l'expansion de la capacité ne crée de la valeur que lorsque le tissu résultant répond aux exigences du transformateur.
Analyse géographique
Marché du Textile du Grand Bangkok et de la province voisine de Samut Prakan
Le Grand Bangkok et la province voisine de Samut Prakan constituaient la plus grande zone géographique du marché du textile en Thaïlande en 2025. Les pôles denses de tissage, de teinture et de confection de la zone étaient reliés à l'aéroport de Suvarnabhumi et au port de Laem Chabang. La capacité annuelle déclarée en fils de l'Usine 1 de Toray Textiles (Thailand) PCL à Phra Pradaeng était de 8,11 millions de livres dans le rapport couvrant la période d'avril 2025 à mars 2026. L'usine place le filage et le tissage aux côtés des pôles de teinture et de confection de la zone, rapprochant la production de fils et de tissus en amont des transformateurs en aval et de leurs liaisons aéroportuaires et portuaires.
Marché du Textile du Corridor Économique de l'Est
Le Corridor Économique de l'Est, comprenant Rayong, Chonburi et Chachoengsao, devrait être la zone géographique à la croissance la plus rapide, avec un CAGR de 1,85 % durant la période 2027-2032. World Flex exploitait une usine de fil élastique à Pluak Daeng, Rayong, avec une capacité installée de 63 000 tonnes métriques par an au 31 décembre 2025. Toyobo Indorama Advanced Fibers fabrique et vend du fil pour airbags dans son usine de la province de Rayong. Ces opérations offrent aux fabricants de textiles et de vêtements en aval un accès potentiel à la production de fil élastique et de fil pour la sécurité automobile au sein du corridor. Pour les transformateurs, la différence pertinente est que le fil élastique et le fil pour airbags servent des produits finis différents, de sorte que l'opportunité commerciale dépend de l'adéquation de chaque fil à son application textile plutôt que de la seule capacité installée.
La production textile provinciale diffère à la fois par le modèle de fabrication et par le matériau transformé, élargissant l'éventail des rôles industriels au-delà du cluster métropolitain. Thai Wacoal a déclaré que sa filiale de vêtements finis Wacoal Lamphun Co., Ltd. comptait 191 employés et 2 usines totalisant 10 152 mètres carrés à Muang Lamphun en 2025. À Chiang Mai, Studio Naenna produit des éco-textiles tissés à la main en soie et en éco-coton avec des tisserands Karen. Asia Kangnam fabrique et distribue des tissus en verre, carbone, aramide et silice ainsi que des produits techniques en fibres connexes depuis Chachoengsao. Ces sites offrent différentes voies vers la valeur textile à travers la fabrication de vêtements par des filiales, la production tissée à la main et les tissus industriels, faisant de l'expansion provinciale un choix portant sur l'activité de production à développer.
Cadre réglementaire et perspectives
Cette comparaison évalue les juridictions sélectionnées du point de vue des fabricants de textiles planifiant des investissements dans le traitement par voie humide. Le Ministère de l'Industrie de Thaïlande exige que les eaux usées des usines soient traitées au-delà de la simple dilution et respectent les limites d'effluents prescrites avant rejet, en vertu d'une notification entrée en vigueur le 7 juin 2017. Pour les projets de Samut Prakan sollicitant la promotion de l'activité BOI 9.6, le guide 2026 exige généralement des zones industrielles qualifiées ou des zones promues, avec une technologie respectueuse de l'environnement requise dans tous les cas. Le guide autorise des exceptions pour les expansions de projets existants avec des mesures de réduction d'impact, l'impression numérique textile dans toutes les zones et les projets de mise à niveau environnementale éligibles dans les zones d'activité existantes.
Tableau réglementaire
| Facteur de décision | Thaïlande | Samut Prakan |
|---|---|---|
| Autorité principale | Département des Travaux Industriels pour la réglementation des usines ; Conseil des Investissements pour la promotion | Département des Travaux Industriels dans le cadre national des usines ; Conseil des Investissements pour la promotion |
| Instruments clés ou orientation | Notification sur les effluents d'usines entrée en vigueur le 7 juin 2017 ; activité de traitement textile BOI 9.6 dans le guide 2025 | Exigences nationales en matière d'effluents et conditions de l'activité BOI 9.6 appliquées aux projets éligibles dans la province |
| Effet commercial | Traitement au-delà de la dilution avant rejet ; zones qualifiées généralement requises pour le traitement par voie humide promu, avec technologie respectueuse de l'environnement dans tous les cas | En dehors des zones qualifiées, les expansions de projets existants nécessitent des mesures de réduction d'impact ; l'impression numérique peut s'implanter dans toutes les zones, et les candidats à la mise à niveau environnementale éligibles peuvent utiliser des sites existants |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Pas de changement | Pas de changement |
| Source: Mordor Intelligence | ||
La note Moyenne de la Thaïlande équilibre une voie de promotion des investissements pour le traitement textile éligible avec des obligations de traitement et une sélection conditionnelle des sites. Samut Prakan obtient également la note Moyenne car l'expansion sur site existant dispose d'une voie de promotion conditionnelle, tandis que l'obligation nationale en matière d'eaux usées continue de régir les rejets des usines. La direction Pas de changement reflète l'exigence de rejet établie et les conditions de promotion organisées autour du type de projet et de l'emplacement, soutenant la continuité dans les travaux de traitement et de conception de sites que les fabricants doivent planifier.
Étapes de la chaîne de valeur
Cette comparaison suit la manière dont les fournisseurs captent de la valeur à mesure que les fibres deviennent des tissus et des vêtements finis. La production thaïlandaise comprend l'approvisionnement en fibres de viscose, la fabrication intégrée de tissus et des entreprises d'habillement qui vendent également leurs produits finis. Toray Textiles (Thailand) PCL transfère les tissus filés de l'Usine 1 vers sa propre Usine 2 pour le blanchiment, la teinture et le finissage. Cette connexion interne illustre pourquoi le contrôle des étapes de traitement successives peut être aussi important que le nombre de fournisseurs indépendants impliqués.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en fibres | Producteurs de fibres de viscose tels que Thai Rayon PCL ; fournisseurs de coton tels que Thai Textile Industry PCL | Ventes de fibres et de matières premières | Adéquation des spécifications de fibres avec les exigences des fabricants de tissus en aval | Qualifier les spécifications des matériaux avec les producteurs de tissus avant la production |
| Formation de fils et de tissus | Producteurs intégrés de fils et de tissus tels que Toray Textiles (Thailand) PCL et Thai Textile Industry PCL | Ventes de fils et de tissus | Déséquilibre entre la formation de tissus et les charges de traitement en aval | Coordonner les séries de filage et de tissage avec les calendriers de finissage |
| Blanchiment, teinture et finissage | Transformateurs de tissus intégrés tels que Toray Textiles (Thailand) PCL | Ventes de tissus finis intégrant la valeur de traitement | Séquençage du traitement des tissus filés et filamentaires | Regrouper les séries de traitement compatibles et aligner les transferts avec la formation de tissus |
| Fabrication et vente de vêtements | Producteurs de vêtements tels que TNLX Co Ltd et Thai Wacoal PCL avec ses filiales de fabrication | Ventes de vêtements finis | Alignement entre les unités de fabrication et la société de vente | Lier les lancements de production de vêtements aux exigences de l'opération de vente |
| Source: Mordor Intelligence | ||||
L'intégration concentre la responsabilité du transfert entre la formation de tissus et le traitement par voie humide, faisant du débit équilibré une décision opérationnelle centrale. Les filiales de Thai Wacoal servent d'unités de fabrication et vendent la majeure partie de leur production à la société mère. Cette structure place la connexion entre production et ventes commerciales au sein du groupe. L'internalisation du transfert peut donc concentrer le rendement des ventes de tissus finis et de vêtements au sein du groupe producteur, tout en l'exposant aux goulots d'étranglement à chaque étape de transformation.
Paysage concurrentiel
Concentration du Marché
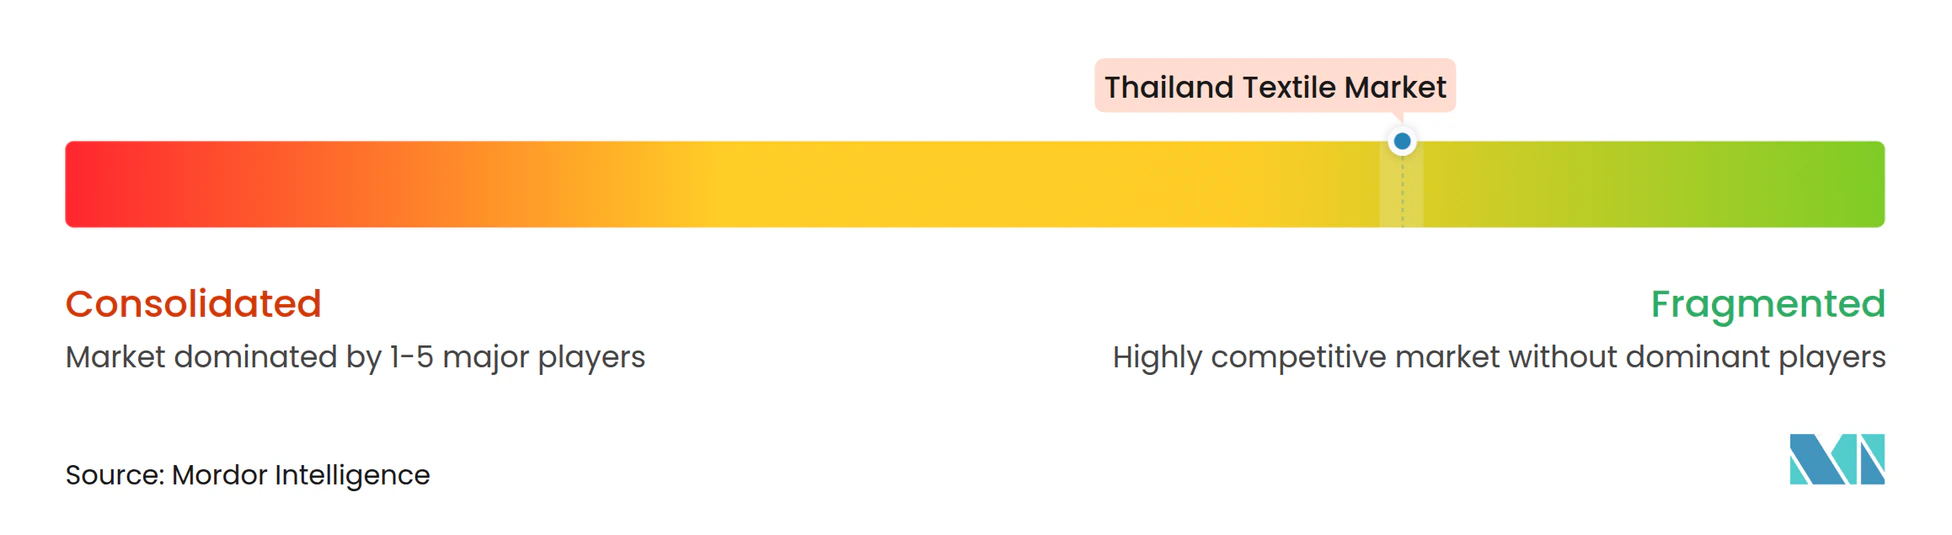
La concurrence s'étend aux fabricants de vêtements et aux spécialistes des matériaux, notamment TNLX Co Ltd, qui a reçu l'activité textile de Thanulux PCL avec effet au 1er juillet 2023 et était détenu à 70,00 % par I.C.C. International PCL au 31 décembre 2025. TPCS PCL (anciennement Textile Prestige PCL) a adopté son nom actuel le 28 avril 2021 et fabrique des tissus et produits non tissés. Nan Yang Textile Group est un fabricant de vêtements, tandis que Thai Textile Industry PCL fabrique, importe et distribue du coton, des fils, des tissus et des vêtements. Erawan Textile Co Ltd produisait du fil coton et polyester T/C à Samut Prakan et était un investissement associé d'ICC International en 2025. Le rapport 2025 de TPCS décrivait une concurrence accrue sur les prix et un ralentissement de la croissance du marché automobile en Thaïlande et à l'étranger, montrant une pression sur les prix au sein de cette structure de fournisseurs spécialisés.
Nan Yang Textile Group exploite 6 usines de confection en Thaïlande, au Laos et au Vietnam. Leur capacité annuelle combinée est de 58 millions de vêtements. Ces usines emploient au total 11 000 personnes. Pour un concurrent opérant dans un seul pays, égaler l'offre de ce réseau nécessiterait un accès à la production dans des pays supplémentaires en plus de la capacité de confection.
La large catégorie Produits pour l'Industrie de TPCS représentait 62,04 % des revenus de ventes et de services en 2025, contre 64,27 % en 2024. La catégorie comprend les applications automobiles et industrielles. En 2025, TPCS a également déclaré des activités conjointes de recherche et développement avec des clients en Inde, en Malaisie et au Vietnam sur des produits incluant les garnitures de pavillon et les filtres à air. Les entrants dans la fabrication de tissus poursuivant cette approche auraient besoin de ressources en conception d'applications avant de proposer une garniture de pavillon ou un filtre à air fini.
Leaders de l'industrie textile thaïlandaise
-
TNLX Co Ltd
-
TPCS PCL
-
Nan Yang Textile Group
-
Thai Textile Industry PCL
-
Erawan Textile Co Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Textile en Thaïlande Entreprises couvertes dans ce rapport
- TNLX Co Ltd
- TPCS PCL
- Nan Yang Textile Group
- Thai Textile Industry PCL
- Erawan Textile Co Ltd
- Toray Textiles (Thailand) PCL
- High-Tech Apparel Co Ltd
- Hong Seng Knitting Co Ltd
- Thai Acrylic Fibre Co Ltd
- Thai Rayon PCL
- Indorama Polyester Industries PCL
- Kangwal Textile Co Ltd
- Indo Thai Synthetics Co Ltd
- Thai Wacoal PCL
- PASAYA (Tara Textile Co Ltd)
- Perma Corporation Co Ltd
- Sahapattanapibul Textile Unit
- Empire Textile Co Ltd
Opportunités clés pour les acteurs du marché
La comparaison examine l'approvisionnement en fibres recyclées et deux applications textiles en aval pouvant utiliser des matériaux récupérés. Le guide 2026 du BOI répertorie la promotion A4 pour la fabrication de fibres recyclées, activité 9.4, uniquement pour les projets utilisant des déchets ou rebuts nationaux. Thai Polyester fabrique du fil polyester recyclé à partir de bouteilles PET, de déchets de fils et de déchets de tissus, tandis que SC GRAND transforme les déchets textiles et plastiques en fibres, fils et tissus pour des usages dans l'habillement et les textiles ménagers. Ces voies de production font de l'opportunité commerciale une séquence allant du matériau récupéré aux produits textiles utilisables, avec des tâches de développement distinctes aux stades de la fibre, du tissu d'habillement et du tissu ménager.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement en fibres recyclées à partir de déchets nationaux | Une voie de production de fibres a été incluse dans le cadre de promotion 2025 | Filateurs de textiles et producteurs de matériaux | Construire la proposition de fibres autour de déchets ou rebuts nationaux qualifiés | Obtenir des propriétés de fibres reproductibles à partir de la matière première sélectionnée | Fournisseurs de matériaux recyclés tels que Thai Polyester Co., Ltd. |
| Fils et tissus recyclés pour l'habillement | Les capacités de recyclage commercial relient les matériaux récupérés à la production de fils et de tissus d'habillement | Fabricants de mode et d'habillement | Développer des programmes répétables de tissus pour vêtements utilisant des intrants recyclés qualifiés | Maintenir la cohérence tout au long de la conversion des fils et des tissus | SC GRAND et Thai Polyester Co., Ltd. |
| Tissus ménagers recyclés | La production de tissu à partir de déchets inclut des applications pour le mobilier | Fabricants de textiles ménagers et de mobilier | Développer des constructions de tissus recyclés pour les programmes de chaises et canapés | Qualifier la construction du tissu pour son usage prévu dans le mobilier | Producteurs de matériaux pour textiles ménagers tels que SC GRAND |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à relier la production de matériaux récupérés à une application textile reproductible qu'un fabricant en aval peut utiliser. La fabrication de fibres, la conversion en fils et le développement de tissus ajoutent chacun une tâche commerciale différente, de sorte que la stratégie la plus solide relie ces étapes autour d'un vêtement ou d'un produit textile ménager défini. Les fournisseurs de fibres uniquement auraient besoin d'un transformateur pour développer le fil ou le tissu requis, tandis que des producteurs tels que SC GRAND peuvent développer ces formes au sein de leurs propres opérations.
Développements industriels récents dans Marché du Textile en Thaïlande
- Août 2026 : Toyobo Co., Ltd. a accepté d'acquérir la participation de 50 % d'Indorama Polyester Industries PCL dans Toyobo Indorama Advanced Fibers Co., Ltd., producteur de fil pour airbags basé à Bangkok, l'acquisition étant prévue pour fin octobre 2026.
- Mars 2026 : Lenzing a commencé à produire des fibres lyocell de qualité non tissée à Prachinburi, en Thaïlande, première production de ces fibres en Asie, avant la commercialisation complète de cette nouvelle capacité.
- Décembre 2025 : Le Département des Travaux Industriels a accordé des licences à 3 nouvelles usines de vêtements prêts-à-porter en Thaïlande.
Marché du Textile en Thaïlande Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché du textile en Thaïlande mesure les dépenses annuelles en matériaux textiles et en produits textiles vendus aux acheteurs en Thaïlande, en USD. Il couvre les biens utilisés dans les applications textiles pour l'habillement, le ménage, l'industrie, le médical, le transport et autres.
Exclusions du périmètre : Les marges de détail en aval sur les vêtements finis et les produits textiles, les machines et équipements textiles, ainsi que les produits chimiques de traitement textile et les colorants vendus séparément sont exclus.
Aperçu de la segmentation
- Par application
- Mode et habillement
- Textiles industriels/techniques
- Textiles de maison et d'habitat
- Textiles médicaux et de soins de santé
- Textiles automobiles et de transport
- Autres (textiles de protection, de sport, etc.)
- Par matière première
- Fibres naturelles
- Coton
- Laine
- Soie
- Fibres synthétiques
- Polyester
- Nylon
- Rayonne / Viscose
- Acrylique
- Polypropylène
- Fibres recyclées
- Autres (fibres spéciales à haute performance (aramide, carbone, UHMWPE))
- Fibres naturelles
- Par procédé / technologie
- Tissé
- Tricoté
- Non-tissé
- Filé-lié (spunbond / melt-blown)
- Hydro-enchevêtré par voie sèche
- Voie humide
- Aiguilleté
- Tissage 3D et tissus espaceurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
L'analyse secondaire s'appuie sur des sources telles que le Bureau de l'économie industrielle (OIE), l'Institut textile thaïlandais, la Banque de Thaïlande et le Conseil thaïlandais de l'investissement. Les séries de production, de ventes et d'échanges commerciaux de l'OIE aident à suivre les fibres, les tissus et les vêtements, et les statistiques textiles annuelles de l'institut fournissent un contexte sur les produits et l'industrie. Les travaux sectoriels de la banque centrale et les règles de promotion de l'investissement clarifient les conditions de travail et les activités de modernisation éligibles.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs et les rapports commerciaux réputés peuvent apporter des preuves au niveau de l'entreprise concernant la capacité, les produits et l'exploitation, puis être recoupés avec les indicateurs officiels de l'industrie et du commerce. Ces sources nommées sont illustratives et non exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés et une courte enquête peuvent être dirigés vers des producteurs, importateurs, transformateurs et acheteurs de textiles basés en Thaïlande, incluant les applications d'habillement, ménagères, techniques, médicales et de transport. Les répondants peuvent vérifier les résultats secondaires sur les canaux de distribution, la composition des produits, l'utilisation des capacités, les prix réalisés et les conditions de la demande, avec un suivi des écarts par rapport à leur période sous-jacente et à la base des transactions. Lorsque les preuves restent insuffisantes, les analystes peuvent signaler l'hypothèse concernée pour un suivi ciblé et la trianguler avec un autre type de répondant et les preuves disponibles en matière de production, de commerce ou d'entreprise.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 20 % | |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 25 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Une estimation descendante part de l'offre intérieure apparente de la Thaïlande en matériaux et produits textiles, en utilisant la production locale et les importations tout en ajustant pour les exportations et les stocks lorsque les données le permettent, et valorise les premières ventes commerciales éligibles aux prix producteur ou de premier grossiste. Les séries de production, de ventes intérieures et d'échanges commerciaux de l'OIE, les statistiques de produits de l'Institut textile thaïlandais, les déclarations de capacité et d'utilisation des entreprises, et les tendances observées des prix des fibres ou des tissus fournissent des vérifications sur l'offre, la demande, la composition des produits et la valeur, tandis que la demande en habillement liée au tourisme, l'investissement en machines et l'activité des textiles techniques aident à interpréter les changements d'applications. Les parts de segments sont construites à partir des preuves disponibles sur les produits, les matériaux et les procédés, et réconciliées au sein de chaque axe, tandis que des regroupements sélectifs de fournisseurs ou des vérifications par échantillonnage du prix de vente multiplié par le volume testent le total et les segments de matériaux. Une régression multivariée peut projeter le marché à partir des tendances historiques de ventes et d'échanges commerciaux, ainsi que de la production, de la production d'habillement, de l'utilisation des capacités et des mouvements de prix des intrants pertinents, avec une analyse de scénarios utilisée lorsque les trajectoires politiques, commerciales ou de demande divergent, et les répondants primaires peuvent vérifier la direction et la plausibilité des facteurs individuels. Lorsqu'une série est manquante, les analystes peuvent utiliser la période officielle cohérente la plus proche, divulguer l'hypothèse dans les dossiers de travail et tester son effet par rapport aux années adjacentes et aux indicateurs indépendants d'entreprises ou de commerce.
Cycle de validation des données et de mise à jour
Les analystes triangulent l'estimation par rapport aux signaux indépendants de production, d'import-export, de ventes intérieures et d'entreprises, puis examinent les mouvements inhabituels et les écarts en vérifiant la période, la couverture des produits, l'unité et la base de prix avant validation. Un second examen vérifie le périmètre du marché, l'arithmétique et la réconciliation des segments, et un recontact est déclenché lorsque l'explication d'un répondant entre en conflit avec d'autres preuves ou lorsqu'une hypothèse importante change. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles après des événements industriels ou politiques importants, et fait l'objet d'un nouvel examen avant livraison.
Taille du marché du textile en Thaïlande selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du textile en Thaïlande mesure les dépenses annuelles en matériaux textiles et en produits textiles vendus aux acheteurs en Thaïlande, en USD.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Une régression multivariée peut projeter le marché à partir des tendances historiques de ventes et d'échanges commerciaux, ainsi que de la production, de la production d'habillement, de l'utilisation des capacités et des mouvements de prix des intrants pertinents, avec une analyse de scénarios utilisée lorsque les trajectoires politiques, commerciales ou de demande divergent, et les répondants primaires peuvent vérifier la direction et la plausibilité des facteurs individuels.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,05 milliards USD (2027) | |
| Consultance régionale A | 22 milliards USD (2024) | Sur la base de 2024, cette estimation est supérieure de 335,6 % à la valeur de ce rapport pour 2027 de 5,05 milliards USD, 3 ans plus tard. Sa méthode déclarée inclut les ventes des fabricants et des détaillants et s'appuie sur les performances à l'exportation, ce qui peut aller au-delà des premières ventes commerciales aux acheteurs thaïlandais. |
| Plateforme de veille marché B | 23,21 milliards USD (2026) | Sur la base de 2026, cette estimation est supérieure de 359,6 % à la valeur de ce rapport pour 2027 de 5,05 milliards USD, 1 an plus tard. Sa couverture déclarée de la demande internationale peut inclure des ventes en dehors du périmètre de première vente nationale. |
Les analystes de Mordor Intelligence triangulent l'estimation par rapport aux signaux indépendants de production, d'import-export, de ventes intérieures et d'entreprises, puis examinent les mouvements inhabituels et les écarts en vérifiant la période, la couverture des produits, l'unité et la base de prix avant validation.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du textile en Thaïlande et ses perspectives de croissance ?
Le marché était évalué à 4,97 milliards USD en 2026 et devrait croître de 5,05 milliards USD en 2027 à 5,39 milliards USD d'ici 2032, à un CAGR de 1,31 % durant la période 2027-2032.
Qu'est-ce qui soutient la demande de textiles en Thaïlande ?
Une distribution plus rapide et une production locale d'intrants soutiennent la demande textile. ICC International a lié les stocks en magasin et en entrepôt en ligne en 2025 pour répondre à la croissance du commerce en ligne.
Quelle application est en tête de l'industrie textile thaïlandaise ?
La mode et l'habillement détenaient 62,58 % du marché en 2026. Les textiles industriels/techniques devraient connaître la croissance la plus rapide avec un CAGR de 1,72 % durant la période 2027-2032.
Quelles entreprises sont en concurrence dans le secteur textile thaïlandais ?
Les concurrents comprennent TNLX Co Ltd, détenu à 70,00 % par I.C.C. International PCL au 31 décembre 2025, et TPCS PCL (anciennement Textile Prestige PCL), suivis de Nan Yang Textile Group, Thai Textile Industry PCL et Erawan Textile Co Ltd.
Quel est le principal défi pour les producteurs thaïlandais de vêtements ?
L'Office of Industrial Economics a signalé des importations de vêtements de 514,38 millions USD au premier trimestre 2026, en hausse de 16,23 % en glissement annuel. La plupart étaient des produits à bas prix en provenance de Chine, du Vietnam et du Bangladesh.
Quelles zones sont en tête du secteur textile en Thaïlande ?
Le Grand Bangkok et la province voisine de Samut Prakan constituaient la plus grande zone géographique en 2025. Le Corridor Économique de l'Est devrait connaître la croissance la plus rapide avec un CAGR de 1,85 % durant la période 2027-2032.