
Tamaño y Participación del Mercado de TI y Seguridad de Tailandia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
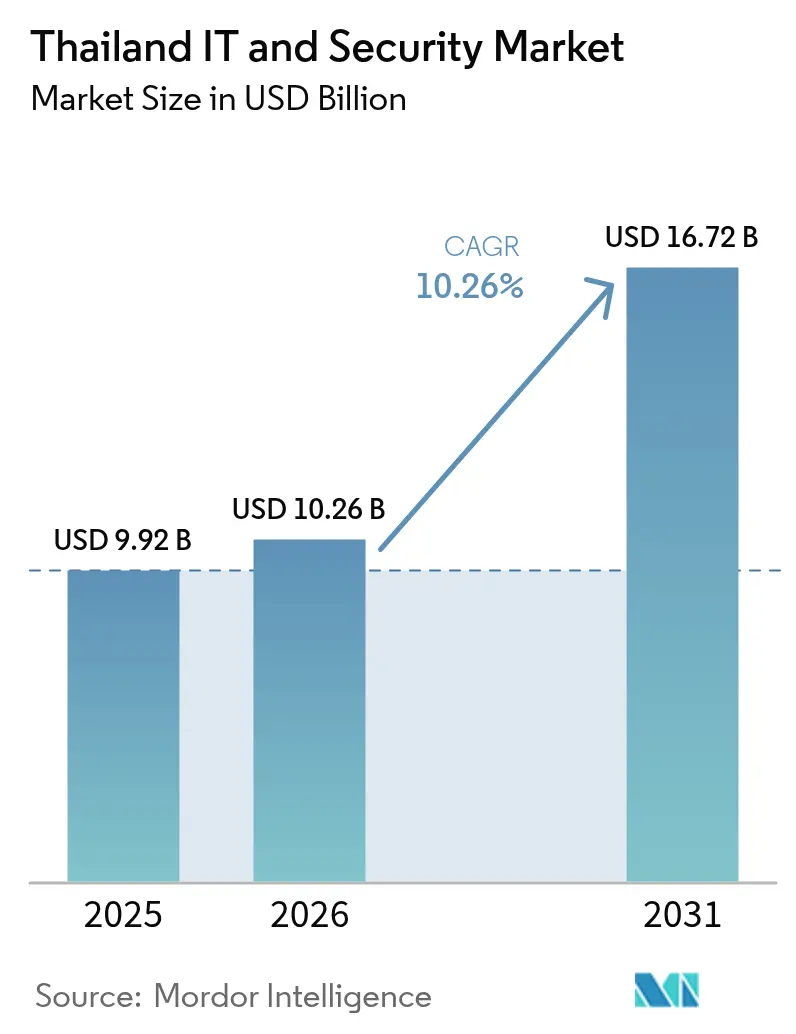
| Tamaño del mercado en el año base (2025) | 9.92 Mil millones de dólares |
| Tamaño del Mercado (2026) | 10.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.72 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.26 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de TI y Seguridad de Tailandia por Mordor Intelligence
El tamaño del mercado de TI y Seguridad de Tailandia fue valorado en USD 9.920 millones en 2025 y se estima que crecerá desde USD 10.260 millones en 2026 hasta alcanzar USD 16.720 millones en 2031, a una CAGR del 10,26% durante el período de previsión (2026-2031). La intensificada migración a la nube en 412 entidades gubernamentales, una cartera de centros de datos de hiperescala de USD 2.700 millones y los mandatos de preparación cuántica están adelantando la inversión en seguridad y profundizando la dependencia del mercado de TI y Seguridad de Tailandia en la infraestructura soberana. La convergencia de la cobertura 5G independiente, que alcanzó al 92% de la población en 2025, está catalizando arquitecturas de borde a nube que exigen microsegmentación y controles de confianza cero. Mientras tanto, los marcos de cumplimiento basados en ISO han pasado de ser una práctica recomendada voluntaria a un requisito contractual previo, alineando a los fabricantes orientados a la exportación y a los minoristas digitales en el mismo camino de madurez en seguridad. La escasez de talento, la dependencia de importaciones de semiconductores y los prolongados ciclos de adquisición en las provincias siguen siendo factores de contrapeso, pero no han descarrilado la expansión de dos dígitos del mercado de TI y Seguridad de Tailandia.
Conclusiones Clave del Informe
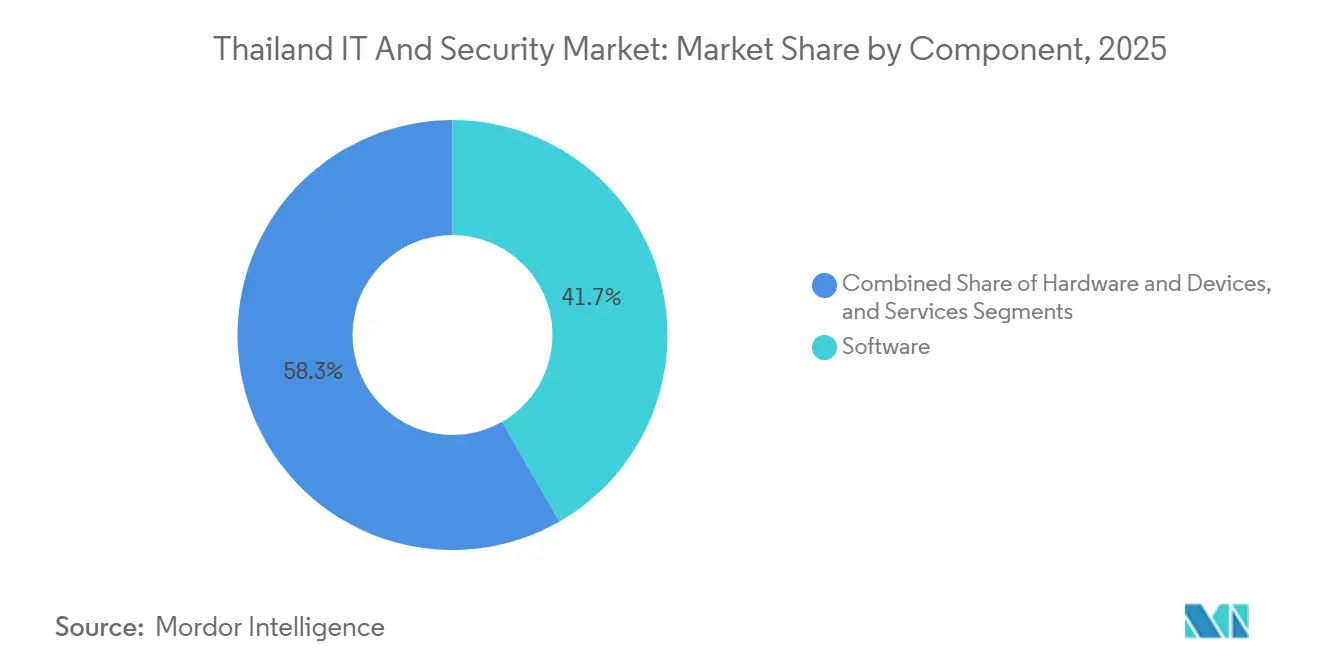
- Por componente, el software lideró con una participación de ingresos del 41,72% en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 10,71% hasta 2031.
- Por modo de implementación, la nube captó el 55,84% del gasto de 2025, mientras que se prevé que las arquitecturas híbridas avancen a una CAGR del 10,44% hasta 2031.
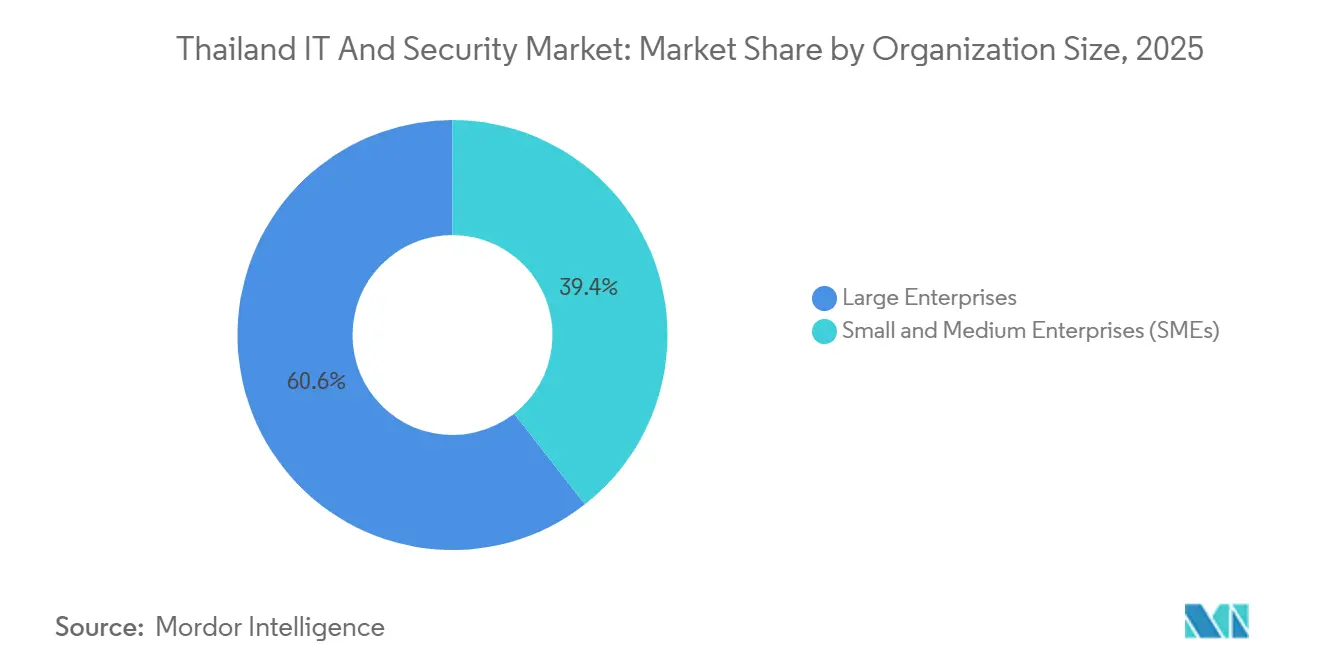
- Por tamaño de organización, las grandes empresas representaron el 60,57% de los desembolsos en 2025; se prevé que las pequeñas y medianas empresas crezcan a una CAGR del 11,03% durante 2026-2031.
- Por industria de usuario final, la banca, los servicios financieros y los seguros mantuvieron una participación del 28,16% en 2025, pero el sector salud está preparado para la CAGR más rápida del 11,32% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de TI y Seguridad de Tailandia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Política de nube prioritaria en el sector público tailandés | +1.8% | Nacional, concentrado en la Administración Metropolitana de Bangkok y 76 Centros de Gobierno Digital provinciales | Mediano plazo (2-4 años) |
| Aceleración del despliegue de 5G que habilita casos de uso de borde a nube | +1.5% | Nacional, con despliegues tempranos de 5G independiente en el Corredor Económico del Este (Chonburi, Rayong, Chachoengsao) | Corto plazo (≤ 2 años) |
| Auge del comercio electrónico que impulsa la construcción de centros de datos de hiperescala | +2.2% | Nacional, con instalaciones de hiperescala en Chonburi, Ayutthaya y suburbios de Bangkok | Mediano plazo (2-4 años) |
| Adopción a nivel directivo del NIST CSF e ISO/IEC 27001 para cumplir con los mandatos del mercado exportador | +1.3% | Nacional, priorizado por exportadores de automoción y electrónica en el Corredor Económico del Este y Samut Prakan | Largo plazo (≥ 4 años) |
| Auge de la deslocalización cercana Thailand PLUS por fabricantes japoneses y estadounidenses | +1.6% | Nacional, con concentración de inversiones en el Corredor Económico del Este y provincias del norte (Chiang Mai, Lamphun) | Mediano plazo (2-4 años) |
| Sandbox regulatorio de FinTech que impulsa el gasto en seguridad de API abiertas | +1.2% | Nacional, liderado por bancos con sede en Bangkok y proveedores de pagos electrónicos que se expanden a sucursales regionales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Política de Nube Prioritaria en el Sector Público Tailandés
La Agencia de Desarrollo del Gobierno Digital ordenó que el 70% de las nuevas cargas de trabajo del sector público se trasladaran a infraestructura en la nube para 2027, obligando a 412 agencias a migrar al menos un sistema de misión crítica antes de diciembre de 2026.[1]Agencia de Desarrollo del Gobierno Digital, "Detalles de la Política," DGA.OR.TH Los contratos firmados con National Telecom en 2025 ya abarcan 18 ministerios e incluyen infraestructura certificada con ISO/IEC 27001, elevando el gasto en gestión de la postura de seguridad en la nube y controles de acceso privilegiado. El crecimiento anual del 41% en las compras del sector público de estos conjuntos de herramientas subraya cómo los edictos de política se traducen en demanda direccionable. Sin embargo, los ciclos de licitación de nueve meses y la coexistencia con activos locales heredados requieren una supervisión integrada en entornos híbridos, lo que aumenta la complejidad e impulsa la adopción de centros de operaciones de seguridad gestionados. Las estipulaciones de autenticación multifactor y registro de auditoría de cinco años de la directiva consolidan aún más la demanda de identidad como servicio y almacenamiento inmutable.
Aceleración del Despliegue de 5G que Habilita Casos de Uso de Borde a Nube
True Corporation y Advanced Info Service completaron la consolidación de la red a finales de 2024, lo que resultó en una huella de 5G independiente que cubría al 92% de la población a mediados de 2025. La latencia cayó por debajo de los 10 milisegundos para los parques industriales de Chonburi y Rayong, habilitando el control de calidad por visión artificial, los vehículos guiados autónomos y los pilotos de cirugía remota. Estos casos de uso requieren cortafuegos de borde, microsegmentación y sincronización de telemetría cifrada con análisis de amenazas basados en la nube, que en conjunto representaron el 62% de los presupuestos incrementales de seguridad de borde en 2025. La segmentación de red introduce nuevos desafíos de autenticación; solo el 19% de las empresas han implementado seguridad de virtualización de funciones de red, lo que apunta a una oportunidad de servicios sin explotar. El cierre de las redes 2G/3G completado en 2024 aceleró las actualizaciones de los controladores industriales, ampliando el mercado de TI y Seguridad de Tailandia a medida que las fábricas se apresuraron a asegurar las nuevas pasarelas de radio.
Auge del Comercio Electrónico que Impulsa la Construcción de Centros de Datos de Hiperescala
La Junta de Inversiones de Tailandia aprobó USD 2.700 millones en proyectos de centros de datos hasta 2025, con Google, Amazon Web Services y Microsoft añadiendo colectivamente 180 megavatios de capacidad en Chonburi y los suburbios de Bangkok.[2]Junta de Inversiones de Tailandia, "Presentaciones de IED," BOI.GO.TH El valor bruto de mercancías del comercio electrónico alcanzó los 5,8 billones de THB (USD 165.000 millones) tras crecer un 27,4% anualmente entre 2022 y 2025, presionando a plataformas como Lazada y Shopee para cumplir objetivos de latencia inferiores a 20 milisegundos. En consecuencia, los cortafuegos de aplicaciones web nativos de la nube, las pasarelas de API y la mitigación de ataques de denegación de servicio distribuido reclamaron el 34% del gasto incremental en seguridad entre los 10 principales minoristas en línea. Los hiperescaladores incorporan cláusulas ISO/IEC 27017 y 27018 en los acuerdos de nivel de servicio, facilitando el cumplimiento para los comerciantes pero aumentando la dependencia de sistemas de refrigeración y energía importados, el 68% de los cuales se origina fuera de Tailandia. La volatilidad cambiaria sigue siendo un factor de costo impredecible para los dispositivos de seguridad física dentro de estos sitios.
Auge de la Deslocalización Cercana Thailand PLUS por Fabricantes Japoneses y Estadounidenses
La iniciativa Thailand PLUS atrajo 127 presentaciones de inversión extranjera directa en 2025, incluidas expansiones lideradas por Japón por USD 890 millones y una planta de componentes para vehículos eléctricos de Foxconn por USD 300 millones. Los exportadores de automoción y electrónica ahora requieren controles ISO/IEC 62443 que convergen las defensas de tecnología operativa y tecnología de la información, impulsando pedidos de cortafuegos industriales, gestión de información y eventos de seguridad, y segmentación de confianza cero. El centro de operaciones de Chachoengsao de Foxconn supervisa 1.200 puntos finales y 47 nodos SCADA, ilustrando la escala ciberfísica de la demanda. Sin embargo, solo el 14% de los ingenieros tailandeses poseen certificación de seguridad en tecnología operativa, lo que obliga a los fabricantes a asociarse con integradores locales y especialistas extranjeros, una dinámica que amplía el conjunto de ingresos por servicios dentro del mercado de TI y Seguridad de Tailandia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Ciclos de presupuesto de TI fragmentados en las pymes | -1.4% | Nacional, más agudo en las pymes provinciales fuera de la Región Metropolitana de Bangkok | Corto plazo (≤ 2 años) |
| Escasez de 30.000 profesionales de ciberseguridad | -1.8% | Nacional, con concentración de talento en Bangkok y Chiang Mai | Largo plazo (≥ 4 años) |
| Contratos MPLS heredados que retrasan la migración a la nube | -1.1% | Nacional, que afecta a empresas con operaciones en múltiples sitios y acuerdos de telecomunicaciones a largo plazo | Mediano plazo (2-4 años) |
| Alta dependencia de semiconductores importados en medio de la volatilidad del Baht | -1.0% | Nacional, que impacta la adquisición de hardware en todos los sectores | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de 30.000 Profesionales de Ciberseguridad
La Agencia Nacional de Ciberseguridad calculó una brecha de talento de 30.000 personas hasta 2027, mientras que el grupo de CISSP de Tailandia aumentó solo de 385 a 431 entre 2024 y 2025. El salario medio de los analistas de centros de operaciones de seguridad en Bangkok aumentó un 18% hasta los 65.000 THB (USD 1.850) al mes, empujando a las pequeñas y medianas empresas hacia servicios gestionados que a menudo tienen dificultades para gestionar y evaluar. La externalización creció un 22% en 2025, pero la dependencia de la respuesta a incidentes de terceros diluye el conocimiento institucional y extiende los tiempos de contención. La disponibilidad limitada de especialistas ralentiza la adopción del acceso a la red de confianza cero, implementado por solo el 11% de las organizaciones a finales de 2025, y frena la adopción de la orquestación, automatización y respuesta de seguridad. Los programas de becas gubernamentales y las academias gestionadas por proveedores están escalando, pero el retraso en las certificaciones avanzadas seguirá moderando la trayectoria de crecimiento del mercado de TI y Seguridad de Tailandia.
Ciclos de Presupuesto de TI Fragmentados en las Pymes
Las pequeñas y medianas empresas representan el 99,5% de los 3,2 millones de empresas registradas en Tailandia, pero la mitad carece de líneas de crédito formales, lo que obliga a ciclos de adquisición de 6 a 9 meses que retrasan los despliegues de detección y respuesta en puntos finales.[3]Fundación Asia, "Brechas de Financiamiento para Pymes," ASIAFOUNDATION.ORG Las múltiples aprobaciones de préstamos y las ratificaciones de presupuesto anuales crean compras intermitentes que los proveedores tienen dificultades para prever. Menos del 20% de los comerciantes provinciales han adoptado paquetes de seguridad como servicio promovidos por las reglas del sandbox de FinTech, a pesar de las crecientes amenazas de ransomware. Los contratistas externos rotan cada 12-18 meses en la mayoría de estas empresas, restableciendo las líneas base de seguridad y prolongando la exposición. El programa de subvenciones de 500 millones de THB de la Oficina de Promoción de Pequeñas y Medianas Empresas cubrió el 50% de los costos de software de seguridad en 2025, pero la adopción estuvo limitada por la complejidad de la solicitud y la escasa concienciación, reforzando la bifurcación entre las grandes empresas con alta seguridad y las pequeñas y medianas empresas vulnerables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Los Servicios Surgen ante la Demanda de Asesoría en Cumplimiento
Los servicios generaron el mayor impulso, con una proyección de crecimiento a una CAGR del 10,71% hasta 2031, a medida que las empresas externalizan evaluaciones de vulnerabilidades, pruebas de penetración y detección y respuesta gestionadas a especialistas locales. El tamaño del mercado de TI y Seguridad de Tailandia para los servicios profesionales alcanzó los 2.100 millones de THB (USD 60 millones) en 2025 tras el mandato de auditoría trimestral de la Agencia Nacional de Ciberseguridad. En contraste, el software mantuvo la mayor participación con el 41,72% gracias a las plataformas de protección de puntos finales basadas en suscripción y de gestión de la postura de seguridad en la nube que se ajustan a los presupuestos de gastos operativos. El gasto en hardware se suavizó en medio de plazos de entrega de cortafuegos de 14 semanas y la depreciación del Baht que infló los costos de los dispositivos importados.
El crecimiento en servicios también refleja la complejidad regulatoria. Las licitaciones gubernamentales requieren la certificación ISO/IEC 27001, lo que impulsa a las agencias a contratar auditores externos y arquitectos de políticas que no tienen internamente. La detección y respuesta gestionadas, especialmente para cargas de trabajo en la nube, se expandió un 28% en 2025, ya que las pequeñas y medianas empresas sin centros de operaciones de seguridad buscaron contratos de pago por crecimiento. Esta dinámica refuerza un cambio estructural en el mercado de TI y Seguridad de Tailandia hacia ofertas impulsadas por la experiencia sobre la reventa de tecnología pura.


Por Modo de Implementación: El Híbrido Gana Terreno a Medida que las Empresas Equilibran el Legado y la Nube
Se proyecta que los entornos híbridos crecerán a una CAGR del 10,44%, aunque la nube representó el 55,84% del gasto de 2025. Bancos como Kasikornbank trasladaron modelos de detección de fraude a Google Cloud mientras mantenían las bases de datos de clientes en instalaciones locales, ilustrando por qué la tunelización segura, la federación de identidades y el registro unificado son indispensables. La participación del mercado de TI y Seguridad de Tailandia para las plataformas de protección de cargas de trabajo en la nube se amplió a medida que las agencias bajo la Política de Nube Prioritaria adoptaron estrategias multinube que aún se vinculan a los centros de datos existentes.
No obstante, los entornos locales persisten en defensa, servicios públicos y salud, donde la soberanía y la latencia empujan las cargas de trabajo a clústeres privados. La complejidad híbrida hace que el 62% de las empresas reporten desafíos de consistencia de políticas, impulsando la demanda de gestión de la postura de seguridad en la nube que abarca clústeres de Kubernetes y cortafuegos basados en hardware. Las plataformas de identidad como servicio conformes con los estándares de enero de 2025 de la Agencia Nacional de Ciberseguridad están cerrando estos silos, subrayando cómo el híbrido no es un modelo operativo transitorio sino duradero dentro del mercado de TI y Seguridad de Tailandia.
Por Tamaño de Organización: Las Pymes se Aceleran ante los Mandatos del Sandbox
Las grandes empresas generaron el 60,57% de los ingresos de 2025, pero se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 11,03% hasta 2031. Las reglas de seguridad de API abiertas para 47 proveedores de pagos electrónicos con licencia se han extendido a millones de comerciantes, empujándolos hacia pasarelas web seguras basadas en la nube y servicios de confianza cero que pueden activar en minutos. El número de clientes tailandeses de Cloudflare para el acceso a la red de confianza cero superó los 1.200 en 2025, evidenciando tracción a pesar de las restricciones presupuestarias.
Los paquetes de seguridad gestionada con precios de 15.000 THB (USD 430) al mes están reduciendo las barreras de entrada, aunque muchas empresas provinciales aún carecen de personal de TI dedicado. El subsidio de la Oficina de Promoción de Pequeñas y Medianas Empresas ayudó a cubrir el 50% de las tarifas de software, elevando el tamaño del mercado de TI y Seguridad de Tailandia para las suscripciones de seguridad de las pymes. De cara al futuro, se espera que las cláusulas contractuales más estrictas en el financiamiento de la cadena de suministro y la documentación de exportación consoliden el cumplimiento de seguridad en las operaciones comerciales cotidianas, desplazando la demanda de discrecional a obligatoria.
Por Industria de Usuario Final: El Sector Salud Lidera el Crecimiento ante los Mandatos de Telemedicina
La banca, los servicios financieros y los seguros mantuvieron el primer lugar con el 28,16% de los ingresos de 2025 tras el endurecimiento de los objetivos de tiempo de recuperación para sistemas críticos por parte del Banco de Tailandia. Sin embargo, el sector salud registrará la CAGR más rápida del 11,32%, impulsada por la orden del Ministerio de Salud Pública de que 1.200 plataformas de telemedicina obtengan la certificación ISO/IEC 27001 antes de diciembre de 2026. Los ataques de ransomware a hospitales aumentaron un 34% en 2025, acelerando los despliegues de segmentación de red y copias de seguridad fuera del sitio.
Los gastos en seguridad de manufactura crecieron un 19% a medida que la adopción de la Industria 4.0 fusionó las redes de tecnología operativa y empresarial, generando nuevos vectores que la planta de Chachoengsao de Foxconn ilustró al integrar la detección de anomalías en 1.200 controladores lógicos programables. El gobierno y la defensa representaron el 18% de la demanda, con mandatos de cortafuegos web en 412 agencias. Los presupuestos de comercio minorista y electrónico aumentaron un 31% en respuesta a USD 137 millones en pérdidas por fraude de pagos, mientras que las empresas de servicios públicos de energía gastaron USD 34 millones en la protección de 2.400 puntos finales SCADA bajo regulaciones de infraestructura crítica. El impulsor regulatorio de cada sector consolida un camino de crecimiento de múltiples vías para el mercado de TI y Seguridad de Tailandia.
Análisis Geográfico
La Región Metropolitana de Bangkok continuó dominando el gasto, representando casi el 62% del mercado de TI y Seguridad de Tailandia en 2025 debido a la concentración de sedes corporativas, centros de datos y ministerios gubernamentales. La densidad de conectividad en la nube, junto con un grupo de talento de 431 titulares de CISSP, fomenta la rápida adopción de análisis de seguridad habilitados por inteligencia artificial. Sin embargo, los alquileres de oficinas en aumento están empujando a los hiperescaladores a establecer zonas de disponibilidad en provincias periféricas como Chonburi y Ayutthaya, redistribuyendo el gasto de capital mientras mantienen los ecosistemas de soporte centrados en Bangkok.
El Corredor Económico del Este, que abarca Chonburi, Rayong y Chachoengsao, representó el 18% del gasto de 2025, pero mostró las perspectivas de crecimiento regional más sólidas con una CAGR proyectada del 12,1%. Los exportadores de automoción y electrónica que instalan redes privadas 5G y cortafuegos industriales son los principales contribuyentes. La instalación de Foxconn y 31 despliegues de visión artificial en los parques industriales de WHA subrayan cómo los requisitos de seguridad de manufactura se integran profundamente en la planificación regional.
Las provincias del norte, lideradas por Chiang Mai y Lamphun, están emergiendo como centros de talento a medida que las universidades colaboran con la Academia Nacional de Ciberseguridad. Aunque representaron solo el 6% de la participación en 2025, los menores costos salariales y los incentivos gubernamentales están atrayendo a proveedores de servicios gestionados para ubicar turnos de operaciones de seguridad de seguimiento solar allí. A lo largo del horizonte de previsión, se espera que los centros de gobierno digital provinciales y las subvenciones para pymes eleven el tamaño del mercado de TI y Seguridad de Tailandia fuera de la capital, suavizando la dispersión geográfica de la capacidad de seguridad.
Panorama regulatorio
La demanda de TI y Seguridad en Tailandia está determinada por la Ley de Protección de Datos Personales (PDPA) y la Ley de Ciberseguridad, con supervisión y orientación proporcionadas por organismos como el Comité de Protección de Datos Personales (PDPC), la Agencia Nacional de Ciberseguridad (NCSA) y la Agencia de Desarrollo de Transacciones Electrónicas (ETDA). En 2026, el PDPC aumentó la claridad regulatoria mediante múltiples consultas públicas, incluida una guía preliminar sobre protección de datos personales en el desarrollo y uso de IA (febrero de 2026) y una guía preliminar adicional sobre bases legales y marketing (julio de 2026). Este endurecimiento afecta la manera en que las organizaciones documentan el procesamiento lícito, el consentimiento y los controles de marketing.
La gobernanza de datos transfronteriza y el cumplimiento de plataformas también se están volviendo más operativos. El reglamento del PDPC sobre el examen y la certificación de Normas Corporativas Vinculantes para grupos afiliados entró en vigor tras su publicación el 17 de febrero de 2026, brindando a las multinacionales una vía de cumplimiento definida para las transferencias internas. La ETDA continúa estableciendo expectativas mediante prioridades de gobernanza de servicios de plataformas digitales y normas relacionadas con la seguridad (incluidas las normas de seguridad de sitios web e identidad digital), reforzando controles listos para auditoría en autenticación, registro y prevención de fraude en línea. Esto se complementa con requisitos específicos del sector, como la dirección de política del Banco de Tailandia sobre gestión de riesgos de IA para las instituciones financieras supervisadas (12 de septiembre de 2025).
Análisis de la cadena de valor
La cadena de valor de TI y Seguridad de Tailandia comienza con proveedores de tecnología globales y regionales (software de seguridad, redes y plataformas en la nube) y fabricantes de hardware, y luego fluye a través de distribuidores locales e integradores de sistemas que diseñan, implementan y operan entornos híbridos para empresas y gobierno. La entrega se centra cada vez más en la infraestructura en la nube y soberana, donde los hyperscalers y los proveedores de centros de datos liderados por telecomunicaciones suministran cómputo, almacenamiento y conectividad. Los proveedores de servicios de seguridad gestionados luego operan monitoreo 24/7, respuesta a incidentes y servicios de cumplimiento para ayudar a abordar la escasez nacional de profesionales en ciberseguridad.
En 2026, la construcción de un ecosistema a gran escala está fortaleciendo la infraestructura upstream y los servicios gestionados downstream. Microsoft anunció una inversión de más de 1.000 millones de USD para infraestructura de nube e IA entre 2026 y 2028 (anuncio de marzo de 2026). El Ministerio de Economía y Sociedad Digital asignó a National Telecom seis proyectos de infraestructura digital (mayo de 2026), incluida la expansión del Centro de Datos y la Nube del Gobierno y el balanceo de tráfico internacional, lo que refuerza el hosting soberano y la resiliencia de la red. Los requisitos del lado de la demanda también se están reforzando por parte de sectores regulados y operadores de infraestructura crítica, aumentando el papel de auditores, operadores de SOC y especialistas en seguridad OT, mientras persisten los cuellos de botella en torno a los componentes importados para centros de datos y dispositivos de seguridad. Los largos ciclos de contratación pública y provincial extienden aún más el tiempo hasta la generación de ingresos para proveedores e integradores.
Panorama Competitivo
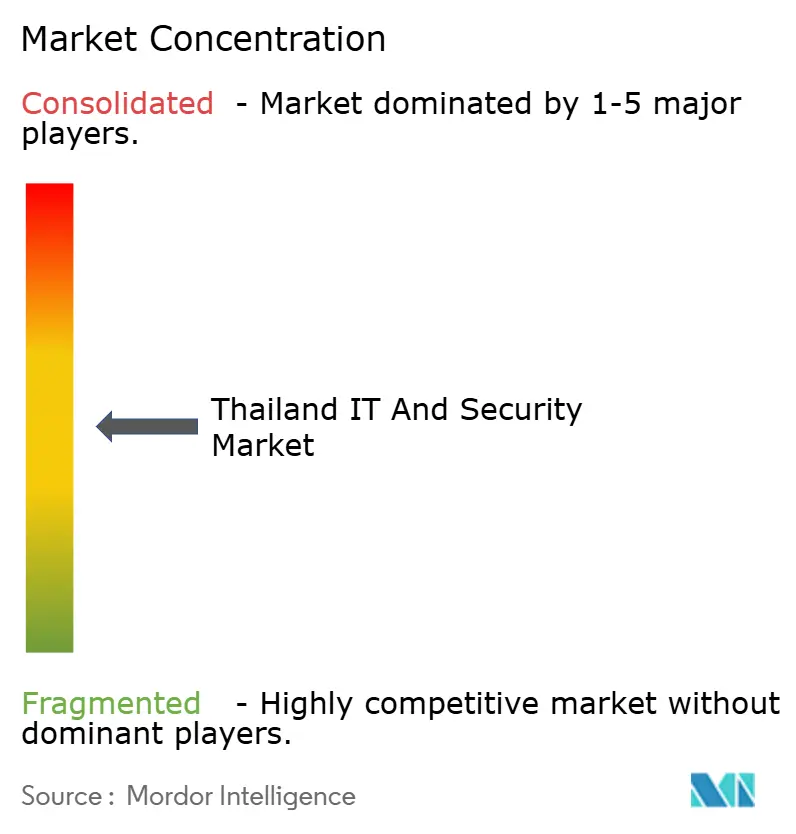
La competencia sigue siendo moderadamente fragmentada. Los cinco principales proveedores, Microsoft, Cisco, Fortinet, Palo Alto Networks y Trend Micro, capturaron una participación considerable en 2025, dejando margen para los integradores regionales. El compromiso de USD 2.850 millones de Microsoft incluye un centro de operaciones de seguridad impulsado por inteligencia artificial construido con True Internet Data Center, señalando una carrera armamentista para proporcionar capacidades de inteligencia artificial soberana que satisfagan las reglas de residencia de datos. El programa Cybershield de Google Cloud integró fuentes de inteligencia de amenazas en 18 equipos sectoriales de respuesta a emergencias informáticas, consolidando su posición dentro de las arquitecturas de defensa del sector público.
Los especialistas locales como G-Able, MFEC y SIAMDATA aprovechan el soporte en idioma tailandés y el profundo conocimiento de los matices de la Ley de Protección de Datos Personales para superar a las multinacionales en los compromisos de cumplimiento. El despliegue de gestión de información y eventos de seguridad de código abierto de Elastic en agencias gubernamentales demostró una disrupción en la relación precio-rendimiento que desafía los modelos de licencias propietarias. La seguridad industrial es otro campo de batalla: Fortinet y Palo Alto Networks adaptan cortafuegos reforzados para líneas de producción automotriz, mientras que Cisco integra la detección de anomalías específica de tecnología operativa en su plataforma SecureX.
La diferenciación mediante inteligencia artificial se está intensificando. El motor de detección de fraude interno de Kasikornbank redujo los falsos positivos en un 41% en 2025, ilustrando cómo los datos de dominio permiten a los bancos superar a los modelos genéricos. Los proveedores están respondiendo con integraciones a nivel de API que permiten a los clientes combinar telemetría propietaria con algoritmos preentrenados. Las barreras de entrada continúan aumentando a medida que la certificación ISO/IEC 27001 y la presencia de centros de datos locales se convierten en requisitos mínimos, excluyendo efectivamente a los proveedores que no estén dispuestos a invertir en aprobaciones tailandesas.
Líderes de la Industria de TI y Seguridad de Tailandia
Dell Technologies Inc.
Cisco Systems, Inc.
Advanced Info Service Public Co. Ltd. (AIS)
Microsoft Corporation
True Digital Group Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La modernización impulsada por el cumplimiento está creando oportunidades específicas en servicios de seguridad operativa, particularmente para organizaciones cubiertas por infraestructura crítica y supervisión sectorial. La Comisión Nacional de Ciberseguridad cerró la consulta pública en julio de 2026 sobre un proyecto de ley que enmienda la Ley de Ciberseguridad para introducir obligaciones de notificación obligatoria de incidentes cibernéticos para los operadores de infraestructura de información crítica. Ese cambio aumenta la demanda de detección permanente, registro con calidad probatoria, servicios de retención de respuesta a incidentes y flujos de trabajo de notificación que muchas empresas y operadores provinciales no gestionan internamente. Como resultado, la detección y respuesta gestionadas, la integración de herramientas SOC y la asesoría de cumplimiento vinculada a la PDPA y los controles de ciberseguridad están ganando tracción.
La nube soberana y operada localmente es otra vía de comercialización a medida que los requisitos de residencia de datos y auditoría pasan de la política a la contratación. La elección de AIS de Oracle Alloy para construir una nube hyperscale de propiedad y operación local (anunciado en mayo de 2026) y la migración impulsada por la DGA hacia la nube primero en las agencias públicas amplían la demanda de gestión de la postura de seguridad en la nube, identidad, gestión de claves de cifrado y servicios de consistencia de políticas entre nubes. Por separado, los programas de adopción de IA y las discusiones sobre gobernanza de plataformas en 2026 están aumentando la demanda de controles de seguridad de modelos y datos, incluida la gobernanza de acceso, la prevención de pérdida de datos y la gestión segura de API, al tiempo que amplían la brecha de implementación que tiende a favorecer a los proveedores e integradores que pueden empaquetar controles junto con documentación y auditorías alineadas con el regulador.
Desarrollos recientes del sector
- Julio de 2026: Cisco destacó las brechas de infraestructura que afectan la adopción de IA y amplió su participación con organizaciones tailandesas en torno a la modernización de redes y mejoras en ciberseguridad. El enfoque en renovar redes envejecidas se vincula directamente con una mayor demanda de acceso seguro, segmentación y controles de amenazas integrados que puedan soportar cargas de trabajo de la era de la IA en entornos empresariales y de telecomunicaciones.
- Mayo de 2026: Advanced Info Service (AIS) anunció AIS Cloud utilizando Oracle Alloy, posicionado como una nube hyperscale de propiedad y operación local en Tailandia. La medida respalda los requisitos de residencia y soberanía de datos asociados con la PDPA y la Ley de Ciberseguridad, y amplía la huella de nube local disponible para cargas de trabajo reguladas que requieren un mayor control sobre el hosting y la auditabilidad.
- Octubre de 2025: Microsoft anunció una expansión de 2.850 millones de USD en Tailandia que incluye un centro de operaciones de seguridad en la nube impulsado por IA y zonas de Azure en Chonburi, junto con el desarrollo de habilidades plurianual para la seguridad en la nube. La inversión fortalece las capacidades de seguridad en la nube dentro del país y aumenta la presión competitiva sobre proveedores e integradores para ofrecer servicios alineados con ISO y modelos operativos listos para la soberanía.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, definimos el mercado de TI y seguridad de Tailandia como el gasto en hardware y dispositivos de TI, software y servicios que ayudan a las organizaciones a operar, conectar y proteger sus operaciones digitales dentro de Tailandia.
Exclusiones del alcance: los dispositivos exclusivamente de consumo y los sistemas de seguridad física de edificios que no son de TI no se consideran parte de esta medición del mercado.
Descripción general de la segmentación
- Por Componente
- Hardware y Dispositivos
- Software
- Servicios
- Por Modo de Implementación
- Local
- Nube
- Híbrido
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas (Pymes)
- Por Industria de Usuario Final
- BFSI
- Gobierno y Defensa
- Manufactura
- Salud
- Comercio Minorista y Comercio Electrónico
- Energía y Servicios Públicos
- Otras Industrias de Usuario Final
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer el contexto del mercado, construir motores de demanda realistas y confirmar cómo suele evolucionar el gasto en TI y seguridad a nivel de Tailandia a lo largo del tiempo. Revisamos publicaciones y series de datos públicas, como los indicadores TIC de la Oficina Nacional de Estadística de Tailandia, las series macroeconómicas y de inversión del Banco de Tailandia, las actualizaciones de política del Ministerio de Economía y Sociedad Digital, y las publicaciones de la Comisión Nacional de Radiodifusión y Telecomunicaciones sobre el desarrollo de redes y espectro.
Para mantener los insumos fundamentados, también verificamos señales regulatorias y de riesgo de fuentes como la guía de la Agencia de Desarrollo de Transacciones Electrónicas, anuncios nacionales sobre ciberseguridad y protección de datos cuando fue pertinente, y referenciamos artículos revisados por pares que rastrean la madurez de la seguridad empresarial y los patrones de incidentes. Se utilizaron informes anuales de empresas, presentaciones para inversores, prensa empresarial de reputación y una suscripción paga para datos financieros de empresas y noticias para verificar la exposición de ingresos y el momento de los grandes proyectos. Estas fuentes son solo ilustrativas, y se utilizaron muchas otras referencias para la recopilación de datos, la validación y la aclaración durante el trabajo.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué se está comprando realmente en Tailandia y cómo se distribuyen los presupuestos entre hardware, software y servicios, antes de fijar las suposiciones en el modelo. Hablamos con una combinación de proveedores, socios de canal, integradores de sistemas y compradores empresariales en verticales clave como BFSI, gobierno, manufactura, salud, comercio minorista y servicios públicos, y luego utilizamos llamadas de seguimiento para cerrar brechas sobre el ritmo de migración a la nube, la adopción de seguridad gestionada y los cambios de precios.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | CXOs: 13% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 16% | Gerentes: 50% |
Dimensionamiento y pronóstico del mercado
El mercado se construyó primero mediante un enfoque descendente en el que las señales de inversión nacional en TI y los patrones de adopción de digitalización empresarial se convirtieron en un conjunto de demanda para Tailandia entre hardware, software y servicios, y luego se dividieron en gasto liderado por TI frente a seguridad utilizando supuestos de combinación basados en entrevistas. Una vez conformado el total, lo corroboramos con verificaciones ascendentes selectivas, incluida la exposición de ingresos de proveedores y socios muestreados en Tailandia, algunos puntos de referencia de grandes transacciones y la lógica de ASP por volumen para implementaciones comunes, lo que nos ayudó a ajustar el sobreconteo y el subconteo.
Algunos insumos que fueron relevantes en el modelo incluyen la adopción de la nube empresarial y el ritmo de migración de cargas de trabajo, la construcción de centros de datos y redes que arrastran consigo controles de seguridad, la intensidad de cumplimiento en industrias reguladas, la proporción del gasto que se traslada a servicios gestionados y la progresión de precios por suscripción del software. Cuando los datos eran escasos para actores más pequeños u ofertas de nicho, llenamos las brechas utilizando tasas de penetración conservadoras ancladas a entrevistas con compradores, y evitamos extrapolar a partir de un solo proveedor.
Para el pronóstico, nos basamos principalmente en el análisis de escenarios, ya que los presupuestos de TI y seguridad de Tailandia pueden cambiar rápidamente con movimientos de política, grandes programas de infraestructura y ciclos de incidentes importantes. Los escenarios se vincularon a variables prácticas como el PIB y las perspectivas de inversión, la velocidad de migración a la nube y el endurecimiento de los requisitos de seguridad, y luego se alinearon con lo que los entrevistados esperan para el crecimiento del presupuesto y los ciclos de renovación.
Validación de datos y ciclo de actualización
La validación se llevó a cabo mediante varias verificaciones para que el resultado final se mantuviera coherente con las señales de compra del mundo real. Comparamos los totales y las divisiones de mezcla frente a indicadores independientes, revisamos nuevamente los saltos inusuales a nivel de segmento, y luego realizamos verificaciones de varianza entre lo que implicaba el modelo y lo que sugerían las entrevistas para la asignación de presupuesto.
Antes de la aprobación final, los números fueron revisados en etapas por analistas, y se activaron llamadas de seguimiento cuando una suposición clave modificaba el total de manera significativa, como un cambio brusco en la participación de servicios o un cambio de precios inesperado. El informe se actualiza anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actual.
Tamaño del mercado de TI y seguridad de Tailandia según Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para TI y seguridad de Tailandia rara vez coinciden perfectamente porque la línea de alcance se traza de manera diferente, y porque el mismo gasto puede contabilizarse en distintos puntos de la cadena de valor. Las diferencias también provienen del año base utilizado, de si los valores reflejan el gasto del usuario final frente a los ingresos del proveedor, y de cómo se tratan la nube y los servicios gestionados cuando se incluyen en contratos de TI más amplios.
En la práctica, los mayores impulsores de la brecha suelen ser si se incluyen elementos de TIC adyacentes, cómo se asumen los ciclos de renovación de hardware, y si la seguridad en la nube y los servicios gestionados se contabilizan solo cuando se contratan localmente o también cuando se entregan de forma transfronteriza. La tabla muestra que la dispersión se explica en gran medida por la amplitud del alcance, la agresividad de la trayectoria de crecimiento y la forma en que los precios se convierten a USD y se actualizan a lo largo del año.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 9.92 B (2025) | |
| Distribuidor Global de Información A | USD 8.95 B (2025) | Utiliza una captura de ingresos más estrecha que puede subcontar los servicios basados en proyectos y los programas de seguridad plurianuales cuando están agrupados dentro de contratos de TI más amplios, lo que típicamente reduce el total de 2025. |
| Publicación Sectorial B | 0,45 mil millones de USD (2024) | Rastrea únicamente la ciberseguridad, por lo que la mayor parte del hardware de TI, el software general y los servicios no relacionados con la seguridad quedan excluidos, y el año es diferente, lo que lo hace no directamente comparable con un total de mercado completo de TI y seguridad. |
En general, la comparación muestra que las decisiones de alcance explican la mayor parte de la varianza, especialmente si la cifra corresponde únicamente a ciberseguridad o a una visión completa del gasto en TI más seguridad. Al mantener el modelo vinculado a las compras empresariales en todo Tailandia entre componentes y luego validar la mezcla y los precios mediante entrevistas, la lógica de dimensionamiento se mantiene coherente, un paso aplicado en este estudio por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Qué tan rápido está creciendo el gasto en servicios de ciberseguridad en Tailandia?
Se proyecta que los ingresos por servicios en el mercado de TI y Seguridad de Tailandia crecerán a una CAGR del 10,71% entre 2026-2031, impulsados por auditorías de cumplimiento y detección y respuesta gestionadas.
¿Qué sector verá la adopción más rápida de controles de seguridad avanzados?
Se prevé que el sector salud registre la CAGR más rápida del 11,32% hasta 2031, ya que las plataformas de telemedicina deben proteger los registros electrónicos de salud bajo los mandatos ISO/IEC 27001.
¿Qué impulsa la demanda de implementación híbrida entre las empresas tailandesas?
Los bancos y los fabricantes deben integrar los sistemas locales heredados con las cargas de trabajo multinube, por lo que las arquitecturas híbridas crecen a una CAGR del 10,44% y requieren una supervisión de seguridad unificada.
¿Por qué la escasez de talento es un problema urgente para las empresas tailandesas?
La Agencia Nacional de Ciberseguridad identificó una brecha de 30.000 personas, lo que impulsa la inflación salarial y obliga a muchas pequeñas y medianas empresas a externalizar las operaciones de seguridad, lo que puede extender los tiempos de respuesta a incidentes.
¿Cómo están influyendo los hiperescaladores en el panorama de seguridad de Tailandia?
Las inversiones de Microsoft, Google y Amazon Web Services superan los USD 10.000 millones e incluyen servicios certificados por ISO, integrando a los hiperescaladores en la arquitectura nacional de ciberdefensa y acelerando la adopción de la seguridad en la nube.
Última actualización de la página el:


