
Tamaño y Participación del Mercado de Servicios de TI de Indonesia
Análisis del Mercado de Servicios de TI de Indonesia por Mordor Intelligence
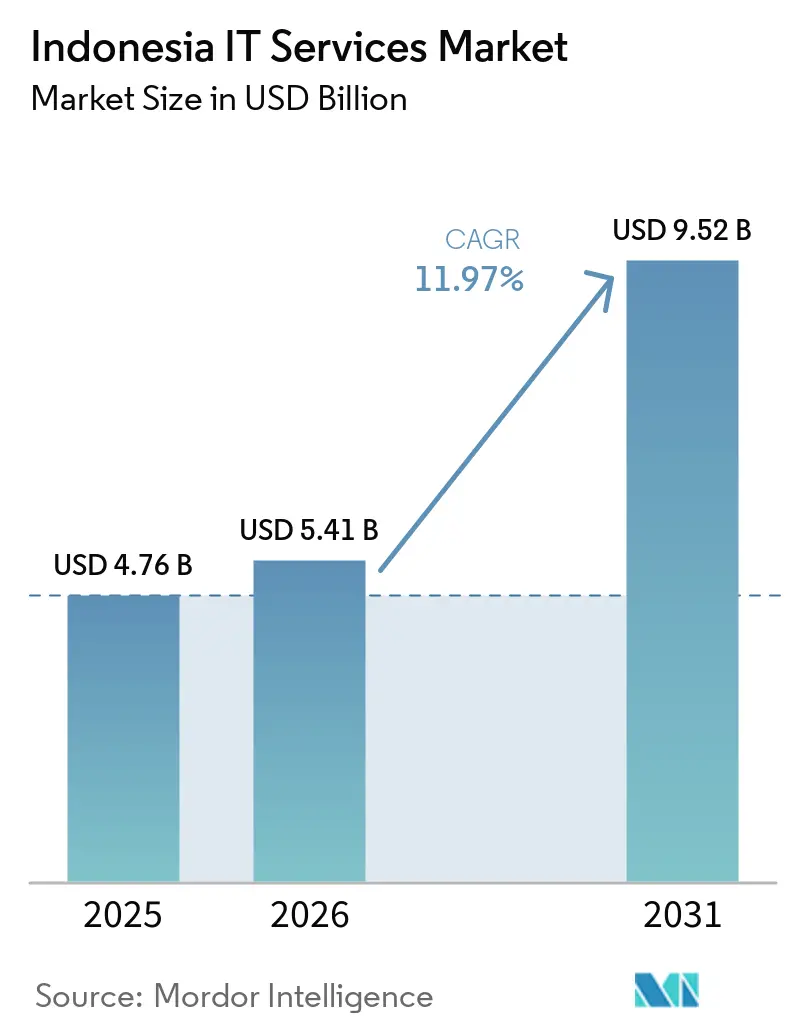
Se espera que el tamaño del mercado de servicios de TI de Indonesia aumente de 5,41 mil millones de USD en 2026 a 6,06 mil millones de USD en 2027 y alcance los 10,48 mil millones de USD en 2032, creciendo a un CAGR del 11,58% durante 2027-2032.
La digitalización empresarial en Indonesia está ampliando el trabajo necesario para conectar los sistemas de negocio existentes con aplicaciones en la nube y una mayor actividad transaccional. Ese trabajo crea espacio para que los proveedores combinen migración, integración y soporte continuo dentro de una responsabilidad operativa definida. Las habilidades especializadas y la infraestructura de acceso desigual limitan la rapidez con que esos compromisos pueden convertirse en servicios confiables. La competencia, en consecuencia, favorece los modelos de entrega que conectan el alcance técnico con capacidades prácticas de transferencia y soporte. Las oportunidades comerciales son más claras donde la implementación convierte las plataformas digitales en flujos de trabajo utilizables para la atención sanitaria y los servicios públicos.
Conclusiones Clave del Informe
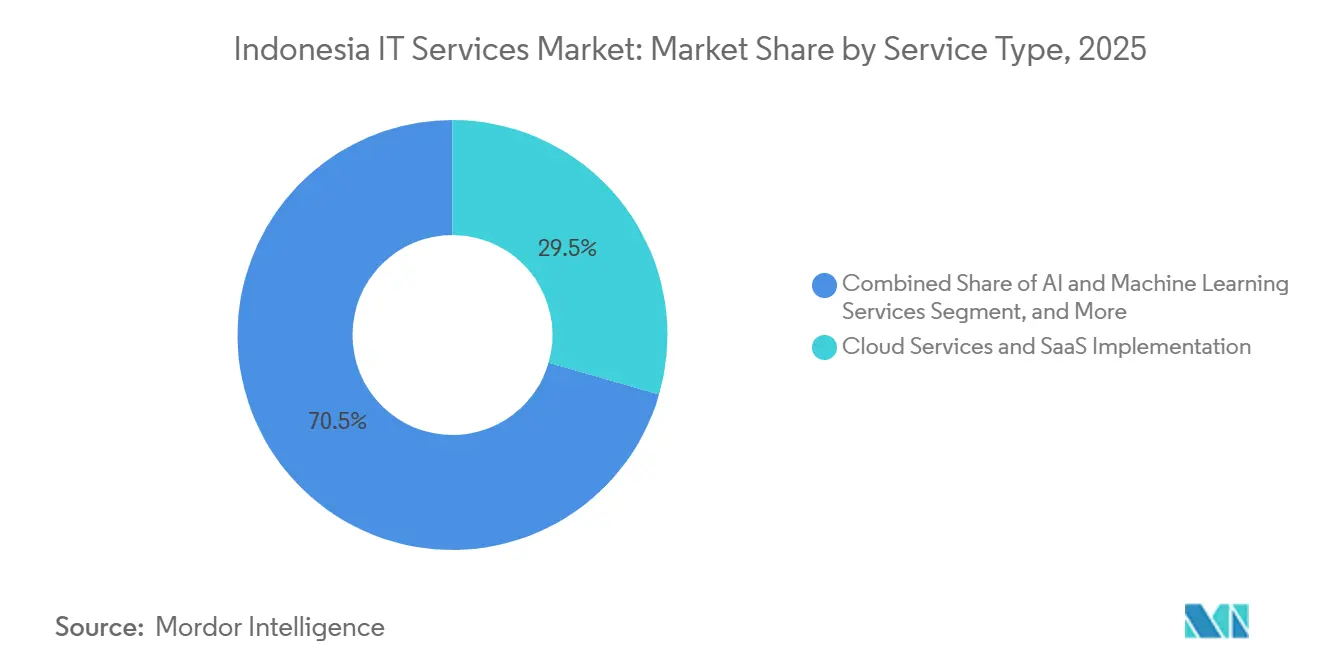
- Por tipo de servicio, el segmento de servicios en la nube e implementación de SaaS lideró con una participación del 29,83% en el mercado de servicios de TI de Indonesia en 2026 y se prevé que crezca más rápido con un CAGR del 12,9% durante 2027-2032.
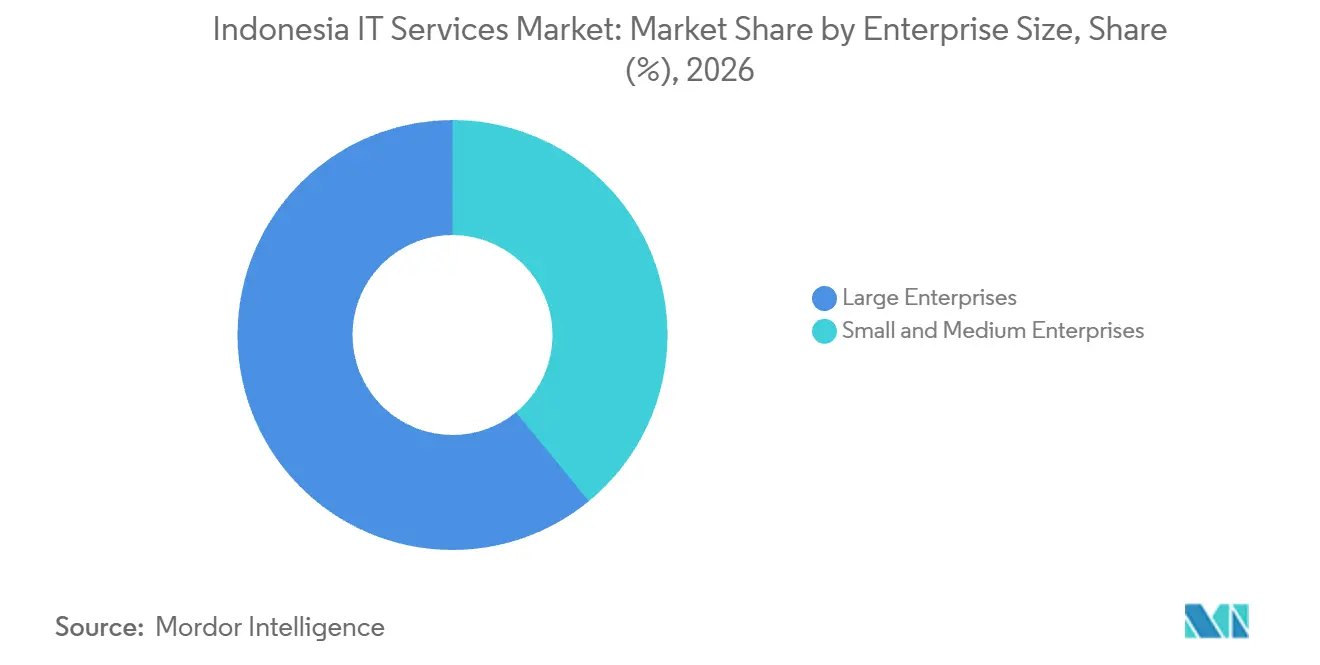
- Por tamaño de empresa, las grandes empresas mantuvieron una participación del 60,94% en el tamaño del mercado de servicios de TI de Indonesia en 2026, mientras que se prevé que las pequeñas y medianas empresas crezcan más rápido con un CAGR del 12,6% durante 2027-2032.
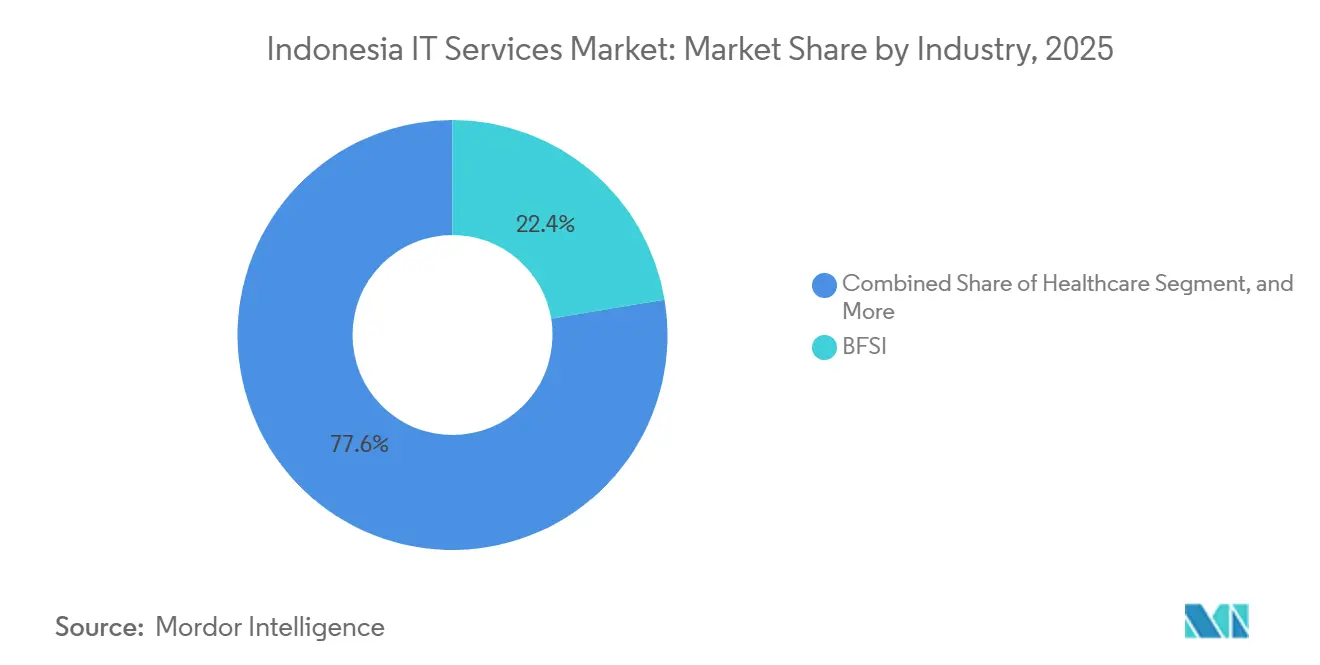
- El desglose por industria estuvo liderado por la banca, los servicios financieros y los seguros (BFSI) con el 22,38% del gasto en servicios en 2026, mientras que se prevé que la atención sanitaria crezca más rápido con un CAGR del 12,4% durante 2027-2032.
- Por modelo de implementación, la nube representó el 53,93% del gasto en servicios en 2026, con el modelo híbrido previsto para crecer más rápido con un CAGR del 12,45% durante 2027-2032.
- Entre las tecnologías, la computación en la nube representó el 27,85% del gasto en servicios en 2026, mientras que se prevé que el segmento de inteligencia artificial y aprendizaje automático crezca más rápido con un CAGR del 12,65% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Estrategias Empresariales Digitales Prioritarias de Rápida Adopción | +4.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Auge en la Migración de Aplicaciones Nativas de la Nube | +3.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Incentivos del Gobierno "Making Indonesia 4.0" | +1.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Expansión Acelerada de Tecnología Financiera y Comercio Electrónico | +3.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Acuerdos de Construcción-Operación-Transferencia de Centros de Datos con Empresas Estatales | +0.6% | A nivel nacional | Largo plazo (≥ 4 años) |
| Alojamiento Obligatorio de Recuperación ante Desastres en el País para Datos Estratégicos del Sector Público | +0.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Estrategias Empresariales Digitales Prioritarias de Rápida Adopción
La digitalización del back-office crea necesidades de implementación detrás de los canales orientados al cliente de una empresa. PT Fast Food Indonesia lanzó la versión web de su nuevo Back-Office Digital a nivel nacional en 2025. En diciembre de 2025, puso en marcha su sistema de planificación de recursos empresariales (ERP) Oracle NetSuite en una ejecución paralela con su sistema heredado como preparación para una migración completa planificada en 2026. Su trabajo incluyó la integración de la sede central y la transferencia de saldos de apertura del ERP Platinum a Oracle NetSuite. Estas tareas conectadas muestran cómo la transformación empresarial puede crear posibles asignaciones de servicios en torno a la transición entre sistemas operativos existentes y nuevos. La reconciliación de datos y el soporte de transferencia se vuelven comercialmente relevantes porque una nueva interfaz debe conectarse con los registros y procesos sobre los que opera el negocio.
Auge en la Migración de Aplicaciones Nativas de la Nube
La migración de aplicaciones crea trabajo de servicio en la interfaz entre los sistemas operativos y la infraestructura en la nube. En marzo de 2025, Indosat Ooredoo Hutchison acordó con Ericsson y Google Cloud migrar su Sistema de Soporte al Negocio completo a Google Cloud. El acuerdo cubrió el soporte de migración de Ericsson y la integración de sus aplicaciones de soporte operativo y de negocio basadas en la nube. PT Bank HSBC Indonesia completó migraciones adicionales de aplicaciones en 2025, trasladando SMS Blast y Dukcapil a AWS Indonesia y APIPIS a Google Cloud Platform Indonesia. El uso de plataformas de nube distintas por parte del banco convierte la transferencia de cada aplicación en una tarea de servicio individual. Las migraciones sucesivas de cargas de trabajo ofrecen a los proveedores una serie de posibles asignaciones dentro de un mismo comprador, cada una con su propio límite de implementación y soporte.
Incentivos del Gobierno "Making Indonesia 4.0"
La vía fiscal de Making Indonesia 4.0 apoya el suministro de talento vocacional de manera más directa que las adquisiciones de tecnología. La Dirección General de Impuestos de Indonesia vinculó Making Indonesia 4.0 a una deducción de ingresos brutos de hasta el 200% de los costos de formación vocacional calificados. Las empresas nacionales elegibles necesitan un acuerdo de cooperación vocacional, un certificado de cumplimiento fiscal y no tener pérdidas fiscales en el año de uso. La deducción cubre aprendizajes y enseñanza en escuelas vocacionales, programas vocacionales de nivel de diploma y centros de formación laboral, reduciendo el costo elegible del desarrollo de técnicos. Para los proveedores de servicios de TI, el efecto sobre la demanda es indirecto, porque una fuerza laboral técnica más amplia puede apoyar la implementación y el trabajo de servicio posterior. Su alcance depende de la posición fiscal de cada empleador, ya que una empresa con pérdidas fiscales no puede utilizarlo.
Expansión Acelerada de Tecnología Financiera y Comercio Electrónico
Una mayor actividad transaccional amplía la carga operativa que los sistemas de pago y comercio electrónico deben soportar. El Banco de Indonesia registró 6,11 mil millones de pagos digitales a través de banca móvil, banca por internet y dinero electrónico basado en servidor en agosto de 2026, un aumento del 40,36% interanual.[1] Por separado, el Ministerio de Comercio informó que el Harbolnas, el evento nacional de compras en línea, registró un crecimiento de transacciones de hasta el 17% en 2025 frente a 2024. Estas cifras apuntan a oportunidades de servicio en el procesamiento de transacciones, el escalado de aplicaciones y la integración de flujos de trabajo comerciales. Para los operadores de pago y los minoristas en línea, el problema de implementación relevante es mantener un servicio confiable a medida que más transacciones pasan por sus sistemas. Eso hace que la ingeniería de rendimiento y el soporte operativo sean comercialmente relevantes incluso cuando el objetivo inmediato del comprador es gestionar la actividad en lugar de lanzar otro canal para el cliente.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Brecha Persistente de Habilidades Nacionales en Nube Avanzada y DevSecOps | -1.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Infraestructura Heredada Envejecida Fuera de las Ciudades de Primer Nivel | -0.7% | Aldeas remotas en Kutai Timur | Largo plazo (≥ 4 años) |
| Estándares de Contratación Provincial Fragmentados | -0.3% | Provincia de Banten | Mediano plazo (2-4 años) |
| Tarifas Eléctricas que Afectan la Economía de la Hiperescala | -0.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Brecha Persistente de Habilidades Nacionales en Nube Avanzada y DevSecOps
La demanda especializada en la nube puede superar las capacidades de entrega de los socios de canal que la atienden. En marzo de 2025, Westcon-Comstor informó que el 45% de los socios de canal con sede en Indonesia describieron la escasez de habilidades como un desafío para satisfacer las necesidades especializadas de habilidades en la nube de sus clientes. Un proveedor que enfrenta esa limitación no puede tratar un nuevo contrato de migración únicamente como capacidad de infraestructura, porque la implementación también requiere personal capaz de configurar y dar soporte a la carga de trabajo. Para mayo de 2025, los desarrolladores indonesios habían completado más de 672.000 laboratorios de formación interactiva a través del programa JuaraGCP de Google Cloud. Con solo el 55% de esos socios seguros de poder satisfacer la demanda especializada de habilidades en la nube, la dotación de personal limitada puede restringir la cantidad de migraciones que un proveedor puede asumir.
Infraestructura Heredada Envejecida Fuera de las Ciudades de Primer Nivel
El alcance de la infraestructura más allá de las principales ciudades puede limitar el uso confiable de las aplicaciones de servicios públicos. En noviembre de 2025, la oficina de comunicaciones e informática de Kutai Timur informó que las torres de telefonía móvil y las redes de fibra no llegaban a algunas aldeas remotas y que las conexiones móviles e internet eran débiles. Algunas aplicaciones locales de servicios públicos y administrativos, en consecuencia, no podían utilizarse de manera consistente en las áreas afectadas. Los residentes tenían que completar algunos servicios públicos de forma presencial o esperar una conexión, lo que añadía tiempo y costos de desplazamiento. Estas brechas de acceso pueden retrasar la aceptación y la transferencia incluso después de la configuración, porque el operador local no puede utilizar el servicio de manera consistente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Capacidad en la Nube Apoya un Trabajo de Implementación más AmplioLos servicios en la nube y la implementación de SaaS representaron una participación del 29,83% en el tamaño del mercado de servicios de TI de Indonesia en 2026, convirtiéndolo en el segmento más grande, y se prevé que sea el segmento de más rápido crecimiento con un CAGR del 12,9% durante 2027-2032. En mayo de 2025, Google Cloud anunció que había ampliado la capacidad de cómputo de la Región Cloud de Yakarta y anunció una expansión continua para satisfacer la creciente demanda local.[2] La capacidad de cómputo adicional puede soportar más cargas de trabajo sin hacer que la implementación de aplicaciones sea automática. Para los proveedores, la distinción crea espacio para combinar el acceso a la plataforma con la implementación específica de la carga de trabajo. La capacidad de infraestructura es la base, y el valor para los proveedores radica en poner en funcionamiento una aplicación de negocio sobre ella.
Los requisitos de implementación también otorgan a esta categoría de servicio un alcance de entrega más amplio que la mera provisión de recursos de cómputo. La consultoría e implementación de TI tiene un papel diferenciado en proyectos como el compromiso del 14 de agosto de 2025 de PT Danareksa (Persero) con un proveedor para la implementación de big data e inteligencia artificial. Esa asignación específica para el comprador ilustra por qué la implementación puede definirse en torno a un objetivo operativo en lugar de un paquete tecnológico genérico. Los proveedores de servicios en la nube pueden abordar la capa de plataforma, mientras que un compromiso de implementación debe resolver el uso previsto de la aplicación. Los especialistas en implementación mantienen un papel diferenciado junto a los proveedores de nube porque el comprador encarga el sistema cuyo uso deben definir.



Por Tamaño de Empresa:
Los Grandes Compradores Anclan la Transformación ComplejaLas grandes empresas representaron una participación del 60,94% en el mercado de servicios de TI de Indonesia en 2026, convirtiéndolas en el segmento más grande. En julio de 2025, SAP informó que Kawan Lama Group había emprendido una transformación RISE with SAP en sus negocios de comercio minorista y manufactura en Indonesia. En ese momento, el grupo operaba más de 1.200 tiendas y más de 30 marcas, lo que ilustra la escala organizacional detrás de esa asignación. Una transformación que abarca esos negocios requiere un alcance de servicio que conecte los objetivos del grupo con entornos operativos distintos. Coordinar la entrega en los negocios del grupo crea un mandato de servicio mayor que una instalación de aplicación aislada.
Se prevé que las pequeñas y medianas empresas sean el segmento de más rápido crecimiento, con un CAGR del 12,6% durante 2027-2032. El Ministerio de Comunicaciones y Asuntos Digitales (Komdigi) encontró en su encuesta de 2025 que el 53,2% de las micro y pequeñas empresas consideraban las habilidades digitales importantes para sus operaciones. Este énfasis operativo da a los proveedores de servicios una razón para conectar la implementación con la capacidad práctica necesaria para utilizar el sistema resultante. Un compromiso para una empresa más pequeña puede, por tanto, organizarse en torno a un flujo de trabajo definido, una configuración asistida y una transferencia utilizable. Separar la configuración asistida y el uso con soporte en entregables claros puede hacer que este modelo de servicio sea repetible entre compradores más pequeños, creando una vía hacia el volumen a través de asignaciones de alcance reducido.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria:
La Escala Bancaria se Encuentra con las Necesidades de Integración SanitariaEl BFSI fue el segmento más grande, representando el 22,38% del gasto en servicios en 2026. El Banco de Indonesia informó que el volumen de transacciones de banca móvil creció un 47,08% interanual en agosto de 2026. Esa actividad otorga a la tecnología bancaria un requisito operativo recurrente más allá del lanzamiento de una aplicación para el cliente, porque las transacciones deben continuar a través de los sistemas que las soportan. La validación del rendimiento y el soporte pueden estructurarse en torno a la carga de trabajo bancaria en lugar de tratarse como un paso final de implementación.
Se prevé que la atención sanitaria sea el segmento de más rápido crecimiento, con un CAGR del 12,4% durante 2027-2032. El 16 de diciembre de 2025, el Ministerio de Salud celebró el soporte de implementación de la versión 2 de SIMGOS en Bandung tras las solicitudes de múltiples instalaciones sanitarias. El ministerio proporcionó la aplicación de gestión hospitalaria como software libre de código abierto, con el soporte abordando los registros médicos electrónicos integrados con la plataforma nacional de datos de salud SATUSEHAT. Bajo ese modelo, el enfoque comercial potencial se desplaza hacia la implementación de flujos de trabajo específicos de cada instalación y la integración de registros.
Por Modelo de Implementación:
La Escala en la Nube Coexiste con la Integración HíbridaLa nube fue el segmento más grande, con una participación del 53,93% del gasto en servicios en 2026. El 5 de junio de 2025, Tencent Cloud y GoTo informaron haber completado la migración de los Servicios bajo Demanda de GoTo, que involucró más de 1.000 microservicios, al centro de datos de Tencent Cloud en Yakarta. El alcance ilustra el despliegue de un conjunto de servicios operativos con numerosos componentes conectados. Para los proveedores, ese trabajo hace que la coordinación de la transferencia y el traspaso de la responsabilidad operativa sean centrales para el compromiso. La migración se realizó bajo condiciones transfronterizas y multinube y finalizó en 4 horas y 54 minutos, más de una hora antes de lo previsto.
Se prevé que el modelo híbrido sea el segmento de más rápido crecimiento, con un CAGR del 12,45% durante 2027-2032. En julio de 2025, Perum Perhutani anunció que comenzaba a integrar inteligencia artificial y nube híbrida para la gestión de datos geoespaciales en operaciones forestales y de recursos naturales. Esa aplicación otorga a la entrega híbrida un propósito operativo específico, con valor dependiente de cómo el entorno combinado soporta el trabajo geoespacial. El alcance del servicio puede, en consecuencia, construirse en torno al flujo de datos y las interfaces necesarias para operarlo en el entorno elegido. Los proveedores capaces de definir la responsabilidad a través de esas interfaces pueden ofrecer un servicio geoespacial más completo que un compromiso limitado a un componente de plataforma individual.
Por Tecnología:
Las Bases en la Nube Habilitan un Uso más Amplio de la Inteligencia ArtificialLa computación en la nube fue el segmento más grande, representando el 27,85% del gasto en servicios en 2026. En junio de 2026, Tencent Cloud informó haber completado la migración a la nube pública de XLSMART, que involucró 1.200 microservicios, 1.100 interfaces de programación de aplicaciones, 900 interfaces de negocio y más de 15 TB de activos de datos principales. Mover esa combinación de interfaces y datos principales hace que la garantía de seguridad sea relevante a lo largo de toda la migración. Tencent Cloud señaló que el proyecto también incluyó análisis de seguridad y refuerzo de la infraestructura para las aplicaciones de misión crítica del operador. El componente de seguridad hace que la aceptación técnica sea más amplia que una transferencia de datos exitosa, porque el operador también necesita protección para las aplicaciones de misión crítica.
Se prevé que el segmento de inteligencia artificial y aprendizaje automático sea el segmento de más rápido crecimiento, con un CAGR del 12,65% durante 2027-2032. El estudio de AWS de 2026 encontró que el 40% de las empresas indonesias habían adoptado la inteligencia artificial. Realizado por Strand Partners, el estudio encuestó a 1.000 líderes empresariales y 1.000 miembros del público. También encontró que el 78% de las empresas esperaban que su uso de inteligencia artificial aumentara en los siguientes 12 meses. La oportunidad de servicio es, por tanto, extender las aplicaciones de inteligencia artificial en funcionamiento a funciones de negocio adicionales, dando a los proveedores un camino desde una implementación inicial hacia asignaciones sucesivas dentro de una organización adoptante.
Análisis Geográfico
La actividad de gobierno digital de Yakarta ilustra el trabajo de implementación involucrado en conectar muchas funciones públicas dentro de un entorno de servicio común. En 2025, el gobierno provincial de Yakarta informó que JAKI integraba más de 50 servicios públicos y tenía más de 4 millones de usuarios. Para los proveedores que atienden ese entorno, los cambios en las aplicaciones pueden delimitarse en función de su efecto sobre las funciones conectadas, con las pruebas y la transferencia operativa cubriendo las interfaces que hacen útil la plataforma. Los equipos de integración capaces de gestionar las dependencias de servicios compartidos tienen un papel claro aquí, porque un componente funcional por sí solo no establece que el recorrido más amplio del servicio público funcione.
Surabaya presenta una oportunidad más específica por flujo de trabajo, centrada en la conexión entre las finanzas municipales y los registros administrativos. En febrero de 2025, el gobierno municipal de Surabaya describió SiJaka como la digitalización de la rendición de cuentas financieras y los registros, al tiempo que se integraba con eDelivery y Teko Cak. Señaló que los cambios presupuestarios se procesaban automáticamente dentro de SiJaka, vinculando la integración de aplicaciones con una tarea administrativa concreta. Para los proveedores que trabajan con sistemas municipales comparables, una implementación puede, por tanto, definirse en torno al flujo desde un registro financiero modificado hasta los procesos que lo utilizan. Eso otorga a las pruebas a nivel de flujo de trabajo un propósito comercial directo, con la entrega evaluada a través de la tarea administrativa conectada en lugar de la instalación de aplicaciones separadas.
Partes de Sulawesi ilustran cómo el alcance de los servicios digitales puede depender de la infraestructura de acceso antes de que la implementación de aplicaciones sea útil. En junio de 2025, el ministerio de comunicaciones se comprometió a apoyar el acceso a internet en 364 ubicaciones en Sulawesi Barat que no tenían servicio en ese momento. El ministerio describió este apoyo como una cooperación con el gobierno provincial. En el mismo anuncio, Komdigi señaló que su agencia BAKTI prioriza la educación, la salud, los servicios gubernamentales y la defensa y seguridad para la infraestructura digital en áreas de frontera, más alejadas y desfavorecidas (3T). Estas prioridades identifican los usos de servicios públicos que las nuevas conexiones en áreas 3T están destinadas a apoyar.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los proveedores de servicios de TI que operan sistemas electrónicos cubiertos o que apoyan los servicios digitales gubernamentales. El marco nacional de operador de sistema electrónico privado (PSE) de Indonesia requiere el registro de los operadores de sistemas electrónicos cubiertos. El marco provincial de Yakarta, en cambio, rige el sistema de gobierno electrónico (SPBE) del gobierno provincial, con funcionarios de comunicaciones e informática coordinando la preparación de la hoja de ruta junto con la agencia de planificación regional. Estos regímenes afectan a diferentes partes del modelo de entrega de un proveedor, convirtiendo el cumplimiento del operador y la alineación con el sistema gubernamental en requisitos comerciales separados.
Tabla Regulatoria
| Factor de decisión | Indonesia | Yakarta |
|---|---|---|
| Autoridad principal | Ministerio de Comunicaciones y Asuntos Digitales (Komdigi) | Agencia provincial de comunicaciones e informática, con la agencia de planificación regional para la alineación de la hoja de ruta |
| Instrumentos o dirección clave | Permenkominfo N.° 5/2020, modificado por el N.° 10/2021, rige el registro de PSE de alcance privado cubierto | El Reglamento del Gobernador N.° 68/2022 rige la arquitectura y planificación del SPBE del gobierno provincial |
| Efecto comercial | Los operadores cubiertos deben registrarse, y el incumplimiento continuado tras la notificación puede exponer el acceso al servicio a sanciones | La entrega del sistema gubernamental debe ajustarse a una arquitectura integrada y una hoja de ruta coordinada |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media nacional refleja las sanciones de acceso condicional bajo el marco de registro, y Komdigi envió avisos de registro a 25 operadores de alcance privado el 26 de junio de 2026, con un plazo límite del 3 de julio de 2026. La calificación Media de Yakarta equilibra un marco coordinado de sistema gubernamental con el trabajo necesario para alinear la entrega con esa arquitectura. En junio de 2026, la Oficina Legal de Yakarta informó que estaba desarrollando aplicaciones SPBE para la gestión de casos y productos jurídicos regionales con la agencia provincial de comunicaciones e informática, lo que encaja con la continuidad bajo la arquitectura provincial existente. Las revisiones de la arquitectura quinquenal de Yakarta y las revisiones a mitad de período, al final del año o basadas en necesidades proporcionan un mecanismo establecido para adaptar los planes de entrega dentro de ese marco de gobernanza.
Etapas de la Cadena de Valor
La cadena de valor compara la provisión de infraestructura, la implementación de sistemas y las operaciones continuas como fuentes diferenciadas de ingresos por servicios para los proveedores. PT DCI Indonesia Tbk proporciona soporte de colocación y gestión de servidores, incluida asistencia técnica in situ facturada por evento por hora. PT Soltius Indonesia implementó el proyecto SAP RISE de Tigaraksa Satria en Google Cloud Platform y SAP BW/4HANA, que entró en funcionamiento el 6 de enero de 2025. DCI obtiene tarifas de colocación y soporte de servidores, mientras que Soltius obtiene tarifas de implementación e integración, por lo que las etapas se basan en diferentes capacidades de entrega y responsabilidades comerciales.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Proporcionar instalaciones de cómputo | Operadores de centros de datos como PT DCI Indonesia Tbk | Tarifas de alquiler de colocación y servicios de soporte de servidores | Dependencia de una única ubicación operativa | Diseñar redundancia geográfica en los acuerdos de alojamiento |
| Implementar sistemas de negocio | Integradores de sistemas como PT Soltius Indonesia y PT Mitra Integrasi Informatika | Tarifas de servicios de implementación e integración | Coordinación de la configuración de aplicaciones con la transferencia de infraestructura | Probar la preparación de aplicaciones e infraestructura antes de la transferencia |
| Operar y dar soporte a cargas de trabajo en la nube | Proveedores de nube y servicios gestionados como PT Sigma Cipta Caraka (Telkomsigma) y PT Mitra Integrasi Informatika | Cargos por servicios en la nube y tarifas recurrentes de soporte gestionado | Brechas entre la operación de la plataforma y las responsabilidades de soporte de aplicaciones | Definir la propiedad de incidentes y la escalada entre capas de servicio |
| Fuente: Mordor Intelligence | ||||
La integración captura valor al convertir la infraestructura y las aplicaciones en un sistema de negocio operativo, mientras que el soporte gestionado extiende la relación de servicio después del despliegue. La estrategia de nube, soporte y servicios gestionados avanzados de Telkomsigma ilustra cómo un proveedor puede participar a lo largo de esa transición. El 6 de abril de 2026, DCI inauguró E2 Surabaya con 9 MW de capacidad de TI y redundancia geográfica respecto a Yakarta.[3] Los proveedores que combinan estas etapas obtienen una ventaja al hacer que las responsabilidades de recuperación y soporte funcionen en múltiples ubicaciones, así como en múltiples capas tecnológicas.
Panorama Competitivo
Concentración del Mercado
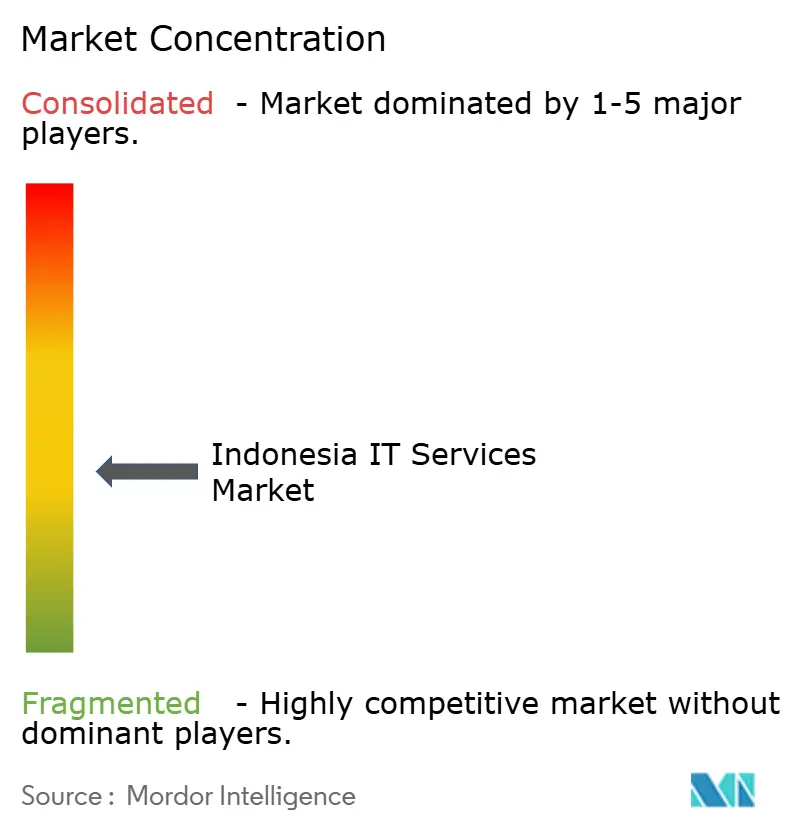
El campo de proveedores combina proveedores de nube y grupos tecnológicos diversificados, con PT Sigma Cipta Caraka (Telkomsigma) proporcionando infraestructura en la nube, plataformas, software y servicios gestionados. PT Multipolar Technology Tbk suministra soluciones de TI, mientras que PT Mitra Integrasi Informatika, una subsidiaria de Metrodata, proporciona consultoría, aplicaciones de negocio y nube pública gestionada. PT Metrodata Electronics Tbk combina la distribución de TIC con soluciones y consultoría, y PT Phintraco Technology también participa. El 17 de junio de 2025, PT Bank Raya Indonesia acordó con Mitra Integrasi Informatika el mantenimiento de soporte para infraestructura hiperconvergente desagregada. El campo combina, por tanto, servicios en la nube vinculados a telecomunicaciones con distribución de TIC e integración de sistemas, mientras que el acuerdo bancario ilustra un alcance de soporte de infraestructura contratado por separado.
El soporte y la implementación también pueden combinarse dentro de un único alcance de servicio adjudicado. El aviso del 4 de junio de 2025 de Jamkrindo seleccionó a Mitra Integrasi Informatika para soporte técnico anual, autorización de devolución de mercancía e implementación de servidor de soporte. Para los proveedores que abordan requisitos similares, la tarea estratégica es conectar la transferencia de implementación con las obligaciones de soporte necesarias para mantener ese entorno utilizable. Una adjudicación combinada puede elevar el requisito de entrada para un especialista de nicho, porque ganarla implica la responsabilidad de las tareas de implementación y soporte vinculadas.
La unidad de Soluciones Digitales y Consultoría de Metrodata registró un crecimiento de ingresos interanual del 7,2% en el primer trimestre de 2026, respaldado por la demanda de servicios financieros y telecomunicaciones. Los ingresos recurrentes representaron el 60,5% de los ingresos totales de la unidad en ese trimestre, con los ingresos recurrentes aumentando un 39,5% interanual. Metrodata atribuyó ese crecimiento de ingresos recurrentes a la nube, los servicios gestionados y las plataformas de negocio digital. Esa combinación de ingresos hace que el rendimiento continuo del servicio sea comercialmente importante junto con la adquisición de nuevos trabajos de implementación. Un competidor que ingresa con trabajo de implementación puntual compite, por tanto, con un proveedor cuyo negocio de nube y servicios gestionados extiende su papel más allá de la entrega.
Líderes de la Industria de Servicios de TI de Indonesia
-
PT Sigma Cipta Caraka (Telkomsigma)
-
PT Multipolar Technology Tbk
-
PT Mitra Integrasi Informatika
-
PT Metrodata Electronics Tbk
-
PT Phintraco Technology
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de TI de Indonesia Empresas cubiertas en este informe
- PT Sigma Cipta Caraka (Telkomsigma)
- PT Multipolar Technology Tbk
- PT Mitra Integrasi Informatika
- PT Metrodata Electronics Tbk
- PT Phintraco Technology
- PT Lintasarta
- Accenture Indonesia
- IBM Indonesia
- Microsoft Indonesia
- Hewlett Packard Enterprise Indonesia
- Fujitsu Indonesia
- Tata Consultancy Services Indonesia
- Wipro Indonesia
- PT Indosat Tbk (Indosat Ooredoo Hutchison Business Services)
- PT XLSMART Telecom Sejahtera Tbk (XL Business Solutions)
- PT Biznet Gio Nusantara
- PT WOWrack Indonesia
- PT ABeam Consulting Indonesia
- PT Xapiens Teknologi Indonesia
- TDCX Indonesia
- PT Cloud4C Services Indonesia
- PT DCI Indonesia Tbk
- PT EdgeConneX Indonesia
- PT Equine Global
- PT Jatis Solutions
- PT Soltius Indonesia
Lea el análisis de las empresas de servicios de ti de indonesia
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las aperturas prácticas de implementación en interoperabilidad de registros de salud, incorporación de sistemas y aprendizaje digital. El Ministerio de Salud lanzó los registros médicos electrónicos (RME) de SATUSEHAT el 1 de septiembre de 2026, para integrar los registros de pacientes en las instalaciones sanitarias de Indonesia. Su vía de registro acepta instalaciones sanitarias y proveedores de sistemas de registros médicos electrónicos, con los sistemas presentados sujetos a verificación. Esto crea tareas de servicio diferenciadas en torno a la conexión de registros y la preparación de sistemas para la verificación, con valor vinculado a una implementación exitosa en lugar de a la mera existencia de un producto de software.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Servicios de interoperabilidad de registros de salud | Integración nacional de registros entre instalaciones | Instalaciones sanitarias que conectan registros de pacientes | Definir e implementar flujos de registros entre los sistemas de las instalaciones y SATUSEHAT | Reconciliar registros de diferentes sistemas de instalaciones | Integradores de sistemas sanitarios y proveedores de implementación |
| Preparación para la verificación del sistema RME | Vía de registro y verificación definida para los proveedores de sistemas | Proveedores de sistemas de registros médicos electrónicos | Preparar y probar las presentaciones de sistemas frente a los requisitos de verificación | Lograr la preparación técnica para la verificación del sistema | Especialistas en integración y pruebas de RME |
| Soporte de implementación de aprendizaje digital | El programa de 2026 tuvo como objetivo 288.865 unidades educativas con soporte, desarrollo de contenidos y adiciones de dispositivos por fases | Unidades educativas que implementan el aprendizaje digital | Combinar el soporte de despliegue con contenido digital utilizable y asistencia | Coordinar el uso efectivo con la disponibilidad de equipos por fases | Proveedores de implementación y soporte de tecnología educativa |
| Fuente: Mordor Intelligence | |||||
La integración sanitaria ofrece la apertura a corto plazo más clara porque la plataforma nacional de registros y la vía de registro de proveedores conectan una necesidad de usuario definida con un canal de implementación. El soporte educativo presenta un problema de entrega diferente, con el trabajo de asistencia y contenidos organizado en torno a adiciones de equipos por fases. Un paquete de servicios sanitarios enfocado puede llevar a una instalación desde la conexión de registros hasta la preparación para la verificación, creando una asignación definida que puede extenderse hacia el soporte operativo.
Desarrollos recientes de la industria en Mercado de Servicios de TI de Indonesia
- Sep 2026: El Ministerio de Salud lanzó SATUSEHAT RME para integrar los registros médicos de pacientes en las instalaciones sanitarias de Indonesia, creando una plataforma nacional para la integración de registros entre instalaciones.
- Jun 2026: Tencent Cloud completó una migración a la nube pública para el operador de telecomunicaciones indonesio XLSMART, trasladando 1.200 microservicios, 1.100 interfaces de programación de aplicaciones, 900 interfaces de negocio y más de 15 TB de activos de datos principales.
- Abr 2026: PT ITSEC Asia Tbk y PT Len Industri (Persero) firmaron un memorando de entendimiento sobre tecnología de ciberseguridad y desarrollo de soluciones en Bandung el 30 de abril. Un memorando de entendimiento separado con ITSEC Cyber & AI Academy, subsidiaria de ITSEC Asia, cubrió la educación, formación y desarrollo de competencias en ciberseguridad e inteligencia artificial.
Mercado de Servicios de TI de Indonesia Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de servicios de TI de Indonesia mide el gasto anual de las organizaciones en Indonesia en servicios proporcionados externamente que planifican, construyen, implementan, operan, gestionan o mejoran la tecnología de la información y los procesos de negocio. Cubre las tarifas de los proveedores por consultoría, implementación, externalización, externalización de procesos de negocio y servicios en la nube, clasificados por tamaño de cliente, industria, modelo de implementación y tecnología.
Exclusiones del alcance: Se excluyen la reventa de hardware puro, los ingresos exclusivos de licencias de software empaquetado sin servicios y los cargos independientes de conectividad de telecomunicaciones.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Consultoría e Implementación de TI
- Servicios de Externalización de Procesos de Negocio
- Externalización de TI y Servicios Gestionados
- Servicios en la Nube e Implementación de SaaS
- Otros Tipos de Servicio
- Por Tamaño de Empresa
- Pequeñas y Medianas Empresas
- Grandes Empresas
- Por Industria
- BFSI
- TI y Telecomunicaciones
- Manufactura
- Atención Médica
- Gobierno y Sector Público
- Comercio Minorista y Comercio Electrónico
- Energía y Servicios Públicos
- Educación
- Otras Industrias
- Por Modelo de Implementación
- Local
- Nube
- Híbrido
- Por Tecnología
- Computación en la Nube
- Inteligencia Artificial y Aprendizaje Automático
- Internet de las Cosas
- Servicios de Ciberseguridad
- Macrodatos y Análisis
- Cadena de Bloques y Tecnologías Emergentes
- Otras Tecnologías
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como los comunicados del sistema de pagos del Banco de Indonesia, el material del Ministerio de Comunicaciones y Asuntos Digitales sobre la integración del gobierno electrónico, las Perspectivas Económicas de Indonesia del Banco Mundial y los anuncios de centros de datos de Google Cloud en Indonesia, proporcionan indicadores de la intensidad de las transacciones, la integración del sistema público, las condiciones macroeconómicas y la capacidad de infraestructura. Estas fuentes ayudan a evaluar las señales de demanda y las condiciones de entrega en Indonesia, mientras que los comunicados oficiales y los anuncios de las empresas aclaran el momento y el contexto de esas señales.
Los archivos de las empresas, los informes anuales, las presentaciones para inversores, los avisos de licitación y la prensa empresarial indonesia de reputación pueden aclarar los ingresos por servicios, la actividad contractual, la capacidad de los proveedores y los cambios en la demanda de los compradores, con esas fuentes verificadas entre sí y con los indicadores públicos. Estas fuentes nombradas son ilustrativas y no son exhaustivas. Otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas pueden incluir a proveedores de servicios de TI indonesios, compradores empresariales y del sector público, y especialistas en implementación o servicios gestionados, con roles de los encuestados que abarcan responsabilidades de gestión ejecutiva, funcional y de entrega. Su evidencia puede poner a prueba los hallazgos secundarios sobre los límites de los servicios contratados, la demanda realizada, las restricciones de entrega y el gasto de los compradores por industria y tamaño de organización. Los analistas pueden investigar las brechas mediante preguntas de seguimiento específicas y comparar las respuestas con los archivos, los registros de licitaciones y los indicadores de mercado independientes antes de incorporar un hallazgo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 40% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima las tarifas anuales de Indonesia por servicios de TI y procesos de negocio entregados externamente en USD, y luego verifica el total nacional con una consolidación selectiva de los ingresos por servicios de los proveedores y los contratos observados. Los analistas utilizan indicadores como la migración empresarial a la nube y la capacidad local de los centros de datos, la actividad de pagos digitales, la integración de aplicaciones del sector público, las iniciativas de modernización de la manufactura y las divulgaciones de los proveedores para evaluar la demanda, la combinación probable de servicios y el ritmo de entrega. El total se asigna entre tipo de servicio, tamaño de empresa, industria, modelo de implementación y tecnología utilizando evidencia de proveedores y compradores vinculada a cada venta de servicio, evitando la doble contabilización del trabajo agrupado o los ingresos por industria del comprador.
Para 2027-2032, la regresión multivariante puede relacionar el movimiento del mercado con los indicadores de demanda donde se dispone de observaciones anuales consistentes, mientras que el análisis de escenarios aborda períodos o indicadores con historial limitado. Los analistas reconcilian las brechas verificando cada dato con fuentes independientes, utilizando los ingresos documentados de los proveedores o los valores de contratos muestreados como verificaciones selectivas de abajo hacia arriba, y registrando las exclusiones o superposiciones antes de estimar una participación de segmento. Los encuestados de la investigación primaria pueden comprobar si los impulsores del pronóstico, la combinación de servicios y el calendario de entrega coinciden con las condiciones de compra y contratación indonesias, con seguimiento cuando sus explicaciones entran en conflicto con la evidencia reportada.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon las divulgaciones de los proveedores, la evidencia de contratos y licitaciones, los indicadores económicos y digitales oficiales, y la investigación de compradores o proveedores, y luego verificaron los totales, las participaciones de segmento, las conversiones de unidades y los movimientos interanuales en busca de anomalías. Una segunda revisión rastrea las variaciones inusuales hasta las definiciones de las fuentes, el momento, los servicios agrupados o las observaciones faltantes, resuelve cada problema con los registros de las fuentes y obtiene un nuevo contacto específico cuando persiste una inconsistencia material o un cambio inexplicable. El análisis se actualiza anualmente, se revisa entre ciclos cuando un evento material de política, infraestructura o demanda cambia el mercado, y se somete a una nueva revisión previa a la entrega del alcance, los cálculos, las fechas de las fuentes y la coherencia narrativa.
Comparación del Tamaño del Mercado de Servicios de TI de Indonesia de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los datos utilizados para modelar la demanda. El mercado de servicios de TI de Indonesia mide el gasto anual de las organizaciones en Indonesia en servicios proporcionados externamente que planifican, construyen, implementan, operan, gestionan o mejoran la tecnología de la información y los procesos de negocio.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los analistas utilizan indicadores como la migración empresarial a la nube y la capacidad local de los centros de datos, la actividad de pagos digitales, la integración de aplicaciones del sector público, las iniciativas de modernización de la manufactura y las divulgaciones de los proveedores para evaluar la demanda, la combinación probable de servicios y el ritmo de entrega.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,06 mil millones de USD (2027) | |
| Consultora Global A | 5,6 mil millones de USD (2025) | Con su base de 2025, esta estimación está un 7,6% por debajo del valor de este informe para 2027 de 6,06 mil millones de USD, 2 años después. Su año de mercado anterior sitúa la estimación por debajo de un año posterior a medida que el gasto en servicios crece. |
| Editorial del Sector B | 12,5 mil millones de USD (2024) | Con su base de 2024, esta estimación está un 106,3% por encima del valor de este informe para 2027 de 6,06 mil millones de USD, 3 años después. Contabilizar los valores de contratos firmados junto con los nuevos contratos puede elevar el total medido por encima de las tarifas anuales por servicios entregados. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de los proveedores, la evidencia de contratos y licitaciones, los indicadores económicos y digitales oficiales, y la investigación de compradores o proveedores, y luego verificaron los totales, las participaciones de segmento, las conversiones de unidades y los movimientos interanuales en busca de anomalías.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de servicios de TI de Indonesia?
Se espera que el tamaño alcance los 6,06 mil millones de USD en 2027 y los 10,48 mil millones de USD en 2032, creciendo a un CAGR del 11,58% durante 2027-2032.
¿Qué impulsa la demanda de servicios de TI en Indonesia?
La digitalización empresarial y la migración a la nube acompañan una mayor actividad transaccional. El volumen de pagos digitales creció un 40,36% interanual en agosto de 2026, aumentando la carga operativa sobre los sistemas de pago.
¿Cuál es el tipo de servicio de TI más grande de Indonesia por participación?
Los servicios en la nube y la implementación de SaaS representaron el 29,83% del gasto en servicios en 2026.
¿Qué empresas son los principales proveedores de servicios de TI en Indonesia?
Los principales proveedores incluyen PT Sigma Cipta Caraka (Telkomsigma), PT Multipolar Technology Tbk, PT Mitra Integrasi Informatika, PT Metrodata Electronics Tbk y PT Phintraco Technology. Mitra Integrasi Informatika es una subsidiaria de Metrodata.
¿Qué limita la capacidad de entrega de servicios en la nube en Indonesia?
En marzo de 2025, Westcon-Comstor informó que el 45% de los socios de canal con sede en Indonesia describieron la escasez de habilidades especializadas en la nube como un desafío, limitando su capacidad para satisfacer las necesidades de los clientes.
¿Cómo afectan las condiciones locales en Indonesia al despliegue de servicios de TI?
JAKI de Yakarta tenía más de 4 millones de usuarios en 2025. En junio de 2025, el ministerio de comunicaciones se comprometió a apoyar el acceso a internet en 364 ubicaciones sin servicio en Sulawesi Barat.