
Tamaño y cuota del mercado de redes para centros de datos de Tailandia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 490 Mil millones de dólares |
| Tamaño del Mercado (2026) | 540.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 886.32 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.38 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de redes para centros de datos de Tailandia por Mordor Intelligence
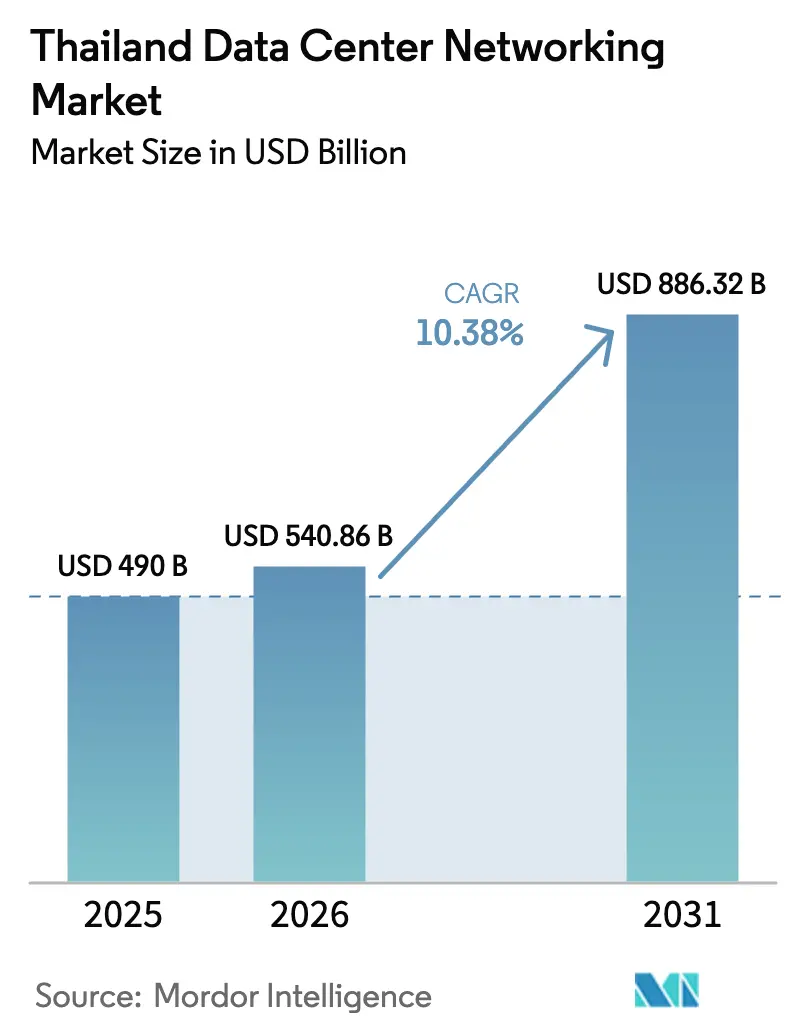
El tamaño del mercado de redes para centros de datos de Tailandia en 2026 se estima en 540,86 millones de USD, con un crecimiento respecto al valor de 2025 de 490 millones de USD, con proyecciones para 2031 que muestran 886,32 millones de USD, creciendo a una tasa de crecimiento anual compuesto del 10,38% entre 2026 y 2031. El crecimiento está impulsado por el programa Tailandia 4.0 respaldado por el gobierno, las entradas de capital a escala hiperescalar y la acelerada adopción de la nube. La profundización de las redes troncales de fibra, la reducción de los objetivos de latencia para las cargas de trabajo de inteligencia artificial y una huella de borde en expansión en las ciudades provinciales también están configurando el mercado de redes para centros de datos de Tailandia. Los inversores extranjeros siguen siendo atraídos por las exenciones fiscales, los créditos de energía verde y la proximidad a las estaciones de aterrizaje de cables submarinos, mientras que las empresas nacionales intensifican la automatización de redes para compensar la escasez de mano de obra. Sin embargo, el aumento de las tarifas eléctricas intensifica el enfoque en plataformas de enrutamiento y conmutación de alta eficiencia energética.
Conclusiones clave del informe
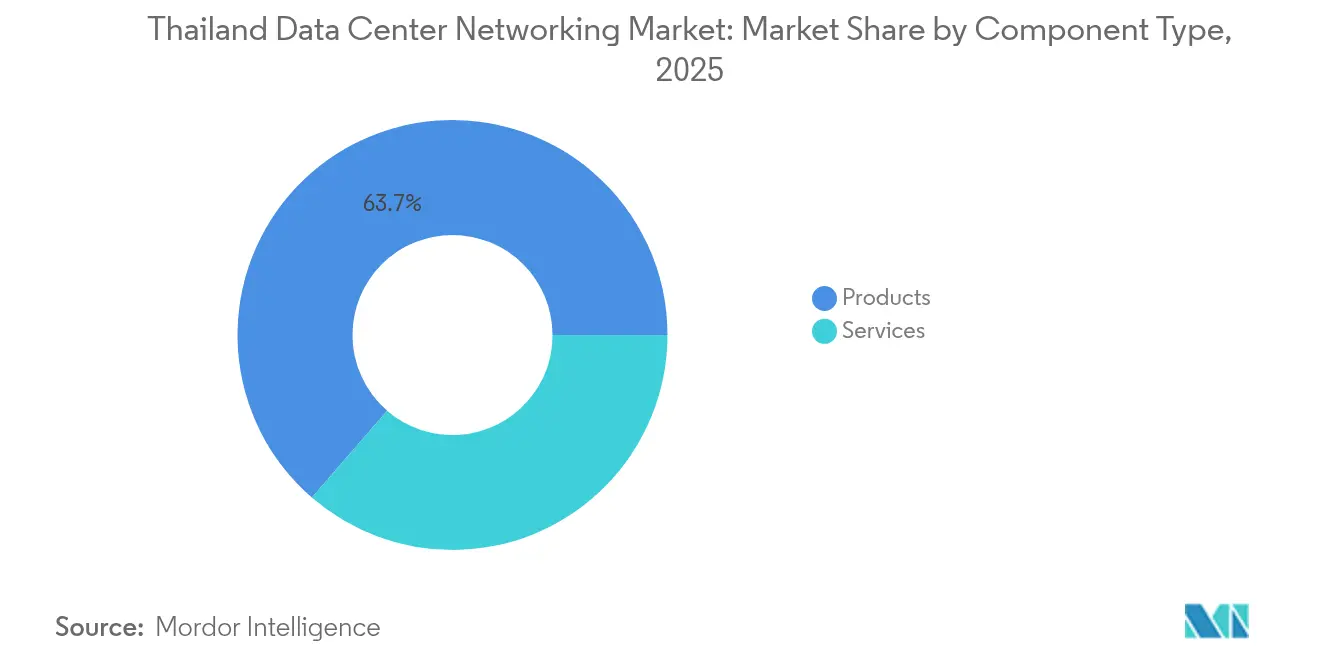
- Por componente, los productos lideraron con una cuota de ingresos del 63,65% en 2025, mientras que se prevé que los servicios registren la tasa de crecimiento anual compuesto más rápida del 11,78% hasta 2031.
- Por usuario final, las tecnologías de la información y las telecomunicaciones mantuvieron el 34,74% de la cuota del mercado de redes para centros de datos de Tailandia en 2025; se prevé que la atención sanitaria y las ciencias de la vida crezcan a una tasa de crecimiento anual compuesto del 12,96% hasta 2031.
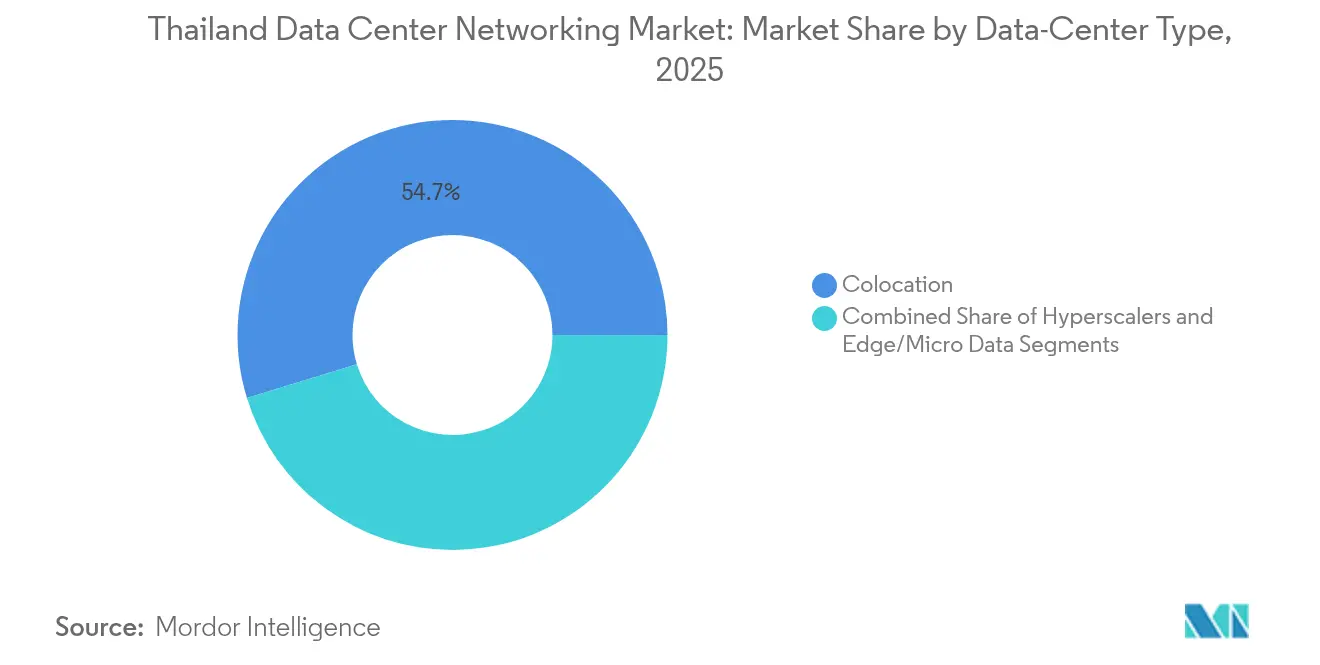
- Por tipo de centro de datos, la colocación capturó el 54,73% del tamaño del mercado de redes para centros de datos de Tailandia en 2025, aunque los hiperescaladores y los proveedores de servicios en la nube avanzan a una tasa de crecimiento anual compuesto del 13,92% hasta 2031.
- Por ancho de banda, 50-100 GbE registró una cuota de ingresos del 35,88% en 2025, mientras que >100 GbE se expandirá a una tasa de crecimiento anual compuesto del 14,12% en 2031.
- Cisco, Huawei y Juniper suministraron juntos algo menos del 40% de los puertos de conmutación y enrutamiento enviados en 2024, lo que indica un entorno de proveedores moderadamente concentrado.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de redes para centros de datos de Tailandia
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de la tasa de crecimiento anual compuesto | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Construcciones de nube prioritaria e hiperescala | +2.8% | Nacional (Bangkok, Corredor Económico del Este) | Mediano plazo (2-4 años) |
| Iniciativas de economía digital Tailandia 4.0 | +2.1% | Nacional | Largo plazo (≥ 4 años) |
| Presión de reducción de gastos operativos que impulsa la automatización de redes | +1.7% | Nacional, empresarial | Corto plazo (≤ 2 años) |
| Puerta de enlace digital de la ASEAN y corredores de tráfico transfronterizo | +1.4% | Regional | Mediano plazo (2-4 años) |
| Tráfico de borde de vídeo OTT y deportes electrónicos | +0.9% | Ciudades provinciales | Corto plazo (≤ 2 años) |
| Incentivos de créditos de energía verde de la Comisión de Regulación de Energía | +0.6% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Construcciones de nube prioritaria e hiperescala
Los proveedores de nube a escala hiperescalar están escalando redes de estructura de 400 GbE y 800 GbE para satisfacer los requisitos de inteligencia artificial y análisis en tiempo real concentrados en el Corredor Económico del Este. Microsoft, AWS y Google anunciaron conjuntamente más de 6.000 millones de USD en capacidad incremental solo en 2025, lo que desencadenó un ciclo de actualización constante entre los operadores regionales que se interconectan con estas instalaciones.[1]Departamento de Relaciones Públicas del Gobierno, "BOI Approves THB 241 Billion Data Center Investments," thailand.go.th La demanda resultante de conmutadores de columna vertebral de alta densidad de puertos y óptica coherente está repercutiendo en las hojas de ruta empresariales. Proveedores como Ciena introdujeron enrutadores coherentes de 8.192 ranuras que entregan 800 Gbit/s por canal consumiendo un 30% menos de energía.[2]François Locoh-Donou, "Introducing the 8192 Coherent Router," Ciena Insights Blog, ciena.com Los grandes bancos locales están replicando estas arquitecturas dentro de zonas de nube privada para mantener la latencia por debajo de 1 ms en los canales de pago en tiempo real.
Iniciativas de economía digital Tailandia 4.0
Los mandatos de digitalización del sector público requieren redes estables y de baja latencia, desde los hospitales provinciales hasta las oficinas de recaudación tributaria. Los objetivos de banda ancha universal para 2027 requieren cientos de microcentros de datos a nivel de subdistrito, cada uno vinculado mediante superposiciones de red de área amplia definida por software. La Ley de Protección de Datos Personales está acelerando la demanda de visibilidad del tráfico este-oeste cifrado y segmentación de confianza cero, lo que impulsa los requisitos de rendimiento del cortafuegos por encima de 1 Tb/s.
Presión de reducción de gastos operativos que impulsa la automatización de redes
Los costos de electricidad aumentaron a 0,11 USD/kWh en 2025, y las empresas de servicios públicos señalaron un aumento adicional del 4% vinculado a los próximos gravámenes de carbono. Los operadores están recurriendo a la gestión de redes basada en intenciones y la automatización de bucle cerrado para reducir entre un 20 y un 30% las horas de configuración rutinarias. El Orquestador de Servicios de Red de Cisco y Red Hat Ansible ahora se incluyen con guías de automatización prediseñadas para el aprovisionamiento de longitudes de onda ópticas.
Puerta de enlace digital de la ASEAN y corredores de tráfico transfronterizo
El papel de Tailandia en los corredores de datos regionales se está reforzando con nuevos aterrizajes de cables submarinos que reducen la latencia de ida y vuelta a Singapur por debajo de 25 ms. El gobierno firmó memorandos con Laos y Camboya para armonizar la fiscalidad de los puntos de intercambio de Internet, lo que impulsa la demanda de enrutadores de frontera a escala de terabit con inspección profunda de paquetes. Los fabricantes orientados a la exportación están adoptando dispositivos de cifrado en las instalaciones capaces de gestionar enlaces de 400 GbE para cumplir los requisitos de residencia de datos de los clientes anclados en Vietnam e Indonesia.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de la tasa de crecimiento anual compuesto | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto gasto de capital para equipos de redes avanzados | -1.9% | Nacional, mercado medio | Corto plazo (≤ 2 años) |
| Escasez de competencias en redes definidas por software y desarrollo de redes | -1.2% | Nacional | Mediano plazo (2-4 años) |
| Retrasos en los permisos de aterrizaje de cables submarinos | -0.8% | Regiones costeras | Mediano plazo (2-4 años) |
| Aumento de las tarifas eléctricas e inminente impuesto sobre el carbono | -0.7% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto gasto de capital para equipos de redes avanzados
Un despliegue típico de hoja y columna vertebral de 800 GbE para una instalación de 5 MW puede superar los 4 millones de USD en desembolso de capital, lo que lo sitúa fuera del alcance de los proveedores de servicios de tamaño mediano de Tailandia. Las opciones de arrendamiento son limitadas porque los bancos locales siguen siendo cautelosos ante el riesgo de valor residual en los módulos ópticos que se vuelven obsoletos rápidamente.
Escasez de competencias en redes definidas por software y desarrollo de redes
Las encuestas de la industria indican que los profesionales certificados en desarrollo de redes son menos de 2.000 a nivel nacional, lo que genera primas salariales superiores al 70% respecto a los roles tradicionales de certificación de red profesional. El cuello de botella del talento retrasa los proyectos de migración y obliga a los operadores a depender de los servicios profesionales de los proveedores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por componente: Los servicios se aceleran a pesar del dominio de los productos
Los productos dominaron el 63,65% de los ingresos de 2025 gracias a los sólidos pedidos de conmutadores de columna vertebral de configuración fija y óptica coherente. Se proyecta que el tamaño del mercado de redes para centros de datos de Tailandia para productos alcance 514,27 millones de USD en 2031 a una tasa de crecimiento anual compuesto del 8,12%, sostenido por los ciclos de renovación de conmutadores y servidores. En paralelo, los servicios profesionales, las operaciones de red gestionadas y la capacitación registraron una tasa de crecimiento anual compuesto del 11,78%, beneficiándose de la escasa competencia interna en operaciones de desarrollo, seguridad y operaciones. Las empresas eligen los servicios gestionados para obtener monitoreo las 24 horas del día los 7 días de la semana y control de cambios basado en intenciones, reduciendo el tiempo medio de reparación a menos de 30 minutos. Los proveedores incluyen soporte del ciclo de vida para garantizar el cumplimiento del firmware en virtud de la Ley de Protección de Datos Personales. La demanda de servicios sujetos a acuerdos de nivel de servicio proviene de las penalizaciones regulatorias que pueden superar el 3% de los ingresos anuales por las brechas de datos inducidas por tiempo de inactividad.
El mercado de redes para centros de datos de Tailandia también está siendo testigo de un mayor consumo de servicios de mantenimiento proactivo que aprovechan la telemetría impulsada por inteligencia artificial. Los operadores incorporan datos de sensores en tiempo continuo en modelos predictivos que anticipan fallos en las tarjetas de línea con hasta 20 días de antelación. Los servicios de consultoría y diseño tienen demanda durante las construcciones de sitios de borde, donde las restricciones de espacio y refrigeración requieren topologías personalizadas. Los servicios de asistencia remota ganan terreno entre los proveedores de nube extranjeros que colocan hardware en Bangkok pero carecen de ingenieros residentes.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por usuario final: La atención sanitaria emerge como líder de crecimiento
Las tecnologías de la información y las telecomunicaciones mantuvieron el 34,74% de la cuota del mercado de redes para centros de datos de Tailandia en 2025, impulsadas por la densificación del backhaul de 5G y los nodos de almacenamiento en caché de contenidos de televisión por protocolo de internet. Sin embargo, la atención sanitaria y las ciencias de la vida registrarán una tasa de crecimiento anual compuesto del 12,96% hasta 2031 a medida que los hospitales digitalizan los archivos de imágenes y despliegan plataformas de unidades de cuidados intensivos por telemedicina. El tamaño del mercado de redes para centros de datos de Tailandia para la atención sanitaria podría superar los 112,34 millones de USD en 2031, asumiendo la continuidad de los incentivos de reembolso de salud electrónica. Las tomografías computarizadas de alta resolución generan entre 1 y 2 TB por sesión, lo que impulsa los mandatos de almacenamiento en el borde e interconexión de 100 GbE dentro de los recintos hospitalarios.
Los laboratorios farmacéuticos de Rayong están construyendo centros de datos con separación de red para análisis genómicos utilizando clústeres de 400 GbE. Los servicios bancarios, financieros y de seguros siguen siendo un sector de alto valor con un apetito sostenido por redes deterministas de baja latencia que respaldan la liquidación en tiempo real y el análisis de fraudes. Las agencias gubernamentales amplían las superposiciones de red de área amplia seguras que cumplen con las estipulaciones de la Ley de Ciberseguridad. Las empresas de medios y entretenimiento aprovechan los nodos de codificación de velocidad de bits adaptativa ubicados en destinos turísticos, mientras que las empresas manufactureras operan centros de computación perimetral de 5G privados que permiten gemelos digitales.
Por tipo de centro de datos: Los hiperescaladores impulsan la transformación
Los operadores de colocación controlaron el 54,73% de los ingresos en 2025, pero los hiperescaladores están añadiendo capacidad al doble del ritmo de las construcciones neutras para operadores. El mercado de redes para centros de datos de Tailandia está viendo cómo los hiperescaladores despliegan campus más grandes de entre 18 y 50 MW que necesitan mallas de columna vertebral de 1.024 puertos. La saturación de la red eléctrica de Bangkok impulsa las nuevas construcciones hacia el Corredor Económico del Este, donde las exenciones fiscales y el acceso a terminales de gas natural licuado reducen la eficiencia de uso de energía. Los operadores de colocación responden integrando estructuras de interconexión definidas por software, lo que permite a las empresas activar conexiones cruzadas de 10 GbE en cuestión de minutos.
Los centros de datos de borde y microescala registran una tasa de crecimiento anual compuesto del 11,46% hasta 2031, lo que refleja el despliegue del internet de las cosas y las ciudades inteligentes. Los bastidores de baja altura y los recintos para instalaciones exteriores dominan estos sitios, a menudo alimentados mediante energía solar en tejados. Los operadores adoptan conmutadores de cómputo abierto con el sistema operativo de red SONiC para satisfacer las limitaciones presupuestarias. Las plataformas de orquestación de cargas de trabajo facilitan las migraciones en vivo de máquinas virtuales entre clústeres de borde y regiones centrales, garantizando el cumplimiento de las normas de soberanía de datos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por ancho de banda: La migración a velocidades ultraaltas se acelera
El nivel de 50-100 GbE mantuvo una cuota de mercado del 35,88% en 2025, ofreciendo un equilibrio óptimo entre costo y rendimiento para la mayoría de las empresas. El tamaño del mercado de redes para centros de datos de Tailandia para este nivel seguirá creciendo porque las empresas escalonan las actualizaciones, pero su cuota disminuirá a medida que el entrenamiento e inferencia de inteligencia artificial requieran estructuras de 400 GbE. Los despliegues por encima de 100 GbE aumentan a una tasa de crecimiento anual compuesto del 14,12%, impulsados por clústeres de inteligencia artificial a escala hiperescalar que utilizan NVLink y RoCE.
Los puertos de 10 GbE o menos persisten en redes fuera de banda y enlaces de gestión de teclado, vídeo y ratón. Mientras tanto, 25-40 GbE actúa como trampolín para las pequeñas y medianas empresas que migran desde 1 GbE. Los proveedores ahora envían óptica compatible con modulación PAM4 y coherente, simplificando las actualizaciones en campo. Las licencias de ancho de banda dinámico permiten el pago por crecimiento, reduciendo las inquietudes iniciales sobre el gasto de capital.
Análisis geográfico
Bangkok concentra casi el 70% de la capacidad de bastidores instalados y sigue siendo la principal intersección para los cables submarinos que conectan India y Singapur. Los densos anillos de fibra de la capital y la proximidad a los puntos de intercambio de Internet reducen los costos de tránsito, lo que la convierte en la zona de aterrizaje preferida para los nodos de borde multinube. El mercado de redes para centros de datos de Tailandia se beneficia de los incentivos municipales que descuentan la energía de la red en un 3% para los centros de datos que alcanzan una eficiencia de uso de energía por debajo de 1,3.
El Corredor Económico del Este, que abarca Chonburi, Rayong y Chachoengsao, ancla el segundo clúster más grande de campus a escala hiperescalar. Las concesiones de terrenos, los terminales de importación de gas natural licuado y las subestaciones de alta tensión aceleran las aprobaciones. La cuota del mercado de redes para centros de datos de Tailandia correspondiente al Corredor Económico del Este se aproximará al 27,62% en 2031 a medida que AWS, Google y los conglomerados locales pongan en servicio regiones de múltiples zonas de disponibilidad.
Las ciudades provinciales como Chiang Mai y Phuket experimentan un crecimiento de dos dígitos en los nodos de borde micro. Los proyectos de turismo inteligente transmiten contenidos de realidad virtual en 8K que exigen una latencia inferior a 10 ms, lo que impulsa el despliegue de gabinetes de computación perimetral móvil junto a las estaciones base de 5G. Los proyectos nacionales de banda ancha extienden el backhaul de fibra a 40.000 aldeas, habilitando enrutadores de agregación en el borde que transfieren el tráfico a los puntos de intercambio de Internet regionales. La tendencia diversifica la capacidad fuera del área metropolitana de Bangkok y sostiene una topología distribuida y resiliente.
Panorama regulatorio
El ecosistema de redes de centros de datos de Tailandia está cada vez más determinado por las condiciones de inversión y operación vinculadas a las promociones de la Junta de Inversiones (BOI) y a la supervisión sectorial específica. La Notificación de la BOI Sor. 9/2568, vigente desde noviembre de 2025, reestructuró los incentivos para proyectos de centros de datos e introdujo requisitos operativos más estrictos referenciados por los participantes del mercado, incluidos umbrales de PUE (como 1,3) y expectativas de certificación de seguridad (por ejemplo, ISO/IEC 27001) como parte de planes de beneficios mejorados. En 2026, la evaluación relacionada con la BOI se ajustó aún más mediante requisitos para que las nuevas solicitudes incluyan una carta de confirmación de suministro eléctrico de la Comisión Reguladora de Energía (ERC), vinculando de forma más directa las aprobaciones de proyectos con la preparación de la red eléctrica y la planificación energética.
Junto con la promoción de inversiones, el perímetro regulatorio de Tailandia para centros de datos se ha ampliado. En 2026, se estableció un Subcomité de Gestión Energética para la Inversión y Evaluación de Proyectos de Centros de Datos, presidido por el Ministro de Energía, para funcionar como un filtro único para la evaluación de recursos y energía limpia, lo que afecta a cómo y cuándo los grandes campus asegurar el suministro eléctrico y avanzan hacia la implementación. Por separado, se ha informado que la Comisión Nacional de Radiodifusión y Telecomunicaciones (NBTC) está considerando cambios que elevan la supervisión de licencias (incluido un posible avance hacia un marco de Tipo 3), y el Ministerio de Industria ha estado redactando legislación para regular los centros de datos como entidades distintas, con cobertura que abarca normas ambientales, de consumo energético y de zonificación. Estas actualizaciones influyen en la selección de emplazamientos y en el calendario de despliegue de redes.
Análisis de la cadena de valor
La cadena de valor de redes de centros de datos de Tailandia comienza con insumos ascendentes de silicio, óptica y sistemas operativos y software de red, y luego avanza hacia plataformas de red OEM (conmutación, enrutamiento, seguridad e interconexiones ópticas) suministradas por proveedores globales como Cisco Systems, Huawei Technologies, Juniper Networks, Dell Technologies y Hewlett Packard Enterprise (HPE). Los productos pasan luego por distribuidores locales e integradores de sistemas que se encargan del diseño, la integración y las operaciones, mientras que servicios como los servicios de red gestionados, el mantenimiento y la formación se expanden para compensar la escasez de competencias en SDN/DevNet referenciada por los participantes del sector.
La demanda posterior está anclada por operadores de colocación, hyperscalers y grandes empresas que construyen zonas de nube privada, con programas de capacidad a gran escala cada vez más concentrados en Bangkok y el Corredor Económico Oriental (EEC). Los parques industriales de Chonburi y Rayong son nodos de desarrollo destacados para nuevos campus, y los requisitos de conectividad vinculan la cadena con operadoras y ecosistemas de intercambio de internet. La disponibilidad de energía se ha convertido en un insumo limitante para la cadena de valor, con la coordinación entre la BOI, el Ministerio de Energía y la ERC dando forma a la secuenciación de proyectos y, a su vez, al ritmo de adquisición de tejidos de alta velocidad e interconexiones ópticas.
Panorama competitivo
Los actores globales establecidos -Cisco, Huawei y Juniper- suministraron algo menos del 40% de los puertos de conmutadores y enrutadores en 2024, lo que indica una concentración moderada. Cada proveedor ahora incluye motores de aseguramiento impulsados por inteligencia artificial, buscando rentas de software más fidelizadoras. Cisco promueve la Red Óptica Enrutada que colapsa las capas de protocolo de internet y óptica, reduciendo el costo total en hasta un 45%.[3]Kip Compton, "Routed Optical Networking Explained", Cisco Blogs, cisco.com Huawei ofrece CloudFabric 3.0 con Ethernet sin pérdidas para clústeres de inteligencia artificial, mientras que el sistema Apstra de Juniper automatiza estructuras de múltiples proveedores mediante diseño basado en intenciones.
Los integradores de sistemas locales -G-Able, MFEC y Jasmine- abordan las brechas de personalización ofreciendo preparación de sitios, integración de cadena de suministro eléctrico y servicios de centro de operaciones de red bilingüe. Los hiperescaladores aceleran las construcciones de campus mediante empresas conjuntas con promotores inmobiliarios que aportan terrenos, energía y acuerdos de compra de energía renovable. Las asociaciones entre CP Group y BlackRock tienen como objetivo erigir un 'Giga Data Hub' de 200 MW cerca de Rayong, lo que presiona a los actores establecidos a preposicionar inventario y líneas de intercambio para cumplir con los plazos de adquisición condensados.
Los proveedores de componentes ópticos -Ciena y Lumentum- impulsan los módulos ópticos coherentes enchufables que se adaptan a los factores de forma QSFP-DD, lo que permite actualizaciones sencillas de 100 GbE a 400 GbE sin reemplazar el chasis. La tendencia hacia la óptica abierta erosiona los bloqueos tradicionales de proveedores e intensifica la competencia de precios. Mientras tanto, los especialistas en dispositivos de seguridad como Palo Alto Networks colaboran con NTT DATA para integrar cortafuegos con reconocimiento de 5G en los centros de datos de borde. La combinación en evolución de hardware tradicional, plataformas de caja blanca desagregadas y servicios gestionados mantiene el poder de negociación distribuido entre los compradores.
Líderes de la industria de redes para centros de datos de Tailandia
Cisco Systems Inc.
Huawei Technologies Co. Ltd.
Juniper Networks Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise (HPE)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave en las redes de centros de datos de Tailandia es la ampliación de la capacidad de conmutación de alta velocidad, enrutamiento e interconexión óptica requerida por la gran cartera de construcción y los despliegues orientados a IA. A partir del segundo trimestre de 2026, la cartera de capacidad de Tailandia en construcción o planificada se citó en 944 MW frente a 216 MW de capacidad en funcionamiento, una brecha que se traduce en demanda de tejidos spine-leaf, óptica coherente e inspección de seguridad este-oeste de mayor ancho de banda en instalaciones nuevas y en expansión. La cartera también se está facilitando mediante mecanismos formales de facilitación de inversiones: la BOI aprobó más de 223.000 millones de baht (6.800 millones de USD) en 25 proyectos bajo el mecanismo Thailand FastPass, reforzando la visibilidad de adquisición a corto plazo para las ampliaciones de redes en el país.
Los requisitos de adquisición energética y de diseño vinculados al cumplimiento normativo están generando oportunidades más específicas en arquitecturas eficientes en energía y herramientas de automatización. El programa piloto de Acuerdo de Compra Directa de Energía (DPPA), lanzado en enero de 2026, ofrece un mecanismo para que los centros de datos que califican (carga mínima de TI de 50 MW) adquieran electricidad renovable, lo que puede mejorar la bancabilidad de los proyectos y respaldar los despliegues de redes para campus hyperscale que dependen de diseños de alta densidad de puertos. En el lado de las cargas de trabajo, el alojamiento de IA y la infraestructura de nube multi-AZ añaden requisitos incrementales para tejidos de baja latencia e interconexiones resilientes, ilustrado por la inversión de Datasection (Thailand) Co. Ltd. de 235,2 millones de USD en infraestructura de servidores GPU de alto rendimiento para alojamiento de IA en Bangkok y Pathum Thani. Esto respalda la demanda adyacente de redes de alto rendimiento, configuraciones de Ethernet sin pérdidas y servicios operativos capaces de sostener ciclos de cambio rápidos.
Desarrollos recientes del sector
- Julio de 2026: Se inició la construcción del campus de centro de datos Bangkok 4 en Chonburi. El lanzamiento amplía la capacidad hyperscale tailandesa en Chonburi y refuerza la interconexión regional de centros de datos para las empresas tailandesas. Señala una aceleración de la acumulación de capacidad en los corredores del Corredor Económico Oriental, mejorando la conectividad y la seguridad de suministro para cargas de trabajo de nube e IA.
- Julio de 2026: Inicio de obras de un centro de datos hyperscale de 6.000 millones de baht en Muangthong Thani (área de Bangkok) con 21 MW de capacidad de TI. El proyecto crea un nuevo campus hyperscale en la región norte de Bangkok y amplía la carga de TI de alta capacidad para satisfacer la demanda de IA y nube. Intensifica la competencia por espacio de centros de datos Tier-1 en el Gran Bangkok al aumentar la escala disponible y el acceso a emplazamientos premium.
- Mayo de 2026: Se firmó un préstamo verde de 880 millones de USD para el centro de datos BKK Campus de 100 MW en Chonburi. Esta financiación subraya un importante desarrollo de campus de centro de datos tailandés y refuerza la financiación para ampliaciones de capacidad a gran escala. Demuestra financiación verde para habilitar el despliegue hyperscale y respalda la construcción de conectividad regional en el Corredor Económico Oriental.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de redes de centros de datos de Tailandia se define como los ingresos generados por productos de redes y servicios relacionados utilizados dentro de los centros de datos en Tailandia para conectar servidores, almacenamiento y redes externas, en instalaciones empresariales, de colocación y de nube.
Exclusiones del alcance: La dimensión excluye las redes de acceso de telecomunicaciones generales fuera de los sitios de centros de datos (como el último tramo de banda ancha móvil y fija) y los equipos de Wi-Fi de consumo.
Descripción general de la segmentación
- Por componente
- Productos
- Conmutadores Ethernet
- Enrutadores
- Red de área de almacenamiento
- Controladores de entrega de aplicaciones
- Dispositivos de seguridad de red
- Controladores de redes definidas por software
- Interconexiones ópticas
- Servicios
- Instalación e integración
- Capacitación y consultoría
- Soporte y mantenimiento
- Servicios de red gestionados
- Productos
- Por usuario final
- Tecnologías de la información y telecomunicaciones
- Servicios bancarios, financieros y de seguros
- Gobierno y defensa
- Medios y entretenimiento
- Atención sanitaria y ciencias de la vida
- Manufactura e industrial
- Otros usuarios finales
- Por tipo de centro de datos
- Colocación
- Hiperescaladores/Proveedores de servicios en la nube
- Centros de datos de borde/micro
- Por ancho de banda
- Menor o igual a 10 GbE
- 25-40 GbE
- 50-100 GbE
- Mayor que 100 GbE
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos por construir una base de hechos sobre las condiciones de construcción y conectividad de los centros de datos en Tailandia, y luego mapeamos dónde se ubica típicamente el gasto en redes dentro de esa pila de infraestructura. Las fuentes públicas y oficiales ayudan a anclar los supuestos, como los anuncios y programas de incentivos de la Junta de Inversiones de Tailandia, los indicadores de la Oficina Nacional de Estadística sobre el uso de TIC, las publicaciones regulatorias de la NBTC sobre conectividad, y el contexto energético y del sistema eléctrico de la EPPO y la EGAT.
Para mantener el modelo realista, también revisamos las presentaciones de operadores y proveedores, las presentaciones a inversores y la cobertura de prensa creíble sobre expansiones reportadas, adiciones de capacidad y cambios tecnológicos dentro de las instalaciones. Se utilizan unas pocas suscripciones de pago solo de formas aprobadas, principalmente para datos financieros e inteligencia de empresas, bases de datos de patentes y verificaciones a nivel de envíos de importación y exportación que ayudan a validar los flujos de suministro específicos de Tailandia. Las fuentes documentales enumeradas anteriormente son ilustrativas, y se utilizan muchas otras referencias para recopilar datos, aclarar definiciones y verificar supuestos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para confirmar qué se está comprando e implementando realmente en las instalaciones de Tailandia, y luego para corregir los supuestos documentales que resultan demasiado amplios para este país. Hablamos con una combinación de operadores de centros de datos, usuarios de nube y colocación, socios de canal y especialistas técnicos que pueden validar las velocidades de puerto típicas, los ciclos de renovación y las tasas de adopción de servicios, que luego se utilizan para triangular los resultados finales del modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 18% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 18% | Gerentes: 47% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque descendente en el que el conjunto de demanda de centros de datos de Tailandia se reconstruye a partir de las adiciones de capacidad y las señales de utilización, y luego se traduce en gasto en redes según la arquitectura y el comportamiento de renovación. El modelo se verifica posteriormente con aproximaciones ascendentes selectivas, como agregaciones de estilo lista de materiales para capas de red comunes y verificaciones de canal sobre bandas de precios típicas, antes de ajustar los totales.
Algunos insumos son especialmente importantes en este mercado, incluido el ritmo de nueva capacidad y expansiones de centros de datos, la combinación de construcciones hyperscale y de colocación frente a salas empresariales, la adopción de interconexiones de mayor ancho de banda, la progresión de precios promedio de conmutadores y enrutadores por velocidad de puerto, y las tasas de adopción de servicios de instalación, mantenimiento y soporte gestionado. Cuando las observaciones directas son escasas, las brechas se gestionan utilizando rangos acordados en las entrevistas y luego se someten a pruebas de estrés frente a señales de importación y envío.
Para la previsión, se utiliza el análisis de escenarios porque el momento de la expansión puede variar según la disponibilidad de energía, los permisos y las decisiones de los principales arrendatarios. La trayectoria a corto plazo está vinculada a la capacidad anunciada y las ventanas de puesta en marcha esperadas, mientras que las perspectivas a medio plazo siguen ciclos de renovación normalizados y expectativas de crecimiento del tráfico compartidas por los encuestados del sector.
Validación de datos y ciclo de actualización
Cada insumo importante se verifica cruzadamente con al menos una señal independiente, y luego se revisa el modelo completo en busca de valores atípicos, cambios abruptos y aumentos de precio o volumen poco realistas. Cuando las variaciones parecen demasiado grandes, se revisan los supuestos y, si es necesario, se vuelve a contactar a los encuestados para confirmar qué cambió y por qué.
Antes de la aprobación final, otro analista revisa la cadena de cálculo para que la aritmética y la lógica sean coherentes a lo largo de los años, con especial atención al momento de la conversión de divisas y a la alineación del alcance. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como grandes anuncios de capacidad, cambios de política o cambios significativos en los precios de los equipos. Justo antes de la entrega, se realiza una verificación final para que los clientes reciban la visión más reciente.
Tamaño del mercado de redes de centros de datos de Tailandia de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para las redes de centros de datos de Tailandia pueden parecer muy dispares porque diferentes estudios contabilizan distintas capas de equipos y tampoco siempre tratan los servicios y actualizaciones de la misma manera. El momento también importa porque algunas estimaciones utilizan planes de construcción basados en anuncios, mientras que otras dependen de señales de capacidad instalada que llegan con retraso.
La principal brecha proviene de si se incluye la red de campus empresarial general y la conectividad de borde de telecomunicaciones, donde Mordor Intelligence contabiliza únicamente las redes vendidas para uso dentro de centros de datos y luego aplica ciclos de renovación específicos de Tailandia y una combinación de velocidades de puerto en lugar de promedios regionales amplios.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 490,00 millones de USD (2025) | |
| Consultora Regional A | 610,00 millones de USD (2025) | Tiende a ampliar el alcance para incluir conmutación de campus y actualizaciones de borde WAN vinculadas a programas de transformación digital, lo que infla el valor de las redes más allá de las paredes del centro de datos. |
| Asociación Industrial B | 430,00 millones de USD (2025) | Tiende a subestimar al centrarse en proyectos hyperscale y un conjunto más reducido de puertos de alta velocidad, lo que omite el gasto de las salas empresariales y los ingresos por servicios asociados a los despliegues. |
La dispersión en la tabla se explica principalmente por las decisiones de alcance y por cómo se trasladan el precio y la combinación a lo largo de los años de previsión. Al mantener el conjunto de demanda vinculado a la actividad de las instalaciones en Tailandia y validar palancas clave como la combinación de ancho de banda y el momento de renovación con verificaciones primarias, la cifra final permanece trazable a pasos repetibles e insumos claros.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de redes para centros de datos de Tailandia?
El mercado se sitúa en 540,86 millones de USD en 2026 y se prevé que alcance 886,32 millones de USD en 2031, lo que implica una tasa de crecimiento anual compuesto del 10,38%.
¿Qué segmento crece más rápido?
Los servicios, en particular las operaciones gestionadas y la integración, se están expandiendo a una tasa de crecimiento anual compuesto del 11,78% debido a la escasez de talento y la creciente complejidad de las redes.
¿Por qué los hiperescaladores están invirtiendo fuertemente en Tailandia?
Entre los factores se incluyen los incentivos fiscales en el Corredor Económico del Este, la proximidad estratégica a los corredores de tráfico de la ASEAN y el apoyo gubernamental en el marco de Tailandia 4.0.
¿Qué nivel de ancho de banda avanza más rápidamente?
Los enlaces por encima de 100 GbE, incluidos 400 GbE y 800 GbE, crecen a una tasa de crecimiento anual compuesto del 14,12% a medida que las cargas de trabajo de inteligencia artificial y análisis en tiempo real se disparan.
¿Cómo está influyendo el aumento de los costos de energía en el diseño de redes?
Los operadores adoptan silicio de alta eficiencia energética, arquitecturas ópticas enrutadas y automatización impulsada por inteligencia artificial para reducir los gastos operativos a medida que las tarifas eléctricas aumentan.
¿Cuáles son las principales restricciones que enfrenta el mercado?
El alto costo inicial de los equipos de vanguardia y la escasez de talento en redes definidas por software y desarrollo de redes pueden retrasar los despliegues y limitar la adopción tecnológica más amplia.
Última actualización de la página el:
- Mercado de Servidores para Centros de Datos Servidores a nivel mundial, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Construcción de Centros de Datos Construcción en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Demanda global de instalaciones de IA, dividida por tipo de instalación, componente y nivel.
- Mercado de Racks de Centros de Datos en Tailandia Demanda de racks en Tailandia, cubriendo tamaño de rack, altura de rack y tipo de rack.
- Mercado de Consumo de Agua en Centros de Datos de China Demanda de uso de agua en China, que abarca fuente de abastecimiento de agua, tipo de centro de datos y tamaño del centro de datos.
- Mercado de Construcción de Centros de Datos de Suecia Construcción en Suecia, dividida por infraestructura, nivel (tier) y usuario final.
- Mercado de Almacenamiento de Centros de Datos de Suecia Almacenamiento en Suecia, dividido por tamaño de instalación y nivel.
- Mercado de Almacenamiento de Centros de Datos de Suiza Almacenamiento en Suiza, dividido por tecnología de almacenamiento, tipo de almacenamiento y tipo de instalación.
- Mercado de Almacenamiento para Centros de Datos de Tailandia Almacenamiento en Tailandia, dividido por tecnología de almacenamiento, tipo de almacenamiento y tipo de instalación.
- Mercado de Almacenamiento de Centros de Datos de África Demanda de almacenamiento en África, cubriendo tecnología de almacenamiento, tipo de almacenamiento y tipo de instalación.
- Mercado de Seguridad Física de Centros de Datos de Suecia Seguridad física de Suecia, dividida por tipo de solución y tipo de servicio.
- Mercado Tailandés de Seguridad Física para Centros de Datos Demanda de seguridad física en Tailandia, que abarca tipo de solución, tipo de servicio y usuario final.



