
Tamaño y Participación del Mercado de PACS de Especialidad
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
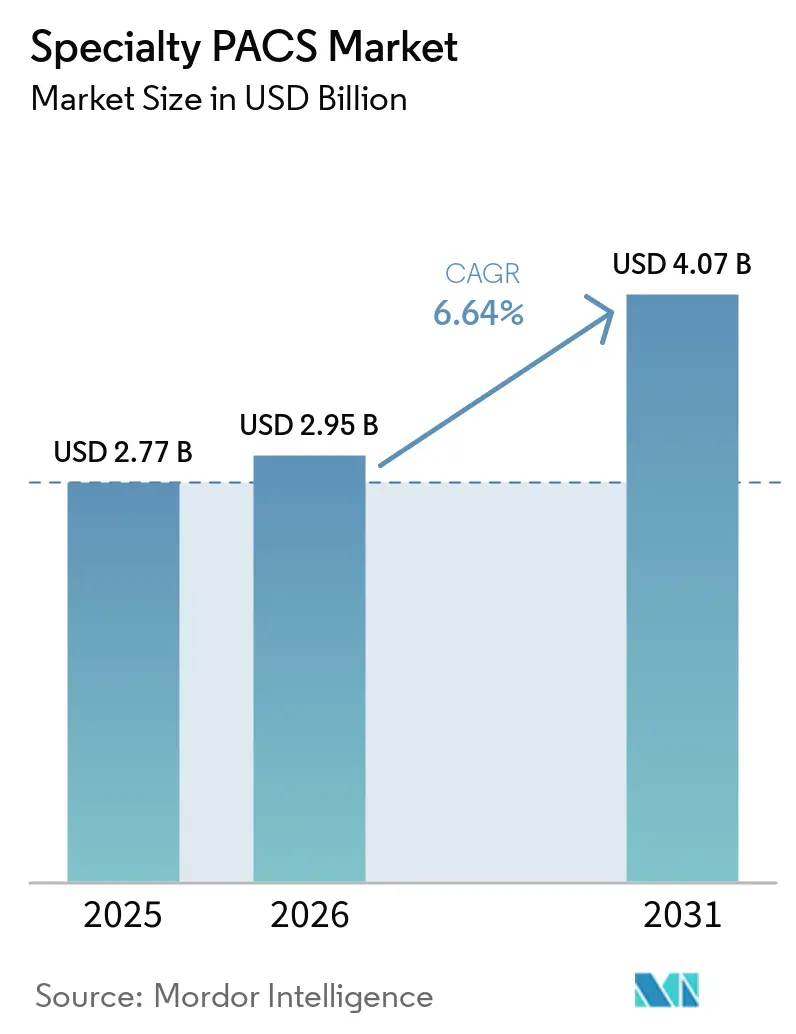
| Tamaño del Mercado (2026) | 2.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.07 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.64 % |
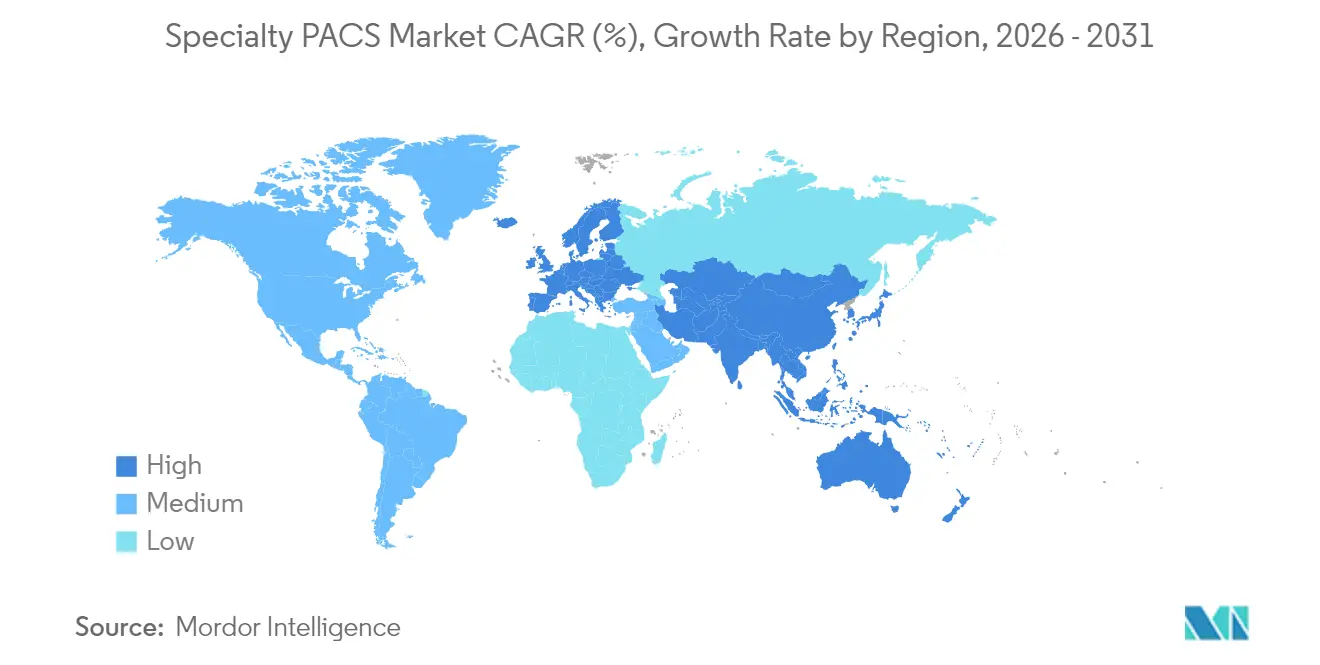
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de PACS de Especialidad por Mordor Intelligence
El tamaño del mercado de PACS de Especialidad fue valorado en USD 2,77 mil millones en 2025 y se estima que crecerá desde USD 2,95 mil millones en 2026 hasta alcanzar USD 4,07 mil millones en 2031, a una CAGR del 6,64% durante el período de pronóstico (2026-2031). La creciente adopción de imágenes a nivel empresarial, la rápida migración a la nube y las arquitecturas preparadas para IA están reforzando la visibilidad de ingresos a largo plazo para el mercado de PACS de Especialidad. Los proveedores con sólidas credenciales en ciberseguridad y cumplimiento normativo están atrayendo contratos de mayor envergadura, ya que los hospitales priorizan los servicios gestionados en la nube que reducen el costo total de propiedad. Mientras tanto, las herramientas de orquestación de flujos de trabajo impulsadas por IA se están volviendo indispensables a medida que los volúmenes de imágenes aumentan y los modelos de reembolso recompensan las mejoras de calidad habilitadas por análisis. Se espera que la creciente brecha de capacidades entre las plataformas modernas en la nube y los sistemas departamentales heredados mantenga activos los ciclos de reemplazo, en particular en América del Norte y Asia-Pacífico.
Conclusiones Clave del Informe
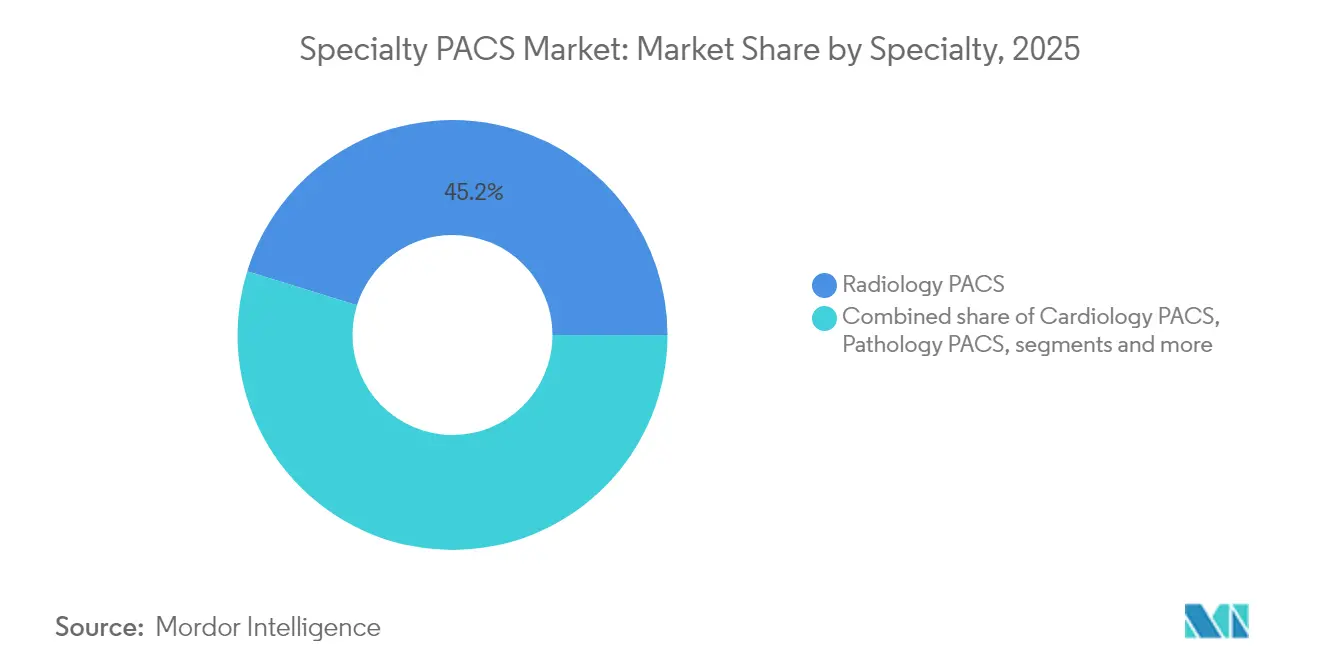
- Por especialidad, Radiología concentró el 45,20% de la cuota del mercado de Specialty PACS en 2025, mientras que se proyecta que el PACS de Oftalmología se expanda a una CAGR del 7,28% hasta 2031.
- Por componente, el software lideró con una participación del 58,70% del tamaño del mercado de Specialty PACS en 2025, aunque los servicios están en camino de alcanzar una CAGR del 8,18% durante 2026-2031.
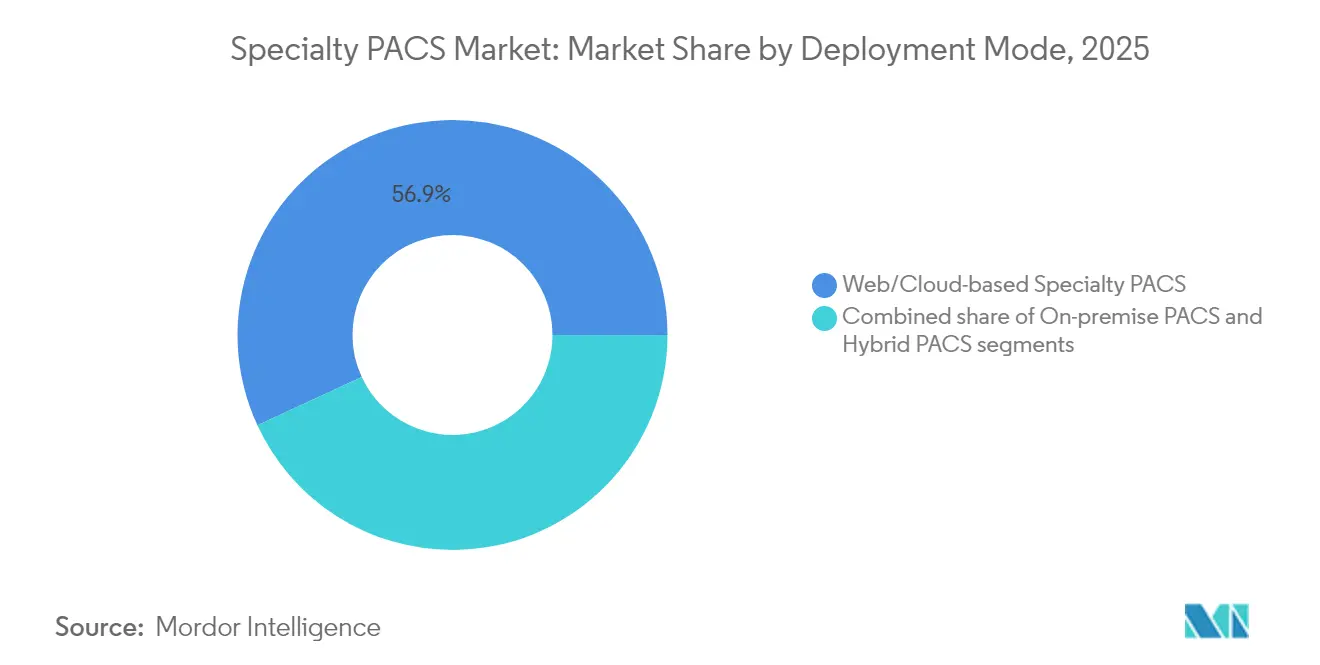
- Por modelo de implementación, las plataformas web/nube capturaron el 56,90% de la cuota del mercado de Specialty PACS en 2025 y se espera que crezcan a una CAGR del 8,86%.
- Por usuario final, los hospitales representaron el 61,95% del tamaño del mercado de Specialty PACS en 2025, mientras que los centros de diagnóstico por imagen están preparados para alcanzar una CAGR del 8,05%.
- Por geografía, América del Norte concentró el 43,85% de la cuota del mercado de Specialty PACS en 2025; Asia-Pacífico es la región de mayor crecimiento con una CAGR del 9,15%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Uso creciente de dispositivos de imagen | +1.8% | Global, América del Norte y APAC | Mediano plazo (2-4 años) |
| Carga creciente de enfermedades crónicas | +1.5% | Global, principalmente APAC y MEA | Largo plazo (≥ 4 años) |
| Adopción de imágenes a nivel empresarial | +1.2% | América del Norte y UE, APAC en proceso de convergencia | Mediano plazo (2-4 años) |
| Demanda de arquitectura preparada para IA | +1.1% | América del Norte y UE como núcleo, expansión hacia APAC | Corto plazo (≤ 2 años) |
| Análisis de imágenes vinculado a reembolsos | +0.9% | América del Norte, mercados seleccionados de la UE | Mediano plazo (2-4 años) |
| Ensayos descentralizados y teleimagenología | +0.7% | Global, zonas rurales y desatendidas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Uso Creciente de Dispositivos de Imagen
La TC de conteo de fotones avanzada y el SPECT digital entraron en implementación comercial en 2025, intensificando el rendimiento de imágenes y ampliando la diversidad de modalidades. La adopción de ultrasonido en el punto de atención sigue siendo elevada en entornos pospandémicos, lo que obliga a los proveedores a seleccionar plataformas del mercado de PACS de Especialidad que gestionen datos de dispositivos móviles con la misma facilidad que las salas de radiología. El crecimiento de doble dígito en los reembolsos para la angiotomografía coronaria incrementa aún más los volúmenes de exámenes, amplificando la necesidad de archivos neutrales en cuanto a proveedores. Estas dinámicas potencian las herramientas de flujo de trabajo impulsadas por IA que automatizan el triage y los informes en todas las modalidades, subrayando por qué los sistemas de salud están modernizando la infraestructura del mercado de PACS de Especialidad en lugar de extender los contratos heredados.
Carga Creciente de Enfermedades Crónicas
La prevalencia mundial de la diabetes y el envejecimiento de la población están redefiniendo los flujos de trabajo de imagen en oftalmología y cardiología. Los modelos de IA ahora ofrecen una sensibilidad del 100% en la detección de retinopatía diabética, lo que impulsa a las clínicas oftalmológicas a incorporar funciones de comparación longitudinal en los entornos del mercado de PACS de Especialidad. Los estudios de ecocardiografía también requieren sistemas integrados de información cardiovascular para un análisis preciso de tendencias, mientras que los servicios de oncología exigen la agregación de imágenes entre especialidades para alinearse con los protocolos de medicina de precisión.
Adopción de Imágenes a Nivel Empresarial
Los sistemas de salud continúan reemplazando los silos departamentales con archivos unificados que abarcan radiología, cardiología y patología, eliminando las barreras de accesibilidad que dificultan la atención multidisciplinaria. Más del 95% de los proveedores de América del Norte tienen planes activos de migración a la nube, un cambio que acelera la adopción del mercado de PACS de Especialidad a medida que los archivos neutrales en cuanto a proveedores se vuelven obligatorios para proteger las inversiones a futuro.[1]La mejora en la liquidez de datos agiliza simultáneamente la implementación de modelos de IA en conjuntos de datos más amplios y diversos, mejorando la solidez de los algoritmos y el valor clínico.
Demanda de Arquitectura Preparada para IA
La orientación de la FDA de 2025 sobre los planes de control de cambios predeterminados está catalizando la confianza de los hospitales en los flujos de trabajo de IA. Las plataformas PACS con IA permiten ahora la inferencia en tiempo real en la consola de la modalidad, reduciendo el tiempo de documentación en un 45% y mejorando la respuesta de atención crítica en un 37,8%. Las soluciones del mercado de PACS de Especialidad nativas de la nube ofrecen la elasticidad necesaria para el entrenamiento continuo de algoritmos sin costosos clústeres de GPU en premisas, impulsando la adopción de análisis predictivo más allá de los centros académicos pioneros.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de seguridad de datos y privacidad | -1.3% | Global, mayor incidencia en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Elevado gasto de capital e costos de migración | -1.1% | Global, los sistemas pequeños son los más afectados | Mediano plazo (2-4 años) |
| Riesgo de dependencia del proveedor | -0.8% | Global, mercados fragmentados | Largo plazo (≥ 4 años) |
| Brecha de competencias en nube/IA | -0.9% | Global, crítica en mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Seguridad de Datos y Privacidad
Grupos de ransomware como Rhysida están atacando archivos de imagen, con una brecha en Pensilvania que costó USD 65 millones en acuerdos y que puso de relieve las vulnerabilidades del PACS. Los próximos requisitos obligatorios de ciberseguridad en Estados Unidos probablemente impulsarán actualizaciones urgentes del mercado de PACS de Especialidad; sin embargo, las largas evaluaciones de seguridad retrasan las puestas en marcha. Los proveedores ahora promocionan arquitecturas de confianza cero y cifrado de extremo a extremo, aunque las pronunciadas curvas de aprendizaje pueden ralentizar la adopción por parte de los médicos.
Elevado Gasto de Capital y Costos de Migración
Las turbulencias en la cadena de suministro han añadido entre USD 100.000 y USD 200.000 a los precios de los escáneres premium, inflando los presupuestos de reemplazo. Los hospitales comunitarios más pequeños suelen aplazar los proyectos del mercado de PACS de Especialidad, aumentando el riesgo de silos de datos. Las suscripciones en la nube reducen el gasto inicial hasta en un 30%, aunque los directores de información siguen siendo cautelosos ante las tarifas recurrentes y los costos de egreso de datos.[2]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Especialidad:
El Dominio de la Radiología Enfrenta la Irrupción de la OftalmologíaRadiología representó el 45,20% de la cuota del mercado de Specialty PACS en 2025, lo que da testimonio de su condición de columna vertebral de imagen para la atención aguda y ambulatoria. La adopción se mantiene estable a medida que los presupuestos de imagen empresarial priorizan los flujos de trabajo de radiología de gran volumen. En contraste, Oftalmología registró una perspectiva de CAGR del 7,28% hasta 2031, impulsada por programas de detección de retina habilitados por inteligencia artificial que identifican el edema macular diabético con una precisión del 97%. Se proyecta que el tamaño del mercado de Specialty PACS para oftalmología se amplíe a medida que las agencias de salud pública patrocinen cribados masivos, lo que exige funciones de comparación longitudinal ausentes en los sistemas departamentales más antiguos. El crecimiento del PACS de Cardiología continúa mediante una estrecha integración con las suites de informes de ecocardiografía, mientras que la patología digital gana impulso a través de los mandatos de telepatología en Europa.
Las especialidades de segundo nivel, como neurología y salud de la mujer, están integrando módulos de inteligencia artificial para la detección de accidentes cerebrovasculares y la evaluación de la densidad mamaria, lo que cataliza la adopción más allá de los centros terciarios. Los segmentos de ortopedia y dermatología se benefician de la demanda de medicina deportiva y el análisis de lesiones mediante inteligencia artificial, pero se enfrentan a brechas de interoperabilidad que alargan los ciclos de adquisición. El mercado de Specialty PACS favorece en última instancia a los proveedores que ofrecen flujos de trabajo configurables que respetan los matices de cada especialidad al tiempo que comparten una infraestructura empresarial común.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Componente:
Los Servicios se Disparan en Medio de la Saturación del SoftwareEl software retuvo el 58,70% de la participación del tamaño del mercado de PACS de Especialidad en 2025, lo que refleja las licencias consolidadas en las redes hospitalarias. Sin embargo, los servicios —alojamiento, migración, ciberseguridad y gestión de modelos de IA— tienen un pronóstico de CAGR del 8,18%, superando al software debido al cambio de los hospitales hacia contratos basados en resultados. Cada vez más, los directores de información eligen PACS en la nube gestionados para compensar la escasez de talento e implementar rápidamente nuevas funciones. El mercado de PACS de Especialidad recompensa ahora a los proveedores que ofrecen monitoreo 24/7 y ajuste continuo del rendimiento, en lugar de depender de actualizaciones periódicas de versiones.
Los ingresos por hardware se estabilizan a medida que la consolidación de centros de datos y la virtualización reducen los volúmenes de renovación de estaciones de trabajo. No obstante, las pantallas de diagnóstico de alta resolución y los dispositivos de almacenamiento en caché local siguen siendo esenciales para los casos de uso sensibles a la latencia. Los modelos de suscripción vinculados al volumen de imágenes proporcionan previsibilidad presupuestaria, alineando los incentivos de los proveedores con los objetivos de eficiencia operativa de los prestadores.
Por Modelo de Implementación:
La Aceleración de la Nube Redefine la InfraestructuraLas implementaciones web/nube mantuvieron el 56,90% de la participación del mercado de PACS de Especialidad en 2025 y cuentan con la perspectiva de CAGR más elevada, del 8,86%. La COVID-19 impulsó políticas de teletrabajo que afianzaron la demanda de lectura remota segura, mientras que los crecientes incidentes de ransomware empujaron a los directivos hacia entornos gestionados profesionalmente. Los enfoques híbridos brindan a los sistemas más cautelosos un camino de migración, reteniendo los archivos críticos en premisas y aprovechando al mismo tiempo la elasticidad de la nube para el procesamiento de IA. Las implementaciones en premisas persisten en centros de defensa y académicos con requisitos de ciberseguridad a medida, aunque su proporción se reducirá a medida que mejore el ancho de banda de red.
Las arquitecturas nativas de la nube desbloquean análisis en tiempo real e informes conversacionales. Los radiólogos que utilizan dictado de IA generativa dentro de un entorno de mercado de PACS de Especialidad basado en la nube han reportado ganancias de productividad del 20%, mejorando la moral en medio de la escasez de personal. Los diseños seguros de múltiples inquilinos también agilizan las actualizaciones, permitiendo la implementación simultánea de algoritmos de IA aprobados por la FDA en toda una empresa sin tiempos de inactividad durante los fines de semana.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final:
Los Hospitales Lideran Mientras los Centros de Imagen se AceleranLos hospitales representaron el 61,95% del tamaño del mercado de PACS de Especialidad en 2025, respaldados por inversiones en imagen empresarial que convergen los repositorios de radiología, cardiología y patología. Las grandes redes integradas de prestadores aprovechan las economías de escala para negociar acuerdos integrados de hardware, software y servicios. Sin embargo, los centros de diagnóstico por imagen están destinados a una CAGR del 8,05% hasta 2031, ya que los pagadores impulsan los procedimientos hacia entornos ambulatorios de menor costo. Estos centros prefieren el PACS en la nube, que requiere una infraestructura mínima de TI en el sitio, lo que permite una rápida expansión de las sedes.
Los centros de cirugía ambulatoria y las clínicas especializadas añaden modalidades de imagen para retener las derivaciones, seleccionando plataformas ligeras del mercado de PACS de Especialidad con triage de IA integrado para imágenes musculoesqueléticas y mamarias. Los institutos académicos continúan implementando PACS de investigación para ensayos clínicos, reforzando la necesidad de flujos de trabajo de desidentificación configurables.
Análisis Geográfico
Mercado de Specialty PACS en América del Norte
América del Norte concentró el 43,85% de la cuota del mercado de Specialty PACS en 2025, respaldada por esquemas de reembolso consolidados y estrategias de nube de vanguardia. Las expansiones de telesalud de CMS y el marco de inteligencia artificial de la FDA fomentan un entorno favorable para la iteración ágil de productos. La instalación de Canon Medical en Cleveland, valorada en 34 millones de USD, subraya el atractivo de la región para la inversión en I+D. Sin embargo, los mandatos reforzados en materia de ciberseguridad incrementan los gastos de cumplimiento y prolongan los ciclos de pruebas de implementación.
Mercado de Specialty PACS en Asia-Pacífico
Se prevé que Asia-Pacífico registre un CAGR del 9,15%, el más elevado entre todas las regiones. Singapur destinó 200 millones de USD a la innovación en inteligencia artificial, mientras que el programa de hospitales inteligentes de Corea del Sur, valorado en 1,2 billones de wones (830 millones de USD), acelera la penetración del mercado de Specialty PACS. La adopción de PACS en la nube mitiga las carencias de personal de TI, y los fondos de capital privado apuntan a cadenas de diagnóstico por imagen regionales para estrategias de consolidación. Se proyecta que el segmento de inteligencia artificial en tecnología médica alcance los 250 millones de USD para 2028, impulsando aún más la demanda de TI en diagnóstico por imagen.
Mercado de Specialty PACS en Europa
Europa experimenta una adopción sostenida impulsada por servicios en la nube alineados con el RGPD y proyectos transfronterizos de salud digital. Philips amplió la gestión de imágenes empresariales en AWS para atender a proveedores de la UE, integrando informes automatizados de inteligencia artificial y garantizando la privacidad de los datos. No obstante, las divergentes normativas nacionales de contratación pública prolongan los ciclos de ventas, lo que obliga a los proveedores a mantener equipos regulatorios multijurisdiccionales.
Panorama regulatorio
Los PACS especializados se regulan principalmente como software de dispositivo médico cuando están destinados a la gestión de imágenes diagnósticas. En Estados Unidos, los productos relacionados con PACS se clasifican comúnmente bajo los requisitos de la FDA para sistemas de gestión y procesamiento de imágenes médicas de Clase II (21 CFR 892.2050) y se revisan a través de la vía 510(k). La actividad de autorizaciones continuó en 2026, incluida la autorización 510(k) de la FDA para el CCI PACS VIEWER de CliniComp International (K254237, 23 de abril de 2026), lo que refuerza la necesidad de un rendimiento validado, controles de ciberseguridad y una gestión disciplinada de cambios para los visores y archivos de imágenes clínicas.
La interoperabilidad y la gobernanza de la IA se están endureciendo en paralelo. La ISO publicó la norma ISO 12052:2026 (DICOM) en febrero de 2026, que reemplaza la edición de 2017 y establece una nueva base actualizada para el formato e intercambio de datos de imágenes que los proveedores de PACS especializados deben admitir en todas las modalidades y programas de imágenes empresariales. En Europa, el MDCG 2025-6 (junio de 2025) proporciona orientación sobre la alineación de la documentación técnica del software de dispositivos médicos con la Ley de IA de la UE (Reglamento (UE) 2024/1689). La Comisión Europea también emitió el COM(2025) 1023 final (diciembre de 2025), que propone modificaciones al MDR/IVDR destinadas a simplificar elementos del marco y ajustar los mecanismos de transición, lo que puede afectar la planificación de acceso al mercado y las estrategias de documentación para los proveedores que venden a los sistemas de salud de la UE.
Análisis de la cadena de valor
La cadena de valor de los PACS especializados abarca (1) insumos de infraestructura como servidores, almacenamiento, redes, estaciones de trabajo diagnósticas y herramientas de ciberseguridad, (2) el desarrollo de software principal para la ingesta de imágenes, el archivo, los visores, el flujo de trabajo y los módulos específicos de cada especialidad, y (3) el despliegue, la integración y los servicios gestionados que ofrecen los proveedores e integradores de sistemas a hospitales, centros de imágenes y clínicas especializadas. La entrega en la nube ha aumentado la importancia de la infraestructura hiperescalable y las operaciones de seguridad gestionadas en las etapas iniciales, mientras que el valor en las etapas posteriores se concentra cada vez más en los servicios de implementación, la migración de datos y las operaciones continuas de la plataforma, a medida que los proveedores buscan reducir la carga interna de TI.
Las normas de interoperabilidad influyen en la selección de proveedores y en el esfuerzo de integración. DICOM sigue siendo fundamental para los objetos de imagen, con un énfasis creciente en el intercambio basado en la web y en API mediante DICOMweb (por ejemplo, WADO-RS, STOW-RS) y los recursos de imágenes HL7 FHIR (por ejemplo, ImagingStudy, ImagingSelection) para respaldar las imágenes empresariales, la lectura multisitio y el intercambio entre organizaciones. En Estados Unidos, las iniciativas de intercambio habilitado para imágenes se alinean con una infraestructura de interoperabilidad más amplia, como TEFCA y los debates relacionados con USCDI. Los comentarios presentados por RSNA en marzo de 2026 instaron a una mayor incorporación de DICOM y los recursos FHIR de imágenes en los requisitos de interoperabilidad nacionales, lo que impulsa a los proveedores a invertir en conformidad con las normas, correspondencia de identidad y capacidades de gobernanza en radiología, cardiología, patología y otras especialidades.
Panorama Competitivo
El campo competitivo sigue siendo moderadamente fragmentado, con actores principales como Siemens Healthineers, GE HealthCare, Agfa HealthCare, Philips y Canon Medical Systems ejecutando adquisiciones específicas para ampliar sus carteras de IA. El incremento del 7,6% en los ingresos por imagen de Siemens en el primer trimestre de 2025 y su programa "Nueva Ambición" para un crecimiento anual del 6-8% subrayan una estrategia para profundizar las ofertas digitales. La adquisición por parte de GE HealthCare de MIM Software y el negocio de IA de Intelligent Ultrasound amplía su suite de análisis multimodalidad.
Los nuevos participantes con enfoque en la nube promueven precios de pago por uso y una implementación rápida, lo que resuena con los centros ambulatorios que buscan una infraestructura mínima. Sin embargo, el rigor de la FDA y las exigencias de los clientes en cuanto a garantías de nivel de servicio favorecen a los actores establecidos con amplios recursos regulatorios y de soporte. Los archivos neutrales en cuanto a proveedores se han convertido en requisitos indispensables para los acuerdos, ejerciendo presión sobre los proveedores de PACS propietarios para que abran sus interfaces o arriesguen una erosión de su participación de mercado.
Las disputas de propiedad intelectual sobre algoritmos de IA se intensifican, con empresas compitiendo por asegurar patentes para modelos de detección específicos por órgano. Mientras tanto, las alianzas estratégicas entre proveedores de modalidades y empresas emergentes de IA aceleran las soluciones integradas, cerrando brechas de funcionalidades y elevando los costos de cambio.
Líderes de la Industria de PACS de Especialidad
-
Siemens Healthineers
-
Fujifilm Holdings Corporation
-
Agfa HealthCare
-
GE Healthcare
-
Sectra AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Specialty PACS Empresas cubiertas en este informe
- Agfa HealthCare
- Canon
- FUJIFILM
- Merative L.P.
- Mckesson
- Novarad
- Koninklijke Philips
- Sectra
- Siemens Healthineers
- Topcon
- GE Healthcare
- Carestream Health
- Change Healthcare (Optum, Inc.)
- Intelerad Medical Systems
- RamSoft
- Visage Imaging
- Infinitt Healthcare
- Konica Minolta Healthcare
- Cerner Corporation (Orcale Health)
- Hyland Healthcare
- Mach7 Technologies
Oportunidades de mercado y perspectivas futuras
El espacio en blanco se está expandiendo en la intersección de la consolidación de imágenes empresariales y la profundidad del flujo de trabajo especializado. Los sistemas de salud que reemplazan silos departamentales buscan arquitecturas modulares que combinen el archivo y la seguridad a nivel empresarial con la lectura, la elaboración de informes y la comparación longitudinal adaptadas a la especialidad. Este enfoque puede reducir el riesgo de dependencia de un solo proveedor, manteniendo al mismo tiempo los flujos de trabajo optimizados para radiología, cardiología, oftalmología y patología. Los programas de grandes proveedores ofrecen señales tangibles de este cambio en las adquisiciones, incluido el anuncio de GE HealthCare y Sutter Health de una asociación estratégica de siete años en enero de 2025 para integrar los flujos de trabajo clínicos de imágenes, lo que eleva los requisitos para plataformas de PACS especializados y de imágenes empresariales escalables e interoperables.
Otra área de oportunidad es la interoperabilidad impulsada por normas para la patología digital y las imágenes multiológicas, donde la adopción está pasando de pilas propietarias de escáner-visor hacia integraciones interoperables. El Comité Técnico IHE PaLM publicó el Perfil de Flujo de Trabajo de Patología Digital, Adquisición de Imágenes (DPIA) en marzo de 2026, que define las transacciones de mensajería para la adquisición de activos digitales y respalda una integración más coherente de las imágenes de laminillas completas en los programas de imágenes empresariales. A medida que los proveedores se modernizan hacia arquitecturas en la nube e híbridas, los proveedores que operacionalizan el intercambio basado en DICOM, DICOMweb y FHIR, y que integran los resultados de la IA directamente en el visor clínico y el flujo de trabajo, están en posición de ganar implementaciones multidepartamentales que combinan software con migración y servicios gestionados.
Desarrollos recientes de la industria en Mercado de Specialty PACS
- Junio de 2026: Sectra anunció que Oak Valley Health en Canadá seleccionó Sectra One Cloud para consolidar la radiología y las imágenes mamarias en una sola plataforma gestionada. La selección respalda la estandarización empresarial y refuerza la postura de ciberseguridad mediante un modelo operativo basado en la nube.
- Enero de 2025: GE HealthCare y Sutter Health anunciaron una asociación estratégica de siete años centrada en integrar los flujos de trabajo clínicos de imágenes y avanzar en la entrega de imágenes. El acuerdo eleva la demanda de TI de imágenes escalable e interoperable en todos los departamentos y crea un mayor margen de maniobra para la modernización de imágenes empresariales y PACS especializados.
- Noviembre de 2024: Konica Minolta Healthcare lanzó Exa Enterprise, una solución de gestión de imágenes basada en la nube diseñada para hospitales y centros de imágenes. El lanzamiento refleja la inversión continua de los proveedores en plataformas nativas de la nube destinadas a consolidar el contenido de imágenes en todos los sitios y reducir la dependencia de la infraestructura local.
Mercado de Specialty PACS Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado abarca los sistemas de archivo y comunicación de imágenes de especialidad utilizados para almacenar, gestionar y visualizar imágenes médicas y datos clínicos relacionados para un flujo de trabajo de especialidad definido en entornos sanitarios.
Exclusiones del alcance: Se excluyen los PACS de uso general que no están configurados para flujos de trabajo de imagen específicos de una especialidad, junto con los módulos de TI hospitalaria no relacionados que no se utilizan para el archivo y la visualización de imágenes.
Descripción general de la segmentación
- Por Especialidad
- PACS de Radiología
- PACS de Cardiología
- PACS de Patología
- PACS de Oftalmología
- PACS de Ortopedia
- PACS de Oncología
- PACS de Dermatología
- PACS de Neurología
- PACS de Salud de la Mujer
- Otros PACS de Especialidad
- Por Componente
- Software
- Servicios
- Hardware
- Por Modelo de Implementación
- PACS en Premisas
- PACS de Especialidad basado en Web/Nube
- PACS Híbrido
- Por Usuario Final
- Hospitales
- Centros de Diagnóstico por Imagen
- Centros de Cirugía Ambulatoria y Clínicas
- Institutos de Investigación y Académicos
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer la estructura inicial del mercado y fijar límites realistas para la demanda y los precios. Nos apoyamos en fuentes de acceso libre, como los listados de dispositivos y software de la FDA de los Estados Unidos donde correspondía, la Biblioteca Nacional de Medicina de los Estados Unidos para la literatura clínica de imagen, las series de gasto sanitario de la OCDE y el Banco Mundial, y las estadísticas de utilización de la atención sanitaria de los CDC como indicadores de orientación, junto con publicaciones selectas de ministerios de salud nacionales sobre iniciativas de digitalización.
Para vincular estos indicadores con los ingresos, también revisamos informes anuales de empresas, presentaciones para inversores, comunicados de prensa y orientaciones de organismos reguladores o de normalización que influyen en los requisitos de almacenamiento de imágenes, ciberseguridad e interoperabilidad. Utilizamos suscripciones de pago para información financiera de empresas e inteligencia de noticias, además de bases de datos de patentes, para confirmar la actividad de productos y la intensidad de inversión en software de imagen de especialidad. Estas fuentes son ilustrativas, y también utilizamos otras referencias públicas y propietarias para la recopilación, verificación cruzada y aclaración de datos.
Entrevistas y encuestas primarias
Se realizaron conversaciones primarias con una combinación de proveedores de software de imagen de especialidad, integradores de TI sanitaria y usuarios finales como hospitales y centros de diagnóstico por imagen, con el fin de contrastar los patrones de adopción con las prácticas de implementación sobre el terreno. La cobertura se equilibró entre América, EMEA y APAC, dado que los ciclos de instalación, la aceptación de la nube y las prioridades presupuestarias pueden variar según la región, y estas diferencias se incorporan a los supuestos finales de dimensionamiento.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 19% | APAC: 48% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 34% | EMEA: 30% |
| Actores menores: 21% | Gerentes: 47% | América: 22% |
Dimensionamiento del mercado y previsión
El modelo central utiliza una construcción de arriba hacia abajo en la que las señales de digitalización de imagen y la capacidad de prestación de servicios sanitarios se convierten en un conjunto direccionable para el almacenamiento y la visualización de imágenes de especialidad, y luego se filtran a través de los patrones de adopción e implementación. Para mantener el resultado fundamentado, los totales se corroboran mediante aproximaciones selectivas de abajo hacia arriba, como rangos de precios de venta promedio muestreados, verificaciones de canal con integradores y una consolidación limitada de ingresos de soluciones especializadas donde existe divulgación disponible.
Los insumos utilizados en el modelo incluyen volúmenes de procedimientos de imagen y combinación de modalidades, recuentos de hospitales y centros de diagnóstico, participación de implementación en la nube frente a instalaciones locales, duración promedio de contratos con comportamiento de renovación, y progresión esperada de precios de software y servicios vinculada a las necesidades de almacenamiento y los requisitos de cumplimiento normativo. Cuando falta información de abajo hacia arriba para países más pequeños, aplicamos ratios de referencia basados en gasto sanitario comparable e intensidad de imagen, y luego ajustamos utilizando los comentarios de las entrevistas.
La previsión se realizó mediante análisis de escenarios respaldado por líneas de tendencia en el crecimiento de procedimientos y el gasto en TI, seguido de un paso de suavizado exponencial para los cambios de adopción a corto plazo donde los ciclos de compra generan volatilidad a corto plazo. Los supuestos se revisaron hasta que la dirección de la previsión coincidió con lo que los encuestados describieron para las actualizaciones de flujos de trabajo de especialidad y el calendario de migración a la nube.
Ciclo de validación y actualización de datos
La validación se realiza mediante múltiples verificaciones para que el modelo se mantenga alineado con el comportamiento real de compra. Comparamos los resultados con señales independientes como el crecimiento del presupuesto de TI sanitaria, las tendencias de utilización de imagen y el ritmo de transición a la nube reportado por proveedores y usuarios finales. Cualquier anomalía se revisa y corrige antes de la aprobación final.
Un segundo analista realiza una revisión para verificar los cálculos, los saltos interanuales y cualquier supuesto atípico de precios o penetración. El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios regulatorios importantes, modificaciones en el reembolso que afectan la demanda de imagen, o cambios tecnológicos notables en la imagen empresarial. Antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada disponible en ese momento.
Estimación del mercado de Specialty PACS de Mordor Intelligence comparada con otras estimaciones publicadas
Los tamaños de mercado publicados para Specialty PACS pueden parecer muy dispares, incluso cuando están siguiendo la misma historia general de adopción. Las diferencias suelen provenir de lo que se contabiliza como ingresos de Specialty PACS, cómo se tratan las suscripciones y servicios en la nube, y qué año y momento de conversión de divisas se utiliza.
La tabla de referencia muestra un valor de 2025 inferior al de algunas otras publicaciones, y en el modelo de Mordor Intelligence el recuento se mantiene dentro del software PACS centrado en especialidades y los servicios y hardware asociados, en lugar de combinar imagen empresarial adyacente, paquetes PACS más amplios u otros módulos de TI hospitalaria. Las diferencias también aparecen cuando una estimación utiliza una curva de migración a la nube agresiva, o cuando los precios se proyectan hacia adelante sin verificar los descuentos de renovación y las estructuras de contratos plurianuales a través de entrevistas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,77 mil millones de USD (2025) | |
| Editor global de investigación A | 3,94 mil millones de USD (2025) | Utiliza una cesta de ingresos más amplia que puede incluir elementos de imagen empresarial y definiciones de especialidad más amplias, lo que puede elevar el total de 2025 incluso si los recuentos de usuarios finales son similares. |
| Editor de informes del sector B | 3,34 mil millones de USD (2025) | Se apoya en una trayectoria de crecimiento a corto plazo más acelerada y en un tratamiento diferente de los precios de implementación, donde el incremento por suscripción y la vinculación de servicios se aplican de manera más uniforme en todas las regiones. |
En conjunto, la dispersión se explica principalmente por la lógica de alcance y precios más que por un desacuerdo sobre la dirección de la demanda. Nuestro enfoque se mantiene rastreable hasta la capacidad sanitaria observable y la actividad de imagen, y luego se somete a pruebas de presión a través de entrevistas para que el número final sea reproducible y fácil de auditar año tras año.
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el rápido crecimiento del mercado de PACS de Especialidad?
La amplia migración a la nube, las arquitecturas preparadas para IA y el aumento de los volúmenes de imagen están acelerando la adopción, impulsando el mercado global hacia USD 4,07 mil millones para 2031 a una CAGR del 6,64%.
¿Qué segmento de especialidad se está expandiendo más rápidamente?
Se proyecta que el PACS de Oftalmología crezca a una CAGR del 7,28%, impulsado por programas de detección de retinopatía diabética y degeneración macular habilitados por inteligencia artificial.
¿Por qué los servicios superan al software en crecimiento?
Los hospitales prefieren los servicios gestionados en la nube que reducen las necesidades de personal de TI y proporcionan actualizaciones continuas de modelos de IA, lo que resulta en una CAGR del 8,18% para los servicios frente a la trayectoria más lenta del software.
¿Qué tan significativa es la implementación en la nube en esta industria?
Las plataformas web/nube ya representan el 56,90% de la participación de mercado y tienen un pronóstico de CAGR del 8,86%, lo que refleja el apetito de los proveedores por soluciones de imagen escalables, seguras y accesibles de forma remota.
¿Qué regiones ofrecen el mayor potencial de crecimiento?
Asia-Pacífico lidera con una CAGR proyectada del 9,15% hasta 2031, impulsada por inversiones gubernamentales a gran escala en salud digital y el creciente financiamiento del sector privado.