
Tamaño y Cuota del Mercado de Bolsas Médicas Especializadas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.52 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.47 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
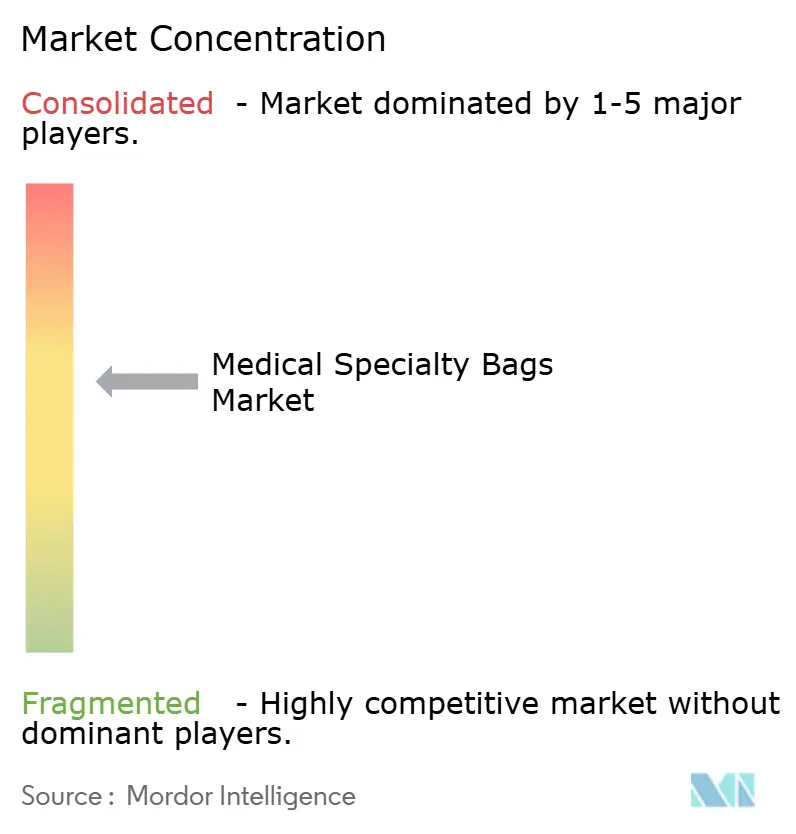
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bolsas Médicas Especializadas por Mordor Intelligence
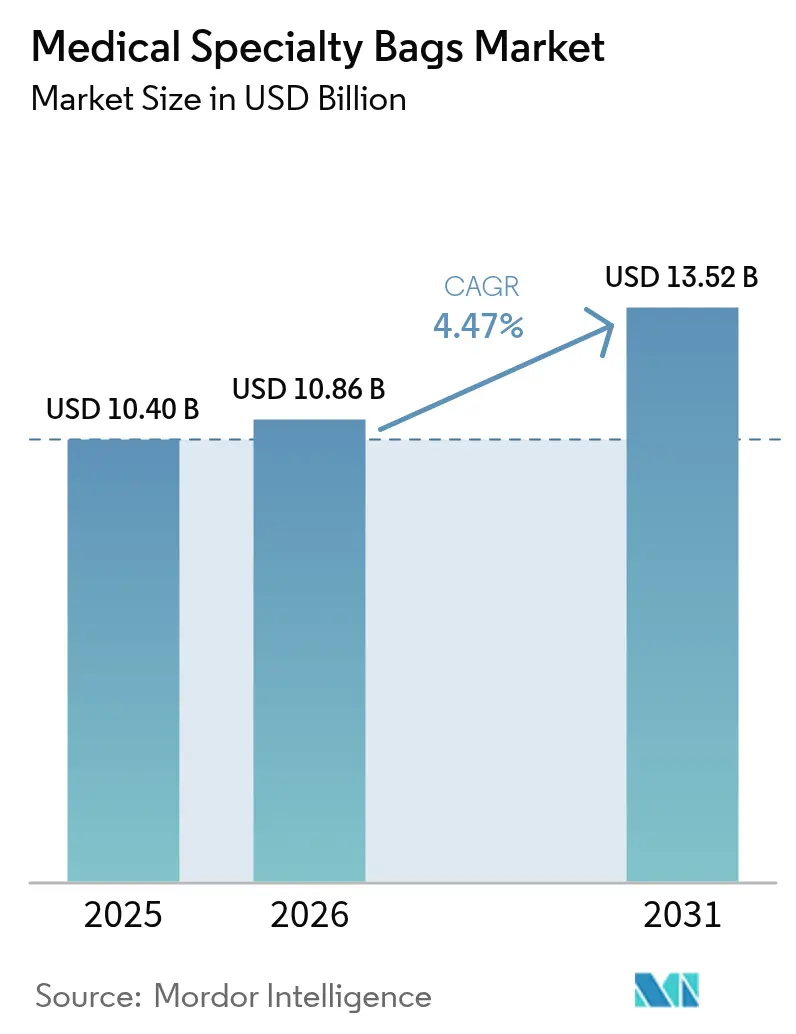
El tamaño del mercado de bolsas médicas especializadas en 2026 se estima en USD 10,86 mil millones, creciendo desde el valor de 2025 de USD 10,40 mil millones con proyecciones para 2031 que muestran USD 13,52 mil millones, creciendo a una CAGR del 4,47% entre 2026 y 2031. A medida que las redes hospitalarias descentralizan la atención y los organismos reguladores endurecen las normas de sostenibilidad, la demanda se orienta hacia bolsas ligeras y reciclables y kits de tratamiento domiciliario. Los proveedores consolidados responden mediante inversiones en química verde, mientras que los nuevos participantes se concentran en productos de indicación única que reducen las tasas de complicaciones. La creciente incidencia del cáncer colorrectal, una cobertura de seguro más amplia para la diálisis domiciliaria y el crecimiento de los centros de cirugía ambulatoria refuerzan colectivamente la trayectoria ascendente del mercado de bolsas médicas especializadas. Las presiones de costos derivadas de las fluctuaciones en los precios de las resinas y los prolongados ciclos de aprobación de polímeros moderan, pero no desvían, la expansión del sector.
Conclusiones Clave del Informe
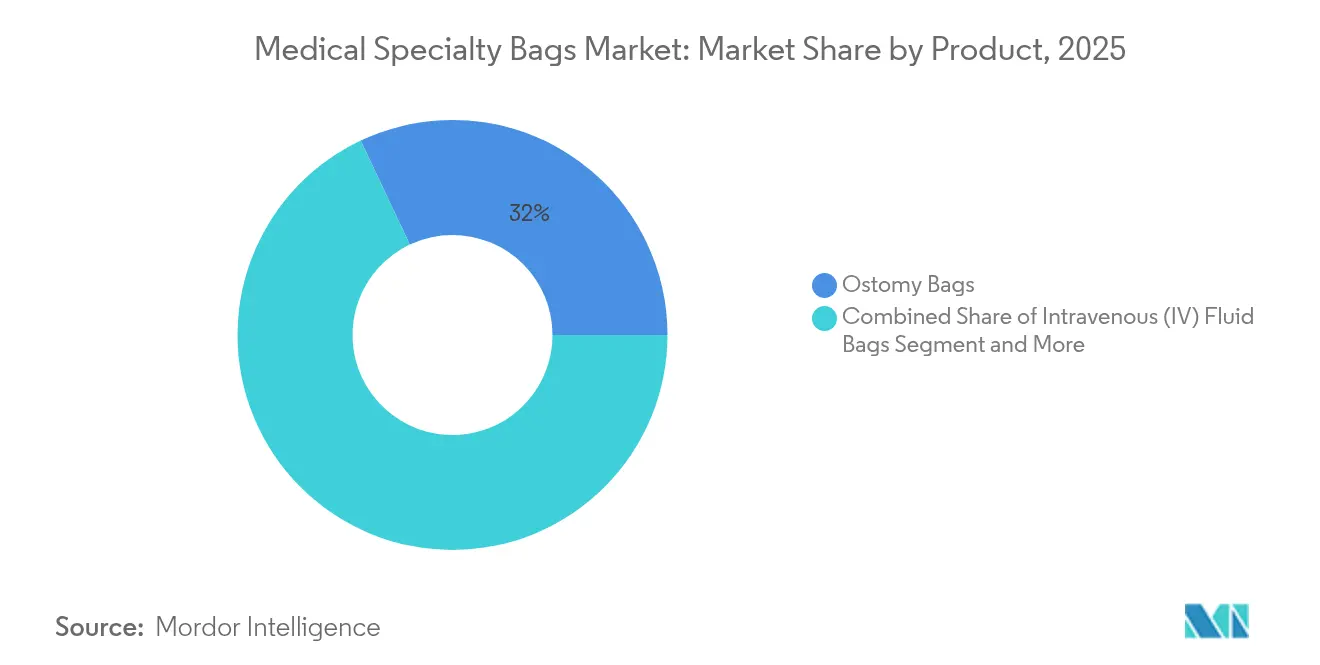
- Por categoría de producto, las bolsas de ostomía representaron el 32,02% de la cuota del mercado de bolsas médicas especializadas en 2025; las bolsas para Diálisis Peritoneal Ambulatoria Continua (CAPD) avanzan a una CAGR del 8,23% hasta 2031.
- Por material, el cloruro de polivinilo (PVC) representó el 56,12% del tamaño del mercado de bolsas médicas especializadas en 2025, mientras que se proyecta que los polímeros de base biológica y compostables crezcan a una CAGR del 11,21% entre 2026 y 2031.
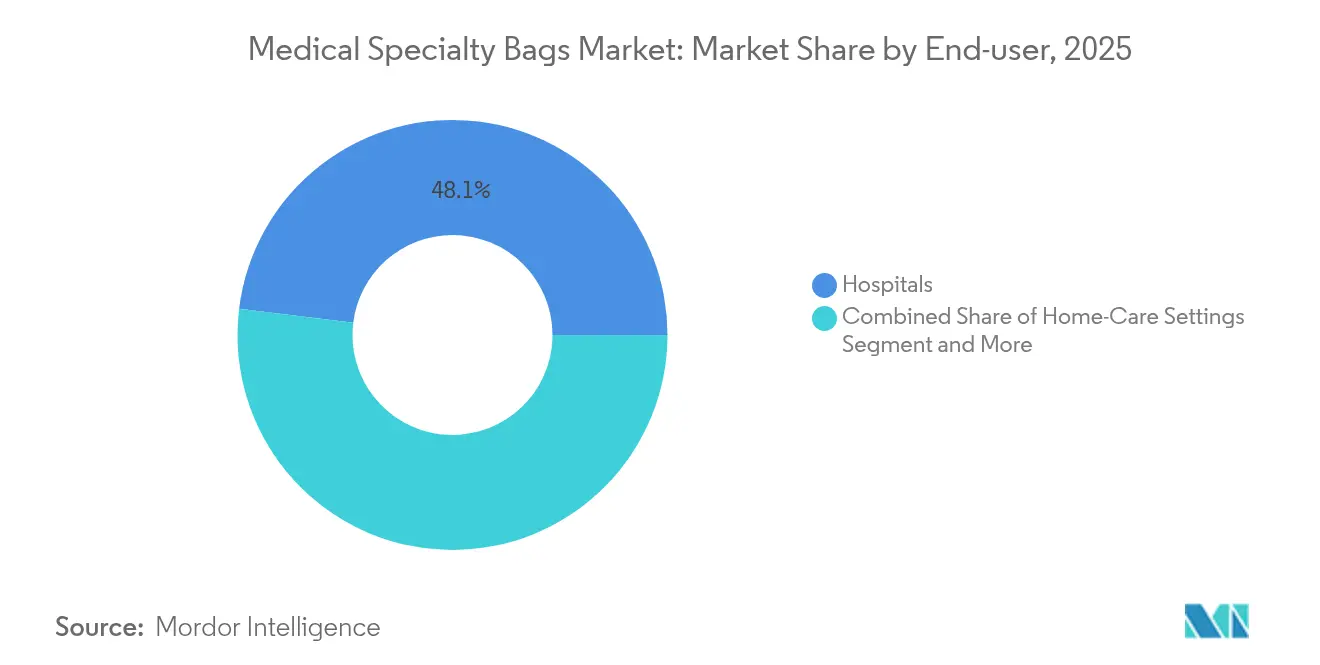
- Por usuario final, los hospitales representaron el 48,05% del tamaño del mercado de bolsas médicas especializadas en 2025, mientras que se prevé que el canal de atención domiciliaria se expanda a una CAGR del 10,12% durante el mismo período.
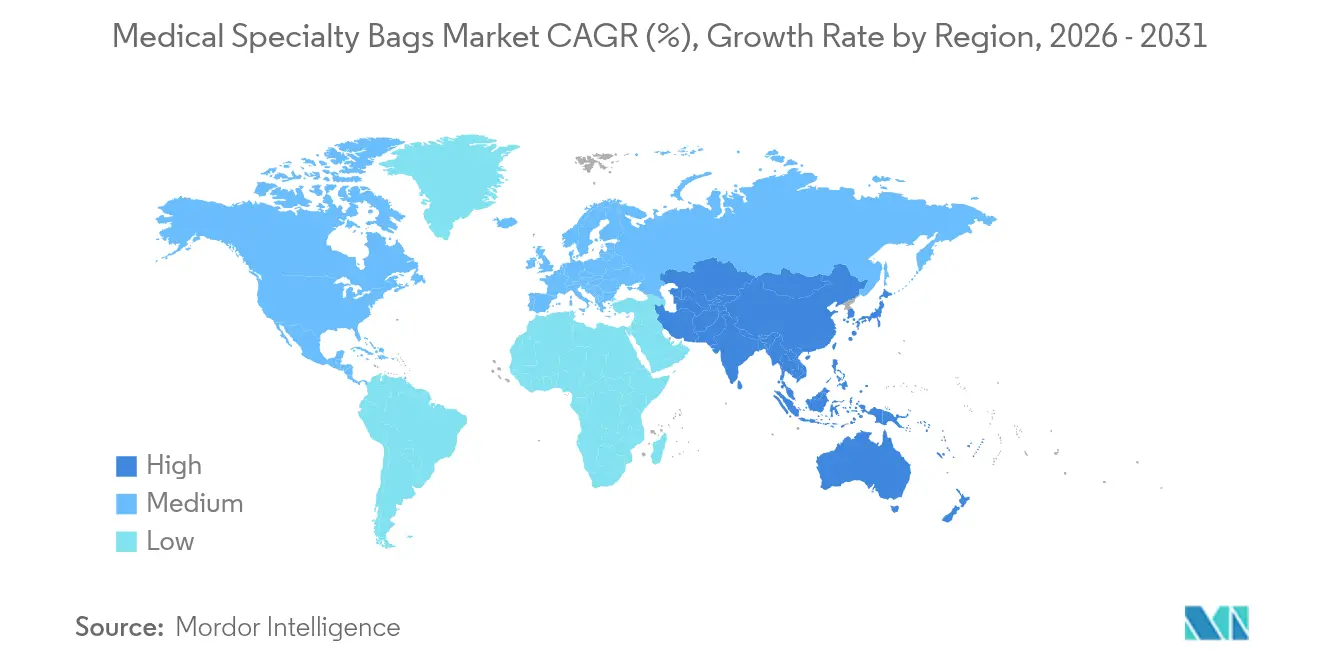
- Por geografía, América del Norte contribuyó con el 35,82% de la cuota del mercado de bolsas médicas especializadas en 2025; se prevé que Asia-Pacífico registre una CAGR del 8,16% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga de Enfermedades Crónicas y Cirugías | +1.2% | Global, con concentración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Adopción Acelerada de CAPD para la Atención Renal Domiciliaria | +0.8% | Asia-Pacífico como núcleo, con expansión hacia América Latina | Mediano plazo (2-4 años) |
| Transición hacia Polímeros Libres de PVC y Reciclables | +0.6% | Europa y América del Norte lideran, adopción global | Largo plazo (≥ 4 años) |
| Expansión de Centros Ambulatorios y de Atención Diurna | +0.7% | América del Norte y Europa, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Control de Calidad en Líneas de Producción Habilitado por IA | +0.3% | Global, liderado por mercados desarrollados | Corto plazo (≤ 2 años) |
| Demanda Hospitalaria de Bolsas Inteligentes con Etiquetas RFID/IoT | +0.2% | Programas piloto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Enfermedades Crónicas y Procedimientos Quirúrgicos
La prevalencia del cáncer colorrectal y la enfermedad inflamatoria intestinal continúa aumentando, elevando los volúmenes de creación permanente y temporal de estomas en todo el mundo. Los hospitales estandarizan los sistemas de bolsas para reducir los riesgos de reingreso, impulsando los pedidos de kits de ostomía resistentes a fugas que mejoran la integridad de la piel peristomal. Los fabricantes añaden capas de acoplamiento de hidrocoloide y silicona para aumentar el tiempo de uso y la comodidad, fomentando la adherencia del paciente. Los programas integrados de alta hospitalaria capacitan a los pacientes en el mantenimiento de la bolsa, lo que consolida aún más la demanda recurrente dentro del mercado de bolsas médicas especializadas. Estos desarrollos sostienen el crecimiento de referencia incluso cuando las tasas de procedimientos electivos fluctúan.
Adopción Acelerada de CAPD para la Terapia Renal Domiciliaria
Los pagadores públicos en Asia-Pacífico y América Latina reembolsan cada vez más la diálisis domiciliaria para aliviar la presión sobre las camas de hospitalización y mejorar la calidad de vida. La plataforma Carry Life UF subraya cómo la titulación precisa de glucosa puede aumentar la ultrafiltración y la eliminación de sodio, ayudando a los pacientes a mantenerse en los rangos de fluidos objetivo. Las aplicaciones de capacitación y la telemonitorización mantienen bajas las tasas de complicaciones, lo que lleva a los clínicos a recomendar la Diálisis Peritoneal Ambulatoria Continua en etapas más tempranas del proceso de tratamiento. Los productores de bolsas de solución y drenaje para CAPD se benefician de las políticas de agrupación en kits, que aseguran contratos de suministro plurianuales. En consecuencia, el CAPD continúa siendo la línea de producto de más rápido crecimiento dentro del mercado de bolsas médicas especializadas.
Transición hacia Polímeros Libres de PVC y Reciclables
Los sistemas de salud en Europa y América del Norte exigen portfolios de productos más ecológicos, impulsando ensayos con polihidroxialcanoatos, ácido poliláctico y succinato de polibutileno. Los objetivos de emisiones basados en la ciencia de ConvaTec ilustran cómo los análisis de ciclo de vida configuran ahora las decisiones de abastecimiento. Los primeros modelos muestran que las bolsas de ostomía biodegradables pueden mantener intactas las barreras contra los olores al tiempo que reducen las cargas de incineración. Para mitigar los riesgos de esterilidad, las empresas invierten en aditivos compatibles con gamma a baja temperatura. Los organismos reguladores apoyan el progreso reconociendo los estándares ASTM para resinas de láctido de grado de implante. A medida que más hospitales emiten licitaciones «libres de PVC», los programas de transición de polímeros pasan de la fase piloto a la escala.
Crecimiento de los Modelos de Atención Ambulatoria y Soluciones de Bolsas Digitalizadas
Medicare gastó USD 6,1 mil millones en servicios de centros de cirugía ambulatoria (ASC) para 3,3 millones de beneficiarios de pago por servicio en 2024, poniendo de relieve un cambio estructural fuera de los quirófanos de hospitalización[1]Comisión Asesora de Pagos de Medicare, "Informe al Congreso: Política de Pago de Medicare," medpac.gov. Los centros de cirugía ambulatoria valoran las bolsas de IV e irrigación prerrellenadas y con código de barras que agilizan la rotación de salas y reducen los errores de preparación de medicamentos. Los avances paralelos en la inspección visual asistida por IA y el seguimiento de suministros con etiquetas RFID reducen el desperdicio durante las listas de alto volumen de cirugía ortopédica y gastroenterología. Los fabricantes de dispositivos integran chips de comunicación de campo cercano en los conjuntos de drenaje para que el personal pueda verificar la caducidad y los datos de lote con un escáner de tableta. Estos formatos conectados diferencian las marcas en un mercado de bolsas médicas especializadas moderadamente fragmentado, al tiempo que respaldan el análisis de inventario en tiempo real.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas de reembolso en economías emergentes | -0.4% | Asia-Pacífico, América Latina, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Largos ciclos de aprobación regulatoria para polímeros novedosos | -0.3% | Global, más pronunciado en Europa y América del Norte | Mediano plazo (2-4 años) |
| Precios volátiles de las resinas de grado médico | -0.2% | Cadena de suministro global | Corto plazo (≤ 2 años) |
| Creciente escrutinio ESG sobre dispositivos de un solo uso | -0.3% | Europa y América del Norte, extendiéndose a nivel mundial | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Brechas de Reembolso en Economías Emergentes
Si bien los volúmenes de procedimientos aumentan, muchos aseguradores públicos en regiones de bajos ingresos no reembolsan íntegramente los kits avanzados de ostomía o CAPD, lo que obliga a los pacientes a pagar de su bolsillo cantidades significativas. Las cargas de pago directo reducen la adopción de materiales premium amigables con la piel, lo que amortigue el potencial de ingresos para los proveedores globales. La modernización de los seguros está en marcha, aunque las presiones inflacionarias sobre los presupuestos de salud prolongan las negociaciones de subsidios. Los distribuidores locales suelen preferir las opciones de PVC de bajo costo, frenando la adopción de polímeros más ecológicos. Con el tiempo, los modelos de precios escalonados y los fondos de seguros privados ampliados pueden reducir la brecha, pero en el corto plazo persiste un lastre sobre el mercado de bolsas médicas especializadas.
Plazos Regulatorios Extendidos para Polímeros Novedosos
Las enmiendas al sistema de calidad de la FDA vigentes desde febrero de 2026 se alinean con ISO 13485, pero requieren actualizaciones de expedientes, auditorías de sitios y recalificación de proveedores. Las presentaciones de biocompatibilidad ahora exigen datos granulares de extractables y lixiviables, lo que alarga los ciclos de prueba de laboratorio. Un rigor similar aparece en los expedientes técnicos del Reglamento Europeo de Dispositivos Médicos (MDR), lo que añade carga de trabajo para los lanzamientos interregionales. Los picos en los costos de las resinas y las revisiones ESG más exigentes complican aún más los expedientes de beneficio-riesgo, especialmente para los materiales totalmente compostables. En conjunto, estos factores ralentizan las tasas de renovación de productos en el mercado de bolsas médicas especializadas y elevan los costos de cumplimiento para los productores más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Dominio de la Ostomía ante el Impulso del CAPDLas bolsas de ostomía se mantuvieron como la línea de producto más grande con una cuota del 32,02% del mercado de bolsas médicas especializadas en 2025, ya que las cirugías de cáncer colorrectal y las resecciones por enfermedad inflamatoria intestinal mantuvieron estable la creación de estomas. Los hospitales prefieren películas de barrera multicapa que prolongan el tiempo de uso, reduciendo la incidencia de dermatitis peristomal y disminuyendo las visitas no programadas a clínicas. Los principales fabricantes de equipos originales (OEM) suministran variantes de extremo cerrado y drenables en una amplia gama de tamaños, lo que impulsa las compras a granel bajo contratos de grupos. La innovación continua, que incluye placas base convexas impresas en 3D adaptadas a la anatomía del paciente, mejora la integridad del sello y refuerza la fidelidad a la marca en el mercado más amplio de bolsas médicas especializadas.
El portafolio de bolsas para CAPD, por el contrario, registró la expansión más rápida a una CAGR del 8,23%, reflejando los incentivos de los pagadores para las terapias renales domiciliarias. Las nuevas soluciones bajas en glucosa prolongan la vida de la membrana y amplían la elegibilidad para el tratamiento en poblaciones diabéticas. Las bolsas de doble compartimiento listas para usar minimizan los pasos de conexión, reduciendo el riesgo de peritonitis durante los intercambios. Los centros de fabricación regionales en India y Vietnam acortan los plazos de entrega y protegen la continuidad del suministro durante las escaseces de resinas. A medida que los programas de formación de especialistas clínicos ganan terreno, las curvas de adopción del CAPD imitan las tendencias de las bombas de insulina, señalando un crecimiento sostenido más allá de los grandes centros urbanos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Material:
El PVC Lidera en Medio de una Transición SostenibleEl PVC aseguró el 56,12% del tamaño del mercado de bolsas médicas especializadas en 2025 gracias a las líneas de termosellado establecidas y los costos de material favorables. Los grados libres de ftalatos dominan ahora los nuevos contratos hospitalarios, lo que indica que la cautela regulatoria puede coexistir con la versatilidad mecánica del PVC. No obstante, los marcos de contratación verde institucional impulsan a los proveedores a divulgar los perfiles de aditivos y las vías de eliminación al final de la vida útil. Los productores responden lanzando esquemas de recompra de incineración controlada que monetizan las corrientes de residuos post-uso, protegiendo la cuota a corto plazo.
Los polímeros de base biológica y compostables registraron una CAGR del 11,21%, beneficiándose de los compromisos climáticos de los hospitales y la demanda de los cirujanos de bolsas más ligeras. La aceptación por parte de la FDA de ASTM F2579-18 para los copolímeros de láctido refuerza la confianza en el desempeño a largo plazo del material. Los ensayos en etapas tempranas de obleas de ostomía de succinato de polibutileno muestran propiedades de tracción comparables a las del EVA tradicional, posicionando los grados ecológicos para una implantación más amplia. Los socios de la cadena de suministro invierten en líneas de coextrusión multicapa que fusionan núcleos biodegradables con capas externas de barrera contra la humedad para preservar la integridad del fluido. A medida que las normas de contabilidad de carbono impregnan las licitaciones, el mercado de bolsas médicas especializadas adopta una vía de doble material que equilibra costo, rendimiento y sostenibilidad.
Por Usuario Final:
Los Hospitales como Base, la Atención Domiciliaria se AceleraLos hospitales representaron el 48,05% de los ingresos totales en 2025, ya que los departamentos de compras centralizados priorizaron los contratos a granel que cubren bolsas de ostomía, drenaje y soluciones IV. Los equipos de ingeniería clínica prefieren proveedores con consignación in situ y registros de pedidos pendientes casi nulos, consolidando acuerdos a largo plazo. La integración de etiquetas de medicamentos con código de barras en las bolsas IV premezcladas reduce las tasas de eventos adversos por medicamentos, reforzando la preferencia hospitalaria por ofertas integrales en el mercado de bolsas médicas especializadas.
El canal de atención domiciliaria se expandió a una CAGR del 10,12% a medida que los modelos de atención crónica trasladaron la diálisis, la nutrición parenteral y el drenaje de heridas a entornos residenciales. Las aplicaciones de telecoaching y las bolsas equipadas con sensores permiten a los pacientes rastrear la producción e identificar señales de alerta temprana, apoyando la adherencia. Los pagadores nacionales reembolsan paquetes de equipos que incluyen kits de inicio, entregas mensuales de reposición y contenedores de eliminación, creando ingresos recurrentes predecibles para los fabricantes. El contenido de capacitación traducido a múltiples idiomas locales sustenta la adopción en áreas rurales, mientras que los calentadores portátiles mejoran la comodidad durante los intercambios de CAPD en movimiento. Esta convergencia de tecnología, reembolso y empoderamiento del paciente sostiene un crecimiento de dos dígitos dentro del mercado de bolsas médicas especializadas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Bolsas Médicas Especializadas de América del Norte
América del Norte concentró el 35,82% de los ingresos globales en 2025, respaldada por una sólida cobertura de seguros y ágiles vías de autorización que aceleran la introducción de nuevas bolsas. El auge de los centros de cirugía ambulatoria en la región impulsa la demanda de equipos compactos de anestesia y drenaje adaptados a quirófanos de procedimientos menores, mientras que las interrupciones en fábricas causadas por huracanes ponen de relieve la importancia de la redundancia geográfica en la producción de bolsas intravenosas. La estrategia nacional de Canadá para reducir los plásticos de un solo uso acelera los programas piloto de bolsas de ostomía compostables, y el corredor maquilador de México suministra unidades de PVC de bajo costo tanto a instalaciones nacionales como estadounidenses, reforzando la resiliencia de la cadena de suministro transfronteriza.
Mercado de Bolsas Médicas Especializadas de Asia-Pacífico
Asia-Pacífico registró el crecimiento más rápido con una CAGR del 8,16%, impulsado por el envejecimiento de la población y la expansión de la cobertura sanitaria universal. La contratación basada en volumen de China ejerce presión a la baja sobre los precios de venta promedio; sin embargo, el elevado volumen de unidades preserva los márgenes de los proveedores. La penetración de la hemodiálisis domiciliaria en Japón supera el 15%, generando una demanda temprana de equipos de bolsas de intercambio automatizado con chips RFID. India subsidia los dispositivos de cuidado de estomas para grupos de bajos ingresos a través de planes de seguro estatales, ampliando la base de usuarios de ostomía. Los parques de dispositivos médicos del Sudeste Asiático atraen inversión extranjera directa, fomentando el suministro local de bolsas de infusión y drenaje, y consolidando a la región como un eje de fabricación en el mercado de bolsas médicas especializadas.
Mercado de Bolsas Médicas Especializadas de Europa
Europa sigue siendo un contribuyente estable, con estrictas directivas medioambientales que impulsan la transición del PVC plastificado con DEHP hacia películas reciclables o de base biológica. Los hospitales de Alemania y los países nórdicos incorporan métricas de ciclo de vida en sus licitaciones, premiando a los proveedores con declaraciones validadas de huella de carbono. El reembolso en Francia de las soluciones de nutrición domiciliaria impulsa las ventas de bolsas multicapa de EVA/PP compatibles con la automatización de preparación farmacéutica. El Reino Unido financia estudios piloto sobre bolsas de ostomía inteligentes que transmiten datos del nivel de llenado a enfermeras comunitarias, reduciendo las visitas clínicas no planificadas. En conjunto, la combinación de incentivos de sostenibilidad y reembolsos orientados a la calidad de vida preserva una expansión de dígito medio en el mercado de bolsas médicas especializadas.

Panorama regulatorio
Las bolsas médicas especializadas están reguladas como dispositivos médicos en los principales mercados, con un acceso impulsado por los sistemas de calidad, la documentación técnica y la validación de la barrera estéril y el envasado. En Estados Unidos, el Reglamento del Sistema de Gestión de Calidad de la FDA (QMSR) entró en vigor en febrero de 2026, modificando el 21 CFR Part 820 para alinear las expectativas de gestión de calidad con la norma ISO 13485:2016, lo que afecta los controles de proveedores, la gestión de reclamaciones y la documentación de cambios de diseño para los fabricantes de bolsas y equipos.
En Europa, el Reglamento (UE) 2017/745 (EU MDR) continúa rigiendo la evaluación de conformidad y las obligaciones posteriores a la comercialización para los fabricantes de dispositivos, incluidos los que suministran sistemas de bolsas relacionadas con ostomía, drenaje e infusión. En diciembre de 2025, la Comisión Europea publicó la propuesta COM(2025) 1023 para simplificar y reducir la carga administrativa en el marco del EU MDR y el IVDR, una señal para las empresas que mantienen amplias carteras de configuraciones de bolsas de nicho. En todas las regiones, la validación del envasado sigue siendo un factor determinante clave para el acceso al mercado y el mantenimiento de la esterilidad, y la norma ISO 11607 sirve como marco de consenso reconocido para el rendimiento de la barrera estéril y las pruebas de distribución, lo que a su vez condiciona cambios de materiales como la transición a productos libres de PVC y el uso más amplio de nuevos polímeros.
Panorama Competitivo
El mercado de bolsas médicas especializadas presenta una fragmentación moderada, en la que los cinco principales proveedores representan conjuntamente una parte importante de los ingresos. Baxter International aprovecha una franquicia de terapia de fluidos integrada, registrando USD 10,64 mil millones en ventas globales durante 2024, con el crecimiento en nutrición parenteral y sistemas de infusión sustentando la demanda de bolsas. B. Braun amplía su alcance en el mercado ofreciendo infusiones premezcladas de heparina sódica que simplifican los protocolos de anticoagulación y reducen las cargas de preparación farmacéutica. Fresenius Medical Care capitaliza su red de clínicas de diálisis para agrupar los suministros de CAPD bajo acuerdos plurianuales, estabilizando los volúmenes unitarios a pesar de las fluctuaciones regionales en los reembolsos.
La sostenibilidad genera diferenciación competitiva. ConvaTec duplicó su gasto en I+D en el primer semestre de 2024 para acelerar las películas de barrera de ostomía de bajo carbono y fijó públicamente el objetivo de cero emisiones netas para 2045[3]Convatec Group, "Convatec Interim Results for the Six Months Ended 30 June 2024," convatecgroup.com. La adquisición por parte de BD de una línea de productos de cuidados críticos por USD 4,2 mil millones profundiza su oferta de terapia de infusión, aumentando las sinergias de diseño en los portfolios de IV y drenaje. Las empresas emergentes exploran elastómeros biodegradables para bolsas de estoma pediátricas, mientras que las firmas especializadas emplean la impresión 3D para personalizar la convexidad y mejorar los resultados cutáneos posoperatorios. La digitalización sigue siendo incipiente: solo un puñado de proveedores realizan proyectos piloto con bolsas de drenaje integradas con RFID, aunque los primeros resultados muestran una reducción del inventario del 20%, lo que alienta a los OEM de mayor tamaño a seguir el ejemplo. Con la convergencia del sistema de calidad de la FDA en el horizonte, los actores de escala invierten en plataformas de cumplimiento a nivel empresarial, erigiendo barreras de costos para los competidores más pequeños.
Líderes de la Industria de Bolsas Médicas Especializadas
Baxter International Inc.
Fresenius Medical Care AG & Co. KGaA
Coloplast A/S
B. Braun Melsungen AG
ConvaTec Group plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bolsas Médicas Especializadas
- Ambu
- B. Braun
- Baxter
- Coloplast
- ConvaTec Group plc
- Hollister
- Kawasumi Laboratories
- MacoPharma
- Nolato
- Danaher
- Cardinal Health
- Fresenius
- Beckton Dickinson
- Terumo
- ICU Medical
- Teleflex
- Poly Medicure Ltd.
- Weigao Group Medical Polymer Co.
- Renolit SE
Lea el análisis de las empresas de bolsas médicas especializadas

Oportunidades de mercado y perspectivas futuras
Una oportunidad clara es el rediseño de productos que reduce el uso de materiales mientras se cumplen los requisitos de compras sostenibles hospitalarias, sin debilitar el rendimiento de la barrera. En febrero de 2026, Serres presentó la bolsa de succión quirúrgica Serres Sylva, que la empresa describió como una reducción de residuos de hasta el 40% en comparación con las bolsas de succión blandas estándar, reforzando la demanda de consumibles más ligeros y con menos residuos en entornos de procedimientos que priorizan una preparación rápida y una gestión de fluidos confiable.
La resiliencia de la cadena de suministro y las ampliaciones de capacidad regional también amplían el espacio en blanco para los proveedores capaces de mantener la entrega de soluciones intravenosas y formatos de bolsas relacionados, especialmente a medida que los proveedores impulsan la continuidad tras los eventos de interrupción discutidos en el sector. En julio de 2026, Otsuka ICU Medical LLC anunció una expansión de 500 millones de USD en Austin, Texas, que incluye una nueva instalación de 500.000 pies cuadrados y mejoras en un sitio existente de 700.000 pies cuadrados para avanzar en soluciones intravenosas sin DEHP, destacando dónde los clientes están asumiendo compromisos de volumen y dónde los proveedores competidores pueden necesitar fabricación localizada o doble abastecimiento. La inversión relacionada en capacidades de combinación estéril de fármaco y dispositivo y de ensamblaje respalda aún más las oportunidades para los fabricantes de bolsas y proveedores de componentes posicionados para el envasado de productos combinados, el kitting y los flujos de trabajo de distribución estéril validados, incluido el anuncio de PCI Pharma Services de una inversión en infraestructura superior a 1.000 millones de USD en abril de 2026 en varios campus de EE. UU.
Recent Industry Developments in Mercado de Bolsas Médicas Especializadas
- Julio de 2026: Otsuka ICU Medical LLC anunció una expansión de 500 millones de USD en la fabricación de soluciones intravenosas en Austin, Texas, que incluye una nueva instalación de 500.000 pies cuadrados y mejoras en su sitio existente de 700.000 pies cuadrados. La expansión respalda un mayor suministro nacional de bolsas de solución intravenosa y se alinea con el cambio en las compras hospitalarias hacia formatos sin DEHP.
- Marzo de 2025: Fresenius Medical Care amplió la producción de bolsas de concentrado de bicarbonato seco bibag para hemodiálisis en su fábrica de Jaguariúna, Brasil, respaldada por una línea de producción automatizada de alto nivel. La mayor disponibilidad de formatos de bolsas de concentrado ayuda a los proveedores de diálisis a reducir la intensidad logística frente a las alternativas líquidas y refuerza la posición de la empresa en consumibles vinculada a su presencia en el cuidado renal.
- Mayo de 2024: Coloplast lanzó la gama de bolsas de ostomía SenSura Mio en negro en varios mercados europeos, incluidos Italia, Francia, Dinamarca, Noruega y los Países Bajos. El lanzamiento amplió la elección de productos en torno a la discreción y las preferencias del usuario, añadiendo diferenciación dentro de las carteras de ostomía donde la comodidad, el tiempo de uso y la confianza del paciente influyen en la retención de marca.


Mercado de Bolsas Médicas Especializadas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos por bolsas médicas especializadas diseñadas para uso clínico, donde las bolsas se utilizan para almacenar, recolectar, transportar o administrar fluidos y materiales relacionados en entornos de atención.
Exclusiones de alcance: excluimos las bolsas de envasado de propósito general y las bolsas de consumo no médicas, incluso si se utilizan materiales similares.
Descripción general de la segmentación
- Por Producto
- Bolsas para Fluidos Intravenosos (IV)
- Bolsas de Ostomía
- Bolsas Estériles de Recolección y Drenaje
- Bolsas para Diálisis Peritoneal Ambulatoria Continua (CAPD)
- Bolsas de Anestesia y Reanimación
- Bolsas para Transferencia de Sangre y Componentes Sanguíneos
- Otros
- Por Material
- PVC
- PE y PP
- EVA y Otros Copolímeros
- Silicona y TPU
- Polímeros de Base Biológica / Compostables
- Por Usuario Final
- Hospitales
- Centros Ambulatorios y de Atención Diurna
- Entornos de Atención Domiciliaria
- Centros de Atención a Largo Plazo
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para construir el modelo inicial, primero alineamos el alcance del producto con categorías clínicas ampliamente utilizadas, como bolsas de fluidos intravenosos, bolsas de ostomía, bolsas de CAPD, bolsas de anestesia y reanimación, y bolsas estériles de recolección y drenaje. Luego extrajimos indicadores de salud pública y utilización de fuentes que incluyen la Organización Mundial de la Salud, el Banco Mundial, los Centros para el Control y la Prevención de Enfermedades de EE. UU. y la serie de estadísticas de salud de la OCDE para comprender la intensidad de los procedimientos y la combinación de entornos de atención.
También revisamos señales regulatorias y relacionadas con materiales de fuentes como la base de datos de dispositivos de la FDA de EE. UU., las páginas del marco de dispositivos médicos de la Comisión Europea y publicaciones revisadas por pares que analizan la esterilización, la sustitución del PVC y las tendencias en películas de barrera. Para verificaciones cruzadas, utilizamos informes anuales de empresas y presentaciones para inversores, además de medios de prensa y sitios web de asociaciones reconocidas que informan sobre diálisis, cuidado de ostomías y suministros de infusión. Se utilizaron suscripciones a bases de datos de pago de forma selectiva para finanzas e inteligencia corporativa, seguimiento de noticias y finanzas, búsquedas de patentes y verificaciones a nivel de envíos de importación y exportación, donde el flujo comercial pudiera servir como indicador indirecto. Esta lista no es exhaustiva, y hicimos referencia a muchas otras fuentes públicas para recopilar datos, validar supuestos y aclarar puntos pendientes.
Entrevistas primarias y encuestas
El trabajo primario se centró en confirmar qué consideran realmente los departamentos de compras hospitalarias, los proveedores de suministros de atención domiciliaria y los centros ambulatorios como una bolsa especializada, y en validar los rangos de precios y los cambios de combinación por tipo de bolsa y material. Entrevistamos a una combinación de fabricantes y distribuidores, junto con roles clínicos y de compras que influyen en la demanda, de modo que los impulsores de volumen y las restricciones de adopción pudieran verificarse en todas las regiones.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos (CXOs): 15% | APAC: 48% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 30% | EMEA: 29% |
| Actores más pequeños: 17% | Gerentes: 55% | América: 23% |
Dimensionamiento del mercado y previsión
El dimensionamiento del mercado utilizó un enfoque descendente en el que la actividad de atención al paciente y los grupos de procedimientos se tradujeron en demanda anual de bolsas, y luego se valoraron utilizando rangos de venta típicos por categoría de bolsa y material. En la práctica, el modelo utiliza variables como la adopción de diálisis e infusión domiciliaria, la prevalencia de ostomías y la frecuencia de reemplazo, los ingresos hospitalarios y los volúmenes quirúrgicos, el cambio del PVC hacia poliolefina o EVA, y la combinación de entornos de atención entre hospitales y centros ambulatorios.
Para mantener totales realistas, corroboramos los resultados con aproximaciones ascendentes selectivas, incluidas verificaciones muestreadas de ASP por volumen para tipos clave de bolsas y comentarios de canal sobre los desgloses de combinación, y luego ajustamos por brechas de datos donde el suministro local más pequeño no es totalmente visible. Para la previsión, se utilizó el análisis de escenarios porque la utilización y la sustitución de materiales no avanzan de manera lineal. Las trayectorias de los escenarios se anclaron a las opiniones de expertos sobre reembolso, prioridades de control de infecciones y expansión de capacidad regional.
Validación de datos y ciclo de actualización
Los resultados se compararon con señales de demanda independientes, incluidos los volúmenes de procedimientos, la expansión de los entornos de atención y los cronogramas de conversión de materiales, y luego se revisaron para detectar cambios abruptos que no se alinearan con las condiciones conocidas. Cuando un resultado a nivel de país parecía desalineado con su huella clínica, se revisaron los supuestos y, cuando fue necesario, se volvió a contactar a los encuestados para confirmar precios, tasas de uso o mapeo de productos.
Antes de la aprobación final, el modelo y el informe pasan por revisiones de analistas en varias etapas para mantener alineadas las verificaciones aritméticas, la coherencia de unidades y las consolidaciones regionales. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos significativos, y se completa una revisión final antes de la entrega para que los clientes reciban la vista más reciente actualizada.
Tamaño del mercado de bolsas médicas especializadas de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras de mercado publicadas para las bolsas médicas especializadas pueden diferir porque el término se utiliza de manera distinta entre los estudios, y porque algunos modelos parten de las ventas de dispositivos mientras que otros parten de la demanda clínica. También aparecen diferencias cuando las previsiones asumen cambios rápidos de materiales, un crecimiento agresivo de la atención domiciliaria, o cuando el momento de la conversión de divisas se maneja de manera inconsistente.
Las principales fuentes de discrepancia suelen provenir de las reglas de alcance y conteo, especialmente si las bolsas de fluidos intravenosos, las bolsas de CAPD, las bolsas de anestesia y reanimación, y las bolsas estériles de recolección y drenaje se incluyen todas bajo un mismo paraguas, y si los ingresos se contabilizan a nivel de fabricante o más abajo en el canal. Algunas estimaciones también reportan un delta de crecimiento en lugar de un valor de mercado completo, lo que dificulta la comparación sin reconstruir la base. El mapeo claro de productos y las verificaciones de precio por combinación reducen esta dispersión. Por ello, el modelo mantiene fuera las categorías de envasado adyacentes y vincula los totales a las señales de uso y precios, una elección aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 10,86 mil millones de USD (2026) | |
| Revista Comercial A | 3,77 mil millones de USD (2024) | Utiliza una definición más restringida que enfatiza grupos selectos de bolsas especializadas y parece excluir varias categorías de alto volumen, lo que reduce el total antes de aplicar cualquier crecimiento. |
| Informe Sectorial B | 7,80 mil millones de USD (2029) | Presenta una cifra de crecimiento incremental durante un período y la combina con una CAGR independiente, por lo que el valor total del mercado depende de un tamaño inicial asumido y de la reconciliación del alcance y del momento de la conversión de divisas. |
La tabla indica que la mayor parte de la dispersión se explica por cómo se define el conjunto de productos y si la cifra publicada es un valor de mercado completo o una cifra de crecimiento del período. Cuando los datos se vinculan a la actividad de atención, la frecuencia de reemplazo y rangos de precio por combinación realistas, el valor de mercado resultante se vuelve más fácil de rastrear y replicar entre geografías y años.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de bolsas médicas especializadas en 2026?
El tamaño del mercado de bolsas médicas especializadas alcanzó USD 10,86 mil millones en 2026 y se prevé que continúe creciendo.
¿Qué categoría de producto lidera las ventas?
Las bolsas de ostomía generaron los mayores ingresos, representando una cuota del 32,02% en 2025.
¿Cuál es la categoría de producto de más rápido crecimiento?
Las bolsas para CAPD se expanden a una CAGR del 8,23% a medida que los pagadores fomentan la terapia renal domiciliaria.
¿Qué región muestra el crecimiento más sólido?
Asia-Pacífico registra el ascenso más rápido, proyectado a una CAGR del 8,16% hasta 2031, respaldado por un acceso más amplio a la atención sanitaria.
¿Cómo está configurando la sostenibilidad las decisiones de compra?
Los hospitales demandan cada vez más bolsas reciclables o libres de PVC, impulsando un crecimiento de dos dígitos en los volúmenes de polímeros de base biológica.
¿Quiénes son los principales líderes del mercado?
Baxter International, B. Braun, Fresenius Medical Care, BD y ConvaTec conforman colectivamente el núcleo del conjunto competitivo.
Última actualización de la página el:



