
Tamaño y Participación del Mercado de Software como Servicio
Análisis del Mercado de Software como Servicio por Mordor Intelligence
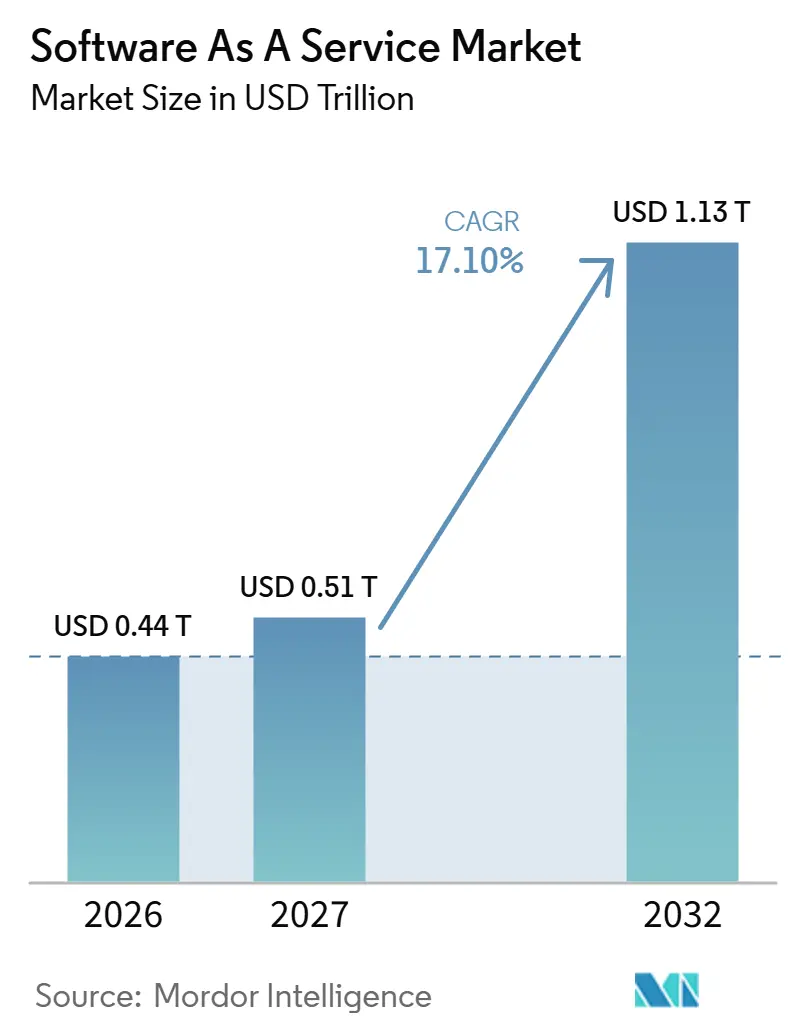
El tamaño del mercado de software como servicio fue valorado en 435,4 mil millones de USD en 2026 y se estima que crecerá desde 511,8 mil millones de USD en 2027 hasta alcanzar 1,13 billones de USD en 2032, con una CAGR del 17,1% durante el período de previsión (2027-2032).
El diseño de plataformas nativas de la nube y la funcionalidad de IA de pago amplían los servicios que los proveedores pueden monetizar dentro de las aplicaciones empresariales existentes. Las obligaciones contractuales sensibles a la ubicación para clientes financieros cubiertos en la Unión Europea, incluida Alemania, añaden trabajo de coordinación cuando los proveedores modifican sus acuerdos de entrega. La fricción en la migración puede limitar la captación de nuevos clientes, ya que los compradores se enfrentan a posibles pérdidas de datos y a procedimientos de cambio prolongados. Dado que la fricción en la migración puede restringir la captación de nuevos clientes y las obligaciones de notificación de ubicación añaden trabajo cuando cambian los acuerdos de entrega, vender funcionalidad de pago dentro de cuentas establecidas ofrece a los proveedores una vía de crecimiento que evita el cambio a un nuevo proveedor.
Conclusiones Clave del Informe
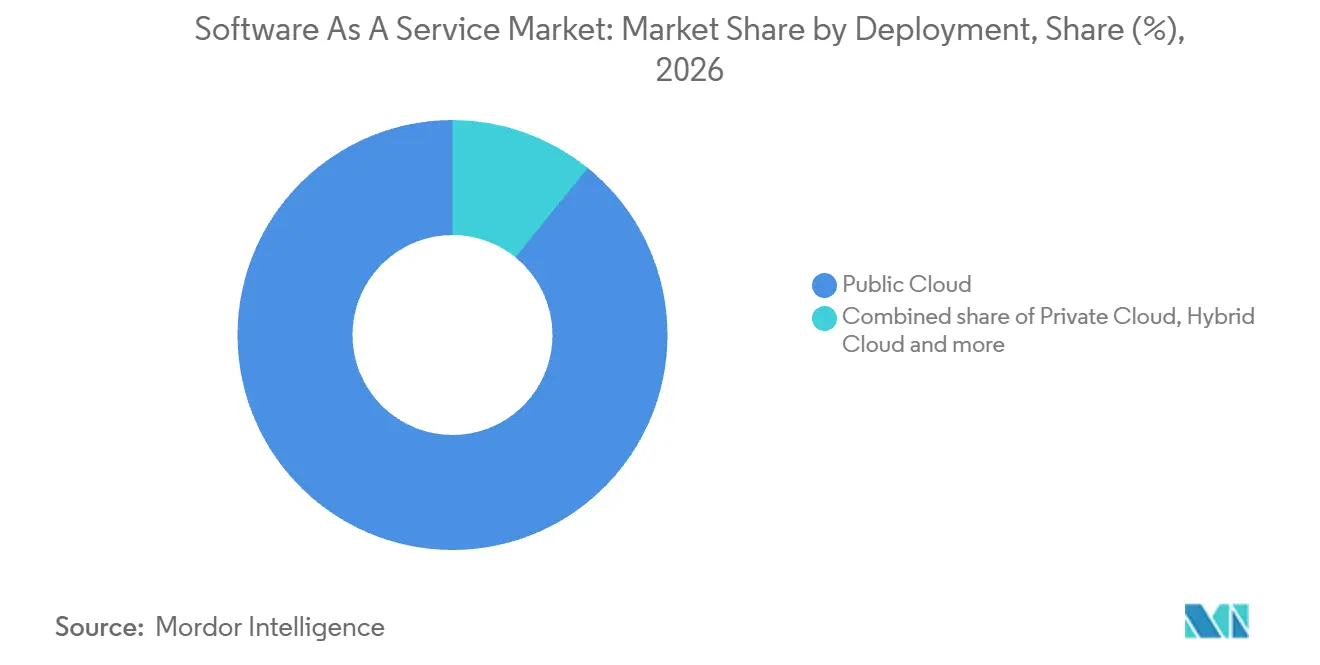
- Por implementación, la nube pública mantuvo una participación del 89,17% en el mercado de software como servicio en 2026, mientras que se prevé que la nube híbrida sea el segmento de mayor crecimiento con una CAGR del 21,3% durante 2027-2032.
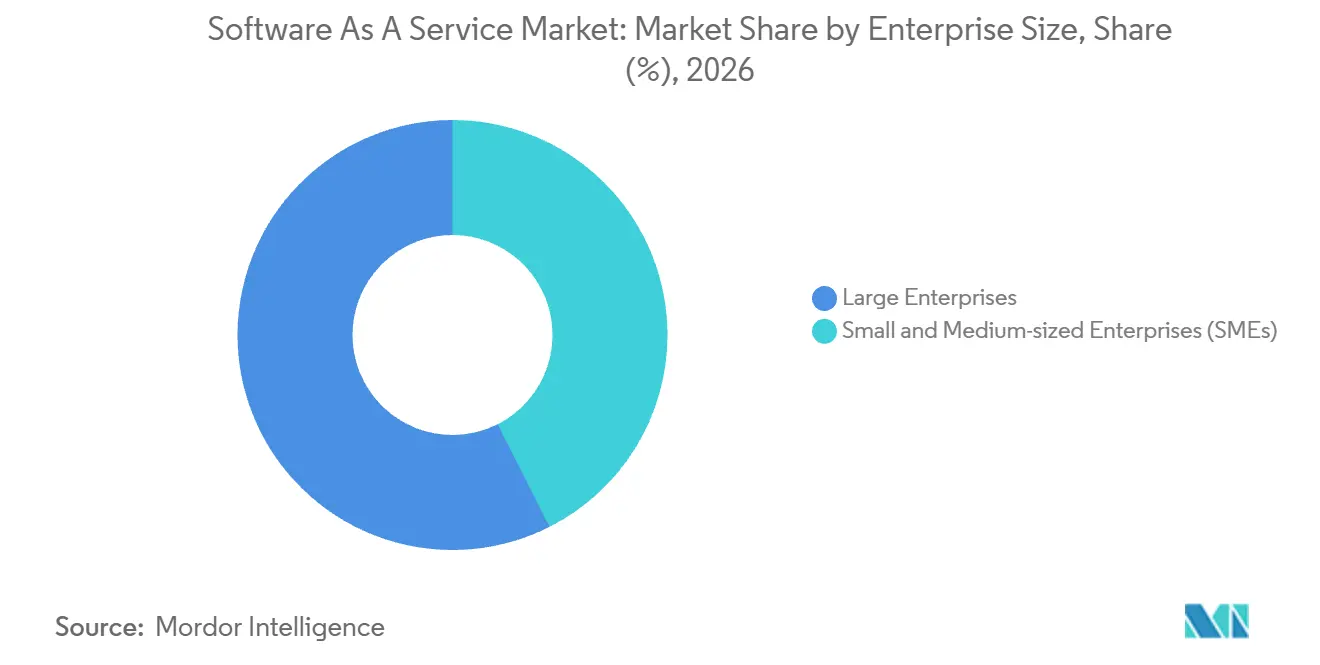
- Las grandes empresas lideraron la categoría de tamaño empresarial con una participación del 57,46% en el tamaño del mercado de software como servicio en 2026, y se proyecta que las pymes se expandan más rápidamente con una CAGR del 18,8% durante 2027-2032.
- Entre los tipos de aplicaciones, se prevé que el segmento de seguridad y cumplimiento normativo crezca más rápido con una CAGR del 23,6% durante 2027-2032, mientras que la Gestión de Relaciones con el Cliente mantuvo la mayor participación de ingresos con un 24,16% en 2026.
- Los precios basados en suscripción lideraron la categoría de modelo de precios con el 67,14% de los ingresos en 2026, ya que se prevé que los precios basados en uso/pago por uso crezcan más rápido con una CAGR del 27,1% durante 2027-2032.
- Entre los verticales de usuarios finales, TI y telecomunicaciones lideró con el 22,25% de los ingresos en 2026, y se prevé que el vertical de salud y ciencias de la vida crezca más rápido con una CAGR del 22,4% durante 2027-2032.
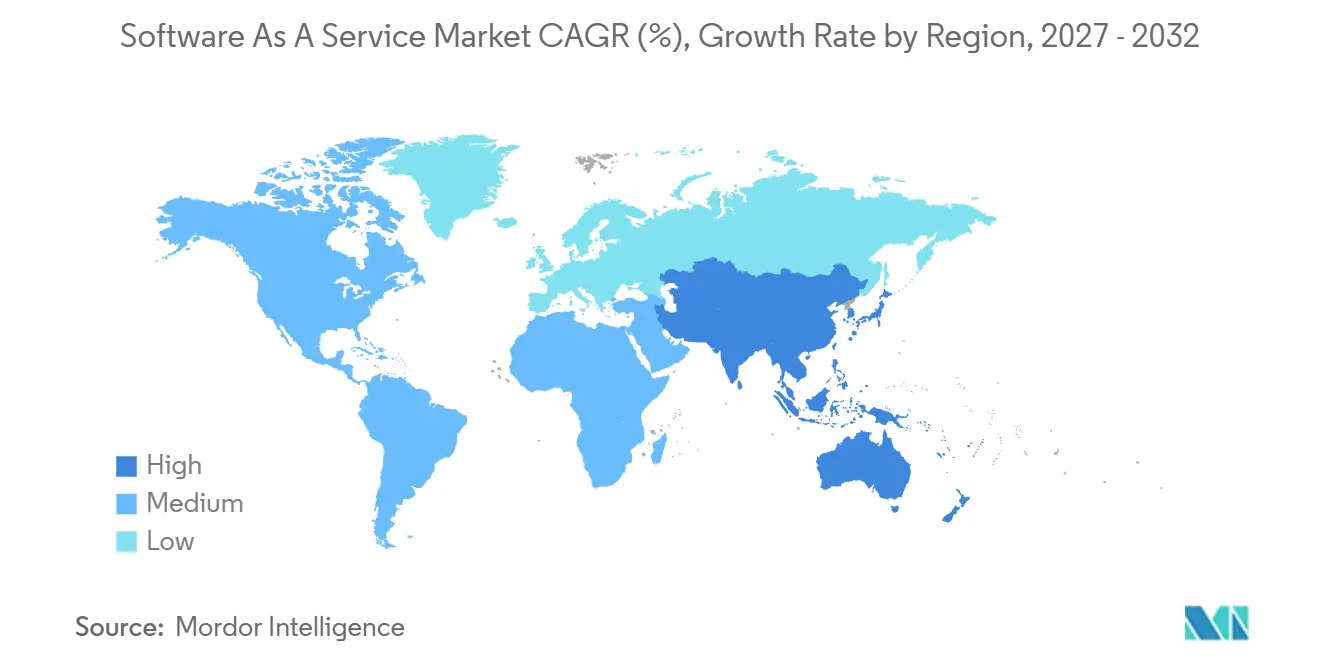
- Geográficamente, se prevé que Asia-Pacífico crezca más rápido con una CAGR del 18,4% durante 2027-2032, mientras que América del Norte lideró con el 42,48% de los ingresos en 2026.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de arquitecturas nativas de la nube | +5.5% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápida digitalización de las pymes tras la COVID | +4% | La Unión Europea | Corto plazo (≤ 2 años) |
| Menores costes iniciales frente a las licencias locales | +3.5% | El Reino Unido | Corto plazo (≤ 2 años) |
| Extensiones de ingresos habilitadas por IA generativa | +5% | El Reino Unido | Corto plazo (≤ 2 años) |
| Software como Servicio de ultrabaja latencia entregado en el borde | +1.5% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de cumplimiento normativo en contabilidad de carbono | +1% | El Reino Unido | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de arquitecturas nativas de la nube
La aplicación compartida de seguridad puede facilitar la extensión de una plataforma de Software como Servicio distribuida sin necesidad de reconstruir los controles para cada servicio. Salesforce declaró en noviembre de 2025 que su perímetro Hyperforce procesó más de 20 billones de transacciones anuales en 17 países y 25 regiones. La empresa implementó una malla de servicios con proxies sidecar, situando la aplicación de seguridad en la plataforma en lugar de en los servicios individuales. Su diseño autenticó, autorizó y cifró cada conexión de forma predeterminada, con TLS mutuo para cada llamada entre servicios. En las encuestas de la CNCF, las organizaciones de usuarios finales que reportaron técnicas nativas de la nube para gran parte o casi toda su actividad de desarrollo e implementación totalizaron el 54% en 2023, el 60% en 2024 y el 59% en 2025. Esa base arquitectónica instalada crea una apertura para aplicaciones adicionales de Software como Servicio respaldadas por controles de plataforma compartidos en lugar de servicios asegurados por separado.
Rápida digitalización de las pymes tras la COVID
La digitalización de los empleadores más pequeños se está extendiendo hacia el ERP en la nube de pago, creando una apertura específica por aplicación para los proveedores de software empresarial. De 2023 a 2025, la proporción de empresas de la UE con entre 10 y 49 empleados que utilizaban software ERP como servicio en la nube de pago aumentó del 9,82% al 13,36%. Para las empresas de la UE con entre 50 y 249 empleados, la proporción correspondiente aumentó del 19,37% al 26,14% entre 2023 y 2025. El incremento en ambas categorías de tamaño muestra que la adopción se extiende a diferentes escalas de empleadores. La mayor tasa de uso entre los empleadores medianos respalda una propuesta comercial diferente a la del segmento de pequeños empleadores con menor penetración. El segmento de pequeños empleadores con menor uso deja más margen para la primera adopción, mientras que las empresas medianas proporcionan una base de clientes de ERP en la nube más consolidada.
Menores costes iniciales frente a las licencias locales
Para una pequeña empresa que puede permitirse un cargo mensual por aplicación pero no un gran pago de licencia local, los precios de entrada por suscripción pueden convertir una compra diferida en un pedido de software. El mecanismo de demanda es el menor compromiso inicial necesario para comenzar a utilizar una aplicación definida, dejando los pagos de suscripción posteriores vinculados al acceso continuo. Un propietario que introduce una única aplicación empresarial puede, por tanto, evaluar su utilidad antes de comprometer gasto en usuarios o funciones adicionales. Para el proveedor, ese alcance de entrada más reducido crea una relación de pago inicial que puede expandirse mediante suscripciones elegidas por separado. El beneficio comercial es el acceso a compradores excluidos por el pago inicial de la licencia, con la expansión dependiente de la utilidad demostrada de la aplicación.
Extensiones de ingresos habilitadas por IA generativa
La IA generativa crea una relación de software de pago adicional cuando los compradores añaden funcionalidad de IA a las aplicaciones utilizadas para el trabajo del conocimiento. Microsoft reportó más de 30 millones de puestos de pago de Microsoft 365 Copilot en el cuarto trimestre del ejercicio fiscal 2026, con adiciones netas de puestos que más que duplicaron el crecimiento trimestre a trimestre.[1] Salesforce reportó ingresos recurrentes anuales de Agentforce superiores a 1,5 mil millones de USD, con un crecimiento superior al 240% interanual en el segundo trimestre del ejercicio fiscal 2027. Esa medida incluye las ofertas de IA de Salesforce, Slackbot y Headless 360. Las extensiones de IA de pago pueden, por tanto, ampliar el alcance comercial de una aplicación sin requerir que el cliente reemplace el software principal, convirtiendo la funcionalidad adicional en una fuente de demanda junto con la adopción de nuevas aplicaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Barreras de soberanía de datos y cumplimiento normativo | -1.5% | La Unión Europea | Mediano plazo (2-4 años) |
| Dependencia del proveedor y costes de cambio | -1% | La Unión Europea | Mediano plazo (2-4 años) |
| Escrutinio de FinOps que frena la proliferación de Software como Servicio | -0.5% | Países de toda Europa | Corto plazo (≤ 2 años) |
| Mandatos de nube verde que elevan los costes | -0.5% | A nivel nacional en Alemania | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Barreras de soberanía de datos y cumplimiento normativo
Los proveedores de Software como Servicio que atienden a entidades financieras de la UE cubiertas se enfrentan a obligaciones contractuales relativas a las ubicaciones de prestación de servicios y tratamiento de datos. A partir del 17 de enero de 2025, los contratos de servicios TIC para entidades financieras de la UE cubiertas deben identificar las ubicaciones de prestación de servicios y tratamiento de datos, incluido el almacenamiento.[2] Dichos contratos deben exigir al proveedor que notifique con antelación si prevé cambiar las ubicaciones. La disposición sobre ubicación abarca las regiones o países donde se prestan las funciones contratadas o subcontratadas y los servicios TIC. Coordinar los cambios de entrega en el marco de estos compromisos con los clientes puede añadir trabajo de cumplimiento normativo cada vez que un proveedor reorganiza su huella de servicio. La subcontratación no elimina esa obligación de notificación al cliente, dejando al proveedor de la aplicación con trabajo de cumplimiento normativo cuando el cambio de ubicación propuesto se origina en la cadena ascendente.
Dependencia del proveedor y costes de cambio
Los costes de cambio de Software como Servicio en la UE implican la capacidad de trasladar datos y aplicaciones, así como el precio de la salida. La Comisión Europea identifica cargos elevados, procedimientos prolongados y barreras de interoperabilidad cuando los clientes cambian de servicios de tratamiento de datos de la UE, incluido el Software como Servicio. Los problemas de interoperabilidad pueden resultar en la pérdida de datos y aplicaciones. Los proveedores de Software como Servicio cubiertos deben ofrecer interfaces abiertas y, como mínimo, exportar datos en un formato legible por máquina de uso común. El riesgo de perder información puede, no obstante, hacer que una alternativa nominalmente más barata resulte costosa de adoptar. Los procedimientos de cambio prolongados agravan el riesgo de información, dejando a los clientes de la UE expuestos a retrasos en la migración incluso cuando una suscripción de reemplazo cuesta menos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Implementación:
Contratos de Nube Pública y Entornos HíbridosLa nube pública representó una participación del 89,17% en el tamaño del mercado de software como servicio en 2026, convirtiéndola en el segmento más grande. En el primer trimestre de 2026, Tyler Technologies señaló que casi todos sus nuevos contratos de Software como Servicio con clientes se implementaron en la nube pública. Ese patrón de contratación sitúa las decisiones de implementación en la etapa de nuevas cuentas, donde un proveedor puede alinear su oferta comercial con un enfoque de entrega repetible. Concentrar los nuevos contratos en torno a este modelo puede permitir que la experiencia especializada en implementación de nube pública respalde a clientes sucesivos, creando una base operativa para una mayor adopción de aplicaciones.
La nube híbrida es el segmento de mayor crecimiento, con una CAGR proyectada del 21,3% durante 2027-2032. La encuesta de Parallels de 2026 encontró que el 33% de los encuestados profesionales de TI reportaron cargas de trabajo organizacionales tanto en instalaciones locales como en una nube, su definición de nube híbrida. Los encuestados abarcaron Estados Unidos, el Reino Unido, Alemania y otros países. Ese entorno de cargas de trabajo mixtas ofrece a los proveedores de Software como Servicio una oportunidad de aplicación dentro de organizaciones que conservan recursos locales, con decisiones de implementación relevantes para cómo sus ofertas encajan en las operaciones existentes. La coexistencia da a los proveedores acceso a compradores de software en la nube que conservan cargas de trabajo locales, sin hacer de la migración completa de cargas de trabajo una condición de adopción.

Por Tamaño de Empresa:
Grandes Cuentas y Acceso de las Pymes a las AplicacionesLas grandes empresas representaron una participación del 57,46% en el mercado de software como servicio en 2026, convirtiéndolas en el segmento más grande. En agosto de 2026, Workday señaló que más del 65% de las empresas de la lista Fortune 500 utilizaban su plataforma empresarial para RR. HH., finanzas y TI. Atender funciones en estas áreas ofrece a un proveedor de plataforma varios puntos de entrada de aplicaciones dentro de un mismo cliente corporativo, lo que puede hacer que la cuenta sea más valiosa que su posición en un total de recuento de clientes.
Las pequeñas y medianas empresas (pymes) forman el segmento de mayor crecimiento, con una CAGR proyectada del 18,8% durante 2027-2032. En 2025, el 52% de las pymes de la UE con entre 10 y 249 empleados compraron servicios de computación en la nube, que incluyen software, capacidad de cómputo y almacenamiento. Estos servicios dan a las empresas acceso a recursos informáticos de terceros en lugar de construir o ampliar su propia infraestructura de TI. En este segmento, la oportunidad comercial puede incluir la adición de aplicaciones a una relación de nube de pago existente, así como atender a empleadores más pequeños que se alejan de la infraestructura autoaprovisionada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Aplicación:
Alcance de la Gestión de Relaciones con el Cliente y Expansión de la Seguridad de IdentidadLa gestión de relaciones con el cliente fue el segmento más grande, con el 24,16% de los ingresos en 2026. HubSpot reportó 306.446 clientes para su plataforma de clientes, que incluye Smart CRM y múltiples centros de interacción, a 30 de junio de 2026. Esto le da a HubSpot más de una vía funcional hacia una relación con el cliente, al tiempo que sitúa la Gestión de Relaciones con el Cliente dentro de una oferta más amplia de interacción con el cliente. La elección del comprador entre una Gestión de Relaciones con el Cliente dedicada y una plataforma de cliente más amplia depende en parte del valor de consolidar varias funciones de interacción en una sola relación.
Las aplicaciones de seguridad y cumplimiento normativo forman el segmento de mayor crecimiento, con una CAGR proyectada del 23,6% durante 2027-2032. Para el segundo trimestre fiscal 2027, finalizado el 31 de julio de 2026, el proveedor de seguridad de identidad SailPoint reportó 847 millones de USD en ingresos recurrentes anuales de Software como Servicio, un aumento del 36% interanual.[3] Esa medida anualiza el valor de los contratos de Software como Servicio en la fecha de medición. Su recuento de clientes de Software como Servicio creció un 16% interanual, y los ingresos recurrentes anuales por cliente de Software como Servicio aumentaron un 17% hasta superar los 400.000 USD en el mismo trimestre. La expansión de la seguridad de identidad en este ejemplo combinó una mayor cobertura de clientes con un mayor valor de contrato anualizado por cuenta, ampliando la base comercial del proveedor en 2 dimensiones.
Por Modelo de Precios:
Contratos Recurrentes y Consumo FlexibleLos precios basados en suscripción fueron el segmento más grande, representando el 67,14% de los ingresos en 2026. Salesforce reportó 39,4 mil millones de USD en ingresos por suscripción y soporte en el ejercicio fiscal 2026, aproximadamente el 95% de los ingresos totales y un aumento del 10% interanual. La medida incluye tarifas de suscripción a servicios en la nube, licencias de software por plazo y soporte, con las licencias por plazo representando aproximadamente el 6% de la categoría. El crecimiento provino principalmente de nuevos clientes, actualizaciones y suscripciones adicionales de clientes existentes, mientras que los precios no fueron un factor determinante significativo. Esto ilustra un modelo de ingresos recurrentes en el que la captación de cuentas y los compromisos de aplicaciones ampliados pueden contribuir al crecimiento junto con la relación de suscripción original.
Los precios basados en uso/pago por uso son el segmento de mayor crecimiento, con una CAGR proyectada del 27,1% durante 2027-2032. En 2025, la plataforma de Software como Servicio de observabilidad y seguridad de Datadog ofrecía suscripciones de uso comprometido entregadas según el uso y suscripciones mensuales basadas en el uso. La mayor parte de sus ingresos provenía de suscripciones anuales, y los acuerdos vinculados al uso eran una de las estructuras comerciales disponibles. El ejemplo separa el plazo de una relación con el cliente de la actividad utilizada para determinar el cargo. El mayor crecimiento previsto parte de una base de mercado más pequeña que los precios basados en suscripción, con Datadog ilustrando cómo los cargos vinculados al uso pueden expandirse dentro de una relación de suscripción continua.
Por Vertical de Usuario Final:
Aplicaciones en la Nube y Sistemas Clínicos AlojadosTI y telecomunicaciones fue el segmento de usuario final más grande, con el 22,25% de los ingresos en 2026. En 2025, el 44,59% de las empresas de información y comunicación de la UE con al menos 10 empleados en actividades encuestadas utilizaron software de Gestión de Relaciones con el Cliente como servicio en la nube de pago. Entre la misma población, el 33,06% utilizó aplicaciones de software ERP como servicio en la nube de pago en 2025. Vender a estas empresas implica abordar las funciones internas de gestión de clientes y planificación, lo que ofrece a los proveedores de aplicaciones puntos de entrada diferenciados dentro de un sector que también suministra tecnología.
El segmento de mayor crecimiento es el de salud y ciencias de la vida, con una CAGR proyectada del 22,4% durante 2027-2032. El Hollywood Presbyterian Medical Center cambió al historial clínico electrónico de Software como Servicio nativo de la nube de Altera Digital Health, Paragon Denali, en agosto de 2026. El 28 de abril de 2025, la Junta de Supervisores del Condado de Contra Costa autorizó la ejecución de un contrato con Epic Hosting, LLC, para software de historiales clínicos electrónicos alojados, mantenimiento y soporte para Contra Costa Health. El período de servicio autorizado va del 1 de abril de 2025 al 31 de marzo de 2029. Estos ejemplos sitúan el soporte continuo junto a la funcionalidad clínica alojada, creando un rol de servicio que se extiende más allá del cambio de software.
Análisis Geográfico
Mercado de Software como Servicio en América del Norte
América del Norte mantuvo una participación del 42,48% en el tamaño del mercado de software como servicio en 2026. Servicios Públicos y Adquisiciones de Canadá adjudicó a Cornerstone on Demand un contrato de Software como Servicio de Saba Cloud para la Red de Aprendizaje de Defensa del Departamento de Defensa Nacional. La entrega se especificó para la Región de la Capital Nacional durante 24 meses, del 27 de julio de 2025 al 26 de julio de 2027. La compra muestra cómo un departamento de defensa puede adquirir Software como Servicio para una función de aprendizaje especializada, creando una oportunidad para el proveedor a nivel de programa.
Mercado de Software como Servicio en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR proyectada del 18,4% durante 2027-2032. En Australia, el proveedor de software de contabilidad en la nube Xero reportó un crecimiento del 20% en los ingresos operativos en el ejercicio fiscal 2026, que finalizó el 31 de marzo de 2026, impulsado por una base de clientes en crecimiento, una mayor actividad de pago de facturas y cambios de precios. El crecimiento en moneda constante fue del 19%, mientras que un dólar neozelandés más débil frente al dólar australiano tuvo un pequeño efecto favorable en el resultado reportado. La combinación operativa de Xero incluía tarifas mensuales recurrentes de software e ingresos por servicios relacionados, por lo que el crecimiento de clientes y la actividad de pagos ofrecen formas separadas de ampliar una relación de contabilidad.
En Brasil, el Software como Servicio fue el modelo de ingresos más utilizado entre las startups mapeadas por Sebrae, una organización privada sin fines de lucro que apoya a las pequeñas empresas, con un 39,1% en datos recopilados hasta diciembre de 2025. En Europa, las empresas de la UE con al menos 10 empleados en actividades encuestadas utilizaron ERP en la nube de pago en un 30,1% y Gestión de Relaciones con el Cliente en un 27,9% en 2025, estableciendo una base de compradores para los proveedores de aplicaciones. En Oriente Medio, Cerillion anunció una transformación del software de soporte a operaciones y negocios de Omantel en abril de 2026, con entrega planificada a través de Cerillion Cloud alojado en Oman Data Park. En África, la Agencia Nacional de Desarrollo de Sudáfrica adjudicó a Just Dynamics Software Solutions 36 meses de mantenimiento, soporte y optimización de integración para su entorno de Software como Servicio de Microsoft Dynamics 365 Business Central en diciembre de 2025. La implementación alojada planificada de Omán y el contrato de soporte de Sudáfrica en torno a un entorno de Software como Servicio existente favorecen diferentes capacidades de entrega local.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un procesador de Software como Servicio empresarial que gestiona datos personales de clientes y entrega transfronteriza. La seguridad contractual, los mecanismos de transferencia y la responsabilidad sobre la información del cliente determinan el trabajo comercial asociado a una relación de aplicación. Las diferencias relevantes incluyen las obligaciones del contrato con el cliente, los canales de exportación condicionales y los pasos de aprobación adicionales para los flujos de datos cubiertos.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China | Arabia Saudita | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comercio (FTC) | ANPD | Autoridades de protección de datos a nivel estatal | Administración del Ciberespacio de China (CAC) | Autoridad Saudita de Datos e IA (SDAIA) | Regulador de Información |
| Instrumentos clave o dirección | Norma de Salvaguardas de la FTC, 16 CFR Parte 314 | LGPD; Resolución 19/2024; reconocimiento de adecuación de la UE en 2026 | Contratos de procesador bajo el RGPD; propuesta de reglamento digital ómnibus de la UE pendiente | Disposiciones transfronterizas de 2024; medidas de certificación de exportación de 2026 | Ley de Protección de Datos Personales; reglamentos de implementación y transferencia | Secciones 21 y 72 de la POPIA |
| Efecto comercial | Los clientes financieros bajo la jurisdicción de la FTC deben contratar las salvaguardas del proveedor y realizar una supervisión basada en el riesgo | Los responsables del tratamiento verifican la base y el mecanismo de transferencia internacional; los encargados del tratamiento suministran la información necesaria | Los responsables del tratamiento especifican las obligaciones del encargado en contratos vinculantes | Las exportaciones de datos cubiertos siguen los canales de evaluación, contrato estándar o certificación aplicables, sujetos a exenciones | Los responsables del tratamiento deben cumplir las condiciones de seguridad, minimización y privacidad para las transferencias internacionales de datos personales | Las partes responsables utilizan contratos escritos para la seguridad del operador; los operadores les notifican de inmediato cuando existan motivos razonables para creer que se ha producido un acceso o adquisición no autorizada de datos personales |
| Atractivo normativo actual | Medio | Medio | Medio | Bajo | Medio | Medio |
| Dirección futura del atractivo normativo | Sin cambios | Flexibilización | Flexibilización | Sin cambios | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | ||||||
La supervisión de proveedores basada en el riesgo en Estados Unidos, los canales de exportación dependientes del volumen en China y las transferencias de procesamiento central condicionales en Arabia Saudita respaldan la continuidad en sus respectivos marcos. La propuesta de reglamento digital ómnibus de la Comisión Europea, que simplificaría las normas digitales de la UE aplicables en Alemania, y el reconocimiento por parte de la ANPD en 2026 de la Unión Europea como adecuada para las transferencias cubiertas desde Brasil respaldan la flexibilización, con las responsabilidades existentes del contrato de procesador y otras responsabilidades de la LGPD continuando. Los contratos escritos de seguridad del operador de Sudáfrica y las obligaciones de notificación inmediata sustentan su calificación actual. El Regulador de Información de Sudáfrica describió propuestas en consideración en agosto de 2026 que reemplazarían el período de gracia de la notificación de aplicación con multas inmediatas, y tiene previsto presentar las enmiendas propuestas a la POPIA al Ministro para su consideración en el cuarto trimestre de su año de desempeño 2026/27.
Etapas de la Cadena de Valor
La comparación sigue la capacidad en la nube, la provisión de aplicaciones y la implementación para el cliente para mostrar dónde los proveedores obtienen ingresos a lo largo de una relación de servicio de Software como Servicio. Salesforce identifica la capacidad de los hiperescaladores y el espacio de coubicación arrendado entre sus dependencias ascendentes. El suministro de alojamiento y la experiencia en aplicaciones se encuentran en relaciones comerciales separadas, lo que deja los ingresos por suscripción como un componente de las ganancias de la cadena. La implementación y la optimización continua crean otro rol de servicios en torno a la implementación para el cliente, ilustrado por el trabajo de Accenture con Salesforce.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Provisión de capacidad en la nube | Proveedores de servicios en la nube como Microsoft | Ingresos por servicios en la nube | Dependencia de la capacidad de alojamiento asignada | Calificar fuentes de capacidad alternativas |
| Provisión de aplicaciones | Proveedores de aplicaciones en la nube como Microsoft, Salesforce | Ingresos por suscripciones y soporte de aplicaciones | Mantenimiento de la capacidad de ingeniería de aplicaciones | Documentar las operaciones de la aplicación y ampliar la cobertura del equipo capacitado |
| Implementación y optimización | Socios de implementación como Accenture | Ingresos por consultoría y servicios de implementación | Carga de trabajo de implementación específica del proyecto | Estandarizar las tareas de proyecto repetibles y mantener la capacidad de optimización posterior al lanzamiento |
| Fuente: Mordor Intelligence | ||||
La relación de aplicación y la relación de implementación pueden situar los ingresos en diferentes empresas. Los servicios de implementación y optimización dan a los integradores como Accenture un rol de generación de honorarios distinto de los ingresos por suscripción y soporte de Salesforce. La expansión liderada por socios separa la oportunidad de atender a más cuentas de la oportunidad de retener el gasto de implementación de cada cuenta.
Panorama Competitivo
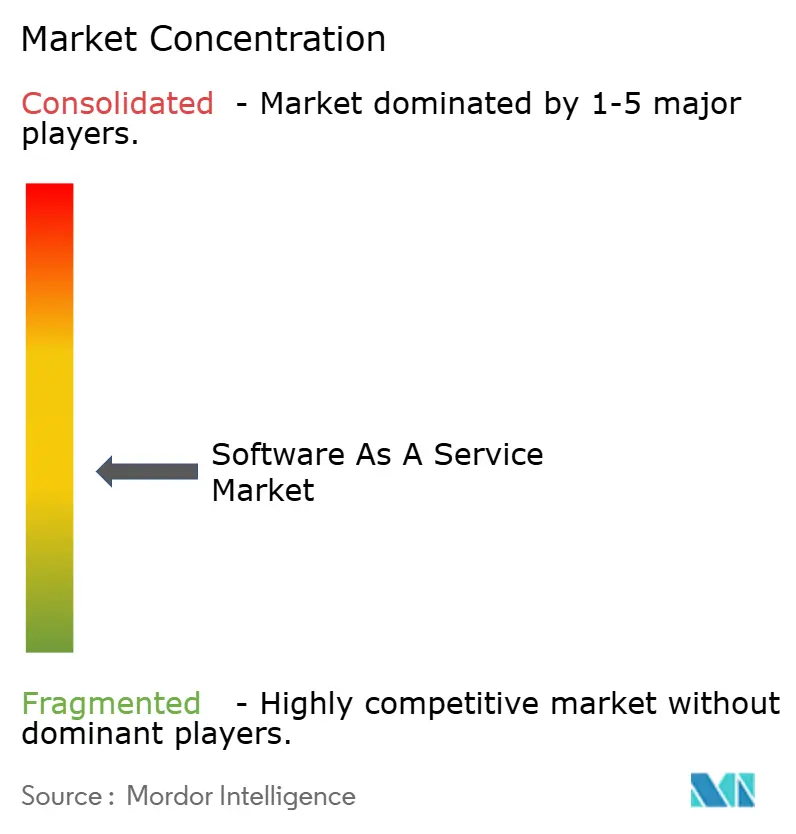
El campo competitivo combina varios grandes portafolios de aplicaciones con canales de reventa, dejando espacio para los especialistas junto a Microsoft, Salesforce, Oracle, SAP e IBM. Los ingresos de Microsoft Dynamics 365 crecieron un 18% en el ejercicio fiscal 2026, o un 15% en moneda constante, en un portafolio que incluye ERP, Gestión de Relaciones con el Cliente, Power Apps y Power Automate. En 2025, Salesforce lideró a los proveedores mundiales de Gestión de Relaciones con el Cliente con una participación del 20% en el mercado de Gestión de Relaciones con el Cliente de IDC, abarcando aplicaciones de ventas, marketing, servicio al cliente, centro de contacto, publicidad y comercio digital. En junio de 2025, IBM identificó a Rocket Software como revendedor que utiliza sus soluciones de Software como Servicio watsonx para la productividad de IA generativa. El crecimiento de Microsoft en un portafolio de múltiples aplicaciones y el liderazgo de Salesforce en Gestión de Relaciones con el Cliente muestran la escala de la suite, mientras que el ejemplo del revendedor de IBM en junio de 2025 ilustra una ruta separada para ofrecer Software como Servicio watsonx.
El control operativo ofrece a los proveedores de aplicaciones una segunda forma de competir por clientes cuyos requisitos van más allá de la funcionalidad del software. Oracle reportó ingresos de Aplicaciones en la Nube (Software como Servicio) en el primer trimestre del ejercicio fiscal 2027 de 4,2 mil millones de USD, un aumento del 10% interanual. En febrero de 2025, Oracle puso a disposición la Suite de Aplicaciones Fusion Cloud en la Nube Soberana de la UE en los 27 estados miembros de la UE, abarcando datos de finanzas, RR. HH., cadena de suministro, fabricación y experiencia del cliente. La plataforma estaba ubicada en la UE, con propiedad, operación y gestión a través de entidades jurídicas constituidas en la UE y gestionada por personal con sede en la UE. La estructura operativa de la UE ofrece a los compradores sensibles a la soberanía una base adicional para elegir las aplicaciones de Oracle.
La expansión del ERP en la nube ofrece a los proveedores de aplicaciones establecidos otra base para competir por relaciones empresariales y las funciones de negocio asociadas a ellas. SAP reportó un crecimiento de los ingresos de la Suite ERP en la Nube del 25% en el segundo trimestre de 2026, o del 27% en moneda constante. Un especialista que se acerque a un cliente de dicha suite debe elegir entre reemplazar la plataforma más amplia y atender una necesidad de aplicación delimitada. La expansión reportada de SAP refuerza el argumento a favor de una oferta de aplicaciones estrictamente definida que complemente una suite ERP en lugar de requerir su reemplazo total.
Líderes del Sector de Software como Servicio
-
Microsoft
-
Salesforce
-
Oracle
-
SAP
-
IBM
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software como Servicio Empresas cubiertas en este informe
- Microsoft
- Salesforce
- Oracle
- SAP
- IBM
- ServiceNow
- Atlassian
- Intuit
- Adobe
- Google (Alphabet)
- Workday
- Zoom Communications
- Dropbox
- HubSpot
- Shopify
- Zendesk
- Snowflake
- Alteryx
- ServiceTitan
- BambooHR
Oportunidades Clave para los Participantes del Mercado
La comparación identifica rutas de venta de Software como Servicio a corto plazo para proveedores cualificados del sector público del Reino Unido y una ruta de entrada posterior para participantes potenciales. G-Cloud 15 se lanzó en agosto de 2026 e incluye el Lote 2b para aplicaciones alojadas en la nube. Las categorías de compradores elegibles incluyen el gobierno central, las autoridades locales, la sanidad y la educación. Las oportunidades comerciales difieren según el alcance de la aplicación y según si el proveedor ya tiene acceso al marco.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Suscripciones de Gestión de Relaciones con el Cliente para el sector público | Ruta de compra dedicada de Software como Servicio bajo G-Cloud 15 | Organismos elegibles del gobierno central y local | Desarrollar propuestas de Gestión de Relaciones con el Cliente delimitadas dentro de las ofertas de marco existentes | Diferenciación más allá de la elegibilidad básica del marco | Proveedores de Gestión de Relaciones con el Cliente ya cualificados para los servicios de marco relevantes |
| Software como Servicio de administración de personal institucional | Los compradores de sanidad y educación pueden utilizar el lote de Software como Servicio | Organizaciones elegibles de sanidad y educación | Empaquetar suscripciones de Gestión del Capital Humano en torno a una función de gestión de personal institucional definida | Demostrar la adecuación técnica y un alcance de servicio creíble | Proveedores de Gestión del Capital Humano con acceso al marco relevante |
| Preparación de entrada para nuevos proveedores de Software como Servicio | Reapertura programada 18 y 36 meses después del 6 de agosto de 2026 | Proveedores potenciales que atienden a compradores elegibles del sector público | Preparar capacidades de Software como Servicio documentadas y propuestas de precios para las ventanas programadas | Las solicitudes de proveedores están cerradas | Participantes potenciales en el marco de Software como Servicio |
| Fuente: Mordor Intelligence | |||||
El acceso al marco establece el límite comercial entre los proveedores que persiguen los requisitos de los compradores y los que se preparan para una entrada posterior. La evaluación de proveedores de 2026 abarcó calidad, capacidad técnica y precio. Para los nuevos participantes, la preparación para la primera reapertura programada, 18 meses después del inicio de agosto de 2026, tiene prioridad sobre una solicitud inmediata mientras la entrada de proveedores está cerrada.
Desarrollos recientes de la industria en Mercado de Software como Servicio
- Oct 2026: Microsoft 365 G7 estuvo disponible para los clientes elegibles de la Nube de la Comunidad Gubernamental en Estados Unidos el 1 de octubre, con opciones de compra adicionales programadas para el 1 de noviembre.
- Ago 2026: La Agencia Comercial del Gobierno del Reino Unido lanzó G-Cloud 15, un marco de adquisición de nube para el sector público de 4 años valorado en aproximadamente 14 mil millones de GBP (18,8 mil millones de USD), con el Lote 2b para aplicaciones de Software como Servicio alojadas en la nube.
- Abr 2026: Cerillion anunció una transformación del software de soporte a operaciones y negocios para el operador de telecomunicaciones de Omán Omantel, con entrega planificada de Software como Servicio a través de Cerillion Cloud alojado en Oman Data Park.
Mercado de Software como Servicio Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de software como servicio mide el gasto anual en software de aplicaciones comerciales entregado como servicio a través de entornos de nube pública, privada o híbrida en todo el mundo. Contabiliza las tarifas por el acceso y uso del software, incluidos los cargos por suscripción y basados en el uso.
Exclusiones del alcance: La plataforma como servicio, la infraestructura como servicio, las licencias perpetuas locales y las tarifas de consultoría de implementación separadas están excluidas.
Descripción General de la Segmentación
- Por Implementación
- Nube Pública
- Nube Privada
- Nube Híbrida
- Por Tamaño de Empresa
- Pequeñas y Medianas Empresas (Pymes)
- Grandes Empresas
- Por Tipo de Aplicación
- Gestión de Relaciones con el Cliente (CRM)
- Planificación de Recursos Empresariales (ERP)
- Gestión del Capital Humano (HCM/HRM)
- Colaboración y Productividad
- Inteligencia de Negocios y Analítica
- Seguridad y Cumplimiento
- Otras Aplicaciones
- Por Modelo de Precios
- Basado en Suscripción
- Basado en el Uso / Pago por Uso
- Freemium y por Niveles
- Por Vertical de Usuario Final
- TI y Telecomunicaciones
- Banca, Servicios Financieros y Seguros (BFSI)
- Comercio Minorista y Comercio Electrónico
- Salud y Ciencias de la Vida
- Manufactura
- Otras Verticales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Nigeria
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes oficiales, como la publicación de nube de pago de Eurostat de 2025, sus metadatos de TIC empresariales, sus tablas de integración de comercio electrónico y el manual de compiladores de 2025, proporcionan indicadores de uso a nivel de aplicación, la población encuestada y las normas de comparabilidad, los patrones de aplicaciones y tamaño de empresa, y la distinción entre el uso de aplicaciones en la nube y los servicios de infraestructura. En conjunto, estas fuentes oficiales suministran las señales de adopción y combinación de aplicaciones que alimentan las variables de participación en el modelo de dimensionamiento.
Los informes de empresas y el material para inversores, como el Informe Anual 2025 de Microsoft, ayudan a separar los ingresos por suscripción de las categorías más amplias de nube, mientras que la prensa de reputación y las divulgaciones de las empresas pueden verificar los cambios en productos, precios e informes. Estas fuentes nombradas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y las encuestas buscarían perspectivas de ejecutivos de proveedores de Software como Servicio, líderes de producto y finanzas, compradores empresariales de adquisiciones y TI, y especialistas en canales o implementación en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas. Pondrían a prueba las estimaciones secundarias de adopción de cuentas de pago, combinación de aplicaciones, tamaño del cliente, precios, implementación y distribución regional, y explorarían las diferencias entre el acceso a aplicaciones facturadas y la infraestructura o implementación cobradas por separado. Donde los informes públicos dejen una brecha, las explicaciones de los encuestados guiarían el seguimiento enfocado y se triangularían con los informes, las estadísticas oficiales de adopción empresarial y los resúmenes independientes de proveedores antes de que los supuestos entren en la previsión.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 15% | Asia-Pacífico: 40% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 40% | Europa, Oriente Medio y África: 35% |
| Actores más pequeños: 15% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
Utilizando 2026 como año base e informando el gasto global anual en Software como Servicio en USD, el modelo estima primero el total de arriba hacia abajo a partir de los ingresos atribuibles a las aplicaciones comerciales entregadas en la nube, separando los cargos de suscripción y uso facturados de la infraestructura no contabilizada y la implementación adquirida por separado. El análisis de escenarios prevé 2027-2032 variando el gasto en software empresarial, la adopción de aplicaciones en la nube de pago por función y tamaño de empresa, la monetización a través de puestos, uso y tarifas realizadas, y la combinación de entrega pública, privada e híbrida. Las participaciones de aplicaciones, tamaño de cliente, precios, verticales y regionales se basan en encuestas oficiales de adopción de nube de pago, divulgaciones de proveedores y patrones de uso de clientes, y luego se verifican para garantizar la coherencia con el total global y con los conjuntos de participaciones relacionados. Los resúmenes selectivos de proveedores y las tarifas anuales muestreadas multiplicadas por los puestos o cuentas de pago y el uso observado proporcionan verificaciones ascendentes. Cuando las divulgaciones mezclan Software como Servicio de aplicaciones con ingresos de plataforma, el Software como Servicio atribuible se aísla donde es posible y la incertidumbre restante se prueba mediante escenarios acotados, mientras que los encuestados primarios verifican las previsiones a nivel de variable y cuestionan las brechas materiales.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon las divulgaciones de ingresos de los proveedores, las medidas oficiales de adopción empresarial, los indicadores de precios y uso, y las señales de demanda regional, luego investigan las anomalías y las variaciones materiales respecto a períodos anteriores antes de la aprobación mediante revisión de fuentes, revisión del modelo y revisión del analista sénior. Se vuelve a contactar a una fuente cuando las definiciones, el momento o la atribución permanecen poco claros. La evidencia se actualiza anualmente, se revisa entre ciclos tras eventos materiales de mercado o regulatorios, y se somete a una revisión previa a la entrega.
Tamaño del Mercado de Software como Servicio de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de software como servicio mide el gasto anual en software de aplicaciones comerciales entregado como servicio a través de entornos de nube pública, privada o híbrida en todo el mundo.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Donde las divulgaciones mezclan Software como Servicio de aplicaciones con ingresos de plataforma, el Software como Servicio atribuible se aísla donde es posible y la incertidumbre restante se prueba mediante escenarios acotados, mientras que los encuestados primarios verifican las previsiones a nivel de variable y cuestionan las brechas materiales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 511,8 mil millones de USD (2027) | |
| Consultora Global A | 408 mil millones de USD (2025) | Con su año base de 2025, esta estimación es un 20,3% inferior al valor de este informe para 2027 de 511,8 mil millones de USD, 2 años después. El año base de 2025 es anterior al año actual del informe de 2027 en dos años, por lo que la estimación refleja un conjunto de ingresos anterior. |
| Consultora Global B | 370,28 mil millones de USD (2025) | Con su año base de 2025, esta estimación es un 27,7% inferior al valor de este informe para 2027 de 511,8 mil millones de USD, 2 años después. La estimación se centra en las aplicaciones empresariales críticas para el negocio y utiliza un año base de 2025, ambos factores que pueden contribuir a un valor inferior al del conjunto más amplio de aplicaciones comerciales medido para 2027. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de ingresos de los proveedores, las medidas oficiales de adopción empresarial, los indicadores de precios y uso, y las señales de demanda regional, luego investigan las anomalías y las variaciones materiales respecto a períodos anteriores antes de la aprobación mediante revisión de fuentes, revisión del modelo y revisión del analista sénior.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de software como servicio y el crecimiento esperado?
Se estima en 511,8 mil millones de USD en 2027 y se prevé que alcance 1,13 billones de USD en 2032, con una CAGR del 17,1% durante 2027-2032.
¿Qué fuerzas impulsan la demanda de Software como Servicio?
Las extensiones de IA de pago y el uso de ERP en la nube por parte de las pymes amplían la demanda de aplicaciones. Microsoft reportó más de 30 millones de puestos de pago de Microsoft 365 Copilot en el cuarto trimestre del ejercicio fiscal 2026.
¿Qué modelo de implementación de Software como Servicio lidera los ingresos y cuál tiene la previsión de mayor crecimiento?
La nube pública representó el 89,17% de los ingresos en 2026. Se prevé que la nube híbrida crezca más rápido con una CAGR del 21,3% durante 2027-2032.
¿Qué empresas son los principales proveedores de Software como Servicio?
Microsoft, Salesforce, Oracle, SAP e IBM son los principales proveedores.
¿Cómo puede el cumplimiento normativo afectar la entrega de Software como Servicio a las instituciones financieras?
A partir del 17 de enero de 2025, los contratos de servicios TIC de las entidades financieras de la UE cubiertas deben identificar las ubicaciones de prestación de servicios y tratamiento de datos, y exigir a los proveedores que notifiquen con antelación los cambios de ubicación propuestos. Estos requisitos pueden añadir coordinación cuando cambian las ubicaciones de entrega.
¿Qué regiones lideran los ingresos del Software como Servicio y el crecimiento previsto?
América del Norte lideró con el 42,48% de los ingresos en 2026. Se prevé que Asia-Pacífico crezca más rápido con una CAGR del 18,4% durante 2027-2032.