
Tamaño y Cuota del Mercado de Equipos CVD para Semiconductores
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 16.71 Mil millones de dólares |
| Tamaño del Mercado (2031) | 21.96 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.62 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos CVD para Semiconductores por Mordor Intelligence
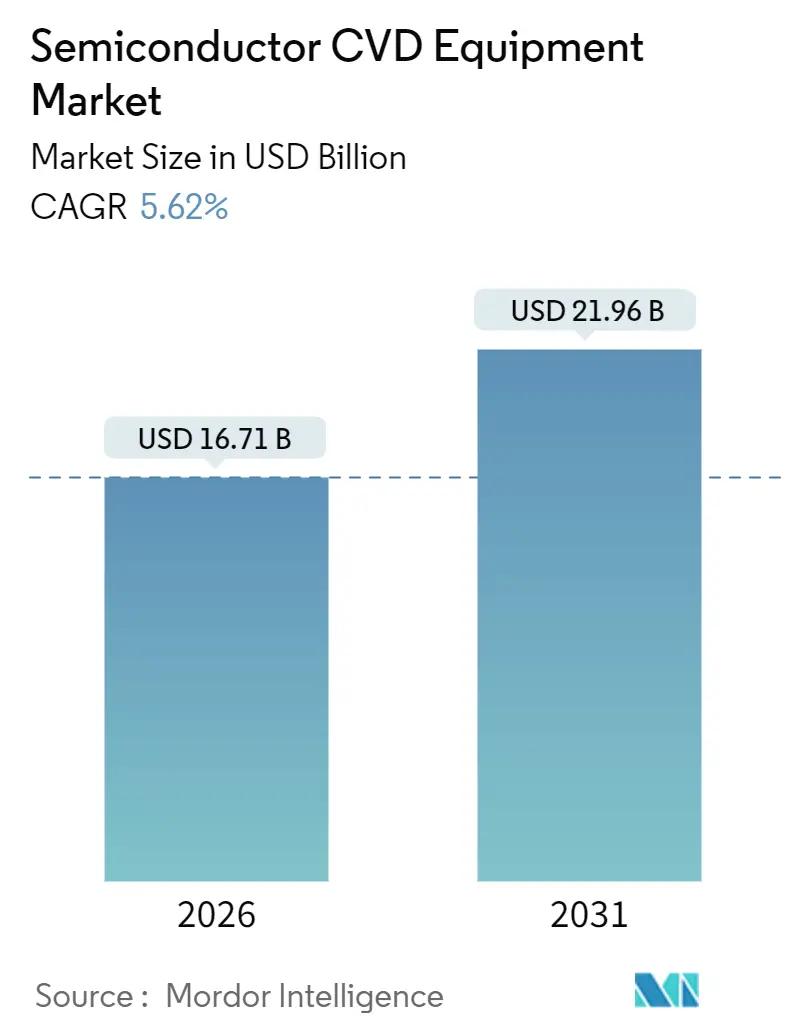
El tamaño del Mercado de Equipos CVD para Semiconductores se estima en 16,71 mil millones de USD en 2026, y se espera que alcance los 21,96 mil millones de USD en 2031, a una CAGR del 5,62% durante el período de previsión (2026-2031).
Los sólidos planes de gasto en capital para lógica sub-3 nanómetros, semiconductores de potencia de carburo de silicio y nitruro de galio, y memorias 3D-NAND de más de 300 capas sustentan colectivamente tres cuartas partes de los nuevos envíos de equipos. El mercado de equipos de deposición química en fase vapor para semiconductores también se beneficia de incentivos al estilo CHIPS que han desbloqueado 27 anuncios de fabricas nuevas desde 2024, mientras que las plataformas híbridas ALD-CVD están ampliando su mercado direccionable a medida que los transistores de puerta envolvente se convierten en la corriente principal. En el lado de la oferta, Applied Materials, Lam Research y Tokyo Electron continúan perfeccionando los diseños de fuentes de plasma y los controles de suministro de precursores que extienden las capacidades de relación de aspecto más allá de 100:1; sin embargo, los nuevos participantes chinos están ganando pedidos de nodos maduros con precios un 30-40% por debajo de sus competidores occidentales. La inflación del costo de los equipos y el endurecimiento de las normas de exportación siguen siendo los dos vientos en contra estructurales que moderan la trayectoria de crecimiento general.
Conclusiones Clave del Informe
- Por configuración de equipos, los clústeres de oblea única representaron el 45,09% del tamaño del mercado de equipos CVD para semiconductores en 2025, mientras que los hornos verticales por lotes avanzan a una CAGR del 6,18% hasta 2031.
- Por tamaño de oblea, las herramientas de 300 milímetros dominaron con el 69,34% de los ingresos en 2025 y se proyecta que la naciente categoría de 450 milímetros se expanda a una CAGR del 5,81%.
- Por aplicación, las fundiciones mantuvieron el 41,64% de los ingresos de 2025; los fabs de potencia y analógicos representan el segmento de más rápido crecimiento con una CAGR del 6,04% hacia 2031.
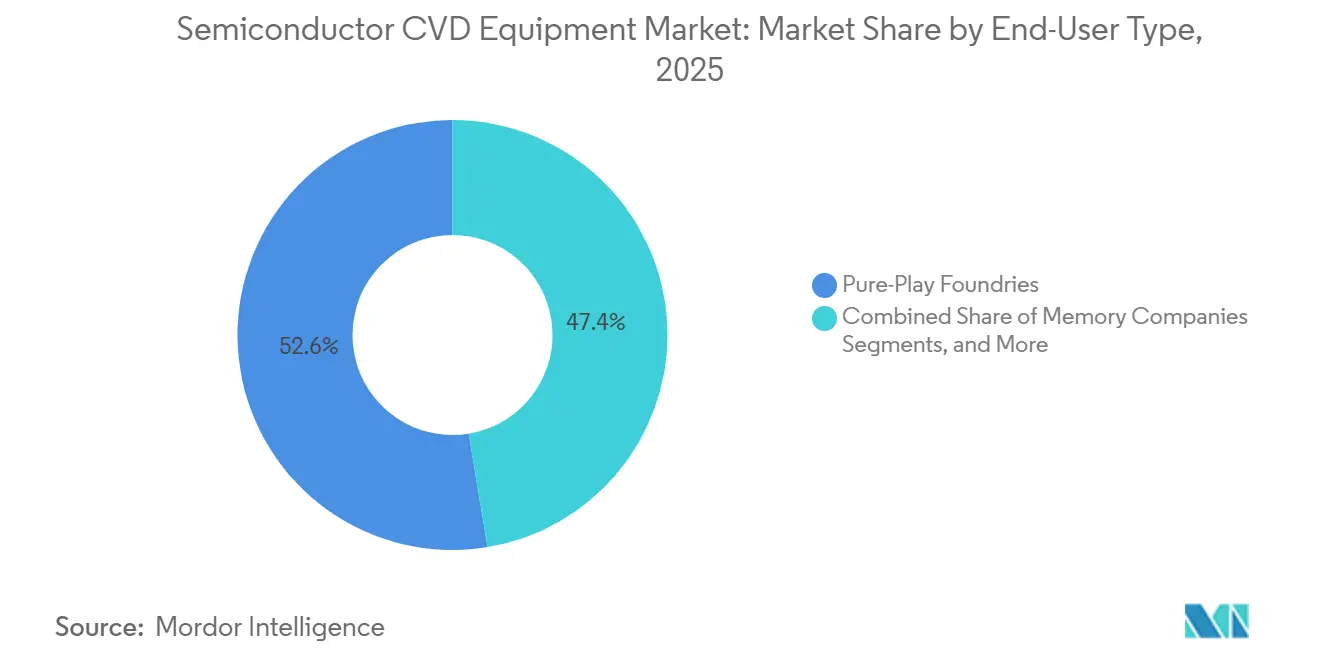
- Por tipo de usuario final, las fundiciones de servicio puro generaron el 52,61% de la demanda en 2025, mientras que se espera que los institutos sin fábrica y de I+D crezcan a una CAGR del 6,66%.
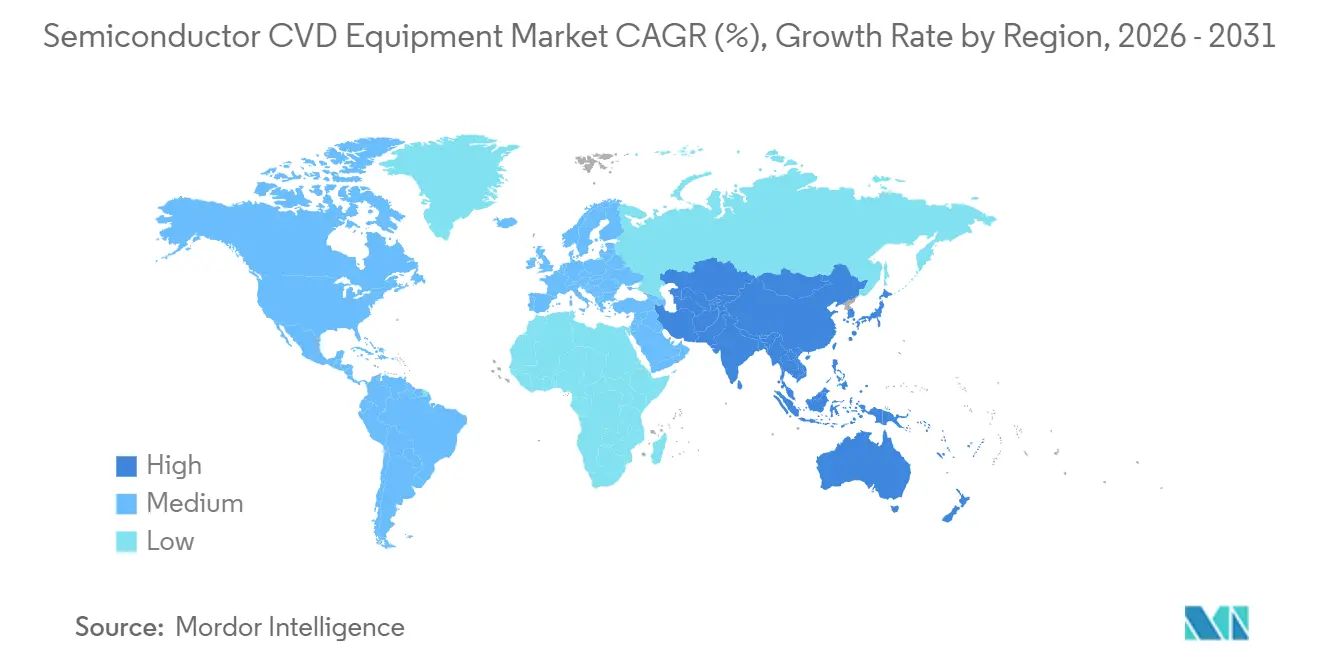
- Por geografía, Asia-Pacífico aseguró el 47,57% de los ingresos de 2025 y se proyecta que acelere a una CAGR del 7,83% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Equipos CVD para Semiconductores
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La intensificación de la carrera por nodos lógicos de 2 nm y por debajo impulsa un mayor número de herramientas ALD y CVD | +1.2% | Asia-Pacífico (Taiwán, Corea del Sur), América del Norte | Mediano plazo (2-4 años) |
| Gasto de capital explosivo en dispositivos de potencia de SiC/GaN para vehículos eléctricos y energías renovables | +1.0% | Global, con concentración en Asia-Pacífico, Europa, América del Norte | Largo plazo (≥4 años) |
| Las hojas de ruta de 3D-NAND de más de 400 capas necesitan sistemas de relleno de espacios de ultra alta relación de aspecto | +0.9% | Asia-Pacífico (Corea del Sur, Japón, China) | Mediano plazo (2-4 años) |
| Incentivos al estilo CHIPS que generan más de 30 nuevas fábricas en campo abierto en todo el mundo | +0.8% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥4 años) |
| El control de procesos habilitado por IA reduce el costo de propiedad, impulsando la demanda de modernización | +0.6% | Global | Corto plazo (≤2 años) |
| Los mandatos de recuperación de energía en sub-fábricas favorecen las líneas PECVD de bajas emisiones | +0.4% | Europa, América del Norte, mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Intensificación de la Carrera por Nodos Lógicos de 2 nm y por Debajo Impulsa un Mayor Número de Herramientas ALD y CVD
Las arquitecturas de puerta envolvente por debajo del umbral de 2 nanómetros añaden entre un 40 y un 50% más de pasos de deposición que sus predecesores de tipo FinFET, lo que eleva la intensidad de herramientas por inicio de oblea en aproximadamente 1,8x. El proceso N2 de TSMC, en fabricación de alto volumen desde finales de 2025, se basa en ALD mejorado por plasma cíclico para dieléctricos de alta constante dieléctrica y CVD selectivo de tungsteno para contactos, mientras que Samsung integra la distribución de energía en la parte trasera, lo que inserta bucles repetidos de planarización y re-deposición. El nodo 18A de Intel, previsto para el segundo semestre de 2026, combina características de RibbonFET y PowerVia que requieren cámaras híbridas ALD-CVD capaces de alternar entre modos térmico y de plasma bajo un único vacío. Una sola fábrica de vanguardia adquiere por tanto entre 80 y 100 cámaras de proceso, lo que resulta en un gasto incremental en deposición de entre 2.000 y 3.000 millones de USD por instalación.[1]TSMC, "Materiales del Simposio Tecnológico 2025," tsmc.com
Gasto de Capital Explosivo en Dispositivos de Potencia de SiC/GaN para Vehículos Eléctricos y Energías Renovables
Wolfspeed, Infineon y onsemi iniciaron respectivamente la construcción de fábricas de carburo de silicio de 200 milímetros que, en conjunto, superaron los 10.000 millones de USD en planes de capital para 2025. Los reactores de CVD orgánico-metálico constituyen aproximadamente una cuarta parte de esos presupuestos, dado que las tasas de crecimiento de la capa de deriva del carburo de silicio siguen estando limitadas por el rendimiento. La adopción del nitruro de galio en las fuentes de alimentación de centros de datos ha llevado a las fundiciones de semiconductores compuestos al 85% de utilización, lo que ha desencadenado pedidos de equipos a largo plazo para los reactores planetarios de AIXTRON. Con los inicios de oblea de banda ancha previstos para aumentar un 18% anual hasta 2030, el mercado de equipos CVD para semiconductores verá la demanda inclinarse hacia plataformas orgánico-metálicas especializadas.
Hojas de Ruta de 3D-NAND de Menos de 400 Capas Necesitan Sistemas de Relleno de Espacios de Ultra Alta Relación de Aspecto
El diseño V-NAND de 400 capas de Samsung y el diseño de 321 capas de SK Hynix superan ambos relaciones de aspecto de 100:1, donde los huecos convencionales de PECVD comprometen la durabilidad de las celdas. Los fabricantes están adoptando secuencias híbridas ALD-CVD que alternan la exposición térmica y de plasma para lograr rellenos ascendentes con una densidad de huecos del 2%, aunque a expensas del rendimiento. Cada fábrica de NAND de 100.000 obleas por mes requiere por tanto entre 30 y 40 cámaras de relleno de espacios de próxima generación con un precio de entre 12 y 18 millones de USD cada una, lo que eleva los desembolsos en deposición de memoria en un 60% a lo largo del período de previsión.
Incentivos al Estilo CHIPS que Generan Menos de 30 Nuevas Fábricas en Campo Abierto en Todo el Mundo
Las subvenciones directas y los créditos fiscales en los Estados Unidos, Europa, Japón e India desbloquearon 27 proyectos de fabricación entre 2024 y 2025 que en conjunto destinan 420.000 millones de USD para construcción y equipamiento. La deposición representa casi el 15% del gasto de capital típico de una fábrica, lo que implica una demanda de aproximadamente 2.500 cámaras para 2030. Si bien los retrasos en los permisos han extendido los calendarios de inicio de obras en los Estados Unidos, los subsidios comprometidos continúan anclando las líneas de equipos, protegiendo al mercado de equipos de deposición química en fase vapor (CVD) para semiconductores de la debilidad cíclica en la demanda de dispositivos de consumo.[2]Departamento de Comercio de los Estados Unidos, "Premios de Incentivos CHIPS," commerce.gov
Análisis del Impacto de las Restricciones*
| Restricción | (~)% de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El precio de los equipos superior a 50 millones de EUR y el largo período de retorno sobre el capital invertido disuaden a las fundiciones más pequeñas | -0.7% | Global, con especial impacto en las fundiciones emergentes del Sudeste Asiático y América Latina | Mediano plazo (2-4 años) |
| Los controles de exportación entre Estados Unidos y China limitan las ventas direccionables en ≥15% del mercado | -0.9% | China, con efectos secundarios en Asia-Pacífico | Largo plazo (≥4 años) |
| Escasez de precursores orgánico-metálicos de alta pureza para epitaxia III-V | -0.4% | Global, aguda en Asia-Pacífico y América del Norte | Corto plazo (≤2 años) |
| Las normas de eliminación progresiva de gases F desencadenan costosos rediseños de procesos | -0.3% | Europa, América del Norte, mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Precio de los Equipos Superior a 50 Millones de EUR y el Largo Período de Retorno sobre el Capital Invertido Disuaden a las Fundiciones Más Pequeñas
Los clústeres de deposición de capas atómicas configurados para lógica de puerta envolvente figuran por encima de los 50 millones de EUR (56,5 millones de USD) y conllevan contratos de servicio anuales valorados en un 8-12% adicional del gasto inicial. Los especialistas en nodos maduros, por tanto, extienden la vida útil efectiva de las cámaras PECVD reacondicionadas hasta 12 años, lo que ralentiza la velocidad de reemplazo. La disparidad en la intensidad de capital concentra el 78% de las adquisiciones globales de deposición entre los 10 principales fabricantes, creando un panorama de clientes de dos niveles que modera la expansión en las fábricas de segundo nivel.
Los Controles de Exportación entre Estados Unidos y China Limitan las Ventas Direccionables en Mayor o Igual al 15% del Mercado
La norma de diciembre de 2024 de la Oficina de Industria y Seguridad de los Estados Unidos extendió la concesión de licencias a cualquier equipo capaz de fabricación de puerta envolvente sub-14 nanómetros, eliminando de la noche a la mañana entre el 15 y el 18% del anterior mercado total direccionable. Las fábricas chinas recurrieron a los proveedores nacionales NAURA Technology y AMEC, aunque la uniformidad de cámara a cámara y el MTBM siguen estando por debajo de los niveles de referencia occidentales, lo que limita la penetración internacional. El mercado de equipos CVD para semiconductores se reequilibra por tanto hacia Taiwán, Corea del Sur y los Estados Unidos, que han acelerado cada uno sus planes de capacidad en territorio propio para mitigar el riesgo geopolítico.[3]Oficina de Industria y Seguridad de los Estados Unidos, "Controles de Fabricación de Semiconductores," bis.doc.gov
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación: Las Fundiciones Lideran, los Fabs de Dispositivos de Potencia Aceleran
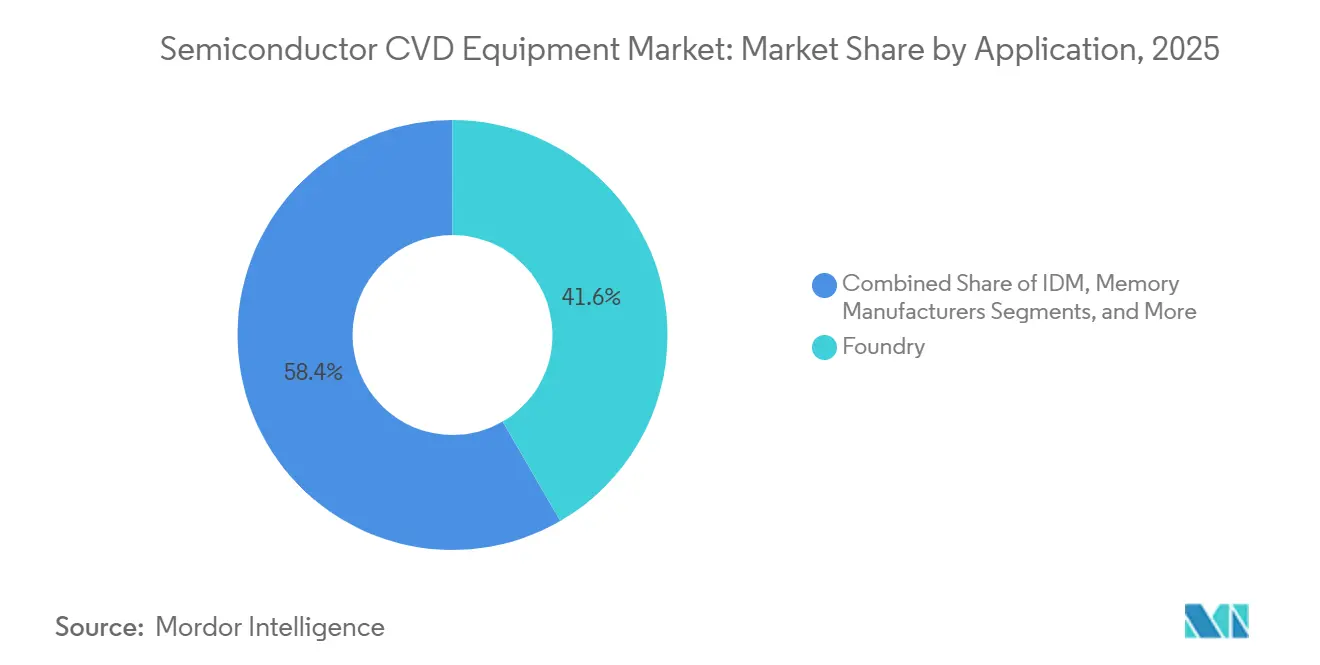
Las operaciones de fundición generaron el 41,64% de los ingresos de 2025 a medida que TSMC y Samsung escalaron los nodos de 3 nanómetros y 2 nanómetros, anclando el mercado de equipos CVD para semiconductores. Se proyecta que los fabs de potencia y analógicos avancen a una CAGR del 6,04%, la más alta entre las aplicaciones, a medida que los vehículos eléctricos y los convertidores de energía renovable requieren capas epitaxiales gruesas formadas mediante CVD de baja presión. La memoria representó el 19%, pero registra las mayores ganancias en intensidad de herramientas derivadas del escalado de la memoria 3D-NAND. Los fabricantes de dispositivos integrados contribuyeron con el 23%, equilibrando los clústeres de oblea única para lógica con hornos por lotes para líneas analógicas sensibles al costo. Los LED y la optoelectrónica siguen siendo un nicho con el 6%, aunque ganan impulso gracias a la adopción de micro-LED y LiDAR.
Se espera que las fundiciones mantengan aproximadamente el 40% de cuota hasta 2031, pero el crecimiento se modera porque las líneas de nodos maduros cada vez más modernizan las cámaras existentes en lugar de adquirir nuevas plataformas. Por el contrario, la capacidad de dispositivos de potencia se está expandiendo agresivamente en Alemania, los Estados Unidos y Malasia, impulsando la demanda de CVD orgánico-metálico especializado. El gasto en memoria sigue siendo cíclico, dependiendo de los precios de HBM y NAND. El tamaño del mercado de equipos de deposición química en fase vapor para semiconductores vinculado a la producción de LED fluctuará con las hojas de ruta de pantallas de realidad aumentada.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Configuración de Equipos: La Oblea Única Lidera, los Hornos por Lotes Repuntan
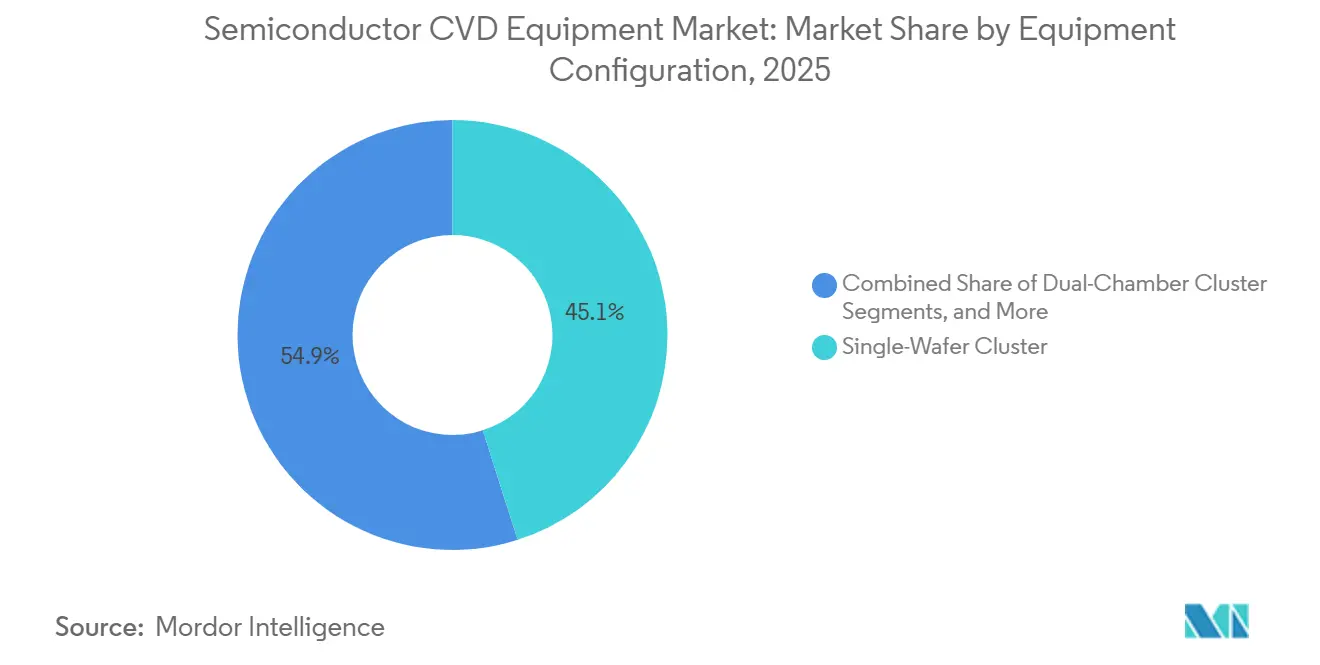
Los clústeres de oblea única representaron el 45,09% de las instalaciones de 2025, sustentando cada hoja de ruta de lógica y memoria de vanguardia. Sin embargo, se espera que los hornos verticales por lotes crezcan a una CAGR del 6,18%, ya que los fabs analógicos de 28 nanómetros y 40 nanómetros intercambian precisión de proceso por un costo por oblea entre un 40 y un 50% más bajo. Los clústeres de doble cámara representaron el 18% al combinar rendimiento con flexibilidad, mientras que los reactores planetarios representaron el 12%, principalmente en CVD orgánico-metálico de semiconductores compuestos. Las herramientas de cámara única heredadas y de pruebas completaron el resto.
Los dispositivos de puerta envolvente logran una uniformidad dentro de la oblea de menos o igual al 1%, consolidando la relevancia de la oblea única en la frontera tecnológica. Sin embargo, la combinación global de inicios de oblea sigue siendo un 72% de nodos maduros, lo que permite a los hornos verticales recuperar cuota donde una tolerancia de ±5% es suficiente. Los diseños de doble cámara están ganando popularidad para las pilas híbridas ALD-CVD, reduciendo el tiempo de ciclo en un 30%. Los reactores planetarios siguen siendo competitivos en epitaxia de LED, pero se enfrentan a la intrusión de la oblea única para dispositivos de potencia de nitruro de galio.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Tamaño de Oblea: 300 mm Domina, 450 mm Avanza Gradualmente
El tamaño del mercado de equipos CVD para semiconductores vinculado a la producción de 300 milímetros se situó en el 69,34% en 2025, consolidado por más de 140 fábricas activas. Las herramientas de 200 milímetros representaron el 24% de la capacidad, a medida que la capacidad de carburo de silicio y nitruro de galio se disparó. La clase de 450 milímetros sigue siendo inferior al 1%, pero se proyecta que crezca un 5,81% anual una vez que Japón y Europa lancen líneas piloto orientadas a una reducción del costo por dado del 30-40%. Las herramientas sub-150 milímetros se mantienen en el 6% para dispositivos de arseniuro de galio de radiofrecuencia y silicio sobre aislante heredados.
TSMC, Samsung e Intel se comprometieron conjuntamente con 85.000 millones de USD hacia nueva capacidad de 300 milímetros para 2024-2026, pero los envíos de equipos se ralentizarán a una CAGR del 5,1% a medida que los programas de modernización maduren. El resurgimiento de los 450 milímetros está impulsado por los procesadores de IA que ponen a prueba los límites del retículo de 300 milímetros; se esperan plataformas prototipo de PECVD y ALD para 2028. Mientras tanto, los reactores CVD orgánico-metálico de 200 milímetros están experimentando un renacimiento a medida que los fabricantes de equipos originales del sector automotriz demandan suministro de carburo de silicio integrado verticalmente.
Por Tipo de Usuario Final: Las Fundiciones de Servicio Puro Lideran, los Institutos Sin Fábrica Aceleran
Las fundiciones de servicio puro aseguraron el 52,61% de los ingresos de 2025, con TSMC cerca de un tercio del total mundial. Los fabricantes de dispositivos integrados, con aproximadamente el 28%, combinan líneas lógicas y analógicas propias. Las empresas de memoria entregaron aproximadamente el 14%, y las casas de diseño sin fábrica más los institutos de investigación contribuyeron aproximadamente el 5%, aunque se prevé que crezcan un 6,66% anual a medida que proliferan los centros de desarrollo de chiplets.
El gasto de capital de las fundiciones se mantendrá cerca del 40% de cuota, pero se ralentizará en crecimiento porque las líneas de nodos maduros optimizan los clústeres existentes. Los institutos sin fábrica están internalizando la capacidad piloto para acortar el tiempo de comercialización, adquiriendo híbridos ALD-CVD de lotes pequeños con control sub-angstrom. Los fabricantes de dispositivos integrados abren sus fábricas a clientes externos, demandando herramientas de doble cámara versátiles. El gasto en memoria sigue siendo cíclico, alcanzando su punto máximo con cada migración de capas de NAND, mientras que las universidades recurren a bancos de CVD a presión atmosférica para probar materiales emergentes.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Asia-Pacífico retuvo el 47,57% de los ingresos de 2025 y se proyecta que entregue una CAGR del 7,83% hasta 2031 a medida que TSMC, Samsung y SK Hynix añaden 1 millón de inicios de oblea por mes de capacidad de vanguardia y de potencia. La demanda de nodos maduros chinos persiste a pesar de los controles de exportación, con NAURA Technology y AMEC elevando su cuota local al 22%. El fondo de subsidios de 2 billones de yenes de Japón asegura tanto las expansiones de TSMC en Kumamoto como las de Micron en Hiroshima. El Sudeste Asiático continúa absorbiendo inversiones en dispositivos de back-end y de potencia, incluida la línea de carburo de silicio de 200 milímetros de Infineon en Malasia.
América del Norte generó el 28% de los ingresos de 2025, impulsada por 52.700 millones de USD en subsidios CHIPS que anclan las expansiones de Intel, Micron y Texas Instruments. Sin embargo, una CAGR prevista del 5,2% queda por detrás de Asia-Pacífico porque los retrasos en los permisos empujan varias fábricas de los Estados Unidos a ventanas de finalización de 2027-2028 y porque muchos proyectos apuntan a la producción analógica de nodos maduros con menor intensidad de herramientas. El ecosistema de fotónica de silicio de Canadá y las emergentes líneas de empaquetado a nivel de oblea de México añaden una demanda de nicho, aunque creciente.
Europa capturó el 18% de los ingresos de 2025 y se expandirá al 4,8% hasta 2031. La fábrica de Intel en Magdeburgo de 30.000 millones de EUR (35.070 millones de USD), la empresa conjunta de TSMC en Dresde de 10.000 millones de EUR (11.690 millones de USD) y la PowerFab de Infineon de 5.000 millones de EUR (5.840 millones de USD) impulsan los pedidos a corto plazo. Los estrictos mandatos medioambientales elevan los costos de los sistemas PECVD entre un 15 y un 20% a medida que el tratamiento integrado se convierte en obligatorio. Oriente Medio y África y América del Sur en conjunto representan menos del 7%, pero podrían desbloquear demanda incremental si avanzan las fábricas propuestas en Abu Dabi o las líneas brasileñas financiadas por el gobierno.

Panorama regulatorio
Los envíos de equipos de CVD para semiconductores están cada vez más determinados por los requisitos de licencias de control de exportaciones y de cumplimiento ambiental que afectan tanto a la elegibilidad de las herramientas como a los permisos de las plantas de fabricación. En Estados Unidos, la Oficina de Industria y Seguridad del Departamento de Comercio (BIS) amplió en diciembre de 2024 los controles sobre equipos de fabricación de semiconductores para incluir la concesión de licencias para herramientas capaces de producción gate-all-around por debajo de 14 nm. Esto eliminó aproximadamente entre el 15% y el 18% del mercado direccionable previo para algunas plataformas de deposición avanzadas y empujó a los clientes a calificar configuraciones de herramientas alternativas y conformes.
En el plano de la sostenibilidad, las plantas de fabricación y los fabricantes de equipos originales (OEM) deben alinear sus diseños con las restricciones de emisiones al aire y de gases fluorados, junto con las normas de seguridad utilizadas en la calificación de herramientas. El marco NESHAP de la EPA de EE. UU. para la fabricación de semiconductores (40 CFR Parte 63, Subparte BBBBB) y las normas de gases fluorados de la UE están endureciendo los requisitos para los módulos de reducción in situ, gestión de fugas y recuperación de energía en sistemas PECVD y relacionados. En la UE, el Reglamento de Ejecución (UE) 2026/286 (febrero de 2026) introdujo exenciones específicas para determinados enfriadores estacionarios utilizados en la fabricación de semiconductores respecto de ciertas prohibiciones de gases fluorados, lo que está afectando las decisiones de equipos a nivel de instalación en cuanto a gestión térmica e infraestructura subfab.
Análisis de la cadena de valor
La cadena de valor de los equipos de CVD para semiconductores comienza con proveedores upstream de subsistemas de vacío, potencia de RF, suministro de gases, cerámicas de alta pureza, válvulas y electrónica de control de procesos, luego avanza hacia la integración por parte de los OEM (diseño de cámaras de proceso, fuentes de plasma, software, seguridad y reducción de emisiones), pruebas de aceptación en fábrica e instalación en campo respaldada por servicio a largo plazo. Los subsistemas críticos suelen determinar los plazos de entrega de las herramientas, y los componentes restringidos, como piezas cerámicas de alta pureza, generadores de RF y bombas de vacío, se citan comúnmente en un rango de 12 a 20 meses. Como resultado, el abastecimiento múltiple, el rediseño en función de componentes disponibles y los acuerdos de suministro regionalizados son importantes para las puestas en marcha oportunas de las plantas.
La demanda downstream se concentra entre fundiciones pure-play, IDM y fabricantes de memoria que califican las herramientas frente a los requisitos de proceso de referencia específicos de cada nodo, y luego aseguran ingresos recurrentes mediante repuestos, actualizaciones y contratos de servicio. La cadena se ve cada vez más reforzada por el codesarrollo con institutos de investigación y fabricantes de dispositivos para reducir el riesgo de nuevas pilas de películas y escalar el llenado de espacios de alta relación de aspecto. Lam Research amplió sus colaboraciones de I+D con CEA-Leti (febrero de 2026) e IBM (marzo de 2026) en torno a tecnologías especializadas y al escalado lógico por debajo de 1 nm, fortaleciendo el vínculo entre el conocimiento de procesos y las hojas de ruta de herramientas de los OEM. En semiconductores compuestos, los vínculos entre OEM y fabricantes de dispositivos también son relevantes, incluido el suministro por parte de AIXTRON a Renesas de sistemas MOCVD Planetary G5+C (mayo de 2026) para la expansión de electrónica de potencia de GaN, lo que extiende los consumibles, el mantenimiento y el soporte de procesos más profundamente en la cadena de valor de los equipos.
Panorama Competitivo
Applied Materials, Lam Research y Tokyo Electron en conjunto mantuvieron aproximadamente el 60% de los ingresos por deposición de 2025, aunque enfrentan competencia focalizada. ASM International domina las plataformas de nanohojas híbridas ALD-CVD, AIXTRON lidera el CVD orgánico-metálico para dispositivos de banda ancha, y Kokusai Electric domina los hornos por lotes en nodos maduros. La innovación en espacios en blanco se centra ahora en clústeres híbridos que combinan ALD y PECVD bajo un único vacío para reducir la contaminación en la interfaz, y en herramientas epitaxiales a presión atmosférica que eliminan las bombas.
Applied Materials fideliza a sus clientes en sus plataformas Centura y Endura integrando metrología y grabado, asegurando contratos de servicio plurianuales valorados en un estimado de 3.500 millones de USD. Las cámaras Striker de RF pulsado de Lam Research logran perfiles independientes de la relación de aspecto en zanjas de memoria 3D-NAND de 100:1, validadas por SK Hynix. El horno Tactras de Tokyo Electron aprovecha la espectroscopía de emisión óptica para una variación de espesor sub-3%, ganando diseños en GlobalFoundries y Tower Semiconductor. Los nuevos participantes chinos NAURA Technology y AMEC capturaron el 22% del mercado nacional de nodos maduros para 2025, aunque las brechas en MTBM limitan las perspectivas de exportación.
Wonik IPS y Jusung Engineering están pilotando diseños de lotes con limpieza de plasma integrada que extienden los intervalos de mantenimiento a 8.000 obleas. Veeco se ha asociado con un consorcio europeo para escalar el CVD orgánico-metálico de nitruro de galio sobre silicio hacia sustratos de 300 milímetros. El cumplimiento de las normas de seguridad SEMI S2/S8 y las normas medioambientales ISO 14001 sigue siendo obligatorio para la cualificación de equipos, lo que obliga a todos los proveedores a incorporar módulos de tratamiento y recuperación de energía.
Líderes de la Industria de Equipos CVD para Semiconductores
AIXTRON SE
ASM International
Applied Materials, Inc
LAM Research Corporation
Tokyo Electron Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco en los equipos de CVD para semiconductores se está expandiendo allí donde las arquitecturas de dispositivos aumentan el número de pasos de deposición y ajustan los requisitos de conformidad dentro de las características, especialmente para la lógica gate-all-around, la HBM/DRAM con un alto número de capas y el 3D NAND de relación de aspecto extrema. Los fabricantes de herramientas están respondiendo con plataformas híbridas ALD-CVD, ingeniería avanzada de películas PECVD y nuevos enfoques de relleno de metal para abordar los desafíos de fiabilidad y resistencia en interconexiones escaladas y líneas de palabra de memoria. Un indicador a corto plazo es la producción en torno al escalado avanzado de memoria: Applied Materials presentó el sistema PECVD Producer Avila 2 (junio de 2026), orientado a la estabilidad mecánica de matrices de DRAM ultradelgadas utilizadas en diseños HBM de alto número de capas, mientras que Lam Research destacó Striker ALD para el llenado de espacios dieléctricos orientado a DRAM y ALTUS Halo para esquemas de líneas de palabra a base de molibdeno (febrero de 2026). En conjunto, estos lanzamientos reflejan un impulso hacia una mayor conformidad y materiales especializados en las hojas de ruta de deposición.
La localización impulsada por políticas y cumplimiento normativo también crea oportunidades en configuraciones de herramientas y servicios, particularmente a medida que los incentivos al estilo CHIPS se traducen en proyectos greenfield y las normas de exportación fragmentan el mercado atendido por clase de capacidad. La UE avanzó para reforzar la producción a escala industrial y la resiliencia con una propuesta de Chips Act 2.0 (junio de 2026), mientras que los controles de exportación de la BIS de EE. UU. continúan determinando qué sistemas de deposición avanzados pueden enviarse. Esto está impulsando a los OEM a ofrecer variantes conformes, mejorar la trazabilidad en toda la cadena de suministro y ampliar el soporte de campo más cerca de los clústeres de plantas subsidiadas. Los mandatos ambientales, incluido el endurecimiento del cumplimiento de gases fluorados y emisiones, aumentan aún más el alcance direccionable de los paquetes integrados de reducción de emisiones, recuperación de energía y modernización en las líneas PECVD, especialmente en regiones donde los requisitos de permisos y de informes operativos son cada vez más prescriptivos.
Desarrollos recientes del sector
- Junio de 2026: Applied Materials presentó el sistema PECVD Producer Avila 2, orientado a mejorar la estabilidad mecánica de matrices de DRAM ultradelgadas utilizadas en diseños HBM de alto número de capas. El lanzamiento refuerza la innovación en deposición como palanca para las limitaciones del empaquetado de memoria y respalda la diferenciación de herramientas más allá de las métricas tradicionales de espesor y uniformidad de película.
- Febrero de 2026: Lam Research anunció la plataforma Striker ALD para capas de relleno de espacios dieléctricos, espaciadores y barreras, dirigida al escalado avanzado de DRAM hacia densidades de celda 4F2. Al posicionar la capacidad de ALD junto con CVD en pasos críticos de memoria, Lam refuerza su influencia en hojas de ruta de deposición integradas, donde la conformidad y el control de defectos determinan el rendimiento.
- Septiembre de 2025: Lam Research suscribió un acuerdo de licencias cruzadas y colaboración con JSR Corporation e Inpria Corporation para avanzar en materiales y procesos de semiconductores, incluida la integración relacionada con precursores de alta pureza y resistencias relevante para los flujos de deposición avanzados. El acuerdo respalda una adopción más rápida de nuevas químicas de película al reducir la fricción de propiedad intelectual y alinear la preparación de materiales con las plataformas de herramientas de próxima generación.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los equipos de deposición química de vapor (CVD) para semiconductores utilizados dentro de la fabricación de obleas para depositar películas delgadas sobre obleas de semiconductores, en los principales tamaños de oblea y tipos de planta, contabilizados a nivel de equipo en USD.
Exclusiones de alcance: se excluyen la reventa de herramientas usadas, los servicios de instalación exclusivamente, los consumibles y los productos químicos de proceso independientes cuando se cotizan y contabilizan por separado del equipo.
Descripción general de la segmentación
- Por Aplicación
- Fundición
- IDM
- Fabricantes de Memoria
- Fabs de Dispositivos de Potencia y Analógicos
- LED y Optoelectrónica
- Por Configuración de Equipos
- Clúster de Oblea Única
- Horno Vertical por Lotes
- Clúster de Doble Cámara
- Reactor Planetario Multi-Oblea
- Por Tamaño de Oblea
- Menor o Igual a 150 mm
- 200 mm
- 300 mm
- 450 mm
- Por Tipo de Usuario Final
- Fundiciones de Servicio Puro
- Fabricantes de Dispositivos Integrados
- Empresas de Memoria
- Institutos Sin Fábrica y de I+D
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- ASEAN
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer el contexto de demanda y evitar pasar por alto movimientos importantes de capacidad que influyen en los pedidos de herramientas de deposición. Se consultaron fuentes públicas como publicaciones al estilo de las perspectivas de plantas de fabricación de SEMI y facturación de equipos, actualizaciones de World Semiconductor Trade Statistics (WSTS), estadísticas comerciales de la USITC y UN Comtrade para las categorías de equipos relevantes, y bases de datos de patentes para comprender la dirección de los procesos y la intensidad de uso de herramientas. Para la migración de nodos y la combinación tecnológica, también se utilizaron revistas revisadas por pares como IEEE y otras, donde se analizan de manera cuantificable los cambios en los flujos de proceso, como pilas más complejas.
Para fundamentar la exposición de las empresas y la combinación de ingresos, se revisaron informes anuales, presentaciones al estilo de los formularios 10-K, presentaciones a inversores y cobertura de prensa creíble sobre proyectos de plantas de fabricación y ciclos de calificación de herramientas. Además, las suscripciones pagas que rastrean finanzas y noticias de empresas ayudaron a normalizar los calendarios fiscales y a verificar cruzadamente los anuncios de grandes pedidos. Estos ejemplos no son exhaustivos, y también se recurrió a otras fuentes públicas para la recopilación, validación y aclaración de datos durante el estudio.
Entrevistas y encuestas primarias
El trabajo primario se centró en confirmar cómo cambia la demanda de herramientas de CVD con los inicios de obleas, los cambios tecnológicos y la utilización, para luego someter a prueba los precios y los plazos de entrega. Se conversó con una combinación de participantes del ecosistema de equipos, líderes de operaciones y procesos de plantas de fabricación, y funciones de cadena de suministro en APAC, EMEA y las Américas, lo que ayudó a cerrar las brechas dejadas por los datos públicos y a conciliar las diferencias entre fuentes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 17% | APAC: 38% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 29% | EMEA: 35% |
| Actores más pequeños: 20% | Gerentes: 54% | Américas: 27% |
Dimensionamiento y previsión de mercado
El dimensionamiento parte de una construcción top-down en la que las señales de capacidad de las plantas, los inicios de obleas y la combinación tecnológica se utilizan para reconstruir el conjunto de demanda de equipos de deposición por región y tipo de planta, que luego se convierte a USD utilizando bandas de precios observadas. Una vez establecida esa estructura, los totales se corroboraron con aproximaciones bottom-up selectivas, como la lógica de envíos de herramientas muestreada a partir de verificaciones de canal y una consolidación de sensatez del tiempo de los pedidos frente a los ciclos de gasto de capital reportados.
Se hizo un seguimiento cuidadoso de algunos insumos importantes en este mercado, ya que mueven los ingresos más que los titulares. Estos incluyen los cambios en la participación de obleas de 200 mm frente a 300 mm, la participación de la capacidad de lógica avanzada y 3D NAND (que modifica el número de pasos de CVD), las curvas de utilización y ramp-up tras el inicio de nuevas plantas, los plazos de entrega que desplazan el reconocimiento entre trimestres, y la evolución del precio de venta promedio por configuración (sistemas de clúster de oblea única frente a hornos por lotes). La previsión se basó en análisis de escenarios respaldados por el consenso de expertos sobre las adiciones de capacidad, el ritmo de migración de nodos y la probable sincronización de los ciclos alcistas de memoria. Cuando las visiones bottom-up estaban incompletas para plantas más pequeñas o geografías emergentes, se llenaron las brechas utilizando supuestos de penetración vinculados a la capacidad de obleas, que luego se volvieron a verificar con la retroalimentación de las entrevistas antes de finalizar.
Validación de datos y ciclo de actualización
Los resultados se validaron comparando el modelo con señales independientes, incluida la dirección del gasto de capital en semiconductores, las tendencias de facturación de equipos y los calendarios conocidos de ramp-up de plantas por región. Cuando una variación parecía inusual, se reabrían los factores determinantes, lo que generalmente implicaba volver a verificar los supuestos de inicios de obleas, las bandas de precios o el momento de reconocimiento de ingresos, para luego confirmar con una consulta de seguimiento.
Antes de la aprobación final, el trabajo pasa por más de una revisión de analistas para detectar tempranamente errores de cálculo y supuestos inconsistentes. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como grandes retrasos en plantas o shocks repentinos de demanda. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la vista más actualizada, basada en las publicaciones públicas más recientes y en supuestos revalidados.
Comparación del tamaño del mercado de equipos de CVD para semiconductores de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para equipos de CVD para semiconductores pueden diferir mucho, incluso cuando todos describen la misma industria final. Las brechas suelen provenir de lo que se contabiliza como ingresos de equipos frente al gasto en deposición adyacente, la elección del año base y la forma en que se manejan los precios y el momento de los envíos.
La reventa de equipos usados queda fuera del alcance de Mordor Intelligence, y esa única diferencia de inclusión puede alterar los totales cuando una fuente combina transacciones de herramientas secundarias con ingresos por herramientas nuevas durante los ciclos bajistas. También se observan divergencias cuando algunos editores mantienen la definición limitada a solo unos pocos tipos de CVD, o cuando asumen un aumento más rápido del ASP sin vincularlo a la combinación de configuraciones y los cambios de tamaño de oblea. El momento de conversión de divisas y la cadencia de actualización también son relevantes, ya que los pedidos de deposición pueden variar bruscamente con los ciclos de inversión en memoria y lógica.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 16,71 mil millones USD (2026) | |
| Consultora Global A | 4,50 mil millones USD (2023) | Utiliza un año base anterior y parece rastrear un conjunto de ingresos más limitado para los equipos de CVD para semiconductores, lo que puede subestimar las configuraciones multitecnológicas y las plataformas híbridas más nuevas que han elevado el valor de las herramientas en años recientes. |
| Editorial del Sector B | 8,70 mil millones USD (2025) | Hace hincapié en un conjunto limitado de tipos de productos CVD e incluye un marco de aplicación más amplio (por ejemplo, usos relacionados con semiconductores que no son obleas), lo que cambia lo que se contabiliza como ingresos de equipos de deposición para plantas de fabricación de semiconductores. |
La dispersión entre las tres cifras se explica principalmente por lo estrecha que sea la definición de CVD, si solo se contabilizan los ingresos por herramientas nuevas, y cómo se alinea el momento del año base con los ciclos de gasto de capital. Al mantener los insumos vinculados a la capacidad de obleas, la combinación tecnológica y rangos de precios observables, la cifra resultante sigue siendo trazable a señales de demanda claras y puede repetirse cuando lleguen nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de equipos de deposición química en fase vapor para semiconductores en 2026?
El tamaño del mercado de equipos de deposición química en fase vapor para semiconductores alcanzó los 16,71 mil millones de USD en 2026 y se prevé que ascienda a 21,96 mil millones de USD en 2031.
¿Qué tecnología CVD lidera los ingresos actuales?
El CVD mejorado por plasma domina con el 51,44% de los ingresos de 2025 porque deposita una amplia gama de dieléctricos a 400 °C.
¿Cuál es la categoría de tamaño de oblea de más rápido crecimiento?
Se proyecta que las herramientas para obleas de 450 mm crezcan a una CAGR del 5,81% hasta 2031 a medida que Japón y Europa avanzan en las líneas piloto.
¿Por qué son importantes los fabs de dispositivos de potencia para la demanda de equipos?
Las expansiones de capacidad de carburo de silicio y nitruro de galio para vehículos eléctricos y energías renovables impulsan los pedidos de epitaxia de banda ancha que elevan el crecimiento general del mercado.
¿Cómo afectan los controles de exportación a los proveedores de equipos?
Las normas de los Estados Unidos de diciembre de 2024 bloquean el envío de sistemas de deposición de puerta envolvente sub-14 nm a China, eliminando entre el 15 y el 18% del mercado direccionable anterior y desplazando la demanda hacia Taiwán, Corea del Sur y los Estados Unidos.
Última actualización de la página el:



