
Tamaño y Cuota del Mercado de Simuladores de Radar
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.57 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.12 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Simuladores de Radar por Mordor Intelligence
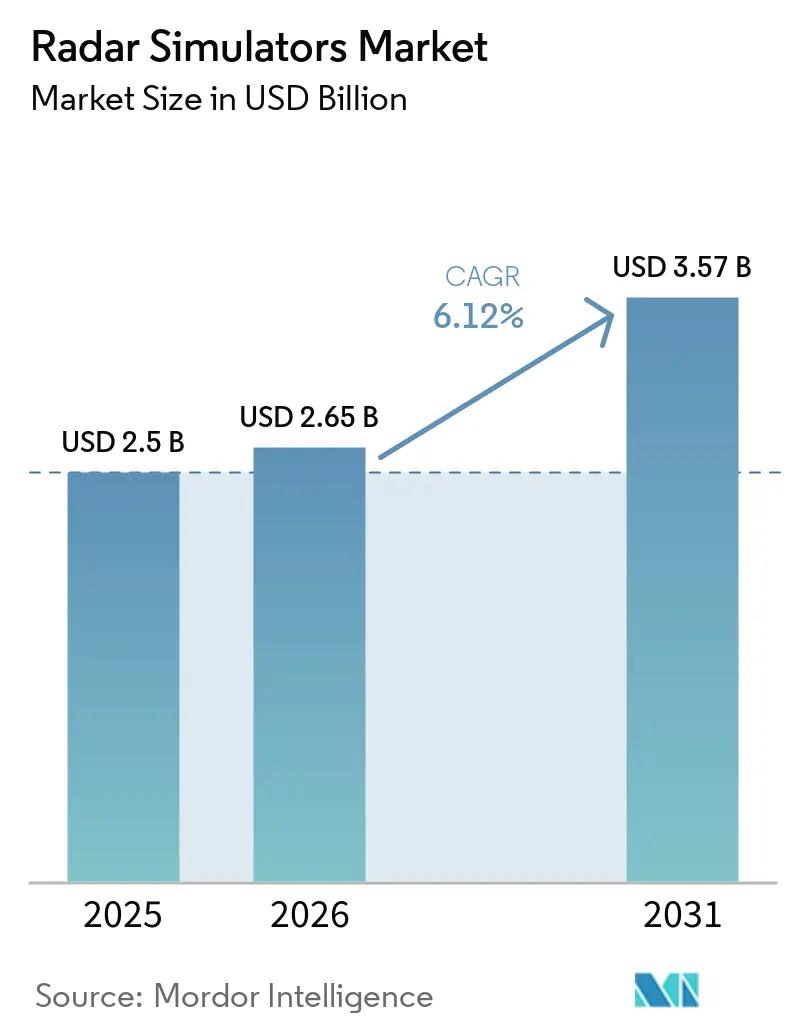
El tamaño del mercado de simuladores de radar en 2026 se estima en USD 2,65 mil millones, creciendo desde el valor de 2025 de USD 2,50 mil millones con proyecciones para 2031 que muestran USD 3,57 mil millones, creciendo a una CAGR del 6,12% durante el período 2026-2031. La creciente modernización de la defensa, el aumento de las tensiones geopolíticas y las crecientes exigencias de seguridad en la aviación civil sustentan esta expansión. Los avances en radar definido por software e inteligencia artificial (IA) están ampliando la brecha entre los equipos de entrenamiento tradicionales centrados en hardware y los gemelos digitales flexibles y actualizables. Las autoridades de adquisición consideran ahora los simuladores de alta fidelidad como multiplicadores de fuerza estratégicos que reducen los costos operativos, amplían los ciclos de vida de las plataformas y aceleran la preparación operacional. Los proveedores capaces de ofrecer soluciones de arquitectura abierta y ciberseguridad garantizada están ganando preferencia entre los ministerios de defensa y los operadores comerciales.[1]
Conclusiones Clave del Informe
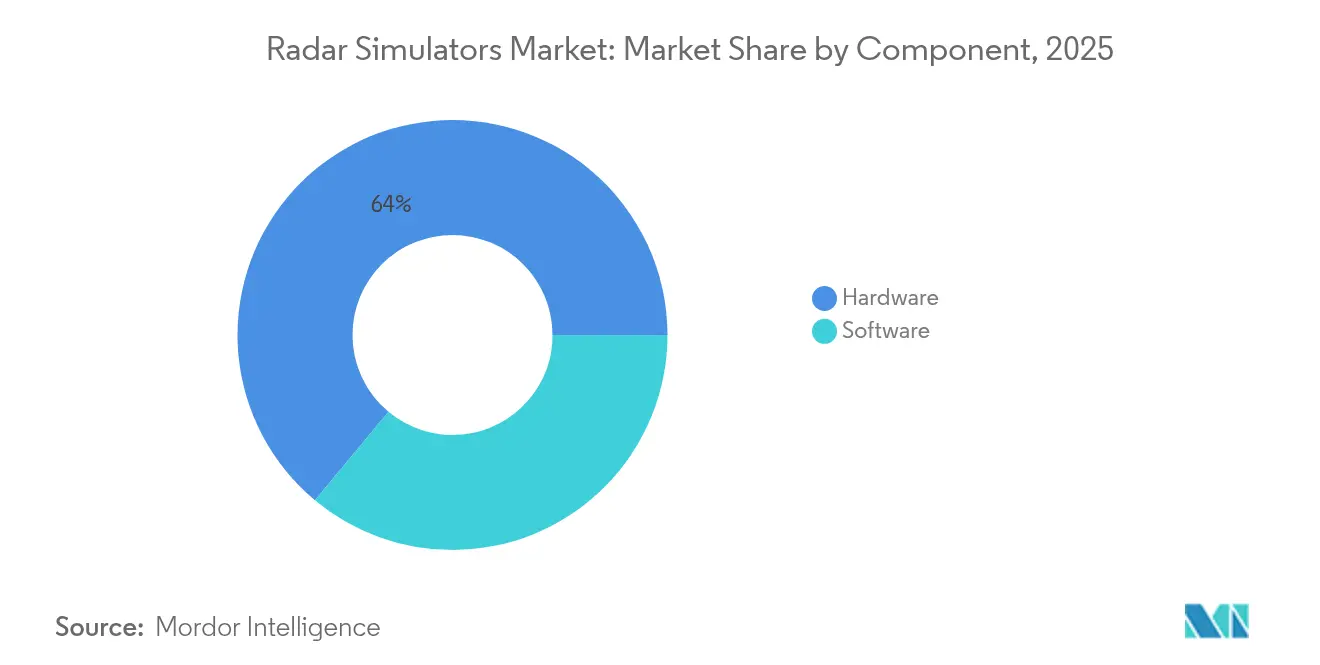
- Por componente, el hardware representó el 63,95% de la cuota del mercado de simuladores de radar en 2025, mientras que se prevé que el software se expanda a una CAGR del 8,20% hasta 2031.
- Por plataforma, los sistemas terrestres lideraron con una cuota de ingresos del 47,45% en 2025; las soluciones navales avanzan a una CAGR del 7,15% hasta 2031.
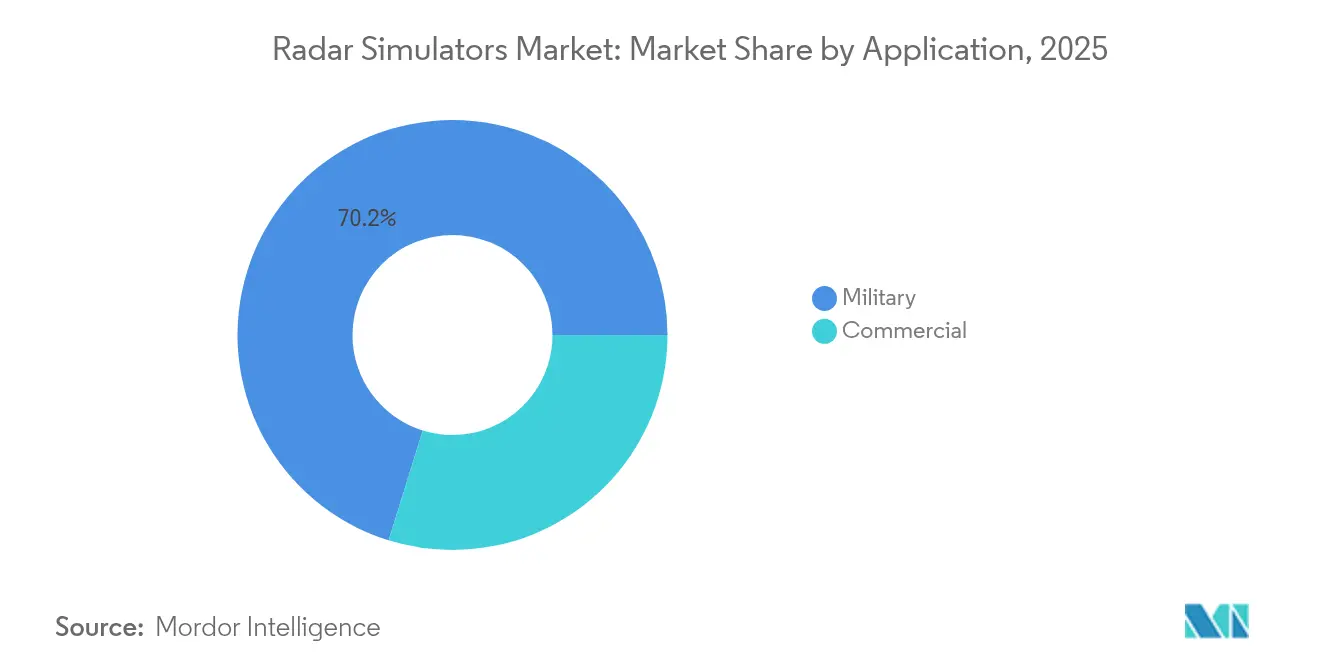
- Por aplicación, el entrenamiento militar representó una cuota del 70,20% del tamaño del mercado de simuladores de radar en 2025, y los casos de uso comercial crecen a una CAGR del 7,85% hasta 2031.
- Por sector de usuario final, los ministerios de defensa acapararon el 57,30% de la demanda en 2025, mientras que las aerolíneas comerciales y los proveedores de servicios de navegación aérea exhiben la CAGR proyectada más alta del 8,05% hasta 2031.
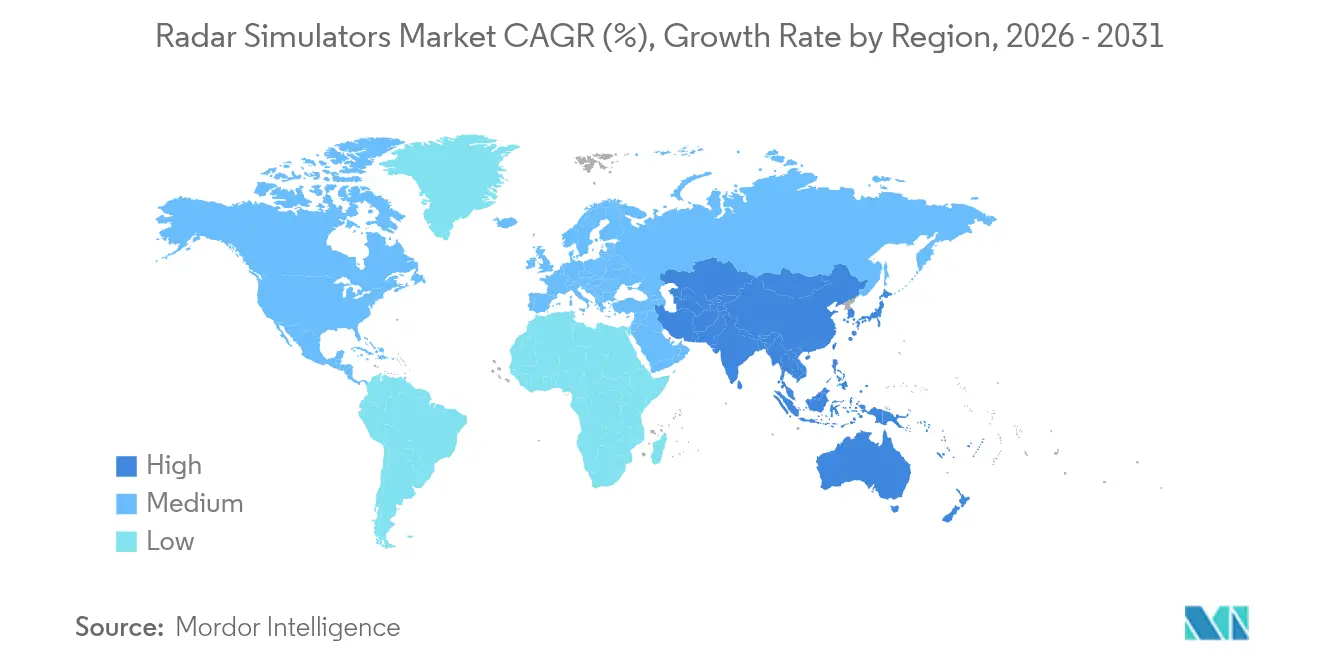
- Por geografía, América del Norte comandó una cuota del 42,10% en 2025; se prevé que Asia-Pacífico registre la CAGR más alta del 8,05% durante el período 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del gasto en defensa destinado al entrenamiento de radar basado en simuladores | +1.8% | Global, con concentración en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción creciente de arquitecturas de radar definidas por software | +1.5% | América del Norte y Europa, en expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Demanda de entrenamiento multimisión asequible en todos los servicios | +1.2% | Global | Corto plazo (≤ 2 años) |
| Aumento de los requisitos de prueba de radar cognitivo habilitado por IA | +1.0% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Necesidad de pruebas de coexistencia espectral con redes 5G/6G | +0.7% | Global, con adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Expansión de marcos de gemelo digital en el desarrollo de radar | +0.6% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Gasto en Defensa Destinado al Entrenamiento de Radar Basado en Simuladores
Las asignaciones presupuestarias de defensa continúan aumentando, canalizando fondos hacia ecosistemas de entrenamiento que replican espectros de amenazas reales sin gastos en materiales consumibles. El gasto militar en Asia Oriental alcanzó los USD 411 mil millones en 2023, aumentando un 6,2% interanual, con China estimando USD 314 mil millones en solitario y manteniendo un crecimiento anual del 7%. El presupuesto de defensa de Japón para 2024 aumentó un 21% hasta los USD 55,3 mil millones, el mayor incremento desde 1952. Corea del Sur destinó KRW 567,70 mil millones (USD 404,77 millones) a su programa de radar L-SAM II, incorporando simulación de extremo a extremo desde el inicio.[2] Estas inversiones impulsan la demanda del mercado de simuladores de radar porque las fuerzas armadas priorizan los rangos virtuales rentables y siempre disponibles. Los equipos de entrenamiento sofisticados limitan el consumo de horas de vuelo, aplazan el desgaste de los equipos y permiten la impartición de programas educativos las 24 horas del día, los 7 días de la semana, lo que los hace indispensables en la planificación moderna de la preparación operacional.
Adopción Creciente de Arquitecturas de Radar Definidas por Software
El radar definido por software reconfigura formas de onda mediante actualizaciones de firmware en lugar de sustituciones de hardware, reduciendo drásticamente los plazos de integración y agilizando el despliegue de archivos de amenazas. Las demostraciones de la IEEE en 2024 lograron compresión de pulsos en tiempo real sobre procesadores estándar de consumo, demostrando paridad con las soluciones ASIC personalizadas.[3] Los conceptos de radar cognitivo, que optimizan las transmisiones en vuelo, requieren simuladores que admitan pruebas de bucle de retorno rápido de la lógica adaptativa. Los laboratorios de defensa despliegan ahora estaciones de trabajo unificadas donde los operadores pueden emular secuencialmente los modos de búsqueda de superficie, control de fuego y contrabatería, reduciendo la huella de la infraestructura de entrenamiento. Esta flexibilidad acelera los ciclos entre las actualizaciones de algoritmos y los despliegues en entornos reales, reforzando la demanda de simuladores de arquitectura abierta en todo el mercado de simuladores de radar.
Demanda de Entrenamiento Multimisión Asequible en Todos los Servicios
Las fuerzas armadas buscan equipos de entrenamiento integrativos que combinen escenarios aéreos, terrestres y marítimos. El Simulador de Sistemas de Combate Naval de CAE Inc. soporta ejercicios antisubmarinos, de defensa aérea y de guerra de superficie desde una consola compartida, demostrando eficiencia multimisión. El Cuerpo de Marines de los Estados Unidos (USMC, por sus siglas en inglés) asigna más horas de programa a entornos sintéticos del F-35 que a vuelos reales, citando ventajas de seguridad, disponibilidad y costo. Estas plataformas de dominio cruzado mejoran la interoperabilidad, permitiendo a las fuerzas de tarea conjuntas ensayar operaciones compuestas sin colocalización geográfica ni gasto excesivo por rama. En consecuencia, el mercado de simuladores de radar experimenta vientos de cola sostenidos a medida que las fuerzas armadas reemplazan los equipos de entrenamiento heredados aislados por ecosistemas empresariales con licencias.
Aumento de los Requisitos de Prueba de Radar Cognitivo Habilitado por IA
Los algoritmos de aprendizaje automático se incorporan a los radares en servicio, lo que obliga a los centros de prueba a replicar el bloqueo electrónico adversarial y las firmas engañosas en entornos controlados. La investigación de radar cuántico de HENSOLDT en 2024 subraya la importancia de los entornos sintéticos capaces de generar millones de variaciones de interferencia. Los simuladores deben modelar ahora ciclos de decisión de bucle cerrado en los que la IA modifica las formas de onda en tiempo real. Los proveedores que integran la generación de escenas acelerada por GPU con marcos de aprendizaje por refuerzo ganan tracción competitiva, ya que las oficinas de programas exigen evidencia cuantitativa de la robustez del algoritmo antes del lanzamiento a la flota. El mercado de simuladores de radar absorbe, por lo tanto, una capa adicional de complejidad, elevando aún más el valor del software sobre la potencia bruta del hardware.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado costo de capital de los simuladores HIL de alta fidelidad | -1.3% | Global, afecta particularmente a los contratistas de defensa más pequeños | Corto plazo (≤ 2 años) |
| Cumplimiento estricto de los controles de exportación y la ciberseguridad | -0.9% | Global, con requisitos regionales variables | Mediano plazo (2-4 años) |
| Escasez de conjuntos de datos validados del entorno RF del mundo real | -0.8% | Global, con desafíos agudos en entornos disputados | Mediano plazo (2-4 años) |
| Complejidad de la integración FPGA/GPU en tiempo real | -0.6% | Global, afecta particularmente a las plataformas de simulación avanzadas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevado Costo de Capital de los Simuladores HIL de Alta Fidelidad
Un banco hardware-en-el-bucle integral, impulsado por interfaces de radiofrecuencia (RF), rangos blindados y FPGAs de alta velocidad que replican la temporización en microsegundos, puede superar los USD 10 millones. Los contratistas pequeños y las naciones emergentes tienen dificultades para financiar tales configuraciones, conformándose a menudo con un realismo reducido que limita la amplitud de los escenarios. Aunque las alternativas de bucle suave alojadas en la nube resultan atractivas en términos de costo, muchas fuerzas armadas aún exigen la precisión de estimulación a nivel de señal que solo los bancos dedicados pueden ofrecer. Esta barrera de capital ralentiza las decisiones de adquisición y mantiene porciones del mercado de simuladores de radar desatendidas.
Cumplimiento Estricto de los Controles de Exportación y la Ciberseguridad
Los simuladores capaces de modelar modos de radar clasificados están sujetos a las regulaciones ITAR y EAR, lo que complica la colaboración multinacional. El cumplimiento de los límites electromagnéticos MIL-STD-461F y los marcos de ciberseguridad EUROCAE ED-203A añade meses a los ciclos de desarrollo. Los proveedores deben incorporar cifrado, controles de medios externos y registros de manipulación, lo que aumenta el costo y la complejidad técnica. Las empresas más pequeñas a menudo se asocian con las principales para superar estos obstáculos, lo que puede frenar la innovación y ampliar el tiempo de comercialización en todo el mercado de simuladores de radar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Software Gana Terreno a Pesar del Dominio del HardwareEl hardware retuvo el 63,95% de la cuota del mercado de simuladores de radar en 2025, lo que subraya la necesidad persistente de generación de RF en tiempo real, temporización precisa y FPGAs de baja latencia. No obstante, los ingresos por software aumentan a una CAGR del 8,20% porque el ingenio algorítmico dicta ahora la fidelidad de los escenarios. Los marcos modernos como SA-Radar permiten bibliotecas de formas de onda controlables por atributos que los usuarios pueden incorporar a los programas mediante arrastrar y soltar sin necesidad de placas de circuito adicionales.
En los próximos cinco años, los integradores líderes probablemente se orientarán hacia hardware modular simplificado combinado con modelos de software por suscripción, siguiendo las tendencias del entrenamiento de vuelo virtual. Esta transición ayuda a los usuarios finales a evitar actualizaciones de sustitución completa a medida que las bibliotecas de amenazas evolucionan. Paralelamente, las APIs abiertas fomentan los complementos de terceros, generando un ecosistema de herramientas analíticas de valor añadido, motores de calificación automatizada e instructores basados en IA, ampliando los ingresos del mercado de simuladores de radar más allá de las entregas iniciales de hardware.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Plataforma:
Los Sistemas Navales Impulsan el Crecimiento en Medio del Liderazgo TerrestreLos simuladores terrestres representaron el 47,45% de la participación en el mercado de simuladores de radar, dado que las instalaciones fijas permiten alojar grandes conjuntos de antenas, sistemas de refrigeración adecuados y amplificadores de alta potencia sin restricciones de tamaño. Siguen siendo esenciales para las escuelas de defensa aérea y antimisiles integrada, donde las tripulaciones practican la fusión de seguimiento, el compromiso entre dominios y las tácticas de contramedidas electrónicas.
Las plataformas navales, por su parte, registran el CAGR más rápido del 7,15% a medida que los conflictos litorales y las estrategias de acceso denegado obligan a las flotas a dominar entornos electromagnéticos complejos. La suite marítima de Rheinmetall simula la dinámica del desvanecimiento marino y los efectos de la propagación por conducto, preparando a las tripulaciones para los desafíos de detección en el mundo real. El simulador naval de CAE condensa los módulos de guerra antisubmarina, defensa aérea y ataque de superficie en una consola portátil, agilizando el despliegue a bordo. Los simuladores aerotransportados continúan prestando servicio a las comunidades de cazas y vigilancia, aunque el entrenamiento embebido a bordo limita el crecimiento de los simuladores externos, estabilizando la participación de mercado de simulación de radar de ese segmento.
Por Aplicación:
El Aumento del Entrenamiento Comercial Desafía el Dominio MilitarEl uso militar retuvo el 70,20% del tamaño del mercado de simuladores de radar en 2025 porque la preparación para el combate depende de redes avanzadas en vivo-virtual-constructivo. No obstante, la adopción comercial se acelera a una CAGR del 7,85% a medida que las aerolíneas y los proveedores de servicios de navegación aérea adoptan entornos sintéticos para el cumplimiento normativo.
Los marcos de entrenamiento basado en competencias de la Organización de Aviación Civil Internacional (OACI) exigen evidencia de que los pilotos y controladores pueden gestionar procedimientos dependientes del radar. Los kits académicos de SkyRadar introducen a los estudiantes principiantes en los conceptos de vigilancia primaria, mientras que TotalControl de Airways International aborda la gestión de radar en el área terminal. Esta presión regulatoria impulsa a los operadores civiles hacia paquetes llave en mano que incluyen emulación de radar de aeropuerto y meteorológico, contribuyendo a diversificar los flujos de ingresos en todo el mercado de simuladores de radar.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Sector de Usuario Final:
Las Aerolíneas Desafían los Patrones de Adquisición de DefensaLos ministerios de defensa adquirieron el 57,30% de las soluciones en el mercado de simuladores de radar en 2025, favoreciendo los acuerdos empresariales con contratos de entrega indefinida que garantizan el soporte durante todo el ciclo de vida. Sin embargo, las aerolíneas comerciales y los proveedores de servicios de navegación aérea (ANSP) muestran el CAGR más sólido del 8,05% a medida que amplían sus flotas y adoptan la navegación basada en el rendimiento.
Las directrices de ciberseguridad de EUROCAE exigen laboratorios aislados donde las aerolíneas puedan validar la aviónica vinculada al radar frente a escenarios de intrusión. Como resultado, los operadores presupuestan suites dedicadas de simulación de radar para satisfacer los requisitos de auditoría y minimizar las interrupciones operativas. Los fabricantes de equipos originales (OEM) aeroespaciales y los centros de mantenimiento, reparación y revisión (MRO), por su parte, integran simuladores en bancos de ingeniería para la validación de unidades reemplazables en línea (LRU) de radar, contribuyendo con una porción estable aunque menor del mercado de simulación de radar.
Análisis Geográfico
Mercado de Simuladores de Radar de América del Norte
El dominio de América del Norte en el mercado de simuladores de radar se deriva de sólidas asignaciones presupuestarias en defensa, instituciones de investigación avanzadas y estrictas regulaciones de seguridad en el tráfico aéreo. La directiva de modelado y simulación del Departamento de Defensa de los Estados Unidos promueve el entrenamiento virtual para reducir los costos de ejercicios con fuego real, garantizando una adquisición estable a varios años. Los principales contratistas nacionales ofrecen paquetes integrales que integran módulos de defensa antimisiles, guerra electrónica y vigilancia espacial, fomentando las ventas militares a países aliados que consolidan aún más el liderazgo regional.
Mercado de Simuladores de Radar de Asia-Pacífico
La trayectoria de crecimiento de Asia-Pacífico gira en torno a puntos de conflicto geopolítico y una rápida modernización de capacidades. El constante incremento presupuestario del 7% de China impulsa la inversión en entrenamiento digital para apoyar a las brigadas de radar antistealth. Japón y Corea del Sur priorizan la conciencia del dominio marítimo, integrando simuladores de radar en los sistemas de combate de sus flotas para compensar los gastos de los ejercicios en el mar. Australia colabora con aliados de los Estados Unidos en simulaciones conjuntas para contingencias en el Indo-Pacífico, mientras que India amplía la producción nacional de equipos de entrenamiento para reemplazar activos importados obsoletos.
Mercado de Simuladores de Radar de EMEA y América del Sur
Europa equilibra un gasto en defensa constante con una rigurosa supervisión de la aviación civil que exige mejoras continuas en los simuladores de radar. Thales y Leonardo anclan la base de proveedores, desarrollando núcleos definidos por software que cumplen con los mandatos de ciberseguridad de la Unión Europea. Las naciones de Oriente Medio adquieren suites integrales de entrenamiento en defensa aérea vinculadas a baterías Patriot y THAAD, mientras que África y América del Sur adoptan soluciones especializadas adaptadas a sus realidades presupuestarias, como entrenadores de radar de vigilancia costera para misiones de seguridad marítima.
Panorama regulatorio
En la aviación civil, los simuladores de radar y los entornos simulados de ATC están cada vez más determinados por los marcos de simulación de vuelo y ciberseguridad. En abril de 2026, la Unión Europea publicó el Reglamento de Ejecución (UE) 2026/781 de la Comisión (dominio EASA), que modifica el (UE) n.º 1178/2011 y el (UE) n.º 965/2012 e introduce requisitos de cualificación actualizados para los dispositivos de entrenamiento de simulación de vuelo (FSTD). Los cambios impulsan a las organizaciones de entrenamiento hacia una capacidad demostrable y una alineación entre tarea y herramienta, en lugar de depender únicamente de verificaciones basadas en el tipo. Para los entornos simulados de ATC, la norma ARINC 439 sirve como estándar de consenso clave, mientras que las líneas base técnicas relacionadas con la interoperabilidad y la vigilancia referenciadas en distintos programas incluyen el Doc 9871 de la OACI y el ED-101 de EUROCAE (RTCA DO-260C) para el contexto ADS-B/SSR.
En Estados Unidos, los Sistemas de Simulación de Torre (TSS) de la FAA constituyen un anclaje regulatorio y programático concreto para la modernización del entrenamiento de controladores vinculado a radar. La Ley de Reautorización de la FAA de 2024 está impulsando la expansión, con un objetivo de la agencia de 95 instalaciones para finales de 2025 y una integración más amplia en el NAS para 2028. En el ámbito de defensa, la simulación de radar e IFF está condicionada por el control de exportaciones y el manejo de modos clasificados (ITAR/EAR), junto con normas de interoperabilidad militar como STANAG 4193 de la OTAN y DoD AIMS 17-1000, que rigen el Modo 5 y los modos nacionales seguros, y limitan la distribución comercial amplia de capacidades de simulación militar de alto nivel.
Análisis de la cadena de valor
La cadena de valor de los simuladores de radar comienza con la definición de requisitos y la alineación con normas (por ejemplo, el Doc 9871 de la OACI para el contexto de vigilancia civil y STANAG 4193/DoD AIMS 17-1000 para pruebas y entrenamiento relacionados con IFF). Luego pasa al desarrollo de escenarios y modelos de sensores, la generación de señales en tiempo real y la integración del sistema en ecosistemas de entrenamiento. Los insumos previos incluyen subsistemas de RF y sincronización (convertidores de datos de alta velocidad, computación FPGA/GPU, relojes de precisión), modelos de emisores y canales, bibliotecas de clutter y propagación, y cadenas de herramientas de endurecimiento cibernético para la acreditación. Para casos de uso de defensa de gama alta, una vía de integración común es Hardware-in-the-Loop (HWIL), que utiliza Modelos de Sensores de Arquitectura de Sistemas Abiertos (OSM) e Inyectores de Señal de Arquitectura de Sistemas Abiertos (OSI) para conectar entornos de radar sintéticos con hardware táctico y sistemas de misión.
En la etapa intermedia, los contratistas principales y proveedores especializados empaquetan estos elementos en bancos configurables o paquetes de entrenamiento desplegables. Validan el rendimiento mediante pruebas de aceptación del cliente y marcos de seguridad, incluidos controles alineados con RMF cuando corresponde. Este flujo se observa en actividades recientes, incluido mayo de 2025, cuando RTX lanzó un simulador de radar avanzado basado en el radar AN/TPY-2 para la Agencia de Defensa Antimisiles de EE. UU., y febrero de 2025, cuando L3Harris completó el primer vuelo de su suite de guerra electrónica totalmente digital Viper Shield en un F-16 Block 70. El valor en la etapa final se materializa a través de la instalación, herramientas para instructores/operadores, actualizaciones de amenazas y escenarios, y el sostenimiento a largo plazo, con cuellos de botella centrados a menudo en el modelado de fidelidad AESA, la complejidad de la integración en tiempo real y los plazos de acreditación de ciberseguridad.
Panorama Competitivo
Concentración del Mercado
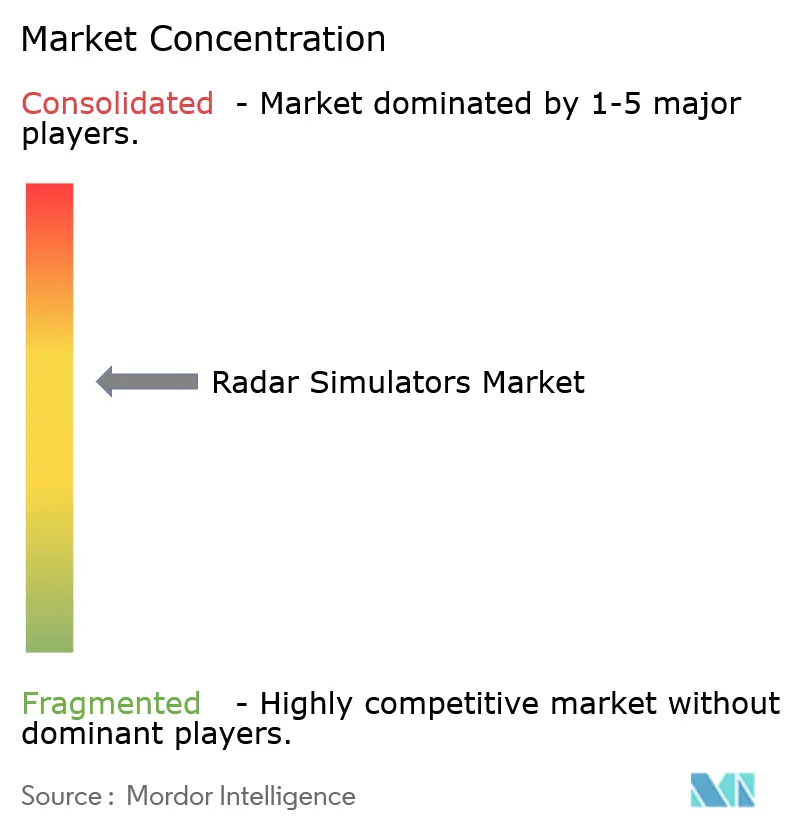
El mercado de simuladores de radar sigue moderadamente consolidado. L3Harris Technologies, Inc., RTX Corporation y CAE Inc. explotan carteras verticales que combinan bancos de hardware, bases de datos de escenarios y contratos de servicio plurianuales. Sus redes de soporte global y su infraestructura de cumplimiento crean altos costos de cambio para los ministerios de defensa.
Los especialistas de nivel medio se diferencian a través de una I+D enfocada. Cambridge Pixel Ltd. ofrece generadores de señales de radar solo en software que se ejecutan en tarjetas gráficas comerciales, reduciendo así las barreras de entrada para el mundo académico y los pequeños operadores. SkyRadar adapta laboratorios modulares para las escuelas de aviación, sembrando una familiaridad temprana en la carrera con su ecosistema. Buffalo Computer Graphics, Inc. se especializa en simulación de radar marítimo, atendiendo a las escuelas de entrenamiento naval que buscan simuladores de puente llave en mano. Estas empresas a menudo se asocian con las principales para la integración en acuerdos de mayor envergadura, pero mantienen su autonomía a través de nichos de propiedad intelectual.
Las hojas de ruta tecnológicas convergen en la generación de escenarios impulsada por IA, los análisis de rendimiento automatizados y los microservicios desplegables en la nube. Los proveedores que carecen de capacidades de aprendizaje automático corren el riesgo de erosionar sus márgenes de beneficio a medida que los clientes equiparan las funciones de reproducción estática con el estado de producto básico. El dominio del cumplimiento normativo con las regulaciones ITAR, EAR y las directivas emergentes de ciberseguridad diferencia aún más a los actores establecidos, limitando a los nuevos participantes que carecen de los recursos para navegar estos laberintos regulatorios.
Líderes de la Industria de Simuladores de Radar
-
RTX Corporation
-
CAE Inc.
-
Mercury Systems, Inc.
-
Adacel Technologies Limited
-
L3Harris Technologies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Simuladores de Radar Empresas cubiertas en este informe
- L3Harris Technologies, Inc.
- RTX Corporation
- CAE Inc.
- Mercury Systems, Inc.
- Adacel Technologies Limited
- Applied Research International Pvt. Ltd.
- Buffalo Computer Graphics, Inc.
- Cambridge Pixel Ltd.
- Textron Systems Corporation (Textron Inc.)
- Cobham Ultra SeniorCo S.à r.l.
- Northrop Grumman Corporation
- Thales Group
- Leonardo DRS, Inc. (Leonardo S.p.A.)
- ANSYS, Inc.
- Keysight Technologies, Inc.
- HENSOLDT AG
Oportunidades de mercado y perspectivas futuras
Las oportunidades se están expandiendo en la medida en que la simulación de radar se incorpora a las limitaciones diarias de capacidad de entrenamiento y se valida para uso operativo, incluido el entrenamiento de ATC y de defensa aérea integrada. El programa de expansión de los Sistemas de Simulación de Torre (TSS) de la FAA, impulsado por la Ley de Reautorización de la FAA de 2024, ofrece una señal de demanda sostenida para la infraestructura de simulación vinculada a la capacidad de entrenamiento de controladores. En paralelo, el Reglamento de Ejecución (UE) 2026/781 de la EASA de abril de 2026 actualiza las expectativas de cualificación de FSTD y respalda una adopción más amplia de la simulación centrada en capacidades. Estos anclajes recompensan a los proveedores capaces de empaquetar entornos de vigilancia simulados conformes, evaluaciones de rendimiento medibles y controles de ciberseguridad en ofertas llave en mano para aerolíneas, ANSP y academias de entrenamiento.
Los campos de entrenamiento y pruebas de defensa también están generando espacios en blanco en torno a entornos de radar y guerra electrónica representativos de amenazas que respaldan flujos de trabajo de gemelos digitales y la evolución del radar definido por software. En febrero de 2026, Eviden destacó el despliegue de su sistema de simulación de amenazas de radar superficie-aire ARPEGE durante un ejercicio del Programa de Liderazgo Táctico de la OTAN en la base aérea de Los Llanos (España, noviembre de 2025), lo que ilustra el interés en una simulación de amenazas portátil y lista para ejercicios que pueda integrarse con vuelos en vivo y ensayos de misión. Las señales de adquisición gubernamental apuntan a una modernización continua de las pilas de modelado y simulación de radar, incluidos programas de EE. UU. que utilizan licencias de software de Simulador de Radar Multimodo (MMRS) para el Entorno de Simulación Conjunta y avisos de fuente única para plataformas de simulación de radar en laboratorios marítimos especializados. En conjunto, estos desarrollos refuerzan la demanda de actualizaciones centradas en software, interfaces de arquitectura abierta y módulos listos para HWIL, en lugar de solo nuevas construcciones de entrenadores independientes.
Desarrollos recientes de la industria en Mercado de Simuladores de Radar
- Junio de 2026: RTX (Raytheon) recibió un contrato de 515 millones de USD de la Marina de EE. UU. para la familia de radares SPY-6. La escala de la producción e integración del SPY-6 fortalece el impulso hacia la validación de modos de radar, la emulación del entorno de señales y el contenido de entrenamiento de tripulaciones que refleja la capacidad desplegada, respaldando la demanda adyacente de herramientas de simulación y prueba de radar.
- Mayo de 2026: CAE y Saab firmaron un acuerdo de colaboración para perseguir conjuntamente el programa de Alerta Temprana y Control Aerotransportado (AEW&C) de Canadá basado en la plataforma GlobalEye. La asociación incluye explícitamente entrenamiento y simulación integrados, lo que refuerza la tendencia hacia ofertas combinadas de plataforma más entrenamiento sintético para ecosistemas complejos de vigilancia y sistemas de misión.
- Junio de 2025: la Fuerza Aérea de la India entregó RADSIM, un simulador de radar de desarrollo nacional, a la Guardia Costera de la India. La transferencia amplió el acceso a entrenamiento de radar y ATC de alta fidelidad dentro del entorno operativo marítimo y aéreo de la India, apoyando el desarrollo de capacidades locales y reduciendo la dependencia de sistemas de entrenamiento importados.
Mercado de Simuladores de Radar Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca las soluciones de simulación de radar utilizadas para emular señales y condiciones operativas de radar, de modo que los equipos puedan entrenar a los operadores, probar sistemas y validar el rendimiento sin depender de rangos de radar en vivo.
Exclusiones del alcance: Se excluyen los simuladores de vuelo generales y el contenido de entrenamiento puramente sintético que no simula el comportamiento y los retornos del radar.
Descripción General de la Segmentación
- Por Componente
- Hardware
- Software
- Por Plataforma
- Terrestre
- Aerotransportado
- Naval
- Por Aplicación
- Comercial
- Militar
- Por Sector de Usuario Final
- Ministerios de Defensa y Fuerzas Armadas
- Fabricantes de Equipos Originales Aeroespaciales y Talleres de Mantenimiento, Reparación y Revisión
- Aerolíneas Comerciales y Proveedores de Servicios de Navegación Aérea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Francia
- Alemania
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Israel
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para fundamentar el modelo en señales reales de demanda y presupuesto antes de trasladar los supuestos a los años de pronóstico. Se revisaron documentos públicos de presupuesto de defensa y comunicados de adquisición, junto con fuentes como los datos de tendencias del SIPRI, las asignaciones de espectro de la UIT y las publicaciones de la OACI, que en conjunto proporcionan contexto para la modernización del entrenamiento civil y la vigilancia. Cuando estuvo disponible, la dirección de exportaciones e importaciones se verificó mediante estadísticas aduaneras, y el contexto se reforzó a través de revistas aeroespaciales y de defensa revisadas por pares.
También se utilizaron presentaciones públicas de empresas e informes para inversores para comprender la exposición a programas, el posicionamiento de productos y el lenguaje de ingresos que distingue las ofertas de simuladores de las herramientas de entrenamiento adyacentes. Las bases de datos de noticias y financieras ayudaron a rastrear adjudicaciones de contratos, actualizaciones de instalaciones y plazos de entrega, y se utilizaron bases de datos de patentes para identificar dónde se está concentrando el trabajo de generación de señales de radar y modelado digital. Estos insumos documentales se utilizaron luego para establecer rangos razonables de precios, combinación de plataformas y ciclos de actualización. Las fuentes aquí enumeradas son ilustrativas, y también se utilizaron muchas otras referencias públicas para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con partes interesadas en entrenamiento de defensa, equipos de pruebas aeroespaciales, integradores de sistemas y proveedores de simuladores y subsistemas, con el fin de validar qué se está adquiriendo y por qué. Dado que se trata de un mercado global, también se equilibraron las discusiones entre las principales regiones compradoras para someter a prueba de presión las prioridades de plataforma (aerotransportada, terrestre y naval) y la distribución entre los casos de uso de entrenamiento y prueba de sistemas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 19% | APAC: 39% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 21% | EMEA: 36% |
| Actores más pequeños: 21% | Gerentes: 60% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente en la que la demanda de entrenamiento de defensa y civil se reconstruye utilizando señales de adquisición y modernización, y luego se mapea hacia la adopción de simuladores en entornos de radar aerotransportado, terrestre y naval. El modelo utiliza insumos como los ciclos de actualización de plataformas de radar, las necesidades de horas de entrenamiento y capacidad de procesamiento, los períodos típicos de renovación de simuladores y la distribución del gasto entre hardware y software, que en conjunto definen el conjunto de demanda direccionable.
Para mantener los totales dentro de parámetros realistas, los resultados se corroboraron con aproximaciones selectivas ascendentes, como precios de venta promedio muestreados multiplicados por los volúmenes de unidades esperados para los principales tipos de programas, además de verificaciones de canal sobre los plazos de entrega y la profundidad de configuración. Cuando no fue posible obtener una visión directa por unidad para un país o programa, las brechas se gestionaron utilizando indicadores proxy como el tamaño de la flota, la densidad de la infraestructura de entrenamiento y la intensidad de adquisición conocida, normalizados luego al patrón regional. Para el pronóstico, se utilizó el análisis de escenarios, respaldado por opiniones de expertos sobre la dirección del presupuesto de defensa, las adiciones de capacidad de entrenamiento y el ritmo de digitalización del radar. Los escenarios se combinan luego en un único caso central.
Ciclo de Validación y Actualización de Datos
La validación se realizó mediante múltiples verificaciones para que los resultados no dependieran de un único conjunto de datos o de una sola serie de entrevistas. Nuestro equipo comparó los resultados del modelo con señales independientes como el flujo de contratos, los plazos de entrega y el gasto implícito por plataforma, y luego revisó los valores atípicos donde una región o plataforma creció más rápido que los indicadores de demanda subyacentes.
Antes de la aprobación final, los supuestos se vuelven a probar entre los analistas, y se activa el recontacto cuando los insumos clave cambian, como grandes anuncios de adquisición o retrasos en programas. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales modifican las perspectivas. Antes de la entrega, se completa una revisión actualizada para que los clientes reciban la visión más reciente.
Tamaño del Mercado de Simuladores de Radar de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para simuladores de radar a menudo no coinciden porque cada estudio puede partir de un año diferente, contabilizar una combinación distinta de funciones de simulador y aplicar diferentes supuestos de precios y temporalidad cambiaria. Las diferencias también pueden derivarse de cuánto del ciclo de actualización de la base instalada se trata como nueva demanda frente a actividad de mantenimiento.
La dispersión generalmente se explica por las elecciones de alcance y la forma en que se construye el conjunto de demanda, como si se incluyen sistemas de entrenamiento adyacentes, si el entrenamiento de navegación aérea civil se contabiliza en su totalidad y cómo se valoran las actualizaciones de software a lo largo del tiempo. El momento de los tipos de cambio, el tratamiento de los contratos plurianuales y la cadencia de actualización de los insumos de adquisición pública también pueden desplazar un valor hacia arriba o hacia abajo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,65 mil millones de USD (2026) | |
| Consultora Global A | 3,13 mil millones de USD (2024) | Utiliza un año base diferente y puede capturar un mayor volumen de ingresos al agrupar los servicios de integración y entrenamiento relacionados con el simulador en el titular, lo que incrementa el valor actual aparente. |
| Editorial del Sector B | 2,59 mil millones de USD (2025) | Utiliza un año base de 2025 y puede aplicar una curva de adopción más conservadora para los programas de modernización, lo que puede reducir el gasto a corto plazo que de otro modo se esperaría que ocurriera a través de los ciclos de actualización. |
La tabla muestra que la brecha se debe principalmente al momento de medición y a lo que se contabiliza; en el modelo de Mordor Intelligence, el valor está anclado al hardware y software de simuladores vinculados directamente a las necesidades de entrenamiento de radar y prueba de sistemas en todas las plataformas, con las herramientas de entrenamiento adyacentes excluidas a menos que la emulación de señales de radar sea claramente parte del entregable. Con esa disciplina, el número permanece rastreable a las señales de adquisición, los indicadores de demanda de plataformas y la lógica de precios repetible, lo que facilita la auditoría de las actualizaciones año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado global de simuladores de radar?
El mercado de simuladores de radar está valorado en USD 2,65 mil millones en 2026 y se proyecta que se expanda a USD 3,57 mil millones para 2031.
¿Qué segmento de componentes crece más rápido?
El software es el componente de más rápido crecimiento, avanzando a una CAGR del 8,20% hasta 2031 a medida que la sofisticación algorítmica supera las adiciones de hardware.
¿Por qué los simuladores de radar navales experimentan una fuerte demanda?
El aumento de las tensiones marítimas y la necesidad de ensayar operaciones multidominio sin costosas pruebas en el mar están impulsando la demanda de simuladores navales a una CAGR del 7,15%.
¿Cómo utilizan las aerolíneas comerciales la simulación de radar?
Las aerolíneas y los proveedores de servicios de navegación aérea emplean simuladores para la certificación de pilotos y controladores, cumpliendo con los mandatos regulatorios al tiempo que reducen los costos de entrenamiento y mejoran la seguridad.
¿Qué región se espera que registre el mayor crecimiento?
Se prevé que Asia-Pacífico crezca a una CAGR del 8,05%, impulsada por la escalada de los presupuestos de defensa en China, Japón, India y Corea del Sur.
¿Qué factores clave restringen la expansión del mercado?
Los elevados costos iniciales de los bancos hardware-en-el-bucle y las complejas regulaciones de controles de exportación más las de ciberseguridad limitan la adopción, particularmente entre los pequeños proveedores.