
Tamaño y Participación del Mercado de Simulación y Entrenamiento Aeroespacial Militar
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
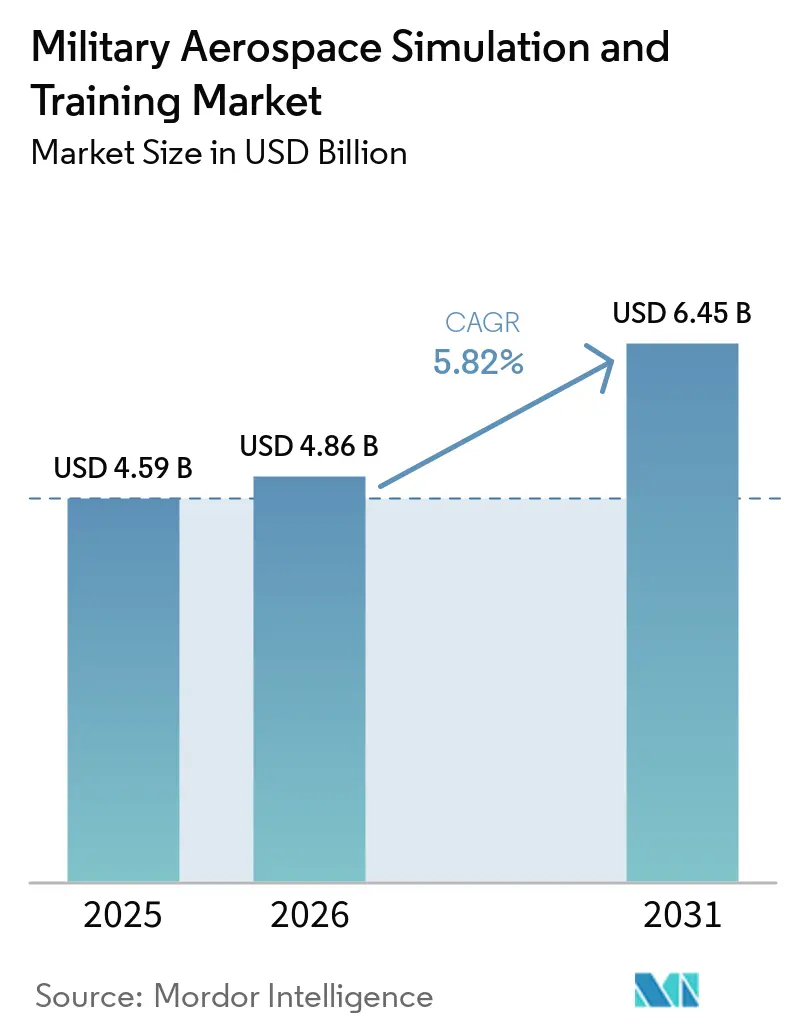
| Tamaño del Mercado (2026) | 4.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.45 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.82 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Simulación y Entrenamiento Aeroespacial Militar por Mordor Intelligence
El tamaño del mercado de simulación y entrenamiento aeroespacial militar fue valorado en 4,59 mil millones de USD en 2025 y se prevé que crezca desde 4,86 mil millones de USD en 2026 hasta 6,45 mil millones de USD en 2031, registrando una CAGR del 5,82% entre 2026 y 2031. Los presupuestos de preparación para la defensa están respaldando una inversión más sostenida en sistemas de entrenamiento sintético. Estados Unidos asignó 159,70 mil millones de USD a la preparación del combatiente en el año fiscal 2026, posicionando el entrenamiento dentro de un programa de preparación más amplio en lugar de como una prioridad de adquisición puntual. Los aliados de la OTAN también se comprometieron en 2025 con un objetivo de gasto en defensa y seguridad del 5% del PIB para 2035, lo que respalda un horizonte de planificación más largo para la infraestructura de entrenamiento. Las aeronaves de nueva generación, las limitaciones en la disponibilidad de pilotos y la necesidad de ensayar misiones complejas están incrementando la demanda de simuladores conectados. El mercado de simulación y entrenamiento aeroespacial militar se está orientando, por tanto, hacia sistemas de entrenamiento integrados que combinan dispositivos, material didáctico, redes seguras y soporte a largo plazo.
Conclusiones Clave del Informe
- Por tipo de simulador, los simuladores de vuelo completo representaron el 46,95% de la participación del mercado de simulación y entrenamiento aeroespacial militar en 2026, mientras que se proyecta que los dispositivos de entrenamiento de vuelo crezcan a una CAGR del 8,38% hasta 2031.
- Por tipo de aeronave, las aeronaves de ala fija representaron el 62,45% del tamaño del mercado de simulación y entrenamiento aeroespacial militar en 2026, mientras que se prevé que los helicópteros se expandan a una CAGR del 7,31% hasta 2031.
- En cuanto al modo de entrenamiento, el entrenamiento en vivo representó el 49,81% de los ingresos en 2026, mientras que se proyecta que el entrenamiento virtual crezca a una CAGR del 10,62% hasta 2031.
- Por solución, el hardware representó el 53,59% de los ingresos en 2026, mientras que se prevé que los servicios crezcan a una CAGR del 8,22% hasta 2031.
- Por aplicación, la aviación militar mantuvo una participación de ingresos del 83,98% en 2026, mientras que se proyecta que el espacio se expanda a una CAGR del 10,29% hasta 2031.
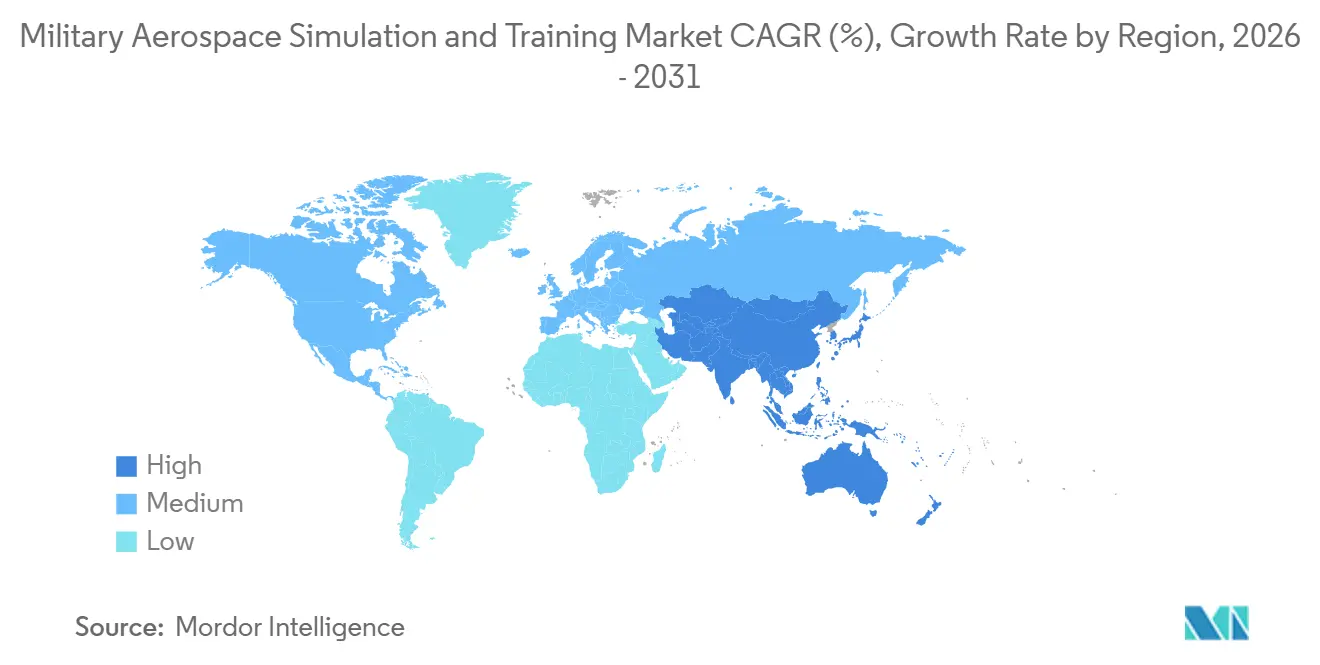
- Por geografía, América del Norte representó el 44,18% de la participación de ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,83% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las tensiones geopolíticas y la complejidad de las misiones | +1.80% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Modernización de la flota militar e incorporación de aeronaves de nueva generación | +1.40% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Ventajas de costo y seguridad del entrenamiento sintético | +1.10% | Global | Mediano plazo (2-4 años) |
| Expansión del entrenamiento en Vivo, Virtual y Constructivo (LVC) | +0.90% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Entrenamiento digital embebido para aeronaves definidas por software | +0.70% | América del Norte, Europa y Türkiye | Largo plazo (≥ 4 años) |
| Entrenamiento distribuido ante la escasez de pilotos y personal de mantenimiento | +0.60% | América del Norte, Europa y Japón | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Tensiones Geopolíticas y la Complejidad de las Misiones
Las tensiones geopolíticas están acortando el tiempo entre un nuevo requisito operacional y la necesidad de tripulaciones entrenadas. Los miembros de la OTAN acordaron en 2025 desarrollar planes anuales hacia el objetivo de gasto en defensa y seguridad del 5%. Este compromiso otorga a los programas de entrenamiento un entorno presupuestario más duradero.[1] Las misiones modernas requieren que las tripulaciones aéreas trabajen con fuerzas terrestres, marítimas, espaciales y cibernéticas. Los entornos sintéticos en red pueden combinar estos elementos en un único evento de entrenamiento. Esto amplía el mercado de simulación y entrenamiento aeroespacial militar más allá de la instrucción en cabina hacia la planificación de misiones, la coordinación de tripulaciones y el ensayo de fuerzas conjuntas.
Modernización de la Flota Militar y Aeronaves de Nueva Generación
Los nuevos programas de aeronaves requieren sistemas de entrenamiento que reflejen sus sensores, software y procedimientos operativos. La Fuerza Aérea de Estados Unidos solicitó a CAE en junio de 2026 un simulador de Nivel D del 747-8i porque identificó a CAE como el único fabricante calificado para el requisito. Este ejemplo muestra cómo la calificación puede limitar las opciones de proveedores para dispositivos específicos de plataforma. El Entorno de Simulación Conjunta del F-35 también se ha utilizado para explorar tácticas de aeronaves de combate colaborativo en entornos disputados. Las fuerzas a menudo necesitan apoyo de entrenamiento provisional mientras un sistema sintético completo alcanza la madurez operacional. Ese período genera demanda de dispositivos heredados actualizados, instalaciones operadas por contratistas y material didáctico actualizado.
Ventajas de Costo y Seguridad del Entrenamiento Sintético
El entrenamiento sintético puede reducir la carga de combustible, logística y mantenimiento asociada con las salidas en vuelo real. Una evaluación de TERI de 2026 determinó que un uso más amplio de simuladores podría ahorrar a las Fuerzas Armadas de la India más de INR 1.000 crore (0,10 mil millones de USD) anuales. La evaluación también vinculó los ahorros a la reducción del uso de municiones y la actividad logística. La disponibilidad de simuladores puede preservar las aeronaves para misiones operativas y reducir la exposición durante ejercicios de alto riesgo. Este beneficio es relevante cuando las flotas de aeronaves son pequeñas o la capacidad de mantenimiento es limitada. El mercado de simulación y entrenamiento aeroespacial militar se beneficia cuando las autoridades de adquisición evalúan los sistemas de entrenamiento en función del rendimiento operativo y la disponibilidad de los dispositivos.
Expansión del Entrenamiento LVC
El entrenamiento LVC vincula aeronaves reales con simuladores y fuerzas generadas por computadora. El Comando de Educación y Entrenamiento Aéreo completó su primer vuelo LVC con el T-7A en septiembre de 2026. El evento conectó 1 T-7A en vuelo con 2 cabinas de simulador en tierra a través de enlaces de datos tácticos seguros. Este modelo puede aumentar la complejidad de los escenarios sin desplegar el mismo número de aeronaves agresoras. También apoya el entrenamiento contra amenazas digitales y efectos de armas simulados. El mercado de simulación y entrenamiento aeroespacial militar se está beneficiando de los requisitos relacionados con la conectividad segura, la gestión de escenarios y el software compatible.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de desarrollo, integración y certificación | -1.20% | Global, particularmente operadores emergentes | Largo plazo (≥ 4 años) |
| Exposición a ciberseguridad de redes de entrenamiento conectadas | -0.80% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Limitaciones de interoperabilidad y arquitectura abierta | -0.60% | Programas multinacionales y zonas de interoperabilidad de la OTAN | Mediano plazo (2-4 años) |
| Replicación limitada del estrés fisiológico y psicológico | -0.40% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Desarrollo, Integración y Certificación
Un simulador de vuelo completo calificado requiere una extensa validación técnica y aprobación formal. La Fuerza Aérea de Estados Unidos citó riesgos de cronograma, costo del ciclo de vida y entrenamiento de misión en su aviso de simulador de fuente única de 2026. Tales requisitos favorecen a los proveedores que ya poseen conocimiento de la plataforma y diseños de dispositivos certificados. Las fuerzas aéreas más pequeñas pueden enfrentar altos costos de auditorías, control de configuración y actualizaciones periódicas. Estos costos pueden superar el gasto inicial en hardware a lo largo del ciclo de vida de un dispositivo. El ciclo de adquisición resultante puede ralentizar la entrada de nuevos proveedores en el mercado de simulación y entrenamiento aeroespacial militar.
Exposición a Ciberseguridad de Redes de Entrenamiento Conectadas
Las redes de entrenamiento conectadas pueden contener datos de misión sensibles, bibliotecas de amenazas e interfaces de sistemas. Un entorno comprometido podría alterar los escenarios utilizados para entrenar a las tripulaciones operacionales. El Ejército de Estados Unidos ha identificado la ciberseguridad y la interoperabilidad como necesidades básicas para su entorno de entrenamiento cibernético persistente. Los esfuerzos europeos también incluyen el programa CITADEL Range para la defensa cibernética en entornos conectados. Las obligaciones de seguridad aumentan el trabajo de integración, los costos de cumplimiento y los plazos de los contratos. También convierten el diseño de redes de confianza en un factor de selección importante en el mercado de simulación y entrenamiento aeroespacial militar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Simulador:
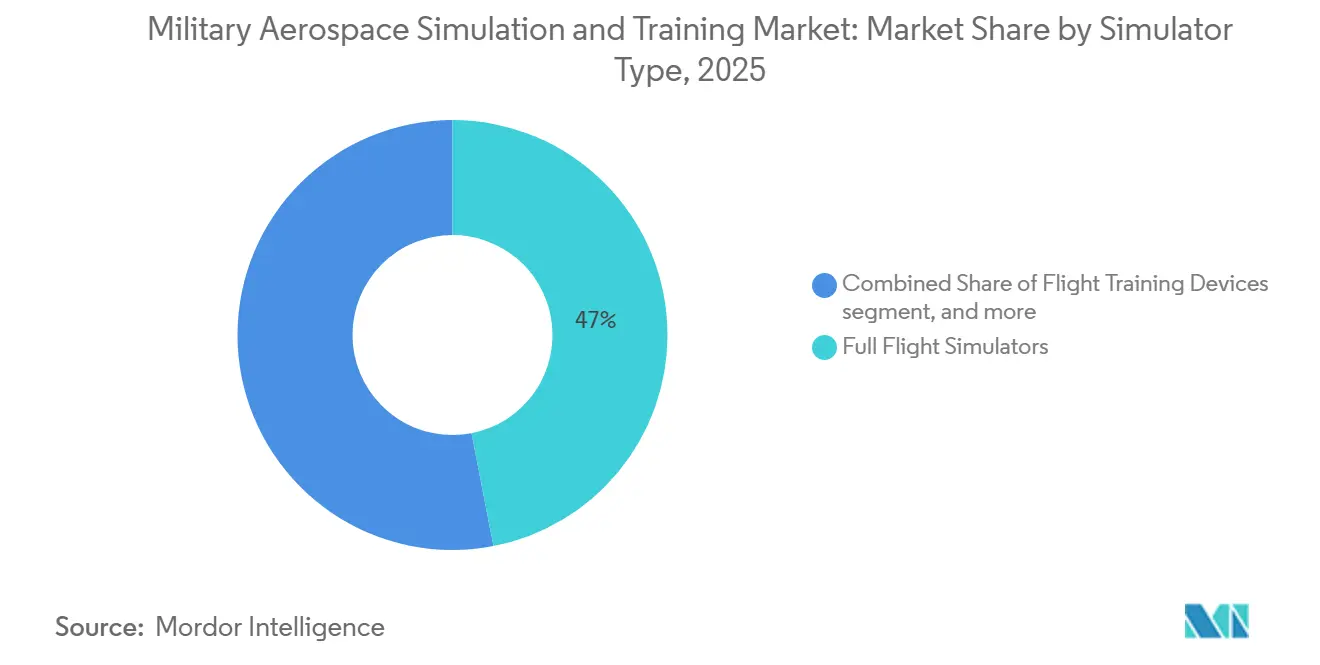
Los Simuladores de Vuelo Completo Anclan la Preparación de Alta FidelidadLos simuladores de vuelo completo (FFS) representaron el 46,95% del mercado de simulación y entrenamiento aeroespacial militar en 2026. Su liderazgo refleja la necesidad de certificar a las tripulaciones en aeronaves complejas dentro de un entorno controlado. Los dispositivos de movimiento completo reproducen los controles de cabina, la dinámica de vuelo, los sistemas visuales y los procedimientos de emergencia clave. Su adquisición está comúnmente vinculada a una plataforma de aeronave y sus requisitos de certificación. Esta conexión favorece relaciones duraderas con los proveedores y eleva los costos de cambio. El requisito de la Fuerza Aérea de los Estados Unidos de 2026 para un simulador de movimiento completo Nivel D 747-8i ilustra la importancia de una capacidad de certificación probada.[2]
Se prevé que los dispositivos de entrenamiento de vuelo (FTD) se expandan a una CAGR del 8,38% hasta 2031. Pueden apoyar el entrenamiento procedimental y basado en tareas a un costo menor que los dispositivos de movimiento completo. TRU Simulation entregó un FTD Bell 505 a la Fuerza Aérea Real de Jordania en noviembre de 2025. Los entrenadores de tareas parciales, mantenimiento y armamento también sirven a sistemas de aeronaves cada vez más dependientes del software. Los sistemas portátiles y en contenedor amplían el uso de estos dispositivos a más ubicaciones. El mercado de simulación y entrenamiento aeroespacial militar puede, por tanto, combinar grandes programas de vuelo completo con sistemas más pequeños que abordan necesidades específicas de preparación operativa.

Por Tipo de Aeronave:
Las Plataformas de Ala Fija Lideran, pero la Demanda de Helicópteros se AceleraLas aeronaves de ala fija representaron el 62,45% del tamaño del mercado de simulación y entrenamiento aeroespacial militar en 2026. Las flotas de aeronaves de combate y transporte requieren extensas cadenas de entrenamiento y sistemas de ensayo de misiones de alto valor. Los programas de aviones de reacción rápida también dependen de dispositivos de misión completa que modelen sensores avanzados y el empleo de armamento. Boeing recibió un contrato de 880 millones de USD en junio de 2026 para entrenadores de tripulación y mantenimiento del P-8A, actualizaciones y servicios relacionados. Estos programas muestran la escala de las necesidades de entrenamiento de ala fija. También ilustran el valor de mantener dispositivos comunes entre clientes militares nacionales y extranjeros.
Se proyecta que los helicópteros crezcan a una CAGR del 7,31% hasta 2031. La demanda está respaldada por la modernización de flotas y nuevos programas de entrenamiento de pilotos. Lockheed Martin avanzó a la Fase III de la competencia Flight School Next en febrero de 2026. Su oferta utiliza el Robinson R66 NxG e incluye capacidades de simulación, monitoreo de rendimiento y LVC. El entrenamiento de helicópteros también requiere trabajo en terreno, vuelo a baja altitud y condiciones visuales degradadas. Estas misiones necesitan apoyo para dispositivos especializados en todo el mercado de simulación y entrenamiento aeroespacial militar.
Por Modo de Entrenamiento:
El Entrenamiento Virtual Gana Terreno frente a las Operaciones en VivoEl entrenamiento en vivo representó el 49,81% de los ingresos de 2026. El vuelo real sigue siendo necesario para la vigencia, la seguridad y la competencia operacional. Proporciona a las tripulaciones exposición al manejo de aeronaves, las condiciones del espacio aéreo y la coordinación real del equipo. Muchos programas de estudio militares, por tanto, mantienen requisitos obligatorios de vuelo en vivo. El modo más grande sigue operando junto a una base de entrenamiento sintético en crecimiento. Este equilibrio significa que el mercado de simulación y entrenamiento aeroespacial militar no está reemplazando por completo el vuelo en vivo.
Se prevé que el entrenamiento virtual crezca a una CAGR del 10,62% hasta 2031. Su auge está respaldado por dispositivos conectados y modelos visuales, de sensores y de amenazas más capaces. El evento del T-7A de septiembre de 2026 demostró cómo las tripulaciones de simulador pueden participar junto a una aeronave en vuelo en un único ejercicio. Las herramientas constructivas añaden fuerzas generadas por computadora que pueden representar amenazas difíciles de desplegar en ejercicios en vivo. El entrenamiento embebido también está reduciendo la distinción entre la actividad en vivo y la virtual. Lockheed Martin describe funciones de entrenamiento del F-35 que presentan amenazas simuladas mientras la aeronave está en vuelo.
Por Solución:
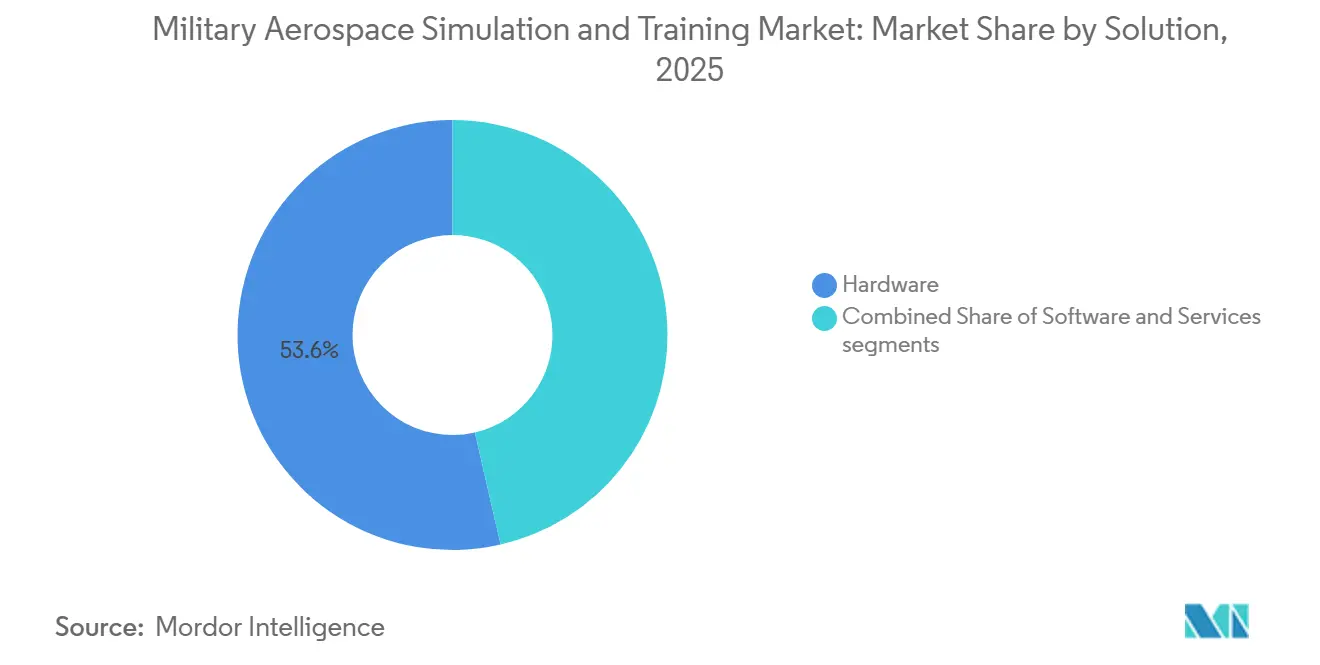
El Hardware Lidera Mientras los Contratos de Servicios Redefinen los Flujos de IngresosEl hardware representó el 53,59% de los ingresos de 2026. Este segmento incluye réplicas de cabina, pantallas visuales, sistemas de movimiento e infraestructura informática. Los sistemas de alta fidelidad requieren desembolsos de capital sustanciales antes de entrar en servicio. El hardware de los dispositivos también necesita actualizaciones a medida que el software de las aeronaves y los sistemas de misión evolucionan. La base instalada proporciona a los proveedores trabajo recurrente en modernización y reemplazo. El hardware seguirá siendo central en el mercado de simulación y entrenamiento aeroespacial militar porque los dispositivos físicos anclan muchos programas de entrenamiento.
Se prevé que los servicios crezcan a una CAGR del 8,22% hasta 2031. Los clientes buscan cada vez más contratos que cubran instructores, soporte técnico, actualizaciones de software y disponibilidad medible. CAE aseguró un contrato en julio de 2026 para proporcionar entrenamiento de pilotos del Global 6500 al Ejército de Estados Unidos hasta marzo de 2032. La empresa también recibió trabajo de soporte para los sistemas de entrenamiento de la Armada Real de Australia. Tales acuerdos desplazan la atención de la entrega de equipos hacia el resultado del entrenamiento. Ofrecen a los clientes un soporte más predecible al tiempo que brindan a los proveedores una mayor visibilidad de ingresos a largo plazo.
Por Aplicación:
La Aviación Militar Domina, el Espacio Emerge como el de Mayor CrecimientoLa aviación militar representó el 83,98% de los ingresos de 2026. Incluye instrucción de vuelo, ensayo de misiones, entrenamiento de maniobras de combate y calificación de armamento. Estos usos se encuentran dentro del ciclo diario de preparación de las fuerzas aéreas y las unidades de aviación naval. La Fuerza Aérea de la India contrató en enero de 2026 simuladores de combate de tareas parciales del Mirage 2000 de fabricación nacional. Los sistemas cubren la operación del radar, la identificación de objetivos, la selección de armamento y la respuesta a amenazas. Esta base de aplicaciones mantiene el papel central de la aviación militar en el mercado de simulación y entrenamiento aeroespacial militar.
Se proyecta que el espacio crezca a una CAGR del 10,29% hasta 2031. El entrenamiento de astronautas y operadores de misión requiere simular situaciones raras de alta consecuencia. La NASA y la Guardia Nacional del Ejército de Colorado desarrollaron entrenamiento de vuelo para prepararse para los aterrizajes de Artemis en 2025. PaleBlue entregó un motor de simulación de gravedad cero a la Agencia Espacial Europea en marzo de 2026. Estos programas conectan la preparación para vuelos espaciales tripulados con tecnología de simulación avanzada. También crean un área de aplicación más pequeña pero cada vez más relevante para proveedores con capacidades de modelado de misiones.
Análisis Geográfico
Mercado de Simulación y Entrenamiento Aeroespacial Militar de América del Norte
América del Norte concentró el 44,18% de la cuota del mercado de simulación y entrenamiento aeroespacial militar en 2026. La región se beneficia de la magnitud del gasto en preparación operativa de Estados Unidos y de sus programas de aeronaves de larga trayectoria. La asignación de preparación operativa del año fiscal 2026 incluyó 45,70 mil millones de USD para la Fuerza Aérea y 51,70 mil millones de USD para la Armada. La escasez de pilotos también incrementa la necesidad de utilizar eficazmente la capacidad de entrenamiento disponible. La Fuerza Aérea tenía como objetivo graduar a 1.500 nuevos pilotos en el año fiscal 2026 mediante su enfoque revisado de entrenamiento de pilotos de pregrado. Los proveedores con sede en Canadá y Estados Unidos también siguen siendo importantes para los programas que atienden a operadores aliados.
Mercado de Simulación y Entrenamiento Aeroespacial Militar de Europa y Oriente Medio
Europa impulsa la demanda a través de mayores compromisos de defensa, renovaciones de flotas y la necesidad de interoperabilidad en coaliciones. El compromiso de gasto de la OTAN para 2025 respalda un ciclo de planificación a largo plazo para los sistemas de preparación operativa. Rheinmetall recibió en 2025 un contrato para suministrar simuladores del C-390 a la Fuerza Aérea Real de los Países Bajos. BAE Systems, Boeing y Saab formalizaron una asociación de entrenamiento de pilotos para el Reino Unido en julio de 2026. La contratación europea pondera cada vez más la participación industrial nacional junto con las necesidades de preparación operativa. Los operadores de Oriente Medio también están ampliando su capacidad de entrenamiento nacional mediante ventas militares al extranjero (FMS) y programas directos de equipamiento.
Mercado de Simulación y Entrenamiento Aeroespacial Militar de Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 7,83% hasta 2031. El desembolso de capital en defensa de India para el año fiscal 2026-27 alcanzó 2,19 lakh crore de INR (25,47 mil millones de USD).[3] El país también está desarrollando capacidad local de simuladores mediante adquisiciones de origen nacional. El contrato de simulador del Mirage 2000 firmado por India en enero de 2026 refleja esta orientación. Japón y Australia están ampliando la actividad en sistemas de entrenamiento en los ámbitos aéreo y naval. Estos programas convierten a la región de Asia-Pacífico en la principal área de crecimiento del mercado de simulación y entrenamiento aeroespacial militar.
Panorama Competitivo
Segmento de Motor Único en el Mercado de Simulación y Entrenamiento Aeroespacial Militar
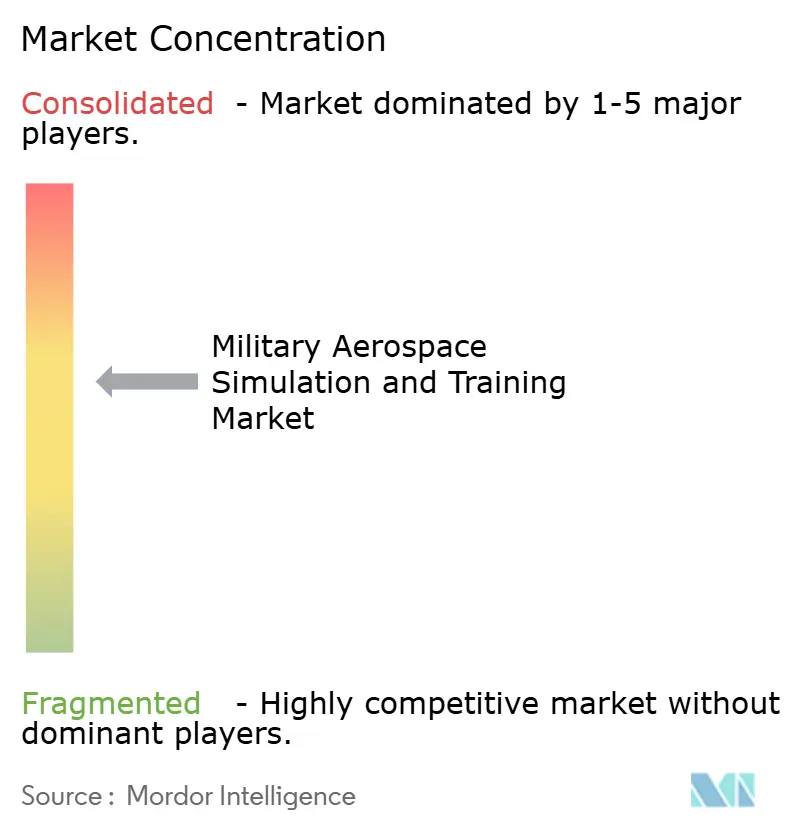
El mercado de simulación y entrenamiento aeroespacial militar está moderadamente concentrado en dispositivos de vuelo completo. El conocimiento de la plataforma, los estándares de calificación y las largas vidas de los programas favorecen a los contratistas principales establecidos. CAE Inc., The Boeing Company, Thales Group, FlightSafety International Inc. y Lockheed Martin Corporation ocupan posiciones importantes en programas de entrenamiento de alto valor. El contrato del P-8A de Boeing de junio de 2026 ilustra la ventaja de un fabricante de aeronaves en las necesidades de entrenamiento específicas de la plataforma. CAE también se beneficia de calificaciones en categorías especializadas de dispositivos. Este segmento del mercado de simulación y entrenamiento aeroespacial militar tiene altas barreras de entrada.
La competencia es más dispersa en material didáctico, dispositivos de tareas parciales, sistemas visuales y software de entrenamiento en red. Shield AI adquirió Aechelon Technology en marzo de 2026, incorporando capacidades de visualización y simulación en su plataforma de piloto autónomo. Ese movimiento situó la tecnología de simulación más cerca del desarrollo de sistemas de defensa autónomos. Cubic recibió un contrato de seguimiento en mayo de 2026 para 140 subsistemas internos P5 que apoyan aeronaves F-35 del Lote 21. Los sistemas apoyan el entrenamiento en vivo entre aeronaves de cuarta y quinta generación. Estos movimientos muestran que las capacidades de entrenamiento conectado son un foco competitivo.
Los proveedores también compiten combinando equipos con soporte de larga duración y prestación de entrenamiento. El contrato de entrenamiento del Global 6500 del Ejército de Estados Unidos de CAE de julio de 2026 se extiende hasta marzo de 2032. La propuesta de Flight School Next de Lockheed Martin combina aeronaves, simuladores, monitoreo y funciones de entrenamiento en red. Los proveedores que puedan cumplir con los requisitos de ciberseguridad e interoperabilidad pueden acceder a programas más complejos. Los especialistas más pequeños aún pueden competir en dispositivos móviles, software visual y entrenamiento de misiones específicas. El equilibrio competitivo sigue concentrado en la cima mientras las oportunidades especializadas permanecen abiertas.
Líderes de la Industria de Simulación y Entrenamiento Aeroespacial Militar
-
CAE Inc.
-
The Boeing Company
-
FlightSafety International Inc.
-
Thales Group
-
Lockheed Martin Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Simulación y Entrenamiento Aeroespacial Militar Empresas cubiertas en este informe
- CAE Inc.
- The Boeing Company
- FlightSafety International Inc.
- Thales Group
- Lockheed Martin Corporation
- RTX Corporation
- BAE Systems plc
- Northrop Grumman Corporation
- Rheinmetall AG
- Leonardo S.p.A.
- Elbit Systems Ltd.
- Indra Sistemas, S.A.
- Saab AB
- TRU Simulation + Training Inc.
Desarrollos recientes de la industria en Mercado de Simulación y Entrenamiento Aeroespacial Militar
- Septiembre de 2026: El Comando de Educación y Entrenamiento Aéreo de Estados Unidos realizó su primer vuelo LVC vinculando una aeronave T-7A Red Hawk en vuelo con dos cabinas de simulador en tierra del T-7A, permitiendo un entrenamiento en vivo y sintético sincronizado. El ejercicio validó enlaces de datos tácticos seguros de alto ancho de banda y una imagen operacional común entre los participantes en vuelo y simulados, apoyando el desarrollo de una arquitectura de entrenamiento integrada para futuros aviadores de combate.
- Julio de 2026: BAE Systems, Boeing y Saab firmaron un acuerdo de colaboración para desarrollar una solución de entrenamiento de pilotos de próxima generación para el Reino Unido, centrada en el sistema Boeing T-7. La asociación también incluye planes para una instalación de ensamblaje final e integración con sede en el Reino Unido para fortalecer las capacidades nacionales en sistemas avanzados de entrenamiento de vuelo militar.
Alcance del Informe Global del Mercado de Simulación y Entrenamiento Aeroespacial Militar
El mercado de simulación y entrenamiento aeroespacial militar abarca soluciones para aeronaves militares de ala fija, helicópteros y aplicaciones espaciales. Cubre hardware, software y servicios que apoyan el entrenamiento de vuelo, misión, táctico, de combate y de armamento, así como aplicaciones de simulación relacionadas con el espacio.
El mercado de simulación y entrenamiento aeroespacial militar está segmentado por tipo de simulador, tipo de aeronave, modo de entrenamiento, solución, aplicación y geografía. Por tipo de simulador, el mercado está segmentado en simuladores de vuelo completo, dispositivos de entrenamiento de vuelo y otros tipos de simuladores. Por tipo de aeronave, el mercado está segmentado en aeronaves de ala fija y helicópteros. Por modo de entrenamiento, el mercado está segmentado en entrenamiento en vivo, entrenamiento virtual y entrenamiento constructivo. Por solución, el mercado está segmentado en hardware, software y servicios. Por aplicación, el mercado está segmentado en aviación militar y espacio. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de simulación y entrenamiento aeroespacial militar en los principales países de las diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Simulador de Vuelo Completo (FFS) |
| Dispositivos de Entrenamiento de Vuelo (FTD) |
| Otros Tipos de Simuladores |
| Aeronave de Ala Rotatoria |
| Ala Fija |
| América del Norte | Estados Unidos |
| Canadá | |
| Europa | Reino Unido |
| Francia | |
| Alemania | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Resto del Mundo |
| Por Tipo de Simulador | Simulador de Vuelo Completo (FFS) | |
| Dispositivos de Entrenamiento de Vuelo (FTD) | ||
| Otros Tipos de Simuladores | ||
| Por Tipo de Aeronave | Aeronave de Ala Rotatoria | |
| Ala Fija | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Resto del Mundo | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la simulación y el entrenamiento aeroespacial militar para 2031?
Se proyecta que el mercado de simulación y entrenamiento aeroespacial militar alcance 6,45 mil millones de USD en 2031, creciendo a una CAGR del 5,84% de 2026 a 2031.
¿Qué categoría de simulador tiene la mayor participación?
Los simuladores de vuelo completo representaron el 46,95% de los ingresos en 2026 porque apoyan la calificación de alta fidelidad en aeronaves complejas.
¿Por qué el entrenamiento virtual está creciendo rápidamente?
Se prevé que el entrenamiento virtual crezca a una CAGR del 10,62% hasta 2031 a medida que las redes LVC amplían las opciones de ensayo de misiones.
¿Qué región está creciendo más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,83% hasta 2031, respaldado por la modernización de la defensa y la adquisición nacional de simuladores.
¿Qué aplicación se espera que crezca más rápido?
Se proyecta que el espacio se expanda a una CAGR del 10,29% hasta 2031 a medida que aumentan los requisitos de simulación para astronautas y operadores de misión.
¿Qué tan concentrado está el entorno competitivo?
El mercado de simulación y entrenamiento aeroespacial militar recibe una puntuación de concentración de 6 sobre 10 porque los contratistas principales establecidos mantienen posiciones sólidas específicas de plataforma, mientras que los dispositivos especializados, el software y los servicios permanecen dispersos entre muchos proveedores.