
Tamaño y Participación del Mercado de Poliacrilamida
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 2.45 Millones de toneladas |
| Volumen del Mercado (2031) | 3.25 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 5.81 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Poliacrilamida por Mordor Intelligence
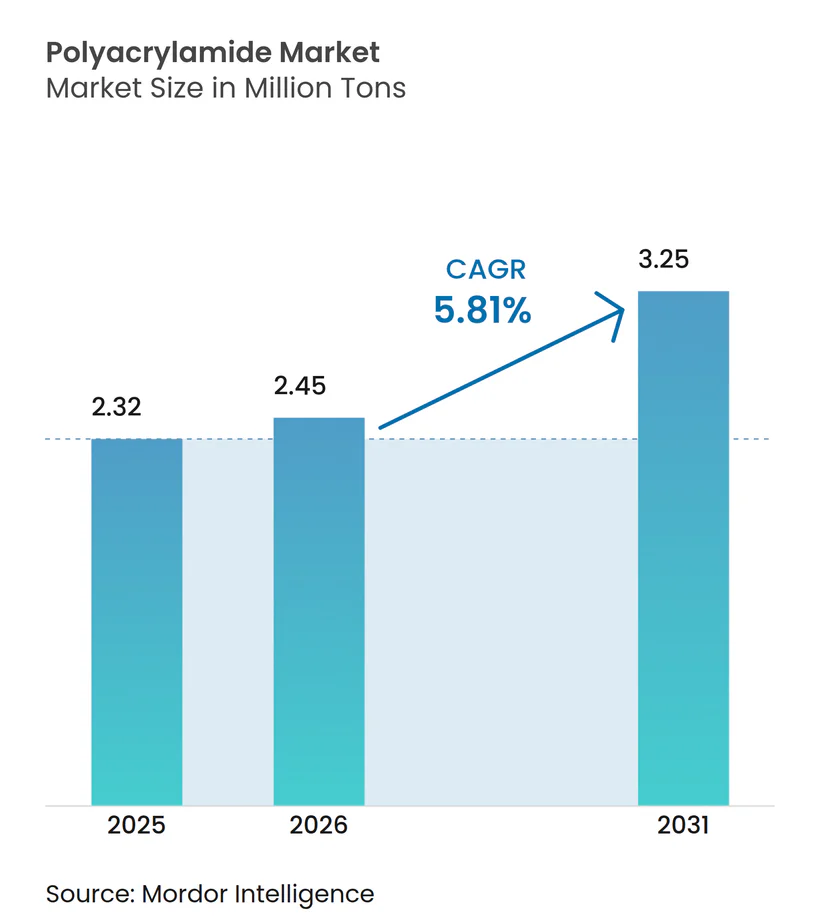
Se espera que el tamaño del Mercado de Poliacrilamida aumente de 2,32 millones de toneladas en 2025 a 2,45 millones de toneladas en 2026 y alcance 3,25 millones de toneladas en 2031, creciendo a una CAGR del 5,81% durante 2026-2031. La demanda está migrando de floculantes de uso general hacia especialidades de mayor valor a medida que la recuperación mejorada de petróleo (EOR) se acelera, las aguas residuales de semiconductores endurecen los límites de pureza y los relaves de metales para baterías requieren grados de peso molecular ultraelevado. Los impulsores regulatorios, los límites de monómero residual de la EPA, la Directiva de Tratamiento de Aguas Residuales Urbanas de la UE 2024/3019 y los mandatos de manejo de lodos en Asia-Pacífico están elevando los umbrales de calidad y favoreciendo a los productores certificados. Asia-Pacífico sigue siendo el ancla de volumen, aunque los proyectos de esquisto en América del Norte y de eliminación de nutrientes en Europa están reconfigurando la combinación de aplicaciones en sus respectivas regiones. La creciente innovación en torno a polímeros tolerantes a la sal, bioderivados injertados y sistemas de dosificación de circuito cerrado indica que la propiedad intelectual, y no solo la escala, diferenciará a los ganadores del futuro.
Conclusiones Clave del Informe
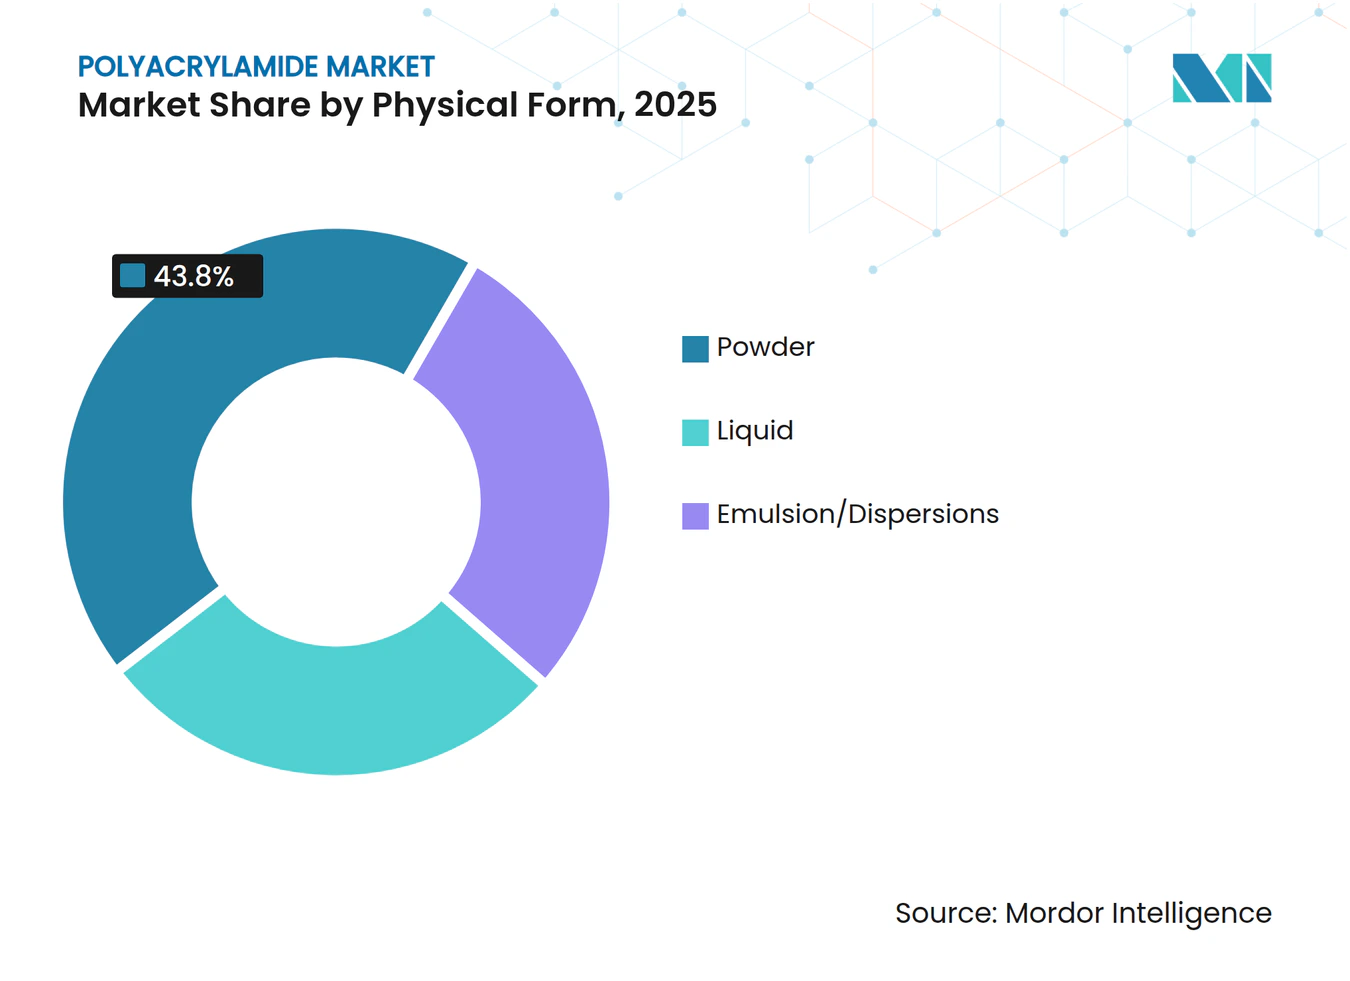
- Por forma física, el polvo capturó el 43,80% de la participación del mercado de poliacrilamida en 2025, mientras que se prevé que las emulsiones/dispersiones se expandan a una CAGR del 6,12% hasta 2031.
- Por aplicación, los floculantes para tratamiento de agua mantuvieron una participación de ingresos del 41,52% en 2025; se proyecta que la recuperación mejorada de petróleo crezca a una CAGR del 6,24% hasta 2031.
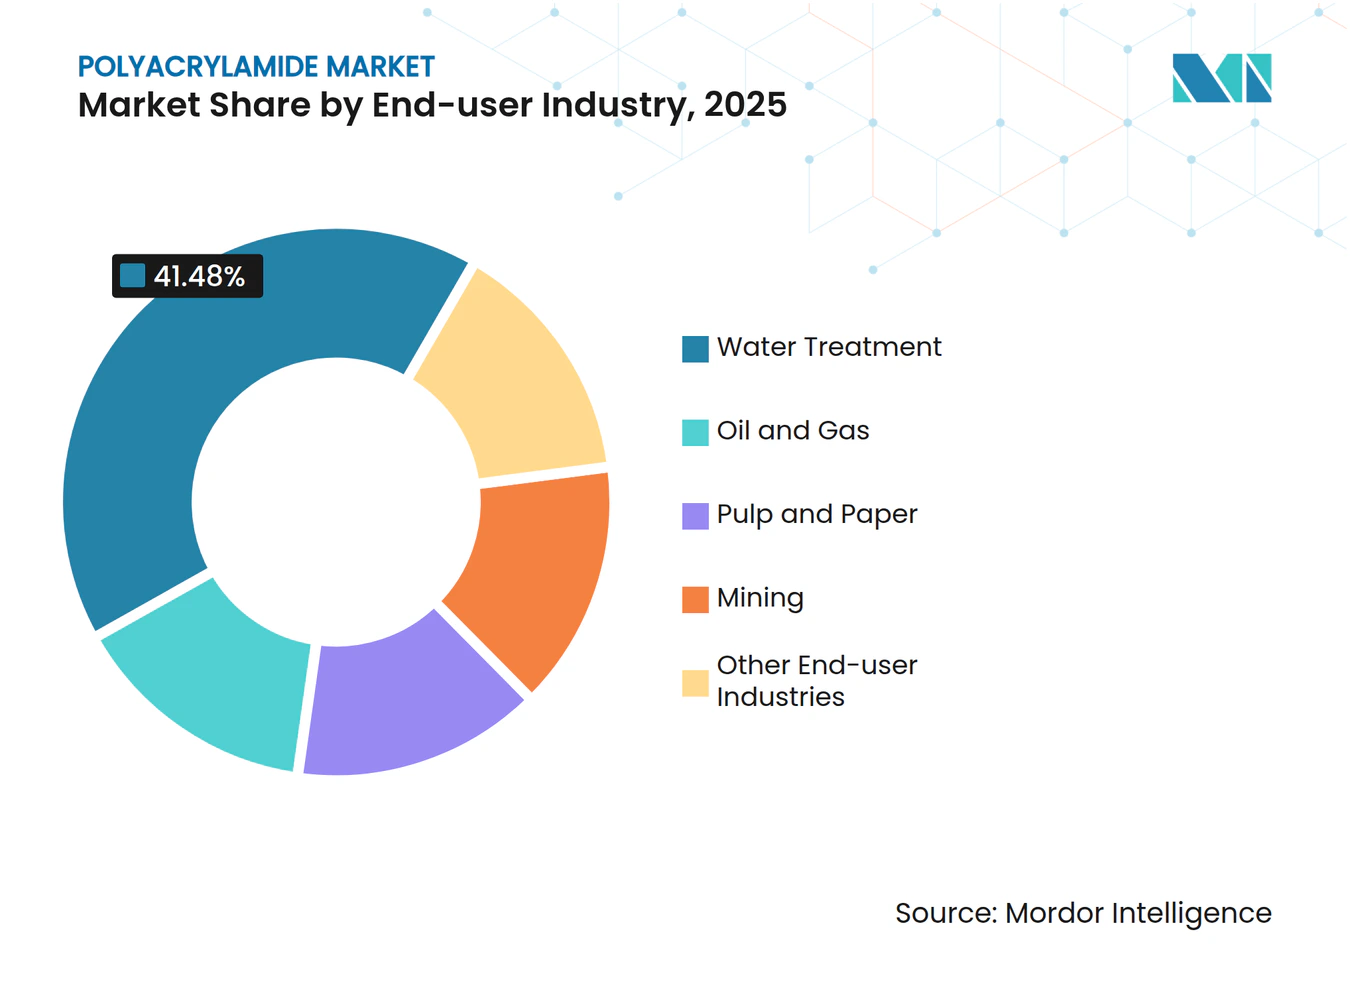
- Por industria de usuario final, el tratamiento de agua representó el 41,48% del tamaño del mercado de poliacrilamida en 2025, mientras que el petróleo y el gas avanzan a una CAGR del 6,20% hasta 2031.
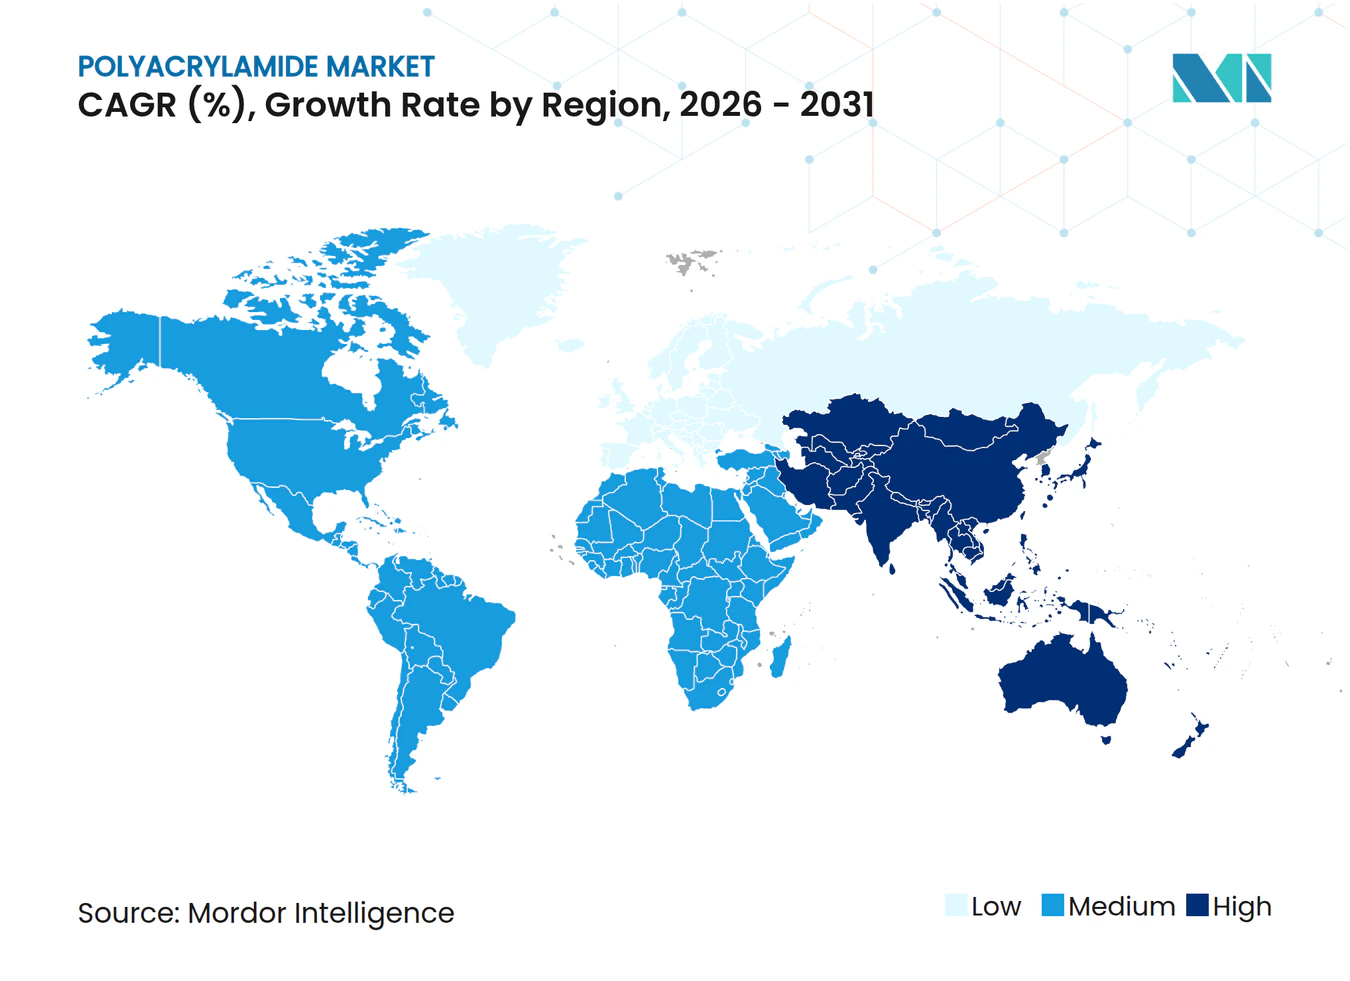
- Por geografía, Asia-Pacífico lideró con una participación del 49,95% en el mercado de poliacrilamida en 2025 y se está ampliando a una CAGR del 6,25% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente utilización en recuperación mejorada de petróleo (EOR) | +1.2% | Oriente Medio, América del Norte (Permian, Bakken), América Latina (petróleo pesado) | Mediano plazo (2-4 años) |
| Aumento de la demanda de floculantes en el tratamiento de aguas residuales municipales e industriales | +1.5% | Europa, Asia-Pacífico (China, India, ASEAN), América del Norte | Largo plazo (≥ 4 años) |
| Expansión de las actividades mineras que impulsa la demanda de auxiliares de sedimentación | +1.3% | Asia-Pacífico (Indonesia, Filipinas), América Latina (Chile, Perú, Brasil), Australia | Mediano plazo (2-4 años) |
| Cambio hacia reductores de fricción de peso molecular ultraelevado para terminaciones en esquisto | +0.9% | América del Norte (Permian de EE. UU., Eagle Ford, Bakken; Montney de Canadá) | Corto plazo (≤ 2 años) |
| Aumento de la demanda de grados de PAM biodegradables en agricultura de precisión | +0.7% | Europa, América del Norte (Medio Oeste de EE. UU., California), Asia-Pacífico (China, India) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Utilización en Recuperación Mejorada de Petróleo
La inundación con polímeros ahora apunta a yacimientos más profundos, más calientes y más salinos, lo que impulsa un cambio desde la poliacrilamida hidrolizada estándar hacia mezclas de copolímeros de ATBS estables por encima de 120 °C y a 200.000 ppm de salinidad. Las empresas nacionales de petróleo favorecen la EOR porque eleva los factores de recuperación entre un 5% y un 15% sin necesidad de exploración en nuevas fronteras. Las tecnologías de colocación selectiva de gel que combinan poliacrilamida con reticulantes de cromo u orgánicos reducen aún más el corte de agua, prolongan la vida útil del pozo y difieren los costos de abandono. Estas dos vías deberían incrementar la demanda de polímero por barril recuperado y reforzar el valor de los grados de peso molecular ultraelevado. En consecuencia, la participación de la EOR en el mercado de poliacrilamida está creciendo más rápido que cualquier otra aplicación, reconfigurando las carteras de proveedores hacia productos especializados de mayor margen.
Aumento de la Demanda de Floculantes en el Tratamiento de Aguas Residuales Municipales e Industriales
La Directiva de Tratamiento de Aguas Residuales Urbanas de la UE redujo el umbral de tratamiento terciario de 10.000 a 1.000 equivalentes de población, obligando a realizar actualizaciones generalizadas de clarificadores y centrífugas[1]. Los biosólidos municipales dependen típicamente de poliacrilamida catiónica con una densidad de carga del 40%-60%, mientras que los efluentes textiles asiáticos requieren un 80% de carga para capturar colorantes aniónicos. La Junta Central de Control de la Contaminación de India exige que los lodos destinados al coprocesamiento en hornos de cemento alcancen una humedad inferior al 20% para 2026, lo que eleva las dosis de polímero por encima de 5 kg por tonelada seca. El impulso de China para incinerar o pirolizar los lodos municipales también depende de alcanzar el 40% de sólidos, un estándar que solo es alcanzable con tratamiento de poliacrilamida a alta dosis. Los organismos de adquisición globales están migrando hacia contratos basados en el desempeño, presionando a los proveedores para que entreguen polímeros que cumplan los objetivos de deshidratación sin penalizaciones por sobredosificación.
Expansión de las Actividades Mineras que Impulsa la Demanda de Auxiliares de Sedimentación
Los proyectos de metales para baterías elevaron el gasto de capital minero global e intensificaron el escrutinio sobre la gestión de relaves. La poliacrilamida aniónica sigue siendo esencial para el espesamiento de lodos que contienen arcillas finas y silicatos que retrasan el reciclaje del agua. Las operaciones de níquel laterítico y cobre en alta altitud en Indonesia, Filipinas y Chile utilizan dosis de polímero un 50% superiores a las de los minerales sulfurados tradicionales debido a la interferencia de la sílice coloidal y el hidróxido de hierro. Las jurisdicciones con escasez de agua otorgan permisos condicionados a la eficiencia de recuperación de agua, por lo que los operadores especifican cada vez más grados de peso molecular ultraelevado que ofrecen una sedimentación más rápida y un sobrenadante más claro. Este aumento de la demanda, combinado con límites de residuos más estrictos, está inclinando el mercado de poliacrilamida hacia ofertas certificadas de alta pureza para uso minero.
Cambio hacia Reductores de Fricción de Peso Molecular Ultraelevado para Terminaciones en Esquisto
Las cuencas de esquisto de EE. UU. consumieron aproximadamente 75.000 toneladas de poliacrilamida en 2025, con una carga de polímero por pozo que se intensifica a medida que aumentan las longitudes laterales. Las fórmulas de agua deslizante reducen la presión de bombeo hasta en un 50%, ahorrando entre un 20% y un 35% en costos de terminación en comparación con los geles de guar. La reutilización del agua producida eleva la salinidad por encima de 100.000 ppm, degradando los polímeros aniónicos; los reductores de fricción catiónicos, aunque más costosos, preservan la viscosidad y mitigan el daño a la formación en dichas salmueras. La estabilidad térmica de hasta 240 °C permite un rendimiento confiable en los pozos de Haynesville y Eagle Ford. La recuperación de polímero residual se está volviendo rutinaria, con la coagulación con sulfato de aluminio eliminando hasta el 90% del PAM del flujo de retorno antes del reciclaje.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de salud y carcinogenicidad por el monómero de acrilamida residual | -0.8% | Global, con aplicación más estricta en América del Norte, Europa y Australia | Mediano plazo (2-4 años) |
| Preferencia creciente por floculantes de base biológica en Europa | -0.5% | Europa (Alemania, Francia, países nórdicos), América del Norte (mandatos de contratación verde) | Largo plazo (≥ 4 años) |
| Creciente presión regulatoria sobre la descarga de micropartículas de polímero en aguas superficiales | -0.4% | Europa, Asia-Pacífico (Japón, Corea del Sur, Singapur) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Salud y Carcinogenicidad por el Monómero de Acrilamida Residual
La OMS clasifica la acrilamida como probable carcinógeno humano, mientras que la ATSDR destaca la neurotoxicidad a exposiciones crónicas superiores a 0,5 mg/kg día[2]. La EPA de EE. UU. limita el monómero residual al 0,05% en los polímeros utilizados para el tratamiento de agua potable y restringe la dosis a 1 mg/l. Cumplir estos límites requiere unidades de extracción por destilación al vacío o precipitación reactiva que añaden entre 200 y 400 USD/t a los costos de producción. Los grados premium certificados bajo NSF/ANSI 60 ahora obtienen primas de precio del 10%-20%, fragmentando el mercado de poliacrilamida entre niveles certificados y no certificados. Los envíos no conformes ya han enfrentado rechazos en Australia y Nueva Zelanda, lo que lleva a los importadores a exigir la certificación de los proveedores.
Preferencia Creciente por Floculantes de Base Biológica en Europa
Estudios revisados por pares muestran que los floculantes de quitosano, almidón y celulosa alcanzan hasta el 75% de la eficiencia del PAM sintético, aunque requieren entre 1,5 y 2 veces la dosis. Alemania, Francia y los países nórdicos han adoptado normas de contratación verde que favorecen los biopolímeros a pesar de sus precios más elevados de 3.000-5.000 USD/t frente a 1.500-2.500 USD para los grados sintéticos. La empresa conjunta de Kemira con IFF por 130 millones de euros, con un inicio previsto para 2027, ilustra la cobertura de los operadores establecidos ante un posible desplazamiento futuro. El costo sigue siendo la principal barrera para la adopción, aunque la fijación de precios del carbono en la UE y las normas pendientes sobre descarga de microplásticos están reduciendo la brecha. Los proveedores capaces de equilibrar el rendimiento y la biodegradabilidad ganarán terreno a medida que los mandatos se endurezcan.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma Física:
Las Emulsiones Ganan Terreno por su Eficiencia de ManejoLos grados en polvo representaron el 43,80% de la participación del mercado de poliacrilamida en 2025, atendiendo a clientes municipales y mineros sensibles al precio que disponen de tanques de disolución existentes. Los formatos de emulsión, típicamente con un 30%-40% de sólidos activos, se disuelven en menos de cinco minutos y eliminan la exposición al polvo, una ventaja decisiva tras la reducción por parte de la OSHA del límite permisible de polvo de acrilamida a 0,03 mg m-3 en 2024. Se prevé que el segmento crezca a un ritmo anual del 6,12% hasta 2031, aumentando su participación en el tamaño del mercado de poliacrilamida a medida que la automatización y la dosificación en tiempo real se extienden por las plataformas mineras y marinas.
Las emulsiones obtienen primas de precio del 10%-20% sobre los polvos, pero reducen los costos de mano de obra, energía de disolución y pérdidas por sobredosificación, lo que a menudo reduce el costo total de propiedad. La expansión de SNF en 2024 en Lara, Australia, añadió 5.000 t/año de capacidad de emulsión para satisfacer la demanda minera, lo que refleja las apuestas de los proveedores por este cambio. Los grados líquidos con un 10%-15% de sólidos atienden a la industria cosmética y a las pequeñas plantas de aguas residuales que priorizan la simplicidad de almacenamiento. Los usuarios tradicionales de polvo en Asia-Pacífico y América Latina aún prefieren precios inferiores a 2.000 USD/t, pero a medida que los criterios de seguridad y productividad se vuelven más estrictos, el predominio del polvo se erosionará en favor de formatos más seguros y de dilución más rápida.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La EOR Supera al Tratamiento de Agua en Intensidad TécnicaLos floculantes para tratamiento de agua representaron el 41,52% del volumen en 2025, pero la EOR es la aplicación de más rápido crecimiento, avanzando a una CAGR del 6,24% hasta 2031. La inundación con polímeros emplea soluciones de 500-2.000 ppm de poliacrilamida de peso molecular ultraelevado para mejorar la eficiencia de barrido, desbloqueando entre un 5% y un 15% de petróleo adicional en yacimientos maduros. Esta intensidad técnica eleva el valor por unidad y está aumentando la contribución de la EOR al tamaño del mercado de poliacrilamida más que cualquier otro uso.
La deshidratación municipal y los clarificadores industriales seguirán absorbiendo la mayor participación individual porque los presupuestos de servicios públicos y los mandatos de manejo de lodos garantizan un consumo base. Sin embargo, el estancamiento de la renovación de infraestructuras en las economías maduras está ralentizando el crecimiento del volumen. La minería y el procesamiento de minerales, con un 15%-18% de la demanda, continúan creciendo a medida que el reprocesamiento de relaves y el cumplimiento de la escasez de agua se convierten en estándar en los proyectos de metales para baterías. Los usos en acondicionadores de suelos y cosméticos generan ingresos de nicho pero de alto margen que dependen de grados especializados con especificaciones estrictas de impurezas.
Por Industria de Usuario Final:
El Petróleo y el Gas Ganan Terreno por la Resiliencia del EsquistoLas empresas de servicios municipales e industriales representaron el 41,48% de la demanda de usuarios finales en 2025, aunque se proyecta que el petróleo y el gas crezcan a una CAGR del 6,20% entre 2026 y 2031. Las terminaciones en esquisto despliegan reductores de fricción a 5,6-4.484 ppm, reduciendo la potencia de bombeo y permitiendo la reutilización del agua producida en entornos de alta salinidad. La práctica convierte la poliacrilamida de un elemento de costo en un factor de eficiencia de terminación, sustentando volúmenes sostenidos incluso en ciclos de perforación volátiles.
La minería ocupa el siguiente lugar a medida que los productores de litio, níquel y cobre escalan polímeros de peso molecular ultraelevado para el rendimiento de espesadores en zonas con estrés hídrico. La demanda de pulpa y papel está migrando hacia Asia-Pacífico con nuevas máquinas de cartón para embalaje, mientras que los cierres de plantas de papel gráfico en América del Norte comprimen la absorción regional. El control de efluentes textiles en India y el Sudeste Asiático es un punto brillante, ya que los polímeros catiónicos de alta carga reemplazan a los grados de uso general para cumplir con límites más estrictos de humedad de lodos y eliminación de color.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Poliacrilamida en Asia-Pacífico
Asia-Pacífico concentró el 49,95% de la cuota del mercado de poliacrilamida en 2025 y crecerá a una tasa del 6,25% hasta 2031, impulsado por la expansión del sector de semiconductores, 16 millones de toneladas de nueva capacidad de cartón para contenedores y las inversiones en la cadena de suministro de baterías en Indonesia, Malasia y Tailandia. China produjo 55 millones de toneladas húmedas de lodos municipales en 2025, lo que impulsa la demanda de polímeros para deshidratación, mientras que el programa Swachh Bharat 2.0 de India tiene como objetivo el procesamiento completo de lodos para 2026, estimulando dosis catiónicas superiores a 5 kg/t. Japón, Corea del Sur y Singapur están elaborando límites de descarga de partículas de polímeros que podrían reformar los requisitos de certificación de productos en toda la región.
Mercado de Poliacrilamida en América del Norte
América del Norte muestra patrones divergentes: la fracturación hidráulica consumió 75.000 t de poliacrilamida en 2025, y proveedores como SNF ampliaron la capacidad integrada de monómero-polímero en Luisiana para atender a clientes del sector del esquisto y municipales. Los volúmenes de polímeros para pasta de papel y papel gráfico disminuyeron a medida que las plantas de papel gráfico cerraron o se reconvirtieron al embalaje, pero las mejoras en el tratamiento de aguas residuales industriales y las regulaciones sobre microplásticos en California y Canadá compensaron parcialmente el descenso. Los grados certificados de bajo contenido en monómero obtienen precios superiores, segmentando el mercado según las líneas de acreditación NSF.
Mercado de Poliacrilamida en Europa
El crecimiento de Europa está vinculado a la Directiva 2024/3019, que obliga al tratamiento terciario y al seguimiento de microplásticos antes de 2029. La demanda de poliacrilamida catiónica está aumentando para la deshidratación de lodos; sin embargo, los mandatos paralelos de biodegradabilidad están orientando las adquisiciones hacia alternativas híbridas y de base biológica. Kemira y Solenis están invirtiendo en capacidad de polímeros renovables para mantener su cuota de mercado, mientras que los incentivos regionales favorecen a los proveedores con ventajas demostrables en el ciclo de vida.
Panorama regulatorio
La demanda de poliacrilamida y las especificaciones de los productos están siendo moldeadas por límites más estrictos en el monómero residual de acrilamida y por requisitos de cumplimiento específicos de aplicación para agua potable, efluentes industriales y minería. En Estados Unidos, la EPA establece límites de monómero residual y condiciones de uso para polímeros utilizados en el tratamiento de agua potable, comúnmente implementados mediante certificaciones NSF/ANSI 60 en la contratación. En Europa, el marco se sustenta en las obligaciones de registro REACH y en normas relacionadas de tratamiento de agua, como la EN 1407:2023.
China está actualizando sus normas nacionales para polímeros de tratamiento de agua, elevando las expectativas de documentación y umbrales de calidad para productores e importadores nacionales. La norma GB/T 31246-2025 (Productos químicos para tratamiento de agua, poliacrilamidas catiónicas) entró en vigor en mayo de 2026, reemplazando la versión de 2014, y la GB/T 12005.3-2026 (Poliacrilamida, Parte 3: Requisitos generales del producto) se publicó en mayo de 2026 con fecha de entrada en vigor en diciembre de 2026, creando una ventana de transición para la reformulación, las pruebas y la alineación del etiquetado.
Análisis de la cadena de valor
La cadena de valor de la poliacrilamida comienza con las materias primas petroquímicas, donde los intermedios a base de propileno sustentan la producción de acrilonitrilo, seguida de la conversión a monómero de acrilamida (comúnmente mediante hidratación catalítica o enzimática) y luego la polimerización en PAM en formatos de polvo, emulsión/dispersiones o líquido. La exposición a las materias primas es un factor de costo central, ya que el acrilonitrilo representa comúnmente la mayoría del gasto operativo. La confiabilidad del suministro también puede reducirse cuando la producción se concentra cerca de centros de refinación, notablemente la costa del Golfo de Estados Unidos, lo que aumenta la importancia de la resiliencia logística y la planificación de inventarios.
Aguas abajo, los productores venden polímeros puros o proporcionan preparación de soluciones, equipos de dosificación y servicios de rendimiento en uso a clientes municipales e industriales de tratamiento de agua, minería y procesamiento de minerales, y petróleo y gas. El cumplimiento normativo y el control de calidad, incluido el control de monómero residual para agua potable y grados de baja impureza para efluentes de alta especificación y uso industrial, aumentan los pasos de prueba y certificación que favorecen a los actores integrados y a los mezcladores regionales establecidos. La distribución suele estructurarse en torno al suministro directo a cuentas clave para grandes servicios públicos, minas y proyectos de EOR, junto con distribuidores químicos locales para usuarios más pequeños de aguas residuales e industriales, donde el soporte técnico in situ y la entrega rápida influyen en la selección de proveedores.
Panorama Competitivo
Concentración del Mercado
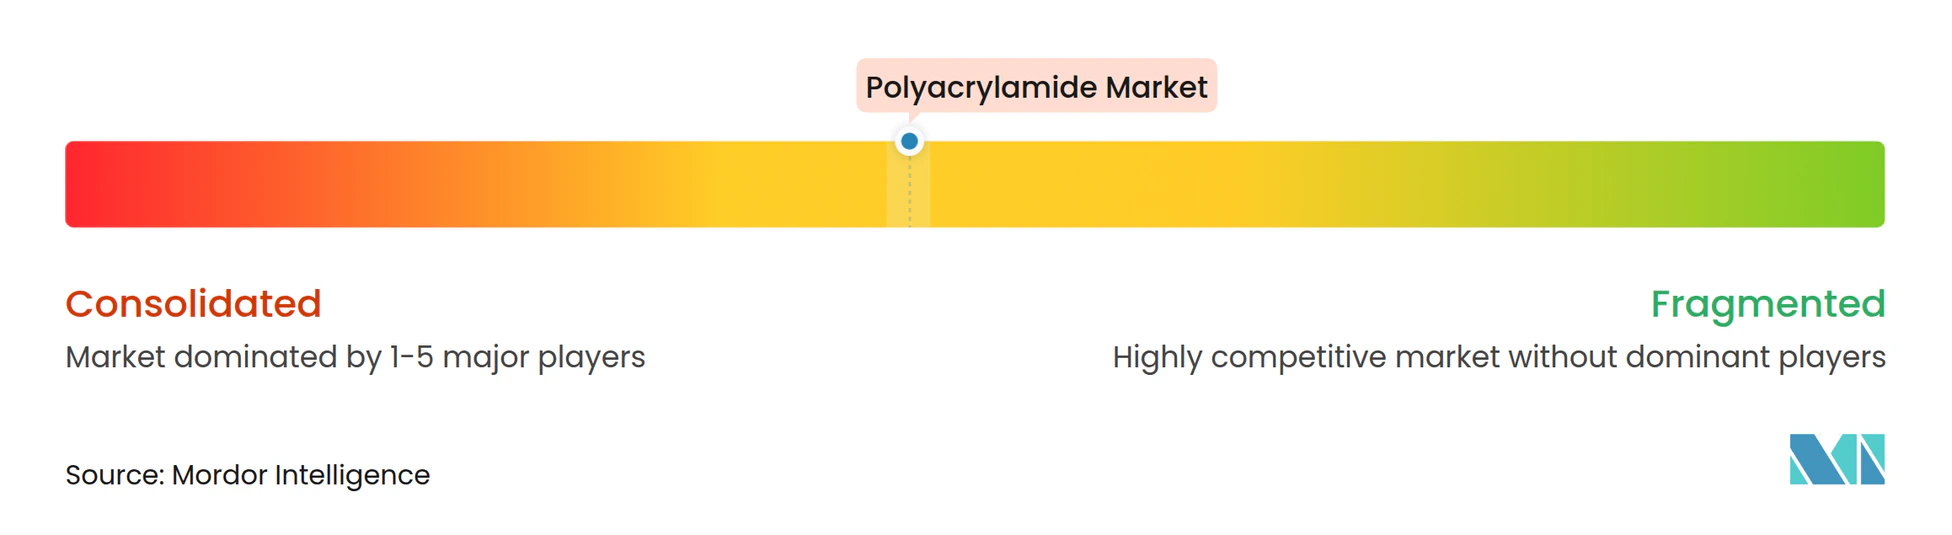
El mercado de Poliacrilamida está moderadamente concentrado. Solenis se posicionó como líder en minería al adquirir las marcas Magnafloc, Rheomax y Alclar de BASF en 2024, fortaleciendo su presencia en la gestión de relaves y la flotación de cobre. SNF amplió la capacidad de emulsión en Australia e integró la capacidad de monómero en Estados Unidos, priorizando la integración vertical y la proximidad logística. Están surgiendo actores disruptivos en nichos de base biológica: los floculantes derivados del almidón y el quitosano alcanzan hasta el 75% de la eficiencia sintética y ya mantienen entre el 15% y el 20% de los contratos municipales del norte de Europa.
Líderes de la Industria de la Poliacrilamida
-
Kemira
-
Solenis
-
BASF
-
SNF
-
Ashland
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Poliacrilamida Empresas cubiertas en este informe
- AnHui JuCheng Fine Chemicals Co. Ltd
- Anhui Tianrun Chemical Industry Co. Ltd
- Ashland
- BASF
- Beijing Hengju Chemical Group Co. Ltd
- Beijing Xitao Technology Development Co. Ltd
- CHINAFLOC
- Envitech Chemical Specialities Pvt. Ltd
- Kemira
- Liaocheng Yongxing Environmental Protection Science & Technology Co. Ltd
- Qingdao Oubo Chemical Co. Ltd
- Shandong Tongli Chemical Co. Ltd
- SNF
- Solenis
- Syensqo
- Universal Fine Chemicals SPC
- Yixing Cleanwater Chemicals Co. Ltd
Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio más claro en torno al suministro regionalizado y a la producción con calificación más rápida cerca de las cuencas de alto consumo, particularmente donde los proyectos de tratamiento de agua, petróleo y gas, y minería requieren entregas confiables de grados certificados. En Norteamérica, la instalación de poliacrilamida anunciada de Texas New Materials, con 200.000 toneladas métricas por año en Big Spring, Texas, con inicio previsto para finales de 2026, refleja la demanda de los clientes por capacidad nacional que pueda reducir la dependencia de importaciones y acortar los plazos de entrega para reductores de fricción de esquisto y polímeros de deshidratación municipal.
Las oportunidades de grado especializado también están vinculadas a umbrales de rendimiento y seguridad más estrictos, incluidos productos de agua potable con bajo monómero residual y polímeros avanzados diseñados para salmueras agresivas y altas temperaturas en EOR y reutilización de agua producida. En Oriente Medio, SNF Oman reportó el inicio de operaciones de la Fase 1 en enero de 2026 en Salalah, con aproximadamente 6.000 toneladas métricas por año de capacidad de procesamiento de polímeros, seguido de un anuncio de inversión en mayo de 2026 para una planta de fabricación de polímeros, lo que indica una expansión activa de capacidad alineada con la demanda regional de petróleo y gas e industrial. En el lado de la demanda, los cambios regulatorios y de contratación, como la Directiva de la UE sobre Tratamiento de Aguas Residuales Urbanas 2024/3019 y mandatos más estrictos de manejo de lodos en Asia, están aumentando la adopción de compras basadas en el rendimiento, lo que eleva el valor de la ingeniería de aplicación, la dosificación en circuito cerrado y las emulsiones de mayor pureza, donde la seguridad y la velocidad de disolución son diferenciadores de compra.
Desarrollos recientes de la industria en Mercado de Poliacrilamida
- Mayo de 2026: SNF Oman anunció una inversión estratégica para una planta de fabricación de polímeros en Salalah, Omán, con el objetivo de expandirse hacia los mercados regionales de petróleo y gas e industriales. La inversión respalda la disponibilidad de suministro local y plazos de entrega más cortos para clientes que dependen de un rendimiento constante de los polímeros y soporte técnico in situ.
- Octubre de 2025: Texas New Materials divulgó planes para construir una instalación de producción de poliacrilamida de 200.000 toneladas métricas por año en Big Spring, Texas, Estados Unidos, con inicio previsto para finales de 2026, con NNA Polymers posicionada como el canal hacia el mercado. El proyecto refleja la continua regionalización del suministro de PAM para aplicaciones de esquisto, minería y municipales en Norteamérica, donde la logística y la garantía de suministro influyen en las adjudicaciones a proveedores.
- Noviembre de 2024: BASF completó la desinversión de su negocio de floculantes para minería, incluidas las marcas registradas Magnafloc y Rheomax, a Solenis. La transacción reconfiguró el posicionamiento competitivo en productos químicos de tratamiento de agua para minería, ampliando la presencia de Solenis en aplicaciones de relaves y espesamiento, mientras BASF reenfoca su atención en otras químicas para minería.
Mercado de Poliacrilamida Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado abarca la demanda de poliacrilamida (PAM) vendida en usos finales donde actúa principalmente como floculante, espesante o modificador de viscosidad, y se contabiliza como consumo total en las principales regiones durante el período de estudio.
Exclusiones del alcance: Se excluyen los ingresos por servicios posteriores (como las operaciones de tratamiento de agua) y también se excluyen los equipos y las químicas sustitutas no basadas en PAM que pueden utilizarse en procesos similares.
Descripción General de la Segmentación
- Por Forma Física
- Polvo
- Líquido
- Emulsión/Dispersión
- Por Aplicación
- Floculantes para Tratamiento de Agua
- Recuperación Mejorada de Petróleo
- Acondicionador de Suelos
- Aglutinantes y Estabilizadores en Cosméticos
- Otras Aplicaciones (Minería y Procesamiento de Minerales, etc.)
- Por Industria de Usuario Final
- Tratamiento de Agua
- Petróleo y Gas
- Minería
- Pulpa y Papel
- Otras Industrias de Usuario Final (Productos Químicos y Petroquímicos, etc.)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Turquía
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Catar
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la identificación del conjunto básico de demanda, es decir, dónde se consume realmente la poliacrilamida y cómo varía el uso según la industria. Para ello se utilizaron fuentes públicas, como el Servicio Geológico de los Estados Unidos para señales de actividad minera, la Administración de Información Energética de los Estados Unidos para tendencias de producción de petróleo que influyen en la demanda de recuperación mejorada de petróleo, y la Agencia de Protección Ambiental de los Estados Unidos para el contexto regulatorio del agua y las aguas residuales que puede influir en la selección de polímeros.
Para mantener una imagen regional coherente, también se consultaron fuentes como UN Comtrade para los flujos comerciales de categorías químicas relacionadas, e indicadores del Banco Mundial sobre producción industrial y patrones de gasto en infraestructura municipal que tienden a mover los volúmenes de productos químicos para tratamiento. En cuanto a las empresas, se revisaron informes anuales, presentaciones a inversores y comunicados de prensa, junto con sitios web de asociaciones y prensa especializada de confianza para comprender las adiciones de capacidad y los comentarios sobre precios. Cuando fue necesario, esto se complementó con suscripciones de pago centradas en información financiera e inteligencia empresarial, bases de datos de patentes y seguimiento de importaciones y exportaciones a nivel de envíos para verificar la dirección de los datos. Estas fuentes documentales no son exhaustivas, y se consultaron muchos otros documentos públicos y conjuntos de datos para la recopilación, validación y aclaración de información.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para probar la lógica de dimensionamiento y convertir las señales de volumen en resultados de valor realistas, especialmente donde los precios públicos son inconsistentes entre grados. Se realizaron conversaciones con participantes a lo largo de la cadena de valor, incluyendo fabricantes, distribuidores y grandes usuarios finales en tratamiento de agua, petróleo y gas, y celulosa y papel, y posteriormente se refinaron los supuestos para Asia-Pacífico, EMEA y las Américas en función de los comportamientos del mercado local.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 17% | APAC: 46% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 38% | EMEA: 31% |
| Actores menores: 19% | Gerentes: 45% | Américas: 23% |
Dimensionamiento y Pronóstico del Mercado
El mercado se construyó a partir del conjunto de demanda en primer lugar, donde el tratamiento de agua municipal e industrial, la actividad en campos petroleros vinculada a la recuperación mejorada de petróleo basada en polímeros, y la producción de celulosa y papel se utilizaron para reconstruir el consumo por región. Una vez establecida esa estructura, los totales se verificaron con aproximaciones selectivas de abajo hacia arriba, como volúmenes de proveedores muestreados en países clave y una verificación de coherencia entre el precio de venta promedio y el volumen por grado, y se ajustaron únicamente cuando la brecha quedó explicada.
Los insumos utilizados en el modelo incluyeron el caudal de tratamiento de aguas residuales y la intensidad de deshidratación de lodos, la producción de petróleo crudo y la actividad de recuperación mejorada en campos maduros, los volúmenes de producción de papel y embalaje, y las señales de movimiento comercial para flujos químicos relevantes donde la producción local es limitada. Dado que los precios varían considerablemente según el tipo iónico, la concentración y la forma (polvo frente a emulsión), las trayectorias del precio de venta promedio se construyeron como rangos y luego se acotaron utilizando la retroalimentación de entrevistas sobre patrones contractuales y ajustes de precios recientes. El pronóstico se realizó mediante análisis de escenarios respaldado por una verificación simple de series temporales, de modo que cambios como una regulación más estricta de aguas residuales o una menor actividad de perforación pudieran reflejarse de manera transparente. Donde existían brechas de cobertura para países más pequeños, se utilizaron indicadores proxy vinculados a la producción industrial y la capacidad de tratamiento, y luego se verificó el uso implícito por unidad antes de fijar la estimación.
Ciclo de Validación de Datos y Actualización
Los resultados se validaron comparando los totales finales del mercado con señales independientes, como adiciones de capacidad de tratamiento de aguas residuales por región, tendencias de intensidad química en campos petroleros y dependencia de importaciones donde se sabe que la capacidad doméstica es limitada. Los valores atípicos fueron identificados, los supuestos fueron revisados y, en algunos casos, se volvió a contactar a los encuestados cuando el consumo implícito por instalación o por barril parecía anormal.
Antes de la aprobación final, el modelo pasa por verificaciones de múltiples etapas entre analistas, que incluyen revisión de variaciones año a año, verificaciones de consistencia de unidades y una revisión final de la lógica de conversión de divisas y precios. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como el inicio de grandes capacidades productivas, cambios regulatorios o movimientos bruscos en los precios de las materias primas. Justo antes de la entrega, un analista realiza una revisión actualizada para que los clientes reciban la perspectiva más reciente posible.
Estimación del Mercado de Poliacrilamida de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores de mercado publicados para la poliacrilamida a menudo no coinciden porque algunos estudios dimensionan los ingresos mientras que otros se centran en el volumen, y también difieren en cuanto a qué usos finales y grados se contabilizan. Las diferencias también provienen de cómo se asumen los precios entre las formas en polvo, líquida y en emulsión, y del año elegido para la conversión de divisas.
La principal brecha surge de contabilizar el valor frente a las toneladas y luego aplicar un precio combinado único a todos los grados, donde Mordor Intelligence mantiene el pronóstico anclado a la trayectoria de volumen reportada (2,45 millones de toneladas en 2026 y 3,25 millones de toneladas en 2031) y solo convierte a USD utilizando rangos de precio de venta promedio vinculados a aplicaciones y validados mediante entrevistas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,45 M de toneladas (2026) | |
| Revista Especializada A | 5,86 mil millones de USD (2024) | Utiliza una cifra basada en ingresos que puede incorporar una cobertura más amplia de grados y supuestos de precio de venta promedio combinado, y el año base 2024 puede reflejar un ciclo de precios diferente al de un año de pronóstico basado en volumen. |
| Consultora Global B | 5,60 mil millones de USD (2024) | Presenta una línea de base de valor único para 2024 que puede mezclar tipos de productos y precios promedio entre regiones, lo que puede elevar los totales si se asume que los grados especiales de mayor valor dominan el mercado. |
La dispersión en la tabla se explica en gran medida por la base de medición y el tratamiento del precio de venta promedio, no por un único choque de demanda. Al mantener los pasos de dimensionamiento vinculados a impulsores de consumo claros y luego traducirlos a valor con bandas de precios validadas mediante entrevistas, el número final permanece trazable y reproducible para la toma de decisiones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el volumen proyectado del mercado de poliacrilamida para 2031?
Se espera que alcance 3,25 millones de toneladas en 2031, lo que refleja una CAGR del 5,81% desde 2026.
¿Qué aplicación está creciendo más rápido dentro de la demanda de poliacrilamida?
La recuperación mejorada de petróleo avanza a una CAGR del 6,24% hasta 2031 debido a la inundación con polímeros en yacimientos maduros.
¿Por qué los formatos de emulsión están ganando participación frente a los grados en polvo?
Las emulsiones se disuelven en minutos, reducen la exposición al polvo y se integran con la dosificación automatizada, impulsando una CAGR del 6,12% hasta 2031.
¿Cómo está impactando la regulación a los proveedores de poliacrilamida en Europa?
La Directiva de Tratamiento de Aguas Residuales Urbanas y las normas pendientes de biodegradabilidad están impulsando la demanda de grados de bajo residuo y de base biológica.
¿Qué región lidera el consumo global?
Asia-Pacífico mantuvo el 49,95% del volumen de 2025 y se espera que crezca al 6,25% hasta 2031 impulsado por proyectos de electrónica, papel y metales para baterías.