
Tamaño y Participación del Mercado de Agentes Coalescentes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.57 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.86 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Agentes Coalescentes por Mordor Intelligence
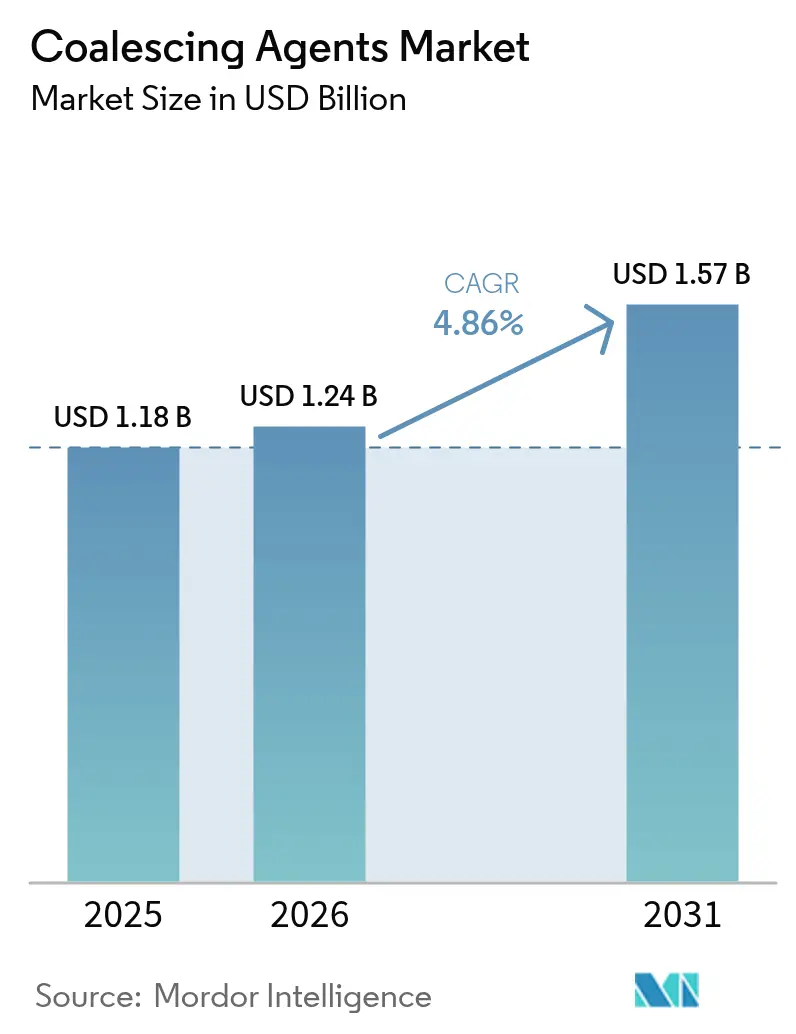
Se espera que el tamaño del mercado de agentes coalescentes crezca de USD 1,18 mil millones en 2025 a USD 1,24 mil millones en 2026 y se prevé que alcance USD 1,57 mil millones en 2031 a una CAGR del 4,86% durante 2026-2031. La demanda actual está anclada en sistemas de recubrimiento arquitectónico, industrial y de especialidad a base de agua que deben equilibrar el rendimiento con estrictas normativas medioambientales. El endurecimiento de los límites de compuestos orgánicos volátiles (COV), la mayor adopción del curado a baja temperatura y el crecimiento en emulsiones de cuidado personal elevan conjuntamente el consumo de aditivos de nueva generación. Los fabricantes continúan trasladando capacidad a Asia-Pacífico en respuesta a una economía de materias primas favorable y a inversiones a gran escala en líneas de recubrimiento. Al mismo tiempo, los picos de precio en los intermedios de glicol-éter y los plazos pendientes de la EPA para recubrimientos en aerosol obligan a los formuladores a diversificar las carteras de materias primas y a acelerar la innovación de cero COV.
Principales Conclusiones del Informe
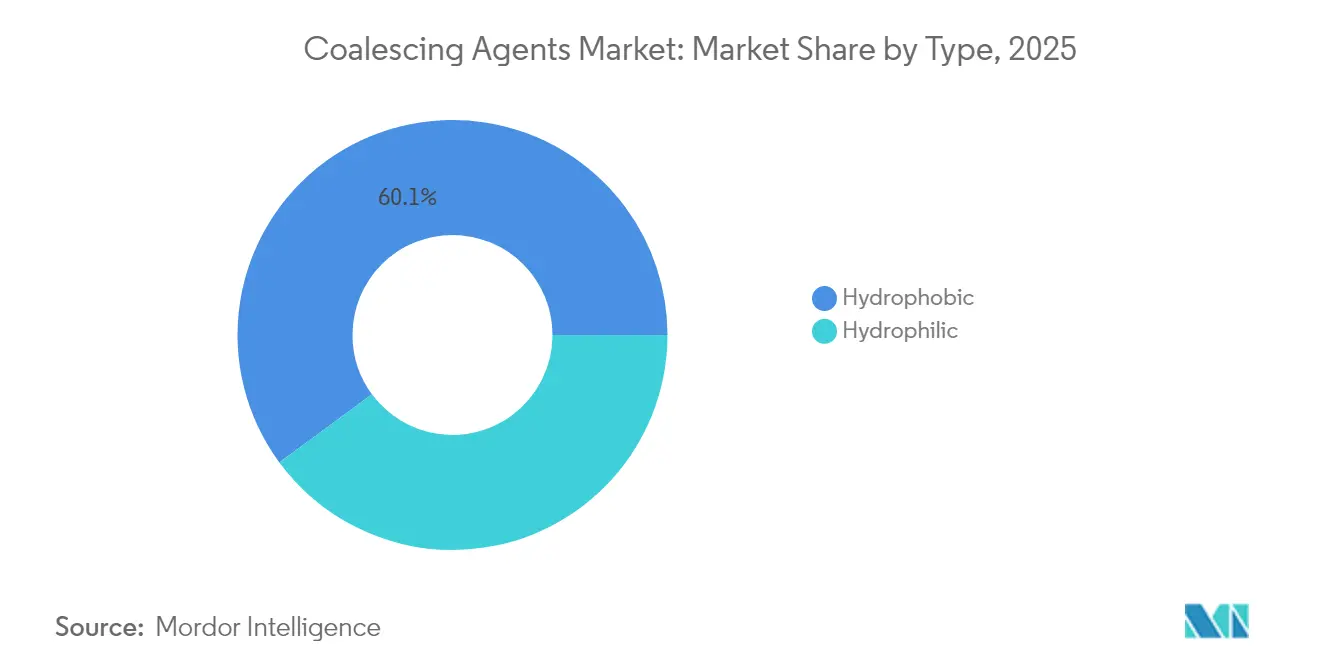
- Por tipo, los agentes hidrofóbicos lideraron con el 60,10% de la participación del mercado de agentes coalescentes en 2025, mientras que se proyecta que los agentes hidrofílicos se expandan a una CAGR del 5,51% hasta 2031.
- Por química, los alcoholes representaron el 40,88% de participación del tamaño del mercado de agentes coalescentes en 2025, mientras que los ésteres están preparados para avanzar a una CAGR del 5,34% hasta 2031.
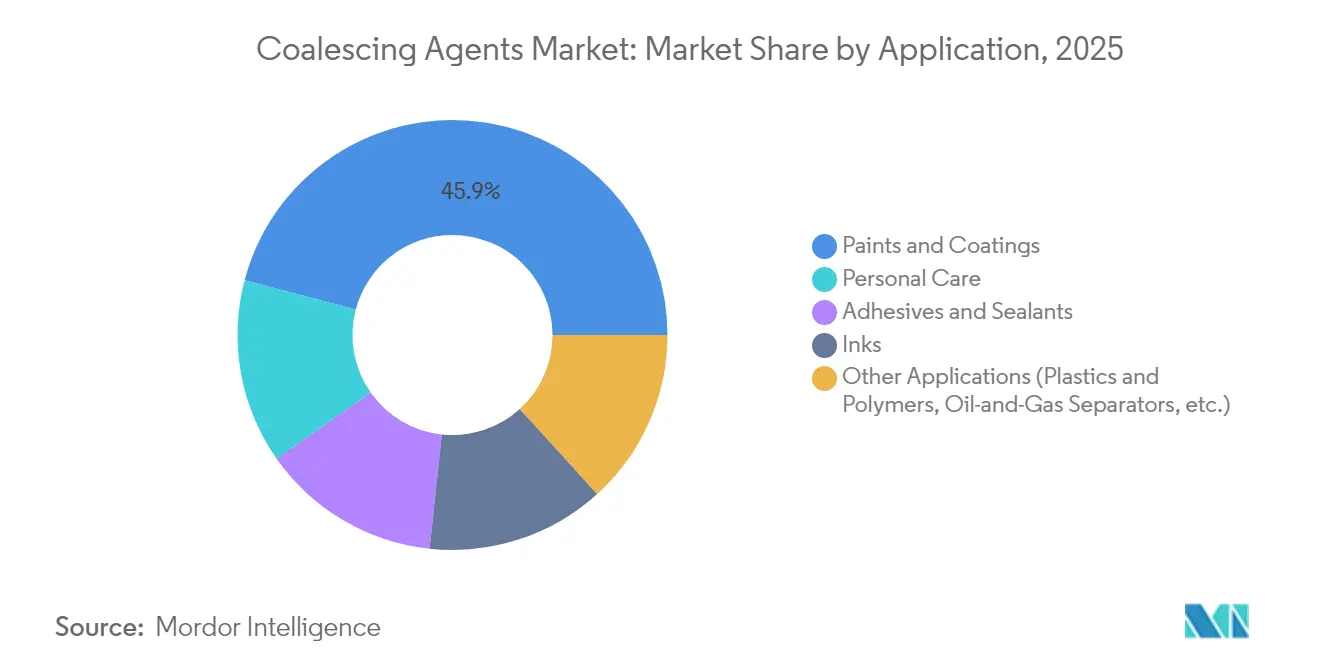
- Por aplicación, las pinturas y recubrimientos representaron el 45,90% de la demanda de 2025 dentro del mercado de agentes coalescentes, mientras que se prevé que el cuidado personal crezca a una CAGR del 5,72% hasta 2031.
- Por geografía, Asia-Pacífico capturó el 38,40% del tamaño del mercado de agentes coalescentes en 2025 y se espera que registre la CAGR más rápida del 5,29% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Expansión de Líneas de Recubrimiento Industrial en Economías en Desarrollo | +1.2% | Núcleo APAC, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Adopción de Aditivos de Formación de Película a Baja Temperatura en Acabado Automotriz | +0.8% | Global, con concentración en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Endurecimiento de las Normas de Calidad del Aire Interior en los Códigos de Construcción | +0.6% | América del Norte y la UE, extendiéndose a APAC | Largo plazo (≥ 4 años) |
| Comercialización de Agentes Coalescentes Reactivos (Cero COV) | +0.7% | Global | Mediano plazo (2-4 años) |
| Comercialización de Agentes Coalescentes Reactivos (Cero COV) | +0.5% | Global, con enfoque en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Líneas de Recubrimiento Industrial en Economías en Desarrollo
Los récords de inversiones en infraestructura en China, India y el Sudeste Asiático están impulsando el rendimiento de los recubrimientos industriales y generando una demanda en volumen para el mercado de agentes coalescentes. Nuevos crackers de etileno y propileno, como el proyecto de USD 6,4 mil millones de SABIC en Fujian con una capacidad de 1,8 millones de t/año, garantizan la integración regresiva de ésteres acrílicos y derivados de glicol-éter esenciales para la producción de aditivos. A medida que las formulaciones a base de agua se convierten en obligatorias en los recubrimientos de metal, plástico y madera aplicados en fábrica, la demanda se concentra en los grados hidrofóbicos que aceleran la formación de película a humedad ambiente. La autosuficiencia petroquímica regional también reduce la dependencia de las importaciones, permitiendo a los proveedores locales acortar los plazos de entrega mientras adaptan los productos a las diferentes normativas nacionales de COV. En conjunto, estos factores mejoran la seguridad del suministro y refuerzan la ventaja posicional de Asia-Pacífico dentro del mercado de agentes coalescentes en general.
Adopción de Aditivos de Formación de Película a Baja Temperatura en Acabado Automotriz
Las plataformas de vehículos eléctricos y las estrictas normas de calidad del aire impulsan a los talleres de acabado hacia perfiles de horneado más bajos para conservar energía y proteger los componentes sensibles de las baterías. La Regla 1151 revisada del Distrito de Gestión de Calidad del Aire de la Costa Sur (South Coast Air Quality Management District), vigente desde mayo de 2025, endurece los límites de COV en los sistemas de imprimación, capa base y capa transparente, acelerando el cambio hacia agentes coalescentes de alto punto de ebullición y bajo olor que logran una adecuada coalescencia de película por debajo de 60 °C. Los grandes fabricantes de pinturas de acabado incorporan mezclas de ésteres que permanecen en la película el tiempo suficiente para promover la fusión del látex pero se volatilizan antes del servicio, ayudando a los talleres de carrocería a cumplir los KPI de tiempo de ciclo. La adopción global es rápida porque necesidades idénticas de baja temperatura existen en el acabado de plásticos, retoques aeroespaciales y reparación de materiales compuestos. Esta adopción multisectorial amplía el mercado de agentes coalescentes y mitiga las oscilaciones cíclicas vinculadas exclusivamente a los volúmenes del sector automotriz.
Endurecimiento de las Normas de Calidad del Aire Interior en los Códigos de Construcción
Desde 2024, múltiples agencias federales de los Estados Unidos y programas de construcción sostenible han sincronizado directrices que elevan los estándares de calidad del aire interior, prohibiendo ingredientes de pintura con alto contenido de COV. Europa sigue el mismo camino revisando la norma EN 16516 para exigir emisiones más bajas de los recubrimientos decorativos. Por ello, los arquitectos especifican pinturas interiores que contienen agentes coalescentes de cero COV o químicamente reactivos que se polimerizan en la película. Los proveedores que certifican las emisiones a través de UL GREENGUARD capturan rápidamente posiciones premium, especialmente en proyectos comerciales y educativos donde las métricas de salud de los ocupantes influyen en las decisiones de financiación. A lo largo del período de previsión, este impulsor añade un crecimiento incremental al mercado de agentes coalescentes al estimular el rediseño de formulaciones tanto en los segmentos de renovación como de nueva construcción.
Comercialización de Agentes Coalescentes Reactivos (Cero COV)
La tecnología coalescente reactiva integra covalentemente las moléculas aditivas en la cadena polimérica, eliminando las emisiones evaporativas y permitiendo el cumplimiento anticipado de los límites de recubrimientos en aerosol de la EPA previstos para 2027. El acrilato de etilo de base biológica de BASF de 2024, que aporta un 40% de contenido renovable certificado y una huella de carbono un 30% menor, representa un pionero en esta categoría[1]BASF, "BASF Presenta el Acrilato de Etilo de Base Biológica," basf.com . La investigación académica paralela sobre híbridos de poliurea-acrílico confirma la viabilidad para los mercados de capas transparentes resistentes a los arañazos. Los obstáculos de coste persisten, pero los primeros adoptantes en electrónica y cosmética de lujo indican que el precio premium es aceptable cuando va acompañado de una etiqueta verde demostrable. Se espera que la ampliación generalizada de la escala se produzca durante el mediano plazo, añadiendo ventas de alto valor tecnológico al mercado de agentes coalescentes.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Restricciones REACH y de la EPA sobre Alcoholes de Éster de Alto COV | -0.9% | América del Norte y la UE, extendiéndose globalmente | Corto plazo (≤ 2 años) |
| Volatilidad en los Precios de las Materias Primas de Glicol-Éter | -0.6% | Global | Corto plazo (≤ 2 años) |
| Tecnologías de Dispersión Polimérica Autocoalescente | -0.4% | Global, con adopción temprana en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones REACH y de la EPA sobre Alcoholes de Éster de Alto COV
Los expedientes REACH de la UE y las Normas Nacionales de Emisión de COV de los Estados Unidos están clasificando progresivamente en listas negras los alcoholes de éster de alta reactividad, obligando a los formuladores a reevaluar las materias primas y recalificar los recubrimientos de uso final. Los plazos de cumplimiento consumen presupuestos de I+D y ralentizan los lanzamientos de productos, especialmente para las pymes. Dado que los sustitutos aceptables suelen costar más y pueden requerir paquetes adicionales de tensioactivos para estabilizar las partículas de látex, la economía general de la formulación se estrecha. Las desviaciones normativas regionales limitan aún más las economías de escala, fragmentando los inventarios y añadiendo complejidad logística que frena el mercado de agentes coalescentes.
Volatilidad en los Precios de las Materias Primas de Glicol-Éter
El aviso de Dow de enero de 2025 sobre incrementos de USD 0,05/lb en varios grados de glicol-éter pone de manifiesto una tendencia de escasez de oferta provocada por interrupciones del suministro de propileno y una demanda robusta de tensioactivos para el cuidado del cabello. Las oscilaciones de precios comprimen los márgenes de los mezcladores de aditivos que carecen de integración regresiva. La indexación contractual ofrece un alivio parcial, aunque las negociaciones frecuentes deterioran las relaciones con los clientes. Los productores más pequeños, en particular en América Latina, tienen dificultades para cubrirse y pueden retirarse de las licitaciones, frenando el crecimiento dentro del mercado de agentes coalescentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Dominio Hidrofóbico se Enfrenta a la Innovación HidrofílicaLa categoría hidrofóbica retuvo el 60,10% de la participación del mercado de agentes coalescentes en 2025, beneficiándose de las propiedades comprobadas de adhesión y resistencia al agua en recubrimientos de servicio pesado. Los equipos de construcción, las plataformas marinas y los recubrimientos superiores navales especifican mezclas hidrofóbicas debido a la exposición prolongada a la humedad y los disolventes. Sin embargo, los formuladores complementan cada vez más estos agentes con auxiliares de humectación para gestionar la uniformidad del brillo a mayores contenidos de sólidos. Los márgenes siguen siendo atractivos porque los grandes fabricantes de pinturas prefieren contratos a largo plazo que garanticen un suministro constante.
Los grados hidrofílicos, aunque menores hoy en día, registran una CAGR del 5,51% hasta 2031 impulsados por estrictos objetivos de calidad del aire interior. Su afinidad molecular con los sistemas acuosos permite niveles de uso entre un 10 y un 15% menores que los homólogos hidrofóbicos, reduciendo el total de gramos de COV por litro. Los productores de emulsiones cosméticas aprovechan estos agentes para estabilizar las formulaciones de aceite en agua, mejorando los atributos sensoriales sin tensioactivos sintéticos. A medida que la I+D refina los perfiles de formación de película, la adopción se acelerará en las pinturas de látex interiores y los adhesivos de nueva generación, diversificando aún más el mercado de agentes coalescentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Química:
Los Alcoholes Mantienen el Liderazgo mientras los Ésteres AceleranLos productos a base de alcohol capturaron el 40,88% de la demanda global de 2025 gracias a rutas de síntesis rentables y tasas de evaporación equilibradas, ideales para los látex arquitectónicos. Su cadena de suministro está estrechamente vinculada a los derivados del óxido de propileno y el acetaldehído, lo que beneficia a los grandes grupos integrados. No obstante, las consideraciones de olor y toxicidad limitan los niveles máximos de inclusión en aplicaciones en espacios confinados.
Las químicas de ésteres registran la CAGR más rápida del 5,34% hasta 2031. Ofrecen umbrales de olor más bajos, mejor resistencia al bloqueo y compatibilidad con bioresinas. Los productores capitalizan las materias primas de glicerol y ácidos grasos, alineándose con las hojas de ruta de emisiones netas cero de las marcas. Por ejemplo, los ésteres formales de glicerol reactivos proporcionan funcionalidad dual de coalescencia y entrecruzamiento, reduciendo el número de aditivos en los acabados de suelos de alto rendimiento. Con el impulso regulatorio claramente a favor de los perfiles de bajo COV, los ésteres ampliarán su participación en el tamaño del mercado de agentes coalescentes para acabados interiores premium y envases de alta gama.
Por Aplicación:
Las Pinturas y Recubrimientos Anclan la Demanda mientras el Cuidado Personal Crece con FuerzaLas pinturas arquitectónicas, industriales y OEM consumieron conjuntamente el 45,90% del volumen de 2025. La urbanización en Asia impulsa la nueva construcción, mientras que los ciclos de renovación en América del Norte sostienen la demanda del mercado postventa. Las imprimaciones epoxi a base de agua y los acabados de poliuretano dependen de paquetes coalescentes cuidadosamente ajustados para cumplir los objetivos de resistencia mecánica y a la corrosión, reforzando la centralidad de este segmento dentro del mercado de agentes coalescentes.
El cuidado personal registra una CAGR del 5,72% hasta 2031, la más alta entre todas las aplicaciones. Los emulsionantes naturales, como las saponinas, requieren auxiliares de coalescencia para optimizar la viscosidad, la textura y la liberación de ingredientes activos. Las marcas de belleza limpia destacan las declaraciones de bajo COV para diferenciar los productos en los lineales minoristas, otorgando a los proveedores de aditivos un margen de fijación de precios. El crecimiento también es visible en las películas funcionales de transferencia cutánea utilizadas en cosméticos de color de larga duración. A medida que las marcas independientes escalan globalmente, sus huellas de aprovisionamiento se amplían, canalizando ingresos incrementales hacia el mercado de agentes coalescentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
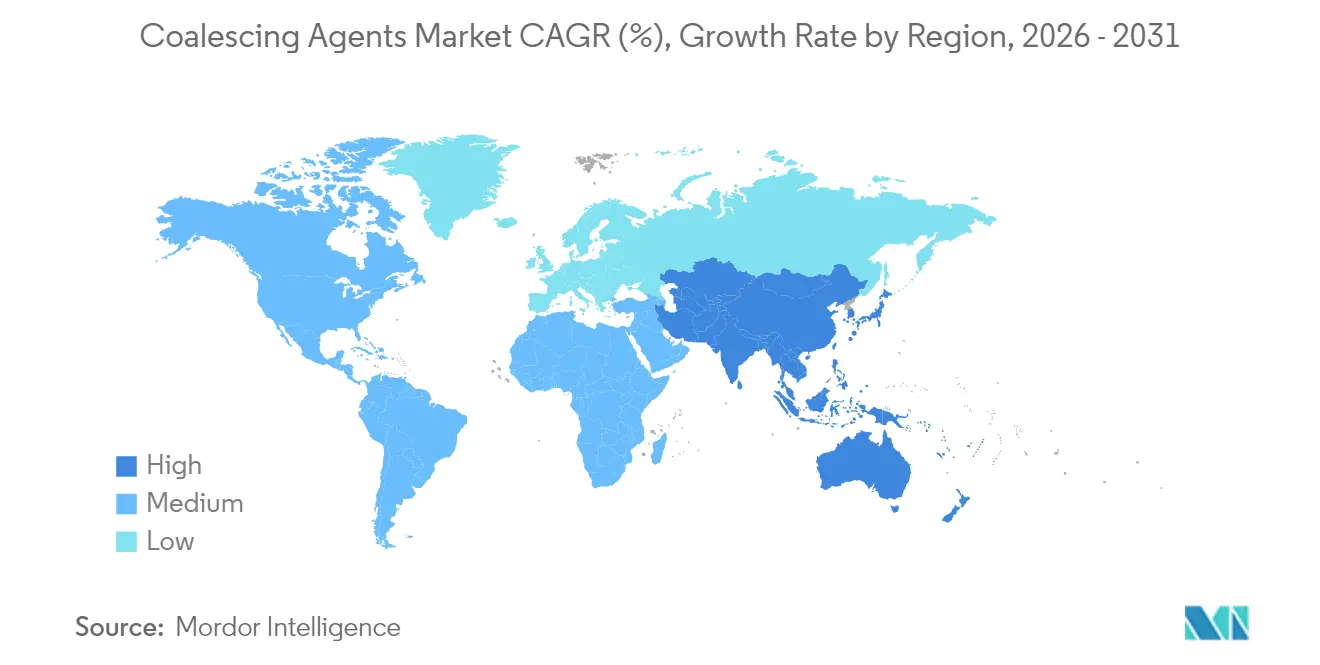
Mercado de Agentes Coalescentes en Asia-Pacífico
Asia-Pacífico concentró el 38,40% del tamaño del mercado de agentes coalescentes en 2025. Los nuevos clústeres de capacidad de etileno y ésteres acrílicos en las provincias costeras de China y en el complejo Long Son de Vietnam garantizan el suministro de materias primas y reducen los gastos de flete. Los gobiernos regionales continúan armonizando las medidas de COV con los estándares de la OCDE, impulsando la adopción de recubrimientos a base de agua. Este impulso normativo, combinado con la mejora del consumo y el crecimiento del embalaje para el comercio electrónico, genera una CAGR del 5,29% hasta 2031, la más alta a nivel mundial.
Mercado de Agentes Coalescentes en América del Norte
América del Norte representa aproximadamente una cuarta parte de la demanda, respaldada por sectores de recubrimientos y cuidado personal maduros pero ricos en innovación. La prórroga de la fecha límite de la EPA para recubrimientos en aerosol hasta enero de 2027 ofrece margen para ensayos de formulación, estabilizando la demanda a corto plazo. Mientras tanto, el cambio hacia líneas de ensamblaje de vehículos eléctricos incrementa el consumo de mezclas coalescentes de baja temperatura en acabados y piezas interiores de plástico. La volatilidad en los precios de las materias primas sigue siendo el principal obstáculo regional, lo que lleva a los usuarios finales a negociar contratos más cortos.
Mercado de Agentes Coalescentes en Europa
Europa refleja la adopción tecnológica de América del Norte, aunque enfrenta elevados costos de gas natural que repercuten en la producción de ácido acrílico y éteres de glicol. Los productores compensan la inflación de costos haciendo hincapié en innovaciones de cero COV y certificaciones de cadena de custodia de materias primas de origen biológico. La claridad regulatoria sobre los objetivos de reciclaje de plásticos posconsumo estimula las asociaciones de I+D que posicionan a las empresas europeas a la vanguardia de la química circular, manteniendo contribuciones estables al mercado de agentes coalescentes.
Mercado de Agentes Coalescentes en América Latina y Oriente Medio y África
América Latina, Oriente Medio y África representan en conjunto una frontera de alto crecimiento. Los desarrollos petroquímicos en Arabia Saudita y Abu Dabi sustentan la disponibilidad de solventes de grado resina, atrayendo iniciativas de aditivos en la cadena de valor. En Brasil y México, la recuperación del sector inmobiliario y la fabricación de electrodomésticos orientada a la exportación añaden diversos puntos de consumo. Las multinacionales despliegan equipos de servicio técnico en estas regiones para adaptar los productos a las normas de rendimiento en climas tropicales, ampliando así el mercado direccionable de agentes coalescentes a largo plazo.

Análisis de la cadena de valor
La cadena de valor de los agentes coalescentes comienza con materias primas petroquímicas de origen (por ejemplo, óxido de propileno y n-butanol) que se convierten en intermedios como éteres de glicol y alcoholes de éster, que luego se formulan en coalescentes especializados para sistemas de base acuosa. La producción suele concentrarse cerca de polos petroquímicos integrados en la costa del Golfo de Estados Unidos, Europa Occidental (por ejemplo, el corredor Rin-Ruhr) y China (delta del río Yangtsé), lo que ayuda a garantizar un acceso constante a los intermedios y servicios clave.
Aguas abajo, los productores de aditivos venden mediante una combinación de suministro directo a grandes formuladores de recubrimientos y cuidado personal y canales de distribución que emplean logística a granel y en contenedores ISO para el movimiento regional e intercontinental. Un cuello de botella recurrente es la capacidad de separación y destilación de alta pureza necesaria para grados de VOC ultrabajo o de bajo olor, ya que muchas plantas estándar carecen de la profundidad de fraccionamiento necesaria para cumplir de forma constante con objetivos más estrictos de calidad del aire interior. Esto extiende los tiempos de calificación y aumenta la dependencia de proveedores con activos de purificación avanzados. La coordinación del sector y el diálogo regulatorio (por ejemplo, a través de la American Coatings Association) también determinan especificaciones, normas de ensayo y plazos de reformulación en toda la cadena.
Panorama Competitivo
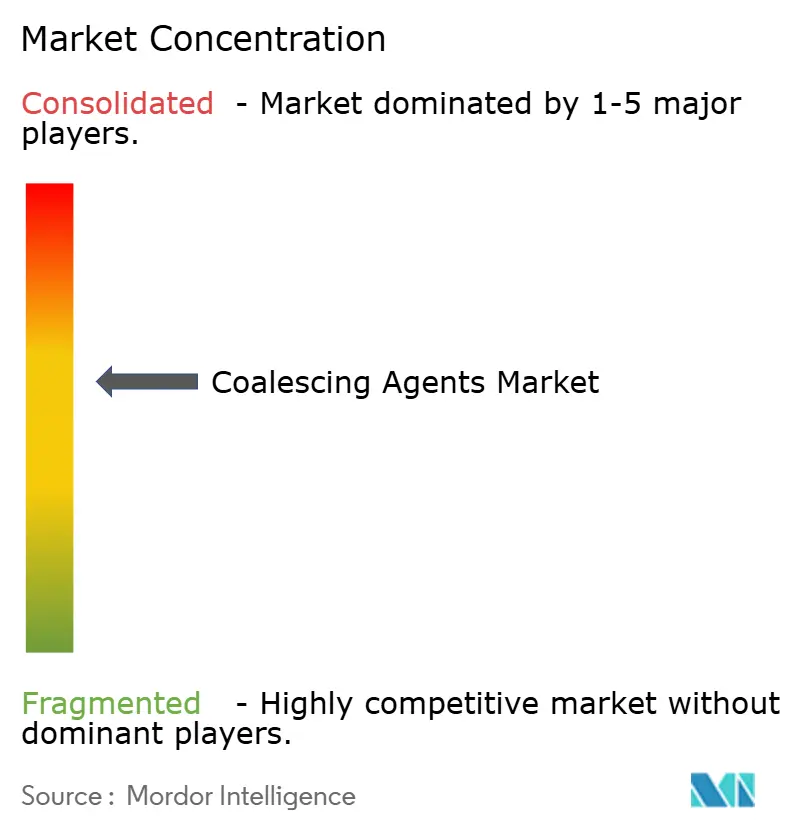
El mercado de agentes coalescentes está moderadamente consolidado. Los principales grupos químicos diversificados—BASF, Dow, Eastman y Arkema—se apoyan en materias primas integradas y amplias líneas de aditivos para atender a los grandes fabricantes globales de pinturas bajo acuerdos de suministro plurianuales. La huella de producción localizada al 90% de BASF en Europa y América del Norte protege a los clientes de las interrupciones del flete transfronterizo. Dow aprovecha sus cadenas de óxido de propileno y epoxi para agrupar disolventes con modificadores de reología relacionados, aumentando la cuota de cartera.
Las fusiones y adquisiciones estratégicas siguen siendo activas. La adquisición de Borchers Group por parte de Milliken en 2025 profundiza el conocimiento en secantes libres de cobalto y dispersantes de bajo COV, reforzando la posición de la entidad combinada en los recubrimientos orientados a la sostenibilidad[2]Milliken & Company, "Milliken Completa la Adquisición de Borchers," milliken.com . Los especialistas regionales de Japón y Corea del Sur compiten en rendimiento de nicho, destacando ésteres estables a electrolitos para recubrimientos de paquetes de baterías y películas antivaho.
El riesgo de disrupción proviene de los aglutinantes autocoalescentes emergentes que reducen la carga de aditivos. Para cubrirse, los operadores establecidos codesarrollan paquetes de aglutinante más aditivo con los proveedores de resinas, incorporando sinergias de rendimiento difíciles de replicar para los competidores independientes. Las plataformas de formulación digital, donde los algoritmos predictivos recomiendan mezclas coalescentes óptimas, diferencian aún más a los proveedores capaces de invertir en ciencia de datos.
El dominio regulatorio se convierte en una competencia esencial. Las empresas que realizan análisis de ciclo de vida y proporcionan huellas de carbono de producto verificadas por terceros disfrutan de un estatus acelerado de proveedor preferente a medida que los fabricantes de pinturas se alinean con los compromisos corporativos de emisiones netas cero. Las tendencias convergentes de sostenibilidad, digitalización y diferenciación de especialidades darán forma al ranking competitivo dentro del mercado de agentes coalescentes durante la próxima década.
Líderes de la Industria de Agentes Coalescentes
Eastman Chemical Company
Dow
BASF SE
Arkema
Evonik Industries AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Agentes Coalescentes
- Arkema
- BASF
- Cargill, Incorporated.
- Cristol
- Dow
- Eastman Chemical Company
- Elementis PLC
- Evonik Industries AG
- Indorama Ventures
- Perstorp
- Runtai Chemical Co., Ltd.
- Shell Plc
- Stepan Company
- Synthomer plc

Oportunidades de mercado y perspectivas futuras
Está surgiendo una oportunidad en torno a formulaciones que reducen la dependencia de coalescentes evaporativos convencionales sin dejar de cumplir con los requisitos de formación de película en recubrimientos arquitectónicos e industriales de base acuosa. BASF introdujo una tecnología de dispersión con SVOC casi nulo para recubrimientos de interior en enero de 2026, lo que pone de relieve un cambio hacia soluciones de aglutinante más aditivo que satisfacen las exigencias de calidad del aire interior mediante arquitecturas con menor contenido de SVOC en lugar de mejoras incrementales a los paquetes coalescentes tradicionales.
El calendario regulatorio también está impulsando programas de reformulación y calificación a corto plazo que favorecen a los proveedores con carteras conformes y soporte técnico local. China publicó las normas GB 30981.1-2025 y GB 30981.2-2025 sobre sustancias peligrosas en recubrimientos arquitectónicos e industriales, con entrada en vigor en junio de 2026, mientras que Estados Unidos adoptó métricas de cumplimiento basadas en la reactividad de los VOC en normas actualizadas implementadas en enero de 2025. Estos cambios aumentan la demanda de enfoques de coalescencia sin VOC y permanentes, incluidos los agentes coalescentes reactivos que se integran en la matriz polimérica y alternativas de base biológica como los ésteres de citrato. También abren espacio para distribuidores y proveedores orientados al servicio que puedan respaldar métodos de ensayo específicos por región, documentación y listas de sustitución en Asia-Pacífico, América del Norte y Europa.
Recent Industry Developments in Mercado de Agentes Coalescentes
- Mayo de 2026: Univar Solutions anunció una alianza estratégica ampliada con Dow para distribuir aditivos de silicona de Dow en toda la región EMEA. La huella de distribución más amplia y el soporte técnico alineado mejoran el acceso a aditivos de desempeño utilizados junto con paquetes de coalescencia y formación de película, ayudando a los formuladores a estandarizar el suministro y acelerar el trabajo de reformulación en múltiples segmentos de uso final.
- Enero de 2026: BASF amplió la implementación de la tecnología de dispersión con SVOC casi nulo para recubrimientos de interior a múltiples mercados de prueba regionales. El movimiento minimiza la necesidad de coalescentes convencionales generadores de SVOC y señala una adopción más amplia de soluciones de aglutinante más aditivo para abordar el posicionamiento en calidad del aire interior.
- Mayo de 2024: Dow introdujo un agente coalescente dentro de su línea de productos EcoDry para pinturas y recubrimientos de base acuosa, posicionado para reducir las emisiones de VOC manteniendo el desempeño del recubrimiento. Esto amplía las opciones para los formuladores de base acuosa que equilibran el cumplimiento normativo y la flexibilidad de aplicación, reforzando la diferenciación de producto en torno a la coalescencia de bajo olor y bajo VOC.


Mercado de Agentes Coalescentes Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor de los agentes coalescentes vendidos para su uso en productos formulados donde ayudan a la formación de película, principalmente en sistemas de base acuosa, y se mide como ingresos del fabricante en USD en las principales regiones.
Exclusiones del alcance: no se contabiliza el valor de las ventas aguas abajo de pinturas o adhesivos, y se excluye el valor de los disolventes en la formulación a menos que se vendan como producto agente coalescente.
Descripción general de la segmentación
- Por Tipo
- Hidrofílico
- Hidrofóbico
- Por Química
- Ésteres
- Cetonas
- Alcoholes
- Dioles y Glicol-Éteres
- Otras Químicas (Lactatos, Citratos, Siloxanos)
- Por Aplicación
- Pinturas y Recubrimientos
- Adhesivos y Sellantes
- Tintas
- Cuidado Personal
- Otras Aplicaciones (Plásticos y Polímeros, Separadores de Petróleo y Gas, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para construir la estructura inicial de la demanda y anclar señales clave del sector observables año tras año. Nos basamos en fuentes públicas como las directrices sobre VOC de la EPA de EE. UU., la información sobre sustancias de la Agencia Europea de Sustancias y Mezclas Químicas (ECHA), las series de producción industrial de Eurostat, los flujos comerciales de UN Comtrade para las categorías químicas relevantes y publicaciones de asociaciones de recubrimientos y productos químicos que abordan la adopción de sistemas de base acuosa.
Para traducir esas señales en un modelo de mercado utilizable, también revisamos informes anuales de empresas, presentaciones para inversores y fichas técnicas de productos para comprender las tasas de uso típicas y las afirmaciones de desempeño en las distintas áreas de aplicación. Cuando estuvo disponible, se utilizaron datos de suscripción de pago sobre finanzas e inteligencia empresarial para estandarizar la divulgación de ingresos y seguir los cambios de capacidad o de cartera, y se verificó selectivamente una base de datos de envíos de importación-exportación para validar los movimientos transfronterizos. Las fuentes documentales aquí listadas son solo ilustrativas, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo se especifican, compran y sustituyen los agentes coalescentes en pinturas y recubrimientos, adhesivos y selladores, tintas y formulaciones de cuidado personal. Hablamos con una combinación de fabricantes, distribuidores y formuladores en Asia-Pacífico, EMEA y América, de modo que los supuestos sobre tasas de uso, evolución de precios y ritmo de las transiciones hacia bajo VOC pudieran verificarse frente al comportamiento real de compra y sustitución antes de finalizar los resultados.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXO): 17% | Asia-Pacífico: 47% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 33% | EMEA: 29% |
| Actores más pequeños: 17% | Gerentes: 50% | América: 24% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que la demanda de recubrimientos y formulaciones relacionadas se reconstruye utilizando indicadores de participación de base acuosa, la dirección regulatoria sobre el contenido de VOC y señales observables de producción y comercio. Esa demanda se convierte luego en demanda de agentes coalescentes utilizando rangos de dosificación típicos y la combinación de aplicaciones.
Para mantener los totales realistas, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, incluidos los desgloses de ingresos de proveedores, precios muestreados por kilogramo según la familia química y verificaciones de canal sobre inventarios y plazos de entrega.
Las entradas clave utilizadas en el modelo incluyen el cambio de participación hacia pinturas arquitectónicas de base acuosa, la actividad de construcción y renovación como indicador de los volúmenes de recubrimientos, las tendencias de producción industrial regional, la evolución del precio de venta promedio por química (por ejemplo, a base de éter de glicol frente a base de éster) y la presión de sustitución de formulaciones de bajo VOC y bajo olor. Cuando los datos son escasos en países más pequeños, las brechas se resuelven utilizando factores de intensidad regional vinculados a la producción de recubrimientos, y luego se reequilibran para coincidir con lo que sugiere la retroalimentación de las entrevistas sobre el abastecimiento local.
Las previsiones se elaboran mediante análisis de escenarios respaldado por una regresión multivariante ligera sobre los factores más estables: la actividad de construcción, la producción industrial y la adopción de sistemas de base acuosa, y el resultado se ajusta posteriormente cuando los expertos indican cambios abruptos, como el calendario regulatorio o ciclos rápidos de reformulación.
Validación de datos y ciclo de actualización
Los resultados del modelo se verifican frente a señales independientes, como la dirección de las importaciones y exportaciones, los anuncios públicos de capacidad y si el consumo implícito por tonelada de recubrimientos se mantiene dentro de rangos de formulación prácticos. Cualquier salto brusco en precios, demanda o combinación regional se señala, es revisado por otro analista y luego se rastrea hasta un cambio específico en las entradas antes de la validación final.
El estudio se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como acciones regulatorias importantes o adiciones notables de capacidad. Antes de la entrega, se completa una revisión final para que los clientes reciban una visión actualizada con los últimos supuestos y conversiones aplicados de manera coherente.
Estimación de Mordor Intelligence del mercado de agentes coalescentes comparada con otras estimaciones publicadas
Los tamaños de mercado publicados para agentes coalescentes pueden parecer diferentes incluso cuando el tema suena idéntico, porque el alcance subyacente y el momento del año base no siempre están alineados. Las diferencias también provienen de cómo se promedia el precio, cómo se trata la adopción de base acuosa por región y si la validación se realiza con retroalimentación real de formulación y canal.
Las mayores brechas suelen provenir de qué se cuenta como agente coalescente frente a disolventes adyacentes, y de si el modelo vincula la demanda a señales de producción de recubrimientos o depende más del gasto amplio en aditivos químicos. Cuando las conversiones de moneda se toman en un único punto en el tiempo y la inflación de precios se aplica de manera uniforme, los resultados pueden sobreestimarse en ciclos de materias primas de cambio rápido, especialmente en Asia-Pacífico, donde el comportamiento de precios local es diferente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,24 mil millones de USD (2026) | |
| Consultoría global A | 1,45 mil millones de USD (2024) | Utiliza 2024 como año base y parece enfatizar una demanda más amplia de recubrimientos de alto desempeño, lo que puede incorporar aditivos adyacentes y aplicar una trayectoria de crecimiento de precios más rápida en todas las regiones. |
| Mesa de investigación sectorial B | 1,27 mil millones de USD (2024) | Mantiene un alcance amplio por tipo y aplicación, pero ofrece una visibilidad limitada sobre cómo se valida año tras año la penetración regional de sistemas de base acuosa y las diferencias de precios por familia química. |
La tabla muestra que parte de la dispersión se debe al año base elegido, y parte se debe a lo que se considera dentro del alcance del valor del producto. Al vincular la cifra de 2026 con señales de producción de recubrimientos, rangos de dosificación típicos y verificaciones de precios específicas por química, en lugar de una única curva de gasto combinado en aditivos, se reduce la varianza en el enfoque utilizado por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de agentes coalescentes?
El tamaño del mercado de agentes coalescentes se sitúa en USD 1,24 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado de agentes coalescentes?
Se prevé que el mercado se expanda a una CAGR del 4,86%, alcanzando USD 1,57 mil millones en 2031.
¿Qué región tiene la mayor participación del mercado de agentes coalescentes?
Asia-Pacífico lidera con el 38,40% de los ingresos globales y es también la región de más rápido crecimiento.
¿Qué tipo de producto domina el mercado de agentes coalescentes?
Los agentes coalescentes hidrofóbicos representan el 60,10% de la participación de mercado, mientras que los grados hidrofílicos muestran el mayor impulso de crecimiento.
¿Qué está impulsando la demanda de agentes coalescentes en las aplicaciones de cuidado personal?
Las innovaciones en emulsiones cosméticas sostenibles y las formulaciones que mejoran la textura están impulsando la demanda de cuidado personal a una CAGR del 5,72%.
Última actualización de la página el:



