
Tamaño y Participación del Mercado de Herramientas Eléctricas Ortopédicas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.92 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.34 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.09 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Herramientas Eléctricas Ortopédicas por Mordor Intelligence
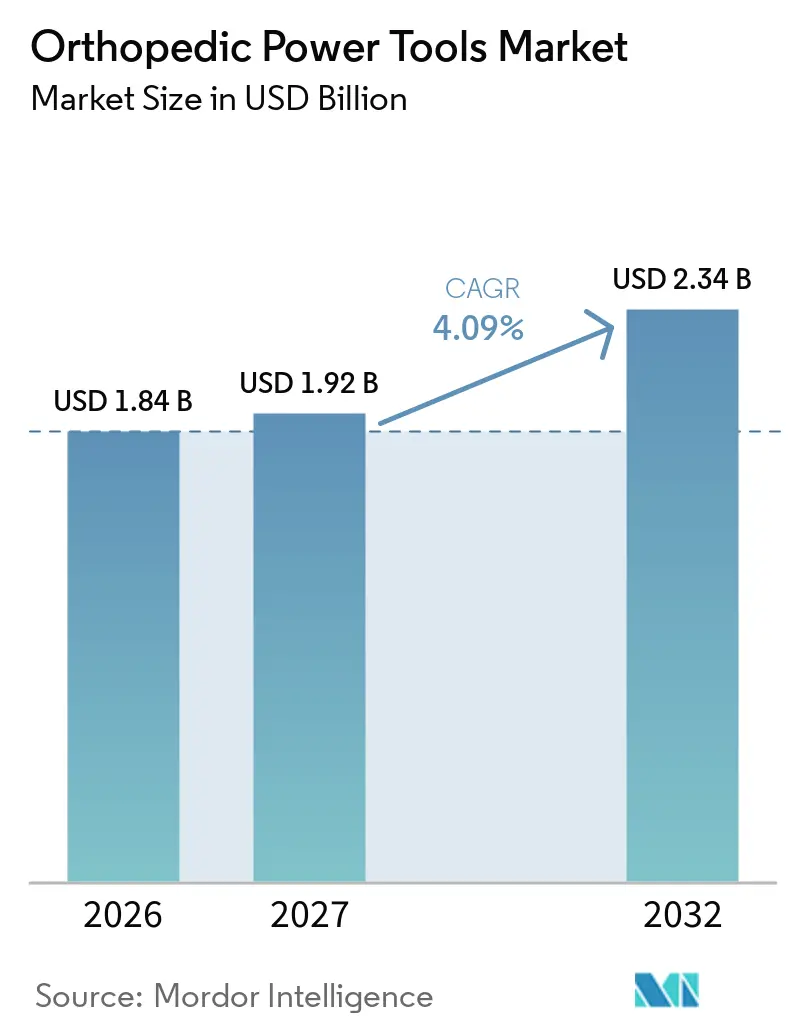
Se espera que el tamaño del Mercado de Herramientas Eléctricas Ortopédicas aumente de 1,84 mil millones de USD en 2026 a 1,92 mil millones de USD en 2027 y alcance los 2,34 mil millones de USD en 2032, creciendo a una CAGR del 4,09% durante 2027-2032.
El crecimiento está impulsado por una carga significativa y creciente de enfermedades musculoesqueléticas junto con el desplazamiento constante hacia plataformas alimentadas por batería que mejoran la eficiencia quirúrgica. América del Norte mantiene su liderazgo gracias a los altos volúmenes de procedimientos y la rápida adopción de tecnologías de quirófano digital, mientras que Asia-Pacífico avanza más rápidamente a medida que la infraestructura sanitaria escala para atender a una población envejecida. La demanda se ve impulsada además por los centros quirúrgicos ambulatorios (ASC) que prefieren dispositivos compactos e inalámbricos adaptados para intervenciones ortopédicas de corta estancia. La intensidad competitiva se centra en mejoras continuas que alinean los mangos con la robótica y la navegación, aunque persiste la hesitación en las compras donde los elevados desembolsos de capital y los costes de validación de esterilización presionan los presupuestos.
Conclusiones Clave del Informe
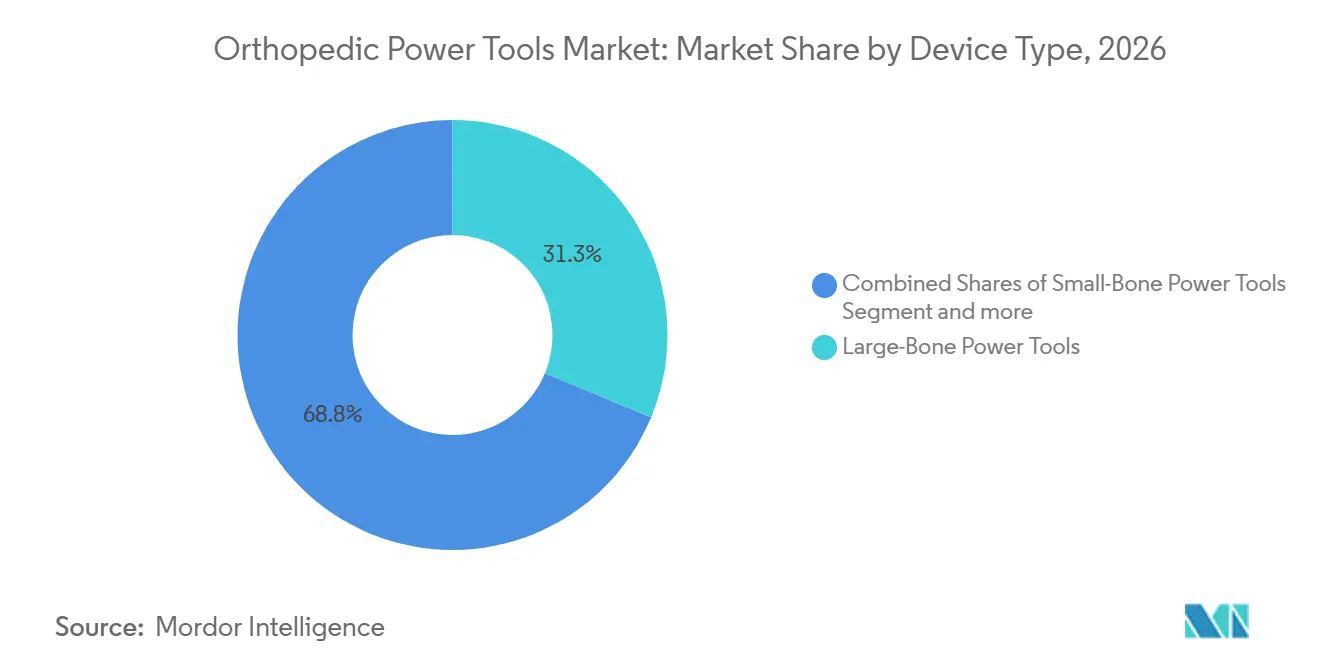
- Por tipo de dispositivo, las herramientas eléctricas para huesos grandes capturaron el 31,25% de la participación del mercado de herramientas eléctricas ortopédicas en 2026, mientras que las herramientas de alta velocidad crecen a una CAGR del 5,52% hasta 2032.
- Por tecnología, los sistemas a batería mantuvieron el 40,10% de la participación del tamaño del mercado de herramientas eléctricas ortopédicas en 2026 y se expanden a una CAGR del 4,66% hasta 2032.
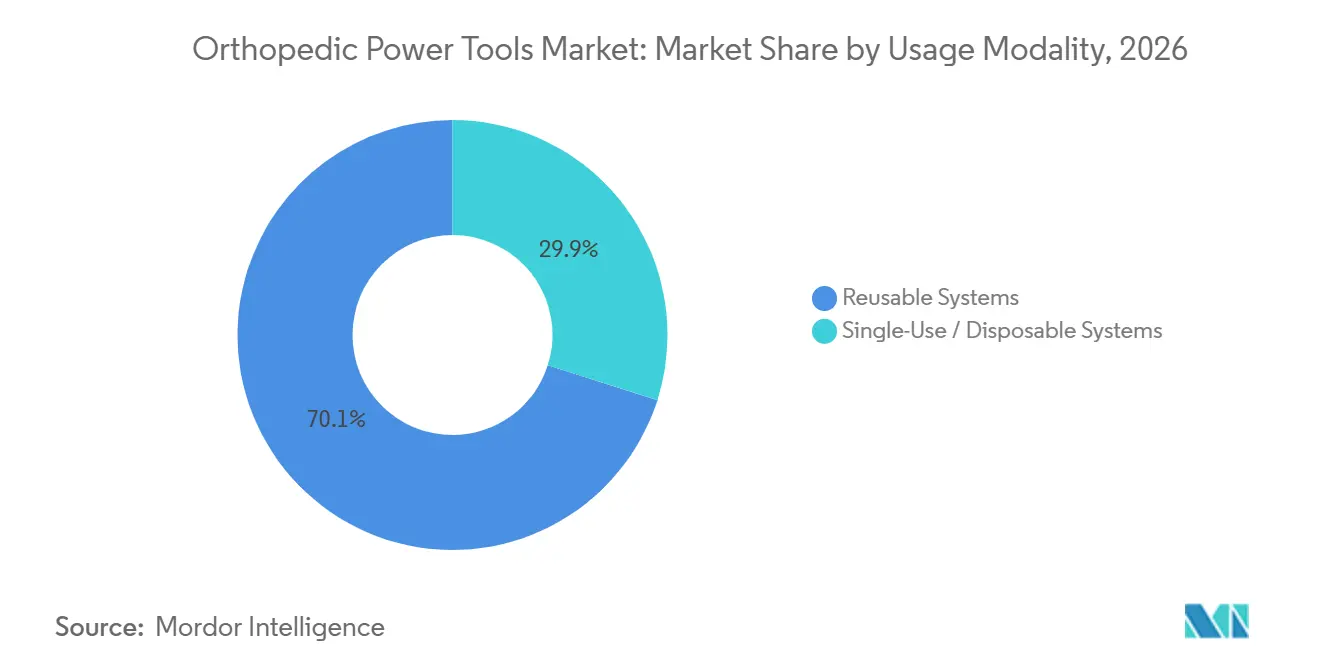
- Por modalidad de uso, las plataformas reutilizables dominaron con el 70,10% de participación en ingresos en 2026; las piezas de mano de un solo uso avanzan a una CAGR del 5,03% hasta 2032.
- Por usuario final, los hospitales comandaron el 61,40% de la participación del tamaño del mercado de herramientas eléctricas ortopédicas en 2026, mientras que los centros de cirugía ambulatoria progresan a una CAGR del 6,06% hasta 2032.
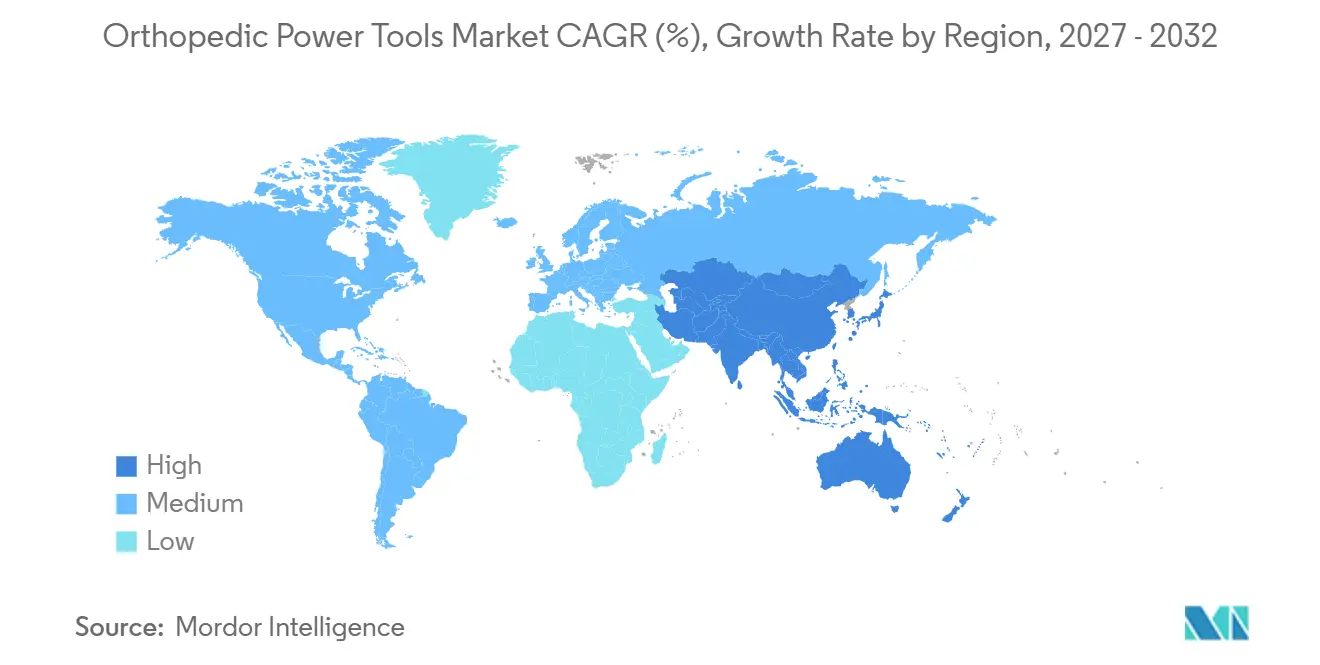
- Por región, América del Norte lideró con el 52,60% de participación en ingresos en 2026; se prevé que Asia-Pacífico registre la CAGR más alta del 6,43% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Carga global de enfermedades musculoesqueléticas que eleva los volúmenes quirúrgicos | +1.4% | Global; mayor en América del Norte y Europa | Mediano plazo (2-4 años) |
| Ortopedia ambulatoria y de día que impulsa la demanda de herramientas compactas | +1.3% | América del Norte, Europa, en aumento en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Convergencia de robótica y navegación que acelera las actualizaciones de herramientas eléctricas | +1.1% | América del Norte, Europa, mercados asiáticos de altos ingresos | Mediano plazo (2-4 años) |
| Aumento del envejecimiento de la población en todo el mundo | +0.8% | Global; más fuerte en Japón, Europa Occidental, América del Norte | Largo plazo (≥ 4 años) |
| Preferencia por mangos estériles de un solo uso para reducir las ISQ | +0.6% | Global; pronunciado en centros ambulatorios | Corto plazo (≤2 años) |
| Aumento de traumatismos por bicicletas eléctricas y tráfico vial que impulsa los volúmenes de huesos grandes | +0.5% | Asia-Pacífico urbana, Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Carga Global de Enfermedades Musculoesqueléticas que Eleva los Volúmenes Quirúrgicos
La creciente prevalencia de la osteoartritis y las lesiones traumáticas está ampliando el grupo de candidatos a reemplazo articular. Se proyecta que los volúmenes anuales de artroplastia de cadera y rodilla alcancen 2,25 millones para 2050, lo que requiere que los cirujanos dupliquen la capacidad de casos para mantenerse al ritmo.[1] La demanda del mercado de herramientas eléctricas ortopédicas se intensifica porque las sierras y taladros eléctricos son indispensables para cada procedimiento de reemplazo. La tendencia es particularmente visible en Estados Unidos, donde el rendimiento de los procedimientos está respaldado por una amplia cobertura de reembolso y la adopción generalizada de vías de recuperación mejorada. Un impulso similar se está construyendo en Europa Occidental a medida que las guías clínicas reducen los umbrales de edad para la reconstrucción articular electiva.
Ortopedia Ambulatoria y de Día que Impulsa la Demanda de Herramientas Compactas
El desplazamiento de volúmenes hacia los ASC genera nuevos requisitos para instrumentos ligeros e inalámbricos que puedan rotar las salas rápidamente. Medicare ahora reembolsa la artroplastia total de hombro en los ASC, reforzando el argumento empresarial para el alta el mismo día.[2] La comparación de costes muestra un gasto total por episodio un 35% menor en los ASC en comparación con los departamentos ambulatorios hospitalarios, lo que incentiva tanto a los pagadores como a los cirujanos. El mercado de herramientas eléctricas ortopédicas se beneficia a través del aumento de las ventas de sistemas de batería que no dependen de líneas de aire centrales. Los fabricantes de dispositivos están ampliando sus propuestas con software de gestión de casos habilitado por IA para reducir minutos en los ciclos de configuración y esterilización.
Convergencia de Robótica y Navegación que Acelera las Actualizaciones de Herramientas Eléctricas
Las plataformas robóticas para la reconstrucción de rodilla y cadera ahora exigen mangos capaces de una precisión submilimétrica y comunicación digital con el software de la consola. Esta alineación está impulsando las compras de reemplazo a medida que los cirujanos cambian de taladros neumáticos heredados a motores inteligentes equipados con sensores. El mercado de herramientas eléctricas ortopédicas experimenta ventas cruzadas cuando los hospitales invierten en robots y luego estandarizan los ecosistemas de herramientas del mismo proveedor. Los primeros adoptantes reportan curvas de aprendizaje más cortas y una mejor alineación de componentes, consolidando las tasas de retención para los conjuntos integrados de hardware y software.
Aumento del Envejecimiento de la Población en Todo el Mundo
Para 2030, una de cada seis personas tendrá 60 años o más, aumentando la prevalencia de la enfermedad articular degenerativa que progresa a indicación quirúrgica. La demanda alcanza su punto máximo en Japón, Europa Occidental y América del Norte, donde la esperanza de vida es mayor. El mercado de herramientas eléctricas ortopédicas obtiene un impulso adicional porque los pacientes de edad avanzada a menudo tienen comorbilidades que favorecen las opciones mínimamente invasivas, un entorno en el que los taladros precisos de baja vibración mejoran la seguridad operatoria. Los fabricantes de dispositivos asignan recursos de I+D hacia empuñaduras ergonómicas y reducción de ruido para acomodar tiempos de caso más largos en este grupo demográfico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Altos costes de capital y servicio frente a alternativas manuales | −0.6% | Global; más fuerte en mercados emergentes | Mediano plazo (2-4 años) |
| Requisitos estrictos de validación de esterilización / reprocesamiento | −0.4% | Global; pronunciado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Regulaciones de eliminación de baterías de iones de litio que elevan los costes del ciclo de vida | −0.3% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Estándares de validación de reprocesamiento que ralentizan las aprobaciones | −0.2% | Global; reguladores de dispositivos | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costes de Capital y Servicio Frente a Alternativas Manuales
Los conjuntos eléctricos y de batería premium tienen precios de adquisición que pueden desafiar los presupuestos de instalaciones más pequeñas, especialmente en regiones de menores ingresos. Los gastos de mantenimiento anuales representan entre el 15% y el 20% del gasto inicial, añadiendo presión al ciclo de vida. El mercado de herramientas eléctricas ortopédicas enfrenta por tanto ciclos de reemplazo prolongados donde los compradores sopesan el tiempo de recuperación frente a la rápida obsolescencia de características. Las encuestas de prácticas de columna vertebral indican que el 77% cita el gasto en compras como la principal barrera para adoptar complementos eléctricos o robóticos. Los modelos de financiación emergentes como el arrendamiento y las tarifas de uso por clic intentan mitigar el impacto del precio, aunque siguen siendo incipientes.
Requisitos Estrictos de Validación de Esterilización / Reprocesamiento
Los reguladores globales han endurecido los protocolos para la limpieza de mangos complejos con lúmenes tras múltiples brotes vinculados a biocarga retenida. La guía de los Centros para el Control y la Prevención de Enfermedades de 2024 exige ciclos validados para cada dispositivo y documentación trazable.[3] El cumplimiento impulsa la inversión en lavadoras automatizadas y personal dedicado, elevando los gastos generales por procedimiento. El mercado de herramientas eléctricas ortopédicas siente la fricción de manera más aguda en centros sin departamentos de esterilización central, lo que resulta en rotaciones retrasadas o preferencia por variantes de un solo uso. Los fabricantes responden con carcasas de motor selladas y baterías autoclavables para simplificar los flujos de trabajo, aunque las auditorías de validación siguen siendo intensivas en recursos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo:
Las Innovaciones de Alta Velocidad Impulsan la Cirugía de PrecisiónLos instrumentos para huesos grandes representaron el 31,25% del mercado de herramientas eléctricas ortopédicas en 2026, respaldados por la demanda de artroplastia de cadera y rodilla. Sin embargo, los dispositivos de alta velocidad registran la CAGR más rápida del 5,52%, ya que las descompresiones mínimamente invasivas y las técnicas artroscópicas dependen de piezas de mano de alto RPM finamente equilibradas. La aceleración de los ingresos se ve reforzada por el aumento de las reconstrucciones por lesiones deportivas que favorecen las fresas capaces de eliminar hueso sin necrosis térmica. Los fabricantes incorporan sensores de retroalimentación de par que ajustan automáticamente las revoluciones por minuto para salvaguardar la integridad del hueso cortical.
Los cirujanos que realizan reparaciones delicadas de manos y pies continúan dependiendo de taladros para huesos pequeños que ofrecen microtorque con baja vibración. El mercado de herramientas eléctricas ortopédicas registra volúmenes estables en este segmento, ya que los centros ambulatorios programan múltiples casos diariamente. Los escariadores ortopédicos también contribuyen con ventas considerables, ya que cada reemplazo de cadera requiere preparación medular. El diseño de los productos prioriza las estrías de evacuación de virutas que reducen la presión intramedular, disminuyendo así el riesgo de embolia grasa durante las implantaciones femorales de ajuste a presión.



Por Tecnología:
Los Sistemas de Batería Redefinen la Movilidad en el QuirófanoLas plataformas a batería mantuvieron el 40,10% de la participación del mercado de herramientas eléctricas ortopédicas en 2026 y se proyecta que sigan siendo el mayor motor de crecimiento con una CAGR del 4,66% de 2027 a 2032. La libertad de mangueras simplifica la distribución de la sala y acorta el tiempo de preparación en varios minutos, una eficiencia significativa en los centros de cirugía ambulatoria de alto rendimiento. Los paquetes de iones de litio actuales soportan listas de casos de día completo, y las nuevas bandejas de carga inalámbrica mantienen las baterías cargadas entre procedimientos sin romper la esterilidad.
Las unidades eléctricas con cable aún ocupan un nicho firme en cirugías de revisión complejas que pueden superar las tres horas, donde la potencia constante es crítica. Los modelos neumáticos, antes dominantes, ahora se contraen a medida que la infraestructura de aire disminuye y los hospitales apuntan a mandatos de reducción de ruido. Los sistemas modulares híbridos aparecen en centros de alta complejidad que valoran la redundancia, permitiendo la transición entre fuentes de energía si el voltaje de línea fluctúa. La mejora continua en la densidad de energía de los paquetes es un tema fundamental que guía el mercado de herramientas eléctricas ortopédicas hasta 2032.
Por Modalidad de Uso:
El Dominio de los Reutilizables Encuentra el Impulso de los de Un Solo UsoLas piezas de mano reutilizables representaron el 70,10% de los ingresos en 2026 debido a las normas de adquisición de larga data y la percepción de amortización de costos a lo largo de múltiples ciclos. Su futuro, sin embargo, depende de resolver los obstáculos de garantía de esterilidad que se intensifican bajo el nuevo escrutinio regulatorio. Los hospitales que invierten en suites robóticas a menudo prefieren taladros reutilizables que se integran con el software de planificación digital, reforzando el arraigo de la base instalada.
Los motores de un solo uso se expanden a una CAGR del 5,03% impulsados por las prioridades de control de infecciones y la ausencia de gastos de reprocesamiento. Los análisis de salud económica revelan que los conjuntos desechables pueden superar el costo total de los reutilizables cuando se tienen en cuenta la mano de obra y la depreciación del esterilizador. El mercado de herramientas eléctricas ortopédicas responde con unidades de carcasa polimérica y presterilizadas cuyo rendimiento ahora se aproxima al de los equivalentes metálicos convencionales. La adopción se acelera en centros rurales que carecen de departamentos estériles sofisticados y en misiones humanitarias donde la portabilidad y la esterilidad garantizada son primordiales.

Por Usuario Final:
Los ASC Moldean la Ingeniería de Herramientas CompactasLos hospitales retuvieron el 61,40% del mercado de herramientas eléctricas ortopédicas en 2026, ya que los centros terciarios manejan casos complejos de trauma y revisión que requieren carros de equipos completos. Los acuerdos de suministro integrados con los principales proveedores garantizan un acceso rápido a actualizaciones y cobertura de servicio. Las líneas de productos dirigidas a hospitales universitarios ahora incluyen seguimiento de activos por RFID, que alimenta análisis sobre los patrones de uso de herramientas para informar la planificación de capital.
Los centros de cirugía ambulatoria registran una CAGR del 6,06% a medida que las aseguradoras y los pacientes adoptan las articulaciones totales ambulatorias. El mercado de herramientas eléctricas ortopédicas observa una mayor frecuencia de rotación en los centros de cirugía ambulatoria, lo que lleva a los proveedores a diseñar carcasas ligeras y bloqueos de batería de intercambio rápido, permitiendo la movilidad de sala en sala sin tiempo de inactividad. Las clínicas ortopédicas especializadas, aunque con menor gasto, a menudo prueban nuevas piezas de mano como taladros con amortiguación de ruido dirigidos a poblaciones pediátricas, creando valiosos ciclos de retroalimentación para la investigación y el desarrollo iterativo.
Análisis Geográfico
Mercado de Herramientas Eléctricas Ortopédicas en América del Norte
América del Norte generó el 52,60% de los ingresos del mercado de herramientas eléctricas ortopédicas en 2026, anclada por altos volúmenes de implantes y los primeros despliegues de quirófanos digitales. Los recuentos de procedimientos en Estados Unidos de 790.000 rodillas y 544.000 caderas subrayan una demanda de referencia estable. El reembolso favorable, incluida la norma final de centros de cirugía ambulatoria del CMS de 2025 que amplía los pagos de transferencia de dispositivos, sostiene aún más la adopción de taladros a batería de gama alta.
Mercado de Herramientas Eléctricas Ortopédicas en Europa
Europa ocupa el segundo lugar con una sólida cuota de mercado respaldada por la cobertura sanitaria universal y rigurosas normas de seguridad de dispositivos. Los responsables de políticas hacen hincapié en la contratación pública sostenible, orientando a los compradores hacia sistemas de carcasa reutilizables cuyas evaluaciones del ciclo de vida muestran una huella de carbono un 85% inferior a la del embalaje desechable. El mercado de herramientas eléctricas ortopédicas en Europa Occidental también se beneficia de los registros de prótesis articulares que realizan un seguimiento de las tasas de revisión, impulsando a los hospitales hacia máquinas de precisión combinadas con navegación para minimizar los errores de alineación.
Mercado de Herramientas Eléctricas Ortopédicas en Asia-Pacífico
Asia-Pacífico se destaca como la región de más rápido crecimiento con una CAGR del 6,43% hasta 2032. La sociedad superenvejecida de Japón impulsa el volumen, mientras que las ciudades de segundo nivel de China añaden capacidad a medida que los trastornos musculoesqueléticos aumentan con la vida urbana. La adopción de baterías gana impulso en los hospitales metropolitanos; en contraste, la prevalencia neumática se mantiene alta en las instalaciones secundarias donde los presupuestos de capital siguen siendo ajustados. El mercado de herramientas eléctricas ortopédicas también capta oportunidades en India y el Sudeste Asiático, donde las cadenas ortopédicas privadas invierten en modelos de centros de cirugía ambulatoria basados en las prácticas norteamericanas.
Mercado de Herramientas Eléctricas Ortopédicas en Oriente Medio, África y América del Sur
Existe una oportunidad menor pero estratégica en Oriente Medio y África, donde los estados del Golfo modernizan sus quirófanos dentro de nuevas ciudades médicas. La financiación gubernamental impulsa grandes licitaciones masivas que favorecen a los proveedores que ofrecen un sólido servicio posventa. América del Sur registra ganancias incrementales a medida que las aseguradoras públicas amplían sus presupuestos para la atención de traumatología; las asociaciones de ensamblaje local pueden compensar los aranceles de importación, mejorando la competitividad en precio de las plataformas de batería.
Panorama regulatorio
Las herramientas eléctricas ortopédicas se regulan como dispositivos médicos bajo requisitos de calidad y posteriores a la comercialización maduros pero cada vez más estrictos en los dos mayores mercados de referencia de cumplimiento, Estados Unidos y la Unión Europea. En la UE, se aplica el Reglamento de Dispositivos Médicos (MDR) 2017/745, que exige a los fabricantes mantener un sistema de gestión de calidad, realizar evaluación clínica y cumplir con requisitos de seguridad y desempeño a lo largo del ciclo de vida del dispositivo. Para las piezas de mano motorizadas y sus accesorios, esto tiende a aumentar las cargas de documentación y evidencia durante el mantenimiento y las actualizaciones del producto.
En Estados Unidos, las herramientas eléctricas ortopédicas están sujetas a los controles de dispositivos médicos de la FDA, incluido el 21 CFR Parte 888 para dispositivos ortopédicos, y muchos productos se tramitan comúnmente a través de vías de Clase II como el 510(k), cuando corresponde. Un hito clave de cumplimiento en 2026 es el Reglamento del Sistema de Gestión de Calidad de la FDA (QMSR), vigente a partir del 2 de febrero de 2026, que alinea más estrechamente las expectativas del sistema de calidad estadounidense con la norma ISO 13485, afectando los controles de diseño, la gestión de proveedores y el manejo de quejas para las plataformas de herramientas globales. En paralelo, la actividad de implementación en la UE continúa a través de actualizaciones de las referencias de normas armonizadas, incluida una Decisión de Ejecución publicada en junio de 2026, que determina cómo los fabricantes demuestran la conformidad para las normas electromédicas y relacionadas utilizadas en sistemas quirúrgicos motorizados.
Panorama Competitivo
Concentración del Mercado
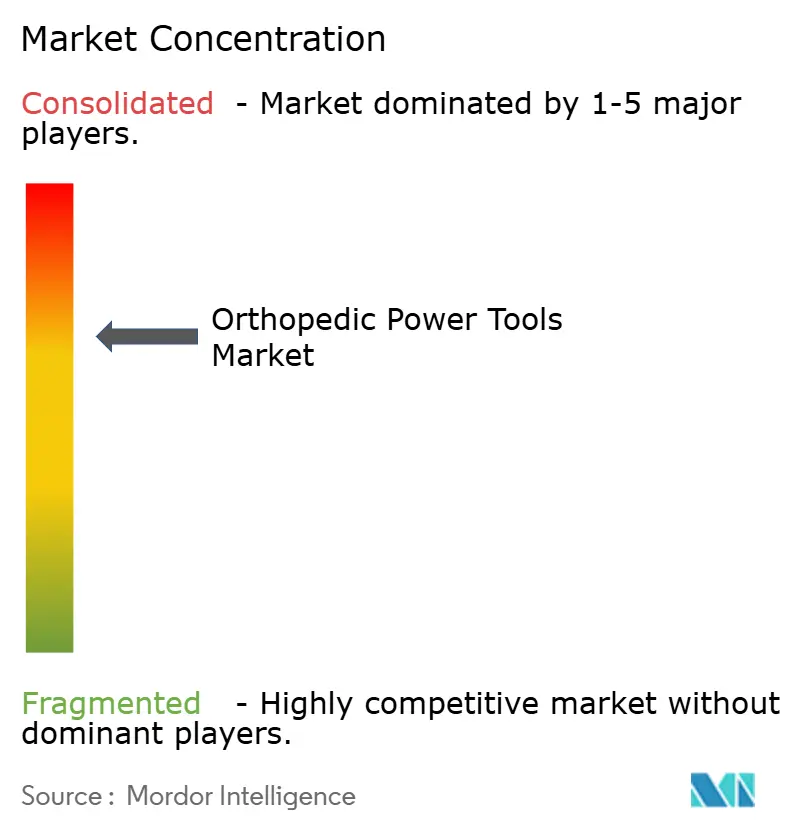
El mercado de herramientas eléctricas ortopédicas está moderadamente concentrado, con Stryker, Johnson & Johnson (DePuy Synthes) y Zimmer Biomet manteniendo colectivamente una participación de ingresos sustancial. La división de Ortopedia de Stryker registró USD 9,01 mil millones en ventas en 2024 y continúa aprovechando su ecosistema robótico Mako para crear ventas cruzadas para los taladros de carga inalámbrica System 9. Johnson & Johnson avanza con un enfoque integrado, alineando la robótica VELYS y el software de flujo de trabajo guiado por IA para capturar los presupuestos de capital hospitalario y los contratos de ASC simultáneamente.
Las hojas de ruta estratégicas revelan un giro desde el hardware puro hacia plataformas conectadas a datos. Los proveedores incorporan telemetría en los mangos para registrar métricas de uso, lo que permite el mantenimiento predictivo y los paneles de optimización de activos para los gestores de la cadena de suministro. Las asociaciones con empresas de análisis en la nube diferencian aún más las ofertas al prometer información basada en evidencia sobre la eficiencia quirúrgica y la supervivencia de los implantes. Los nuevos participantes disruptivos atacan subsegmentos de nicho como los motores de un solo uso, desplegando paquetes de suscripción que incluyen la logística de eliminación, aliviando así las cargas de gestión de residuos para instalaciones más pequeñas.
Las fusiones y adquisiciones siguen siendo un palanca central de expansión. Las compras anunciadas por Stryker de Inari Medical y Vertos Medical ilustran el apetito por la ampliación de la cartera hacia herramientas mínimamente invasivas de columna vertebral y acceso vascular. Zimmer Biomet invierte en automatización para la preparación de implantes, ejemplificado por su sistema automatizado de impactación de cadera HAMMR que acorta el tiempo operatorio. En todo el mercado de herramientas eléctricas ortopédicas, la ventaja competitiva se inclina hacia los actores que pueden integrar hardware, robótica y servicios analíticos en propuestas de valor coherentes que aborden la eficiencia del cirujano, los objetivos de coste del pagador y los resultados del paciente.
Líderes de la Industria de Herramientas Eléctricas Ortopédicas
-
CONMED Corporation
-
Stryker Corporation
-
Zimmer Biomet
-
B Braun Melsungen AG
-
Medtronic
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Herramientas Eléctricas Ortopédicas Empresas cubiertas en este informe
- Stryker
- Johnson & Johnson
- Zimmer Biomet
- Medtronic
- Conmed
- B. Braun
- Arthrex
- Smiths Group
- De Soutter Medical Ltd.
- MicroAire
- Ortho Life Systems Pvt. Ltd.
- Brasseler USA
- NSK Nakanishi Inc.
- Acumed LLC (OsteoMed)
- Adeor Medical
- Peter Brehm GmbH
- Medicon eG
- Shanghai Bojin Medical
- IndoSurgicals Private Limited
- Zimmer Surgical (Exactech)
Lea el análisis de las empresas de herramientas eléctricas ortopédicas
Oportunidades de mercado y perspectivas futuras
La convergencia de la instrumentación motorizada y la robótica sigue creando un espacio en blanco práctico para los proveedores que puedan ofrecer un único ecosistema que abarque el software de consola, la energía manual y los accesorios específicos para cada procedimiento. Stryker demostró esta dirección en 2026 con un lanzamiento limitado al mercado del sistema robótico portátil Mako RPS para artroplastia total de rodilla y un lanzamiento posterior de TPX HD para procedimientos de hueso pequeño, combinando perforación de mayor rendimiento con personalización habilitada por software a través de su consola CORE 2. Para los compradores, estos lanzamientos alimentan las discusiones de adquisición en torno a la estandarización de flotas de herramientas que se conectan a flujos de trabajo digitales (seguimiento de activos, perfiles de torque y análisis de servicio) en lugar de comprar piezas de mano independientes.
Los centros quirúrgicos ambulatorios (ASC, por sus siglas en inglés) siguen siendo un carril de expansión comercial porque su modelo operativo favorece sistemas compactos e inalámbricos que simplifican la rotación de salas y reducen la dependencia de infraestructura de aire central. En 2025, los sistemas alimentados por batería ya representaban una participación del 40,10 %, mientras que los sistemas reutilizables representaron el 70,10 % de los ingresos, dejando espacio para ofertas diferenciadas que reduzcan la carga de reprocesamiento sin forzar un traslado completo a productos desechables. Los fabricantes que empaquetan baterías, accesorios y consolas habilitadas para datos junto con soporte de servicio y flujo de trabajo de esterilización están apuntando a la adopción tanto en los esfuerzos de estandarización hospitalaria como en las preferencias impulsadas por los ASC por plataformas ligeras y portátiles.
Desarrollos recientes de la industria en Mercado de Herramientas Eléctricas Ortopédicas
- Junio de 2026: Stryker lanzó TPX HD, una herramienta eléctrica premium para hueso pequeño posicionada para casos de uso ortopédico exigentes, como revisiones y traumatismos. El sistema añadió personalización vinculada al software mediante I.D. Touch en la consola CORE 2, respaldando un rendimiento diferenciado y la integración de flujos de trabajo a medida que las instalaciones se estandarizan en plataformas conectadas.
- Julio de 2025: Zimmer Biomet anunció un acuerdo definitivo para adquirir Monogram Technologies por aproximadamente 177 millones de USD con el fin de expandir su cartera de robótica. La medida refuerza la tracción estratégica entre las plataformas robóticas y la instrumentación motorizada que se usa junto a ellas, influyendo en las decisiones de capital combinadas en ortopedia.
- Junio de 2025: CONMED implementó mejoras en su sistema Hall Titan Large Bone bajo una Iniciativa de Avance de Hall Power, centrándose en mejoras de diseño y procesos de fabricación. La actualización apunta a las expectativas de durabilidad y rendimiento en procedimientos de hueso grande de alto volumen, respaldando el posicionamiento competitivo en flotas de herramientas reutilizables para hueso grande.
Mercado de Herramientas Eléctricas Ortopédicas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de herramientas eléctricas ortopédicas abarca los instrumentos quirúrgicos motorizados utilizados principalmente en procedimientos ortopédicos para cortar, taladrar, escariar, serrar o impulsar la fijación, junto con los accesorios específicos de herramientas y los accesorios consumibles que se venden con estos sistemas.
Exclusiones del alcance: Las unidades reacondicionadas, los alquileres a corto plazo y las herramientas eléctricas de uso exclusivamente veterinario quedan excluidos de los totales del mercado.
Descripción General de la Segmentación
- Por Tipo de Dispositivo
- Herramientas Eléctricas para Huesos Grandes
- Herramientas Eléctricas para Huesos Pequeños
- Herramientas Eléctricas de Alta Velocidad
- Escariadores Ortopédicos
- Taladros Quirúrgicos
- Sierras Quirúrgicas
- Accesorios (Hojas, Fresas, Baterías)
- Por Tecnología
- Sistemas Eléctricos
- Sistemas de Batería
- Sistemas Neumáticos
- Sistemas Modulares Híbridos
- Por Modalidad de Uso
- Sistemas Reutilizables
- Sistemas de Un Solo Uso / Desechables
- Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas Ortopédicas Especializadas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura inicial del mercado y luego para establecer límites realistas sobre lo que está dentro del alcance. Principalmente examinamos fuentes públicas como las estadísticas de procedimientos de los CDC, los datos de salud de la OCDE, los datos demográficos del Banco Mundial, los flujos comerciales de UN Comtrade para categorías de instrumentos relevantes, y revistas de cirugía ortopédica revisadas por pares para conocer las tendencias en la combinación de procedimientos y la adopción clínica.
Posteriormente, revisamos los archivos de las empresas, las presentaciones para inversores, la literatura de productos, los avisos de adquisición de reguladores y hospitales, y la cobertura de prensa médica de renombre para comprender la lógica típica de precios de los sistemas y los ciclos de reemplazo. Cuando fue necesario, también utilizamos una suscripción de pago para obtener información financiera e inteligencia empresarial de las compañías, además de bases de datos de patentes para verificar la dirección y el calendario tecnológico. Estas fuentes documentales no son exhaustivas, y se utilizaron muchas otras referencias públicas para verificaciones cruzadas, aclaraciones y validación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con partes interesadas a lo largo de la cadena de valor, incluidos fabricantes, distribuidores, cirujanos ortopédicos, gerentes de quirófano y equipos de adquisición hospitalaria. Para un mercado global como este, se recopilaron datos en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, de modo que pudiéramos verificar los supuestos sobre los patrones de adopción, los precios de venta típicos y el calendario de reemplazo en diferentes entornos de atención.
Los aportes de los encuestados también ayudaron a aclarar con qué frecuencia se adquieren los accesorios y los consumibles dedicados junto con las piezas de mano y las consolas, y qué factores del ciclo de adquisición son más importantes en la presupuestación de capital hospitalario.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos: 12% | Asia-Pacífico: 44% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 36% | Europa, Oriente Medio y África: 31% |
| Actores menores: 16% | Gerentes: 52% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se construyó utilizando un enfoque de arriba hacia abajo en el que los volúmenes de procedimientos y la actividad de los centros de atención se traducen en demanda de herramientas, que luego se convierte en valor utilizando los precios típicos de sistemas y accesorios. Dado que los diferentes procedimientos utilizan las herramientas de manera distinta, ajustamos el conjunto de demanda utilizando datos prácticos como la combinación de casos de trauma frente a casos electivos, la proporción de uso motorizado frente a manual en los pasos clave, los patrones de instalación de baterías frente a neumáticos, y los ciclos típicos de reemplazo y vida útil de las piezas de mano y las consolas.
Para mantener los totales fundamentados, realizamos verificaciones selectivas de abajo hacia arriba a través de señales de ingresos de proveedores, retroalimentación del canal sobre los precios de venta promedio y muestreo de volumen a valor para aplicaciones de alto uso. El pronóstico utilizó análisis de escenarios anclados al crecimiento esperado de las cirugías, las tendencias de envejecimiento de la población, la normalización de los procedimientos electivos y el calendario de los ciclos de compra, y luego se refinó utilizando las expectativas de los expertos sobre el movimiento de precios y los presupuestos de capital hospitalario. Cuando no se disponía de divisiones directas de accesorios, utilizamos supuestos conservadores de tasa de adjuntos y luego volvimos a probar esos supuestos en entrevistas antes de finalizar el modelo.
Validación de Datos y Ciclo de Actualización
La validación se realizó en varios pasos para que los números no dependan de un único dato. Comparamos los resultados del modelo con señales independientes como el crecimiento de los procedimientos, la dirección de la base instalada y el movimiento de importaciones y exportaciones para los grupos de instrumentos relevantes, y luego revisamos cualquier varianza significativa antes de la aprobación.
Si se encontraba un valor atípico, se revisaban los supuestos del factor determinante y se volvía a contactar a los expertos relevantes para confirmar qué había cambiado en los precios, la adopción o el comportamiento de compra. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales que pueden modificar la demanda o los precios. Antes de la entrega, realizamos una revisión final para asegurarnos de que la perspectiva del mercado refleje las actualizaciones más recientes disponibles.
Tamaño del Mercado de Herramientas Eléctricas Ortopédicas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas para las herramientas eléctricas ortopédicas a menudo varían porque el límite del mercado no se define de la misma manera, y porque diferentes equipos eligen diferentes años base y puntos de precio. En la práctica, las mayores diferencias provienen de si se contabilizan los accesorios, cómo se trata la actividad de reacondicionamiento y alquiler, y si los valores se miden a nivel del fabricante o en puntos posteriores de la cadena de suministro.
Al verificar los conjuntos de demanda vinculados a procedimientos y actualizar los supuestos de precio de venta promedio y adjuntos de accesorios a través de entrevistas, Mordor Intelligence mantiene el recuento enfocado en sistemas nuevos dentro del alcance y accesorios dedicados, evitando la inflación de valor por reventas posteriores o actividad de reacondicionamiento fuera del alcance.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,77 mil millones de USD (2025) | |
| Editor de Mercado Global A | 1,47 mil millones de USD (2025) | Utiliza valores en puerta de fábrica y puede aplicar una interpretación más estrecha de los accesorios específicos de herramientas incluidos y los servicios relacionados, lo que puede reducir el total direccionable para el mismo año calendario. |
| Editor de Investigación de la Industria B | 1,80 mil millones de USD (2025) | A menudo combina un alcance más amplio y una base de precios diferente, lo que puede incorporar instrumentos quirúrgicos motorizados adyacentes o aplicar precios promedio más altos que no están vinculados de manera consistente a la utilización impulsada por procedimientos. |
Entre los tres valores, la diferencia proviene principalmente de los límites del alcance y los puntos de precio, no de un desacuerdo sobre que el mercado está creciendo de manera constante. Cuando el conjunto de demanda se ancla a la actividad de procedimientos ortopédicos y luego se somete a pruebas de estrés con los precios del canal y el calendario de reemplazo, el número final permanece rastreable hasta los datos que un lector puede seguir y reproducir.
Preguntas Clave Respondidas en el Informe
¿Cuál es la valoración actual del mercado de herramientas eléctricas ortopédicas?
El tamaño del mercado de herramientas eléctricas ortopédicas se sitúa en 1,92 mil millones de USD en 2027 y se espera que aumente a 2,34 mil millones de USD en 2032.
¿Qué segmento tecnológico crece más rápido?
Las plataformas de batería se expanden a una CAGR del 4,66%, impulsadas por su comodidad inalámbrica y su idoneidad para los centros quirúrgicos ambulatorios.
¿Por qué son importantes los centros quirúrgicos ambulatorios para el crecimiento del mercado?
Los ASC registran una CAGR del 6,06% porque su modelo ambulatorio de ahorro de costes acelera la demanda de herramientas eléctricas compactas y portátiles diseñadas para una rotación rápida de casos.
¿Qué región muestra el mayor crecimiento futuro?
Asia-Pacífico lidera con una CAGR del 6,43% a medida que el gasto sanitario aumenta y el envejecimiento demográfico amplía el grupo de candidatos quirúrgicos.
¿Cómo están diferenciando sus ofertas los principales proveedores?
Los líderes del mercado integran taladros con plataformas de robótica, navegación y análisis de datos que mejoran la precisión, permiten el mantenimiento predictivo y fortalecen las propuestas de valor de adquisición.