
Tamaño y Participación del Mercado de Prótesis Ortopédicas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.77 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.17 % |
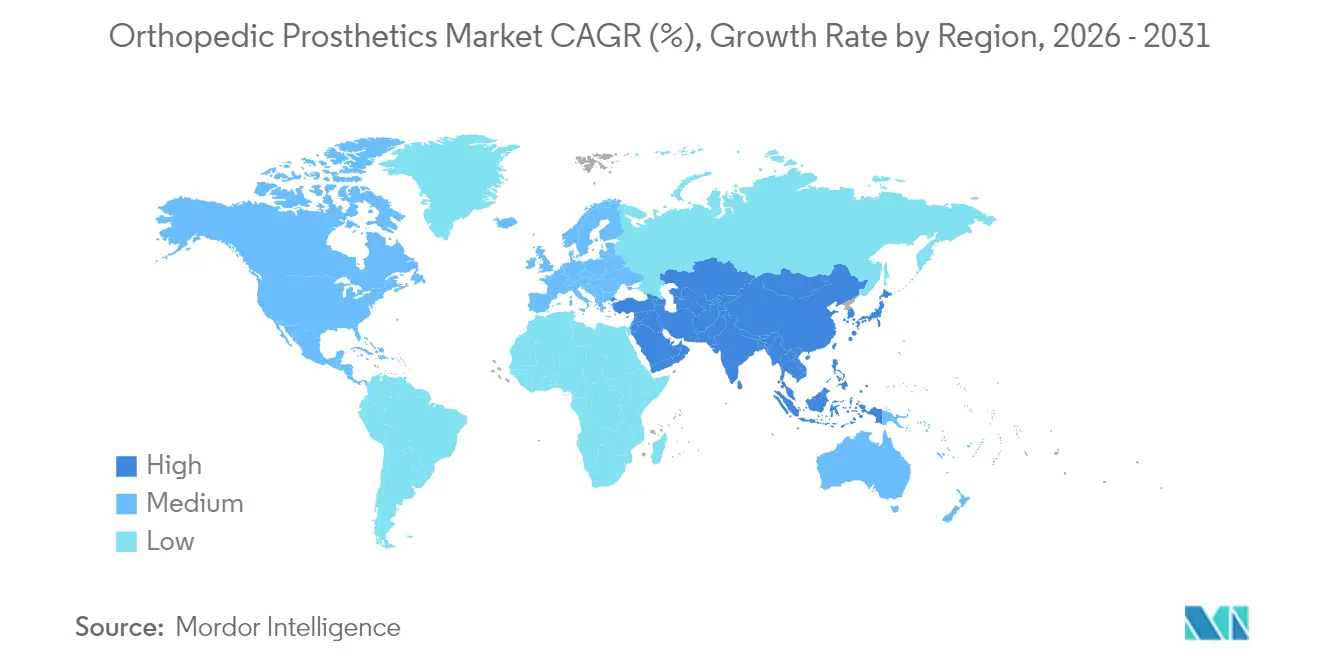
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
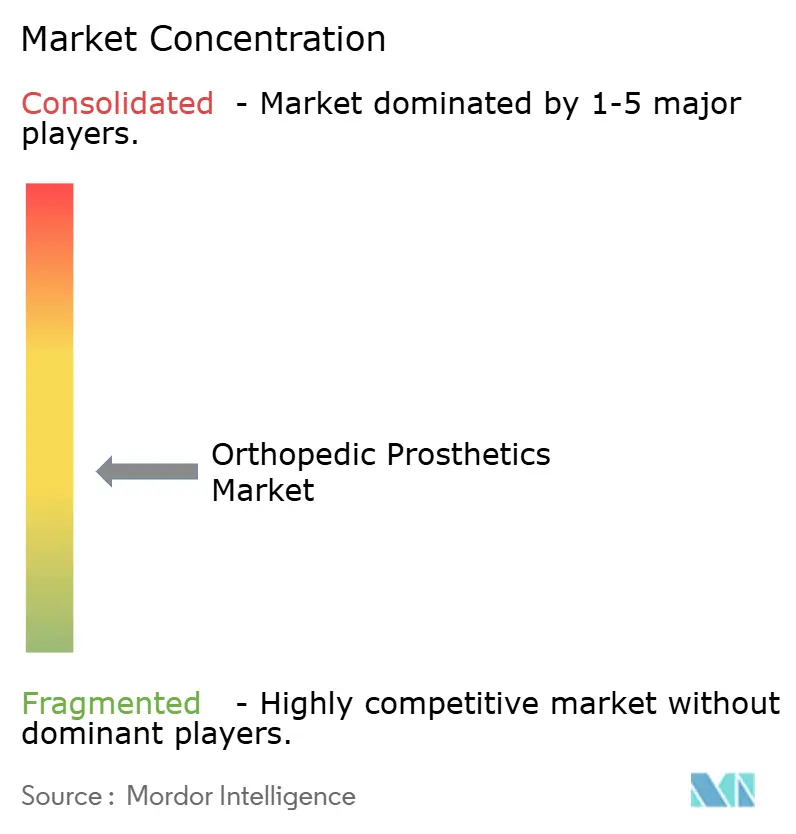
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Prótesis Ortopédicas por Mordor Intelligence
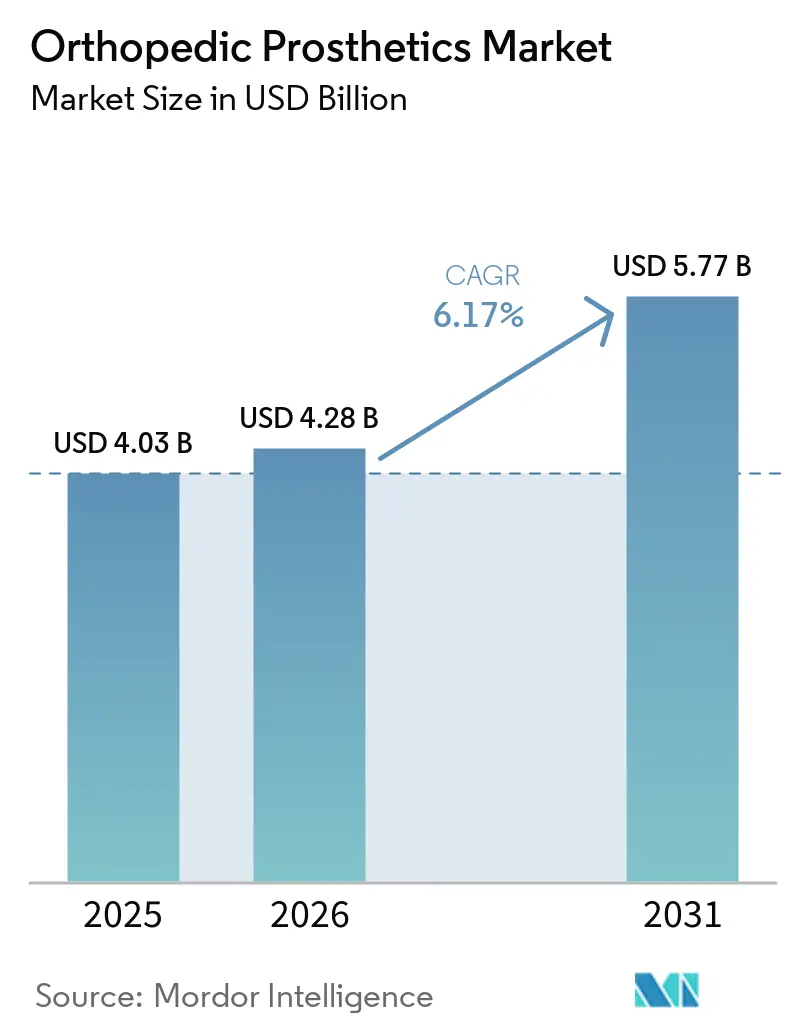
El tamaño del mercado de prótesis ortopédicas en 2026 se estima en USD 4,28 mil millones, creciendo desde el valor de 2025 de USD 4,03 mil millones con proyecciones para 2031 que muestran USD 5,77 mil millones, creciendo a una CAGR del 6,17% durante 2026-2031.
El crecimiento continuo está respaldado por el aumento de las amputaciones vinculadas a la diabetes, los avances en miembros con interfaz neuronal y la ampliación del acceso a capacidades de impresión 3D de menor costo que acortan los ciclos de producción y mejoran la personalización. El envejecimiento demográfico, junto con la prevalencia de la osteoartritis, amplía la base de usuarios potenciales, mientras que los programas de rehabilitación de veteranos de defensa en Asia-Pacífico aceleran la difusión tecnológica en las economías emergentes. La diferenciación competitiva ahora gira en torno a la retroalimentación sensorial en tiempo real, las alternativas de fibra de carbono y la preparación en ciberseguridad para dispositivos conectados, creando un panorama dinámico en el que los actores establecidos y las empresas emergentes persiguen la integración vertical y la especialización en nichos. Los entornos de reembolso restrictivos y la escasez de suministro de titanio moderan los márgenes a corto plazo, pero también motivan a los fabricantes a optimizar las cadenas de suministro y localizar centros de fabricación aditiva.
Conclusiones Clave del Informe
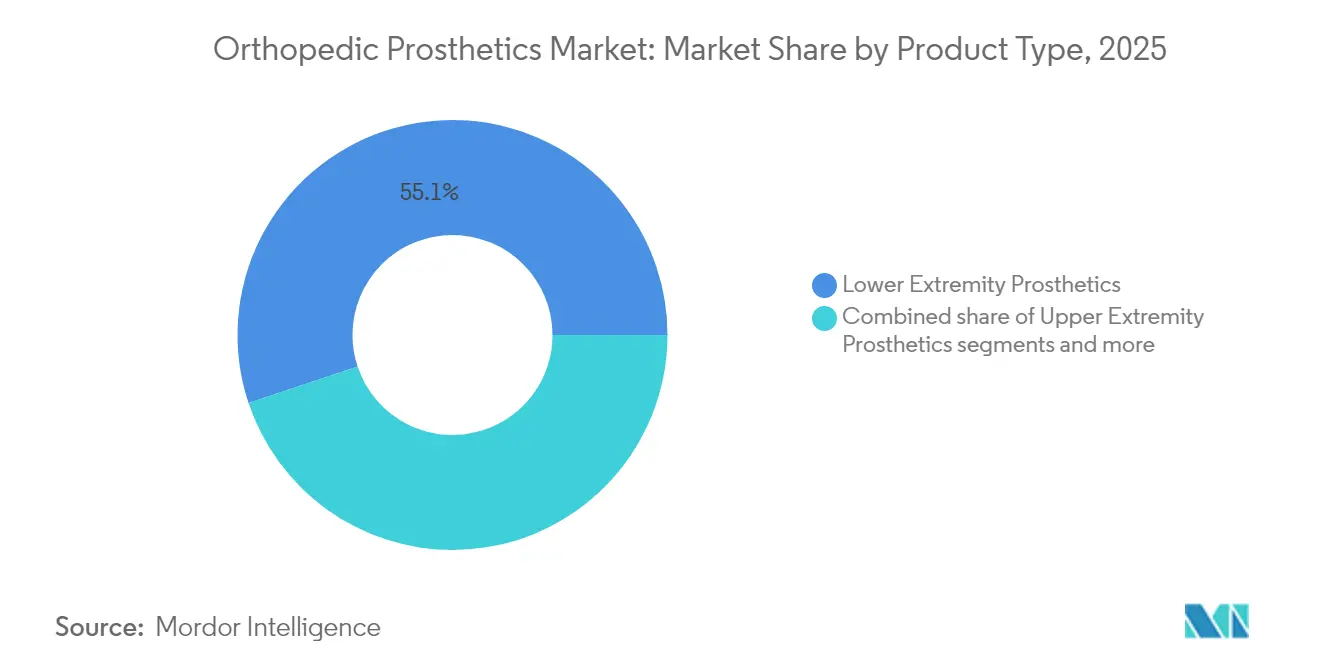
- Por categoría de producto, las prótesis de extremidades inferiores representaron el 55,12% de la participación del mercado de prótesis ortopédicas en 2025; se proyecta que los liners registren la CAGR más rápida del 9,52% hasta 2031.
- Por tecnología, los sistemas convencionales lideraron con una participación de ingresos del 45,10% en 2025, mientras que se prevé que los dispositivos robóticos y controlados por microprocesador se expandan a una CAGR del 9,91% hasta 2031.
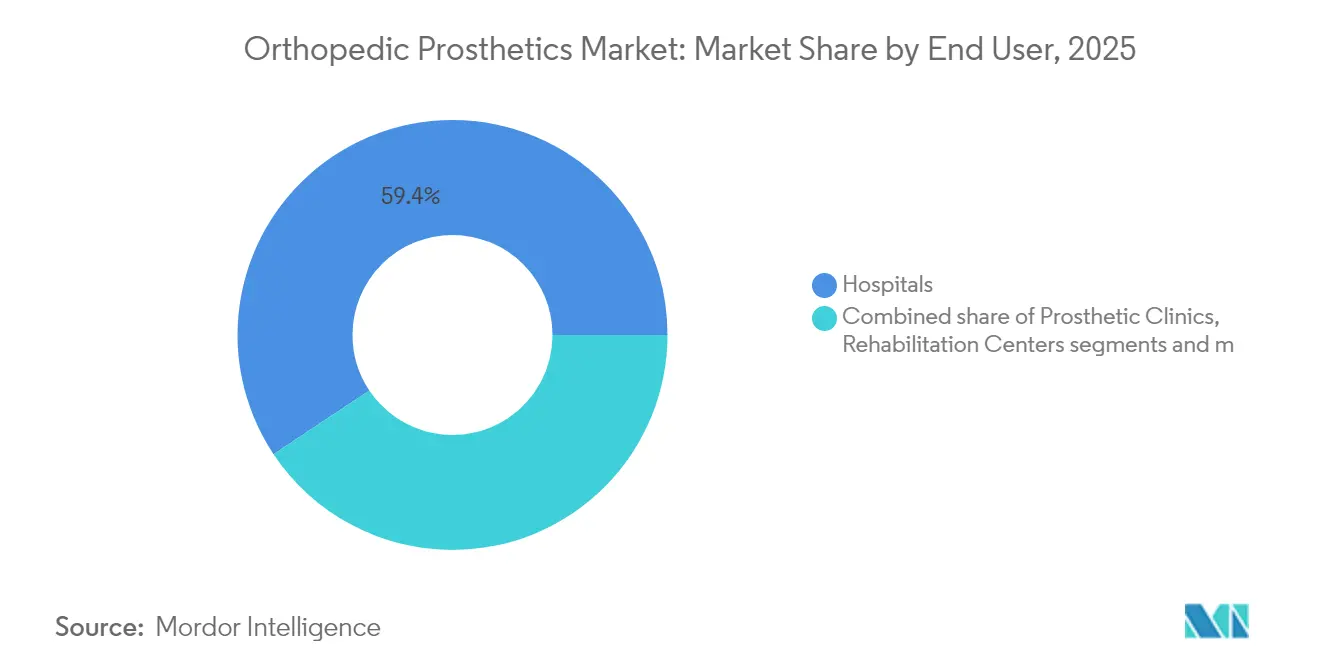
- Por usuario final, los hospitales representaron el 59,35% del tamaño del mercado de prótesis ortopédicas en 2025, mientras que los entornos de atención domiciliaria crecerán más rápido a una CAGR del 10,32% entre 2026 y 2031.
- Por geografía, América del Norte representó el 41,88% de la participación regional en 2025; se prevé que Asia-Pacífico registre una CAGR del 10,71% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de amputaciones vinculadas a la diabetes | +2.1% | Global, con mayor impacto en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Envejecimiento de la población y prevalencia de osteoartritis | +1.8% | Global, particularmente en mercados desarrollados | Largo plazo (≥ 4 años) |
| Avances en miembros con microprocesador y mioeléctricos | +1.5% | América del Norte, Europa, mercados principales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de centros de servicios de impresión 3D en mercados emergentes | +1.2% | Asia-Pacífico, América Latina, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Aumento del financiamiento para la rehabilitación de veteranos de defensa en Asia-Pacífico | +0.9% | Asia-Pacífico, con efecto expansivo hacia otras regiones | Corto plazo (≤ 2 años) |
| Crecimiento de las ventas de componentes de posventa por comercio electrónico | +0.7% | Global, con adopción temprana en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de Amputaciones Vinculadas a la Diabetes Impulsa la Expansión del Mercado
Más de 1 millón de amputaciones de miembros inferiores relacionadas con la diabetes ocurren anualmente, lo que eleva considerablemente la demanda de diseños de encajes sofisticados que reduzcan las fuerzas de cizallamiento y mejoren el control de infecciones en superficies cutáneas frágiles. Las vías especializadas de atención del pie en Estados Unidos, China e India ahora canalizan a los pacientes hacia una intervención protésica más temprana, adelantando los ciclos de reemplazo y ampliando las ventas recurrentes de componentes. Los fabricantes que responden a este aumento de volumen están invirtiendo en pilones de composite de carbono más ligeros que se adaptan a los patrones de marcha neuropática y reducen el gasto energético. El fenómeno es particularmente agudo en el Asia-Pacífico urbano, donde los rápidos cambios en el estilo de vida impulsan una mayor prevalencia de diabetes, alineando la expansión del mercado regional con las prioridades de salud pública y las iniciativas de pérdida de miembros financiadas por donantes.
El Envejecimiento de la Población Amplifica la Demanda Relacionada con la Osteoartritis
Las edades medianas están superando los 40 años en el norte de Europa, Japón y Australia, ampliando el grupo de personas mayores que requieren reemplazos articulares y, en escenarios de revisión, prótesis parciales de miembros. Las cohortes de la generación del baby boom se diferencian de las generaciones anteriores por insistir en prótesis de rodilla de alta actividad que permitan practicar golf, senderismo y trote ligero. En consecuencia, las prioridades de diseño se han desplazado hacia unidades de microprocesador con amortiguación adaptativa que modulan la fase de balanceo en tiempo real. Los pagadores reembolsan cada vez más estos dispositivos de gama alta cuando están vinculados a evidencia de reducción de caídas, reforzando el ciclo de actualización para los atletas de edad avanzada. Los hospitales han introducido programas de ortopedia geriátrica que integran el cribado de densidad ósea con la selección de prótesis, apoyando aún más la rotación sostenida de dispositivos.
Avance Tecnológico en Microprocesadores y Tecnología Mioeléctrica
La cirugía de interfaz mioneuronal agonista-antagonista (AMI) del MIT permite una deambulación un 41% más rápida, lo que señala un cambio de paradigma en el que las interfaces cerebro-computadora ofrecen retroalimentación propioceptiva sin igual respecto a los miembros mecánicos convencionales. Las empresas emergentes están incorporando clasificadores de inteligencia artificial que predicen la intención de la zancada con milisegundos de anticipación, suavizando las transiciones en terreno irregular. Los códigos de reembolso piloto para rodillas motorizadas, como el HCPCS L5827, establecen vías de pago más claras y fomentan la adopción por parte de los proveedores. A medida que el ajuste algorítmico se realiza a través de la nube, la resiliencia en ciberseguridad se vuelve obligatoria; la guía de la Administración de Alimentos y Medicamentos de 2025 ahora trata la documentación de modelado de amenazas como un elemento de control para la aprobación previa a la comercialización.
La Impresión 3D Democratiza el Acceso en los Mercados Emergentes
La fabricación aditiva de bajo costo reduce los tiempos de producción de encajes de semanas a horas, lo que permite a las clínicas rurales almacenar bibliotecas de diseño digital en lugar de inventarios físicos. Los laboratorios de fabricación comunitaria en Vietnam e Indonesia utilizan flujos de trabajo de fabricación de prótesis de bajo costo que logran resultados de confort comparables a los de las importaciones del extranjero. Los municipios latinoamericanos ahora adquieren manos pediátricas por entre USD 50 y USD 500, reemplazando las donaciones heredadas que antes superaban los USD 50.000. Los proveedores multinacionales se están asociando con oficinas locales para validar la resistencia de los polímeros y crear redes de distribución de último kilómetro, integrándose así en cadenas de valor nacientes mucho antes de que los umbrales de ingresos justifiquen las importaciones premium.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de los dispositivos y reembolso inconsistente | -1.4% | Global, con mayor impacto en los mercados emergentes | Mediano plazo (2-4 años) |
| Escasez de protesistas certificados en países en desarrollo | -0.8% | Asia-Pacífico, América Latina, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Cuellos de botella en el suministro de titanio y fibra de carbono | -0.6% | Global, con impacto particular en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escrutinio de ciberseguridad de las prótesis inteligentes | -0.4% | América del Norte, Europa, mercados principales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Inconsistencias en el Reembolso Limitan el Acceso al Mercado
Los beneficiarios de Medicare en Estados Unidos aún pagan USD 3.580 de su propio bolsillo por miembro a pesar del seguro, una barrera que provoca el abandono del dispositivo y reduce los ciclos de reemplazo y las ventas del mercado de posventa. El recorte del 25% en el reembolso de Francia en 2025 provocó la salida de proveedores y escaseces esporádicas de implantes, lo que subraya cómo los cambios de política reconfiguran la disponibilidad del suministro. Las empresas emergentes contrarrestan la presión sobre los márgenes arrendando en lugar de vender rodillas con microprocesador, agrupando actualizaciones de software y mantenimiento en planes de suscripción alineados con los ciclos presupuestarios de los pagadores.
La Escasez de Personal Limita la Capacidad de Prestación de Servicios
Australia registra solo 1,62 protesistas por cada 100.000 habitantes, una proporción aún menor en el sudeste asiático y el África subsahariana, lo que limita el rendimiento de los procedimientos independientemente del stock de dispositivos. Las plataformas de ajuste a distancia que utilizan escáneres de miembros en 3D mitigan las brechas rurales, aunque los marcos regulatorios para la alineación remota siguen siendo inmaduros. Se están implementando programas piloto de becas gubernamentales y módulos de certificación acelerada en Indonesia y Kenia, pero el impacto se materializará a largo plazo. Por lo tanto, los proveedores están incorporando tutoriales en video guiados por clínicos y análisis de mapas de presión basados en inteligencia artificial en sus ofertas de servicios para simplificar ciertas tareas de ajuste para los trabajadores de salud comunitaria.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Dominio de las Extremidades Inferiores se Enfrenta a la Innovación en LinersLas soluciones de extremidades inferiores representaron el 55,12% del tamaño del mercado de prótesis ortopédicas en 2025, ancladas en procedimientos transtibiales y transfemorales de alta incidencia. La concentración de la demanda crea economías de escala que los fabricantes aprovechan para financiar la I+D de adaptadores rotativos de próxima generación que toleran cargas de torsión más elevadas durante la práctica deportiva. Los liners, aunque representan un grupo de ingresos menor, ofrecen una CAGR del 9,52% hasta 2031 al abordar la gestión del sudor cutáneo y la fluctuación del volumen del muñón, dos factores fuertemente correlacionados con el abandono del dispositivo. Los nuevos geles de elastómero termoplástico infundidos con nanopartículas antimicrobianas prolongan los intervalos de reemplazo de los liners, generando ventas recurrentes con una supervisión clínica mínima. Las prótesis deportivas especiales, aunque son un nicho, atraen precios premium y actúan como escaparates de marca que inspiran actualizaciones convencionales de miembros superiores. La participación del mercado de prótesis ortopédicas para encajes aumenta gradualmente a medida que las retículas impresas en 3D a medida desplazan a las carcasas de fibra de vidrio laminadas a mano, reduciendo el peso en un 30% y mejorando el flujo de aire para los corredores de maratón.

Por Tecnología:
Los Sistemas Convencionales Ceden Terreno ante la Innovación RobóticaLas extremidades pasivas convencionales mantuvieron una participación en los ingresos del 45,10% en 2025 debido a su asequibilidad y fiabilidad ampliamente demostrada en usuarios de baja movilidad. No obstante, las plataformas robóticas y controladas por microprocesador se están acelerando a una CAGR del 9,91%, ampliando el tamaño del mercado de prótesis ortopédicas para dispositivos de alto rendimiento. Las rodillas algorítmicas, como la unidad de BionicM, con un precio de venta al público cercano a los 51.000 USD, integran firmware actualizable en la nube, lo que permite mejoras funcionales sin necesidad de cambios de hardware. Las construcciones híbridas combinan muñecas mioeléctricas con bloqueos de codo pasivos para adaptar la relación valor-coste según la clase de actividad, favoreciendo una adopción más amplia de prótesis robóticas. Mientras tanto, la fabricación aditiva reduce el coste de materiales hasta en un 40% para pies de gama básica, lo que permite a los distribuidores regionales fijar precios competitivos y proteger los márgenes mediante el abastecimiento local de resinas.
La miniaturización de sensores y la malla Bluetooth de bajo consumo integran aún más las extremidades en los ecosistemas IoT hospitalarios, habilitando análisis de marcha remota, aunque también aumentan la vulnerabilidad a intrusiones cibernéticas abordadas en las últimas directrices de la FDA.
Por Usuario Final:
El Dominio Hospitalario se Desplaza hacia la Atención DomiciliariaLos hospitales y las unidades de investigación farmacéutica y biotecnológica representaron el 59,35% de los ingresos por usuario final en 2025, lo que refleja la concentración de experiencia quirúrgica y ensayos clínicos financiados con subvenciones. Sin embargo, los entornos de atención domiciliaria captarán un crecimiento incremental desproporcionado a una CAGR del 10,32% a medida que el software de telerehabilitación habilite sesiones de fisioterapia a distancia y ajuste de marcha basado en la nube. Las clínicas de prótesis siguen siendo fundamentales para los ajustes personalizados, aunque su combinación de servicios incorpora paquetes de calibración de sensores por suscripción que impulsan los ingresos recurrentes.
Los centros de rehabilitación se diferencian mediante módulos de entrenamiento de equilibrio habilitados por realidad virtual que acortan las estancias hospitalarias. Los centros quirúrgicos ambulatorios amplían la capacidad de revisión en los cinturones urbanos, ayudando a descongestionar los hospitales terciarios. Las agencias militares y de veteranos continúan destinando fondos de I+D —USD 150 millones aprobados para el ejercicio fiscal 2025— que influyen directamente en las especificaciones de los componentes para operabilidad en terrenos difíciles e impermeabilización.
Análisis Geográfico
Mercado de Prótesis Ortopédicas de América del Norte
América del Norte retuvo el 41,88% de la cuota de ingresos regional en 2025, impulsada por la cobertura de seguros que reembolsa rodillas y brazos con microprocesador de alta gama, así como por densas redes de profesionales certificados. Estados Unidos impulsa la innovación regional, albergando investigaciones emblemáticas de AMI y OMP que aseguran efectos de liderazgo tecnológico en todo el mercado de prótesis ortopédicas. Canadá aprovecha plataformas de tele-ortótica interprovinciales para ampliar el acceso a las comunidades del norte, mientras que México integra clústeres de maquiladoras para cofabricar pilones ligeros destinados a la exportación.
Mercado de Prótesis Ortopédicas de Asia-Pacífico
Asia-Pacífico, con una previsión de crecimiento a una CAGR del 10,71%, combina una prevalencia desproporcionada de diabetes con ambiciosos despliegues de cobertura sanitaria universal. Los innovadores locales de China aceleran el desarrollo de encajes impresos en 3D de bajo coste que superan a las importaciones en un 35%. La contratación pública de India de pies modulares para centros de traumatología a nivel de distrito impulsa aún más el volumen. Japón y Corea del Sur empujan la frontera en retroalimentación sensorial, impulsando la demanda regional de actualizaciones avanzadas de firmware. Australia, a pesar de la escasez de profesionales, mantiene una alta adopción de herramientas de alineación guiadas por inteligencia artificial que compensan las brechas en la fuerza laboral. Los proyectos humanitarios regionales, como la ayuda protésica remota en zonas de conflicto, ilustran la difusión transfronteriza de archivos de diseño a través de redes satelitales. Europa presenta un entorno maduro e intensivo en regulación donde los topes de precios reducen los márgenes, aunque los estándares de práctica clínica siguen siendo rigurosos. Alemania lidera iniciativas de reciclaje de fibra de carbono para mitigar la escasez de materiales, mientras que el Reino Unido acelera los proyectos piloto de ortopedia digital en el marco del Plan a Largo Plazo del NHS. Los recortes en el reembolso de Francia generan escaseces localizadas, lo que impulsa canales de importación paralela y desencadena un debate sobre precios sostenibles. América del Sur, Oriente Medio y África representan colectivamente una cuota modesta en la actualidad, aunque registran un crecimiento de un solo dígito alto a medida que emergen centros de impresión 3D en Brasil y los Emiratos Árabes Unidos, reduciendo gradualmente los plazos de entrega de cubiertas cosméticas culturalmente adaptadas y pies con absorción de impactos.
Panorama regulatorio
La regulación de las prótesis ortopédicas abarca la clasificación de dispositivos, la evaluación de la conformidad y las normas de rendimiento y materiales. En Estados Unidos, las prótesis de miembro inferior ensambladas externamente se encuadran en 21 CFR 890.3500 (Clase II), y los sistemas conectados o de mayor riesgo pueden traer exigencias más estrictas en torno a la documentación de software y los controles posteriores a la comercialización. En marzo de 2026, la FDA registró la aprobación de un suplemento PMA (P190009/S010) para el sistema de implante OPRA de Integrum AB, con cambios de etiquetado vinculados a su estudio posterior a la aprobación.
Las actualizaciones de normas también afectan a la verificación del diseño y a la calificación de proveedores a nivel global. La norma ISO 22675:2024 (publicada en diciembre de 2024) actualizó las pruebas cíclicas y estáticas para dispositivos de pie-tobillo protésico. La norma ISO/DIS 22523.2 completó su fase de consulta/votación el 24 de abril de 2026, avanzando en los requisitos y métodos de prueba para prótesis y órtesis de miembro externo, lo que eleva el nivel de evidencia de integridad mecánica exigido y puede aumentar la carga documental bajo la vía de evaluación de conformidad del Reglamento de Productos Sanitarios de la UE (MDR 2017/745).
Análisis de la cadena de valor
La cadena de valor comienza con insumos como fibra de carbono, siliconas y elastómeros, y metales. Luego pasa por la fabricación de componentes (mecanizado, moldeo por inyección, y electrónica y sensores para las unidades microprocesadas) y avanza hacia el ensamblaje de pies, rodillas, encajes, forros y componentes modulares. La creación de valor final tiende a concentrarse en las etapas posteriores, en el ajuste personalizado al paciente, la alineación y la rehabilitación proporcionadas a través de hospitales, clínicas de prótesis y centros de rehabilitación, donde los prótesicos certificados traducen los objetivos clínicos de marcha en la configuración del dispositivo, el ajuste de software y el mantenimiento continuo.
El flujo comercial hacia las clínicas utiliza una combinación de ventas directas a clínicas, distribución mayorista a través de almacenes regionales y modelos de consignación para configuraciones de mayor valor que requieren disponibilidad en múltiples tallas para un ajuste oportuno. La cadena se está dividiendo entre componentes de gama básica producidos en masa, respaldados por abastecimiento global y envíos a granel, y dispositivos premium o personalizados donde la fabricación aditiva favorece la producción regionalizada y plazos de entrega más cortos. El lanzamiento en junio de 2026 de iconiq por parte de Ottobock, un forro de silicona impreso en 3D, es un ejemplo de cómo la personalización se acerca al punto de atención, al mismo tiempo que aumenta el énfasis en el control digital del diseño, la validación de materiales y la formación de clínicos.
Panorama Competitivo
El mercado de prótesis ortopédicas sigue siendo moderadamente fragmentado, con especialistas regionales que atienden las preferencias locales. Össur registró un crecimiento orgánico del 9% en prótesis en el cuarto trimestre de 2023, impulsado por su adquisición de la empresa de neuro-ortopedia FIOR & GENTZ, que amplía la integración vertical hacia accesorios de estimulación de nervios periféricos[1]. Ottobock profundizó su cartera de robótica adquiriendo participaciones minoritarias en empresas emergentes de exoesqueletos, alineando sus carteras de miembros y ropa de soporte para licitaciones agrupadas. Zimmer Biomet obtuvo la aprobación de la Administración de Alimentos y Medicamentos para su rodilla parcial sin cemento, validando los procesos aditivos de titanio poroso que podrían migrar posteriormente a vástagos transfemorales[2]. Stryker inauguró un ampliado Centro Global de Tecnología en India para codiseñar tobillos con microprocesador de menor costo orientados a los formularios de seguros de la Asociación de Naciones del Sudeste Asiático. La ciberseguridad ha emergido como el nuevo campo de batalla: los proveedores se asocian con proveedores de software como servicio para incorporar arquitecturas de confianza cero antes de que los reguladores formalicen los mandatos de lista de materiales de software.
Los participantes más pequeños explotan espacios en blanco: la empresa japonesa BionicM comercializa rodillas robóticas a precios premium para amputados activos, mientras que una empresa con sede en Estados Unidos, Unlimited Tomorrow, financia mediante micromecenazgo brazos impresos en 3D de bajo costo personalizados mediante escaneos con teléfono inteligente. Los proveedores de componentes diversifican las aleaciones alejándose del titanio hacia aceros de alto manganeso para mitigar los choques de suministro geopolíticos. En todos los niveles, las adquisiciones estratégicas siguen siendo el vehículo preferido para la extensión de la cartera, como ilustra la compra de Artelon por parte de Stryker para ganar exposición a los suplementos de tejidos blandos que estabilizan la integración de los miembros protésicos.
Líderes de la Industria de Prótesis Ortopédicas
-
Blatchford Ltd
-
Fillauer LLC
-
Willow Wood Global LLC
-
Ossur
-
Mobius Bionics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Prótesis Ortopédicas Empresas cubiertas en este informe
- Ossur
- Ottobock
- Zimmer Biomet
- Stryker
- Smiths Group
- DePuy Synthes (J&J)
- Medtronic
- Enovis (DJO)
- Blatchford
- Willow Wood
- Freedom Innovations
- Touch Bionics
- Steeper Group
- College Park Industries
- Ultraflex Systems
- Fillauer
- SHL Medical
- ReWalk Robotics
- Proteor
- Ability Dynamics
- Mobius Bionics, LLC
Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo es el paso de dispositivos mecánicamente separados hacia sistemas anatómicamente integrados e informados neuralmente, donde la evidencia clínica y la actividad de I+D convergen en la osteointegración, el control neural y la retroalimentación sensorial. Un trabajo revisado por pares de 2026 (Journal of NeuroEngineering and Rehabilitation) que compara una prótesis de rodilla anclada al hueso y controlada neuralmente frente a rodillas microprocesadas convencionales destaca una diferenciación vinculada al control volitivo y a la sensación de propiedad corporal, lo que crea espacio para que fabricantes y redes de atención combinen terapia y oferta de dispositivos. Este enfoque vincula la selección de hardware, el ajuste de software y los protocolos de rehabilitación en una línea de servicio más integrada.
Las brechas de acceso y asequibilidad son otra área de inversión, especialmente donde la escasez de clínicos y los modelos de servicio fragmentados limitan el rendimiento y la continuidad de los dispositivos. La impresión 3D y los nuevos materiales favorecen una personalización de menor costo y ciclos de reemplazo más rápidos, y la investigación de 2025 sobre impresión 3D de manos protésicas analiza enfoques de articulaciones blandas basadas en TPU. Al mismo tiempo, un trabajo de posición de 2026 en el Journal of Prosthetics and Orthotics señala la fragmentación y las barreras regulatorias como limitaciones en entornos con recursos restringidos, respaldando enfoques escalables como flujos de trabajo de escaneo digital a ajuste, plataformas estandarizadas de forros y encajes, y asociaciones de habilitación clínica que reducen la variabilidad del ajuste sin requerir hardware premium en cada paso.
Desarrollos recientes de la industria en Mercado de Prótesis Ortopédicas
- Junio de 2026: CVC Catalyst III acordó adquirir una participación mayoritaria en WillowWood Holdings Inc. de Blue Sea Capital, la familia Arbogast y el equipo directivo, con cierre comunicado para el tercer trimestre de 2026. La transacción respalda la inversión continua en la plataforma de encajes, forros y sistemas de componentes, y añade capacidad financiera para escalar la fabricación y la I+D en Estados Unidos.
- Mayo de 2026: Blatchford vendió su negocio de atención al paciente en Noruega, incluidos Blatchford Ortopedi y Ortopro, a Ottobock como parte de la expansión de la red de atención al paciente de Ottobock. El acuerdo estrecha la integración entre la prestación de atención y las carteras de productos, y fortalece la presencia clínica de Ottobock en Escandinavia, lo que puede influir en la adopción de productos y en la estandarización de servicios.
- Febrero de 2024: Hanger Inc. completó la adquisición de Fillauer. La combinación de una amplia red de atención con un fabricante de componentes protésicos refuerza la integración vertical y puede acelerar la distribución de componentes de miembro superior e inferior a través del canal clínico de Hanger.
Mercado de Prótesis Ortopédicas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por dispositivos protésicos ortopédicos y componentes relacionados utilizados para reemplazar una extremidad faltante y restaurar la movilidad y función básicas, tanto en la adaptación clínica como en el uso a largo plazo. Dimensionamos el mercado en el punto donde los sistemas protésicos y los consumibles clave se comercializan en los canales de atención al paciente.
Exclusiones del alcance: Se excluyen las ortesis y soportes, las sillas de ruedas y ayudas generales para la movilidad, y los implantes puramente quirúrgicos que no forman parte de un sistema protésico externo de extremidades.
Descripción General de la Segmentación
- Por Tipo de Producto
- Prótesis de Extremidades Superiores
- Prótesis de Extremidades Inferiores
- Liners
- Encajes
- Componentes Modulares
- Prótesis Especiales y Deportivas
- Por Tecnología
- Convencional
- Eléctrica / Mioeléctrica
- Híbrida
- Impresa en 3D / Fabricada de Forma Aditiva
- Robótica / Controlada por Microprocesador
- Por Usuario Final
- Hospitales
- Clínicas de Prótesis
- Centros de Rehabilitación
- Centros Quirúrgicos Ambulatorios
- Entornos de Atención Domiciliaria
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza construyendo el conjunto de demanda y la vía de atención, para luego relacionarlos con las categorías de dispositivos y los ciclos de reemplazo observados en la práctica. Nos apoyamos en fuentes públicas como la Organización Mundial de la Salud, los CDC y las publicaciones del Servicio Nacional de Salud para la epidemiología y los factores determinantes de las amputaciones, así como en fuentes como el Banco Mundial y la OCDE para los indicadores de gasto en salud y demográficos.
Para fundamentar los volúmenes y los precios, también revisamos fuentes como las bases de datos de dispositivos de la FDA de los EE. UU. y los avisos de seguridad, las estadísticas de comercio de UN Comtrade para los flujos de dispositivos relevantes, y revistas científicas revisadas por pares que reportan la utilización y los resultados de las prótesis. Los informes anuales de las empresas, las presentaciones para inversores y los sitios web de confianza de asociaciones médicas ayudan a validar la estructura del canal y la combinación de productos típica. También utilizamos una suscripción de pago para los estados financieros y noticias de las empresas, con el fin de contrastar los rangos de ingresos y las acciones corporativas. Estos ejemplos no son exhaustivos, y también se utilizaron otras fuentes públicas y de pago para recopilar datos, validar supuestos y aclarar lagunas.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés la construcción de la demanda, confirmar intervalos de reemplazo realistas y alinear los precios con lo que realmente se factura a través de clínicas y hospitales. Conversamos con una combinación de clínicas de prótesis, partes interesadas en rehabilitación, distribuidores y expertos del lado de la fabricación en APAC, EMEA y las Américas, lo que nos ayudó a corregir supuestos atípicos y a finalizar la narrativa de pronóstico que presentamos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | CXOs: 15% | APAC: 38% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 40% | EMEA: 36% |
| Actores más pequeños: 17% | Gerentes: 45% | Américas: 26% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construye mediante una reconstrucción descendente del conjunto de demanda que parte de la prevalencia e incidencia anual de amputados a nivel de país, aplicando luego una tasa de tratamiento direccionable para reflejar el acceso a la atención protésica. A partir de ahí, el modelo se traduce en demanda anual de unidades combinando las tasas de adaptación con los ciclos de reemplazo promedio de encajes, liners y sistemas completos, seguido de una estructura de precio de venta promedio que refleja la combinación de productos y la realidad del reembolso.
Para mantener los números prácticos, utilizamos algunas referencias clave del mercado como insumos principales, tales como la proporción entre extremidades inferiores y superiores, la participación de sistemas convencionales frente a los accionados eléctricamente, el calendario de reemplazo de componentes, el rendimiento promedio de las clínicas y la dirección de la cobertura de reembolso regional. El pronóstico se ejecuta mediante análisis de escenarios respaldado por las opiniones de expertos sobre la rapidez con que las tecnologías avanzadas y los componentes impresos en 3D penetran en el mercado, y luego se verifica su coherencia mediante el suavizado de tendencias en las señales históricas de adopción.
Los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como verificaciones de precio de venta promedio por volumen muestreado en países clave y verificaciones de consistencia de ingresos utilizando divulgaciones financieras públicas. Donde los datos a nivel de país son escasos, se utilizan ratios de referencia de sistemas de salud similares, que luego se ajustan tras las entrevistas para evitar extender en exceso un único mercado de referencia.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante triangulación entre la construcción de la demanda, la estructura de precios y señales independientes como las tendencias en procedimientos, el movimiento comercial cuando es relevante, y los indicadores de acceso a la atención. Si aparecen grandes variaciones, se aíslan los factores determinantes, se revisan los supuestos y se vuelve a contactar a los expertos cuando un único insumo es responsable de una variación significativa.
Antes de la aprobación final, el modelo y la narrativa pasan por múltiples revisiones de analistas para que la lógica de unidades, el manejo de divisas y los consolidados regionales se mantengan coherentes. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios en el reembolso, lanzamientos importantes de productos o acciones regulatorias; luego se completa un pase final de actualización justo antes de la entrega.
Estimación del Mercado de Prótesis Ortopédicas de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para prótesis ortopédicas pueden parecer muy dispares porque las fuentes a menudo no coinciden en lo que se está contabilizando o en qué año se utiliza como punto de referencia. Las diferencias suelen provenir de la inclusión de categorías, la forma en que se promedian los precios entre dispositivos básicos y avanzados, y si la estimación está anclada a señales de demanda de los pacientes o a patrones de ingresos del lado del proveedor.
Las ortesis y los soportes son complementos comunes en algunos totales publicados, pero quedan fuera del alcance de Mordor Intelligence para este mercado de prótesis ortopédicas, lo que mantiene el valor vinculado a los sistemas protésicos externos de extremidades y sus componentes clave. La brecha también se amplía cuando una estimación utiliza un cambio agresivo en la combinación tecnológica para dispositivos accionados eléctricamente, o cuando el momento de la conversión de divisas no está alineado con el promedio del mismo año calendario.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,28 mil millones de USD (2026) | |
| Editor del Sector A | 2,51 mil millones de USD (2024) | Utiliza un año base anterior y puede aplicar una captura de canal más estrecha, lo que puede omitir los ingresos por componentes impulsados por reemplazos y subestimar los mercados con mayor penetración clínica. |
| Rastreador de Mercado B | 1,60 mil millones de USD (2024) | A menudo se reporta como un conjunto de ingresos más pequeño con poca claridad sobre si los liners, encajes y componentes modulares están completamente incluidos, y el horizonte más corto también puede atenuar los efectos de la combinación tecnológica. |
En general, las diferencias en la tabla se explican principalmente por lo que se incluye, el año elegido para el dimensionamiento y la forma en que los ciclos de reemplazo y la combinación de productos se traducen en ingresos. Al mantener los supuestos trazables hasta los volúmenes de pacientes, el calendario de reemplazo y las bandas de precios realistas, podemos ofrecer una visión del mercado que es más fácil de conciliar y actualizar cuando cambian los insumos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de prótesis ortopédicas en 2026 y a qué velocidad está creciendo?
Se proyecta que el mercado de prótesis ortopédicas alcance aproximadamente 4,28 mil millones de USD para 2026, y se prevé que se expanda a una CAGR del 6,17% para 2031.
¿Qué región crece más rápido en el mercado de prótesis ortopédicas?
Asia-Pacífico, con una CAGR proyectada del 10,71%, enfrenta una alta prevalencia de diabetes mientras persigue ambiciosamente la cobertura sanitaria universal.
¿Cuál es el valor en participación del mercado de prótesis ortopédicas en América del Norte en 2026?
Se espera que la participación de América del Norte en el mercado de prótesis ortopédicas sea de aproximadamente el 41,88% del mercado global.
¿Qué restricción clave podría frenar la expansión del mercado?
Las inconsistencias en el reembolso limitan el acceso al mercado de prótesis ortopédicas