
Tamaño y Participación del Mercado de Pigmentos Orgánicos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 757.84 kilotones |
| Volumen del Mercado (2031) | 889.69 kilotones |
| Growth Rate (2026 - 2031) | 3.26 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
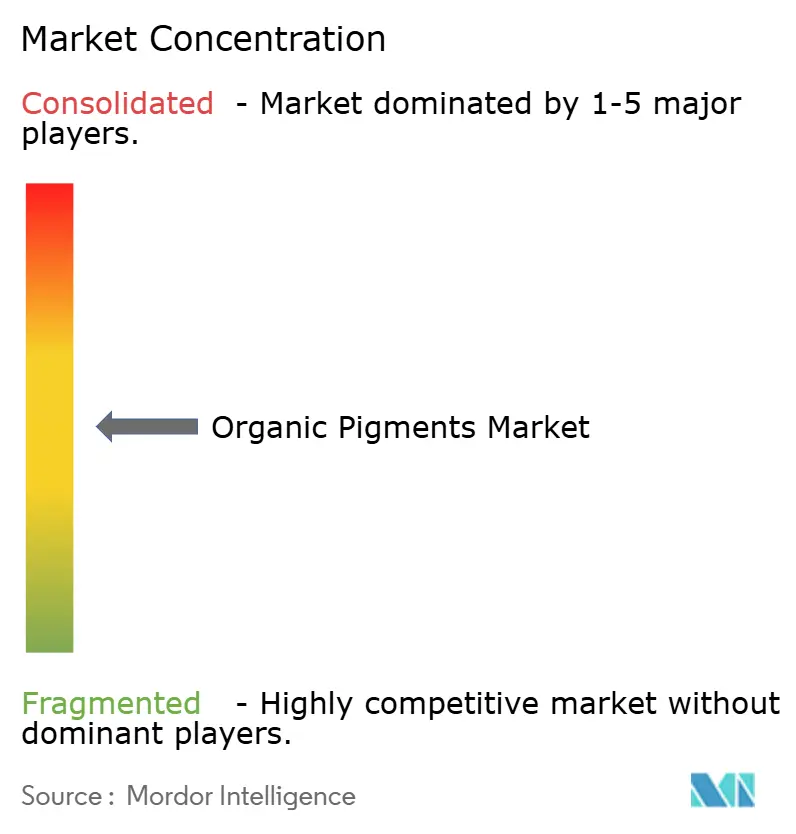
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |

Análisis del Mercado de Pigmentos Orgánicos por Mordor Intelligence
El tamaño del Mercado de Pigmentos Orgánicos se estima en 757,84 kilotoneladas en 2026 y se espera que alcance las 889,69 kilotoneladas en 2031, a una CAGR del 3,26% durante el período de pronóstico (2026-2031). La expansión del mercado de pigmentos orgánicos está impulsada por las economías de rápida urbanización de Asia-Pacífico, el sostenido crecimiento del comercio electrónico que impulsa las tintas para empaques flexibles y el desplazamiento del sector automotriz hacia las calidades de quinacridona que superan las pruebas de resistencia a la intemperie de una década. Los formuladores de tintas de impresión se están orientando hacia dispersiones de alta consistencia compatibles con plataformas de combinación de colores impulsadas por IA, mientras que los propietarios de marcas en Europa y América del Norte prefieren opciones de base biológica que cumplen con las normas sobre microplásticos. La volatilidad de las materias primas y las leyes más estrictas de comunicación de peligros añaden presión sobre los costos, aunque los reactores de flujo continuo y las herramientas de formulación basadas en la nube protegen los márgenes al reducir los residuos y los tiempos de ciclo. El enfoque competitivo está migrando de la intensidad de color de las materias primas hacia servicios habilitados por datos que garantizan tonos correctos desde el primer intento en cualquier sustrato.
Conclusiones Clave del Informe
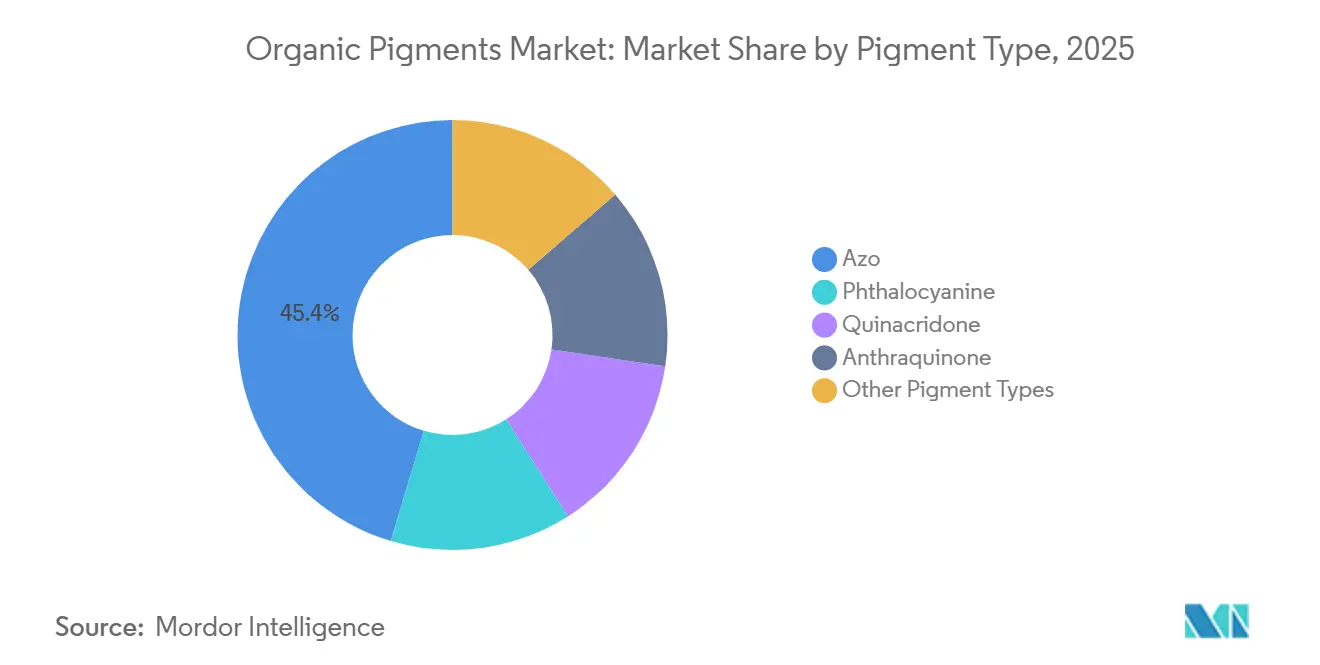
- Por tipo de pigmento, las calidades de azo representaron el 45,36% de la participación del mercado de pigmentos orgánicos en 2025, mientras que las variantes de quinacridona registrarán la CAGR más rápida del 4,43% hasta 2031.
- Por fuente, las rutas sintéticas representaron el 88,47% del tamaño del mercado de pigmentos orgánicos en 2025, mientras que se prevé que las alternativas naturales y de base biológica se expandan a una CAGR del 4,31% hasta 2031.
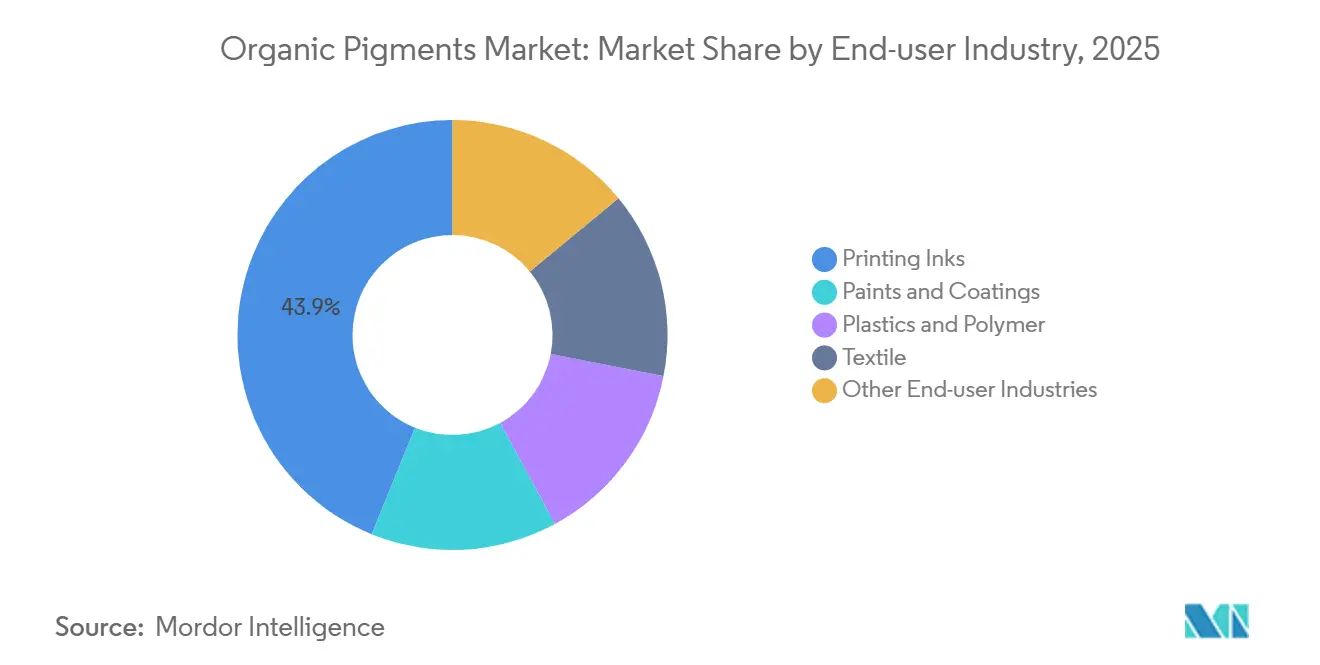
- Por industria de usuario final, las tintas de impresión representaron el 43,88% del tamaño del mercado de pigmentos orgánicos en 2025; el segmento textil avanza a una CAGR del 4,39% hasta 2031.
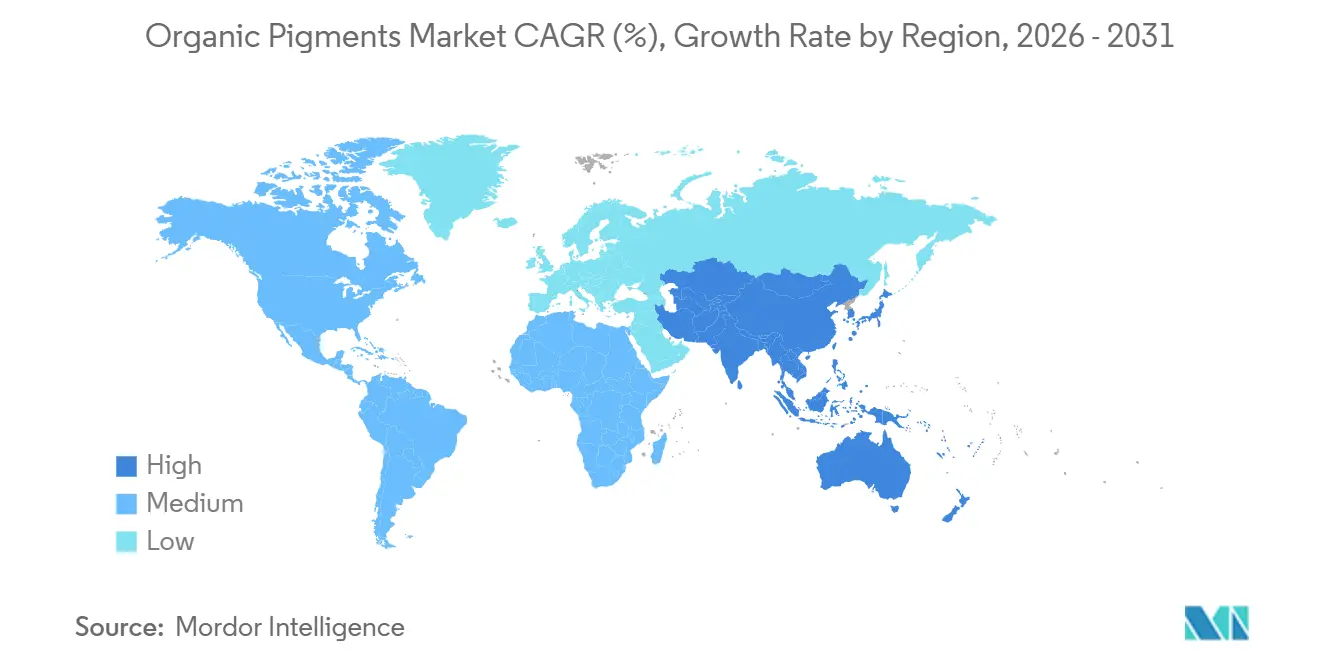
- Por geografía, Asia-Pacífico captó el 49,63% del volumen en 2025 y se proyecta que lidere el mercado de pigmentos orgánicos con una CAGR regional del 4,92% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Pigmentos Orgánicos
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente demanda de pinturas y recubrimientos | +0.8% | Global, concentrado en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Cambio hacia pigmentos ecológicos de alto rendimiento | +0.7% | Europa y América del Norte, con efecto expansivo hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aumento de la demanda de tintas para empaques flexibles e impresión digital | +0.9% | Global, liderado por los centros de comercio electrónico de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de la producción textil en economías emergentes | +0.6% | Núcleo de Asia-Pacífico (India, Bangladesh, Vietnam) | Mediano plazo (2-4 años) |
| Combinación de colores digital habilitada por IA | +0.5% | América del Norte y Europa, adopción temprana en China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de la Industria de Pinturas y Recubrimientos
Los recubrimientos arquitectónicos e industriales absorbieron el 39% de la producción de pigmentos de 251.000 toneladas de China en 2024, lo que refleja la rápida renovación urbana y las actualizaciones de infraestructura. Las emulsiones acrílicas de base acuosa que reemplazan los alquídos a base de solventes requieren pigmentos que se dispersen sin agentes de acoplamiento, lo que favorece el magenta de quinacridona y el azul de ftalocianina que resisten la floculación en pinturas de látex de pH elevado. Los talleres de reparación automotriz especifican calidades de efecto que combinan quinacridona con hojuelas de aluminio para garantizar acabados compatibles con radar en vehículos eléctricos, lo que impulsa las listas de pigmentos aprobados hacia productos de menos de 100 nanómetros[1]BASF, "Lanzamiento del Servicio Digital ColorCARE," basf.com. Los reactores de flujo continuo ayudan a los productores a alcanzar esta granularidad manteniendo el ΔE entre lotes dentro de ±2, preservando la integridad del color de la marca. Estos requisitos técnicos sostienen los precios prémium incluso cuando los costos de las materias primas fluctúan.
Cambio Hacia Pigmentos Ecológicos de Alto Rendimiento
La restricción de microplásticos de la Unión Europea, vigente desde octubre de 2023, prohíbe la liberación intencional de partículas por debajo de 5 milímetros, lo que impulsa a los formuladores a experimentar con precursores de quinacridona de base biológica sintetizados a partir de lignina. El programa de Productos de Consumo Más Seguros de California incluye varias calidades de azo, lo que obliga al análisis de alternativas para envíos superiores a 1 tonelada anual. Las extracciones naturales de cúrcuma y espirulina ganan participación en el envasado de contacto con alimentos, pero carecen de solidez a la luz más allá de Blue Wool 4, lo que limita el uso en exteriores. A medida que las regulaciones se intensifican, el mercado de pigmentos orgánicos recompensa a los proveedores que pueden equilibrar la biodegradabilidad con el rendimiento, impulsando una bifurcación entre los productores de materias primas y los actores especializados que ofrecen calidades certificadas de baja migración.
Aumento de la Demanda de Tintas para Empaques Flexibles e Impresión Digital
Asia-Pacífico procesó más de 150.000 millones de paquetes de comercio electrónico en 2024, cada uno con necesidad de gráficos impresos. Las prensas de inyección de tinta digital, que ahora representan el 18% de la capacidad instalada, requieren dispersiones nanomolidas de menos de 150 nanómetros para proteger los cabezales de impresión. Las tintas flexográficas curables con UV de Sun Chemical curan en 0,5 segundos a 400 metros por minuto y utilizan pigmentos de ftalocianina y quinacridona predispersados en diluyentes reactivos[2]Sun Chemical, "Tintas Flexo UV para Alta Producción," sunchemical.com. Los convertidores de empaques flexibles de contacto con alimentos prefieren tintas de huecograbado de base acuosa libres de tolueno, pagando primas del 20%-30% por pigmentos con extractables por debajo del 0,1% en masa. Estas especificaciones mantienen a la impresión digital como un nodo de alto crecimiento dentro del mercado de pigmentos orgánicos.
Expansión de la Producción Textil en Economías Emergentes
Las exportaciones textiles de India alcanzaron los USD 44.400 millones en el año fiscal 2023-24, respaldadas por siete parques PM MITRA que concentran el teñido y el acabado bajo sistemas integrados de tratamiento de efluentes. Bangladesh añadió 1,2 millones de husos de poliéster en 2024, con miras a la ropa deportiva que requiere colorantes dispersos a base de azo con solidez al lavado ISO 105 superior al Nivel 4. Los envíos textiles de Vietnam aumentaron un 8,7% en 2024 bajo las preferencias arancelarias de la UE. Las calidades de quinacridona y perileno estables al calor soportan el procesamiento termosol a 200 °C sin sublimación, lo que permite a los talleres de teñido mantener tonos vibrantes. Los fabricantes regionales de pigmentos que amplían la capacidad de dispersión obtienen ventajas de rapidez en el mercado que refuerzan la expansión del mercado de pigmentos orgánicos.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mayores costos de producción por normativas medioambientales | -0.5% | Europa y América del Norte, con extensión a China | Mediano plazo (2-4 años) |
| Ventaja de costo/rendimiento de los pigmentos inorgánicos | -0.3% | Global, especialmente en recubrimientos de construcción e industriales | Largo plazo (≥ 4 años) |
| Volatilidad del precio de las materias primas | -0.4% | Global, con impacto agudo en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mayores Costos de Producción Derivados de Regulaciones Medioambientales Estrictas
La actualización del Reglamento de Clasificación, Etiquetado y Envasado de la UE de 2024 exige nuevos expedientes toxicológicos con un costo de EUR 50.000-150.000 por pigmento. La Ley de Contaminación del Agua de China de 2024 fijó las descargas de DQO en 50 mg/L, lo que provocó retrofits de tratamiento de aguas residuales por CNY 20-50 millones (USD 2,8-7 millones). El monitoreo en tiempo real de efluentes de India añade entre el 12% y el 18% a los costos operativos de los productores de nivel intermedio. Estas inversiones gravan a las empresas que carecen de escala para amortizar el cumplimiento normativo, moderando el crecimiento en el mercado de pigmentos orgánicos.
Ventajas de Rendimiento/Costo de los Pigmentos Inorgánicos
El dióxido de titanio proporciona una opacidad superior a un tercio del costo por kilogramo, lo que permite a los formuladores alcanzar los objetivos de poder de cubrición con menores cargas. Para las pinturas de construcción, los compradores sensibles al precio cambian cuando las cotizaciones de orgánicos aumentan. El incremento de precios del 5% en 2025 de Lanxess sobre los óxidos de hierro Bayferrox ilustra la escalada de costos en toda la industria. Los pigmentos inorgánicos, por lo tanto, limitan la elasticidad de precios del mercado de pigmentos orgánicos, especialmente en aplicaciones arquitectónicas de alto volumen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Pigmento: Las Variantes de Azo Dominan Mientras la Quinacridona Gana Terreno
Las calidades de azo aseguraron el 45,36% de la participación del mercado de pigmentos orgánicos en 2025, una posición respaldada por la síntesis de acoplamiento diazo de baja complejidad que produce amarillos y rojos vívidos a escala. Su fácil dispersibilidad permite que las tintas flexográficas de base acuosa reduzcan la energía de molienda en un 20% en comparación con las opciones de quinacridona. Los naranjas disazo proporcionan opacidad en el masterbatch de polipropileno al 0,5% de carga, duplicando las tasas de producción en extrusoras que reducen el par de torsión. Los pigmentos de quinacridona, aunque de menor tonelaje, se expanden a una CAGR del 4,43% a medida que los fabricantes de equipos originales demandan polimorfos que conservan el tono después de 2.000 horas de exposición a arco de xenón, crítico para las garantías de vehículos de 10 años.
En el horizonte de pronóstico, el mercado de pigmentos orgánicos espera que la estabilidad térmica de la quinacridona por encima de 200 °C abra nuevos usos en cubiertas de baterías y carrocerías compuestas, aunque la sensibilidad al costo en los empaques flexibles mantiene arraigadas las calidades de azo. Los azules y verdes de ftalocianina siguen siendo los caballos de batalla en los recubrimientos arquitectónicos, cotizando por debajo de USD 8/kg para la ftalocianina de cobre en cristal alfa. Los rojos antracuinona y perileno de nicho alcanzan precios superiores a USD 50/kg, donde la solidez a la luz Blue Wool 7 es innegociable. Los sistemas de combinación de colores digitales pueden sustituir los pigmentos costosos con mezclas optimizadas, presionando a las calidades especiales para que demuestren su valor a largo plazo en el mercado de pigmentos orgánicos.


Por Fuente: Las Rutas Sintéticas Prevalecen Mientras las Alternativas de Base Biológica Escalan Lentamente
Los procesos sintéticos representaron el 88,47% del volumen de 2025, respaldados por rendimientos perfeccionados durante décadas que superan el 85% en las líneas de azo, ftalocianina y quinacridona. Los extractos naturales, curcumina, betanina y ficocianina, ganan adopción de nicho en empaques de contacto con alimentos, pero carecen de la durabilidad Blue Wool 5, lo que frena una mayor adopción en exteriores. Los pigmentos sintéticos de base biológica producidos mediante fermentación reducen las huellas de carbono en un 40%, aunque los rendimientos inferiores al 60% mantienen los costos elevados.
Se proyecta que el tamaño del mercado de pigmentos orgánicos para las calidades de base biológica aumente a una CAGR del 4,31% hasta 2031, impulsado por los mandatos del programa de Productos de Consumo Más Seguros de California y las próximas normas de Ecodiseño de la UE. Sin embargo, hasta que la fijación de precios del carbono cierre la brecha, los productos sintéticos establecidos dominarán los recubrimientos de alto rendimiento donde el croma consistente y la estabilidad superan la comunicación medioambiental. La trayectoria señala cadenas de suministro paralelas: sintético de materias primas para la eficiencia de costos y de base biológica especializado para etiquetas ecológicas prémium.
Por Industria de Usuario Final: Las Tintas de Impresión Lideran Mientras el Textil Se Acelera
Las tintas de impresión consumieron el 43,88% del tamaño del mercado de pigmentos orgánicos en 2025, impulsadas por el auge de los paquetes de comercio electrónico y el cambio hacia dispersiones nanomolidas para cabezales de inyección de tinta. Las pinturas y recubrimientos le siguen, aprovechando los acrílicos de base acuosa para cumplir los límites de COV de 50 g/L en la UE y 150 g/L en China. La composición de plásticos valora los rojos de quinacridona estables al calor que soportan 280 °C en poliamida sin desviación del tono.
El sector textil, aunque de menor participación, avanza a una CAGR del 4,39% a medida que India, Bangladesh y Vietnam amplían su capacidad de teñido. Los colorantes dispersos que integran cromóforos azo logran una solidez al lavado ISO 105-C06 superior al Nivel 4, esencial para el poliéster de moda rápida. Los parques integrados PM MITRA en India acortan los plazos de entrega de pigmentos, reforzando el impulso de crecimiento. Los segmentos de cosméticos especializados y colores para artistas completan la demanda, insistiendo en calidades de baja migración que tienen primas del 30%-50%, asegurando nichos de valor dentro del mercado de pigmentos orgánicos.
Análisis Geográfico
Asia-Pacífico representó el 49,63% del volumen de 2025 y se expandirá a una CAGR del 4,92% hasta 2031, a medida que la producción de 251.000 toneladas de China y los sectores textiles y de recubrimientos de rápido crecimiento de India impulsen el consumo regional. Productores chinos como Baihehua y Qicai Chemical emplean reactores de flujo continuo que logran tolerancias de intensidad de color dentro de ±2 ΔE, calificando para las aprobaciones automotrices CPCIF.CN. El mercado de pigmentos orgánicos de India registró un crecimiento del 11% en el año fiscal 2024-25 sobre la base de USD 44.400 millones en exportaciones textiles y el consumo de pinturas impulsado por la infraestructura.
América del Norte y Europa representan conjuntamente aproximadamente el 30% del volumen global. La restricción de microplásticos de la UE y las actualizaciones de REACH orientan a los formuladores hacia calidades de baja migración y biodegradables, permitiendo a los proveedores especializados capturar margen. En los Estados Unidos, la postura regulatoria de California acelera la sustitución de los pigmentos de azo señalados por alternativas de quinacridona y ftalocianina, presionando a los productores de materias primas establecidos a actualizar los datos toxicológicos. Las herramientas de combinación de colores digitales tienen una adopción temprana en las cadenas de reparación automotriz, mejorando la diferenciación del servicio.
América del Sur y Medio Oriente-África cubren la participación restante. El repunte de la construcción en Brasil respalda la demanda local de pigmentos, mientras que la diversificación aguas abajo de Arabia Saudita bajo Visión 2030 siembra capacidad de recubrimientos vinculada a los clústeres petroquímicos. Estas regiones importan calidades de alto rendimiento pero obtienen pigmentos de azo de materias primas de Asia, lo que subraya el papel de Asia-Pacífico como columna vertebral de suministro del mercado de pigmentos orgánicos.

Panorama regulatorio
Los fabricantes de pigmentos orgánicos que venden a los sectores de recubrimientos y tintas enfrentan requisitos de cumplimiento químico más estrictos en la UE, que abarcan el registro de sustancias, la clasificación y la documentación de la forma de partícula bajo REACH y actualizaciones relacionadas. En diciembre de 2025, la Comisión Europea adoptó la Decisión 2025/2607, que estableció criterios revisados de la Etiqueta Ecológica de la UE para recubrimientos decorativos y de alto rendimiento, aumentando la demanda de pigmentos y preparaciones con contenido peligroso reducido y perfiles de ciclo de vida mejorados.
En 2026, la atención en materia de cumplimiento también se amplió a las emisiones y al comercio. En abril de 2026, la EPA de EE. UU. actualizó los requisitos NESHAP para fuentes de área de fabricación química, aumentando la carga de cumplimiento para las plantas de pigmentos y los intermedios en etapas anteriores. Por otro lado, en febrero de 2026, el Departamento de Comercio de EE. UU. publicó resultados preliminares en una revisión administrativa sobre derechos antidumping para el pigmento carbazol violeta 23 procedente de India, mostrando cómo las medidas comerciales pueden afectar las decisiones de abastecimiento para químicas específicas de pigmentos orgánicos en Norteamérica.
Análisis de la cadena de valor
La cadena de valor de los pigmentos orgánicos comienza con aromáticos petroquímicos y derivados (incluidas las cadenas de benceno-tolueno-xilenos, derivados del naftaleno e intermedios clave como el ftalocianina de cobre crudo). Luego pasa por la síntesis y el acabado (filtración, lavado, secado), seguido del procesamiento posterior en pigmentos en polvo, tortas de prensa y preparaciones o dispersiones de pigmentos. La disponibilidad de materias primas y la concentración de intermedios en Asia siguen siendo importantes, con la oferta de ftalocianina de cobre crudo concentrada en China, India y Japón, mientras que las dispersiones de alta consistencia y las capacidades de nanomolienda se utilizan cada vez más para diferenciar a los proveedores que atienden a tintas digitales y recubrimientos de alta gama.
La economía de fabricación y la resiliencia están determinadas por las inversiones en cumplimiento y las decisiones de proceso. Los productores están adoptando enfoques de fabricación continua y una gestión térmica mejorada, particularmente para químicas de alto rendimiento como las quinacridonas, para mejorar la consistencia del rendimiento y reducir los residuos bajo una aplicación ambiental más estricta. Las casas de pigmentos integradas con carteras químicas más amplias, por ejemplo el acceso de BASF SE a la química de dispersantes junto con los pigmentos, obtienen ventaja en la adquisición, optimización de la producción y servicio técnico, mientras que los productores europeos gestionan mayores costos de transición energética y desplazan pasos seleccionados de producción de commodities hacia regiones de menor costo en el contexto del Pacto Verde Europeo.
Panorama Competitivo
El mercado de Pigmentos Orgánicos está moderadamente consolidado. La consolidación continuó cuando SK Capital adquirió Heubach en noviembre de 2024, fusionando las líneas de ftalocianina europeas con una cartera más amplia de químicos especializados. Sudarshan Chemical puso en marcha una línea de dispersión de 5.000 toneladas en 2025 para atender recubrimientos automotrices e industriales que requieren consistencia de ±2 ΔE. Los costos de cumplimiento normativo bajo REACH y los programas de California elevan las barreras, favoreciendo a los actores diversificados que amortizan la documentación entre carteras, dando forma así a la dinámica a largo plazo en el mercado de pigmentos orgánicos.
Líderes de la Industria de Pigmentos Orgánicos
DIC CORPORATION
Sudarshan Chemical Industries Limited
BASF
artience Co., Ltd.
Clariant
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las inversiones en capacidad y tecnología se están concentrando alrededor de pigmentos orgánicos de alto rendimiento y formatos listos para aplicación. En febrero de 2026, Sun Chemical anunció una inversión de aproximadamente 10 millones de USD para expandir la capacidad de producción de pigmentos de quinacridona en su instalación de Newport, Delaware, lo cual se alinea con la demanda de grados duraderos y estables al calor utilizados en recubrimientos premium y aplicaciones críticas en color. Los usuarios en tintas de impresión y recubrimientos continúan avanzando de pigmentos secos hacia dispersiones y preparaciones de pigmentos que simplifican la formulación y respaldan tolerancias de color más estrictas, en línea con el énfasis del informe en la igualación de color digital habilitada por IA y la necesidad de dispersiones consistentes y nanomolidas.
El posicionamiento impulsado por el cumplimiento también crea espacio para los proveedores que pueden operacionalizar la documentación, la trazabilidad y el rendimiento de sustitución más seguro. En julio de 2026, ECHA implementó la Versión 4 del Anexo VI revisado bajo REACH, con requisitos de expediente de forma nano para materiales por debajo de 100 nm, aumentando el valor de los proveedores que pueden proporcionar paquetes de datos específicos para nanomateriales y un control consistente de la forma de partícula para envíos destinados a la UE. La sustitución continua de pigmentos de cadmio y plomo en aplicaciones reguladas mantiene la atención en alternativas orgánicas donde la resistencia a la luz, el control de migración y la estabilidad al calor puedan cumplir con los requisitos de uso final, favoreciendo grados diferenciados de baja migración para tintas de empaque en contacto con alimentos y recubrimientos de alto rendimiento.
Desarrollos recientes del sector
- Junio de 2026: Sudarshan Chemical inauguró su segunda sede corporativa global en Fráncfort, Alemania, expandiendo su huella operativa tras integrar el negocio de Heubach. El movimiento fortalece la coordinación de cara al cliente y el soporte técnico para clientes europeos de recubrimientos y tintas, y señala una estructura post-fusión más permanente para gestionar una red multi-sitio de pigmentos.
- Marzo de 2025: Sudarshan Chemical Industries Limited completó la adquisición del grupo alemán Heubach Group, combinando las capacidades heredadas de Heubach y Sudarshan en una plataforma global de pigmentos más amplia con una base internacional de sitios expandida. La transacción reconfiguró la dinámica competitiva al aumentar la escala en familias clave de pigmentos orgánicos y fortalecer el acceso a mercados finales regulados.
- Noviembre de 2024: SK Capital adquirió Heubach, marcando un cambio significativo de propiedad para un importante productor de pigmentos con posiciones establecidas en pigmentos orgánicos de alto rendimiento. El acuerdo aceleró el impulso de consolidación e influyó en las decisiones de cartera y huella entre los proveedores que atienden a recubrimientos, tintas, plásticos y aplicaciones especializadas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado da seguimiento a los pigmentos orgánicos utilizados para añadir color en aplicaciones industriales y de consumo, contabilizados como volúmenes de pigmento suministrados a usos finales como recubrimientos, plásticos, tintas y textiles en las principales regiones.
Exclusiones de alcance: se excluyen los pigmentos inorgánicos, colorantes y otros colorantes que no funcionan como pigmentos en las aplicaciones objetivo.
Descripción general de la segmentación
- Por Tipo de Pigmento
- Azo
- Ftalocianina
- Quinacridona
- Antraquinona
- Otros Tipos de Pigmentos
- Por Fuente
- Sintético
- Natural / De Base Biológica
- Por Industria de Usuario Final
- Pinturas y Recubrimientos
- Plásticos y Polímeros
- Tintas de Impresión
- Textil
- Otras Industrias de Usuario Final
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Medio Oriente y África
- Arabia Saudita
- Sudáfrica
- Resto de Medio Oriente y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para construir la estructura inicial del modelo de dimensionamiento y para anclar supuestos que son difíciles de validar solo mediante entrevistas. Revisamos señales públicas de comercio y producción, como las series de importación y exportación de United Nations Comtrade, los índices de producción industrial de las oficinas nacionales de estadística, y publicaciones de la EPA y ECHA para entender los cambios impulsados por el cumplimiento en la selección de pigmentos.
Para mantener realistas las divisiones por uso final, también revisamos fuentes como publicaciones de asociaciones de pinturas y recubrimientos y de tintas de impresión, artículos revisados por pares sobre química y rendimiento de pigmentos, y bases de datos de patentes que indican hacia dónde se dirige el trabajo de formulación. Junto a esto, utilizamos informes anuales de empresas, presentaciones para inversionistas y prensa del sector para conocer adiciones de capacidad, reinicios de plantas y cambios de suministro regional. Algunos conjuntos de datos se complementaron con suscripciones de pago para datos financieros e inteligencia empresarial y datos comerciales a nivel de envío, que luego se reconciliaron con las señales públicas. Estos ejemplos no son exhaustivos, y también se utilizaron otras fuentes para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar cómo se forma la demanda y cómo se mueven los volúmenes a través de la cadena de valor, especialmente donde las estadísticas públicas no separan claramente las familias de pigmentos. Hablamos con productores de pigmentos, formuladores, distribuidores y usuarios finales en recubrimientos, plásticos, tintas y textiles en APAC, EMEA y las Américas, y luego utilizamos sus aportes para confirmar los supuestos de división y normalizar señales atípicas.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 18% | APAC: 41% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 40% | EMEA: 36% |
| Actores más pequeños: 18% | Gerentes: 42% | Américas: 23% |
Dimensionamiento y previsión del mercado
El dimensionamiento central comienza con una construcción de demanda de arriba hacia abajo utilizando indicadores de actividad de recubrimientos, procesamiento de plásticos e impresión a nivel regional, que luego se traducen en consumo de pigmentos orgánicos utilizando factores de carga a nivel de aplicación y patrones de sustitución. Una vez ensamblado ese conjunto de demanda, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, como volúmenes de proveedores muestreados por familia de pigmento y verificaciones de canal sobre los rangos típicos de precios a nivel de grado, y luego se ajustó donde las dos visiones no coincidían.
Los insumos que importan en este mercado incluyen las tendencias de producción de pinturas y recubrimientos, la actividad de compuestos plásticos y masterbatch, la demanda de tintas de impresión vinculada al empaque y la publicación, los cambios en la coloración textil, y el movimiento impulsado por la regulación alejándose de ciertas químicas. Cuando estuvieron disponibles, los flujos comerciales de intermedios de pigmentos y pigmentos terminados se utilizaron como verificación de razonabilidad, y los anuncios de capacidad se utilizaron para poner a prueba la viabilidad del suministro. Para la previsión, se aplicó un análisis de escenarios en torno a las tasas de crecimiento del uso final y la progresión de precios, y esos escenarios se sometieron a prueba con retroalimentación primaria, de modo que la trayectoria final refleje cómo esperan los proveedores y compradores que se muevan la demanda y los precios. Cuando aparecieron vacíos en el detalle por país, los llenamos utilizando proxies regionales vinculados a la producción industrial y la intensidad comercial, y luego volvimos a verificar el uso implícito de pigmento por unidad frente a los rangos de entrevistas.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones de múltiples pasos para que el modelo no se aleje de las señales reales del mercado. Comparamos los volúmenes calculados frente a indicadores independientes como los índices de producción posteriores, la direccionalidad comercial y las narrativas de utilización de capacidad, y luego revisamos las variaciones marcadas antes de la aprobación final.
Si un supuesto cambia de manera material, como el cierre de una planta importante, un cambio de cumplimiento o una desaceleración inesperada de la demanda en empaques o recubrimientos, se vuelve a contactar al analista con encuestados seleccionados para confirmar la magnitud y el momento. El informe se actualiza anualmente, y se preparan actualizaciones intermedias cuando eventos importantes cambian de manera material el suministro, los precios o la demanda. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual, vinculada a insumos claros.
Dimensionamiento del mercado de pigmentos orgánicos de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para pigmentos orgánicos pueden parecer muy distantes entre sí porque los estudios no siempre miden lo mismo, aun cuando el título suene idéntico. Las diferencias suelen provenir de si el trabajo está basado en volumen o en ingresos, cómo se agrupan las aplicaciones y cómo se trata el precio entre regiones y grados.
La brecha principal proviene de la elección de la unidad y de la mezcla de alcances, donde Mordor Intelligence mantiene el tamaño principal en kilotoneladas y evita incorporar colorantes y pigmentos inorgánicos en el total de pigmentos, mientras que algunas cifras publicadas presentan un valor en USD que también puede reflejar cestas de colorantes más amplias y una lógica diferente de escalamiento de precios.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,76 millones de USD (2026) | |
| Editorial del Sector A | 3,56 mil millones de USD (2024) | Utiliza dimensionamiento por ingresos en USD y un año base diferente, lo que puede incorporar amplios diferenciales de precios por aplicación y efectos de sincronización de divisas que no son comparables con un titular basado solo en volumen. |
| Editorial del Sector B | 5,00 mil millones de USD (2024) | Reporta una estimación global basada en valor con una lista amplia de aplicaciones, y el enfoque puede variar según los precios promedio de venta asumidos por grado y región, lo que puede inflar los totales cuando los límites de alcance no se controlan estrictamente. |
Al observar la tabla, la mayor parte de la dispersión se explica por mezclar kilotoneladas con valor en USD y por utilizar diferentes años base. Cuando los compradores alinean la unidad de medida y mantienen consistente el conjunto de colorantes incluidos, las diferencias restantes suelen reducirse a los supuestos de precios, la ponderación regional y la rapidez con la que se actualiza el modelo después de cambios de suministro o regulatorios.


Preguntas Clave Respondidas en el Informe
¿Cuál es la demanda proyectada de pigmentos orgánicos para 2031?
Se pronostica que el mercado de pigmentos orgánicos alcanzará las 889,69 kilotoneladas en 2031, lo que refleja una CAGR del 3,26% durante 2026-2031.
¿Qué región contribuye más al consumo?
Asia-Pacífico representa el 49,63% del volumen de 2025 y se espera que siga siendo la región más grande y de más rápido crecimiento.
¿Qué tipo de pigmento lidera en términos de volumen?
Los pigmentos de azo representaron el 45,36% del volumen en 2025 debido a la síntesis de bajo costo y la amplia compatibilidad con tintas de base acuosa.
¿Por qué las calidades de quinacridona están ganando terreno?
Los pigmentos de quinacridona ofrecen estabilidad térmica por encima de 200 °C y durabilidad de 2.000 horas bajo arco de xenón, cumpliendo con las estrictas garantías de color automotriz.
¿Cómo afectan las regulaciones medioambientales a los productores?
Las actualizaciones del Reglamento de Clasificación, Etiquetado y Envasado de la UE y las normas sobre microplásticos elevan los costos de cumplimiento en EUR 50.000-150.000 por pigmento, aumentando los gastos de producción para las empresas más pequeñas.
Última actualización de la página el:



