
Tamaño y Cuota del Mercado de Té Orgánico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.62 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.49 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | Asia Pacífico |
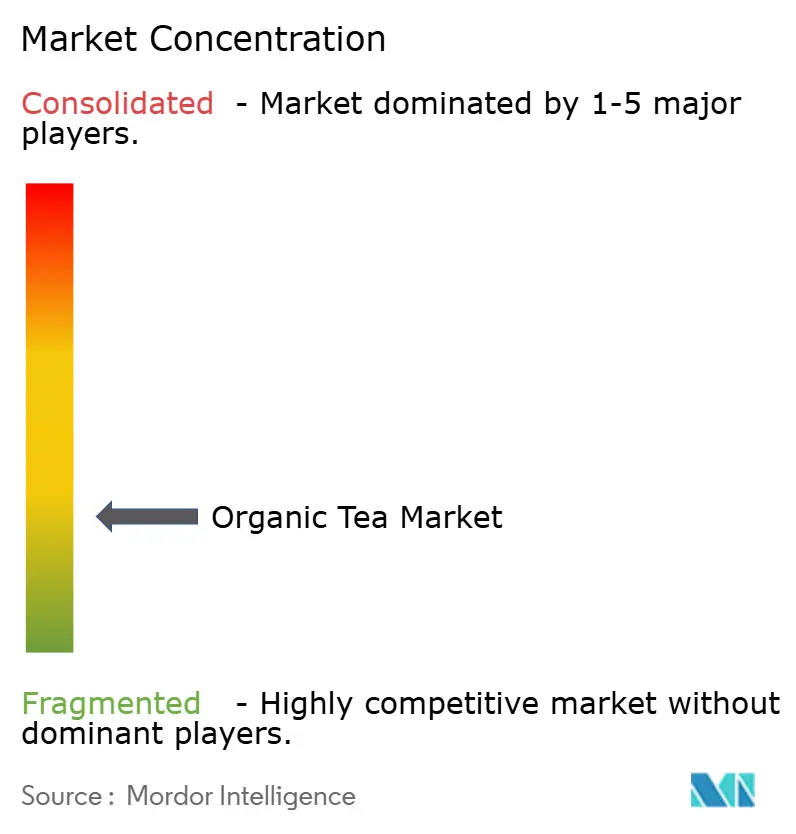
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Té Orgánico por Mordor Intelligence
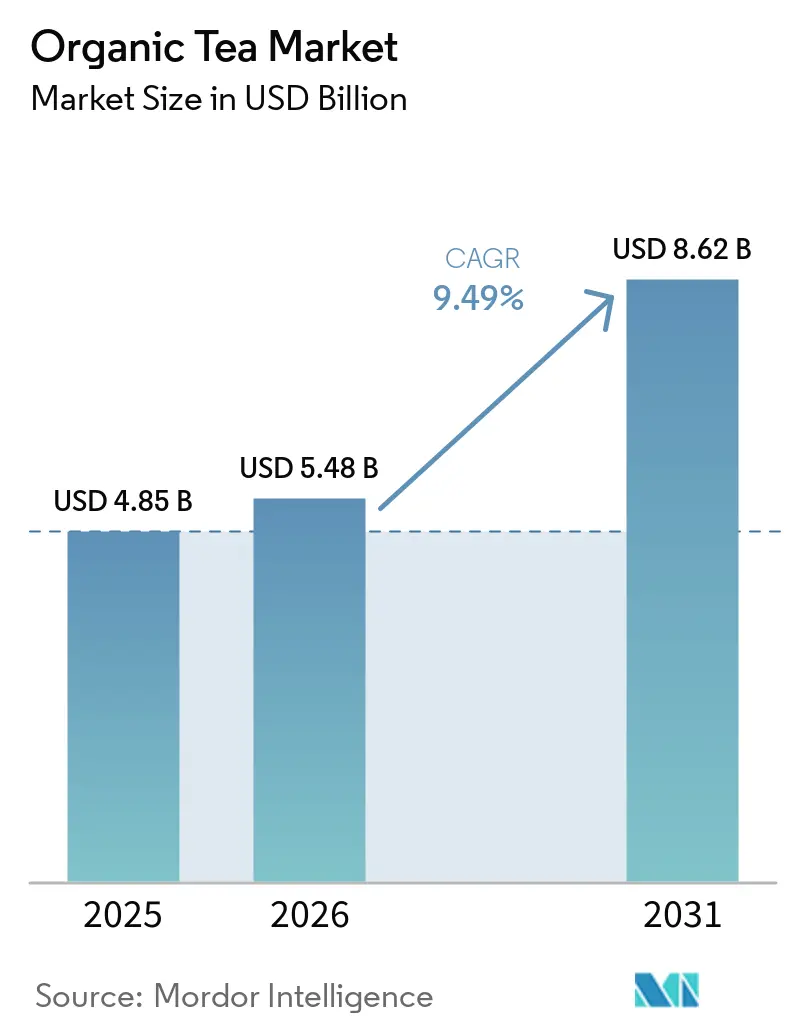
El tamaño del mercado de té orgánico en 2026 se estima en 5,48 mil millones de USD, creciendo desde el valor de 2025 de 4,85 mil millones de USD, con proyecciones para 2031 que muestran 8,62 mil millones de USD, creciendo a una CAGR del 9,49% durante 2026-2031. La mayor conciencia sobre la salud, las estrictas regulaciones de agricultura orgánica y un posicionamiento de mercado premium han redefinido las expectativas de los consumidores en cuanto a bebidas de etiqueta limpia. Los supermercados, cafeterías y plataformas en línea dedican cada vez más espacio en estantes a mezclas de té verde, herbal y funcional. Además, las credenciales de sostenibilidad —como granjas con neutralidad de carbono, prácticas regenerativas y envases reciclables— han emergido como diferenciadores clave. Si bien Asia-Pacífico lidera en volumen, impulsada por su experiencia agrícola y una creciente clase media, Europa encabeza el crecimiento en valor, impulsada por regímenes de certificación consolidados y un sólido poder adquisitivo. El mercado de té orgánico atraviesa una fase de expansión disciplinada, respaldada por la integración vertical, una aplicación más estricta de las normas orgánicas y adquisiciones estratégicas. En este panorama en evolución, el suministro certificado, la autenticidad de marca y una presencia omnicanal son fundamentales.
Conclusiones Clave del Informe
- Por tipo, el té verde lideró con una participación del 39,62% en el mercado de té orgánico en 2025; se proyecta que las infusiones de hierbas y frutas avancen a una CAGR del 10,73% hasta 2031.
- Por sabor, el segmento sin sabor representó el 72,48% del tamaño del mercado de té orgánico en 2025, mientras que las variantes con sabor natural están proyectadas para expandirse a una CAGR del 10,07% entre 2026 y 2031.
- Por envase, los cartones mantuvieron una participación de ingresos del 34,62% en 2025; las latas y botes son el formato de más rápido crecimiento con una CAGR del 13,46% hasta 2031.
- Por canal de distribución, los puntos de venta fuera del establecimiento controlaron el 51,74% de las ventas de 2025, pero se espera que los establecimientos de consumo en el lugar crezcan a una CAGR del 13,23%, reflejando una fuerte demanda de cafeterías y restaurantes.
- Por geografía, Asia-Pacífico dominó con una participación de ingresos del 41,68% en 2025, mientras que se prevé que Europa registre la CAGR regional más rápida del 9,80% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Aumento de la Conciencia sobre la Salud Incrementa la Demanda de Bebidas sin Productos Químicos | +3.20% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (3-4 años) |
| Los Consumidores Ecológicamente Conscientes Prefieren el Té Procedente de Prácticas Agrícolas Sostenibles y Orgánicas | +2.70% | Europa, América del Norte, APAC urbano | Largo plazo (≥ 5 años) |
| Los Incentivos Gubernamentales Impulsan el Crecimiento Promoviendo la Adopción de la Agricultura Orgánica | +1.50% | Europa, América del Norte, India | Mediano plazo (3-4 años) |
| El Posicionamiento Premium del Té Orgánico Atrae a Consumidores Adinerados | +2.10% | Global, con concentración en centros urbanos | Corto plazo (≤ 2 años) |
| Los Beneficios Funcionales como la Desintoxicación y la Relajación Impulsan la Popularidad del Té Orgánico | +2.40% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (3-4 años) |
| El Crecimiento de las Plataformas de Comercio Electrónico Impulsa el Crecimiento del Mercado | +1.90% | Global, con aceleración en APAC y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de la Conciencia sobre la Salud Incrementa la Demanda de Bebidas sin Productos Químicos
El aumento de la conciencia sobre la salud entre los consumidores ha incrementado significativamente la demanda de bebidas sin productos químicos, un factor clave en el mercado de té orgánico. Por ejemplo, el Departamento de Agricultura de los Estados Unidos (USDA) ha reportado un aumento constante en las ventas de productos orgánicos, incluidas las bebidas, durante la última década. Según la Encuesta Orgánica 2023 del USDA, las ventas de bebidas orgánicas representaron una porción significativa del mercado orgánico de USD 63 mil millones en los Estados Unidos. De manera similar, la Asociación de Comercio Orgánico (OTA) destacó en su informe de 2023 que las ventas de bebidas orgánicas crecieron un 8% interanual, impulsadas por la preferencia de los consumidores por alternativas más saludables. En Europa, la estrategia "De la Granja a la Mesa" de la Comisión Europea ha fomentado aún más la adopción de productos orgánicos, incluido el té, promoviendo prácticas agrícolas sostenibles y libres de productos químicos. Además, empresas líderes como Unilever, a través de su marca Lipton, han enfatizado su compromiso de ofrecer opciones de té orgánico y sin productos químicos, tal como se describe en su último informe anual. Tata Consumer Products Limited, en su informe anual de 2023, destacó la expansión de su cartera de té orgánico para atender a la creciente base de consumidores que buscan opciones sin productos químicos [1]. Estos desarrollos subrayan la creciente tendencia del consumo consciente de la salud, impulsando aún más el mercado de té orgánico.
Los Consumidores Ecológicamente Conscientes Prefieren el Té Procedente de Prácticas Agrícolas Sostenibles y Orgánicas
La creciente preferencia por el té procedente de prácticas agrícolas sostenibles y orgánicas es un impulsor significativo del Mercado de Té Orgánico. Por ejemplo, el Departamento de Agricultura de los Estados Unidos (USDA) ha establecido directrices estrictas para la certificación orgánica, garantizando que los productores de té se adhieran a métodos de agricultura sostenible [2]. De manera similar, las regulaciones de agricultura orgánica de la Unión Europea promueven prácticas agrícolas respetuosas con el medio ambiente, apoyando aún más el crecimiento del mercado. Según la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), las prácticas agrícolas sostenibles no solo reducen el impacto ambiental, sino que también mejoran la salud del suelo, lo cual es fundamental para el cultivo del té. Además, empresas como Unilever, a través de su marca Lipton, se han comprometido a obtener el 100% de su té de fuentes sostenibles, tal como se destaca en sus informes anuales de sostenibilidad. Empresas como Tata Consumer Products y Unilever PLC también enfatizaron su enfoque en el abastecimiento sostenible y las ofertas de productos orgánicos para satisfacer las preferencias cambiantes de los consumidores. Además, iniciativas como la certificación de la Alianza para Bosques Tropicales y la certificación de Comercio Justo están ganando terreno, con muchos productores de té alineando sus operaciones para cumplir con estos estándares. Estos esfuerzos reflejan la creciente alineación de los actores de la industria con la demanda de los consumidores de productos ecológicamente conscientes, impulsando así el mercado hacia adelante.
Los Incentivos Gubernamentales Impulsan el Crecimiento Promoviendo la Adopción de la Agricultura Orgánica
Las iniciativas e incentivos gubernamentales han contribuido significativamente al crecimiento del mercado de té orgánico al promover la adopción de prácticas de agricultura orgánica. Por ejemplo, el Departamento de Agricultura de los Estados Unidos (USDA) proporciona asistencia financiera a través de programas como el Programa de Participación en los Costos de Certificación Orgánica (OCCSP), que ayuda a los agricultores y procesadores a compensar los costos de la certificación orgánica. De manera similar, la Unión Europea ha implementado la Política Agrícola Común (PAC), que incluye subsidios y subvenciones para apoyar la agricultura orgánica. En India, el esquema Paramparagat Krishi Vikas Yojana (PKVY) fomenta la agricultura orgánica ofreciendo ayuda financiera y capacitación a los agricultores [3]. Según la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), la superficie global de tierras de agricultura orgánica aumentó en más del 20% en la última década, impulsada por tales iniciativas gubernamentales. Además, empresas como Unilever y Tata Consumer Products han destacado en sus informes anuales su compromiso de obtener té orgánico, alineándose con las políticas gubernamentales y la demanda de los consumidores de productos sostenibles. Por ejemplo, Unilever reportó un aumento del 15% en su adquisición de té orgánico en 2023, reflejando su alineación con los objetivos de sostenibilidad. Estos esfuerzos impulsan colectivamente la expansión del mercado de té orgánico al fomentar un ecosistema de apoyo para la agricultura orgánica.
El Posicionamiento Premium del Té Orgánico Atrae a Consumidores Adinerados
El posicionamiento premium del té orgánico sirve como un impulsor significativo para el mercado de té orgánico, atrayendo particularmente a consumidores adinerados. Por ejemplo, según la Asociación de Comercio Orgánico (OTA), la demanda de bebidas orgánicas, incluido el té, ha ido aumentando de manera constante, con un crecimiento reportado de más del 5% en 2023. Además, las iniciativas gubernamentales que promueven prácticas de agricultura orgánica, como el programa de Certificación Orgánica del USDA, han reforzado aún más la confianza de los consumidores en los productos orgánicos. La Política Agrícola Común (PAC) de la Unión Europea también apoya la agricultura orgánica a través de subsidios e incentivos, impulsando aún más el mercado. Empresas como Unilever, a través de su gama de Té Orgánico Lipton, y Tata Consumer Products, tal como se destaca en sus informes anuales, han enfatizado la creciente preferencia por el té orgánico premium entre los grupos de altos ingresos. Además, la Junta del Té de India ha reportado un notable aumento en la producción y exportación de té orgánico, reflejando su creciente demanda a nivel mundial. Estos factores subrayan colectivamente el creciente atractivo del té orgánico premium para los segmentos demográficos adinerados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Altos Costos de Producción Hacen que el Té Orgánico Sea Costoso para Muchos Consumidores | -1.70% | Global, con mayor impacto en mercados sensibles al precio | Mediano plazo (3-4 años) |
| Las Limitaciones de la Cadena de Suministro Dificultan la Disponibilidad Consistente de Té Orgánico | -0.40% | Global, con impacto agudo en mercados emergentes | Corto plazo (≤ 2 años) |
| La Fuerte Competencia del Té Convencional y con Sabor Limita el Crecimiento del Mercado del Té Orgánico | -0.90% | Global, con mayor impacto en los mercados tradicionales de té | Largo plazo (≥ 5 años) |
| La Falta de Conocimiento sobre la Agricultura Orgánica Obstaculiza el Crecimiento del Mercado | -1.00% | Núcleo de APAC, África, con extensión a América Latina | Mediano plazo (3-4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costos de Producción Hacen que el Té Orgánico Sea Costoso para Muchos Consumidores
Los altos costos de producción siguen siendo una restricción significativa para el mercado global de té orgánico, impulsados por prácticas agrícolas intensivas en mano de obra, estrictos estándares de certificación orgánica y la dependencia de fertilizantes naturales y métodos de control de plagas, todos los cuales elevan los gastos de producción en comparación con el té convencional. La escala limitada de la agricultura de té orgánico agrava aún más los costos, ya que lograr economías de escala es un desafío, mientras que los rendimientos más bajos debido a la ausencia de insumos sintéticos añaden presión financiera. El proceso de certificación, que requiere auditorías regulares y cumplimiento de regulaciones estrictas, es costoso y consume mucho tiempo, lo que agrava la carga de costos. Además, la cadena de suministro subdesarrollada para el té orgánico en comparación con el té convencional genera mayores gastos de logística y distribución, resultando en un precio premium que restringe la accesibilidad, particularmente en mercados sensibles al precio. Este desafío de precios continúa obstaculizando la adopción global del té orgánico, a pesar del aumento de la conciencia de los consumidores y la demanda de productos orgánicos, al tiempo que limita la capacidad de los productores para competir con los fabricantes de té convencional que se benefician de menores costos de producción y cadenas de suministro establecidas. En consecuencia, la asequibilidad sigue siendo una preocupación crítica, planteando barreras significativas para el crecimiento del mercado global de té orgánico.
Las Limitaciones de la Cadena de Suministro Dificultan la Disponibilidad Consistente de Té Orgánico
El mercado global de té orgánico está significativamente restringido por las limitaciones de la cadena de suministro que interrumpen la disponibilidad consistente de té orgánico. Estos desafíos surgen de la complejidad de obtener materias primas orgánicas certificadas, capacidades de producción limitadas y requisitos regulatorios estrictos, con operaciones agrícolas de menor escala que a menudo no pueden satisfacer la creciente demanda global. El proceso de certificación para productos orgánicos, que consume mucho tiempo y es costoso, complica aún más la cadena de suministro, mientras que los problemas de transporte y almacenamiento, como el mantenimiento de las certificaciones orgánicas durante el tránsito, agravan las interrupciones. Además, la dependencia del mercado de regiones geográficas específicas para el cultivo de té orgánico crea vulnerabilidades ante el cambio climático, los desastres naturales y las tensiones geopolíticas, que desestabilizan aún más las cadenas de suministro. La falta de infraestructura avanzada en las principales regiones productoras amplifica las ineficiencias en el procesamiento, envasado y distribución, lo que en última instancia dificulta la capacidad del mercado para garantizar un suministro constante de té orgánico y afecta su potencial de crecimiento durante el período de previsión. A medida que la demanda de los consumidores de té orgánico continúa aumentando, abordar estas restricciones de la cadena de suministro será fundamental para que los actores del mercado logren un crecimiento sostenible y satisfagan las expectativas cambiantes de los consumidores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
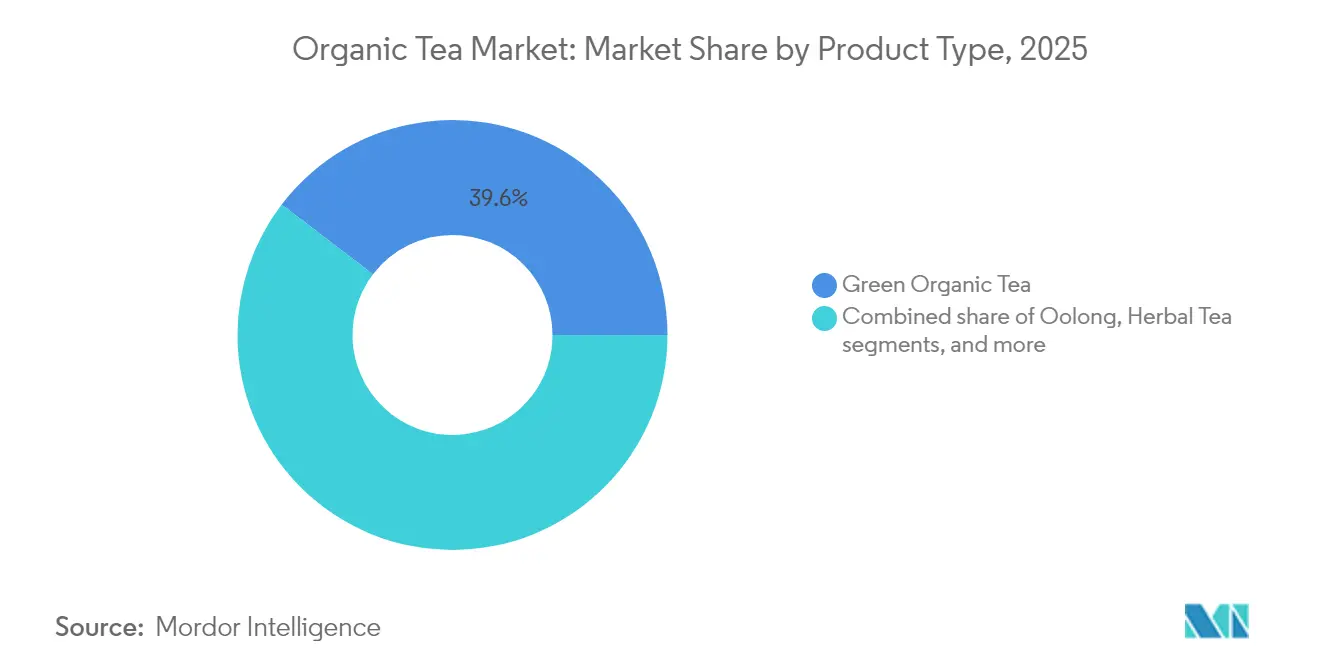
El Té Verde Lidera, el Té de Infusión de Hierbas Gana ImpulsoEn 2025, el té verde orgánico posee una participación de mercado del 39,62%, consolidándose como el segmento líder. Este liderazgo se atribuye a sus comprobados beneficios para la salud y a la creciente validación científica de sus propiedades funcionales. El giro hacia opciones de bebidas más saludables ha impulsado significativamente su demanda. Los beneficios clave, como el control del peso, la mejora del metabolismo y el contenido antioxidante, han impulsado su popularidad entre los consumidores preocupados por la salud. Además, el aumento de las certificaciones orgánicas y las prácticas de agricultura sostenible han fortalecido la confianza de los consumidores en los productos de té verde orgánico.
Se proyecta que el segmento de infusiones de hierbas y frutas crezca a una sólida CAGR del 10,73% de 2026 a 2031, superando a otros segmentos. Este crecimiento está impulsado por combinaciones de sabores innovadoras y afirmaciones funcionales específicas, que atraen a consumidores más jóvenes que buscan alternativas sin cafeína. El segmento se beneficia de la creciente demanda de ingredientes naturales y orgánicos y de una mayor conciencia sobre los beneficios para la salud vinculados a las infusiones de hierbas y frutas. Estas bebidas, frecuentemente comercializadas como aliviadoras del estrés, potenciadoras de la inmunidad y auxiliares digestivas, se alinean con las preferencias cambiantes de los consumidores. Además, los avances en estrategias de envase y marketing han mejorado el atractivo de las infusiones de hierbas y frutas, consolidando su posición en el mercado global de té orgánico.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Envase:
Los Cartones Reinan, las Latas Crecen RápidamenteEn 2025, los cartones lideran el mercado global de envases de té orgánico con una participación del 34,62%, impulsados por su rentabilidad, sostenibilidad y estabilidad en estante. Estas características hacen de los cartones una opción preferida para fabricantes y minoristas que buscan satisfacer la demanda de los consumidores de envases ecológicos y prácticos. Las bolsas de papel, otro segmento significativo, ofrecen beneficios de sostenibilidad comparables con mayor flexibilidad. Su diseño ligero reduce los costos de transporte, lo que las hace especialmente atractivas para minoristas especializados y plataformas de comercio electrónico que requieren soluciones de envase adaptables.
Las latas y botes, aunque actualmente tienen una participación menor en el mercado de envases de té orgánico, se espera que crezcan a una CAGR del 13,46% de 2026 a 2031. Su atractivo premium resuena con los consumidores que buscan productos de té orgánico de alta calidad, mientras que su capacidad para preservar la frescura y el aroma se alinea con los estándares de calidad esperados por los compradores de té orgánico. Estos atributos probablemente impulsarán su mayor adopción durante el período de previsión, particularmente entre las marcas que apuntan al segmento premium.
Por Canal de Distribución:
El Crecimiento en el Punto de Consumo Transforma el MercadoEn 2025, el segmento fuera del establecimiento mantuvo una participación de mercado del 51,74%, con supermercados e hipermercados que sirven como puntos de compra clave para los compradores habituales de té orgánico. Estos establecimientos satisfacen la creciente demanda de los consumidores preocupados por la salud al ofrecer conveniencia y accesibilidad. Las tiendas de conveniencia y de comestibles también contribuyen de manera significativa, atrayendo a compradores impulsivos que realizan compras no planificadas durante sus compras rutinarias. Los canales de venta minorista en línea han ganado terreno, ofreciendo la gama de productos más amplia e información detallada que atrae a los consumidores informados de té orgánico, permitiendo comparaciones de productos y decisiones informadas, impulsando el crecimiento en el segmento fuera del establecimiento.
El segmento de consumo en el establecimiento, aunque más pequeño, está proyectado para crecer a una sólida CAGR del 13,23% de 2026 a 2031. Esto destaca la importancia de las cafeterías, restaurantes y hoteles en el mercado global de té orgánico. Estos establecimientos mejoran la visibilidad de la marca y alientan a los consumidores a explorar opciones de té orgánico premium. El giro hacia tés orgánicos premium y de especialidad está impulsando la innovación, con marcas que desarrollan mezclas exclusivas y envases personalizados para aplicaciones de servicio de alimentos. Esta tendencia está redefiniendo la competencia en el mercado a medida que las empresas se esfuerzan por diferenciarse y capturar una mayor participación de este canal. Además, el segmento se beneficia de la creciente popularidad de la cultura del té y del número creciente de establecimientos especializados en té, que introducen a los consumidores a una gama más amplia de opciones de té orgánico.
Por Sabor:
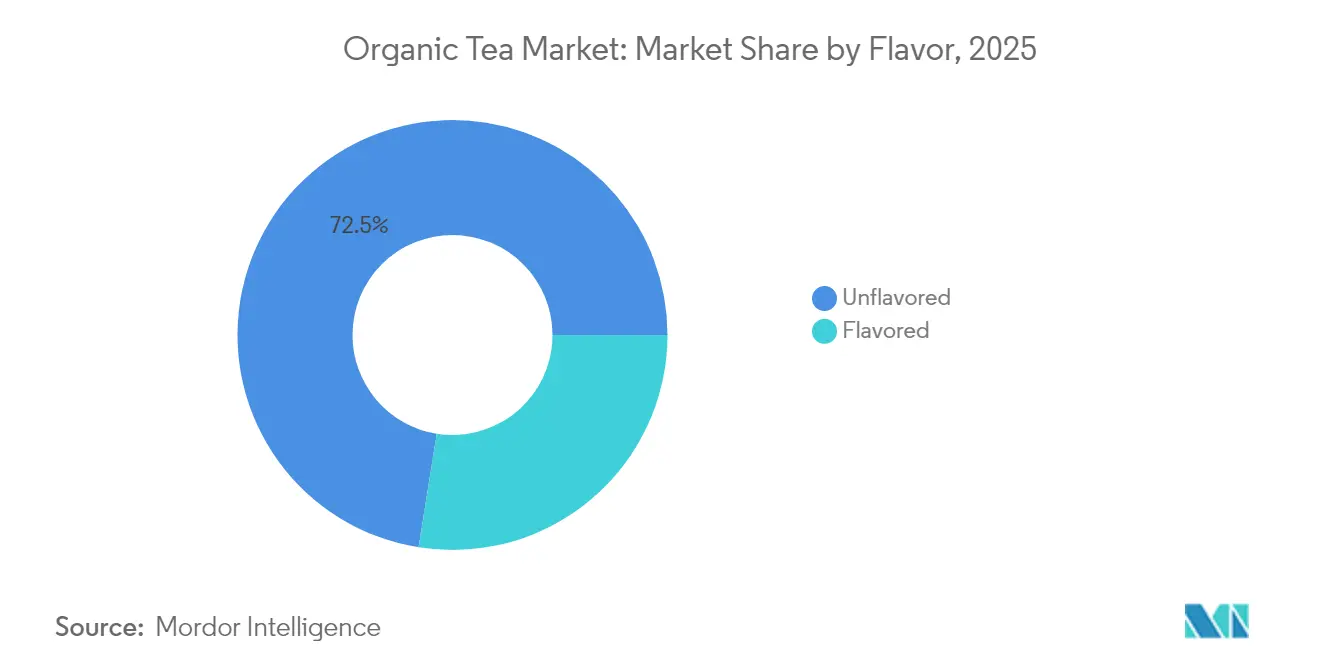
Sin Sabor Lidera, Con Sabor Gana ImpulsoEn 2025, el segmento sin sabor representó el 72,48% del mercado global de té orgánico, reflejando la fuerte demanda de los consumidores por las cualidades auténticas y puras del té orgánico natural. Esta preferencia surge de un enfoque en el procesamiento mínimo y los ingredientes limpios, alineándose con los objetivos de bienestar. El segmento se beneficia de la creciente demanda de productos de etiqueta limpia, ya que los consumidores valoran cada vez más la transparencia en el abastecimiento y la producción. Además, su asociación con las culturas tradicionales de consumo de té realza su atractivo entre los compradores preocupados por la salud y culturalmente conscientes. En contraste, el segmento con sabor, aunque más pequeño, está proyectado para crecer a una CAGR del 10,07% de 2026 a 2031, impulsado por los avances en técnicas de aromatización natural que mantienen los estándares orgánicos mientras mejoran el sabor. El crecimiento del segmento está impulsado por la popularidad de combinaciones de sabores innovadoras, como mezclas con infusión de frutas, florales y herbales, que atienden a las diversas preferencias de los consumidores.
Los consumidores más jóvenes, en particular los millennials y la Generación Z, están impulsando esta tendencia, buscando exploración de sabores sin comprometer los beneficios para la salud. Estos grupos demográficos ven los tés orgánicos con sabor como un equilibrio entre el placer y el bienestar, creando oportunidades para las marcas que pueden combinar la autenticidad orgánica con perfiles de sabor atractivos. Las empresas que invierten en I+D para desarrollar tés con sabor natural únicos están bien posicionadas para capturar participación de mercado. El crecimiento del segmento con sabor está respaldado además por la creciente disponibilidad de productos de té orgánico en canales de venta minorista en línea y fuera de línea, ampliando la accesibilidad. A medida que las preferencias de los consumidores evolucionan, el mercado global de té orgánico está preparado para un crecimiento dinámico, con los segmentos sin sabor y con sabor dando forma a su trayectoria.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Té Orgánico en Asia-Pacífico, EMEA y las Américas
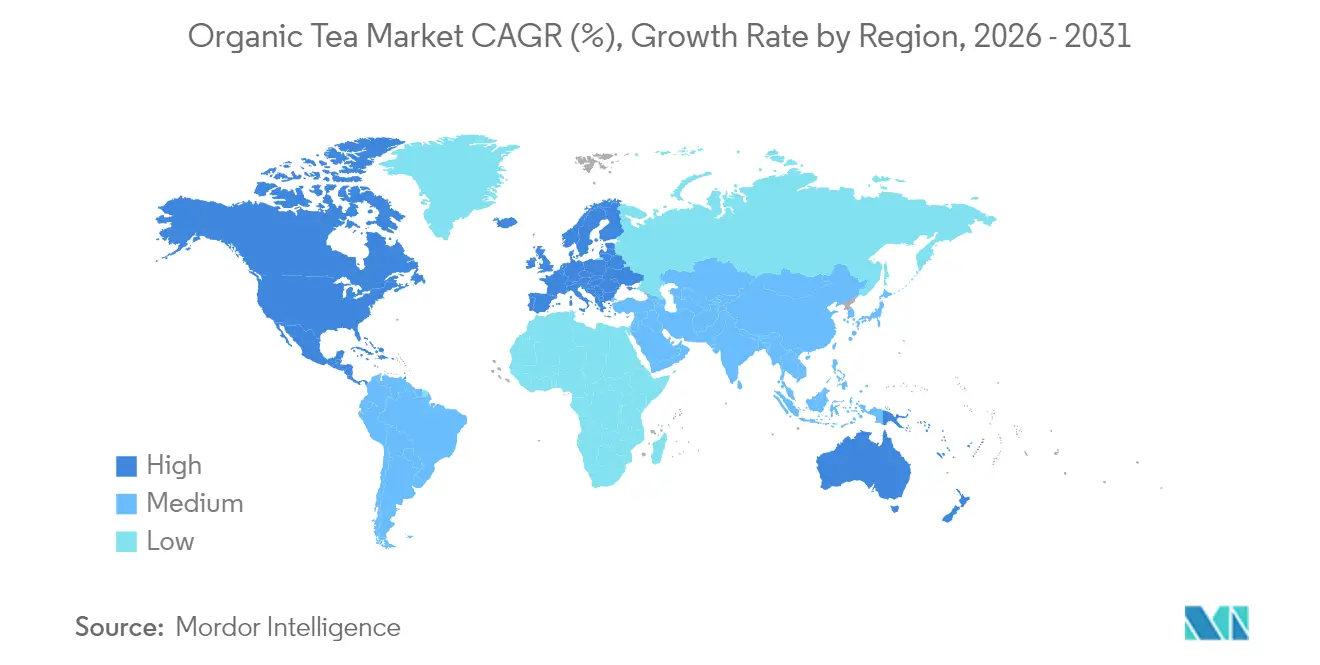
En 2025, Asia-Pacífico mantuvo una participación del 41,68% en el mercado de té orgánico, impulsada por su consolidado papel como centro mundial de producción de té y la creciente demanda interna de tés orgánicos premium. China lidera con sólidas capacidades de producción y una creciente clase media enfocada en la salud y el bienestar. En India, las zonas urbanas están redefiniendo el consumo de té con cafeterías especializadas que impulsan la demanda de opciones orgánicas premium. Japón impulsa la innovación en cultivo y procesamiento, mientras que Australia y Corea del Sur experimentan un crecimiento impulsado por poblaciones urbanas preocupadas por la salud. Sin embargo, la región enfrenta desafíos para estandarizar las certificaciones orgánicas debido a los diferentes marcos regulatorios.
Se proyecta que Europa crezca a una CAGR del 9,80% de 2026 a 2031, respaldada por la creciente conciencia de los consumidores sobre la sostenibilidad y un sólido sistema de certificación orgánica. Las regulaciones estrictas mejoran la confianza en las certificaciones, mientras que un giro hacia productos premium de origen ético impulsa la demanda. En Suiza, los minoristas especializados en té se están alineando con estas tendencias, introduciendo productos innovadores y campañas centradas en la calidad y la autenticidad.
América del Norte, a pesar de una participación de mercado menor, muestra un potencial de crecimiento significativo. El mercado de té orgánico de los Estados Unidos se beneficia de una tendencia de salud y bienestar, con el segmento listo para beber destacándose a medida que la certificación orgánica diferencia los productos premium. América del Sur está emergiendo como un centro de innovación, ejemplificado por Tippytea Blends de Ecuador, que apoya el comercio justo, se abastece de familias locales y beneficia a alrededor de 250 hogares. Sus sabores andinos únicos están ganando reconocimiento mundial. En Oriente Medio y África, mercados como Sudáfrica y los Emiratos Árabes Unidos están experimentando un creciente interés en los tés orgánicos. El posicionamiento premium y los beneficios para la salud atraen a los consumidores urbanos adinerados, mientras que la cultura tradicional del té y la creciente conciencia sobre la sostenibilidad entre los grupos demográficos más jóvenes proporcionan una base sólida para el crecimiento del mercado.
Panorama regulatorio
El té orgánico está determinado por regímenes estrictos de certificación, etiquetado y control de importaciones que afectan al comercio transfronterizo. En la Unión Europea, el Reglamento (UE) 2018/848 constituye el marco central para la producción y el etiquetado orgánico, y su régimen de importación basado en el cumplimiento normativo se aplica plenamente desde enero de 2025. Esto ha reforzado los requisitos relativos a los organismos de certificación, los controles de los operadores y la documentación de importación.
El cumplimiento en materia de importación se está reforzando aún más mediante controles digitales y cambios con plazos definidos en los mecanismos de reconocimiento. El sistema de la UE sigue basándose en los certificados electrónicos TRACES para las importaciones orgánicas, mientras que los reconocimientos de equivalencia existentes a nivel de país están previstos que expiren el 31 de diciembre de 2026, lo que empuja a los exportadores hacia vías basadas en acuerdos comerciales para mantener el acceso al mercado de la UE. En los Estados Unidos, el Programa Nacional Orgánico (NOP) del USDA exige certificados electrónicos de importación NOP en el marco de refuerzo de la aplicación orgánica, y en febrero de 2026 el USDA AMS trasladó el código de indicador arancelario para determinados códigos HTS de importación orgánica en el Entorno Comercial Automatizado (ACE) a un estado de presentación obligatoria (AM8), aumentando el escrutinio sobre las declaraciones de envío y la integridad documental.
Análisis de la cadena de valor
La cadena de valor del té orgánico comienza con el cultivo conforme a la normativa orgánica (fincas de té y pequeños productores), donde se prohíben los fertilizantes sintéticos y los pesticidas químicos. Esto aumenta la dependencia de la gestión integrada del suelo, el reciclaje de nutrientes y el control manual o mecánico de plagas y enfermedades. El cumplimiento en las etapas iniciales se formaliza mediante sistemas de certificación alineados con normas principales como el USDA NOP y el Reglamento (UE) 2018/848, con requisitos de auditoría y documentación que se extienden hasta la cosecha, el procesamiento primario y la manipulación para proteger la integridad orgánica.
Tras la agregación en finca, el té pasa por comerciantes locales, corredores, cooperativas y unidades de procesamiento que emplean controles de segregación y trazabilidad, y luego llega a exportadores, propietarios de marcas y canales posteriores que abarcan el comercio minorista fuera del hogar y el sector de servicios de alimentación dentro del hogar. Entre los facilitadores clave se encuentran los organismos de certificación y el apoyo a la investigación y extensión agrícola. Los cuellos de botella recurrentes incluyen las cargas de certificación y trámites administrativos para los pequeños productores, mayores costos logísticos vinculados al mantenimiento de la segregación orgánica, y una complejidad añadida derivada de la documentación digital de importación para los principales destinos, incluidos los sistemas de certificación electrónica de la UE y los certificados electrónicos de importación NOP de EE. UU. Estas restricciones fomentan los modelos cooperativos y la integración vertical entre marcas para asegurar el suministro certificado y reducir el riesgo de cumplimiento.
Panorama Competitivo
El mercado de té orgánico está fragmentado, fomentando la competencia a medida que los actores establecidos compiten con nuevos participantes innovadores. Las empresas están adoptando cada vez más la integración vertical para asegurar las cadenas de suministro orgánicas y fortalecer su posición en el mercado. Por ejemplo, en enero de 2024, Tata Consumer Products adquirió Organic India para ampliar su cartera de bienestar y mejorar las sinergias de distribución. Esto refleja una tendencia de consolidación más amplia, que ofrece a los actores más grandes ventajas en el cumplimiento de la certificación y el alcance de distribución. Los actores más pequeños, sin embargo, enfrentan desafíos debido a recursos e infraestructura limitados.
La sostenibilidad se ha convertido en un diferenciador crítico en el mercado. Las empresas están yendo más allá de la certificación orgánica para implementar iniciativas como la neutralidad de carbono, el abastecimiento ético y el envasado ecológico. Estos esfuerzos se alinean con la demanda de los consumidores de productos ambientalmente responsables, ayudando a construir lealtad a la marca. Los actores más grandes, con mayores recursos, están mejor posicionados para ejecutar estas estrategias, intensificando la competencia.
Las preferencias de los consumidores y los requisitos regulatorios también están reformando el mercado. La demanda de transparencia en el abastecimiento y la producción está impulsando inversiones en trazabilidad y gestión de la cadena de suministro. Mientras tanto, las regulaciones más estrictas sobre certificación y etiquetado orgánico están empujando a las empresas a garantizar el cumplimiento mientras gestionan los costos. Estos factores, combinados con las tendencias de consolidación y sostenibilidad, están creando un entorno desafiante para los actores más pequeños. El mercado continúa evolucionando, impulsado por la innovación, las adquisiciones y un enfoque en la sostenibilidad.
Líderes de la Industria del Té Orgánico
-
Unilever Plc
-
Hain Celestial Group
-
Tata Consumer Products Ltd.
-
Associated British Foods plc
-
Harney & Sons Fine Teas
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Té Orgánico Empresas cubiertas en este informe
- Tata Consumer Products Ltd.
- Unilever PLC
- Hain Celestial Group
- Bigelow Tea Company
- Associated British Foods plc
- East West Tea Company LLC
- Harney & Sons Fine Teas
- Equal Exchange
- Numi Organic Tea
- Rishi Tea & Botanicals
- The Republic of Tea
- Dilmah Ceylon Tea Company PLC
- Clipper Tea Co.
- Traditional Medicinals
- Halssen & Lyon GmbH
- Madura Tea Estates
- Teapigs Ltd
- R.Twining & Co.
- Pukka Herbs Inc.
- Full Leaf Tea Company
Oportunidades de mercado y perspectivas futuras
La diferenciación basada en la trazabilidad es un claro espacio en blanco, ya que la aplicación normativa y la documentación se adentran cada vez más en flujos de trabajo digitales en las regiones importadoras. Las importaciones orgánicas de la UE requieren un certificado electrónico de inspección (e-COI) a través de TRACES, y los Estados Unidos exigen certificados electrónicos de importación NOP, lo que aumenta el valor de un seguimiento más estricto a nivel de lote desde la adquisición de hoja fresca hasta el procesamiento y la exportación. La actividad de establecimiento de normas respalda este cambio: China implementó la norma GB/T 46114-2025 el 1 de abril de 2026 para definir un marco técnico de gestión de la cadena de suministro del té en las fases de adquisición, procesamiento y distribución. Esto proporciona una plantilla para que las marcas y proveedores refuercen la transparencia de la cadena de suministro y los controles operativos.
La oportunidad también se manifiesta en programas y sistemas de garantía que van más allá de lo orgánico hacia un desempeño de sostenibilidad medible, favoreciendo el posicionamiento premium y la aceptación por parte de los minoristas. Marcos como trustea (alineado con ISEAL) fomentan la adopción estructurada de mejores prácticas agronómicas y la medición del desempeño en las fincas de té, complementando prácticas orgánicas como el manejo integrado de plagas y la disciplina en los insumos. En el aspecto del producto, la actividad continua en formatos listos para beber y envasados, incluidos los tés orgánicos en lata y la ampliación de los surtidos orgánicos de grandes marcas de consumo, apunta a un margen de innovación que combine las declaraciones de orgánico certificado con un posicionamiento funcional, la sostenibilidad del envasado y datos de abastecimiento verificables en los principales canales dentro y fuera del hogar.
Desarrollos recientes de la industria en Mercado de Té Orgánico
- Mayo de 2026: Tata Consumer Products destacó el desempeño de Organic India y la innovación continua en su cartera de bienestar, incluidas nuevas formulaciones dentro de su oferta. La actualización reafirmó las bebidas orgánicas y funcionales como un motor de crecimiento prioritario dentro de una plataforma de distribución a escala tras la adquisición de Organic India.
- Enero de 2026: Unilever Indonesia anunció la desinversión de su negocio de té SariWangi a favor de PT Savoria Kreasi Rasa por aproximadamente 1,5 billones de IDR (alrededor de 89 millones de USD) como parte de la optimización de su cartera. El movimiento reconfiguró el posicionamiento competitivo en Indonesia al transferir un activo de té convencional a un actor local, mientras Unilever reasignaba el enfoque hacia segmentos de bienes de consumo de mayor crecimiento.
- Agosto de 2024: Wild Orchard Tea Company presentó sus bolsitas de Té Verde Diario, Té Negro Diario y Té Negro con Canela, todas certificadas orgánicas, en Wegmans Food Markets en 90 ubicaciones del noreste. El lanzamiento amplió la disponibilidad minorista de té con posicionamiento orgánico regenerativo y señaló una mayor presencia en anaqueles para las ofertas certificadas orgánicas en supermercados convencionales.
Mercado de Té Orgánico Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de té orgánico abarca el valor de ventas minoristas y de servicio de alimentos del té que está certificado como orgánico, en formatos de hoja suelta y en bolsita, y en tipos clave de té que incluyen negro, verde, oolong y mezclas herbales.
Exclusiones del alcance: Los productos que no están certificados como orgánicos, además de las bebidas orgánicas y suplementos no relacionados, no se contabilizan en el dimensionamiento de este mercado.
Descripción General de la Segmentación
- Por Tipo
- Té Negro Orgánico
- Té Verde Orgánico
- Té Oolong Orgánico
- Té Orgánico de Infusión de Hierbas/Frutas
- Otros
- Por Sabor
- Sin Sabor
- Con Sabor
- Por Envase
- Cartones
- Bolsas de Papel
- Latas/Botes
- Sobres
- Otros
- Por Canal de Distribución
- Fuera del Establecimiento
- Supermercados e Hipermercados
- Tiendas de Conveniencia/Comestibles
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- En el Establecimiento
- Fuera del Establecimiento
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza estableciendo una definición coherente de certificación orgánica y cómo aparece en los registros comerciales y agrícolas, de modo que el modelo no mezcle volúmenes orgánicos y convencionales. Utilizamos principalmente fuentes públicas como las referencias del Programa Orgánico Nacional y USDA Organic, las series de té y agricultura de FAOSTAT, y estadísticas aduaneras al estilo del Mapa Comercial del ITC para los códigos SA del té, junto con materiales del Comité Internacional del Té y asociaciones similares.
Para convertir esas señales en insumos utilizables, también revisamos informes anuales, presentaciones para inversores y divulgaciones de sostenibilidad de propietarios de marcas de té y envasadores. Luego realizamos verificaciones cruzadas con cobertura de prensa de renombre y actualizaciones de canales minoristas. Cuando es necesario, se utiliza una suscripción de pago para datos financieros e inteligencia empresarial de empresas, con el fin de alinear los rangos de ingresos y evitar la doble contabilización entre entidades matrices y subsidiarias. También se revisa una base de datos de patentes para identificar cambios en envases y procesamiento que pueden alterar la combinación de productos. Estas fuentes documentales son ilustrativas, y también se consultaron muchas otras fuentes públicas y de suscripción para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para confirmar la distribución entre hoja suelta, bolsitas de té y formatos más nuevos, y para probar los supuestos de precios y prima orgánica por canal. Hablamos con cultivadores y procesadores de té, propietarios de marcas, distribuidores, y compradores minoristas y de servicio de alimentos en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, de modo que los insumos reflejen el comportamiento de abastecimiento, uso de certificaciones y consumo, en lugar de solo afirmaciones publicadas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos: 13% | Asia-Pacífico: 47% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 31% | Europa, Oriente Medio y África: 33% |
| Actores menores: 17% | Gerentes: 56% | Américas: 20% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento central comienza con una construcción descendente que reconstruye la demanda de té orgánico a partir de señales de consumo y flujos comerciales, y luego la convierte a valor utilizando escalas de precios por segmento. En la práctica, mapeamos los volúmenes de té elegibles para certificación orgánica por región, ajustamos por la conversión de té envasado y la combinación de canales, y aplicamos primas orgánicas que fueron validadas mediante entrevistas.
Se realiza un seguimiento de varias variables específicas del mercado para mantener el modelo realista, incluyendo la penetración de la certificación orgánica en los orígenes de cultivo de té, los movimientos de exportación e importación para las categorías clave de té, el cambio en la combinación entre bolsitas de té y hoja suelta, las participaciones de canales en línea frente a fuera de línea, y las primas de precio orgánico observadas por tipo y tamaño de envase. Cuando faltan datos a nivel de país, las brechas se manejan utilizando mercados proxy con patrones de consumo de té similares y luego se verifican con el surtido de minoristas y la dependencia de importaciones.
Para corroborar los totales, también se realizan aproximaciones ascendentes selectivas utilizando precios muestreados de marcas y marcas propias, pesos de envase típicos y una visión razonada del rendimiento de los principales envasadores y mezcladores. Los resultados se reconcilian luego con el conjunto de demanda. Para la previsión, se utiliza el análisis de escenarios en torno a la expansión de la certificación orgánica, la presión de precios y los cambios de canal, y las trayectorias de los escenarios se alinean con las opiniones de expertos recopiladas durante las discusiones primarias.
Validación de Datos y Ciclo de Actualización
Los resultados se verifican cruzadamente con señales independientes, incluyendo tendencias del valor comercial, la dirección del consumo regional de té y los lanzamientos de productos orgánicos que pueden observarse en canales públicos. Si una región muestra un salto anormal, se revisan los supuestos del factor impulsor y se vuelve a contactar a los encuestados para confirmar si el cambio es real o está causado por efectos de precios, temporalidad de divisas o combinación de productos.
Antes de la aprobación final, el modelo y sus supuestos pasan por una revisión analítica de múltiples pasos, de modo que la lógica de cálculo y los factores de conversión permanezcan coherentes entre regiones. El informe se actualiza anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en las normas de certificación o variaciones bruscas en los costos de insumos. Justo antes de la entrega, se realiza un pase final para reflejar los datos públicos más recientes disponibles y las señales de mercado validadas.
Comparación del Dimensionamiento del Mercado de Té Orgánico de Mordor Intelligence con Otras Estimaciones Publicadas
Es normal ver diferentes tamaños de mercado publicados para el té orgánico, porque los equipos no siempre contabilizan los mismos productos, años o puntos de precio, y la definición orgánica puede aplicarse de manera diferente entre mezclas y formatos. Las diferencias también pueden provenir de cómo cada modelo trata los canales, las monedas utilizadas para la conversión y la frecuencia con que se actualizan los supuestos.
La tabla de referencia muestra una dispersión clara, y en el modelo de Mordor Intelligence el valor se contabiliza únicamente para el té orgánico certificado vendido a través de canales minoristas y de servicio de alimentos medidos, con la combinación de tipo y envase utilizada para aplicar primas orgánicas realistas en lugar de un único incremento de precio uniforme.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,58 mil millones de USD (2026) | |
| Estudio de la Industria A | 0,70 mil millones de USD (2024) | Utiliza un año base anterior y un conjunto de ingresos más estrecho que puede subestimar los mercados donde el té orgánico se compra más a través de canales en línea y especializados, y puede clasificar algunas infusiones herbales de manera diferente al té verdadero. |
| Estudio de la Industria B | 1,21 mil millones de USD (2024) | Aplica una interpretación más amplia de los tipos de té orgánico y puede basarse en divisiones secundarias de movimiento más lento para el canal y los precios, lo que puede distorsionar la prima orgánica cuando los tamaños de envase y los formatos cambian rápidamente. |
En conjunto, la tabla sugiere que los límites del alcance y el manejo de la combinación de precios explican la mayor parte de la brecha, más que cualquier supuesto de crecimiento individual. Al vincular el total a señales observables de comercio y consumo y luego verificar las primas y las divisiones de canal con los participantes del mercado, la estimación permanece rastreable a insumos que pueden revisarse y repetirse a lo largo del tiempo.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado global de té orgánico?
El mercado de té orgánico está valorado en 5,48 mil millones de USD en 2026.
¿Qué tasa de crecimiento anual compuesta (CAGR) se prevé para el mercado de té orgánico hasta 2031?
Se proyecta que el mercado se expanda a una CAGR del 9,49% entre 2026 y 2031.
¿Qué región tiene la mayor cuota de ingresos en el mercado de té orgánico?
Asia-Pacífico lidera con una cuota del 41,68% a partir de 2025, respaldada por una profunda experiencia en producción y la creciente demanda de la clase media.
¿Qué categoría de té orgánico está creciendo más rápido?
Se espera que los tés de infusión de hierbas y frutas registren el mayor crecimiento, avanzando a una CAGR del 10,73% de 2026 a 2031.