
Tamaño y Participación del Mercado de Ácidos Orgánicos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
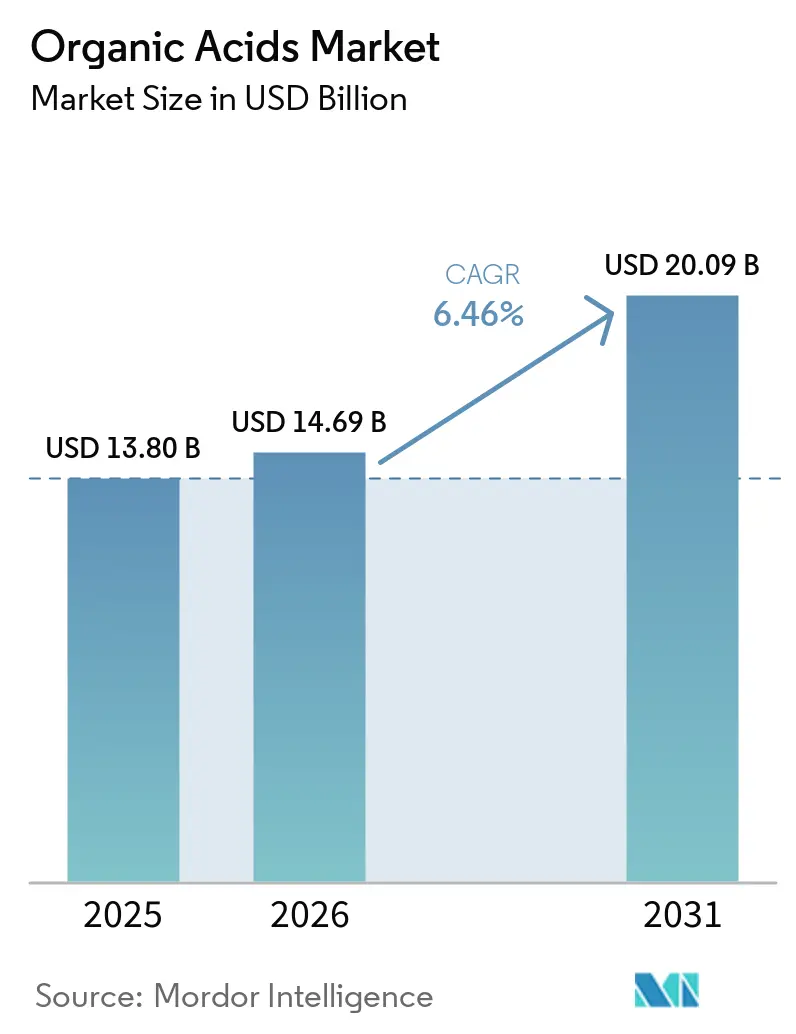
| Tamaño del Mercado (2026) | 14.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 20.09 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.46 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ácidos Orgánicos por Mordor Intelligence
El tamaño del mercado de ácidos orgánicos en 2026 se estima en USD 14,69 mil millones, creciendo desde el valor de 2025 de USD 13,80 mil millones, con proyecciones para 2031 que muestran USD 20,09 mil millones, creciendo a una CAGR del 6,46% durante 2026-2031. Este crecimiento está impulsado en gran medida por una notable transición de los métodos petroquímicos hacia procesos de fermentación de base biológica, junto con una demanda creciente de productos de etiqueta limpia en los sectores de alimentos, polímeros y farmacéuticos. Los ácidos orgánicos, que incluyen el ácido acético, el ácido cítrico, el ácido láctico y otros, desempeñan un papel crucial en diversas aplicaciones como la conservación de alimentos, la mejora del sabor y la regulación del pH. El cambio hacia métodos de producción de base biológica está ganando impulso debido a las preocupaciones medioambientales y la necesidad de alternativas sostenibles. Además, la creciente preferencia de los consumidores por productos naturales y de etiqueta limpia está impulsando a los fabricantes a adoptar ácidos orgánicos en las formulaciones de alimentos y bebidas. En las industrias de polímeros y farmacéutica, los ácidos orgánicos se utilizan cada vez más por sus propiedades funcionales, como actuar como intermediarios en la síntesis química y mejorar el rendimiento de los productos. Esta creciente adopción en diversas cadenas de valor subraya la sólida expansión del mercado durante el período de pronóstico.
Conclusiones Clave del Informe
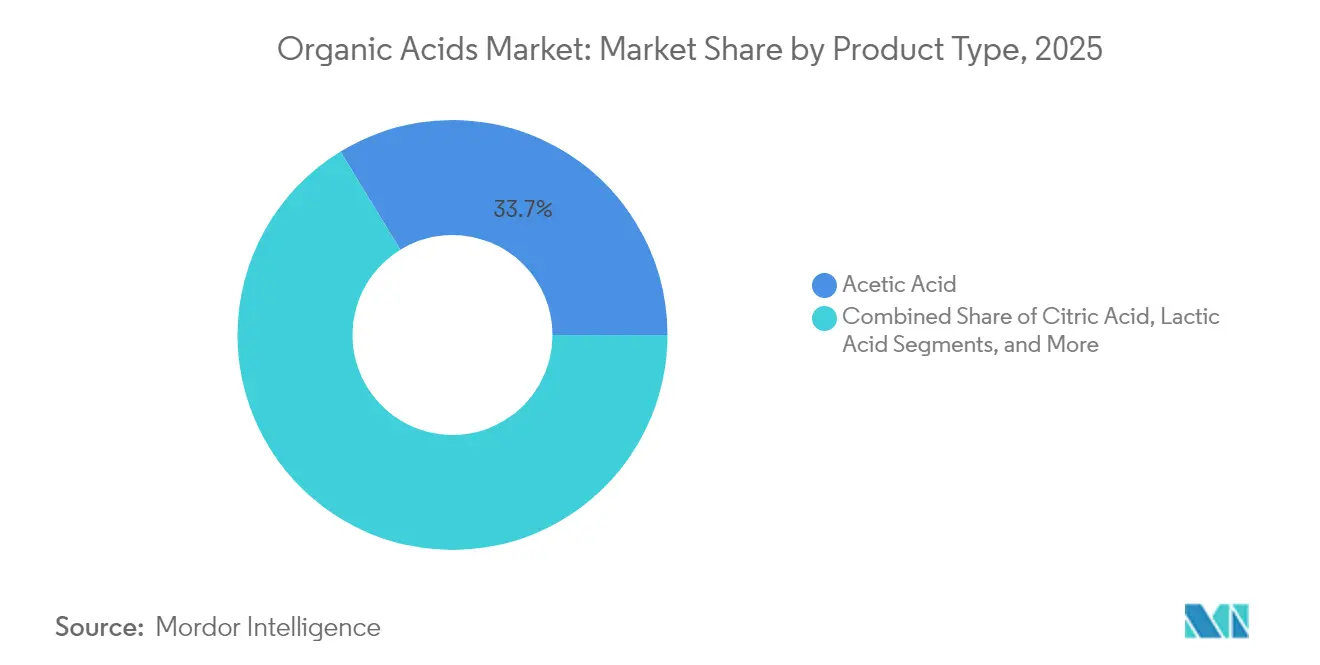
- Por tipo de producto, el ácido acético lideró con el 33,72% de la cuota del mercado de ácidos orgánicos en 2025, mientras que se prevé que el ácido succínico se expanda a una CAGR del 9,56% hasta 2031.
- Por fuente, las rutas petroquímicas mantuvieron una cuota de ingresos del 60,98% en 2025, mientras que se proyecta que los ácidos de base biológica crezcan a una CAGR del 10,93% hasta 2031.
- Por forma, el líquido representó el 58,21% de la cuota de ingresos en 2025, mientras que se proyecta que las formas secas/en polvo crezcan a una CAGR del 6,44% hasta 2031.
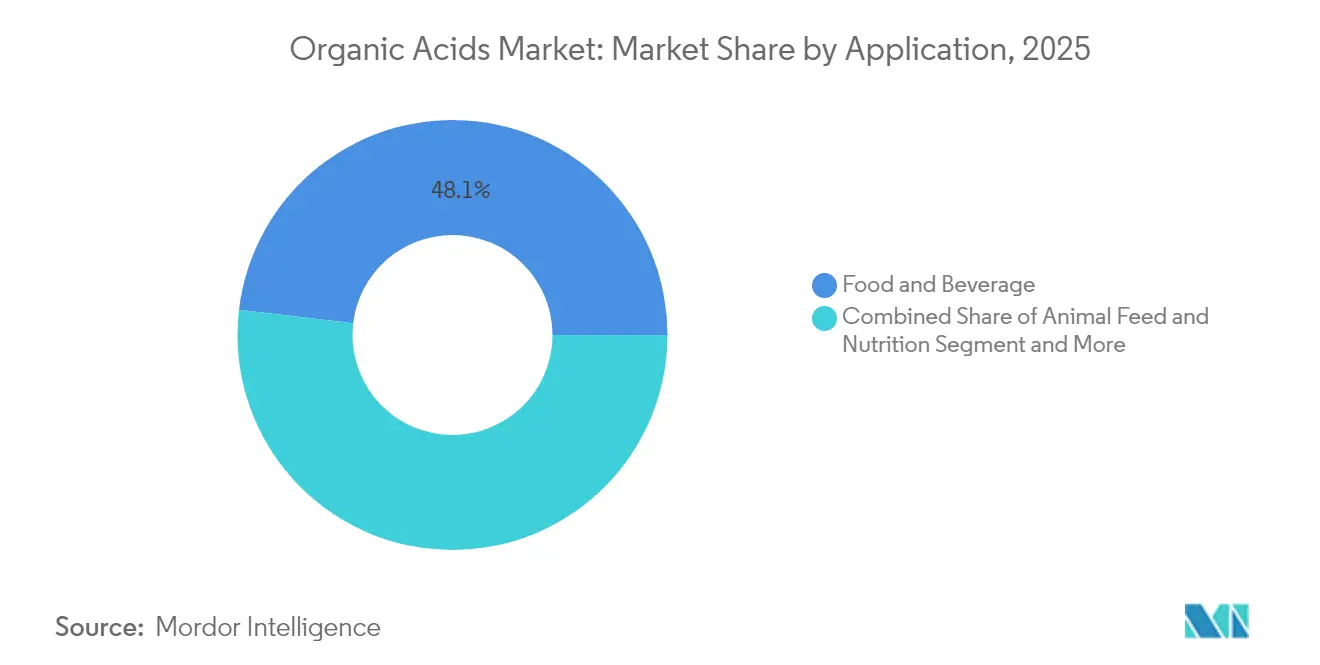
- Por aplicación, los alimentos y bebidas representaron el 48,12% de la cuota del tamaño del mercado de ácidos orgánicos en 2025; los polímeros y bioplásticos avanzan a una CAGR del 11,32% hasta 2031.
- Por geografía, Asia-Pacífico concentró el 30,08% de la cuota de ingresos en 2025 y se prevé que registre una CAGR del 9,29% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Rápida Adopción del Ácido Acético en el Monómero de Acetato de Vinilo para Películas EVA Solares | +1.2% | Global, con concentración en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Demanda de Ácido Láctico de Grado Farmacéutico para Formulaciones de Medicamentos Inyectables | +0.8% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de Conservantes Naturales a Base de Ácido Cítrico en Bebidas de Etiqueta Limpia | +0.9% | Global, liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Crecimiento del Ácido Succínico como Bloque de Construcción para Bio-PBS y Bio-BDO | +1.1% | América del Norte y Europa, con presencia emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción de Ácidos Fórmico y Propiónico de Grado para Alimentación en Dietas Porcinas Libres de Fiebre Porcina Africana | +0.6% | Global, con énfasis en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Uso en Alimentación Animal como Alternativas a los Antibióticos | +0.7% | Global, particularmente en regiones con restricciones de antibióticos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Adopción del Ácido Acético en el Monómero de Acetato de Vinilo para Películas EVA Solares
El rápido crecimiento de la industria fotovoltaica ha incrementado significativamente la demanda de ácido acético en la producción de monómeros de acetato de vinilo (VAM). Las películas encapsulantes de EVA, que son esenciales para mejorar la durabilidad y eficiencia de los paneles solares, impulsan esta demanda. Los productores ahora pueden fabricar VAM de grado comercial a partir de materias primas renovables mediante el craqueo no catalítico del aceite de soja. Este innovador proceso genera ácido acético como un valioso coproducto que cumple con los estrictos requisitos de calidad de la industria solar. Al adoptar esta vía de producción de base biológica, los fabricantes abordan los mandatos de sostenibilidad al tiempo que diversifican las cadenas de suministro para reducir la dependencia del VAM derivado de la petroquímica. Además, la integración del etileno derivado del etanol renovable con el ácido acético de base biológica establece una ruta de producción de VAM completamente sostenible. Este avance permite a los productores de ácidos orgánicos capitalizar las oportunidades de precios premium en el mercado solar en rápida expansión.
Demanda de Ácido Láctico de Grado Farmacéutico para Formulaciones de Medicamentos Inyectables
La demanda de ácido láctico de grado farmacéutico es un impulsor significativo en el mercado de ácidos orgánicos, particularmente debido a su creciente aplicación en formulaciones de medicamentos inyectables. El ácido láctico, conocido por su biocompatibilidad y biodegradabilidad, se utiliza ampliamente en la industria farmacéutica para mejorar los sistemas de administración de fármacos. Según la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA), la adopción del ácido láctico en formulaciones de medicamentos se alinea con estrictos estándares de seguridad y eficacia, convirtiéndolo en una opción preferida para los medicamentos inyectables [1]. Además, la Organización Mundial de la Salud destaca la importancia de tales compuestos biocompatibles para mejorar los resultados de los pacientes, especialmente en medicamentos de cuidados críticos. Asimismo, la creciente prevalencia de enfermedades crónicas como la diabetes y los trastornos cardiovasculares ha generado un aumento en la demanda de medicamentos inyectables, impulsando aún más la necesidad de ácido láctico de grado farmacéutico. Según los Centros para el Control y la Prevención de Enfermedades (CDC), la prevalencia total de diabetes fue del 15,8% en todos los adultos en los Estados Unidos en 2023[2], lo que pone de relieve la creciente necesidad de sistemas eficaces de administración de fármacos. Se espera que este crecimiento impacte directamente en la demanda de ácido láctico en aplicaciones farmacéuticas.
Expansión de Conservantes Naturales a Base de Ácido Cítrico en Bebidas de Etiqueta Limpia
La expansión de los conservantes naturales a base de ácido cítrico está emergiendo como un impulsor significativo en el mercado de ácidos orgánicos. Estos conservantes son cada vez más preferidos en las bebidas de etiqueta limpia debido a su origen natural y sus propiedades multifuncionales, como la mejora del sabor, el mantenimiento del equilibrio del pH y la prolongación de la vida útil. La demanda de productos de etiqueta limpia ha crecido significativamente en los últimos años, impulsada por la preferencia de los consumidores por la transparencia y los ingredientes naturales. La investigación del CBI, el Ministerio de Asuntos Exteriores, destaca esta tendencia, proyectando que los productos de etiqueta limpia pasarán de constituir el 52% de las carteras en 2021 a más del 70% en 2025 y 2026 [3]. Además, la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) destaca que el ácido cítrico es uno de los ácidos orgánicos más utilizados a nivel mundial, con aplicaciones que abarcan alimentos, bebidas y productos farmacéuticos. Esta tendencia se alinea con el creciente énfasis regulatorio en la reducción de aditivos sintéticos en los productos de consumo, lo que impulsa aún más la adopción de soluciones a base de ácido cítrico en la industria de bebidas.
Crecimiento del Ácido Succínico como Bloque de Construcción para Bio-PBS y Bio-BDO
La creciente demanda de ácido succínico como bloque de construcción para polímeros de base biológica, como el Bio-PBS (Polibutileno Succinato) y el Bio-BDO (1,4-Butanodiol), está impulsando el mercado de ácidos orgánicos. El ácido succínico, derivado de materias primas renovables, se utiliza cada vez más en la producción de materiales biodegradables y sostenibles. Esta tendencia se alinea con el cambio global hacia la reducción de la dependencia de los combustibles fósiles y la minimización del impacto ambiental. El uso del ácido succínico en el Bio-PBS mejora la biodegradabilidad y las propiedades mecánicas del polímero, convirtiéndolo en una opción preferida en envases, agricultura y otras aplicaciones. Del mismo modo, su papel en la producción de Bio-BDO, un intermediario clave para diversas aplicaciones industriales, subraya aún más su importancia en el sector de los productos químicos de base biológica. Se espera que la creciente adopción de alternativas de base biológica en todas las industrias impulse la demanda de ácido succínico, contribuyendo significativamente al crecimiento del mercado de ácidos orgánicos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Directivas Estrictas sobre COV que Limitan los Ácidos Acrílico y Adípico de Base Petroquímica | -0.9% | América del Norte y Europa, con regulaciones emergentes en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Exceso de Capacidad y Compresión de Precios en el Ácido Cítrico Chino de Baja Pureza | -0.7% | Global, con impacto primario en Asia-Pacífico | Mediano plazo (2-4 años) |
| Preocupaciones Medioambientales con los Ácidos Sintéticos que Obstaculizan el Crecimiento del Mercado | -0.5% | Global, con aplicación más estricta en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Barreras Tecnológicas e Infraestructurales que Obstaculizan el Crecimiento del Mercado | -0.8% | Global, con desafíos agudos en los mercados en desarrollo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Directivas Estrictas sobre COV que Limitan los Ácidos Acrílico y Adípico de Base Petroquímica
El mercado de ácidos orgánicos experimenta una restricción significativa debido a las estrictas directivas sobre Compuestos Orgánicos Volátiles (COV) impuestas a los ácidos acrílico y adípico de base petroquímica. Estas directivas tienen como objetivo reducir la contaminación ambiental y promover la sostenibilidad limitando el uso de derivados petroquímicos que contribuyen a las emisiones de COV. Se sabe que los COV tienen efectos adversos tanto en la salud humana como en el medio ambiente, incluida la contribución a la formación de ozono troposférico y la degradación de la calidad del aire. Como resultado, los organismos reguladores de diversas regiones, incluidas América del Norte, Europa y Asia-Pacífico, han implementado directrices estrictas para reducir las emisiones de COV, impactando directamente en la producción y el uso de los ácidos acrílico y adípico de base petroquímica. Los fabricantes en el mercado de ácidos orgánicos enfrentan desafíos para cumplir con estas regulaciones, lo que puede llevar a un aumento de los costos de producción debido a la necesidad de tecnologías y procesos avanzados para cumplir con los estándares de conformidad. Además, las restricciones están impulsando a la industria a explorar y adoptar materias primas alternativas, como las materias primas de base biológica, que son más respetuosas con el medio ambiente pero que a menudo conllevan costos más elevados y problemas de escalabilidad.
Preocupaciones Medioambientales con los Ácidos Sintéticos que Obstaculizan el Crecimiento del Mercado
Las preocupaciones medioambientales relacionadas con el uso de ácidos sintéticos están restringiendo significativamente el crecimiento del mercado de ácidos orgánicos. Los procesos de producción y eliminación de los ácidos sintéticos a menudo generan impactos ambientales adversos, como la contaminación del agua y el suelo, las emisiones de gases de efecto invernadero y la degradación ecológica. Estos riesgos medioambientales han llevado a la implementación de regulaciones estrictas por parte de los gobiernos y a un mayor seguimiento por parte de las organizaciones medioambientales, creando cargas de cumplimiento adicionales para los fabricantes. Además, la creciente conciencia de los consumidores sobre la huella ambiental de los ácidos sintéticos ha desplazado la demanda hacia alternativas más sostenibles y ecológicas, como los ácidos orgánicos. Este cambio ha intensificado la presión sobre los fabricantes para que innoven y adopten métodos de producción más ecológicos, que a menudo requieren inversiones sustanciales y plazos más largos. En consecuencia, estos factores obstaculizan colectivamente la trayectoria de crecimiento del mercado de ácidos orgánicos, planteando desafíos significativos para las partes interesadas en toda la cadena de valor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Ácido Acético Domina Mientras el Succínico SurgeEn 2025, el ácido acético ostenta una cuota de mercado dominante del 33,72% en el mercado de ácidos orgánicos, manteniendo su posición de liderazgo. Esta dominancia se atribuye a sus extensas aplicaciones en diversas industrias, incluidas la textil, la de alimentos y bebidas, y la farmacéutica. El ácido acético desempeña un papel fundamental en la producción de monómero de acetato de vinilo (VAM), que es un precursor clave para la fabricación de adhesivos, pinturas y recubrimientos. Además, su uso en la producción de anhídrido acético, ácido tereftálico y ésteres de acetato incrementa aún más su demanda. La versatilidad del compuesto y su amplia demanda en las industrias de usuarios finales continúan impulsando su crecimiento y consolidando su posición como líder del mercado. Se espera que el creciente enfoque en las aplicaciones industriales y la creciente demanda de VAM en las economías emergentes impulsen aún más el crecimiento del ácido acético en los próximos años.
El ácido succínico, por su parte, está emergiendo como el segmento de mayor crecimiento en el mercado de ácidos orgánicos. Se proyecta que registre una sólida CAGR del 9,56% durante el período de pronóstico de 2026 a 2031. Este crecimiento está impulsado principalmente por su creciente adopción como bloque de construcción para polímeros biodegradables, que están ganando terreno debido a las crecientes preocupaciones medioambientales y el apoyo regulatorio a los materiales sostenibles. El ácido succínico también se utiliza en la producción de resinas, recubrimientos y productos de cuidado personal, lo que contribuye aún más a su creciente presencia en el mercado. Además, los avances en las tecnologías de producción de base biológica han convertido al ácido succínico en una alternativa rentable y renovable a los productos químicos de base petrolífera.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Fuente:
El Segmento de Base Biológica Supera los Orígenes PetroquímicosEn 2025, las fuentes petroquímicas dominaron el mercado de ácidos orgánicos, manteniendo una participación significativa del 60,98%. Estas fuentes continúan desempeñando un papel crucial para satisfacer la alta demanda de ácidos orgánicos en diversas industrias, incluidas alimentos y bebidas, farmacéuticos y productos químicos. La infraestructura establecida para la producción petroquímica y los costos de producción relativamente más bajos contribuyen a su sólida posición en el mercado. Sin embargo, las preocupaciones sobre la sostenibilidad medioambiental y la fluctuación de los precios del petróleo crudo pueden plantear desafíos para el crecimiento de los ácidos orgánicos de base petroquímica en los próximos años.
Por otro lado, se espera que las fuentes de base biológica de ácidos orgánicos crezcan a una impresionante CAGR del 10,93% durante el período de pronóstico. Este crecimiento está impulsado por la creciente preferencia de los consumidores por productos sostenibles y ecológicos, junto con estrictas regulaciones medioambientales que fomentan la adopción de recursos renovables. Los ácidos orgánicos de base biológica se derivan de materias primas renovables como el maíz, la caña de azúcar y otra biomasa, lo que los convierte en una alternativa más sostenible a las fuentes petroquímicas. Los avances en biotecnología y procesos de fermentación están mejorando aún más la eficiencia y escalabilidad de la producción de ácidos orgánicos de base biológica, posicionando a este segmento como un motor clave de crecimiento en el mercado.
Por Aplicación:
Los Alimentos y Bebidas Lideran Mientras los Polímeros y Bioplásticos SurgenEn 2025, el sector de alimentos y bebidas domina el mercado de ácidos orgánicos, representando una participación significativa del 48,12%. Los ácidos orgánicos se utilizan ampliamente en este sector debido a sus propiedades multifuncionales, incluida la conservación, la mejora del sabor y la regulación del pH. Estos ácidos ayudan a prolongar la vida útil de los productos, mantener su calidad y mejorar el sabor, lo que los hace indispensables en alimentos procesados, bebidas y comidas listas para consumir. La creciente preferencia de los consumidores por alimentos y bebidas de conveniencia, junto con el creciente enfoque en la seguridad y calidad alimentaria, continúa impulsando la demanda de ácidos orgánicos en este sector. Además, la tendencia creciente de los productos de etiqueta limpia y los ingredientes naturales ha impulsado aún más la adopción de ácidos orgánicos, ya que se alinean con la demanda de los consumidores de opciones alimentarias más saludables y transparentes.
Por otro lado, el sector de polímeros y bioplásticos está emergiendo como un segmento de alto crecimiento en el mercado de ácidos orgánicos. Se proyecta que este sector registre una impresionante CAGR del 11,32% de 2026 a 2031, impulsado por la creciente demanda de soluciones de envasado biodegradables y sostenibles. Los ácidos orgánicos sirven como materias primas clave en la producción de bioplásticos, ofreciendo una alternativa ecológica a los plásticos convencionales. El creciente énfasis en la reducción de los residuos plásticos, respaldado por estrictas regulaciones medioambientales y la creciente conciencia de los consumidores, se espera que impulse la adopción de ácidos orgánicos en este sector durante el período de pronóstico. Además, los avances en las tecnologías de bioplásticos y las crecientes inversiones en investigación y desarrollo están mejorando la eficiencia y escalabilidad de la producción de bioplásticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Forma:
El Líquido Domina Mientras los Formatos Secos Ganan TerrenoEn 2025, los ácidos orgánicos líquidos dominan el mercado de ácidos orgánicos con una participación de mercado del 58,21%. Su amplia adopción se atribuye a su facilidad de manejo, que simplifica los procesos industriales, y a sus menores costos de producción en comparación con otros formatos. Estas ventajas hacen que los ácidos orgánicos líquidos sean la opción preferida en diversas industrias, incluidas alimentos y bebidas, farmacéuticos y productos químicos. Se espera que la demanda constante de ácidos orgánicos líquidos mantenga su significativa participación de mercado durante el período de pronóstico, impulsada por su versatilidad y rentabilidad en aplicaciones a gran escala. Además, los avances en las tecnologías de producción probablemente mejorarán la eficiencia y calidad de los ácidos orgánicos líquidos, consolidando aún más su posición en el mercado.
Por otro lado, se proyecta que los ácidos orgánicos secos o en polvo experimenten un crecimiento sustancial de 2026 a 2031, con una sólida CAGR del 6,44%. Este crecimiento está impulsado por su mayor vida útil, facilidad de transporte y adecuación para aplicaciones que requieren dosificación precisa, como la alimentación animal y la conservación de alimentos. La capacidad del formato en polvo para mantener la estabilidad bajo condiciones ambientales variables lo convierte en una opción atractiva para los fabricantes. Además, el creciente enfoque en soluciones sostenibles y ecológicas ha despertado interés en las aplicaciones de bioplásticos, donde los ácidos orgánicos desempeñan un papel crucial como materias primas. Se espera que la creciente demanda de formatos en polvo y aplicaciones de bioplásticos impulse la innovación y amplíe el alcance del mercado durante el período de pronóstico.
Análisis Geográfico
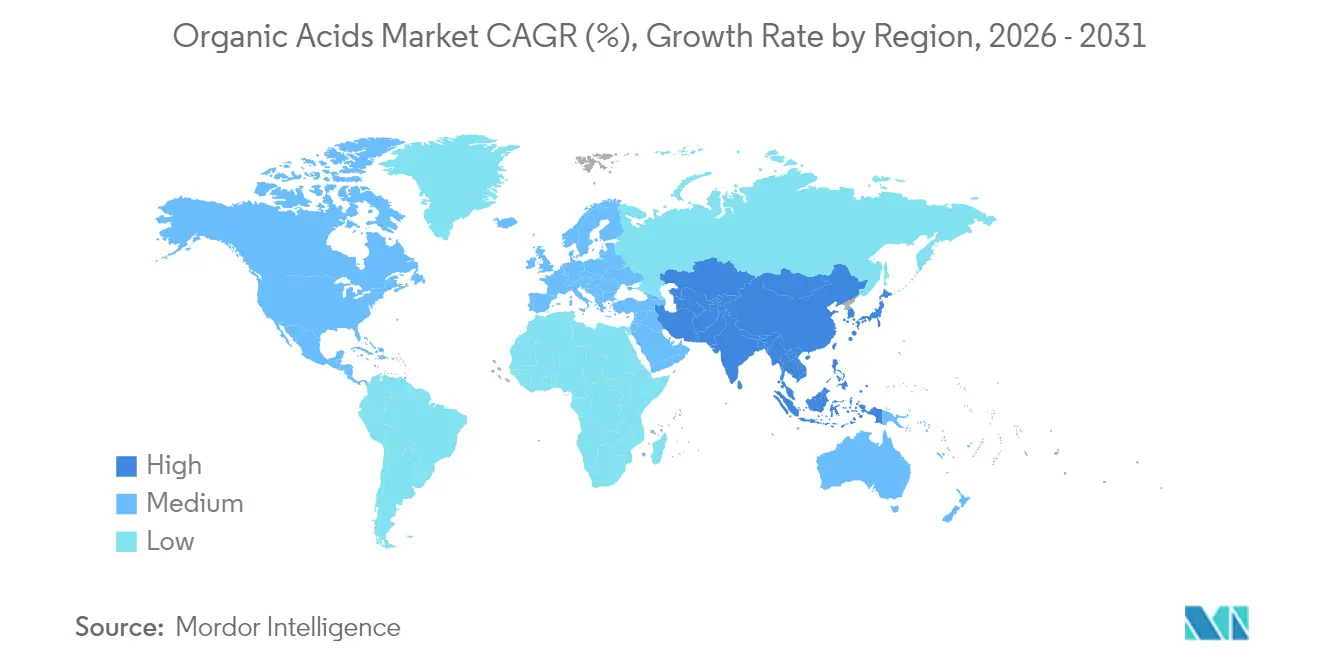
Mercado de Ácidos Orgánicos en Asia-Pacífico
En 2025, Asia-Pacífico dominó el mercado mundial de ácidos orgánicos, con la mayor participación regional del 30,08% y registrando el crecimiento más rápido con una CAGR proyectada del 9,29% hasta 2031. Este doble liderazgo se debe al sólido ecosistema manufacturero de la región y a los crecientes patrones de consumo de su expansiva clase media. La demanda de ácidos orgánicos es particularmente fuerte en aplicaciones alimentarias, farmacéuticas e industriales, impulsada por la creciente urbanización y los cambios en las preferencias de los consumidores. China, como productor clave en la región, enfrenta desafíos como el exceso de capacidad y las disputas comerciales en curso, lo que podría afectar su dinámica de mercado. Sin embargo, India y los países del Sudeste Asiático están emergiendo como importantes contribuyentes al crecimiento, respaldados por el rápido desarrollo económico, políticas gubernamentales favorables y la alineación con los estándares globales de sostenibilidad.
Mercado de Ácidos Orgánicos en América del Norte
América del Norte continúa manteniendo una sólida posición en el mercado de ácidos orgánicos, respaldada por sus avances tecnológicos en la producción de base biológica y un marco regulatorio que prioriza la sostenibilidad y los estándares de alta calidad. La región ha sido testigo de inversiones sustanciales en capacidad de fermentación, abordando las brechas de infraestructura previas y permitiendo procesos de producción más eficientes. La demanda de ácidos orgánicos en América del Norte se ve reforzada por la creciente adopción de alternativas de base biológica en diversas industrias, incluidas la alimentación y las bebidas, los productos farmacéuticos y la agricultura. El enfoque de la región en la innovación y la sostenibilidad la ha posicionado como líder en el desarrollo de soluciones avanzadas de ácidos orgánicos, atendiendo tanto a los mercados nacionales como internacionales. Estos factores garantizan la continua prominencia de América del Norte en el panorama del mercado mundial.
Mercado de Ácidos Orgánicos en EMEA y América del Sur
Europa, con su mercado maduro de ácidos orgánicos, hace hincapié en las aplicaciones premium y el estricto cumplimiento normativo. Los rigurosos estándares medioambientales de la región crean oportunidades para los productores de base biológica, a medida que las industrias se orientan cada vez más hacia soluciones sostenibles y respetuosas con el medio ambiente. La demanda de ácidos orgánicos en Europa está impulsada por sus aplicaciones en la conservación de alimentos, los productos farmacéuticos y los procesos industriales, donde la calidad y la sostenibilidad son primordiales. Por su parte, América del Sur y Oriente Medio y África representan oportunidades emergentes en el mercado mundial de ácidos orgánicos. Estas regiones se benefician del desarrollo económico y de la abundancia de recursos agrícolas, que proporcionan una base sólida para la producción y el consumo de ácidos orgánicos.

Panorama regulatorio
A nivel mundial, los ácidos orgánicos utilizados en formulaciones de alimentos y bebidas se gestionan mediante marcos de aditivos que cubren sustancias permitidas, condiciones de uso por categoría alimentaria, y expectativas de pureza y etiquetado. En la Unión Europea, los permisos de aditivos alimentarios se establecen bajo el Reglamento (CE) N.º 1333/2008, con evaluación de seguridad y reevaluación continua a cargo de la Autoridad Europea de Seguridad Alimentaria (EFSA) y el programa de reevaluación del Reglamento (UE) N.º 257/2010. La arquitectura de la lista de la Unión se complementa con el Reglamento (UE) N.º 1130/2011 de la Comisión para aditivos utilizados en otros aditivos, enzimas y aromas.
En Estados Unidos, la Administración de Alimentos y Medicamentos (FDA) regula muchos ácidos orgánicos como sustancias alimentarias directas reconocidas como GRAS o como aditivos alimentarios, con un uso restringido por las Buenas Prácticas de Manufactura Vigentes (CGMP) bajo las partes pertinentes del Título 21 (por ejemplo, las monografías de ácido acético y ácido málico en 21 CFR Parte 184). En China, el GB 2760-2024 es una norma nacional obligatoria para el uso de aditivos alimentarios, vigente desde el 8 de febrero de 2025, y funciona como una lista positiva que especifica el alcance permitido de uso y los niveles máximos en categorías jerárquicas de alimentos. Esto aumenta la necesidad de monitorear las actualizaciones de la Comisión Nacional de Salud y las condiciones específicas por categoría para acidulantes y conservantes.
Panorama Competitivo
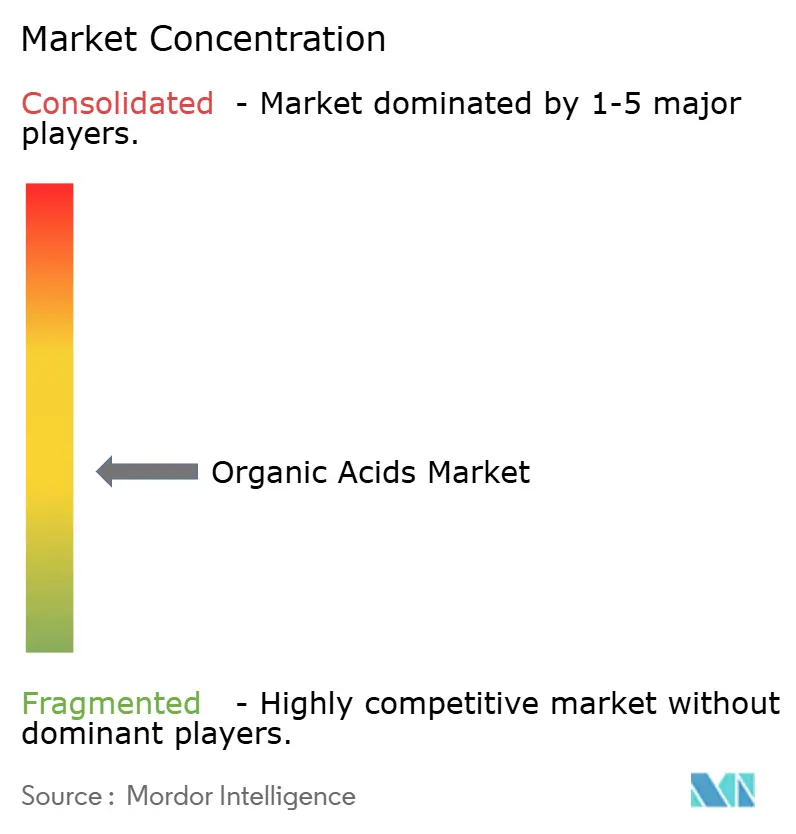
El mercado de ácidos orgánicos, a escala global, demuestra una fragmentación moderada. Este nivel de fragmentación crea oportunidades significativas para la consolidación de la participación de mercado, particularmente a través de adquisiciones estratégicas y expansiones de capacidad. Las empresas están aprovechando las capacidades tecnológicas avanzadas y ampliando su presencia geográfica para fortalecer sus posiciones competitivas. Los actores establecidos, como BASF, se centran en tecnologías de producción sostenibles para alinearse con las preferencias cambiantes de los consumidores y los requisitos regulatorios, manteniendo así su liderazgo en el mercado. La naturaleza competitiva del mercado se ve impulsada aún más por la creciente demanda de ácidos orgánicos en industrias como alimentos y bebidas, farmacéuticos y agricultura, lo que impulsa a las empresas a innovar y diferenciar sus ofertas.
Los líderes de la industria están adoptando estrategias diferenciadas para mantenerse a la vanguardia en este panorama competitivo. BASF, por ejemplo, está invirtiendo fuertemente en métodos de producción innovadores y sostenibles para reducir el impacto ambiental al tiempo que satisface la creciente demanda de ácidos orgánicos en diversas aplicaciones. Estas estrategias no solo mejoran la eficiencia operativa, sino que también atienden al creciente énfasis en la sostenibilidad dentro del mercado. Además, los actores establecidos se centran en ampliar sus capacidades de producción y entrar en nuevos mercados para capitalizar la creciente demanda en las economías emergentes. Tales iniciativas de los actores clave están estableciendo puntos de referencia para la industria, obligando a los competidores a innovar y adaptarse para seguir siendo relevantes.
Mientras tanto, los nuevos disruptores están desafiando el dominio de los actores establecidos aprovechando nuevas tecnologías de producción y formando asociaciones estratégicas. Solugen, un ejemplo notable, ha colaborado con ADM para producir ácidos orgánicos de base biológica utilizando procesos de fermentación propietarios. Estos procesos están diseñados para eliminar las emisiones tradicionales de CO2, ofreciendo una alternativa más respetuosa con el medio ambiente. Tales avances por parte de los nuevos participantes están intensificando la competencia y llevando al mercado hacia soluciones más sostenibles e innovadoras, remodelando la dinámica competitiva del mercado global de ácidos orgánicos. Además, estos disruptores se centran en aplicaciones de nicho y soluciones personalizadas para atender las necesidades específicas de los clientes, diversificando aún más el panorama competitivo.
Líderes de la Industria de Ácidos Orgánicos
-
BASF SE
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Nippon Shokubai Co., Ltd.
-
DSM-Firmenich AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ácidos Orgánicos
- BASF SE
- Cargill, Incorporated
- Archer Daniels Midland Company
- Royal DSM (Reverdia)
- Nippon Shokubai Co., Ltd.
- DSM-Firmenich AG
- Roquette Frères
- Celanese Corporation
- Corbion N.V.
- Thermo Fisher Scientific
- Bartek Ingredients Inc.
- Fuso Chemical Co., Ltd.
- Inner Mongolia
- Mitsubishi Chemical Group
- Fengchen Group Co.,Ltd
- RZBC GROUP CO., LTD
- TINNAKORN CHEMICAL & SUPPLY
- Shandong Feiyang Chemical
- Jinan Finer Chemical Co., Ltd
- Anhui BBCA Biochemical

Oportunidades de mercado y perspectivas futuras
La transición hacia la fermentación de base biológica y el suministro bajo en carbono está generando espacio para ácidos orgánicos de grado alimentario y especialidades utilizados en bebidas de etiqueta limpia, confitería y sistemas de ingredientes más amplios. Las ampliaciones de capacidad y las inversiones en instalaciones vinculadas a ácidos derivados de fermentación ofrecen vías prácticas para que los proveedores aseguren el suministro regional y se diferencien por atributos de proceso y de carbono, como se refleja en el inicio de obras de Solugen y ADM en una instalación de biomanufactura en Marshall, Minnesota, para ácidos orgánicos de base biológica (incluidos los ácidos glucónico y glucárico), y en la incorporación por parte de Corbion de una línea de ácido en polvo en Montmelo, España, para ampliar la oferta en formato en polvo para aplicaciones de confitería.
La oportunidad también se encuentra en la expansión y consolidación de portafolios en torno a plataformas de ácidos de grado alimentario, particularmente para el ácido málico, fumárico y acidulantes e intermedios relacionados en usos alimentarios, de alimentación animal e industriales. La firma por parte de ICL Group de un acuerdo de fase uno para adquirir Bartek Ingredients (un productor de ácidos málico y fumárico de grado alimentario) por 90 millones de USD, junto con la nueva instalación de Bartek en Windsor, Ontario, cuya finalización está prevista para 2026, apunta a una inversión continua en capacidades de producción de grado alimentario. Además, la capacidad a gran escala de ácido acético y ácido cítrico en Asia, incluidas las nuevas puestas en marcha petroquímicas de ácido acético en China y la escala de fermentación consolidada para el ácido cítrico, aumenta la necesidad de que los productores fuera de China compitan con grados de mayor pureza, soporte de aplicación y confiabilidad regional, en lugar de basarse únicamente en el costo.
Recent Industry Developments in Mercado de Ácidos Orgánicos
- Enero de 2026: ICL Group firmó un acuerdo de fase uno para adquirir Bartek Ingredients, un productor de ácidos málico y fumárico de grado alimentario, por 90 millones de USD. La transacción añade una plataforma dedicada de acidulantes alimentarios y se vincula con la nueva instalación de Bartek en Windsor, Ontario, cuya finalización está prevista para 2026, mejorando las opciones de suministro norteamericano para formulaciones a base de ácidos.
- Julio de 2025: BASF alcanzó la finalización mecánica del complejo de acrílicos en su sitio Verbund de Zhanjiang, China, que incluye plantas de ácido acrílico glacial y acrilato de butilo. Este hito amplía la capacidad integrada de ácidos y derivados en Asia-Pacífico, respaldando intermedios posteriores en cadenas de valor de ácidos orgánicos más amplias.
- Octubre de 2024: BASF PETRONAS Chemicals inauguró una nueva línea de producción de ácido 2-etilhexanoico en Kuantan, Malasia, duplicando la capacidad anual a 60.000 toneladas métricas. La expansión aumenta la disponibilidad regional de ácidos carboxílicos especializados y respalda a los clientes que buscan cadenas de suministro más cortas en el sudeste asiático.


Mercado de Ácidos Orgánicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de ácidos orgánicos se define como la venta comercial de productos de ácidos orgánicos utilizados para proporcionar acidez, conservación, quelación y funcionalidad química intermedia en las industrias de uso final, reportado en términos de valor (USD) a nivel de productor y de mercado comercial.
Exclusiones del alcance: Se excluyen los ácidos minerales inorgánicos, los flujos cautivos en planta que no entran en el comercio comercial, y los sustitutos no ácidos utilizados únicamente como saborizantes, tampones o nutrientes.
Descripción General de la Segmentación
- Por Tipo
- Ácido Acético
- Ácido Cítrico
- Ácido Láctico
- Ácido Succínico
- Ácido Málico
- Ácido Propiónico
- Ácido Fórmico
- Ácidos Fumárico y Maleico
- Otros (Benzoico, Glucónico, Adípico, etc.)
- Por Fuente
- Base Biológica
- Petroquímica
- Corrientes Híbridas/Coproductos
- Por Aplicación
- Alimentos y Bebidas
- Alimentación y Nutrición Animal
- Farmacéuticos y Atención Sanitaria
- Cuidado Personal y Cosméticos
- Productos Químicos Industriales e Intermediarios (VAM, PTA, Acrilatos, etc.)
- Polímeros y Bioplásticos (PLA, PBS, PHA)
- Otros (Textiles, Lubricantes, Electrónica)
- Por Forma
- Líquido
- Seco/Cristal/Polvo
- Análisis Geográfico
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Resto de Asia-Pacífico
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para mapear la cadena de suministro y establecer puntos de partida sólidos para los volúmenes, la dirección de precios y la combinación de aplicaciones antes de construir el modelo. Revisamos fuentes públicas como los flujos comerciales de UN Comtrade, el USGS y otros portales de estadísticas nacionales donde fue pertinente, y FAOSTAT para indicadores de alimentación animal y ganadería. Para el uso en alimentos, también monitoreamos las actualizaciones de regulaciones de la FDA y la EFSA, y consultamos revistas científicas revisadas por pares para obtener rendimientos de fermentación y parámetros de referencia de purificación posterior.
Analizamos informes anuales de empresas, presentaciones para inversores, anuncios de plantas y prensa de reputación para comprender los cambios de capacidad, los cambios de grado y la demanda regional. Cuando fue necesario, se utilizaron suscripciones de pago para obtener información financiera e inteligencia empresarial, una base de datos de patentes para identificar cambios en procesos y rutas, y una base de datos de envíos de importación y exportación a nivel de embarque para verificar el movimiento de volúmenes vinculados al comercio. Estos ejemplos no son exhaustivos, y se consultaron muchas otras fuentes públicas durante la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas con expertos y encuestas estructuradas con productores, distribuidores y compradores intermedios en los sectores de alimentos y bebidas, nutrición animal, intermedios industriales y usos relacionados con la industria farmacéutica. Los aportes de los encuestados se utilizaron para confirmar las divisiones típicas de grado, el comportamiento regional de precios, las variaciones de utilización y el calendario de las adiciones de capacidad, y luego para someter a prueba de presión los supuestos que no estaban claros en los documentos públicos de APAC, EMEA y las Américas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 16% | APAC: 44% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 37% | EMEA: 33% |
| Actores menores: 18% | Gerentes: 47% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
La lógica de dimensionamiento parte de una reconstrucción descendente en la que se utilizan indicadores de producción y comercio para construir un panorama realista de oferta y consumo regional, y luego se derivan valores mediante ajustes de precio y nivel de grado. Los resultados se corroboran con aproximaciones ascendentes selectivas, como divisiones de ingresos de proveedores muestreados, verificaciones de canales y una verificación cruzada de precio de venta promedio por volumen para los principales tipos de ácidos, que utilizamos para ajustar los valores atípicos.
Los insumos clave incluyen adiciones y cierres de capacidad de producción de ácidos orgánicos, rangos de utilización y tasas de operación, movimientos de importación y exportación de los principales ácidos, y la combinación de rutas de fermentación frente a petroquímica. También rastreamos señales de demanda de aplicaciones como la producción de alimentos procesados, la producción de alimentación animal y la demanda de intermedios industriales. Cuando la retroalimentación primaria mostró una amplia dispersión en los precios realizados, el modelo utilizó un enfoque de precio combinado por región y grado (técnico frente a alimentario o farmacéutico), con la moneda convertida utilizando la tasa promedio del año que se está dimensionando.
Para el pronóstico, se aplicó un análisis de escenarios en torno a las rampas de capacidad, los cambios de ruta y el crecimiento del uso final, con escenarios anclados al consenso de expertos sobre la rapidez con que las nuevas plantas alcanzan una utilización estable. Cuando las aproximaciones ascendentes presentaban brechas, las piezas faltantes se manejaron mediante comparación con pares dentro de la misma familia de ácidos y aplicando rangos de utilización conservadores antes de finalizar los totales.
Validación de Datos y Ciclo de Actualización
Los resultados se validan mediante triangulación de señales independientes, incluidos los balances comerciales, la capacidad anunciada y los indicadores de demanda del lado de las aplicaciones, de modo que ninguna fuente de datos débil por sí sola determine el número final. Si aparecen grandes variaciones por región o tipo, se vuelven a verificar los supuestos y luego se activan llamadas de seguimiento para confirmar si el problema es un efecto de temporalidad, una variación de precios o una discrepancia de alcance.
Antes de la aprobación final, el modelo pasa por una revisión analítica de múltiples pasos con verificaciones de varianza frente a patrones de crecimiento histórico y cronogramas de eventos conocidos. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales como grandes interrupciones de plantas, expansiones importantes o cambios regulatorios. Justo antes de la entrega, se realiza un pase final para que los clientes reciban la visión más actualizada disponible.
Tamaño del Mercado de Ácidos Orgánicos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los ácidos orgánicos a menudo parecen muy dispares porque los estudios pueden contabilizar diferentes familias de ácidos, diferentes grados de pureza y diferentes puntos en la cadena de valor, y luego aplicar sus propios pasos de temporalidad de precios y divisas. El año base también afecta la comparabilidad, ya que los precios pueden fluctuar con los costos de materias primas y energía, lo que mueve rápidamente un número de mercado basado en valor.
Los principales factores de brecha que identificamos en este mercado son si un estudio incluye acidulantes adyacentes que no se rastrean típicamente como ácidos orgánicos, si se contabiliza la producción cautiva que nunca entra en el comercio comercial, y cómo se construyen los precios combinados entre los grados técnico, alimentario y farmacéutico. Algunas estimaciones también utilizan supuestos de rampa de utilización más agresivos para la nueva capacidad de fermentación, o aplican precios promedio globales únicos que suavizan los diferenciales regionales. Una exclusión clara de los volúmenes no comerciales, junto con un tratamiento consistente del tipo de cambio promedio anual y los precios, explica gran parte de la dispersión, y esas decisiones se aplican aquí cerca del final de la cadena de modelado por parte de Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 13,80 mil millones de USD (2025) | |
| Editor de la Industria A | 22,12 mil millones de USD (2025) | Esta estimación parece utilizar un alcance más amplio que puede incluir grados especiales de mayor valor y un conjunto más amplio de usos industriales, lo que puede elevar el precio promedio realizado y ampliar el conjunto de demanda contabilizado. |
| Editor del Mercado B | 13,20 mil millones de USD (2025) | Esta estimación se presenta como una estimación y puede aplicar supuestos de utilización y precios más conservadores en los primeros años, lo que puede comprimir el total de valor incluso si los volúmenes subyacentes son similares. |
La comparación muestra que el alcance y la construcción de precios impulsan la mayor parte de la dispersión, en lugar de un número único correcto o incorrecto. Al vincular la acumulación de valor a las señales de comercio y capacidad, y luego verificar los precios y las divisiones de grado con los insumos primarios, mantenemos el resultado rastreable a variables prácticas que pueden revisarse cuando las condiciones del mercado cambien.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del Mercado de Ácidos Orgánicos?
El mercado de Ácidos Orgánicos está valorado en USD 14,69 mil millones en 2026 y se prevé que alcance USD 20,09 mil millones en 2031.
¿Qué región tiene la mayor participación en el mercado de Ácidos Orgánicos?
Asia-Pacífico lidera con una participación del 30,08% en 2025, impulsada por las desarrolladas instalaciones manufactureras de la región.
¿Qué segmento de producto se está expandiendo más rápidamente?
Se proyecta que el ácido succínico crezca a una CAGR del 9,56% durante 2026-2031.
¿Qué segmento de aplicación tiene la mayor participación en el Mercado de Ácidos Orgánicos?
Alimentos y Bebidas mantuvo una participación mayoritaria del 48,12% en 2025.


 Sus datos están seguros y nunca se venden ni se comparten.
