
Tamaño y Participación del Mercado de Lotería en Línea
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 13.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 19.65 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.25 % |
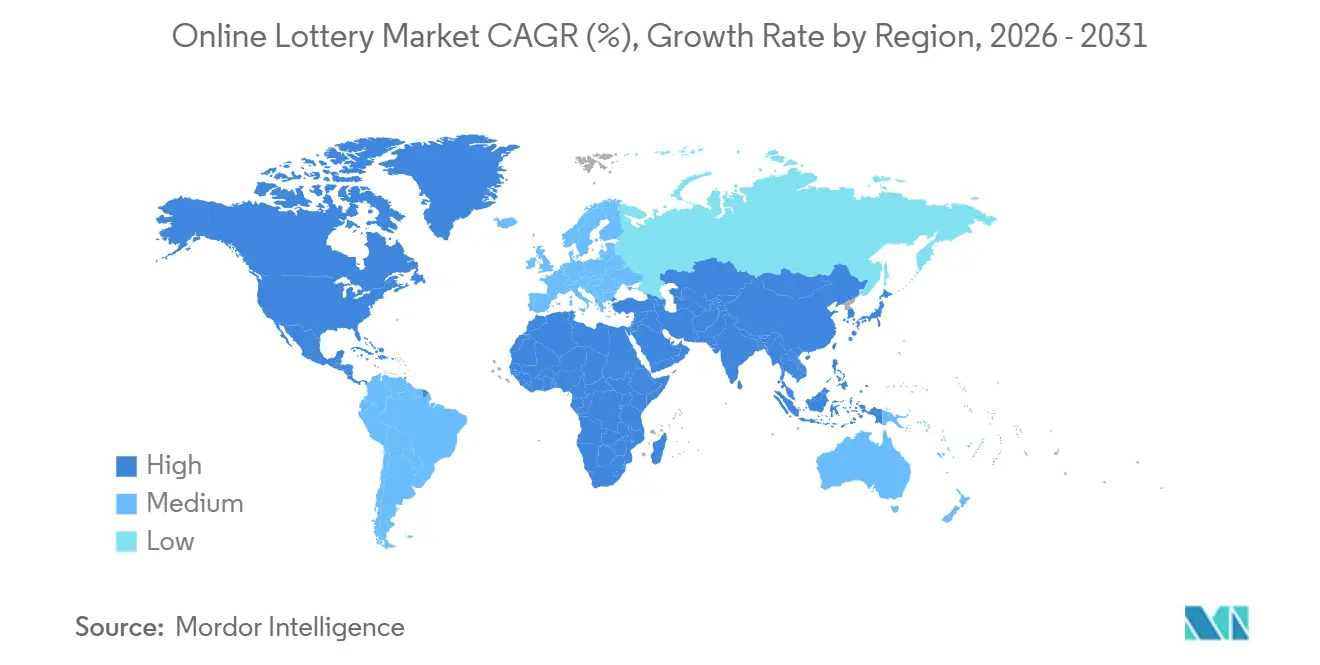
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Europa |
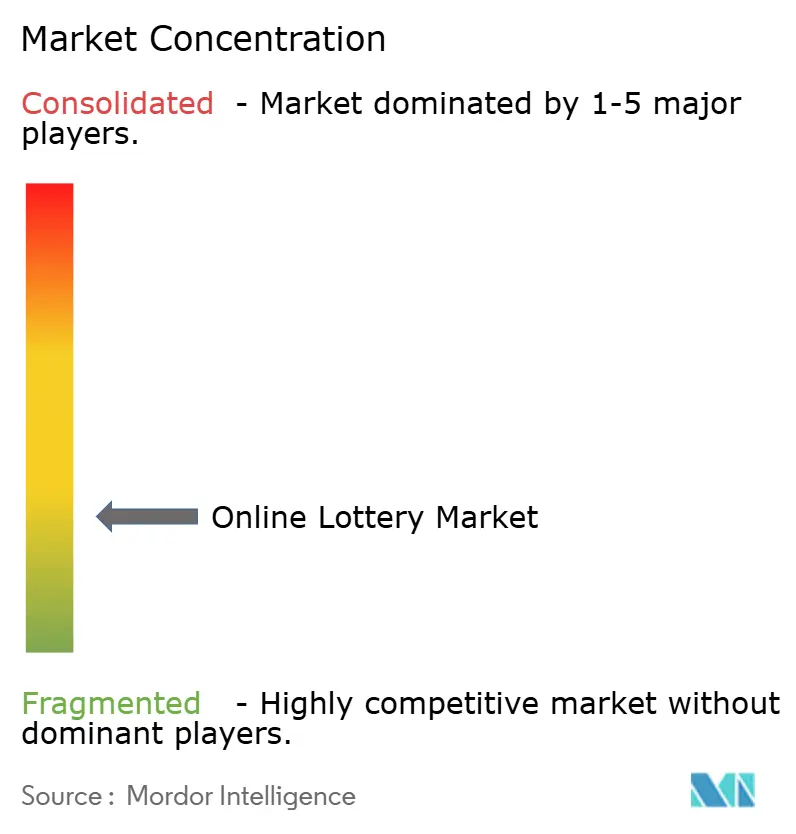
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lotería en Línea por Mordor Intelligence
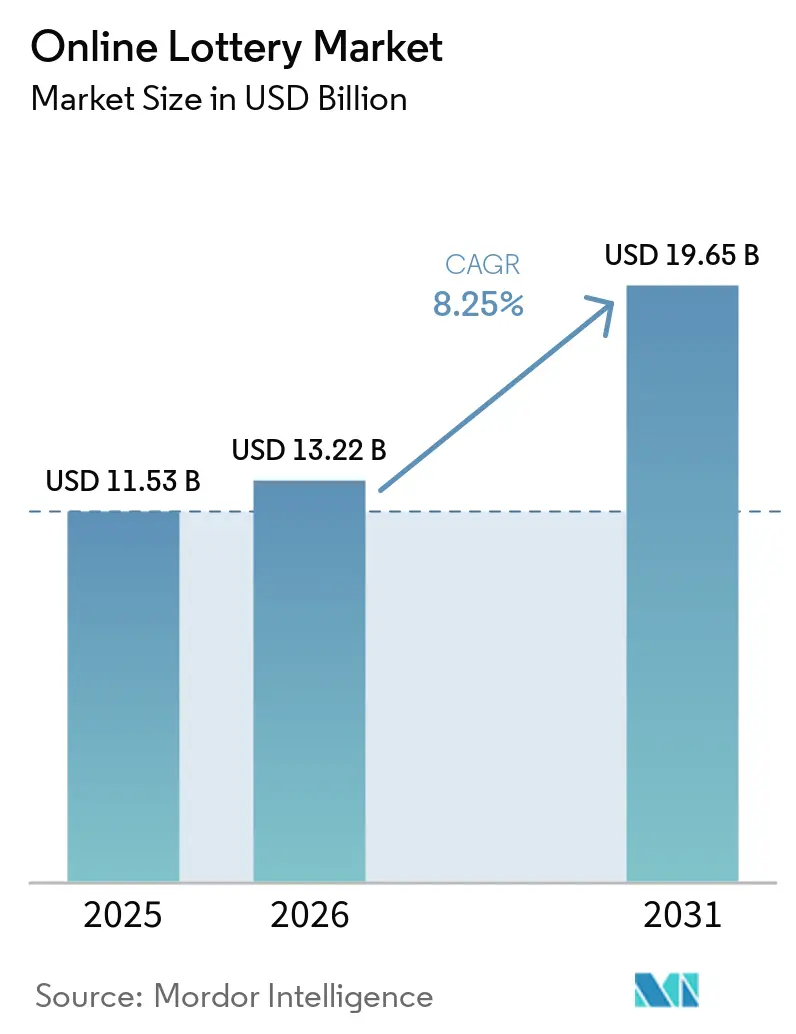
Se proyecta que el tamaño del mercado de lotería en línea se expanda desde 11,53 mil millones de USD en 2025 y 13,22 mil millones de USD en 2026 hasta 19,65 mil millones de USD en 2031, registrando una CAGR del 8,25% entre 2026 y 2031. El acceso móvil, las billeteras digitales sin fricciones y la legislación permisiva en América del Norte están amplificando la adquisición de jugadores, mientras que la agrupación de premios mayores transfronterizos sostiene premios de titulares que superan los 1,00 mil millones de USD e impulsan a usuarios ocasionales que buscan valor a regresar a la plataforma. Los formatos de ganancia instantánea imitan los juegos móviles casuales y acortan el tiempo desde el depósito hasta el resultado, una dinámica que resuena con las cohortes más jóvenes que prefieren las microapuestas y los ciclos de retroalimentación rápidos. Los marcos europeos maduros mantienen los ingresos estables, aunque el crecimiento incremental se desplaza hacia los estados de EE. UU. y las provincias canadienses en proceso de liberalización, donde las plataformas en la nube omnicanal agilizan el cumplimiento de licencias y la localización de marketing. La intensidad competitiva se mantiene moderada porque los monopolios estatales, los concesionarios privados y los proveedores de marca blanca basados en la nube ocupan nichos distintos sin dominar la cuota global.
Conclusiones Clave del Informe
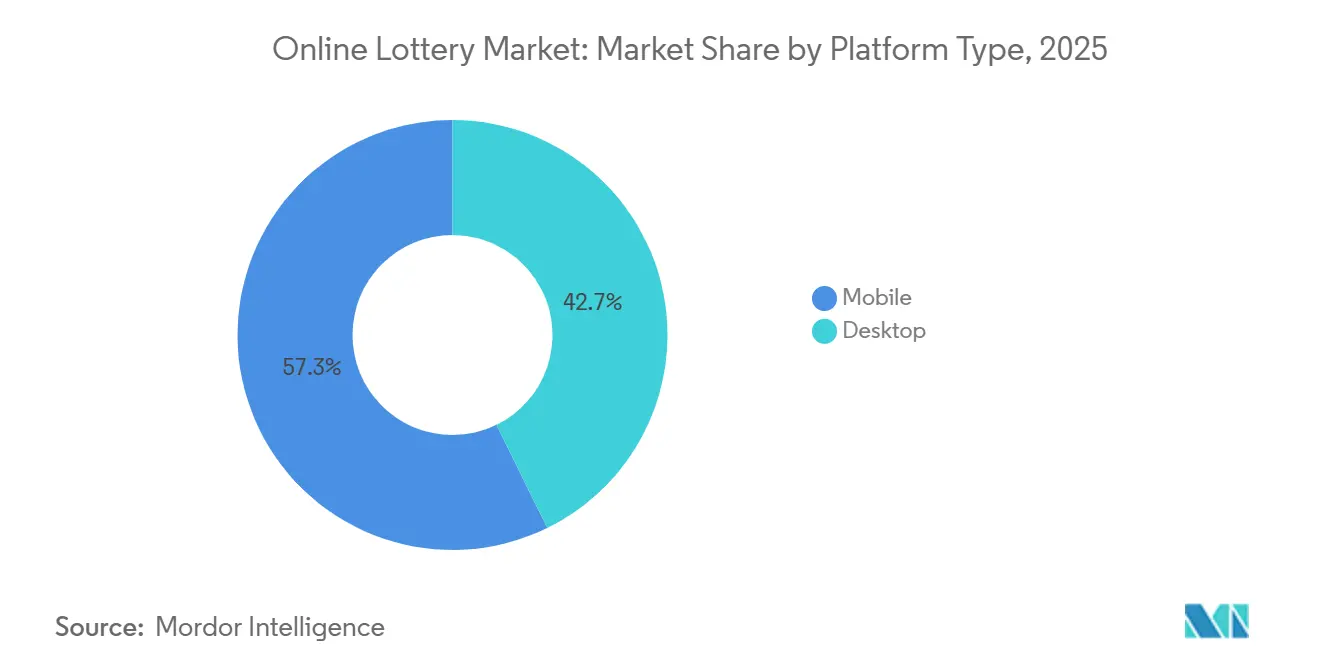
- Por plataforma, las plataformas móviles capturaron el 57,26% de la cuota del mercado de lotería en línea en 2025; están en camino de alcanzar una CAGR del 10,25% hasta 2031.
- Por tipo de juego, los juegos de sorteo representaron el 34,21% del tamaño del mercado de lotería en línea en 2025, mientras que los juegos instantáneos registraron la CAGR más rápida del 10,11% hasta 2031.
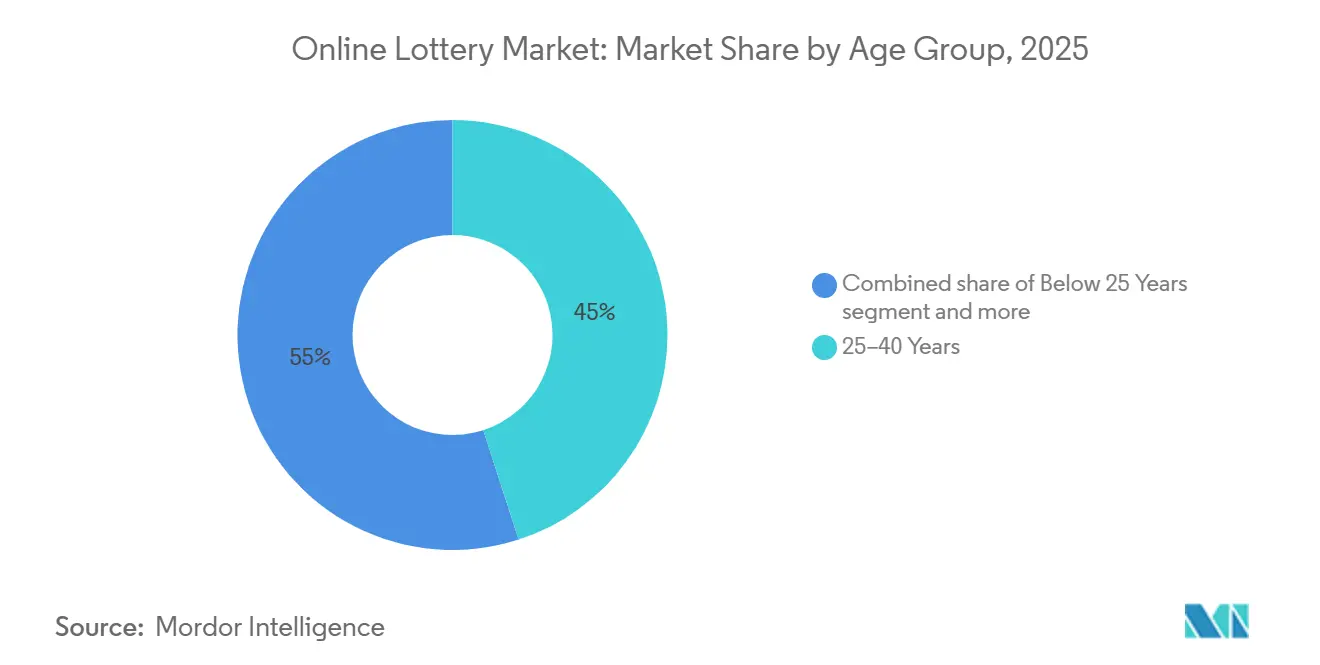
- Por edad, el segmento de 25 a 40 años mantuvo una cuota del 45,02% en 2025; la cohorte menor de 25 años registró la CAGR más alta del 9,78%.
- Por usuario final, los participantes masculinos representaron el 65,12% de los ingresos de 2025, mientras que la participación femenina se expandió a una CAGR del 9,89% hasta 2031.
- Por geografía, Europa lideró con una cuota del 46,72% en 2025; América del Norte muestra la CAGR más rápida del 10,11% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Penetración de Billeteras Digitales e Integración de Pagos Móviles | +2.1% | Global, con adopción acelerada en Asia-Pacífico y África Subsahariana | Mediano plazo (2-4 años) |
| Legalización y Liberalización Regulatoria | +2.5% | América del Norte (estado por estado en EE. UU.), América Latina, mercados selectos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente Penetración Global de Internet | +1.4% | Global, concentrada en mercados emergentes (India, Indonesia, Nigeria) | Largo plazo (≥ 4 años) |
| Agrupación de Premios Mayores Transfronterizos que Impulsa el Tamaño de los Premios | +1.8% | Europa (EuroMillions), América del Norte (Powerball, Mega Millions), consorcios emergentes de múltiples jurisdicciones | Mediano plazo (2-4 años) |
| Marketing de Afiliados con Microinfluencers que Reduce los Costos de Adquisición | +1.2% | Global, particularmente efectivo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Avance de las tecnologías digitales | +1.5% | Global, liderado por mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Penetración de Billeteras Digitales e Integración de Pagos Móviles
Las billeteras digitales y los sistemas de pago móvil dominan ahora las transacciones de lotería en línea, reduciendo el abandono en el proceso de pago y habilitando depósitos instantáneos para compras por impulso. En 2025, la Unión Internacional de Telecomunicaciones reportó más de 1.600 millones de cuentas de dinero móvil a nivel mundial, con valores de transacción que superan los USD 1,2 billones, facilitando el acceso para los operadores de lotería en regiones con infraestructura bancaria limitada[1]. La plataforma de IGT integra Apple Pay, Google Pay y billeteras regionales como M-Pesa en Kenia y Paytm en India, permitiendo la financiación rápida de cuentas sin datos de tarjeta y agilizando las apuestas. En 2024, Allwyn Entertainment añadió PayPal y Klarna a su aplicación de la Lotería Nacional del Reino Unido, aumentando las tasas de conversión móvil en un 23% entre usuarios de 18 a 34 años. América Latina lidera en finanzas integradas, con el sistema PIX del Banco Central do Brasil procesando 42.000 millones de transacciones en 2025, y Caixa Econômica Federal pilotando compras de boletos habilitadas por PIX. En la Unión Europea, la Directiva de Servicios de Pago revisada (PSD2) aplica una autenticación reforzada de clientes al tiempo que habilita las API de banca abierta, permitiendo a las plataformas de lotería iniciar pagos directamente desde cuentas bancarias, evitando las redes de tarjetas y reduciendo las comisiones.
Legalización y Liberalización Regulatoria
La expansión jurisdiccional de los marcos legales de lotería en línea constituye un importante impulsor de crecimiento a corto plazo, abriendo mercados previamente restringidos y transformando las actividades de lotería informales en sistemas regulados. En EE. UU., la plataforma iLottery de Míchigan alcanzó USD 1.000 millones en ventas anuales en 2025, destacando la compatibilidad de los canales digitales con las operaciones minoristas sin erosionar los ingresos de los establecimientos físicos. El Consejo Nacional de Legisladores de Estados con Juegos de Azar (NCLGS) introdujo un Modelo de Ley iLottery en 2024, proporcionando un marco legislativo para los estados que exploran la autorización y abordando cuestiones como la verificación de edad, la geolocalización y el juego responsable[2]. En Europa, el Tratado Interestatal sobre Juegos de Azar de Alemania permite la venta de loterías en línea bajo estrictas regulaciones de publicidad y protección del jugador. En 2025, la Autoridad Conjunta de Juegos de Azar de los Estados Federados (GGL) emitió 12 nuevas licencias, intensificando la competencia entre actores establecidos como Lotto24 y ZEAL Network. De manera similar, América Latina está experimentando una liberalización, con la provincia de Buenos Aires en Argentina legalizando las loterías en línea en 2024 y el gobierno federal de Brasil finalizando las regulaciones de juegos en línea que entrarán en vigor en 2026, creando un mercado potencial combinado de más de 250 millones de adultos.
Creciente Penetración Global de Internet
Los mercados emergentes están siendo testigos de un aumento en el acceso a internet, ampliando la base de jugadores para las loterías. Esto es especialmente significativo en áreas donde el aislamiento geográfico y la escasez de puntos de venta minoristas han obstaculizado históricamente la participación en loterías. El número de usuarios de internet en India alcanzó los 900 millones en 2025, impulsado por planes de datos 4G económicos con un promedio de solo USD 2 mensuales. Además, iniciativas gubernamentales como BharatNet son fundamentales, extendiendo la conectividad de fibra a localidades rurales, según destacó la Autoridad Reguladora de Telecomunicaciones de India[3]. En un cambio notable, las loterías estatales de Kerala y Punjab introdujeron aplicaciones móviles que facilitan los pagos UPI. Este movimiento aprovecha eficazmente una demanda que anteriormente era atendida por agentes de lotería informales. Mientras tanto, en África Subsahariana, las suscripciones de banda ancha móvil aumentaron un 18% interanual en 2025. En particular, la Junta Nacional de Loterías de Uganda forjó alianzas con los gigantes de las telecomunicaciones MTN y Airtel, lanzando servicios de lotería basados en USSD. Estos servicios son accesibles en teléfonos básicos, eliminando la necesidad de teléfonos inteligentes, según informó el Informe de Economía Móvil de África Subsahariana 2025 de GSMA. En Indonesia, aunque el 77% de la población estaba en línea en 2025, el Ministerio de Comunicación e Informática subrayó un punto crítico: las leyes de juego del país aún prohíben las loterías en línea. Esto pone de relieve una realidad crucial: la mera conectividad no garantiza la participación sin el respaldo de marcos regulatorios.
Agrupación de Premios Mayores Transfronterizos que Impulsa el Tamaño de los Premios
Los consorcios de lotería de múltiples jurisdicciones agrupan jugadores a través de fronteras, creando premios mayores que superan los USD 1.000 millones y atrayendo a participantes ocasionales que buscan altos rendimientos. En diciembre de 2024, EuroMillions, operado por nueve loterías nacionales europeas, alcanzó un premio mayor récord de EUR 240 millones (USD 260 millones), impulsando las ventas de boletos en un 34% durante el período de acumulación. En EE. UU., Powerball y Mega Millions se expandieron a 48 y 47 jurisdicciones, respectivamente, para 2025. Powerball estableció un récord mundial en noviembre de 2024 con un premio mayor de USD 2.040 millones, generando USD 120 millones en ventas de boletos en California durante la semana del sorteo final. Los mercados emergentes están adoptando este modelo. El Consorcio de Lotería del Caribe lanzó un sorteo regional en 2025, abarcando Jamaica, Trinidad y Tobago y Barbados, con un premio mayor inicial de USD 5 millones y presupuestos de marketing compartidos para competir a nivel global. Sin embargo, la agrupación transfronteriza introduce desafíos como la conversión de divisas, las diferencias en la retención de impuestos y la resolución de disputas cuando los ganadores se enfrentan a regulaciones contradictorias sobre reclamación de premios.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desafíos Regulatorios y Legales | -1.6% | Global, agudo en Asia-Pacífico (China, India, Indonesia) y Oriente Medio | Largo plazo (≥ 4 años) |
| Endurecimiento de las Políticas de las Tiendas de Aplicaciones sobre Juegos de Azar con Dinero Real | -1.3% | Global, con impacto particular en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Amenazas de Ciberseguridad y Riesgos de Fraude | -1.1% | Global, con mayor exposición en mercados emergentes que carecen de infraestructura robusta de verificación de identidad | Mediano plazo (2-4 años) |
| Percepción Pública Negativa y Estigma | -0.8% | América del Norte, Europa, mercados selectos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Desafíos Regulatorios y Legales
Los regímenes regulatorios fragmentados y contradictorios entre jurisdicciones aumentan los costos de cumplimiento, retrasan la entrada al mercado y crean incertidumbres legales que obstaculizan la innovación de productos. En EE. UU., a partir de 2025, solo 11 estados permiten las ventas de iLottery, mientras que 39 estados las prohíben o carecen de legislación al respecto, lo que obliga a los operadores a gestionar esfuerzos tecnológicos y de marketing separados para cada estado. En Asia-Pacífico, el Ministerio de Seguridad Pública de China clasifica las loterías en línea como juego ilegal, procesando a operadores y procesadores de pagos, cerrando efectivamente el mercado a los proveedores legítimos. En India, la Ley de Juego Público de 1867 delega la regulación de loterías a los estados, resultando en 13 estados que gestionan loterías, con solo Sikkim permitiendo las ventas en línea. Además, el Consejo del Impuesto sobre Bienes y Servicios impone un impuesto del 28% sobre los boletos de lotería, el más alto para cualquier producto de consumo. En la Unión Europea, el principio de subsidiariedad permite a los estados miembros restringir los servicios de juego por razones de política pública. Países como Polonia y los Países Bajos exigen licencias locales, incluso para operadores autorizados en otros lugares de la UE, fragmentando aún más el mercado único.
Endurecimiento de las Políticas de las Tiendas de Aplicaciones sobre Juegos de Azar con Dinero Real
Apple y Google han aplicado cada vez más políticas más estrictas sobre las aplicaciones de juego con dinero real, limitando los canales de distribución y empujando a los operadores a adoptar aplicaciones web progresivas. Si bien las aplicaciones web progresivas evitan las tiendas de aplicaciones, comprometen la capacidad de descubrimiento y las notificaciones push. Las Directrices de Revisión de la App Store de Apple, revisadas en junio de 2024, prohíben las aplicaciones de lotería en regiones donde las loterías en línea no están explícitamente autorizadas por ley. Además, los desarrolladores deben proporcionar prueba de licencia para la aprobación de la aplicación, un proceso que tarda entre 8 y 12 semanas y que a menudo retrasa los lanzamientos de productos. De manera similar, la Política para Desarrolladores de Google Play, actualizada en septiembre de 2024, exige que las aplicaciones de juego implementen verificación de edad en la descarga y restrinjan la publicidad dentro de la aplicación a usuarios mayores de 21 años. Se estima que esta fricción adicional reduce las tasas de conversión en un 15%. En respuesta, operadores como Lottoland y theLotter han trasladado su enfoque a las aplicaciones web progresivas. Estas plataformas utilizan HTML5 y trabajadores de servicio para ofrecer experiencias similares a las de las aplicaciones a través de navegadores móviles, habilitando la funcionalidad sin conexión y la instalación en la pantalla de inicio sin aprobación de la tienda de aplicaciones. Sin embargo, las aplicaciones web progresivas enfrentan limitaciones, como la incapacidad de acceder a las notificaciones push de iOS y a la gama completa de API de dispositivos de Android, lo que restringe las herramientas de participación esenciales para impulsar el uso repetido. Además, mientras que las plataformas de tiendas de aplicaciones ofrecen atribución avanzada y análisis de cohortes, las aplicaciones web progresivas deben depender de herramientas de terceros como Google Analytics y Adjust para replicar estas capacidades analíticas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Plataforma:
La Dominancia Móvil se AceleraEl móvil capturó el 57,26% de la cuota del mercado de lotería en línea en 2025 y se expande a una CAGR del 10,25%, mientras que el escritorio se erosiona a medida que la penetración de los teléfonos inteligentes se profundiza. Se prevé que el tamaño del mercado de lotería en línea para las transacciones móviles crezca en paralelo al aumento de la cobertura 5G, que admite medios más ricos como sorteos en vivo y tarjetas rasca y gana de realidad aumentada. La aplicación de Missouri de IGT con autenticación biométrica elevó los usuarios activos mensuales en un 38% en seis meses, lo que ilustra que la autenticación con un solo toque estimula el juego repetido. El escritorio sigue siendo relevante para los sindicatos de alto valor que requieren la gestión de múltiples boletos y pantallas más grandes, pero cede cuota cada año. Los mercados emergentes, incluida la India, exhiben patrones de uso prácticamente exclusivos del móvil porque el 89% de los usuarios nunca accede a un navegador de escritorio, lo que empuja a los operadores hacia desarrollos con prioridad en Android.
El móvil proporciona geovallas, alertas push y bucles de gamificación que aceleran el compromiso, aunque los operadores se enfrentan a las restricciones de las tiendas de aplicaciones, el aumento de los costos de adquisición y el espacio limitado en pantalla para las apuestas complejas. Las Aplicaciones Web Progresivas eluden las reglas de las tiendas, pero sacrifican las notificaciones nativas, lo que obliga a una mayor dependencia del CRM a través de SMS y correo electrónico. A medida que el 5G reduce la latencia y mejora los gráficos, los operadores esperan lanzar vestíbulos inmersivos y revelaciones de premios en directo que diferencien el móvil de los canales web heredados.
Por Tipo de Juego:
Los Formatos Instantáneos Ganan ParticipaciónLos juegos de sorteo retuvieron el 34,21% de los ingresos de 2025, anclados por marcas como Powerball y EuroMillions que ofrecen juego semanal ritualizado y premios mayores virales. Sin embargo, los títulos de ganancia instantánea registran la CAGR más rápida del 10,11%, desplazando el tamaño del mercado de lotería en línea hacia el entretenimiento bajo demanda que imita los juegos móviles casuales. Las propiedades intelectuales con licencia, como Monopoly, elevan las tasas de compra repetida y el gasto promedio porque los temas reconocibles reducen el riesgo percibido. Los productos instantáneos exigen canalizaciones de contenido agresivas; NeoGames lanzó 120 títulos únicos de eInstant en 2025 para mantener la novedad.
La lotería deportiva y los juegos auxiliares como el keno o las rifas satisfacen apetitos de nicho y diversifican el riesgo, pero luchan por captar la atención del público general a menos que los premios mayores superen ampliamente los promedios locales. Los juegos de sorteo aún presumen de un menor costo por boleto y mayores valores de pedido promedio, aunque la frecuencia limitada de sorteos limita la participación frente a los catálogos instantáneos siempre disponibles. Los operadores ahora se cubren mediante la venta cruzada de suscripciones de sorteo a usuarios que prefieren los juegos instantáneos y viceversa, reduciendo la rotación en ambos segmentos.
Por Grupo de Edad:
La Adopción Juvenil Impulsa el CrecimientoLas personas de entre 25 y 40 años aportaron el 45,02% de la participación en 2025, combinando ingresos discrecionales con fluidez digital. Se proyecta que el tamaño del mercado de lotería en línea atribuible a jugadores menores de 25 años crezca más rápido a una CAGR del 9,78%, impulsado por aplicaciones exclusivamente móviles que fusionan chat social, micro-apuestas y recordatorios de notificaciones push. Los operadores incorporan funciones de compra automática por suscripción que reducen la fatiga de decisión y emulan los hábitos de las aplicaciones financieras.
El grupo de 40-55 años contribuye aproximadamente el 30% de los ingresos debido a cestas más grandes y lealtad a largo plazo, aunque el crecimiento se aplana a medida que esta cohorte envejece. El grupo de 55 años o más se está digitalizando gradualmente; el modo de texto grande de Allwyn elevó los registros de mayores de 60 años en un 19%. Los jugadores más jóvenes exigen transparencia: el 68% de los jóvenes de 18 a 34 años afirma que los desgloses del fondo de premios y las herramientas de juego responsable influyen en la elección de marca. Los operadores ahora publican porcentajes de pago en tiempo real e integran controles de autoexclusión en los paneles de control para satisfacer esa expectativa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Participación Femenina AumentaEn 2025, los usuarios masculinos representaron el 65,12% de la base total de usuarios. Por otro lado, la participación femenina está experimentando un crecimiento significativo, expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 9,89%. Este aumento está impulsado principalmente por el creciente atractivo de los eventos temáticos de estilo de vida, las iniciativas benéficas y los grupos de juego social, que resuenan con mayor fuerza entre las mujeres. Europa está liderando el camino en la reducción de la brecha de género, con la participación femenina aumentando al 42%. Este progreso está respaldado por campañas de marketing inclusivas y estrictas regulaciones publicitarias que desalientan activamente los estereotipos de género.
Las mujeres generalmente realizan apuestas más pequeñas, pero exhiben niveles de participación más altos, particularmente con las medidas de juego responsable. Son 2,3 veces más propensas a establecer límites de depósito y 1,8 veces más propensas a optar por la autoexclusión durante los períodos de enfriamiento. Las estrategias de adquisición también varían significativamente, ya que las mujeres responden más positivamente a los descubrimientos en redes sociales y las recomendaciones de influencers en comparación con las campañas de búsqueda pagada. Esta tendencia ha impulsado una reasignación de los presupuestos de marketing hacia plataformas como Instagram y TikTok para dirigirse mejor a las usuarias. Además, los programas de fidelización están experimentando una transformación. En lugar de centrarse únicamente en recompensas en efectivo, estos programas ahora enfatizan las insignias comunitarias que reconocen la participación constante con apuestas bajas. Este cambio se alinea más estrechamente con las preferencias de riesgo observadas entre las usuarias.
Análisis Geográfico
Mercado de Lotería en Línea en Europa
En 2025, Europa contribuyó con el 46,72% de los ingresos mundiales de lotería, respaldada por una penetración de internet superior al 90% y la transición fluida al entorno digital de las loterías nacionales establecidas, que lograron evitar la canibalización de las ventas minoristas. La Lotería Nacional del Reino Unido reportó 1,8 mil millones de GBP (2,3 mil millones de USD) en ingresos digitales para el año fiscal que finalizó en marzo de 2025. En Alemania, una nueva oleada de licencias intensificó la competencia entre Lotto24 y ZEAL Network. FDJ de Francia aprovechó las optimizaciones móviles y los lanzamientos instantáneos de marca para generar 3,2 mil millones de EUR (3,5 mil millones de USD) en línea. En Italia, en 2025 se adjudicó una concesión de Lotto por nueve años a un consorcio formado por Allwyn, Sisal e IGT, lo que pone de relieve la preferencia por las empresas conjuntas omnicanal en los mercados de alto valor del sur de Europa.
Mercado de Lotería en Línea en América del Norte
América del Norte registró el mayor crecimiento, con una CAGR del 10,11%, impulsado por la expansión de la legalización de la iLotería en los estados de EE. UU. y la integración del juego minorista y en línea en las provincias canadienses. Míchigan superó los 1.000 millones de USD en ventas digitales en 2025, manteniendo al mismo tiempo los ingresos minoristas. El lanzamiento de la iLotería de Nueva York en noviembre de 2024 superó las expectativas, generando 180 millones de USD en sus primeros seis meses, un 22% por encima de las previsiones. El marco de juego abierto de Ontario generó ingresos totales de igaming de 1.000 millones de CAD (740 millones de USD) para 2025, con el segmento de lotería representando el 15%. En México, una nueva aplicación móvil dirigida a 92 millones de usuarios de internet tenía como objetivo alcanzar 50 millones de USD en su primer año.
Mercado de Lotería en Línea en APAC, América del Sur y MEA
La región de Asia-Pacífico experimentó un crecimiento digital constante, aunque estuvo limitado por las restricciones en China, varios estados de la India e Indonesia. The Lottery Corporation de Australia reportó un incremento interanual del 9%, alcanzando 3,9 mil millones de AUD (2,6 mil millones de USD) en ingresos en línea para el año fiscal 2025. En Nueva Zelanda, Lotto NZ generó 680 millones de NZD (420 millones de USD) en 2024, con el canal móvil representando el 72% del total. Brasil finalizó su regulación federal de igaming en 2025, con implementación prevista para 2026, lo que podría abrir un mercado de más de 150 millones de jugadores. Sin embargo, en Filipinas y en toda la región de Oriente Medio y África, los reguladores avanzan con cautela, sopesando los costos sociales frente a los ingresos fiscales, lo que ha ralentizado la adopción de las loterías digitales.
Panorama regulatorio
La regulación de la lotería en línea sigue estando liderada por jurisdicción, con licencias, geolocalización, verificación de edad y controles de juego responsable que dan forma a la estrategia de salida al mercado. En Europa, los reguladores nacionales continúan operando dentro de marcos localizados, como la supervisión de la UK Gambling Commission sobre la National Lottery y el enfoque de licencias de la Gemeinsame Glücksspielbehörde der Länder (GGL) de Alemania. Estos acuerdos refuerzan requisitos estrictos de publicidad y protección al jugador junto con el crecimiento de las ventas digitales. Las normas de distribución de aplicaciones también actúan como una capa cuasi regulatoria, ya que las principales tiendas de aplicaciones endurecen los requisitos en torno a la prueba de autorización local y la verificación de edad, empujando a algunos operadores hacia alternativas basadas en navegador.
En 2026, varias jurisdicciones avanzaron hacia regímenes de cumplimiento más prescriptivos y centrados en lo digital que afectan al diseño de plataformas y a la selección de proveedores. Kenia emitió las Gambling Control (National Lottery) Regulations, 2026 en virtud de la Gambling Control Act, 2025, añadiendo especificaciones técnicas de sistemas y requisitos de laboratorio de pruebas independiente para las plataformas de lotería en línea. Italia puso en vigor normas que regulan las loterías instantáneas con participación remota (vigentes desde el 11 de enero de 2026), reforzando el acceso basado en concesiones para operadores calificados y formalizando las obligaciones del canal remoto. India notificó las Online Gaming Rules vigentes desde el 1 de mayo de 2026, estableciendo un marco de registro estructurado y un modelo de autoridad de nivel nacional para la supervisión del juego en línea, lo que eleva las expectativas de cumplimiento en torno a KYC, monitoreo y gobernanza de plataformas para las categorías de juego con dinero utilizadas por operadores adyacentes a la lotería.
Panorama Competitivo
El mercado de lotería en línea está moderadamente fragmentado. Los proveedores de tecnología establecidos aseguran contratos plurianuales aprovechando su experiencia en cumplimiento regulatorio y escala operativa, obteniendo así ventajas competitivas. International Game Technology ha fortalecido su posición firmando una extensión de contrato de 10 años con la Lotería de Educación de Carolina del Norte. Esta extensión, vigente de 2027 a 2037, incluye actualizaciones del sistema central Aurora y tecnología minorista, apoyando más de USD 1.000 millones en financiación anual para la educación. De manera similar, NeoPollard Interactive ha reforzado su presencia estratégica renovando contratos con la Lotería de Virginia y entrando en el mercado de juegos de sorteo de Alberta, integrando a la perfección su tecnología con los sistemas de lotería existentes.
Los actores emergentes están adoptando tecnologías de inteligencia artificial y cadena de bloques para diferenciar sus ofertas y mejorar la eficiencia operativa. La inteligencia artificial mejora las experiencias de los jugadores a través del análisis de datos y el modelado predictivo, mientras que la cadena de bloques garantiza registros de transacciones transparentes y automatiza los contratos inteligentes, reduciendo los costos operativos y minimizando los riesgos de fraude. Los principales actores del mercado incluyen Allwyn Entertainment, Francaise des Jeux, Lotto Agent, ZEAL Network SE y Lottoland. Estas empresas se centran en la innovación de productos para ampliar su alcance global y diversificar sus carteras de marcas para satisfacer las variadas preferencias de los consumidores.
Las plataformas de lotería con prioridad móvil ofrecen oportunidades significativas, particularmente en mercados emergentes con infraestructura minorista tradicional limitada. Esto es especialmente relevante en regiones que experimentan una rápida adopción de teléfonos inteligentes e integración de pagos digitales. Los requisitos de cumplimiento regulatorio presentan desafíos para los nuevos participantes, pero proporcionan ventajas a los actores establecidos con trayectorias probadas y sólidas relaciones gubernamentales. La transformación impulsada por la tecnología del sector beneficia a las empresas que invierten en capacidades digitales, herramientas de juego responsable e integración multiplataforma para satisfacer las expectativas cambiantes de los consumidores y las exigencias regulatorias.
Líderes de la Industria de Lotería en Línea
-
Francaise des Jeux
-
Allwyn Entertainment
-
ZEAL Network SE
-
Lottoland
-
Lotto Agent
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lotería en Línea Empresas cubiertas en este informe
- Allwyn Entertainment
- PlayHugeLottos
- Francaise des Jeux
- ZEAL Network SE
- Lotto Direct Ltd.
- Lottoland
- Lotto Agent
- LottoKings
- WinTrillions
- Lotto247
- Annexio Ltd.
- China Welfare Lottery
- Intralot
- Sisal
- The Lottery Corporation
- International Game Technology (IGT)
- Flutter Entertainment (The Lotteries Pilot)
- NeoGames
- Pollard Banknote
- Jumbo Interactive
Oportunidades de mercado y perspectivas futuras
Las aperturas regulatorias y reglas más claras crean espacio para la expansión de iLottery con licencia en mercados que históricamente dependían de ventas solo minoristas o de permisos locales fragmentados. En Estados Unidos, Massachusetts avanzó en 2026 hacia la autorización de enmiendas regulatorias para iLottery, incluidos los boletos de rascar virtuales y versiones digitales de los juegos de sorteo existentes. Esto ofrece una plantilla concreta para carteras de productos que combinan juegos basados en sorteos con formatos instantáneos de mayor frecuencia. En paralelo, la formalización en grandes mercados emergentes respalda la demanda de plataformas conformes y asociaciones locales, incluyendo la implementación por parte de India de las Online Gaming Rules vigentes desde el 1 de mayo de 2026 y la implementación por parte de Kenia de un nuevo ciclo de licencias y normas actualizadas en 2026 que enfatizan una supervisión estructurada.
Las oportunidades también se agrupan en torno a actualizaciones tecnológicas impulsadas por el cumplimiento y estrategias de canal bajo restricciones crecientes de distribución y transfronterizas. En abril de 2026 (asunto C-440/23), el Tribunal de Justicia de la Unión Europea aclaró que los Estados miembros pueden restringir los servicios de juego en línea transfronterizos por razones de interés público y protección al consumidor. Esa sentencia aumenta el valor de las licencias localizadas, las pilas de productos con geobloqueo y los flujos de pago y KYC específicos de cada país, en lugar de una oferta panregional única. Esto favorece a los proveedores y operadores que pueden industrializar el cumplimiento multijurisdiccional, incluidas las pruebas independientes y la certificación técnica (como se refleja en la normativa de la lotería nacional de Kenia de 2026), a la vez que utilizan arquitecturas omnicanal para proteger la economía minorista y mantener los juegos de sorteo con premios acumulados y los eInstants comercializados dentro de los límites permitidos.
Desarrollos recientes de la industria en Mercado de Lotería en Línea
- Julio de 2026: ZEAL Network SE anunció la adquisición del 96,5% de SevenCanyon Limited, un operador británico de sorteos digitales de premios responsable de plataformas como 7days Performance, Redline Competitions y UK Carp Competitions. La adquisición amplía la exposición de ZEAL a formatos de sorteo digital dirigidos al Reino Unido adyacentes a la participación en loterías en línea y añade nuevos embudos de adquisición de clientes fuera de su mercado principal alemán.
- Abril de 2026: FDJ UNITED consolidó sus operaciones de apuestas deportivas en línea y póquer en Francia mediante la fusión de ParionsSport en ligne y Unibet bajo la marca Unibet, tras la adquisición previa de Kindred Group. La integración simplifica la arquitectura de marca y concentra la gestión de productos digitales, un patrón que favorece las vías de venta cruzada entre verticales de juego regulado y refuerza la escala omnicanal en mercados europeos maduros.
- Marzo de 2026: Allwyn completó la combinación de negocios de Allwyn International AG y OPAP S.A., creando una huella de operador de lotería y juego cotizado de mayor tamaño. La combinación aumenta la escala operativa en los mercados de lotería regulados y respalda la capacidad de inversión en plataformas digitales, herramientas de cumplimiento y canalizaciones de contenido que sustentan el crecimiento de la lotería en línea.
Mercado de Lotería en Línea Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca la participación en loterías realizada a través de canales habilitados para internet, donde la compra de boletos, la inscripción y las acciones relacionadas con la cuenta se realizan en sitios web o aplicaciones móviles, y las ganancias están vinculadas a un sistema de sorteo autorizado. Dimensionamos el mercado en USD en función del valor de la actividad de lotería en línea dentro de entornos regulados.
Exclusiones del alcance: Excluimos el juego informal, las ventas de lotería exclusivamente presenciales y los juegos de estilo de lotería puramente sociales o gratuitos que no implican apuestas con dinero real.
Descripción General de la Segmentación
- Por Tipo de Plataforma
- Escritorio
- Móvil
- Por Tipo de Juego
- Lotería de Sorteo
- Lotería Instantánea
- Lotería Deportiva
- Otros
- Por Grupo de Edad
- Menores de 25 Años
- 25–40 Años
- 40–55 Años
- 55+ Años
- Por Usuario Final
- Masculino
- Femenino
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Reino Unido
- Alemania
- Suecia
- Francia
- España
- Italia
- Resto de Europa
- Asia-Pacífico
- Países de Oceanía
- Resto de Asia-Pacífico
- Resto del Mundo
- América del Sur
- Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza por mapear cómo se registran e informan las ventas de lotería reguladas, ya que las definiciones pueden variar según el país y el canal. Utilizamos fuentes públicas como comunicados de autoridades de lotería nacionales o estatales, publicaciones de reguladores de juegos, portales de estadísticas oficiales y series de tipos de cambio del banco central o del FMI para anclar el contexto año a año.
A partir de ahí, revisamos las divulgaciones de operadores y plataformas en informes anuales, presentaciones para inversores y comunicados de prensa para comprender los cambios en la combinación de canales y los lanzamientos de productos. Las verificaciones de apoyo se toman de revistas revisadas por pares sobre comportamiento del juego, bases de datos de patentes para flujos de sorteo y emisión de boletos digitales, y bases de datos de noticias y finanzas de confianza para rastrear cambios de política, eventos de premios mayores y acciones de cumplimiento. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras referencias públicas para la recopilación, verificación cruzada y aclaración durante el trabajo.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para verificar qué se contabiliza como ingresos de lotería en línea en la práctica, y para someter a prueba de presin los supuestos sobre ratios de pago, tratamiento de bonificaciones y patrones de compra móvil frente a escritorio. Hablamos con una combinación de participantes del ecosistema de lotería, incluidos equipos de plataformas digitales, socios de canal y especialistas del mercado, con cobertura en APAC, EMEA y las Américas, de modo que las diferencias regulatorias regionales quedaran debidamente reflejadas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 15% | APAC: 50% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 42% | EMEA: 29% |
| Actores más pequeños: 22% | Gerentes: 43% | Américas: 21% |
Dimensionamiento del Mercado y Previsión
Nuestro modelo principal utiliza una construcción de arriba hacia abajo que reconstruye el valor de la lotería en línea a partir de los fondos de ventas de lotería reguladas, la cuota en línea por canal y las normas a nivel de país que determinan lo que se puede vender digitalmente. Para mantener los totales realistas, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, donde se utilizan divulgaciones de operadores muestreados, verificaciones de canales y rangos típicos de valor de boletos y volumen de transacciones para ajustar los valores atípicos.
Los insumos clave para este mercado incluyen la penetración de internet y teléfonos inteligentes, la adopción de pagos digitales para juegos, los cambios en las normas de licencias y verificación de jugadores, la frecuencia y el tamaño de los premios mayores, y los cambios en las estructuras de pago y comisiones que afectan el valor neto. Cuando faltan datos directos sobre la cuota en línea, se utilizan indicadores proxy, como el crecimiento reportado de cuentas digitales, las menciones de cuota de canal móvil y los comentarios de los reguladores, y luego las brechas se normalizan con respecto a mercados vecinos con configuraciones regulatorias similares.
Las previsiones se producen mediante análisis de escenarios respaldados por el suavizado de tendencias en los impulsores clave, ya que los cambios de política y los principales ciclos de premios mayores pueden distorsionar temporalmente la demanda a corto plazo. Los supuestos se revisan con los encuestados primarios para que el camino final refleje el calendario regulatorio probable, la fricción de pago esperada y el comportamiento realista de precios y promociones.
Validación de Datos y Ciclo de Actualización
La validación se realiza triangulando los resultados del modelo con señales independientes, como los totales reportados por las autoridades de lotería, los indicadores públicos de impuestos o derechos donde estén disponibles, y las tendencias observadas en la combinación de canales. Se realizan verificaciones de varianza a nivel de país y regional para que los saltos inusuales sean investigados, y los supuestos se revisan cuando el valor implícito del boleto o la cuota en línea se mueve fuera de los rangos normales.
Antes de la aprobación final, el modelo pasa por una revisión analítica de múltiples pasos, y se activan llamadas de seguimiento si una actualización regulatoria o una divulgación importante de un operador cambia materialmente el conjunto de demanda. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando hay cambios importantes en las licencias, acciones de cumplimiento o cambios significativos en las normas de pago o acceso. Justo antes de la entrega, se completa un pase final para que los clientes reciban la visión consistente más reciente.
Tamaño del Mercado de Lotería en Línea de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la lotería en línea a menudo no coinciden, incluso cuando parecen cubrir los mismos años, porque las reglas de conteo no son idénticas. Las diferencias suelen provenir de lo que se trata como valor de lotería en línea, cómo se manejan los montos netos frente a los brutos, y si las previsiones asumen una regulación estable o incluyen cambios escalonados.
Un factor común de brecha es la cadencia de actualización y el momento de la divisa, donde las tasas de cambio y los supuestos de inflación se actualizan en diferentes momentos, y eso solo puede mover el total en USD para la misma base en moneda local. Otro factor es la lógica del precio de venta promedio, ya que algunos estudios asumen efectivamente valores de boletos más altos o un gasto más impulsado por promociones, mientras que otros aplican verificaciones más estrictas utilizando patrones de pago, cuota de canal digital reportada y totales reportados por los reguladores, y estas verificaciones se actualizan en el modelo antes de publicar, que es el enfoque utilizado en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 11,53 mil millones de USD (2025) | |
| Revista Especializada A | 11,00 mil millones de USD (2023) | Utiliza un año base anterior y un horizonte más largo, y la definición se acerca más a la habilitación de emisión de boletos y sorteos sin separar claramente las apuestas brutas del tratamiento del valor neto, lo que puede comprimir los totales cuando se comparan en USD. |
| Editorial Global B | 12,10 mil millones de USD (2022) | Anclado a un año más antiguo y puede incluir tipos de lotería en línea adyacentes de manera más amplia, mientras que el momento de la conversión de divisas y los ajustes relacionados con los pagos no son transparentes, lo que genera diferencias cuando se alinea con la actividad en línea regulada del año en curso. |
Cuando se alinean los números, la diferencia se explica principalmente por la alineación del año, lo que se contabiliza como valor de lotería en línea y cómo se actualizan los supuestos de divisas y precios. El uso de límites de alcance claros y verificaciones repetibles vinculadas a las ventas reguladas y la cuota de canal hace que el tamaño del mercado sea más fácil de rastrear y actualizar a medida que cambian las condiciones.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de lotería en línea para 2031?
Se prevé que el tamaño del mercado de lotería en línea alcance los 19,65 mil millones de USD en 2031, creciendo a una CAGR del 8,25% durante 2026-2031.
¿Qué plataforma crece más rápido en las ventas globales de lotería en línea?
El móvil avanza a una CAGR del 10,25% a medida que la adopción de teléfonos inteligentes se profundiza y las billeteras digitales reducen la fricción en los pagos.
¿Qué región ofrece actualmente la expansión de ingresos más rápida?
América del Norte lidera con una CAGR del 10,11% porque estados adicionales de EE. UU. y provincias canadienses están legalizando la iLottery.
¿Qué formato de juego está ganando participación más rápidamente?
Las tarjetas de rasca y gana digitales de ganancia instantánea están superando a los juegos de sorteo a una CAGR del 10,11% gracias al juego bajo demanda y compatible con dispositivos móviles.