
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
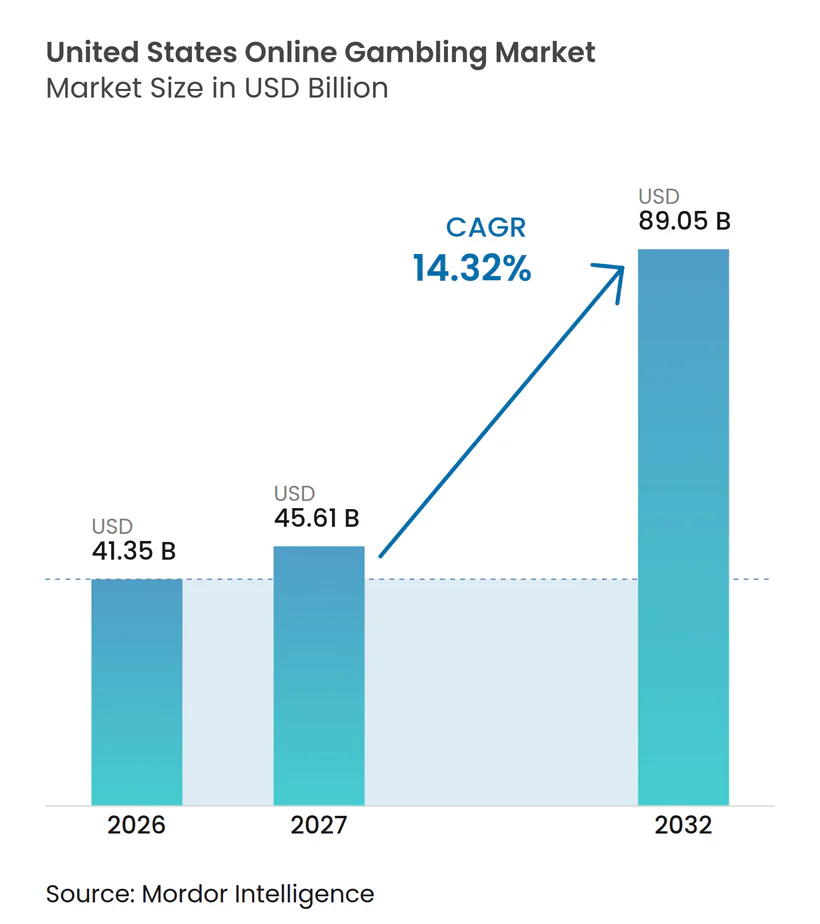
| Tamaño del mercado en el año base (2026) | 41.35 Mil millones de dólares |
| Tamaño del Mercado (2027) | 45.61 Mil millones de dólares |
| Tamaño del Mercado (2032) | 89.05 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.32 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Juegos de Azar en Línea de los Estados Unidos por Mordor Intelligence
Se espera que el tamaño del mercado de juegos de azar en línea de los Estados Unidos crezca de 41,35 mil millones de USD en 2026 a 45,61 mil millones de USD en 2027 y se prevé que alcance los 89,05 mil millones de USD para 2032 a una CAGR del 14,32% durante 2027-2032. La autorización estatal sigue siendo la condición central para el crecimiento, ya que las apuestas deportivas en línea y los productos de casino en línea requieren aprobación en cada jurisdicción. El mercado de juegos de azar en línea de los Estados Unidos también se beneficia de un acceso móvil más amplio, depósitos más rápidos y características de producto que mantienen a los usuarios activos durante los eventos deportivos. Los operadores están destinando más recursos a las apuestas en vivo, los datos de clientes y las relaciones con las ligas, porque estas áreas pueden respaldar la participación recurrente y una mayor retención. La siguiente fase depende de si los grandes estados amplían la aprobación más allá de las apuestas deportivas, mientras que las normas más estrictas sobre promociones, depósitos y juego responsable pueden aumentar los costos operativos. La competencia es más intensa entre las marcas nacionales con tecnología establecida, bases de datos de clientes y la capacidad de distribuir los costos de cumplimiento entre varios estados.
Conclusiones Clave del Informe
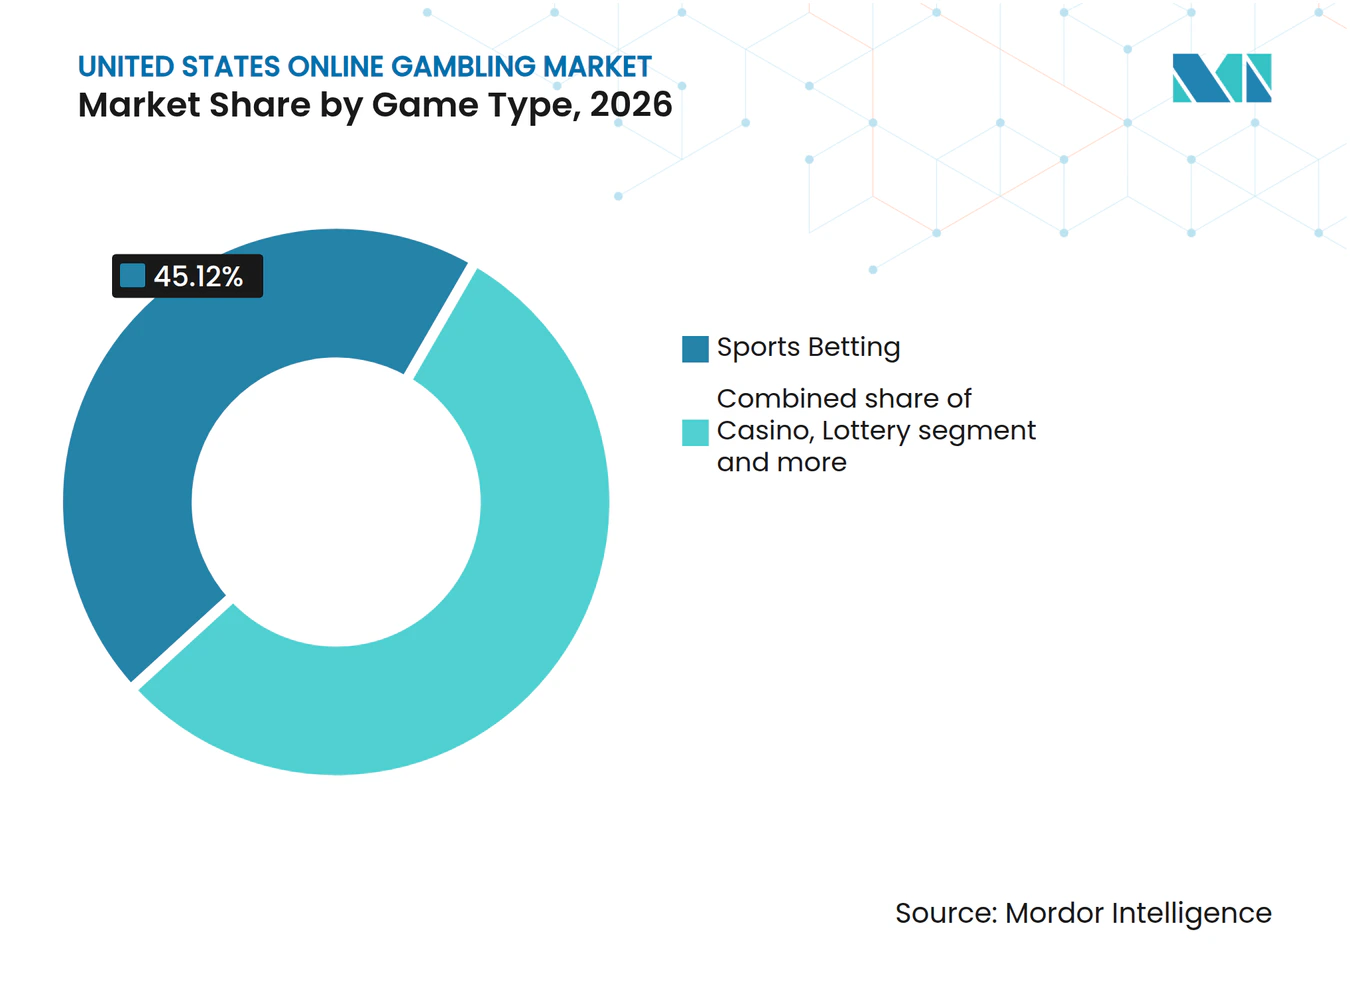
- Por tipo de juego, las apuestas deportivas representaron el 45,12% de la participación del mercado de juegos de azar en línea de los Estados Unidos en 2026, mientras que se prevé que la lotería crezca a una CAGR del 16,72% hasta 2032.
- Por plataforma, los dispositivos móviles y tabletas representaron el 80,12% de los ingresos en 2026 y se prevé que crezcan a una CAGR del 15,78% hasta 2032.
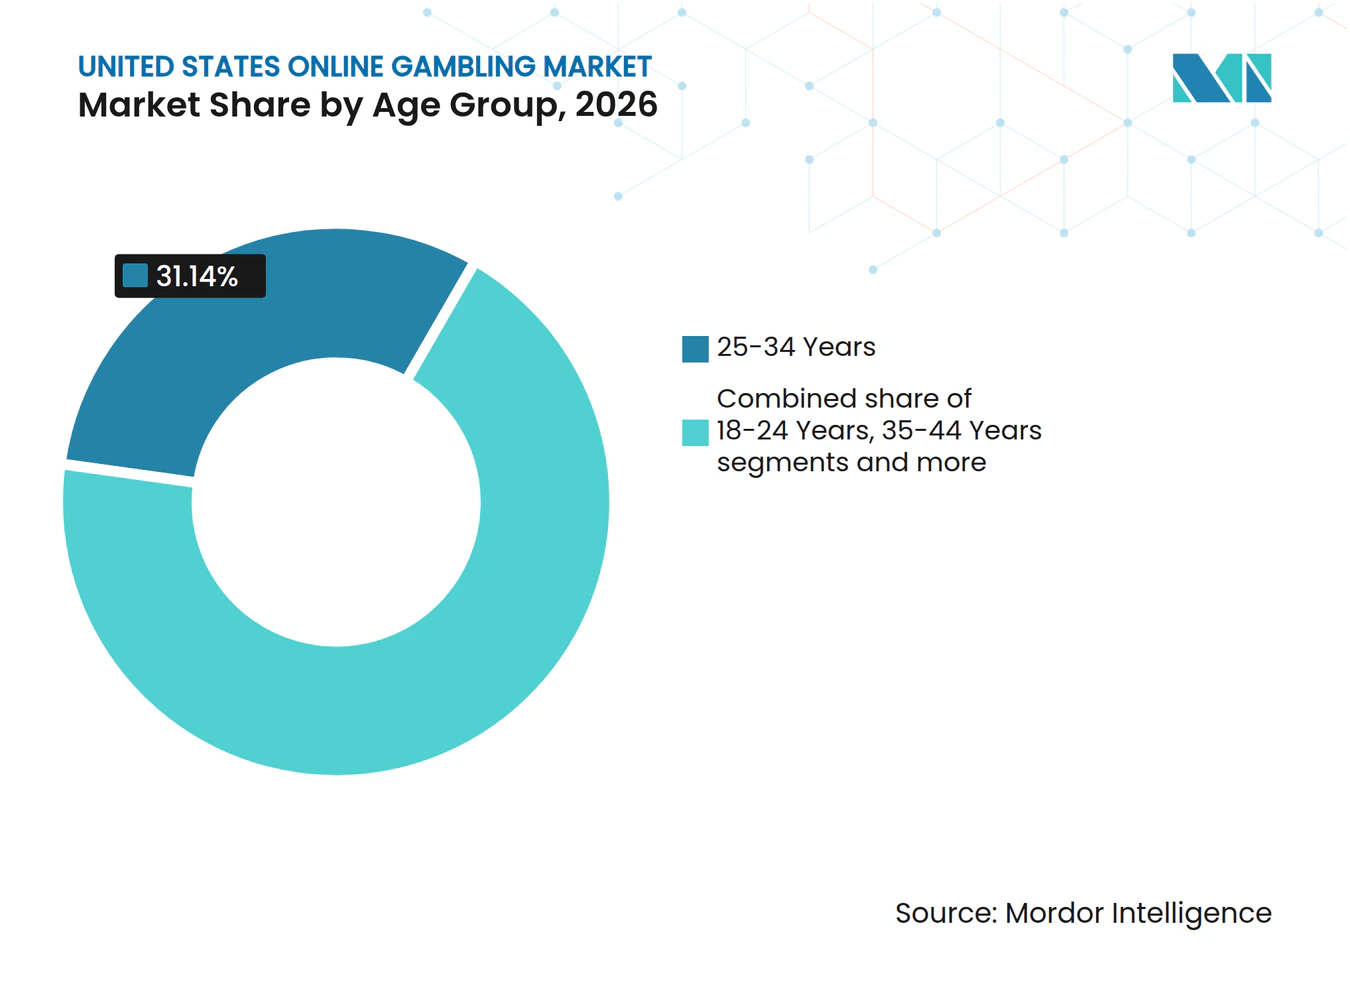
- Por grupo de edad, el segmento de 25–34 años representó el 31,14% de los ingresos en 2026, mientras que se prevé que el segmento de 18–24 años crezca a una CAGR del 16,14% hasta 2032.
- Por tipo de apuesta, las apuestas pre-partido o de cuota fija representaron el 58,34% de los ingresos en 2026, mientras que se prevé que las apuestas en vivo o en juego crezcan a una CAGR del 15,91% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Legalización de los juegos de azar en línea en los estados de EE. UU. | +3.8% | Nacional; ganancias inmediatas en los estados que se aproximan a la autorización de iGaming | Mediano plazo (2–4 años) |
| Creciente adopción de aplicaciones de apuestas móviles y de casino | +3.2% | Nacional; más aguda en los estados con alta penetración de teléfonos inteligentes y demografía más joven | Corto plazo (≤ 2 años) |
| Creciente integración de plataformas de juegos de azar en línea con ligas deportivas profesionales | +1.5% | Nacional, con ganancias tempranas en mercados con alta densidad de franquicias de la NFL, la NBA y las MMA | Mediano plazo (2–4 años) |
| Creciente popularidad de las apuestas en vivo y en juego | +2.1% | Nacional; en aceleración en los estados con competencia madura entre operadores e infraestructura de datos en tiempo real | Corto plazo (≤ 2 años) |
| Expansión de la publicidad y las campañas promocionales de apuestas deportivas en línea | +1.2% | Nacional; concentrada en los estados recién autorizados donde las brechas de reconocimiento de marca son mayores | Corto plazo (≤ 2 años) |
| Creciente uso de pagos digitales y tecnologías de depósito instantáneo | +0.7% | Nacional, con ganancias iniciales en las jurisdicciones donde la adopción de ACH/Banca Abierta es más alta | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Legalización de los Juegos de Azar en Línea en los Estados de EE. UU.
La autorización estado por estado sigue siendo la vía de expansión más sólida para el mercado de juegos de azar en línea de los Estados Unidos. La Asociación Americana de Juegos reportó ingresos comerciales por apuestas deportivas de 16,9 mil millones de USD en 2025, mientras que los ingresos de iGaming en los estados donde era legal alcanzaron los 10,7 mil millones de USD[1]. Una nueva autorización cambia el campo competitivo porque los operadores deben obtener licencias, establecer asociaciones locales y cumplir con los requisitos de cumplimiento específicos de cada jurisdicción antes de aceptar usuarios. El debate pendiente en torno a la legislación de casinos en línea en los grandes estados crea una oportunidad clara, pero su calendario depende del apoyo político y del diseño fiscal. El mercado puede ganar escala cuando los legisladores ven la actividad regulada como una fuente de ingresos públicos y protección al consumidor. Las normas sobre verificación de identidad, geolocalización y juego responsable determinan dónde los operadores despliegan capital y con qué rapidez puede escalar un estado recién autorizado.
Creciente Adopción de Aplicaciones de Apuestas Móviles y de Casino
La creciente preferencia por el entretenimiento digital conveniente y bajo demanda está alentando a los consumidores de todo Estados Unidos a acceder a los servicios de juegos de azar a través de aplicaciones de apuestas móviles y de casino. La amplia penetración de los teléfonos inteligentes y la disponibilidad de internet de alta velocidad permiten a los usuarios participar en apuestas deportivas, juegos de casino en línea y actividades de lotería desde diferentes ubicaciones. Las aplicaciones móviles ofrecen funciones como apuestas en vivo, actualizaciones de cuotas en tiempo real, interfaces de juego interactivas y promociones personalizadas, lo que mejora la participación del usuario. La integración de soluciones de pago digital simplifica aún más los depósitos y retiros en las plataformas de juegos de azar. Además, los operadores están invirtiendo en el rendimiento de las aplicaciones, las funciones de seguridad y las interfaces fáciles de usar para atraer nuevos clientes y mejorar la retención.
Creciente Popularidad de las Apuestas en Vivo y en Juego
La creciente demanda de participación deportiva en tiempo real está alentando a los apostadores de todo Estados Unidos a participar en apuestas en vivo y en juego. Estos formatos de apuesta permiten a los usuarios realizar apuestas mientras los eventos deportivos están en curso, con cuotas que cambian según el progreso del partido, el rendimiento de los jugadores y otros desarrollos del juego. La disponibilidad de mercados de apuestas en vivo en deportes populares, incluidos el fútbol americano, el baloncesto, el béisbol y el hockey, está ampliando las oportunidades de apuesta. Las aplicaciones de casas de apuestas móviles y los feeds de datos en tiempo real permiten a los operadores ofrecer cuotas actualizadas y facilitar decisiones de apuesta más rápidas. Además, funciones como estadísticas en vivo, opciones de retiro anticipado y múltiples mercados de apuestas dentro de un mismo evento mejoran la participación del usuario. Los operadores de casas de apuestas están invirtiendo cada vez más en las capacidades de la plataforma para mejorar la capacidad de respuesta y la accesibilidad de las apuestas en juego.
Creciente Uso de Pagos Digitales y Tecnologías de Depósito Instantáneo
La creciente preferencia por transacciones financieras rápidas y convenientes está respaldando el crecimiento de las soluciones de pago digital en el mercado de juegos de azar en línea de los Estados Unidos. La integración de tarjetas de débito, banca en línea, billeteras digitales y tecnologías de pago instantáneo permite a los usuarios financiar cuentas de juego con mayor comodidad. Un procesamiento de depósitos más rápido reduce los retrasos en las transacciones y permite a los apostadores participar en apuestas deportivas y juegos de casino en línea con una interrupción mínima. Además, las interfaces de pago simplificadas y el procesamiento automatizado de transacciones mejoran la experiencia general del usuario en las aplicaciones móviles y las plataformas basadas en la web. Los operadores de juegos de azar están invirtiendo en infraestructura de pago segura, sistemas de detección de fraude y tecnologías de verificación de identidad para facilitar transacciones confiables.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente escrutinio sobre el juego problemático y la adicción al juego | −1.8% | Nacional; más agudo en Nueva York, Pensilvania y Massachusetts, donde las acciones regulatorias y las propuestas legislativas están más avanzadas | Mediano plazo (2–4 años) |
| Restricciones sobre métodos de pago, depósitos y transacciones financieras | −0.8% | Nacional; Pensilvania y Nueva Jersey, donde las acciones de cumplimiento ya han cambiado materialmente el comportamiento de los operadores | Corto plazo (≤ 2 años) |
| Altos costos de adquisición de clientes e intensa competencia entre operadores con licencia | −0.7% | Nacional; impacto concentrado en mercados saturados donde el costo de adquisición de clientes ha aumentado a medida que se alargan los períodos de recuperación | Mediano plazo (2–4 años) |
| Amenazas de ciberseguridad, riesgos de privacidad de datos y posible fraude financiero | −0.6% | Nacional, con mayor exposición en los estados de alto volumen y durante los principales eventos deportivos cuando el tráfico de la plataforma alcanza su punto máximo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Escrutinio sobre el Juego Problemático y la Adicción al Juego
El juego problemático se ha convertido en un problema operativo para el mercado de juegos de azar en línea de los Estados Unidos porque afecta a la publicidad, los controles de productos y la confianza regulatoria. Nueva York aumentó la financiación para los servicios de juego problemático de 6 millones de USD a 12 millones de USD, aunque el Contralor del Estado informó que la financiación seguía siendo insuficiente en relación con la actividad de apuestas[2]. La Ley SAFE Bet, presentada en marzo de 2025, impondría límites federales a la publicidad durante los deportes en vivo, las promociones individualizadas impulsadas por inteligencia artificial y los depósitos de gran cuantía. La Liga Nacional de Consumidores encontró que el 93% de las notificaciones de las principales aplicaciones de apuestas contenían material publicitario, lo que muestra por qué las prácticas de notificación están recibiendo mayor atención[3]. Por lo tanto, los operadores enfrentan presión para fortalecer las salvaguardas al consumidor mientras retienen a los usuarios en un entorno de marketing más disciplinado. Los programas estatales y las propuestas federales pueden elevar las expectativas de cumplimiento incluso cuando las medidas individuales aún están bajo revisión.
Amenazas de Ciberseguridad, Riesgos de Privacidad de Datos y Posible Fraude Financiero
La ciberseguridad crea una restricción persistente porque las plataformas de juegos de azar procesan pagos y retienen información confidencial de los clientes. Un incidente grave puede dar lugar a una revisión regulatoria, pérdidas de clientes y restricciones en los métodos de pago. Las fallas en la verificación de identidad o en los controles de transacciones pueden afectar la disponibilidad del producto, así como los costos de cumplimiento. Una seguridad más sólida, la verificación de identidad y el monitoreo de transacciones pueden proteger la confianza del usuario, pero añaden gastos para los operadores y proveedores. Los altos costos de adquisición de clientes y la competencia intensa añaden una restricción adicional, ya que las marcas más débiles a menudo carecen de la escala necesaria para distribuir estas inversiones entre una gran base de usuarios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Juego:
Las Apuestas Deportivas Anclan los Ingresos Mientras la Lotería Lidera el CrecimientoLas apuestas deportivas representaron el 45,12% de la participación del mercado de juegos de azar en línea de los Estados Unidos en 2026, respaldadas por la creciente adopción de plataformas de apuestas digitales y la creciente integración de los servicios de apuestas con los eventos deportivos en vivo. El segmento se beneficia de la amplia popularidad de las ligas profesionales, incluida la Liga Nacional de Fútbol Americano (NFL), la Asociación Nacional de Baloncesto (NBA) y la Liga Mayor de Béisbol (MLB). La expansión de las apuestas deportivas en línea legalizadas en múltiples estados ha mejorado el acceso de los consumidores a las plataformas de apuestas reguladas. Las aplicaciones móviles y las interfaces digitales fáciles de usar han simplificado aún más el registro de cuentas, los depósitos y las actividades de apuestas en tiempo real.
Se proyecta que el segmento de lotería crezca a una CAGR del 16,72% hasta 2032, convirtiéndolo en el tipo de juego de más rápido crecimiento en el mercado de juegos de azar en línea de los Estados Unidos. Este crecimiento está respaldado por la creciente disponibilidad de la compra de boletos de lotería digital y los servicios de suscripción a través de plataformas autorizadas. Los canales en línea brindan a los consumidores mayor comodidad al permitir la participación sin necesidad de visitar puntos de venta físicos. La creciente adopción de teléfonos inteligentes y métodos de pago digital también está mejorando el acceso a los productos de lotería. Además, la expansión de los servicios de lotería en línea en los estados donde dichas ventas están permitidas está creando oportunidades para que los operadores lleguen a grupos de consumidores más amplios.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Plataforma:
El Dominio Móvil Define las Prioridades de Inversión en PlataformasLos dispositivos móviles y tabletas representaron el 80,12% de los ingresos del mercado de juegos de azar en línea de los Estados Unidos en 2026, convirtiéndolos en el segmento de plataforma líder. El dominio de los dispositivos móviles está respaldado principalmente por la amplia adopción de teléfonos inteligentes y la creciente preferencia por experiencias de juego convenientes y bajo demanda. Las aplicaciones móviles y las plataformas basadas en navegador permiten a los usuarios acceder a casinos en línea, apuestas deportivas y servicios de lotería sin depender de computadoras de escritorio. Las interfaces fáciles de usar, las opciones de pago seguras y la gestión simplificada de cuentas mejoran aún más la accesibilidad de las plataformas de juego móvil. Además, las apuestas en tiempo real, los juegos de casino en vivo y las ofertas promocionales personalizadas alientan a los usuarios a interactuar con los servicios de juego a través de sus dispositivos móviles.
Se proyecta que el segmento de dispositivos móviles y tabletas crezca a una CAGR del 15,78% hasta 2032, lo que refleja el continuo desplazamiento hacia las actividades de juego basadas en dispositivos móviles en los Estados Unidos. La creciente integración de soluciones de pago digital, incluidas las billeteras móviles y otros métodos de pago electrónico, está simplificando las transacciones en las plataformas de juegos de azar en línea. Los operadores de casas de apuestas y los proveedores de casinos en línea también están invirtiendo en mejoras de aplicaciones, interfaces personalizadas y funciones de juego en tiempo real para mejorar la participación del cliente. La creciente disponibilidad de apuestas deportivas en vivo y juegos de casino interactivos fortalece aún más el atractivo de las plataformas móviles. Además, las mejoras en la infraestructura de red y las capacidades de los teléfonos inteligentes están respaldando un acceso más rápido al contenido de juego y experiencias de usuario más ágiles.
Por Grupo de Edad:
La Generación Z Redefine el Perfil del Apostador DigitalEl grupo de edad de 25–34 años representó el 31,14% de los ingresos del mercado de juegos de azar en línea de los Estados Unidos en 2026, convirtiéndolo en el segmento de edad más grande. La posición de liderazgo del segmento está respaldada por la amplia adopción del entretenimiento digital y los servicios financieros en línea entre los adultos jóvenes. Los consumidores de este grupo de edad generalmente demuestran familiaridad con las aplicaciones móviles, los métodos de pago digital y las plataformas basadas en internet, lo que facilita el acceso a los servicios de juegos de azar en línea. Su participación en apuestas deportivas, juegos de casino en línea y plataformas de lotería también contribuye a la generación de ingresos. Además, la disponibilidad de interfaces adaptadas a dispositivos móviles, funciones de apuestas en vivo y promociones personalizadas mejora la participación entre esta demografía conectada digitalmente.
Se proyecta que el grupo de edad de 18–24 años crezca a una CAGR del 16,14% hasta 2032, convirtiéndolo en el segmento de más rápido crecimiento del mercado de juegos de azar en línea de los Estados Unidos. El crecimiento está respaldado por la creciente familiaridad de los adultos más jóvenes con las aplicaciones móviles, el entretenimiento digital y las plataformas interactivas en línea. El uso generalizado de teléfonos inteligentes y las redes sociales también aumentan la exposición al contenido relacionado con los deportes y las marcas de juegos de azar en línea. Además, la disponibilidad de aplicaciones intuitivas, opciones de pago digital y funciones de apuestas en tiempo real puede simplificar el acceso a los servicios de juegos de azar en línea elegibles.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Apuesta:
Las Apuestas en Vivo Erosionan el Dominio de las Apuestas Pre-PartidoLas apuestas pre-partido o de cuota fija representaron el 58,34% de los ingresos del mercado de juegos de azar en línea de los Estados Unidos en 2026, convirtiéndolas en el tipo de apuesta líder. El dominio del segmento está respaldado por la amplia familiaridad de los consumidores con las apuestas en eventos deportivos antes de que comiencen. Las apuestas de cuota fija permiten a los usuarios evaluar las cuotas disponibles y los posibles retornos antes de realizar sus apuestas, lo que proporciona mayor previsibilidad al tomar decisiones de apuesta. La disponibilidad de mercados pre-partido en los principales eventos deportivos, incluidos el fútbol americano, el baloncesto, el béisbol y el hockey, respalda aún más la participación. Además, las plataformas de casas de apuestas ofrecen una amplia gama de opciones de apuesta, incluidos ganadores de partidos, hándicaps de puntos, totales y mercados de rendimiento de jugadores, atrayendo a usuarios con diferentes preferencias.
Se proyecta que las apuestas en vivo o en juego crezcan a una CAGR del 15,91% hasta 2032, convirtiéndolas en el tipo de apuesta de más rápido crecimiento en el mercado de juegos de azar en línea de los Estados Unidos. El crecimiento del segmento está respaldado por el creciente interés de los consumidores en experiencias de apuesta interactivas que permiten realizar apuestas mientras los eventos deportivos están en curso. Las actualizaciones de cuotas en tiempo real permiten a los usuarios responder a los cambios en las condiciones del partido, el rendimiento del equipo y las estadísticas individuales de los jugadores. La expansión de las aplicaciones de casas de apuestas móviles ha mejorado aún más el acceso a los mercados en juego, permitiendo a los usuarios realizar apuestas desde diferentes ubicaciones durante los eventos en vivo.
Análisis Geográfico
El corredor nororiental concentra la mayor parte del mercado de juegos de azar en línea de los Estados Unidos, liderado por Pensilvania, Nueva Jersey, Míchigan, Connecticut y Delaware. Estos estados de iGaming establecidos generaron casi el 90% de los 10,7 mil millones de USD de ingresos de iGaming del país en 2025. Pensilvania sigue siendo una jurisdicción líder de iGaming. Nueva York generó 1,3 mil millones de USD en ingresos fiscales por apuestas deportivas móviles en el Año Fiscal Estatal 2026. La base de ingresos de la región ayuda a los principales operadores a probar productos antes de un despliegue más amplio.
El Medio Oeste y el Sureste representan el siguiente grupo importante de volumen. Illinois ya permite las apuestas deportivas en línea, y la legislación de iGaming podría ampliar su base de ingresos si se aprueba. Ohio y Carolina del Norte han autorizado las apuestas deportivas en línea, mientras que Carolina del Norte ha revisado la expansión de los casinos en línea. Florida opera las apuestas deportivas en línea a través del acuerdo de juego de la Tribu Seminola, creando un modelo diferente al de las licencias estatales convencionales. El Sureste en general tiene una estructura de dos niveles entre los estados con iGaming completo y los que solo permiten las apuestas deportivas.
California y Texas siguen sin regulación para las apuestas deportivas comerciales en línea a pesar de sus grandes poblaciones. Su eventual autorización crearía una adición importante al mercado de juegos de azar en línea de los Estados Unidos, pero los esfuerzos previos mediante referéndum y legislación no han tenido éxito. La Asociación Americana de Juegos estimó que los dispositivos de juego ilegales, las casas de apuestas extraterritoriales y los casinos en línea ilegales generaron 53,9 mil millones de USD en ingresos anuales en EE. UU. y privaron a los estados de más de 15 mil millones de USD en ingresos fiscales.
Panorama Competitivo
Concentración del Mercado
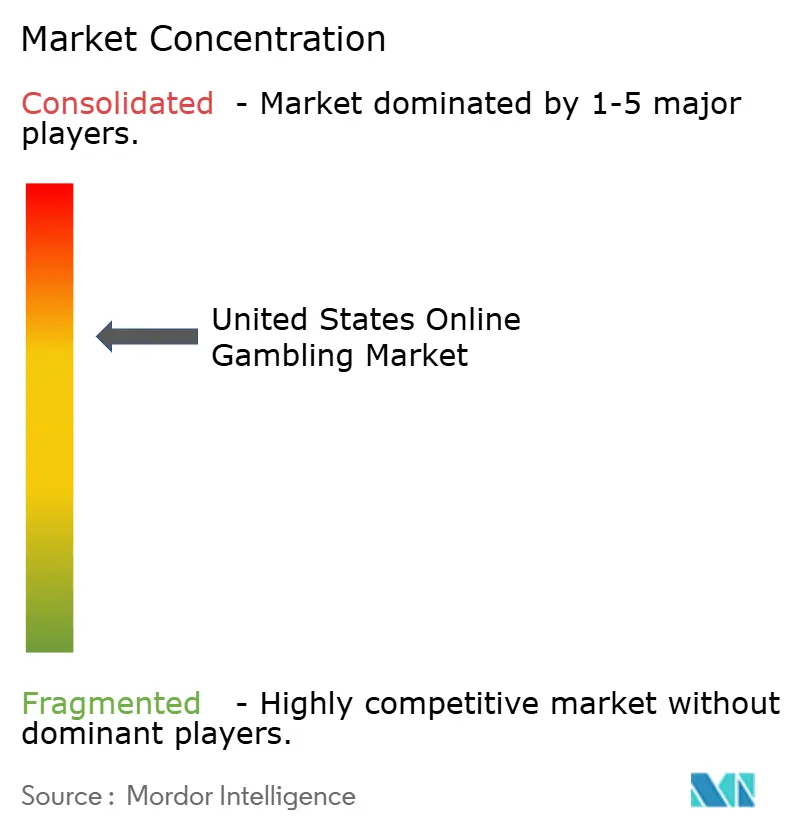
El mercado de juegos de azar en línea de los Estados Unidos está consolidado, con un número limitado de operadores establecidos que representan una participación significativa de los ingresos del mercado. Los actores destacados incluyen Flutter Entertainment plc, DraftKings Inc., MGM International, bet365 Limited y Caesars Entertainment, Inc. Estas empresas mantienen posiciones competitivas gracias a un sólido reconocimiento de marca, amplias plataformas digitales y una oferta diversificada de juegos de azar en línea. Su presencia en apuestas deportivas y juegos de casino en línea les permite atender a una amplia base de consumidores. La concentración de operadores establecidos contribuye a una intensa competencia por la participación de mercado, la adquisición de clientes y la retención.
Las empresas líderes se centran en la innovación tecnológica, las mejoras de las plataformas móviles y la expansión de sus carteras de juegos de azar en línea para fortalecer sus posiciones en el mercado. Las inversiones en aplicaciones fáciles de usar, funciones de apuestas en vivo, promociones personalizadas y sistemas de pago digital seguros ayudan a mejorar la participación del cliente. Las asociaciones estratégicas con ligas deportivas, organizaciones de medios de comunicación y proveedores de tecnología también respaldan la visibilidad de la marca y el desarrollo de la plataforma. Además, los operadores utilizan campañas promocionales y programas de fidelización para atraer nuevos usuarios y fomentar la participación recurrente. Estas estrategias desempeñan un papel importante en la diferenciación de las marcas establecidas en un mercado cada vez más digital y competitivo.
El panorama competitivo también está influenciado por la legalización a nivel estatal, los requisitos de licencia y las obligaciones de cumplimiento normativo en todo Estados Unidos. Los operadores establecidos con recursos financieros sustanciales, marcas reconocidas e infraestructura tecnológica escalable están mejor posicionados para navegar estos requisitos e ingresar a los mercados recién regulados. La expansión a estados adicionales, donde esté permitido, brinda oportunidades para ampliar el alcance de los clientes y aumentar el potencial de ingresos. Sin embargo, las empresas deben continuar gestionando los costos de adquisición de clientes, el gasto en promociones y los gastos relacionados con el cumplimiento, mientras mantienen la rentabilidad.
Líderes de la Industria de Juegos de Azar en Línea de los Estados Unidos
-
Caesars Entertainment Inc.
-
Bally's Corporation
-
Flutter Entertainment plc
-
DraftKings Inc.
-
MGM Resorts International
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Juegos de Azar en Línea de los Estados Unidos Empresas cubiertas en este informe
- Flutter Entertainment plc
- DraftKings Inc.
- MGM Resorts International
- Caesars Entertainment, Inc.
- bet365 Group Limited
- PENN Entertainment, Inc.
- Fanatics Holdings, Inc.
- Rush Street Interactive, Inc.
- Seminole Hard Rock Digital, LLC
- Bally's Corporation
- Churchill Downs Incorporated
- Maverick Gaming, LLC
- Circa Sports Illinois LLC
- Delaware North Companies, Incorporated
- Golden Nugget Online Gaming, Inc.
- Wynn Resorts, Limited
- MGM Resorts International
- International Game Technology PLC
- Playtech plc
- Evolution AB
Lea el análisis de las empresas de juegos de azar en línea de los estados unidos
Líderes de la Industria de Juegos de Azar en Línea de los Estados Unidos
El mercado de juegos de azar en línea de los Estados Unidos está altamente concentrado, con FanDuel y DraftKings controlando conjuntamente una parte significativa del volumen de apuestas deportivas. Esta dominancia se atribuye a su ventaja de ser pioneros en los deportes de fantasía diarios y su cambio estratégico hacia las apuestas deportivas tras la derogación de la Ley de Protección de Deportes Profesionales y Aficionados (PASPA). FanDuel de Flutter Entertainment reportó USD 1.100 millones en ingresos durante el tercer trimestre de 2024, marcando un aumento interanual del 28%, con un EBITDA de USD 146 millones. De manera similar, DraftKings registró USD 1.144 millones en ingresos para el tercer trimestre de 2025, mostrando cómo alcanzar escala permite la rentabilidad a través de la optimización del valor de vida del cliente y la reducción de los gastos promocionales.
BetMGM, una empresa conjunta entre MGM Resorts y Entain, alcanzó la positividad del EBITDA en el tercer trimestre de 2025, reportando USD 41 millones en ganancias sobre USD 667 millones en ingresos. Este logro destaca la importancia de la inversión sostenida para competir en un mercado donde los costos de adquisición de clientes pueden superar los USD 500 por usuario en estados con alta tributación. La capacidad de lograr rentabilidad en un entorno tan competitivo demuestra el valor de la planificación estratégica a largo plazo.
Aún existen oportunidades para atender a segmentos demográficos y verticales desatendidos. Por ejemplo, Fanatics Sportsbook, que se lanzó en Nueva Jersey en mayo de 2024 y en Pensilvania en enero de 2024 tras adquirir los activos de PointsBet en los Estados Unidos, utiliza su base de datos de 95 millones de clientes de comercio electrónico para vender servicios de apuestas de forma cruzada. Este enfoque proporciona una ventaja de distribución significativa al evitar los canales tradicionales de adquisición de clientes y aprovechar una base de clientes existente.
Oportunidades de mercado y perspectivas futuras
La oportunidad más clara se encuentra en el iGaming regulado y el póquer en línea en los estados que permiten estos productos. Los operadores pueden aprovechar las estructuras de liquidez compartida para profundizar en los grupos de jugadores y fortalecer la ecología del juego sin introducir un canal de adquisición de clientes independiente.
Hacia mediados de 2026, los operadores continuaron desarrollando enfoques de liquidez entre estados y de distribución de contenido, respaldados por conjuntos de herramientas de cumplimiento que ayudan a extender la disponibilidad de contenido en toda la huella regulada. Los pagos, la identidad y las herramientas de cumplimiento siguen siendo diferenciadores clave a medida que los operadores compiten con opciones extraterritoriales y no reguladas, y los controles impulsados por la Regulation GG y la aplicación continua de la normativa determinan cómo evolucionan la geolocalización, el KYC, la verificación de edad y las funciones de juego responsable.
Desarrollos recientes de la industria en Mercado de Juegos de Azar en Línea de los Estados Unidos
- Junio de 2026: DraftKings lanzó DKeX, un mercado de predicción propio, integrado en la aplicación Sports & Casino. El lanzamiento amplía el conjunto de productos de DraftKings más allá de los formatos tradicionales de casa de apuestas y aumenta el control sobre la fijación de precios y la experiencia de usuario mediante una infraestructura de intercambio propia.
- Mayo de 2026: el Pennsylvania Gaming Control Board aprobó mejoras escalonadas en geolocalización, verificación de identidad y AML para todos los licenciatarios, acelerando la incorporación en todas las jurisdicciones. La decisión también refuerza las prácticas de cumplimiento de los operadores que operan bajo la supervisión de la PGCB.
- Abril de 2026: DraftKings amplió su huella regulada al lanzar una red de liquidez de póquer en línea multiestatal en Michigan, Pensilvania y Nueva Jersey. El despliegue respalda grupos de jugadores más profundos y una mayor participación entre estados dentro del marco regulado.
Mercado de Juegos de Azar en Línea de los Estados Unidos Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
Para este estudio, el mercado abarca los juegos de azar con dinero real y de forma legal realizados en línea en los Estados Unidos, donde las apuestas se realizan a través de sitios web o aplicaciones y los ingresos se capturan como ingresos brutos de juego reportados a los reguladores.
Exclusiones del alcance: Los sitios no autorizados extraterritoriales y las aplicaciones de casino social de juego gratuito están excluidos del tamaño de este mercado.
Descripción General de la Segmentación
- Por Tipo de Juego
- Apuestas Deportivas
- Fútbol Americano
- Carreras de Caballos
- Tenis
- Otros Tipos de Juego
- Casino
- Casino en Vivo
- Bacará
- Blackjack
- Póker
- Tragamonedas
- Otros Juegos de Casino
- Lotería
- Bingo
- Otros Tipos de Juego
- Apuestas Deportivas
- Por Género
- Masculino
- Femenino
- Por Grupo de Edad
- Menores de 25 Años
- 25 – 40 Años
- Mayores de 40 Años
- Por Dispositivo
- Escritorio
- Móvil
- Otros Dispositivos
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con las publicaciones regulatorias públicas que muestran cómo se reportan los ingresos brutos de juego en línea y cómo difieren las normas según el estado. También utilizamos datos y publicaciones oficiales como los paneles de control y los informes anuales de las comisiones de juego estatales, las series de población e ingresos de la Oficina del Censo de los EE. UU., los indicadores de gasto del consumidor de la Oficina de Análisis Económico y las métricas de inflación de la Oficina de Estadísticas Laborales para mantener la coherencia del contexto de dólares y demanda.
Para verificar la dirección y el calendario, revisamos las publicaciones de asociaciones comerciales como los comunicados de la Asociación Americana de Juegos, junto con materiales de resultados, presentaciones 10-K, presentaciones para inversores y cobertura de prensa financiera de reputación. Cuando están disponibles, las bases de datos de patentes ayudan a validar las tendencias de características de las plataformas que pueden influir en la participación, por ejemplo, la mecánica de las apuestas en vivo. Para el seguimiento de las finanzas y noticias de las empresas, consultamos una suscripción de pago a finanzas e inteligencia empresarial y una suscripción de noticias y finanzas. Estos ejemplos no son exhaustivos, y también nos apoyamos en otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de presión nuestras suposiciones sobre los calendarios de implementación estatal, el comportamiento de reporte de los operadores y cómo cambian las combinaciones de ingresos de juego entre los juegos de casino y las apuestas deportivas. Hablamos con operadores, proveedores de plataformas y servicios, y participantes del ecosistema a nivel estatal, y mantuvimos una cobertura amplia en los principales estados de juegos de azar en línea, así como en los mercados de legalización emergentes. Este equilibrio tenía como objetivo garantizar que el modelo refleje señales de demanda reales en lugar de solo los patrones de reporte de los estados maduros.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directores ejecutivos: 16% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 19% | Gerentes: 51% |
Dimensionamiento del Mercado y Pronóstico
El modelo de dimensionamiento utiliza un enfoque de arriba hacia abajo en el que los ingresos brutos de juego en línea reportados por los estados se reconstruyen y luego se agregan a un total nacional, con ajustes por diferencias de tiempo en los períodos de reporte y cambios de normas. Los totales se corroboran luego mediante verificaciones selectivas de abajo hacia arriba, como las divulgaciones de ingresos de operadores muestreados, verificaciones de canales sobre la participación activa de los estados e ingresos implícitos por apostador adulto activo en línea, lo que nos ayuda a identificar el exceso y el defecto de conteo.
Algunos insumos prácticos dan forma al modelo, incluido el recuento de estados legales activos en línea por producto, el ritmo de nuevos lanzamientos y la participación en línea de los ingresos totales de juego donde se reporta. También tenemos en cuenta la estacionalidad en torno a los principales calendarios deportivos, y utilizamos tendencias de gasto del consumidor ajustadas por inflación para reflejar cómo se mueven los presupuestos discrecionales. Cuando existen brechas, por ejemplo, detalles públicos limitados para los estados en etapa inicial, utilizamos rangos validados a través de entrevistas y luego los reducimos utilizando análogos de estados cercanos con regulación y población similares.
Para el pronóstico, utilizamos el análisis de escenarios, ya que los resultados dependen en gran medida del ritmo de legalización estatal, las normas fiscales y promocionales, y la disponibilidad de productos por estado. Los supuestos sobre las tasas de retención, la adopción en línea esperada y la normalización de ingresos después del lanzamiento se revisan con expertos de la industria para que la perspectiva futura se mantenga alineada con lo que los operadores y los reguladores están reportando.
Validación de Datos y Ciclo de Actualización
Los resultados se verifican con señales independientes como los totales de ingresos estatales publicados públicamente, las tasas de crecimiento interanual reportadas y las fechas de lanzamiento conocidas, y luego se investigan las mayores variaciones antes de la aprobación final. Si un estado muestra un salto o caída anormal, revisamos los supuestos, verificamos nuevamente las tablas de fuentes y, cuando es necesario, volvemos a contactar a los entrevistados para confirmar qué cambió.
Antes de la entrega, revisamos nuevamente las últimas publicaciones públicas para que los números reflejen los eventos materiales recientes, como los principales lanzamientos estatales, los cambios de normas y las revisiones de informes. El ciclo del informe es anual, y se realizan actualizaciones intermedias cuando ocurren eventos que mueven el mercado.
Tamaño del Mercado de Juegos de Azar en Línea de los Estados Unidos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los juegos de azar en línea en EE. UU. a menudo difieren porque los autores mezclan diferentes líneas de ingresos, aplican diferentes reglas de cobertura legal y, a veces, utilizan indicadores de volumen de apuestas o gasto de jugadores en lugar de los ingresos de juego reportados. El momento también importa, ya que el lanzamiento de un nuevo estado puede mover rápidamente la tasa de ejecución anual.
La tabla a continuación muestra que las mayores brechas están impulsadas por el alcance más que por el cálculo. En el modelo de Mordor Intelligence, el total se limita a los ingresos de juego en línea con dinero real, con licencia estatal y regulados, reportados como ingresos brutos de juego sujetos a impuestos, en lugar de los totales de actividad de juego en línea más amplios que pueden combinar apuestas deportivas minoristas, juego adyacente o juego sin licencia.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,95 mil millones de USD (2025) | |
| Asociación de la Industria A | 22,12 mil millones de USD (2024) | A menudo se presenta como ingresos combinados de juego en línea y apuestas deportivas en línea, lo que puede representar un total en línea reportado más amplio que un conjunto de ingresos de juego en línea estrictamente definido para un único año base, y está vinculado a un año diferente con diferente legalización y calendario de lanzamiento. |
| Revista Especializada B | 13,78 mil millones de USD (2024) | Se centra únicamente en los ingresos de apuestas deportivas en línea, por lo que el iGaming de estilo casino, el póker en línea y otras categorías de juego en línea reguladas no se contabilizan, lo que naturalmente sitúa la cifra por debajo de un total completo de juego en línea. |
En conjunto, la comparación muestra que el mayor impulsor es el alcance, no las matemáticas. Al anclar el modelo a los ingresos brutos de juego en línea reportados por los estados, y luego validar con el calendario de lanzamiento y los cambios en la combinación entre productos, obtenemos una cifra transparente que puede rastrearse hasta señales públicas claras y verificaciones repetibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de juegos de azar en línea de los Estados Unidos para 2032?
Se proyecta que el mercado de juegos de azar en línea de los Estados Unidos alcance los 89,05 mil millones de USD para 2032, aumentando desde los 45,61 mil millones de USD en 2027 a una CAGR del 14,32%.
¿Qué tipo de juego lidera los ingresos de los juegos de azar en línea en EE. UU.?
Las apuestas deportivas lideran por tipo de juego con una participación de ingresos del 45,12% en 2026.
¿Por qué son importantes las aplicaciones de apuestas móviles para los operadores?
Los dispositivos móviles y tabletas representaron el 80,12% de los ingresos en 2026 y se prevé que crezcan a una CAGR del 15,78%, lo que hace que el rendimiento de las aplicaciones, los depósitos y los controles de ubicación sean fundamentales para la experiencia del cliente.
¿Qué grupo de edad está creciendo más rápidamente en los juegos de azar en línea?
Se prevé que el grupo de 18–24 años crezca a una CAGR del 16,14% hasta 2032.