
Tamaño y Cuota del Mercado de Juegos de Azar en Línea de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
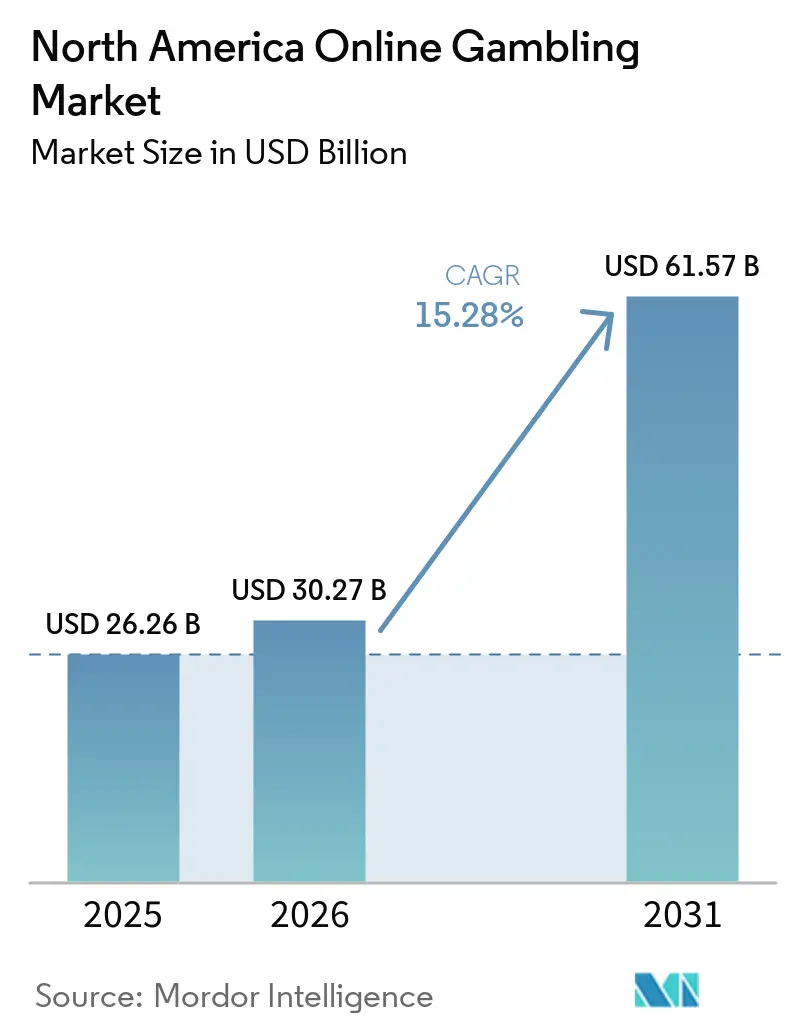
| Tamaño del mercado en el año base (2025) | 26.26 Mil millones de dólares |
| Tamaño del Mercado (2026) | 30.27 Mil millones de dólares |
| Tamaño del Mercado (2031) | 61.57 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 15.28 % |
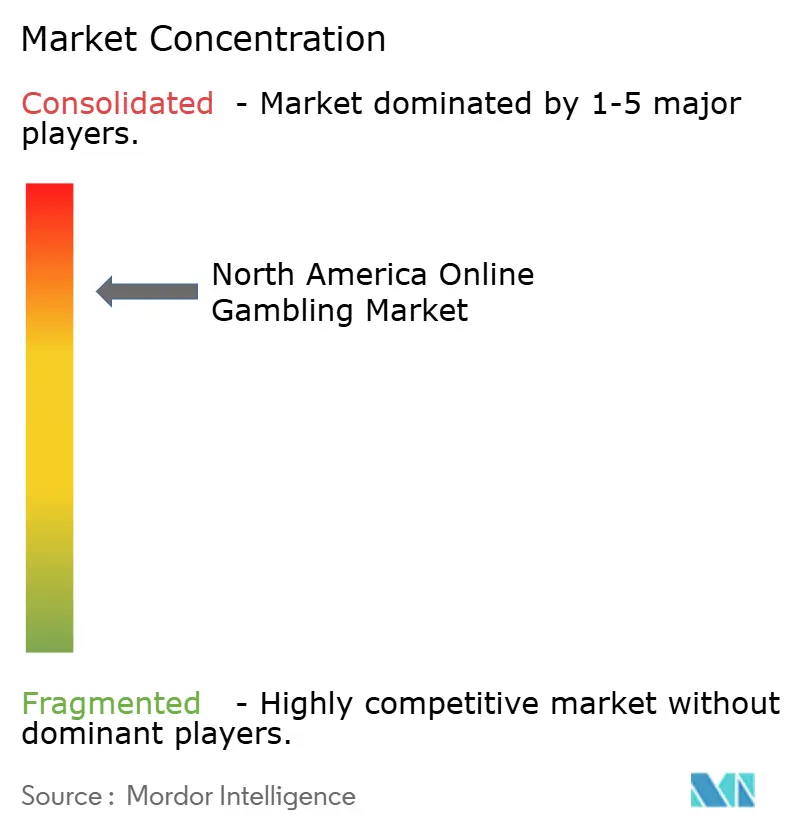
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Juegos de Azar en Línea de América del Norte por Mordor Intelligence
El tamaño del mercado de juegos de azar en línea de América del Norte en 2026 se estima en USD 30,27 mil millones, creciendo desde el valor de 2025 de USD 26,26 mil millones, con proyecciones para 2031 que muestran USD 61,57 mil millones, creciendo a una CAGR del 15,28% durante el período 2026-2031. Las rápidas transiciones digitales están reconfigurando el panorama de los juegos de azar en línea, con oleadas de legalizaciones a nivel estatal y el auge de las herramientas comerciales impulsadas por inteligencia artificial. Estos avances están revolucionando la manera en que los apostadores interactúan con los deportes, casinos, loterías y bingo. Los operadores están recurriendo a pagos habilitados por cadena de bloques, reduciendo tanto los costos de transacción como los plazos de liquidación. Además, los vínculos cada vez más estrechos entre los medios de transmisión en línea y las plataformas de apuestas están acelerando el proceso desde la visualización de contenido hasta la realización de una apuesta. Si bien existe un marcado desplazamiento hacia el móvil, los innovadores diseños multiplataforma garantizan que los equipos de escritorio sigan siendo relevantes. Una edad media más joven entre los apostadores impulsa un aumento sostenido de los ingresos. Aunque el mayor escrutinio regulatorio en materia de juego responsable y protección del jugador ha generado mayores costos de cumplimiento normativo, simultáneamente fomenta la confianza pública, impulsando la aceptación generalizada.
Conclusiones Clave del Informe
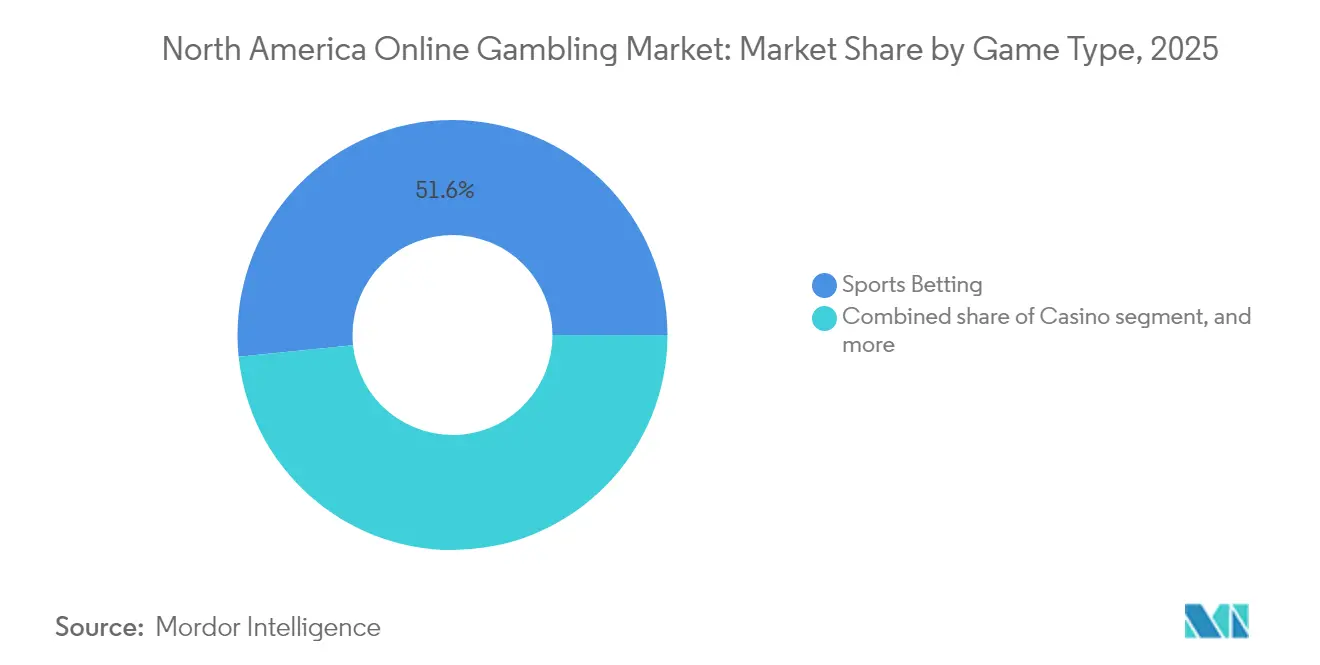
- Por tipo de juego, las apuestas deportivas representaron el 51,62% de los ingresos regionales en 2025, mientras que se prevé que los juegos de casino crezcan a una CAGR del 17,92% hasta 2031.
- Por plataforma, los dispositivos móviles y tabletas representaron el 72,10% de la actividad total de usuarios en 2025, mientras que las aplicaciones de escritorio se expanden a una CAGR del 16,03% a medida que las herramientas de análisis multipantalla ganan popularidad.
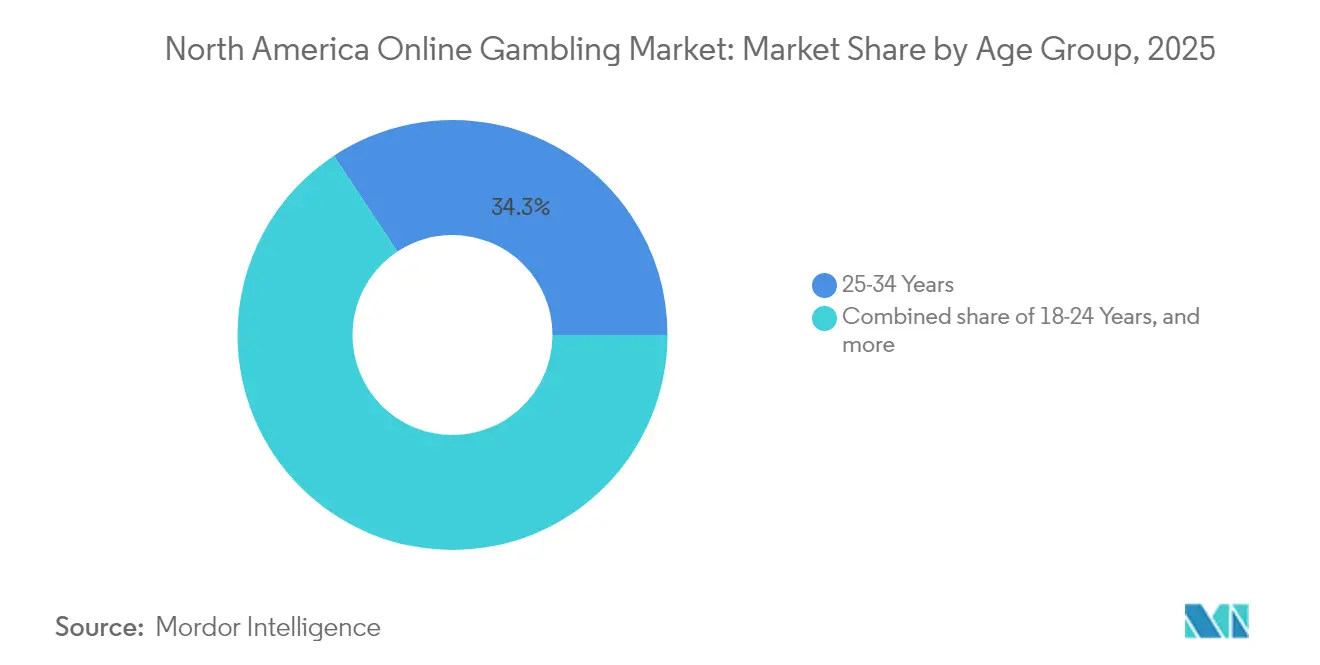
- Por grupo de edad, el segmento de 25 a 34 años concentró el 34,30% de las cuentas de apostadores activos en 2025; el grupo de 18 a 24 años está en camino de alcanzar una CAGR del 16,74%, lo que pone de relieve los vientos favorables de adopción de la Generación Z.
- Por tipo de apuesta, las apuestas pre-partido retuvieron una cuota del 59,55% en 2025, pero las apuestas en vivo/en juego se acelerarán a una CAGR del 18,05% gracias a los feeds de datos en tiempo real y los micromercados.
- Por geografía, Estados Unidos contribuyó con una cuota del 79,05% en 2025, mientras que Canadá registró el crecimiento más rápido con una CAGR del 15,82%, gracias a la armonización regulatoria a nivel provincial.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Legalización en expansión en los estados | +4.2% | Estados Unidos, con repercusión en Canadá | Mediano plazo (2-4 años) |
| Personalización basada en inteligencia artificial y datos | +3.1% | América del Norte, concentrada en estados con enfoque tecnológico avanzado | Corto plazo (≤ 2 años) |
| Integración de apuestas en deportes electrónicos y fantasy | +2.8% | Estados Unidos y Canadá, mercados urbanos | Mediano plazo (2-4 años) |
| Alianzas entre medios de comunicación que integran deportes en vivo y feeds de apuestas | +2.3% | Estados Unidos, en expansión hacia Canadá | Corto plazo (≤ 2 años) |
| Soluciones de pago avanzadas (billeteras digitales, criptomonedas, cadena de bloques) | +1.9% | América del Norte, sujeto a aprobación regulatoria | Largo plazo (≥ 4 años) |
| Experiencia de usuario personalizada | +1.3% | Global, con adopción temprana en América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Legalización en expansión en los estados
Vermont inició operaciones en enero de 2024, y Carolina del Norte se prepara para seguir su ejemplo en el primer trimestre de 2024, lo que subraya una tendencia creciente de legalización estado por estado. En Wyoming, el Proyecto de Ley de la Cámara HB0120 establece un marco integral para los juegos de azar interactivos, exigiendo una tarifa inicial de permiso de operador de USD 100.000 e imponiendo un impuesto del 10% sobre los ingresos mensuales[1]. Esta medida, señalada por la Legislatura de Wyoming, refleja un impulso hacia la estandarización entre diferentes jurisdicciones. Mientras tanto, en Missouri, el rechazo del Secretario de Estado a la reglamentación de emergencia ha generado retrasos regulatorios, con posibles lanzamientos de mercado ahora postergados entre 6 y 12 meses. Este panorama fragmentado ofrece una espada de doble filo: los operadores pueden obtener ventajas de primer entrante al asegurar acceso temprano al mercado, pero también enfrentan mayores costos de cumplimiento normativo debido a las diversas exigencias jurisdiccionales. En Alberta, la presentación de la Ley de iGaming de Alberta insinúa esfuerzos provinciales para armonizar las regulaciones, lo que podría allanar el camino para una expansión más amplia de operadores transfronterizos y la agrupación colaborativa de liquidez.
Personalización basada en inteligencia artificial y datos
La inteligencia artificial está reformando la manera en que las empresas atraen y retienen clientes, aprovechando herramientas como el análisis predictivo y la segmentación conductual. Sin embargo, la ausencia de regulaciones claras plantea dilemas éticos. El Comité de Estándares de Inteligencia Artificial Ética de la Asociación Internacional de Estándares de Juegos de Azar está elaborando marcos de mejores prácticas. Su enfoque se centra en garantizar que los sistemas de inteligencia artificial no exploten a los jugadores vulnerables con fines de lucro, tal como lo destaca la Universidad de Florida[2]. Si bien el Plan Directriz de Estados Unidos para una Carta de Derechos de la Inteligencia Artificial sienta una base, no alcanza para dar directrices específicas por industria, dejando a los operadores en una posición difícil mientras invierten en aprendizaje automático. Las medidas propuestas abogan por auditorías independientes de los sistemas de inteligencia artificial, claridad en las recomendaciones de juegos y transparencia sobre la recopilación de datos. La actual falta de regulaciones exhaustivas sobre inteligencia artificial fomenta una innovación ágil, pero también invita a posibles desafíos en la protección del consumidor, lo que podría derivar en leyes más estrictas. Al adoptar prácticas éticas de inteligencia artificial desde ahora, los operadores no solo se preparan para las regulaciones inminentes, sino que también cultivan la confianza con los consumidores mediante elecciones algorítmicas claras y justas.
Integración de apuestas en deportes electrónicos y fantasy
Las apuestas en deportes electrónicos ganan impulso con el respaldo regulatorio y las integraciones de plataformas, aunque los obstáculos legales proyectan una sombra de incertidumbre. En 2016, la Junta de Control de Juegos de Nevada estableció un precedente fundamental para las apuestas en deportes electrónicos en Las Vegas, al aprobar las apuestas en torneos de League of Legends en William Hill Sports Book, según informó ESPN. Sin embargo, una opinión de julio de 2025 del Fiscal General de California, Rob Bonta, que califica los deportes de fantasy diarios como apuestas ilegales bajo la sección 337a del Código Penal, genera repercusiones en el mercado, tal como destaca Esports Insider[3]. Esta resolución no solo perturba la importante participación de California en el mercado nacional de deportes de fantasy diarios, sino que también anticipa posibles cambios legislativos en otros estados. Añadiendo mayor complejidad, el Gobernador Gavin Newsom impugna públicamente la postura del Fiscal General, lo que señala un posible compromiso político, incluso mientras los operadores de fantasy se preparan para batallas legales. Mientras tanto, la fusión de torneos de deportes electrónicos con casas de apuestas deportivas tradicionales abre puertas para la venta cruzada y atrae a audiencias más jóvenes. No obstante, el mosaico de estándares regulatorios entre estados presenta desafíos para los lanzamientos de plataformas a escala nacional.
Alianzas entre medios de comunicación que integran deportes en vivo y feeds de apuestas
Las alianzas estratégicas en medios de comunicación están impulsando la participación de los usuarios mediante la integración de contenido en tiempo real y el ofrecimiento de oportunidades promocionales en múltiples plataformas. En un movimiento notable, X se ha asociado con BetMGM para mostrar estadísticas de apuestas directamente en su plataforma, con enlaces a interfaces de apuestas. Esto resulta particularmente llamativo dado que X habitualmente se opone a la promoción de los juegos de azar. Por su parte, ESPN BET, aprovechando su función de vinculación de cuentas, permite a los usuarios monitorear sus apuestas dentro del ecosistema de ESPN. Los clientes también se benefician de promociones personalizadas basadas en sus equipos favoritos y plantillas de fantasy, una función destacada por PENN Entertainment. En otra alianza significativa, Churchill Downs ha firmado un acuerdo plurianual con FanDuel. Este acuerdo no solo asegura los derechos televisivos exclusivos para el contenido de carreras, sino que también otorga derechos de patrocinio para el prestigioso Kentucky Derby, lo que pone de manifiesto las astuta estrategia de monetización de contenidos de Churchill Downs Incorporated. Estas colaboraciones no solo refuerzan las ventajas competitivas a través del acceso exclusivo a contenidos, sino que también abren nuevas vías de ingresos para las entidades de medios de comunicación. Sin embargo, a medida que estas alianzas florecen, enfrentan un creciente escrutinio regulatorio. Un notable número de 37 estados ha implementado restricciones, especialmente dirigidas a las promociones orientadas a jóvenes y las relacionadas con mensajes sobre adicción.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Panorama regulatorio fragmentado | -2.8% | Estados Unidos, brechas en la coordinación federal | Largo plazo (≥ 4 años) |
| Riesgos de ciberseguridad y fraude | -1.9% | Estados con alto volumen de apuestas en América del Norte | Corto plazo (≤ 2 años) |
| Juego responsable y preocupaciones sociales | -1.4% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Altos impuestos y costos de licencias | -1.2% | Específico por estado, liderado por Nueva York y Pensilvania | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Panorama regulatorio fragmentado
En 38 estados, las jurisdicciones inconsistentes complican las operaciones e incrementan los costos de cumplimiento normativo, afectando más duramente a los operadores más pequeños y otorgando ventaja a los operadores experimentados con conocimiento regulatorio. Por ejemplo, el elevado impuesto del 51% sobre los ingresos brutos de juego de Nueva York contrasta marcadamente con el más permisivo 6,75% de Nevada, lo que influye en las decisiones de entrada al mercado de los operadores, según destaca la Conferencia Nacional de Legislaturas Estatales[4]. En Manitoba, una medida cautelar civil contra el operador offshore Bodog subraya la aplicación irregular entre provincias. Mientras tanto, el mercado de Ontario, con sus marcos competitivos, atrae a operadores privados. En Pensilvania, el proceso de licencia de juegos de azar interactivos exige divulgaciones empresariales y verificaciones de antecedentes exhaustivas, una medida que, según la Junta de Control de Juegos de Pensilvania, impone una carga mayor a las entidades más pequeñas mientras favorece a quienes cuentan con mayores recursos económicos. La falta de supervisión federal no solo abre puertas al arbitraje regulatorio, sino que también aumenta el riesgo de fragmentación del mercado. Además, si bien existen pactos interestatales para la agrupación de liquidez, su naturaleza limitada restringe el crecimiento del póquer y las apuestas en torneos a través de las fronteras estatales.
Riesgos de ciberseguridad y fraude
Los riesgos operativos derivados de las vulnerabilidades en los pagos digitales y los estrictos mandatos de protección de datos requieren cuantiosas inversiones tecnológicas y una supervisión continua del cumplimiento normativo. El Departamento de Seguridad Nacional destaca el lavado de dinero, el cibercrimen y las estafas al consumidor como las principales amenazas en las transacciones de activos digitales[5]. Además, herramientas como los mezcladores, las monedas de privacidad y las plataformas de finanzas descentralizadas amplifican estos riesgos de ofuscación. Si bien la adopción de criptomonedas en las plataformas de juego de azar está en aumento, esta enfrenta obstáculos relacionados con el cumplimiento de la normativa contra el lavado de dinero. Los casinos, bajo la Ley de Secreto Bancario, tienen la responsabilidad de mantener programas de lucha contra el lavado de dinero basados en el riesgo, todo ello mientras navegan por las complejidades de la trazabilidad de transacciones seudoanónimas. La colaboración en materia de aplicación de la ley entre jurisdicciones sigue siendo escasa, lo que permite a los actores ilícitos maniobrar con destreza. Mandatos más estrictos como los requisitos mejorados de conocimiento del cliente, la notificación de la regla de viaje y la autenticación multifactor, si bien refuerzan la seguridad, también incrementan los costos operativos e introducen fricciones en la experiencia del usuario. A pesar de la urgente necesidad, la colaboración en materia de aplicación de la ley entre jurisdicciones sigue siendo escasa, lo que permite a los actores ilícitos maniobrar hábilmente a través de los vacíos regulatorios, recurriendo frecuentemente a exchanges offshore y métodos de pago centrados en la privacidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Juego:
El Dominio de las Apuestas Deportivas Enfrenta la Innovación del CasinoEn 2025, las apuestas deportivas reclaman una cuota de mercado dominante del 51,62%, lo que subraya una clara inclinación del consumidor hacia las apuestas basadas en habilidades y la participación en eventos en tiempo real. Mientras tanto, los juegos de casino están en alza, con una proyección de crecimiento a una CAGR del 17,92% hasta 2031. Este auge se atribuye en gran medida a que los operadores adoptan experiencias inmersivas de casino en vivo y forjan alianzas con contenido de marca. La Asociación Estadounidense de Juegos de Azar pronostica la impresionante cifra de USD 35 mil millones en apuestas legales para la temporada de la NFL de 2024, marcando un salto del 30% respecto a los USD 26.700 millones de la temporada anterior. Este impulso es impulsado principalmente por nuevos lanzamientos en Maine, Carolina del Norte y Vermont. El fútbol americano continúa dominando el ámbito de las apuestas deportivas, seguido por las carreras de caballos y el tenis. Sin embargo, el horizonte se amplía con perspectivas prometedoras en deportes electrónicos e integraciones de fantasy, allanando el camino para que los operadores realicen ventas cruzadas.
Los juegos de casino están cosechando los frutos de los avances tecnológicos. Un ejemplo destacado es la colaboración de MGM Resorts con Playtech, que transmite contenido exclusivo en vivo desde los emblemáticos pisos de casino del Bellagio y el MGM Grand. Esta iniciativa está orientada estratégicamente a mercados regulados fuera de las fronteras de Estados Unidos. Distintos juegos atienden a diferentes grupos demográficos: mientras que las tragamonedas atraen al público casual, el póquer es un imán para quienes valoran las habilidades. Las bases de clientes establecidas y los entornos regulatorios sencillos garantizan rendimientos estables para los segmentos de lotería y bingo. Con el objetivo de reforzar la lealtad a la plataforma y atraer nuevos usuarios, FanDuel ha lanzado la tragamoneda Huff N' More Puff de Light & Wonder, subrayando la importancia de la diferenciación de contenidos. Este lanzamiento exclusivo abarca estados como Nueva Jersey, Pensilvania, Míchigan, Virginia Occidental, Connecticut e incluso llega a Ontario.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Plataforma:
El Predominio del Móvil Impulsa la Innovación en el EscritorioEn 2025, las plataformas móviles y de tabletas dominan la participación de los usuarios, representando el 72,10%. Mientras tanto, las experiencias en escritorio registran un sólido crecimiento a una CAGR del 16,03%. Este crecimiento es impulsado por los operadores que mejoran la complejidad de las apuestas y las capacidades analíticas a través de funcionalidades complementarias multipantalla. Un informe de la Universidad de Nevada en Las Vegas destaca un cambio generacional: los usuarios de la Generación Millennial y la Generación Z prefieren diseños centrados en el móvil, valorando la comodidad y el acceso en tiempo real por encima de las interfaces de escritorio tradicionales. Las plataformas móviles cuentan con funciones como servicios basados en la ubicación, notificaciones push y autenticación biométrica, superando a los equipos de escritorio en estas capacidades.
A pesar del auge del móvil, las plataformas de escritorio mantienen una ventaja estratégica para los apostadores profesionales y los usuarios de alto volumen. Estos usuarios dependen de herramientas avanzadas de gráficos, visualización de múltiples mercados e interfaces analíticas sofisticadas. Mientras tanto, plataformas como los televisores inteligentes y otros dispositivos emergentes presentan nuevas oportunidades. Los operadores están explorando las apuestas activadas por voz y las experiencias de realidad aumentada. A medida que los usuarios exigen transiciones fluidas entre dispositivos, la sincronización multiplataforma se vuelve fundamental. Esto garantiza la continuidad en el historial de apuestas, los saldos de cuenta y la configuración personalizada. Los operadores que invierten en arquitecturas de plataforma unificadas no solo mejoran la coherencia de la experiencia del usuario, sino que también aprovechan el análisis de datos para un desarrollo de productos y estrategias de mercadotecnia informados, asegurando una ventaja competitiva.
Por Grupo de Edad:
Los Millennials Lideran Mientras la Generación Z se AceleraEn 2025, los usuarios de entre 25 y 34 años representan el 34,30% del segmento demográfico de jugadores activos, lo que evidencia su consolidado poder adquisitivo y familiaridad con la actividad. Mientras tanto, el grupo de 18 a 24 años, como nativos digitales, impulsa el crecimiento del mercado a una CAGR del 16,74% hasta 2031, favoreciendo especialmente las experiencias de apuestas centradas en el móvil. Según la Universidad de Nevada en Las Vegas, los millennials prefieren los juegos de mesa sobre las tragamonedas, valoran los elementos de juego social y aprecian las comodidades fuera del juego que enriquecen su experiencia de juego de azar, lo que pone de manifiesto una tendencia de integrar el juego de azar en opciones de estilo de vida más amplias. Estas preferencias en evolución están reformando el desarrollo de productos, las estrategias de mercadotecnia y el diseño de los programas de juego responsable.
Si bien los grupos de edad de 35 a 44, de 45 a 54 y de 55 años en adelante continúan manteniendo una cuota de mercado notable, impulsada por un gasto promedio más elevado y el compromiso con los programas de fidelización, sus tasas de crecimiento se están estabilizando a medida que la adopción digital se acerca a su punto máximo. La Generación Z se distingue por comportamientos únicos, favoreciendo las apuestas en deportes electrónicos, las transacciones con criptomonedas y un fuerte vínculo con las redes sociales, áreas donde los operadores tradicionales encuentran dificultades. En este contexto, la Asociación Internacional de Reguladores de Juegos de Azar señala los riesgos del juego para los adultos jóvenes, lo que lleva a un mayor énfasis regulatorio en la verificación de edad, los límites de gasto y las medidas para prevenir la adicción. Los operadores enfrentan el doble desafío de atraer a las audiencias más jóvenes mientras mantienen los estándares de juego responsable y navegan por el diverso panorama regulatorio entre jurisdicciones.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Apuesta:
La Estabilidad del Pre-Partido Se Encuentra con la Innovación en VivoEn 2025, las apuestas pre-partido/cuota fija dominan con una cuota de mercado del 59,55%, gracias a sus cálculos de cuotas predecibles y sus interfaces amigables para el usuario. Mientras tanto, las apuestas en vivo/en juego están en auge, con una CAGR del 18,05%. Este incremento está impulsado por las inversiones de los operadores en feeds de datos en tiempo real y funciones de microapuestas, que potencian la participación del usuario durante los eventos. Si bien las apuestas pre-partido tradicionales disfrutan de las ventajas de la familiaridad del cliente y las regulaciones claras, lo que permite a los operadores perfeccionar la optimización de cuotas y la gestión de riesgos, los avances en el procesamiento de datos en vivo, la conectividad móvil y el diseño de interfaces de usuario impulsan la evolución de las apuestas. Estos avances potencian la toma de decisiones en tiempo real durante los eventos.
Los operadores aprovechan algoritmos avanzados para ajustar las cuotas rápidamente, respondiendo a la dinámica del juego, el rendimiento de los jugadores y las tendencias de volumen de apuestas. Al incorporar transmisión en vivo, elementos sociales y combinaciones del mismo partido, crean experiencias atractivas que no solo extienden la duración de las sesiones, sino que también amplifican la frecuencia de las apuestas. Sin embargo, adentrarse en las apuestas en vivo no está exento de desafíos. Requiere cuantiosas inversiones en infraestructura tecnológica y la navegación a través de aprobaciones regulatorias, que difieren según la jurisdicción. Esto genera obstáculos para los operadores más pequeños, mientras que las plataformas establecidas, con su sólida tecnología y sus vínculos regulatorios, tienen mucho por ganar.
Análisis Geográfico
Mercado de Juegos de Azar en Línea de Estados Unidos
En 2025, Estados Unidos ostenta una cuota de mercado dominante del 79,05%, impulsada por la legalización estado por estado y una sólida infraestructura de operadores. Sin embargo, surgen disparidades en la rentabilidad debido a las distintas complejidades regulatorias y la tributación variable según las jurisdicciones. Por ejemplo, Nueva York, a pesar de imponer una elevada tasa impositiva sobre los ingresos brutos de juego del 51%, una de las más altas del país, recaudó la impresionante suma de 188,53 millones de USD en ingresos fiscales por apuestas deportivas durante el tercer trimestre de 2023. Esta cifra representó más del 37% del total de recaudaciones fiscales por apuestas deportivas del país, según destacó la Oficina del Censo de los Estados Unidos. Mientras tanto, Pensilvania demostró la madurez de su mercado con unos ingresos récord por juegos de azar de 554,6 millones de USD en marzo de 2024. De esta cifra, los juegos de azar en línea (iGaming) aportaron 191,1 millones de USD, y el estado obtuvo unos ingresos fiscales totales de 229,6 millones de USD, según la Junta de Control de Juegos de Pensilvania. En Illinois, las estrategias de optimización de ingresos a nivel estatal son evidentes, ya que aplican una estructura tributaria progresiva: comenzando en el 15% sobre los ingresos brutos ajustados para montos de hasta 25 millones de USD, escalando hasta un pronunciado 50% sobre los ingresos que superen los 200 millones de USD para juegos que no sean de mesa, según la Junta de Juegos de Illinois.
Mercado de Juegos de Azar en Línea de Canadá
Canadá se encuentra en un rápido ascenso, con la trayectoria de crecimiento más alta de América del Norte, con una CAGR proyectada del 15,82% hasta 2031. Este auge se atribuye en gran medida a la armonización regulatoria provincial y a una rápida afluencia de operadores, un impulso ganado tras la aprobación del Proyecto de Ley C-218 en junio de 2021. El mercado de iGaming de Ontario, que entró en funcionamiento en abril de 2022, es un testimonio de este éxito. Con operadores privados integrados sin problemas, iGaming Ontario reporta con orgullo una contribución al PIB que supera los 2.700 millones de CAD y la creación de alrededor de 15.000 empleos a tiempo completo. Alberta, sin quedarse atrás, ha promulgado la Ley de iGaming de Alberta, estableciendo la Corporación de iGaming de Alberta como agente de la Corona. Esta medida, orientada a gestionar las asociaciones de juegos de azar en línea con entidades privadas, subraya los esfuerzos coordinados de la provincia, abriendo potencialmente el camino para acuerdos de liquidez transfronterizos. Mientras tanto, las iniciativas de la Corporación de Lotería de Columbia Británica, como el programa GameSense y el sistema de autoexclusión Game Break, están estableciendo referentes regulatorios. Estos marcos, que ahora están siendo adoptados por otras provincias, presentan oportunidades de estandarización para los operadores que tienen en la mira expansiones en múltiples provincias.
Mercado de Juegos de Azar en Línea de México
México está consolidando un nicho dentro del segmento del Resto de América del Norte, navegando su panorama de juegos de azar bajo la Ley Federal de Juegos y Sorteos. Actualmente, 36 titulares de permisos, en asociación con casinos terrestres, están autorizados para actividades en línea, según se detalla en las Guías de Práctica Global de Chambers. Sin embargo, los recientes ajustes regulatorios de noviembre de 2023, como la eliminación de las estructuras de sublicenciantes y un límite a los nuevos permisos de casinos, plantean obstáculos para la entrada al mercado. Si bien estas enmiendas tienen como objetivo proteger a los operadores existentes de una mayor competencia, también generan litigios constitucionales, proyectando una sombra de incertidumbre regulatoria. Esta ambigüedad ha llevado a una desaceleración en los esfuerzos de expansión de los operadores internacionales. Además, los estrictos mandatos contra el lavado de dinero clasifican el juego de azar como una "actividad vulnerable". Esta designación exige la identificación de clientes y la notificación de transacciones por montos que superen los 2.500 USD. Dichos costos de cumplimiento, si bien son onerosos para los nuevos participantes, favorecen a los operadores establecidos que ya cuentan con marcos de prevención del lavado de dinero.
Panorama regulatorio
La regulación del juego en línea en Norteamérica sigue siendo liderada por jurisdicciones, y en Estados Unidos se rige principalmente a nivel estatal, con límites federales establecidos por la Unlawful Internet Gambling Enforcement Act (UIGEA) de 2006, que restringe el procesamiento de pagos vinculados al juego en línea ilegal. Los principales marcos normativos operativos incluyen las regulaciones de la New Jersey Division of Gaming Enforcement (Capítulo 69O), la Lawful Internet Gaming Act de Michigan y la Nevada Gaming Control Board Regulation 5A, cada uno con requisitos que abarcan la concesión de licencias, la integridad del juego, la geolocalización y los controles sobre las operaciones de apuestas.
En Canadá, Ontario sigue siendo el eje del modelo regulado de operadores privados a través de iGaming Ontario y la Alcohol and Gaming Commission of Ontario (AGCO), donde los Registrar's Standards for Internet Gaming definen las expectativas en materia de protección del jugador, integridad del juego y controles ALD. La iGaming Ontario Act, 2024 establece un marco legal actualizado para los esquemas de lotería en línea, vigente a partir del 1 de abril de 2026, mientras que la supervisión indígena y provincial también moldea las operaciones transfronterizas, como las enmiendas de la Kahnawake Gaming Commission a sus Regulations concerning Interactive Gaming, con fecha del 14 de enero de 2026. Los operadores siguen enfrentando un modelo de entrada centrado en el cumplimiento, que normalmente exige registros paralelos, certificaciones técnicas y programas de juego responsable adaptados a cada estado o provincia.
Análisis de la cadena de valor
La cadena de valor del juego en línea en Norteamérica comienza con insumos de tecnología y contenido B2B: sistemas de plataforma y gestión de cuentas, motores de casas de apuestas deportivas, estudios de juegos de casino y proveedores de datos deportivos/API en tiempo real que respaldan los mercados previos al partido y en vivo/en juego. Esto se complementa con servicios de confianza y cumplimiento, incluidos KYC/verificación de identidad, control ALD, geolocalización, herramientas de fraude/riesgo y pruebas y certificación independientes, que luego se traducen en capas orientadas al operador, como CRM, personalización y controles de juego responsable.
La distribución y la monetización fluyen a través de operadores con licencia (marcas digitales y grupos de casino/casas de apuestas) que adquieren clientes mediante asociaciones con medios y ligas, afiliados y ecosistemas de aplicaciones, y luego convierten y retienen jugadores mediante pagos, fidelización y diferenciación de producto. Los sistemas de procesamiento de pagos (tarjetas, ACH, billeteras digitales y otros métodos aprobados) y el tiempo de actividad de la nube/infraestructura sustentan la continuidad del servicio, mientras que los costos de cambio y la dependencia de proveedores en torno a motores de casas de apuestas propietarios, implementaciones de RNG e integraciones pueden ralentizar la expansión a nuevas jurisdicciones. Las acciones de cumplimiento contra modelos no autorizados extraterritoriales o de tipo sweepstakes, así como los cambios en las normas estatales/provinciales, también generan trabajo de reconfiguración recurrente en toda la cadena de valor, lo que aumenta la necesidad de arquitecturas de plataforma modulares y multijurisdiccionales.
Panorama Competitivo
El mercado está concentrado con Flutter Entertainment, DraftKings y BetMGM aprovechando alianzas estratégicas, ventajas tecnológicas y conocimiento regulatorio para dominar el mercado. Esto crea barreras formidables para los operadores más pequeños. El panorama competitivo se asemeja a un oligopolio estrecho, donde los principales actores explotan las economías de escala, el prestigio de marca y los vínculos regulatorios, mientras que las entidades más pequeñas luchan con los altos costos de cumplimiento normativo y adquisición de clientes.
FanDuel de Flutter Entertainment ostenta una cuota dominante del 43,2% en los estados donde las apuestas deportivas en línea están operativas y captura el 25,7% de los mercados de iGaming activos. Estas cifras subrayan los beneficios de ser un entrante temprano y el impacto de la mercadotecnia consistente, según destaca Flutter Entertainment plc. Su estrategia gira en torno a la integración tecnológica, las colaboraciones de contenido y las experiencias de usuario fluidas en todas las plataformas, todo orientado a impulsar la lealtad del cliente y el valor de por vida.
Las alianzas estratégicas de Playtech con gigantes de la industria como DraftKings, Rush Street, BetMGM, Bet365 y Penn Entertainment muestran una tendencia de consolidación de proveedores B2B. Esto no solo acelera la entrada al mercado de estos operadores, sino que también fomenta una dependencia de Playtech plc. Si bien existe potencial en los segmentos demográficos emergentes, los pagos con criptomonedas y los deportes electrónicos, los desafíos regulatorios y los obstáculos de cumplimiento normativo restringen el acceso. En un movimiento notable, Caesars Entertainment vendió los derechos de propiedad intelectual de las World Series of Poker al Grupo NSUS por USD 500 millones. Sin embargo, Caesars retuvo las licencias operativas, lo que pone de relieve una estrategia de optimización de activos para impulsar la valoración y al mismo tiempo garantizar una presencia en el mercado, según los análisis de Caesars Entertainment, Inc.
Líderes de la Industria de Juegos de Azar en Línea de América del Norte
-
Flutter Entertainment / FanDuel
-
DraftKings Inc.
-
BetMGM (MGM Resorts + Entain)
-
Caesars Digital
-
Bet365
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Juegos de Azar en Línea de América del Norte Empresas cubiertas en este informe
- Flutter Entertainment/ FanDuel
- DraftKings Inc.
- BetMGM (MGM Resorts + Entain)
- Caesars Digital
- Hard Rock Digital
- Penn Entertainment (ESPN Bet)
- Bet365 Group Ltd.
- Rush Street Interactive (BetRivers)
- Bally's Interactive
- PointsBet Holdings Ltd.
- Fanatics Betting & Gaming
- Mohegan Digital
- Golden Nugget Online Gaming
- WinStar World Casino
- Barstool Sportsbook
- TwinSpires (Churchill Downs)
- BetRivers (RSI)
- Betway
- William Hill
- Ontario Lottery and Gaming Corporation
Lea el análisis de las empresas de juegos de azar en línea en América del Norte
Oportunidades de mercado y perspectivas futuras
La oportunidad a corto plazo se concentra en marcos regulados recién abiertos o en proceso de reforma, y en la capacidad de operacionalizar lanzamientos conformes con rapidez. El paso de Alberta a un modelo regulado de juego en línea con múltiples licencias en julio de 2026, con un conjunto inicial de 22 plataformas que incluyen DraftKings, FanDuel y BetMGM, crea un segundo gran eje canadiense junto a Ontario y amplía las vías para que proveedores y operadores escalen dentro de Canadá. Los proveedores de contenido y plataforma están aprovechando esta apertura para expandir la distribución, incluido Play'n GO, que lanzó su portafolio de casino con más de 10 operadores con licencia en Alberta tras la apertura del mercado.
En Estados Unidos, la oportunidad refleja cada vez más una estructura de mercado impulsada por la protección al consumidor y la aplicación normativa, tanto como los nuevos lanzamientos de apuestas deportivas por estado. Iniciativas legislativas como la Online Consumer Protection Act de Pensilvania, presentada en junio de 2026 (límites de depósito y prohibiciones de financiación con tarjeta de crédito), y la ola de 2025-2026 de prohibiciones explícitas de modelos de casino en línea de tipo sweepstakes en varios estados desplazan la demanda hacia un diseño de producto conforme, configuración de pagos y herramientas de juego responsable que puedan reutilizarse entre jurisdicciones. La estandarización multijurisdiccional también se refleja en las decisiones sobre pilas de plataforma, como la confirmación de Playtech en junio de 2026 de que su plataforma iPoker impulsa el producto PokerStars on FanDuel en Ontario, Michigan, Nueva Jersey y Pensilvania, respaldando un modelo operativo repetible para las expansiones reguladas de póquer y casino donde las licencias lo permiten.
Desarrollos recientes de la industria en Mercado de Juegos de Azar en Línea de América del Norte
- Julio de 2026: DraftKings lanzó su casa de apuestas y casino en línea en Alberta el 13 de julio, en línea con la apertura del mercado regulado a nivel provincial. El lanzamiento extiende DraftKings a una segunda provincia canadiense importante más allá de Ontario, fortaleciendo la escala operativa transfronteriza y las relaciones con proveedores bajo un marco regulado.
- Junio de 2026: BetMGM renovó su asociación multianual con Major League Baseball como Socio Oficial de Juego y Apuestas Deportivas. La renovación mantiene los canales de adquisición vinculados a la liga y la adyacencia de contenido durante los calendarios deportivos de máxima audiencia, respaldando la continuidad de las integraciones de marca y las promociones en los mercados regulados de EE. UU.
- Mayo de 2025: BetMGM anunció una asociación exclusiva con las Las Vegas Aces y la WNBA hasta 2027, que incluye señalización en el estadio, experiencias VIP y el desarrollo de una tragamonedas en línea de marca WNBA. La colaboración amplía el marketing del operador hacia audiencias del deporte femenino y conecta los activos de los equipos con contenido de iGaming, reforzando las ventas cruzadas entre apuestas deportivas y productos de casino.
Mercado de Juegos de Azar en Línea de América del Norte Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca el dinero apostado en apuestas deportivas y juegos de estilo casino que se realizan y juegan a través de internet mediante sitios web y aplicaciones de operadores en toda América del Norte. El valor del mercado se mide como el valor en USD generado por la actividad de juegos de azar en línea.
Exclusiones del alcance: los juegos de casino presenciales y las apuestas deportivas en persona en establecimientos minoristas están excluidos, y la actividad ilegal o no autorizada no se contabiliza.
Descripción General de la Segmentación
- Por Tipo de Juego
- Apuestas Deportivas
- Fútbol Americano
- Carreras de Caballos
- Tenis
- Otros Deportes
- Casino
- Casino en Vivo
- Bacará
- Blackjack
- Póquer
- Tragamonedas
- Otros Juegos de Casino
- Lotería
- Bingo
- Apuestas Deportivas
- Por Plataforma
- Escritorio
- Móvil y Tabletas
- Otras Plataformas
- Por Grupo de Edad
- 18–24 Años
- 25–34 Años
- 35–44 Años
- 45–54 Años
- 55+ Años
- Por Tipo de Apuesta
- Pre-Partido/Cuota Fija
- En Vivo/En Juego
- Por Geografía
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para anclar el modelo en señales de mercado que pueden verificarse año tras año. Revisamos fuentes regulatorias y estadísticas públicas, incluidas las publicaciones de los reguladores de juegos estatales y provinciales, los paneles de control y resúmenes anuales de la American Gaming Association, las tablas de Statistics Canada, y las series de la Oficina de Análisis Económico y la Oficina del Censo de los Estados Unidos para el contexto de ingresos y gasto digital. Para mantener definiciones consistentes, también utilizamos rastreadores legales y de políticas públicas que resumen qué estados y provincias permiten los juegos de azar en línea (iGaming) o las apuestas deportivas en línea.
Posteriormente, incorporamos materiales de divulgación de proveedores y operadores, incluidos informes anuales, presentaciones para inversores y notas de llamadas de resultados, para comprender los cambios en la composición de los ingresos y las variaciones en la intensidad promocional, especialmente la migración de canales hacia el móvil. Cuando fue necesario, se utilizaron suscripciones de pago para datos financieros de empresas y un servicio de noticias y finanzas de pago para agilizar la verificación cruzada de cronogramas, fusiones y adquisiciones, y los indicadores clave de rendimiento (KPI) reportados. Las fuentes aquí enumeradas son meramente ilustrativas, y se revisaron otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para validar cómo los ingresos de juegos reportados se alinean con el comportamiento de mercado observado en los Estados Unidos, Canadá, México y el resto de América del Norte. Hablamos con una combinación de operadores en línea y facilitadores de plataformas, junto con partes interesadas enfocadas en pagos, cumplimiento normativo y marketing. Este aporte ayudó a someter a prueba de estrés los supuestos en torno a la conversión, los créditos promocionales y la participación móvil en el juego. Cuando una métrica parecía inconsistente por jurisdicción, se utilizaron preguntas de seguimiento para aclarar si la diferencia se debía al momento, las definiciones de reporte o un evento puntual vinculado a un lanzamiento o cambio regulatorio.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 12% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 35% |
| Actores menores: 20% | Gerentes: 53% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento parte de una construcción descendente que reconstruye el valor de los juegos de azar en línea utilizando informes a nivel de jurisdicción y la cobertura de legalización, para luego traducirlo en un total regional en USD. En la práctica, mapeamos dónde las apuestas deportivas en línea y los casinos en línea son legales, lo alineamos con las series de ingresos brutos de juegos reportados donde están disponibles, y ajustamos por efectos de temporalidad, como la estacionalidad en torno a los principales calendarios deportivos.
Para mantener los totales realistas, se utilizaron aproximaciones selectivas ascendentes como verificaciones cruzadas, incluidas las divulgaciones de ingresos de operadores muestreados, rangos implícitos de jugadores activos e ingreso promedio por usuario (ARPU) obtenidos de entrevistas, y una lógica simple de volumen y precio de venta promedio para la actividad de apuestas donde los reguladores publican el monto apostado y el margen. Los insumos clave rastreados y actualizados incluyen el recuento de estados y provincias legalizados, los movimientos en la tasa de retención de apuestas deportivas, la intensidad de los créditos promocionales (que afectan los ingresos netos), la distribución entre juego móvil y de escritorio, y el ritmo de adopción del iGaming en nuevas jurisdicciones. Para el pronóstico, se utilizó un análisis de escenarios en torno a las vías de legalización y los cambios fiscales o normativos, y luego se aplicó un paso de suavizado para que los picos a corto plazo no distorsionen la tendencia a largo plazo. Cuando una jurisdicción carecía de informes claros, se utilizaron ratios de referencia de mercados comparables y se reconciliaron los totales implícitos con los puntos de referencia regionales obtenidos de las entrevistas.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican mediante triangulación a partir de múltiples señales independientes, seguida de una revisión de valores atípicos antes de la finalización. Comparamos la trayectoria de crecimiento implícita con los cronogramas de legalización, las series de ingresos reportadas por los reguladores y los cambios en la participación móvil para garantizar que el análisis se ajuste a los números observados. Si un estado o provincia muestra un salto repentino, se revisan los factores determinantes y se vuelve a contactar a los expertos cuando la variación no puede explicarse por eventos conocidos, como nuevos lanzamientos o cambios de política.
Antes de la aprobación final, un segundo analista revisa los supuestos clave, la lógica de las unidades y las conversiones de divisas, lo que ayuda a reducir errores evitables. El informe se actualiza anualmente, y se añaden actualizaciones intermedias cuando ocurre un evento material, como una decisión importante de legalización o un cambio fiscal significativo. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada.
Estimación del Mercado de Juegos de Azar en Línea de América del Norte de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas sobre los juegos de azar en línea en América del Norte pueden diferir sustancialmente, incluso cuando se refieren al mismo segmento general, porque el alcance y las definiciones de valor no siempre están alineados. Las diferencias suelen deberse a si la métrica es el ingreso bruto de juegos frente al monto apostado, si las promociones se deducen netas, y con qué rapidez se asume que la nueva legalización se traduce en ingresos.
La tabla muestra una dispersión en torno al valor de 2025 porque algunas fuentes contabilizan la actividad basada en el monto apostado o incluyen el juego en el extranjero y no regulado, lo que cambia el total rápidamente. En el modelo de Mordor Intelligence, el valor está vinculado a la actividad regulada de juegos de azar en línea en los Estados Unidos, Canadá, México y el resto de América del Norte. La construcción separa las apuestas deportivas de los juegos de estilo casino antes de consolidar los totales en USD.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 26,26 mil millones de USD (2025) | |
| Industry Newswire A | 33,61 mil millones de USD (2024) | Utiliza un año base diferente y frecuentemente refleja una visión de actividad más amplia que puede combinar ingresos regulados con una participación más general en los juegos de azar en línea sin una deducción neta consistente de las promociones. |
| Regional Research Outlet B | 13,36 mil millones de USD (2023) | Ancla la serie en un año anterior cuando había menos jurisdicciones activas, y puede aplicar una cobertura más estrecha de tipos de juego o excluir los nuevos estados de iGaming, lo que comprime el total. |
En general, la brecha se reduce cuando las elecciones de definición se hacen explícitas. Cuando el alcance está vinculado a las líneas de ingresos regulados, alineado con el estado de legalización y verificado con las divulgaciones de los operadores y la dinámica del margen y las promociones, el tamaño del mercado se vuelve más fácil de rastrear y reproducir a lo largo del tiempo.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de juegos de azar en línea de América del Norte en 2026?
Se sitúa en USD 30,27 mil millones y se proyecta que se más que duplique para 2031 a una CAGR del 15,28%.
¿Qué tipo de juego genera más ingresos?
Las apuestas deportivas lideran con el 51,62% de los ingresos brutos de 2025, respaldadas por el fútbol americano y la creciente legalización en todo el país.
¿Qué plataforma atrae a más usuarios?
Los dispositivos móviles y tabletas representan el 72,10% de las apuestas, impulsados por la comodidad y la cobertura de 5G.
¿Qué grupo de edad crece más rápido?
El segmento de 18 a 24 años muestra una CAGR del 16,74% hasta 2031, a medida que la Generación Z adopta los deportes electrónicos y las funciones de apuestas sociales.
¿Cuál es el principal obstáculo regulatorio para los operadores?
Las normas estatales y provinciales fragmentadas, incluyendo tipos impositivos que oscilan entre el 6,75% y el 51%, añaden complejidad y costos de cumplimiento normativo.