
Tamaño y Cuota del Mercado de Juegos de Azar en Línea
Análisis del Mercado de Juegos de Azar en Línea por Mordor Intelligence
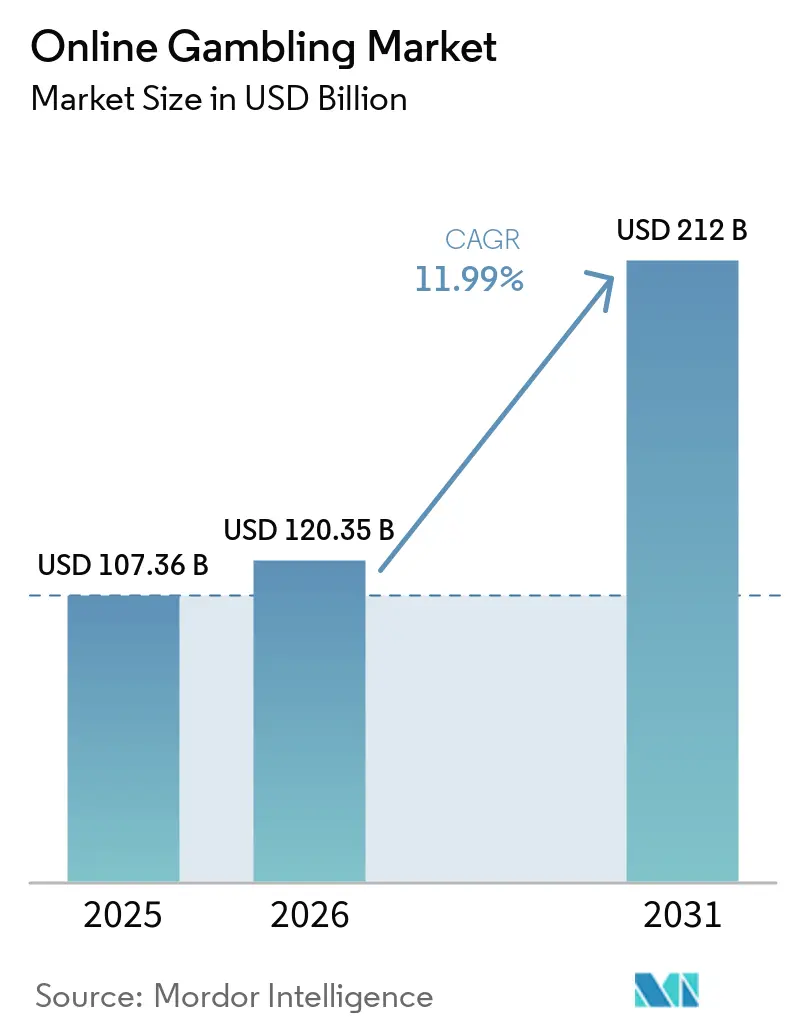
Se proyecta que el tamaño del mercado de juegos de azar en línea se expanda desde 120,4 mil millones de USD en 2026 y 134,8 mil millones de USD en 2027 hasta 231,4 mil millones de USD en 2032, registrando una CAGR del 11,42% entre 2027 y 2032.
El acceso móvil, la visualización en vivo integrada con las apuestas y las transferencias bancarias más rápidas hacen que los servicios de casino y casas de apuestas deportivas sean más fáciles de acceder y utilizar. Los operadores pueden responder con contenido diferenciado, tecnología compartida y negocios operativos locales. El aumento del Impuesto sobre Juegos de Azar Remotos del Reino Unido a partir de abril de 2026 reduce las ganancias retenidas y eleva el umbral de rentabilidad para la expansión. La prohibición nacional de loterías de apuestas de cuotas fijas en Brasil mediante una medida provisional de septiembre de 2026 también restringe el acceso comercial legal. El crecimiento favorece, en consecuencia, las ofertas que combinan servicios digitales utilizables con un modelo operativo local viable.
Conclusiones Clave del Informe
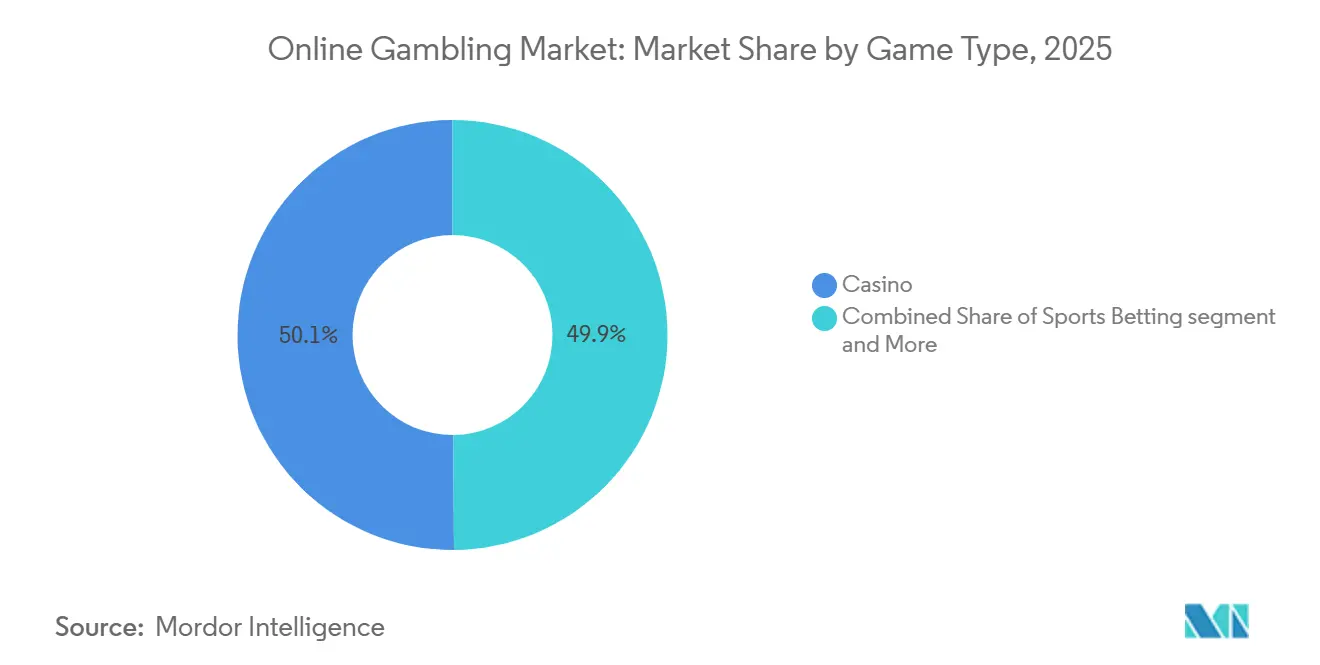
- Por tipo de juego, el casino representó el 50,44% del tamaño del mercado de juegos de azar en línea en 2026 y es el segmento de mayor crecimiento, con una CAGR proyectada del 12,15% entre 2027 y 2032.
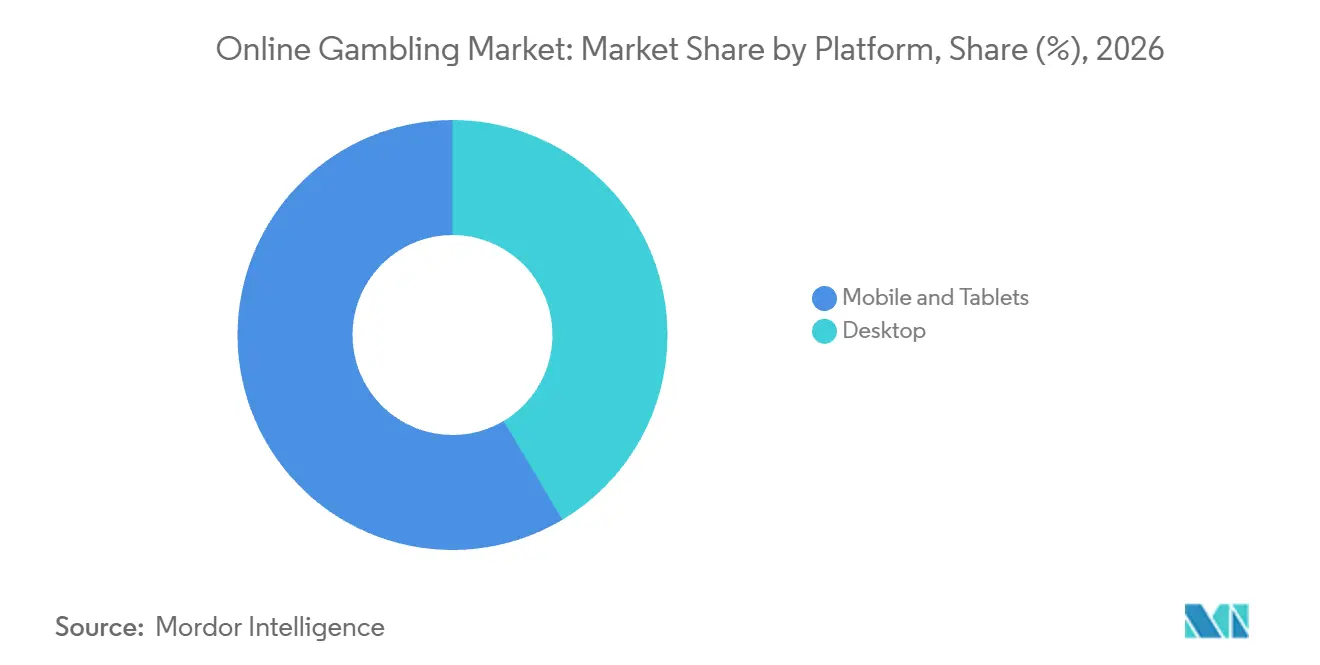
- Por plataformas, los móviles y tabletas mantuvieron una participación del 58,54% en el mercado de juegos de azar en línea en 2026 y se prevé que se expandan más rápidamente, con una CAGR del 14,15% entre 2027 y 2032.
- Entre los grupos de edad, los adultos de 35 a 44 años lideraron con una participación de mercado del 30,12% en 2026, mientras que se prevé que los adultos de 25 a 34 años crezcan más rápido con una CAGR del 14,09% entre 2027 y 2032.
- Por tipo de apuesta, las apuestas pre-partido/cuotas fijas lideraron con una participación de mercado del 55,52% en 2026, mientras que se prevé que las apuestas en vivo/en juego crezcan más rápido con una CAGR del 13,3% entre 2027 y 2032.
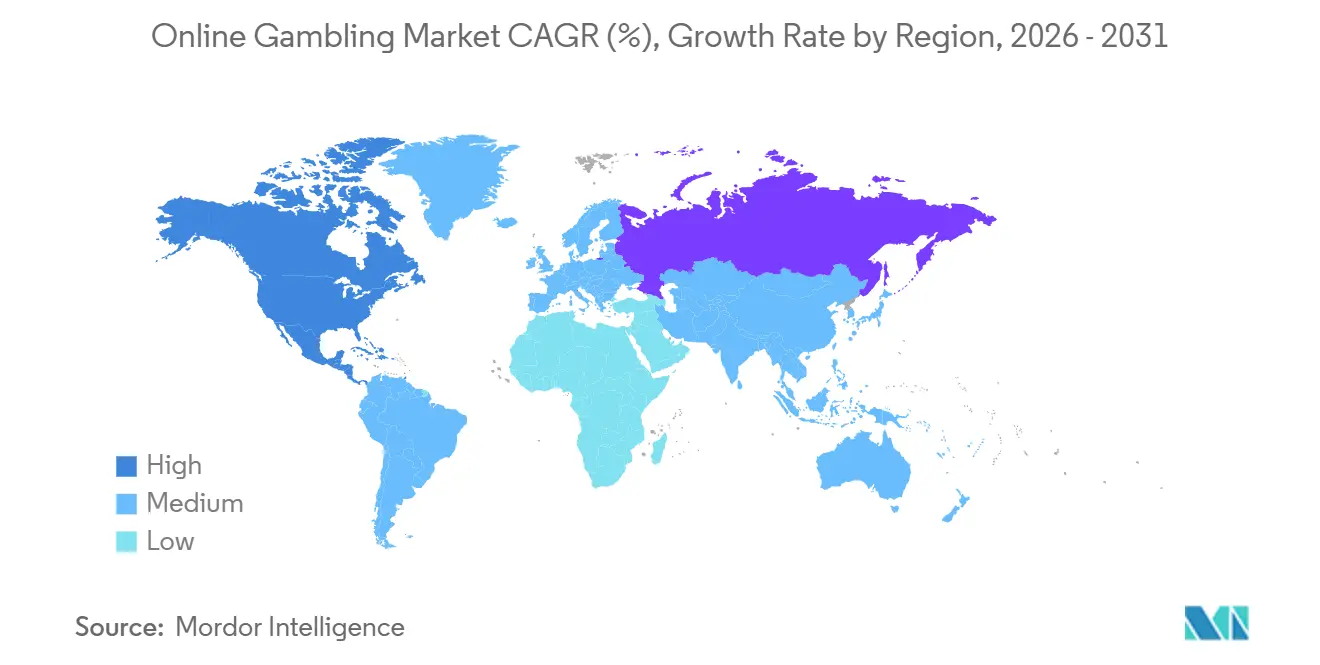
- Geográficamente, Europa lideró con el 47,73% del mercado en 2026, mientras que se prevé que América del Norte crezca más rápido con una CAGR del 16,05% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Avance de las Tecnologías Digitales | +3% | América del Norte (México) | Mediano plazo (2-4 años) |
| Legalización y Liberalización Regulatoria | +4.3% | Irlanda y Finlandia | Mediano plazo (2-4 años) |
| Apuestas en Vivo y Transmisión en Tiempo Real | +4% | América del Norte (Arkansas) | Mediano plazo (2-4 años) |
| Mejora de las Soluciones de Pago | +2.5% | Reino Unido y Alemania | Corto plazo (≤ 2 años) |
| Tecnología Blockchain | +0.3% | Anjouan (jurisdicción de licencias) | Largo plazo (≥ 4 años) |
| Experiencia de Usuario Personalizada | +0.9% | América del Norte (Estados Unidos) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Avance de las Tecnologías Digitales
SkillOnNet lanzó GAIA Roulette, un juego de ruleta con generador de números aleatorios impulsado por inteligencia artificial con un crupier digital interactivo, en PlayUZU México el 2 de diciembre de 2025. El desarrollador lo describió como el primer presentador de ruleta impulsado por inteligencia artificial en uso comercial. El juego combina una jugabilidad generada aleatoriamente con el realismo en 3D de un crupier en vivo. Un vestíbulo de casino puede, por tanto, ofrecer la presencia de un crupier dentro de un formato de resultado automatizado. Dado que el presentador es un crupier digital y el resultado se genera aleatoriamente, el formato ofrece una presentación al estilo de crupier sin necesidad de una mesa de crupier en vivo.
Legalización y Liberalización Regulatoria
La reforma de licencias crea una vía hacia una demanda legalmente atendible, con beneficios comerciales que dependen de cuándo los operadores puedan comenzar a aceptar apuestas. La Autoridad Reguladora del Juego de Irlanda abrió las solicitudes de licencias de apuestas remotas e intermediarios de apuestas remotas el 9 de febrero de 2026.[1] La Ley de Juegos de Azar 10/2026 de Finlandia estableció una categoría de licencia para juegos de casino electrónicos, con disposiciones de licencia vigentes a partir del 1 de marzo de 2026. Las operaciones con licencia podrán comenzar bajo la entrada en vigor general de la ley finlandesa el 1 de julio de 2027. Estos hitos separados hacen que la preparación para la obtención de licencias sea una oportunidad más temprana que los ingresos de clientes, especialmente para los operadores que evalúan la entrada en jurisdicciones recién accesibles. El gasto de entrada debe, por tanto, seguir el calendario de permisos, de modo que el acceso a la solicitud pueda traducirse en un lanzamiento que la licencia permita.
Apuestas en Vivo y Transmisión en Tiempo Real
Integrar las apuestas con la transmisión en vivo puede hacer que una casa de apuestas deportivas sea útil durante todo un partido, extendiendo la demanda más allá de la apuesta inicial. En mayo de 2025, Genius Sports lanzó BetVision para Fútbol, descrito como el primer producto interactivo de apuestas en juego del deporte, en más de 120 competiciones para su red global de socios de casas de apuestas deportivas. En el lanzamiento, Genius describió una función Touch-to-Bet destinada a dar a los espectadores acceso a los mercados de apuestas de un jugador tocando a ese jugador en el vídeo. Ese diseño conecta directamente el evento que atrae la atención del espectador con la apuesta disponible, reduciendo la separación entre la visualización y la selección. Para los operadores de casas de apuestas deportivas, la cobertura de competiciones convierte esta interacción en una propuesta de servicio repetible a lo largo de un calendario de partidos.
Mejores Soluciones de Pago
Las mejoras en los pagos pueden respaldar la demanda de juegos de azar al facilitar tanto el acceso a un servicio como la devolución de las ganancias. En enero de 2026, bet365 implementó TrueLayer Pay by Bank en sus operaciones del Reino Unido y Alemania, ofreciendo depósitos y retiros bancarios instantáneos. El operador convirtió Pay by Bank en la opción recomendada en su proceso de pago, otorgando a las transferencias bancarias una posición destacada dentro de la oferta de pago. La implementación combinó retiros instantáneos con autenticación bancaria biométrica y confirmación en tiempo real, que TrueLayer describió como una mejora de la seguridad. Dado que las ganancias se devuelven directamente a la cuenta bancaria propia del jugador, la financiación y el pago se realizan a través del mismo canal autenticado por el banco.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Tributación y Costos de Licencias | -1.6% | Europa (Reino Unido) | Corto plazo (≤ 2 años) |
| Riesgos de Ciberseguridad y Fraude | -1% | América del Norte (Estados Unidos) | Corto plazo (≤ 2 años) |
| Limitaciones en el Procesamiento de Pagos | -0.6% | Australia y Estados Unidos | Mediano plazo (2-4 años) |
| Percepción Pública Negativa y Estigma Social | -0.4% | América del Norte (Hawái) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Tributación y Costos de Licencias
Los impuestos sobre juegos más elevados limitan la expansión al reducir el conjunto de beneficios que los operadores pueden retener al prestar servicios en una jurisdicción. A partir del 1 de abril de 2026, los proveedores de juegos de azar remotos del Reino Unido pagan el Impuesto sobre Juegos de Azar Remotos al 40% de los beneficios procedentes de juegos de azar remotos con personas del Reino Unido, frente al 21% anterior.[2] La mayor reclamación estatutaria sobre esos beneficios reduce el margen disponible para ofertas a clientes, desarrollo de productos y otros compromisos operativos. Con una tasa impositiva del 40%, un proveedor retiene el 60% del beneficio de juego relevante antes de otros impuestos, en comparación con el 79% bajo la tasa anterior del 21%. Mantener el mismo rendimiento posterior al impuesto requiere, en consecuencia, más beneficio previo al impuesto, aumentando las ganancias que un producto adicional orientado al mercado del Reino Unido debe generar.
Riesgos de Ciberseguridad y Fraude
La exposición a la ciberseguridad puede limitar la demanda de juegos de azar mediante interrupciones del servicio, así como el gasto en proteger las relaciones con los clientes. En su presentación de febrero de 2026, DraftKings Inc. advirtió que los fallos de terceros relacionados con la ciberseguridad que causaran pérdida de datos de usuarios o interrupciones del servicio podrían perturbar las ofertas en línea. Las posibles consecuencias incluían pérdidas de ingresos previstas, costos de respuesta significativos y reducción de la confianza de los usuarios, aunque los incidentes anteriores no habían afectado materialmente a las operaciones ni a los resultados financieros. Esa combinación convierte la seguridad de los proveedores en una dependencia comercial, ya que restaurar un servicio técnico por sí solo puede no restaurar la disposición de un cliente a utilizarlo. En julio de 2026, el proveedor de contenido y tecnología Bragg Gaming Group informó que sus entidades operativas certificadas en Eslovenia y Malta habían completado una auditoría de recertificación ISO/IEC 27001:2022. La recertificación de un proveedor no elimina esa exposición, porque los costos legales, de remediación y de notificación que DraftKings Inc. describió recaerían sobre el operador cuando un tercero falle.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Juego:
Los Ingresos del Casino Favorecen la Inversión en Contenido EspecializadoEl casino representó una participación del 50,44% en el tamaño del mercado de juegos de azar en línea en 2026 y es el segmento de mayor crecimiento, con una CAGR prevista del 12,15% entre 2027 y 2032. Los juegos de casino en línea generaron 5,7 mil millones de GBP (7,7 mil millones de USD) en rendimiento bruto de juego en Gran Bretaña desde abril de 2025 hasta marzo de 2026.[3] Ese conjunto de ingresos convierte el contenido de casino en una decisión comercial relevante para los operadores que prestan servicios en la jurisdicción. Las tragamonedas aportaron 4,8 mil millones de GBP (6,48 mil millones de USD) de ese rendimiento, concentrando los ingresos del casino en línea británico en una única categoría de producto.
Esa concentración convierte la amplitud y gestión del portafolio de tragamonedas en una prioridad de desarrollo para los operadores que prestan servicios en Gran Bretaña. Las apuestas deportivas tuvieron un patrón de demanda diferente, con el fútbol y las carreras de caballos liderando el rendimiento de apuestas remotas de Gran Bretaña desde abril de 2025 hasta marzo de 2026. Para los operadores que prestan servicios en Gran Bretaña, el contenido de tragamonedas y la profundidad de negociación en fútbol y carreras de caballos apuntan a los principales conjuntos de ingresos dentro de sus respectivos productos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Plataforma:
El Comercio Móvil Respalda el Acceso a los Juegos de Azar DigitalesLos móviles y tabletas representaron una participación del 58,54% en el mercado de juegos de azar en línea en 2026, constituyendo el segmento más grande y el de mayor crecimiento con una CAGR prevista del 14,15% entre 2027 y 2032. En Dinamarca, los dispositivos móviles representaron el 73% de los ingresos brutos de juego procedentes de apuestas en línea y casinos en línea en 2025. Esto sitúa una parte sustancial de los ingresos de juego digital medidos del país dentro de la experiencia del servicio móvil. Una plataforma móvil que preste servicio a ambos productos puede distribuir la inversión en entrega entre la actividad de apuestas y de casino, otorgando a la ingeniería de canal un papel en la economía del portafolio.
El regulador de Dinamarca situó el cambio a largo plazo hacia el juego de azar móvil en el contexto de un desarrollo tecnológico más amplio que está facilitando el comercio móvil. El informe de 2025 de la EGBA, citando datos de H2 Gambling Capital, proyectó que la participación del escritorio en los ingresos de juegos de azar en línea en la UE-27 y el Reino Unido disminuiría desde un 42% provisional en 2024 hasta el 33% en 2029. La proyección mide la distribución de los ingresos brutos de juego entre canales, proporcionando a los operadores una base para evaluar la exposición a los ingresos de sus decisiones de desarrollo de plataforma. Priorizar primero la experiencia de escritorio significaría dar prioridad al canal proyectado para perder participación en los ingresos en esos mercados, aumentando la importancia comercial de la entrega móvil.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Grupo de Edad:
Participación Establecida Frente a Controles Específicos por EdadLos adultos de 35 a 44 años fueron el grupo de edad más grande, representando el 30,12% del mercado en 2026. En la encuesta de enero de 2025 de Australia, el 38,6% de los adultos de 35 a 44 años informaron haber apostado en línea al menos la mitad del tiempo durante los 12 meses anteriores. Esa fue la tasa de participación en línea más alta entre los grupos de edad reportados en la encuesta. La encuesta solo cuenta a las personas que apostaron en línea al menos la mitad del tiempo para cada actividad, por lo que la cohorte medida ya realiza una parte sustancial de sus apuestas en línea. Para los operadores que prestan servicios a adultos australianos, esta cohorte es accesible a través de productos en línea sin necesidad de alejar primero a los clientes del juego en establecimientos físicos.
Los adultos de 25 a 34 años son el segmento de mayor crecimiento, con una CAGR proyectada del 14,09% entre 2027 y 2032. Este grupo de edad representó el 33,8% de los jugadores en juegos en línea ofrecidos por los licenciatarios de la Autoridad de Juegos de Malta en 2025. Los adultos de 18 a 24 años enfrentan una restricción diferente en las tragamonedas en línea en Gran Bretaña, donde las apuestas totales por ciclo de juego se limitaron a 2 GBP (2,67 USD) a partir del 21 de mayo de 2025. El límite correspondiente para adultos de 25 años o más es de 5 GBP (6,68 USD) por ciclo de juego. Los adultos de 25 a 34 años enfrentan, en consecuencia, un límite por ciclo de juego 2,5 veces superior al del nivel de edad legal más joven, dejando a esta cohorte menos restringida por las reglas de apuesta en tragamonedas específicas por edad.
Por Tipo de Apuesta:
La Escala Pre-Evento Coexiste con el Crecimiento de las Apuestas en JuegoLas apuestas pre-partido/cuotas fijas fueron el segmento más grande, representando el 55,52% del mercado en 2026. Las apuestas pre-partido también generaron la mayor parte de los ingresos brutos de juego de apuestas deportivas en línea europeas de los miembros de la Asociación Europea de Juegos y Apuestas (EGBA) en 2025. La ventana de decisión previa al evento ofrece a los operadores una oportunidad comercial para organizar la selección antes de que comience la acción deportiva, atendiendo a un conjunto establecido de actividad de apuestas. Para esas casas de apuestas deportivas, mejorar las cuotas previas al evento y la cobertura de mercados aborda la mayor parte de la base de ingresos medida.
Las apuestas en vivo/en juego son el segmento de mayor crecimiento, con una CAGR proyectada del 13,3% entre 2027 y 2032. Las apuestas en juego generaron el 37% de los ingresos brutos de juego de apuestas deportivas en línea europeas de los miembros de la EGBA en 2025, sin cambios respecto a 2024. El 12 de marzo de 2026, la Liga Profesional de Luchadores anunció un acuerdo global exclusivo con Sportradar que cubre datos de apuestas y derechos de transmisión, incluidos los mercados en juego y su primer producto oficial de apuestas en tiempo real para combates. Para las casas de apuestas deportivas, esa combinación ofrece una forma de ampliar la gama de apuestas disponibles dentro de un combate, con datos y transmisión autorizados por la liga que suministran los insumos para un servicio en juego específico del deporte.
Análisis Geográfico
Mercado de Juegos de Azar en Línea en Europa
Europa representó el 47,73% del tamaño del mercado de juegos de azar en línea en 2026, convirtiéndola en el mayor mercado regional. Los operadores miembros de la EGBA estaban activos en 22 países europeos en 2025, lo que ilustra la amplitud de los negocios de juegos de azar en línea establecidos en la región. El alcance en múltiples países puede distribuir la inversión en contenido y tecnología entre varios negocios regulados, proporcionando a los operadores una base comercial más amplia sobre la que utilizar esas capacidades. La Comisión de Juego de Gran Bretaña y la Autoridad Danesa de Juegos de Azar informan sobre la actividad de juego a nivel nacional, por lo que el alcance en 22 países de los miembros con licencia y regulados de la EGBA combina capacidades compartidas con relaciones regulatorias a nivel de país.
Mercado de Juegos de Azar en Línea en América del Norte
América del Norte es la región de mayor crecimiento, con una CAGR proyectada del 16,05% entre 2027 y 2032. Ontario contaba con 49 operadores regulados contratados con iGaming Ontario el 1 de septiembre de 2026, excluyendo OLG.ca. Sus datos no auditados de agosto de 2026 registraron 1,21 millones de cuentas de jugadores activos con apuestas en efectivo o promocionales, sujetos a ajuste, excluyendo OLG y las carreras de caballos con sistema de apuestas mutuas. En julio de 2026, FanDuel de Flutter puso a disposición aplicaciones de casino y casa de apuestas deportivas para adultos de 18 años o más en Alberta. La base de operadores y la actividad de cuentas de Ontario, junto con el debut de FanDuel en Alberta, muestran un mercado provincial establecido junto a una nueva entrada provincial, por lo que el crecimiento en Canadá se añade provincia por provincia.
En Asia-Pacífico, los apostadores deportivos australianos utilizaron predominantemente canales en línea en 2025, con los participantes de la encuesta clasificados como en línea cuando apostaron de esa manera al menos la mitad del tiempo. En el resto del mundo, las apuestas en línea generaron una parte material de los ingresos brutos de juego de todos los modos de Sudáfrica en el ejercicio fiscal 2024/25 en las provincias cubiertas por la serie en línea. La Medida Provisional No. 1.394 de Brasil del 25 de septiembre de 2026 prohibió operar, ofrecer y publicitar loterías de apuestas de cuotas fijas en todo el país. Estas diferentes condiciones operativas hacen que la categoría de producto y el acceso legal a nivel de país sean decisivos al evaluar la expansión regional, especialmente cuando una actividad establecida enfrenta una nueva prohibición. Una previsión regional positiva puede, por tanto, coexistir con el cierre de un canal de producto nacional específico, por lo que el crecimiento regional por sí solo es una señal de entrada incompleta.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un operador de juegos de azar en línea con licencia que evalúa las condiciones de entrada y el cumplimiento normativo continuo. Canadá está representado por Ontario, donde tanto el registro como un acuerdo operativo son necesarios antes de que se puedan ofrecer juegos. La distinción comercial es entre el permiso para entrar y las obligaciones asociadas a prestar servicios a los clientes después de la entrada, ya que una vía de licencia accesible puede seguir conllevando requisitos operativos exigentes.
Tabla Regulatoria
| Factor de decisión | Alemania | Canadá |
|---|---|---|
| Autoridad principal | Gemeinsame Glücksspielbehörde der Länder, o GGL | Comisión de Alcohol y Juegos de Ontario, o AGCO; iGaming Ontario para acuerdos operativos |
| Instrumentos clave o dirección | GlüStV 2021 permisos y condiciones de publicidad | Registro ante la AGCO; acuerdo operativo; Estándares del Registrador 2.10 y 2.11 en Ontario |
| Efecto comercial | Requisitos de autorización y restricciones publicitarias específicas por producto | Registro y acuerdo antes de ofrecer juegos; monitoreo del daño al jugador e intervención basada en riesgo |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de Alemania equilibra el acceso permitido frente a las restricciones publicitarias, con las autoridades supervisoras estatales evaluando las disposiciones específicas del tratado junto con la GGL y el Consejo Asesor, e informando antes del 31 de diciembre de 2026. El llamado de la GGL de septiembre de 2026 a favor de una regulación más adaptable y mayor discrecionalidad dentro de la ley no ha sido adoptado, mientras que su informe de julio de 2026 describió los preparativos del ciclo de autorización de 2027, dejando Sin cambios vinculado a las condiciones de acceso operativo. La calificación de Canadá refleja los requisitos de entrada duales de Ontario y los deberes de monitorear el daño al jugador e intervenir proporcionalmente al riesgo. La perspectiva Sin cambios para Ontario pondera esos estándares junto con el mandato del acuerdo operativo en el plan de negocios 2026-2029 de iGaming Ontario.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de tecnología, la captación de audiencia y las operaciones de juego de cara al jugador a través de las diferentes relaciones de ingresos que crean. El modelo de software como servicio (SaaS) de contenido de Playtech presta servicios a operadores con sus propias plataformas, mostrando cómo el acceso al contenido puede separarse de la propiedad de la plataforma subyacente. La estructura resultante permite a los proveedores participar en la actividad de juego a través de ingresos por servicios, mientras que los operadores retienen la relación de juego de cara al cliente y su exposición a los ingresos asociada.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministrar contenido de juego y tecnología para casas de apuestas deportivas | Proveedores de contenido como Playtech; proveedores de servicios para casas de apuestas deportivas como Kambi | Tarifas SaaS de contenido de Playtech vinculadas a los ingresos netos de juego del operador | Integración de contenido externo con una plataforma de propiedad del operador | Separar las interfaces de contenido de las decisiones de propiedad de la plataforma |
| Construir audiencias y referir jugadores | Editores afiliados y de medios deportivos como Better Collective | Ingresos por costo por adquisición en publicación en el segundo trimestre de 2026 | Exposición a cambios fiscales del lado del operador | Diversificar las relaciones con jurisdicciones y operadores |
| Operar servicios de juego de cara al jugador | Operadores de juegos de azar en línea como DraftKings Inc. y bet365 | Margen del casino procedente del juego bancado por la casa | Gestión de la exposición a los ingresos procedentes de juegos bancados por la casa | Alinear la exposición a las apuestas con la capacidad de respaldar el juego |
| Fuente: Mordor Intelligence | ||||
Better Collective informó un impacto negativo en los ingresos del segundo trimestre de 2026 derivado del aumento del Impuesto sobre Juegos de Azar Remotos del Reino Unido. Ese resultado del proveedor muestra cómo un cambio fiscal orientado al operador puede afectar a los ingresos en otros puntos de la cadena. Playtech cobra un porcentaje de los ingresos netos de juego del operador por su contenido, mientras que Better Collective informó ingresos por costo por adquisición en su segmento de Publicación en el segundo trimestre de 2026. Para los editores, diversificar las relaciones con operadores y jurisdicciones puede, por tanto, abordar la exposición fiscal que la presencia de ingresos basados en adquisición por sí sola no elimina.
Panorama Competitivo
La industria combina grandes grupos de operadores con competencia específica por jurisdicción, con Flutter Entertainment PLC, Entain PLC, Bet365 Group Ltd, DraftKings Inc. y Betsson AB entre sus principales participantes. Los ingresos de juego de Bet365 Group Ltd aumentaron un 25% en el ejercicio fiscal hasta marzo de 2025, demostrando la importancia comercial de su oferta de juego junto con las apuestas deportivas. DraftKings Inc. combina la actividad de casas de apuestas deportivas en línea y minoristas con el juego en línea, mientras que Entain PLC opera apuestas deportivas en línea y juego en múltiples jurisdicciones. Estas diferentes combinaciones de productos y geografías hacen que la fortaleza competitiva dependa de los permisos y clientes atendidos, dejando espacio para operadores especializados junto a grupos capaces de respaldar portafolios más amplios.
Flutter Entertainment PLC completó su adquisición de Snai, un operador italiano de apuestas deportivas y juego en línea omnicanal, el 30 de abril de 2025. El acuerdo le dio a Flutter Entertainment PLC un negocio italiano que abarca la actividad minorista y en línea, situando su expansión dentro de una huella operativa local existente. Betsson AB completó su adquisición del negocio orientado al consumidor de Rhino Entertainment Group con licencia en Canadá en agosto de 2026, incluidas las actividades en Ontario y el resto de Canadá. Betsson AB también ofrece servicios de casa de apuestas deportivas directamente a través de sus marcas y como servicio de empresa a empresa para otros operadores. Esa vía de proveedor puede dar a las marcas emergentes capacidades de casa de apuestas deportivas sin necesidad de desarrollar el servicio completo internamente, junto con la vía de adquisición hacia un negocio de consumo con licencia.
El posicionamiento regulatorio también determina los productos a través de los cuales los operadores pueden competir y las entidades legales autorizadas para ofrecerlos. La filial de Betsson AB, Azzurri Limited, obtuvo 2 concesiones de juego en línea italianas en 2025. La ANJ de Francia lista a HILLSIDE (New Media Malta) PLC como el operador de bet365.fr para apuestas deportivas, apuestas en carreras de caballos y póker en línea. Estos permisos específicos por producto hacen que una marca comercial amplia sea una guía incompleta de las actividades a las que un cliente puede acceder legalmente en un país determinado. Para los competidores emergentes, una oferta especializada alineada con una vía de autorización disponible puede ser más fácil de llevar al mercado que intentar reproducir el portafolio internacional completo de un gran grupo.
Líderes de la Industria de Juegos de Azar en Línea
-
Flutter Entertainment PLC
-
Entain PLC
-
Bet365 Group Ltd
-
DraftKings Inc.
-
Betsson AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
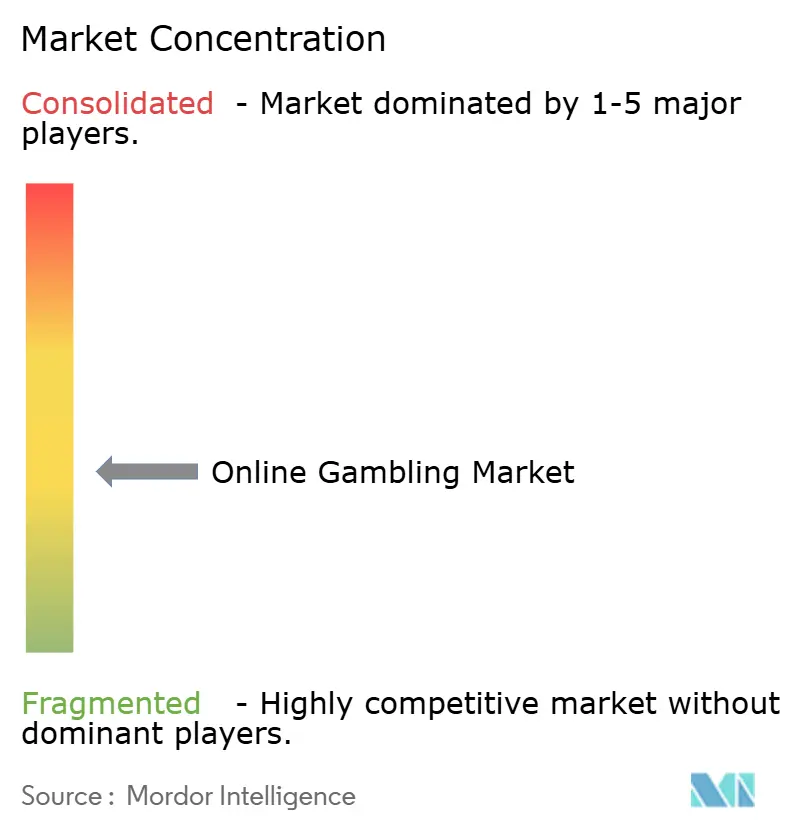
Mercado de Juegos de Azar en Línea Empresas cubiertas en este informe
- Betsson AB
- Evoke Plc
- Entain PLC
- Flutter Entertainment PLC
- DraftKings Inc.
- Kindred Group PLC
- Bet365 Group Ltd
- 1XBET
- 22BET
- SportPesa
- MGM Resorts International
- Super Group (SGHC) Limited
- Golden Nugget Online Gaming
- El Royale Casino
- Logrand Entertainment Group
- Codere Online Luxembourg
- Grupo Caliente
- Playdoit
- Rush Street Interactive Inc.
- LeoVegas AB
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la entrada condicional al casino en línea en Nueva Zelanda con los controles de clientes y las capacidades de cumplimiento necesarias para respaldar operaciones conformes. Una subasta que concluyó el 12 de octubre de 2026 otorgó a 11 entidades el derecho a solicitar licencias, sujeto a una solicitud y evaluación detalladas. La apertura comercial concierne, por tanto, a la preparación de un servicio que cumpla los estándares y un caso de idoneidad antes de que se determine el permiso para operar, con trabajo diferenciado para el liderazgo del operador, los equipos de interfaz con el cliente y los especialistas en cumplimiento.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Preparación para la entrada condicional al casino | Las solicitudes posteriores a la subasta requieren un plan de negocio y una evaluación de idoneidad | Licitantes exitosos que buscan licencias de casino en línea | Construir el caso operativo y completar la solicitud requerida | Pago determinado por la subasta y demostración de idoneidad | Licitantes exitosos que cumplan los requisitos de licencia |
| Interfaces de control de jugadores accesibles | Los estándares mínimos vigentes desde el 8 de julio de 2026 requieren límites de tiempo, depósito y gasto accesibles con entrada de texto libre | Solicitantes que implementan plataformas de casino en línea | Incorporar las funciones de establecimiento de límites en los procesos de cuenta y depósito | Usabilidad en las pantallas de cuenta y depósito | Operadores y posibles proveedores de plataformas como Playtech |
| Aplicación de límites simultáneos | Los estándares requieren que se aplique el límite más bajo cuando los clientes establezcan períodos simultáneos | Equipos de plataforma y cumplimiento de los operadores | Validar la precedencia de límites en períodos diarios y semanales superpuestos | Aplicación correcta en límites simultáneos | Operadores y posibles proveedores de servicios de plataforma como Playtech |
| Fuente: Mordor Intelligence | |||||
La apertura central es un servicio de casino que pueda demostrar el cumplimiento a través de sus controles reales de clientes. Los solicitantes deben pagar el importe determinado por la subasta y presentar un plan de negocio más estrategias detalladas de publicidad, protección al consumidor, minimización del daño y cumplimiento para la evaluación de idoneidad. Conectar controles accesibles con la aplicación correcta de límites convierte esa preparación en una capacidad operativa, proporcionando a los solicitantes una base concreta para su caso de idoneidad antes de que comience el juego con licencia.
Desarrollos recientes de la industria en Mercado de Juegos de Azar en Línea
- Oct 2026: La subasta de casino en línea de Nueva Zelanda concluyó el 12 de octubre, con 11 entidades ganando el derecho a solicitar licencias, sujeto a una solicitud y evaluación detalladas.
- Sep 2026: La Medida Provisional No. 1.394 de Brasil del 25 de septiembre prohibió operar, ofrecer y publicitar loterías de apuestas de cuotas fijas en todo el país.
- Ago 2026: Betsson AB completó su adquisición del negocio orientado al consumidor de Rhino Entertainment Group con licencia en Canadá, incluidas las actividades en Ontario y el resto de Canadá.
Mercado de Juegos de Azar en Línea Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de juegos de azar en línea mide los ingresos brutos de juego anuales procedentes de juegos de azar y apuestas realizados a través de servicios de internet en todo el mundo. Los ingresos del operador se clasifican por juego, dispositivo de acceso, edad del apostador, momento de la apuesta y geografía.
Exclusiones del alcance: Se excluyen los ingresos de juego presencial, el volumen de apuestas, las ventas de software de juego y proveedores de plataformas, y las tarifas independientes de procesamiento de pagos, afiliados y publicidad.
Descripción General de la Segmentación
- Por Tipo de Juego
- Apuestas Deportivas
- Fútbol
- Carreras de Caballos
- Tenis
- Otros Deportes
- Casino
- Casino en Vivo
- Bacará
- Blackjack
- Póker
- Tragamonedas
- Otros Juegos de Casino
- Lotería
- Bingo
- Apuestas Deportivas
- Por Plataforma
- Escritorio
- Dispositivos Móviles y Tabletas
- Otras Plataformas
- Por Grupo de Edad
- 18–24 Años
- 25–34 Años
- 35–44 Años
- 45–54 Años
- 55+ Años
- Por Tipo de Apuesta
- Previa al Partido/Cuotas Fijas
- En Vivo/En Juego
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Suecia
- Bélgica
- Polonia
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Tailandia
- Singapur
- Indonesia
- Corea del Sur
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Arabia Saudita
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas y oficiales, como los Indicadores de Desarrollo Mundial del Banco Mundial, basándose en datos de la UIT, ayudan a rastrear el acceso a internet que respalda la participación en línea. Las tablas del mercado europeo de la EGBA y H2 Gambling Capital proporcionan ingresos brutos de juego en línea regionales y combinación de productos, y las estadísticas de la industria de la Comisión de Juego del Reino Unido ofrecen el rendimiento bruto de juego en línea declarado por sector. La consulta sobre juego de azar remoto del Ministerio de Hacienda del Reino Unido explica la medida del rendimiento bruto de juego y proporciona un contexto regulatorio y fiscal para interpretar los ingresos del operador.
Los archivos de las empresas, los informes anuales, las presentaciones para inversores, las declaraciones regulatorias y la prensa empresarial de reputación pueden complementar los datos públicos del mercado aclarando la exposición geográfica, la combinación de productos en línea y los cambios en la actividad del operador, y dicha información también puede servir para contrastar las tendencias por país y empresa. Estas fuentes ilustrativas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con operadores de juegos de azar en línea, proveedores de plataformas y contenido, especialistas en comercio y regulación, y profesionales de pagos o cumplimiento pueden poner a prueba los hallazgos secundarios sobre reconocimiento de ingresos, combinación de productos, uso de canales y cambios de jurisdicción. Cuando los informes públicos omiten detalles del mercado, los encuestados pueden aclarar las lagunas y explicar las diferencias entre la actividad en mercados regulados y en mercados no regulados. Los analistas pueden comparar esas explicaciones con las declaraciones regulatorias, las divulgaciones de los operadores y los indicadores de mercado independientes, y volver a contactar con los encuestados cuando la evidencia sea contradictoria o un cambio material afecte a una estimación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 35% |
| Actores menores: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
La estimación comienza con una visión descendente de los ingresos brutos de juego anuales del operador en línea por país y región, y luego verifica los totales seleccionados mediante los ingresos brutos de juego regulatorios o de asociaciones a nivel de país y los resúmenes de ingresos divulgados por los operadores. Los analistas rastrean los ingresos brutos de juego en línea por juego y geografía, el acceso móvil e internet, las divulgaciones de los operadores, la participación de los jugadores cuando está disponible, y los cambios en las licencias o impuestos de las jurisdicciones. Estos indicadores ayudan a explicar el nivel del mercado, las participaciones por producto y región, y los cambios en el crecimiento. Las divisiones públicas por producto y dispositivo, los informes por país y la combinación de operadores informan las participaciones de los segmentos, que se verifican con respecto al total global y entre sí.
Para 2027-2032, la regresión multivariante puede extender series comparables de ingresos y acceso donde las relaciones son estables, mientras que el análisis de escenarios captura cambios discretos en licencias, impuestos o entrada al mercado. Los analistas comparan las contribuciones proyectadas por país y segmento con la trayectoria descendente y utilizan resúmenes selectivos de operadores o ingresos brutos de juego declarados como verificación ascendente, ajustando las diferencias en el período de presentación de informes y la cobertura. Cuando un país o producto carece de una serie comparable, el analista utiliza el indicador de apoyo más cercano, prueba su efecto con respecto a los mercados adyacentes y las explicaciones de los encuestados primarios, y registra la brecha restante para su revisión.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los archivos de los operadores, los totales de reguladores y asociaciones, y las señales independientes de acceso digital o participación, verificando que los períodos, las monedas, las medidas de ingresos y la cobertura geográfica estén alineados. Investigan los valores atípicos y las variaciones materiales con respecto a períodos anteriores y mercados relacionados, resuelven las anomalías mediante verificaciones de fuentes, revisión de cálculos y recontacto dirigido con los encuestados, y luego completan una segunda revisión por parte de un analista antes de la aprobación. El modelo se actualiza anualmente, se revisa entre ciclos cuando la legislación, la entrada al mercado o los eventos de los operadores podrían cambiar materialmente los ingresos, y se verifica nuevamente con la evidencia disponible más reciente antes de la entrega.
Tamaño del Mercado de Juegos de Azar en Línea de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global de juegos de azar en línea mide los ingresos brutos de juego anuales procedentes de juegos de azar y apuestas realizados a través de servicios de internet en todo el mundo.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los analistas rastrean los ingresos brutos de juego en línea por juego y geografía, el acceso móvil e internet, las divulgaciones de los operadores, la participación de los jugadores cuando está disponible, y los cambios en las licencias o impuestos de las jurisdicciones.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 134,8 mil millones de USD (2027) | |
| Proveedor de Datos de la Industria A | 115 mil millones de USD (2026) | Con su base de 2026, esta estimación es un 14,7% inferior al valor de este informe para 2027 de 134,8 mil millones de USD, 1 año después. Su año de medición de 2026 precede al año de comparación, mientras que su inclusión explícita de los ingresos brutos de juego del mercado no regulado amplía la cobertura y puede elevar el total. |
| Consultora B | 102 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 24,3% inferior al valor de este informe para 2027 de 134,8 mil millones de USD, 2 años después. Su base global de ingresos brutos de juego de 2025 y la previsión de crecimiento declarada sitúan la estimación en una etapa anterior de la trayectoria de crecimiento del mercado. |
Los analistas de Mordor Intelligence triangulan los archivos de los operadores, los totales de reguladores y asociaciones, y las señales independientes de acceso digital o participación, verificando que los períodos, las monedas, las medidas de ingresos y la cobertura geográfica estén alineados.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de juegos de azar en línea y sus perspectivas de crecimiento?
Se proyecta que el tamaño se expanda desde 120,4 mil millones de USD en 2026 y 134,8 mil millones de USD en 2027 hasta 231,4 mil millones de USD en 2032, con una CAGR del 11,42% entre 2027 y 2032.
¿Qué impulsa la demanda de servicios de juegos de azar en línea?
Las interfaces digitales, las apuestas en vivo y la mejora de los pagos respaldan la demanda. En enero de 2026, bet365 implementó TrueLayer Pay by Bank en sus operaciones del Reino Unido y Alemania.
¿Qué tipo de juego lidera los ingresos de los juegos de azar en línea?
El casino lideró con una participación de mercado del 50,44% en 2026.
¿Qué empresas son operadores destacados de juegos de azar en línea?
Los principales participantes incluyen Flutter Entertainment PLC, Entain PLC, Bet365 Group Ltd, DraftKings Inc. y Betsson AB.
¿Cuál es una restricción importante para los operadores de juegos de azar remotos?
El Impuesto sobre Juegos de Azar Remotos del Reino Unido aumentó del 21% al 40% de los beneficios de los proveedores procedentes de juegos de azar remotos con personas del Reino Unido el 1 de abril de 2026, reduciendo las ganancias retenidas.
¿Qué región lidera los juegos de azar en línea y cuál crece más rápido?
Europa lideró con el 47,73% del mercado en 2026. Se prevé que América del Norte crezca más rápido con una CAGR del 16,05% entre 2027 y 2032.