
Tamaño y Cuota del Mercado de Juegos de Azar en Línea en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 47.21 Mil millones de dólares |
| Tamaño del Mercado (2026) | 50.19 Mil millones de dólares |
| Tamaño del Mercado (2031) | 68.19 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.32 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Juegos de Azar en Línea en Europa por Mordor Intelligence
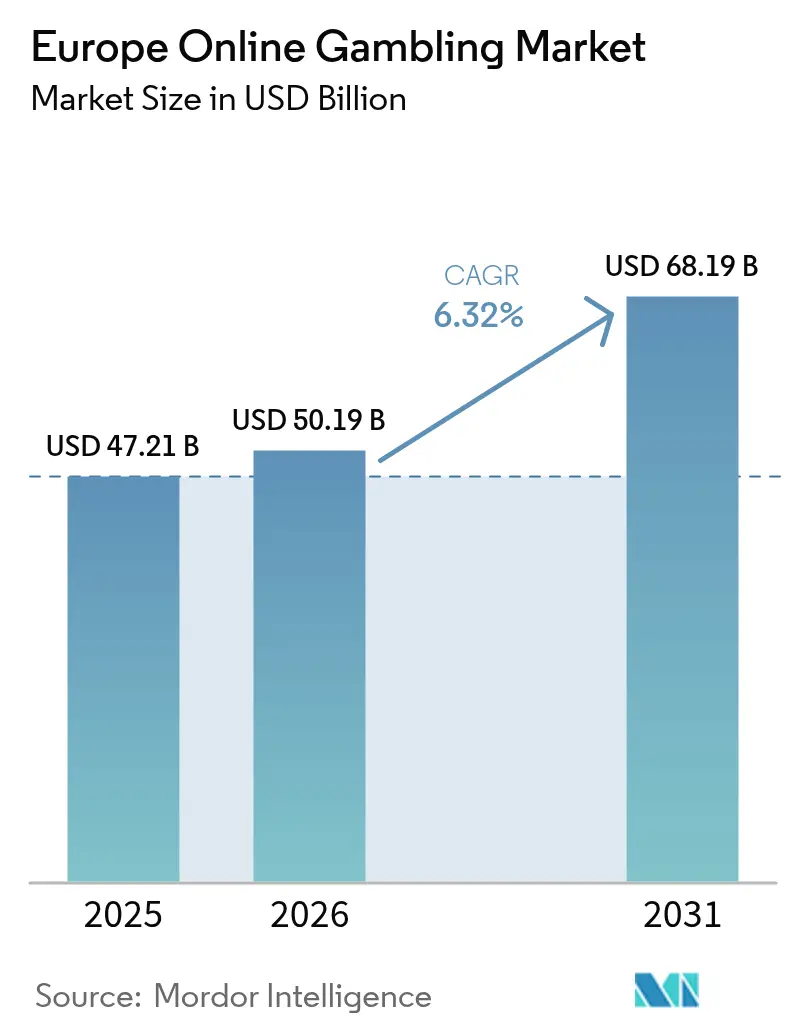
Se espera que el mercado de juegos de azar en línea en Europa crezca de 47,21 mil millones de USD en 2025 a 50,19 mil millones de USD en 2026, y se prevé que alcance los 68,19 mil millones de USD en 2031 a una CAGR del 6,32% durante el período 2026-2031. Los teléfonos inteligentes dominan el mercado debido a su comodidad y uso generalizado. Las innovaciones en juegos de casino están acortando la brecha con otras categorías populares. Los individuos jóvenes con conocimientos tecnológicos están impulsando la demanda del mercado a través de su preferencia por las plataformas digitales. La inteligencia artificial mejora la experiencia del usuario con recomendaciones personalizadas y medidas de juego responsable mejoradas. Las apuestas deportivas siguen siendo el segmento más popular, respaldado por los principales torneos y las apuestas en vivo. Los cambios regulatorios, como las reformas de Italia y la anticipada liberalización de la ley de juego en Francia, crean oportunidades para los operadores que se adaptan a diversas necesidades de cumplimiento normativo. El mercado europeo de juegos de azar en línea es moderadamente competitivo, con los diez principales operadores representando menos de la mitad de los ingresos totales, dejando espacio para que los operadores más pequeños crezcan.
Conclusiones clave del informe
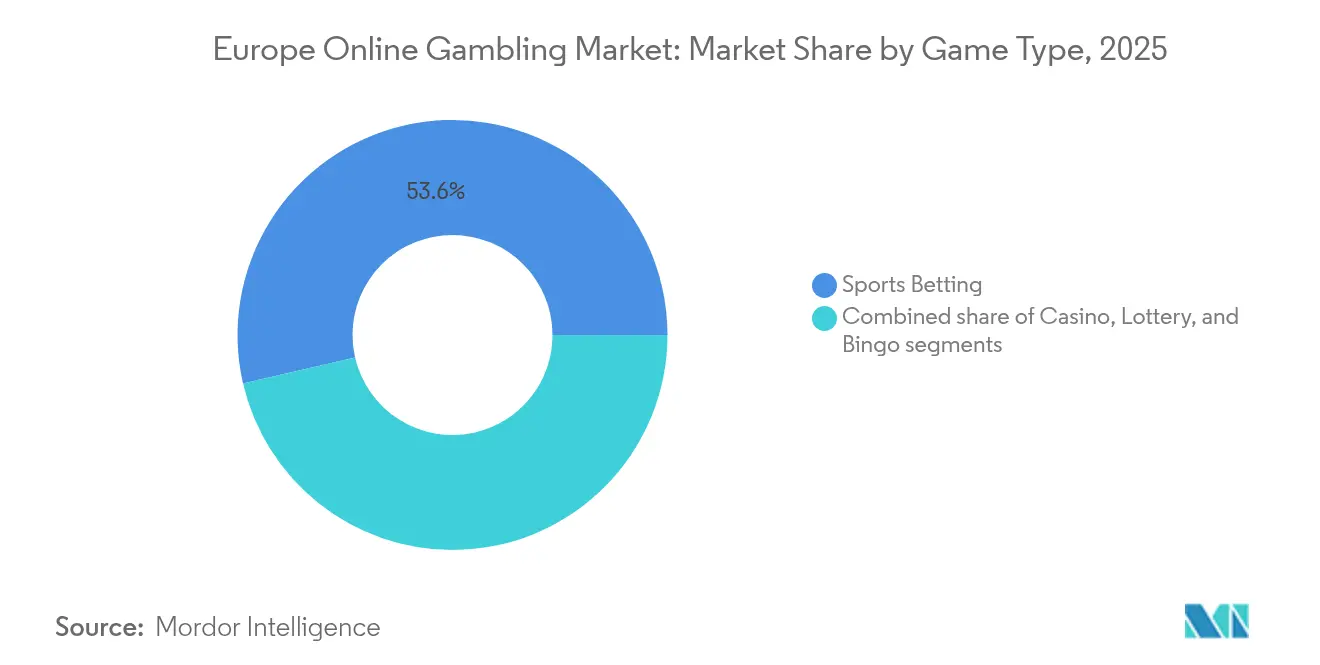
- Por tipo de juego, las apuestas deportivas lideraron con una cuota de ingresos del 53,62% en 2025, mientras que se prevé que los juegos de casino se expandan a una CAGR del 7,78% hasta 2031.
- Por dispositivo, el móvil representó el 58,74% de la cuota del Mercado de Juegos de Azar en Línea en Europa en 2025 y está creciendo a una CAGR del 8,18%.
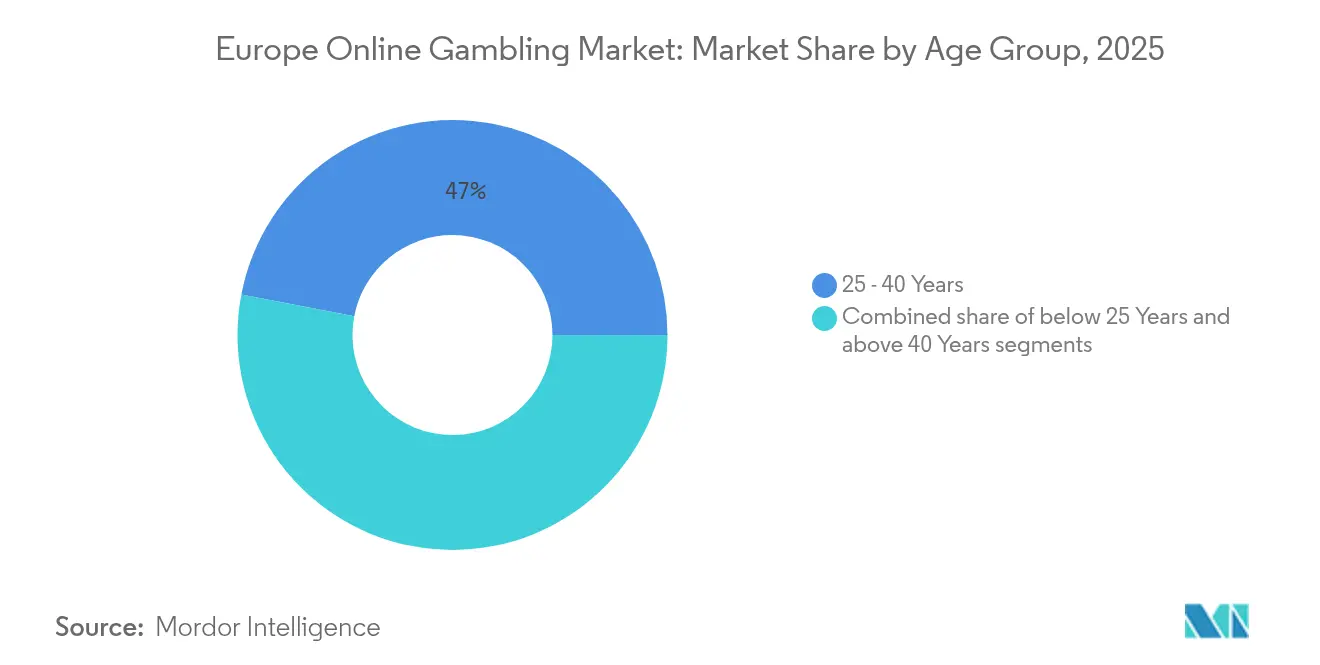
- Por grupo de edad, el segmento de 25 a 40 años representó el 46,98% del tamaño del Mercado de Juegos de Azar en Línea en Europa en 2025, mientras que el segmento de menores de 25 años está previsto que crezca a una CAGR del 8,06% hasta 2031.
- Por género, los jugadores masculinos dominaron con una cuota del 66,35% en 2025; la participación femenina avanza a una CAGR del 7,92%, especialmente a través de canales móviles.
- Por geografía, el Reino Unido lideró con una cuota del 24,78% en 2025, mientras que se prevé que Italia registre la CAGR más rápida del 7,41% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Tabla de Impacto de los Factores Impulsores*
| FACTOR IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE LA CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| El 5G y los teléfonos inteligentes impulsan el mercado | +1.2% | Reino Unido, Alemania, mercados nórdicos | Mediano plazo (2-4 años) |
| Mayor demanda de los consumidores de experiencias interactivas y adaptadas al móvil | +1.8% | Europa del Sur y otros mercados emergentes | Corto plazo (≤ 2 años) |
| La integración de la inteligencia artificial y la realidad virtual mejora la experiencia general del usuario | +0.9% | Reino Unido, Alemania, Países Bajos, Suecia | Largo plazo (≥ 4 años) |
| Los torneos nacionales y regionales impulsan la actividad de apuestas al aumentar las oportunidades y el compromiso del consumidor | +1.1% | Pan-europeo, con picos durante los grandes eventos deportivos | Corto plazo (≤ 2 años) |
| La disponibilidad de diversas opciones de juego ayuda a atraer a una base de consumidores más amplia | +0.8% | Mercados europeos maduros y bien regulados | Mediano plazo (2-4 años) |
| Las iniciativas de marketing estratégico y los programas de patrocinio aumentan la visibilidad de la marca de juegos de azar | +0.6% | Reino Unido, España, Italia, Alemania, Francia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El 5G y los teléfonos inteligentes impulsan el mercado
El mercado de juegos de azar en línea en Europa está creciendo rápidamente, impulsado por la adopción de teléfonos inteligentes y las redes 5G. En 2024, el 94% de los hogares europeos tenía acceso a internet, según la Unión Europea [1]Fuente: Unión Europea, Estadísticas de economía y sociedad digital - hogares e individuos,
ec.europa.eu. Operadores como Bet365, LeoVegas y Unibet se están enfocando en plataformas adaptadas al móvil para atraer usuarios. Las aplicaciones web progresivas (PWA) están ganando popularidad, permitiendo a los usuarios acceder a sitios de juegos de azar a través de navegadores, eludiendo las restricciones de las tiendas de aplicaciones. El despliegue del 5G ha mejorado los juegos móviles con mejor transmisión en vivo, tiempos de respuesta más rápidos e interacciones en tiempo real. A finales de 2024, la adopción del 5G en Europa creció un 87%, según Connect Europe [2]Fuente: Connect Europe, Estado de las Comunicaciones Digitales 2025,
connecteurope.org. Plataformas como Bwin han aprovechado esto para introducir marcadores en vivo, salas de apuestas multijugador e integraciones de chat, atrayendo a usuarios más jóvenes orientados a la experiencia. Estos avances permiten funcionalidades como apuestas por voz y salas de chat interactivas, haciendo la experiencia más atractiva.
Los avances tecnológicos y los juegos inmersivos mejoran la experiencia del usuario
El mercado de juegos de azar en línea en Europa está creciendo rápidamente, impulsado por los avances tecnológicos y una base creciente de jugadores. Empresas como Entain y Flutter Entertainment utilizan inteligencia artificial para personalizar cuotas, promociones y alertas de riesgo, aumentando el compromiso y garantizando el juego responsable. La realidad virtual (RV) está transformando el mercado con experiencias de casino en vivo que imitan los casinos físicos, atrayendo a usuarios jóvenes con conocimientos tecnológicos. La cadena de bloques garantiza transacciones transparentes, generando confianza en regiones con regulaciones estrictas. Los sistemas basados en la nube permiten a los operadores expandirse por distintos países y respaldar la agrupación de liquidez transfronteriza para operaciones pan-europeas. Los millennials y la Generación Z se sienten cada vez más atraídos por funcionalidades como misiones, marcadores y interacciones sociales, en línea con sus hábitos de juego.
Los torneos nacionales y regionales impulsan la actividad de apuestas
Los torneos deportivos, tanto nacionales como regionales, impulsan el crecimiento del mercado de juegos de azar en línea en Europa al incrementar la actividad de apuestas y el compromiso de los usuarios. Eventos como la UEFA Champions League y la EuroLeague registran picos de apuestas, especialmente cuando operadores como bet365 ofrecen funcionalidades como cuotas especiales, apuestas en vivo y retransmisiones. Los operadores también están apuntando a deportes más pequeños de crecimiento rápido, como se observa con el patrocinio de Betsson a la gira de la Federación Internacional de Pádel. En 2024, Europa recibió 747 millones de llegadas internacionales, según la Organización Mundial del Turismo de la ONU, con muchos visitantes participando en apuestas durante los principales torneos [3]Fuente: Organización Mundial del Turismo de la ONU, El turismo internacional recupera los niveles prepandemia en 2024,
unwto.org. Estas colaboraciones ayudan a los operadores a conectar con los aficionados, convirtiendo el compromiso relacionado con el deporte en una estrategia clave en un mercado competitivo.
La integración de la inteligencia artificial y la realidad virtual mejora la experiencia general del usuario
La personalización basada en inteligencia artificial y las tecnologías inmersivas como la realidad virtual (RV) están transformando los juegos de azar en línea en Europa, haciéndolos más atractivos y centrados en el usuario. Operadores como Entain y Kindred Group utilizan herramientas de aprendizaje automático para ofrecer contenido personalizado, recomendar apuestas e identificar comportamientos de juego arriesgados para promover prácticas más seguras. Plataformas como PokerStars VR y Evolution Gaming están introduciendo salones de casino en RV y croupiers holográficos, creando experiencias interactivas e inmersivas que atraen a audiencias más jóvenes con conocimientos tecnológicos. Sin embargo, junto con estos avances están surgiendo regulaciones más estrictas. Se espera que la Ley de Inteligencia Artificial de la UE, prevista para 2026, exija a los operadores garantizar la transparencia de los algoritmos, detectar sesgos y someterse a auditorías independientes para proteger a los consumidores.
Análisis de Impacto de los Factores Restrictivos*
| FACTOR RESTRICTIVO | (~) % DE IMPACTO EN EL PRONÓSTICO DE LA CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Preocupaciones por la protección del consumidor y el juego responsable | -1.4% | Reino Unido, Alemania, Países Bajos, liderando el escrutinio regulatorio | Mediano plazo (2-4 años) |
| La alta tributación reduce la rentabilidad de los operadores | -0.9% | Alemania (impuesto del 5,3% sobre las apuestas), Suecia (impuesto del 22% sobre los ingresos brutos del juego), Francia (incrementos propuestos) | Corto plazo (≤ 2 años) |
| Las crecientes preocupaciones sobre la adicción al juego conducen a controles más estrictos | -1.1% | Países nórdicos, Reino Unido, Países Bajos con las medidas más estrictas | Largo plazo (≥ 4 años) |
| Competencia de operadores no regulados y del mercado negro | -0.7% | Europa del Este, mercados con licencias restrictivas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La alta tributación reduce la rentabilidad de los operadores
El mercado de juegos de azar en línea en Europa se enfrenta a la elevada tributación sobre las apuestas y los ingresos brutos del juego (IBJ), un desafío que pesa especialmente sobre los operadores más pequeños y medianos. Tomemos el ejemplo de Alemania: un impuesto del 5,3% sobre las apuestas ha generado críticas por reducir la competitividad de las cuotas, afectando en particular al atractivo de las tragaperras y el póquer en línea. En Suecia, un elevado impuesto del 22% sobre los ingresos brutos del juego está comprimiendo los márgenes de beneficio de los operadores, empujando a algunos a recortar su presupuesto de marketing o a abandonar el mercado por completo. Las reformas fiscales de Francia tienen un gran impacto, con proyecciones que indican un golpe de 45 millones de EUR a los beneficios de FDJ en 2025, subrayando el impacto tangible de las políticas fiscales, incluso sobre los gigantes del sector. El panorama de licencias de Italia plantea sus propios obstáculos: una tasa de 7 millones de EUR por una licencia de nueve años, junto con otros impuestos basados en los ingresos, establece una barrera intimidante para los nuevos operadores [4]Fuente: Asociación Europea de Apuestas y Juegos de Azar, La EGBA Expresa su Preocupación por el Nuevo Decreto Italiano que Reorganiza las Tasas de Licencia de Juegos de Azar en Línea,
egba.eu. Tales desafíos a menudo dejan a los operadores más pequeños sin margen de maniobra, allanando el camino para la consolidación del mercado a medida que las entidades más grandes los absorben o los desplazan.
Preocupaciones por la protección del consumidor y el juego responsable
Los operadores en el mercado de juegos de azar en línea en Europa enfrentan desafíos debido a regulaciones más estrictas de protección al consumidor y de juego responsable. Muchos países exigen ahora medidas como controles de asequibilidad, límites de depósito y herramientas de autoexclusión. Por ejemplo, 27 países requieren que los jugadores establezcan límites de juego durante el registro. En el Reino Unido, las reformas propuestas tienen como objetivo endurecer los controles sobre los jugadores de alto gasto, apuntando a los programas VIP y las evaluaciones de riesgo financiero, lo que podría reducir significativamente los ingresos provenientes de clientes de alto valor. Para cumplir con la normativa y mantener una experiencia de usuario fluida, los operadores están invirtiendo en sistemas de cumplimiento normativo avanzados. Sin embargo, no equilibrar estos requisitos podría empujar a los jugadores hacia plataformas no reguladas, poniendo en riesgo la seguridad de los jugadores y reduciendo la cuota de mercado de los operadores regulados. Equilibrar el cumplimiento normativo y la satisfacción del cliente es ahora fundamental para el crecimiento sostenible del sector.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Juego:
La innovación en casinos reduce la brechaLas apuestas deportivas continúan dominando como el mayor contribuyente de ingresos en 2025, con una cuota del 53,62%, pero los juegos de casino como la ruleta, el blackjack y el bacará están ganando popularidad rápidamente. Estos juegos, transmitidos desde estudios profesionales en lugares como Riga y Malta, ofrecen una experiencia inmersiva que atrae a más jugadores. Los operadores de casinos colaboran cada vez más con estudios de contenido para crear mesas de marca, mientras que los botes acumulados transfronterizos incrementan significativamente los fondos de premios, haciendo estos juegos aún más atractivos. Se espera que el mercado de juegos de casino en Europa crezca de manera constante, con el segmento de casino en vivo proyectado para lograr una robusta CAGR del 7,78% durante el período de pronóstico.
Los juegos de tragaperras siguen siendo favoritos entre los jugadores debido a sus atractivos gráficos y el atractivo de los botes progresivos en múltiples monedas. Mientras tanto, las salas de póquer virtuales se centran en construir comunidades leales ofreciendo fondos de liquidez compartidos entre países como España, Francia y Portugal, mejorando la experiencia de juego. La digitalización de las loterías está ganando impulso, ayudando a los gobiernos estatales a generar ingresos mientras compiten con plataformas privadas que ofrecen funcionalidades innovadoras como el juego en sindicato. Innovaciones como el juego en sindicato, los sorteos instantáneos y la venta de billetes a través de aplicaciones están ayudando a las loterías a mantenerse relevantes mientras generan ingresos para los gobiernos. Estas tendencias destacan la evolución de las preferencias de los jugadores y los esfuerzos de los operadores por adaptarse a las dinámicas cambiantes del mercado.
Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe


Por Dispositivo:
El liderazgo de los teléfonos inteligentes se consolidaEn 2025, los dispositivos móviles contribuyeron al 58,74% de los ingresos en el mercado de juegos de azar en línea y están creciendo a la tasa más rápida, con una CAGR del 8,18%. Funcionalidades como el juego con una sola mano, las billeteras integradas en la aplicación y el inicio de sesión biométrico han hecho que los juegos móviles sean más fáciles de usar y accesibles. Aunque las plataformas de escritorio siguen atrayendo a jugadores de alto volumen que prefieren herramientas avanzadas como opciones multitalla y análisis detallados, su cuota de mercado está reduciéndose gradualmente. Los operadores también están experimentando con nuevas plataformas, como televisores inteligentes y consolas de videojuegos, para llegar a una audiencia más amplia. Los visores de realidad virtual (RV) están comenzando a ofrecer experiencias de casino inmersivas, pero esta tecnología aún se encuentra en sus primeras etapas y atrae a un grupo más reducido de usuarios.
Los perfiles en la nube multiplataforma son cada vez más populares, permitiendo a los jugadores cambiar de dispositivo sin perder su progreso, lo que mejora la experiencia general de juego. Esta transición fluida entre dispositivos está ayudando a los operadores a fidelizar a sus clientes. A medida que los juegos móviles continúan dominando, las estrategias de marketing están cambiando para enfocarse más en la optimización de tiendas de aplicaciones y las asociaciones con influencers, especialmente a través de contenido de vídeo de formato corto. En conjunto, estas innovaciones en tecnología y marketing están posicionando a los dispositivos móviles como el centro neurálgico de los juegos de azar en línea, redefiniendo cómo los operadores atraen, comprometen y retienen a su base de jugadores.
Por Grupo de Edad:
Los nativos digitales reconfiguran la demandaLos jugadores de entre 25 y 40 años representan actualmente la mayor cuota de ingresos con un 46,98%, ya que generalmente tienen ingresos estables y un buen conocimiento de las apuestas deportivas. Este grupo es el principal objetivo de los operadores porque interactúan frecuentemente con las opciones de apuestas tradicionales y muestran patrones de gasto consistentes. Mientras tanto, el grupo de menores de 25 años está creciendo rápidamente, con una CAGR del 8,06%. Los jugadores más jóvenes se sienten especialmente atraídos por las tendencias modernas como los deportes electrónicos, las microapuestas y los desafíos interactivos que a menudo se integran con las plataformas de redes sociales. Para atraer a este público, los operadores se centran en crear procesos de incorporación fáciles de usar y en proporcionar herramientas educativas que les ayuden a comprender mejor los juegos y los sistemas de apuestas. Estos esfuerzos tienen como objetivo hacer que la experiencia de apuestas sea más accesible y atractiva para los usuarios más jóvenes.
Para mantener el interés de los jugadores más jóvenes, los operadores también están introduciendo funcionalidades como programas de fidelización gamificados, sistemas de recompensas similares a los cofres de botín y contenido transmitido en vivo con influencers populares. Estas incorporaciones satisfacen a los jugadores con conocimientos tecnológicos que valoran las experiencias interactivas y orientadas a la comunidad. Sin embargo, este grupo de edad es más vulnerable a los riesgos relacionados con el juego, lo que ha llevado a los reguladores a actuar. Las autoridades están implementando sistemas de intervención temprana y lanzando campañas de concienciación en las escuelas para educar a los jugadores jóvenes sobre las prácticas de juego responsable. Estas medidas tienen como objetivo garantizar que el mercado continúe creciendo mientras se prioriza la seguridad y el bienestar de los jugadores, especialmente los que corren mayor riesgo.
Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe
Por Género:
La inclusión amplía la participaciónLos apostadores masculinos dominan actualmente el mercado de juegos de azar en línea en Europa, representando el 66,35% de la cuota total. Sin embargo, la participación de las usuarias femeninas está creciendo rápidamente, con una tasa de crecimiento anual compuesta (CAGR) del 7,92%. Para atraer a más mujeres, las empresas se centran en mejorar los diseños de las plataformas añadiendo funcionalidades como herramientas de interacción social, opciones de apuesta rápida y mercados alineados con los intereses de estilo de vida, como las apuestas en entretenimiento y telerrealidad. Estos cambios tienen como objetivo hacer que las plataformas de juegos de azar en línea sean más inclusivas y atractivas para las usuarias femeninas. A medida que las plataformas continúan mejorando su experiencia de usuario y diversificando su oferta, se espera que la cuota de mujeres en el mercado aumente significativamente en los próximos años.
Estudios con tecnología de seguimiento ocular han demostrado que los hombres y las mujeres navegan por las plataformas de juego de manera diferente, lo que ha llevado a las empresas a probar y perfeccionar elementos de diseño como las paletas de colores y la forma en que se presenta la información. Estos ajustes están ayudando a crear interfaces que satisfacen las preferencias de ambos géneros. Las herramientas de juego responsable se están actualizando con mensajes específicos por género, ya que la investigación indica que los hombres y las mujeres tienen diferentes desencadenantes para comportamientos arriesgados como perseguir pérdidas. Al abordar estas diferencias de comportamiento, los operadores buscan promover prácticas de juego más seguras mientras amplían su alcance a una audiencia más amplia. Este enfoque no solo respalda el juego responsable, sino que también garantiza un crecimiento equilibrado en el mercado.
Análisis Geográfico
Mercado de Juegos de Azar en Línea en el Reino Unido
El Reino Unido contribuyó con el 24,78% de los ingresos en 2025, respaldado por su sólido sistema de licencias, políticas efectivas de protección al consumidor y una arraigada pasión por los deportes. El mercado resulta atractivo para los operadores de juegos de azar gracias a la disponibilidad de soluciones de marca blanca y sistemas de pago avanzados, que agilizan y optimizan las operaciones. Sin embargo, los nuevos controles de asequibilidad podrían reducir el gasto de los jugadores de alto valor, afectando potencialmente los ingresos globales. Las empresas que adoptan tecnologías avanzadas de cumplimiento normativo están mejor preparadas para afrontar estos cambios y mantener su posición competitiva en este mercado altamente regulado.
Mercado de Juegos de Azar en Línea en Italia
Italia es actualmente el mercado de más rápido crecimiento en Europa, con una tasa de crecimiento anual compuesta (CAGR) esperada del 7,41%. Este crecimiento está impulsado por el próximo proceso de renovación de licencias en 2025-2026 y la posible flexibilización de la prohibición publicitaria del Decreto de Dignidad, lo que podría permitir a los operadores llegar a un público más amplio. La elevada tarifa de entrada de 7 millones de EUR para una licencia de nueve años favorece a los operadores más grandes y con mayor respaldo financiero, otorgándoles una ventaja en este mercado en expansión. Además, se espera que una mejor canalización impulse los ingresos fiscales, convirtiendo a Italia en un destino atractivo para las empresas de juegos de azar consolidadas que buscan ampliar su presencia en Europa. Estos factores posicionan a Italia como un mercado clave para el crecimiento futuro en la industria de los juegos de azar en línea.
Mercados Europeos más Amplios
El mercado regulado de Alemania ha emitido 30 permisos de apuestas deportivas, 39 de tragamonedas y 5 de póker hasta finales de 2024, pero el impuesto del 5,3% sobre las apuestas ha generado dificultades al limitar los presupuestos de marketing de los operadores. A pesar de ello, algunas empresas han logrado mejorar su rendimiento mediante el uso de liquidez agrupada entre diferentes estados, lo que contribuye a optimizar sus operaciones. Por su parte, Francia está explorando la legalización de los casinos en línea, lo que podría generar oportunidades significativas para el mercado europeo de juegos de azar en línea si se resuelven las preocupaciones de las partes interesadas. Otras regiones, como los países nórdicos, se centran en medidas estrictas de prevención del daño para garantizar el juego responsable. Al mismo tiempo, España, los Países Bajos y Bélgica continúan creciendo de manera constante bajo normas claras en materia de patrocinios y bonificaciones.
Panorama regulatorio
Los juegos de azar en línea en Europa siguen regulándose principalmente a nivel nacional, y los Estados miembros mantienen el control sobre las licencias y las aprobaciones de productos conforme a los principios del TFUE, mientras endurecen los requisitos de protección al consumidor, como los límites de depósito, la autoexclusión y las verificaciones relacionadas con la asequibilidad. Una señal reciente clave de esta fragmentación llegó el 16 de abril de 2026, cuando el Tribunal de Justicia de la Unión Europea (asunto C-440/23) confirmó que el derecho de la UE no excluye las prohibiciones nacionales sobre determinados juegos de azar en línea cuando se justifican por objetivos como canalizar el juego hacia ofertas supervisadas.
A nivel de la UE, las normas horizontales están configurando cada vez más el modo en que los operadores diseñan el cumplimiento normativo en múltiples jurisdicciones. El Reglamento (UE) 2024/1624 introduce una definición jurídica a nivel de la UE de los servicios de juego, con efecto a partir del 10 de julio de 2027, mientras que abril de 2026 también incluyó actividad adicional de la UE en materia de seguridad en línea. Esto incluyó la Recomendación de la Comisión (UE) 2026/1035 (29 de abril de 2026) sobre un marco común para tecnologías de verificación de edad para proteger a los menores. Junto con esto, las actualizaciones a nivel de los Estados miembros siguen impulsando el trabajo de cumplimiento diario, incluidos los cambios en la Ley de Juego de Estonia, vigentes desde el 21 de noviembre de 2025, para reforzar los requisitos de protección de los jugadores, y la publicación por parte de Malta de las Gaming Tax (Amendment) Regulations 2026 (LN 84/2026) el 1 de abril de 2026.
Panorama Competitivo
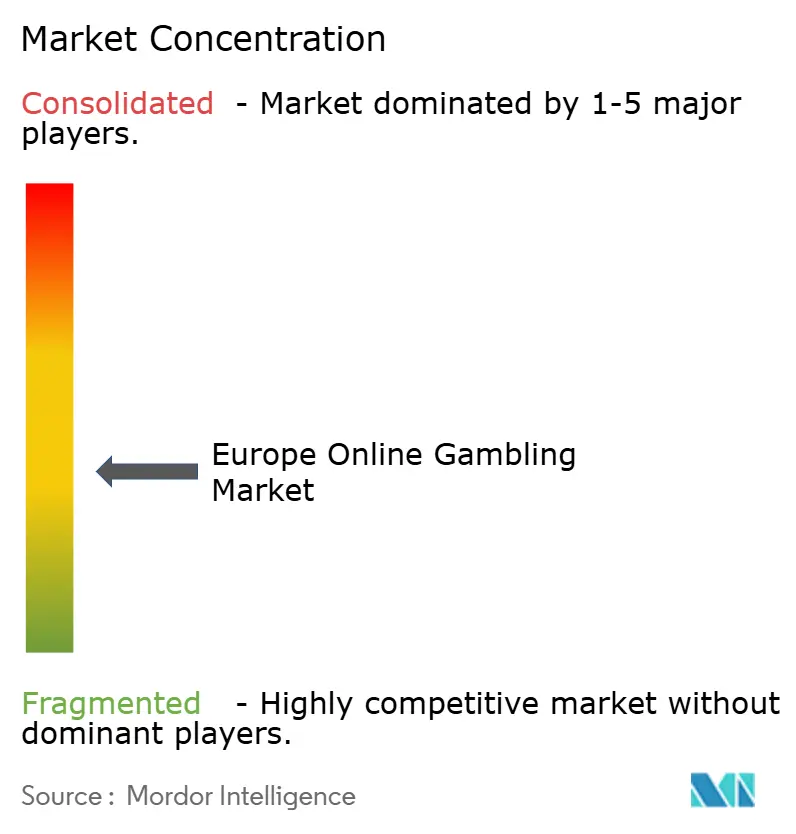
La competencia en el mercado europeo de juegos de azar en línea está moderadamente fragmentada, donde ningún actor individual domina. Para escalar operaciones y cumplir con los requisitos de conformidad transfronteriza, las empresas están llevando a cabo fusiones y adquisiciones. Por ejemplo, FDJ adquirió Kindred, mientras que Allwyn aseguró una participación mayoritaria en Novibet. Del mismo modo, Superbet amplió su presencia en la región del Benelux adquiriendo Napoleon Sports & Casino por entre 350 y 400 millones de EUR. Estas consolidaciones están ayudando a los operadores a fortalecer sus posiciones en el mercado y a optimizar las operaciones en múltiples regiones.
La tecnología está desempeñando un papel crucial en la configuración del panorama competitivo del mercado. Empresas líderes como Flutter aprovechan herramientas avanzadas como los sistemas de billetera única y los motores de riesgo en tiempo real para mejorar sus ofertas y garantizar lanzamientos rápidos de nuevas funcionalidades. Entain, por su parte, está invirtiendo fuertemente en inteligencia artificial para proporcionar cuotas de apuestas personalizadas y mejorar el compromiso con los clientes. Mientras tanto, jugadores más nuevos como BC.GAME, centrado en pagos con criptomonedas, y ComeOn, especialista en deportes electrónicos, están apuntando a audiencias más jóvenes que prefieren métodos de pago innovadores y experiencias de juego integradas. Estos avances tecnológicos están ayudando a los operadores a satisfacer las diversas preferencias de los clientes y a mantenerse a la vanguardia en el mercado.
Las asociaciones con equipos deportivos están demostrando ser una valiosa estrategia de marketing para los operadores de juegos de azar. Acuerdos como los patrocinios en la camiseta principal en ligas como la Premier League, la Serie A y La Liga ofrecen una visibilidad de marca significativa. Por ejemplo, el patrocinio en la manga de la Juventus con WhiteBIT destaca la creciente colaboración entre las plataformas de criptomonedas y los clubes deportivos de primera línea. Los operadores que combinan datos de quioscos de venta al por menor y plataformas en línea obtienen una comprensión integral de los hábitos de gasto de los clientes. Este enfoque omnicanal les permite hacer mejores predicciones de valor de vida del cliente y adaptar sus servicios para satisfacer las necesidades del cliente de manera más efectiva.
Líderes de la Industria de Juegos de Azar en Línea en Europa
Betsson AB
Entain PLC
Bet365 Group Ltd
Flutter Entertainment PLC
Evoke PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Juegos de Azar en Línea en Europa
- Bet365 Group Ltd
- Flutter Entertainment PLC
- Entain PLC
- Kindred Group PLC
- Evoke PLC
- Betsson AB
- LeoVegas Mobile Gaming Group
- Tipico Co. Ltd
- Super Group
- Bragg Gaming Group
- Bally's Corporation Company
- Kaizen Gaming
- OPAP S.A.
- Zeal Network SE
- Hero Gaming Ltd
- 888 Holdings
- Mystake
- PlayOJO
- Spin Casino
- SpinArena

Oportunidades de mercado y perspectivas futuras
La actividad de cumplimiento normativo transfronteriza y un marco de la UE más explícito para los servicios de juego están creando margen para que operadores y proveedores puedan estandarizar el trabajo de cumplimiento en distintas jurisdicciones. Un marco conjunto multirregulador para combatir el juego ilegal transfronterizo, acordado por reguladores de Austria, Francia, Alemania, Gran Bretaña, Italia, Portugal y España el 25 de noviembre de 2025, aumenta los incentivos para que los operadores con licencia mejoren sus capacidades contra el juego ilegal, como el monitoreo de afiliados, la verificación de pagos y tráfico, y el geobloqueo específico por jurisdicción. La Recomendación de la Comisión (UE) 2026/1035 sobre verificación de edad (29 de abril de 2026) también crea una oportunidad para implementar integraciones estandarizadas de verificación de edad e identidad en la incorporación centrada en dispositivos móviles, lo cual es relevante dado que los móviles representaron el 58,74% de los ingresos de 2025 en Europa.
El diseño de plataformas y productos representa un segundo conjunto de oportunidades que se ajusta al enfoque continuo de regulación mercado por mercado. La resolución del TJUE del 16 de abril de 2026, que establece que las licencias de juego en línea no son transferibles entre fronteras de la UE, refuerza la demanda de plataformas modulares y basadas en API que puedan adaptar billeteras, KYC, catálogos de juegos y controles de juego responsable según el país. La consolidación y las acciones de cartera respaldan aún más las oportunidades para proveedores y operadores en torno a operaciones eficientes en costos y una entrada específica en el mercado. En este contexto, la confirmación de Entain en julio de 2026 de una reducción de plantilla de 500 puestos refleja la presión de los impuestos y la competencia, mientras que la definición jurídica a nivel de la UE de los servicios de juego conforme al Reglamento (UE) 2024/1624 (aplicable desde el 10 de julio de 2027) ofrece un punto de referencia más claro para la gobernanza y las evaluaciones de riesgo en varios países, incluso cuando las licencias siguen siendo nacionales.
Recent Industry Developments in Mercado de Juegos de Azar en Línea en Europa
- Junio de 2026: Entain acordó vender una participación del 20% en Entain Holdings (CEE) Ltd. a su socio de empresa conjunta EMMA Capital por aproximadamente 425 millones de EUR. La transacción respalda un enfoque de reequilibrio de cartera al reducir la exposición en determinadas operaciones de Europa Central y del Este y reasignar capital hacia prioridades centrales.
- Mayo de 2026: bet365 inició operaciones en Francia a través del dominio bet365.fr tras obtener la autorización requerida de la Autorite Nationale des Jeux (ANJ). La entrada añade un operador importante a un mercado estrictamente regulado y aumenta la presión competitiva para las ofertas de apuestas deportivas orientadas a Francia.
- Octubre de 2024: FDJ completó su adquisición de Kindred, creando un grupo europeo de juego de mayor tamaño y multimercado, con mayor escala en productos y jurisdicciones. El acuerdo reforzó el impulso de consolidación y aumentó la importancia de las carteras integradas de cumplimiento, tecnología y marca en los mercados europeos regulados.


Mercado de Juegos de Azar en Línea en Europa Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca el valor de la actividad de juego en línea en toda Europa, contabilizada como los ingresos de los operadores generados a través de canales digitales como sitios web y aplicaciones móviles.
Exclusiones del alcance: excluimos los ingresos del juego presencial procedentes de locales físicos y no contamos las apuestas de los jugadores como valor de mercado.
Descripción general de la segmentación
- Por Tipo de Juego
- Apuestas Deportivas
- Fútbol
- Carreras de Caballos
- Tenis
- Otros Tipos de Juego
- Casino
- Casino en Vivo
- Bacará
- Blackjack
- Póquer
- Tragaperras
- Otros Juegos de Casino
- Lotería
- Bingo
- Apuestas Deportivas
- Por Dispositivo
- Escritorio
- Móvil
- Otros
- Por Grupo de Edad
- Menores de 25 Años
- 25 – 40 Años
- Mayores de 40 Años
- Por Género
- Masculino
- Femenino
- Por Geografía
- Reino Unido
- Alemania
- Francia
- España
- Italia
- Suecia
- Resto de Europa
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites del mercado, alinear la cobertura de países en toda Europa y construir series temporales coherentes para los ingresos del juego en línea regulado. Nos basamos principalmente en datos públicos que pueden verificarse de forma independiente, como publicaciones de la European Gaming and Betting Association, comunicados de reguladores nacionales de juego, conjuntos de datos de oficinas estadísticas nacionales, y series de tipos de cambio de estilo Eurostat o de bancos centrales.
Para convertir estas señales en un modelo de dimensionamiento, también revisamos informes anuales y presentaciones para inversores de operadores cotizados, estados financieros auditados, y cobertura de prensa de buena reputación sobre licencias, cambios en las normas fiscales y medidas de juego más seguro. Cuando fue necesario, se utilizó una suscripción a una base de datos de pago para datos financieros y noticias corporativas para verificar cruzadamente los desgloses de ingresos en línea declarados y la estructura corporativa, y se usó de forma limitada una suscripción a una base de datos de patentes para rastrear la dirección de los productos en áreas como las apuestas móviles y la verificación de identidad. Las fuentes documentales mencionadas aquí son solo ilustrativas, y se consultaron muchos otros documentos públicos para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué se contabiliza como ingresos de juego en línea en la práctica, cómo tratan los operadores las bonificaciones y promociones en sus informes, y cómo está cambiando la combinación de canales por país. Hablamos con una combinación de operadores, afiliados y socios de medios, especialistas en pagos y fraude, y voces regulatorias o consultivas locales en las principales subregiones europeas, de modo que las brechas en los informes públicos pudieran cerrarse antes de finalizar los supuestos.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 16% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 25% |
| Actores más pequeños: 16% | Gerentes: 59% |
Dimensionamiento y previsión de mercado
El dimensionamiento parte de una construcción de arriba hacia abajo en la que las señales de ingresos brutos de juego declarados se reconstruyen a nivel europeo utilizando totales de reguladores y asociaciones, y luego se normalizan a una definición coherente exclusivamente en línea. Una vez formado el conjunto de demanda, se utilizan verificaciones selectivas de abajo hacia arriba para poner a prueba el total, como agregaciones muestreadas de los ingresos en línea de los operadores, y controles de coherencia mediante el número estimado de cuentas activas multiplicado por los ingresos anuales típicos por jugador.
Las entradas clave utilizadas en el modelo incluyen la cobertura del mercado regulado por país, los cambios en la combinación de productos entre casino en línea y apuestas en línea, la penetración de smartphones y banda ancha como indicador de acceso, las tendencias de renta disponible e inflación que afectan al gasto discrecional, y marcadores de política como controles de asequibilidad más estrictos o restricciones publicitarias. Cuando las divulgaciones de los operadores no separan claramente los ingresos en línea de Europa, las brechas se gestionan mediante desgloses geográficos divulgados, huellas de licencias y rangos de asignación basados en entrevistas, que luego se revisan para verificar su coherencia.
Para la previsión, se utiliza análisis de escenarios porque la regulación y el tratamiento fiscal pueden cambiar las trayectorias de crecimiento más rápido que una única línea de tendencia. Los casos de crecimiento se anclan mediante información primaria sobre los costos de adquisición de jugadores esperados, los patrones de retención y el ritmo probable de migración de canales desde el juego presencial hacia el juego en línea.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes, incluidos totales de asociaciones, comunicados de reguladores a nivel de país y desgloses de ingresos declarados por las empresas, y luego se revisan para detectar variaciones interanuales que no coincidan con eventos conocidos. Si se detecta una anomalía, se revisan los supuestos y, cuando es necesario, se vuelve a contactar a los expertos para confirmar si el cambio se debe a definiciones de reporte, al momento de conversión de divisas o a un movimiento real del mercado.
Antes de la aprobación final, el modelo se revisa en varios pasos para que la lógica de unidades, las conversiones de divisas y las agregaciones por país concuerden con el alcance definido. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando un cambio regulatorio importante, una medida fiscal o un cambio significativo en las normas de protección al consumidor afectan las perspectivas. Justo antes de la entrega, se realiza una revisión final del analista para que la versión final refleje la evidencia pública más reciente disponible.
Estimación de Mordor Intelligence del mercado europeo de juego en línea en comparación con otras estimaciones publicadas
Los valores publicados para el juego en línea en Europa no siempre coinciden porque el término puede significar cosas distintas, y el año elegido, el momento de conversión de divisas y la definición de ingresos pueden cambiar el total final. También observamos diferencias cuando algunos publicadores mezclan ingresos en línea y presenciales, o cuando las apuestas de los jugadores se tratan erróneamente como valor de mercado.
Los totales públicos de asociaciones y los comunicados de reguladores a nivel de país son las verificaciones de evidencia que vinculan la estimación de Mordor Intelligence a un alcance de ingresos brutos de juego en línea, en lugar del volumen de apuestas de los jugadores, y esa coherencia a menudo modifica la cifra en comparación con titulares más amplios sobre ingresos de juego o con agregaciones multicanal.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 47,21 mil millones de USD (2025) | |
| Asociación Sectorial A | 52,10 mil millones de USD (2024) | Informa el mercado en línea en EUR como ingresos brutos de juego y puede incluir un conjunto de países y un período más amplios que este estudio, y el año es diferente, lo que cambia el valor convertido en USD. |
| Revista Sectorial B | 55,20 mil millones de USD (2025) | Utiliza una conversión de un solo punto a partir de una cifra en EUR de estilo asociativo y puede combinar supuestos de actividad regulada y no regulada sin volver a comprobar los desgloses a nivel de país ni las definiciones de ingresos. |
La dispersión entre fuentes se explica principalmente por el año utilizado, el enfoque de conversión de EUR a USD, y si la estimación se mantiene estrictamente dentro de los ingresos de los operadores en línea. Al mantener el alcance vinculado a los ingresos brutos de juego en línea y contrastarlo con múltiples señales públicas más la validación mediante entrevistas, el valor de mercado resultante sigue siendo trazable a pasos claros que pueden repetirse en la próxima actualización.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de juegos de azar en línea en Europa?
El mercado está valorado en 50,19 mil millones de USD en 2026 y se proyecta que alcance los 68,19 mil millones de USD en 2031.
¿Qué tipo de juego genera más ingresos?
Las apuestas deportivas lideran con el 53,62% de los ingresos de 2025, mientras que los juegos de casino muestran el crecimiento más rápido con una CAGR del 7,78%.
¿Qué tan dominantes son los juegos de azar móviles en Europa?
Los canales móviles capturaron el 58,74% de los ingresos de 2025 y se prevé que representen más del 60% en los próximos años.
¿Qué país está creciendo más rápido?
Italia está preparada para el mayor crecimiento con una CAGR del 7,41% debido a las nuevas normas de licencias y las posibles reformas publicitarias.
Última actualización de la página el:



