
Tamaño y Participación del Mercado de Transformación de Centros de Datos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 22.94 Mil millones de dólares |
| Tamaño del Mercado (2031) | 34.96 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
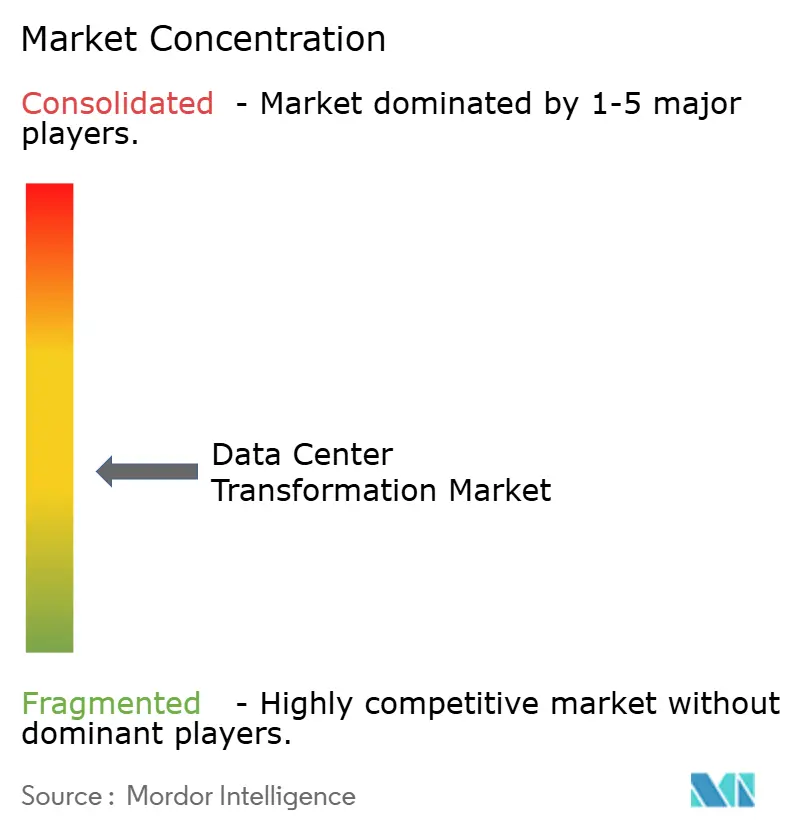
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transformación de Centros de Datos por Mordor Intelligence
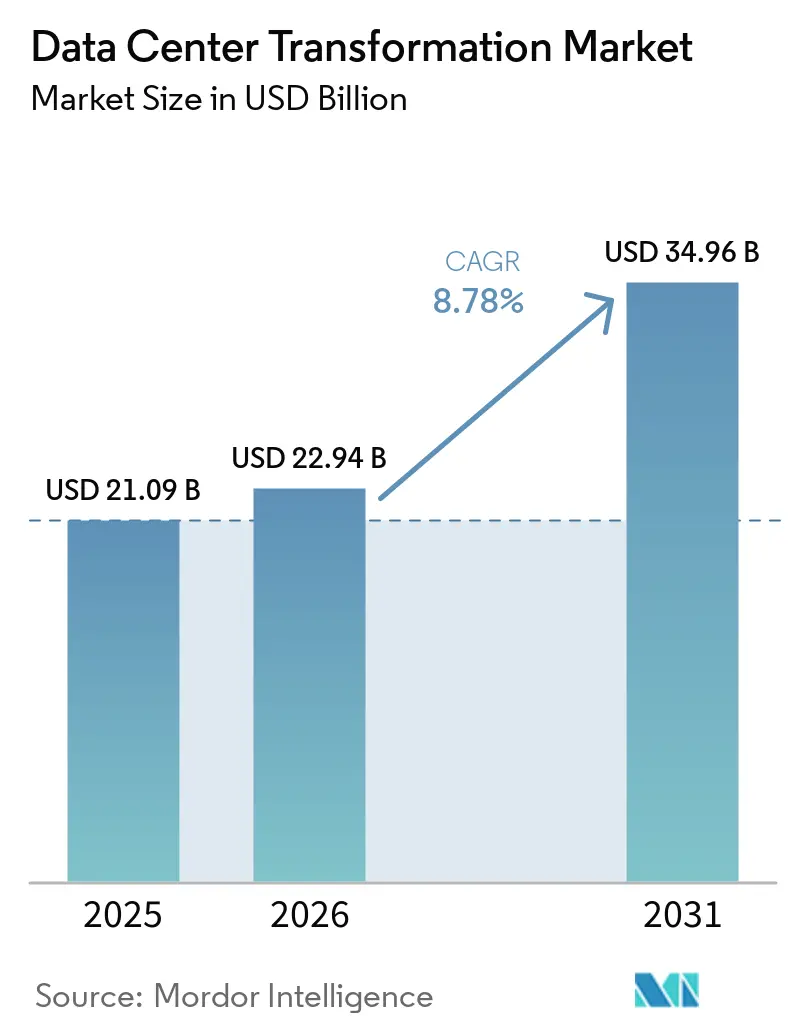
El tamaño del Mercado de Transformación de Centros de Datos está proyectado para expandirse desde 21,09 mil millones de USD en 2025 y 22,94 mil millones de USD en 2026 hasta 34,96 mil millones de USD para 2031, registrando una CAGR del 8,78% entre 2026 y 2031.
La intensificación de las cargas de trabajo de inteligencia artificial (IA), el aumento de las densidades de potencia por rack y la creciente adopción de centros de datos definidos por software están ampliando la demanda de servicios de modernización en las áreas de consolidación, optimización, automatización y migración. Las empresas están pasando del enfriamiento por aire convencional a tecnologías líquidas, a medida que las densidades de potencia para IA avanzan de 5-10 kW por rack hacia 40-140 kW. Los principios de diseño nativo en la nube están permeando los sitios de colocación, mientras que los operadores de hiperescala aceleran los nodos perimetrales para dar soporte a aplicaciones sensibles a la latencia. Las entradas de capital de inversores institucionales y las finanzas vinculadas a la sostenibilidad están reduciendo los tiempos de construcción de instalaciones de Nivel 3 y Nivel 4. Asia-Pacífico avanza a gran velocidad en la incorporación de capacidad, aunque América del Norte conserva las ventajas del pionero en asociaciones de infraestructura de IA y abastecimiento de energía renovable.
Conclusiones Clave del Informe
- Por tipo de servicio, la optimización lideró con una participación de ingresos del 27,85% en 2025, mientras que se proyecta que la automatización se expanda a una CAGR del 10,7% hasta 2031.
- Por tipo de nivel, el Nivel 3 representó el 50,95% del mercado en 2025; se prevé que el Nivel 4 crezca más rápido con una CAGR del 11,6% hasta 2031.
- Por usuario final, TI y Telecomunicaciones concentraron el 34,25% de la participación en 2025; Comercio Minorista y Comercio Electrónico está en camino de alcanzar una CAGR del 12,6% hasta 2031.
- Por modelo de implementación, la colocación mantuvo el 40,02% de la participación del mercado de transformación de centros de datos en 2025, mientras que las soluciones nativas en la nube están proyectadas para crecer a una CAGR del 12,4%.
- Por geografía, América del Norte mantuvo el liderazgo con el 37,10% de participación en 2025; se prevé que Asia-Pacífico registre la CAGR más rápida del 11,9% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Necesidad de reducir costos y mejorar la eficiencia | +1.8% | Global | Corto plazo (≤ 2 años) |
| Adopción rápida de arquitecturas en la nube e híbridas | +2.1% | América del Norte y UE, núcleo de APAC | Mediano plazo (2-4 años) |
| Aumento de los volúmenes de transacciones de comercio electrónico | +1.4% | Global con ganancias tempranas en APAC y América del Norte | Corto plazo (≤ 2 años) |
| Proliferación de la computación perimetral | +1.6% | Núcleo de APAC, expansión hacia MEA | Mediano plazo (2-4 años) |
| Optimización de infraestructura impulsada por IA | +1.9% | América del Norte y UE | Mediano plazo (2-4 años) |
| Demanda de diseño de centros de datos preparados para la computación cuántica | +0.7% | América del Norte y UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Necesidad de Reducir Costos y Mejorar la Eficiencia
La reducción del costo total de propiedad impulsa proyectos de modernización que consolidan servidores, virtualizan el almacenamiento y optimizan los sistemas de enfriamiento. Capital Bank of Jordan redujo el tiempo de migración de datos en un 95% mediante IBM Cloud Pak for Data, liberando al personal para tareas de mayor valor.[1] Salling Group logró ahorros anuales sustanciales al consolidar la infraestructura mientras continuaba procesando un gran volumen de transacciones minoristas diarias, ilustrando cómo la eficiencia operativa puede coexistir con las mejoras de rendimiento. El aumento de los precios de la electricidad y los mandatos de sostenibilidad intensifican el enfoque en la eficiencia energética, ya que los centros de datos representan una parte significativa de la demanda energética mundial. Los operadores ahora comparan sus diseños con estrictos objetivos de efectividad en el uso de energía (PUE), impulsando la adopción de enfriadores avanzados e intercambiadores de calor de puerta trasera. En todas las regiones, los equipos financieros vinculan cada vez más la aprobación de proyectos a reducciones verificables en el consumo de energía y los gastos generales de mano de obra.
Adopción Rápida de Arquitecturas en la Nube e Híbridas
Las organizaciones equilibran la agilidad y la gobernanza distribuyendo cargas de trabajo entre nubes públicas, clústeres locales y suites de colocación. Bank of Ayudhya migró sistemas centrales a una pila híbrida de Amazon Web Services, mejorando la observabilidad y la seguridad mientras automatizaba los canales de implementación.[2] En el Reino Unido, el NHS desmanteló salas heredadas tras trasladar registros y análisis a infraestructura en la nube, reduciendo los costos fijos y la huella de carbono. Se prevé que el mercado de centros de datos definidos por software se expanda significativamente durante el período de pronóstico, lo que subraya cómo la automatización basada en políticas y la microsegmentación sustentan las estrategias híbridas. A medida que aumentan las demandas de inferencia de IA críticas para la latencia, las empresas adoptan la expansión en la nube para activar clústeres de GPU mientras mantienen bases de datos sensibles en instalaciones de confianza. En consecuencia, los proveedores de servicios enfatizan los tejidos de conexión directa y los enlaces de baja latencia entre regiones.
Optimización de Infraestructura Impulsada por IA
La inteligencia artificial transforma las operaciones de los centros de datos mediante el mantenimiento predictivo, la asignación automatizada de recursos y la gestión inteligente del enfriamiento, ofreciendo mejoras operativas medibles. La optimización mediante IA puede mejorar la utilización de servidores hasta en un 30% y reducir el tiempo de inactividad a través del mantenimiento predictivo, con el 40% de la infraestructura de centros de datos que se espera sea gestionada por IA para 2024. Vertiv reportó sólidos resultados para el primer trimestre de 2025 con ingresos de 2,04 mil millones de USD, un aumento del 25% impulsado por la demanda de infraestructura de IA, destacando la acelerada escalabilidad de los despliegues de IA en los centros de datos.[3] El chip cuántico Willow de Google representa la convergencia de la IA y la computación cuántica en los centros de datos, con el potencial de revolucionar las capacidades computacionales y los requisitos de infraestructura. ServerLift. La transformación se extiende a los sistemas de enfriamiento, donde la optimización impulsada por IA permite a los centros de datos alcanzar ratios de Efectividad en el Uso de Energía (PUE) tan bajos como 1,02, mejorando significativamente la eficiencia energética.
Proliferación de la Computación Perimetral
El despliegue de la computación perimetral se acelera para soportar aplicaciones de baja latencia, impulsado por los requisitos del IoT y la IA generativa. Los requisitos de baja latencia impulsan una parte significativa de los despliegues perimetrales, mientras que las preocupaciones sobre la seguridad de los datos representan una parte sustancial de las implementaciones. Vapor IO y NVIDIA lanzaron una solución privada de IA-RAN 5G en Las Vegas, utilizando la tecnología NVIDIA AI Aerial para optimizar el rendimiento en tiempo real en toda la ciudad, con planes de incorporar extensas redes de cámaras. El crecimiento de la computación perimetral es particularmente pronunciado en Asia-Pacífico y en Oriente Medio y África del Norte, donde la modernización de la infraestructura de telecomunicaciones se alinea con las iniciativas de ciudades inteligentes. La tecnología permite el procesamiento de datos en tiempo real para vehículos autónomos, realidad aumentada y aplicaciones industriales de IoT, requiriendo arquitecturas de computación distribuida que complementen los centros de datos centralizados tradicionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto CAPEX e incertidumbre sobre el retorno de la inversión | -1.2% | Global | Corto plazo (≤ 2 años) |
| Complejidad de seguridad y cumplimiento normativo | -0.9% | Global con mayor impacto en la UE | Mediano plazo (2-4 años) |
| Escasez de habilidades en automatización de centros de datos definidos por software | -0.8% | Global | Mediano plazo (2-4 años) |
| Dependencia de proveedores heredados y riesgo de migración | -1.0% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto CAPEX e Incertidumbre sobre el Retorno de la Inversión
La construcción de salas preparadas para IA con enfriamiento líquido, subestaciones de 100 MW y rutas de fibra redundantes puede superar los 15.000 USD por terabyte de datos migrados, duplicando los costos de adquisición de almacenamiento una vez incluidos la mano de obra y el tiempo de inactividad. Los plazos de entrega de equipos de conmutación y generadores se extienden ahora de 6 a 12 meses, lo que obliga a los compradores a fijar los diseños mucho antes de que la demanda se materialice. La escasez de chips y la intensa competencia por las GPU aumentan el riesgo de precios, complicando las proyecciones de los casos de negocio. Las estructuras de financiamiento incluyen cada vez más préstamos vinculados a la sostenibilidad que requieren objetivos de gases de efecto invernadero, añadiendo costos de cumplimiento. En un contexto de tasas de interés al alza, los operadores más pequeños tienen dificultades para financiar las renovaciones de instalaciones existentes, lo que ralentiza las adiciones de capacidad fuera de las metrópolis de Nivel 1.
Complejidad de Seguridad y Cumplimiento Normativo
Las jurisdicciones endurecen las normas sobre resiliencia cibernética, soberanía de datos e informes de energía. La Directiva de Eficiencia Energética de la UE obliga a las instalaciones con una carga de TI superior a 100 kW a divulgar el uso anual de energía, la capacidad de almacenamiento y las métricas de carbono. Las instituciones financieras que operan en el bloque deben alinearse con la Ley de Resiliencia Operativa Digital, lo que amplifica las cargas de auditoría. A nivel mundial, los mandatos de localización de datos en China e India orientan las nuevas construcciones hacia zonas de disponibilidad dentro del país. Los operadores gestionan múltiples marcos, a menudo mapeando controles de ISO 27001, SOC 2 y PCI-DSS en superposiciones específicas de cada país. Los especialistas en cumplimiento son escasos, por lo que los proveedores agrupan servicios de asesoramiento dentro de los proyectos de transformación, lo que infla las facturas de servicios y alarga los calendarios de entrega.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
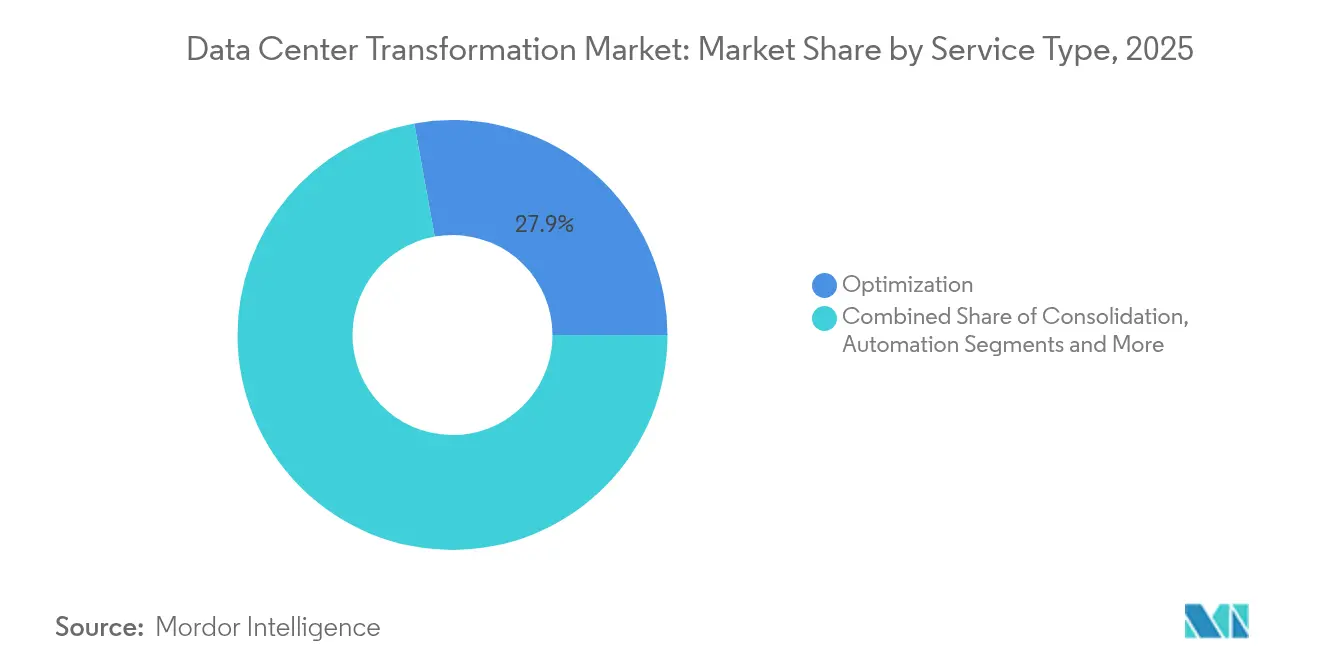
La Automatización Impulsa la Eficiencia de Nueva GeneraciónLa optimización representó el 27,85% del mercado de transformación de centros de datos en 2025, ya que las empresas extrajeron capacidad adicional de los activos existentes mediante la ubicación de cargas de trabajo, el dimensionamiento adecuado y el análisis del flujo de aire. Se proyecta que la automatización registre la CAGR más rápida del 10,7%, impulsada por motores de orquestación basados en IA que calibran los límites de potencia, inician migraciones en vivo y activan el mantenimiento predictivo. Los proyectos de consolidación siguen siendo relevantes para las escisiones e integraciones derivadas de fusiones que buscan reducir la huella de racks. Los contratos de gestión de infraestructura crecen a medida que los operadores externalizan la supervisión a expertos en servicios gestionados, especialmente donde el soporte 24×7 es obligatorio en virtud de los acuerdos de nivel de servicio.
La demanda de migración y actualización se fortalece cuando las empresas pasan de sistemas monolíticos a clústeres de contenedores que se ejecutan en nodos de alta densidad de GPU. Se prevé que el tamaño del mercado de transformación de centros de datos para los compromisos centrados en la automatización alcance los 15,47 mil millones de USD para 2031, en comparación con los 9,3 mil millones de USD en 2026. Las limitaciones de mano de obra intensifican la adopción, ya que el 58% de los operadores reportan dificultades de contratación, lo que los lleva a implementar automatización de libros de ejecución para ampliar la capacidad sin un crecimiento lineal de la plantilla. Los proveedores integran gemelos digitales en sus carteras de servicios para que los clientes puedan modelar zonas térmicas antes de reorganizar los equipos en los racks, reduciendo así los retrasos en los cronogramas.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Nivel de Centro de Datos:
El Nivel 4 Lidera la Demanda de Infraestructura PremiumLas instalaciones de Nivel 3 ofrecieron un tiempo de actividad del 99,982% y capturaron el 50,95% de la participación del mercado de transformación de centros de datos en 2025, atendiendo cargas de trabajo empresariales que toleran breves ventanas de mantenimiento. Sin embargo, las salas de Nivel 4 están creciendo a una CAGR del 11,6% a medida que el entrenamiento de modelos de IA, el comercio de alta frecuencia y las plataformas de salud de misión crítica consideran inaceptables las interrupciones no planificadas. Los operadores justifican los costos premium mediante acuerdos de nivel de servicio diferenciados, arquitectura tolerante a fallos y diseños de campus seguros.
Los sitios de Nivel 1 y Nivel 2 siguen siendo de nicho para laboratorios de desarrollo y almacenamiento de archivos donde las limitaciones presupuestarias prevalecen sobre los objetivos de disponibilidad. Se proyecta que el tamaño del mercado de transformación de centros de datos para las renovaciones de Nivel 4 se expanda de USD 5,8 mil millones en 2026 a USD 10,05 mil millones en 2031. Los hiperescaladores como Equinix y Digital Realty prolongan la vida de los campus más antiguos añadiendo rutas de alimentación N+2 y colectores de enfriamiento líquido, migrándolos efectivamente hacia capacidades de Nivel 4 sin reconstrucciones completas. A medida que los reguladores incorporan umbrales de tiempo de actividad en las directrices de banca digital, la demanda de diseños premium seguirá escalando.
Por Usuario Final:
La Aceleración del Comercio Minorista Supera a los Líderes TradicionalesTI y Telecomunicaciones retuvo el 34,25% de la cuota de mercado en 2025, respaldado por los despliegues de 5G, la virtualización de funciones de red y las actualizaciones de entrega de contenido. El comercio minorista y el comercio electrónico registra una CAGR del 12,6% para 2026-2031, reflejando los picos de pedidos omnicanal y los motores de personalización que exigen el procesamiento de datos en tiempo real. Por ejemplo, Etsy trasladó 5,5 petabytes a Google Cloud y duplicó la velocidad de experimentación, demostrando cómo la iteración rápida impulsa la ventaja competitiva.
Los bancos transforman los sistemas centrales para cumplir con los mandatos de pagos instantáneos y las herramientas de asesoramiento de IA generativa, mientras que las aseguradoras adoptan análisis de fraude mediante aprendizaje profundo que requieren clústeres de GPU. El sector sanitario moderniza los registros electrónicos y los archivos de imágenes, con Mayo Clinic destinando 2,4 millones de pies cuadrados de nuevas instalaciones digitales para 2030. Los fabricantes integran sensores industriales de IoT en las líneas de producción, transmitiendo datos telemétricos a pasarelas perimetrales que realizan un preprocesamiento antes de la transmisión. Las organizaciones aeroespaciales y de defensa se apoyan en módulos aislados con separación física para cargas de trabajo clasificadas, impulsando construcciones especializadas de nube soberana.
Por Modelo de Implementación:
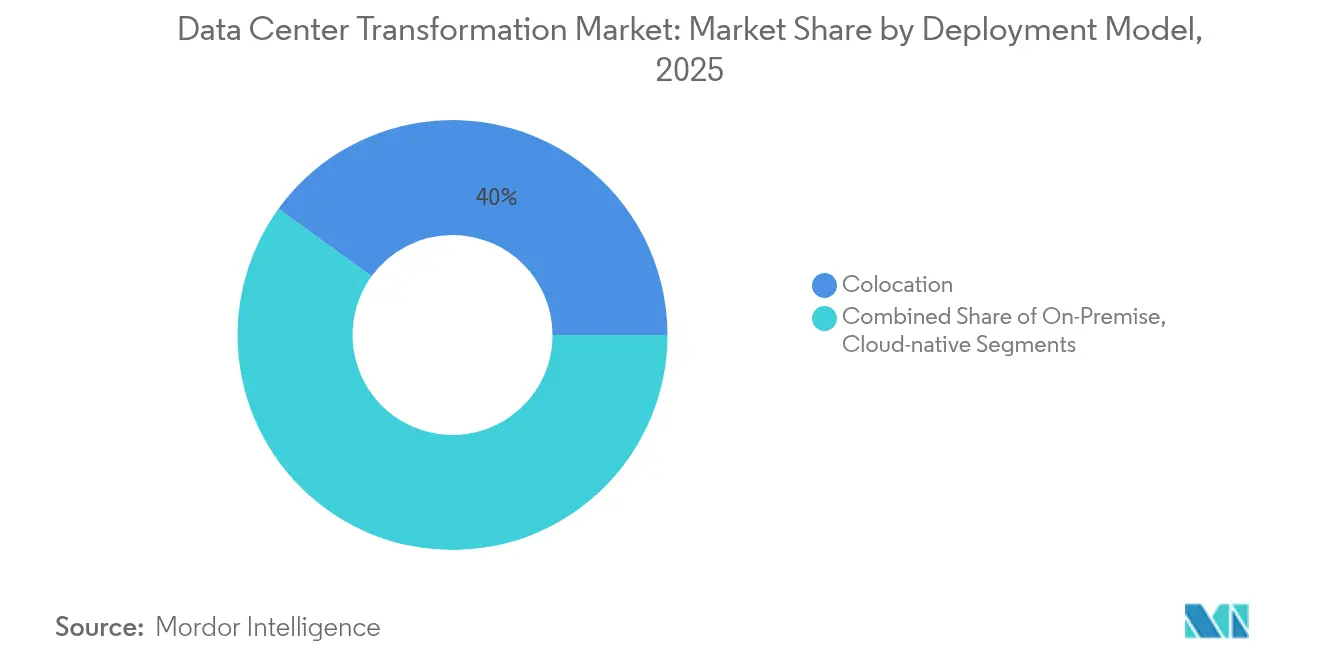
La Arquitectura Nativa de la Nube Disrumpe los Paradigmas TradicionalesLa colocación albergó el 40,02% de las cargas de trabajo en 2025, favorecida por el reparto de costos, la escalabilidad y el cumplimiento de los requisitos de auditoría que aún valoran el control físico de los activos. Sin embargo, se prevé que las arquitecturas nativas en la nube registren una CAGR del 12,4% a medida que los microservicios, los contenedores y la computación orientada a eventos dominen las hojas de ruta de aplicaciones. Un destacado minorista de flores descompuso los sistemas monolíticos en numerosos microservicios para acortar los ciclos de lanzamiento y personalizar los recorridos de los clientes.
Los clústeres locales persisten en sectores sujetos a estatutos de soberanía de datos o mandatos de latencia específicos. Los esquemas híbridos integran jaulas de colocación, nubes privadas e instancias de hiperescala a través de redes de área amplia definidas por software. El tamaño del mercado de transformación de centros de datos vinculado a los despliegues nativos en la nube se espera que se multiplique de 7,08 mil millones de USD en 2026 a 12,7 mil millones de USD en 2031. Los proveedores de servicios aprovechan estas oportunidades con tejidos de conectividad que garantizan tiempos de ida y vuelta inferiores a 2 milisegundos hacia los principales accesos a nubes públicas, mientras que los campus de colocación integran pilas de Kubernetes llave en mano como servicios de valor añadido.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Transformación de Centros de Datos de América del Norte
América del Norte concentró el 37,10% del mercado de transformación de centros de datos en 2025, respaldada por un ecosistema de hiperescala consolidado, crditos de energía renovable maduros y densas infraestructuras de interconexión. El programa de Amazon de 20 mil millones de USD en Pensilvania y la inyección de capital de 9,2 mil millones de USD de Vantage Data Centers señalan un impulso continuo de expansión. La CAGR proyectada del 9,15% de la región hasta 2031 se beneficia de los clústeres de chips de inteligencia artificial vinculados a campus alimentados por energía nuclear que mitigan las restricciones de la red eléctrica. Los incentivos estatales en Virginia, Texas y Ohio ofrecen exenciones del impuesto sobre bienes inmuebles vinculadas a parámetros de eficiencia energética, lo que amplía la ventaja competitiva de los operadores establecidos.
Mercado de Transformación de Centros de Datos de Asia-Pacífico
Asia-Pacífico avanza a gran velocidad con una CAGR del 11,9%, impulsada por la expansión del comercio electrónico, la penetración de los teléfonos inteligentes y marcos normativos favorables. India planea añadir 850 MW de capacidad para 2026, impulsada por el compromiso de AWS de 12,7 mil millones de USD y la expansión de NTT de 1,5 mil millones de USD. Japón atrae inversiones en nube soberana que superan los 8 mil millones de USD de Oracle, a medida que las empresas cumplen con las normas de localización de datos y los objetivos de preparación para la inteligencia artificial. El corredor de Johor Bahru en Malasia está emergiendo como un hub regional con 1,6 GW instalados, atrayendo capital de Google, Nvidia y Microsoft.
Mercado de Transformación de Centros de Datos de EMEA
Europa hace hincapié en la sostenibilidad, exigiendo transparencia en el consumo de energía y el abastecimiento de fuentes renovables en virtud de la Directiva de Eficiencia Energética. Los operadores responden integrando circuitos de reutilización de calor en la calefacción urbana y contratando electricidad libre de carbono las 24 horas del día, los 7 días de la semana. Vantage Data Centers asignó recientemente 1,4 mil millones de EUR para expansiones en EMEA centradas en materiales bajos en carbono y baterías modulares. Oriente Medio y África se encuentran rezagados en capacidad absoluta, pero se benefician de agendas digitales respaldadas por los gobiernos; Arabia Saudita y los Emiratos Árabes Unidos están acelerando la creación de zonas de nueva construcción alineadas con los planes de ciudades inteligentes.
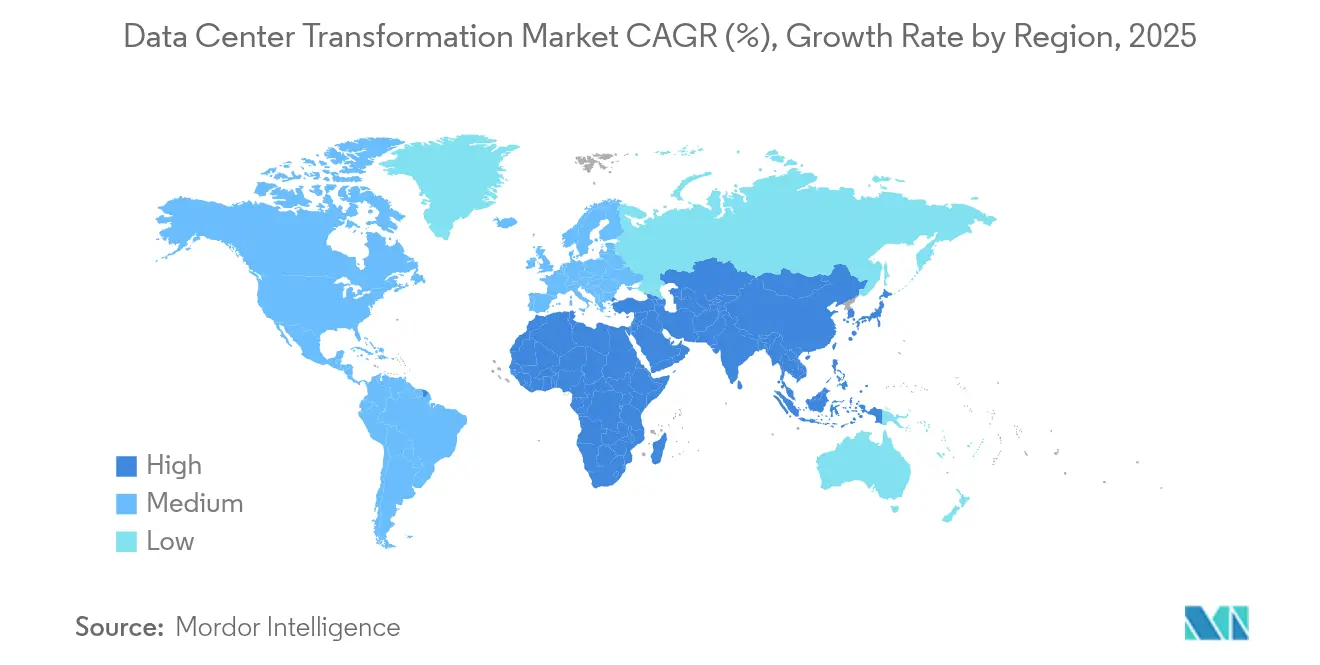
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Panorama Competitivo
La competencia se centra en la escala, la estrategia energética y la habilitación de cargas de trabajo de IA. Equinix profundizó su alianza con NVIDIA y elevó los ingresos del primer trimestre de 2025 a USD 2.225 millones a través de 56 proyectos de construcción simultáneos que abarcan 33 metrópolis. Digital Realty registró un crecimiento de beneficios de 17 veces tras reservar una cartera de pedidos récord y asegurar USD 7,2 mil millones en bonos verdes que financian campus alimentados por energía renovable. Los operadores utilizan la experiencia en enfriamiento líquido, la ubicación de nodos perimetrales y las interconexiones definidas por software para asegurar inquilinos ancla a largo plazo.
Las entradas de capital privado aceleran la consolidación: Vantage atrajo USD 9,2 mil millones de DigitalBridge y Silver Lake, mientras que KKR lideró una posición de USD 1,3 mil millones en ST Telemedia para expandirse por el Sudeste Asiático. Las razones de los acuerdos incluyen sinergias en adquisiciones, venta cruzada de servicios gestionados y una penetración más rápida en ciudades secundarias que apoyan zonas de inferencia de IA. Los especialistas más pequeños se diferencian mediante el cumplimiento de la nube soberana, la presencia perimetral regional o certificaciones específicas del sector como FedRAMP High.
Las alianzas tecnológicas dan forma a la estrategia de comercialización. Vapor IO se asocia con NVIDIA para ofrecer redes de acceso de radio 5G mejoradas con IA en Las Vegas, ilustrando cómo los nodos perimetrales integran conectividad y cómputo. Equinix invirtió USD 25 millones en Oklo para explorar microreactores nucleares que podrían reducir drásticamente la intensidad de carbono de los densos clústeres de entrenamiento de IA. Los proveedores también presentan módulos listos para la computación cuántica anticipando cargas de trabajo centradas en qubits. Los clientes evalúan a los proveedores en función de hojas de ruta de descarbonización transparentes, resiliencia física de la cadena de suministro e interoperabilidad de estándares abiertos.
Líderes de la Industria de Transformación de Centros de Datos
-
IBM Corporation
-
Cisco Systems, Inc.
-
Microsoft Corporation
-
Schneider Electric SE
-
Dell Technologies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transformación de Centros de Datos Empresas cubiertas en este informe
- IBM Corporation
- Cisco Systems, Inc.
- NetApp, Inc.
- NTT Communications
- Dell EMC (Dell Inc.)
- Microsoft Corporation
- Schneider Electric SE
- HCL Technologies Limited
- Accenture plc
- Wipro Technologies
- Hitachi Vantara Federal, Corporation
- Emerson Network Power, Inc
Lea el análisis de las empresas de transformación de centros de datos
Oportunidades de mercado y perspectivas futuras
La densidad de rack impulsada por IA (que avanza de 5-10 kW por rack hacia 40-140 kW en despliegues de IA) está desplazando los presupuestos de transformación hacia la distribución de energía, el diseño térmico y la automatización, abriendo espacio para programas integrados de modernización y operaciones que combinan enfriamiento líquido, distribución de mayor voltaje y planos de control definidos por software. La actividad real de construcción de hiperescala respalda este cambio: en julio de 2026, Meta reveló una inversión más profunda en su campus de centros de datos en la parroquia de Richland, Luisiana, expandiéndose a 5 GW de capacidad de cómputo, vinculada a acuerdos de soporte de infraestructura con Entergy Louisiana. Estos movimientos refuerzan la demanda de servicios de modernización que puedan coordinar interconexiones de servicios públicos, actualizaciones de subestaciones, transiciones de enfriamiento y migración de cargas de trabajo bajo estrictas restricciones de calendario.
La diversificación geográfica crea oportunidades para los proveedores que pueden estandarizar diseños y ofrecer manuales de implementación repetibles en mercados de nivel 2 y nuevos centros regionales donde el acceso a la energía y los permisos determinan la elección del emplazamiento. En Europa, las construcciones de campus de IA eficientes en energía subrayan el mismo tema: Pure Data Centres Group lanzó el proyecto SJK01 en Seinäjoki, Finlandia, en julio de 2026, posicionando un campus de centro de datos de IA de 550 MW con una inversión inicial de la Fase 1 superior a 1.5 mil millones de EUR. Junto con las necesidades continuas de cumplimiento e informes (por ejemplo, las obligaciones de divulgación de la Directiva de Eficiencia Energética de la UE para sitios más grandes), esto respalda un impulso de mercado más amplio para proyectos de transformación que incluyan instrumentación de informes de energía y carbono, planificación de capacidad basada en gemelos digitales, y gobernanza multisitio para modelos operativos híbridos y de colocación.
Desarrollos recientes de la industria en Mercado de Transformación de Centros de Datos
- Julio de 2026: IBM anunció nuevas actualizaciones de Power Systems y software, junto con configuraciones compactas de IBM z17 y LinuxONE 5 que se adaptan a bastidores estándar de 19 pulgadas, con disponibilidad general prevista para agosto de 2026. La capacidad de montaje en bastidor y el empaquetado orientado a la densidad se alinean con los programas de transformación de centros de datos enfocados en la reducción de la huella, la modernización de plataformas heredadas y una integración más estrecha en bastidores de colocación y en instalaciones propias estandarizados.
- Junio de 2026: Cisco presentó una plataforma agéntica orientada a operar y defender infraestructuras de TI críticas. El lanzamiento apoya las iniciativas de transformación lideradas por la automatización al trasladar más decisiones operativas al software, lo que ayuda a las empresas a gestionar entornos híbridos con menos personal especializado y requisitos de seguridad más estrictos.
- Octubre de 2025: Se introdujo BlueField-4 con un rendimiento de hasta 800 Gb/s, orientado a la infraestructura de fábricas de IA mediante redes aceleradas, almacenamiento y tecnologías clave de seguridad para la transformación de centros de datos de próxima generación.
Mercado de Transformación de Centros de Datos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado rastrea los ingresos obtenidos de los trabajos de transformación de centros de datos que actualizan las instalaciones y los modelos operativos existentes, para que los centros de datos puedan funcionar con mayor agilidad, fiabilidad y eficiencia. Incluye servicios de transformación vinculados a la consolidación, optimización, automatización y gestión de infraestructura prestados en las principales regiones.
Exclusiones del alcance: Excluimos el alquiler diario de colocación, las tarifas de consumo de infraestructura en la nube pura y el mantenimiento estándar de reparación que no modifica la arquitectura del centro de datos ni el modelo operativo.
Descripción General de la Segmentación
- Por Servicios
- Servicios de Consolidación
- Servicios de Optimización
- Servicios de Automatización
- Gestión de Infraestructura
- Por Nivel de Centro de Datos
- Nivel 1
- Nivel 2
- Nivel 3
- Nivel 4
- Por Usuario Final
- Proveedores de Centros de Datos
- Empresas
- TI y Telecomunicaciones
- BFSI
- Salud
- Comercio Minorista
- Manufactura
- Aeroespacial, Defensa e Inteligencia
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Europa
- Asia-Pacífico
- América del Sur
- Oriente Medio y África
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con indicadores públicos que muestran la rapidez con que se están expandiendo las instalaciones de centros de datos y cómo están cambiando las prioridades de modernización en las distintas regiones. Nos apoyamos en fuentes como las estadísticas de electricidad de la Administración de Información Energética de EE. UU., los datos energéticos de la Agencia Internacional de Energía, los indicadores de conectividad de la Unión Internacional de Telecomunicaciones, los conjuntos de datos de economía digital de la OCDE y las estadísticas comerciales de la Comisión de Comercio Internacional de EE. UU. para las categorías de equipos relevantes.
Luego añadimos contexto a partir de informes anuales de empresas, presentaciones para inversores, notas de llamadas de resultados, cobertura de prensa de reputación y publicaciones de asociaciones de centros de datos para mapear los tipos de proyectos típicos y la dirección de los precios. Donde estuvo disponible, se utilizaron bases de datos de patentes para identificar qué temas de transformación están ganando tracción, como la automatización y la eficiencia energética. También utilizamos suscripciones de pago para datos financieros de empresas y noticias con el fin de validar cronogramas, anuncios de contratos y cambios de estrategia. Estas fuentes son meramente ilustrativas, y también se utilizaron muchas otras referencias públicas y de pago para la recopilación de datos y las verificaciones cruzadas.
Entrevistas Primarias y Encuestas
Se mantuvieron conversaciones primarias con proveedores de servicios, especialistas en infraestructura, operadores de centros de datos y equipos de TI empresariales para confirmar qué se contabiliza como gasto en transformación frente a operaciones rutinarias. Los aportes también se verificaron en las principales regiones de demanda, para que los supuestos sobre la combinación de niveles, la intensidad de la automatización y el ritmo de los proyectos pudieran ajustarse antes de fijar los totales finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos: 16% | Asia-Pacífico: 45% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 36% | Europa, Oriente Medio y África: 33% |
| Actores más pequeños: 19% | Gerentes: 48% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando un enfoque descendente en el que el conjunto direccionable se reconstruyó a partir de la actividad regional de construcción y actualización de centros de datos, y luego se filtró a la parte que típicamente se convierte en proyectos de transformación (por ejemplo, programas de modernización vinculados a la consolidación, la automatización y la gestión de infraestructura). Para mantener los totales realistas, también realizamos verificaciones selectivas ascendentes utilizando valores de proyectos muestreados, rangos de precios de servicios y retroalimentación de proveedores y canales, y luego ajustamos el modelo cuando aparecieron brechas.
Algunos insumos que influyen fuertemente en los resultados se rastrearon cuidadosamente, incluyendo la combinación de niveles de centros de datos, el ritmo de adopción de la automatización, los ciclos de actualización de servidores y almacenamiento, las mejoras en la eficiencia de energía y enfriamiento, y el cambio hacia arquitecturas híbridas y definidas por software. Cuando algunos países carecían de divulgación consistente, se utilizaron proxies de mercados cercanos y comentarios de operadores, y el supuesto se volvió a probar con entrevistas adicionales.
Para el pronóstico, se utilizó el análisis de escenarios para que el crecimiento pudiera reflejar diferentes trayectorias para la nueva demanda de cargas de trabajo, la severidad de las restricciones energéticas y los presupuestos de modernización. La trayectoria de crecimiento final solo se aceptó una vez que se alineó con lo que los profesionales describieron como capacidad y tiempos de entrega de proyectos factibles.
Validación de Datos y Ciclo de Actualización
Los resultados del modelo se verificaron con señales independientes como los ciclos de inversión en centros de datos, los presupuestos de modernización de TI empresarial y los patrones de expansión de capacidad regional, y luego se revisaron en busca de saltos inesperados por año o región. Cuando una variación no podía explicarse por un factor claro, se revisó el supuesto y se iniciaron llamadas de seguimiento con los grupos de encuestados relevantes.
Antes de la aprobación final, el trabajo pasa por múltiples revisiones de analistas centradas en la coherencia del alcance, el tratamiento de divisas y la sensibilidad a los insumos clave. El informe se actualiza anualmente, y los eventos materiales se capturan mediante actualizaciones intermedias, seguidas de una revisión final previa a la entrega para que los clientes reciban la visión más actualizada posible.
Tamaño del Mercado de Transformación de Centros de Datos de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Es normal ver diferentes valores de mercado para la transformación de centros de datos porque los editores no siempre contabilizan los mismos servicios, los mismos grupos de compradores ni el mismo momento en que se reconocen los ingresos. Las diferencias también aparecen cuando un estudio trata el gasto adyacente, como los servicios generales de centros de datos, como parte de la transformación, mientras que otro mantiene un alcance más estricto.
Los principales factores de diferencia en este mercado suelen provenir de lo que se incluye dentro de los servicios de transformación, cómo se mapean los niveles de centros de datos y los usuarios finales, y si los pronósticos asumen una adopción agresiva de la automatización y la modernización. El momento de la conversión de divisas y la frecuencia de actualización también importan porque los valores de los proyectos pueden cambiar rápidamente cuando cambian las restricciones de energía y enfriamiento. La diferencia en la tabla se explica principalmente por un alcance más estricto centrado solo en servicios que separa las operaciones rutinarias de los programas de transformación, y por el uso de un año base más reciente que refleja mejor la actividad actual de actualización impulsada por IA. Así es como Mordor Intelligence construye su estimación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 22,94 mil millones de USD (2026) | |
| Consultora Global A | 13,82 mil millones de USD (2025) | Utiliza un año base anterior y un enfoque de reconocimiento de ingresos más estricto que enfatiza la consultoría de transformación y la prestación de servicios, lo que puede subestimar los programas de modernización plurianuales que se aceleran más adelante. |
| Editorial del Sector B | 13,09 mil millones de USD (2025) | Incluye lógica de valoración al estilo de precio de fábrica y listas de países regionales más amplias, y la definición de servicio puede mezclar bienes relacionados con servicios, lo que desplaza los totales dependiendo de lo que se trate como ventas vinculadas a la transformación. |
Al comparar las tres cifras, la principal conclusión es que las decisiones sobre el alcance y el momento mueven el número más que las pequeñas elecciones de modelado. Nuestro método es rastreable porque vincula la demanda a los ciclos de actualización, los patrones de nivel y la intensidad del servicio, y luego somete el resultado a pruebas de presión con verificaciones prácticas de precio y volumen antes de finalizar los totales.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de transformación de centros de datos?
El mercado está valorado en USD 22,94 mil millones en 2026 y se proyecta que alcance USD 34,96 mil millones en 2031, reflejando una CAGR del 8,78%.
¿Qué región está creciendo más rápido?
Asia-Pacífico se está expandiendo a una CAGR del 11,9%, impulsada por inversiones a gran escala en India, Japón y Malasia.
¿Qué segmento de servicios muestra el mayor potencial de crecimiento?
Se prevé que los servicios de automatización crezcan a una CAGR del 10,7% a medida que la orquestación impulsada por IA y los centros de datos definidos por software ganan terreno.
¿Por qué los centros de datos de Nivel 4 están ganando popularidad?
Las cargas de trabajo de IA de misión crítica y financieras requieren un tiempo de actividad del 99,995%, lo que impulsa la demanda de la arquitectura tolerante a fallos y la fiabilidad premium del Nivel 4.
Regulaciones como la Directiva de Eficiencia Energética de la UE impulsan a los operadores a adoptar energía renovable, enfriamiento líquido y sistemas de reutilización del calor para cumplir los objetivos de reducción de carbono.
Se proyecta que las arquitecturas nativas en la nube, que abarcan contenedores y microservicios, crezcan a una CAGR del 12,4% a medida que las empresas adoptan estrategias de nube híbrida y multinube.
Regulaciones como la Directiva de Eficiencia Energética de la UE impulsan a los operadores a adoptar energía renovable, enfriamiento líquido y sistemas de reutilización de calor para cumplir los objetivos de carbono.
Se proyecta que las arquitecturas nativas de la nube, que abarcan contenedores y microservicios, crezcan a una CAGR del 12,4% a medida que las empresas adoptan estrategias de nube híbrida y multinube.
- Mercado de Construcción de Centros de Datos Construcción a nivel mundial, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Refrigeración de Centros de Datos Refrigeración a nivel mundial, dividida por tecnología de refrigeración, componente de refrigeración y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) de Alemania Instalaciones de IA en Alemania, divididas por tipo de instalación, componente y nivel (tier).
- Mercado de Consumo de Agua de Centros de Datos en Asia-Pacífico El uso de agua en Asia-Pacífico, dividido por fuente de suministro de agua, tipo de centro de datos y tamaño de centro de datos.
- Mercado de Redes de Centros de Datos de Nigeria Redes en Nigeria, divididas por componente, usuario final y tipo de centro de datos.
- Mercado de Consumo de Agua de Centros de Datos en Japón Uso de agua en Japón, dividido por tamaño de instalación y nivel (tier).
- Mercado de GPU para Centros de Datos en Canadá GPU en Canadá, divididas por tipo de implementación, tipo de GPU e interconexión.
- Mercado de Refrigeración de Centros de Datos de los Emiratos Árabes Unidos Refrigeración en los EAU, dividida por tipo de instalación, nivel y tecnología de refrigeración.
- Mercado de Centros de Datos Hiperescala en Noruega Demanda de sitios hiperescala en Noruega, que abarca tipo de instalación, componente y nivel (tier).
- Mercado de Centros de Datos de Inteligencia Artificial (IA) de Estados Unidos Instalaciones de IA en EE. UU., divididas por tipo de instalación, componente y nivel.
- Mercado de Racks de Centros de Datos de Nueva Zelanda Los racks de Nueva Zelanda, divididos por tamaño de rack, altura de rack y tipo de rack.