
Tamaño y participación del mercado de centros de datos de Oslo
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 165.39 megavatio |
| Volumen del Mercado (2026) | 185.34 megavatio |
| Volumen del Mercado (2031) | 327.61 megavatio |
| Tasa de crecimiento (2026 - 2031) | 12.06 % |
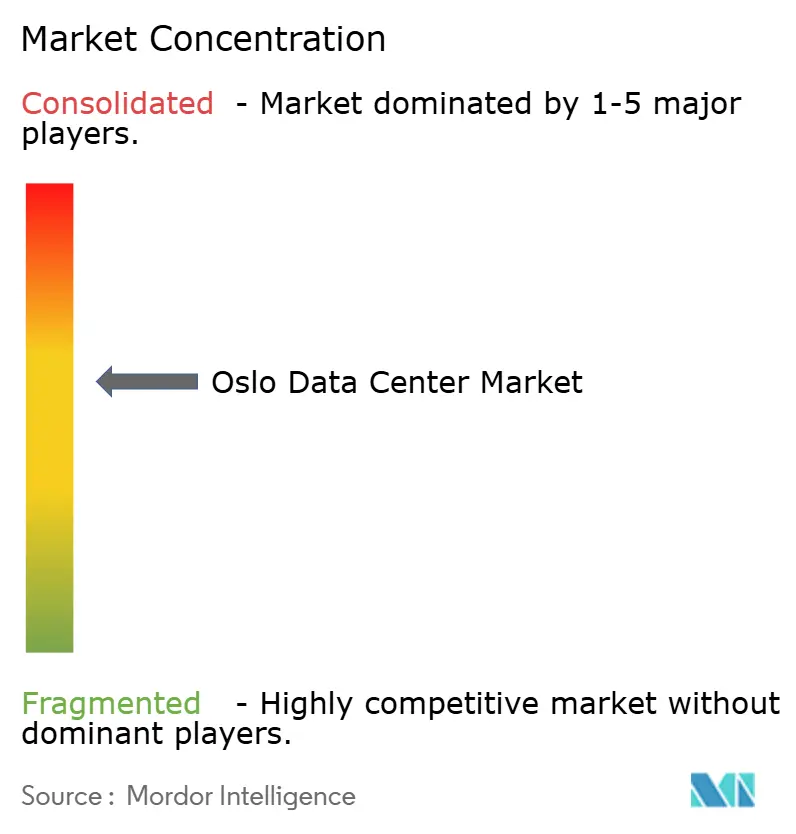
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de centros de datos de Oslo por Mordor Intelligence
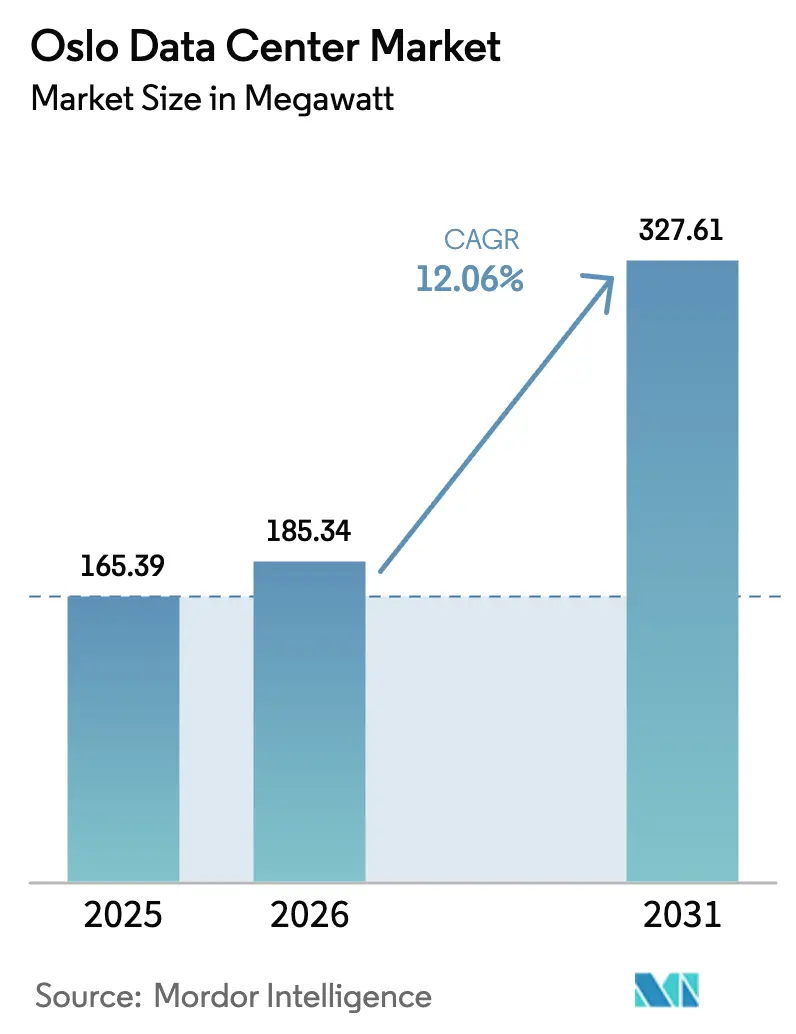
Se espera que el tamaño del mercado de centros de datos de Oslo crezca de 165,39 MW en 2025 a 185,34 MW en 2026, y se prevé que alcance 327,61 MW en 2031 con una CAGR del 12,06% durante el período 2026-2031. El sólido impulso proviene de la electricidad renovable al 100% de origen hidroeléctrico, un clima naturalmente frío que impulsa ratios de PUE de primer nivel cercanos a 1,1, y el creciente papel de la ciudad como puerta de enlace digital que conecta la Europa continental con el Ártico y América del Norte. Los nuevos cables submarinos, las inversiones en energías renovables a gran escala y los incentivos fiscales favorables sobre la electricidad mantienen los precios de la energía entre un 30-40% por debajo de muchos centros continentales, preservando las ventajas en el costo total. Los operadores también se benefician de cambios de política que priorizan el acceso a la red para instalaciones con sistemas de recuperación de calor, reforzando la narrativa de sostenibilidad de Oslo. Al mismo tiempo, las cargas de trabajo de hiperescala e inteligencia artificial elevan las densidades medias de bastidores, creando demanda de megacampus, refrigeración líquida e interconexiones de red flexibles que sustentan la próxima ola de crecimiento en el mercado de centros de datos de Oslo.
Conclusiones clave del informe
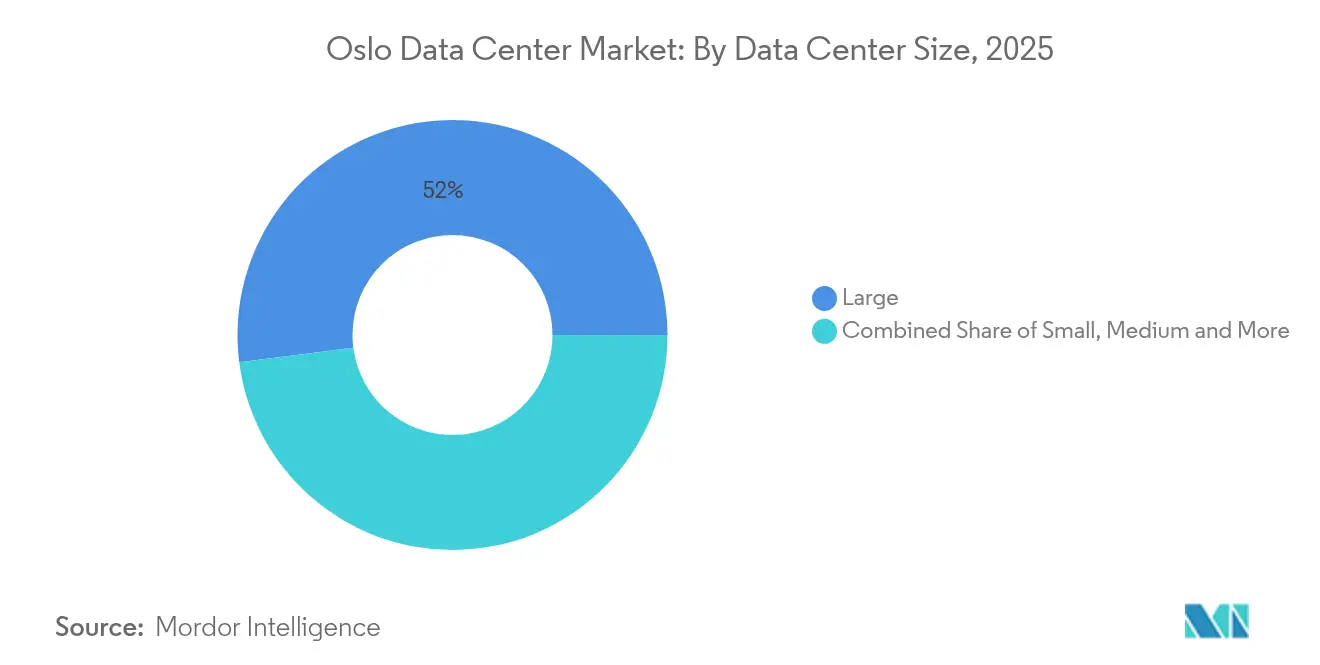
- Por tamaño de centro de datos, las instalaciones grandes lideraron con el 52,02% de la participación del mercado de centros de datos de Oslo en 2025, mientras que el segmento mega se proyecta que se expandirá a una CAGR del 14,93% hasta 2031.
- Por tipo de nivel, las instalaciones de Nivel 3 representaron el 70,65% de la capacidad en 2025; el Nivel 4 es la clase de mayor crecimiento con una CAGR del 19,05% hasta 2031.
- Por tipo de centro de datos, los proveedores de coubicación representaron el 71,58% de los ingresos en 2025, mientras que los proveedores de servicios en la nube están proyectados a crecer a una CAGR del 18,32% hasta 2031.
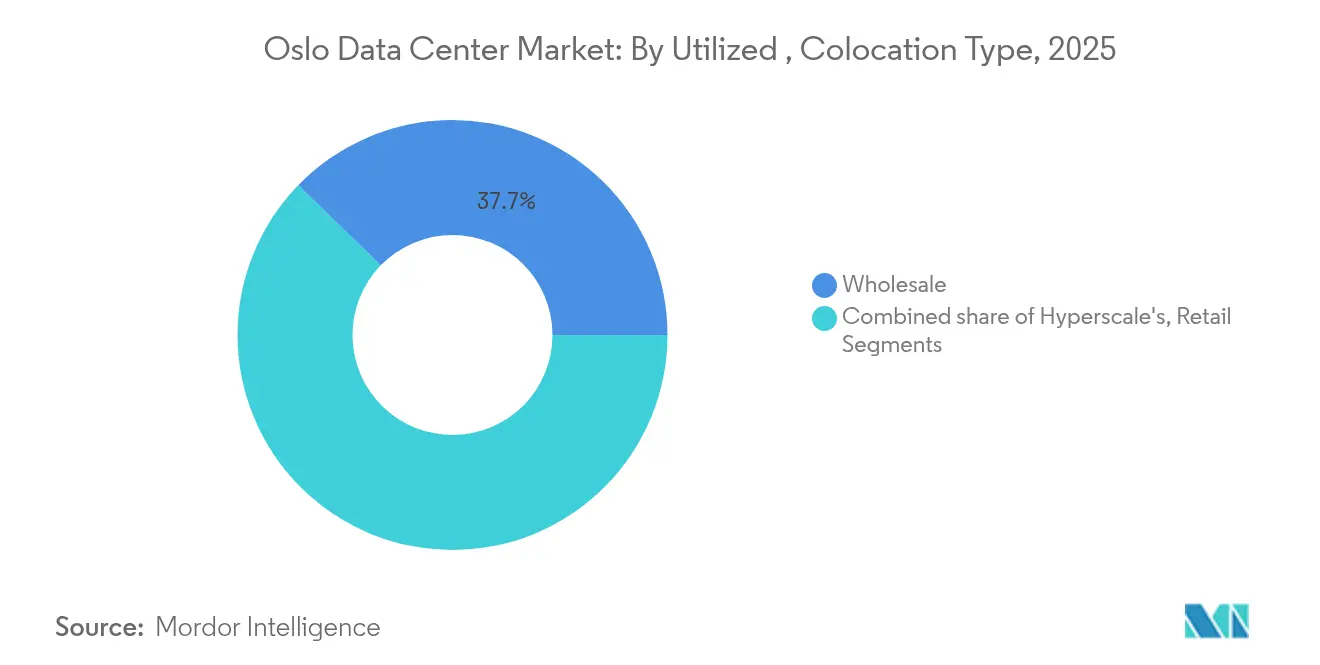
- Por modelo de coubicación, el mayoreo representó el 37,74% del tamaño del mercado de centros de datos de Oslo en 2025, y la coubicación de hiperescala avanza a una CAGR del 14,74% hasta 2031.
- Por usuario final, los servicios en la nube y de TI representaron el 22,05% de la capacidad en 2025; la manufactura muestra la trayectoria más rápida con una CAGR del 15,34% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de centros de datos de Oslo
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Mezcla de red renovable y clima frío | +2.5% | Oslo y regiones adyacentes | Largo plazo (≥ 4 años) |
| Alivio fiscal sobre la electricidad para centros de datos | +1.8% | Nacional | Mediano plazo (2-4 años) |
| Pico de demanda de hiperescala impulsado por IA | +3.1% | Centrado en Oslo, atracción global | Mediano plazo (2-4 años) |
| Nuevos cables transatlánticos y árticos | +1.2% | Aterrizajes en el fiordo de Oslo | Largo plazo (≥ 4 años) |
| Modelo de aprovechamiento de calor para calefacción urbana | +1.0% | Área metropolitana de Oslo | Mediano plazo (2-4 años) |
| Capital de bajo costo de la UE "Datos para lo Verde" | +0.9% | Oslo y proyectos de la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Clima favorable y mezcla de red 100% renovable
Noruega suministra a los centros de datos energía hidroeléctrica completamente renovable, reduciendo las emisiones operacionales a casi cero y disminuyendo los costos de electricidad hasta en un 40% en comparación con los principales referentes europeos.[1]Gobierno de Noruega, "Centros de datos noruegos – Potencias digitales sostenibles," regjeringen.no Un clima ambiente frío permite una refrigeración natural extensiva, lo que posibilita lecturas típicas de PUE en torno a 1,1, muy por debajo del índice de referencia global de 1,57. En febrero de 2025, el gobierno elevó la prioridad de asignación de red para los sitios con recuperación de calor, recompensando a los operadores que se integran con la red de calefacción urbana de Oslo. Estos factores atraen a empresas globales que alinean su infraestructura con los objetivos de ESG corporativos mientras protegen sus márgenes. La ventaja combinada de sostenibilidad y costos es un catalizador a largo plazo para el mercado de centros de datos de Oslo.
Pico de demanda de hiperescala impulsada por IA (2025–2030)
Las crecientes cargas de trabajo de IA incrementan las densidades de bastidores e impulsan expansiones de varios megavatios. Para 2030, se espera que los espacios preparados para IA representen el 70% de la capacidad nórdica. La instalación de EUR 600 millones de Google en Skien por sí sola podría consumir el 5% de la energía total de Noruega cuando entre en funcionamiento en 2026.[2]ITPro, "Google comienza la construcción de su primer centro de datos noruego," itpro.com Los proveedores de hardware responden con SmartNICs de alto ancho de banda y soluciones de refrigeración líquida diseñadas para tráfico de 200-400 Gbps. Para Oslo, el apetito de hiperescala implica campus más grandes, refrigeración innovadora y solicitudes sustanciales de conexión a la red que reconfiguran los debates sobre planificación energética. Esta ola centrada en la IA es un motor de crecimiento central para el mercado de centros de datos de Oslo.
Nuevos cables transatlánticos y de conexión ártica que aterrizan en el fiordo de Oslo
El Cable Ártico Way (USD 250 millones) conectará la Noruega continental con Jan Mayen y Svalbard, otorgándole a Oslo la ruta submarina más septentrional del mundo para 2028..[3]Space Norway y SubCom, "Contrato en vigor para el sistema de cables Arctic Way," subcom.com Far North Fiber añade un enlace Europa-Asia vía América del Norte, mientras que el anillo N0R5KE Viking conecta Bergen y Oslo con fibra de 192 núcleos a finales de 2025. La reducción de la latencia, la diversidad de rutas y el enrutamiento soberano hacen que Oslo sea más atractiva para las cargas de trabajo sensibles a la latencia y los nodos de recuperación ante desastres. La conectividad mejorada acelera aún más la inversión en el mercado de centros de datos de Oslo.
Acuerdos de aprovechamiento de calor residual para calefacción urbana
Stack Infrastructure exporta aproximadamente 3,5 MW de calor desde OSL01 hacia la red Hafslund Oslo Celsio, calentando 5.000 hogares y desplazando 25 GWh de energía alternativa anualmente. Las nuevas construcciones como Skygard en Hovinbyen están diseñadas para un modelo de energía circular similar. Estos proyectos convierten los residuos térmicos en una fuente de ingresos, se alinean con los objetivos climáticos municipales y posicionan favorablemente a los operadores ante los reguladores. Dicha monetización añade profundidad al mercado de centros de datos de Oslo e ilustra cómo la sostenibilidad se convierte en una palanca competitiva.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Moratorias de uso del suelo en el Gran Oslo | −1.8% | Oslo metropolitano | Corto plazo (≤ 2 años) |
| Incremento de las tarifas de conexión a la red de Statnett | −1.2% | Nacional, foco en Oslo | Mediano plazo (2-4 años) |
| Escasez de mano de obra cualificada para refrigeración líquida | −1.0% | Nacional | Mediano plazo (2-4 años) |
| Oposición local a subestaciones transformadoras | −0.6% | Oslo urbano y suburbano | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Moratorias de uso del suelo en el Gran Oslo
En julio de 2025, "centro de datos" se convirtió en una categoría de uso del suelo independiente, añadiendo escrutinio a las revisiones de zonificación. El Presupuesto Climático 2024 de la ciudad establece un objetivo de reducción de emisiones del 95% para 2030, lo que endurece la aprobación de desarrollos cerca de zonas residenciales. Los análisis económicos muestran una mayor fricción para las parcelas en tierras agrícolas o cercanas a viviendas, lo que lleva a los operadores a optar por diseños verticales o ubicaciones suburbanas. Estos obstáculos de planificación frenan temporalmente las expansiones dentro de la circunvalación e influyen en las carteras de proyectos del mercado de centros de datos de Oslo.
Incremento de las tarifas de conexión a la red (retraso en la actualización de Statnett)
Una única solicitud de hiperescala de 840 MW podría equivaler al 5,5% del consumo energético nacional, lo que subraya la tensión en la capacidad de la red. En 2024, el gobierno suprimió el impuesto eléctrico con descuento para los centros de datos, mientras que los precios mayoristas siguen siendo volátiles tras la crisis energética de precios de 2021. El retraso acumulado de Statnett alarga los plazos de conexión, obligando a los operadores a buscar ganancias de eficiencia y acuerdos de compra de energía a largo plazo. Los mayores costos de entrada moderan el crecimiento a corto plazo en el mercado de centros de datos de Oslo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tamaño de centro de datos: Las instalaciones mega reconfiguran el panorama
Las instalaciones grandes controlaron el 52,02% de la participación del mercado de centros de datos de Oslo en 2025, lo que refleja la prevalencia a largo plazo de construcciones de 5-20 MW. La clase mega, definida a partir de 45 MW, está proyectada para registrar una CAGR del 14,93% hasta 2031, la más alta entre todas las categorías de tamaño. Esta escalada está anclada en las economías de escala de la IA y la nube, con operadores que consolidan capacidad en propiedades de estilo campus que pueden duplicarse o triplicarse mediante módulos escalonados. El proyecto de 90-150 MW de TikTok en Green Mountain y la expansión de OS-IX de Bulk ejemplifican este camino.
Las construcciones mega estimulan la innovación en la logística de la cadena de suministro, el diseño de subestaciones modulares y los despliegues de refrigeración líquida en múltiples etapas. La escasez de suelo dentro de Oslo empuja algunos proyectos hacia municipios periféricos, manteniendo al mismo tiempo la latencia de la fibra troncal por debajo de 3 ms. Los operadores mantienen instalaciones medianas para implementaciones empresariales personalizadas, y los sitios pequeños migran cada vez más hacia casos de uso de borde. Este reequilibrio posiciona a los megacampus como el núcleo de crecimiento del mercado de centros de datos de Oslo.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe


Por tipo de nivel: El crecimiento del Nivel 4 señala un cambio hacia lo crítico para la misión
El Nivel 3 retuvo el 70,65% de participación en 2025 gracias a su equilibrio entre redundancia N+1 y disciplina de costos. Sin embargo, el Nivel 4 está en ascenso con una CAGR del 19,05% a medida que las cargas de trabajo financieras y gubernamentales exigen topología 2N y arquitectura tolerante a fallos. Las instalaciones que buscan la certificación de Nivel 4 enfatizan rutas de alimentación activas duales, mantenimiento concurrente y circuitos de refrigeración con aislamiento de fallos.
Proyectos como DigiPlex Fetsund apuntan a un PUE de 1,1 mediante sistemas de aire de evaporación indirecta, cumpliendo al mismo tiempo con los requisitos del Nivel 4. Alcanzar el Nivel 4 refuerza las credenciales de soberanía de datos en un contexto de la UE cada vez más regulado. Con obligaciones de tiempo de actividad más estrictas, el tamaño del mercado de centros de datos de Oslo para las construcciones de Nivel 4 crecerá de forma constante, mientras que las huellas de Nivel 1/2 se reducen a requisitos de nicho.
Por tipo de centro de datos: Los CSP lideran la trayectoria de crecimiento
Los proveedores de coubicación entregaron el 71,58% de la capacidad de 2025, aprovechando los arrendamientos flexibles y los ecosistemas neutros en cuanto a operadores. Sin embargo, los proveedores de servicios en la nube marcarán el ritmo con una CAGR del 18,32% a medida que las plataformas globales despliegan zonas de disponibilidad nórdicas. El hiperescala de Skien de Google para 2026 es emblemático, con el objetivo de mezclas de energía libre de carbono al 99% itpro.com.
La construcción de los CSP aumenta la densidad media de bastidores a 30-50 kW y acelera la adopción de refrigeración líquida y distribución de energía de CC a 48 V. Las empresas aún valoran las suites de coubicación dedicadas por el control y el cumplimiento normativo, pero la migración de cargas de trabajo hacia la nube pública recalibra los patrones de demanda. Estos cambios sostienen colectivamente altas tasas de utilización y refuerzan la primacía de las huellas de los CSP en el mercado de centros de datos de Oslo.
Por tipo de coubicación utilizado: La demanda de hiperescala reconfigura el mercado
La coubicación mayorista representó el 37,74% del tamaño del mercado de centros de datos de Oslo en 2025, ofreciendo suites dedicadas precableadas para el equipamiento por parte del inquilino. La coubicación de hiperescala crece más rápido con una CAGR del 14,74% porque los inquilinos de nube e IA prefieren bloques de varios megavatios con flexibilidad en los acuerdos de nivel de servicio. Los módulos OS-IX de Bulk de mayo de 2025, con escalabilidad de hasta 50 kW por bastidor, apuntan a este perfil.
Las instalaciones de coubicación minorista siguen siendo relevantes para las pymes que necesitan entre uno y cinco bastidores con servicios gestionados. Los operadores segmentan las instalaciones, dedicando conductores eléctricos separados para los clientes de hiperescala a fin de aislar los perfiles de carga de las zonas minoristas. Esta bifurcación maximiza el rendimiento de los activos y subraya la oportunidad centrada en la hiperescala dentro del mercado de centros de datos de Oslo.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Por usuario final: El sector manufacturero lidera el crecimiento
Los servicios en la nube y de TI tuvieron una participación del 22,05% en 2025, mientras los operadores de SaaS y plataformas construyeron clústeres principales. Se proyecta que la capacidad de manufactura crecerá a una CAGR del 15,34%, impulsada por los sensores de Industria 4.0, el control de calidad basado en IA y el mantenimiento predictivo. La «fábrica de IA» de Telenor en 2025 subraya la demanda industrial de cómputo dedicado integrado en pilas de tecnología operacional.
Otros sectores —telecomunicaciones, medios de comunicación, BFSI, gobierno y comercio electrónico— continúan desplegando nodos seguros, pero la digitalización industrial establece el ritmo más rápido. Los micrositios de borde aparecen cerca de las líneas de producción para reducir la latencia por debajo de 10 ms. Este impulso industrial diversifica los ingresos y amplifica la resiliencia del sector en todo el mercado de centros de datos de Oslo.
Análisis geográfico
La ciudad de Oslo concentra anillos de fibra, aterrizajes de cables submarinos y mano de obra cualificada, anclando la mayor parte de la capacidad nacional. Proyectos como el sitio urbano de NOK 2.400 millones de Skygard combinan salas de datos seguras con espacios verdes públicos, ilustrando cómo los operadores se adaptan a la zonificación urbana mientras permanecen dentro de un radio de 5 km del centro de la ciudad. El efecto de agrupación cultiva contratistas especializados, proveedores de energía resilientes y proveedores de fibra oscura que refuerzan el dominio de Oslo en el mercado de centros de datos de Oslo.
Los condados periféricos de Akershus y Østfold emergen como zonas de desbordamiento rentables, ofreciendo parcelas de mayor extensión y permisos más sencillos. Green Mountain y otros actores de hiperescala prefieren estas áreas para las huellas de campus, manteniendo al mismo tiempo una latencia inferior a 3 ms hacia el punto de intercambio de Internet de Oslo. Las actualizaciones de la red van a la zaga de la demanda, por lo que los desarrolladores frecuentemente escalonan las construcciones en torno a conexiones de Statnett por fases o energías renovables detrás del contador.
Los nodos costeros cerca del fiordo de Oslo ganan protagonismo a medida que nuevos aterrizajes de cables como Arctic Way y N0R5KE Viking acortan los saltos transatlánticos. Estos sitios combinan fibra directa hacia los intercambios continentales con acceso a energía eólica marina, convirtiéndolos en ideales para clústeres de borde y nodos de distribución de contenido. En conjunto, la configuración tri-regional —núcleo urbano, condados suburbanos y zonas de aterrizaje costeras— crea una topología equilibrada que mejora la resiliencia y la escalabilidad en todo el mercado de centros de datos de Oslo.
Panorama regulatorio
Noruega reforzó el perímetro regulatorio formal en torno a los centros de datos mediante el Reglamento de Centros de Datos (datasenterforskriften), adoptado el 18 de diciembre de 2024. Las normas introdujeron el registro obligatorio ante la Autoridad de Comunicaciones de Noruega (Nkom) para operadores con una capacidad eléctrica contratada superior a 0,5 MW. La guía asociada y el cronograma de cumplimiento por fases culminaron en el registro obligatorio para operadores existentes antes del 1 de julio de 2025, junto con requisitos de sistemas de gestión de seguridad, evaluaciones de riesgo y vulnerabilidad, y planificación de contingencias, todo lo cual afecta el diseño de las instalaciones, los procedimientos operativos y la selección de proveedores en el mercado de Oslo.
El debate político también se ha centrado en hasta qué punto debería controlarse el sector más allá de las obligaciones de registro y preparación. El 26 de febrero de 2026, el Parlamento noruego rechazó un esquema de licencias nacional, manteniendo el modelo actual centrado en el registro ante Nkom y la preparación en materia de seguridad, en lugar de una puerta de licenciamiento completa. Al mismo tiempo, el escrutinio de planificación local en el Gran Oslo sigue configurando las vías de desarrollo mediante revisiones de zonificación y uso del suelo.
Análisis de la cadena de valor
La cadena de valor de los centros de datos de Oslo comienza con el suministro de energía y el acceso a la red, respaldado por la electricidad hidroeléctrica renovable de Noruega y un perfil climático que favorece una refrigeración de alta eficiencia. La infraestructura de red y conexión determina la fase de los proyectos y el calendario de gastos de capital, con desarrolladores y operadores que estructuran paquetes eléctricos de plazo largo en torno a subestaciones, transformadores, equipos de conmutación y generación de respaldo para cumplir los objetivos de redundancia Tier 3 y Tier 4 observados en el mercado.
A medida que aumentan las densidades de racks, las capacidades de refrigeración y gestión térmica aguas arriba adquieren mayor relevancia. Los campus noruegos también están adoptando cada vez más enfoques de refrigeración avanzados, incluidos sistemas de circuito cerrado con agua de mar, como se observa en el modelo de Lefdal Mine Datacenter. En el segmento intermedio, operadores de colocación y plataformas como Green Mountain, STACK Infrastructure y Lefdal Mine Datacenter agregan la demanda de hiperescaladores, empresas y cargas de trabajo del sector público, trabajando con contratistas EPC, proveedores de componentes modulares y proveedores de fibra para entregar capacidad por fases. Aguas abajo, la interconexión y los puntos de acceso a la nube, junto con la captación de calor residual para calefacción urbana donde esté disponible, completan la cadena, mientras que inversores en infraestructura como 3i Infrastructure han cobrado mayor visibilidad como proveedores de capital que respaldan el desarrollo y la expansión de campus grandes y de alta densidad energética.
Panorama competitivo
El mercado de centros de datos de Oslo está moderadamente consolidado con varios actores como Stack Infrastructure, Inc., Bulk Infrastructure Group AS, Blix Solutions AS, entre otros. Las empresas invierten continuamente en alianzas estratégicas y desarrollo de productos para obtener una participación de mercado sustancial. Algunos de los desarrollos recientes en el mercado son:
En mayo de 2023, DE-CIX anunció que sus nuevos puntos de intercambio de Internet DE-CIX estaban disponibles en los centros de datos de Oslo y Kristiansand Bulk. Su servicio InterconnectionFLEX estará disponible a través de una colaboración con Bulk Infrastructure Group, proporcionando a los usuarios un paquete de interconexión para emparejamiento, conectividad en la nube e interconexiones de red privada (PNI). Los clientes también tendrán acceso directo a más de 50 nubes, más de 2.000 redes locales e internacionales, y más de 250 centros de datos en Alemania, el sur de Europa y los Estados Unidos.
En enero de 2023, Green Mountain completó la construcción de un nuevo centro de datos de 13,5 MW adyacente a su campus actual OSL1-Enebakk. Este es el tercer centro de datos del campus, diseñado para coubicación. Con esta incorporación, el campus de centros de datos en Enebakk cuenta ahora con tres centros de datos. Los dos primeros centros de datos de 4 MW alojarán a un único inquilino, mientras que la tercera estructura de 13,5 MW albergará a múltiples inquilinos. El edificio de tres pisos de 10.000 m² está diseñado según los estándares de Nivel 3 y dispone de 1.300 m² de espacio blanco en cada planta. La capacidad ya ha sido reservada para numerosos clientes, aunque aún hay capacidad disponible en este edificio y futuras extensiones planificadas del campus.
Líderes de la industria de centros de datos de Oslo
Stack Infrastructure
Bulk Infrastructure
Green Mountain
DigiPlex (Stack EMEA)
Lefdal Mine Datacenter
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un área clave de oportunidad en el mercado de centros de datos de Oslo es la ampliación de la colocación de alta densidad orientada a la IA, operando dentro del marco cada vez más estricto de seguridad y registro de Noruega para operadores con más de 0,5 MW de capacidad eléctrica contratada bajo Nkom. Esa combinación crea espacio para operadores y proveedores capaces de industrializar el cumplimiento normativo (sistemas de gestión de seguridad, evaluaciones de riesgo y planificación de contingencias) junto con las necesidades de ingeniería para refrigeración líquida, conexiones de red de mayor voltaje e integración de recuperación de calor. Las prioridades de planificación y acceso a la red en la zona de Oslo recompensan cada vez más esta integración, en particular cuando los campus pueden alinearse con los requisitos de reutilización de calor.
La formación de capital y las carteras de construcción en toda Noruega también señalan plataformas de crecimiento invertibles que pueden influir en el ecosistema de Oslo a través del talento, la cadena de suministro y los efectos indirectos en la clientela. En marzo de 2026, Lefdal Mine Datacenter reportó 37 MW de capacidad operativa con 43 MW en construcción, y 3i Infrastructure acordó invertir alrededor de 300 millones de EUR por una participación mayoritaria, con finalización prevista para el verano de 2026, lo que apunta a financiación institucional detrás de los campus noruegos. En paralelo, el seguimiento del sector indica que Noruega lideró la absorción de colocación en los países nórdicos en 2025, reforzando el atractivo comercial de suites adicionales al por mayor y de hiperescala, diseños ricos en interconexión y asociaciones de reutilización de calor que se ajustan a la narrativa de sostenibilidad y las restricciones urbanas de Oslo.
Desarrollos recientes del sector
- Junio de 2026: Magnora Data Center ASA cotizó en Euronext Growth Oslo con una cartera de 585 MW en Noruega, Suecia, Finlandia e Italia. La cotización refleja un canal de mercado de capitales públicos para financiar la expansión de centros de datos europeos en la región de Oslo y más allá, ampliando el acceso a capital de crecimiento para el sector.
- Junio de 2026: Green Horizon recibió la aprobación de planificación para el proyecto de centro de datos Norway 1 (36 MW) en el suroeste de Noruega. Esta autorización regulatoria permite el desarrollo a corto plazo y posibles sinergias de reutilización de calor e interconexión con la red en un corredor clave adyacente a Oslo.
- Junio de 2026: atNorth se expandió a Noruega con la adquisición de terrenos en Haugaland para un nuevo centro de datos NOR01 (120 MW iniciales, escalable a 350 MW). Esta presencia refuerza la capacidad de centros de datos de IA de Noruega y respalda el desarrollo de infraestructura regional de IA aprovechando las ventajas de la energía hidroeléctrica y la refrigeración.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado de centros de datos de Oslo abarca instalaciones comerciales y dedicadas que prestan servicios de computación y almacenamiento dentro del área de Oslo. Lo medimos a través del gasto y los ingresos vinculados a la construcción, el acondicionamiento y la operación de la capacidad de los centros de datos.
Exclusiones del alcance: el mercado no incluye dispositivos de TI para usuarios finales fuera del centro de datos (por ejemplo, portátiles empresariales y equipos de red de oficina) ni redes de acceso de telecomunicaciones.
Descripción general de la segmentación
- Por tamaño de centro de datos
- Pequeño
- Mediano
- Grande
- Masivo
- Mega
- Por tipo de nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por tipo de centro de datos
- Proveedores de servicios en la nube (CSP)
- Empresarial, modular y de borde
- Coubicación
- Utilizado
- Tipo de coubicación
- Minoreo
- Mayoreo
- Hiperescala
- Usuario final
- Nube y TI
- Telecomunicaciones
- Medios de comunicación y entretenimiento
- Gobierno
- BFSI
- Manufactura
- Comercio electrónico
- Otro usuario final
- Tipo de coubicación
- No utilizado
- Utilizado
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el contexto específico de Oslo y anclar el modelo con señales públicas trazables. Nos basamos principalmente en estadísticas oficiales de energía y electricidad, notas de política sobre centros de datos e indicadores nacionales de TIC para entender cómo la demanda puede traducirse en adiciones de MW y gasto relacionado.
Para las verificaciones cruzadas, utilizamos fuentes públicas como Statistics Norway para tendencias macro y sectoriales, la Dirección Noruega de Recursos Hídricos y Energía para el contexto de red y energía, y la Autoridad de Comunicaciones de Noruega para indicadores de conectividad y telecomunicaciones. También revisamos publicaciones de clima y energía a nivel de la UE para orientar los supuestos de referencia utilizados en la planificación de infraestructura nórdica. En paralelo, revisamos presentaciones corporativas, presentaciones a inversores y documentos públicos relacionados con permisos cuando estaban disponibles, además de cobertura de prensa de buena reputación. Se utilizaron de forma limitada suscripciones a bases de datos de pago para datos financieros e inteligencia de empresas, seguimiento de noticias y finanzas, y bases de datos de patentes para verificar la dirección tecnológica. Las fuentes documentales aquí mencionadas son solo ilustrativas. Se utilizaron muchos documentos adicionales para recopilar datos, validar supuestos y aclarar puntos que no eran explícitos en los informes públicos.
Entrevistas y encuestas primarias
Utilizamos entrevistas con expertos y encuestas con operadores de centros de datos, desarrolladores, especialistas en energía, gerentes de tecnología y usuarios empresariales de toda Noruega. Sus respuestas ayudan a validar la capacidad en operación y planificada, la utilización, las tarifas recurrentes de espacio y energía, la demanda de clientes y el momento de los proyectos. Los analistas utilizan estos hallazgos para cubrir brechas en los registros públicos y conciliar el modelo de mercado final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 15% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 20% | Gerentes: 55% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con un enfoque descendente en el que la demanda de capacidad se reconstruye a partir del crecimiento de la carga de los centros de datos de Oslo, los anuncios de proyectos en cartera y las restricciones vinculadas a la energía disponible y la preparación de los sitios. Esta demanda se traduce luego en valor de mercado utilizando relaciones típicas de costos e ingresos. Para mantener los totales realistas, corroboramos los resultados con verificaciones ascendentes selectivas, incluidas adiciones de MW muestreadas por instalación, densidad de racks típica y rangos de precios muestreados para espacio de colocación y al por mayor.
Las variables clave en este mercado incluyen la carga de TI instalada y planificada en MW, los supuestos promedio de eficiencia en el uso de energía aplicados localmente, la dirección de los precios de la electricidad y la disponibilidad de energía contratada, los cambios en la densidad de racks vinculados a cargas de trabajo de IA y de alto rendimiento, y los plazos de construcción de los sistemas de energía y refrigeración. Cuando la visibilidad ascendente es incompleta, por ejemplo, en proyectos en etapa temprana sin diseño eléctrico confirmado, utilizamos supuestos conservadores de utilización y calendario, y luego probamos la sensibilidad con escenarios alternativos. Las previsiones se elaboran mediante análisis de escenarios, ya que el corto plazo depende de los permisos, las colas de conexión a la red y la velocidad de los compromisos de hiperescala. Los resultados de los escenarios también se verifican cruzadamente con lo que los encuestados primarios consideran factible por año.
Validación de datos y ciclo de actualización
Los resultados del modelo se validan mediante verificaciones de coherencia entre MW, el gasto implícito por MW y el ritmo de adiciones de capacidad que Oslo puede absorber en la práctica. También realizamos verificaciones de variación frente a señales independientes, como conexiones de energía reportadas, actividad de construcción y anuncios públicos. Cualquier resultado que parezca fuera de rango se revisa nuevamente antes de la aprobación final.
Un segundo analista revisa los supuestos clave, los cálculos y las conversiones de unidades. Se activan llamadas de seguimiento cuando la retroalimentación primaria entra en conflicto con los indicadores públicos. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, como grandes retrasos de proyectos, nuevos cambios de política energética o anuncios importantes de capacidad. Antes de la entrega, se completa una revisión final actualizada para que los clientes reciban la visión más reciente.
Comparación del dimensionamiento del mercado de centros de datos de Oslo de Mordor Intelligence con otras estimaciones publicadas
Las cifras de mercado publicadas para los centros de datos de Oslo pueden variar sustancialmente, en parte porque algunas fuentes dimensionan la inversión en construcción, otras se centran en los ingresos por colocación, y algunas combinan el gasto a nivel nacional con la demanda a nivel de ciudad. Las diferencias también provienen del año seleccionado, el enfoque de conversión de divisas y si la estimación está vinculada a adiciones de MW o a un gasto más amplio en infraestructura digital.
La tabla de referencia muestra una dispersión que proviene principalmente de lo que se cuenta como valor de mercado. En el modelo de Mordor Intelligence, el total está vinculado al desarrollo de capacidad de Oslo y a las operaciones relacionadas con la base local de MW, en lugar de los totales a nivel de Noruega o los anuncios de inversión nacional puntuales. Si otras estimaciones utilizan una geografía más amplia, tratan el gasto de capital como el valor total del mercado, o asumen una progresión de precios más rápida sin verificaciones de canal, sus totales pueden aumentar rápidamente incluso cuando la perspectiva de MW es en general similar.
Comparación de referencia
| Fuente | Tamaño del mercado | Deficiencias en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,45 mil millones de USD (2025) | |
| Consultora Global A | 1,55 mil millones de USD (2024) | Utiliza un año base diferente y se inclina hacia los desembolsos de inversión nacional y el gasto de capital comprometido, que pueden adelantarse a los ingresos y al valor operativo realizados en Oslo en ese año. |
| Rastreador del Sector B | 2,82 mil millones de USD (2023) | Combina los ingresos por colocación a nivel de Noruega con anuncios de construcción de hiperescala y aplica una lógica limitada de desagregación para Oslo, lo que puede sobreestimar el total a nivel de ciudad cuando los proyectos en cartera todavía están en fase previa a la construcción. |
Al observar la tabla, la forma más repetible de mantener la estimación estable es separar el valor vinculado a la capacidad a nivel de ciudad de los titulares de inversión a nivel nacional. Luego probamos el USD por MW implícito frente a lo que operadores y proveedores describen como alcanzable. Con esas verificaciones, el tamaño del mercado se mantiene trazable a un grupo de demanda claro y puede actualizarse de forma limpia cuando cambien la capacidad, los precios o las restricciones de energía.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de centros de datos de Oslo en 2026?
El tamaño del mercado de centros de datos de Oslo es de 185,34 MW en 2026, con una subida proyectada a 327,61 MW para 2031 a una CAGR del 12,06%.
¿Qué segmento de tamaño de instalación se está expandiendo más rápidamente?
Los centros de datos mega muestran el mayor crecimiento, registrando una CAGR del 14,93% entre 2026 y 2031 a medida que se concentran las cargas de trabajo de hiperescala e IA.
¿Por qué los centros de datos de Nivel 4 están ganando impulso?
Las obligaciones más estrictas de tiempo de actividad, soberanía de datos y cumplimiento normativo impulsan a las empresas hacia las redundancias de Nivel 4, otorgando a esta clase una CAGR del 19,05% hasta 2031.
¿Qué hace que Oslo sea atractiva para los operadores orientados a la sostenibilidad?
El acceso a energía hidroeléctrica 100% renovable, un clima frío que permite bajos ratios de PUE, e incentivos para la recuperación de calor residual se combinan para reducir los costos operativos y las emisiones.
¿Cómo impacta la expansión de cables submarinos en la posición de Oslo?
Nuevos sistemas como Arctic Way, Far North Fiber y N0R5KE Viking reducen la latencia, mejoran la diversidad de rutas y fortalecen el papel de Oslo como puerta de enlace digital del norte.
¿Qué desafíos de política podrían frenar el crecimiento a corto plazo?
Las moratorias de uso del suelo en el Gran Oslo y el aumento de las tarifas de conexión a la red debido al retraso de actualización de Statnett incrementan la complejidad de los permisos y los costos de capital para los desarrolladores.
Última actualización de la página el:
- Mercado de Construcción de Centros de Datos Construcción en todas las regiones, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en todas las regiones, divididas por tipo de instalación, componente y nivel.
- Mercado de Servidores para Centros de Datos Servidores en todas las regiones, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Consumo de Agua en Centros de Datos de Tailandia Demanda de uso de agua en Tailandia, abarcando tamaño de instalación y nivel.
- Mercado de Redes de Centros de Datos de Nigeria Redes de Nigeria, divididas por componente, usuario final y tipo de centro de datos.
- Mercado de Refrigeración de Centros de Datos de los Emiratos Árabes Unidos Demanda de refrigeración en los EAU, abarcando tipo de instalación, nivel y tecnología de refrigeración.
- Mercado de Redes para Centros de Datos de APAC Redes de Asia-Pacífico, divididas por componente.
- Mercado de Centros de Datos Hiperescala en Noruega Sitios hiperescala en Noruega, divididos por tipo de instalación, componente y nivel.
- Mercado de Transformación de Centros de Datos Modernización en el mercado global, que abarca servicios, nivel de centro de datos y usuario final.
- Mercado de Construcción de Centros de Datos de Noruega Construcción en Noruega, dividida por nivel.
- Mercado de Consumo de Agua de Centros de Datos en Singapur Uso de agua en Singapur, dividido por tamaño de instalación y nivel.
- Mercado de Almacenamiento de Centros de Datos de Oriente Medio Almacenamiento en Medio Oriente, por tecnología de almacenamiento, tipo de almacenamiento y usuario final.
- Mercado de Redes de Centros de Datos de América del Norte Redes en América del Norte, divididas por componente, usuario final y tipo de centro de datos.



