
Tamaño y Cuota del Mercado de Redes para Centros de Datos de Nigeria
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
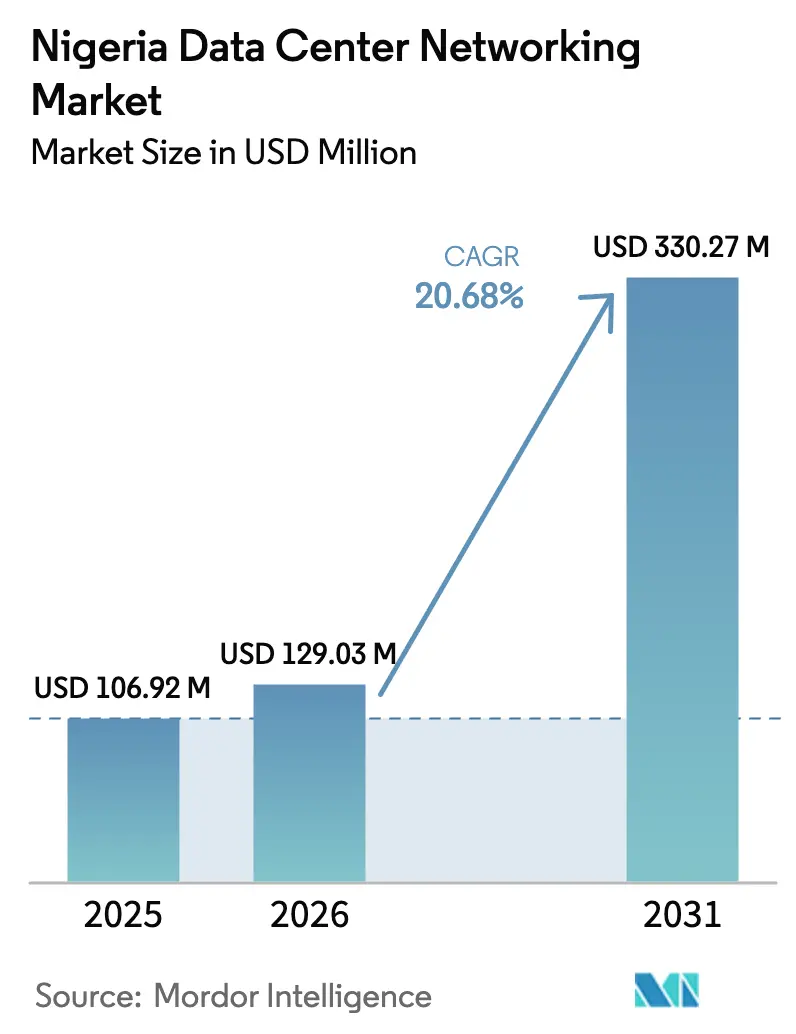
| Tamaño del mercado en el año base (2025) | 106.92 Millones de dólares |
| Tamaño del Mercado (2026) | 129.03 Millones de dólares |
| Tamaño del Mercado (2031) | 330.27 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 20.68 % |
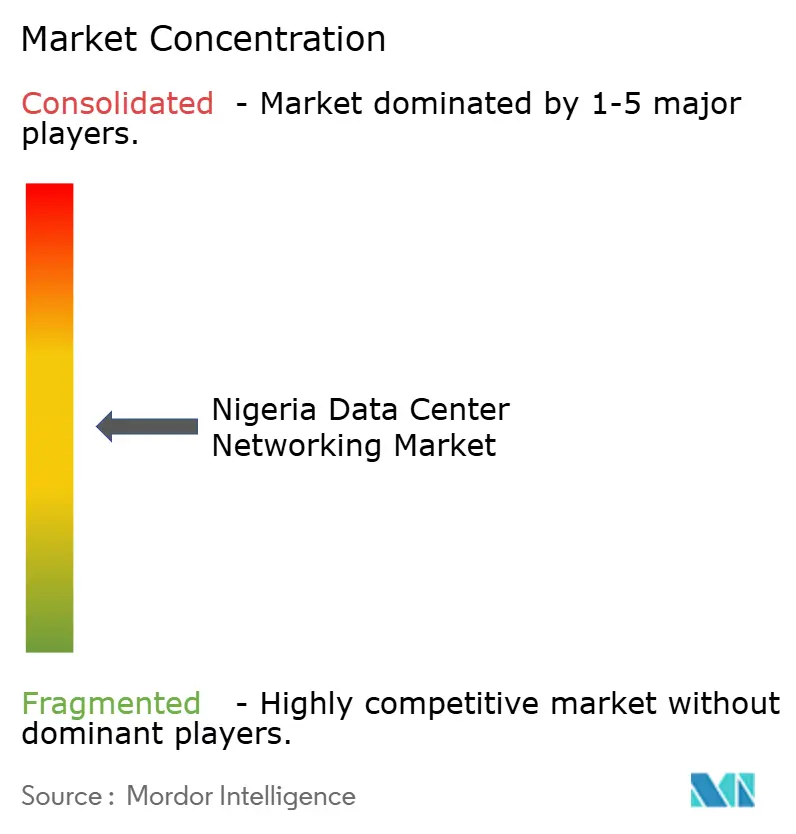
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Redes para Centros de Datos de Nigeria por Mordor Intelligence
El tamaño del mercado de redes para centros de datos de Nigeria en 2026 se estima en USD 129,03 millones, creciendo desde el valor de 2025 de USD 106,92 millones con proyecciones para 2031 que muestran USD 330,27 millones, creciendo a una CAGR del 20,68% durante el período 2026-2031. El impulso está alimentado por la migración a la nube, los despliegues de 5G y los mandatos de soberanía de datos que requieren que las cargas de trabajo críticas permanezcan dentro de las fronteras nacionales. Lagos y Abuja anclan la mayoría de las construcciones, aunque las ciudades secundarias están incorporando de manera constante capacidad de computación en el borde a medida que el tráfico de tecnología financiera, transmisión de medios y comercio electrónico se expande hacia el interior. El gasto continúa fluyendo hacia topologías de hoja y columna vertebral, óptica de 400G/800G y herramientas definidas por software que dominan los entornos de múltiples proveedores. Los proveedores que combinan hardware de alto rendimiento con servicios gestionados obtienen ventaja porque los operadores enfrentan tanto la volatilidad de la red eléctrica como la escasez de ingenieros de redes certificados. Los compromisos de capital internacional que superan los USD 630 millones subrayan la confianza a largo plazo, incluso cuando los operadores lidian con el elevado gasto operativo vinculado a la generación diésel y los aranceles de importación sobre equipos ópticos.
Conclusiones Clave del Informe
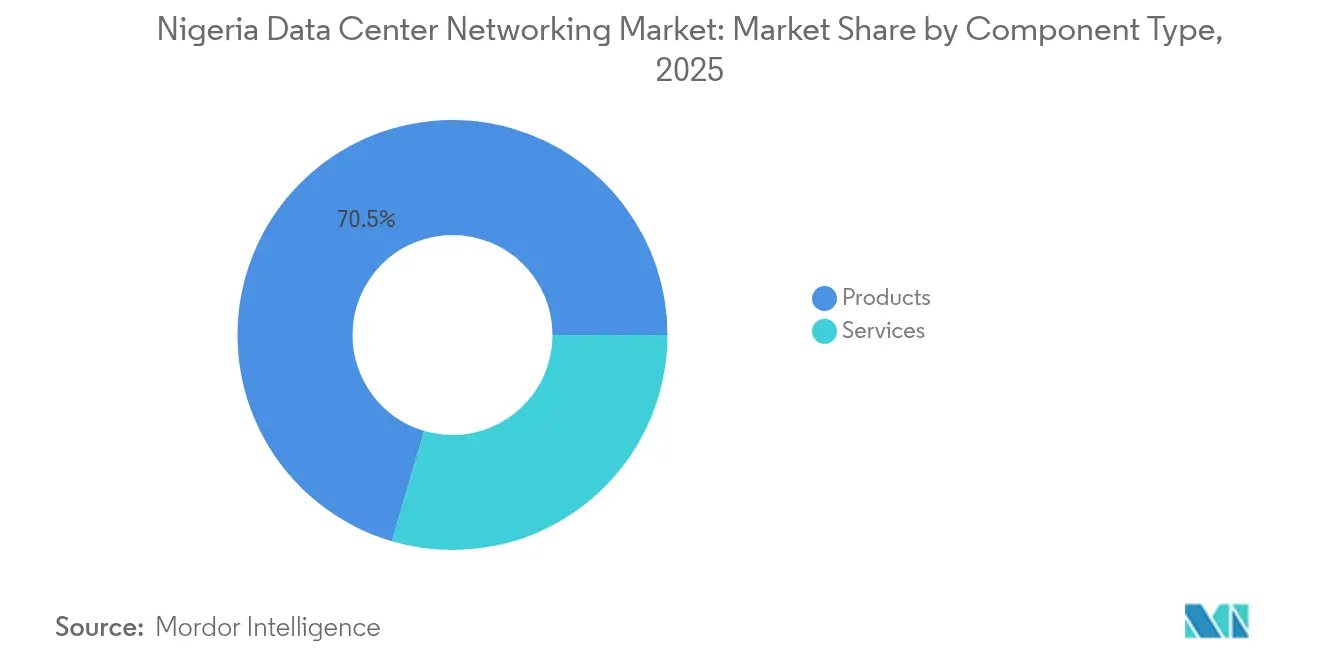
- Por componente, los productos lideraron con el 70,45% de la cuota del mercado de redes para centros de datos de Nigeria en 2025; los servicios registran la CAGR más rápida del 23,35% hasta 2031.
- Por usuario final, las tecnologías de la información y telecomunicaciones representaron el 37,85% de la cuota de ingresos en 2025, mientras que la salud y las ciencias de la vida se expanden a una CAGR del 24,55% hasta 2031.
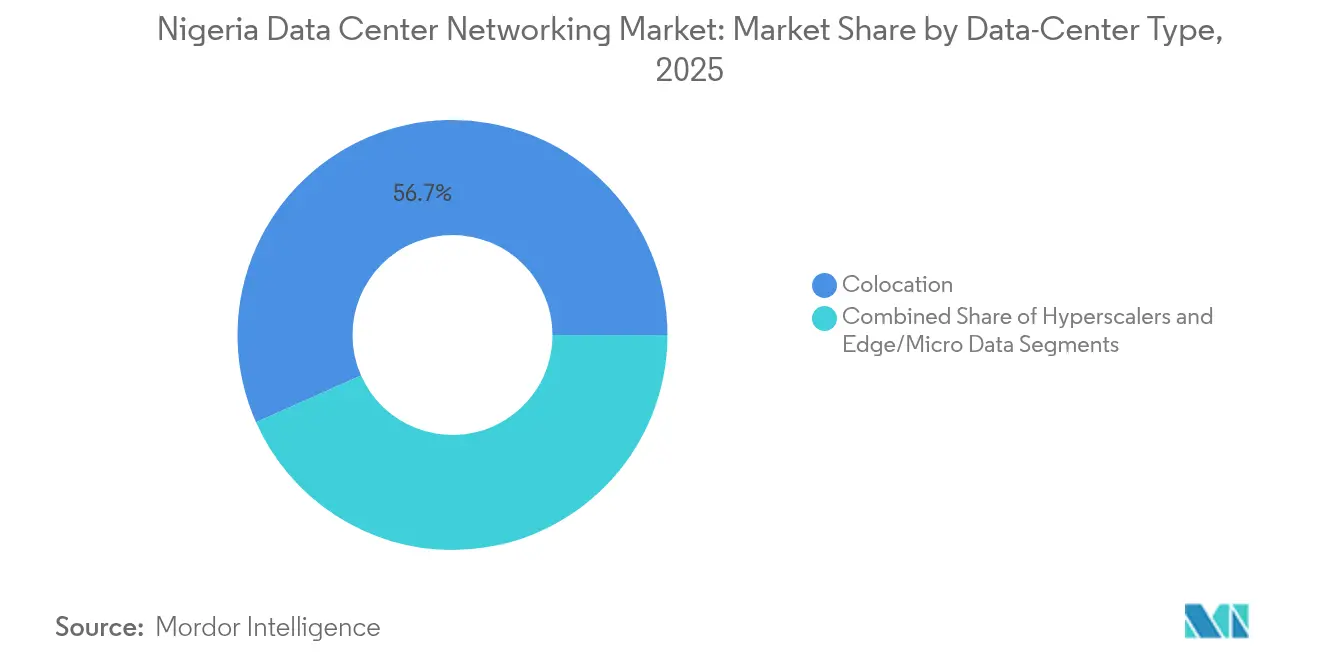
- Por tipo de centro de datos, la colocación capturó el 56,65% del tamaño del mercado de redes para centros de datos de Nigeria en 2025; los hiperescaladores crecen a una CAGR del 25,1% hasta 2031.
- Por ancho de banda, los enlaces de 50-100 GbE mantuvieron el 33,65% de la cuota de ingresos en 2025; las actualizaciones a >100 GbE avanzan a una CAGR del 22,2% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Redes para Centros de Datos de Nigeria
Análisis del Impacto de los Factores Impulsores*
| Factor Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge en la adopción de servicios en la nube y presión por la soberanía de datos local | +4.2% | Nacional, con concentración en Lagos y Abuja | Mediano plazo (2-4 años) |
| Demanda de baja latencia impulsada por 5G que eleva la capacidad de redes | +3.8% | Nacional, con despliegue temprano en Lagos y Port Harcourt | Mediano plazo (2-4 años) |
| Flujos de capital hacia hiperescaladores y colocación | +3.1% | Lagos, Abuja, con expansión hacia Port Harcourt | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales a través del Plan Nacional de Banda Ancha 2025 | +2.9% | Nacional, priorizando regiones desatendidas | Largo plazo (≥ 4 años) |
| Adopción rápida de enfriamiento líquido e inmersivo que habilita tejidos de 400G | +2.4% | Clústeres de centros de datos en Lagos y Abuja | Mediano plazo (2-4 años) |
| Cargas de trabajo de inteligencia artificial que requieren arquitecturas de hoja y columna vertebral de 800G en clústeres de tecnología financiera | +1.8% | Distrito financiero de Lagos, centros emergentes de tecnología financiera | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge en la adopción de servicios en la nube y presión por la soberanía de datos
El mandato de alojamiento doméstico de datos financieros, sanitarios y de ciudadanos obliga a las empresas a trasladar cargas de trabajo a nubes locales, generando actualizaciones inmediatas en instalaciones de neutralidad de operadores que pueden ofrecer latencias por debajo del milisegundo. Los bancos en Lagos ahora especifican tejidos redundantes de columna vertebral y hoja para sistemas de compensación en tiempo real, mientras que las empresas emergentes de nube doméstica presentan el cumplimiento normativo como una ventaja competitiva. La postura regulatoria mantiene el tráfico en el país, impulsando nuevas adquisiciones de conmutadores de alta densidad de puertos y controladores de entrega de aplicaciones. Los operadores que combinan seguridad gestionada con conectividad de latencia ultrabaja se convierten en socios preferidos para los sectores altamente regulados.
Demanda de baja latencia impulsada por 5G que eleva la capacidad de redes
El organismo regulador adjudicó espectro de 3,5 GHz y declaró la infraestructura troncal lista al 97% para el lanzamiento nacional. Los operadores de telefonía móvil responden con micro-centros de datos cerca de las torres para que las sesiones de IoT y de realidad aumentada/realidad virtual eviten tiempos de ida y vuelta prolongados.[1]Comisión Nigeriana de Comunicaciones, "NCC Announces Nigeria's 5G Readiness Status", ncc.gov.ng Estos nodos de borde alimentan las instalaciones metropolitanas mediante enlaces de división de longitud de onda de 400G, que a su vez impulsan los requisitos de la red troncal más allá de los 800 G. La construcción de 1.400 bastidores de Nivel 4 de MTN Nigeria ilustra la escala necesaria para retransmitir los picos de tráfico de 5G. Los proveedores ópticos que pueden integrar módulos ópticos coherentes acoplables en los bastidores de enrutamiento existentes obtienen una ventaja en precios.
Flujos de capital hacia hiperescaladores y colocación
La adquisición de MainOne por parte de Equinix por USD 320 millones y la inversión de USD 100 millones de la Corporación Financiera Internacional en Raxio validan la posición de Nigeria como puerta de entrada a la nube de África Occidental.[2]Equinix Inc., "Equinix Completes Acquisition of MainOne," equinix.com Cada proyecto exige conmutadores de alta densidad, gestión automatizada del tejido de red y puntos de intercambio directo con la nube. Los operadores buscan aumentar los ingresos por bastidor integrando enlaces ascendentes de hoja de 400G con enfriamiento líquido para que los inquilinos puedan alojar aceleradores de inteligencia artificial sin riesgo térmico. Los despliegues acelerados acortan los períodos de amortización, pero intensifican la competencia por instaladores cualificados.
Incentivos gubernamentales a través del Plan Nacional de Banda Ancha 2025
El plan tiene como objetivo alcanzar el 70% de penetración de internet y 120.000 km de nueva fibra, desbloqueando beneficios fiscales y cargos cero de derecho de paso para los operadores que extiendan rutas hacia zonas desatendidas. El marco cataliza construcciones de agregación metropolitana que conectan puntos de presencia rurales con los centros de Lagos a través de topologías de anillo resilientes.[3]Oficina del Ministro de Comunicaciones, Innovación y Economía Digital, "National Broadband Plan 2025 Update", fmcide.gov.ng Los proveedores capaces de reforzar la óptica de 100 Gbps para condiciones tropicales observan una adopción temprana en los corredores del norte.
Análisis del Impacto de los Factores Restrictivos*
| Factor Restrictivo | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Red eléctrica poco confiable que infla el gasto operativo | -2.8% | Nacional, agudo en las regiones del norte | Corto plazo (≤ 2 años) |
| Escasez de ingenieros de redes de centros de datos certificados | -1.9% | Nacional, concentrado en Lagos y Abuja | Mediano plazo (2-4 años) |
| Retrasos en los permisos de derecho de paso de fibra metropolitana | -1.4% | Áreas metropolitanas de Lagos, Abuja y Port Harcourt | Corto plazo (≤ 2 años) |
| Aranceles de importación elevados sobre óptica y tarjetas de interfaz de red de más de 100G | -1.1% | Nacional, que afecta a todos los operadores de centros de datos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Red eléctrica poco confiable que infla el gasto operativo
La producción de la red eléctrica frecuentemente cae por debajo de 5.000 MW, obligando a los centros de datos a operar con generadores diésel que añaden un costo significativo por kilovatio-hora. La volatilidad eléctrica también complica la adopción de conmutadores de alta densidad de 800G, que consumen más amperaje y requieren entornos térmicos más precisos. Los operadores recurren cada vez más al enfriamiento por inmersión y a las turbinas de gas en sitio para mitigar las interrupciones del servicio público, aunque los desembolsos de capital alargan los plazos de los proyectos.
Escasez de ingenieros de redes de centros de datos certificados
El éxodo de talento conocido como 'Japa' drena a los profesionales de mediana carrera especializados en óptica de 400G, redes definidas por software y automatización de tejidos de red. Los planes de estudio locales van a la zaga de las prácticas de diseño de hiperescaladores, obligando a los integradores a importar contratistas a un costo elevado. Los salarios aumentan, los cronogramas de despliegue se extienden y los proveedores de servicios gestionados con programas de formación regionales consolidan contratos plurianuales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Los Servicios Escalan ante las Brechas de Competencias
Los productos aún representan el 70,45% de los ingresos en 2025 a medida que los operadores adquieren conmutadores de hoja y columna vertebral, enrutadores y óptica coherente para migrar desde los 10 GbE heredados. Sin embargo, los servicios avanzan a una CAGR del 23,35%, impulsados por la complejidad que obliga a las empresas a externalizar el diseño, la integración y las operaciones del día dos. Los servicios de red gestionados capturan cargas de trabajo de empresas de tecnología financiera que deben operar las 24 horas del día, los 7 días de la semana, pero carecen de ingenieros internos. Los compromisos de consultoría y formación aumentan a medida que los operadores se preparan para el enfriamiento líquido y las hojas de ruta de 800G. En consecuencia, los proveedores que incorporan servicios de ciclo de vida junto al hardware registran ingresos más estables en el mercado de redes para centros de datos de Nigeria.
Una tendencia paralela es el giro hacia superposiciones definidas por software que abstraen la heterogeneidad de los proveedores. Los controladores optimizan los flujos de tráfico tanto en enlaces de 100 GbE como de 400 GbE, al tiempo que exponen interfaces de programación de aplicaciones en la dirección norte para los equipos de desarrollo y operaciones. Esta transición sustenta la demanda de servicios profesionales de alta disponibilidad, manteniendo el mercado de redes para centros de datos de Nigeria en una trayectoria ascendente a pesar de los vientos en contra macroeconómicos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Usuario Final: La Salud Gana Impulso
Las tecnologías de la información y telecomunicaciones retienen el 37,85% del gasto en 2025, pero las iniciativas de salud digital impulsan a la salud hacia una CAGR del 24,55% hasta 2031. Las plataformas de unidades de cuidados intensivos de telemedicina mueven datos clínicos entre hospitales, motores de inteligencia artificial en la nube y aseguradoras, requiriendo tejidos seguros de capa 2 y capa 3 más cortafuegos de aplicaciones. Las empresas de tecnología financiera que gestionan el 42% del flujo de operaciones continental siguen siendo grandes compradoras de redes para negociación de alta frecuencia y liquidación de pagos instantáneos. El gobierno moderniza los sistemas tributarios y de identidad, adoptando pilas de nube privada dentro de instalaciones clasificadas. Los medios de comunicación despliegan nodos de entrega de contenido para mantener la latencia de transmisión por debajo de 50 ms durante eventos deportivos en vivo. En conjunto, estos sectores verticales sostienen los ciclos de renovación de equipos, manteniendo en expansión el mercado de redes para centros de datos de Nigeria incluso cuando persiste la volatilidad económica.
El impulso de la salud es más visible en los hospitales universitarios que ahora retransmiten imágenes de radiología a los clústeres de inteligencia artificial de Lagos para diagnósticos, apoyándose en enlaces ascendentes de 50-100 GbE y rutas de Protocolo de Puerta de Enlace de Frontera redundantes. El cumplimiento de las nuevas leyes de datos de pacientes acelera la demanda de dispositivos de cifrado. Estas actualizaciones subrayan cómo la diversificación vertical protege a la industria de redes para centros de datos de Nigeria de los impactos específicos de cada sector.
Por Tipo de Centro de Datos: El Crecimiento de los Hiperescaladores Supera al de la Colocación
La colocación retiene el 56,65% de la cuota en 2025 porque las empresas valoran las instalaciones de neutralidad de operadores como Rack Centre para la interconexión de múltiples nubes. Sin embargo, los campus de hiperescaladores registran una CAGR del 25,1% a medida que Microsoft y Google despliegan zonas de disponibilidad para satisfacer las cláusulas de soberanía de datos. Las canalizaciones de proyectos que se aproximan a los 60 MW en total ampliarán el tamaño del mercado de redes para centros de datos de Nigeria para las construcciones de hiperescaladores al menos hasta 2031.
Los operadores difuminan los límites lanzando ofertas híbridas que permiten a los inquilinos combinar espacio de sala de reunión principal compartido con suites reservadas. Estos modelos necesitan conmutadores de hoja con alto recuento de puertos y cortafuegos de microsegmentación. Los centros de datos de borde y micro emergen a lo largo de los corredores de 5G, utilizando contenedores modulares con conmutadores de parte superior de bastidor de 25 GbE reforzados para mantener la eficiencia de la retransmisión. Esta diversificación garantiza que los ciclos de inversión se superpongan en lugar de alcanzar su pico simultáneamente, suavizando la volatilidad del gasto de capital en el mercado de redes para centros de datos de Nigeria.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Ancho de Banda: Los 400G y Más se Vuelven Convencionales
La mayor parte de los ingresos de 2025 permanece en el rango de 50-100 GbE porque muchas cargas de trabajo empresariales siguen siendo centradas en máquinas virtuales. Sin embargo, los enlaces de >100 GbE crecen un 22,2% anual a medida que los clústeres de inteligencia artificial, los motores de negociación en línea y los transcodificadores de transmisión superan los 30 Gbps por servidor. Los primeros pilotos de 800G en los bastidores de tecnología financiera de Lagos se apoyan en chasis enfriados por inmersión que compensan los 35 W por módulo óptico. Los proveedores que suministran procesadores de señal digital de bajo consumo capturan pedidos a medida que los clientes buscan un menor índice de eficiencia de uso de energía.
Por el contrario, los enlaces ascendentes de ≤10 GbE declinan, sobreviviendo solo en oficinas de sucursales. Las ciudades secundarias adoptan de 25 a 40 GbE para los nodos de computación de borde que agregan flujos de sensores de IoT. Estos cambios elevan colectivamente las velocidades promedio de los puertos, empujando el mercado de redes para centros de datos de Nigeria hacia precios de venta promedio más altos incluso cuando los volúmenes unitarios se estabilizan.
Análisis Geográfico
Lagos ancla prácticamente cada lanzamiento de hiperescaladores gracias a la proximidad a los cables submarinos, la Bolsa de Valores de Nigeria y el corredor de tecnología financiera. Los centros de colocación de operadores de la metrópoli ya reciben tráfico de más de 40 proveedores de servicios de internet regionales, elevando los volúmenes de interconexión y aumentando la demanda del mercado de redes para centros de datos de Nigeria para redes troncales ópticas de 400G. Abuja constituye el enclave de computación gubernamental, impulsado por aplicaciones de gobernanza electrónica e incentivos del Plan Nacional de Banda Ancha que subvencionan las extensiones de fibra hacia los distritos desatendidos. Port Harcourt ahora atrae nodos de borde que dan servicio a la telemetría de petróleo y gas y a la agregación de pequeñas celdas de 5G. Los estados del norte presentan rezagos en estabilidad eléctrica, aunque los recientes acuerdos de compra de energía de granjas solares podrían desbloquear micro-redes cautivas para centros de datos. En todas las regiones, los nuevos compromisos de fibra de 90.000 km apuntan a elevar la penetración de internet en los hogares del 42% al 70% para 2025, creando nuevos conductos para rutas de alta capacidad entre centros de datos.
La conectividad transfronteriza mejora a medida que nuevos sistemas submarinos aterrizan en Lagos, reduciendo las latencias hacia Europa por debajo de los 90 ms y posicionando a Nigeria como punto de transferencia regional. El tráfico procedente de Ghana y Costa de Marfil pasa cada vez más por los puntos de intercambio de Lagos, ampliando aún más el mercado de redes para centros de datos de Nigeria. Con las tarifas de derecho de paso eliminadas en múltiples estados, los bucles metropolitanos proliferan, aunque los retrasos en los permisos siguen causando desviaciones en los cronogramas en las zonas urbanas congestionadas.
Panorama regulatorio
La demanda de redes de centros de datos en Nigeria está determinada por las normas de localización de datos y de gobernanza de la nube. La Comisión de Protección de Datos de Nigeria (NDPC) regula el procesamiento de datos personales bajo la Ley de Protección de Datos de Nigeria (NDPA) de 2023, con requisitos que someten a los principales responsables y encargados del tratamiento de datos a un cumplimiento y supervisión formales. En cuanto a los servicios en la nube, la Agencia Nacional de Desarrollo de Tecnologías de la Información (NITDA) emitió la Política Nacional de Nube 2025 (octubre de 2025), que ofrece un marco unificado para la adopción de la nube en el sector público y alinea el uso de la nube con la NDPA, reforzando los requisitos de alojamiento local para conjuntos de datos sensibles y clasificados.
Los reguladores de telecomunicaciones y del sector también influyen en el diseño de las instalaciones, la interconexión y la arquitectura de seguridad. La Comisión de Comunicaciones de Nigeria (NCC) regula las licencias y normas operativas que afectan la conectividad de los operadores hacia los centros de datos y el despliegue de 5G y fibra metropolitana. Organismos sectoriales como el Banco Central de Nigeria (CBN) establecen expectativas de gobernanza de datos para las instituciones financieras reguladas. En la práctica, estos marcos impulsan la demanda de controles auditados (incluidos el registro, la clasificación de datos y la garantía de seguridad), respaldando la adopción de dispositivos de seguridad de red, la segmentación y estructuras leaf-spine resilientes dentro de las instalaciones nigerianas.
Análisis de la cadena de valor
La cadena de valor de redes de centros de datos en Nigeria comienza con los fabricantes de equipos originales (OEM) globales que suministran conmutadores, enrutadores, interconexiones ópticas y dispositivos de seguridad. El hardware pasa luego por distribuidores locales e integradores de sistemas que gestionan la importación, el despacho aduanero y el despliegue en sitio. Los operadores de colocación y neutrales respecto a los operadores en Lagos y Abuya suelen ser el eje de la demanda, adquiriendo Ethernet de alta densidad de puertos y ópticas coherentes, y combinando el hardware con servicios como instalación, integración y operaciones gestionadas para mitigar la escasez de ingenieros de redes certificados.
Las dependencias en la parte inicial de la cadena también afectan los costos y los plazos de entrega, en particular la infraestructura energética y la conectividad. Dada la volatilidad de la red eléctrica, los operadores incorporan cada vez más un modelo de energía a digital, como la generación a base de gas o el suministro in situ tipo IPP, lo que influye en el diseño de redes mediante estructuras de mayor densidad y conscientes del consumo energético, así como la gestión fuera de banda. En el extremo final de la cadena, los puntos de aterrizaje de cables submarinos, la construcción de fibra metropolitana y los puntos de intercambio de Internet (IXP) locales determinan dónde se concentran los centros de datos ricos en interconexión. Programas públicos como el Proyecto BRIDGE del FMCIDE (expansión de la red troncal nacional a través de una SPV) refuerzan la capa troncal que alimenta la interconexión de centros de datos y los despliegues periféricos o micro.
Panorama Competitivo
Los fabricantes de equipos originales globales como Cisco, Huawei y Dell mantienen atractivo de marca, respaldados por portafolios integrales y financiamiento a través de canales. Juniper y Arista se especializan en tejidos de hoja y columna vertebral de alta densidad, asegurando proyectos de inteligencia artificial y negociación de alta frecuencia que requieren latencia determinista. Los módulos ópticos acoplables WaveLogic 6 Nano de Ciena llevan los 800G coherentes a chasis compactos, ganando posiciones de retransmisión metropolitana. Los integradores locales llenan un vacío crítico al ofrecer alineación de cumplimiento normativo, despacho aduanero y soporte en sitio, servicios que los proveedores internacionales a veces ofrecen solo de forma remota.
La diferenciación tecnológica gira cada vez más en torno a la orquestación definida por software vinculada a la telemetría basada en inteligencia artificial que predice la congestión y las anomalías de energía. Los proveedores que integran el enfriamiento líquido con conciencia de red obtienen márgenes superiores porque los clientes desean un único responsable. Los despliegues de borde en ciudades secundarias abren un mercado de espacio en blanco para conmutadores reforzados clasificados para alta humedad y variaciones de temperatura. Durante el período de previsión, la intensidad competitiva debería mantenerse moderada a medida que las incorporaciones de capacidad se mantengan por delante de la demanda, estabilizando los precios pero recompensando las ofertas ricas en servicios.
Líderes de la Industria de Redes para Centros de Datos de Nigeria
Cisco Systems Inc.
Huawei Technologies Co. Ltd.
Dell Technologies Inc.
Oracle Corporation
Juniper Networks Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo son las nuevas construcciones de redes troncales y metropolitanas, que se traducen en mayor conectividad entre centros de datos y requisitos de enrutamiento y ópticos de mayor capacidad. El Proyecto BRIDGE del FMCIDE apunta a una red troncal de fibra nacional de 90.000 km mediante un vehículo de propósito especial, generando espacio para la agregación metropolitana, enlaces DCI y diseños conectados a puntos de intercambio que respaldan la demanda de ópticas de 100 GbE y superiores a 100 GbE, enrutamiento a gran escala y operaciones de red automatizadas.
Las adiciones de capacidad y las construcciones con mayor resiliencia energética también amplían el mercado de conmutación, interconexiones ópticas y pilas de seguridad dentro de nuevas instalaciones. En noviembre de 2025, Equinix anunció una inversión de 22 millones de USD para su centro de datos LG3 en Lagos, y en marzo de 2026, Tetracore Energy Group, Huawei e Inspirive Technologies anunciaron un proyecto de centro de datos Tier III de 400 millones de USD y 20 MW en el estado de Ogun, con una planta de energía en el sitio de 100 MW. Estos anuncios apuntan al papel creciente de la energía integrada y la expansión de instalaciones para habilitar las actualizaciones de red. A medida que los centros de datos de acceso abierto evalúan la generación de energía a base de gas para el tiempo de actividad, los proveedores e integradores de redes tienen puntos de entrada más claros para combinar estructuras de alta densidad con servicios gestionados, seguridad por diseño y operaciones conscientes del consumo energético para industrias reguladas y cargas de trabajo sensibles a la latencia.
Desarrollos recientes del sector
- Junio de 2026: Airtel Nigeria anunció una inversión de 120 millones de USD para un centro de datos de 38 MW en Eko Atlantic, Lagos, para respaldar cargas de trabajo de IA y empresariales. La inversión amplía la capacidad de Lagos para cargas de trabajo de IA y refuerza un modelo de operador-centro de datos en el centro fintech.
- Abril de 2026: Digital Realty/IXPN activó un nuevo punto de intercambio de Internet en el centro de datos de Ibeju-Lekki, un sitio de aterrizaje del cable submarino 2Africa. La medida posiciona a Nigeria como un centro de intercambio regional y amplía las capacidades de enrutamiento de datos transfronterizo.
- Marzo de 2026: Tetracore Energy Group/Huawei/Inspirive Technologies anunciaron un proyecto de centro de datos Tier III de 400 millones de USD y 20 MW en Atakobo, estado de Ogun, alimentado por una planta de energía independiente en el sitio de 100 MW. El proyecto mejora la capacidad doméstica y la resiliencia energética para la red troncal de centros de datos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca hardware, software y servicios relacionados de redes que se adquieren para conectar y operar redes de centros de datos dentro de Nigeria, incluidas las funciones de conmutación, enrutamiento, seguridad e interconexión que respaldan las instalaciones locales y de colocación.
Exclusiones del alcance: excluimos el equipo de conectividad de consumo, las redes de transporte puras de operadores de telecomunicaciones y los activos de red que se instalan y facturan fuera de Nigeria.
Descripción general de la segmentación
- Por Componente
- Productos
- Conmutadores Ethernet
- Enrutadores
- Red de Área de Almacenamiento (SAN)
- Controladores de Entrega de Aplicaciones (ADC)
- Dispositivos de Seguridad de Red
- Controladores de Redes Definidas por Software (SDN)
- Interconexiones Ópticas
- Servicios
- Instalación e Integración
- Formación y Consultoría
- Soporte y Mantenimiento
- Servicios de Red Gestionados
- Productos
- Por Usuario Final
- Tecnología de la Información y Telecomunicaciones
- Banca, Servicios Financieros y Seguros (BFSI)
- Gobierno y Defensa
- Medios y Entretenimiento
- Salud y Ciencias de la Vida
- Fabricación e Industrial
- Otros Usuarios Finales
- Por Tipo de Centro de Datos
- Colocación
- Hiperescaladores/Proveedores de Servicios en la Nube
- Centros de Datos de Borde y Micro
- Por Ancho de Banda
- Menor o Igual a 10 GbE
- 25-40 GbE
- 50-100 GbE
- Mayor a 100 GbE
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
Comenzamos elaborando una base de hechos básica sobre la actividad de centros de datos e infraestructura digital en Nigeria, para que los supuestos posteriores no se formulen de manera aislada. Se utilizan fuentes públicas como la Comisión de Comunicaciones de Nigeria (NCC), la Oficina Nacional de Estadísticas (NBS), el Banco Central de Nigeria (CBN), las estadísticas comerciales de la Aduana de Nigeria y los indicadores de la UIT para comprender la expansión de la conectividad, la exposición a las importaciones y las señales macroeconómicas que pueden afectar el gasto en redes.
A continuación, se utilizan los informes de las empresas, las presentaciones para inversores, los sitios web de asociaciones y la cobertura de prensa confiable para mapear las expansiones de centros de datos y hacer seguimiento de las limitaciones prácticas de tiempo relacionadas con la energía y la logística que pueden influir en las decisiones de renovación de equipos de red. Cuando es necesario, también se hace referencia a suscripciones pagas de información financiera y de inteligencia empresarial, bases de datos de patentes y datos comerciales a nivel de envíos para verificar la direccionalidad. Estas fuentes de investigación documental son solo ilustrativas, y se utilizaron muchas otras referencias para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Entrevistamos y encuestamos a arquitectos de redes, operadores de centros de datos, distribuidores, integradores y líderes de tecnología empresarial en Nigeria. Sus respuestas ayudan a cuantificar la combinación de equipos, las adiciones de racks, los márgenes de canal, el momento de reemplazo, los precios locales y las carteras de proyectos, especialmente donde los registros públicos no muestran el gasto en redes por separado. Comparamos las respuestas contradictorias con indicadores secundarios antes de la triangulación final.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 15% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 25% | Gerentes: 55% |
Dimensionamiento y pronóstico de mercado
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo del gasto en redes de centros de datos en Nigeria, donde las adiciones de capacidad de los centros de datos y las señales de utilización se traducen en necesidades de puertos de red y estructuras a lo largo del año. Esa perspectiva se corrobora luego mediante verificaciones selectivas de abajo hacia arriba, como el muestreo de precios de equipos por clase, la retroalimentación de canales sobre el momento de los pedidos y las tasas de adopción de ingresos por servicios, lo que ayuda a corregir las brechas cuando la información pública es limitada.
El modelo se basa en insumos prácticos que se pueden volver a verificar, incluida la actividad de construcción de centros de datos, los ciclos de renovación de conmutadores y enrutadores, la adopción de Ethernet de mayor velocidad e interconexión óptica, la combinación de instalaciones de colocación frente a empresariales, y la proporción de proyectos que incluyen controles de seguridad y definidos por software. Para el pronóstico, utilizamos principalmente el análisis de escenarios, en el que estos factores se proyectan bajo un caso base y luego se someten a pruebas de estrés por movimientos de divisas, plazos de importación y sensibilidad al costo de la energía que pueden retrasar los despliegues. Cuando un insumo no se puede observar directamente, documentamos el proxy utilizado y lo validamos mediante entrevistas para que los totales finales sigan siendo explicables y repetibles.
Validación de datos y ciclo de actualización
Antes de la aprobación final, realizamos múltiples verificaciones para que los valores finales de mercado no dependan de un único supuesto. Los resultados del modelo se comparan con señales independientes, como expansiones de instalaciones conocidas, patrones de importación de equipos cuando corresponde, y el tamaño típico de proyectos compartido por profesionales del sector, y luego se investigan las anomalías hasta que se comprende la variación.
Un segundo analista revisa los insumos clave, la lógica de cálculo y los movimientos interanuales, seguido de nuevos contactos cuando una variable importante cambia o un acuerdo grande modifica el calendario. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos significativos, y se realiza una revisión final antes de la entrega para que los clientes reciban la última versión actualizada.
Estimación del mercado de redes de centros de datos de Nigeria de Mordor Intelligence comparada con otras estimaciones publicadas
Los tamaños de mercado publicados para las redes de centros de datos en Nigeria a menudo difieren porque los límites no siempre están alineados, incluso cuando la etiqueta del tema parece similar. Las diferencias suelen provenir de qué se considera redes de centros de datos frente a transporte de telecomunicaciones, si se incluyen los servicios y cómo se maneja el precio en un mercado donde la divisa y los costos de importación pueden variar rápidamente.
Al hacer seguimiento del precio a nivel de clase de equipo y del ritmo de renovación, y luego verificar las reglas de inclusión para el reconocimiento de ingresos en el país, Mordor Intelligence mantiene la estimación centrada en las soluciones de redes desplegadas para los entornos de centros de datos de Nigeria, en lugar del gasto en conectividad adyacente. Algunas estimaciones también amplían el alcance hacia una infraestructura de TI más amplia, o aplican supuestos agresivos de adopción para puertos de mayor velocidad sin validar el momento de instalación con los ciclos de proyectos locales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 106,92 millones de USD (2025) | |
| Asociación del sector A | 118,40 millones de USD (2025) | Utiliza una lente de infraestructura más amplia que puede incorporar gastos en redes que no son de centros de datos, y a menudo trata las redes del lado del operador y las actualizaciones de campus empresariales como parte del mismo conjunto. |
| Publicación especializada B | 92,10 millones de USD (2025) | Se basa en un proxy de envíos conservador que puede omitir los ingresos por servicios y las finalizaciones de proyectos a fines de año, y suele aplicar un ajuste limitado por el aumento de precios en equipos de red importados. |
La diferencia se explica en gran medida por la disciplina en el alcance y por cómo se tratan los precios y el momento en un ciclo de construcción local que cambia rápidamente. Cuando las inclusiones, la lógica de precios y las señales de demanda se establecen con claridad, los responsables de la toma de decisiones pueden rastrear el total hasta la actividad real de despliegue y actualizar los supuestos a medida que cambian las condiciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de redes para centros de datos de Nigeria?
El mercado está valorado en USD 129,03 millones en 2026 y está en camino de alcanzar USD 330,27 millones en 2031.
¿Qué segmento crece más rápidamente en el mercado de redes para centros de datos de Nigeria?
Los servicios se expanden a una CAGR del 23,35% a medida que las empresas externalizan el diseño complejo de redes, la integración y las operaciones.
¿Cómo afectará el 5G a la industria de redes para centros de datos de Nigeria?
Los despliegues de 5G desencadenan la construcción de centros de datos de borde y requieren enlaces de retransmisión de 400G/800G para gestionar el tráfico de baja latencia.
¿Cuál es la mayor restricción para los operadores?
La infraestructura eléctrica poco confiable obliga a depender fuertemente de generadores diésel, inflando los costos operativos y complicando los despliegues de equipos de alta densidad.
¿Por qué se están acelerando las inversiones de los hiperescaladores?
Las normas de soberanía de datos, el aumento de la adopción de la nube y los nuevos cables submarinos convierten a Nigeria en un centro estratégico, lo que lleva a los actores globales a comprometer campus valorados en cientos de millones de dólares.
Última actualización de la página el:
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en todas las regiones, divididas por tipo de instalación, componente y nivel.
- Mercado de Refrigeración de Centros de Datos Demanda mundial de refrigeración, dividida por tecnología de refrigeración, componente de refrigeración y tipo de instalación.
- Mercado de Servidores para Centros de Datos Servidores a nivel mundial, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Seguridad Física de Centros de Datos en Nigeria La seguridad física de Nigeria, dividida por tipo de solución y tipo de servicio.
- Mercado de Refrigeración de Centros de Datos en México Demanda de refrigeración en México, que abarca tecnología de refrigeración, tipo e industria de usuario final.
- Mercado de Refrigeración de Centros de Datos de los Emiratos Árabes Unidos Refrigeración en los EAU, dividida por tipo de instalación, nivel y tecnología de refrigeración.



