
Tamaño y participación del mercado de centros de datos hiperescala en Polonia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 0.53 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.37 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 34.93 % |
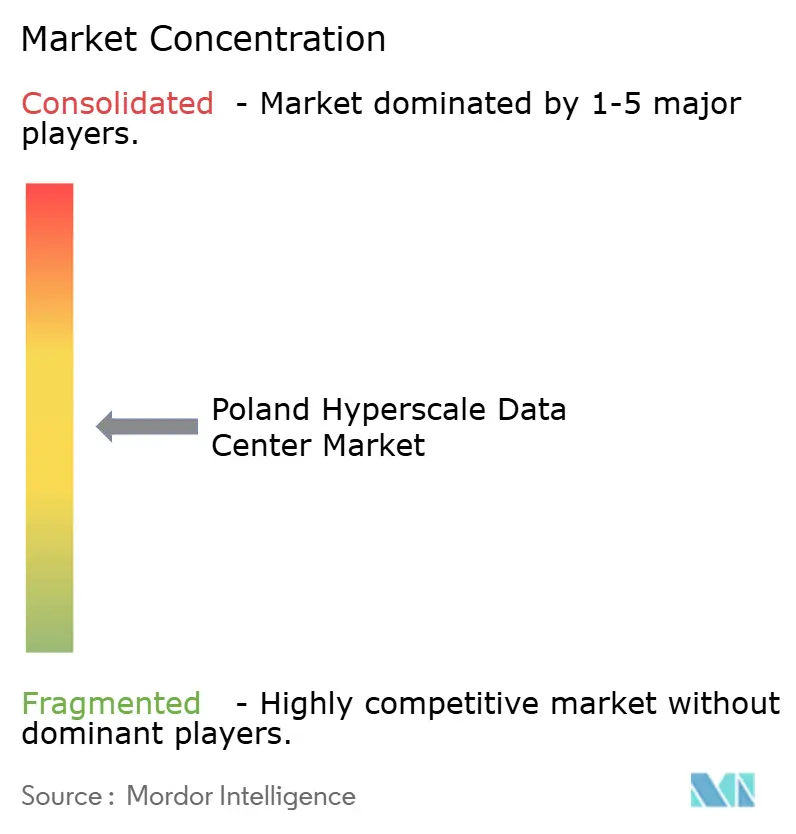
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de centros de datos hiperescala en Polonia por Mordor Intelligence
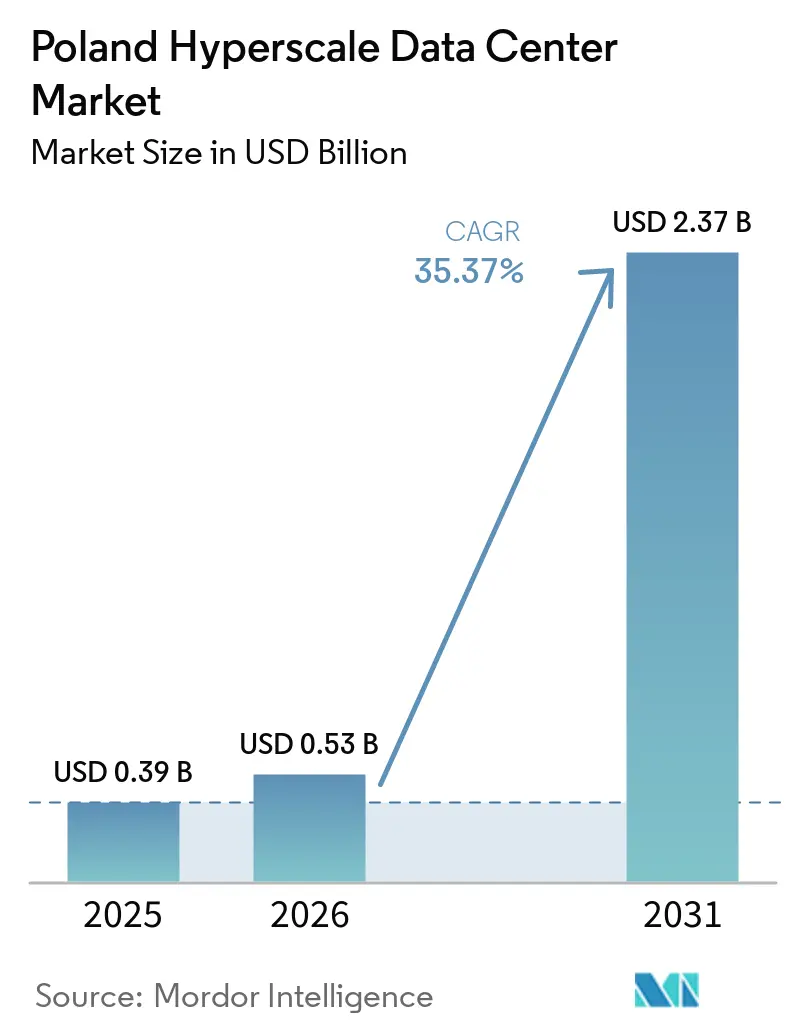
El tamaño del Mercado de Centros de Datos Hiperescala en Polonia fue valorado en 0,39 mil millones de USD en 2025 y se estima que crecerá desde 0,53 mil millones de USD en 2026 hasta alcanzar los 2,37 mil millones de USD en 2031, a una CAGR del 34,93% durante el período de pronóstico (2026-2031). En términos de volumen de producción, el mercado fue valorado en 0,35 mil megavatios en 2025 y se espera que crezca desde 0,38 mil megavatios en 2026 hasta 3,10 mil megavatios en 2031, a una CAGR del 52,08% durante el período de pronóstico (2026-2031).
El aumento de los mandatos de nube soberana, los compromisos multimillonarios de los hiperescaladores y la base de costos operativos relativamente baja de Polonia se han combinado para generar una atracción decisiva hacia nuevos despliegues. Los operadores están priorizando los acuerdos de compra de energía renovable (PPA), las modernizaciones de enfriamiento líquido y las suites avanzadas de gestión de infraestructura de centros de datos (DCIM) para equilibrar las crecientes densidades de potencia con los objetivos de sostenibilidad. El segmento de colocación sigue siendo dominante, aunque las construcciones propias de los hiperescaladores se están acelerando con mayor rapidez, ya que Microsoft, Google y AWS compiten por establecer zonas de nube soberana regionales. Las elevadas tarifas del mercado de capacidad y la escasez de talento en alta tensión moderan las perspectivas, pero no han frenado la adquisición de sitios a corto plazo, particularmente en torno a Varsovia, Cracovia y Poznań. El poder de fijación de precios se está desplazando hacia las instalaciones preparadas para IA, una tendencia subrayada por la fábrica soberana de IA de 100 MW de Beyond.pl, diseñada para clústeres de GPU con enfriamiento líquido.
Conclusiones clave del informe
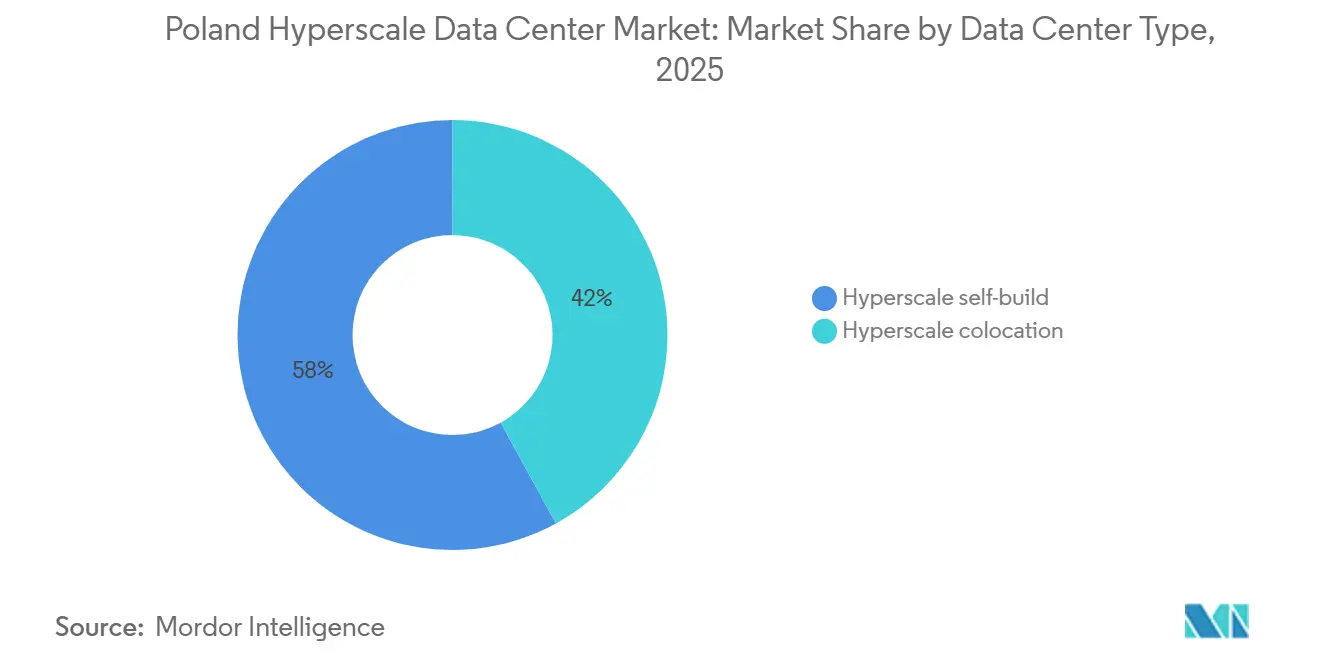
- Por tipo de centro de datos, la coubicación hiperescala representó el 58% de la cuota del mercado de centros de datos hiperescala en Polonia en 2025, mientras que las instalaciones de construcción propia de los hiperescaladores se proyecta que crezcan a una CAGR del 18,40% hasta 2031.
- Por componente, la infraestructura de TI representó el 42% del tamaño del mercado de centros de datos hiperescala en Polonia en 2025, mientras que los sistemas de refrigeración se prevé que se expandan a una CAGR del 22,70% hasta 2031.
- Por estándar de nivel, los sitios de Nivel III representaron el 71% de la capacidad en 2025; se prevé que las instalaciones de Nivel IV crezcan a una CAGR del 19,10% hasta 2031.
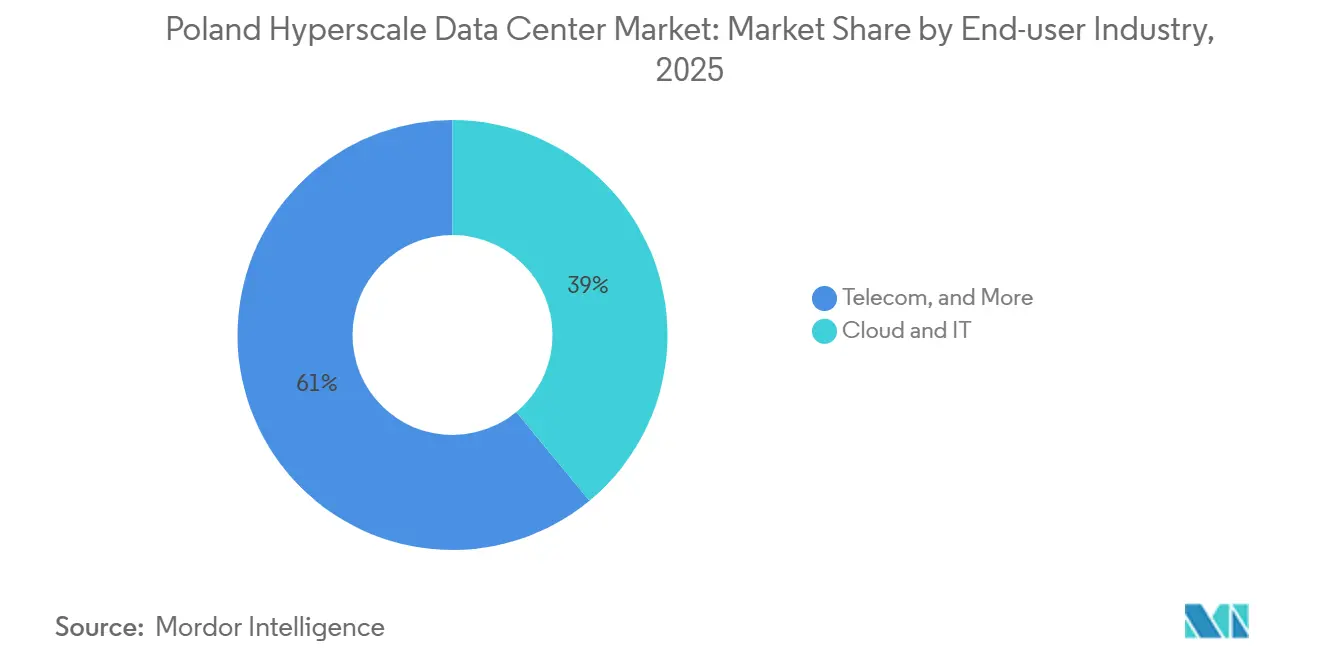
- Por industria de usuario final, la nube y las TI capturaron una cuota de ingresos del 39% en 2025 y se espera que registren una CAGR del 24,30% hasta 2031.
- Por tamaño de centro de datos, los despliegues de escala masiva (superiores a 25 MW e inferiores o iguales a 60 MW) controlaron el 46% del tamaño del mercado de centros de datos hiperescala en Polonia en 2025, mientras que las construcciones de escala mega (superiores a 60 MW) deberían avanzar a una CAGR del 20,80% entre 2026 y 2031.
Tendencias e información del mercado de centros de datos hiperescala en Polonia
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión de regiones en la nube por parte de operadores hiperescala | +8.20% | Nacional; corredores de Varsovia, Cracovia y Poznań | Mediano plazo (2-4 años) |
| Mandatos de nube soberana y zonas perimetrales del RGPD | +6.80% | A nivel de la UE con Polonia como centro estratégico | Corto plazo (≤ 2 años) |
| PPA de energías renovables que aprovechan el auge de la energía solar fotovoltaica en Polonia | +4.10% | Nacional; más fuerte en los voivodatos del sur | Largo plazo (≥ 4 años) |
| La automatización DCIM/IA reduce los costos operativos y los riesgos de interrupciones | +3.70% | Tendencia global con adopción local | Mediano plazo (2-4 años) |
| Enfriamiento líquido para clústeres LLM/GPU | +5.90% | Nacional; campus preparados para IA | Corto plazo (≤ 2 años) |
| Proyectos piloto de micronuclear en sitio basados en SMR | +2.10% | Proyectos piloto en zonas industriales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de regiones en la nube por parte de operadores hiperescala
El compromiso de PLN 2.800 millones (USD 705 millones) de Microsoft, anunciado en febrero de 2025, marca el mayor proyecto de operador hiperescala jamás anunciado en Polonia, que abarca capacidades de nube, IA y ciberseguridad [1]. Programas similares de miles de millones de eslotis por parte de Google sitúan a Cracovia y Poznań en el mapa hiperescala, lo que refleja una estrategia para diversificar las cargas de trabajo más allá de la saturada red eléctrica de Varsovia. El plan de nube soberana europea más amplio de Amazon eleva aún más el mercado de centros de datos hiperescala en Polonia como un nodo secundario pero crítico para el desbordamiento de cargas de trabajo desde los centros FLAP-D. En conjunto, estas expansiones agudizan la competencia, aceleran la adquisición de terrenos e intensifican la demanda de campus de terrenos baldíos de clase 100 MW.
Mandatos de nube soberana y zonas perimetrales del RGPD
Las normas europeas de soberanía de datos están obligando a que las cargas de trabajo permanezcan dentro de la jurisdicción de la UE; la doble membresía de Polonia en la UE y la OTAN y su favorable perfil de costos la convierten en un ancla ideal para la nube soberana. La colaboración de Microsoft con el gobierno polaco en materia de ciberseguridad pone de manifiesto el atractivo regulatorio de una infraestructura conforme dentro del país. La 'Fábrica Soberana de IA' de Beyond.pl mantiene los conjuntos de datos de entrenamiento dentro de las fronteras polacas y al mismo tiempo aborda la demanda de toda la UE, lo que ilustra cómo los operadores locales monetizan el cumplimiento normativo.
PPA de energías renovables que aprovechan el auge de la energía solar fotovoltaica en Polonia
Los volúmenes de PPA están aumentando a medida que los operadores de centros de datos suscriben acuerdos de varias décadas con promotores solares como BayWa r.e., cuya instalación solar de 64,6 MWp sin subvenciones en Witnica estableció un precedente para los PPA corporativos de cero subvenciones [2]. Una cartera de proyectos que supera 1 GW posiciona a los campus hiperescala para alcanzar los objetivos de cero emisiones netas y protegerse frente a los volátiles precios de la electricidad de la red. Los primeros en moverse aseguran tarifas favorables antes de que la demanda industrial encarezca los precios de los PPA, preservando el potencial de márgenes a largo plazo.
Enfriamiento líquido para clústeres LLM/GPU
Las cargas de trabajo de IA han elevado las densidades de potencia de los bastidores muy por encima de 50 kW, lo que hace indispensable el enfriamiento líquido. Las instalaciones polacas de CoreWeave se centran en circuitos de refrigerante directo al chip que disipan el calor con un PUE más bajo que los sistemas de enfriamiento por aire comparables. Las soluciones en contenedor de Grando alojan 2.240 GPU por módulo, lo que permite una capacidad de reserva rápida para los picos de entrenamiento de modelos. Los operadores con mayor profundidad de ingeniería obtienen una ventaja duradera a medida que la complejidad del enfriamiento disuade a los nuevos participantes.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Congestión de la red eléctrica y aumento de las tarifas del mercado de capacidad | –4.3% | Nacional; agudo en el área metropolitana de Varsovia | Corto plazo (≤ 2 años) |
| Escasez de talento en alta/media tensión y aumento de salarios | –2.8% | Principales ciudades en todo el país | Mediano plazo (2-4 años) |
| Restricciones de uso del agua en zonas propensas a la sequía | –1.9% | Voivodatos del sur y del centro | Largo plazo (≥ 4 años) |
| Sesgo en la exportación de GPU impulsado por la Ley de Chips de la UE | –2.1% | A nivel de la UE, Polonia en segundo plano | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Congestión de la red eléctrica y aumento de las tarifas del mercado de capacidad
La cola de transmisión de Varsovia ha superado la capacidad disponible, lo que ha llevado al operador de red PSE a imponer reglas de pago anticipado y tarifas más elevadas no reembolsables, extendiendo los plazos de conexión más allá de 36 meses [3]. Las reformas paralelas en Alemania apuntan a una tendencia regional que desafía las estrategias de construcción centradas en las áreas metropolitanas. Los promotores están explorando ciudades secundarias, aunque las mejoras de transmisión van por detrás de la demanda, lo que modera la curva de crecimiento del mercado de centros de datos hiperescala en Polonia.
Escasez de talento en alta/media tensión y aumento de salarios
Solo el 8,33% de los fabricantes polacos ha implementado soluciones de Industria 4.0, lo que anticipa una próxima competencia por los mismos ingenieros de alta tensión que requieren los centros de datos. La inflación salarial para puestos de diseño eléctrico senior superó el 12% en 2024, presionando a los proveedores de colocación más pequeños que no pueden igualar las escalas salariales de los operadores hiperescala. La decisión de Flex de duplicar su producción de infraestructura eléctrica en Polonia añade presión al desviar talento hacia la fabricación de equipos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de centro de datos: el impulso de la autoconstrucción se acelera
El segmento generó el mayor incremento en el mercado polaco de centros de datos hiperescala en 2025, ya que las construcciones propias de los hiperescaladores apuntaron a campus centrados en inteligencia artificial. El valor creció a una CAGR del 18,40%, a pesar de que la coubicación mantuvo una participación del 58% en 2025. Microsoft personaliza las topologías de alimentación a nivel de bastidor para abastecer los clústeres de GPU, mientras que Google divide su presencia entre fabricación de construcción propia en Cracovia y salas arrendadas en Poznań para nodos de borde sensibles a la latencia.
La coubicación sigue siendo relevante para las cargas de trabajo empresariales de migración directa que necesitan alojamiento soberano sin exposición a gastos de capital. Beyond.pl se alinea con este nicho al integrar aceleradores de inteligencia artificial en los acuerdos de nivel de servicio de coubicación, hibridando efectivamente el modelo. A lo largo del horizonte de pronóstico, es probable que el mercado polaco de centros de datos hiperescala se bifurque: los hiperescaladores con mayor capacidad financiera serán propietarios de zonas estratégicas de inteligencia artificial, mientras que los especialistas en coubicación pivotarán hacia inquilinos empresariales de densidad media que necesiten presencia compatible con el RGPD en múltiples áreas metropolitanas polacas.
Por componente: los sistemas de enfriamiento impulsan la evolución de la infraestructura
Los productos de refrigeración capturaron la tasa de crecimiento de ingresos más rápida, superando una CAGR del 22,70%, incluso cuando la infraestructura de TI consolidó una cuota de valor del 42% en 2025. Se proyecta que el tamaño del mercado de centros de datos hiperescala en Polonia correspondiente únicamente a refrigeración se más que triplique para 2031, dado que cada nuevo bastidor de GPU empuja los objetivos de PUE de las instalaciones por debajo de 1,2. Los operadores están incorporando progresivamente intercambiadores de calor de puerta trasera antes de migrar a circuitos de placa fría de refrigeración directa al chip, preparando así las instalaciones para densidades de 100 kW por gabinete.
Los equipos eléctricos, los sistemas de alimentación ininterrumpida, los cuadros de distribución y las barras de distribución también se actualizan a topologías de 415 V y 800 V para reducir la corriente mientras se admiten GPU de escala de megavatio. El espacio de suelo mecánico se amplía para acomodar bombas de mayor tamaño y colectores de refrigerante redundantes. Los módulos de refrigeración líquida en contenedores de Grando permiten a los operadores realizar pruebas de inmersión bifásica antes de comprometer capital en retrofits a escala completa. En consecuencia, el mercado polaco de centros de datos hiperescala valora cada vez más los servicios de integración de ingeniería tanto como el gasto en hardware, acelerando la consolidación de proveedores.
Por estándar de nivel: el crecimiento del Nivel IV refleja los requisitos de fiabilidad de la IA
El Nivel III mantuvo una participación del 71%, pero el tamaño del mercado de centros de datos hiperescala en Polonia para los sitios de Nivel IV está configurado para superar esa cifra con una CAGR del 19,10%. Los fallos en el entrenamiento de IA provocados por eventos de suministro eléctrico pueden desperdiciar millones de horas de GPU, lo que hace que la redundancia 2N+1 sea un costo racional. El campus soberano de Beyond.pl y el proyecto WAW 3 de Atman integran ambos alimentaciones eléctricas independientes y circuitos de agua helada en bucle para alcanzar una disponibilidad del 99,995%.
Mientras tanto, el Nivel III sigue siendo óptimo para los nodos perimetrales equilibrados en latencia y los clústeres de distribución de contenido donde la redundancia horizontal mitiga el riesgo. La estratificación en dos niveles impulsa a las empresas de diseño y construcción especializadas en armazones de Nivel III con mantenimiento simultáneo que incluyen galerías de equipos de Nivel IV opcionales, ofreciendo a los inquilinos una vía de mejora sin nuevas construcciones desde cero.
Por industria de usuario final: la dominancia de la nube y TI se intensifica
Las cargas de trabajo de nube y TI representaron el 39% de los ingresos y se prevé que crezcan a una CAGR del 24,30%, convirtiéndolas en el componente más grande del mercado de centros de datos hiperescala de Polonia. La migración de bancos y fintech a sistemas centrales de estilo SaaS añade cargas pico; Alior Bank trasladó sus análisis a VantageCloud nativo de Azure en 2024, impulsando nuevas victorias de los hiperescaladores.
Los operadores de telecomunicaciones mantienen la densidad de ingeniería de tráfico mediante empresas conjuntas de fibra. La FiberCo de Orange por 2,75 mil millones de PLN amplió 2,4 millones de enlaces de última milla, reforzando la interconectividad de borde. Los segmentos de Industria 4.0 y comercio electrónico quedan rezagados en términos absolutos de MW, pero avanzan en crecimiento relativo a medida que el control de calidad por visión artificial y los paneles de inventario en tiempo real se generalizan en la resiliente base manufacturera de Polonia.

Por tamaño del centro de datos: las instalaciones de escala mega capturan la demanda de IA
Las salas de escala masiva (mayor de 25 MW e inferior o igual a 60 MW) representaron el 46% del tamaño del mercado de centros de datos hiperescala de Polonia en 2025 y siguen siendo el patrón central para las zonas de disponibilidad de nube multirregional. Sin embargo, las construcciones de escala mega avanzarán a una CAGR del 20,80%, impulsadas por laboratorios de IA de un solo inquilino que requieren bloques de potencia contiguos. El campus soberano de 100 MW de Beyond.pl y el diseño de 30 MW de Switch Datacenters en Varsovia ilustran un giro más amplio hacia parcelas de campo abierto más grandes cerca de subestaciones suburbanas.
Las instalaciones grandes aún se adaptan a los terrenos metropolitanos con restricciones de latencia, pero enfrentan economías de escala decrecientes a medida que el enfriamiento líquido infla las huellas mecánicas. El próximo ciclo probablemente presentará clústeres modulares de megaescala conectados por alimentadores dedicados de 110 kV, mejorando el poder de negociación en las negociaciones de capacidad de red mientras se permite el despliegue de capital por etapas.
Análisis geográfico
Varsovia ancla el mercado de centros de datos hiperescala de Polonia con la mayor cantidad de puntos de acceso a la nube soberana, respaldada por el campus de 705 millones de USD de Microsoft y el sitio de alta densidad de Switch Datacenters. Cracovia y Poznań han emergido como anillos de crecimiento satelital donde el suelo es más económico y los acuerdos de compra de energía renovable (PPA) son abundantes, como lo evidencia la iniciativa de supercomputadora de inteligencia artificial de Google. Las metrópolis secundarias ofrecen alivio ante la congestión de Varsovia y al mismo tiempo aprovechan el conjunto de más de 400.000 especialistas en tecnología de la información concentrados en centros académicos del país.
Los voivodatos del sur, como Lubusz y Silesia, combinan irradiancia solar con cargas industriales; la planta de BayWa r.e. en Witnica ofrece una plantilla ilustrativa de PPA que los operadores de centros de datos pueden replicar para lograr reducciones de emisiones de alcance 2. Los estudios longitudinales de sequía en la cuenca del río Neisse de Lusacia alertan a los operadores sobre futuras restricciones en el uso del agua y ponen de relieve los diseños de enfriamiento por inmersión que reducen el consumo evaporativo.
Los fondos estructurales de la Unión Europea destinados a la resiliencia de la red eléctrica y un plan nacional para destinar el 5% del Producto Interno Bruto a la transformación antes de 2035 garantizan la continua construcción de infraestructura; sin embargo, las moratorias de conexión en el área metropolitana de Varsovia empujan a los promotores hacia parques industriales en terrenos sin desarrollar con plazos de interconexión más rápidos, lo que genera una dispersión que mejora la cobertura de computación en el borde para los clústeres de Industria 4.0 que aprovechan el ascenso manufacturero de Polonia.
Panorama competitivo
La industria de centros de datos hiperescala en Polonia muestra una concentración moderada. Microsoft y Google lideran el campo gracias a los privilegios de nube soberana y los grandes compromisos de inversión de capital, mientras que AWS aprovecha las iniciativas más amplias de la UE para la capacidad excedente. El campeón local Atman aseguró USD 344 millones en financiación vinculada a criterios ESG para triplicar la capacidad en Varsovia, señalando confianza en la colocación premium preparada para IA. Beyond.pl se diferencia mediante un campus soberano de IA y la experiencia en enfriamiento líquido impulsada por asociaciones, que atrae tanto a cargas de trabajo gubernamentales como a las de empresas reguladas.
Las barreras de entrada al mercado se endurecen a medida que el enfriamiento líquido, los diseños de nivel superior y los PPA de energía renovable inflan el capital inicial. Los fabricantes de equipos como Flex profundizan la cadena de suministro local, acortando los plazos de entrega para aparamenta y barras de distribución y fortaleciendo así la resiliencia de los clústeres nacionales. Los proyectos piloto de energía nuclear modular emergentes liderados por KGHM-NuScale ofrecen energía de base a prueba de futuro, un potencial factor de cambio para las granjas de GPU que necesitan electricidad libre de carbono de larga duración. El tema más amplio es la especialización: los operadores que dominen los matices regulatorios, la ingeniería de grado IA y el arbitraje de energía renovable capturarán un valor desproporcionado a medida que madure el mercado de centros de datos hiperescala en Polonia.
Líderes de la industria de centros de datos hiperescala en Polonia
-
Amazon Web Services Inc.
-
Google LLC
-
Meta Platforms, Inc.
-
Equinix, Inc.
-
Vantage Data Centers
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Mayo de 2025: Microsoft anunció una inversión de PLN 2.800 millones (aproximadamente USD 700 millones) en tecnologías de nube e IA en Polonia, ampliando significativamente su presencia en centros de datos para apoyar la creciente demanda de servicios de transformación digital y establecer al país como un centro regional de IA.
- Marzo de 2025: Vantage Data Centers anunció planes para un campus de 64 MW en Varsovia, diseñado para satisfacer los requisitos hiperescala con tecnologías avanzadas de enfriamiento e integración de energía renovable, reforzando la posición de Varsovia como imán para las inversiones internacionales en centros de datos.
- Enero de 2025: Polcom anunció planes para construir dos nuevos centros de datos cerca de Cracovia, ampliando la capacidad de la empresa para atender a clientes tanto nacionales como internacionales y contribuyendo al desarrollo de los mercados secundarios de centros de datos en Polonia más allá de Varsovia.
- Febrero de 2025: Amazon inició operaciones en la granja solar de Miłkowice, asegurando 140 MW de energía limpia para las instalaciones locales.
Marco de la metodología de investigación y alcance del informe
Definiciones del Mercado y Cobertura Clave
Nuestro estudio define el mercado de centros de datos hiperescala de Polonia como todas las instalaciones de campo abierto o de expansión importante ubicadas en Polonia cuya carga de TI diseñada supera los 4 MW por sala y donde la propiedad o el arrendamiento a largo plazo recae en plataformas de nube globales o empresas digitales de un solo inquilino. Los ingresos abarcan el costo inicial de construcción de infraestructura registrado en el año en que entra en funcionamiento y los ingresos recurrentes por servicios asociados con la huella hiperescala.
Exclusión del alcance: Las salas de colocación empresarial, de borde y minorista por debajo de 4 MW, además de los proyectos menores de modernización o actualización de equipos, quedan fuera de esta línea de base.
Descripción General de la Segmentación
- Por tipo de centro de datos
- Autoconstrucción hiperescala
- Colocación hiperescala
- Por componente
- Infraestructura de TI
- Infraestructura de servidores
- Infraestructura de almacenamiento
- Infraestructura de red
- Infraestructura eléctrica
- Unidad de distribución de energía
- Interruptores de transferencia y aparamenta
- Sistemas SAI
- Generadores
- Otra infraestructura eléctrica
- Infraestructura mecánica
- Sistemas de enfriamiento
- Bastidores
- Otra infraestructura mecánica
- Construcción general
- Desarrollo del núcleo y la envolvente
- Servicios de instalación y puesta en marcha
- Ingeniería de diseño
- Detección de incendios, supresión y seguridad física
- Soluciones DCIM/BMS
- Infraestructura de TI
- Por estándar de nivel
- Nivel III
- Nivel IV
- Por industria de usuario final
- Nube y TI
- Telecomunicaciones
- Medios y entretenimiento
- Gobierno
- BFSI
- Manufactura
- Comercio electrónico
- Otros usuarios finales
- Por tamaño del centro de datos
- Grande (igual o menor a 25 MW)
- Masivo (mayor de 25 MW e igual o menor a 60 MW)
- Mega (mayor de 60 MW)
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor realizaron entrevistas estructuradas con contratistas de diseño y construcción, ejecutivos de colocación, planificadores de servicios públicos y responsables de regiones de nube en Varsovia, Poznań y Wrocław. Las conversaciones aclararon los MW activos frente a los permitidos, el precio promedio por MW desplegado y las rampas de utilización de contratos, lo que nos permitió cerrar las brechas que los datos públicos por sí solos dejan abiertas.
Investigación Documental
Comenzamos extrayendo datos de base de fuentes abiertas, como Statistics Poland sobre penetración de banda ancha fija, la Oficina de Comunicaciones Electrónicas sobre el crecimiento del tráfico IP, las publicaciones de conexiones a la red de PSE, los índices de precios de energía de Eurostat y los documentos de política de la Asociación Polaca de Centros de Datos. Los archivos de empresas, comunicados de prensa y presentaciones para inversores añadieron el calendario y el tamaño de los compromisos de construcción. Nuestro equipo también examinó D&B Hoovers para obtener los estados financieros de las filiales de los hiperescaladores, Dow Jones Factiva para el flujo de noticias de proyectos y los registros de envíos de Volza para las importaciones de bastidores y equipos de enfriamiento. Estas fuentes anclan el conjunto de demanda y las curvas de costos; se consultaron muchas referencias adicionales que están disponibles en el archivo.
Dimensionamiento del Mercado y Pronóstico
Un modelo descendente convierte el pipeline hiperescala comprometido de Polonia en valor de mercado anual, procesando el calendario de MW de cada campus a través del costo de referencia por MW y luego añadiendo los ingresos por servicios capturados de las tarifas de arrendamiento negociadas. Los resultados se verifican mediante proxies ascendentes selectivos, envíos de bastidores de proveedores y estimaciones de ASP × volumen muestreadas, para evaluar su plausibilidad antes del ajuste. Las variables clave incluyen la carga de TI instalada, los anuncios de capex de los hiperescaladores, la efectividad promedio del uso de energía, el crecimiento de la adopción de la nube, las tendencias de las tarifas energéticas y los movimientos PLN-USD. Los pronósticos se basan en regresión multivariante combinada con análisis de escenarios para capturar variaciones en la política energética o los plazos de entrega de la cadena de suministro. Donde persisten brechas ascendentes, se aplica una interpolación conservadora guiada por el consenso de los encuestados primarios.
Validación de Datos y Ciclo de Actualización
Los resultados pasan verificaciones de anomalías frente a rastreadores de capacidad independientes, y luego un analista sénior revisa cada supuesto. Actualizamos el modelo cada año y activamos actualizaciones intermedias cuando las publicaciones de megavatios, los cambios de política o las fusiones y adquisiciones importantes moverían materialmente la base.
Por qué la Línea de Base del Mercado de Centros de Datos Hiperescala de Polonia de Mordor Merece Confianza
Las estimaciones publicadas difieren porque las empresas eligen alcances, métricas y cadencias de actualización distintos.
Las elecciones de tipo de cambio y si contabilizan el capex anunciado o los ingresos realizados amplían aún más las brechas.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de diferencia |
|---|---|---|
| 385,87 millones de USD (2025) | Mordor Intelligence | - |
| 810 millones de USD (2023) | Consultora Global A | Combina hiperescala con colocación de gran tamaño, se basa en extrapolación de escritorio y tiene validación limitada por expertos |
| 1,15 mil millones de USD (2024) | Consultora Regional B | Reporta desembolsos de inversión para todos los tipos de centros de datos en lugar de ingresos registrados, omite factores de desgaste del pipeline |
En resumen, el alcance disciplinado de Mordor, las variables de doble fuente y la actualización anual ofrecen a los responsables de la toma de decisiones una línea de base trazable y equilibrada que pueden incorporar con confianza en sus estrategias de presupuestación y localización.
Preguntas clave respondidas en el informe
¿Con qué rapidez está Polonia añadiendo nueva capacidad de centros de datos hiperescala?
La carga de TI instalada está prevista para aumentar de 0,35 GW en 2025 a 3,10 GW en 2031, con una CAGR del 52,08% que sustenta el desarrollo sostenido de infraestructuras.
¿Qué impulsa el interés de los operadores hiperescala en Polonia?
Los mandatos de nube soberana, la aplicación del RGPD, los PPA de energía renovable y los menores costos de terreno y energía en comparación con las ciudades FLAP-D atraen a Microsoft, Google y AWS.
¿Se están convirtiendo las soluciones de enfriamiento líquido en estándar en las instalaciones polacas?
Sí; los bastidores de entrenamiento de IA que superan los 50 kW hacen que el enfriamiento líquido sea esencial, impulsando el segmento de sistemas de enfriamiento a una CAGR del 22,70%.
¿Qué ciudad polaca ofrece el mayor potencial de crecimiento hiperescala más allá de Varsovia?
Cracovia está emergiendo como el principal centro secundario, beneficiándose de la inversión de Google en supercomputadoras de IA y de colas de interconexión a la red menos congestionadas.
¿Qué importancia tienen los PPA de energía renovable para los operadores de centros de datos en Polonia?
Los contratos solares como el PPA de Witnica de BayWa r.e. proporcionan estabilidad de precios a largo plazo y ayudan a los operadores a alinearse con los objetivos de cero emisiones netas de los operadores hiperescala.
¿Qué estándar de nivel se adapta mejor a las cargas de trabajo de IA en Polonia?
Las instalaciones de Nivel IV, que crecen a una CAGR del 19,10%, ofrecen una redundancia 2N+1 que minimiza las costosas interrupciones en el entrenamiento de GPU.
- Mercado de Construcción de Centros de Datos Construcción en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en todas las regiones, divididas por tipo de instalación, componente y nivel.
- Mercado de Servidores para Centros de Datos Demanda global de servidores, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Redes para Centros de Datos en Polonia Redes en Polonia, divididas por componente, usuario final y tipo de centro de datos.
- Mercado de Energía de Centros de Datos de Polonia Sistemas de energía en Polonia, divididos por componente, tipo de instalación y tamaño de instalación.
- Mercado de GPU para Centros de Datos en Oriente Medio y África GPUs de Oriente Medio y África, divididas por tipo de implementación, tipo de GPU e interconexión.
- Mercado de Seguridad Lógica de Centros de Datos Demanda global de seguridad de redes, dividida por solución, servicio y usuario final.
- Mercado de racks de centros de datos de Polonia Demanda de racks en Polonia, que abarca el tamaño de rack, el tipo de rack y el nivel.
- Mercado de Energía para Centros de Datos de España Sistemas de energía de España, divididos por componente, tipo de instalación y tamaño de instalación.