
Tamaño y Participación del Mercado de Colchones de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2021 - 2024 |
| Tamaño del Mercado (2026) | 18.13 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.51 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.33 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Colchones de América del Norte por Mordor Intelligence
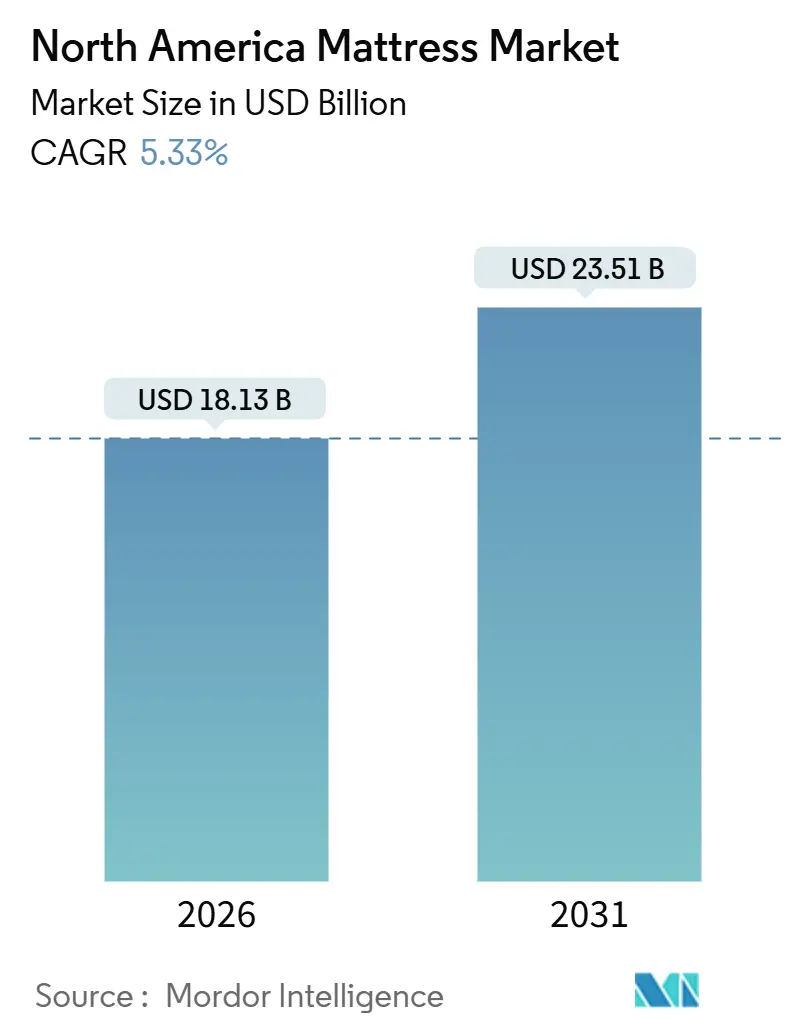
El tamaño del mercado de colchones de América del Norte fue de USD 18,13 mil millones en 2026 y se proyecta que alcance USD 23,51 mil millones en 2031, lo que refleja una CAGR del 5,33% durante el período de pronóstico. El crecimiento en el mercado de colchones de América del Norte está siendo moldeado por un giro de varios años hacia tecnologías de confort premium, modelos de venta minorista verticalmente integrados y mandatos de sostenibilidad en aceleración que influyen en el diseño de productos y los programas de fin de vida útil. La recuperación de un período de mínima demanda en 2024 es desigual entre los canales, pero los actores de gran escala han utilizado nuevos lanzamientos de productos y publicidad para restaurar el poder de fijación de precios y capturar participación en categorías de mayor valor. Los programas de responsabilidad extendida del productor continúan expandiéndose, aumentando las tarifas de reciclaje y la complejidad del cumplimiento normativo, lo que favorece a las marcas con operaciones nacionales y hojas de ruta de diseño circular. Mientras tanto, las prioridades de salud del consumidor y la adopción de tecnología del sueño sostienen la demanda de características inteligentes, innovación en enfriamiento y bases ajustables en el mercado de colchones de América del Norte.
Conclusiones Clave del Informe
- Por tipo de producto, los resortes lideraron con el 43,22% de la participación del mercado de colchones de América del Norte en 2025, mientras que los productos de espuma, incluida la espuma viscoelástica, tienen un pronóstico de expansión a una CAGR del 6,46% hasta 2031.
- Por tamaño de colchón, el tamaño queen representó el 47,61% de la participación del mercado de colchones de América del Norte en 2025 y se proyecta que registre una CAGR del 5,98% hasta 2031, marcando la trayectoria más sólida entre los tamaños.
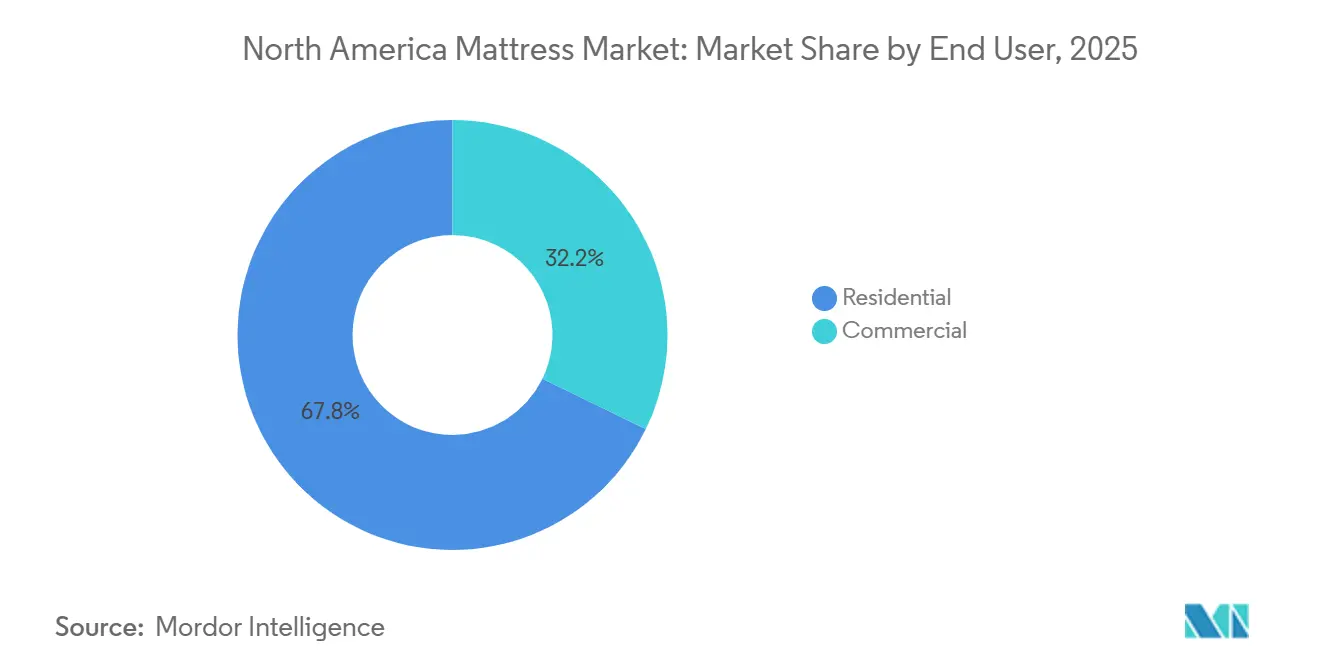
- Por usuario final, el segmento residencial tuvo el 67,82% de la participación del mercado de colchones de América del Norte en 2025 y está proyectado para crecer a una CAGR del 6,05% hasta 2031.
- Por canal de distribución, el comercio minorista B2C capturó el 65,23% de la participación del mercado de colchones de América del Norte en 2025 y tiene un pronóstico de registrar una CAGR del 6,18% hasta 2031.
- Por geografía, Estados Unidos representó el 81,49% de la participación del mercado de colchones de América del Norte en 2025, mientras que Canadá tiene un pronóstico de registrar la CAGR más rápida del 5,61% hasta 2031, lo que subraya las diferentes bases y motores de crecimiento en el mercado de colchones de América del Norte.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronología de Impacto |
|---|---|---|---|
| Prevalencia creciente de dolor de espalda y trastornos del sueño | +0.9% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Crecimiento de marcas DTC en línea de "colchón en caja" | +0.7% | Estados Unidos, Canadá, México | Corto plazo (≤ 2 años) |
| Premiumización mediante modelos híbridos y de espuma viscoelástica | +1.1% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Renovación hotelera y nuevos proyectos de hoteles | +0.5% | Estados Unidos primario, Canadá secundario | Mediano plazo (2-4 años) |
| Demanda impulsada por ESG de colchones reciclables | +0.6% | California, Oregón, Connecticut, Rhode Island, Massachusetts; en expansión a nivel nacional | Largo plazo (≥ 4 años) |
| Colchones inteligentes en instalaciones de cuidado de adultos mayores | +0.4% | Estados Unidos, adopción temprana en Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Creciente Prevalencia del Dolor de Espalda y los Trastornos del Sueño Impulsa los Ciclos de Reemplazo y las Compras Premium
El dolor crónico ha aumentado entre los adultos de Estados Unidos, pasando del 20,0% en 2019 al 24,3% en 2023, siendo el dolor de espalda la queja más común y un importante contribuyente al malestar nocturno y la mala calidad del sueño. Los trastornos del sueño tienen amplios impactos económicos y de salud, con el sueño insuficiente, el insomnio y la apnea del sueño afectando la productividad y el bienestar de los hogares en todo el mercado de colchones de América del Norte. Estas condiciones combinadas empujan a los consumidores hacia colchones que brindan mejor soporte, enfriamiento y alivio de presión, al tiempo que acortan los ciclos de reemplazo entre quienes experimentan dolor persistente. Las marcas han respondido con actualizaciones de línea y tecnologías específicas, incluido el enfriamiento avanzado, los sistemas de soporte por zonas y las bases que ajustan la firmeza y el posicionamiento para reducir la tensión en la columna vertebral y las caderas. La narrativa del producto está cambiando de ropa de cama básica a soluciones orientadas al bienestar, lo que respalda el poder de fijación de precios y la demanda sostenida de mejoras en el mercado de colchones de América del Norte. A medida que los hogares conscientes de la salud vinculan la calidad del sueño con la productividad y la longevidad, este impulsor continúa sustentando las compras premium incluso cuando las condiciones económicas fluctúan.
El Crecimiento de las Marcas DTC en Línea de "Colchón en Caja" Interrumpe la Economía del Comercio Minorista Tradicional
Las marcas nativas digitales normalizaron los largos períodos de prueba y simplificaron la entrega, reduciendo los gastos generales de los puntos de venta al tiempo que empujaban al ecosistema minorista más amplio hacia recorridos híbridos en línea y fuera de línea en el mercado de colchones de América del Norte. Los actores de gran escala han profundizado las ventas directas al consumidor e integrado plataformas en línea con grandes redes de tiendas para ofrecer a los compradores tanto validación táctil como conveniencia de entrega en la puerta. Los nuevos ciclos de productos demuestran la resiliencia del canal, con el Rejuvenate 2.0 de Purple que demuestra una sólida respuesta directa al tiempo que también amplía la presencia en las salas de exposición mayoristas para capturar a los compradores que prefieren las consultas en tienda. A medida que las opciones omnicanal se amplían, las marcas están reequilibrando el gasto en medios, fortaleciendo las cadenas de suministro para la entrega rápida a domicilio y alineando los diseños en caja con las redes de paquetería y transporte de carga parcial para salvaguardar los márgenes. Esta evolución remodela el mercado de colchones de América del Norte al migrar el valor hacia modelos verticalmente integrados que gestionan la fabricación, la comercialización y el cumplimiento de la última milla dentro de una sola plataforma. La combinación resultante permite surtidos más amplios, cobertura de puntos de precio y narrativa de marca consistente en los puntos de contacto digitales y físicos.
La Premiumización Mediante Modelos Híbridos y de Espuma Viscoelástica Eleva los Valores Promedio de Transacción
Los nuevos lanzamientos enfatizan el enfriamiento, el alivio de presión y el aislamiento de movimiento, lo que resuena con los hogares conscientes de la salud en el mercado de colchones de América del Norte. Tempur Sealy renovó su línea Sealy Posturepedic en enero de 2025 e introdujo el TEMPUR-ActiveBreeze en enero de 2024 para ampliar la cobertura desde los segmentos de entrada hasta el premium con mayor innovación y atractivo de marca[1]Tempur Sealy, "Sala de prensa - Lanzamientos de Productos y Anuncios Corporativos," Sala de Prensa de Tempur Sealy, tempursealy.com. Sleep Number avanzó la narrativa de gestión de temperatura de la categoría con su capacidad ClimateCool y continuó posicionando las bases ajustables y los análisis biométricos como complementos que agregan valor a la compra de colchones[2]Sleep Number Corporation, "Sleep Number Presenta la Cama Inteligente ClimateCool: Enfría Activamente y se Ajusta sin Esfuerzo para un Sueño más Profundo y Cómodo," Relaciones con Inversores de Sleep Number, ir.sleepnumber.com. . A medida que los consumidores combinan colchones con bases inteligentes y herramientas de sueño conectadas por aplicación, los tamaños de canasta se expanden y las tasas de vinculación aumentan dentro de los surtidos de mayor margen en el mercado de colchones de América del Norte. El nivel premium también se beneficia de la colocación omnicanal, ya que los compradores premium a menudo validan la firmeza, la capacidad de respuesta y el soporte de bordes en la tienda antes de activar opciones de cumplimiento flexible en línea. Estos elementos en conjunto respaldan una realización de precios duradera y contribuyen al aumento del CAGR a largo plazo de la categoría.
La Demanda Impulsada por ESG de Colchones Reciclables Da Forma al Diseño de Productos y las Cadenas de Suministro
Los programas de responsabilidad extendida del productor han ampliado su alcance y tarifas, con California, Connecticut, Rhode Island y Oregón operando programas de reciclaje de colchones, y Massachusetts aplicando una prohibición de eliminación que cambia las prácticas de fin de vida útil hacia el reciclaje. La tarifa de California está configurada para aumentar a USD 18 por unidad a partir de abril de 2026, mientras que la tarifa del programa de Oregón es de USD 22,50 por unidad, y estos cambios aumentan las necesidades de planificación para las marcas que asignan logística de devolución y soporte de reciclaje en el mercado de colchones de América del Norte. California recicló 1,56 millones de colchones en 2024, demostrando que se puede recuperar entre el 75% y el 90% de los materiales cuando los sistemas están configurados para escala y conveniencia[3]Consejo de Reciclaje de Colchones, "El Programa de Reciclaje de Colchones de California de la Industria del Colchón Alcanza Nuevos Hitos en su Noveno Año," mattressrecyclingcouncil.org. A medida que aumentan los costos de cumplimiento, las prácticas de diseño para el desmontaje y la transparencia de materiales se vuelven más centrales en las hojas de ruta de productos y las afirmaciones de marketing en el mercado de colchones de América del Norte. Las empresas con inversiones en fabricación regional y una fuente de materiales clara pueden alinearse mejor con los requisitos de circularidad, como lo ilustra la apertura de la planta de Essentia en Estados Unidos en 2026 que fortalece la producción norteamericana para construcciones orgánicas y de bajas emisiones. A medida que los programas estatales maduran, los primeros en actuar que estandarizan construcciones recuperables pueden beneficiarse de la previsibilidad operativa y el reconocimiento de marca con los consumidores conscientes de la sostenibilidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronología de Impacto |
|---|---|---|---|
| Precios volátiles de espuma de poliuretano y acero | -0.8% | Estados Unidos, Canadá, México | Corto plazo (≤ 2 años) |
| Inflación del costo de flete en la cadena de suministro | -0.5% | Estados Unidos, Canadá, México | Corto plazo (≤ 2 años) |
| Las prohibiciones de vertedero están elevando el costo de cumplimiento del reciclaje | -0.3% | California, Connecticut, Rhode Island, Oregón, Massachusetts | Mediano plazo (2-4 años) |
| Escrutinio de la barrera de fuego de fibra de vidrio y riesgo de retiro | -0.4% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Precios Volátiles de la Espuma de Poliuretano y el Acero Comprimen los Márgenes del Fabricante
La volatilidad de las materias primas limita la flexibilidad de fijación de precios, especialmente cuando la demanda del consumidor se sitúa por debajo de los promedios históricos y los compradores son sensibles a los aumentos de precios en el mercado de colchones de América del Norte. La caída de las ventas en Estados Unidos en 2024, con ventas totales de colchones y bases estacionarias cayendo un 7,7% a USD 9,2 mil millones y las unidades disminuyendo a 36,5 millones, redujo el rendimiento y limitó la capacidad de los productores más pequeños para compensar los aumentos de costos a través del apalancamiento de volumen. Estas condiciones amplían la ventaja de la escala y la integración vertical, ya que las grandes plataformas pueden coordinar los insumos de espuma, resortes y ensamblaje en todas las instalaciones y ajustar la combinación para gestionar la exposición a los costos. Los proveedores de componentes aguas arriba proporcionan otro amortiguador para los actores integrados que alinean la adquisición, la logística y el diseño de productos en todas las divisiones para mitigar la volatilidad dentro del mercado de colchones de América del Norte. Los fabricantes más pequeños enfrentan condiciones de capital de trabajo más ajustadas cuando los costos de insumos aumentan más rápido que las revisiones de precios mayoristas, lo que puede restringir los nuevos ciclos de productos y limitar el soporte de marketing durante los períodos de mayor venta. En este entorno, la simplificación de productos, menos unidades de mantenimiento de existencias y las actualizaciones específicas se vuelven más comunes a corto plazo para proteger los márgenes y estabilizar la utilización de fábrica.
Las Prohibiciones de Vertedero que Elevan el Costo de Cumplimiento del Reciclaje Desafían a los Participantes Más Pequeños del Mercado
Los mandatos de responsabilidad extendida del productor a nivel estatal y las prohibiciones de eliminación en varios estados elevan tanto las tarifas por unidad como los requisitos de informes administrativos, lo que aumenta el costo de servicio para las marcas que operan surtidos nacionales. La tarifa de California aumenta a USD 18 por unidad en abril de 2026, mientras que Oregón opera a USD 22,50 por unidad, y la prohibición de eliminación de Massachusetts agrega requisitos de planificación para los minoristas y vendedores de comercio electrónico que atienden a ese estado en el mercado de colchones de América del Norte. La infraestructura de reciclaje varía por región, y la capacidad limitada puede crear cuellos de botella que complican los programas de devolución durante los períodos de mayor compra, aumentando los riesgos de nivel de servicio. Estas condiciones recompensan los productos diseñados para el desmontaje y el etiquetado claro de materiales, lo que simplifica la recuperación y mejora el valor aguas abajo de los flujos de acero, espuma y fibra. Las marcas más grandes están mejor posicionadas para armonizar el cumplimiento, la logística y las comunicaciones con los consumidores a través de los estados en el mercado de colchones de América del Norte. A medida que la economía circular se convierte en un enfoque político más sólido, los productores que actualizan las construcciones para la reciclabilidad pueden reducir la intensidad del costo de cumplimiento a largo plazo y mejorar la experiencia del cliente al final de la vida útil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Espuma Gana Velocidad Mientras los Resortes Defienden la Participación en VolumenLos colchones de resortes tuvieron el 43,22% de los ingresos en 2025, reflejando una distribución profunda en el comercio minorista tradicional y una amplia accesibilidad de precios, mientras que las ofertas de espuma, incluida la espuma viscoelástica, tienen un pronóstico de registrar una CAGR del 6,46% hasta 2031, la trayectoria más rápida dentro de la combinación de productos en el mercado de colchones de América del Norte. Esta combinación destaca el papel constante de los espirales en los canales masivos y comerciales junto con el impulso de las espumas diseñadas que brindan alivio de presión y aislamiento de movimiento alineados con las necesidades de salud y bienestar. Los híbridos premium que combinan el soporte de espiral con capas de confort de espuma refuerzan la vía de mejora para los consumidores que desean una respuesta más elástica y un rendimiento de borde más sólido en el mercado de colchones de América del Norte. Las actualizaciones de línea a escala, como la nueva familia Sealy Posturepedic introducida en enero de 2025, garantizan cobertura desde el nivel de entrada hasta el premium al tiempo que destacan innovaciones en sistemas de soporte y materiales de enfriamiento. Los aditamentos de bases inteligentes y las innovaciones de enfriamiento específicas continúan elevando los precios de venta promedio y fortalecen el valor percibido de las configuraciones centradas en el rendimiento en todo el mercado de colchones de América del Norte.
Las marcas líderes están equilibrando el rendimiento de fábrica y la complejidad de unidades de mantenimiento de existencias centrándose en las construcciones de alta rotación y racionalizando los artículos de baja rotación cuando es necesario. En paralelo, los proveedores especializados y los productores centrados en lo orgánico están fortaleciendo las huellas de producción doméstica para mitigar los riesgos arancelarios y de cumplimiento, como se ve en la nueva instalación de Essentia en Florida al servicio de la demanda norteamericana. El marketing de rendimiento de las marcas premium enfatiza rangos de enfriamiento, textiles transpirables y soporte ajustable para diferenciarse de las construcciones de espuma básicas en el mercado de colchones de América del Norte. A medida que los consumidores sopesan la durabilidad frente al precio, los modelos de espuma e híbridos con beneficios de confort demostrables están resonando, mientras que los productores de espiral establecidos continúan defendiendo la participación de volumen a través de líneas de valor y colocaciones en hostelería. Este equilibrio sugiere una premiumización continua en la industria de colchones de América del Norte al tiempo que preserva el papel de los espirales en los niveles de valor y comerciales que priorizan la longevidad y el cumplimiento normativo.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe


Por Tamaño de Colchón:
El Dominio del Tamaño Queen Refleja la Demografía del Hogar y las Dimensiones del DormitorioLos modelos de tamaño queen lideraron con una participación del 47,61% en 2025 y se proyecta que registren una CAGR del 5,98% hasta 2031, lo que refleja la mejor adaptación a las necesidades típicas del hogar y la dinámica del piso de venta minorista en el mercado de colchones de América del Norte. El tamaño king mantiene una posición sólida entre los hogares más grandes y los compradores con más espacio, aunque el queen sigue siendo el predeterminado en muchos surtidos de tiendas y líneas de venta directa al consumidor. Los tamaños individual y doble mantienen relevancia para las habitaciones infantiles y los espacios de invitados, con estrategias de precios que equilibran la asequibilidad y el confort básico. Los tamaños personalizados y especiales, incluidos los formatos king dividido, sirven a los durmientes que desean firmeza independiente y posicionamiento ajustable combinados con bases inteligentes para un sueño personalizado en el mercado de colchones de América del Norte. El embalaje y la entrega a domicilio también se alinean bien con los tamaños queen y king, lo que admite un cumplimiento eficiente a través de redes de paquetería, transporte de carga parcial o entrega programada.
Las características inteligentes y los accesorios refuerzan la selección de tamaño, ya que las parejas a menudo priorizan el control de clima de doble zona y el soporte individualizado que favorece los formatos divididos en bases ajustables. Los minoristas están racionalizando el inventario centrándose en las configuraciones queen de alta rotación, mientras mantienen las opciones clave de king y especiales para preservar las oportunidades de vinculación para los compradores premium. Las imágenes de comercio electrónico, las herramientas de comparación y las consultas virtuales complementan las pruebas en tienda para la validación de tamaño y confort en el mercado de colchones de América del Norte. Las marcas también están seleccionando paquetes de ropa de cama y base por tamaño para simplificar la toma de decisiones y proteger los márgenes con paquetes de valor agregado. Este enfoque respalda experiencias de consumidor consistentes en todos los canales mientras coordina las cadenas de suministro en torno a los formatos de mayor volumen.
Por Usuario Final:
El Segmento Residencial Domina la Participación Mientras la Hostelería Comercial Proporciona EstabilidadLos clientes residenciales representaron el 67,82% de los ingresos de 2025 y se proyecta que crezcan a una CAGR del 6,05% hasta 2031, lo que refleja el papel central de los ciclos de reemplazo, la formación de hogares y las mejoras impulsadas por el bienestar en el mercado de colchones de América del Norte. El cambio del consumidor hacia el enfriamiento, el alivio de presión y las características inteligentes respalda precios de venta promedio más altos cuando se combinan con bases y accesorios. Los compradores comerciales estabilizan las cargas de fábrica con adquisiciones por lotes, especificaciones formales y controles de cumplimiento que recompensan a los proveedores con capacidades coordinadas de componentes, ensamblaje y logística. Las instalaciones de vida para adultos mayores y las instalaciones sanitarias están probando soluciones conectadas para monitoreo y reducción del riesgo de caídas, mejorando los resultados y alineándose con los objetivos de atención basada en el valor en el mercado de colchones de América del Norte. Esta combinación de mejoras lideradas por el consumidor y renovaciones institucionales sustenta una demanda constante a lo largo de los ciclos económicos.
Los proyectos de hostelería y los estándares de cadenas también influyen en las hojas de ruta de productos, con énfasis en la durabilidad, la limpieza y el cumplimiento del código contra incendios que se traduce en confianza del consumidor. El auge de las bases inteligentes y los análisis conectados por aplicación crea nuevas oportunidades para extender el valor más allá del colchón tanto en entornos residenciales como comerciales. Las marcas con amplia cobertura de precios pueden atender carteras completas desde hoteles de servicio selecto hasta suites premium, al tiempo que alinean la producción con los picos estacionales en el mercado de colchones de América del Norte. A medida que los hogares continúan priorizando la salud del sueño y el confort, el segmento residencial sigue siendo el motor central de crecimiento, con los contratos comerciales ofreciendo previsibilidad contracíclica y diversificación del margen. El resultado es una combinación más estable de flujos de ingresos que respalda una inversión sostenida en innovación de productos y ejecución omnicanal.
Por Canal de Distribución:
El Comercio Minorista B2C se Expande más Rápido aunque la Integración Omnicanal Difumina los LímitesEl comercio minorista B2C capturó el 65,23% de participación en 2025 y tiene un pronóstico de crecer a una CAGR del 6,18% hasta 2031, lo que refleja la continua fortaleza del comercio electrónico directo al consumidor y el comercio minorista especializado en el mercado de colchones de América del Norte. Las cadenas especializadas proporcionan validación táctil para los compradores premium, mientras que las plataformas en línea sobresalen en períodos de prueba, comodidad de entrega y amplitud de surtido. Los grandes operadores integrados están sincronizando las experiencias de tienda y digitales para crear compras sin interrupciones que respalden tanto las consultas de alto contacto como la entrega rápida a domicilio. La expansión de Purple dentro de Mattress Firm ilustra cómo las marcas están combinando la presencia en el piso de ventas mayoristas con los ciclos de innovación liderados por la venta directa al consumidor para diversificar las fuentes de tráfico y reducir el riesgo de canal en el mercado de colchones de América del Norte. Los diseños en caja continúan favoreciendo las redes de paquetería y transporte de carga parcial, mientras que los modelos premium sin caja dependen de la entrega programada y los servicios de guante blanco para proteger la experiencia del cliente.
Los canales de proyectos B2B siguen siendo fundamentales para los compradores de hostelería e institucionales, donde la consistencia, el cumplimiento normativo y los acuerdos de nivel de servicio definen la selección de proveedores. Las plataformas de comercio minorista verticalmente integradas que pueden alinear la comercialización, el inventario y la entrega de última milla capturan beneficios de escala y bucles de retroalimentación más estrechos para la mejora de productos. Los medios minoristas y el marketing de rendimiento agudizan la segmentación de audiencias, mientras que los diagnósticos en tienda y las consultas sobre el sueño guían a los compradores a través de las preferencias de confort en el mercado de colchones de América del Norte. Las devoluciones e intercambios se simplifican a través de sistemas unificados que vinculan los pedidos en línea con las redes de tiendas para reducir los costos de logística inversa. El efecto neto es un panorama de canales que recompensa a las marcas y los minoristas que eliminan la fricción y adaptan los surtidos a los casos de uso de consumidores y comerciales en todas las regiones.
Análisis Geográfico
Mercado de Colchones de Estados Unidos y Canadá
Estados Unidos representó el 81,49% de los ingresos regionales en 2025, lo que refleja la mayor base instalada y una amplia cobertura de canales a través del comercio minorista especializado, el comercio electrónico masivo y las tiendas propias de las marcas en el mercado de colchones de América del Norte. Se proyecta que Canadá registre el CAGR más rápido del 5,61% hasta 2031, lo que refleja una demanda residencial sostenida y una adopción creciente de soluciones de sueño digitales. Tras la caída de 2024 en Estados Unidos, donde las ventas totales de colchones y bases estacionarias cayeron un 7,7% hasta 9,2 mil millones de USD, y las unidades disminuyeron a 36,5 millones, la actividad a finales de 2025 y 2026 ha sido respaldada por reajustes de productos y plataformas minoristas integradas, mejorando los niveles de servicio y el alcance de marketing. La innovación de productos y la publicidad de plataformas consolidadas ayudan a normalizar los precios y a promover materiales mejorados, características de refrigeración e inteligentes que amplían el atractivo para los compradores orientados al bienestar en el mercado de colchones de América del Norte. La supervisión regulatoria de barreras contra incendios y el reciclaje acelera las iniciativas de cumplimiento, lo que favorece a las marcas con fabricación nacional, materiales transparentes y sólidos sistemas de calidad.
Mercado de Colchones de Canadá
El desempeño de Canadá se beneficia de impulsores de demanda resilientes y una creciente penetración omnicanal, a medida que los consumidores apuestan por mejoras de confort, bases inteligentes y ventanas de entrega más cortas. Los surtidos localmente relevantes que enfatizan materiales limpios y construcciones duraderas resuenan entre los hogares que valoran la larga vida útil del producto y las certificaciones claras. Las marcas orientadas a lo orgánico están ampliando la capacidad de fabricación dentro de América del Norte para apoyar la disponibilidad transfronteriza, lo que también ayuda a gestionar los cambios de política y mejora los plazos de entrega para los compradores canadienses. Los minoristas continúan perfeccionando las funciones de comercio unificado que vinculan el descubrimiento en línea con las pruebas en tienda y la entrega coordinada en todas las provincias para satisfacer las expectativas de servicio en el mercado de colchones de América del Norte. El enfoque en el servicio localizado y los materiales transparentes respalda actualizaciones constantes y ciclos de reemplazo sin sacrificar la comodidad.
Mercado de Colchones de México
México sigue siendo el mercado más pequeño por valor dentro de la región, aunque es estratégicamente importante para las cadenas de suministro y las oportunidades de crecimiento a corto plazo en la producción localizada. Las asociaciones entre marcas y proveedores de componentes respaldan la consistencia transfronteriza en sistemas de muelles, espumas y ensamblajes que deben cumplir con los estándares de Estados Unidos y Canadá. A medida que los canales digitales avanzan, los diseños compactos y los procesos de pago simplificados ayudan a llegar a los consumidores en los centros urbanos, mientras que los comerciantes tradicionales continúan atendiendo a los grupos regionales. El mercado de colchones de América del Norte en su conjunto se beneficia de la fabricación regionalizada y la disponibilidad de componentes, lo que mejora la velocidad de comercialización y la resiliencia durante los períodos de fluctuaciones de la demanda. Con el tiempo, estas fortalezas del lado de la oferta probablemente respaldarán una planificación de surtido más consistente y un ritmo de actualización de productos en los tres países. La ejecución local y el servicio confiable siguen siendo esenciales, especialmente a medida que los consumidores esperan disponibilidad inmediata y devoluciones sencillas para artículos del hogar de mayor tamaño.
Panorama regulatorio
En Estados Unidos, los conjuntos de colchones se rigen por la norma de inflamabilidad 16 CFR Part 1633 (llama abierta) de la Comisión de Seguridad de Productos de Consumo de EE. UU. (CPSC), que establece límites de liberación de calor basados en el desempeño y determina las pruebas de cumplimiento, el etiquetado y los sistemas de calidad documentados tanto para productores nacionales como para importadores. Canadá regula los colchones bajo la Ley de Seguridad de Productos de Consumo de Canadá mediante el Reglamento de Colchones (SOR/2016-183), que hace referencia a métodos de prueba nacionales (CAN/CGSB-4.2 No. 27.7-2023), convirtiendo el desempeño frente a la inflamabilidad en un requisito básico para el acceso al mercado.
Las normas comerciales y de fin de vida útil también afectan las decisiones operativas. Las medidas comerciales de EE. UU., incluidas las acciones arancelarias de la Sección 301 actualizadas en 2024 con fechas de implementación escalonada a partir del 1 de enero de 2025 y el 1 de enero de 2026 para productos cubiertos de origen chino, añaden costo y complejidad de abastecimiento para los componentes de colchones importados y los productos terminados. En el ámbito de la sostenibilidad, las normas estatales de responsabilidad extendida del productor y las restricciones de eliminación (por ejemplo, los programas de California, Connecticut, Rhode Island y Oregon, y los requisitos de eliminación de Massachusetts) aumentan la planificación de informes y tarifas por unidad, lo que impulsa a las marcas hacia declaraciones de materiales más claras y una mayor preparación para la recuperación de productos.
Análisis de la cadena de valor
La cadena de valor comienza con los insumos petroquímicos y metálicos previos, principalmente polioles e isocianatos para espuma de poliuretano, alambre de acero y sistemas de bobinas, textiles y adhesivos. La fabricación de componentes convierte luego estos insumos en espuma, unidades de resortes, y fundas y acolchados, antes del ensamblaje final en colchones de resortes internos, espuma, híbridos y de látex. La volatilidad del lado de la oferta ha sido un riesgo recurrente en los insumos, destacado por una interrupción en marzo de 2026 que afectó la producción de polioles en una planta de LyondellBasell en Pasadena, Texas. La interrupción redujo la disponibilidad de espuma, desencadenó dinámicas de asignación y presión de precios a lo largo de la fabricación de colchones, y refuerza la necesidad de un abastecimiento múltiple, de reservas de contingencia y de capacidades internas de producción de espuma.
En el segmento posterior, el mercado se divide entre el comercio minorista B2C (tiendas especializadas, grandes distribuidores minoristas y canales en línea) y los canales B2B o de proyectos (hostelería e instituciones), donde la ejecución de última milla es un determinante clave de costo y servicio debido al transporte voluminoso y la sensibilidad a los daños. Los minoristas y grupos de compra han estado formalizando alianzas de transporte y de capas de datos para estabilizar la entrega y la disponibilidad de inventario, incluido el programa de transporte de Nationwide Marketing Group con J.B. Hunt lanzado en abril de 2025 y la alianza de última milla de Mattress Firm con Freightlined anunciada en septiembre de 2025. Estos esfuerzos tienden a favorecer a las plataformas que pueden conectar las señales de demanda, el inventario y la ejecución del transporte, gestionando al mismo tiempo devoluciones y cambios de manera eficiente.
Panorama Competitivo
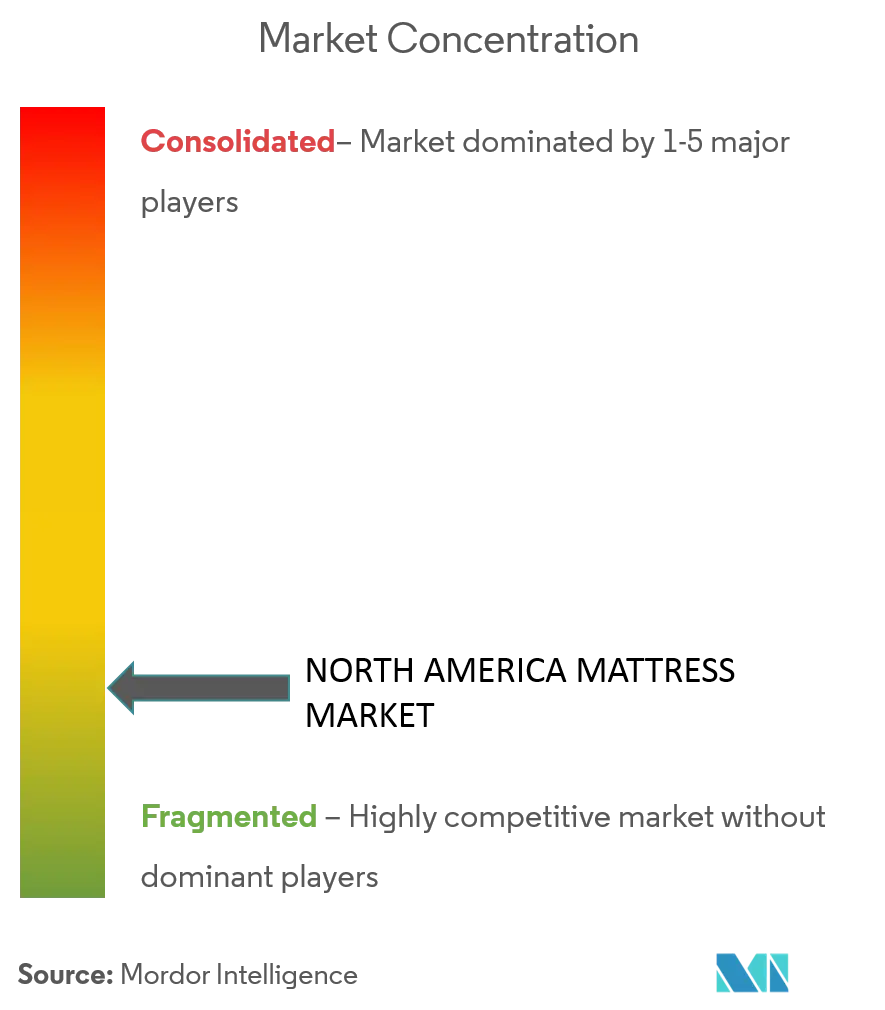
El panorama competitivo del mercado de colchones de América del Norte se está consolidando a medida que los actores de gran escala extienden el control vertical y el alcance omnicanal. Tempur Sealy completó la adquisición de Mattress Firm en febrero de 2025 y adoptó el nombre corporativo Somnigroup International, creando una plataforma unificada que abarca espuma, resortes, ensamblaje, mayoreo, comercio electrónico y la red de comercio minorista especializado más grande de Estados Unidos[4]Somnigroup, "Tempur Sealy Completa con Éxito la Adquisición de Mattress Firm," Sala de Prensa de Somnigroup, somnigroup.com. La plataforma combinada posiciona a Somnigroup como un ancla de categoría con capacidades mejoradas para gestionar los ciclos de productos y los niveles de servicio en el mercado de colchones de América del Norte. Los competidores están respondiendo con innovación específica, expansión selectiva de tiendas y alianzas que extienden su presencia en piso en entornos minoristas de alto tráfico. Estos movimientos agudizan la diferenciación al tiempo que refuerzan la importancia de la entrega confiable y el servicio posventa.
Purple Innovation amplió su huella minorista dentro de Mattress Firm, más que duplicando su número de espacios para fortalecer la captación de tráfico y la conversión en 2026, al tiempo que firmaba un acuerdo de suministro que aprovecha la red de ensamblaje y logística de Somnigroup para líneas seleccionadas. Sleep Number continuó profundizando su liderazgo tecnológico a través de camas conectadas y gestión de temperatura al tiempo que obtenía el primer lugar en el Estudio de Satisfacción de Colchones de Estados Unidos de J.D. Power en 2025 tanto para compras en tienda como en línea. Las marcas centradas en lo premium y lo orgánico invirtieron en fabricación norteamericana para garantizar un suministro estable y plazos de entrega más cortos, como lo destaca la nueva instalación de Essentia en Estados Unidos anunciada para 2026. Estas estrategias ayudan a sostener la diferenciación a medida que los consumidores buscan cada vez más rendimiento, sostenibilidad y servicio confiable en el mercado de colchones de América del Norte.
La innovación de productos y las alianzas también juegan un papel central en el posicionamiento competitivo. Tempur Sealy lanzó extensas actualizaciones de productos en marcas clave e introdujo nuevas capacidades de enfriamiento con TEMPUR-ActiveBreeze para atraer a los compradores premium. Los acuerdos estratégicos de proveedores entre Mattress Firm, Purple y Leggett & Platt ampliaron el surtido en todos los puntos de precio y componentes, apoyando tanto los segmentos de valor como los premium en tiendas y en línea. Las alianzas de marketing que destacan el rendimiento del sueño, como la colaboración de Saatva con el Equipo USA y LA28, refuerzan la confianza en la marca y amplían el alcance a nuevas audiencias en el mercado de colchones de América del Norte. Los cambios de liderazgo en las marcas orientadas a la tecnología, incluidos un nuevo director ejecutivo y director financiero en Sleep Number en 2025, subrayan la importancia de la ejecución en las operaciones omnicanal y el desarrollo de productos durante la próxima fase de recuperación de la categoría. En todo el sector, los fabricantes y minoristas están alineándose en torno a menos unidades de mantenimiento de existencias más sólidas, opciones de enfriamiento ampliadas y entrega integrada para sostener el impulso.
Líderes de la Industria de Colchones de América del Norte
Serta Simmons Bedding LLC
Tempur Sealy International Inc.
Sleep Number Corporation
Kingsdown Inc.
Corsicana Mattress Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Colchones de América del Norte
- Serta Simmons Bedding LLC
- Tempur Sealy International Inc.
- Sleep Number Corporation
- Kingsdown Inc.
- Corsicana Mattress Company
- Restonic Mattress Corp.
- Southerland Sleep
- Saatva LLC
- Purple Innovation Inc.
- Casper Sleep Inc.
- Tuft & Needle
- Avocado Green Brands
- Leesa Sleep LLC
- Coley Home
- GhostBed
- Brooklyn Bedding
- Eight Sleep
- Naturepedic
- Intellibed
- Helix Sleep
Lea el análisis de las empresas de mercado de colchones de américa del norte

Oportunidades de mercado y perspectivas futuras
Los requisitos de cumplimiento de fin de vida útil siguen creando espacio en blanco para la habilitación de recuperación y reciclaje lista para el minorista, particularmente en los estados que operan programas de reciclaje de colchones y en California, donde la tarifa de reciclaje está programada para subir a 18 USD por unidad a partir de abril de 2026. Este entorno respalda las alianzas de reciclaje de colchones como servicio, que combinan comunicación con el consumidor, flujos de recolección conformes con la normativa e informes consolidados para vendedores nacionales y regionales que necesitan procesos consistentes en distintas jurisdicciones.
En el lado de la oferta y del producto, la integración vertical y los materiales diferenciados están surgiendo como una respuesta práctica a la volatilidad de la espuma y la logística, con múltiples movimientos de capacidad y capacidad en toda América del Norte. Los ejemplos incluyen a DeLandis Sleep, que añadió una nueva línea de vertido de espuma en mayo de 2025 en su planta de Houston, Americanstar, que comenzó la producción interna de espuma en febrero de 2026 en Waco, y Leesa, que lanzó GreenFlex en junio de 2026, una espuma de poliol a base vegetal producida internamente en su planta de Arizona y posicionada como certificada por el USDA como de base biológica. En paralelo, las arquitecturas premium inteligentes y modulares están pasando de conceptos piloto a ofertas comerciales, incluidos lanzamientos en 2026 con detección biométrica, mapeo de presión y diseños modulares reparables. Estos desarrollos se alinean con el enfoque del informe en las plataformas de diagnóstico de sueño personalizadas impulsadas por IA y en complementos de mayor valor, como las bases ajustables.
Recent Industry Developments in Mercado de Colchones de América del Norte
- Junio de 2026: Sleep Number celebró un acuerdo de compra de activos para fusionarse con Sleep Country Canada. El movimiento amplía la huella de mercado direccionable de Sleep Number en América del Norte a través de una gran plataforma minorista canadiense y añade una nueva palanca para la distribución omnicanal y la cobertura de servicios.
- Marzo de 2025: Somnigroup International anunció que Mattress Firm firmó nuevos acuerdos de proveedores con Purple Innovation y Leggett & Platt que abarcan colchones, bases y otros productos de ropa de cama en múltiples rangos de precio. Estos acuerdos refuerzan el control del surtido dentro del mayor minorista especializado de colchones de EE. UU. y estrechan la ejecución entre el proveedor y el minorista a través de una plataforma verticalmente integrada.
- Mayo de 2024: Serta Simmons Bedding lanzó las colecciones Beauty Sleep y Serta Classic. Las presentaciones renovaron las líneas de valor y de gama media para una amplia colocación minorista, apoyando la conversión de tráfico en segmentos sensibles al precio, mientras mantenía activas a las marcas nacionales durante un período de demanda volátil.


Mercado de Colchones de América del Norte Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Definimos el mercado de colchones de América del Norte como el valor de los colchones nuevos vendidos en Estados Unidos, Canadá y México a través de canales de venta minorista al consumidor y de proyectos, abarcando los tipos de construcción comunes utilizados para aplicaciones de sueño y descanso.
Exclusiones de alcance: Esta medición excluye los protectores de colchón, almohadas, sábanas y otros accesorios de ropa de cama, así como la reventa de colchones usados y reacondicionados.
Descripción general de la segmentación
- Por Tipo de Producto
- Resortes/Espirales
- Espuma (incluida la espuma viscoelástica)
- Látex
- Híbrido
- Otros Tipos de Colchón
- Por Tamaño de Colchón
- Colchón Tamaño Individual
- Colchón Tamaño Doble
- Colchón Tamaño Queen
- Colchón Tamaño King
- Tamaños Personalizados y Especiales
- Por Usuario Final
- Residencial
- Comercial
- Por Canal de Distribución
- B2C/Comercio Minorista
- Grandes Superficies
- Tiendas Especializadas en Colchones (incluidas las tiendas exclusivas de marca)
- En Línea
- Otros Canales de Distribución
- B2B/Proyectos
- B2C/Comercio Minorista
- Por País
- Estados Unidos
- Canadá
- México
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con series públicas que ayudan a explicar el conjunto de demanda y el movimiento de la oferta detrás de las ventas de colchones. Las fuentes utilizadas incluyen, por ejemplo, los indicadores de vivienda y los indicadores minoristas de la Oficina del Censo de EE. UU., los datos de gasto de los consumidores de la Oficina de Análisis Económico, las tablas comerciales de la Comisión de Comercio Internacional de EE. UU. y las estadísticas de comercio exterior de la Oficina del Censo de EE. UU. sobre importaciones y exportaciones.
También hicimos referencia a las tablas de gasto de los hogares de Statistics Canada, al portal de datos comerciales del Gobierno de Canadá y a los conjuntos de datos del INEGI de México, cuando corresponde, para confirmar la dirección macro y las diferencias entre países. Además, revisamos presentaciones de empresas, presentaciones para inversionistas y sitios web de asociaciones para rastrear los cambios de canal y el contexto de precios. Cuando los datos públicos estaban demasiado agregados, utilizamos fuentes de suscripción de pago para datos financieros de empresas y noticias, además de una base de datos a nivel de envíos de importación-exportación para validar la dirección de los ingresos y los patrones de flujo de productos. Estas fuentes son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago durante la recopilación, validación y aclaración de los datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas estructuradas con fabricantes, proveedores de componentes, minoristas y compradores comerciales para poder verificar la mezcla de canales y la lógica de precios frente a las condiciones reales de venta. También validamos las diferencias entre Estados Unidos, Canadá y México al poner a prueba supuestos sobre los ciclos de reemplazo, la conversión en línea frente a la tienda física y la demanda de proyectos provenientes de la hostelería y otros usos comerciales.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 35% | Directivos (CXO): 12% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 16% | Gerentes: 53% |
Dimensionamiento y previsión del mercado
Nuestro modelo parte de una visión descendente en la que la rotación de viviendas, la formación de hogares y el consumo de bienes duraderos se utilizan para reconstruir el conjunto de compras de reemplazo y de primera vez. Luego convertimos ese conjunto en valor utilizando bandas de precios observadas y la mezcla de canales. Los resultados se verifican posteriormente con aproximaciones ascendentes selectivas, como el precio de venta promedio (ASP) muestreado por tipo y tamaño, combinado con señales de volumen de minoristas y comentarios de fabricantes, antes de ajustar los totales finales.
Los insumos clave incluyeron las ventas y traslados de viviendas (disparadores comunes de compra), la temporización del ciclo de reemplazo según el uso, el cambio de participación entre canales en línea y fuera de línea, y el movimiento de la mezcla entre construcciones de espuma, resortes internos o de bobina, híbridas, de látex y otras. También rastreamos la intensidad promocional y la sensibilidad al transporte, porque estos factores pueden alterar el ASP realizado incluso cuando la demanda en unidades es estable. Para la previsión, se aplicó un análisis de escenarios de modo que las expectativas base sobre el consumo y la vivienda pudieran someterse a pruebas de estrés frente a una normalización de precios más rápida o más lenta, y luego se contrastaron con las opiniones de expertos recopiladas en las entrevistas.
Cuando las verificaciones ascendentes estaban incompletas para formatos más pequeños o categorías de tamaño de nicho, las brechas se manejaron mediante supuestos de mezcla conservadores derivados de los patrones de surtido de los minoristas, y luego se volvieron a probar con retroalimentación primaria para que la cola larga no se sobreestimara.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples verificaciones, incluida la reconciliación de las unidades implícitas con un comportamiento de reemplazo realista y la comparación del crecimiento en valor con señales independientes, como la dirección de las ventas minoristas y los cambios en los flujos comerciales. Se señaló cualquier variación importante por país, canal o tipo, y se activaron llamadas de seguimiento cuando la retroalimentación de los expertos no coincidía con la matemática del modelo.
Antes de la aprobación final, el modelo y los supuestos pasan por una revisión analítica paso a paso para que los insumos, las conversiones y el tratamiento de las divisas se mantengan consistentes a lo largo de la serie temporal. Los informes se actualizan anualmente, con actualizaciones provisionales cuando eventos materiales afectan los precios, las operaciones de canal o el suministro transfronterizo. Justo antes de la entrega, un analista completa una nueva pasada de revisión para que los clientes reciban la visión más actualizada.
Estimación del mercado de colchones de América del Norte de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los colchones en América del Norte a menudo no coinciden porque el límite de alcance se traza de manera diferente, y porque los precios, la cobertura de canales y los supuestos de temporización no siempre se tratan de la misma manera. Algunas estimaciones se basan más en el valor de venta minorista efectiva, mientras que otras se forman a partir de señales de producción y comercio, lo que puede separar los totales.
La tabla muestra una dispersión alrededor del valor de 2026, y bajo el alcance de Mordor Intelligence solo se contabilizan los colchones nuevos vendidos a través de canales minoristas B2C y de proyectos B2B en Estados Unidos, Canadá y México, mientras que los protectores de colchón y otros accesorios de ropa de cama quedan fuera del alcance.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 18,13 mil millones de USD (2026) | |
| Asociación del Sector A | 16,90 mil millones de USD (2026) | Este tipo de estimación puede resultar más baja cuando el valor se infiere principalmente a partir de los envíos nacionales y los precios de fábrica, lo que puede omitir los colchones terminados importados y subestimar los márgenes minoristas en las ventas omnicanal. |
| Publicación Sectorial B | 20,40 mil millones de USD (2026) | Este tipo de cifra puede tender a ser más alta cuando el conteo se extiende a productos de sueño relacionados o cuando el crecimiento del ASP minorista se aplica de manera uniforme a pesar de los ciclos promocionales y los cambios de mezcla por tipo de construcción y tamaño. |
Al comparar las tres cifras, el principal factor detrás de la brecha es qué se cuenta como una venta de colchón y cómo se construye el precio de venta a partir de las realidades del canal. Al vincular la demanda con las señales de vivienda y reemplazo, y luego poner a prueba el ASP y la mezcla mediante entrevistas, mantenemos el total rastreable a través de pasos claros que pueden repetirse año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y el crecimiento esperado del mercado de colchones de América del Norte?
El tamaño del mercado de colchones de América del Norte fue de USD 18,13 mil millones en 2026 y tiene un pronóstico de alcanzar USD 23,51 mil millones en 2031, lo que implica una CAGR del 5,33% durante el período.
¿Qué categorías de productos lideran y crecen más rápido en América del Norte?
Los resortes lideraron con una participación del 43,22% en 2025, mientras que se espera que la espuma, incluida la espuma viscoelástica, registre el crecimiento más rápido a una CAGR del 6,46% hasta 2031 a medida que las características de confort premium ganan terreno.
¿Cómo están evolucionando los canales para las compras de colchones en América del Norte?
El comercio minorista B2C tuvo el 65,23% de los ingresos en 2025 y tiene un pronóstico de crecer a una CAGR del 6,18%, respaldado por experiencias integradas en línea y en tiendas especializadas que mejoran la selección y la conveniencia de entrega.
¿Qué factores están impulsando la adopción de tecnología en la ropa de cama norteamericana?
Las preocupaciones de salud y la optimización del sueño están impulsando la adopción del enfriamiento, la ajustabilidad y el seguimiento biométrico, con plataformas conectadas y bases inteligentes que amplían el tamaño de la canasta y el valor percibido.
¿Cómo afectan los programas de reciclaje y de responsabilidad extendida del productor a la categoría de ropa de cama en América del Norte?
Los programas estatales imponen tarifas por unidad e informes, como la tarifa de USD 18 de California a partir de abril de 2026 y la tarifa de USD 22,50 de Oregón, lo que fomenta el diseño para el desmontaje y los programas coordinados de devolución.
¿Qué geografía lidera y cuál crece más rápido dentro de América del Norte?
Estados Unidos representó el 81,49% de los ingresos en 2025, mientras que Canadá tiene un pronóstico de registrar la CAGR más rápida del 5,61% hasta 2031 según las trayectorias actuales.
Última actualización de la página el:



