
Tamaño y Participación del Mercado de Colchones en América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
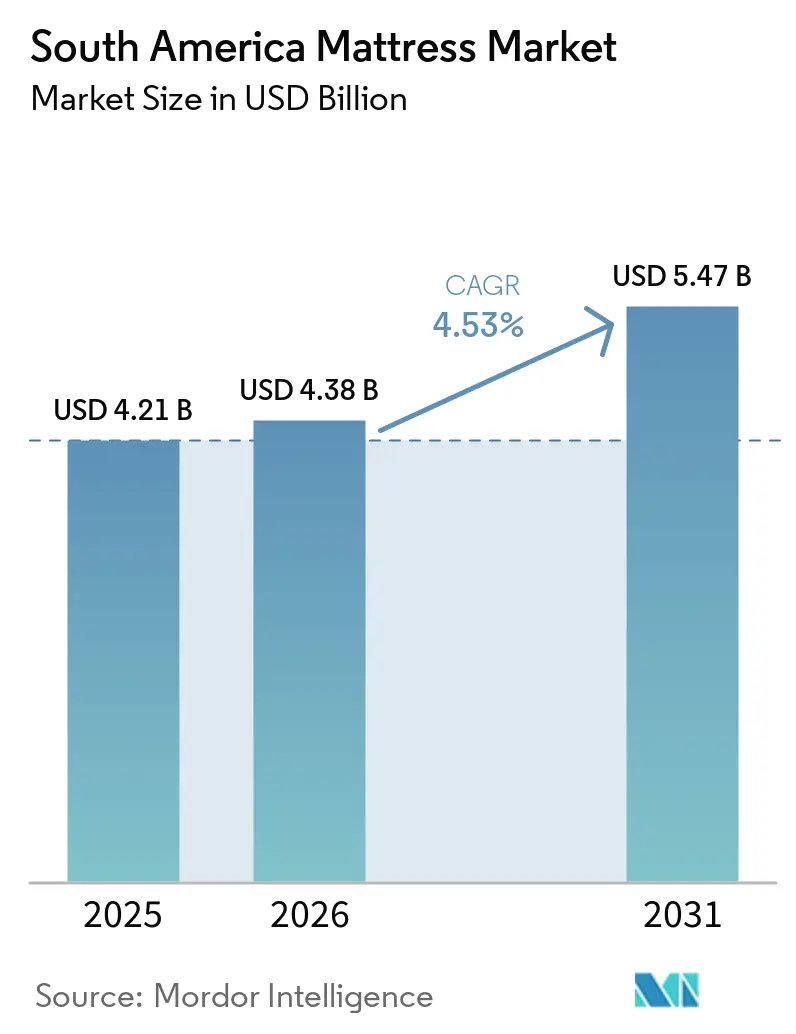
| Tamaño del mercado en el año base (2025) | 4.21 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.38 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.47 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.53 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Colchones en América del Sur por Mordor Intelligence
El tamaño del mercado de colchones en América del Sur fue valorado en 4,21 mil millones de USD en 2025 y se estima que crecerá desde 4,38 mil millones de USD en 2026 hasta alcanzar los 5,47 mil millones de USD en 2031, a una CAGR del 4,53% durante el período de pronóstico (2026-2031). La inversión en hotelería, el mayor acceso al comercio minorista digital y el interés de los consumidores en la calidad del sueño impulsan la demanda en el mercado de colchones en América del Sur. Brasil sigue siendo la base central de producción y consumo, mientras que la mejora de las condiciones del consumidor en Argentina respalda una trayectoria de expansión más rápida. Los productores están utilizando la integración vertical, las ventas comerciales directas y la distribución en línea para proteger los márgenes y llegar a nuevos compradores. Las principales restricciones son los costos de insumos importados, los movimientos cambiarios y los largos ciclos de reemplazo residencial. La inversión de MercadoLibre en logística en 2026 también amplía el alcance en línea del mercado de colchones en América del Sur más allá de las principales áreas metropolitanas
Conclusiones Clave del Informe
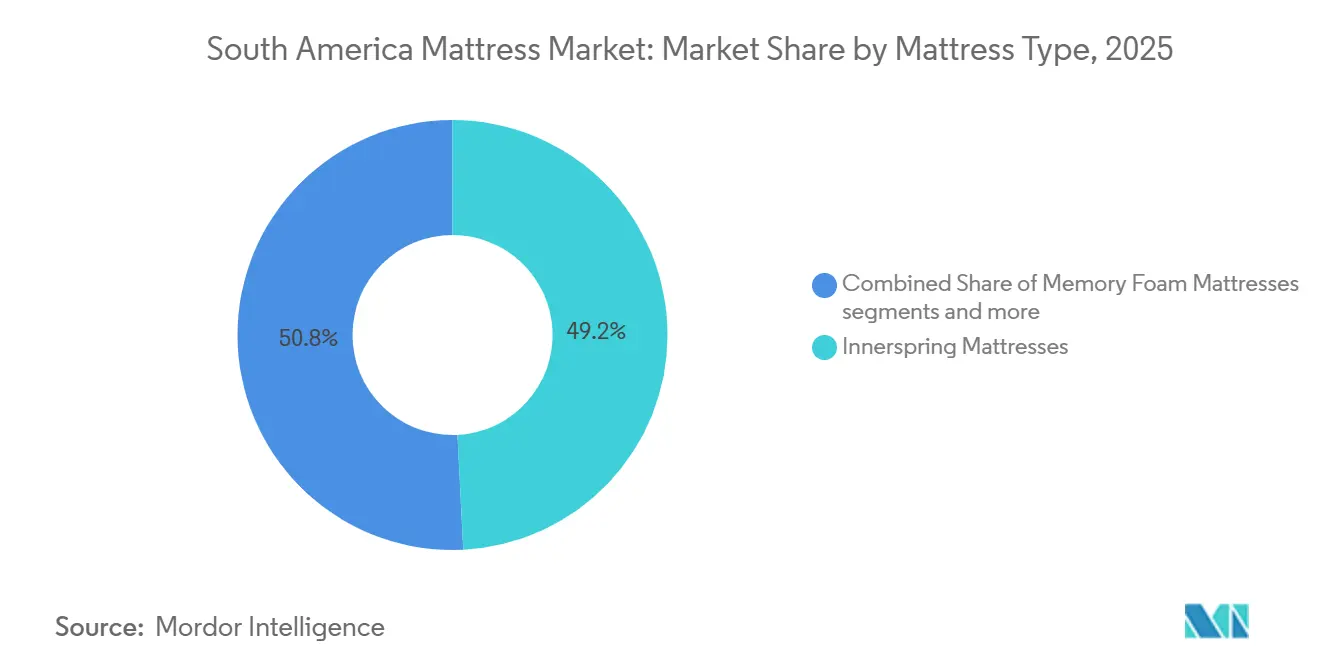
- Por tipo de colchón, los de resortes representaron el 49,2% de la participación del mercado de colchones en América del Sur en 2025, mientras que se prevé que los colchones híbridos crezcan a una CAGR del 6,2% hasta 2031.
- Por tamaño, el tamaño queen representó el 44,6% del tamaño del mercado de colchones en América del Sur en 2025 y se proyecta que se expanda a una CAGR del 6,9% hasta 2031.
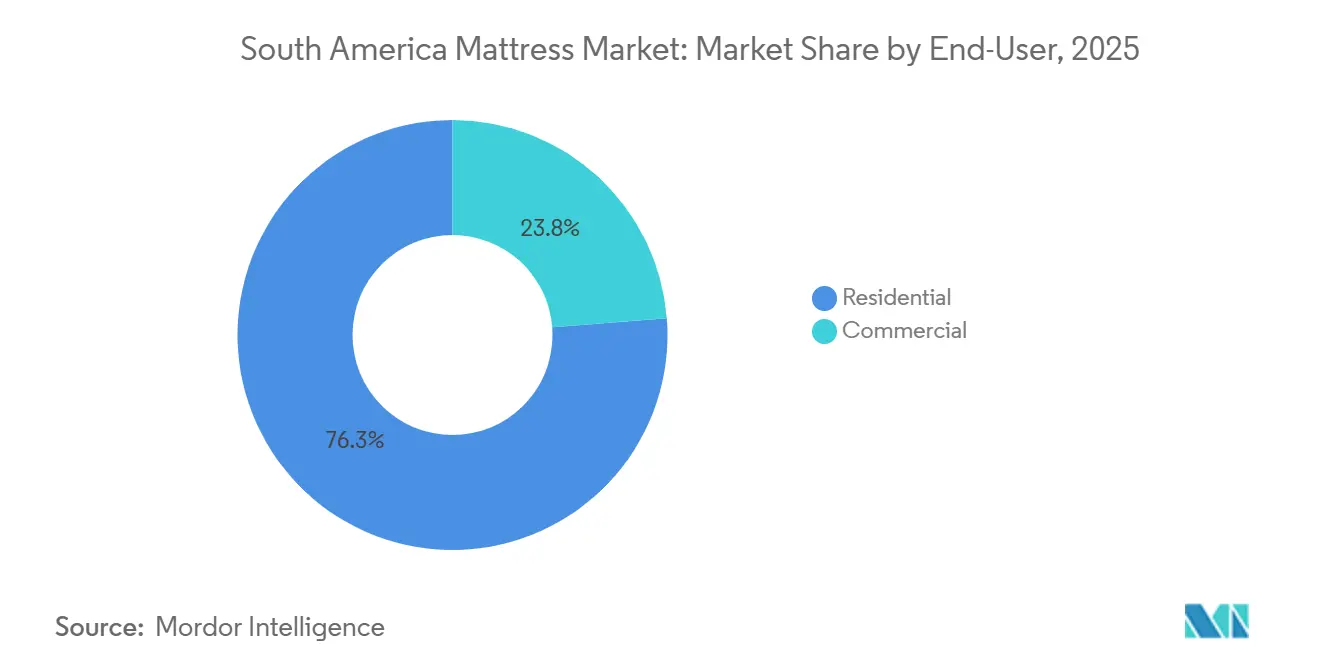
- Por usuario final, los usuarios residenciales representaron el 76,3% de la participación en ingresos en 2025, mientras que se prevé que los usuarios comerciales crezcan a una CAGR del 7,6% hasta 2031.
- Por canal de distribución, B2C y minorista representaron el 75,6% de la participación en ingresos en 2025, mientras que se prevé que las ventas B2B y directas del fabricante crezcan a una CAGR del 7,2% hasta 2031.
- Por geografía, Brasil representó el 48,6% de la participación en ingresos en 2025, mientras que se prevé que Argentina crezca a una CAGR del 6,2% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Colchones en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la Infraestructura de Hotelería y Turismo | +1.2% | Brasil, Chile, Argentina, Perú | Corto plazo (≤ 2 años) |
| Aumento de la Conciencia sobre la Calidad del Sueño y la Premiumización | +0.9% | Brasil, Chile, Argentina urbana | Mediano plazo (2-4 años) |
| Expansión del Comercio Electrónico y los Modelos de Colchón en Caja | +0.8% | Brasil, con expansión a Chile y Argentina | Mediano plazo (2-4 años) |
| Crecimiento de la Fabricación Local y las Exportaciones Regionales | +0.6% | Brasil, mercados andinos | Mediano plazo (2-4 años) |
| Demanda de Materiales Sostenibles y Certificados | +0.4% | Brasil, Chile, Argentina | Largo plazo (≥ 4 años) |
| Adopción de Colchones Inteligentes, Ajustables y de Alivio de Presión | +0.3% | Brasil, Argentina, con expansión a Chile | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Infraestructura de Hotelería y Turismo
El ciclo de inversión hotelera de Brasil está ampliando la demanda de adquisiciones comerciales en el mercado de colchones en América del Sur. Brasil recibió 9,3 millones de visitantes internacionales en 2025, un aumento del 37,1% respecto a 2024[1].https://www.oecd.org/en/publications/oecd-tourism-trends-and-policies-2026_3fd3cd75-en/full-report/brazil_64ed15fb.html Los operadores hoteleros necesitan ropa de cama lista para las habitaciones cuando agregan propiedades o renuevan las existentes. Los colchones comerciales generalmente siguen ciclos de reemplazo de 5 a 7 años, lo que genera necesidades de compra recurrentes. Grupo Wish agregó 2 propiedades en Florianópolis a principios de 2026 y aumentó su capacidad de habitaciones de 2.000 a 2.500 unidades[2]https://valorinternacional.globo.com/business/news/2026/05/05/hotels-expand-amid-foreign-tourism-growth.ghtml. Las especificaciones de hoteles de mayor categoría favorecen los productos híbridos y premium, lo que puede elevar los valores de los pedidos más allá del aumento en el número de habitaciones.
Aumento de la Conciencia sobre la Calidad del Sueño y la Premiumización
La calidad del sueño se ha vuelto más relevante para las decisiones de compra en las áreas urbanas del mercado de colchones en América del Sur. La Encuesta Global del Sueño 2025 de ResMed encontró que los encuestados perdían casi 3 noches de sueño reparador por semana en promedio[3]https://newsroom.resmed.com/news-releases/news-details/2025/ResMeds-Fifth-Annual-Global-Sleep-Survey-Reveals-a-World-Struggling-with-Poor-Sleep/default.aspx. La encuesta también encontró que el 89% vinculaba la calidad del sueño con la autoestima, mientras que el 24% afirmó que tomaría medidas activas para abordar el sueño deficiente. Esta brecha deja espacio para las marcas de colchones que hacen que los beneficios de confort y ergonomía sean más fáciles de entender. Los productos ortopédicos y de alivio de presión están ganando atención entre los consumidores de ingresos medios en São Paulo, Buenos Aires y Santiago. El resultado es un desplazamiento gradual hacia tipos de construcción de mayor valor en lugar de únicamente reemplazos de nivel básico.
Expansión del Comercio Electrónico y los Modelos de Colchón en Caja
El comercio minorista en línea está cambiando la forma en que los fabricantes y las marcas atienden el mercado de colchones en América del Sur. MercadoLibre está invirtiendo 10,9 mil millones de USD en Brasil en 2026 y está agregando 14 centros de distribución, elevando su total a 42[4]https://www.reuters.com/business/finance/mercadolibre-invest-11-billion-brazil-this-year-2026-03-24. La empresa espera que el 75% de las entregas exprés lleguen a los clientes en un plazo de 48 horas. Esta red reduce una barrera de entrega de larga data para colchones voluminosos y comprimidos. Luuna utiliza la plataforma de Inteligencia Predictiva de Dow para acelerar el desarrollo de formulaciones de espuma y reducir los ciclos de prueba de productos. Una mejor logística y un desarrollo de productos más rápido hacen que los canales digitales sean más viables fuera de las ciudades más grandes.
Adopción de Colchones Inteligentes, Ajustables y de Alivio de Presión
Los productos inteligentes y ajustables siguen siendo una proporción pequeña dentro del mercado de colchones en América del Sur, pero su uso inicial se está volviendo más visible. Grupo Piero introdujo el DF-Smart en Argentina en junio de 2025 a través de su división Bitali. El producto rastrea las fases del sueño, la postura, los movimientos nocturnos y los patrones de recuperación mediante sensores integrados. Está disponible en versiones de resortes de bolsillo y espuma, lo que demuestra que las funciones conectadas pueden funcionar en distintos tipos de construcción. Dichos productos pueden fomentar la interacción recurrente a través de aplicaciones para el consumidor y recomendaciones personalizadas. Su adopción más amplia depende del desarrollo de productos locales y de una base de consumidores dispuesta a pagar por funciones de confort adicionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inflación y Volatilidad del Poder Adquisitivo de los Hogares | -0.9% | Argentina, Brasil, Perú | Corto plazo (≤ 2 años) |
| Larga Duración del Ciclo de Reemplazo en los Mercados Residenciales | -0.7% | Mercados residenciales de América del Sur | Largo plazo (≥ 4 años) |
| Exposición al Costo de Materias Primas y Divisas Extranjeras | -0.7% | Brasil, Argentina | Mediano plazo (2-4 años) |
| Restricciones en la Logística Inversa y la Disposición Final de Colchones | -0.3% | Brasil, Chile | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inflación y Volatilidad del Poder Adquisitivo de los Hogares
El poder adquisitivo de los hogares sigue siendo una restricción de demanda para el mercado de colchones en América del Sur. La inflación anual de Argentina cayó del 211% en diciembre de 2023 al 44,7% en mayo de 2025, según la OCDE. La OCDE proyectó un crecimiento del consumo privado del 9,6% en 2025 y del 3,8% en 2026 a medida que la inflación se desacelera y los salarios reales mejoran. Los consumidores que postergaron compras durante la alta inflación pueden inicialmente optar por productos de reemplazo básicos. Ese comportamiento puede limitar la realización de precios incluso cuando la demanda unitaria se recupera. Los costos crediticios y la demanda sensible al precio también continúan limitando el gasto en innovación entre los productores brasileños más pequeños.
Exposición al Costo de Materias Primas y Divisas Extranjeras
Los insumos importados exponen a los fabricantes del mercado de colchones en América del Sur a la volatilidad de costos. La espuma de poliuretano utiliza materias primas petroquímicas comercializadas en USD, mientras que el alambre de acero de calidad se obtiene a través de los mercados mundiales de materias primas. La debilidad cambiaria aumenta los costos de materiales en moneda local antes de que los productores puedan ajustar los precios minoristas. Esta presión es más aguda para los productos de espuma e híbridos que dependen de materiales de mayor especificación. La espuma sostenible ZeeFlex de Flex Group utilizó materiales de origen brasileño en el 90% de sus colchones en 2024, lo que muestra una forma de reducir esta exposición. Las empresas más grandes con suministro de insumos integrado tienen, por tanto, una ventaja de costos que las empresas más pequeñas pueden encontrar difícil de igualar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Colchón: Los Resortes Lideran Mientras los Productos Híbridos Crecen Más Rápido
Los colchones de resortes representaron el 49,2% de los ingresos en 2025, convirtiéndolos en el tipo líder en el mercado de colchones en América del Sur. Su posición refleja la accesibilidad de precios y las capacidades de fabricación establecidas en Brasil. Leggett & Platt opera una instalación de resortes cerca de São Paulo que la investigación suministrada describe como la más grande del Hemisferio Sur. La espuma viscoelástica y los productos de espuma relacionados forman el siguiente grupo principal para los compradores que buscan alivio de presión. El látex sirve a una categoría premium más pequeña entre los consumidores sensibles a las alergias y con conciencia ambiental. Los modelos de gel, aire y agua siguen siendo ofertas especializadas fuera del ciclo principal de reemplazo residencial. Los productos de resortes aún se adaptan a los hogares orientados al valor y a los patrones de compra minorista habituales. La escala de la categoría proporciona a los fabricantes una base establecida para la producción y distribución.
Se prevé que los colchones híbridos crezcan a una CAGR del 6,2% hasta 2031, la tasa más rápida entre los tipos de colchones. Esta oportunidad en el tamaño del mercado de colchones en América del Sur está vinculada a las mejoras en hotelería y la demanda premium de hogares urbanos. Los híbridos combinan el soporte de resortes de bolsillo con capas de confort de espuma. Ese diseño favorece el aislamiento del movimiento para parejas y las necesidades de durabilidad en hoteles. La transpirabilidad también se adapta a las cálidas condiciones regionales en comparación con algunos diseños completamente de espuma. Los compradores hoteleros consideran cada vez más la trazabilidad de los materiales en las especificaciones de adquisición. Las certificaciones Global Organic Latex Standard y OEKO-TEX STANDARD 100 pueden respaldar la calificación de proveedores para cuentas comerciales. Por lo tanto, la industria de colchones en América del Sur está viendo cómo la competencia de productos se desplaza de la construcción básica hacia el confort, la durabilidad y los materiales documentados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tamaño: El Tamaño Queen Combina Escala con un Crecimiento Más Rápido
Los productos de tamaño queen representaron el 44,6% de los ingresos en 2025 y lideran la categoría de tamaño en el mercado de colchones en América del Sur. También se proyecta que crezcan a una CAGR del 6,9% hasta 2031. Las camas de tamaño queen son una especificación común para propiedades hoteleras de 3 estrellas y superiores. Los hogares urbanos en São Paulo, Buenos Aires y Santiago también seleccionan cada vez más superficies de descanso más grandes. Esta combinación vincula la adquisición comercial con la premiumización residencial. Los colchones de tamaño doble siguen siendo importantes para los hogares de ingresos medios en ciudades secundarias y áreas rurales. Su precio más bajo y su adaptación a hogares más pequeños preservan su papel en los volúmenes unitarios. Sin embargo, la demanda de tamaño queen tiene un efecto más fuerte sobre los ingresos debido a su mayor valor unitario.
Los productos de tamaño individual sirven a estudiantes, niños y hogares de menores ingresos en todo el mercado de colchones en América del Sur. Su demanda está estrechamente vinculada a las necesidades del hogar y al reemplazo poblacional. Los productos de tamaño king siguen enfocados en hoteles de lujo y hogares de mayores ingresos. Representan una participación modesta del total de ventas a pesar de su alto precio. Los modelos de tamaño queen comúnmente se venden con una prima del 25% al 40% sobre las unidades de tamaño doble comparables. Esta combinación ayuda a que los ingresos aumenten más rápido que el número de colchones vendidos. Los tamaños más grandes también dan a los fabricantes más margen para agregar materiales y características premium. El tamaño del mercado de colchones en América del Sur para los productos de tamaño queen se beneficia tanto de las necesidades de volumen como de los precios de venta promedio más altos.
Por Usuario Final: La Demanda Comercial Supera al Reemplazo Residencial
Los usuarios residenciales representaron el 76,3% de los ingresos en 2025 y siguen siendo el grupo de usuarios finales más grande. El mercado de colchones en América del Sur depende en gran medida de la formación de hogares, la urbanización y las compras de reemplazo periódicas. La durabilidad moderna de los colchones extiende el ciclo de reemplazo residencial a entre 8 y 12 años. Esto limita el número anual de compras de reemplazo. Los compradores residenciales también responden fuertemente al ingreso disponible y al acceso al crédito al consumidor. Los productos de nivel básico siguen siendo importantes cuando los hogares regresan después de períodos de gasto diferido. El comercio electrónico ofrece a estos compradores una mayor variedad de marcas y construcciones. Las ventas residenciales seguirán siendo centrales, aunque el comportamiento de los productos duraderos limita el rápido crecimiento del volumen.
Se prevé que los usuarios comerciales crezcan a una CAGR del 7,6% hasta 2031, más rápido que la demanda residencial. Los hoteles, centros turísticos, hospitales, residencias estudiantiles y apartamentos con servicios son compradores clave. Las cuentas comerciales realizan pedidos más grandes y reducen los costos de distribución por unidad para los fabricantes. Las mejoras hoteleras también crean relaciones recurrentes basadas en renovaciones y estándares de marca. El Programa REVIVE Brasil utiliza asociaciones público-privadas para reconvertir edificios históricos en alojamiento turístico. Esto puede agregar inventario de habitaciones en ciudades patrimoniales donde el desarrollo tradicional es menos viable. Las mejoras en la capacidad hospitalaria añaden otra fuente de demanda institucional. Estos clientes proporcionan a la industria de colchones en América del Sur una corriente de demanda que está menos directamente vinculada al sentimiento de los hogares.
Por Canal de Distribución: El Minorista Sigue Siendo el Más Grande a Medida que las Ventas Directas se Expanden
Los canales B2C y minoristas retuvieron el 75,6% de los ingresos en 2025, la mayor participación entre las rutas de distribución. Las tiendas especializadas en ropa de cama y los centros multimarca para el hogar siguen siendo centrales en el mercado de colchones en América del Sur. Las tiendas de marca pueden respaldar valores de transacción promedio más altos a través de demostraciones de productos y ventas con personal. Los centros para el hogar e hipermercados llegan a compradores sensibles al precio en rangos de precios medios. El comercio minorista en línea está trasladando algunas compras de las pruebas físicas hacia los modelos de prueba en el hogar. El envío en paquete comprimido hace que esta opción sea más fácil de usar para diseños de colchones seleccionados. Las ventas digitales también ofrecen a las marcas más nuevas una ruta hacia áreas con cobertura minorista especializada limitada. El comercio minorista físico sigue siendo importante porque muchos consumidores aún valoran probar un colchón antes de comprarlo.
Se prevé que las ventas B2B y directas del fabricante crezcan a una CAGR del 7,2% hasta 2031. Los grupos hoteleros pueden negociar acuerdos de suministro directo que eviten los intermediarios minoristas. Los grandes fabricantes pueden asumir los costos logísticos a cambio de contratos que cubran muchas habitaciones. Los pedidos directos también pueden proporcionar a los productores información más clara sobre los calendarios de reemplazo y las necesidades de producción futuras. Esto puede mejorar la planificación de inventarios y reducir los costos de mantenimiento. La inversión logística de MercadoLibre en Brasil fortalece la capacidad de los vendedores en línea para gestionar entregas de colchones de gran tamaño. El cambio crea una competencia más intensa entre las redes minoristas, los proveedores comerciales directos y las plataformas digitales. También favorece a las empresas con capacidades confiables de cumplimiento y servicio regional.
Análisis Geográfico
Brasil representó el 48,6% de los ingresos en 2025, lo que le otorga la mayor participación en el mercado de colchones en América del Sur. El país contaba con 339 fábricas y empleaba directamente a 39.000 personas en la producción de colchones, según datos de ABICOL proporcionados en la investigación. El consumo aparente de colchones en Brasil creció más del 4% en 2024. El turismo añade una segunda fuente de demanda a medida que los hoteles renuevan la ropa de cama y agregan habitaciones. El gasto de los visitantes internacionales alcanzó los 7,9 mil millones de USD en Brasil en 2025. Ortobom y otros productores integrados fabrican telas, resortes, espuma y embalajes dentro de sus cadenas de suministro. Esta integración otorga a los productores brasileños una mayor protección frente a las interrupciones externas del suministro.
Se proyecta que Argentina crezca a una CAGR del 6,2% hasta 2031, la tasa geográfica más rápida en el mercado de colchones en América del Sur. La OCDE proyectó un crecimiento del PIB del 5,2% en 2025 y del 4,3% en 2026. Se proyectó que el consumo privado aumentaría un 9,6% en 2025 y un 3,8% en 2026. Las compras de reemplazo diferidas pueden reanudarse a medida que la inflación se modera y los ingresos de los hogares se estabilizan. El lanzamiento del DF-Smart de Grupo Piero en junio de 2025 también muestra la demanda de nuevos productos premium. La recuperación de Argentina puede favorecer primero los reemplazos esenciales, para luego crear más espacio para mejoras a medida que mejoran las condiciones del consumidor.
Chile y Perú forman el nivel de crecimiento andino del mercado de colchones en América del Sur. Su menor escala se combina con precios de venta promedio más altos en productos premium. Rosen opera más de 600 puntos de venta en Argentina, Bolivia, Perú y Colombia, además de Chile. Su operación en Perú reportó un crecimiento superior al 33% para productos premium con precios superiores a PEN 8.000 en el primer semestre de 2025. Las importaciones de Chile muestran demanda de productos de mayor especificación provenientes de China, Lituania, Italia, Brasil y Nueva Zelanda. Colombia, Bolivia, Uruguay y Paraguay siguen siendo mercados fragmentados que los fabricantes brasileños y chilenos suelen atender a través de la distribución transfronteriza. Los menores ingresos y la limitada densidad del comercio minorista moderno continúan limitando su desarrollo.
Panorama Competitivo
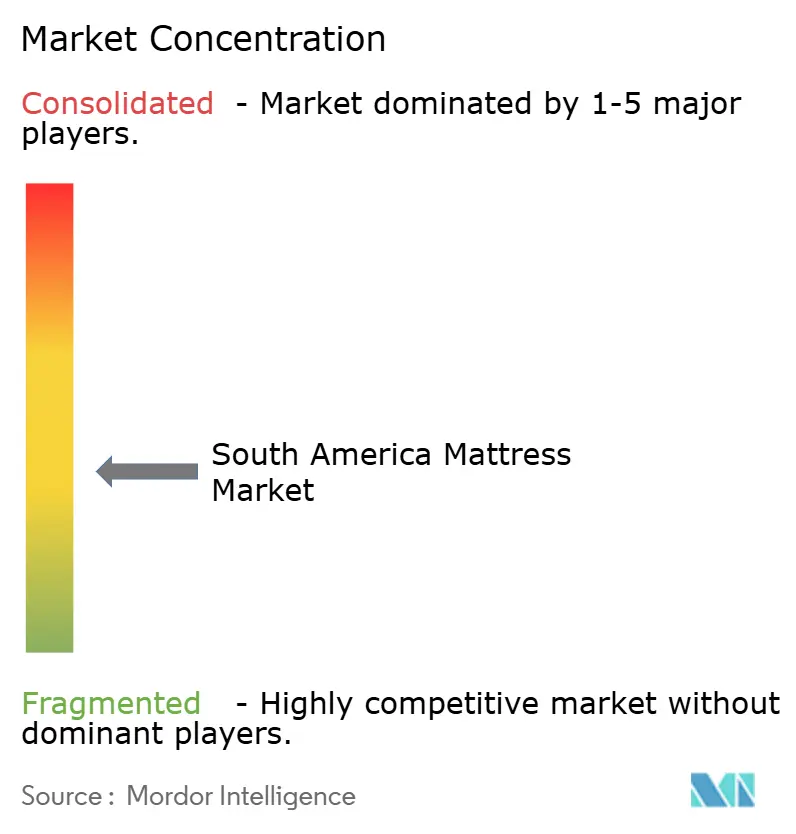
El mercado de colchones en América del Sur está moderadamente fragmentado, con productores brasileños que mantienen posiciones sólidas gracias a la producción integrada y amplias redes de tiendas. Ortobom declara que cuenta con 13 unidades industriales, 24 instalaciones de fabricación y más de 2.400 tiendas de franquicia y marca propia. Su escala respalda la cobertura de servicio en ciudades secundarias y terciarias. Herval Group, Flex Group y Colchões Castor son competidores nacionales importantes. Las marcas internacionales compiten más activamente en los canales premium y de venta directa al consumidor. Sus estructuras de distribuidores y licenciatarios pueden limitar el riesgo de inversión, pero también pueden reducir su control sobre el espacio en estantes. La ausencia de una cifra de participación combinada para las empresas líderes impide una evaluación numérica de la concentración.
Tempur Sealy completó la adquisición de Mattress Firm y cambió su nombre a Somnigroup International en febrero de 2025. La transacción respalda una estrategia de integración minorista más amplia que podría afectar los acuerdos de licencia en América Latina. Emma Sleep amplió su oferta en Brasil con las líneas Hybrid Premium y Basic Duo en 2025. Luuna está utilizando la tecnología predictiva de Dow para acelerar el trabajo de formulación de espuma. El lanzamiento del DF-Smart de Grupo Piero creó una posición temprana en la categoría de colchones inteligentes de Argentina. Estos movimientos muestran que las características del producto, el acceso minorista y las capacidades digitales se están convirtiendo en herramientas competitivas importantes. También aumentan la presión sobre los fabricantes convencionales para diferenciarse más allá del precio básico y la disponibilidad del producto.
Las oportunidades permanecen en el hardware de colchones conectados, los productos híbridos de precio medio para ciudades secundarias y los materiales sostenibles certificados en el mercado de colchones en América del Sur. Grupo Piero abordó la brecha en productos conectados a través de su oferta DF-Smart. El desarrollo de productos locales sigue siendo importante porque las preferencias de confort, el clima y las condiciones de entrega difieren entre países. La cartera de patentes de Leggett & Platt cubre diseños de resortes en 23 países, incluido Brasil, y crea consideraciones de licencia para algunos diseños de espirales. La integración vertical sigue siendo una ventaja material para las grandes empresas brasileñas. Permite un mayor control sobre la calidad, la disponibilidad de insumos y los compromisos de entrega.
Líderes de la Industria de Colchones en América del Sur
Ortobom
Colchões Castor
Rosen S.A.
Herval Group
Flex Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Marzo de 2026: MercadoLibre anunció una inversión de BRL 57 mil millones, equivalentes a 10,9 mil millones de USD, en Brasil para 2026, incluyendo 14 nuevos centros de distribución que elevarán el total a 42. La expansión logística reduce los costos de entrega de última milla para colchones voluminosos y comprimidos y amplía la geografía accesible para las marcas de colchones en línea más allá del enfoque metropolitano existente.
- Junio de 2025: Grupo Piero lanzó el DF-Smart a través de su división Bitali en Argentina. El producto fue descrito comercialmente como el primer colchón inteligente de Argentina. Integra sensores que rastrean las fases del sueño, la postura corporal y los ciclos de recuperación, enviando información a una aplicación propia que proporciona una puntuación del sueño y recomendaciones conductuales.
- Febrero de 2025: Tempur Sealy International completó la adquisición de Mattress Firm, el mayor minorista especializado en colchones de los Estados Unidos. La empresa posteriormente cambió su nombre a Somnigroup International, reflejando una estrategia de integración minorista global que podría extender su enfoque de distribución propia a través de las relaciones con licenciatarios en América Latina.


Alcance del Informe del Mercado de Colchones en América del Sur
| Colchones de Resortes |
| Colchones de Espuma Viscoelástica |
| Colchones de Látex |
| Colchones Híbridos |
| Colchones de Gel |
| Colchones de Aire |
| Colchones de Agua |
| Otros Tipos de Colchones |
| Tamaño Individual |
| Tamaño Doble |
| Tamaño Queen |
| Tamaño King |
| Otros Tamaños |
| Residencial |
| Comercial |
| B2B/Directamente del Fabricante | |
| B2C/Canales Minoristas | Tiendas Especializadas en Ropa de Cama y Colchones |
| Tiendas Multimarca/Centros para el Hogar | |
| En Línea | |
| Otros Canales de Distribución |
| Brasil |
| Perú |
| Chile |
| Argentina |
| Resto de América del Sur |
| Por Tipo de Colchón | Colchones de Resortes | |
| Colchones de Espuma Viscoelástica | ||
| Colchones de Látex | ||
| Colchones Híbridos | ||
| Colchones de Gel | ||
| Colchones de Aire | ||
| Colchones de Agua | ||
| Otros Tipos de Colchones | ||
| Por Tamaño | Tamaño Individual | |
| Tamaño Doble | ||
| Tamaño Queen | ||
| Tamaño King | ||
| Otros Tamaños | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Por Canal de Distribución | B2B/Directamente del Fabricante | |
| B2C/Canales Minoristas | Tiendas Especializadas en Ropa de Cama y Colchones | |
| Tiendas Multimarca/Centros para el Hogar | ||
| En Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el mercado de colchones en América del Sur?
Se prevé que el sector crezca desde 4,4 mil millones de USD en 2026 hasta 5,5 mil millones de USD en 2031, a una CAGR del 4,5%.
¿Qué tipo de colchón lidera las ventas en América del Sur?
Los colchones de resortes lideraron los ingresos con una participación del 49,2% en 2025, mientras que se prevé que los productos híbridos crezcan más rápido a una CAGR del 6,2%.
¿Por qué las compras de colchones comerciales crecen más rápido que las ventas residenciales?
Se proyecta que la demanda comercial crezca a una CAGR del 7,6% porque los hoteles, centros turísticos, hospitales y otras instituciones realizan pedidos masivos recurrentes.
¿Qué país tiene la mayor demanda de colchones en América del Sur?
Brasil representó el 48,6% de los ingresos regionales en 2025, respaldado por su base manufacturera y la demanda del sector hotelero.
Última actualización de la página el:



