
Tamaño y Participación del Mercado de Colchones de India
Análisis del Mercado de Colchones de India por Mordor Intelligence
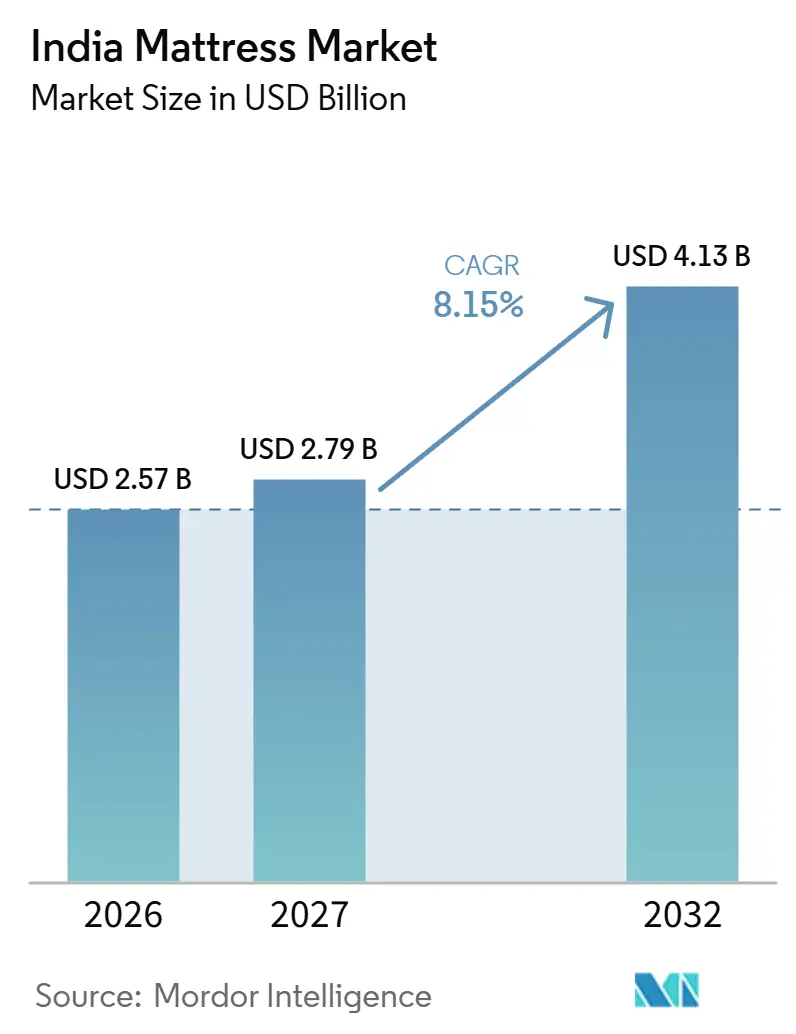
Se espera que el tamaño del mercado de colchones en India aumente de 2,57 mil millones de USD en 2026 a 2,79 mil millones de USD en 2027 y alcance los 4,13 mil millones de USD en 2032, creciendo a una CAGR del 8,15% durante 2027-2032.
Las oportunidades de amueblamiento relacionadas con la vivienda y el mayor alcance del comercio minorista organizado en India crean vías para que los colchones de espuma compitan a través de una oferta de productos accesible. Esa oportunidad favorece a los proveedores que conectan una propuesta de confort clara con acceso físico y en línea, manteniendo la posibilidad de mejora al alcance del hogar. A partir de febrero de 2026, la guerra en Irán perturbó las cadenas de suministro del Canal de Suez y el Estrecho de Ormuz, aumentando la exposición a la volatilidad de los precios de las materias primas y la presión sobre los márgenes de los proveedores. Los precios con impuestos incluidos y la competencia de vendedores no organizados limitan la prima disponible para absorber esos costos, por lo que los proveedores deben gestionar las fluctuaciones de insumos mediante compras y combinación de productos en lugar de aumentos de precios.
Conclusiones Clave del Informe
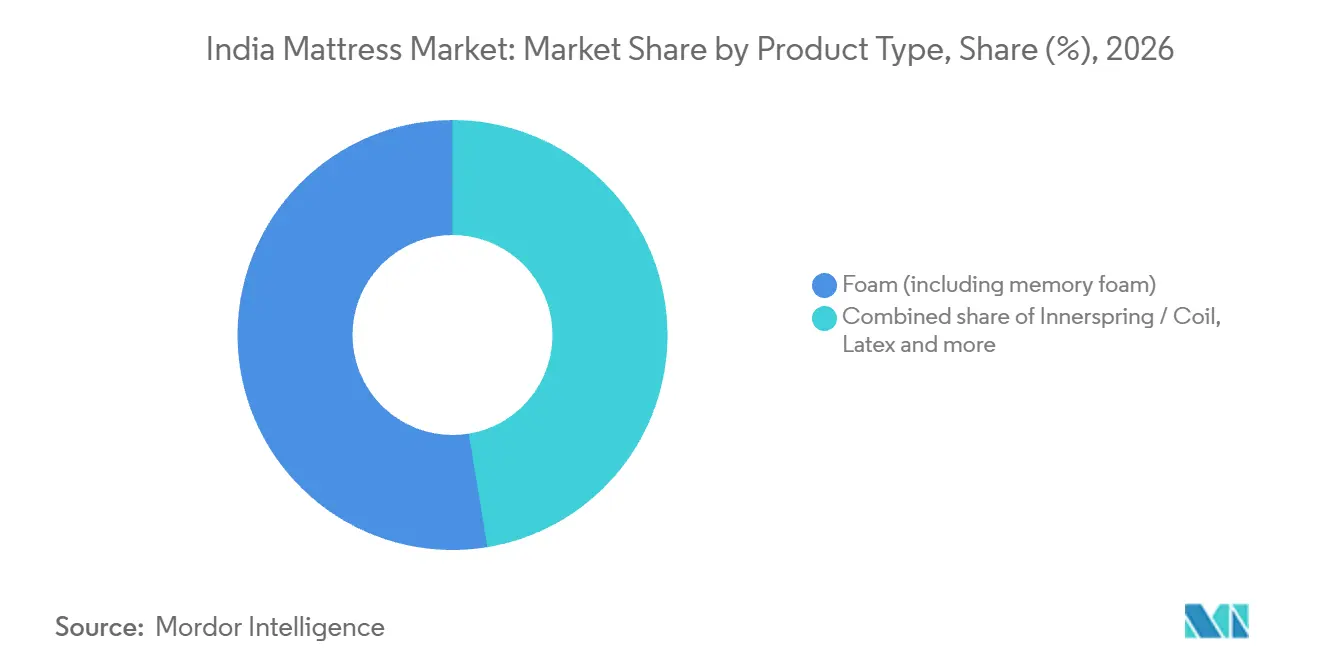
- Por tipo de producto, la espuma (incluida la espuma viscoelástica) lideró con una participación del 52,6% en el mercado de colchones en India en 2026, mientras que el híbrido es el segmento de mayor crecimiento, con una previsión de CAGR del 8,65% durante 2027-2032.
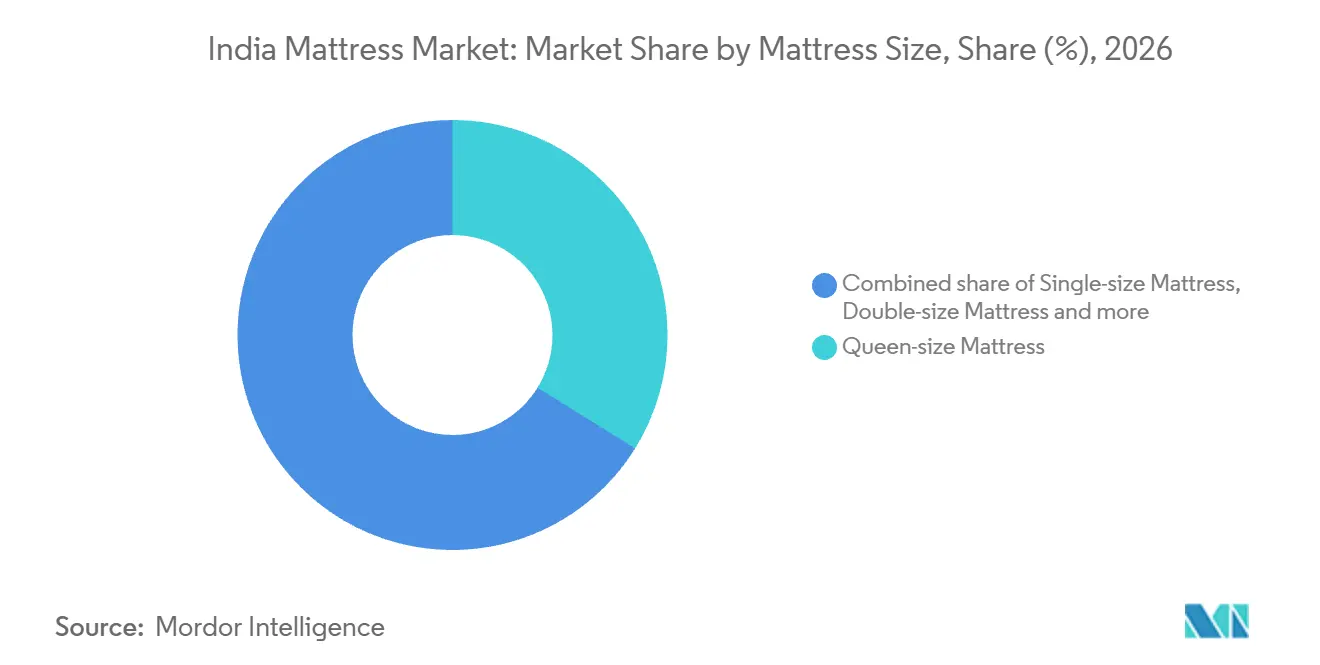
- Dentro de los tamaños de colchón, los colchones tamaño queen tuvieron una participación del 33,84% en el tamaño del mercado de colchones en India en 2026, con los colchones tamaño king previstos para crecer más rápido con una CAGR del 8,6% durante 2027-2032.
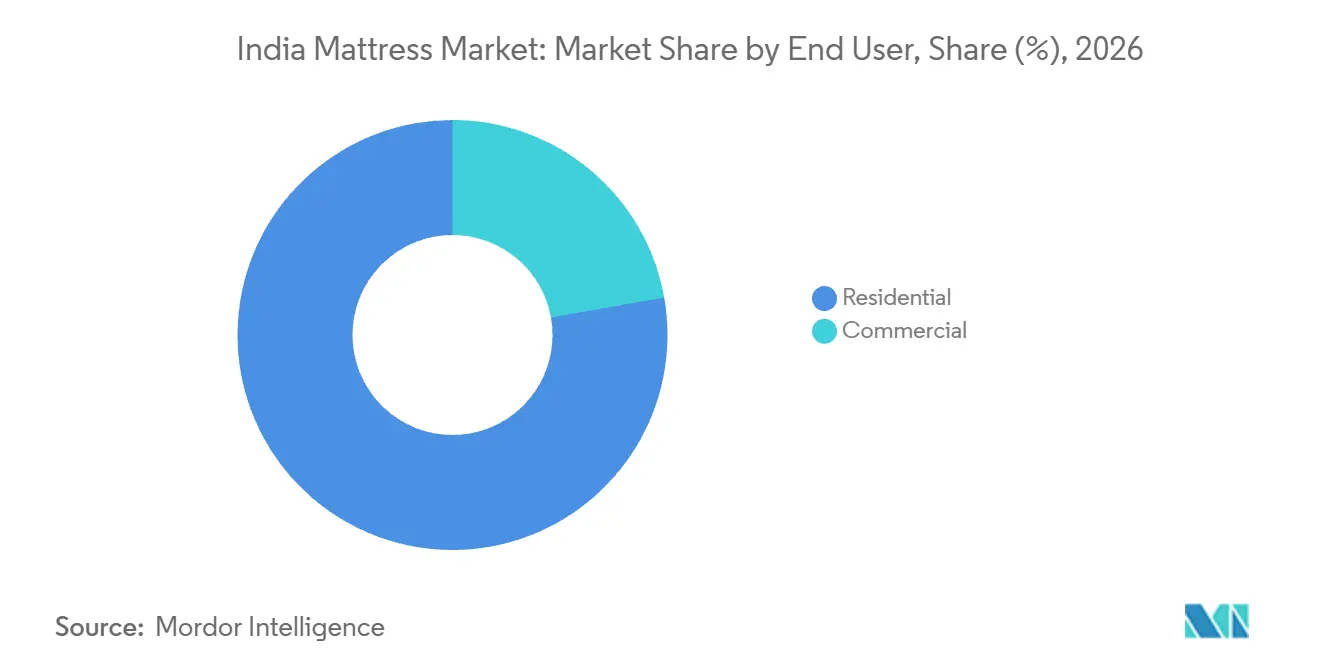
- Entre los usuarios finales, se prevé que la demanda comercial crezca más rápido con una CAGR del 9,6% durante 2027-2032, mientras que la demanda residencial representó el 77,79% del mercado en 2026.
- En los canales de distribución, B2C/minorista lideró con una participación del 73,07% del mercado en 2026 y es el segmento de mayor crecimiento, con una previsión de CAGR del 9% durante 2027-2032.
- Geográficamente, el Norte de India tuvo el 29,69% del mercado en 2026, y el Sur de India es la región de mayor crecimiento, con una previsión de CAGR del 8,8% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Iniciativas que Promueven la Concienciación sobre la Salud del Sueño, Respaldadas por Profesionales Médicos | +1.6% | Ciudad de Bombay | Mediano plazo (2-4 años) |
| Crecimiento en los Niveles de Ingresos Disponibles entre la Demografía Millennial Urbana | +2.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Desarrollo y Expansión de Redes de Comercio Minorista de Muebles Organizado | +2.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Urbanización Acelerada junto con un Próspero Mercado Inmobiliario | +2.7% | A nivel nacional | Largo plazo (≥ 4 años) |
| Mayor Penetración del Comercio Electrónico en Ciudades de Nivel II y Nivel III | +1% | A nivel nacional | Mediano plazo (2-4 años) |
| Sólida Cartera de Infraestructura Hotelera Impulsada por la Agenda de Turismo del G20 | +0.8% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Iniciativas que Promueven la Concienciación sobre la Salud del Sueño, Respaldadas por Profesionales Médicos
La evaluación médica de los problemas del sueño sitúa la calidad del sueño en un entorno sanitario y ofrece a los proveedores de colchones un marco orientado a la salud para explicar el confort. El P. D. Hinduja Hospital & Medical Research Centre inauguró una clínica del sueño en Bombay el 13 de octubre de 2025, que ofrece evaluaciones y planes de tratamiento dirigidos por un neumólogo y experto en sueño junto con un psicólogo y un consejero. Para los proveedores, la oportunidad comercial reside en ayudar al comprador a distinguir el papel del colchón en el confort dentro de esas necesidades más amplias de sueño. Una explicación personalizada sobre soporte y confort resulta más útil cuando un hogar ya está considerando una sustitución.
Crecimiento en los Niveles de Ingresos Disponibles entre la Demografía Millennial Urbana
Los hogares urbanos pueden mejorar su colchón cuando unos ingresos más altos crean margen para gastar más allá de los costos esenciales. El salario de los trabajadores contratados en las empresas no agrícolas no incorporadas del sector urbano de India aumentó un 5% en 2025, aún positivo aunque inferior al 10% del período de encuesta 2023-24. Para los hogares que reciben dicho incremento, una sustitución resulta más asequible si los gastos esenciales dejan disponible parte de esa ganancia. El menor incremento favorece un paso modesto desde un colchón básico cuando una compra de gama alta absorbería demasiado de la ganancia. Una sustitución de precio medio puede, por tanto, atender el margen adicional de gasto sin que el hogar tenga que financiar una compra de primer nivel.
Desarrollo y Expansión de Redes de Comercio Minorista de Muebles Organizado
Sheela Foam Limited añadió 600 nuevas salas de exposición netas durante el ejercicio fiscal 2026, reforzando su alcance y penetración de mercado en todas las regiones.[1] Una red física más amplia ofrece a los compradores más lugares donde comparar soporte y sensación antes de elegir una construcción o nivel de precio. La expansión sirve a un negocio de colchones y espuma en India liderado por Sleepwell y Kurlon. Para un proveedor de múltiples marcas, estos puntos de contacto adicionales pueden respaldar las elecciones dentro de su cartera, así como la competencia con otros vendedores de colchones.
Urbanización Acelerada junto con un Próspero Mercado Inmobiliario
La actividad inmobiliaria crea una oportunidad de amueblamiento cuando los hogares pasan de una transacción de propiedad a ocupar una vivienda. Las ventas de vivienda primaria en el mercado de promotores alcanzaron 614.218 unidades en 50 grandes ciudades indias en 2025.[2] El 16 de octubre de 2026, el Ministerio de Vivienda y Asuntos Urbanos aprobó más de 193.000 viviendas urbanas adicionales del programa PMAY-U 2.0 para familias elegibles en 11 estados. Estas diferentes medidas establecen tanto una base sustancial de transacciones como una cartera de viviendas sancionadas por separado. Los proveedores de colchones pueden atender las ocasiones de amueblamiento resultantes, pero el momento de esa oportunidad depende de que las viviendas estén disponibles para su ocupación. Comercialmente, la posesión crea la ventana de ventas accionable, mientras que las aprobaciones de viviendas indican una demanda que requiere un plazo más largo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados Costos de Producto Impulsados por la Tasa del 18% del GST | -1% | India rural y semiurbana | Corto plazo (≤ 2 años) |
| La Fragmentación del Mercado Está Fomentando a Actores No Organizados con Alternativas de Bajo Costo | -0.9% | A nivel nacional | Largo plazo (≥ 4 años) |
| Volatilidad Persistente en los Precios de las Materias Primas de Poliuretano y Látex | -0.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| La Infraestructura Limitada para el Reciclaje de Colchones Está Obstaculizando la Sostenibilidad | -0.3% | Ciudad de Bengaluru | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costos de Producto Impulsados por la Tasa del 18% del GST
Para los hogares de menores ingresos, un precio de colchón con impuestos incluidos puede dificultar la justificación de la transición a un proveedor organizado. Los colchones cubiertos y ropa de cama similar bajo el código HSN 9404 están sujetos a un GST combinado del 18%, ya sea que estén equipados con resortes, rellenos o provistos internamente de cualquier material, o fabricados con caucho celular o plásticos. La entrada excluye los productos de coco distintos de los colchones de coco, los productos fabricados íntegramente con materiales textiles acolchados y los edredones de algodón. En octubre de 2026, la Federación India de Productos para el Sueño describió el tramo como una barrera para los compradores sensibles al precio y de menores ingresos en la India rural y semiurbana.[3] Vinculó esa barrera a los fabricantes locales tradicionales de colchones de algodón que operan en efectivo y que retienen cuota de mercado en esas áreas. La restricción comercial se concentra, por tanto, donde el precio con impuestos incluidos compite con una alternativa local y la capacidad adquisitiva del hogar limita el monto disponible para una mejora.
La Fragmentación del Mercado Está Fomentando a Actores No Organizados con Alternativas de Bajo Costo
La competencia basada en el precio dificulta que los fabricantes de colchones organizados recuperen el costo de la diferenciación a través de un precio de venta más alto. En el ejercicio fiscal 2026, Sheela Foam identificó a los vendedores no organizados que compiten principalmente en precio como una fuente de presión sobre los márgenes y de diferenciación limitada para los fabricantes organizados. El segmento No Organizado a Organizado (U2O) de Sheela Foam se expandió en 24 estados y más de 5.500 localidades durante el ejercicio fiscal 2026, reforzando su presencia en mercados atendidos principalmente por actores no organizados. Entrar en esos mercados expone las ofertas de marca a la misma rivalidad, por lo que una mayor disponibilidad puede dejar intacta la restricción de margen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Escala de Producción de Espuma y Demanda de Sustitución HíbridaLa espuma (incluida la espuma viscoelástica) representó una participación del 52,6% en el tamaño del mercado de colchones en India en 2026. Duroflex reportó una producción real de 134.380 rollos de colchones de espuma en su Instalación de Fabricación I en Tamil Nadu en el ejercicio fiscal 2025. Esa producción específica por producto ilustra una base de fabricación establecida que atiende la categoría a través de un formato de colchón terminado repetible. En un formato establecido y repetible, los proveedores pueden perseguir negocios de volumen y diferenciar las ofertas de sustitución a través del colchón terminado.
Los colchones híbridos son el segmento de mayor crecimiento, con una CAGR prevista del 8,65% durante 2027-2032. Sheela Foam afirma que la innovación en colchones, incluidos los modelos híbridos, respalda la demanda de sustitución en India. También señala que estos avances mejoran la durabilidad del producto, el soporte y el atractivo general para el consumidor, dando a un propietario existente una razón de rendimiento para reemplazar su colchón. Una oferta híbrida debe, por tanto, demostrar una mejora en el soporte que un colchón de espuma en uso no proporciona ya.

Por Tamaño de Colchón:
Preferencias Queen y Opciones de Mejora KingLos colchones tamaño queen representaron una participación del 33,84% en el mercado de colchones en India en 2026. Una encuesta de consumidores de la Federación India de Productos para el Sueño en Bengaluru y Bombay encontró que el tamaño queen es el tamaño de colchón más popular. Para este segmento más grande, la evidencia de preferencia en 2 ciudades respalda una oferta orientada al formato en entornos metropolitanos, centrando la propuesta de ventas en compradores que ya favorecen ese formato. Dentro de un tamaño preferido, los minoristas pueden diferenciarse en construcción y confort mientras el hogar mantiene las dimensiones de superficie de descanso elegidas.
Los colchones tamaño king son el segmento de mayor crecimiento, con una CAGR prevista del 8,6% durante 2027-2032. Para un hogar con espacio en el dormitorio para asignar, una superficie de descanso más grande otorga al tamaño en sí un lugar en la propuesta de confort. Esta oferta puede competir tanto por el gasto en sustitución como por el amueblamiento de un nuevo dormitorio. Un proveedor que haga que el área de descanso adicional valga esa asignación puede convertir la próxima compra de un hogar existente en una mejora de tamaño, dando al segmento una vía para ganar cuota.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Escala Doméstica y Expansión InstitucionalLa demanda residencial representó el 77,79% del mercado en 2026, convirtiéndola en el segmento más grande. Los programas PMAY-U y PMAY-U 2.0 registraron 9,81 millones de viviendas ocupadas al 28 de septiembre de 2026. La vivienda urbana ocupada proporciona un entorno para el uso potencial de colchones en una base habitacional sustancial, donde las ofertas para hogares pueden atender espacios de descanso individuales y diferentes necesidades de amueblamiento. La selección y sustitución de colchones en el hogar puede, por tanto, extender la oportunidad de amueblamiento más allá de la entrega inicial de la vivienda.
Los usuarios comerciales forman el segmento de mayor crecimiento, con una CAGR prevista del 9,6% durante 2027-2032. En febrero de 2026, CRISIL Ratings previó que más de 10.000 camas entrarían en funcionamiento en hospitales privados indios durante los ejercicios fiscales 2026 y 2027. La capacidad hospitalaria crea una vía vinculada a proyectos hacia la demanda potencial de colchones, donde un proveedor puede atender los nuevos requisitos de camas como parte de un despliegue operativo. Esto hace que la oportunidad comercial dependa de la disponibilidad y el calendario del proyecto, con el potencial de compras agrupadas si esa capacidad prevista entra en funcionamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Alcance Minorista y Adquisición por ProyectosB2C/minorista fue el segmento más grande con el 73,07% del mercado en 2026 y es el segmento de mayor crecimiento, con una CAGR prevista del 9% durante 2027-2032. El 24 de enero de 2026, Duroflex reportó una red minorista de 73 tiendas propias operadas por la empresa y más de 5.500 puntos de venta comerciales. Al 30 de junio de 2025, su canal de comercio general había cubierto 375 distribuidores y más de 5.576 tiendas comerciales en toda India, incluidas las tiendas operadas por franquiciados. Las tiendas operadas por la empresa ofrecen a Duroflex una vía directa al consumidor, mientras que sus distribuidores y tiendas comerciales, incluidas las operadas por franquiciados, extienden la red más allá de esas instalaciones.
Las compras B2B/proyecto proporcionan una vía separada para los compradores institucionales que especifican un requisito de colchón definido. Un aviso de adquisición del AIIMS de Nueva Delhi invitó a presentar cotizaciones para 50 colchones de cama el 9 de octubre de 2026. Dicha invitación centra la oportunidad en un requisito institucional especificado, dando a los proveedores un proceso de adquisición definido al que responder en lugar de un conjunto de decisiones individuales del consumidor. Un proveedor puede, por tanto, organizar su respuesta en torno a la solicitud de la institución, con el suministro físico siguiendo los términos de adjudicación y entrega de cualquier pedido resultante.
Análisis Geográfico
Mercado de Colchones en el Norte de India
El Norte de India representó el 29,69% del tamaño del mercado de colchones en India en 2026, convirtiéndolo en la región más grande. En mayo de 2026, Wakefit informó que su instalación en Sonipat, Haryana, fabricaba colchones y sofás y tenía 121.040 pies cuadrados de área construida. El Ministerio de Vivienda y Asuntos Urbanos reportó 2,18 millones de viviendas sancionadas bajo PMAY-U y PMAY-U 2.0 en Uttar Pradesh al 28 de septiembre de 2026. Las viviendas aprobadas se convierten en ocasiones de amueblamiento solo a medida que se completan y ocupan, por lo que las sanciones de Uttar Pradesh señalan una demanda futura en lugar de ventas actuales.
Mercado de Colchones en el Sur de India
El Sur de India es la región de mayor crecimiento, con una CAGR prevista del 8,8% durante 2027-2032. Bengaluru registró 43.140 ventas de propiedades residenciales en enero-septiembre de 2026, un 5% más interanual. La marca Kurlon de Sheela Foam tiene una fuerte presencia en el Sur y el Este de India, centrada principalmente en colchones de coco caucho, por lo que una nueva oferta para los nuevos residentes de Bengaluru se enfrenta a una marca de coco establecida. La mayor base de transacciones crea más ocasiones potenciales de amueblamiento cuando las ventas conducen a la ocupación, dando a los proveedores una vía hacia la nueva demanda de hogares junto con las ventas de sustitución.
El Oeste de India muestra una oportunidad de distribución específica para colchones a través de la expansión liderada por distribuidores. En 2026, Sealy India abrió un nuevo concesionario en Surat con Ajmera Ventures, cuyas otras tiendas Sealy estaban en Pune y Ahmedabad. El Este de India proporciona un contexto diferente para el comprador comercial a través de la hostelería, ilustrado por la apertura en septiembre de 2025 del Taj Ganga Kutir Resort & Spa de IHCL en Raichak, Bengala Occidental, con 155 habitaciones y suites. La entrada liderada por distribuidores coloca a un socio local entre la marca y el consumidor, mientras que un resort en funcionamiento proporciona una aplicación específica de hostelería que un proveedor de colchones podría perseguir. El ejemplo del Oeste de India depende de un socio distribuidor local, mientras que el ejemplo del Este de India depende del operador de la propiedad, por lo que la contraparte que un proveedor debe ganar difiere entre las dos regiones.
Marco Regulatorio y Perspectivas
La comparación de jurisdicciones seleccionadas considera India y Tamil Nadu desde la perspectiva de un fabricante de colchones organizado. La certificación del BIS es generalmente voluntaria a menos que el gobierno central haga obligatoria una norma particular mediante una orden de control de calidad. Las instrucciones de implementación de la norma de colchones de 2025 se dirigieron a los licenciatarios del BIS, mientras que el marco de consentimiento de Tamil Nadu se dirige a las actividades industriales cubiertas. Para un fabricante que busca una licencia del BIS y opera una actividad cubierta, el problema comercial es la carga combinada de documentación y aprobación.
Tabla Regulatoria
| Factor de decisión | India | Tamil Nadu |
|---|---|---|
| Autoridad principal | Oficina de Normas de India; juntas estatales de control de la contaminación | Junta de Control de la Contaminación de Tamil Nadu |
| Instrumentos o directrices clave | Instrucciones de implementación para licenciatarios de IS 13489:2025; directrices nacionales de consentimiento enmendadas anunciadas en enero de 2026 | Marco de consentimiento industrial de la Ley del Agua y la Ley del Aire; directrices nacionales de consentimiento |
| Efecto comercial | Evidencia de conformidad para licenciatarios del BIS; consolidación anunciada de solicitudes ambientales | Consentimiento de establecimiento antes de la construcción y consentimiento operativo antes de la puesta en marcha para actividades cubiertas; las directrices nacionales permiten la consolidación |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En mejora | En mejora |
| Fuente: Mordor Intelligence | ||
La calificación Media de India refleja la evidencia de conformidad a nivel de licenciatario bajo IS 13489:2025, que el BIS requirió que los licenciatarios implementaran antes del 18 de septiembre de 2025. La calificación Media de Tamil Nadu refleja el consentimiento en 2 etapas para las actividades cubiertas, con consentimiento de establecimiento antes de la construcción y consentimiento operativo antes de la puesta en marcha una vez cumplidas las condiciones de establecimiento. La dirección En mejora para ambos refleja el anuncio del 28 de enero de 2026 de directrices nacionales de consentimiento enmendadas que permiten solicitudes consolidadas y permisos integrados. Esas simplificaciones procedimentales pueden reducir la duplicación de solicitudes preservando los poderes de seguimiento, cumplimiento y cancelación.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de espuma, la fabricación de colchones y la distribución hasta la entrega. Sheela Foam fabrica espuma de poliuretano flexible, la suministra a clientes externos y vende colchones bajo sus marcas Sleepwell y Kurlon. Duroflex fabrica colchones y espuma de poliuretano en operaciones verticalmente integradas. La espuma, por tanto, genera una venta externa o contribuye al valor capturado a través del colchón terminado, dependiendo de cómo cada productor la encamine.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de espuma | Proveedores externos de espuma como Sheela Foam Limited | Ventas de espuma de poliuretano flexible | Dependencia del suministro externo de materiales | Desarrollar capacidad interna de espuma o calificar suministro externo |
| Fabricación de colchones | Fabricantes de colchones integrados como Duroflex Ltd; fabricantes de colchones como Peps Industries | Ventas de colchones terminados | Coordinación de la producción de espuma con la fabricación de colchones | Alinear los calendarios de producción de espuma y ensamblaje de colchones |
| Distribución y cumplimiento | Vendedores omnicanal como Sheela Foam Limited, Duroflex Ltd y Wakefit Innovations | Ventas de productos a través de canales propios y externos | Duroflex reveló posibles retrasos en el transporte y daños en tránsito | Duroflex utiliza transporte contratado y proveedores externos más allá de su red |
| Fuente: Mordor Intelligence | ||||
Producir espuma internamente puede reducir la dependencia de un proveedor externo al tiempo que concentra la responsabilidad de coordinar ambas etapas de producción. En el extremo posterior, utilizar el alcance de transporte externo no elimina la exposición del vendedor al fallo en la entrega. Una mayor integración puede trasladar el valor de las transacciones de insumos a las ventas de colchones terminados, pero la ganancia comercial depende de un cumplimiento fiable a través de canales propios y externos.
Panorama Competitivo
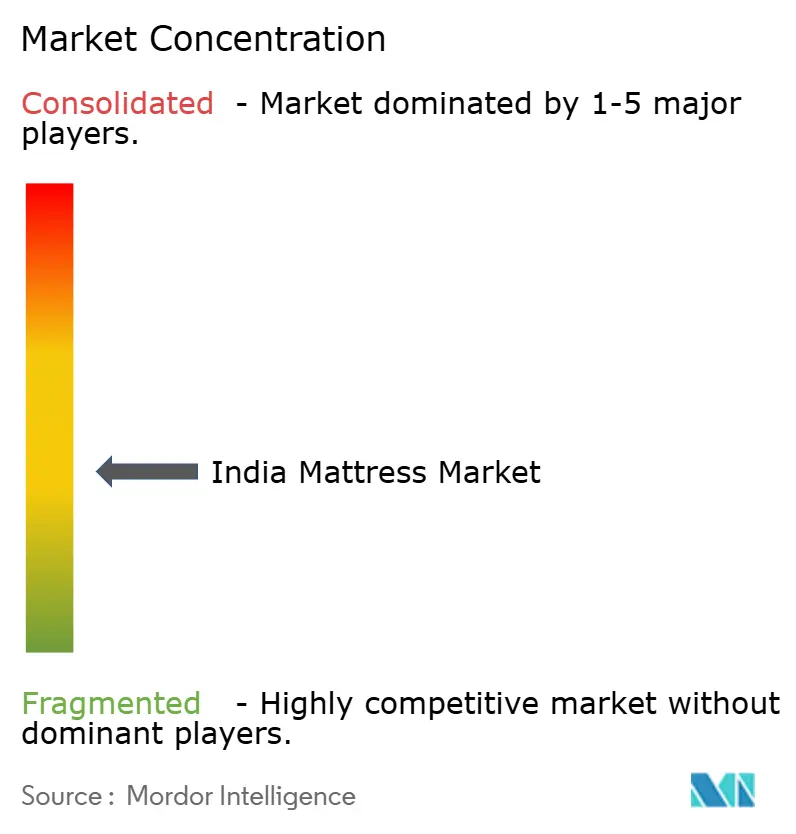
La industria está fragmentada e incluye las marcas Sleepwell y Kurlon de Sheela Foam Limited, Duroflex Ltd, Peps Industries y Wakefit Innovations. Para sus negocios combinados de colchones y espuma, Sheela Foam report aproximadamente 5.500 puntos de venta de marca y aproximadamente 11.000 puntos de contacto con distribuidores en el ejercicio fiscal 2026. Ese alcance a nivel de empresa matriz da a sus marcas una amplia vía hacia los clientes, mientras que la presencia de otros fabricantes deja espacio para la competencia a través de propuestas específicas de producto y canal. La estructura combina el alcance de marcas nacionales con varias ofertas competidoras, por lo que un competidor necesita una vía hacia los clientes y una razón específica para que un comprador cambie.
Peps Industries abrió una tienda experiencial con colchones de resortes en Indiranagar, Bengaluru, en junio de 2025. El modelo operativo del ejercicio fiscal 2026 de Wakefit abarcó diseño, ingeniería, fabricación y ventas en tiendas en línea y propias de la empresa en colchones y artículos de decoración del hogar adyacentes. Estos ejemplos destacan la experiencia del producto y el control a lo largo de la cadena operativa, capacidades que pueden contribuir a la misma venta de colchones. Para los compradores, esas capacidades pueden hacer la comparación más concreta, dejando a los proveedores responsables de explicar el valor del colchón terminado en diferentes contextos de venta. Para los competidores, los retornos dependen de si un encuentro en tienda o una operación integrada se convierte en ventas.
Sheela Foam reportó crecimiento en los ingresos del comercio electrónico a nivel de empresa en el ejercicio fiscal 2026, añadiendo un resultado operativo a su combinación de canales físicos y en línea. El 24 de agosto de 2026, Aadi Foam lanzó Sleeply en India a través de canales en línea y fuera de línea. El BIS requirió que los licenciatarios implementaran IS 13489:2025 antes del 18 de septiembre de 2025, con evidencia de conformidad con los requisitos adicionales y modificados. La certificación del BIS es generalmente voluntaria, mientras que el gobierno central puede hacer obligatorias las normas especificadas mediante órdenes de control de calidad. Un competidor puede ampliar la oferta de colchones a través de múltiples canales, pero una posición de calidad con licencia del BIS también requiere conformidad documentada junto con disponibilidad minorista.
Líderes de la Industria de Colchones de India
-
Sheela Foam Ltd (Sleepwell)
-
Sheela Foam Ltd (Kurlon)
-
Duroflex Ltd
-
Peps Industries
-
Wakefit Innovations
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Colchones de India Empresas cubiertas en este informe
- Sheela Foam Ltd (Sleepwell)
- Sheela Foam Ltd (Kurlon)
- Duroflex Ltd
- Peps Industries
- Springfit Mattress
- Nilkamal (Doctor Dreams)
- Wakefit Innovations
- Centuary Foam
- The Sleep Company
- Sleepyhead (Duroflex Ltd)
- Flo Sleep Solutions
- King Koil India
- Repose Mattress
- MM Foam
- Sunday Mattress
- Coirfit Mattress
- Comforto Mattress
- Urban Bed
- Durfi Retail
- Godrej Interio (mattress division)
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan el acceso a hogares y el suministro por proyectos en vivienda asequible y hostelería. En febrero de 2026, el Ministerio de Vivienda y Asuntos Urbanos aprobó 287.618 viviendas PMAY-U 2.0 en 16 estados y territorios de la unión, incluidas viviendas construidas por beneficiarios, en asociación y de alquiler. La distinción comercial está entre llegar a hogares individuales y comprometer a operadores hoteleros en las especificaciones de colchones a nivel de propiedad.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento objetivo | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro de vivienda de alquiler asequible | La vivienda de alquiler forma parte de la cartera aprobada | Operadores de proyectos de vivienda de alquiler | Ofrecer una especificación de colchón repetible con entrega por fases | Los pedidos dependen de que los proyectos alcancen la etapa de amueblamiento | Proveedores institucionales de colchones |
| Acceso de hogares urbanos a colchones | La vivienda construida por beneficiarios y en asociación proporciona canales distintos para hogares | Hogares que se preparan para ocupar viviendas urbanas | Conectar el acceso minorista local con las ubicaciones de entrega de proyectos | La disponibilidad y asequibilidad del hogar determinan la conversión | Minoristas locales de colchones y proveedores de marca asequibles |
| Especificaciones para el desarrollo hotelero | IHG reportó 80 hoteles en desarrollo en India el 16 de enero de 2026 | Promotores y operadores hoteleros | Participar en las especificaciones antes del amueblamiento y escalonar el suministro en torno a las aperturas | El desarrollo debe avanzar hasta una propiedad lista para abrir | Proveedores que atienden proyectos de hostelería |
| Fuente: Mordor Intelligence | |||||
La apertura central conecta el acceso asequible a hogares con una vía separada hacia el suministro de proyectos hoteleros. La vivienda construida por beneficiarios y en asociación apunta hacia ofertas individuales para hogares, mientras que la cartera de desarrollo en India de IHG identifica a un operador hotelero al que los proveedores podrían acercarse para especificaciones a nivel de propiedad. Los proveedores pueden, por tanto, combinar la disponibilidad minorista local para hogares con un trabajo de especificación temprano para hoteles, alineando cada esfuerzo de ventas con la parte que toma la decisión sobre el producto.
Desarrollos recientes de la industria en Mercado de Colchones de India
- Ago 2026: Aadi Foam lanzó Sleeply en India, poniendo la nueva marca de colchones a disposición a través de canales en línea y fuera de línea.
- Ene 2026: Duroflex lanzó la serie de colchones Airboost bajo su cartera Duropedic en India, con disponibilidad a través de sus centros de experiencia, minoristas seleccionados y plataforma en línea.
Mercado de Colchones de India Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de colchones en India mide el gasto anual en colchones nuevos vendidos dentro de India a usuarios finales residenciales y comerciales. Las ventas se clasifican por construcción y tamaño del colchón, aplicación del usuario final, canal de distribución y región.
Exclusiones del alcance: Se excluyen los sobrecolchones, almohadas, ropa de cama, colchones usados o reacondicionados y bases de cama.
Descripción General de la Segmentación
- Por Tipo de Producto
- Resortes / Espirales
- Espuma (incluida la espuma viscoelástica)
- Látex
- Híbrido
- Otros Tipos de Colchones
- Por Tamaño de Colchón
- Colchón Tamaño Individual
- Colchón Tamaño Doble
- Colchón Tamaño Queen
- Colchón Tamaño King
- Tamaños Personalizados y Especiales
- Por Usuario Final
- Residencial
- Comercial
- Por Canal de Distribución
- B2C/Minorista
- Grandes Superficies
- Tiendas Especializadas de Colchones (incluidos puntos de venta exclusivos de marca)
- En Línea
- Otros Canales de Distribución
- B2B/Proyectos
- B2C/Minorista
- Por Geografía
- Norte de India
- Oeste de India
- Sur de India
- Este de India
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes como los materiales de progreso del PMAY-U del Ministerio de Vivienda y Asuntos Urbanos ayudan a enmarcar la demanda de vivienda y ocupación de hogares, mientras que el manual de productos de colchones de cama de la Oficina de Normas de India aclara los requisitos de producto y conformidad. La Federación India de Productos para el Sueño proporciona contexto industrial sobre el suministro formal y local, la asequibilidad del consumidor y las condiciones del canal, y el informe anual presentado en bolsa de Sheela Foam proporciona divulgaciones a nivel de empresa sobre producto, distribución y operaciones.
Los archivos de empresas, los materiales para inversores, los comunicados oficiales relevantes y la prensa empresarial india de reputación pueden complementar estas fuentes y ayudar a contrastar la actividad reportada de las empresas con las señales de vivienda, costos de insumos y canales. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y discusiones estructuradas con fabricantes de colchones indios, líderes de canales minoristas y en línea, personal de adquisiciones comerciales y proveedores de materiales pondrían a prueba la evidencia secundaria sobre la realización de precios, la cobertura de canales, la combinación de productos y los ciclos de compra. Los analistas utilizarían estos insumos para aclarar las lagunas en las divulgaciones de empresas o del mercado, comparar los supuestos reportados entre los roles de los encuestados y triangular las estimaciones con los indicadores públicos observados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos de nivel C: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo estima las ventas anuales en India de colchones terminados nuevos a precios finales de venta minorista o adquisición por proyectos, contando cada colchón una vez. Una estimación de mercado de arriba hacia abajo se construye a partir de la formación de hogares y la vivienda ocupada, el alcance del comercio minorista organizado y el comercio electrónico, el alojamiento comercial y la adquisición institucional, el precio y la combinación de productos de colchones, y las tendencias de costos de insumos de espuma y látex. Los indicadores públicos de vivienda, las divulgaciones de empresas, la evidencia de la industria y los debates del mercado indio informan cómo cada señal afecta a la demanda, el precio o la oferta. El análisis de escenarios lleva estos impulsores a través de la previsión, con los supuestos de demanda y precio realizado variados conjuntamente donde la actividad inmobiliaria, la expansión de canales o los costos de materiales podrían cambiar el resultado.
Las participaciones de producto, tamaño, usuario final, canal y región se derivan de las combinaciones de ventas divulgadas, la evidencia de empresas y asociaciones, y los indicadores de demanda comparables, y luego se verifican para su consistencia con el valor total del mercado. Las verificaciones selectivas de abajo hacia arriba comparan la actividad de proveedores o canales muestreados y los precios de venta representativos con volúmenes de ventas plausibles, sin reemplazar la estimación de mercado de arriba hacia abajo. Las lagunas en los volúmenes o precios observados se manejan con rangos acotados y verificaciones cruzadas con fuentes independientes. Los expertos de la industria india pueden revisar la dirección y la sensibilidad de los supuestos individuales de vivienda, canal, adquisición comercial y precio, mientras que las diferencias materiales se revisan con la evidencia subyacente.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon las divulgaciones de empresas y asociaciones con las señales oficiales de vivienda, normas, comercio y canales, y luego verificaron que los totales del mercado, las participaciones de segmentos y los cambios previstos concuerden entre las fuentes. Los valores atípicos, los cambios abruptos de participación y las lagunas inexplicadas se rastrean hasta las definiciones, el momento o la calidad de la fuente y se resuelven antes de la aprobación del analista, con un nuevo contacto activado cuando un insumo material permanece ambiguo o una actualización de la fuente cambia un supuesto. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales del mercado o regulatorios, y se somete a una nueva revisión previa a la entrega de las fechas de las fuentes, la aritmética y el alcance.
Tamaño del Mercado de Colchones en India de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de colchones en India mide el gasto anual en colchones nuevos vendidos dentro de India a usuarios finales residenciales y comerciales.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Las participaciones de producto, tamaño, usuario final, canal y región se derivan de las combinaciones de ventas divulgadas, la evidencia de empresas y asociaciones, y los indicadores de demanda comparables, y luego se verifican para su consistencia con el valor total del mercado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Diferencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,79 mil millones de USD (2027) | |
| Empresa Global de Investigación de Mercados A | 2,4 mil millones de USD (2025) | En su base de 2025, esta estimación está un 14,0% por debajo del valor de este informe para 2027 de 2,79 mil millones de USD, 2 años después. La estimación utiliza una base de 2025, dos años antes de la medición de 2027 del informe. |
| Empresa de Investigación Enfocada en India B | 2,25 mil millones de USD (2025) | En su base de 2025, esta estimación está un 19,4% por debajo del valor de este informe para 2027 de 2,79 mil millones de USD, 2 años después. La estimación utiliza una base de 2025, dos años antes de la medición de 2027 del informe. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de empresas y asociaciones con las señales oficiales de vivienda, normas, comercio y canales, y luego verifican que los totales del mercado, las participaciones de segmentos y los cambios previstos concuerden entre las fuentes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de colchones en India y sus perspectivas de crecimiento?
Se espera que el tamaño aumente de 2,57 mil millones de USD en 2026 a 2,79 mil millones de USD en 2027 y 4,13 mil millones de USD en 2032, a una CAGR del 8,15% durante 2027-2032.
¿Qué está impulsando la demanda de colchones en India?
El alcance del comercio minorista organizado y el amueblamiento relacionado con la vivienda crean oportunidades de demanda. Sheela Foam añadió 600 nuevas salas de exposición netas en el ejercicio fiscal 2026.
¿Qué construcción de colchón tiene la mayor participación en India?
La espuma, incluida la espuma viscoelástica, representó el 52,6% del mercado en 2026.
¿Quiénes son los principales proveedores de colchones en India?
Los principales proveedores incluyen las marcas Sleepwell y Kurlon de Sheela Foam Limited, Duroflex Ltd, Peps Industries y Wakefit Innovations.
¿Cuál es un desafío clave para la adopción de colchones de marca en India?
Los colchones y ropa de cama similar bajo el código HSN 9404, equipados con resortes, rellenos o provistos internamente de cualquier material, o fabricados con caucho celular o plásticos, están sujetos a un GST del 18%, excepto los productos de coco distintos de los colchones de coco, los productos textiles íntegramente acolchados y los edredones de algodón. La Federación India de Productos para el Sueño identificó el tramo como una barrera para los compradores de menores ingresos en la India rural y semiurbana.
¿Qué regiones de India lideran la demanda y el crecimiento de colchones?
El Norte de India tuvo el 29,69% del mercado en 2026. El Sur de India es la región de mayor crecimiento, con una CAGR prevista del 8,8% durante 2027-2032.