
Tamaño y cuota del mercado de colchones de Japón
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 5.09 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.08 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.02 % |
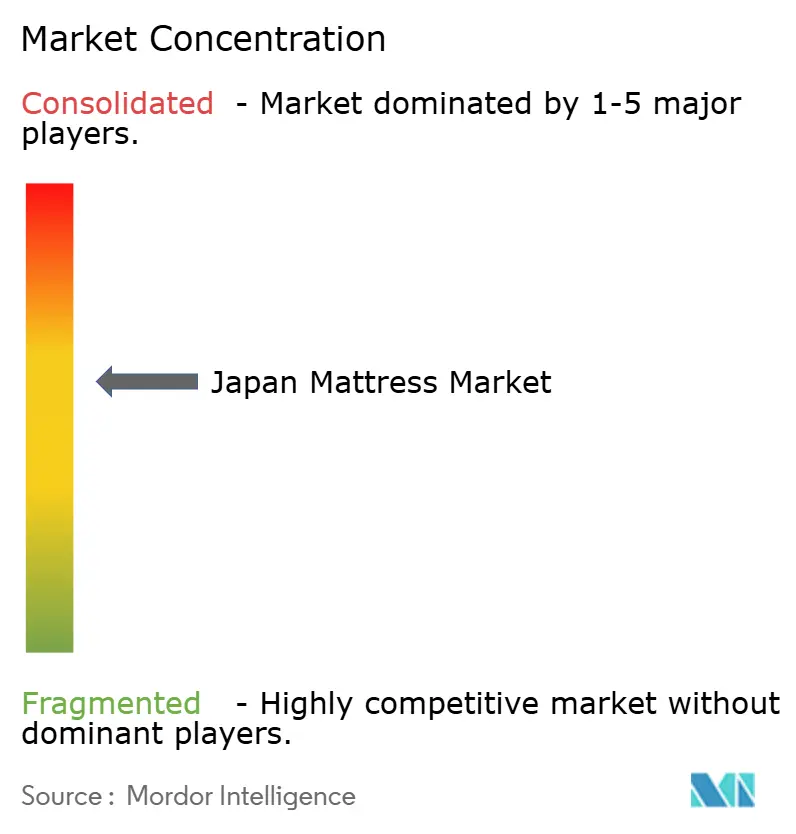
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de colchones de Japón por Mordor Intelligence
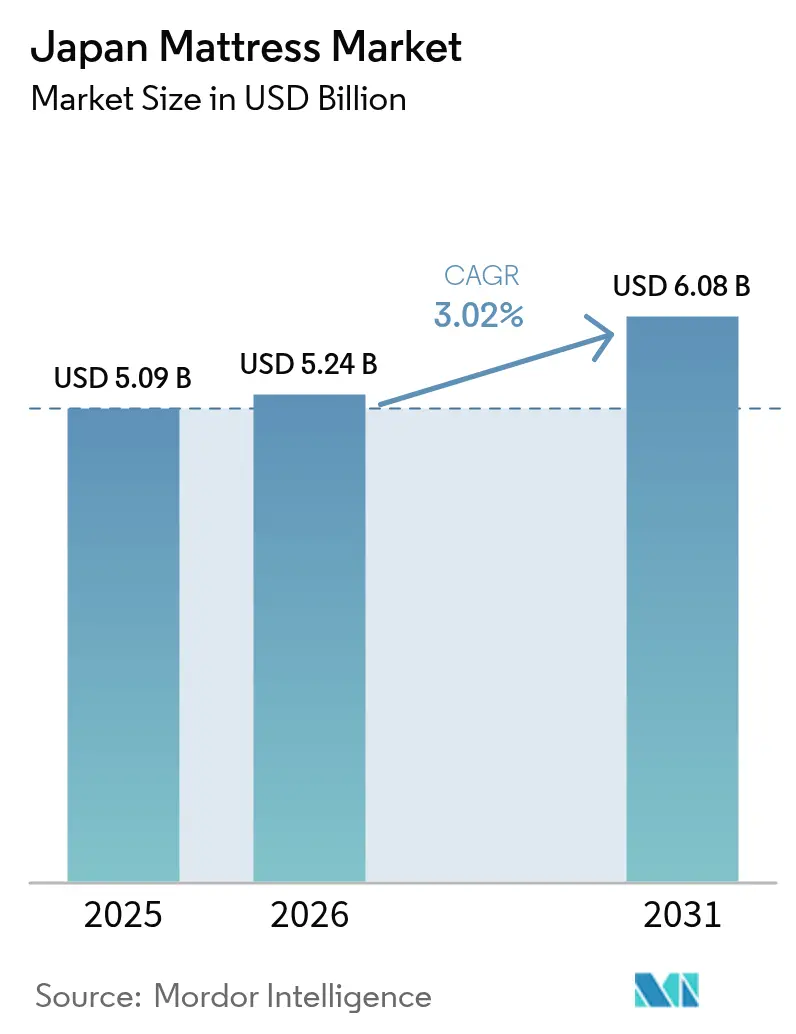
El tamaño del mercado de colchones de Japón en 2026 se estima en USD 5,24 mil millones, creciendo desde un valor de USD 5,09 mil millones en 2025, con proyecciones para 2031 que muestran USD 6,08 mil millones, creciendo a una CAGR del 3,02% durante 2026-2031.
Esta expansión sostenida se apoya en la realidad demográfica de Japón como la primera sociedad súper envejecida del mundo, la premiumización de los productos para el descanso y la creciente visión corporativa de que el descanso reparador sustenta la productividad de la fuerza laboral. Una cohorte de personas mayores que supera el 29% de la población está impulsando la demanda de tecnologías de alivio de presión, mientras que la adopción del comercio electrónico permite recorridos de compra personalizados y ricos en datos que antes requerían pruebas en tienda. Las renovaciones hoteleras a gran escala vinculadas a la Expo Osaka-Kansai 2025 añaden una ola paralela de demanda comercial que complementa los ciclos de reemplazo en los hogares[1]Fuente: Oficina de Estadística, "Estimaciones de población actual a 1 de octubre de 2024," STAT.GO.JP.. La debilidad de la moneda ha elevado los costes de importación del látex, pero las marcas consolidadas cuentan con redes de suministro resilientes que amortiguan la presión sobre los márgenes. Las estrictas normas de reciclaje incrementan las tarifas de eliminación, prolongando los ciclos de reemplazo, aunque también impulsando cambios de diseño hacia construcciones modulares y reciclables. En conjunto, estos impulsores y fricciones anclan una trayectoria predecible pero rica en oportunidades para el mercado de colchones de Japón.
Principales conclusiones del informe
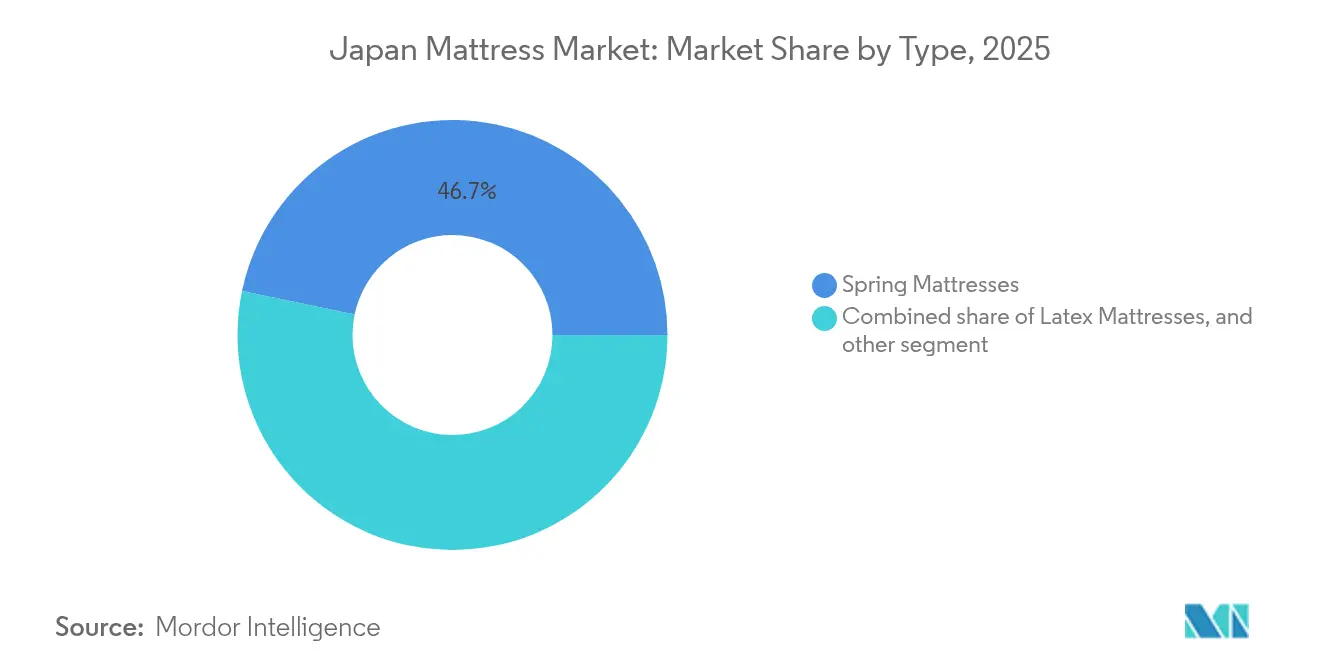
- Por tipo, los colchones de resortes lideraron con el 46,72% de la cuota del mercado de colchones de Japón en 2025, mientras que la espuma viscoelástica avanza a una CAGR del 7,72% hasta 2031.
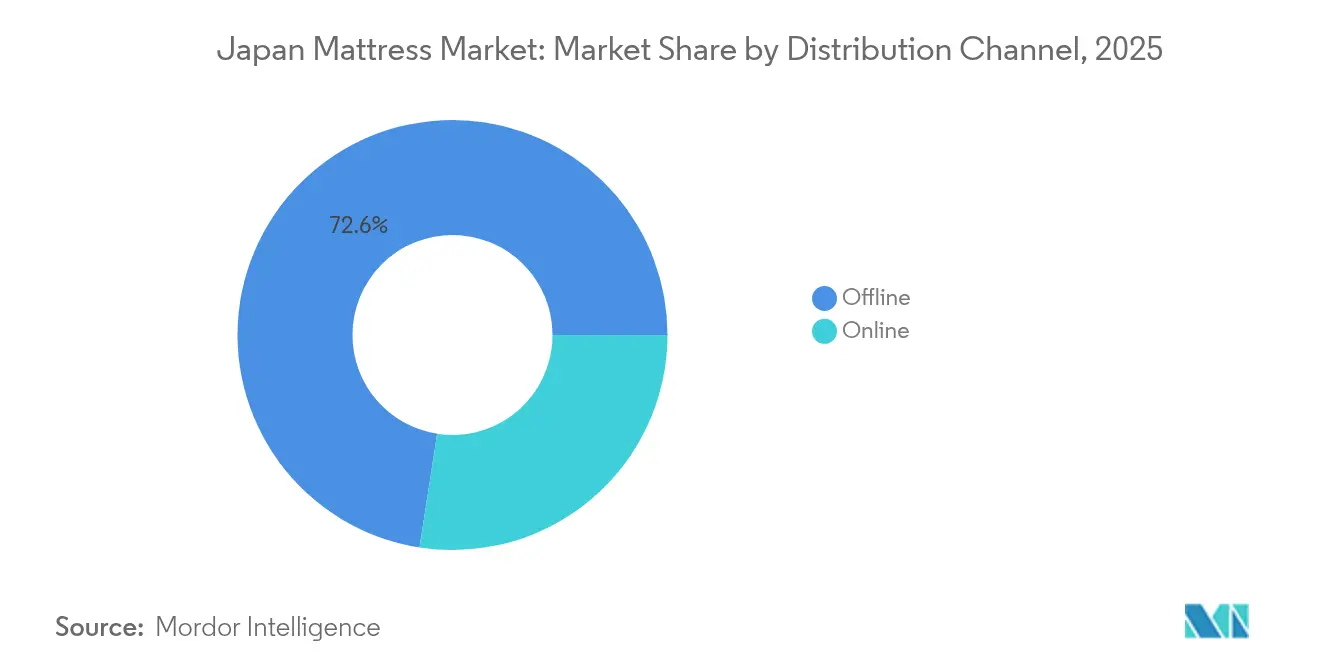
- Por canal de distribución, el canal fuera de línea representó el 72,55% del tamaño del mercado de colchones de Japón en 2025, mientras que el canal en línea es la vía de mayor crecimiento con una CAGR del 11,85% hasta 2031.
- Por usuario final, las aplicaciones residenciales representaron el 81,10% del tamaño del mercado de colchones de Japón en 2025, y se proyecta que el segmento comercial se expanda a una CAGR del 6,94% entre 2026 y 2031.
- Por región, Kanto concentró el 35,95% de la cuota del mercado de colchones de Japón en 2025, mientras que Kyushu y Okinawa muestran la CAGR prevista más alta con el 6,55% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de colchones de Japón
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Población en envejecimiento acelerado que demanda ropa de cama con alivio de presión | +1.0% | Nacional, prefecturas rurales | Largo plazo (≥ 4 años) |
| Creciente penetración del comercio electrónico en muebles e interiores | +0.8% | Tokio, Osaka, Nagoya | Mediano plazo (2-4 años) |
| Auge de renovaciones hoteleras antes de la Expo Osaka-Kansai 2025 | +0.4% | Kansai, Chubu, Chugoku | Corto plazo (≤ 2 años) |
| Programas corporativos de salud del sueño que impulsan la adquisición masiva | +0.3% | Principales distritos de negocios | Mediano plazo (2-4 años) |
| Experiencia de venta minorista con escáner corporal 3D habilitado por IA | +0.2% | Centros urbanos | Mediano plazo (2-4 años) |
| Aumento del turismo entrante que fomenta la conversión de futones a colchones | +0.3% | Destinos turísticos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento acelerado de la población que demanda ropa de cama con alivio de presión
La ola de la generación del baby boom en Japón está cruzando los 75 años, elevando la población anciana a casi 22 millones e intensificando las necesidades de alivio de presión de nivel médico. Se proyecta que el gasto en salud alcance los JPY 89 billones (USD 605,4 mil millones) para 2040, y los responsables de políticas consideran el sueño reparador como una palanca de atención preventiva[2]Fuente: Shotaro Kinoshita, "Actualización del sistema sanitario japonés," JMA.JP.. Aseguradoras como Sompo incorporan sensores de IA en instalaciones para personas mayores, convirtiendo los datos del sueño en perspectivas de atención accionables. Los fabricantes de colchones ahora agrupan la ergonomía geriátrica con el monitoreo inteligente para migrar las compras de presupuestos discrecionales a presupuestos esenciales para la salud. Las empresas que certifican sus productos bajo las emergentes directrices de dispositivos médicos de Japón obtienen prioridad en los reembolsos, estrechando los vínculos entre la ropa de cama y la atención sanitaria. El auge demográfico transforma, por tanto, el mensaje del producto del confort al soporte clínicamente validado, ampliando el techo premium.
Creciente penetración del comercio electrónico en muebles e interiores
Las ventas en línea BtoC de Japón alcanzaron los JPY 24,8 billones (USD 168,7 mil millones) en 2024, registrando un crecimiento del 9,23% y elevando la cuota digital de los muebles en un 25% interanual[3]Fuente: Ministerio de Economía, Comercio e Industria, "Encuesta del mercado de comercio electrónico del ejercicio 2023," METI.GO.JP.. La visualización 3D impulsada por IA ahora permite a los compradores probar virtualmente la firmeza, y el 51% de los usuarios planea repetir el uso, lo que demuestra que los showrooms virtuales pueden cerrar las brechas sensoriales. Los entrantes directos al consumidor evitan los márgenes de las tiendas, aplican precios dinámicos y canalizan los ahorros hacia la I+D en espumas de refrigeración y cubiertas resistentes a los olores. El canal digital favorece las categorías de espuma viscoelástica e híbrida porque su propuesta de valor descansa en fichas técnicas más que en pruebas táctiles. Los socios logísticos perfeccionan el embalaje enrollado al vacío que cabe en ascensores estrechos, resolviendo un obstáculo decisivo de última milla en las densas ciudades japonesas. A medida que la entrega en el mismo día se expande fuera de las megalópolis, las tasas de conversión en línea aumentan, transformando el mercado de colchones de Japón de centrado en el showroom a guiado por algoritmos.
Programas corporativos de salud del sueño que impulsan la adquisición masiva
Los empleados japoneses duermen en promedio solo 6 horas y 22 minutos en las noches laborables, una cifra que las empresas ahora tratan como una brecha de productividad. Los programas que combinan dispositivos vestibles y nutrición buscan aumentar el rendimiento cognitivo, y las mejoras masivas de colchones forman la columna vertebral de hardware. Desde 2022, la comunidad corporativa ZAKONE ha crecido hasta 240 empresas miembro que abogan por políticas de recursos humanos que priorizan el sueño[4]Fuente: Meikippu Co., "Experiencia de compra real con silueta 3D," PRTIMES.JP.. Las empresas negocian unidades de mantenimiento de existencias (SKU) estandarizadas que simplifican el reemplazo en toda la instalación y respaldan los calendarios de depreciación a cinco años. Los proveedores que responden con análisis de panel sobre puntuaciones de sueño agregadas crean un ciclo de retroalimentación que vincula las especificaciones de los colchones con los indicadores clave de rendimiento (KPI). Esta vía B2B elude los márgenes minoristas y estabiliza los ingresos a través de contratos plurianuales, reconfigurando la economía de los canales dentro del mercado de colchones de Japón.
Experiencia de venta minorista con escáner corporal 3D habilitado por IA que impulsa mejoras de gama premium
El sistema de ajuste corporal 3D de Showa Nishikawa mapea la postura, la convierte en datos de postura de sueño y recomienda la firmeza óptima en minutos. La tecnología se ha expandido desde las tiendas insignia de Tokio hasta las tiendas regionales, llevando el ajuste personalizado a los consumidores que habitualmente dependen de muestras en el suelo. Los minoristas reportan un aumento del 30% en las tasas de conversión para los compradores que completan los escaneos, con precios de venta promedio más altos porque las SKU recomendadas se inclinan hacia el segmento premium. Las plataformas en línea replican esto invitando a los usuarios a cargar sus métricas corporales para el dimensionamiento algorítmico. A medida que mejora la precisión, las tasas de devolución disminuyen, mitigando una barrera histórica para las ventas de colchones en línea. Las marcas que ofrecen garantías basadas en escaneos fidelizan a los clientes dentro de su ecosistema, generando ingresos recurrentes por complementos y accesorios.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Elevados costes inmobiliarios que limitan el tamaño de los dormitorios y la demanda de colchones de gran tamaño | -0.6% | Tokio, Osaka | Largo plazo (≥ 4 años) |
| Segmento sénior sensible al precio que retrasa los ciclos de reemplazo | -0.4% | Prefecturas rurales | Mediano plazo (2-4 años) |
| Elevados aranceles de importación que encarecen los precios de los colchones premium | -0.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Reducción del tamaño medio de los hogares que reduce las compras de múltiples camas | -0.3% | Centros urbanos (p. ej., Tokio, Yokohama) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevados costes inmobiliarios que limitan el tamaño de los dormitorios y la demanda de colchones de gran tamaño
El tamaño medio de los hogares japoneses se ha reducido a 92 metros cuadrados, el mínimo en 30 años, lo que restringe el espacio para camas grandes. Los microapartamentos dominan las nuevas construcciones urbanas, lo que obliga a los residentes a elegir colchones semi-dobles o futones plegables. Los hoteles, que enfrentan la misma economía de espacio, especifican colchones de perfil más delgado para liberar espacio de circulación, frenando el crecimiento del precio de venta promedio (ASP). Las marcas responden con núcleos enrollables y capas modulares, pero los márgenes de beneficio se reducen porque las unidades compactas utilizan menos material. Los expositores minoristas presentan cada vez más camas híbridas con almacenamiento que cambian altura por cajones bajo la cama, alterando las prioridades de diseño. La escasez de espacio impone, por tanto, un techo estructural a la expansión premium incluso cuando los costes tecnológicos por unidad aumentan.
Segmento sénior sensible al precio que retrasa los ciclos de reemplazo
Las personas mayores con pensiones fijas se enfrentan a una inflación impulsada por el yen que elevó los costes del hogar en JPY 90.000 (USD 612,24) en 2024. Las tarifas de eliminación bajo la Ley de Reciclaje de Electrodomésticos desincentivan aún más las renovaciones frecuentes de colchones. Los ciclos resultantes se extienden más allá de los 10 años, limitando las ventas unitarias a pesar del creciente número de consumidores mayores. Los fabricantes persiguen argumentos de durabilidad y diseños reversibles para tranquilizar a los compradores con presupuesto ajustado, pero los ciclos de vida prolongados ralentizan la velocidad de los ingresos. Los modelos de alquiler por suscripción se dirigen a residencias de cuidado pero siguen siendo incipientes. A menos que las reformas de pensiones eleven la renta disponible, los incentivos para la actualización dependerán de prescripciones médicas más que de aspiraciones de estilo de vida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo: La espuma viscoelástica interrumpe el dominio tradicional de los resortes
Los colchones de resortes mantuvieron una cuota del 46,72% del tamaño del mercado de colchones de Japón en 2025, respaldados por la inclinación cultural hacia el soporte firme. La espuma viscoelástica, con una CAGR del 7,72%, se beneficia de sus atributos de alivio de presión que atienden al segmento demográfico envejeciente y a los programas de bienestar corporativo que priorizan la alineación de la columna vertebral. El látex continúa siendo un nicho, desafiado por el aumento de los costes de importación en medio de la volatilidad del yen, pero defendido por el atractivo medioambiental para los hogares con conciencia ecológica. Los diseños híbridos y de fibra de aire se encuentran en el grupo de «otros» y se apoyan en un discurso de rendimiento para la salud popular entre los deportistas, diversificando aún más las opciones del consumidor. El ajuste impulsado por IA de Showa Nishikawa muestra cómo la tecnología sustenta el ascenso de la espuma al reducir la incertidumbre sobre la comodidad, mientras que los resortes siguen siendo resilientes en los segmentos orientados al valor y en los hogares multigeneracionales que equiparan la firmeza con la longevidad.
Las mejoras en camas hospitalarias y centros para personas mayores se inclinan hacia capas viscoelásticas, integrando la espuma viscoelástica más profundamente en los flujos de adquisición sanitaria. Los fabricantes de resortes innovan con bobinas zonificadas que imitan el contorneo de la espuma sin sacrificar el rebote, pero se enfrentan al aumento de los costes del acero que comprimen los márgenes. La merchandising minorista ahora agrupa los productos por «resultado del sueño» en lugar de por material, dirigiendo sutilmente a los compradores hacia la espuma para los discursos sobre el alivio del dolor. Los estudios de durabilidad publicados por institutos de pruebas nacionales desmienten los primeros mitos sobre el hundimiento, aumentando la confianza del consumidor en la espuma. Este cambio de percepción consolida el papel de la espuma como una alternativa creíble y la posiciona para capturar ganancias incrementales a medida que se extiende la alfabetización ergonómica.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por canal de distribución: La transformación digital se acelera a pesar del dominio fuera de línea
El canal de distribución fuera de línea capturó el 72,55% de la cuota del mercado de colchones de Japón en 2025, porque la evaluación táctil sigue siendo afín a la cultura de compra local. Sin embargo, los canales en línea están acelerando a una CAGR del 11,85%, ya que la fluidez digital de la era pandémica se une a la visualización habilitada por IA que reduce el déficit sensorial. Las cadenas de muebles pivotan hacia modelos «físico-digitales» (phygital), que permiten a los compradores reservar visitas a la tienda tras completar ajustes previos en línea, reduciendo así el tiempo de permanencia en tienda y realizando ventas adicionales de complementos a través de recordatorios en la aplicación. Los minoristas electrónicos exclusivos envasan los colchones en rollos de alta densidad que cumplen con los protocolos de entrega en condominios, desbloqueando la penetración urbana a un coste de cumplimiento más bajo. El comercio en vivo liderado por influencers destaca la facilidad de desembalaje, contrarrestando la incomodidad del autoensamblaje e impulsando las compras por impulso en las cohortes más jóvenes.
La adquisición corporativa transacciona cada vez más a través de portales seguros donde los responsables de recursos humanos e instalaciones descargan fichas técnicas, cargan planos de planta y reciben presupuestos de precio por flota en horas. Este flujo de trabajo digitalizado reduce los tiempos de ciclo y disminuye la necesidad de capas de distribuidores regionales, presionando los márgenes mayoristas tradicionales. Las integraciones de cumplimiento que rellenan automáticamente los certificados de reciclaje ayudan a los vendedores en línea a cumplir con las divulgaciones legales, mejorando la transparencia. A medida que las bases de datos de productos ganan metaetiquetas para la rigidez, la disipación del calor y la tasa de rebote, los algoritmos de búsqueda impulsan paquetes curados, elevando los valores medios de los pedidos. Estos elementos convergentes aceleran el pivote del canal incluso cuando la cultura del showroom perdura entre los compradores de mayor edad.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final: El segmento comercial emerge como motor de crecimiento
Los compradores residenciales impulsaron el 81,10% del tamaño del mercado de colchones de Japón en 2025, guiados por factores desencadenantes de reemplazo y actualizaciones de estilo de vida. Sin embargo, se prevé que la base de usuarios comerciales crezca más rápido con una CAGR del 6,94%, impulsada por las renovaciones hoteleras y los programas de bienestar empresarial. Los operadores de hospitalidad que realizan mejoras antes de la Expo 2025 demandan SKU estandarizadas que cumplan los códigos globales de seguridad contra incendios e higiene, fomentando acuerdos de volumen que favorecen las variantes de muelle sobre muelle y muelle ensacado conocidas por su durabilidad. Los hospitales y centros de atención a personas mayores especifican cada vez más superficies de presión alternante dentro de los colchones terapéuticos, combinando el cumplimiento médico con la comodidad. Los dormitorios corporativos incorporan híbridos de gama media que equilibran la estabilidad de los bordes con la compatibilidad de camas con almacenamiento, reflejando las restricciones de espacio pero priorizando el descanso de los empleados.
Los ciclos de vida de los productos comerciales se adhieren a calendarios de reemplazo más estrictos debido a las auditorías de marca y seguridad, elevando la velocidad unitaria en relación con los hogares. Las ofertas de servicios como la higienización in situ y los alquileres de reemplazo diversifican los flujos de ingresos para los fabricantes que buscan asegurar ingresos recurrentes. La supervisión regulatoria es estricta en los entornos sanitarios, lo que obliga a los proveedores a mantener documentación sobre tejidos antimicrobianos y emisiones de formaldehído. Las empresas preparadas para el cumplimiento normativo disfrutan, por tanto, de menor fricción en las licitaciones, capturando cuota en los registros de adquisición pública. Eventos como la Expo 2025 crean escenarios de demostración de concepto que repercuten en las cadenas hoteleras regionales, manteniendo el impulso más allá del período del evento.
Análisis geográfico
La demanda de colchones en Japón fluye a través de su geografía económica en tres niveles. La megalópolis de Kanto lidera con el 35,95% en ventas absolutas debido a la densidad corporativa, los hogares adinerados y la adopción temprana de los beneficios de la salud del sueño. Sin embargo, la compresión inmobiliaria empuja a los compradores hacia perfiles más delgados, moderando el crecimiento del precio de venta promedio a pesar de las características premium. El auge de las renovaciones hoteleras en Kansai inyecta un boom a corto plazo, elevando la cuota comercial y destacando los consorcios de adquisición relacionados con la expo que negocian descuentos por volumen con las marcas nacionales. Kyushu y Okinawa superan a todas las regiones en CAGR con el 6,55%, ya que el alojamiento impulsado por el turismo se expande y los gobiernos locales subvencionan las mejoras de alojamiento para estimular las economías regionales. Las regiones del norte experimentan una estabilización de la demanda, con alojamientos de ecoturismo de especialidad que mantienen un modesto flujo de proyectos, mientras que el envejecimiento local acelera la adopción de colchones con alivio de presión.
Los centros urbanos de todas las regiones muestran una mayor penetración de las herramientas de venta minorista de escaneo corporal basadas en IA, lo que se traduce en una migración más rápida hacia formatos de espuma viscoelástica e híbridos. La adopción del comercio electrónico se correlaciona con la cobertura de banda ancha, otorgando a los distritos suburbanos de Chubu inesperados focos de crecimiento que cierran la brecha digital con las metrópolis. Los despliegues de bienestar corporativo siguen las huellas de las sedes centrales, lo que explica la cuota desproporcionada de Kanto en los pedidos B2B. Por el contrario, las prefecturas rurales pivotan hacia líneas de presupuesto bajo presión de renta fija, reforzando la segmentación regional de SKU basada en la asequibilidad. Por último, las ordenanzas regionales de gestión de residuos obligan a los fabricantes a adaptar la logística de fin de vida útil, con prefecturas más estrictas que impulsan un rediseño de productos más temprano hacia la reciclabilidad modular.
Panorama regulatorio
Los colchones en Japón se rigen por un régimen mixto de normas obligatorias de protección al consumidor y estándares voluntarios influyentes. La Agencia de Asuntos del Consumidor (CAA) administra la Ley de Etiquetado de Calidad de Bienes Domésticos, que exige divulgaciones para bienes domésticos, mientras que el Ministerio de Economía, Comercio e Industria (METI) supervisa la política de seguridad de productos conforme a la Ley de Seguridad de Productos de Consumo (CPSA); en paralelo, los Estándares Industriales Japoneses, como el JIS S 1102:2017, definen requisitos de rendimiento y seguridad para camas residenciales ordinarias, incluyendo criterios de prueba y relacionados con emisiones que los proveedores de colchones y sistemas de cama utilizan en el control de calidad.
Fuera de la normativa legal, las certificaciones de terceros condicionan el acceso a los canales. El programa SG Mark de las Asociaciones de Seguridad de Productos para colchones de resortes es voluntario, pero funciona como un requisito práctico para muchos compradores minoristas de gran formato e institucionales que buscan garantías estandarizadas de durabilidad y seguridad, lo que influye en el diseño de productos, la documentación y las prácticas de inspección de entrada tanto para fabricantes nacionales como para importadores que ingresan a Japón.
Análisis de la cadena de valor
La cadena de valor abarca materias primas (acero para resortes internos, espuma de poliuretano, látex y fibras naturales), conversión de componentes, fabricación de colchones, embalaje, distribución y gestión al final de la vida útil. Japón se divide entre importaciones de mayor volumen y competitivas en costo (especialmente de China, Vietnam y el resto del Sudeste Asiático) y una fabricación nacional premium que enfatiza durabilidad, especificaciones de atención médica y hotelería, y un control de calidad riguroso. El cumplimiento de las expectativas relacionadas con emisiones y seguridad (por ejemplo, controles relacionados con el formaldehído incorporados en normas y directrices del sector) se repite en la cadena de compras y venta minorista como un punto de control.
Aguas abajo, la venta minorista física sigue siendo la vía principal hacia los consumidores, mientras que los modelos en línea y de venta directa al consumidor (DTC) dependen del embalaje al vacío en rollo, la entrega compatible con paquetería y la logística de devoluciones diseñada para viviendas compactas. Organismos del sector como la Japan Furniture Industry Development Association (JFA) y la Japan Office Furniture Association (JOIFA) refuerzan prácticas comunes de seguridad y medioambientales entre fabricantes y minoristas, mientras que la base fragmentada de tiendas añade complejidad local en la última milla. Al 1 de abril de 2026, un conjunto de datos de recuento de tiendas enumera 297 tiendas de colchones en Japón, siendo la mayoría operaciones de propietario único.
Panorama competitivo
El mercado de colchones de Japón muestra una concentración moderada, con los principales fabricantes concentrando una porción significativa de los ingresos totales en 2024. Los actores nacionales de larga trayectoria como Nishikawa Co. y France Bed Holdings se apoyan en su herencia de marca centenaria y sus extensas redes minoristas en todo el país. Mientras tanto, Tempur Sealy Japan se ha posicionado en el segmento premium de espuma viscoelástica, utilizando tiendas insignia experienciales y colaboraciones hoteleras para destacar su experiencia en tecnología de alivio de presión. Los entrantes directos al consumidor como Koala Sleep Japan explotan cadenas de suministro ágiles, marketing con influencers en redes sociales y políticas de prueba de 120 noches para socavar los precios de las marcas consolidadas. Los vectores competitivos han pasado de las guerras de recuento de bobinas hacia resultados de sueño respaldados por datos, con empresas que integran sensores de IoT, paneles de análisis y mantenimiento por suscripción.
Las empresas incapaces de certificarse bajo las directivas de reciclaje se enfrentan a la erosión de márgenes por los gravámenes de eliminación, empujando al sector hacia la competencia en ecodiseño. La volatilidad de los costes de importación impulsa a las marcas multinacionales a localizar la producción, reforzando las cadenas de suministro nacionales y cubriendo las fluctuaciones monetarias. Los rumores de consolidación se intensifican a medida que los fabricantes de nivel medio exploran fusiones para financiar la I+D en colchones inteligentes, aunque los reguladores antimonopolio mantienen la vigilancia para proteger la elección del consumidor. En general, el énfasis estratégico en el posicionamiento de salud, la sostenibilidad y la personalización digital sustenta los discursos competitivos más que las guerras de materias primas o precios.
Líderes de la industria de colchones de Japón
Nishikawa Co., Ltd.
France Bed Holdings Co., Ltd.
Nitori Holdings Co., Ltd.
Airweave Inc.
Tempur Sealy Japan
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El desarrollo de productos vinculados a la atención médica está creando una brecha más definida entre los colchones convencionales de confort y las superficies con base médica para personas mayores y entornos de cuidado. Showa Nishikawa puso en uso su colchón Original Care MuAtsu, desarrollado con el Hospital Hannou Seiwa (abril de 2026), lo que señala vías más estructuradas para la contratación hospitalaria y de cuidado geriátrico, donde el manejo de la presión, la higiene y el rendimiento documentado tienen más peso que el discurso comercial minorista. Este cambio respalda oportunidades para fabricantes capaces de traducir la colaboración clínica en SKU repetibles y paquetes de servicios para instalaciones (instalación, reemplazo programado y flujos de trabajo de saneamiento).
El control omnicanal y el asesoramiento especializado están cobrando importancia a medida que las marcas buscan gestionar la experiencia de prueba en tiendas y puntos de contacto digitales. Nishikawa completó la adquisición de Best Lines, operador de PILLOW STAND (julio de 2026), alineando las ventas de productos con operaciones minoristas centradas en el asesoramiento y estableciendo un modelo para la venta de colchones con integración vertical y mayor nivel de servicio. En el espacio comercial, las divulgaciones de la empresa cotizada Dreambed en 2026 señalaron fortaleza en las ventas del mercado hotelero, junto con la continua expansión de la marca KING KOIL, introducida en octubre de 2025, lo que apunta a fondos de demanda activos vinculados a los ciclos de reemplazo en hotelería y a la necesidad de programas de colchones estandarizados y aptos para contratos.
Desarrollos recientes del sector
- Julio de 2026: Nishikawa Co., Ltd. completó la adquisición de Best Lines, operador de PILLOW STAND, incorporando operaciones de tienda y conocimientos de asesoramiento en sueño a su negocio de soluciones de descanso. El movimiento fortalece los puntos de contacto directo con el consumidor y respalda modelos de venta premium que dependen de la prueba y el asesoramiento en lugar de una venta minorista basada solo en el precio.
- Marzo de 2026: France Bed Holdings Co., Ltd. divulgó una reorganización del grupo que fusiona France Bed Furniture Co., Ltd. en France Bed Co., Ltd., con efecto a partir de julio de 2026. La consolidación simplifica la estructura operativa y está alineada con los esfuerzos por mejorar la rentabilidad y el control de costos en fabricación y distribución.
- Mayo de 2025: la empresa taiwanesa Sleepy Tofu abrió su primera tienda permanente en Japón, Sleepy Tofu House, en Minami Aoyama. Establecer una sala de exhibición física respalda la compra experiencial en una categoría donde la prueba y el ajuste influyen en la conversión, además de ampliar el conjunto competitivo para marcas premium y afines al DTC en Tokio.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado cubre los ingresos generados por la venta de colchones terminados en Japón, abarcando tanto las compras residenciales como comerciales, a través de canales fuera de línea y en línea, reportados en USD.
Exclusiones del alcance: Este dimensionamiento no incluye almohadas, sábanas, protectores de colchón, marcos de cama ni bases ajustables vendidas como productos independientes.
Descripción general de la segmentación
- Por tipo
- Colchones de resortes
- Colchones de espuma viscoelástica
- Colchones de látex
- Otros colchones
- Por canal de distribución
- En línea
- Fuera de línea
- Por usuario final
- Residencial
- Comercial
- Por región
- Hokkaido
- Tohoku
- Kanto
- Chubu
- Kansai
- Chugoku
- Shikoku
- Kyushu y Okinawa
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental comienza mapeando el conjunto de demanda y el entorno minorista en Japón, para luego convertirlo en una visión de ingresos que pueda verificarse en múltiples fuentes. Nos basamos en estadísticas y normas públicas para comprender la formación de hogares, la actividad de vivienda y los patrones de gasto del consumidor, ya que estas variables afectan los ciclos de reemplazo y la frecuencia de compra.
Las fuentes utilizadas incluyen, entre otras, la Oficina de Estadísticas de Japón (encuestas de hogares y series de población), el Ministerio de Economía, Comercio e Industria (indicadores seleccionados de producción y venta minorista), las estadísticas comerciales de Aduanas de Japón (importaciones y exportaciones de artículos relacionados con ropa de cama) y los Estándares Industriales Japoneses relevantes y las guías de prueba publicadas que aclaran cómo se clasifican los colchones. También se revisan informes anuales de empresas, materiales para inversores, publicaciones de asociaciones y prensa empresarial de reputación para confirmar cambios en la combinación de canales y la dirección de precios. Además, se utiliza selectivamente una suscripción de pago para datos financieros de empresas, noticias e inteligencia de envíos de importación o exportación para confirmar a los actores más grandes y los flujos comerciales. Esta lista es ilustrativa, y se utilizaron muchos otros documentos y datos públicos para verificación y aclaración cruzada.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba lo que el modelo documental asume sobre el comportamiento de los compradores y los movimientos de precios, especialmente donde los datos públicos no están desagregados por tipo de colchón o canal de venta. Hablamos con una combinación equilibrada de fabricantes, distribuidores, minoristas especializados y vendedores de gran formato, y luego validamos los datos con compradores comerciales que atienden a los sectores de hotelería, salud y vivienda institucional en todo Japón.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 13% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 43% |
| Actores más pequeños: 14% | Gerentes: 44% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento parte de una construcción de arriba hacia abajo en la que el número de hogares, la combinación de tipos de vivienda y el momento de reemplazo se utilizan para reconstruir un conjunto anual de demanda de colchones para Japón, que luego se traduce en valor utilizando una lógica de precios a nivel de canal. Para mantener el resultado práctico, lo corroboramos con aproximaciones selectivas de abajo hacia arriba, como la consolidación de una muestra de ingresos de proveedores, la verificación de la división entre canales fuera de línea y en línea mediante conversaciones con canales, y la validación de los precios unitarios típicos para colchones de resortes, espuma viscoelástica, látex y otros tipos.
Los insumos clave utilizados en el modelo incluyen inicios y traslados de vivienda (que influyen en las compras nuevas), tendencias de población y hogares (que determinan la demanda a largo plazo), suposiciones sobre el ciclo de reemplazo (con qué frecuencia se cambia un colchón), la penetración en línea y la intensidad de descuentos (que alteran los precios realizados), y los movimientos de importación o exportación de categorías de ropa de cama (que ayudan a detectar cambios en la oferta). Cuando los informes de las empresas no aíslan claramente los ingresos por colchones en Japón, las brechas se gestionan mediante factores de asignación conservadores revisados en entrevistas y luego sometidos a pruebas de estrés frente al conjunto total de demanda.
Los pronósticos se elaboran mediante análisis de escenarios. El caso base se ancla en indicadores macroeconómicos y luego se ajusta utilizando la opinión de expertos sobre precios, combinación de canales y comportamiento de mejora de compra del consumidor. Esto mantiene la visión prospectiva trazable, ya que cada movimiento del pronóstico se vincula a un conjunto reducido de factores que pueden volver a verificarse.
Validación de datos y ciclo de actualización
La validación se realiza comparando los resultados del modelo con señales independientes, como la dirección del gasto de los hogares, los movimientos comerciales y las unidades implícitas por hogar que sugiere el valor de mercado. Cuando aparece un valor atípico, revisamos las suposiciones subyacentes de los factores impulsores, verificamos nuevamente los pasos de conversión y luego volvemos a contactar a los entrevistados relevantes si la variación permanece sin explicación.
Antes de la aprobación final, el modelo y la narrativa pasan por múltiples revisiones de analistas para corregir cualquier lógica inconsistente, problemas de sincronización de divisas o saltos de precios anómalos. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando eventos importantes modifican los precios, la estructura de canales o los patrones de demanda, seguidas de una revisión final previa a la entrega para que los clientes reciban la visión más actual disponible.
Tamaño del mercado japonés de colchones según Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para los colchones en Japón pueden variar porque los productos contabilizados y el momento del año de valoración no siempre coinciden, y porque algunos estudios se apoyan más en los envíos, mientras que otros se apoyan más en el gasto del consumidor. También surgen diferencias cuando los descuentos en línea se tratan como un mercado de precio de lista en lugar de un mercado de precio realizado.
La tabla destaca que la dispersión se explica principalmente por lo que se considera una venta de colchón frente a artículos de ropa de cama afines, y por cómo se ajusta la realización de precios minoristas fuera de línea por las promociones. El referente aquí está vinculado a un conjunto de demanda definido y luego se verifica con datos de canales, de modo que el valor final no se aleje de lo que realmente pagan los compradores en el punto de venta.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,09 mil millones de USD (2025) | |
| Consultora Global A | 4,30 mil millones de USD (2025) | Utiliza un límite de producto más estrecho que probablemente subestima ciertos formatos de espuma e híbridos vendidos a través de canales en línea, y parece aplicar precios realizados más conservadores para las promociones fuera de línea. |
| Revista Comercial B | 6,20 mil millones de USD (2025) | Se acerca más a un total de ropa de cama más amplio, donde se combinan en el valor superficies de descanso relacionadas y algunos artículos de ropa de cama que no son colchones, y las suposiciones de precio de lista pueden sobrestimar los ingresos durante períodos de fuertes descuentos. |
La tabla muestra que las mayores diferencias provienen del alcance y la realización de precios. En el modelo de Mordor Intelligence, el valor se limita únicamente a los ingresos por colchones, con los efectos de los precios promocionales reflejados a través de verificaciones de canales en lugar de precios de lista. Al mantener los pasos vinculados a la demanda de reemplazo, la combinación de canales y los insumos de precios prácticos, la cifra final se mantiene más fácil de reproducir y de actualizar cuando cambian las condiciones del mercado.


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de colchones de Japón en 2031?
Se prevé que el mercado alcance los USD 6,08 mil millones en 2031, expandiéndose desde los USD 5,24 mil millones en 2026 y creciendo desde los USD 5,09 mil millones en 2025 a una CAGR del 3,02%.
¿Qué tipo de colchón está creciendo más rápido en Japón?
La espuma viscoelástica avanza a una CAGR del 7,72% entre 2026 y 2031 debido a sus características de alivio de presión, adecuadas para una población envejeciente.
¿Por qué se aceleran las ventas de colchones en línea en Japón?
La visualización 3D impulsada por IA, la entrega optimizada de unidades enrolladas al vacío y los precios directos al consumidor están impulsando una CAGR del 11,85% en los canales en línea.
¿Cómo influirá la Expo 2025 en la demanda de colchones?
Las renovaciones hoteleras vinculadas a la Expo 2025 en Osaka están desencadenando la adquisición masiva de colchones premium, impulsando temporalmente el crecimiento del segmento comercial.
Última actualización de la página el:



