
Tamanho e Participação do Mercado de Colchões da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
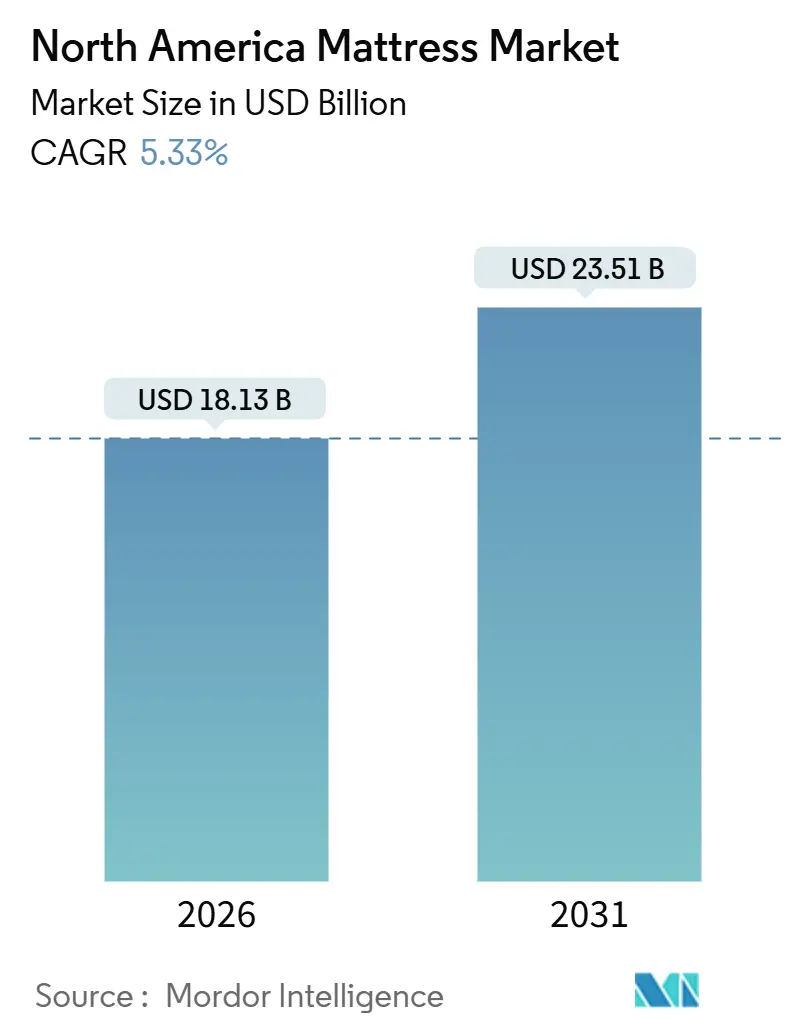
| Tamanho do Mercado (2026) | 18.13 Bilhões de dólares |
| Tamanho do Mercado (2031) | 23.51 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.33 % |
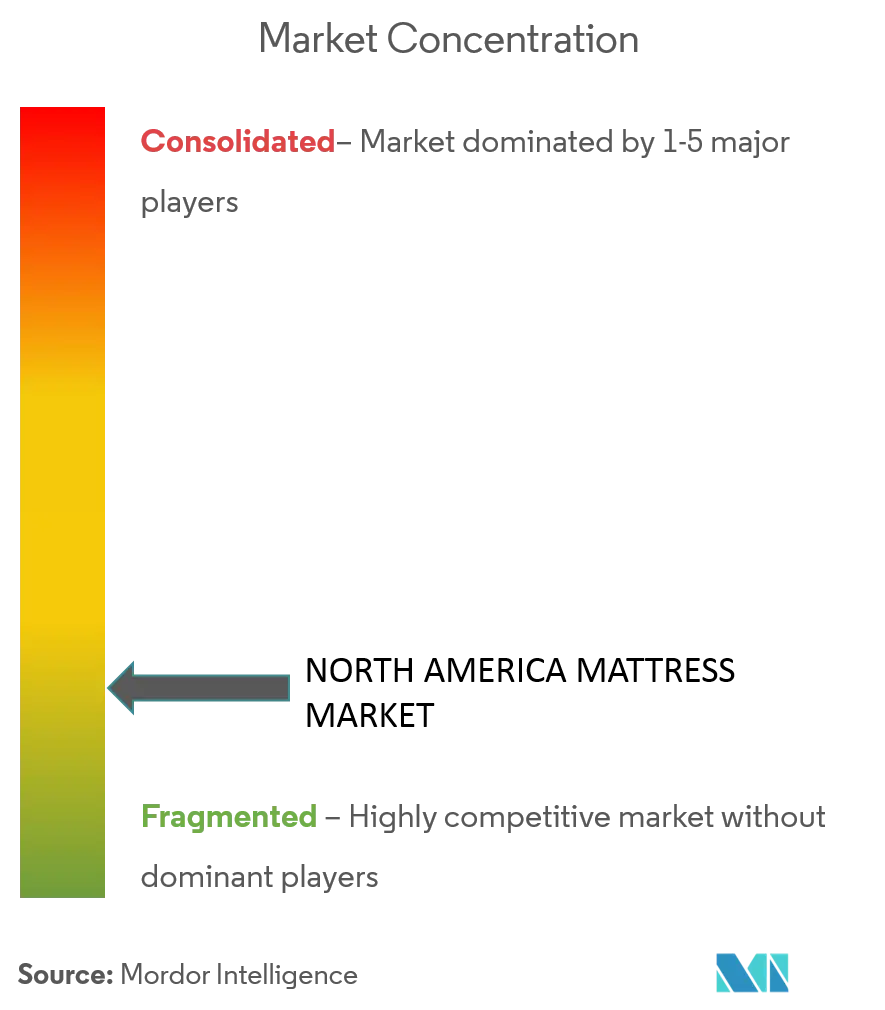
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Colchões da América do Norte por Mordor Intelligence
O tamanho do mercado de colchões da América do Norte foi de USD 18,13 bilhões em 2026 e está projetado para atingir USD 23,51 bilhões até 2031, refletindo um CAGR de 5,33% ao longo do período de previsão. O crescimento no mercado de colchões da América do Norte está sendo moldado por uma mudança de vários anos em direção a tecnologias de conforto premium, modelos de varejo verticalmente integrados e mandatos de sustentabilidade em aceleração que influenciam o design de produtos e programas de fim de vida útil. A recuperação de uma queda de demanda em 2024 é desigual entre os canais, mas os grandes players utilizaram novos lançamentos de produtos e publicidade para restaurar o poder de precificação e capturar participação em categorias de maior valor. Os programas de responsabilidade estendida do produtor continuam a se expandir, aumentando as taxas de reciclagem e a complexidade de conformidade, o que favorece marcas com operações domésticas e roteiros de design circular. Enquanto isso, as prioridades de saúde dos consumidores e a adoção de tecnologia de sono sustentam a demanda por recursos inteligentes, inovação em resfriamento e bases ajustáveis no mercado de colchões da América do Norte.
Principais Conclusões do Relatório
- Por tipo de produto, mola interna liderou com 43,22% da participação do mercado de colchões da América do Norte em 2025, enquanto os produtos de espuma, incluindo espuma viscoelástica, têm previsão de expansão a um CAGR de 6,46% até 2031.
- Por tamanho de colchão, o tamanho queen representou 47,61% da participação do mercado de colchões da América do Norte em 2025 e está projetado para registrar um CAGR de 5,98% até 2031, marcando a trajetória mais forte entre os tamanhos.
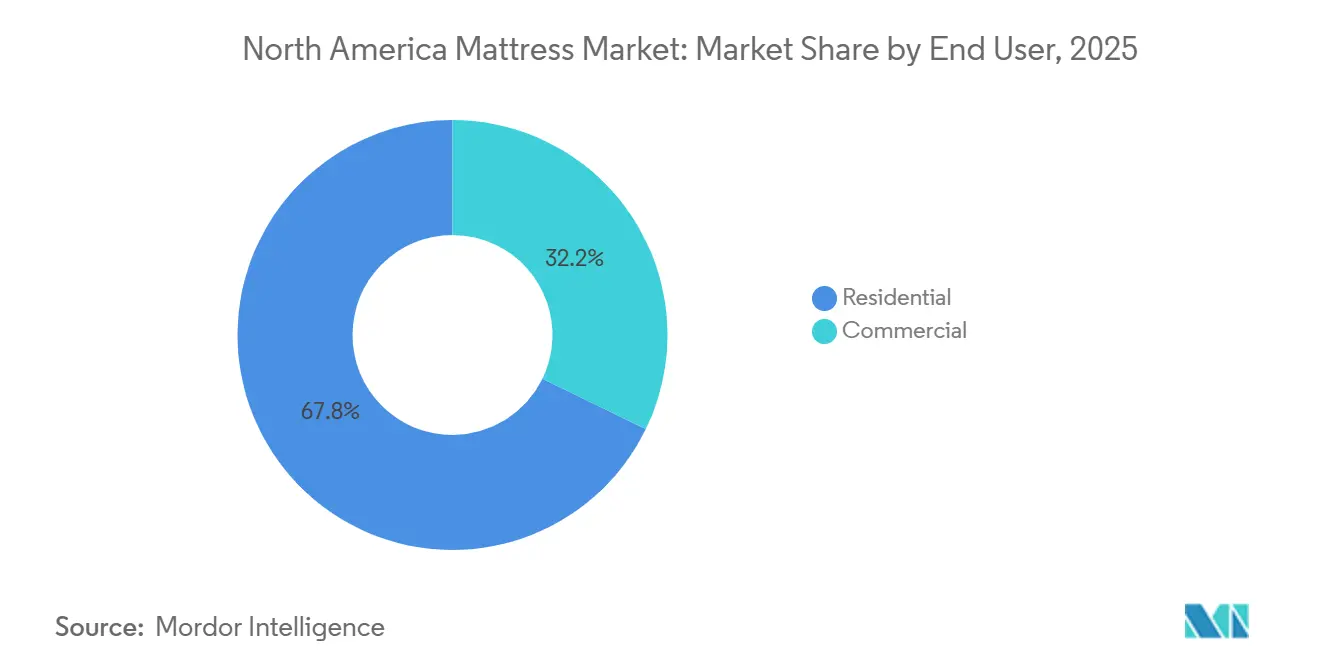
- Por usuário final, o segmento residencial deteve 67,82% da participação do mercado de colchões da América do Norte em 2025 e está definido para crescer a um CAGR de 6,05% até 2031.
- Por canal de distribuição, o varejo B2C capturou 65,23% da participação do mercado de colchões da América do Norte em 2025 e tem previsão de registrar um CAGR de 6,18% até 2031.
- Por geografia, os Estados Unidos representaram 81,49% da participação do mercado de colchões da América do Norte em 2025, enquanto o Canadá está projetado para registrar o CAGR mais rápido de 5,61% até 2031, destacando bases divergentes e fatores de crescimento em todo o mercado de colchões da América do Norte.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de dores nas costas e distúrbios do sono | +0.9% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Crescimento das marcas DTC online de "colchão em caixa" | +0.7% | Estados Unidos, Canadá, México | Curto prazo (≤ 2 anos) |
| Premiumização por meio de modelos híbridos e de espuma viscoelástica | +1.1% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Renovação de hotelaria e novos projetos de hotéis | +0.5% | Estados Unidos como primário, Canadá como secundário | Médio prazo (2-4 anos) |
| Demanda impulsionada por ESG para colchões recicláveis | +0.6% | Califórnia, Oregon, Connecticut, Rhode Island, Massachusetts; expansão nacional | Longo prazo (≥ 4 anos) |
| Colchões inteligentes em instalações de cuidados com idosos | +0.4% | Estados Unidos, adoção inicial no Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Crescente Prevalência de Dores nas Costas e Distúrbios do Sono Impulsiona Ciclos de Substituição e Compras Premium
A dor crônica aumentou entre os adultos dos Estados Unidos, subindo de 20,0% em 2019 para 24,3% em 2023, com dores nas costas sendo a queixa mais comum e um importante contribuinte para o desconforto noturno e a má qualidade do sono. Os distúrbios do sono têm amplos impactos econômicos e de saúde, com sono insuficiente, insônia e apneia do sono pesando sobre a produtividade e o bem-estar doméstico em todo o mercado de colchões da América do Norte. Essas condições combinadas empurram os consumidores em direção a colchões que oferecem melhor suporte, resfriamento e alívio de pressão, ao mesmo tempo que encurtam os ciclos de substituição entre aqueles que experimentam dor persistente. As marcas responderam com renovações de linha e tecnologias direcionadas, incluindo resfriamento avançado, sistemas de suporte em zonas e bases que ajustam firmeza e posicionamento para reduzir a tensão na coluna e nos quadris. A narrativa do produto está mudando de roupa de cama commoditizada para soluções orientadas ao bem-estar, o que sustenta o poder de precificação e a demanda sustentada por upgrades no mercado de colchões da América do Norte. À medida que os domicílios conscientes da saúde associam a qualidade do sono à produtividade e à longevidade, esse impulsionador continua a sustentar as compras premium mesmo quando as condições econômicas flutuam.
O Crescimento das Marcas DTC Online de "Colchão em Caixa" Perturba a Economia do Varejo Tradicional
As marcas digitais normalizaram longos períodos de teste e simplificaram a entrega, reduzindo os custos gerais de showroom enquanto empurravam o ecossistema de varejo mais amplo em direção a jornadas híbridas online-offline no mercado de colchões da América do Norte. Os grandes players aprofundaram as vendas diretas ao consumidor e integraram plataformas online com grandes redes de lojas para oferecer aos compradores tanto validação tátil quanto conveniência de entrega em domicílio. Os novos ciclos de produtos mostram a resiliência do canal, com o Rejuvenate 2.0 da Purple demonstrando forte resposta direta enquanto também expande a presença no piso de atacado para capturar compradores que preferem consultas na loja. À medida que as opções omnicanal se expandem, as marcas estão reequilibrando os gastos com mídia, fortalecendo as cadeias de suprimentos para entrega rápida em domicílio e alinhando designs embalados em caixa com redes de encomendas e LTL para proteger as margens. Essa evolução remodela o mercado de colchões da América do Norte ao migrar o valor para modelos verticalmente integrados que gerenciam fabricação, merchandising e cumprimento de última milha em uma única plataforma. A combinação resultante permite sortimentos mais amplos, cobertura de faixa de preço e narrativa de marca consistente nos pontos de contato digitais e físicos.
A Premiumização por Meio de Modelos Híbridos e de Espuma Viscoelástica Eleva os Valores Médios das Transações
Os novos lançamentos enfatizam resfriamento, alívio de pressão e isolamento de movimento, o que ressoa com os domicílios conscientes da saúde no mercado de colchões da América do Norte. A Tempur Sealy renovou sua linha Sealy Posturepedic em janeiro de 2025 e introduziu o TEMPUR-ActiveBreeze em janeiro de 2024 para ampliar a cobertura dos segmentos de entrada ao premium com maior inovação e apelo de marca[1]Tempur Sealy, "Sala de Imprensa - Lançamentos de Produtos e Anúncios Corporativos," Sala de Imprensa da Tempur Sealy, tempursealy.com. A Sleep Number avançou a narrativa de gerenciamento de temperatura da categoria com sua capacidade ClimateCool e continuou a posicionar bases ajustáveis e insights biométricos como acompanhantes de valor agregado para a compra de colchões[2]Sleep Number Corporation, "Sleep Number Apresenta a Cama Inteligente ClimateCool: Resfria Ativamente e Ajusta-se Sem Esforço para um Sono Mais Profundo e Confortável," Relações com Investidores da Sleep Number, ir.sleepnumber.com. . À medida que os consumidores combinam colchões com bases inteligentes e ferramentas de sono conectadas por aplicativos, os tamanhos dos carrinhos de compra aumentam e as taxas de adesão sobem em sortimentos de maior margem no mercado de colchões da América do Norte. O segmento premium também se beneficia do posicionamento omnicanal, pois os compradores premium frequentemente validam firmeza, responsividade e suporte de borda na loja antes de ativar opções flexíveis de cumprimento online. Esses elementos juntos sustentam a realização duradoura de preços e contribuem para o aumento do CAGR de longo prazo da categoria.
A Demanda Impulsionada por ESG por Colchões Recicláveis Molda o Design de Produtos e as Cadeias de Suprimentos
Os programas de responsabilidade estendida do produtor expandiram em escopo e taxas, com Califórnia, Connecticut, Rhode Island e Oregon operando programas de reciclagem de colchões, e Massachusetts aplicando uma proibição de descarte que muda as práticas de fim de vida útil em direção à reciclagem. A taxa da Califórnia está definida para aumentar para USD 18 por unidade a partir de abril de 2026, enquanto a taxa do programa do Oregon é de USD 22,50 por unidade, e essas mudanças aumentam as necessidades de planejamento para marcas que alocam logística de retorno e suporte de reciclagem no mercado de colchões da América do Norte. A Califórnia reciclou 1,56 milhão de colchões em 2024, demonstrando que 75–90% dos materiais podem ser recuperados quando os sistemas são configurados para escala e conveniência[3]Conselho de Reciclagem de Colchões, "O Programa de Reciclagem de Colchões da Califórnia da Indústria de Roupa de Cama Alcança Novos Marcos no Nono Ano," mattressrecyclingcouncil.org. À medida que os custos de conformidade aumentam, as práticas de design para desmontagem e a transparência de materiais tornam-se mais centrais para os roteiros de produtos e afirmações de marketing no mercado de colchões da América do Norte. Empresas com investimentos em fabricação regional e fornecimento claro de materiais podem melhor se alinhar com os requisitos de circularidade, como ilustrado pela abertura da planta nos Estados Unidos da Essentia em 2026, que fortalece a produção norte-americana para construções orgânicas e de baixa emissão. À medida que os programas estaduais amadurecem, os pioneiros que padronizam construções recuperáveis podem se beneficiar de previsibilidade operacional e crédito de marca junto a consumidores orientados à sustentabilidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos preços de espuma de poliuretano e aço | -0.8% | Estados Unidos, Canadá, México | Curto prazo (≤ 2 anos) |
| Inflação de custo de frete na cadeia de suprimentos | -0.5% | Estados Unidos, Canadá, México | Curto prazo (≤ 2 anos) |
| Proibições de aterro sanitário estão aumentando o custo de conformidade de reciclagem | -0.3% | Califórnia, Connecticut, Rhode Island, Oregon, Massachusetts | Médio prazo (2-4 anos) |
| Escrutínio das barreiras de fogo de fibra de vidro e risco de recall | -0.4% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Volatilidade nos Preços de Espuma de Poliuretano e Aço Comprime as Margens dos Fabricantes
A volatilidade das matérias-primas limita a flexibilidade de precificação, especialmente quando a demanda do consumidor está abaixo das médias históricas e os compradores são sensíveis a aumentos de preços no mercado de colchões da América do Norte. A queda nas vendas dos Estados Unidos em 2024, com o total de vendas de colchões e bases estacionárias caindo 7,7% para USD 9,2 bilhões e as unidades caindo para 36,5 milhões, reduziu o volume de produção e limitou a capacidade dos menores produtores de compensar os picos de custos por meio de alavancagem de volume. Essas condições amplificam a vantagem da escala e da integração vertical, pois as grandes plataformas podem coordenar insumos de espuma, mola e montagem em várias instalações e ajustar o mix para gerenciar a exposição a custos. Os fornecedores de componentes upstream fornecem outro amortecedor para os players integrados que alinham aquisição, logística e design de produtos entre divisões para mitigar a volatilidade no mercado de colchões da América do Norte. Os fabricantes menores enfrentam condições de capital de giro mais apertadas quando os custos de insumos sobem mais rápido do que as revisões de preços no atacado, o que pode restringir novos ciclos de produtos e limitar o suporte de marketing durante os períodos de pico de vendas. Nesse ambiente, a simplificação de produtos, menos SKUs e upgrades direcionados tornam-se mais comuns no curto prazo para proteger as margens e estabilizar a utilização da fábrica.
Proibições de Aterro Sanitário que Aumentam o Custo de Conformidade de Reciclagem Desafiam os Menores Participantes do Mercado
Os mandatos de responsabilidade estendida do produtor em nível estadual e as proibições de descarte em vários estados elevam tanto as taxas por unidade quanto os requisitos de relatórios administrativos, o que aumenta o custo de atendimento para marcas que operam sortimentos nacionais. A taxa da Califórnia aumenta para USD 18 por unidade em abril de 2026, enquanto o Oregon opera a USD 22,50 por unidade, e a proibição de descarte de Massachusetts adiciona requisitos de planejamento para varejistas e vendedores de comércio eletrônico que atendem aquele estado no mercado de colchões da América do Norte. A infraestrutura de reciclagem varia por região, e a capacidade limitada pode criar gargalos que complicam os programas de devolução durante as temporadas de compras de pico, aumentando os riscos de nível de serviço. Essas condições recompensam produtos projetados para desmontagem e rotulagem clara de materiais, o que simplifica a recuperação e melhora o valor a jusante de fluxos de aço, espuma e fibra. As marcas maiores estão melhor posicionadas para harmonizar conformidade, logística e comunicações com o consumidor entre estados no mercado de colchões da América do Norte. À medida que a economia circular se torna um foco mais forte de política, os produtores que atualizam as construções para reciclabilidade podem reduzir a intensidade de custo de conformidade de longo prazo e melhorar a experiência do cliente no fim de vida útil.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Espuma Ganha Velocidade Enquanto a Mola Interna Defende a Participação de VolumeOs colchões de mola interna detiveram 43,22% da receita em 2025, refletindo ampla distribuição no varejo tradicional e ampla acessibilidade de preços, enquanto as ofertas de espuma, incluindo espuma viscoelástica, têm previsão de registrar um CAGR de 6,46% até 2031, a trajetória mais rápida dentro do mix de produtos no mercado de colchões da América do Norte. Esse mix destaca o papel estável das bobinas nos canais de massa e comerciais ao lado do impulso das espumas engenheiradas que oferecem alívio de pressão e isolamento de movimento alinhados com necessidades de saúde e bem-estar. Os híbridos premium que combinam suporte de bobina com camadas de conforto de espuma reforçam o caminho de upgrade para consumidores que desejam uma resposta mais elástica e melhor desempenho de borda no mercado de colchões da América do Norte. As renovações de linha em escala, como a família Sealy Posturepedic totalmente nova introduzida em janeiro de 2025, garantem cobertura do segmento de entrada ao premium enquanto destacam inovações em sistemas de suporte e materiais de resfriamento. Os acessórios de base inteligente e as inovações de resfriamento direcionadas continuam a elevar os preços médios de venda e a fortalecer o valor percebido das configurações focadas em desempenho em todo o mercado de colchões da América do Norte.
As marcas líderes estão equilibrando o volume de produção da fábrica e a complexidade de SKU centrando-se em construções de alta rotatividade e racionalizando itens de baixa rotação quando necessário. Em paralelo, fornecedores especializados e produtores focados em produtos orgânicos estão fortalecendo a presença de produção doméstica para mitigar riscos tarifários e de conformidade, como visto na nova instalação da Essentia na Flórida atendendo à demanda norte-americana. O marketing de performance pelas marcas premium enfatiza faixas de resfriamento, têxteis respiráveis e suporte ajustável para se diferenciar das construções de espuma commoditizada no mercado de colchões da América do Norte. À medida que os consumidores pesam durabilidade versus preço, os modelos de espuma e híbridos com benefícios de conforto demonstráveis estão ressoando, enquanto os produtores estabelecidos de bobinas continuam a defender a participação de volume por meio de linhas de valor e posicionamentos em hotelaria. Esse equilíbrio sugere premiumização contínua na indústria de colchões da América do Norte, preservando ao mesmo tempo o papel das bobinas nos segmentos de valor e comercial que priorizam longevidade e conformidade.


Por Tamanho de Colchão:
A Dominância do Tamanho Queen Reflete a Demografia Domiciliar e as Dimensões dos QuartosOs modelos tamanho queen lideraram com uma participação de 47,61% em 2025 e estão projetados para registrar um CAGR de 5,98% até 2031, refletindo o melhor ajuste para as necessidades típicas dos domicílios e a dinâmica do piso de varejo no mercado de colchões da América do Norte. O tamanho king mantém uma posição forte entre domicílios maiores e compradores com mais espaço, embora o queen permaneça o padrão em muitos sortimentos de lojas e alinhamentos DTC. Os tamanhos solteiro e casal mantêm relevância para quartos infantis e espaços de hóspedes, com estratégias de preços que equilibram acessibilidade e conforto básico. Os tamanhos personalizados e especiais, incluindo formatos split king, atendem a dorminhocas que desejam firmeza independente e posicionamento ajustável combinados com bases inteligentes para um sono personalizado no mercado de colchões da América do Norte. A embalagem e a entrega em domicílio também se alinham bem com os tamanhos queen e king, suportando o cumprimento eficiente por meio de redes de encomendas, LTL ou entrega programada.
Os recursos inteligentes e os acessórios reforçam a seleção de tamanho, pois os casais frequentemente priorizam o controle de clima de zona dupla e o suporte individualizado que favorece os formatos split em bases ajustáveis. Os varejistas estão simplificando os estoques concentrando-se em configurações queen de alta rotação, ao mesmo tempo que mantêm as principais opções king e especiais para preservar as oportunidades de adesão para compradores premium. Imagens de comércio eletrônico, ferramentas de comparação e consultas virtuais complementam os testes na loja para validação de tamanho e conforto no mercado de colchões da América do Norte. As marcas também estão curadorizando pacotes de roupa de cama e base por tamanho para simplificar a tomada de decisões e proteger as margens com pacotes de valor agregado. Essa abordagem suporta experiências consistentes do consumidor entre os canais, ao mesmo tempo que coordena as cadeias de suprimentos em torno dos formatos de maior volume.
Por Usuário Final:
O Segmento Residencial Comanda a Participação, Mas a Hotelaria Comercial Fornece EstabilidadeOs clientes residenciais representaram 67,82% da receita de 2025 e estão projetados para crescer a um CAGR de 6,05% até 2031, refletindo o papel central dos ciclos de substituição, formação de domicílios e upgrades impulsionados pelo bem-estar no mercado de colchões da América do Norte. A mudança do consumidor em direção a resfriamento, alívio de pressão e recursos inteligentes suporta preços médios de venda mais altos quando combinados com bases e acessórios. Os compradores comerciais estabilizam as cargas da fábrica com aquisições em lote, especificações formais e verificações de conformidade que recompensam fornecedores com capacidades coordenadas de componentes, montagem e logística. As instalações de assistência a idosos e de saúde estão testando soluções conectadas para monitoramento e redução de risco de quedas, melhorando os resultados e alinhando-se com objetivos de cuidados baseados em valor no mercado de colchões da América do Norte. Essa combinação de upgrades liderados pelo consumidor e renovações institucionais sustenta a demanda constante ao longo dos ciclos econômicos.
Os projetos de hotelaria e os padrões de redes também influenciam os roteiros de produtos, com ênfase em durabilidade, facilidade de limpeza e conformidade com código de incêndio que se traduz em confiança do consumidor. A ascensão das bases inteligentes e dos insights conectados por aplicativos cria novas oportunidades para estender o valor além do colchão em ambientes residenciais e comerciais. As marcas com ampla cobertura de preços podem atender portfólios inteiros, de hotéis de serviço seletivo a suítes premium, ao mesmo tempo que alinham a produção com os picos sazonais no mercado de colchões da América do Norte. À medida que os domicílios continuam a priorizar a saúde do sono e o conforto, o segmento residencial permanece o principal motor de crescimento, com contratos comerciais oferecendo previsibilidade contracíclica e diversificação de margem. O resultado é uma mistura mais estável de fluxos de receita que sustenta o investimento contínuo em inovação de produtos e execução omnicanal.
Por Canal de Distribuição:
O Varejo B2C Expande-se Mais Rápido, Mas a Integração Omnicanal Obscurece as FronteirasO varejo B2C capturou 65,23% de participação em 2025 e tem previsão de crescer a um CAGR de 6,18% até 2031, refletindo a força contínua no comércio eletrônico direto ao consumidor e no varejo especializado no mercado de colchões da América do Norte. As redes especializadas fornecem validação tátil para compradores premium, enquanto as plataformas online se destacam em períodos de teste, conveniência de entrega e amplitude de sortimento. Os grandes operadores integrados estão sincronizando as experiências de loja e digital para criar uma experiência de compra perfeita que suporta tanto consultas de alto contato quanto entrega rápida em domicílio. A expansão da Purple dentro da Mattress Firm ilustra como as marcas estão combinando presença no piso de atacado com ciclos de inovação liderados pelo DTC para diversificar fontes de tráfego e reduzir o risco de canal no mercado de colchões da América do Norte. Os designs embalados em caixa continuam a favorecer as redes de encomendas e LTL, enquanto os modelos premium sem embalagem contam com entrega programada e serviços de entrega com instalação incluída para proteger a experiência do cliente.
Os canais de projetos B2B permanecem críticos para compradores de hotelaria e institucionais, onde consistência, conformidade e acordos de nível de serviço definem a seleção de fornecedores. As plataformas de varejo verticalmente integradas que podem alinhar merchandising, estoque e entrega de última milha capturam benefícios de escala e loops de feedback mais estreitos para melhoria de produtos. A mídia de varejo e o marketing de performance apuram o direcionamento de público, enquanto os diagnósticos na loja e as consultas de sono guiam os compradores através das preferências de conforto no mercado de colchões da América do Norte. As devoluções e trocas são simplificadas por meio de sistemas unificados que vinculam pedidos online com redes de lojas para reduzir os custos de logística reversa. O efeito líquido é um cenário de canais que recompensa marcas e varejistas que eliminam fricções e adaptam os sortimentos a casos de uso comercial e de consumo em todas as regiões.
Análise Geográfica
Mercado de Colchões dos Estados Unidos e Canadá
Os Estados Unidos responderam por 81,49% da receita regional em 2025, refletindo a maior base instalada e ampla cobertura de canais em varejo especializado, comércio eletrônico em massa e lojas próprias de marcas no mercado de colchões da América do Norte. O Canadá deve registrar o CAGR mais rápido de 5,61% até 2031, refletindo demanda domiciliar estável e adoção crescente de soluções de sono com foco digital. Após uma queda em 2024 nos Estados Unidos, onde as vendas totais de colchões e bases estacionárias caíram 7,7% para 9,2 bilhões de USD, e as unidades diminuíram para 36,5 milhões, a atividade no final de 2025 e em 2026 foi apoiada por redefinições de produtos e plataformas de varejo integradas, melhorando os níveis de serviço e o alcance de marketing. A inovação de produtos e a publicidade de plataformas consolidadas ajudam a normalizar os preços e a promover materiais aprimorados, resfriamento e recursos inteligentes que ampliam o apelo para compradores voltados ao bem-estar no mercado de colchões da América do Norte. A supervisão regulatória de barreiras contra incêndio e reciclagem acelera as iniciativas de conformidade, o que favorece marcas com fabricação doméstica, materiais transparentes e sistemas de qualidade robustos.
Mercado de Colchões do Canadá
O desempenho do Canadá se beneficia de fatores de demanda resilientes e crescente penetração omnicanal, à medida que os consumidores buscam upgrades de conforto, bases inteligentes e janelas de entrega mais curtas. Sortimentos localmente relevantes que enfatizam materiais limpos e construções duráveis ressoam com domicílios que valorizam longa vida útil do produto e certificações claras. Marcas com foco orgânico estão expandindo a capacidade de fabricação dentro da América do Norte para apoiar a disponibilidade transfronteiriça, o que também ajuda a gerenciar mudanças de política e melhora os prazos de entrega para compradores canadenses. Os varejistas continuam a aprimorar recursos de comércio unificado que conectam a descoberta online com testes em loja e entrega coordenada entre províncias para atender às expectativas de serviço no mercado de colchões da América do Norte. O foco em serviço localizado e materiais transparentes apoia upgrades constantes e ciclos de substituição sem sacrificar a conveniência.
Mercado de Colchões do México
O Mxico permanece como o menor mercado em valor dentro da região, mas é estrategicamente importante para cadeias de suprimentos e oportunidades de crescimento de curto prazo na produção localizada. Parcerias entre marcas e fornecedores de componentes apoiam a consistência transfronteiriça em sistemas de molas internas, espumas e conjuntos que devem atender aos padrões dos Estados Unidos e do Canadá. À medida que os canais digitais avançam, designs compactos e processos de checkout simplificados ajudam a alcançar consumidores em centros urbanos, enquanto os comerciantes tradicionais continuam a atender agrupamentos regionais. O mercado de colchões da América do Norte como um todo se beneficia da fabricação regionalizada e da disponibilidade de componentes, o que melhora a velocidade de chegada ao mercado e a resiliência durante períodos de oscilações de demanda. Com o tempo, esses pontos fortes do lado da oferta provavelmente apoiarão um planejamento de sortimento mais consistente e um ritmo de atualização de produtos nos três países. A execução local e o serviço confiável permanecem essenciais, especialmente à medida que os consumidores esperam disponibilidade imediata e devoluções fáceis para bens domésticos de maior porte.
Panorama regulatório
Nos Estados Unidos, os conjuntos de colchões são regidos pela norma de inflamabilidade da U.S. Consumer Product Safety Commission (CPSC), 16 CFR Part 1633 (chama aberta), que especifica limites de liberação de calor baseados em desempenho e orienta os testes de conformidade, a rotulagem e os sistemas de qualidade documentados tanto para fabricantes nacionais quanto para importadores. O Canadá regula os colchões por meio da Canada Consumer Product Safety Act, através das Mattresses Regulations (SOR/2016-183), que fazem referência a métodos de teste nacionais (CAN/CGSB-4.2 No. 27.7-2023), tornando o desempenho de inflamabilidade um requisito básico para o acesso ao mercado.
As regras de comércio e de fim de vida também afetam decisões operacionais. Medidas comerciais dos EUA, incluindo as ações tarifárias da Seção 301 atualizadas em 2024, com datas de implementação escalonadas a partir de 1º de janeiro de 2025 e 1º de janeiro de 2026 para produtos abrangidos originários da China, aumentam o custo e a complexidade de sourcing para componentes de colchões importados e produtos finais. No lado da sustentabilidade, a responsabilidade estendida do produtor em nível estadual e as restrições de descarte (por exemplo, os programas da Califórnia, Connecticut, Rhode Island e Oregon, e os requisitos de descarte de Massachusetts) aumentam o planejamento de relatórios e de taxas por unidade, o que leva as marcas a adotarem declarações de materiais mais claras e preparação para programas de retorno de produtos.
Análise da cadeia de valor
A cadeia de valor começa com insumos petroquímicos e metálicos upstream, principalmente polióis e isocianatos para espuma de poliuretano, sistemas de fio de aço e bobinas, tecidos e adesivos. A fabricação de componentes converte então esses insumos em espuma, unidades de molas e capas e acolchoamentos, antes da montagem final em colchões de molas internas, espuma, híbridos e látex. A volatilidade do lado da oferta tem sido um risco recorrente de insumos, evidenciado por uma paralisação em março de 2026 que afetou a produção de poliol em uma unidade da LyondellBasell em Pasadena, Texas. A interrupção reduziu a disponibilidade de espuma, desencadeou dinâmicas de alocação e pressão de preços ao longo da fabricação de colchões, e reforça a necessidade de multi-sourcing, estoques de segurança e capacidades internas de produção de espuma.
Downstream, o mercado se divide entre varejo B2C (lojas especializadas, varejistas de massa e online) e canais B2B ou de projetos (hospitalidade e instituições), onde a execução da última milha é um determinante-chave de custo e serviço devido ao frete volumoso e à sensibilidade a danos. Varejistas e grupos de compra têm formalizado parcerias de frete e de camada de dados para estabilizar a entrega e a disponibilidade de estoque, incluindo o programa de frete da Nationwide Marketing Group com a J.B. Hunt, lançado em abril de 2025, e a parceria de última milha da Mattress Firm com a Freightlined, anunciada em setembro de 2025. Esses esforços tendem a favorecer plataformas capazes de conectar sinais de demanda, estoque e execução de transporte, enquanto gerenciam devoluções e trocas de forma eficiente.
Cenário Competitivo
O cenário competitivo do mercado de colchões da América do Norte está se consolidando à medida que os grandes players estendem o controle vertical e o alcance omnicanal. A Tempur Sealy concluiu a aquisição da Mattress Firm em fevereiro de 2025 e adotou o nome corporativo Somnigroup International, criando uma plataforma unificada que abrange espuma, mola interna, montagem, atacado, comércio eletrônico e a maior rede de varejo especializado dos Estados Unidos[4]Somnigroup, "Tempur Sealy Conclui com Sucesso a Aquisição da Mattress Firm," Sala de Imprensa da Somnigroup, somnigroup.com. A plataforma combinada posiciona a Somnigroup como uma âncora de categoria com capacidades aprimoradas para gerenciar ciclos de produtos e níveis de serviço no mercado de colchões da América do Norte. Os concorrentes estão respondendo com inovação direcionada, expansão seletiva de lojas e parcerias que estendem sua presença no piso em ambientes de varejo de alto tráfego. Esses movimentos apuram a diferenciação ao mesmo tempo que reforçam a importância da entrega confiável e do serviço pós-venda.
A Purple Innovation ampliou sua presença de varejo dentro da Mattress Firm, mais do que dobrando sua contagem de posições para fortalecer a captura de tráfego e a conversão em 2026, ao mesmo tempo que firmou um acordo de fornecimento que aproveita a rede de montagem e logística da Somnigroup para linhas selecionadas. A Sleep Number continuou a aprofundar sua liderança tecnológica por meio de camas conectadas e gerenciamento de temperatura, enquanto conquistava o primeiro lugar no Estudo de Satisfação de Colchões dos Estados Unidos de 2025 da J.D. Power para compras tanto na loja quanto online. As marcas premium e focadas em produtos orgânicos investiram em fabricação norte-americana para garantir suprimento estável e prazos de entrega mais curtos, como destacado pela nova instalação nos Estados Unidos da Essentia anunciada para 2026. Essas estratégias ajudam a sustentar a diferenciação à medida que os consumidores buscam cada vez mais desempenho, sustentabilidade e serviço confiável no mercado de colchões da América do Norte.
A inovação de produtos e as parcerias também desempenham um papel central no posicionamento competitivo. A Tempur Sealy lançou extensas atualizações de produtos em suas principais marcas e introduziu novas capacidades de resfriamento com o TEMPUR-ActiveBreeze para atrair compradores premium. Os acordos estratégicos de fornecedores entre Mattress Firm, Purple e Leggett & Platt ampliaram o sortimento em faixas de preço e componentes, suportando os segmentos de valor e premium em lojas e online. As parcerias de marketing que destacam o desempenho do sono, como a colaboração da Saatva com o Time EUA e a LA28, reforçam a confiança na marca e ampliam o alcance para novos públicos no mercado de colchões da América do Norte. As mudanças de liderança em marcas voltadas para tecnologia, incluindo um novo CEO e CFO na Sleep Number em 2025, ressaltam a importância da execução nas operações omnicanal e no desenvolvimento de produtos durante a próxima fase de recuperação da categoria. Em todo o setor, fabricantes e varejistas estão se alinhando em torno de menos SKUs mais fortes, opções de resfriamento expandidas e entrega integrada para sustentar o impulso.
Líderes da Indústria de Colchões da América do Norte
Serta Simmons Bedding LLC
Tempur Sealy International Inc.
Sleep Number Corporation
Kingsdown Inc.
Corsicana Mattress Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Colchões da América do Norte
- Serta Simmons Bedding LLC
- Tempur Sealy International Inc.
- Sleep Number Corporation
- Kingsdown Inc.
- Corsicana Mattress Company
- Restonic Mattress Corp.
- Southerland Sleep
- Saatva LLC
- Purple Innovation Inc.
- Casper Sleep Inc.
- Tuft & Needle
- Avocado Green Brands
- Leesa Sleep LLC
- Coley Home
- GhostBed
- Brooklyn Bedding
- Eight Sleep
- Naturepedic
- Intellibed
- Helix Sleep

Oportunidades de mercado e perspectivas futuras
Os requisitos de conformidade de fim de vida continuam a criar espaço em branco para viabilização de retorno de produtos e reciclagem pronta para o varejista, particularmente em estados que operam programas de reciclagem de colchões e na Califórnia, onde a taxa de reciclagem está programada para subir para 18 dólares americanos por unidade a partir de abril de 2026. Esse ambiente favorece parcerias de reciclagem de colchões como serviço, que combinam comunicação com o consumidor, fluxos de coleta em conformidade e relatórios consolidados para vendedores nacionais e regionais que precisam de processos consistentes entre jurisdições.
No lado da oferta e do produto, a integração vertical e os materiais diferenciados estão surgindo como uma resposta prática à volatilidade de espuma e logística, com diversas movimentações de capacidade e capacidade técnica em toda a América do Norte. Exemplos incluem a DeLandis Sleep adicionando uma nova linha de vazamento de espuma em maio de 2025 em sua unidade em Houston, a Americanstar iniciando a produção interna de espuma em fevereiro de 2026 em Waco, e a Leesa lançando a GreenFlex em junho de 2026, uma espuma de poliol de base vegetal produzida internamente em sua unidade no Arizona e posicionada como Certificada Biobased pelo USDA. Paralelamente, arquiteturas premium inteligentes e modulares estão avançando de conceitos-piloto para ofertas comerciais, incluindo lançamentos de 2026 com sensoriamento biométrico, mapeamento de pressão e designs modulares de fácil manutenção. Esses desenvolvimentos alinham-se ao foco do relatório em plataformas de diagnóstico de sono personalizadas com IA e complementos de maior valor, como bases ajustáveis.
Recent Industry Developments in Mercado de Colchões da América do Norte
- Junho de 2026: A Sleep Number celebrou um acordo de compra de ativos para se combinar com a Sleep Country Canada. A movimentação expande a presença endereçável da Sleep Number na América do Norte por meio de uma grande plataforma de varejo canadense e adiciona uma nova alavanca para distribuição omnichannel e cobertura de serviços.
- Março de 2025: A Somnigroup International anunciou que a Mattress Firm assinou novos acordos de fornecimento com a Purple Innovation e a Leggett & Platt, abrangendo colchões, bases e outros produtos de cama em múltiplas faixas de preço. Esses acordos fortalecem o controle de sortimento dentro do maior varejista especializado em colchões dos EUA e estreitam a execução entre fornecedor e varejo por meio de uma plataforma verticalmente integrada.
- Maio de 2024: A Serta Simmons Bedding lançou as coleções Beauty Sleep e Serta Classic. As introduções renovaram as linhas de valor e de nível médio para ampla presença no varejo, apoiando a conversão de tráfego em segmentos sensíveis a preço, ao mesmo tempo em que mantiveram as marcas nacionais ativas durante um período de demanda volátil.


Mercado de Colchões da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Definimos o mercado norte-americano de colchões como o valor de colchões novos vendidos nos Estados Unidos, Canadá e México por meio de canais de varejo ao consumidor e de projetos, abrangendo os tipos de construção comuns usados em aplicações de sono e descanso.
Exclusões de escopo: esta mensuração exclui pads e toppers de colchão, travesseiros, lençóis e outros acessórios de cama, além da revenda de colchões usados e recondicionados.
Visão geral da segmentação
- Por Tipo de Produto
- Mola Interna / Bobina
- Espuma (incluindo espuma viscoelástica)
- Látex
- Híbrido
- Outros Tipos de Colchões
- Por Tamanho de Colchão
- Colchão Tamanho Solteiro
- Colchão Tamanho Casal
- Colchão Tamanho Queen
- Colchão Tamanho King
- Tamanhos Personalizados e Especiais
- Por Usuário Final
- Residencial
- Comercial
- Por Canal de Distribuição
- B2C/Varejo
- Grandes Varejistas em Massa
- Lojas Especializadas em Colchões (incluindo lojas exclusivas de marca)
- Online
- Outros Canais de Distribuição
- B2B/Projeto
- B2C/Varejo
- Por País
- Estados Unidos
- Canadá
- México
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com séries públicas que ajudam a explicar o conjunto de demanda e a movimentação de oferta por trás das vendas de colchões. As fontes utilizadas incluem, por exemplo, indicadores habitacionais e indicadores de varejo do US Census Bureau, dados de gastos do consumidor do Bureau of Economic Analysis, tabelas comerciais da US International Trade Commission e estatísticas de comércio exterior do US Census Bureau sobre importações e exportações.
Também consultamos tabelas de despesas familiares da Statistics Canada, o portal de dados comerciais do Government of Canada e conjuntos de dados do INEGI do México, quando aplicável, para confirmar a direção macro e as diferenças entre países. Além disso, analisamos registros de empresas, apresentações a investidores e sites de associações para acompanhar mudanças de canal e contexto de precificação. Quando os dados públicos eram excessivamente agregados, utilizamos fontes de assinatura paga para dados financeiros e notícias de empresas, além de um banco de dados de embarques de importação-exportação para validar a direção da receita e os padrões de fluxo de produtos. Essas fontes são ilustrativas, e muitas outras referências públicas e pagas foram utilizadas durante a coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com fabricantes, fornecedores de componentes, varejistas e compradores comerciais, para que a combinação de canais e a lógica de precificação pudessem ser verificadas em relação às condições reais de venda. Também validamos diferenças entre Estados Unidos, Canadá e México ao testar suposições sobre ciclos de substituição, conversão online versus loja física e demanda de projetos provenientes da hospitalidade e outros usos comerciais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 35% | CXOs: 12% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 35% |
| Players menores: 16% | Gerentes: 53% |
Dimensionamento e previsão de mercado
Nosso modelo parte de uma visão top-down, em que a rotatividade habitacional, a formação de famílias e o consumo de bens duráveis são usados para reconstruir o conjunto de compras de substituição e de primeira compra. Em seguida, convertemos esse conjunto em valor usando faixas de preço observadas e a combinação de canais. Os resultados são então verificados com aproximações bottom-up seletivas, como o preço médio de venda (ASP) amostrado por tipo e tamanho combinado com sinais de volume de varejistas e comentários de fabricantes, antes do ajuste dos totais finais.
As principais entradas incluíram vendas e mudanças de imóveis (gatilhos comuns de compra), o momento do ciclo de substituição por uso, a mudança de participação online versus offline, e a movimentação de mix entre espuma, molas internas ou bobinas, híbrido, látex e outras construções. Também acompanhamos a intensidade promocional e a sensibilidade ao frete, pois esses fatores podem alterar o ASP realizado mesmo quando a demanda unitária é estável. Para a previsão, foi aplicada análise de cenários para que as expectativas base sobre consumo e habitação pudessem ser testadas sob estresse em relação a uma normalização de preços mais rápida ou mais lenta, e depois verificadas cruzadamente com as opiniões de especialistas coletadas em entrevistas.
Quando as verificações bottom-up estavam incompletas para formatos menores ou categorias de tamanho de nicho, as lacunas foram tratadas por meio de suposições conservadoras de mix derivadas de padrões de sortimento de varejistas, depois testadas novamente com feedback primário para que a longa cauda não fosse superestimada.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações, incluindo a reconciliação de unidades implícitas com o comportamento realista de substituição e a comparação do crescimento de valor com sinais independentes, como a direção das vendas no varejo e as mudanças no fluxo comercial. Qualquer grande variação por país, canal ou tipo foi sinalizada, e chamadas de acompanhamento foram acionadas quando o feedback dos especialistas não se alinhava com a matemática do modelo.
Antes da aprovação final, o modelo e as premissas passam por uma revisão passo a passo dos analistas, para que as entradas, conversões e tratamento de moeda permaneçam consistentes ao longo da série temporal. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos materiais afetam a precificação, as operações de canal ou o suprimento transfronteiriço. Imediatamente antes da entrega, um analista realiza uma nova rodada de revisão para que os clientes recebam a visão mais atualizada.
Estimativa da Mordor Intelligence para o mercado norte-americano de colchões comparada com outras estimativas publicadas
Os tamanhos de mercado publicados para colchões na América do Norte frequentemente não coincidem, pois a linha de escopo é traçada de forma diferente, e porque as premissas de precificação, cobertura de canais e cronograma nem sempre são tratadas da mesma forma. Algumas estimativas se baseiam mais no valor de venda no varejo, enquanto outras são moldadas por sinais de produção e comércio, o que pode distanciar os totais.
A tabela mostra uma dispersão em torno do valor de 2026, e, dentro do escopo da Mordor Intelligence, apenas colchões novos vendidos por meio de canais de varejo B2C e de projetos B2B nos Estados Unidos, Canadá e México são contabilizados, enquanto pads e toppers de colchão e outros acessórios de cama ficam fora do escopo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 18,13 bilhões de dólares americanos (2026) | |
| Associação do Setor A | 16,90 bilhões de dólares americanos (2026) | Este tipo de estimativa pode ser menor quando o valor é inferido principalmente a partir de embarques domésticos e preços de porta de fábrica, o que pode deixar de considerar colchões acabados importados e subestimar as margens de varejo em vendas omnichannel. |
| Jornal do Setor B | 20,40 bilhões de dólares americanos (2026) | Este tipo de valor pode tender a ser maior quando a contagem se estende a produtos de sono relacionados ou quando o crescimento do ASP de varejo é aplicado uniformemente, apesar dos ciclos promocionais e das mudanças de mix por tipo de construção e tamanho. |
Ao observar os três números, o principal fator por trás da diferença é o que é contabilizado como uma venda de colchão e como o preço de venda é construído a partir das realidades de canal. Ao vincular a demanda a sinais habitacionais e de substituição, e depois testar sob pressão o ASP e o mix por meio de entrevistas, mantemos o total rastreável a etapas claras que podem ser repetidas ano após ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual e o crescimento esperado do mercado de colchões da América do Norte?
O tamanho do mercado de colchões da América do Norte foi de USD 18,13 bilhões em 2026 e tem previsão de atingir USD 23,51 bilhões até 2031, implicando um CAGR de 5,33% ao longo do período.
Quais categorias de produtos estão liderando e crescendo mais rapidamente na América do Norte?
A mola interna liderou com 43,22% de participação em 2025, enquanto a espuma, incluindo espuma viscoelástica, deve registrar o crescimento mais rápido a um CAGR de 6,46% até 2031, à medida que os recursos de conforto premium ganham tração.
Como os canais estão evoluindo para compras de colchões na América do Norte?
O varejo B2C deteve 65,23% da receita em 2025 e está projetado para crescer a um CAGR de 6,18%, suportado por experiências integradas de lojas online e especializadas que melhoram a seleção e a conveniência de entrega.
Quais fatores estão impulsionando a adoção de tecnologia no setor de roupa de cama da América do Norte?
As preocupações com a saúde e a otimização do sono estão impulsionando a adoção de resfriamento, ajustabilidade e rastreamento biométrico, com plataformas conectadas e bases inteligentes expandindo o tamanho do carrinho de compras e o valor percebido.
Como os programas de reciclagem e de responsabilidade estendida do produtor afetam a categoria de roupa de cama na América do Norte?
Os programas estaduais impõem taxas por unidade e relatórios, como a taxa de USD 18 da Califórnia a partir de abril de 2026 e a taxa de USD 22,50 do Oregon, o que incentiva o design para desmontagem e programas coordenados de devolução.
Qual geografia lidera e qual está crescendo mais rapidamente dentro da América do Norte?
Os Estados Unidos representaram 81,49% da receita em 2025, enquanto o Canadá está projetado para registrar o CAGR mais rápido de 5,61% até 2031 com base nas trajetórias atuais.
Página atualizada pela última vez em:



