
Tamaño y Participación del Mercado de Software de Redes Neuronales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
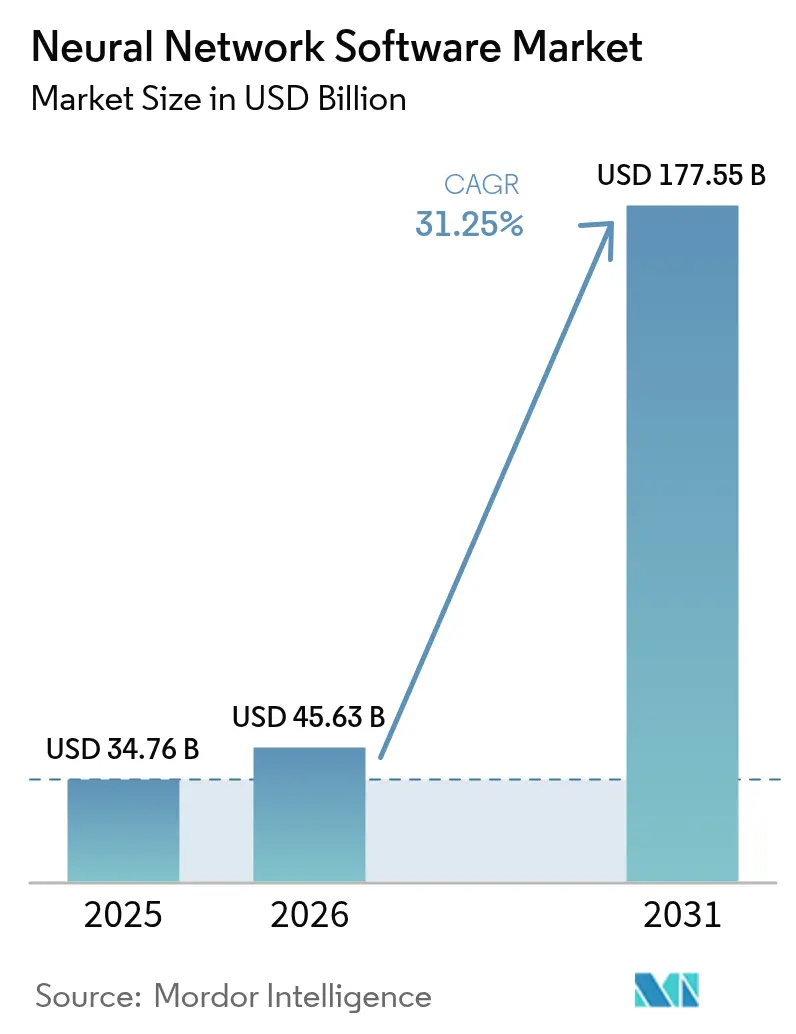
| Tamaño del Mercado (2026) | 45.63 Mil millones de dólares |
| Tamaño del Mercado (2031) | 177.55 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 31.25 % |
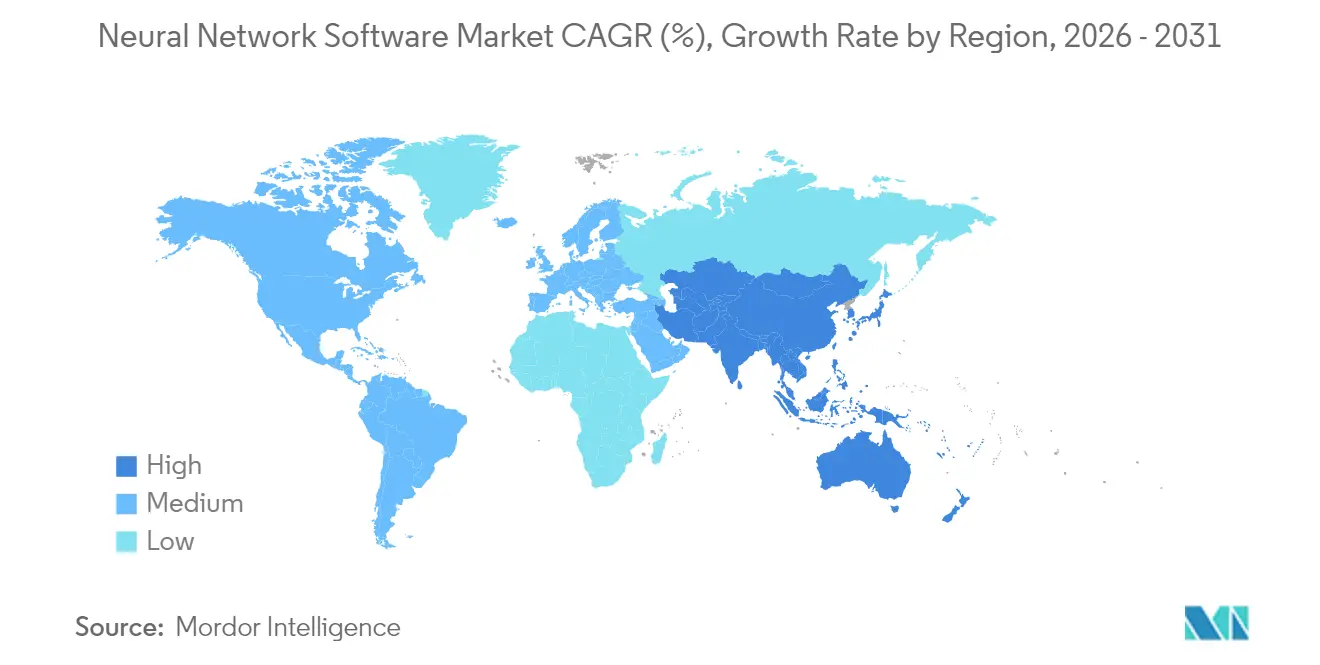
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
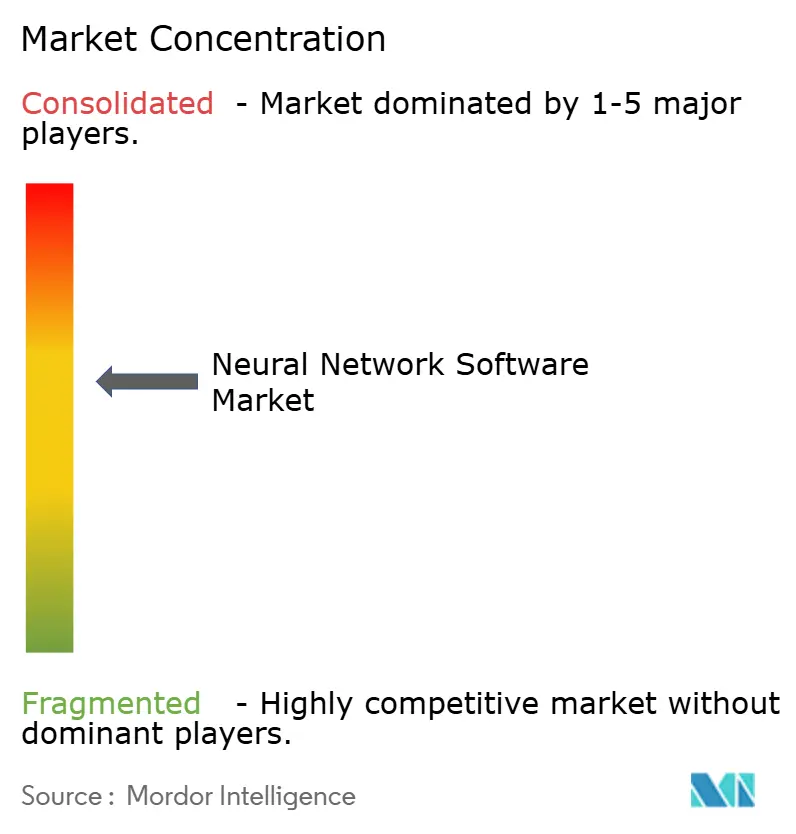
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Redes Neuronales por Mordor Intelligence
El tamaño del mercado de software de redes neuronales en 2026 se estima en USD 45,63 mil millones, creciendo desde el valor de 2025 de USD 34,76 mil millones con proyecciones para 2031 que muestran USD 177,55 mil millones, creciendo a una CAGR del 31,25% durante 2026-2031. La expansión se está acelerando a medida que las empresas pasan de las pruebas de concepto a los despliegues a gran escala, respaldadas por programas de IA soberana, ecosistemas de modelos fundacionales y plataformas en la nube que reducen las barreras de adopción. El salto de ingresos de OpenAI de USD 5.500 millones en diciembre de 2024 a USD 10.000 millones en junio de 2025 ilustra la creciente demanda comercial de despliegues de redes neuronales a gran escala. Asia-Pacífico es la geografía de más rápido crecimiento porque China, Japón, India y Corea del Sur están localizando grandes modelos de lenguaje y construyendo nubes nacionales de IA. Las tendencias de componentes muestran que las herramientas de software retienen la mayor participación, aunque los servicios se están expandiendo más rápido a medida que las empresas buscan experiencia en integración y optimización. La competencia continúa intensificándose, con hiperescaladores de nube, proveedores de software empresarial y empresas especializadas en IA compitiendo por diferenciarse en eficiencia de modelos, gobernanza y soluciones verticales.
Conclusiones Clave del Informe
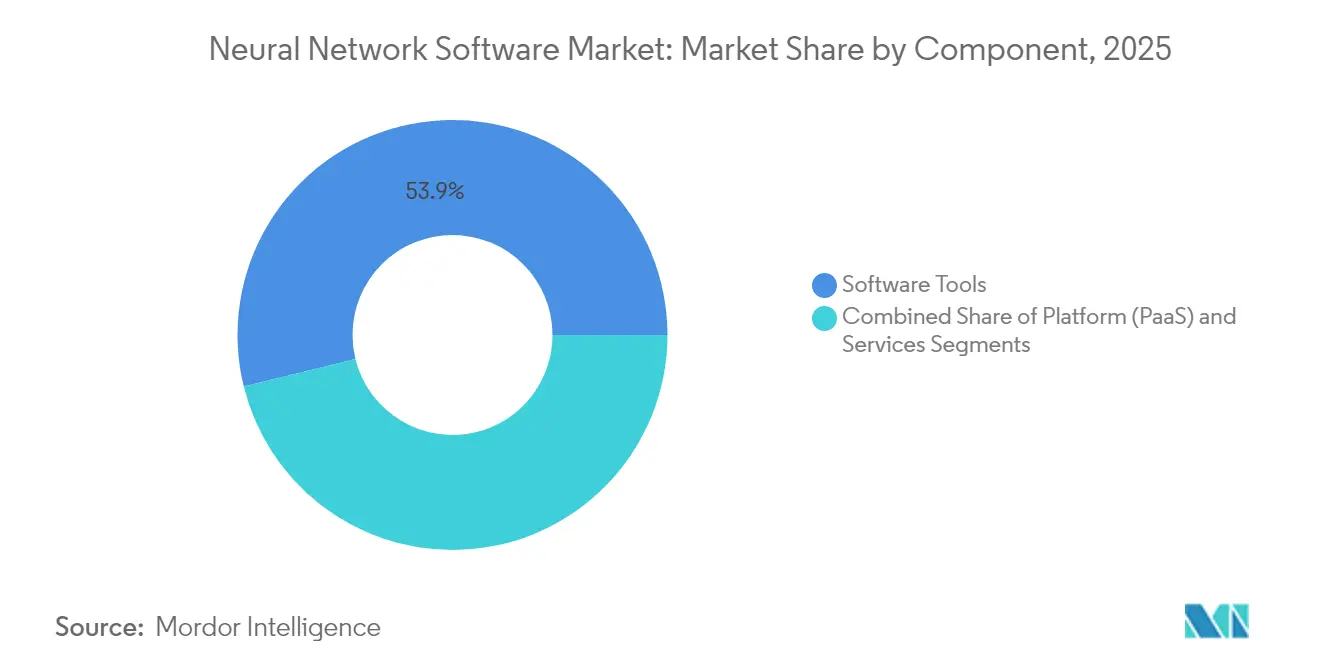
- Por componente, las herramientas de software representaron el 53,85% de los ingresos de 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 34,15% hasta 2031.
- Por modo de implementación, las soluciones en la nube representaron el 60,65% de la participación del mercado de software de redes neuronales en 2025, mientras que se prevé que las arquitecturas híbridas crezcan a una CAGR del 33,6% hasta 2031.
- Por tipo, la minería y el archivado de datos lideraron con una participación de ingresos del 38,15% en 2025; se espera que el software de optimización avance a una CAGR del 33,1% hasta 2031.
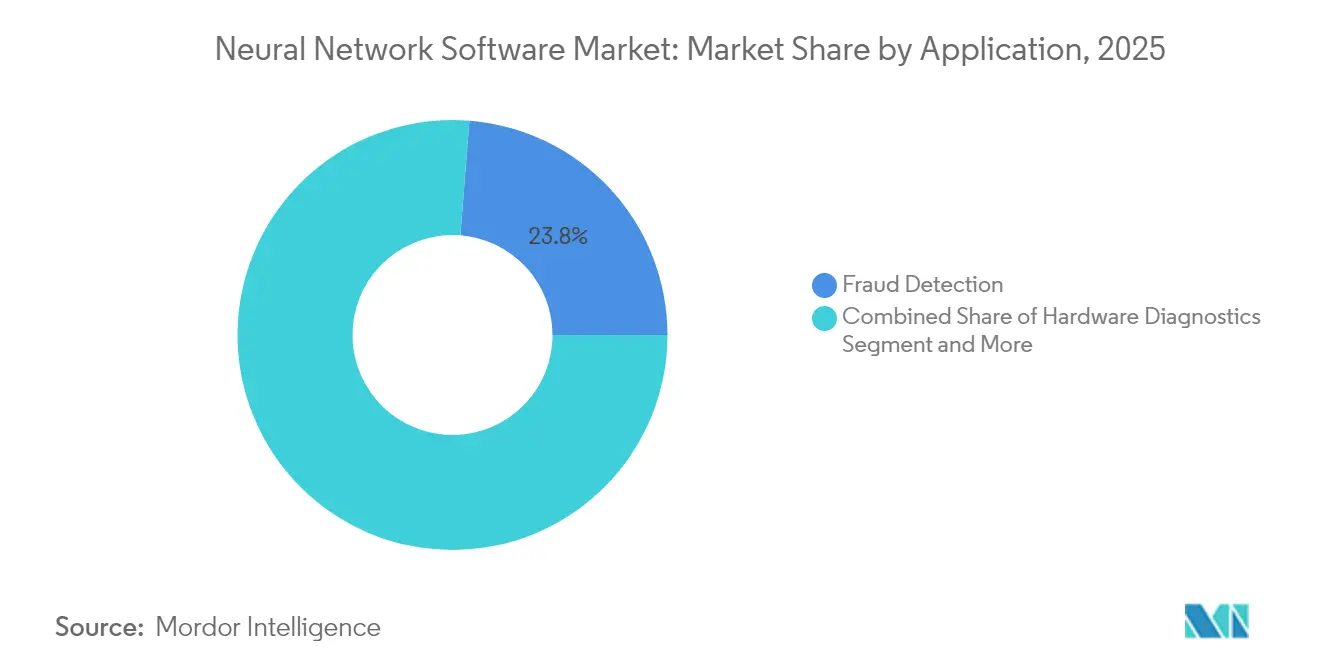
- Por aplicación, la detección de fraude representó el 23,75% de los ingresos de 2025; se proyecta que el mantenimiento predictivo registre una CAGR del 34,4% hasta 2031.
- Por vertical de usuario final, BFSI representó el 23,05% de la participación del tamaño del mercado de software de redes neuronales en 2025, mientras que se anticipa que la manufactura se expanda a una CAGR del 33,4% hasta 2031.
- Por geografía, América del Norte capturó el 37,65% de los ingresos en 2025; se prevé que Asia-Pacífico registre la CAGR más rápida del 34,6% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Software de Redes Neuronales
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las plataformas de IA basadas en la nube democratizan las redes neuronales | +8.2% | Global, mayor adopción en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente demanda empresarial de análisis predictivo | +7.5% | Global, liderado por centros de manufactura en Asia-Pacífico y América del Norte | Corto plazo (≤2 años) |
| Creciente disponibilidad de grandes volúmenes de datos y GPU | +6.8% | América del Norte y Asia-Pacífico como núcleo, moderado por restricciones de suministro | Mediano plazo (2-4 años) |
| Los modelos fundacionales crean nueva demanda de cadenas de herramientas | +5.9% | Global, concentrado en regiones tecnológicamente avanzadas | Largo plazo (≥4 años) |
| Los mercados de modelos de código abierto aceleran la adopción | +4.1% | Global, particularmente fuerte en comunidades de desarrolladores | Corto plazo (≤2 años) |
| Las iniciativas de IA soberana necesitan infraestructuras locales de redes neuronales | +3.7% | Europa, Asia-Pacífico y mercados emergentes seleccionados | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Las Plataformas de IA Basadas en la Nube Democratizan el Acceso
El gasto empresarial en IA generativa está aumentando un 30% en 2025 a medida que las empresas del mercado medio adoptan plataformas gestionadas que eliminan las barreras de capital. La adquisición de Neural Magic por parte de Red Hat añade bibliotecas de inferencia optimizadas a su suite de nube híbrida, permitiendo despliegues eficientes dentro de clústeres privados. [1]Red Hat, "Red Hat anuncia un acuerdo definitivo para adquirir Neural Magic," redhat.com El servicio AI Anywhere de Rackspace empaqueta modelos preconfigurados con precios de suscripción predecibles, haciendo que las arquitecturas complejas de redes neuronales sean accesibles para empresas que carecen de experiencia interna. [2]Rackspace Technology, "Mejore el rendimiento de la IA en la nube privada con Rackspace AI," rackspace.com La familia Gemini de Google extiende la democratización al integrar API de generación de texto a imagen y video dentro de las consolas estándar de la nube, permitiendo a los desarrolladores probar la inferencia multimodal sin infraestructura específica. Estos movimientos de plataforma reducen el tiempo de obtención de valor y amplían el mercado de software de redes neuronales entre nuevos adoptantes corporativos.
Creciente Demanda Empresarial de Análisis Predictivo
Los fabricantes están pasando del mantenimiento reactivo al proactivo a medida que las redes neuronales alcanzan una precisión del 94% en la predicción de fallos. La planta de Regensburg de BMW previene más de 500 minutos de interrupción anual en el ensamblaje analizando datos de componentes existentes, confirmando un sólido retorno de inversión en contextos industriales. [4]BMW Group, "Mantenimiento inteligente mediante inteligencia artificial," press.bmwgroup.com General Motors redujo el tiempo de inactividad inesperado en un 15% y ahorró USD 20 millones anuales tras vincular sensores IoT con motores de programación impulsados por IA. Las instituciones financieras observan beneficios paralelos, con modelos híbridos de aprendizaje profundo que detectan el 98,7% de los pagos fraudulentos. Estos claros beneficios económicos aceleran los ciclos de adquisición de software y elevan las expectativas de soporte de despliegue rápido por parte de los proveedores.
Creciente Disponibilidad de Grandes Volúmenes de Datos y GPU
Se proyecta que la capacidad de cómputo global de IA crecerá diez veces para 2027, ayudada por los avances en nodos de chips y el empaquetado avanzado, aunque el suministro sigue siendo escaso porque NVIDIA controla el 88% del volumen de GPU discretas y depende de líneas CoWoS limitadas. La escasez crea un mercado de hardware de dos niveles donde las empresas con abundantes recursos persiguen modelos de frontera mientras otras dependen de arquitecturas más pequeñas. Las GPU Arc de Intel, combinadas con PyTorch, reducen los costos de entrada y amplían las opciones de hardware. El resultado neto es una expansión continua de la capacidad, pero también un mayor interés en la compresión eficiente de modelos que mantiene el rendimiento alto con recursos limitados, sosteniendo el impulso del mercado de software de redes neuronales.
Los Modelos Fundacionales Crean Nueva Demanda de Cadenas de Herramientas
El DBRX de Databricks muestra cómo los modelos fundacionales de código abierto permiten a las empresas ajustar con datos propietarios mientras conservan la propiedad, reduciendo los gastos de dependencia de proveedores. TorchTitan logra un entrenamiento un 65% más rápido en 128 GPU, destacando la necesidad de orquestación de entrenamiento distribuido. Las capas de gobernanza maduran en paralelo; IBM watsonx.governance automatiza los puntos de control de cumplimiento de la Ley de IA de la UE, garantizando que los modelos cumplan con los mandatos de transparencia. [3]IBM Staff, "IBM watsonx.governance," IBM, ibm.com Estas cadenas de herramientas especializadas crean nuevos grupos de ingresos en MLOps, observabilidad y motores de políticas, ampliando la huella del mercado de software de redes neuronales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de talento en MLOps de aprendizaje profundo | -4.8% | Global, más aguda en Europa y América del Norte | Mediano plazo (2-4 años) |
| Cargas de privacidad de datos y gobernanza | -3.2% | Europa (RGPD) con influencia global en expansión | Largo plazo (≥4 años) |
| La volatilidad de la cadena de suministro de GPU infla los costos | -2.9% | Global, impacto concentrado en aplicaciones de cómputo intensivo | Corto plazo (≤2 años) |
| Escrutinio energético y de ESG sobre las cargas de trabajo de entrenamiento | -1.7% | Mercados desarrollados que aplican mandatos de sostenibilidad | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Talento en MLOps de Aprendizaje Profundo
Solo el 28% de los adoptantes de IA emplean ingenieros de MLOps dedicados, y el 75% de los empleadores europeos tuvieron dificultades para cubrir puestos de IA en 2024, poniendo de relieve una brecha de habilidades persistente. Los gigantes tecnológicos ahora ofrecen planes de estudio de certificación para acelerar la recualificación, aunque los planes de estudio no pueden seguir el ritmo de los rápidos cambios en los marcos de trabajo. Sin suficientes profesionales para operacionalizar los modelos, los plazos de despliegue se alargan y los ingresos por servicios aumentan, limitando las ganancias a corto plazo del mercado de software de redes neuronales incluso cuando la demanda crece.
Cargas de Privacidad de Datos y Gobernanza
La Ley de IA de la UE introduce evaluaciones de riesgo obligatorias y divulgación, aumentando la carga de cumplimiento. Las instituciones financieras en Asia evitan la IA para tareas de lucha contra el blanqueo de capitales porque los sistemas heredados no pueden satisfacer las pruebas de linaje de datos. El RGPD además obliga a la inferencia que preserva la privacidad, impulsando la inversión en monitoreo de modelos y técnicas de datos sintéticos. Las empresas más pequeñas enfrentan costos proporcionales más altos, lo que desalienta la adopción temprana a pesar del fuerte interés, moderando así la expansión del mercado de software de redes neuronales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Estabilidad del Software y Auge de los Servicios
Los marcos de software, las bibliotecas y las suites de AutoML generaron el 53,85% de los ingresos de 2025, subrayando su papel como columna vertebral estructural del mercado de software de redes neuronales. Los kits de desarrollo básicos como TensorFlow, PyTorch y JAX siguen siendo esenciales, aunque los compradores demandan cada vez más módulos listos para usar que acorten los ciclos de experimentación. Los servicios, incluida la consultoría profesional y las operaciones gestionadas, están creciendo a una CAGR del 34,15% a medida que las empresas externalizan la integración, el ajuste y la gestión del ciclo de vida.
Los servicios gestionados capturaron ganancias incrementales equivalentes al 34,2% del tamaño del mercado de software de redes neuronales en 2025 a medida que los proveedores de nube integraron especialistas en IA dentro de los paquetes de suscripción para acelerar el tiempo de producción. Los equipos de servicios profesionales responden a necesidades específicas del sector —por ejemplo, el cumplimiento normativo en imágenes médicas— impulsando aún más la participación de los servicios. Durante el período de previsión, la diferenciación de los proveedores dependerá de la profundidad en el dominio y los precios basados en resultados más que solo en las licencias.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Modo de Implementación: La Flexibilidad Híbrida Sustenta la IA Soberana
La nube pública retuvo el 60,65% de la participación del mercado de software de redes neuronales en 2025 porque los hiperescaladores ofrecen cómputo elástico para entrenamiento e inferencia. Las empresas aprovechan los clústeres de GPU bajo demanda, evitando desembolsos de capital iniciales. Sin embargo, los requisitos de soberanía, latencia y regulación están desplazando el crecimiento hacia los despliegues híbridos, con una previsión de CAGR del 33,6% hasta 2031.
Las arquitecturas híbridas permiten que los datos residan en instalaciones locales o en nubes privadas mientras el entrenamiento de modelos ocurre en entornos públicos escalables. Los operadores de servicios financieros y salud adoptan esta topología para proteger datos sensibles mientras aprovechan la escala de la nube. El creciente uso de la computación confidencial y el aprendizaje federado amplificará la demanda híbrida, redefiniendo la planificación de recursos para los proveedores.
Por Tipo: Los Motores de Optimización Ganan Impulso
Las aplicaciones de minería y archivado de datos controlaron el 38,15% de los ingresos en 2025, reflejando el uso consolidado para el descubrimiento de patrones en grandes conjuntos de datos. Los paneles de visualización y análisis traducen los resultados de las redes neuronales en información procesable para los usuarios de negocio, consolidando su lugar dentro de las pilas de análisis.
El software de optimización está creciendo más rápido a una CAGR del 33,1%, orientado al enrutamiento de cadenas de suministro, la programación de producción y la asignación de recursos. La adopción temprana en líneas de ensamblaje automotriz muestra que los algoritmos predictivos reducen el tiempo de cambio y las tasas de desperdicio, generando ahorros de costos directos. A medida que la manufactura ajustada y los objetivos de ESG convergen, la demanda de módulos de optimización añadirá nuevas capas al mercado de software de redes neuronales.
Por Aplicación: El Mantenimiento Predictivo Despega
La detección de fraude dominó con una participación del 23,75% en 2025, impulsada por el enfoque de BFSI en el monitoreo de transacciones. Una precisión superior al 98% es ahora el estándar mínimo, lo que empuja a los proveedores hacia complementos de IA explicable.
El mantenimiento predictivo representa solo una fracción hoy en día, pero añade el mayor peso incremental al tamaño del mercado de software de redes neuronales, creciendo a una CAGR del 34,4%. Los fabricantes de equipos industriales y los fabricantes de procesos integran redes neuronales en pasarelas de borde para anticipar fallos con días de antelación, reduciendo el tiempo de inactividad y los costos de inventario. Los pilotos exitosos en automoción, productos químicos y minería impulsan despliegues a escala empresarial, asegurando una demanda futura sólida.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Vertical de Usuario Final: La Manufactura Asciende, BFSI Mantiene su Posición
BFSI mantuvo el 23,05% de los ingresos en 2025 gracias a la amplia adopción en fraude, calificación crediticia y negociación algorítmica. Las obligaciones de informes regulatorios mantienen el gasto estable.
Se proyecta que la manufactura registre una CAGR del 33,4% a medida que los proyectos de Industria 4.0 convergen con los despliegues de sensores IoT. El segmento capturó el 33,9% del nuevo tamaño del mercado de software de redes neuronales entre 2025 y 2026, impulsado por suites de monitoreo de condiciones que ofrecen ganancias de rendimiento medibles. La transición de la prueba de concepto al despliegue en toda la planta impulsa compromisos de suscripción plurianuales, consolidando las relaciones con los proveedores.
Análisis Geográfico
América del Norte mantuvo el 37,65% de los ingresos en 2025 gracias a un ecosistema de capital de riesgo consolidado, infraestructura de nube avanzada y amplias reservas de talento. El hecho de que OpenAI duplique sus ingresos recurrentes anuales hasta USD 10.000 millones pone de relieve la madurez comercial, mientras que los hiperescaladores amplían continuamente sus carteras de IA gestionada. Canadá aprovecha los clústeres académicos en Montreal y Toronto, aunque la dependencia de la fabricación de chips en Asia limita las ambiciones de cómputo soberano. México aprovecha la deslocalización cercana para integrar soluciones de redes neuronales en logística y producción automotriz, fortaleciendo las cadenas de suministro regionales.
Se prevé que Asia-Pacífico crezca a una CAGR del 34,6%, con el tamaño del mercado de software de redes neuronales saltando a USD 72.400 millones para 2031 a medida que China, Japón, India y Corea del Sur implementan nubes nacionales de IA. China lidera 37 de 44 disciplinas críticas de I+D, canalizando financiación estatal hacia actualizaciones de IA industrial. Japón alberga la primera oficina de OpenAI en el Indo-Pacífico, confirmando la demanda local de soluciones GPT empresariales que respetan los matices lingüísticos y las leyes de residencia de datos. India fomenta las empresas emergentes a través de entornos de prueba gubernamentales, mientras que Australia y Singapur invierten en investigación de seguridad y gobernanza, creando oportunidades regionales diversificadas.
Europa persigue la autonomía tecnológica a través de proyectos de IA soberana. NVIDIA está suministrando más de 3.000 exaflops de clústeres Blackwell a socios de centros de datos europeos, formando una columna vertebral continental para cargas de trabajo de IA reguladas. La nube de IA industrial de Alemania y los centros de alojamiento de modelos liderados por operadoras de telecomunicaciones de Francia añaden profundidad. Sin embargo, persisten las escaseces de talento, con el 75% de los empleadores incapaces de cubrir puestos de IA, lo que impulsa la inflación salarial y la migración transfronteriza. Los estrictos requisitos del RGPD y la próxima Ley de IA favorecen a los proveedores que ofrecen herramientas de gobernanza, configurando las prioridades de adquisición.

Panorama regulatorio
La regulación se está endureciendo en torno a la gobernanza, la transparencia y la seguridad de la IA, lo que impulsa a los proveedores de software de redes neuronales a integrar la gestión de riesgos y la auditabilidad en sus cadenas de herramientas. En la Unión Europea, la Ley de IA de la UE (Reglamento (UE) 2024/1689, de fecha 13 de junio de 2024 y publicada en julio de 2024) establece un marco basado en el riesgo y organismos de gobernanza, incluida una Oficina de IA dentro de la Comisión Europea, con normas para sistemas de alto riesgo que transitan por plazos extendidos señalados hasta el 2 de agosto de 2028. Los requisitos del Anexo VII referidos a los sistemas de IA de alto riesgo incluyen gestión documentada de riesgos, gobernanza de datos, documentación técnica, mantenimiento de registros, transparencia hacia los implementadores, supervisión humana, y precisión, robustez y ciberseguridad, lo que eleva la importancia de la observabilidad de modelos y los módulos de gobernanza dentro de las plataformas.
En Estados Unidos, la atención al cumplimiento normativo también se extiende a la distribución transfronteriza y al acceso a capacidades avanzadas de IA debido a los controles de exportación. El "Marco para la Difusión de la Inteligencia Artificial" del BIS se publicó en el Registro Federal el 15 de enero de 2025, ampliando los controles vinculados a la computación avanzada y la habilitación relacionada con la IA, junto con orientaciones del BIS como la declaración de política del 13 de mayo de 2025, que destaca consideraciones sobre la autorización de exportación para artículos de computación avanzada utilizados para entrenar modelos de IA con fines de uso final sensibles. Por separado, marcos y estándares ampliamente adoptados influyen en las adquisiciones y los controles internos, incluido el NIST AI RMF 1.0 (enero de 2023) como marco voluntario de gestión de riesgos y la norma ISO/IEC 42001:2023 para establecer un sistema de gestión de IA, ambos cada vez más utilizados para estructurar la evidencia de gobernanza en implementaciones empresariales.
Análisis de la cadena de valor
La cadena de valor del software de redes neuronales abarca la infraestructura de cómputo (GPU/aceleradores y servidores), las capas de nube y orquestación, la ingeniería y el etiquetado de datos, las cadenas de herramientas de desarrollo y entrenamiento de modelos (marcos de trabajo, bibliotecas, entrenamiento distribuido y optimización) y, finalmente, la implementación, el monitoreo y la entrega de aplicaciones (MLOps, observabilidad, gobernanza y aplicaciones verticales). Los hiperescaladores de nube, los proveedores de plataformas de IA y los ecosistemas de código abierto actúan como canales de distribución principales a través de mercados y servicios gestionados, mientras que los integradores de sistemas y los servicios profesionales aceleran las implementaciones en producción para entornos regulados o con gran carga de sistemas heredados.
Las principales restricciones y el poder de negociación se concentran en las etapas iniciales, en torno al suministro y empaquetado de aceleradores, lo que influye en las elecciones de software que mejoran el rendimiento por cada GPU escasa. En 2025, el empaquetado avanzado (incluido CoWoS) y la memoria de alto ancho de banda (HBM) se citaron como las principales restricciones de producción, y los mayores diseñadores de chips de IA consumieron una parte dominante de esa capacidad, lo que amplifica la demanda de compresión de modelos, tiempos de ejecución de inferencia eficientes y software de programación. En la capa de entrenamiento, las cargas de trabajo distribuidas también enfrentan cuellos de botella de ancho de banda de red y sobrecarga de software, lo que aumenta el valor de los backends de comunicaciones, la orquestación consciente del clúster y la optimización del tiempo de ejecución que reducen las penalizaciones por sincronización y transferencia de datos.
Panorama Competitivo
El mercado de software de redes neuronales sigue siendo moderadamente fragmentado. Los hiperescaladores de nube aprovechan pilas integradas, agrupando cómputo, marcos de trabajo y servicios gestionados bajo precios basados en el consumo. Los proveedores de aplicaciones empresariales se orientan a los requisitos sectoriales; por ejemplo, SAP integra redes neuronales en los módulos de manufactura de S/4HANA. Las empresas de IA especializadas como DataRobot obtienen valoraciones premium, reflejando el apetito inversor por suites de AutoML y MLOps agnósticas al dominio.
Las fusiones estratégicas están en aumento. La adquisición de Neural Magic por parte de Red Hat asegura tecnología de inferencia de matrices dispersas que reduce drásticamente la latencia del modelo en CPU estándar, diferenciando el rendimiento de la nube híbrida. IBM integra watsonx.governance con sus productos principales de catálogo de datos, posicionando la gobernanza como catalizador de ventas cruzadas. Las asociaciones también importan: NVIDIA se alinea con los gobiernos europeos para integrar sistemas Blackwell dentro de centros de datos soberanos, mientras que Databricks y Hugging Face codesarrollan canalizaciones de transformadores optimizadas para industrias reguladas.
La diferenciación tecnológica está pasando de las puntuaciones brutas de referencia a la eficiencia y la gobernanza. El modelo de mezcla de expertos de DeepSeek logró un rendimiento cercano a la frontera con solo USD 5,6 millones en gastos de entrenamiento, demostrando que la innovación rentable es posible e intensificando la presión competitiva sobre los actores establecidos con uso intensivo de cómputo. Los proveedores ahora enfatizan los kits de herramientas de cuantización, poda y destilación junto con paneles de observabilidad para garantizar una IA responsable. Las restricciones en la cadena de suministro de GPU elevan el valor del software que maximiza el rendimiento en hardware escaso, creando una prima en los algoritmos de eficiencia.
Líderes de la Industria de Software de Redes Neuronales
DataRobot Inc.
H2O.ai Inc.
C3.ai Inc.
Hugging Face Inc.
DeepMind Technologies Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La oportunidad se centra en el software de eficiencia y las cadenas de herramientas gestionadas que traducen el cómputo escaso en un mayor rendimiento de entrenamiento e inferencia. Las restricciones de suministro en torno al empaquetado avanzado y la HBM, junto con la concentración del acceso a aceleradores entre hiperescaladores y unos pocos diseñadores de chips, están impulsando a las empresas a adoptar funciones de cuantización, poda, destilación y programación de clústeres dentro de las pilas de software de redes neuronales, especialmente para inferencia a gran escala y cargas de trabajo agénticas. Lanzamientos de plataformas como AWS Neuron 2.31.0 (julio de 2026), que añade capacidades como actualizaciones de NKI y un operador para la asignación automatizada de cargas de trabajo en Amazon EKS, ponen de relieve la demanda de software que mejora la utilización y la resiliencia operativa al implementar modelos en instancias de IA de propósito específico.
Un segundo espacio en blanco es la implementación empresarial gobernada y auditable para industrias reguladas y programas de IA soberana, donde los requisitos de cumplimiento se traducen cada vez más en características de producto. La Ley de IA de la UE (Reglamento (UE) 2024/1689) y sus obligaciones para sistemas de alto riesgo elevan la necesidad de flujos de trabajo de documentación integrados, monitoreo y controles de supervisión humana, reforzando el papel de las cadenas de herramientas de gobernanza como IBM watsonx.governance, ya posicionada en torno a los puntos de control de la Ley de IA de la UE en este contexto de mercado. Paralelamente, el ecosistema de modelos fundacionales está ampliando la distribución a través de catálogos y mercados gestionados, como lo demuestra la disponibilidad general de los modelos de OpenAI a través de Amazon Bedrock (julio de 2026), lo que aumenta la demanda de capas de integración, monitoreo y control de costos que estandarizan el proceso desde la adquisición hasta la producción en implementaciones en la nube e híbridas.
Desarrollos recientes del sector
- Junio de 2026: C3 AI anunció que Shell amplió su acuerdo plurianual para escalar las implementaciones de C3 AI Reliability y agregar análisis de causa raíz basado en agentes de IA en operaciones de activos a nivel global. Este movimiento refuerza la demanda de software de redes neuronales de grado de producción en entornos con activos pesados, donde el tiempo de actividad, la trazabilidad y la integración con los sistemas operativos existentes son fundamentales.
- Diciembre de 2025: El Departamento de Salud y Servicios Humanos de EE. UU. seleccionó a C3 AI como plataforma empresarial de IA para construir una base de datos que abarque los Institutos Nacionales de Salud y los Centros de Servicios de Medicare y Medicaid. Esta selección señala la continua expansión de las plataformas empresariales de IA hacia entornos complejos del sector público que requieren gobernanza, seguridad e interoperabilidad de datos entre agencias.
- Noviembre de 2024: Red Hat acordó adquirir Neural Magic para mejorar la inferencia de IA generativa en nubes híbridas con bibliotecas de inferencia optimizadas. La adquisición fortalece las vías de implementación híbrida al mejorar el rendimiento en CPU estándar, lo que respalda implementaciones empresariales más amplias cuando el acceso a GPU es limitado.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por el software utilizado para construir, entrenar, implementar y gestionar modelos de redes neuronales en flujos de trabajo del mundo real, en entornos de nube, locales e híbridos. Incluye herramientas, plataformas y servicios relacionados que respaldan directamente el desarrollo y las operaciones de redes neuronales.
Exclusiones del alcance: Se excluyen de esta medición del mercado los aceleradores y chips de hardware, el software de análisis de propósito general no diseñado para redes neuronales y los servicios de TI no relacionados.
Descripción general de la segmentación
- Por Componente
- Herramientas de Software
- Marcos de Trabajo y Bibliotecas
- Plataformas de AutoML
- Plataforma (PaaS)
- Servicios
- Servicios Gestionados
- Servicios Profesionales
- Herramientas de Software
- Por Modo de Implementación
- Nube
- Local
- Híbrido
- Por Tipo
- Minería y Archivado de Datos
- Software Analítico
- Software de Optimización
- Software de Visualización
- Por Aplicación
- Detección de Fraude
- Diagnóstico de Hardware
- Pronóstico Financiero
- Optimización de Imágenes
- Mantenimiento Predictivo
- Procesamiento de Lenguaje Natural
- Reconocimiento de Voz
- Otros
- Por Vertical de Usuario Final
- BFSI
- Salud
- Comercio Minorista y Comercio Electrónico
- Defensa y Gobierno
- Medios de Comunicación y Entretenimiento
- Logística y Transporte
- Energía y Servicios Públicos
- Manufactura
- Otras Verticales de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Singapur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para la estructura inicial del modelo, nos basamos en fuentes públicas y oficiales que ayudan a explicar la adopción, la capacidad de gasto y los patrones de implementación. Los ejemplos incluyen la Oficina de Análisis Económico de EE. UU. para indicadores macroeconómicos, la Oficina de Estadísticas Laborales de EE. UU. para señales de costos laborales tecnológicos, indicadores de economía digital de la OCDE, conjuntos de datos del Banco Mundial como aproximaciones de la preparación de TI y nube a nivel país, y estándares y orientaciones publicados por el NIST en torno a la gestión de riesgos de IA.
También revisamos presentaciones corporativas, presentaciones de resultados, documentación de productos, repositorios técnicos abiertos y cobertura de prensa creíble para mapear el empaquetado común, los términos de uso y los procesos típicos de compra. Se utilizaron suscripciones pagas seleccionadas que compilan datos financieros y noticias corporativas, además de bases de datos de patentes, para verificar la exposición de los proveedores y el posicionamiento de productos cuando las divulgaciones públicas eran limitadas. Estas fuentes documentales son solo ilustrativas, y se utilizaron muchas otras referencias públicas durante la recopilación de datos, la validación y la aclaración.
Entrevistas y encuestas primarias
Se utilizaron entrevistas y encuestas primarias para poner a prueba supuestos que las fuentes documentales no explican bien, como la forma en que los compradores agrupan herramientas con plataformas, cómo se fijan los precios de los servicios y qué se considera uso específico de redes neuronales frente al gasto general en IA. Conversamos con profesionales del lado de la oferta y de la demanda en América, EMEA y APAC, para que el modelo refleje las diferencias en la madurez de la nube, la regulación y el ritmo de implementación empresarial.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 16% | APAC: 48% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 41% | EMEA: 29% |
| Actores más pequeños: 16% | Gerentes: 43% | América: 23% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye mediante un enfoque descendente, en el que la demanda de software se reconstruye a partir de la capacidad de gasto empresarial en IA, la combinación de implementación en la nube y local, y la proporción atribuible a las cargas de trabajo de redes neuronales en lugar de análisis adyacentes. Ese total se concilia luego con verificaciones ascendentes selectivas, como la consolidación de los ingresos de proveedores muestreados por componente y la validación del gasto implícito por organización adoptante mediante retroalimentación de canal.
Los insumos clave del modelo incluyen las tasas de adopción de la nube para cargas de trabajo de IA, la combinación de implementación empresarial (nube, local, híbrida), la distribución del gasto entre herramientas de software, plataforma y servicios, la progresión promedio de precios de suscripción y soporte, y el ritmo de transición de proyectos piloto a implementaciones a escala en industrias reguladas. Cuando los proveedores más pequeños tienen divulgaciones limitadas, cubrimos las brechas utilizando indicadores sustitutos como la intensidad de contratación en funciones de ML, señales de uso de productos encontradas en materiales públicos y puntos de referencia conservadores de ingresos por cliente validados mediante entrevistas.
Para la previsión, se utiliza el análisis de escenarios de modo que el crecimiento pueda ajustarse en función de la rapidez con que evolucionan los requisitos de gobernanza, las necesidades de gestión del ciclo de vida de los modelos y las restricciones de infraestructura en cada región. Los escenarios se anclan al consenso de las entrevistas sobre ciclos presupuestarios y calendarios de implementación, y luego se revisan frente a la tendencia histórica del período de estudio para evitar cambios bruscos poco realistas.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación repetida entre señales independientes, incluidas verificaciones de la combinación de componentes, la consistencia de la proporción de implementación y pruebas de coherencia del crecimiento interanual frente a indicadores más amplios de software empresarial y nube. Si aparece un valor atípico, se revisan los factores subyacentes y, cuando es necesario, se lleva el supuesto de vuelta al campo para una rápida reconfirmación antes de finalizar las cifras.
Se sigue una revisión interna de varios pasos para que las definiciones, la aritmética y la lógica se mantengan coherentes entre regiones y períodos de tiempo. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando eventos importantes del mercado modifican sustancialmente los patrones de gasto. Antes de la entrega, se vuelven a examinar las últimas actualizaciones públicas para que los clientes reciban una visión actual en lugar de un corte más antiguo del modelo.
Tamaño del mercado de software de redes neuronales de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para el software de redes neuronales pueden parecer muy distantes entre sí, incluso cuando el tema suena similar, ya que cada editor traza la línea de manera diferente sobre qué se cuenta y cómo se reconocen los ingresos. Los principales factores suelen provenir del alcance (qué se incluye), el año utilizado como referencia actual, y cómo se tratan las suscripciones en la nube, el uso de plataformas y los servicios en el total de ingresos.
Los aceleradores y chips de hardware quedan fuera del alcance de Mordor Intelligence, lo que es una de las razones por las que el valor de 2026 puede ser más alto o más bajo que las estimaciones que mezclan software con infraestructura de cómputo o plataformas de IA más amplias. Las diferencias también surgen cuando una estimación cuenta herramientas genéricas de análisis y datos como software de redes neuronales, o cuando el momento de conversión de divisas y la progresión de precios de las suscripciones no se actualizan con los patrones de contratos recientes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 45,63 mil millones USD (2026) | |
| Editorial de Investigación Global A | 32,39 mil millones USD (2024) | Utiliza un año base anterior y un horizonte más largo, y puede aplicar una definición de componentes más amplia que mezcla software, plataforma y servicios sin separar de manera consistente el gasto específico en redes neuronales del uso general de herramientas de IA. |
| Editorial del Sector B | 30,77 mil millones USD (2024) | Ancla el modelo a los valores de 2024 y aplica una estructura de componentes que puede agrupar los servicios gestionados de manera diferente, lo que cambia el total cuando el precio de las suscripciones y la combinación de implementación se desplazan hacia la nube y lo híbrido. |
Al observar las cifras, la diferencia se explica principalmente por el momento y por lo que se cuenta dentro del conjunto de ingresos, más que por un simple error de cálculo. Cuando el alcance se mantiene estrictamente vinculado a las herramientas, plataformas y servicios directamente relacionados con el software de redes neuronales, y los insumos de adopción y precios se actualizan con verificaciones de campo, el valor de mercado resultante se mantiene más repetible de un ciclo de actualización al siguiente.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual y las perspectivas de crecimiento del mercado de software de redes neuronales?
El mercado fue valorado en USD 45.630 millones en 2026 y se prevé que alcance USD 177.550 millones para 2031, avanzando a una CAGR del 31,25%.
¿Qué región se espera que crezca más rápido durante el período de previsión?
Se proyecta que Asia-Pacífico registre la CAGR más alta del 34,6% hasta 2031, impulsada por los programas nacionales de nube de IA en China, Japón, India y Corea del Sur.
¿Qué segmento de aplicación se está expandiendo más rápidamente?
El mantenimiento predictivo es el caso de uso de más rápido crecimiento, con una CAGR del 34,4% a medida que los fabricantes adoptan redes neuronales para reducir el tiempo de inactividad y prolongar la vida útil de los equipos.
¿Por qué los ingresos por servicios están creciendo más rápido que las ventas de licencias de software?
Las empresas requieren integración, ajuste y soporte continuo de MLOps, por lo que los servicios profesionales y gestionados están creciendo a una CAGR del 34,15% mientras los kits de herramientas básicos siguen siendo esenciales.
¿Qué desafíos clave podrían frenar la expansión del mercado?
Las agudas escaseces de talento en MLOps de aprendizaje profundo y los estrictos mandatos de privacidad de datos aumentan los costos de despliegue y alargan los plazos de implementación.
¿Cómo están afrontando las empresas la disponibilidad limitada de GPU?
Las empresas optimizan los modelos mediante cuantización y poda, adoptan hardware alternativo como las GPU Arc de Intel, y priorizan los despliegues de nube híbrida que equilibran el costo con el acceso al cómputo.
Última actualización de la página el:



