
Tamaño y participación del mercado de software de ingeniería
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 58.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 147.26 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 20.20 % |
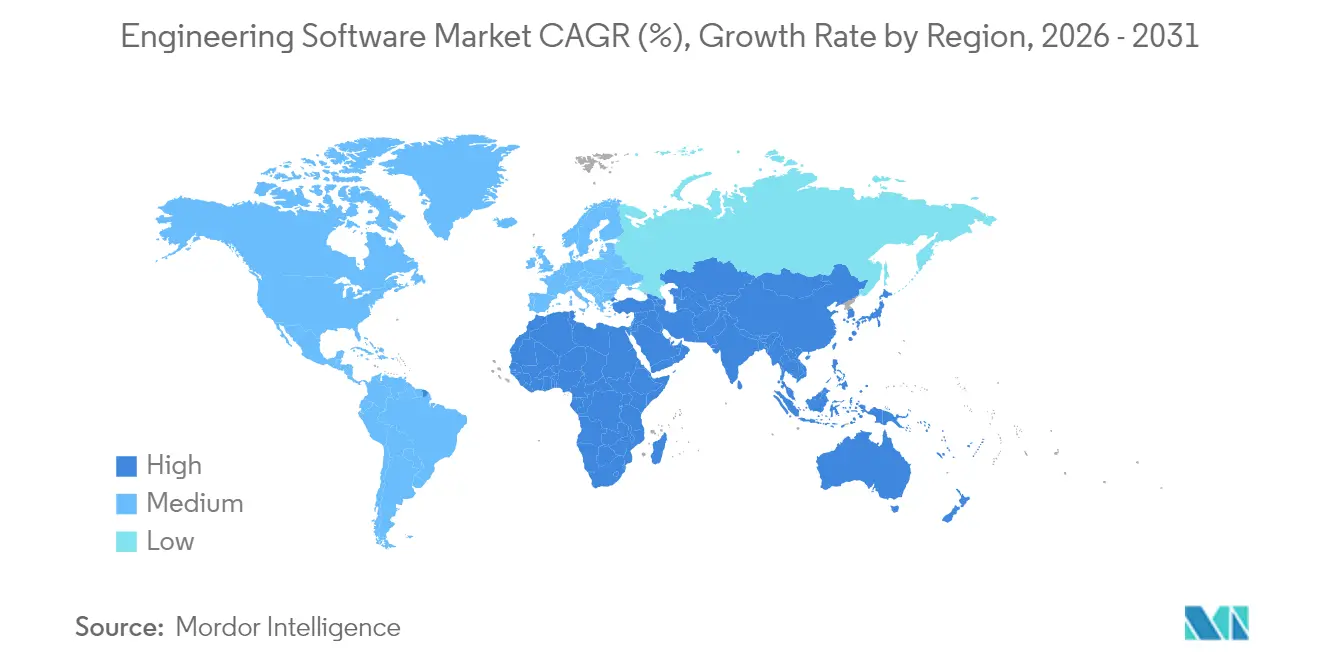
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
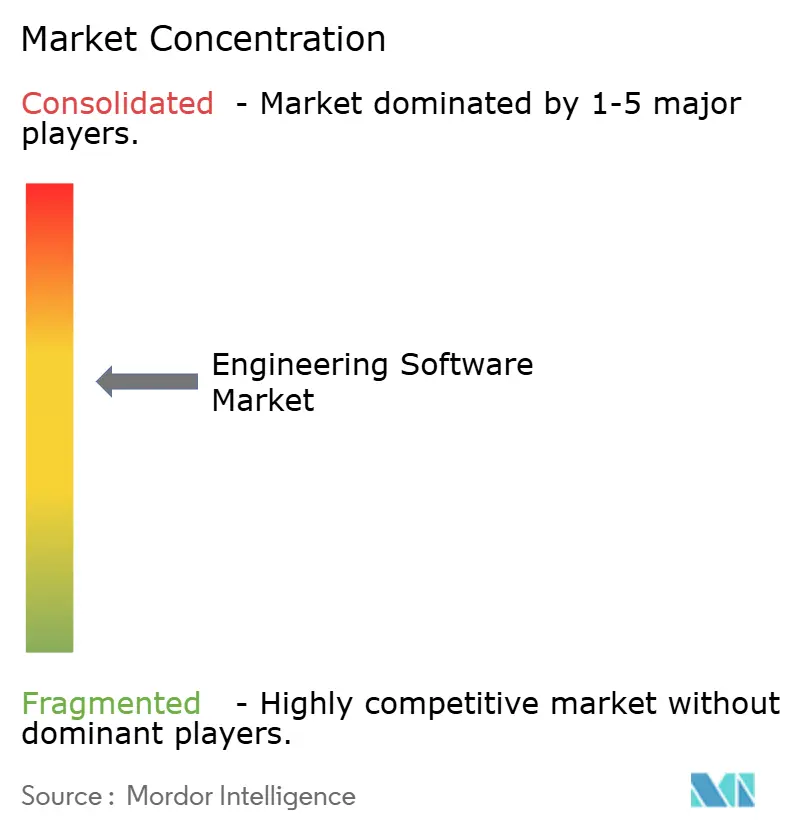
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de software de ingeniería por Mordor Intelligence
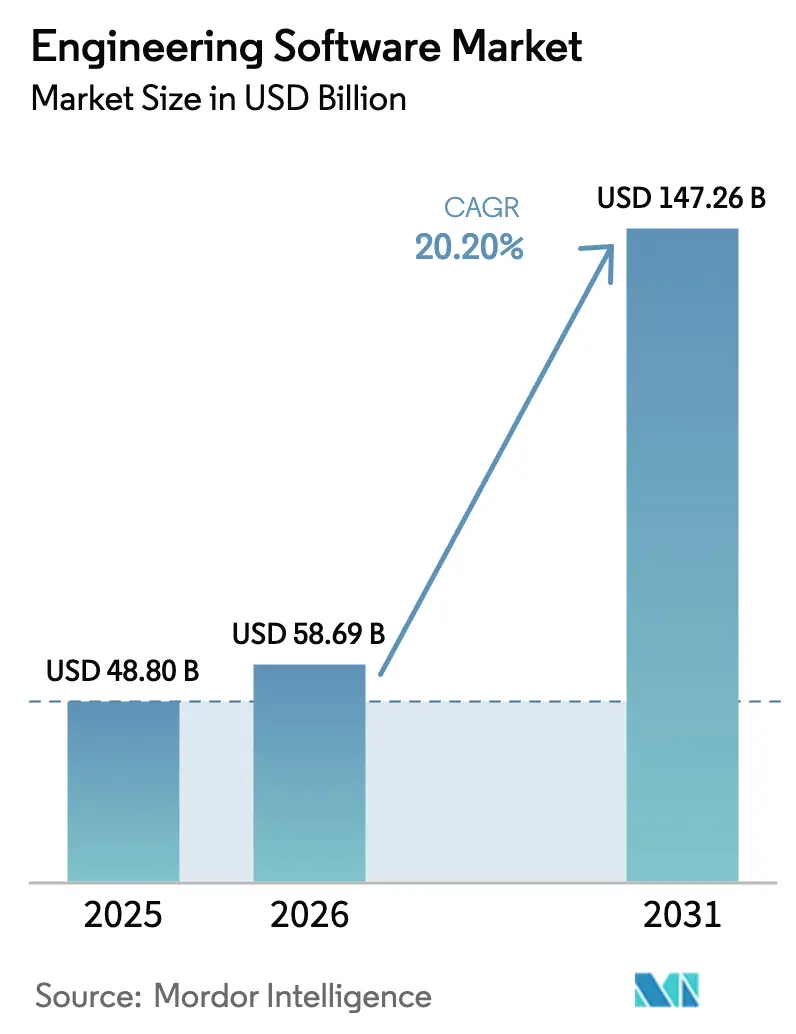
El tamaño del mercado de software de ingeniería en 2026 se estima en USD 58,7 mil millones, con un crecimiento desde el valor de 2025 de USD 48,8 mil millones y proyecciones para 2031 que muestran USD 147,3 mil millones, creciendo a una CAGR del 20,2% durante 2026-2031. La intensificación de la integración de inteligencia artificial generativa reduce los ciclos de iteración de horas a segundos, preservando al mismo tiempo el 90% de la precisión de validación, lo que alivia la escasez de talento que dejará a India con un déficit de hasta 1,9 millones de ingenieros para 2026. La implementación en la nube está ampliando el acceso para las pequeñas y medianas empresas, y el incremento del 37% en fusiones y adquisiciones de software industrial en 2024 revela que los proveedores compiten por ensamblar pilas de gemelos digitales de extremo a extremo. El impulso regional proviene de la adopción de gemelos digitales en los sectores aeroespacial y automotriz de América del Norte, el crecimiento de dos dígitos en los ingresos por software en China y los mandatos de sostenibilidad de la UE que incorporan la evaluación del ciclo de vida en cada decisión de diseño. La dinámica competitiva presenta suites de gran escala de Autodesk, Dassault Systèmes y Siemens frente a nuevos actores nativos de inteligencia artificial y especialistas en la nube.
Conclusiones clave del informe
- Por implementación, las soluciones basadas en la nube crecieron un 18,8% y representan actualmente el 45,70% del tamaño del mercado de software de ingeniería, mientras que el modelo local aún mantiene una participación del 54,30% en 2025.
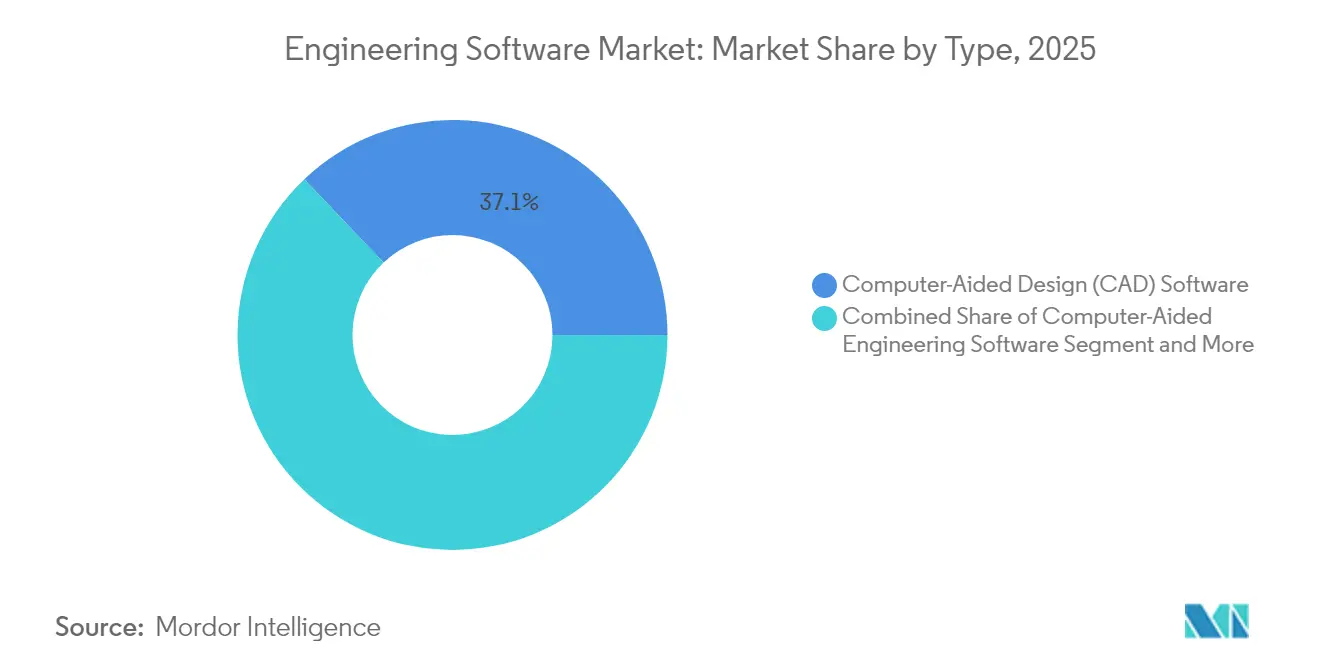
- Por tipo de producto, el software de diseño asistido por computadora (CAD) representó el 37,10% de la participación del mercado de software de ingeniería en 2025; las herramientas de ingeniería asistida por computadora (CAE) están configuradas para expandirse a una CAGR del 13,3% hasta 2031.
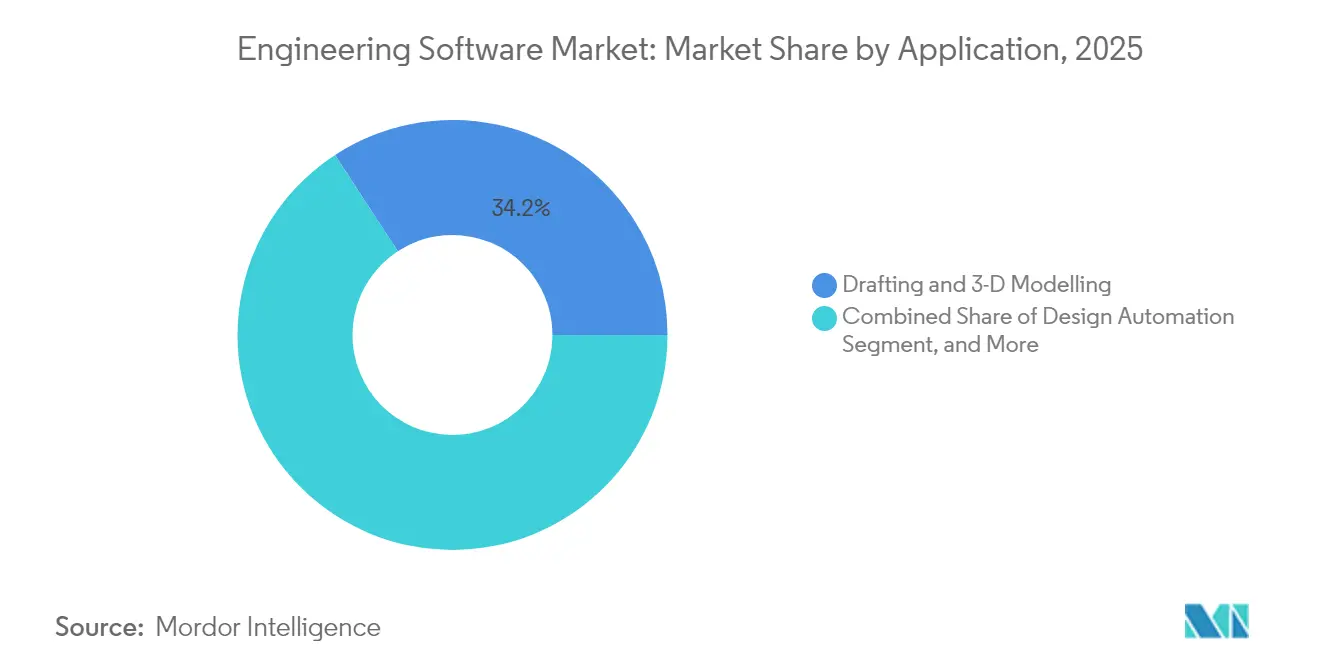
- Por aplicación, el modelado en borrador y en 3D capturó el 34,20% del tamaño del mercado de software de ingeniería en 2025, mientras que el gemelo digital y la simulación lideraron el crecimiento con una CAGR del 14,0%.
- Por usuario final, el sector automotriz y de transporte mantuvo una participación de ingresos del 27,90% en 2025, pero el sector de salud y dispositivos médicos crece a una CAGR del 13,5% hasta 2031.
- Por región, América del Norte lideró con el 32,10% de la participación del mercado de software de ingeniería en 2025, mientras que la región de Asia-Pacífico avanza a una CAGR del 14,8%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Software de Ingeniería*
| Factor impulsor | ( ~ ) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| La implementación en la nube se convierte en el modelo predeterminado | +3.2% | Global, con anticipación en América del Norte y la UE | Mediano plazo (2-4 años) |
| Creciente uso de diseño asistido por computadora (CAD) y modelado 3D entre las pymes | +2.8% | Núcleo de Asia-Pacífico, con extensión a América Latina y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Flujos de trabajo de ingeniería de gemelos digitales impulsados por simulación | +4.1% | América del Norte y la UE, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| El precio de suscripción de software como servicio (SaaS) amplía la adopción | +2.5% | Global | Corto plazo (≤ 2 años) |
| Automatización de diseño mediante inteligencia artificial generativa | +3.7% | América del Norte y la UE inicialmente, con rápido auge en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Integración obligatoria de evaluación del ciclo de vida (LCA) para la sostenibilidad | +1.9% | Principalmente la UE y Asia-Pacífico, con extensión a América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La implementación en la nube se convierte en el modelo de licenciamiento predeterminado
Las empresas están trasladando su presupuesto de servidores a suscripciones, ya que el Designcenter nativo en la nube de Siemens y el Token Flex de Autodesk demuestran cómo las actualizaciones continuas y la colaboración global compensan los presupuestos de capital. Dos tercios de los fabricantes ya están reciclando a su personal para estas plataformas, aunque las arquitecturas multiusuario plantean preguntas sobre la seguridad de la propiedad intelectual, impulsando modelos híbridos que mantienen el trabajo sensible en instalaciones locales mientras externalizan los picos de cómputo a la nube. Los proveedores que ofrezcan cifrado de confianza cero y opciones de nube soberana captarán los segmentos más reticentes del mercado de software de ingeniería.
Creciente adopción de diseño asistido por computadora (CAD) y modelado 3D entre las pymes
Los niveles asequibles de software como servicio (SaaS) están abriendo el mercado de software de ingeniería a millones de pequeñas empresas: estudios de caso en Kenia muestran saltos de productividad una vez que el dibujo manual es reemplazado por archivos digitales. Sin embargo, los datos de la OCDE confirman que las brechas financieras y de habilidades aún obstaculizan la adopción, destacando la necesidad de asistentes de diseño de bajo código y formación integrada. Cuando los proveedores incluyen incorporación, plantillas y ecosistemas de socios en la licencia, comprimen el tiempo para obtener valor y expanden el mercado de software de ingeniería más rápidamente en economías sensibles al precio.
Flujos de trabajo de ingeniería de gemelos digitales impulsados por simulación
Los programas aeroespaciales ahora equiparan los gemelos físicos y virtuales con una fidelidad del 99,99%, reduciendo la inspección en un 45% y elevando las construcciones correctas desde el primer intento en un 60%. Los gemelos en el sector de la salud ofrecen vectores de tratamiento específicos para cada paciente, y los gemelos de fabricación aditiva ayudan a las fábricas a modelar la logística de piezas de repuesto. La cadencia de datos del mundo real hacia el diseño significa que los módulos de simulación deben residir de forma nativa dentro de las suites de diseño asistido por computadora (CAD), lo que ancla una rica fuente de ingresos recurrentes dentro del mercado de software de ingeniería.
El modelo de precio de suscripción de software como servicio (SaaS) amplía la base de usuarios potenciales
El paso de PTC Inc. a las suscripciones elevó los ingresos recurrentes anuales a USD 1,27 mil millones y aumentó los ingresos recurrentes en un 26%, validando las licencias de pago por uso que se ajustan a los picos de los proyectos. La licencia elástica de ANSYS Inc. factura cómputo por hora, permitiendo a las empresas emergentes activar solvers de alto nivel sin gastos de capital. Dado que el costo total a largo plazo a menudo supera a los modelos perpetuos, los proveedores deben demostrar un pipeline de funcionalidades y optimizaciones en la nube que justifiquen la renovación, un pilar fundamental para estabilizar el mercado de software de ingeniería.
Análisis del Impacto de las Restricciones del Mercado de Software de Ingeniería*
| Factor restrictivo | ( ~ ) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Altos costos de licencia y formación | -2.1% | Global, especialmente agudo para las pymes en mercados emergentes | Corto plazo (≤ 2 años) |
| Escasez de talento especializado en ingeniería asistida por computadora (CAE) y diseño asistido por computadora (CAD) | -1.8% | Global, más agudo en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Preocupaciones por la seguridad de la propiedad intelectual en la nube | -1.3% | Global, especialmente en defensa y aeroespacial | Mediano plazo (2-4 años) |
| Brechas de interoperabilidad entre herramientas nativas de inteligencia artificial | -0.9% | Global, en aumento a medida que se acelera la adopción de la inteligencia artificial | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos costos iniciales de licencia y formación para suites avanzadas
Los paquetes de simulación de nivel empresarial de ANSYS Inc. superan los USD 2,8 mil millones en ventas anuales, lo que refleja precios que pocas pymes pueden absorber sin un retorno de la inversión escalonado. La formación amplifica el obstáculo porque el 65% de los fabricantes están reciclando su personal para nuevas herramientas, inflando los presupuestos de incorporación. Aunque las suscripciones distribuyen el gasto, la propiedad total a veces supera a las licencias perpetuas heredadas, lo que ralentiza el mercado de software de ingeniería en regiones sensibles al costo.
Escasez global de talento especializado en ingeniería asistida por computadora (CAE) y diseño asistido por computadora (CAD)
Solo India necesita hasta 1,9 millones de ingenieros adicionales para 2026, mientras que el sector de la construcción en Estados Unidos registra 382.000 vacantes mensuales, lo que ilustra un rezago global en la oferta. Sin usuarios experimentados, las suites sofisticadas quedan infrautilizadas, limitando las ganancias de productividad. La automatización eleva la eficiencia de referencia, pero no puede sustituir completamente el conocimiento de dominio, lo que frena el mercado de software de ingeniería donde los canales educativos van a la zaga de la demanda.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Software de Ingeniería
Por tipo:
el software de diseño asistido por computadora (CAD) sigue siendo el ancla mientras que la ingeniería asistida por computadora (CAE) se disparaEl tamaño del mercado de software de ingeniería alcanzó USD 18,11 mil millones para las herramientas de diseño asistido por computadora (CAD) en 2025, equivalente al 37,10% de los ingresos totales, lo que subraya su papel como espacio de trabajo base de la industria. Las actualizaciones continuas basadas en el uso mantienen estas herramientas integradas en los equipos de arquitectura, diseño mecánico e industrial. El boceto mediante inteligencia artificial generativa acelera la formación de conceptos, aunque la manufacturabilidad posterior sigue dependiendo de un diseño asistido por computadora (CAD) paramétrico preciso, preservando su primacía en los flujos de trabajo.
Las soluciones de ingeniería asistida por computadora (CAE) están escalando a una CAGR del 13,3% hasta 2031, respaldadas por solvers impulsados por inteligencia artificial que reducen el tiempo de cómputo combinando simulación basada en física con modelos sustitutos. A medida que la optimización multidisciplinaria se integra dentro de plataformas más amplias, se proyecta que la participación de la ingeniería asistida por computadora (CAE) en los ingresos del mercado de software de ingeniería se acerque a la del diseño asistido por computadora (CAD). Las suites de fabricación asistida por computadora (CAM), gestión del ciclo de vida del producto (PLM) y automatización del diseño electrónico (EDA) proporcionan continuidad esencial hacia la producción, aunque sus tasas de crecimiento son inferiores a las de las categorías principales de diseño asistido por computadora (CAD) e ingeniería asistida por computadora (CAE) porque muchos clientes ya tienen licencia de módulos básicos y solo agregan puestos adicionales de forma incremental a medida que los programas escalan.


Por implementación:
los modelos híbridos conectan la seguridad y la colaboraciónLas instalaciones locales aún representan el 54,30% de la participación del mercado de software de ingeniería a partir de 2025, respaldadas por infraestructuras consolidadas en empresas de defensa, maquinaria pesada y aeroespacial que protegen su propiedad intelectual clasificada. Los clústeres de cómputo locales también garantizan un rendimiento determinístico para simulaciones multifísicas densas que pueden saturar ubicaciones con ancho de banda limitado.
Las implementaciones en la nube se están expandiendo a una CAGR del 18,8% gracias a que la facturación por suscripción, el escalado instantáneo y el acceso desde el navegador resultan atractivos para las pymes y los equipos distribuidos globalmente. Se pronostica que el tamaño del mercado de software de ingeniería para puestos en la nube superará los USD 92,4 mil millones para 2031 a medida que maduren las nubes soberanas preparadas para el cumplimiento normativo y la computación confidencial. La arquitectura híbrida se está convirtiendo en el modelo predeterminado: los repositorios de diseño residen en instalaciones locales mientras que la capacidad adicional se enruta hacia nodos de nube cifrados, satisfaciendo las políticas de TI sin renunciar a la elasticidad. Los proveedores que ofrezcan itinerancia de licencias transparente entre entornos mitigarán el riesgo de cancelación y captarán un mayor valor de por vida.
Por aplicación:
los gemelos digitales desplazan la verificación de la etapa final hacia un proceso continuoEl borrador y el modelado 3D generaron el 34,20% de los ingresos en 2025, aunque su crecimiento se está estabilizando a medida que estas capacidades saturan las funciones de diseño. El valor se concentra ahora en los flujos de trabajo de simulación integrada, donde los gemelos digitales comparan datos de sensores en tiempo real con modelos virtuales para predecir el rendimiento en campo.
Las plataformas de gemelos digitales y simulación avanzan a una CAGR del 14,0%, ampliando el tamaño del mercado de software de ingeniería para los módulos de análisis predictivo. Los datos tal como se construyeron se sincronizan de vuelta con la intención de diseño, reduciendo los costos de garantía y alimentando los objetivos de la economía circular. La automatización de diseño y el modelado de plantas y procesos abordan necesidades específicas de cada sector —plantas químicas de proceso, redes de energía o edificios inteligentes—, aunque las líneas se difuminan una vez que los modelos de datos unificados sustentan todos los activos en un único entorno. Las empresas que demandan verificación en bucle cerrado priorizarán a los proveedores que sobresalgan en fidelidad del gemelo, ingestión de datos en tiempo real e interoperabilidad interdisciplinaria.
Por industria de usuario final:
el sector de la salud escala en la curva de adopciónEl sector automotriz y de transporte acaparó el 27,90% de la participación del mercado de software de ingeniería en 2025, lo que refleja décadas de práctica consolidada en diseño asistido por computadora (CAD) e ingeniería asistida por computadora (CAE). Los chasis de vehículos eléctricos, la electrónica de sistemas avanzados de asistencia al conductor (ADAS) y los compuestos ligeros mantienen elevado el número de puestos, aunque el crecimiento se modera a medida que las herramientas ya cubren la mayoría de los niveles de fabricantes de equipos originales (OEM).
El segmento de salud y dispositivos médicos escala a una CAGR del 13,5% a medida que las directrices de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) sobre software como dispositivo médico basado en inteligencia artificial (AI-SaMD) abren caminos para diagnósticos basados en software que dependen de gemelos de flujo cardíaco y réplicas de órganos. Los gemelos digitales reducen los ciclos de ensayos clínicos, introduciendo el mercado de software de ingeniería en flujos de trabajo clínicos regulados que antes se consideraban ajenos a la ingeniería central. El sector aeroespacial y de defensa mantiene una alta densidad de licencias premium porque los programas exigen trazabilidad certificada y alojamiento alineado con la Normativa Internacional sobre el Tráfico de Armas (ITAR). El sector de la construcción e infraestructura depende de la coordinación mediante la modelización de información de construcción (BIM): los estudios muestran una reducción de conflictos de hasta el 40% cuando el BIM en 5D se extiende a los contratistas. Los sectores de semiconductores, energía y equipos pesados también intensifican el gasto en simulación a medida que la complejidad de los componentes y los objetivos de descarbonización amplían el alcance del modelado.
Análisis geográfico
Mercado de Software de Ingeniería en América del Norte
América del Norte generó el 32,10% de los ingresos del mercado de software de ingeniería en 2025, impulsada por los pioneros aeroespaciales y automotrices que integran gemelos digitales a lo largo del ciclo de vida del producto y las operaciones de fábrica. El liderazgo de la región en políticas de dispositivos médicos habilitados por IA genera una demanda derivada de los fabricantes de equipos originales del sector sanitario, mientras que la hoja de ruta de electricidad limpia de Canadá impulsa la demanda de suites de diseño para energías renovables. La inversión de capital de riesgo continúa financiando startups nativas de IA, intensificando la competencia.
Mercado de Software de Ingeniería en Europa
La región de Asia-Pacífico registra el ritmo de crecimiento más rápido con una CAGR del 14,8%, con los ingresos por software de China superando los 98.281 miles de millones de yuanes en los primeros nueve meses de 2024 y los líderes locales aumentando sus presupuestos de I+D para cerrar la brecha de funcionalidades con los principales actores occidentales. La escasez de ingenieros en India estimula la demanda de herramientas asistidas por IA, mientras que Japón y Corea del Sur impulsan la innovación en EDA para semiconductores de nodos avanzados. A medida que los gobiernos del Sudeste Asiático atraen traslados de manufactura, las pymes de la región adoptan suscripciones en la nube, ampliando la huella del mercado de software de ingeniería. Europa mantiene estrictas leyes de sostenibilidad que obligan a cada fabricante de equipos originales a ejecutar un análisis del ciclo de vida integrado antes del lanzamiento del producto, convirtiendo el costo de cumplimiento en gasto en software. La armonización nórdica de los datos del ciclo de vida de los edificios impulsa la adopción de BIM, y los exportadores industriales alemanes integran gemelos digitales para la optimización del servicio remoto. Las normas de soberanía de datos configuran una adopción cautelosa de la nube, orientando a los proveedores hacia instancias multiinquilino dentro de las fronteras de la UE para proteger la propiedad intelectual.

Panorama regulatorio
Los proveedores de software de ingeniería operan bajo requisitos de seguridad de producto, ciberseguridad, calidad de software y cumplimiento comercial que varían según la industria del usuario final y la geografía. En el sector automotriz, las normas y regulaciones técnicas en evolución para los sistemas de conducción automatizada afectan las funciones de validación y trazabilidad integradas en los flujos de trabajo de simulación, gemelos digitales y gestión de requisitos. Por ejemplo, la actividad de la UN WP.29 sobre requisitos globalmente armonizados para el rendimiento de vehículos autónomos aumenta el énfasis en la evidencia de verificación repetible en las cadenas de herramientas.
En todas las industrias, las normas de ingeniería ampliamente adoptadas para procesos de software y sistemas influyen en los criterios de adquisición y las expectativas de gestión de calidad, incluidas las actualizaciones de 2026 de ISO/IEC/IEEE 12207 (procesos del ciclo de vida del software), IEEE 730-2026 (garantía de calidad del software) y ISO/IEC/IEEE 24748-4:2026 (planificación de gestión de ingeniería de sistemas). Los proveedores con bases de clientes globales también deben mantener el cumplimiento de controles de exportación y sanciones para la entrega de software y los controles de acceso a la nube, incluidos los requisitos de la Oficina de Industria y Seguridad de EE. UU. y de la OFAC. Los términos empresariales en la nube codifican además las obligaciones de ciberseguridad y manejo de datos, como se refleja en las actualizaciones de Siemens Digital Industries Software a sus términos de software durante abril y junio de 2026.
Panorama competitivo
El mercado de software de ingeniería presenta una concentración moderada anclada por tres líderes de plataforma —Autodesk, Dassault Systèmes y Siemens— cuya base instalada combinada consolida los ecosistemas de formación y la gravitación de datos. La adquisición de Altair Engineering Inc. por parte de Siemens por USD 10 mil millones en 2024 amplió la profundidad en simulación de inteligencia artificial y creó la pila más amplia de la industria desde la gestión del ciclo de vida del producto (PLM) hasta la planta de producción. Autodesk mantiene su alcance de marca gracias a la ubicuidad de AutoCAD y acelera la migración a la nube mediante los microservicios de Forge.
La tensión competitiva proviene de actores nativos de inteligencia artificial que ofrecen generación de diseño asistido por computadora (CAD) por texto o modelización de información de construcción (BIM) exclusivamente desde el navegador, a menudo a niveles por debajo de USD 100 al mes. Estos especialistas abordan puntos de dolor específicos —como estudios generativos de masas o codiseño de placas de circuito impreso (PCB)— y luego se expanden horizontalmente. Los costos de cambio siguen siendo elevados: los historiales de modelos, las bibliotecas y las macros atrincheran a los actores establecidos, pero los niveles gratuitos de software como servicio (SaaS) fomentan la experimentación, especialmente en mercados emergentes donde la piratería de software históricamente erosionó los ingresos. Las fusiones y adquisiciones sumaron 86 operaciones en 2024, mostrando que los actores establecidos prefieren la adquisición frente al desarrollo interno para cubrir las brechas de su cartera.
Los temas estratégicos incluyen la integración de análisis de evaluación del ciclo de vida (LCA) y criterios ambientales, sociales y de gobernanza (ESG), arquitecturas de nube de confianza cero y configuradores de bajo código que democratizan el diseño entre los no ingenieros. Persiste un espacio en blanco significativo en la habilitación de las pymes, donde las interfaces de usuario complejas aún intimidan a los compradores primerizos. Los proveedores que equilibren simplicidad, cumplimiento normativo y productividad aumentada por inteligencia artificial ampliarán su porción del mercado de software de ingeniería por delante de los competidores vinculados a modelos de escritorio heredados.
Líderes de la industria del software de ingeniería
Autodesk Inc.
Siemens Digital Industries Software
Synopsys Inc.
Dassault Systèmes SE
Bentley Systems Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Software de Ingeniería Cubiertas en este Informe
- Autodesk Inc.
- Dassault Systèmes SE
- Siemens Digital Industries Software
- Bentley Systems Inc.
- PTC Inc.
- ANSYS Inc.
- Synopsys Inc.
- Hexagon AB (Intergraph)
- Trimble Inc.
- AVEVA Group
- IBM Corporation
- SAP SE
- HCLTech
- Altair Engineering Inc.
- Oracle Corporation
- Rockwell Automation Inc.
- Geometric Ltd.
- Tech Soft 3D
- Aspen Tech

Oportunidades de mercado y perspectivas futuras
Una oportunidad central es el cambio de la venta de aplicaciones de ingeniería independientes hacia plataformas integradas que conectan diseño, simulación, fabricación y operaciones en un único modelo de datos, a menudo posicionado como un sistema operativo industrial. Este tema se ve reforzado por la consolidación y la expansión de carteras, incluida la ampliación de Siemens de su conjunto de soluciones mediante su adquisición de Altair en 2024, y por movimientos de plataforma que extienden los datos de ingeniería a las operaciones, como el anuncio de Autodesk en mayo de 2026 de un acuerdo definitivo para adquirir MaintainX como parte de una estrategia de plataforma unificada. A medida que los clientes exigen hilos digitales de circuito cerrado, desde la intención de diseño hasta el estado tal como se construyó y en servicio, los proveedores que reducen la friction entre CAD, CAE, PLM, MES y sistemas empresariales tienen espacio en blanco para captar el gasto actualmente distribuido entre herramientas y servicios desconectados.
Un segundo espacio en blanco es la automatización de flujos de trabajo nativa de IA y la ingeniería asistida por agentes, donde un gran ecosistema de startups ataca cuellos de botella específicos como la generación de conceptos, la traducción y la automatización de tareas repetitivas antes de expandirse horizontalmente. La evidencia de escala en esta capa de aspirantes incluye informes de más de 600 startups de software de ingeniería respaldadas por aproximadamente 15,7 mil millones de USD en capital de riesgo, lo que aumenta la presión sobre la experiencia de usuario, la incorporación y la interoperabilidad de los actores establecidos. Al mismo tiempo, la ejecución en la nube y la gobernanza de datos siguen siendo diferenciadores para las industrias reguladas y los programas sensibles a la propiedad intelectual, lo que respalda ofertas que combinan implementación híbrida segura con prácticas de calidad de software auditables alineadas con las actualizaciones de normas de 2026 (ISO/IEC/IEEE 12207 e IEEE 730), al mismo tiempo que permiten patrones de integración para la ingeniería concurrente y distribuida entre socios.
Desarrollo Reciente de la Industria en el Mercado de Software de Ingeniería
- Julio de 2026: Siemens adquirirá Defacto Technologies para mejorar su cartera de automatización de diseño electrónico (EDA) con capacidades automatizadas de creación de diseño de SoC. La adquisición fortalece las herramientas EDA y las capacidades de diseño de chips impulsadas por IA. El movimiento amplía la presencia de Siemens en flujos de trabajo habilitados por IA de diseño a fabricación.
- Junio de 2026: Autodesk firmó un acuerdo de colaboración estratégica con Amazon Web Services (AWS) para avanzar en soluciones de diseño y fabricación basadas en la nube. La colaboración permite la escalabilidad de flujos de trabajo de diseño a desarrollo habilitados por la nube. Profundiza la estrategia de nube de Autodesk y la adopción de SaaS entre ingenieros.
- Mayo de 2026: Autodesk celebró un acuerdo definitivo para adquirir MaintainX por aproximadamente 3,6 mil millones de USD para avanzar en su estrategia de plataforma centrada en operaciones. La adquisición avanza las capacidades de plataforma centradas en operaciones de Autodesk dentro de su cartera de software de ingeniería. Consolida la oferta de gestión de operaciones de Autodesk en toda su suite de productos.


Mercado de Software de Ingeniería Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por el software de ingeniería utilizado para diseñar, modelar, simular, validar y gestionar el trabajo de ingeniería en todas las industrias, independientemente de si las herramientas se entregan en las instalaciones o a través de la nube.
Exclusiones de alcance: excluimos los servicios de TI generales que no están vinculados al uso de software de ingeniería (como consultoría amplia, desarrollo de aplicaciones personalizadas y gasto solo en infraestructura).
Descripción general de la segmentación
- Por tipo
- Software de diseño asistido por computadora (CAD)
- Software de ingeniería asistida por computadora (CAE)
- Software de fabricación asistida por computadora (CAM)
- Software de arquitectura, ingeniería y construcción (AEC/BIM)
- Software de automatización del diseño electrónico (EDA)
- Software de gestión del ciclo de vida del producto (PLM)
- Software de ingeniería geotécnica e infraestructuras
- Por implementación
- Local
- Nube
- Híbrido
- Por aplicación
- Automatización de diseño
- Diseño de plantas y procesos
- Diseño, prueba y gemelo digital de productos
- Borrador y modelado 3D
- Otras aplicaciones especializadas
- Por industria de usuario final
- Automotriz y transporte
- Aeroespacial y defensa
- Maquinaria industrial y equipos pesados
- Construcción e infraestructura
- Electrónica y semiconductores
- Energía y servicios públicos
- Salud y dispositivos médicos
- Otros
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer el contexto del mercado y anclar suposiciones difíciles de observar directamente, como la rapidez con la que se está adoptando la entrega en la nube en los equipos de ingeniería. Revisamos indicadores públicos, incluidos los patrones de inversión en software, la actividad de fabricación digital y las señales de personal de ingeniería, para comprender la dirección de la demanda antes de dimensionar el conjunto de valor.
Para este informe, las fuentes referenciadas incluyen conjuntos de datos y publicaciones públicas como la Oficina de Estadísticas Laborales de EE. UU., las estadísticas industriales de la OCDE, las estadísticas estructurales de empresas de Eurostat, el Banco Mundial y los datos de patentes de la OMPI, junto con documentos técnicos en revistas de ingeniería y fabricación. También utilizamos presentaciones de empresas, transcripciones de llamadas de resultados, presentaciones a inversores y prensa comercial reputada para verificar el énfasis en categorías de productos y los comentarios sobre precios. Además, se utilizaron selectivamente suscripciones de datos pagas aprobadas para inteligencia financiera de empresas, noticias y finanzas, y búsquedas de patentes, con el fin de mejorar la coherencia en el mapeo histórico. Esta lista no es exhaustiva, y se utilizaron muchas otras fuentes para la recopilación, validación y aclaración de datos durante todo el estudio.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para poner a prueba las suposiciones documentales, especialmente sobre los cambios de licenciamiento, el momento de la migración a la nube y cómo los compradores agrupan las herramientas de ingeniería según las necesidades de diseño y simulación. Hablamos con una combinación de proveedores de software, socios de canal y usuarios empresariales en las principales regiones, y luego utilizamos los aportes para ajustar las tasas de adopción, los precios promedio y los ciclos de reemplazo.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 13% | APAC: 41% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 38% | EMEA: 36% |
| Actores más pequeños: 15% | Gerentes: 49% | América: 23% |
Dimensionamiento del mercado y previsión
El dimensionamiento se construye reconstruyendo el conjunto de demanda a partir de la adopción de software de ingeniería en las industrias de uso final y regiones, y luego convirtiéndolo en ingresos utilizando suposiciones realistas de precios y uso. El enfoque descendente se organizó en torno a la intensidad de la carga de trabajo de ingeniería, la penetración del software en los flujos de trabajo de diseño y simulación, y la división entre licencias en las instalaciones y suscripciones en la nube, que luego se traducen en valor de mercado.
Para mantener el modelo fundamentado, se utilizan verificaciones ascendentes selectivas, incluido el mapeo de ingresos de proveedores cuando las divulgaciones lo permiten, rangos de precios de venta promedio muestreados a partir de comentarios de canal, y proxies de volumen como el número de puestos activos en implementaciones grandes. Las entradas clave utilizadas en el modelo incluyen las tendencias de la combinación de suscripción frente a perpetua, los ciclos de renovación y reemplazo, las tasas de conversión a la nube para usuarios existentes, la densidad típica de puestos por equipo de ingeniería y la proporción de proyectos que requieren simulación o modelado avanzado. Cuando faltan datos para países más pequeños o usos finales de nicho, aplicamos proporciones proxy de mercados similares y luego las verificamos con los comentarios de las entrevistas.
Para la previsión, se aplica un análisis de escenarios en torno a la velocidad de adopción de la nube, la dirección macro de la producción manufacturera y la intensidad del desarrollo de productos en industrias reguladas, y luego los escenarios se conciliaron en un único caso base. Donde los patrones son estables, se utiliza el suavizado exponencial para sublíneas como las renovaciones, con entradas primarias utilizadas para ajustar cambios escalonados esperados, como los cambios en la política de licenciamiento.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones cruzadas para que los totales finales no dependan de una única suposición. Los resultados del modelo se comparan con señales independientes, como la dirección del gasto en software empresarial, las tendencias de empleo en ingeniería y las divisiones de ingresos de software divulgadas, y cualquier variación importante se revisa y corrige.
Antes de la aprobación final, el trabajo pasa por revisiones paso a paso de los analistas que se centran en valores atípicos, saltos año tras año y coherencia en la combinación regional, seguidas de una verificación final de la aritmética y la alineación de unidades. Si las entrevistas revelan un cambio material, como un restablecimiento repentino de precios o una migración a la nube acelerada, se vuelve a contactar a los encuestados y se actualizan las suposiciones. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos materiales, y un analista completa una nueva revisión antes de la entrega para que los clientes reciban la visión más reciente.
Tamaño del mercado de software de ingeniería de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para el software de ingeniería pueden parecer muy distantes entre sí porque las empresas no siempre contabilizan las mismas fuentes de ingresos, y la ventana temporal utilizada para la alineación del año base también cambia el resultado. Las diferencias suelen aparecer cuando una estimación trata los servicios, las suites empresariales agrupadas o el gasto de TI adyacente como parte del mismo conjunto de valor.
Algunas cifras publicadas incorporan ingresos por servicios y categorías de aplicaciones más amplias, como herramientas de gestión de proyectos o vinculadas a ERP, lo que puede inflar los totales incluso si el comprador no está adquiriendo capacidad de diseño o simulación de ingeniería. En la división utilizada por Mordor Intelligence, el total de mercado se contabiliza solo cuando el gasto está directamente vinculado al uso de software de ingeniería, y los servicios de TI amplios o los módulos de software empresarial general se excluyen para que la cifra siga siendo rastreable a las variables de adopción y licenciamiento.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 58,69 mil millones de USD (2026) | |
| Editor Comercial A | 55,63 mil millones de USD (2024) | Utiliza un año base anterior e incluye un componente de servicios, y ese alcance puede mezclar ingresos por implementación y soporte con licenciamiento solo de software. |
| Resumen de Medios de Negocios B | 39,90 mil millones de USD (2022) | Ancla la serie a una línea base de 2022 y aplica un conjunto amplio de categorías, y la estimación puede subestimar la expansión posterior de las suscripciones en la nube si la progresión de precios no se actualiza con frecuencia. |
La tabla muestra que la mayor parte de la dispersión se explica por lo que se contabiliza como ingresos de software de ingeniería, además de la rapidez con la que se permite que cambien el precio y la combinación de nube a lo largo del tiempo. Al mantener el modelo vinculado a la adopción, la combinación de licenciamiento y el comportamiento de renovación, el resultado se mantiene coherente entre regiones y puede volver a verificarse mediante pasos repetibles.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de software de ingeniería y sus perspectivas de crecimiento?
El mercado se sitúa en USD 58,7 mil millones en 2026 y se prevé que alcance USD 147,3 mil millones para 2031, avanzando a una CAGR del 20,2%.
¿Qué modelo de implementación crece más rápido?
La implementación en la nube escala a una CAGR del 18,8%, aumentando desde el 45,70% de las instalaciones actuales a medida que la facturación por suscripción y el cómputo elástico impulsan la adopción.
¿Qué segmento de la industria crecerá más rápidamente hasta 2031?
El sector de salud y dispositivos médicos lidera con una CAGR del 13,5%, a medida que los diagnósticos basados en gemelos digitales y los dispositivos habilitados por inteligencia artificial obtienen aprobación regulatoria.
¿Cómo están influyendo las regulaciones de sostenibilidad en las compras de diseño asistido por computadora (CAD)?
Los mandatos de la UE y Asia-Pacífico exigen una evaluación del ciclo de vida (LCA) integrada en las herramientas de diseño, lo que impulsa a los proveedores a integrar paneles de control de evaluación del ciclo de vida (LCA) y genera una nueva demanda de licencias.
¿Cuál es el mayor factor restrictivo para una expansión más amplia del mercado?
Los altos costos de licencia más formación dificultan la adopción por parte de las pymes, especialmente en mercados emergentes donde los presupuestos iniciales son ajustados y los operadores cualificados escasos.
¿Quiénes son los principales proveedores en el sector?
Siemens, Autodesk y Dassault Systèmes anclan actualmente el mercado a través de amplias carteras de productos y recientes adquisiciones centradas en la inteligencia artificial, aunque enfrentan una presión creciente por parte de nuevos actores nativos de la nube y especialistas en inteligencia artificial.
Última actualización de la página el:



