
Tamaño y Participación del Mercado de Software de Optimización de Rutas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
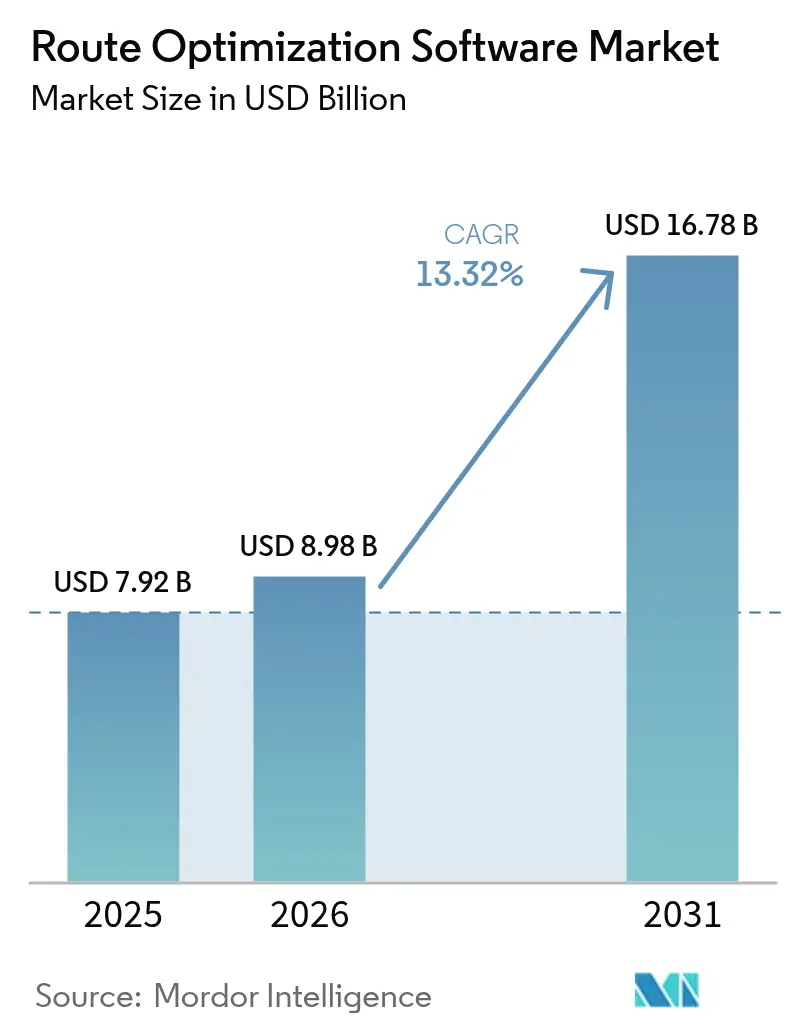
| Tamaño del Mercado (2026) | 8.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.78 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 13.32 % |
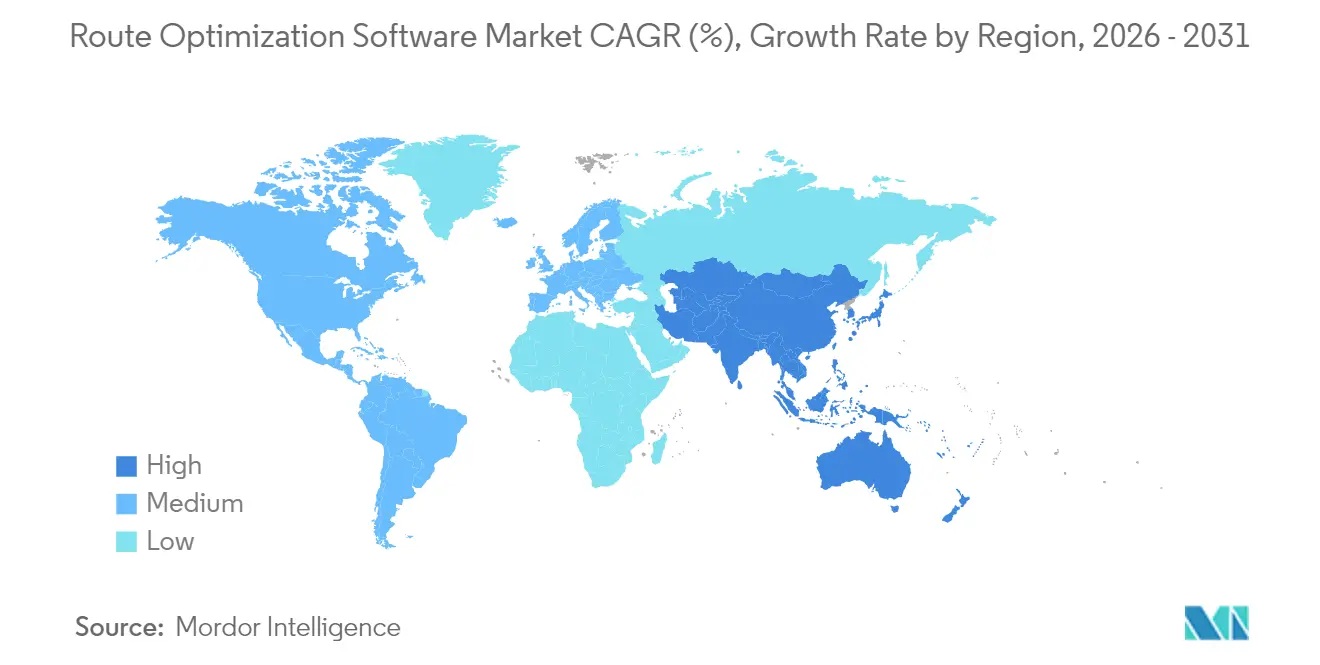
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
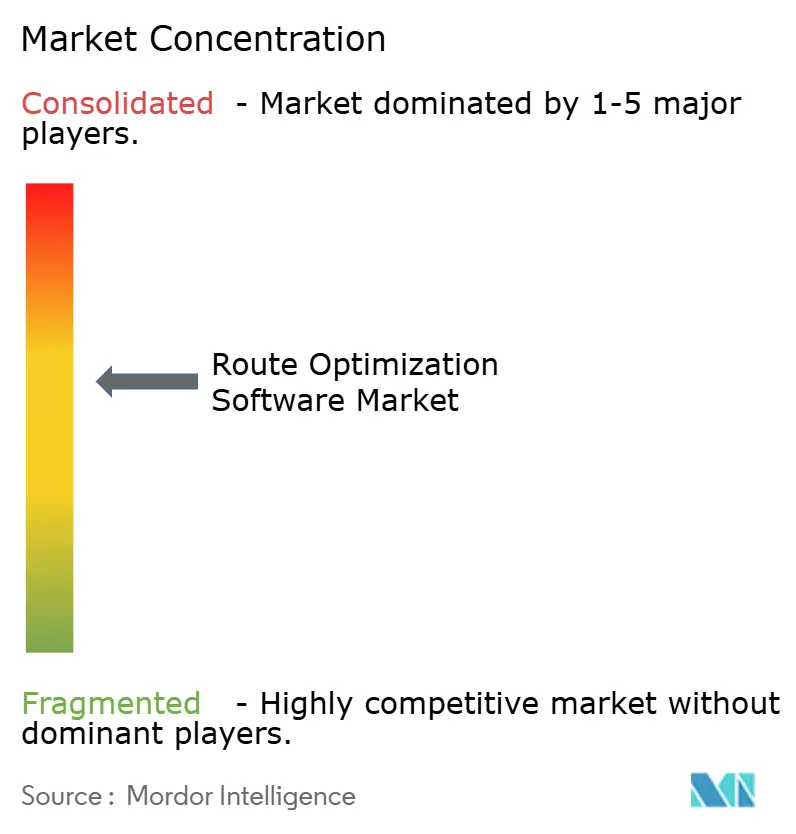
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Optimización de Rutas por Mordor Intelligence
El tamaño del mercado de Software de Optimización de Rutas fue valorado en USD 7,92 mil millones en 2025 y se estima que crecerá desde USD 8,98 mil millones en 2026 hasta alcanzar USD 16,78 mil millones en 2031, a una CAGR del 13,32% durante el período de previsión (2026-2031). El continuo crecimiento del comercio electrónico, la integración de la inteligencia artificial y la persistente escasez de conductores están redefiniendo la economía logística, impulsando la adopción global de motores automatizados de planificación de rutas. Las plataformas nativas en la nube aceleran los tiempos de implementación, mientras que la conectividad 5G permite recálculos de tráfico en fracciones de segundo que reducen los kilómetros improductivos y los costos de horas extra. Los mandatos de zonas de bajas emisiones, la convergencia entre telemática e inteligencia artificial, y los programas nacionales de logística inteligente amplifican la demanda a medida que las flotas buscan cumplir con los objetivos medioambientales y las restricciones laborales. Las ofertas comerciales incluyen cada vez más funciones de mantenimiento predictivo, análisis de seguridad del conductor y optimización agnóstica al tipo de vehículo, convirtiendo el software de rutas en una torre de control para la orquestación de la última milla.
Conclusiones Clave del Informe
- Por componente de solución, las plataformas de software lideraron con una participación de ingresos del 62,15% del tamaño del mercado de Software de Optimización de Rutas en 2025, mientras que los servicios se expanden a una CAGR del 14,08% hasta 2031.
- Por vertical de usuario final, la entrega de alimentos bajo demanda registró la CAGR más rápida del 15,03% hasta 2031, mientras que el comercio minorista y los bienes de consumo masivo concentraron el 31,25% de la participación del mercado de Software de Optimización de Rutas en 2025.
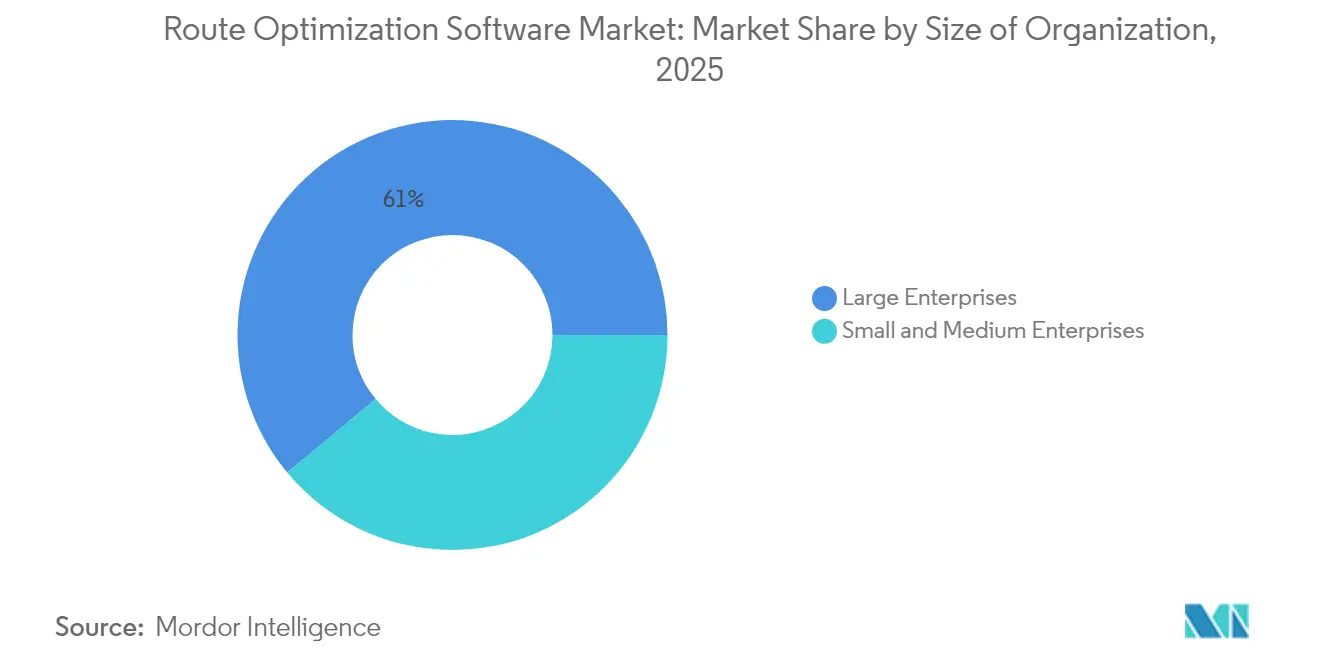
- Por tamaño de organización, las grandes empresas representaron el 61,05% del tamaño del mercado de Software de Optimización de Rutas en 2025, aunque las PYMES registran la CAGR más alta del 14,12% hasta 2031.
- Por modo de implementación, las soluciones en la nube representaron el 65,74% de la participación del mercado de Software de Optimización de Rutas en 2025 y avanzan a una CAGR del 13,95% hasta 2031.
- Por geografía, América del Norte capturó el 38,05% de la participación de ingresos del mercado de Software de Optimización de Rutas en 2025, mientras que Asia-Pacífico se proyecta expandir a una CAGR del 14,82% durante el horizonte de previsión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento explosivo en el volumen de paquetes de comercio electrónico | +3.2% | Global, con concentración en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mandatos de asistencia al conductor derivados de zonas urbanas de bajas emisiones | +2.1% | Europa y determinadas ciudades de América del Norte | Mediano plazo (2-4 años) |
| Optimización en tiempo real habilitada por 5G para flotas de la economía colaborativa | +1.8% | Núcleo de Asia-Pacífico, con expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Convergencia de telemática y motores de rutas impulsados por inteligencia artificial | +2.5% | Global | Largo plazo (≥ 4 años) |
| Modelos de precios dinámicos que reducen el TCO para adoptantes PYMES | +1.4% | Global, con adopción temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Programas nacionales de logística inteligente (p. ej., EU DTLF, India ULIP) | +1.7% | Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento Explosivo en el Volumen de Paquetes de Comercio Electrónico
Los paquetes de comercio electrónico se dispararon hasta cifras multimillonarias anuales, derrumbando los modelos heredados de concentrador y radio y obligando a los proveedores de software a gestionar millones de puntos de entrega dinámicos dentro de ventanas horarias reducidas. Amazon procesó solo en 2024 más de cinco mil millones de paquetes, lo que pone de manifiesto la necesidad de algoritmos capaces de gestionar simultáneamente la proximidad al inventario, las ubicaciones de centros de microfulfillment y las predicciones de tráfico en tiempo real. Las entregas de alta densidad en zonas urbanas requieren ahora motores de aprendizaje automático capaces de pre-optimizar rutas a partir de datos históricos de demanda, condiciones meteorológicas y comportamiento del conductor. Las plataformas que no pueden ofrecer recálculos en milisegundos pierden relevancia a medida que los minoristas escalan sus servicios omnicanal y sus promesas de entrega en el mismo día.[1]Amazon.com, "Amazon entrega cinco mil millones de paquetes en 2024," amazon.com
Optimización en Tiempo Real Habilitada por 5G para Flotas de la Economía Colaborativa
La latencia en milisegundos del 5G y la Computación en el Borde de Acceso Múltiple transforma la programación por lotes en una optimización continua. Las plataformas de entrega de alimentos aprovechan los bordes de red locales para recalcular rutas de forma instantánea cuando los pedidos se disparan o emergen cuellos de botella en el tráfico. Los nodos de borde reducen los tiempos de cómputo de ida y vuelta a entre 1 y 10 milisegundos, lo que significa que un conductor puede recibir una secuencia de entrega actualizada antes del siguiente semáforo. La cobertura sigue siendo principalmente urbana, por lo que las flotas rurales experimentan menores beneficios hasta que los despliegues nacionales maduren.[2]GSMA, "Computación en el Borde 5G para Logística," gsma.com
Convergencia de Telemática y Motores de Rutas Impulsados por Inteligencia Artificial
Los motores modernos incorporan diagnósticos del vehículo, curvas de consumo de combustible, sensores de fatiga del conductor y feeds de congestión en tiempo real para maximizar múltiples objetivos de forma simultánea: costo, velocidad, emisiones y seguridad del conductor. Los calendarios de mantenimiento predictivo ahora se integran directamente en las asignaciones de rutas, evitando averías que interrumpirían compromisos de entrega ajustados. Los transportistas de larga distancia reportan reducciones del consumo de combustible de entre el 1% y el 2% una vez que los modelos de inteligencia artificial reordenan las secuencias de entrega en función del terreno histórico, el peso de la carga y la ciclicidad del tráfico.[3]Daimler Truck AG, "Enrutamiento Eficiente en Combustible con Telemática de Inteligencia Artificial," daimlertruck.com
Modelos de Precios Dinámicos que Reducen el TCO para Adoptantes PYMES
Las plataformas en la nube popularizaron los modelos de pago por uso y de participación en ahorros que eliminan las elevadas tarifas de licencia iniciales. Las empresas de mensajería locales pueden implementar una optimización de nivel empresarial en cuestión de días, aprovechando las mejoras algorítmicas compartidas extraídas de datos de flota anonimizados. Los contratos basados en resultados alinean los incentivos del proveedor con las ganancias de productividad del cliente, acelerando la adopción en mercados sensibles al costo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Derechos complejos sobre los datos en conjuntos de datos de conducción de origen colaborativo | -1.5% | Global, con aplicación más estricta en Europa | Mediano plazo (2-4 años) |
| Resistencia de los conductores ante calendarios de entrega de alta densidad | -2.1% | Global, con concentración en mercados desarrollados | Corto plazo (≤ 2 años) |
| Precisión cartográfica limitada en redes rurales de mercados emergentes | -1.2% | Zonas rurales de Asia-Pacífico, África y América Latina | Largo plazo (≥ 4 años) |
| Regulaciones fragmentadas de última milla que incrementan los costos de cumplimiento | -1.8% | Global, con particular complejidad en Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Derechos Complejos sobre los Datos en Conjuntos de Datos de Conducción de Origen Colaborativo
El RGPD y normativas similares restringen el volumen y la granularidad de los datos de comportamiento disponibles para los flujos de procesamiento de aprendizaje automático. Los proveedores de software deben incorporar gestión del consentimiento, seguimiento del linaje de datos y flujos de trabajo de eliminación selectiva que incrementan la carga de cumplimiento normativo. Los proveedores más pequeños que carecen de equipos jurídicos dedicados enfrentan barreras para la expansión transfronteriza, lo que impulsa la concentración del mercado al alza a medida que los operadores con mayor capital absorben los costos de cumplimiento.[4]Europa.eu, "RGPD y Transferencias Transfronterizas de Datos," europa.eu
Resistencia de los Conductores ante Calendarios de Entrega de Alta Densidad
Los informes de campo muestran que los algoritmos de optimización frecuentemente pasan por alto las realidades del borde de la acera: escasez de aparcamiento, códigos de acceso a edificios y tiempos de permanencia, generando calendarios que los conductores consideran poco realistas. Los sindicatos y las coaliciones de conductores de la economía colaborativa han convocado huelgas en las principales áreas metropolitanas, obligando a las flotas a insertar tiempos de reserva y mecanismos de anulación manual. Estas intervenciones manuales erosionan las ganancias de eficiencia proyectadas y pueden alargar los horizontes de retorno de la inversión, especialmente donde las negociaciones laborales siguen siendo volátiles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente de Solución:
El Crecimiento de los Servicios Supera al de las PlataformasLas plataformas de software mantuvieron una participación del 62,15% en la cuota del mercado de Software de Optimización de Rutas durante 2025, lo que refleja su papel como columna vertebral de los sistemas de despacho automatizado. Los servicios de consultoría e integración, aunque menores en valor absoluto, crecen a una CAGR del 14,08% a medida que las empresas lidian con entornos de TI de múltiples proveedores y obstáculos en la gestión del cambio. Los implementadores rediseñan los flujos de trabajo de almacén, las interfaces de los sistemas de gestión del transporte y las notificaciones de CRM para desbloquear los ahorros prometidos por el software. Los proveedores incluyen cada vez más compromisos de asesoría, reconociendo que las implementaciones de plataformas sin rediseño de procesos rara vez logran reducciones de costos de entrega de dos dígitos.
Las empresas también recurren a los equipos de servicios para el ajuste continuo de modelos, la evaluación comparativa y la gestión de excepciones en casos extremos, aspectos críticos una vez que las flotas escalan más allá de los distritos piloto. Como resultado, los contratos recurrentes de optimización como servicio están desplazando a las licencias perpetuas, estabilizando los flujos de ingresos para los proveedores. Se espera que el tamaño del mercado de Software de Optimización de Rutas asignado a los servicios profesionales supere los USD 4,72 mil millones en 2031, lo que señala un desplazamiento hacia modelos de colaboración basados en resultados.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe


Por Vertical de Usuario Final:
La Entrega de Alimentos Impulsa el Crecimiento más RápidoLos proveedores de comercio minorista y bienes de consumo masivo dominaron los ingresos, aunque la entrega de alimentos bajo demanda se acelera con una CAGR del 15,03% a medida que las ventanas de promesa de 30 minutos se convierten en una línea de base competitiva. El tamaño del mercado de Software de Optimización de Rutas vinculado a las flotas de entrega de comidas superará los USD 2,32 mil millones en 2031, impulsado por grupos dinámicos de repartidores y cargas perecederas que exigen recálculos en tiempo real. Los algoritmos deben re-optimizar las rutas cada pocos minutos, equilibrando las restricciones de pérdida de calor y el rendimiento de las cocinas.
Los servicios de campo, la atención sanitaria y los servicios de transporte bajo demanda requieren cada uno bibliotecas de restricciones personalizadas: monitoreo de temperatura para productos farmacéuticos, correspondencia de habilidades de técnicos o modelos de reposicionamiento de conductores. Esta verticalización impulsa a los proveedores a lanzar complementos en lugar de motores universales, fragmentando el panorama de plataformas pero incrementando el valor total disponible en nichos especializados.
Por Tamaño de Organización:
Las PYMES Adoptan Soluciones Nativas en la NubeLas grandes multinacionales concentraron el 61,05% del tamaño del mercado de Software de Optimización de Rutas en 2025, implementando sofisticados coordinadores multimodales que integran carga aérea, ferroviaria y tramos de transporte por carretera. Sin embargo, las PYMES muestran la CAGR más sólida del 14,12% porque las implementaciones en la nube reducen drásticamente las cargas de infraestructura y soporte. Las tarifas basadas en el uso se alinean con volúmenes de envío esporádicos, haciendo que la optimización sea económicamente viable para mensajeros regionales y distribuidores especializados.
La adopción por parte de las PYMES también está impulsada por paneles de control intuitivos y constructores de rutas basados en asistentes que eliminan las pronunciadas curvas de aprendizaje. A medida que los marketplaces y las plataformas de comercio electrónico incorporan botones de "optimizar" dentro de los portales de vendedores, los microcomerciantres obtienen acceso con un solo clic a la inteligencia de enrutamiento antes reservada para las grandes empresas. Esta democratización amplía la paridad competitiva, presionando a los operadores establecidos a investigar garantías de servicio hiperlocal.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Por Modo de Implementación:
El Dominio de la Nube Refleja los Requisitos en Tiempo RealLas configuraciones en la nube capturaron el 65,74% de la participación del mercado de Software de Optimización de Rutas en 2025 y registran una CAGR del 13,95% hasta 2031. Las llamadas API en tiempo real a sistemas de tráfico, meteorología y confirmación de punto de entrega saturan el ancho de banda que las instancias locales tienen dificultades para aprovisionar. La elasticidad de escalado automático gestiona los picos estacionales, el comercio electrónico en períodos festivos y la logística de cosecha sin excesos de inversión en capital.
No obstante, los sectores que manejan cargas militares o farmacéuticas sensibles persisten con implementaciones locales o híbridas. Los dispositivos optimizados para el borde ejecutan ahora una optimización localizada para actualizaciones minuto a minuto, sincronizando al mismo tiempo agregados anonimizados con modelos en la nube para el aprendizaje a escala de flota. Estas arquitecturas combinan cumplimiento normativo con innovación, un compromiso que probablemente sostendrá una presencia híbrida de dos dígitos en los sectores más intensamente regulados.
Análisis Geográfico
Mercado de Software de Optimización de Rutas de América del Norte
América del Norte concentró el 38,05% de los ingresos de 2025, impulsada por la madurez del comercio electrónico y la aguda escasez de conductores que convierte el ahorro algorítmico de kilometraje en un factor de misión crítica. Los sistemas propietarios de Amazon establecen referencias que repercuten en los competidores, mientras que Canadá aprovecha los módulos transfronterizos para sincronizar los corredores del NAFTA. El auge manufacturero de México impulsa algoritmos de equilibrio de flujos entrantes y salientes que minimizan los kilómetros en vacío en los clústeres industriales. Las posturas regulatorias regionales respecto al intercambio de datos siguen siendo comparativamente permisivas, lo que permite el despliegue rápido de paneles de formación en comportamiento del conductor y de ahorro de combustible.
Mercado de Software de Optimización de Rutas de Asia-Pacífico
Asia-Pacífico es el mercado de mayor expansión, con una CAGR del 14,82% impulsada por la congestión en las megaciudades y los programas de logística digital patrocinados por los estados. El ULIP de India establece canales de datos estandarizados entre más de 500 transportistas, lo que permite a las flotas pequeñas acceder a motores de optimización compartidos sin integraciones a medida. Las metrópolis de China cubiertas por 5G admiten recálculos en menos de un segundo para enjambres de reparto de comestibles y paquetería, mientras que el límite de horas extraordinarias del «Problema de 2024» de Japón exige saltos de productividad para mantener el flujo de mercancías pese a las horas de conducción restringidas. El crecimiento del Sudeste Asiático se sustenta en el comercio orientado al smartphone, la penetración de la nube y el auge de las zonas manufactureras orientadas a la exportación que requieren una logística portuaria sincronizada.
Mercado de Software de Optimización de Rutas de Europa
Europa muestra una adopción sostenida impulsada por la regulación medioambiental. Las zonas de bajas emisiones en más de 250 ciudades imponen restricciones de ventanas horarias y de carga útil que solo el enrutamiento mejorado con inteligencia artificial puede satisfacer de forma económicamente viable. El Foro de Transporte y Logística Digital de la UE publica API armonizadas que reducen los costes de cumplimiento normativo para los envíos transfronterizos. Sin embargo, las estrictas normas de consentimiento del RGPD limitan el uso de telemetría de origen colectivo, lo que lleva a los proveedores a desarrollar técnicas de aprendizaje que preservan la privacidad, como la optimización federada y el enmascaramiento diferencial.

Panorama regulatorio
La normativa está incorporando cada vez más requisitos de datos digitales y auditables en las operaciones de transporte de mercancías, acercando el software de optimización de rutas a los flujos de trabajo de cumplimiento. En la Unión Europea, el Reglamento eFTI (UE) 2020/1056 está impulsando el intercambio digital de información regulatoria sobre transporte de mercancías, y el Reglamento de Ejecución (UE) 2025/2243 de la Comisión finalizó los requisitos funcionales para las plataformas eFTI el 6 de noviembre de 2025. Esto aumenta la necesidad de que las plataformas de enrutamiento admitan formatos de datos estandarizados, interfaces de cara a las autoridades y registros de decisiones rastreables, a medida que los Estados miembros y el sector se preparan para los requisitos operativos completos previstos para diciembre de 2026.
Las normas de transporte por carretera también están endureciendo las restricciones de planificación que el software debe gestionar. En el marco del Paquete de Movilidad I de la UE, los límites de cabotaje y la norma de retorno del vehículo imponen restricciones estrictas de programación, mientras que los requisitos del tacógrafo inteligente de segunda generación (G2V2), vigentes a partir del 1 de julio de 2026, se amplían para incluir a los vehículos comerciales ligeros de más de 2,5 toneladas dedicados al transporte internacional. Esta ampliación incrementa la demanda, impulsada por el cumplimiento normativo, de un enrutamiento que tenga en cuenta el tiempo de conducción, los cruces de fronteras y la elegibilidad de los vehículos. En Estados Unidos, el Plan Estratégico Nacional de Transporte de Mercancías 2026 del USDOT, en virtud del 49 USC 70102, refuerza la identificación de cuellos de botella basada en datos y la adopción de sistemas de transporte inteligentes, alineando los programas públicos de transporte de mercancías con metodologías cuantitativas que interactúan con el enrutamiento comercial, la telemetría y el análisis de corredores.
Análisis de la cadena de valor
La cadena de valor del software de optimización de rutas comienza con insumos que determinan la fidelidad del enrutamiento: mapas digitales y geocodificación, tráfico en tiempo real y datos meteorológicos, señales de telemática y de ELD/tacógrafo, y datos maestros de clientes, pedidos y depósitos. Estos insumos se normalizan luego dentro de los motores de enrutamiento (modelado de restricciones, resolutores de optimización y, cada vez más, planificación asistida por IA) y se entregan a través de plataformas en la nube, API y aplicaciones móviles para conductores destinadas a la navegación, la prueba de entrega y la gestión de excepciones. Aguas abajo, el valor se capta cuando los planes optimizados se integran en las operaciones diarias mediante integraciones con TMS, WMS, OMS y ERP, seguidas de un análisis de ejecución que rastrea kilómetros, paradas por hora, cumplimiento de tiempos de servicio y, cuando corresponde, la generación de informes de emisiones.
Los servicios y los socios del ecosistema son facilitadores clave de la cadena de valor porque los pasos más difíciles se encuentran fuera del núcleo del resolutor, incluidos la integración, la gobernanza de datos, la gestión del cambio y el ajuste continuo de modelos. La ejecución del último tramo sigue siendo un cuello de botella recurrente, ya que a menudo se cita que representa entre el 30% y el 50% del costo de entrega, por lo que las restricciones reales que enfrentan los conductores, como la disponibilidad de estacionamiento, las zonas de carga, el acceso a los edificios y la congestión dependiente del horario, diferencian el desempeño de las soluciones. Los ecosistemas de proveedores agrupan cada vez más el enrutamiento junto con las plataformas de flotas y telemática, por ejemplo vinculando la planificación de rutas con el mantenimiento predictivo o el análisis de seguridad del conductor, de modo que los resultados de optimización impulsan acciones de despacho, la programación del mantenimiento y la comunicación con el cliente, en lugar de permanecer como planes estáticos.
Panorama Competitivo
El mercado de Software de Optimización de Rutas presenta una fragmentación moderada, aunque las tendencias de consolidación son inconfundibles a medida que los gigantes de la telemática adquieren especialistas en inteligencia artificial de nicho. La alianza de Trimble en 2025 con Microsoft Azure añade mantenimiento predictivo, integrando la planificación de rutas en ecosistemas más amplios de salud de la flota. Verizon Connect explota su infraestructura 5G para lanzar el re-enrutamiento en fracciones de segundo, diferenciándose de los competidores heredados de procesamiento por lotes. ORTEC amplía sus capacidades hacia el modelado de autonomía de vehículos eléctricos, posicionándose para las flotas que migran hacia furgonetas de cero emisiones.
Los nuevos entrantes nativos en la nube corteja a las PYMES con interfaces de usuario guiadas por asistentes y precios por entrega, capturando cuota en segmentos históricamente desatendidos por las suites centradas en grandes empresas. Los especialistas verticales como Locus.sh en logística sanitaria y Bringg en formación de conductores subrayan el valor de las bibliotecas de restricciones específicas del dominio. Las barreras de propiedad intelectual giran en torno a arquitecturas de cómputo en tiempo real, salvaguardas de privacidad federada y asociaciones de datos propietarios con proveedores de cartografía o sensores de tráfico. Los operadores establecidos del mercado deben acelerar las inversiones internas en inteligencia artificial o llevar a cabo adquisiciones selectivas para frenar la erosión en los nichos.
Líderes de la Industria de Software de Optimización de Rutas
Trimble Inc.
Verizon Connect Solutions Inc.
The Descartes Systems Group Inc.
Omnitracs LLC
ORTEC B.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software de Optimización de Rutas
- Trimble Inc.
- Verizon Connect Solutions Inc.
- The Descartes Systems Group Inc.
- Omnitracs LLC
- ORTEC B.V.
- ESRI Global Inc.
- Caliper Corporation
- PTV Planung Transport Verkehr GmbH
- Paragon Software Systems PLC
- Microlise Group PLC
- Route4Me LLC
- Routific Solutions Inc.
- InsightGeeks Solutions Pvt. Ltd (TrackoBit)
- WorkWave LLC
- Wise Systems Inc.
- Bringg Delivery Technologies Ltd.
- FarEye Technologies Pvt. Ltd.
- Locus.sh (Marble Automation Pvt. Ltd.)
- OptimoRoute Inc.
- Mapbox Inc.

Oportunidades de mercado y perspectivas futuras
El enrutamiento vinculado a la sostenibilidad está creando un espacio en blanco claro para traducir los resultados de la optimización en mediciones e informes de carbono auditables para flotas y expedidores. En enero de 2026, SimpliRoute divulgó resultados operativos de 2025 en México que vinculó a viajes evitados (139,74 millones de km), ahorro de combustible (17,47 millones de litros) y emisiones evitadas (29.345 toneladas métricas de CO2). En marzo de 2026, lanzó la plataforma NetZero en Brasil para el monitoreo de CO2 en tiempo real integrado con la optimización de rutas. Esto está impulsando a los proveedores a convertir en productos estándar, en lugar de proyectos personalizados, la contabilidad de emisiones, la atribución de carbono a nivel de ruta y los paneles de sostenibilidad orientados al cliente.
Una segunda oportunidad consiste en extender la optimización más allá de la entrega urbana hacia operaciones más pesadas, multimodales y de misión crítica, donde las restricciones de tiempo, combustible y seguridad son más sensibles a la variabilidad climática y del tráfico. En marzo de 2026, Heerema Marine Contractors anunció una asociación con Amphitrite para ejecutar un proyecto piloto de optimización de viajes basado en datos que redujo en 2,5 días el tránsito por el Atlántico Norte de su buque grúa Sleipnir, lo que ilustra la demanda de una optimización que combine el enrutamiento con datos externos de riesgo y medioambientales. Los operadores de flotas también están operacionalizando el enrutamiento con IA en el despacho diario a gran escala, incluido el caso de mayo de 2026, cuando Net Zero Logistics trasladó las operaciones de su flota a Finmile e informó un cambio de gestionar aproximadamente entre 30 y 40 rutas diarias a entre 16 y 20 rutas. Esto apunta a una demanda comercial de herramientas que combinen automatización, gestión de excepciones e integración con los sistemas de ejecución, en lugar de una planificación aislada.
Recent Industry Developments in Mercado de Software de Optimización de Rutas
- Junio de 2026: Trimble introdujo la funcionalidad de rutas guardadas y compartidas en Trimble PC*Miler Web para centralizar la creación de rutas y distribuir rutas estandarizadas entre equipos. La actualización mejora la gobernanza empresarial de las plantillas de rutas y facilita una incorporación más rápida de planificadores y conductores en flotas con múltiples sitios. También refuerza el cambio hacia bibliotecas de rutas gestionadas en la nube que pueden actualizarse y reutilizarse a medida que cambian las restricciones operativas.
- Enero de 2026: The Descartes Systems Group anunció que Supergasbras modernizó operaciones complejas de distribución de GLP utilizando el enrutamiento y la gestión de flotas de Descartes en más de 400 camiones. La implementación indica la demanda de planificación y ejecución basadas en la nube en distribuciones reguladas y sensibles a la seguridad, con enrutamiento denso de múltiples paradas. También amplía la presencia de Descartes en programas de digitalización de flotas en América Latina, donde el enrutamiento, el cumplimiento normativo y la fiabilidad del servicio están estrechamente vinculados.
- Abril de 2025: The Descartes Systems Group adquirió un especialista en optimización del último tramo por 125 millones de USD para fortalecer las capacidades de orquestación de la entrega urbana. La transacción refleja la consolidación en curso, ya que los proveedores más grandes de tecnología logística añaden propiedad intelectual especializada en enrutamiento y funciones de último tramo en lugar de desarrollarlas exclusivamente de forma interna. También acelera la agrupación de funciones entre la planificación de rutas, el despacho y el análisis de ejecución dentro de plataformas logísticas más amplias.


Mercado de Software de Optimización de Rutas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado abarca los ingresos generados por el software de optimización de rutas que ayuda a planificar, secuenciar y reoptimizar rutas de múltiples paradas utilizando restricciones como ventanas de tiempo, distancia y límites de los vehículos, en casos de uso de flotas comerciales.
Exclusiones del alcance: excluimos las aplicaciones de navegación genéricas y las herramientas de mapeo únicamente que no proporcionan lógica de optimización para el enrutamiento de flotas con múltiples paradas.
Descripción general de la segmentación
- Por Componente de Solución
- Plataformas de Software
- Servicios
- Por Vertical de Usuario Final
- Entrega de Alimentos bajo Demanda
- Comercio Minorista y Bienes de Consumo Masivo
- Servicios de Campo
- Servicios de Transporte bajo Demanda y Taxi
- Atención Sanitaria y Productos Farmacéuticos
- Otros Verticales de Usuario Final
- Por Tamaño de la Organización
- Pequeñas y Medianas Empresas
- Grandes Empresas
- Por Modo de Implementación
- Nube
- Local
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Singapur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza anclando el conjunto de demanda en la actividad observable de las flotas y en la adopción de la logística digital, y luego mapea esto en la porción del gasto en software que puede ser atendida por las herramientas de optimización de rutas. Utilizamos fuentes públicas como la Oficina de Estadísticas de Transporte de EE. UU., las estadísticas de transporte de Eurostat, el Foro Internacional de Transporte (OCDE) y los indicadores logísticos del Banco Mundial para comprender la intensidad de los envíos, la presión de la entrega urbana y los patrones de utilización de flotas.
Para convertir la actividad en rangos de gasto, también revisamos materiales como presentaciones ante la SEC, presentaciones a inversores y documentación de productos que indican enfoques de precios, estructuras contractuales y el paso de las licencias locales a las suscripciones. Para la triangulación, las señales de apoyo provienen de bases de datos de patentes sobre temas de enrutamiento y optimización, y de suscripciones pagas seleccionadas que proporcionan datos financieros de empresas y cobertura informativa. Cuando están disponibles, se utilizan bases de datos de comercio y licitaciones a nivel de envío para verificar la coherencia del comportamiento de compra empresarial. Las fuentes aquí enumeradas son solo ilustrativas, y se utilizaron muchas otras referencias públicas y propietarias para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con usuarios de software y expertos del canal, incluidos líderes de operaciones de flotas, gerentes de despacho, planificadores logísticos y socios de implementación en las principales regiones. Estos aportes se utilizaron para confirmar los requisitos típicos de los compradores, los valores promedio de los contratos, el comportamiento de renovación y la proporción del gasto en enrutamiento que corresponde realmente a optimización (y no solo a seguimiento o despacho básico). Cuando las estimaciones mostraban una gran variación entre países o sectores, los supuestos clave se volvieron a verificar con las mismas categorías de datos.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 15% | Asia-Pacífico: 44% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 41% | EMEA: 32% |
| Actores más pequeños: 17% | Gerentes: 44% | Américas: 24% |
Dimensionamiento y previsión del mercado
El modelo se construye principalmente utilizando un enfoque de arriba hacia abajo del conjunto de demanda, donde los indicadores de actividad de flotas y entregas se reconstruyen por región y luego se filtran hasta la proporción que normalmente adopta software de optimización de pago. Una vez definido el conjunto de demanda, lo traducimos en gasto utilizando tasas de adopción y rangos de precios validados a través de entrevistas. Los valores totales se someten a pruebas de estrés mediante aproximaciones selectivas de abajo hacia arriba, como los desgloses de ingresos de proveedores muestreados y el precio de venta promedio típico de las suscripciones multiplicado por las flotas activas estimadas.
Algunos aportes prácticos en este mercado incluyen el crecimiento del volumen de entregas de último tramo, la proporción de flotas que utilizan sistemas de despacho y telemática, la preferencia por el despliegue en la nube, la densidad de rutas de múltiples paradas en áreas urbanas y las mejoras de productividad esperadas que respaldan el retorno de la inversión en software. Cuando las señales de abajo hacia arriba están incompletas, utilizamos referencias de sectores adyacentes (por ejemplo, la entrega minorista frente al enrutamiento de servicios de campo) y luego aplicamos ajustes de penetración conservadores para que los nichos pequeños no queden sobrecontados.
Para la previsión, realizamos un análisis de escenarios y luego lo anclamos a una línea base de suavizado exponencial para los ingresos recurrentes por suscripción. Las variaciones de los escenarios se orientan mediante opiniones de expertos sobre la adopción del enrutamiento asistido por IA, la presión de los costos de combustible y mano de obra, y los requisitos regulatorios o de informes de sostenibilidad que pueden acelerar la implementación de herramientas de optimización.
Validación de datos y ciclo de actualización
Las estimaciones se verifican mediante triangulación entre indicadores de demanda, rangos de precios y señales de adopción regional, y luego se revisan los valores atípicos a nivel de supuestos antes de aprobar las cifras finales. También comparamos los resultados con señales independientes, como las tendencias de gasto en software logístico, el ritmo de migración a la nube en el transporte y la presencia de funciones de optimización en los requisitos de adquisición.
El trabajo se revisa en varios pasos, incluidas verificaciones entre pares de fórmulas, conversiones de unidades y manejo de divisas, seguidas de una verificación final de coherencia sobre las trayectorias de crecimiento por geografía y caso de uso. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como cambios regulatorios significativos, reajustes drásticos de precios o cambios súbitos en los volúmenes de transporte de mercancías y entrega. Antes de la entrega, un analista realiza una nueva revisión para que los clientes reciban la vista más actualizada.
Comparación del dimensionamiento del mercado de software de optimización de rutas de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para el software de optimización de rutas a menudo no coinciden porque el alcance de producto contabilizado no es el mismo, y porque la lógica de precios puede variar entre modelos basados principalmente en licencias y modelos basados principalmente en suscripciones. Las diferencias también surgen cuando algunos estudios combinan la planificación de rutas, el despacho y la telemática, y cuando el momento de actualización cambia el impacto asumido de los ciclos de combustible, mano de obra y comercio electrónico.
Algunas cifras externas incorporan categorías más amplias de planificación y gestión de rutas y adjuntan un componente de servicios importante, lo que eleva la cifra incluso cuando la adopción de software sigue siendo desigual según el sector. En Mordor Intelligence, la optimización de rutas se contabiliza cuando la herramienta se vende como software de optimización de pago para el enrutamiento de flotas con múltiples paradas, y se excluye el gasto adyacente destinado solo a navegación, solo a seguimiento o a gestión de flotas genérica. Los totales se convierten utilizando una cronología uniforme en USD.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,92 mil millones de USD (2025) | |
| Editor de Investigación del Sector A | 7,20 mil millones de USD (2025) | A menudo trata los servicios profesionales, la capacitación y el soporte como una porción combinada más grande, y puede aplicar precios mixtos que subestiman las suscripciones de optimización empresarial de mayor valor. |
| Editor de Investigación del Sector B | 4,30 mil millones de USD (2025) | Utiliza una definición más estrecha centrada en el software de planificación y gestión de rutas, lo que puede excluir los módulos de optimización dinámica de mayor gama y algunos casos de uso de flotas centrados en la logística. |
La comparación muestra que la dispersión se explica principalmente por lo que se contabiliza como software frente a servicios, y por si las herramientas de solo planificación se tratan como equivalentes a la optimización. Nuestro enfoque se mantiene trazable a un conjunto de demanda repetible, rangos de precios validados e inclusiones claras, lo que ayuda a mantener la estimación coherente entre regiones y ciclos de actualización.


Preguntas Clave Respondidas en el Informe
¿Cuál es la CAGR proyectada para el mercado de Software de Optimización de Rutas hasta 2031?
Se prevé que el mercado se expanda a una CAGR del 13,32% de 2026 a 2031.
¿Qué región registrará el crecimiento más rápido hasta 2031?
Asia-Pacífico lidera con una CAGR del 14,82% impulsada por programas de logística inteligente y cobertura 5G.
¿Por qué los servicios crecen más rápido que las plataformas de software?
Las empresas necesitan experiencia en integración, gestión del cambio y ajuste de modelos para capturar los beneficios completos de la optimización, lo que impulsa a los servicios a una CAGR del 14,08%.
¿Cómo influyen las redes 5G en la optimización de rutas?
El 5G permite recálculos de rutas en fracciones de segundo mediante computación en el borde, mejorando la capacidad de respuesta en tiempo real de la flota en áreas urbanas densas.
¿Qué desafíos limitan la adopción del software entre las flotas?
El cumplimiento de la normativa de privacidad de datos, la resistencia de los conductores ante los calendarios de alta densidad y la inconsistente precisión cartográfica en zonas rurales moderan las tasas de adopción.
¿Cómo se benefician las PYMES de las soluciones de rutas nativas en la nube?
Las tarifas basadas en el uso y las implementaciones sin infraestructura permiten a las PYMES implementar una optimización de nivel empresarial de forma rápida y rentable.
Última actualización de la página el:



